
Taille et part du marché des matériaux d'armure en céramique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
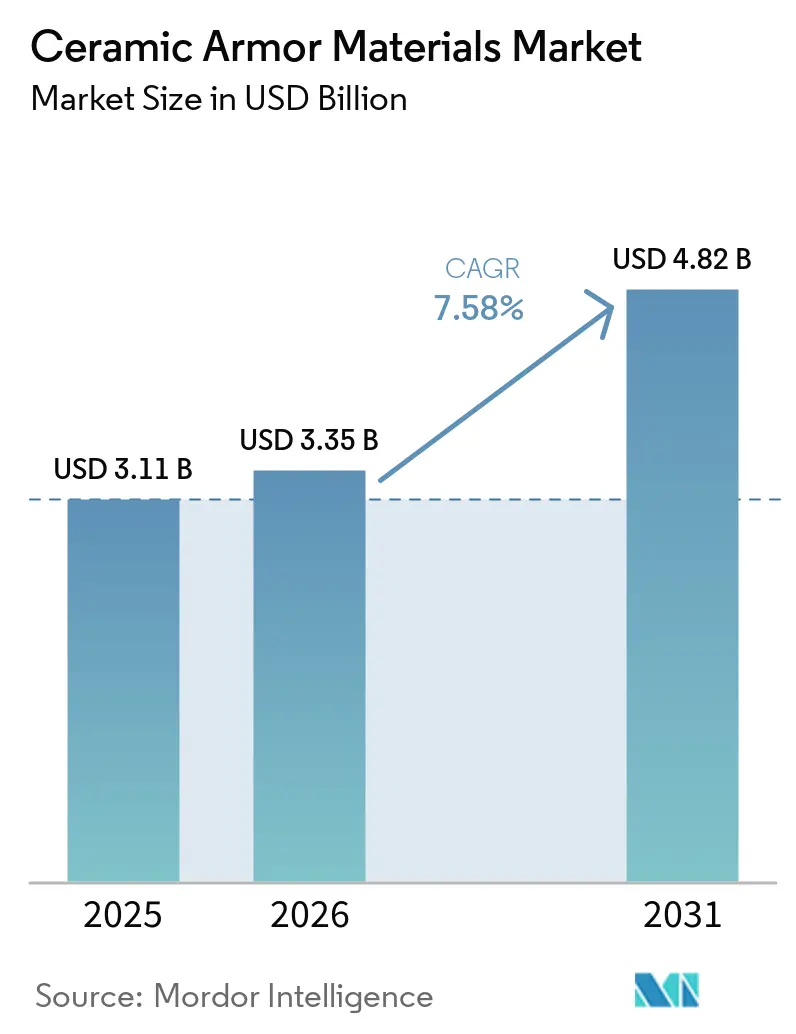
| Taille du Marché (2026) | 3.35 Milliards de dollars |
| Taille du Marché (2031) | 4.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.58 % |
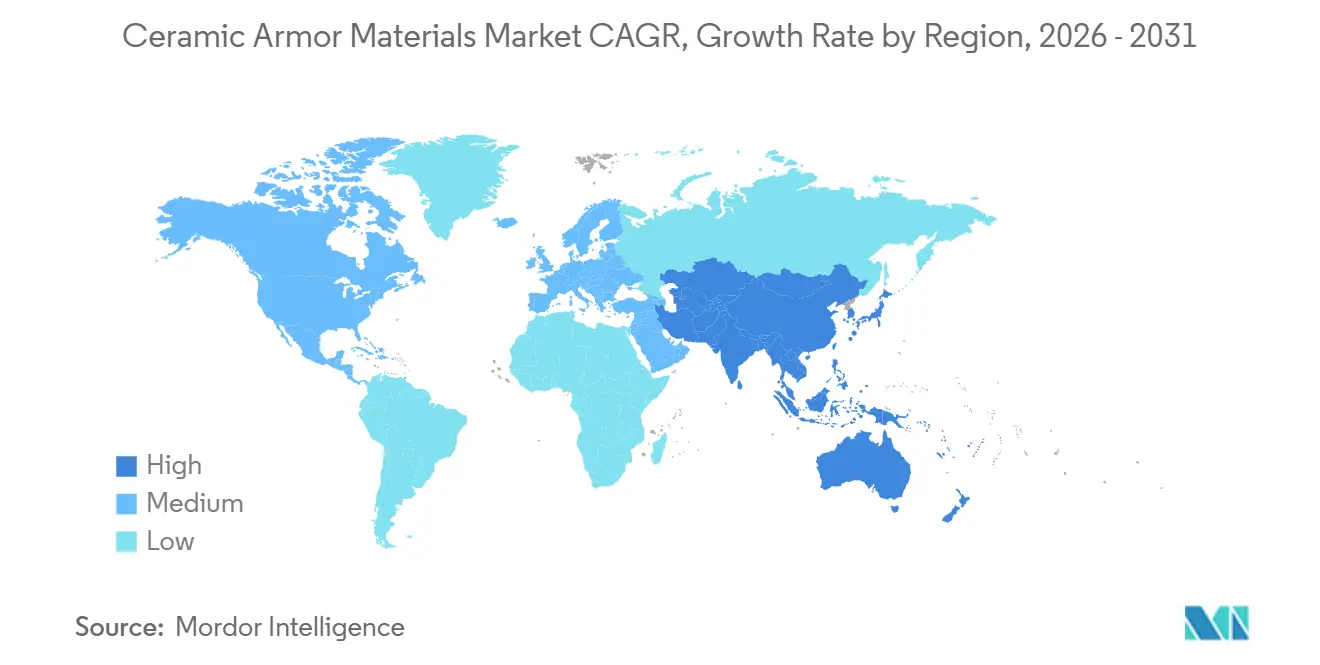
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
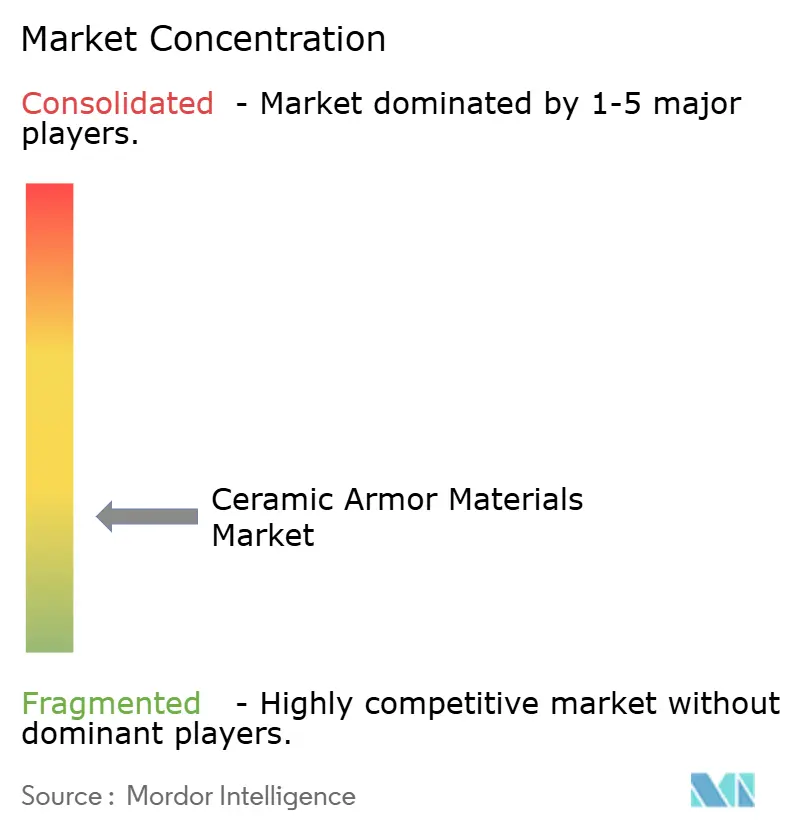
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux d'armure en céramique par Mordor Intelligence
La taille du marché des matériaux d'armure en céramique était évaluée à 3,11 milliards USD en 2025 et devrait croître de 3,35 milliards USD en 2026 pour atteindre 4,82 milliards USD d'ici 2031, à un CAGR de 7,58 % durant la période de prévision (2026-2031). La hausse des budgets de défense soutient l'acquisition de systèmes protégeant le personnel, les véhicules et les aéronefs. Les dépenses militaires mondiales ont atteint 2,887 trillions USD en 2025, tandis que les dépenses européennes et asiatiques ont fortement augmenté, ce qui a soutenu des cycles d'approvisionnement plus longs pour les équipements de protection. Le marché des matériaux d'armure en céramique est également façonné par des contrats accordant une plus grande importance à la réduction du poids, aux performances multi-impacts et à la protection contre les munitions perforantes. Ces exigences favorisent les fournisseurs capables de produire des matériaux à haute densité et des panneaux d'armure certifiés complets. Le marché des matériaux d'armure en céramique est confronté à des contraintes liées aux coûts de traitement élevés, à la capacité de production limitée, à la rupture fragile et aux différentes exigences de test selon les pays.
Principaux enseignements du rapport
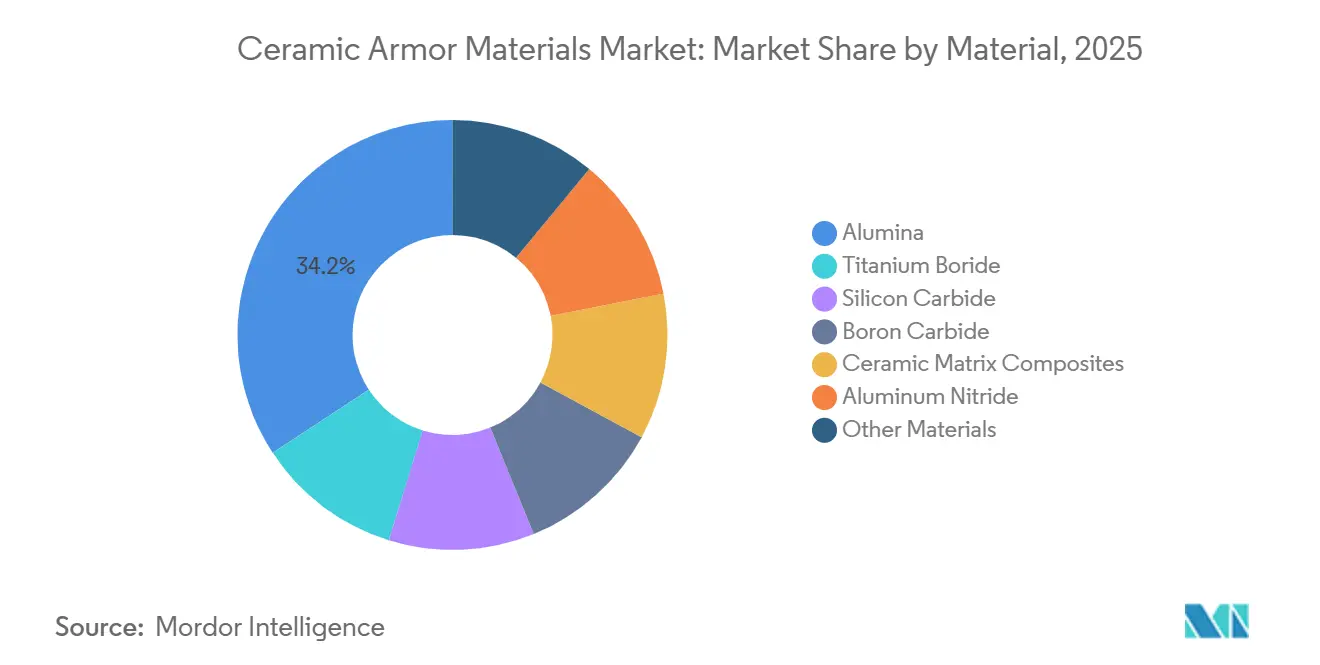
- Par matériau, l'alumine détenait 34,23 % de la part du marché des matériaux d'armure en céramique en 2025, tandis que le carbure de silicium devrait progresser à un CAGR de 8,43 % jusqu'en 2031.
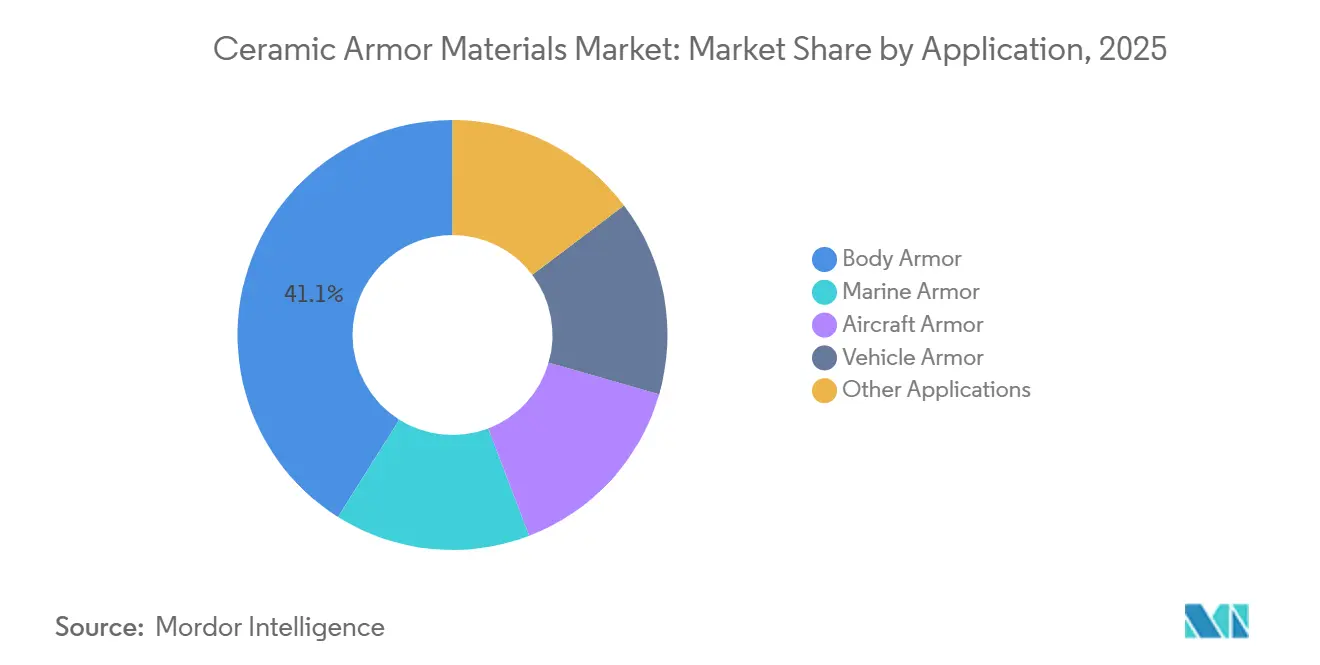
- Par application, l'armure corporelle détenait 41,06 % de la part du marché des matériaux d'armure en céramique en 2025 et devrait progresser à un CAGR de 8,75 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 30,57 % de la part du marché des matériaux d'armure en céramique en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,66 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des matériaux d'armure en céramique
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Modernisation de la défense et exigences de survie des plateformes | +2.5% | Mondial, avec des gains à court terme concentrés en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande de protection légère et de mobilité du soldat | +2.1% | Mondial, avec une adoption accélérée en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Montée de la guerre asymétrique, du terrorisme et des menaces transfrontalières | +1.8% | Asie-Pacifique, Europe de l'Est et Moyen-Orient et Afrique ; répercussions sur les achats mondiaux | Court terme (≤ 2 ans) |
| Exigences de protection multi-impacts et contre les munitions perforantes | +1.4% | Amérique du Nord et Europe ; conformité aux normes | Moyen terme (2-4 ans) |
| Fabrication de défense nationale et programmes de contenu local | +1.0% | Inde, Corée du Sud, Türkiye, Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la défense et exigences de survie des plateformes
Les membres de l'OTAN (Organisation du Traité de l'Atlantique Nord) se sont engagés en 2025 dans un nouveau plan d'investissement dans la défense, accordant une attention accrue aux capacités renforçant la dissuasion et la défense[1]Organisation du Traité de l'Atlantique Nord, "Dépenses de défense et engagement des 5 % de l'OTAN," OTAN, nato.int. Ce plan a créé une base plus solide pour des dépenses pluriannuelles consacrées à la protection des soldats et aux plateformes blindées. Les dépenses militaires de l'Allemagne ont augmenté de 24 % pour atteindre 114 milliards USD en 2025, marquant sa première année au-dessus de 2 % du produit intérieur brut depuis 1990. Le marché des matériaux d'armure en céramique bénéficie lorsque les mises à niveau de flotte visent à la fois une meilleure protection et un poids de véhicule réduit. Les exigences de l'Accord de Normalisation (STANAG) 4569 attirent l'attention sur les matériaux capables de satisfaire des niveaux de protection plus élevés sans reposer uniquement sur une armure homogène laminée. Cette orientation crée des opportunités pour les producteurs disposant de produits qualifiés pour les applications montées sur véhicule, personnelles et aérospatiales.
Demande de protection légère et de mobilité du soldat
Le marché des matériaux d'armure en céramique bénéficie du soutien de programmes d'approvisionnement qui traitent le poids comme une exigence de qualification contractuelle. L'armée des États-Unis a attribué un contrat de 65,5 millions USD pour 72 179 inserts de protection légère contre les armes légères en septembre 2025, et les plaques étaient 30 % plus légères que les systèmes précédents. Le carbure de silicium a une densité de 3,0 à 3,2 grammes par centimètre cube, contre 7,8 grammes par centimètre cube pour l'acier, ce qui favorise un poids d'armure réduit lorsque la conception le permet[2]E. Cano-Morales et al., "Céramiques en carbure de silicium pour applications d'armure : une revue des méthodes de frittage et des systèmes additifs," Molecules, pmc.ncbi.nlm.nih.gov. Une revue de 2026 a rapporté que le carbure de silicium fritté par plasma d'étincelles peut dépasser 99 % de la densité théorique et atteindre une dureté de 35 gigapascals. La même revue a décrit le lien entre le traitement du carbure de silicium, la densité, la dureté et les performances balistiques. Le marché des matériaux d'armure en céramique dispose donc d'une ouverture claire dans les programmes qui recherchent des équipements plus légers sans réduire la protection balistique.
Montée de la guerre asymétrique, du terrorisme et des menaces transfrontalières
Les conflits modernes élargissent la demande au-delà des plaques de protection du torse standard vers une protection modulaire couvrant davantage de zones du corps. Le ministère de la Défense ukrainien a rapporté en 2025 que plus de 90 % des blessures de combat provenaient d'éclats et de fragmentation plutôt que de tirs directs. Ce schéma encourage des exigences pour des systèmes d'armure protégeant les avant-bras, les tibias et d'autres zones exposées. Taïwan a signé un contrat pour 160 000 plaques d'armure corporelle en céramique en février 2025. Taïwan a également annoncé l'acquisition de 48 000 plaques en carbure de bore pour les menaces perforantes en août 2025. Le marché des matériaux d'armure en céramique doit répondre à la fois aux besoins de protection de base et aux exigences de menaces plus élevées, ce qui conduit les acheteurs à utiliser différents matériaux dans le même programme de protection.
Exigences de protection multi-impacts et contre les munitions perforantes
Les munitions perforantes et les exigences d'impacts répétés élèvent le seuil de performance pour l'armure en céramique. Une étude évaluée par des pairs en 2026 a constaté que des panneaux hybrides en céramique, métal et polyéthylène à très haute masse moléculaire utilisant du carbure de bore ont atteint la protection de niveau 3 STANAG 4569 avec une densité surfacique inférieure de 26 % à 37 % par rapport aux configurations de référence. Ce résultat soutient l'utilisation de conceptions d'armure en couches où les véhicules ont besoin de protection sans masse ajoutée excessive. Le marché des matériaux d'armure en céramique se divise entre les programmes à menaces élevées utilisant des composites de carbure de silicium et de carbure de bore, et les programmes plus larges qui continuent d'utiliser l'alumine. La norme 0101.07 de l'Institut national de justice inclut des protocoles multi-impacts et de durabilité qui influencent la manière dont les fournisseurs démontrent leurs performances. Ces protocoles peuvent favoriser les producteurs disposant de certifications actuelles et de conceptions de produits testées. Le processus de qualification qui en résulte est un moteur de demande pour les matériaux avancés, même s'il augmente également le coût d'entrée sur le marché.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé et intensité énergétique du traitement avancé des céramiques | -1.8% | Mondial, le plus aigu dans les contextes d'approvisionnement des marchés émergents | Moyen terme (2-4 ans) |
| Rupture fragile, écaillage des bords et dégradation multi-impacts | -1.2% | Mondial, amplifié dans les programmes de déploiement à tempo opérationnel élevé | Moyen terme (2-4 ans) |
| Cycles de qualification et normes balistiques fragmentées | -0.6% | Amérique du Nord et Europe ; impact secondaire en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé et intensité énergétique du traitement avancé des céramiques
Le carbure de silicium et le carbure de bore à haute densité nécessitent souvent un pressage à chaud ou un frittage par plasma d'étincelles. Ces procédés peuvent nécessiter des températures supérieures à 1 800 °C et des pressions de 20 à 80 mégapascals, ce qui augmente la consommation d'énergie et les coûts d'équipement par rapport à l'alumine frittée sans pression. Cette structure de coûts peut limiter l'utilisation de matériaux d'armure premium dans les programmes d'approvisionnement à budgets fixes par plaque. Le marché des matériaux d'armure en céramique est également confronté à une contrainte de capacité, car l'expansion des fours à pressage à chaud nécessite des investissements en capital importants. Les délais sont de 18 à 24 mois entre la commande du four et sa mise en service. Les augmentations d'approvisionnement peuvent donc dépasser la capacité de production certifiée et créer des retards de livraison. Les acheteurs peuvent utiliser l'alumine comme option intermédiaire lorsqu'un approvisionnement en céramique avancée n'est pas disponible dans les délais.
Rupture fragile, écaillage des bords et dégradation multi-impacts
L'armure en céramique peut se fracturer sous un impact à haute énergie, ce qui limite sa capacité à résister à des événements balistiques répétés. Une revue de 2026 a rapporté que le carbure de bore peut subir une amorphisation localisée au-dessus de 20 gigapascals lors d'un impact à haute vitesse, réduisant son efficacité d'absorption d'énergie après le premier événement. Ce comportement peut augmenter les besoins de remplacement lors d'opérations soutenues. Il peut également augmenter les coûts du cycle de vie pour les organisations qui maintiennent une cadence de remplacement plus élevée afin d'éviter une protection dégradée. La même revue a décrit des recherches sur des composites de carbure de silicium et de carbure de bore à gradient fonctionnel, ainsi que sur des matrices céramiques renforcées au graphène, pour améliorer le comportement à la rupture. L'écaillage des bords lors de la manipulation et de l'installation peut également augmenter les taux de rejet et les coûts totaux du programme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : l'alumine domine les achats établis, tandis que le carbure de silicium gagne du terrain
L'alumine détenait 34,23 % de la part du marché des matériaux d'armure en céramique en 2025, soutenue par une capacité de fabrication établie et des coûts d'approvisionnement plus faibles. La taille du marché des matériaux d'armure en céramique pour l'alumine est soutenue par des programmes qui privilégient un approvisionnement certifié en volume plutôt que le poids le plus faible possible. La dureté de l'alumine se situe généralement entre 14 et 16 gigapascals et peut répondre aux exigences de niveau III et niveau IV de l'Institut national de justice dans des formats en carreaux et monolithiques. Cette combinaison de capacité établie, de méthodes de traitement connues et de performances de protection acceptées permet aux acheteurs d'utiliser l'alumine lorsque leur besoin principal est un approvisionnement fiable en plaques pour un grand programme. Elle maintient également l'alumine pertinente lorsque les calendriers d'approvisionnement accordent plus de valeur à la capacité certifiée disponible qu'au meilleur résultat possible en termes de protection par rapport au poids. Dans ces contextes, le choix du matériau reflète la nécessité d'équilibrer les performances balistiques, le nombre de plaques requises, le calendrier de livraison et les fonds alloués au programme de protection. Sa base de production mature reste importante pour les grands contrats de défense car elle peut répondre aux besoins récurrents en armure corporelle et en applications pour véhicules.
Le carbure de silicium devrait progresser à un CAGR de 8,43 % jusqu'en 2031. Sa dureté de 20 à 30 gigapascals et sa densité de 3,0 à 3,2 grammes par centimètre cube soutiennent un bon équilibre protection-poids. Le carbure de silicium fritté par plasma d'étincelles peut dépasser 99 % de la densité théorique et atteindre une résistance à la flexion de 850 mégapascals. Ces propriétés sont pertinentes pour les spécifications d'armure corporelle et d'armure de véhicule qui exigent un poids surfacique réduit. Le carbure de bore reste pertinent dans les programmes où la faible masse et la protection contre les menaces élevées sont des exigences centrales. L'acquisition par Taïwan de 48 000 plaques en carbure de bore en août 2025 est capable d'arrêter des projectiles perforants de 7,62 millimètres. Ce programme illustre pourquoi les achats peuvent maintenir un rôle pour le carbure de bore même lorsque ses considérations de traitement et de cycle de vie limitent son utilisation généralisée. Le matériau est le plus pertinent là où les exigences opérationnelles accordent une grande valeur à la minimisation du poids porté par l'utilisateur ou ajouté à la plateforme. Le carbure de bore peut perdre en efficacité après un impact sévère en raison d'une amorphisation localisée, ce qui limite son utilisation dans certains contextes d'impacts répétés. Les composites à matrice céramique, le borure de titane et le nitrure d'aluminium jouent des rôles spécialisés au sein du marché des matériaux d'armure en céramique. Les composites à matrice céramique peuvent soutenir la durabilité thermique et mécanique dans la protection du plancher des aéronefs. Le borure de titane peut être utilisé dans des carreaux d'armure hybrides pour véhicules. Le nitrure d'aluminium peut soutenir des éléments balistiques-optiques transparents dans les systèmes d'armure intégrés à des capteurs. Le marché des matériaux d'armure en céramique inclut ces matériaux car les exigences des plateformes diffèrent substantiellement entre les aéronefs, les véhicules, la protection du personnel et les applications de capteurs.


Par application : l'armure corporelle soutient la demande du marché et la croissance la plus rapide
L'armure corporelle détenait 41,06 % de la part du marché des matériaux d'armure en céramique en 2025 et devrait progresser à un CAGR de 8,75 % jusqu'en 2031. La demande provient des utilisateurs militaires, des forces de l'ordre et des services de sécurité gouvernementaux qui renouvellent leurs équipements de protection à mesure que les menaces et les normes évoluent. La taille du marché des matériaux d'armure en céramique pour l'armure corporelle est également soutenue par des programmes visant à réduire la charge du soldat. La commande de l'armée des États-Unis en septembre 2025 pour 72 179 inserts de protection légère contre les armes légères a montré l'importance des systèmes de protection personnelle plus légers dans les achats actuels. Cette commande a montré que l'armure plus légère était évaluée comme faisant partie des performances du système, plutôt que d'être traitée uniquement comme une caractéristique de conception préférée. Elle relie également la décision relative aux matériaux à la question opérationnelle plus large de la mobilité, car un poids de plaque réduit peut alléger la charge portée par le personnel. L'accent mis sur le poids dans les achats s'accompagne de la nécessité de disposer de preuves actuelles de résistance multi-impacts et de durabilité, ce qui limite le nombre de produits pouvant répondre aux exigences de spécifications plus élevées. Le cadre britannique d'armure dure personnelle, établi en novembre 2025, a une valeur potentielle allant jusqu'à 250 millions GBP sur 8 ans jusqu'en novembre 2033. Le cadre pré-certifie les fournisseurs et fournit un mécanisme pour les besoins à faible volume et en cas de pic de demande. Ces structures peuvent concentrer les commandes parmi les fournisseurs qui satisfont déjà aux normes de performance requises.
L'armure de véhicule stimule la demande car la modernisation des flottes nécessite des mises à niveau de protection sans croissance excessive du poids. Les matériaux céramiques peuvent aider les concepteurs de véhicules à gérer l'équilibre entre la survivabilité, la mobilité et la charge utile. Un accord a été conclu pour une armure composite en carbure de silicium dans la série de production initiale du char de combat principal Altay de Türkiye. Ce type de programme montre la pertinence de la protection céramique, où un véhicule doit améliorer sa survivabilité sans compromettre ses exigences de mouvement ou de charge utile. Il accorde également de la valeur aux fournisseurs capables de fournir une solution matérielle reproductible après le développement plutôt qu'un simple résultat de laboratoire. Les exigences pour l'armure de véhicule diffèrent de l'armure corporelle car les dimensions des panneaux, les méthodes de fixation et les interactions avec la structure du véhicule peuvent affecter la conception finale. L'armure d'aéronef et l'armure marine sont des domaines d'application avec des exigences balistiques, thermiques et structurelles exigeantes. Les installations sur aéronef nécessitent une attention particulière aux limites de poids de la cellule et d'intégration. Les systèmes marins doivent tenir compte de zones de protection plus grandes et de conditions d'exploitation spécifiques à la plateforme. Le marché des matériaux d'armure en céramique peut bénéficier lorsque les fournisseurs proposent des systèmes de matériaux adaptés à plus d'un type de plateforme.
Analyse géographique
L'Amérique du Nord détenait 30,57 % de la part du marché des matériaux d'armure en céramique en 2025. La région bénéficie des dépenses soutenues des États-Unis pour les programmes de protection des soldats et des véhicules. Les exigences d'approvisionnement national pour les programmes de défense des États-Unis soutiennent la demande de production locale certifiée. Le Canada a lancé un appel d'offres pour des plaques de protection dorsale fabriquées au Canada en juillet 2026, reflétant une priorité régionale accordée à la sécurité de l'approvisionnement. Ces exigences d'approvisionnement peuvent limiter le rôle des produits étrangers moins coûteux lorsqu'ils ne satisfont pas aux conditions de production nationale. Elles offrent également aux fournisseurs locaux qualifiés une voie plus claire pour participer aux contrats régionaux de protection personnelle. Le marché des matériaux d'armure en céramique est également soutenu par les achats européens, car les membres européens de l'OTAN ont augmenté leurs dépenses de défense en 2025. Les membres européens de l'OTAN et le Canada ont dépensé 574 milliards USD en 2025 après une augmentation réelle de 17 %, selon l'Institut international de recherche sur la paix de Stockholm (SIPRI). Les acheteurs européens accordent une plus grande importance à l'indépendance de la chaîne d'approvisionnement et aux produits qualifiés STANAG.
L'Asie-Pacifique devrait progresser à un CAGR de 8,66 % jusqu'en 2031. Les dépenses militaires en Asie et en Océanie ont atteint 681 milliards USD en 2025, en hausse de 8,1 % par rapport à l'année précédente. La Chine, l'Inde, le Japon, la Corée du Sud et les pays de l'Association des nations de l'Asie du Sud-Est contribuent à une activité de défense régionale accrue. Les dépenses militaires de l'Inde ont atteint 92,1 milliards USD en 2025, soit une augmentation de 8,9 %. Les dépenses du Japon ont atteint 62,2 milliards USD en 2025, en hausse de 9,7 %, et celles de la Chine ont atteint 336 milliards USD, en hausse de 7,4 %. Ces tendances de dépenses soutiennent la demande de protection du personnel et des plateformes, bien que le matériau sélectionné puisse varier selon le programme national et les conditions d'approvisionnement local. Les programmes de fabrication locale peuvent déterminer quels fournisseurs se qualifient pour ces opportunités. Le marché des matériaux d'armure en céramique dans la région est donc influencé à la fois par les besoins de sécurité et les objectifs de production nationale.
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des zones de demande plus modestes, mais la modernisation de la défense soutient l'activité d'approvisionnement. L'Arabie Saoudite a dépensé 83,2 milliards USD pour ses forces militaires en 2025, tandis que Türkiye a dépensé 30 milliards USD. Le Brésil et l'Argentine sont les principaux centres d'approvisionnement en Amérique du Sud, où les programmes de contenu national peuvent soutenir la demande de mises à niveau de véhicules blindés. L'Afrique du Sud reste une base de fabrication technique importante en Afrique subsaharienne. Les achats dans ces régions font couramment référence aux normes de l'Institut national de justice et STANAG 4569, qui orientent les acheteurs vers des fournisseurs certifiés. Cette approche fait de la certification une exigence pratique même lorsque les volumes d'approvisionnement sont inférieurs à ceux de l'Amérique du Nord, de l'Europe ou de l'Asie-Pacifique. Le marché des matériaux d'armure en céramique dispose d'une opportunité mesurée dans ces zones car les matériaux premium peuvent se heurter à des contraintes budgétaires. La demande est la plus forte là où la production locale, le renouvellement des flottes et les exigences de protection contre les menaces élevées se conjuguent.

Paysage concurrentiel
Le marché des matériaux d'armure en céramique est très fragmenté, les cinq premiers acteurs étant Saint-Gobain, CoorsTek, Inc., 3M, CeramTec GmbH et Morgan Advanced Materials plc. La force concurrentielle dépend de l'expertise en frittage, de l'accès aux matières premières de haute pureté et des certifications couvrant plusieurs normes balistiques. Les fournisseurs bénéficient également lorsqu'ils peuvent contrôler la chaîne allant de la préparation des poudres à la livraison de panneaux qualifiés. Cette capacité peut réduire le risque d'approvisionnement pour les acheteurs qui ont besoin de performances constantes dans les programmes d'armure corporelle et de véhicules. Elle peut également raccourcir la coordination requise entre un producteur de matériaux, un fabricant de panneaux et un intégrateur de systèmes d'armure. Les matières premières de carbure de silicium et de carbure de bore de haute pureté peuvent créer un risque d'approvisionnement lorsque des restrictions à l'exportation limitent l'accès aux matériaux. Le marché des matériaux d'armure en céramique récompense donc les relations sécurisées avec les fournisseurs de matières premières et la capacité de production qualifiée.
La plateforme Qitin Armor de Schunk Technical Ceramics est une offre multi-plateformes pour l'armure corporelle, la protection du dessous de fuselage des aéronefs et les sièges de pilotes d'hélicoptères. Ces exemples montrent pourquoi les fournisseurs élargissent leur couverture de produits à plusieurs applications de protection. Une portée de produits plus large peut permettre au même fournisseur de répondre à des besoins d'approvisionnement connexes sans obliger un acheteur à établir des processus de qualification de matériaux distincts pour chaque plateforme. Les maîtres d'œuvre de défense tels que Rheinmetall AG et General Dynamics agissent comme des ancres de demande à travers les programmes de plateformes, même lorsqu'ils ne sont pas les fabricants de céramiques. Leurs décisions de sélection et de qualification influencent les fournisseurs de matériaux qui reçoivent des commandes de production plus longues. Une étude évaluée par des pairs en 2026 a constaté que les combinaisons de céramique, métal et polyéthylène à très haute masse moléculaire peuvent réduire la densité surfacique de 26 % à 37 % par rapport aux conceptions de référence. Ces travaux techniques indiquent que la concurrence entre matériaux reste active dans les systèmes d'armure céramiques et hybrides.
Des fournisseurs spécialisés se concentrent également sur des domaines où les panneaux standard en carbure de silicium et en alumine peuvent ne pas fournir la solution requise. Surmet Corp. est un fournisseur qui s'adresse aux applications de nitrure de silicium et d'armure transparente. ArmorWorks Enterprises, LLC et Safariland, LLC sont en concurrence dans l'intégration d'armure corporelle à travers la conception de systèmes, l'ajustement et la configuration. Ces positions montrent que la concurrence ne se produit pas uniquement au niveau de la fabrication de poudres céramiques ou de plaques. Elle se produit également à travers la conception de panneaux, l'intégration sur plateforme, la qualification locale et la capacité à fournir des systèmes de protection complets. La norme 0101.07 de l'Institut national de justice affecte la concurrence car les protocoles mis à jour de résistance multi-impacts et de durabilité exigent des preuves de tests récents. Les fournisseurs récemment qualifiés peuvent accéder à des programmes que les certifications plus anciennes ne peuvent pas soutenir. Les producteurs plus petits peuvent encore faire face à un parcours difficile car la certification selon les normes de l'Institut national de justice, STANAG 4569 et les normes nationales peut prolonger la commercialisation de 18 à 36 mois. La pression sur les prix exercée par les fournisseurs d'alumine à moindre coût limite également les marges dans les achats en volume.
Leaders du secteur des matériaux d'armure en céramique
Saint-Gobain
CoorsTek, Inc.
3M
CeramTec GmbH
Morgan Advanced Materials plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Carborundum Universal Limited (CUMI) a été sélectionné par l'Organisation de recherche et développement pour la défense (DRDO) comme partenaire en solutions d'armure pour le véhicule de combat d'infanterie Vikram VT21, renforçant son rôle dans les systèmes d'armure avancés à base de céramique. Le partenariat a soutenu la demande de panneaux composites céramiques conçus pour offrir une protection balistique légère aux véhicules militaires.
- Juin 2026 : Team Wendy Ceradyne a obtenu des commandes de livraison dans le cadre du contrat de l'armée américaine pour le système de protection de la tête intégré de nouvelle génération pour les casques de combat. Le programme soutient la demande continue de céramiques balistiques qualifiées et de matériaux composites avancés utilisés dans les systèmes légers de protection de la tête pour usage militaire.


Périmètre du rapport mondial sur le marché des matériaux d'armure en céramique
Les matériaux d'armure en céramique sont des matériaux céramiques avancés conçus pour offrir une protection légère contre les menaces à fort impact. Ils offrent une dureté, une résistance et une résistance à la pénétration élevées tout en réduisant le poids des systèmes de protection.
Le marché des matériaux d'armure en céramique est segmenté par matériau, application et géographie. Par matériau, le marché est segmenté en alumine, carbure de silicium, carbure de bore, composites à matrice céramique, borure de titane, nitrure d'aluminium et autres matériaux. Par application, le marché est segmenté en armure corporelle, armure d'aéronef, armure marine, armure de véhicule et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les matériaux d'armure en céramique dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Alumine |
| Carbure de silicium |
| Carbure de bore |
| Composites à matrice céramique |
| Borure de titane |
| Nitrure d'aluminium |
| Autres matériaux |
| Armure corporelle |
| Armure d'aéronef |
| Armure marine |
| Armure de véhicule |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Alumine | |
| Carbure de silicium | ||
| Carbure de bore | ||
| Composites à matrice céramique | ||
| Borure de titane | ||
| Nitrure d'aluminium | ||
| Autres matériaux | ||
| Par application | Armure corporelle | |
| Armure d'aéronef | ||
| Armure marine | ||
| Armure de véhicule | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des matériaux d'armure en céramique ?
Le marché des matériaux d'armure en céramique s'élève à 3,35 milliards USD en 2026 et devrait atteindre 4,82 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de matériaux d'armure en céramique ?
La modernisation de la défense, les besoins en protection légère et les exigences de protection multi-impacts et contre les munitions perforantes soutiennent la demande.
Quel matériau détenait la plus grande part en 2025 ?
L'alumine détenait 34,23 % des revenus en 2025 en raison de sa base de fabrication établie et de sa capacité à soutenir de grands programmes d'approvisionnement.
Quel matériau devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le carbure de silicium devrait progresser à un CAGR de 8,43 % jusqu'en 2031 en raison de ses performances en termes de protection par rapport au poids.
Dernière mise à jour de la page le:



