
Tamaño y Participación del Mercado de Materiales de Blindaje Cerámico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.58 % |
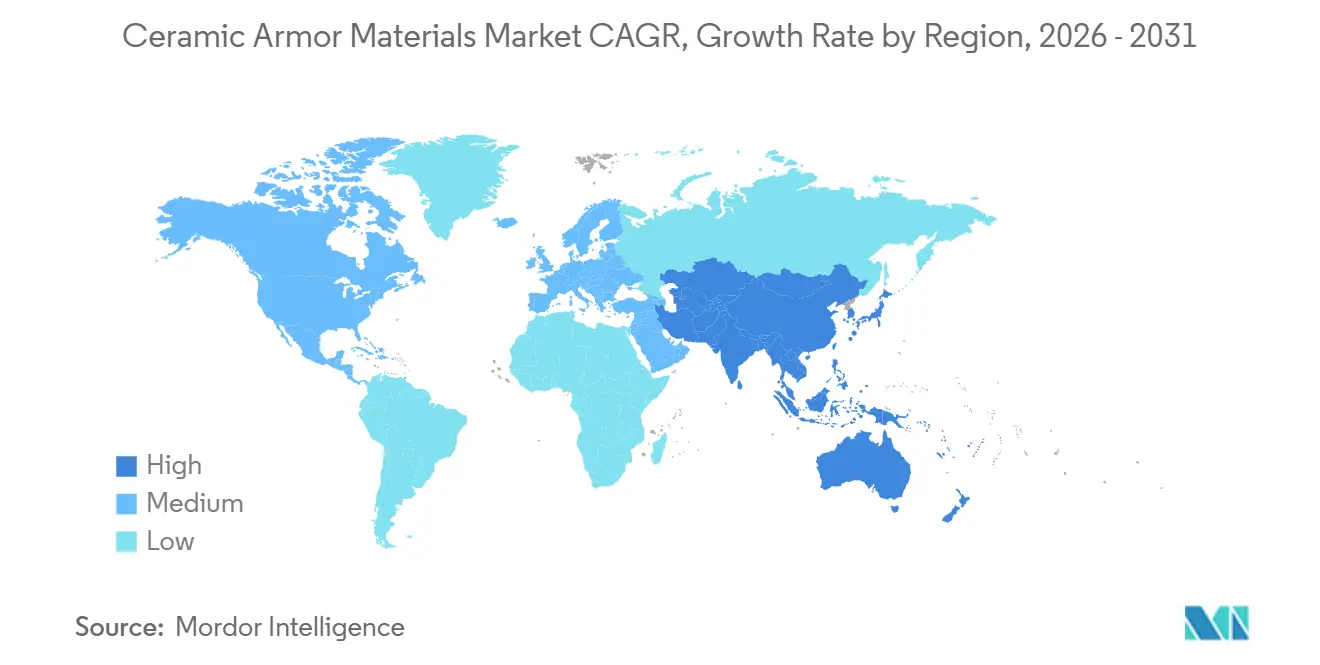
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
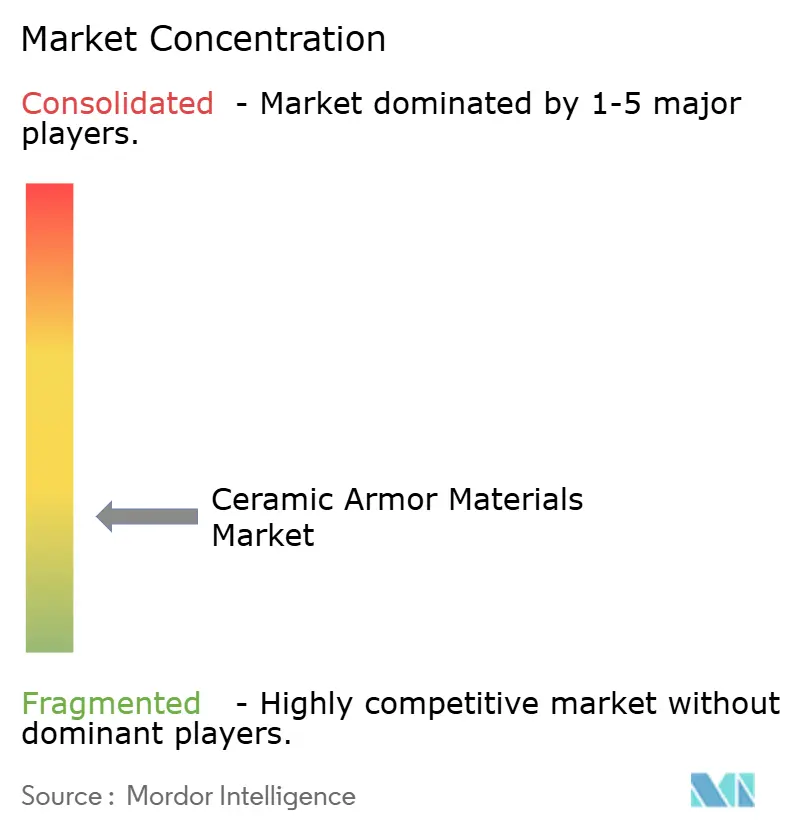
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Materiales de Blindaje Cerámico por Mordor Intelligence
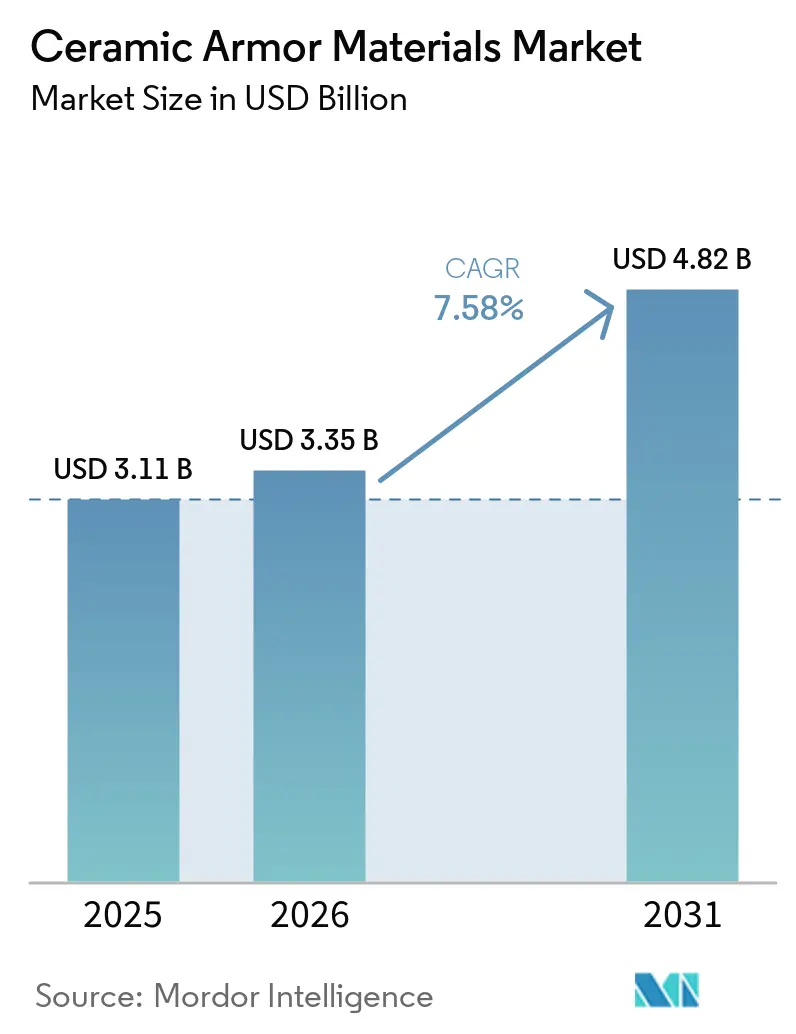
El tamaño del Mercado de Materiales de Blindaje Cerámico se valoró en 3,11 mil millones de USD en 2025 y se estima que crecerá desde 3,35 mil millones de USD en 2026 hasta alcanzar 4,82 mil millones de USD en 2031, a una CAGR del 7,58% durante el período de pronóstico (2026-2031). El aumento de los presupuestos de defensa está respaldando la adquisición de sistemas que protegen al personal, los vehículos y las aeronaves. El gasto militar mundial alcanzó 2,887 billones de USD en 2025, mientras que el gasto europeo y asiático aumentó con fuerza, lo que respaldó ciclos de adquisición más prolongados para equipos de protección. El mercado de materiales de blindaje cerámico también está siendo moldeado por contratos que otorgan mayor importancia al menor peso, el rendimiento ante múltiples impactos y la protección contra proyectiles perforantes. Estos requisitos favorecen a los proveedores que pueden producir materiales de alta densidad y paneles de blindaje certificados completos. El mercado de materiales de blindaje cerámico enfrenta limitaciones derivadas del costoso procesamiento, la capacidad de producción limitada, la fractura frágil y los diferentes requisitos de prueba entre países.
Conclusiones Clave del Informe
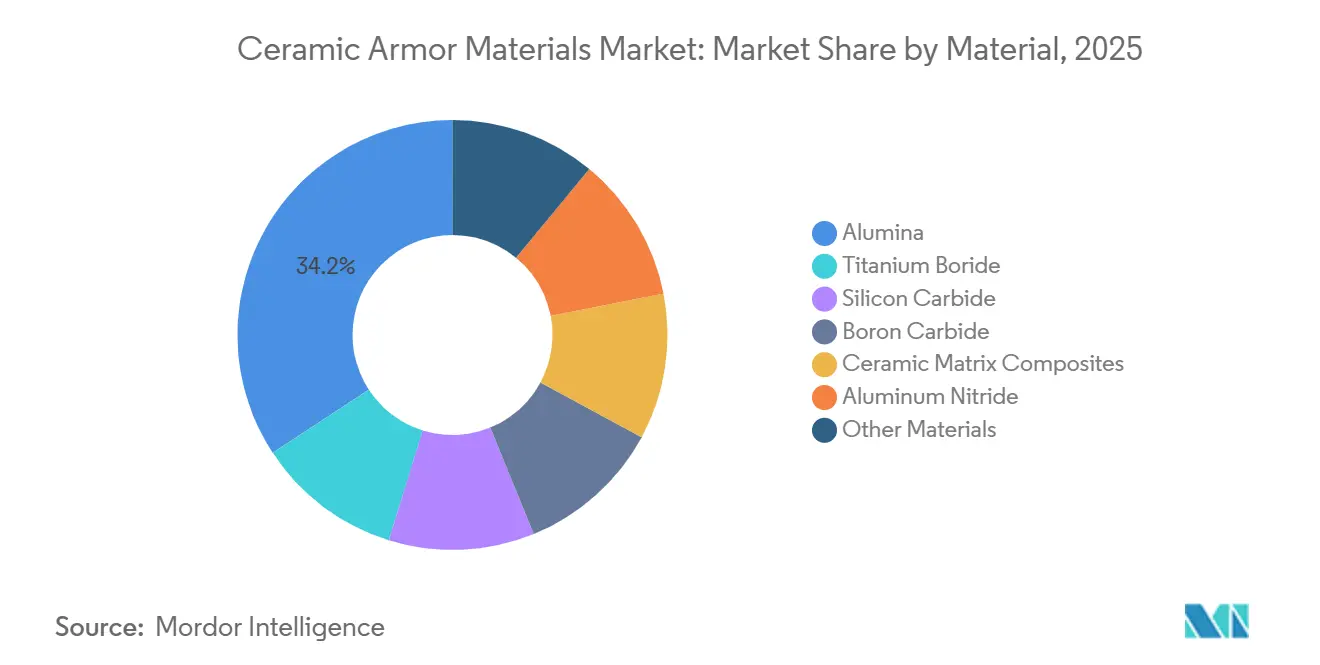
- Por material, la alúmina representó el 34,23% de la participación del mercado de materiales de blindaje cerámico en 2025, mientras que se proyecta que el carburo de silicio avance a una CAGR del 8,43% hasta 2031.
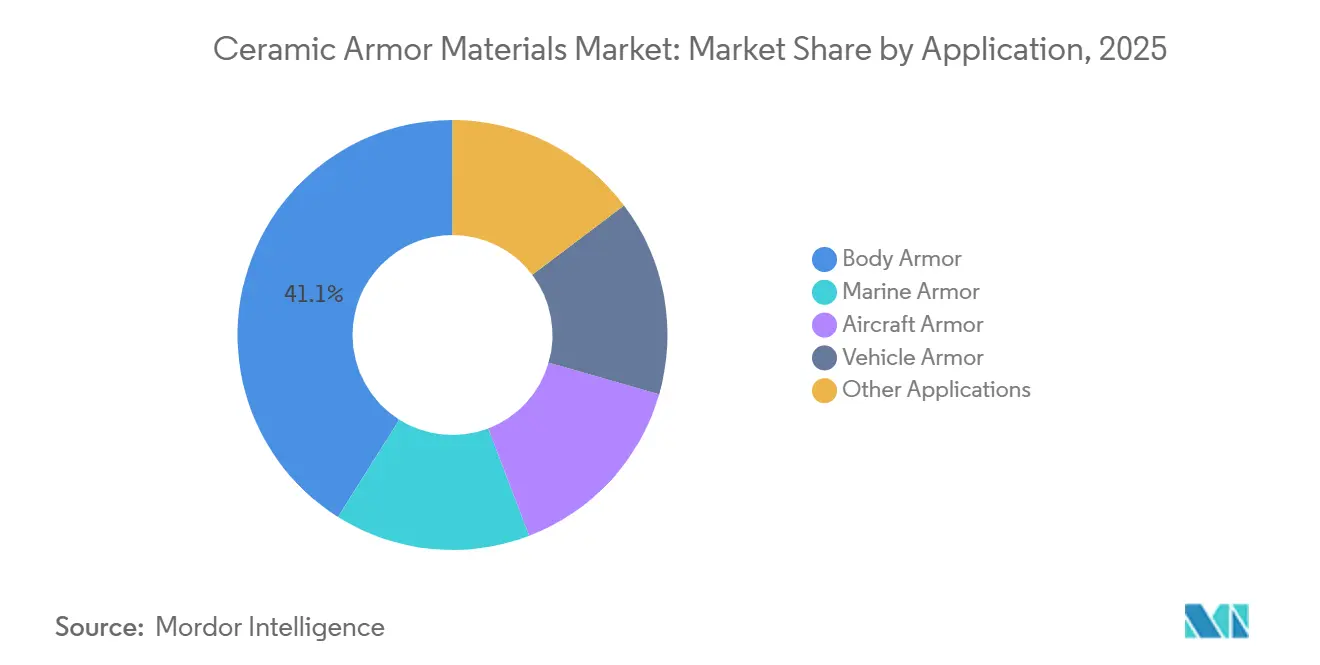
- Por aplicación, el blindaje corporal representó el 41,06% de la participación del mercado de materiales de blindaje cerámico en 2025 y se proyecta que avance a una CAGR del 8,75% hasta 2031.
- Por geografía, América del Norte representó el 30,57% de la participación del mercado de materiales de blindaje cerámico en 2025, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 8,66% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Materiales de Blindaje Cerámico
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Defensa y Requisitos de Supervivencia de Plataformas | +2.5% | Global, con ganancias a corto plazo concentradas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda de Protección Ligera y Movilidad del Soldado | +2.1% | Global, con adopción acelerada en APAC y Oriente Medio | Mediano plazo (2-4 años) |
| Aumento de la Guerra Asimétrica, el Terrorismo y las Amenazas Transfronterizas | +1.8% | APAC, Europa del Este y MEA; efecto secundario en la adquisición global | Corto plazo (≤ 2 años) |
| Requisitos de Protección ante Múltiples Impactos y Proyectiles Perforantes | +1.4% | América del Norte y Europa; impulsado por el cumplimiento de estándares | Mediano plazo (2-4 años) |
| Fabricación de Defensa Autóctona y Programas de Contenido Local | +1.0% | India, Corea del Sur, Türkiye, Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Defensa y Requisitos de Supervivencia de Plataformas
Los miembros de la OTAN (Organización del Tratado del Atlántico Norte) se comprometieron con un nuevo plan de inversión en defensa en 2025, prestando mayor atención a las capacidades que refuerzan la disuasión y la defensa[1]Organización del Tratado del Atlántico Norte, "Gastos de Defensa y el Compromiso del 5% de la OTAN," OTAN, nato.int. El plan creó una base más sólida para el gasto plurianual en protección de soldados y plataformas blindadas. El gasto militar de Alemania aumentó un 24% hasta 114 mil millones de USD en 2025, lo que marcó su primer año por encima del 2% del producto interior bruto desde 1990. El mercado de materiales de blindaje cerámico se beneficia cuando las actualizaciones de flotas buscan tanto una mejor protección como un menor peso de los vehículos. Los requisitos del Acuerdo de Estandarización (STANAG) 4569 están atrayendo la atención hacia materiales que puedan alcanzar niveles de protección más elevados sin depender exclusivamente de la armadura homogénea laminada. Esta orientación crea oportunidades para los productores que tienen productos calificados para aplicaciones montadas en vehículos, personales y aeroespaciales.
Demanda de Protección Ligera y Movilidad del Soldado
El mercado de materiales de blindaje cerámico está ganando respaldo de programas de adquisición que tratan el peso como un requisito de calificación contractual. El Ejército de los Estados Unidos adjudicó 65,5 millones de USD para 72.179 Insertos de Protección Ligeros para Armas Pequeñas en septiembre de 2025, y las placas eran un 30% más ligeras que los sistemas anteriores. El carburo de silicio tiene una densidad de 3,0 a 3,2 gramos por centímetro cúbico, en comparación con el acero a 7,8 gramos por centímetro cúbico, lo que favorece un menor peso del blindaje donde el diseño lo permite[2]E. Cano-Morales et al., "Cerámicas de Carburo de Silicio para Aplicaciones de Blindaje: Una Revisión de los Métodos de Sinterización y Sistemas Aditivos," Molecules, pmc.ncbi.nlm.nih.gov. Una revisión de 2026 informó que el carburo de silicio sinterizado por plasma de chispa puede superar el 99% de la densidad teórica y alcanzar una dureza de 35 gigapascales. La misma revisión describió el vínculo entre el procesamiento del carburo de silicio, la densidad, la dureza y el rendimiento balístico. El mercado de materiales de blindaje cerámico tiene, por tanto, una clara oportunidad en programas que buscan equipos más ligeros sin reducir la protección balística.
Aumento de la Guerra Asimétrica, el Terrorismo y las Amenazas Transfronterizas
El conflicto moderno está ampliando la demanda más allá de las placas torácicas estándar hacia una protección modular que cubre más áreas del cuerpo. El Ministerio de Defensa de Ucrania informó en 2025 que más del 90% de las heridas en el campo de batalla provenían de metralla y fragmentación, en lugar de fuego directo. Este patrón fomenta requisitos para sistemas de blindaje que protejan los antebrazos, las espinillas y otras áreas expuestas. Taiwán firmó un contrato para 160.000 placas de blindaje corporal cerámico en febrero de 2025. Taiwán también anunció la adquisición de 48.000 placas de carburo de boro para amenazas perforantes en agosto de 2025. El mercado de materiales de blindaje cerámico debe atender tanto las necesidades de protección básica como los requisitos de amenazas más elevadas, lo que lleva a los compradores a utilizar diferentes materiales en el mismo programa de protección.
Requisitos de Protección ante Múltiples Impactos y Proyectiles Perforantes
La munición perforante y los requisitos de impacto repetido están elevando el umbral de rendimiento del blindaje cerámico. Un estudio revisado por pares de 2026 encontró que los paneles híbridos de cerámica, metal y polietileno de ultra alto peso molecular que utilizan carburo de boro lograron la protección de Nivel 3 del STANAG 4569 con una densidad areal entre un 26% y un 37% menor que las configuraciones de referencia. Este resultado respalda el uso de diseños de blindaje en capas donde los vehículos necesitan protección sin una masa adicional excesiva. El mercado de materiales de blindaje cerámico se está dividiendo en programas de mayor amenaza que utilizan compuestos de carburo de silicio y carburo de boro, y programas más amplios que continúan utilizando alúmina. El Estándar 0101.07 del Instituto Nacional de Justicia incluye protocolos de múltiples impactos y durabilidad que afectan la forma en que los proveedores demuestran su rendimiento. Estos protocolos pueden favorecer a los productores con certificaciones vigentes y diseños de productos probados. El proceso de calificación resultante es un impulsor de la demanda de materiales avanzados, aunque también eleva el costo de entrada al mercado.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo e Intensidad Energética del Procesamiento Avanzado de Cerámica | -1.8% | Global, más agudo en contextos de adquisición de mercados emergentes | Mediano plazo (2-4 años) |
| Falla Frágil, Astillado de Bordes y Degradación ante Múltiples Impactos | -1.2% | Global, amplificado en programas de despliegue de alto ritmo operacional | Mediano plazo (2-4 años) |
| Ciclos de Calificación y Estándares Balísticos Fragmentados | -0.6% | América del Norte y Europa; impacto secundario en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo e Intensidad Energética del Procesamiento Avanzado de Cerámica
El carburo de silicio y el carburo de boro de alta densidad suelen requerir prensado en caliente o sinterización por plasma de chispa. Estas rutas pueden requerir temperaturas superiores a 1.800 °C y presiones de 20 a 80 megapascales, lo que eleva el consumo de energía y los costos de equipamiento en comparación con la alúmina sinterizada sin presión. Esta estructura de costos puede limitar el uso de materiales de blindaje premium en programas de adquisición con presupuestos fijos por placa. El mercado de materiales de blindaje cerámico también enfrenta una restricción de capacidad porque la expansión de hornos de prensado en caliente requiere una inversión de capital importante. Los plazos de entrega son de 18 a 24 meses entre el pedido del horno y su puesta en marcha. Los aumentos en la adquisición pueden, por tanto, superar la capacidad de producción certificada y crear retrasos en las entregas. Los compradores pueden utilizar la alúmina como opción provisional cuando el suministro de cerámica avanzada no está disponible a tiempo.
Falla Frágil, Astillado de Bordes y Degradación ante Múltiples Impactos
El blindaje cerámico puede fracturarse bajo impactos de alta energía, lo que limita su capacidad para resistir eventos balísticos repetidos. Una revisión de 2026 informó que el carburo de boro puede sufrir amorfización localizada por encima de 20 gigapascales durante impactos de alta velocidad, reduciendo su eficiencia de absorción de energía después del primer evento. Este comportamiento puede aumentar las necesidades de reemplazo durante operaciones sostenidas. También puede elevar los costos del ciclo de vida para las organizaciones que mantienen una cadencia de reemplazo más alta para evitar una protección degradada. La misma revisión describió investigaciones sobre compuestos de carburo de silicio y carburo de boro funcionalmente graduados, así como matrices cerámicas reforzadas con grafeno, para mejorar el comportamiento ante la fractura. El astillado de bordes durante la manipulación e instalación también puede elevar las tasas de rechazo y los costos totales del programa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: La Alúmina Lidera la Adquisición Establecida, Mientras el Carburo de Silicio Gana Terreno
La alúmina representó el 34,23% de la participación del mercado de materiales de blindaje cerámico en 2025, respaldada por la capacidad de fabricación establecida y los menores costos de adquisición. El tamaño del mercado de materiales de blindaje cerámico para la alúmina está respaldado por programas que priorizan el suministro de volumen certificado sobre el menor peso posible. La dureza de la alúmina oscila típicamente entre 14 y 16 gigapascales y puede satisfacer los requisitos del Nivel III y Nivel IV del Instituto Nacional de Justicia en formatos de mosaico y monolítico. Esta combinación de capacidad establecida, métodos de procesamiento conocidos y rendimiento de protección aceptado permite a los compradores utilizar alúmina cuando su necesidad principal es un suministro confiable de placas para un programa de gran escala. También mantiene a la alúmina como opción relevante cuando los calendarios de adquisición otorgan más valor a la capacidad certificada disponible que al mejor resultado posible de protección por peso. En estos contextos, la elección del material refleja la necesidad de equilibrar el rendimiento balístico, el número de placas requeridas, el plazo de entrega y los fondos asignados al programa de protección. Su base de producción madura sigue siendo importante para los grandes contratos de defensa porque puede respaldar requisitos recurrentes de blindaje corporal y aplicaciones para vehículos.
Se proyecta que el carburo de silicio avance a una CAGR del 8,43% hasta 2031. Su dureza de 20 a 30 gigapascales y su densidad de 3,0 a 3,2 gramos por centímetro cúbico respaldan un sólido equilibrio entre protección y peso. El carburo de silicio sinterizado por plasma de chispa puede superar el 99% de la densidad teórica y alcanzar una resistencia a la flexión de 850 megapascales. Estas propiedades son relevantes para las especificaciones de blindaje corporal y de vehículos que requieren un menor peso areal. El carburo de boro sigue siendo relevante en programas donde el bajo peso y la protección ante amenazas elevadas son requisitos centrales. La adquisición de 48.000 placas de carburo de boro por parte de Taiwán en agosto de 2025 es capaz de detener proyectiles perforantes de 7,62 milímetros. Ese programa ilustra por qué la adquisición puede mantener un papel para el carburo de boro incluso cuando sus consideraciones de procesamiento y ciclo de vida limitan su uso generalizado. El material es más relevante donde los requisitos operacionales otorgan un alto valor a minimizar el peso que lleva el usuario o que se añade a la plataforma. El carburo de boro puede perder eficiencia tras un impacto severo debido a la amorfización localizada, lo que limita su uso en algunos entornos de impactos repetidos. Los compuestos de matriz cerámica, el boruro de titanio y el nitruro de aluminio desempeñan roles especializados dentro del mercado de materiales de blindaje cerámico. Los compuestos de matriz cerámica pueden respaldar la durabilidad térmica y mecánica en la protección del suelo de aeronaves. El boruro de titanio puede utilizarse en baldosas de blindaje híbrido para vehículos. El nitruro de aluminio puede respaldar elementos óptico-balísticos transparentes en sistemas de blindaje integrados con sensores. El mercado de materiales de blindaje cerámico incluye estos materiales porque los requisitos de las plataformas difieren sustancialmente entre aeronaves, vehículos, protección personal y aplicaciones de sensores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: El Blindaje Corporal Sostiene la Demanda del Mercado y el Crecimiento más Rápido
El blindaje corporal representó el 41,06% de la participación del mercado de materiales de blindaje cerámico en 2025 y se proyecta que avance a una CAGR del 8,75% hasta 2031. La demanda proviene de usuarios militares, de aplicación de la ley y de seguridad gubernamental que reemplazan el equipo de protección a medida que cambian las amenazas y los estándares. El tamaño del mercado de materiales de blindaje cerámico para blindaje corporal también está respaldado por programas que buscan reducir la carga del soldado. El pedido del Ejército de los Estados Unidos en septiembre de 2025 para 72.179 Insertos de Protección Ligeros para Armas Pequeñas mostró la importancia de los sistemas de protección personal más ligeros en la adquisición actual. Este pedido demostró que el blindaje más ligero estaba siendo evaluado como parte del rendimiento del sistema, en lugar de ser tratado únicamente como una característica de diseño preferida. También vincula la decisión sobre los materiales con el problema operacional más amplio de la movilidad, ya que un menor peso de las placas puede reducir la carga que lleva el personal. El enfoque de adquisición en el peso va acompañado de la necesidad de evidencia actual de múltiples impactos y durabilidad, lo que limita el número de productos que pueden satisfacer requisitos de especificaciones más elevadas. El Marco de Blindaje Personal Duro del Reino Unido, establecido en noviembre de 2025, tiene un valor potencial de hasta 250 millones de GBP durante 8 años hasta noviembre de 2033. El marco precertifica a los proveedores y proporciona un mecanismo para requisitos de bajo volumen y de aumento repentino. Estas estructuras pueden concentrar los pedidos entre los proveedores que ya cumplen los estándares de rendimiento requeridos.
El blindaje de vehículos impulsa la demanda porque la modernización de flotas requiere actualizaciones de protección sin un crecimiento excesivo del peso. Los materiales cerámicos pueden ayudar a los diseñadores de vehículos a gestionar el equilibrio entre supervivencia, movilidad y carga útil. Se llegó a un acuerdo para el blindaje compuesto de carburo de silicio en la serie de producción inicial del carro de combate principal Altay de Türkiye. Este tipo de programa muestra la relevancia de la protección cerámica, donde un vehículo debe añadir capacidad de supervivencia sin comprometer sus requisitos de movimiento o carga útil. También otorga valor a los proveedores que pueden ofrecer una solución de material repetible tras el desarrollo, en lugar de solo un resultado de laboratorio. Los requisitos para el blindaje de vehículos difieren del blindaje corporal porque las dimensiones de los paneles, los métodos de fijación y las interacciones con la estructura del vehículo pueden afectar el diseño final. El blindaje de aeronaves y el blindaje marino son áreas de aplicación con exigentes requisitos balísticos, térmicos y estructurales. Las instalaciones en aeronaves requieren una atención especial al peso de la estructura y a los límites de integración. Los sistemas marinos deben considerar zonas de protección más amplias y condiciones operativas específicas de la plataforma. El mercado de materiales de blindaje cerámico puede beneficiarse cuando los proveedores ofrecen sistemas de materiales adecuados para más de un tipo de plataforma.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 30,57% de la participación del mercado de materiales de blindaje cerámico en 2025. La región se beneficia del gasto sostenido de los Estados Unidos en programas de protección de soldados y vehículos. Los requisitos de abastecimiento doméstico para los programas de defensa de los Estados Unidos respaldan la demanda de producción local certificada. Canadá emitió una solicitud de placas de protección trasera de fabricación canadiense en julio de 2026, lo que refleja un enfoque regional en la seguridad del suministro. Estos requisitos de abastecimiento pueden limitar el papel de los productos extranjeros de menor costo donde no cumplen las condiciones de producción doméstica. También ofrecen a los proveedores locales calificados una ruta más clara para participar en contratos regionales de protección personal. El mercado de materiales de blindaje cerámico también está respaldado por la adquisición europea, ya que los miembros europeos de la OTAN aumentaron el gasto en defensa en 2025. Los miembros europeos de la OTAN y Canadá gastaron 574 mil millones de USD en 2025 tras un aumento real del 17%, según el Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI). Los compradores europeos están otorgando mayor importancia a la independencia de la cadena de suministro y a los productos calificados según el STANAG.
Se proyecta que Asia-Pacífico avance a una CAGR del 8,66% hasta 2031. El gasto militar en Asia y Oceanía alcanzó 681 mil millones de USD en 2025, un 8,1% más que el año anterior. China, India, Japón, Corea del Sur y los países de la Asociación de Naciones del Sudeste Asiático están contribuyendo a una mayor actividad de defensa regional. El gasto militar de India alcanzó 92,1 mil millones de USD en 2025, un aumento del 8,9%. El gasto de Japón alcanzó 62,2 mil millones de USD en 2025, un 9,7% más, y el de China alcanzó 336 mil millones de USD, un 7,4% más. Estos patrones de gasto respaldan la demanda de protección de personal y plataformas, aunque el material seleccionado puede variar según el programa nacional y las condiciones de suministro local. Los programas de fabricación local pueden determinar qué proveedores se califican para estas oportunidades. El mercado de materiales de blindaje cerámico en la región está, por tanto, influenciado tanto por las necesidades de seguridad como por los objetivos de producción doméstica.
América del Sur y Oriente Medio y África representan áreas de demanda más pequeñas, pero la modernización de la defensa está sosteniendo la actividad de adquisición. Arabia Saudita gastó 83,2 mil millones de USD en su ejército en 2025, mientras que Türkiye gastó 30 mil millones de USD. Brasil y Argentina son los principales centros de adquisición en América del Sur, donde los programas de contenido nacional pueden respaldar la demanda de actualizaciones de vehículos blindados. Sudáfrica sigue siendo una importante base de fabricación técnica en el África subsahariana. La adquisición en estas regiones hace referencia habitualmente a los estándares del Instituto Nacional de Justicia y del STANAG 4569, que orientan a los compradores hacia proveedores certificados. Este enfoque convierte la certificación en un requisito práctico incluso donde los volúmenes de adquisición son menores que en América del Norte, Europa o Asia-Pacífico. El mercado de materiales de blindaje cerámico tiene una oportunidad moderada en estas ubicaciones porque los materiales premium pueden enfrentar limitaciones presupuestarias. La demanda es más fuerte donde la producción local, la renovación de flotas y los requisitos de protección ante amenazas elevadas se presentan conjuntamente.

Panorama Competitivo
El mercado de materiales de blindaje cerámico está muy fragmentado, con los cinco principales actores que incluyen a Saint-Gobain, CoorsTek, Inc., 3M, CeramTec GmbH y Morgan Advanced Materials plc. La fortaleza competitiva depende de la experiencia en sinterización, el acceso a materias primas de alta pureza y las certificaciones en varios estándares balísticos. Los proveedores también se benefician cuando pueden controlar la cadena desde la preparación del polvo hasta la entrega de paneles calificados. Esta capacidad puede reducir el riesgo de adquisición para los compradores que necesitan un rendimiento consistente en programas de blindaje corporal y de vehículos. También puede acortar la coordinación requerida entre un productor de materiales, un fabricante de paneles y un integrador de sistemas de blindaje. Las materias primas de carburo de silicio y carburo de boro de alta pureza pueden crear un riesgo de suministro cuando las restricciones a la exportación limitan el acceso al material. El mercado de materiales de blindaje cerámico, por tanto, recompensa las relaciones seguras con proveedores de materias primas y la capacidad de producción calificada.
La plataforma Qitin Armor de Schunk Technical Ceramics es una oferta multiplataforma para blindaje corporal, protección del vientre de aeronaves y asientos de pilotos de helicópteros. Estos ejemplos muestran por qué los proveedores están ampliando su cobertura de productos en varias aplicaciones de protección. Un alcance de producto más amplio puede permitir al mismo proveedor atender necesidades de adquisición relacionadas sin requerir que un comprador establezca procesos de calificación de materiales separados para cada plataforma. Los contratistas principales de defensa como Rheinmetall AG y General Dynamics actúan como anclas de demanda a través de programas de plataformas, incluso cuando no son los fabricantes de cerámica. Sus decisiones de selección y calificación influyen en qué proveedores de materiales reciben pedidos de producción más prolongados. Un estudio revisado por pares de 2026 encontró que las combinaciones de cerámica, metal y polietileno de ultra alto peso molecular pueden reducir la densidad areal entre un 26% y un 37% en comparación con los diseños de referencia. Este trabajo técnico indica que la competencia de materiales sigue siendo activa en los sistemas de blindaje cerámico e híbrido.
Los proveedores especializados también se centran en áreas donde los paneles estándar de carburo de silicio y alúmina pueden no proporcionar la solución requerida. Surmet Corp. es un proveedor que aborda aplicaciones de nitruro de silicio y blindaje transparente. ArmorWorks Enterprises, LLC y Safariland, LLC compiten en la integración de blindaje corporal a través del diseño del sistema, el ajuste y la configuración. Estas posiciones muestran que la competencia no ocurre únicamente a nivel de fabricación de polvo cerámico o placas. También ocurre a través del diseño de paneles, la integración en plataformas, la calificación local y la capacidad de suministrar sistemas de protección completos. El Estándar 0101.07 del Instituto Nacional de Justicia está afectando la competencia porque los protocolos actualizados de múltiples impactos y durabilidad requieren evidencia de pruebas recientes. Los proveedores recientemente calificados pueden obtener acceso a programas que las certificaciones más antiguas no pueden respaldar. Los productores más pequeños aún pueden enfrentar un camino difícil porque la certificación según el Instituto Nacional de Justicia, el STANAG 4569 y los estándares nacionales puede extender la comercialización entre 18 y 36 meses. La presión de precios de los proveedores de alúmina de menor costo también limita los márgenes en la adquisición de volumen.
Líderes de la Industria de Materiales de Blindaje Cerámico
-
Saint-Gobain
-
CoorsTek, Inc.
-
3M
-
CeramTec GmbH
-
Morgan Advanced Materials plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Carborundum Universal Limited (CUMI) fue seleccionada por la Organización de Investigación y Desarrollo de Defensa (DRDO) como socio de soluciones de blindaje para el vehículo de combate de infantería Vikram VT21, reforzando su papel en sistemas de blindaje avanzados basados en cerámica. La asociación respaldó la demanda de paneles compuestos cerámicos diseñados para proporcionar protección balística ligera para vehículos militares.
- Junio de 2026: Team Wendy Ceradyne aseguró órdenes de entrega bajo el contrato del Sistema de Protección Cefálica Integrada de Nueva Generación del Ejército de los Estados Unidos para cascos de combate. El programa respalda la demanda continua de cerámicas balísticas calificadas y materiales compuestos avanzados utilizados en sistemas ligeros de protección cefálica militar.


Alcance del Informe Global del Mercado de Materiales de Blindaje Cerámico
Los materiales de blindaje cerámico son materiales cerámicos avanzados diseñados para proporcionar protección ligera contra amenazas de alto impacto. Ofrecen alta dureza, resistencia y resistencia a la penetración, al tiempo que reducen el peso de los sistemas de protección.
El Mercado de Materiales de Blindaje Cerámico está segmentado por material, aplicación y geografía. Por material, el mercado está segmentado en alúmina, carburo de silicio, carburo de boro, compuestos de matriz cerámica, boruro de titanio, nitruro de aluminio y otros materiales. Por aplicación, el mercado está segmentado en blindaje corporal, blindaje de aeronaves, blindaje marino, blindaje de vehículos y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para materiales de blindaje cerámico en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Alúmina |
| Carburo de Silicio |
| Carburo de Boro |
| Compuestos de Matriz Cerámica |
| Boruro de Titanio |
| Nitruro de Aluminio |
| Otros Materiales |
| Blindaje Corporal |
| Blindaje de Aeronaves |
| Blindaje Marino |
| Blindaje de Vehículos |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | Alúmina | |
| Carburo de Silicio | ||
| Carburo de Boro | ||
| Compuestos de Matriz Cerámica | ||
| Boruro de Titanio | ||
| Nitruro de Aluminio | ||
| Otros Materiales | ||
| Por Aplicación | Blindaje Corporal | |
| Blindaje de Aeronaves | ||
| Blindaje Marino | ||
| Blindaje de Vehículos | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de blindaje cerámico?
El mercado de materiales de blindaje cerámico se sitúa en 3,35 mil millones de USD en 2026 y se proyecta que alcance 4,82 mil millones de USD en 2031.
¿Qué está impulsando la demanda de materiales de blindaje cerámico?
La modernización de la defensa, las necesidades de protección de menor peso y los requisitos de múltiples impactos y proyectiles perforantes están respaldando la demanda.
¿Qué material tuvo la mayor participación en 2025?
La alúmina representó el 34,23% de los ingresos en 2025 porque cuenta con una base de fabricación establecida y respalda grandes programas de adquisición.
¿Qué material se proyecta que crezca más rápido hasta 2031?
Se proyecta que el carburo de silicio avance a una CAGR del 8,43% hasta 2031 debido a su rendimiento de protección por peso.
Última actualización de la página el:



