
セラミック装甲材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.35 十億米ドル |
| 市場規模 (2031) | 4.82 十億米ドル |
| 成長率 (2026 - 2031) | 7.58 % |
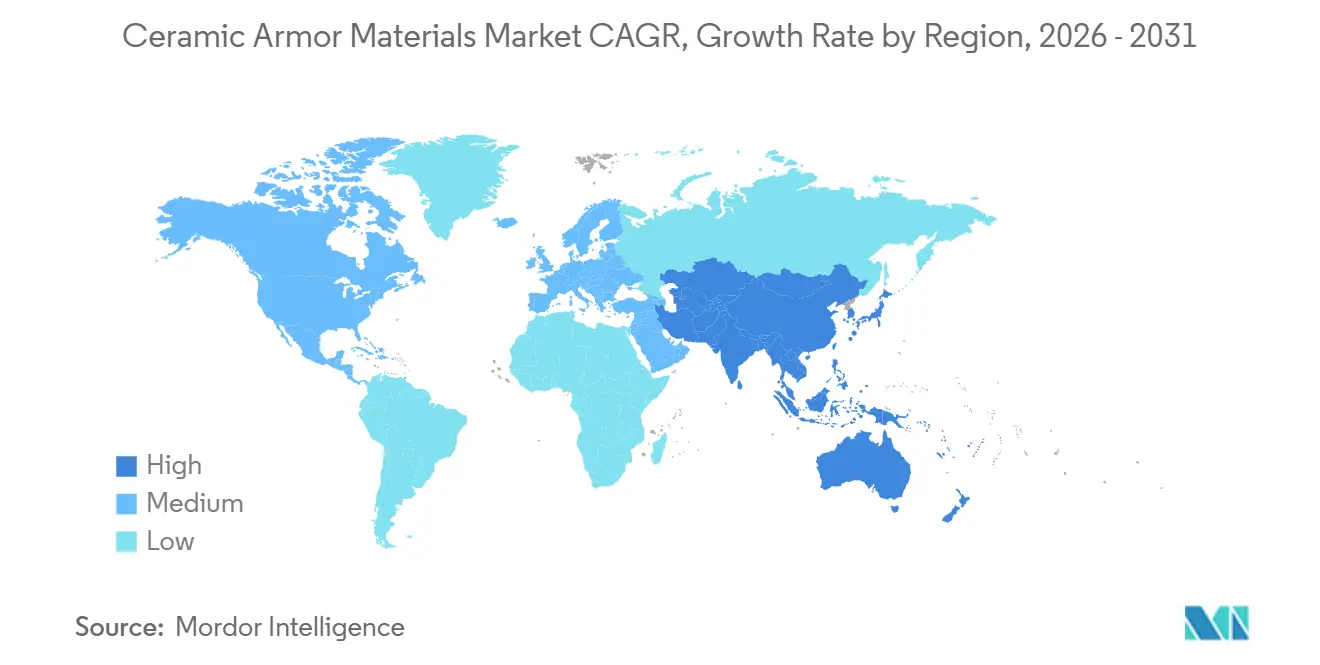
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
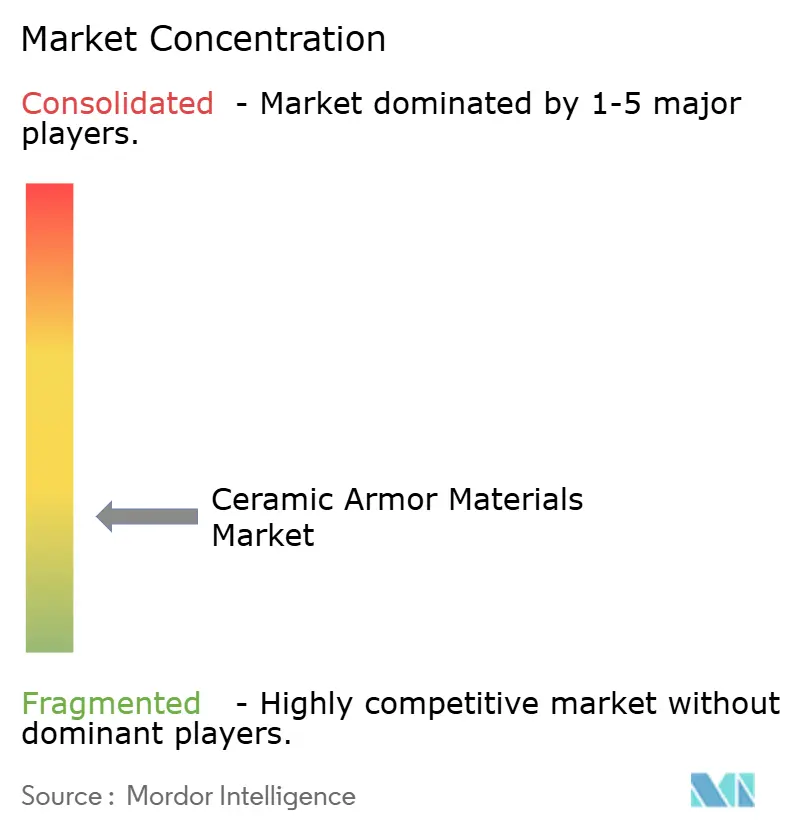
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセラミック装甲材料市場分析
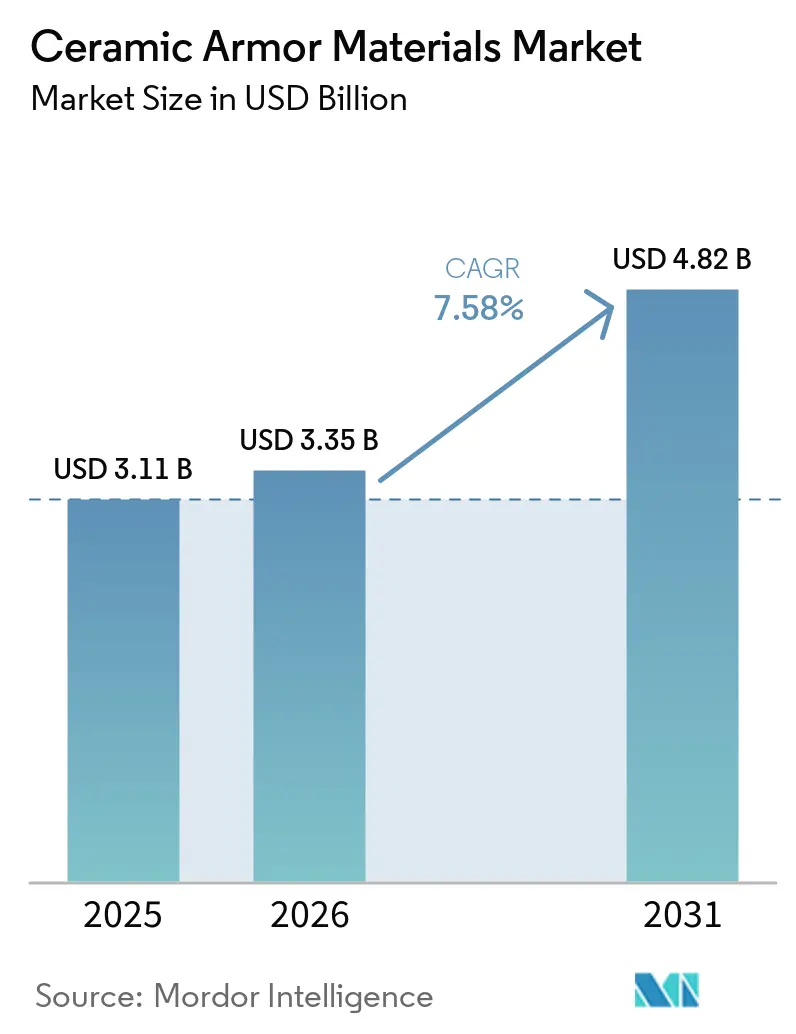
セラミック装甲材料市場の規模は2025年に3.11 ビリオン 米ドルと評価され、2026年の3.35 ビリオン 米ドルから2031年には4.82 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.58%です。防衛予算の増加が、人員・車両・航空機を保護するシステムの調達を支援しています。世界の軍事支出は2025年に2.887 トリリオン 米ドルに達し、欧州およびアジアの支出が大幅に増加したことで、防護装備の長期調達サイクルが支援されました。セラミック装甲材料市場はまた、軽量化、多重被弾性能、徹甲防護をより重視する契約によっても形成されています。これらの要件は、高密度材料を製造し認定済み装甲パネルを完成させることができるサプライヤーに有利に働きます。セラミック装甲材料市場は、高コストな加工、限られた生産能力、脆性破壊、および国ごとに異なる試験要件という制約に直面しています。
主要レポートのポイント
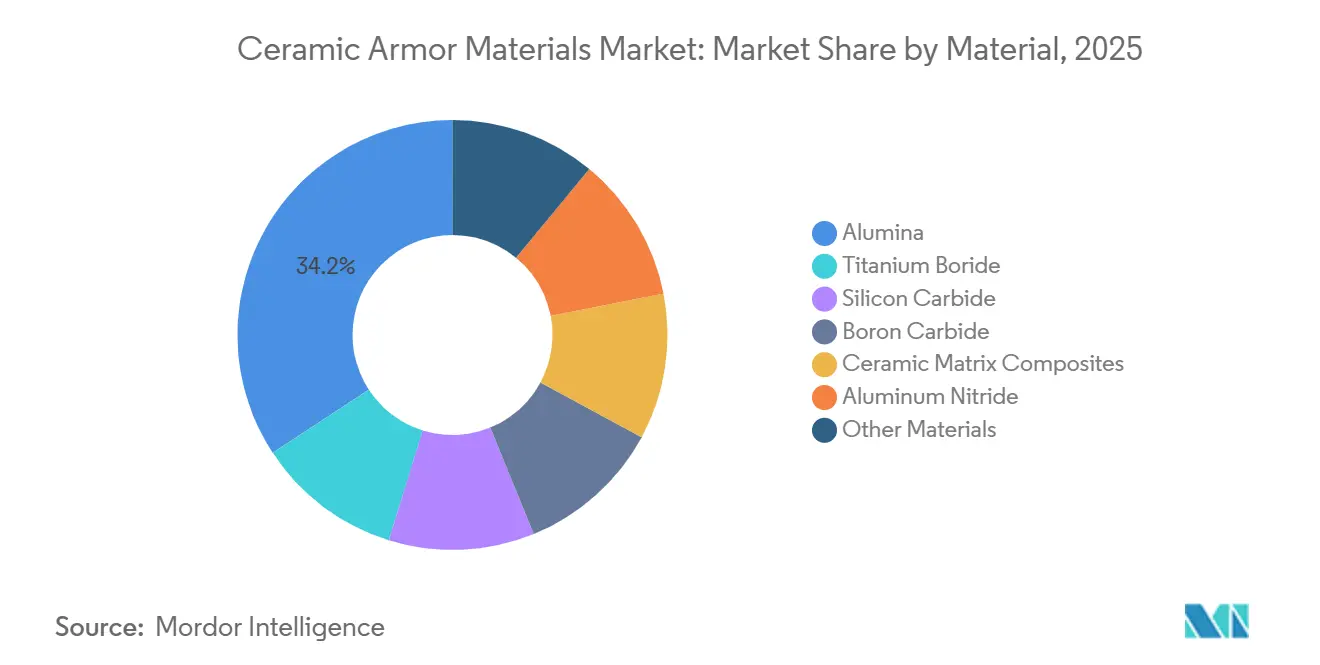
- 材料別では、アルミナが2025年のセラミック装甲材料市場シェアの34.23%を占め、炭化ケイ素は2031年にかけてCAGR 8.43%で成長すると予測されています。
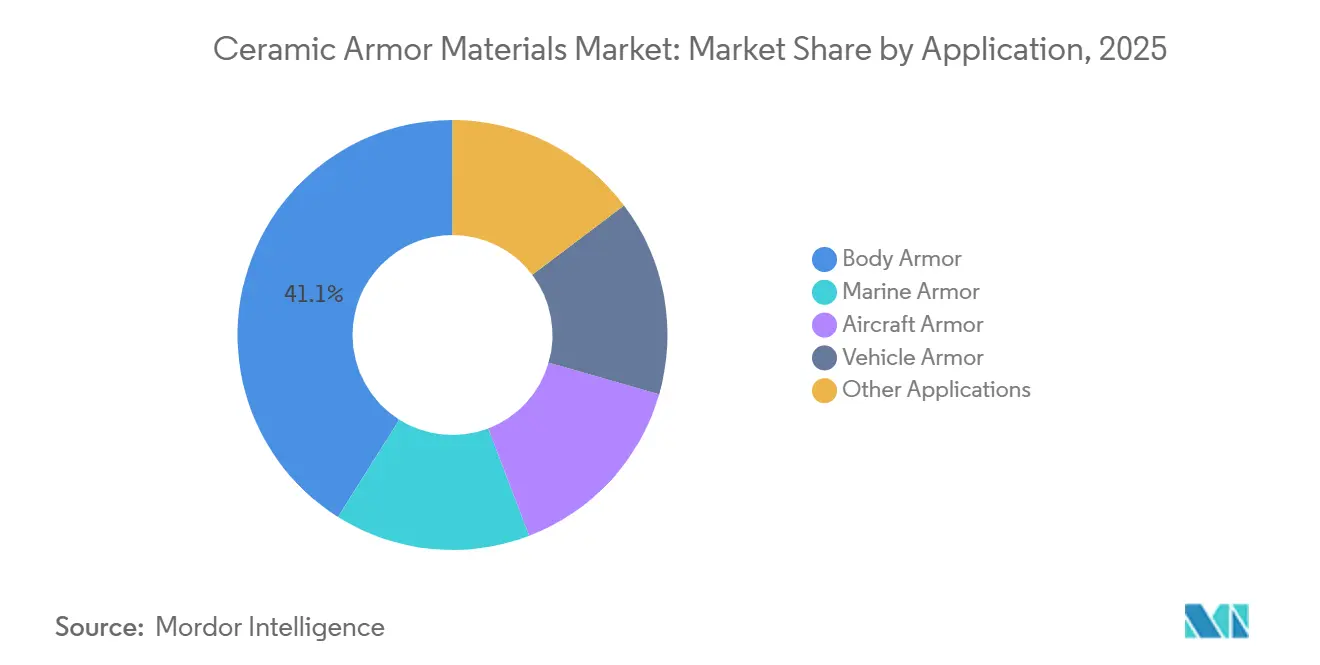
- 用途別では、ボディアーマーが2025年のセラミック装甲材料市場シェアの41.06%を占め、2031年にかけてCAGR 8.75%で成長すると予測されています。
- 地域別では、北米が2025年のセラミック装甲材料市場シェアの30.57%を占め、アジア太平洋は2031年にかけてCAGR 8.66%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛近代化とプラットフォーム生存性要件 | +2.5% | 北米と欧州での短期的な集中的成長を伴うグローバル | 短期(2年以内) |
| 軽量防護と兵士の機動性への需要 | +2.1% | アジア太平洋および中東での採用加速を伴うグローバル | 中期(2年~4年) |
| 非対称戦争・テロリズム・国境を越えた脅威の増大 | +1.8% | アジア太平洋、東欧、中東・アフリカ;グローバル調達への波及 | 短期(2年以内) |
| 多重被弾および徹甲防護要件 | +1.4% | 北米と欧州;標準規格準拠主導 | 中期(2年~4年) |
| 国内防衛製造および地域コンテンツプログラム | +1.0% | インド、韓国、トルコ、南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛近代化とプラットフォーム生存性要件
NATO(北大西洋条約機構)加盟国は2025年に新たな防衛投資計画を策定し、抑止力と防衛力を強化する能力への注目が一層高まった[1]。この計画は、兵士の防護および装甲プラットフォームに対する複数年にわたる支出の確固たる基盤を構築した。ドイツの軍事支出は2025年に24%増加し、114 ビリオン 米ドルに達したが、これは1990年以来初めて国内総生産の2%を超えた年となった。セラミック装甲材料市場は、車両の軽量化と防護性能の向上を両立させる艦隊のップグレードが進む際に恩恵を受ける。標準化協定(STANAG)4569の要件は、圧延均質装甲のみに依存することなく、より高い防護レベルを満たすことができる材料への注目を集めている。この方向性は、車両搭載用、個人用、および航空宇宙用途向けに認定製品を有するメーカーに機会をもたらす。
軽量防護と兵士の機動性への需要
セラミック装甲材料市場は、重量を契約資格要件として扱う調達プログラムから支援を得ています。米国陸軍は2025年9月に72,179枚の軽量小火器防護インサートに対して6,550 万 米ドルを発注し、このプレートは従来のシステムより30%軽量でした。炭化ケイ素の密度は1立方センチメートルあたり3.0~3.2グラムであり、鋼鉄の1立方センチメートルあたり7.8グラムと比較して、設計が許す範囲で装甲重量の軽減を支援します[2]。2026年のレビューでは、放電プラズマ焼結炭化ケイ素が理論密度の99%を超え、35ギガパスカルの硬度に達することができると報告されました。同レビューは、炭化ケイ素の加工、密度、硬度、および弾道性能の間の関連性を説明しました。したがって、セラミック装甲材料市場は、弾道防護を低下させることなく軽量化された装備を求めるプログラムに明確な機会を有しています。
非対称戦争・テロリズム・国境を越えた脅威の増大
現代の紛争は、標準的な胴体プレートを超えて、身体のより多くの部位をカバーするモジュール式防護へと需要を拡大しています。ウクライナ国防省は2025年に、戦場での負傷の90%以上が直接射撃ではなく破片および断片によるものであったと報告しました。このパターンは、前腕、脛、その他の露出した部位を保護する装甲システムへの要件を促進します。台湾は2025年2月に160,000枚のセラミックボディアーマープレートの契約を締結しました。台湾はまた、2025年8月に徹甲脅威向けの48,000枚の炭化ホウ素プレートの調達を発表しました。セラミック装甲材料市場は、基本的な防護ニーズと高脅威要件の両方に対応しなければならず、これにより購入者は同一の防護プログラム内で異なる材料を使用することになります。
多重被弾および徹甲防護要件
徹甲弾薬と繰り返し衝撃要件は、セラミック装の性能閾値を引き上げています。2026年の査読済み研究では、炭化ホウ素を使用したセラミック・金属・超高分子量ポリエチレンのハイブリッドパネルが、参照構成と比較して26%~37%低い面密度でSTANAG 4569レベル3の防護を達成したことが判明しました。この結果は、車両が過剰な追加質量なしに防護を必要とする場合に、積層装甲設計の使用を支持します。セラミック装甲材料市場は、炭化ケイ素と炭化ホウ素のコンポジットを使用する高脅威プログラムと、アルミナを引き続き使用する広範なプログラムに分かれています。米国司法省標準規格0101.07には、サプライヤーが性能を実証する方法に影響を与える多重被弾および耐久性プロトコルが含まれています。これらのプロトコルは、現行の認証と試験済み製品設計を持つメーカーに有利に働く可能性があります。結果として生じる資格認定プロセスは、市場参入コストを引き上げるものの、先進材料の需要促進要因となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進セラミック加工の高コストとエネルギー集約性 | -1.8% | グローバル、新興市場の調達状況において最も顕著 | 中期(2年~4年) |
| 脆性破壊、エッジチッピング、多重被弾劣化 | -1.2% | グローバル、高い作戦テンポの展開プログラムにおいて増幅 | 中期(2年~4年) |
| 資格認定サイクルと断片化した弾道標準規格 | -0.6% | 北米と欧州;アジア太平洋への二次的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進セラミック加工の高コストとエネルギー集約性
高密度の炭化ケイ素と炭化ホウ素は、多くの場合ホットプレスまたは放電プラズマ焼結を必要とします。これらの工程は1,800°Cを超える温度と20~80メガパスカルの圧力を必要とする場合があり、無加圧焼結アルミナと比較してエネルギー使用量と設備コストが増加します。このコスト構造は、プレートあたりの予算が固定された調達プログラムにおけるプレミアム装甲材料の使用を制限する可能性があります。セラミック装甲材料市場はまた、ホットプレス炉の拡張に多大な設備投資が必要なため、生産能力の制約にも直面しています。炉の発注から稼働までのリードタイムは18~24ヶ月です。したがって、調達の増加は認定済み生産能力を上回り、納期の遅延を生じさせる可能性があります。先進セラミックの供給が期限内に確保できない場合、購入者はアルミナを暫定的な選択肢として使用することがあります。
脆性破壊、エッジチッピング、多重被弾劣化
セラミック装甲は高エネルギー衝撃下で破砕する可能性があり、繰り返しの弾道事象に耐える能力が制限されます。2026年のレビューでは、炭化ホウ素が高速衝撃時に20ギガパスカルを超えると局所的なアモルファス化を起こし、最初の事象後のエネルギー吸収効率が低下することが報告されました。この挙動は、持続的な作戦中の交換需要を増加させる可能性があります。また、劣化した防護を避けるために高い交換頻度を維持する組織のライフサイクルコストを引き上げる可能性もあります。同レビューは、破壊挙動を改善するための機能傾斜型炭化ケイ素・炭化ホウ素コンポジットおよびグラフェン強化セラミックマトリックスに関する研究を説明しました。取り扱いおよび設置中のエッジチッピングも、不合格率とプログラム総コストを引き上げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:
アルミナが確立された調をリードし、炭化ケイ素が採用を拡大アルミナは2025年のセラミック装甲材料市場シェアの34.23%を占め、確立された製造能力と低い調達コストに支えられています。アルミナのセラミック装甲材料市場規模は、可能な限り低い重量よりも認定済みの大量供給を優先するプログラムによって支えられています。アルミナの硬度は通常14~16ギガパスカルの範囲であり、タイル型およびモノリシック形式で米国司法省レベルIIIおよびレベルIVの要件を満たすことができます。確立された生産能力、既知の加工方法、および受け入れられた防護性能のこの組み合わせにより、購入者は大規模プログラムへの信頼性の高いプレート供給が主要なニーズである場合にアルミナを使用することができます。また、調達スケジュールが最高の防護対重量比よりも利用可能な認定済み生産能力をより重視する場合にも、アルミナの関連性を維持します。このような状況では、材料の選択は弾道性能、必要なプレート数、納期、および防護プログラムに割り当てられた資金のバランスを取る必要性を反映しています。その成熟した生産基盤は、ボディアーマーおよび車両用途の繰り返し要件を支援できるため、大規模な防衛契約において引き続き重要です。
炭化ケイ素は2031年にかけてCAGR 8.43%で成長すると予測されています。20~30ギガパスカルの硬度と1立方センチメートルあたり3.0~3.2グラムの密度は、優れた防護対重量バランスを支援します。放電プラズマ焼結炭化ケイ素は理論密度の99%を超え、850メガパスカルの曲げ強度に達することができます。これらの特性は、より低い面重量を必要とするボディアーマーおよび車両装甲仕様に関連しています。炭化ホウ素は、低重量と高脅威防護が中心的な要件となるプログラムにおいて引き続き関連性を持ちます。台湾が2025年8月に調達した48,000枚の炭化ホウ素プレートは、7.62ミリメートル徹甲弾を阻止することができます。このプログラムは、加工とライフサイクルの考慮事項が広範な使用を制限する場合でも、調達が炭化ホウ素の役割を維持できる理由を示しています。この材料は、作戦要件がユーザーが携行する重量またはプラットフォームに追加される重量の最小化に高い価値を置く場合に最も関連性があります。炭化ホウ素は、局所的なアモルファス化のために激しい衝撃後に効率が低下する可能性があり、一部の繰り返し被弾状況での使用が制限されます。セラミックマトリックスコンポジット、ホウ化チタン、および窒化アルミニウムは、セラミック装甲材料市場内で特殊な役割を果たします。セラミックマトリックスコンポジットは、航空機床面保護における熱的・機械的耐久性を支援することができます。ホウ化チタンは、ハイブリッド車両装甲タイルに使用することができます。窒化アルミニウムは、センサー統合装甲システムにおける透明弾道光学素子を支援することができます。セラミック装甲材料市場がこれらの材料を含むのは、航空機、車両、人員防護、センサー用途にわたってプラットフォーム要件が大幅に異なるためです。
注記: 全セグメントのシェアはレポート購入後に入手可能
用途別:
ボディアーマーが市場需要と最速成長を支援ボディアーマーは2025年のセラミック装甲材料市場シェアの41.06%を占め、2031年にかけてCAGR 8.75%で成長すると予測されています。需要は、脅威と標準規格の変化に応じて防護装備を交換する軍、法執行機関、および政府のセキュリティユーザーから生じています。ボディアーマーのセラミック装甲材料市場規模はまた、兵士の負荷を軽減しようとするプログラムによっても支えられています。米国陸軍の2025年9月の72,179枚の軽量小火器防護インサートの発注は、現在の調達における軽量個人防護システムの重要性を示しました。この発注は、軽量装甲が好ましい設計特性としてのみ扱われるのではなく、システム性能の一部として評価されていることを示しました。また、プレート重量の低減が人員の携行負担を軽減できるため、材料の決定を機動性というより広い作戦上の問題と結びつけています。重量に対する調達の焦点は、現行の多重被弾および耐久性の証拠の必要性と並存しており、これにより高仕様要件に対応できる製品の数が制限されます。英国の個人用ハードアーマーフレームワークは2025年11月に設立され、2033年11月までの8年間で最大2億5,000万ポンドの潜在的価値を持ちます。このフレームワークはサプライヤーを事前認定し、少量および急増需要のためのメカニズムを提供します。このような構造は、必要な性能基準をすでに満たしているサプライヤーへの発注を集中させる可能性があります。
車両装甲は、艦隊の近代化が過剰な重量増加なしに防護のアップグレードを必要とするため、需要を促進します。セラミック材料は、車両設計者が生存性、機動性、およびペイロードのバランスを管理するのに役立ちます。トルコのアルタイ主力戦車の初期生産シリーズにおいて、炭化ケイ素コンポジット装甲の合意が達成されました。このタイプのプログラムは、車両がその移動またはペイロード要件を損なうことなく生存性を追加しなければならない場合のセラミック防護の関連性を示しています。また、開発後に繰り返し可能な材料ソリューションを提供できるサプライヤーに価値を置きます。車両装甲の要件はボディアーマーとは異なります。なぜなら、パネルの寸法、取り付け方法、および車両構造との相互作用が最終設計に影響を与える可能性があるためです。航空機用装甲と艦船用装甲は、要求の厳しい弾道・熱・構造要件を持つ用途分野です。航空機への設置は、機体重量と統合制限への細心の注意を必要とします。艦船システムは、より大きな防護ゾーンとプラットフォーム固有の運用条件を考慮しなければなりません。セラミック装甲材料市場は、サプライヤーが複数のプラットフォームタイプに適した材料システムを提供する場合に恩恵を受けることができます。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
北米および欧州のセラミック装甲材料市場
北米は2025年のセラミック装甲材料市場シェアの30.57%を占めた。同地域は、兵士および車両防護プログラムへの米国の継続的な支出から恩恵を受けている。米国防衛プログラムにおける国内調達要件は、認定された国内生産への需要を支えてる。カナダは2026年7月にカナダ国内製造のバックフェース防護プレートに関する調達公示を発行し、供給安全保障に対する地域的な重視を反映した。こうした調達要件は、国内生産条件を満たさない低コストの外国製品の役割を制限する可能性がある。また、資格を有する国内サプライヤーに対し、地域の個人防護契約に参加するための明確な経路を提供する。セラミック装甲材料市場は、欧州NATOメンバーが2025年に防衛支出を増加させたことにより、欧州の調達によっても支えられている。ストックホルム国際平和研究所(SIPRI)によると、欧州NATOメンバーおよびカナダは2025年に実質17%増となる5,740億米ドルを支出した。欧州のバイヤーは、サプライチェーンの独立性およびSTANAG認定製品をより重視するようになっている。
アジア太平洋地域のセラミック装甲材料市場
アジア太平洋地域は2031年までに8.66%のCAGRで成長すると予測されている。アジアおよびオセアニア全体の軍事支出は2025年に6,810億米ドルに達し、前年比8.1%増となった。中国、インド、日本、韓国、および東南アジア諸国連合(ASEAN)加国が地域の防衛活動の高まりに寄与している。インドの軍事支出は2025年に921億米ドルに達し、8.9%増加した。日本の支出は2025年に622億米ドルに達し9.7%増、中国は3,360億米ドルに達し7.4%増となった。これらの支出動向は人員およびプラットフォーム防護への需要を支えているが、選択される材料は国家プログラムおよび国内供給条件によって異なる場合がある。国内製造プログラムは、どのサプライヤーがこれらの機会に適格となるかを左右する可能性がある。したがって、同地域のセラミック装甲材料市場は、安全保障ニーズと国内生産目標の双方から影響を受けている。
中東・アフリカおよび南米のセラミック装甲材料市場
南米ならびに中東・アフリカは需要規模の小さい地域であるが、防衛近代化が調達活動を持続させている。サウジアラビアは2025年に832億米ドルを軍事費に支出し、トルコは300億米ドルを支出した。ブラジルおよびアルゼンチンは南米における主要な調達拠点であり、国産化プログラムが装甲車両のアップグレードに対する需要を支える可能性がある。南アフリカはサブサハラフリカにおける重要な技術製造拠点であり続けている。これらの地域における調達は、一般的に米国司法省(NIJ)基準およびSTANAG 4569規格を参照しており、バイヤーを認定サプライヤーへと誘導している。このアプローチにより、北米、欧州、またはアジア太平洋地域と比較して調達量が少ない場合でも、認証が実質的な要件となっている。セラミック装甲材料市場はこれらの地域において限定的な機会を有しており、プレミアム材料は予算上の制約に直面する可能性がある。需要は、国内生産、艦隊更新、および高脅威防護要件が重なる場所で最も強い。
競合状況
セラミック装甲材料市場は高度に断片化されており、上位5社にはSaint-Gobain、CoorsTek, Inc.、3M、CeramTec GmbH、Morgan Advanced Materials plcが含まれます。競争力は焼結の専門知識、高純度原料へのアクセス、および複数の弾道標準規格にわたる認証に依存します。サプライヤーはまた、粉末調製から認定済みパネルの納品までのチェーンを管理できる場合にも恩恵を受けます。この能力は、ボディアーマーおよび車両プログラムにわたって一貫した性能を必要とする購入者の調達リスクを軽減することができます。また、材料メーカー、パネル製造業者、および装甲システムインテグレーター間で必要な調整を短縮することもできます。高純度の炭化ケイ素および炭化ホウ素の原料は、輸出規制が材料へのアクセスを制限する場合に供給リスクを生じさせる可能性があります。したがって、セラミック装甲材料市場は、安全な原料関係と認定済み生産能力を持つ企業に報いています。
Schunk Technical CeramicsのQitinアーマープラットフォームは、ボディアーマー、航空機機体下部保護、およびヘリコプターパイロットシートのためのクロスプラットフォームオファリングです。これらの例は、サプライヤーが複数の防護用途にわたって製品カバレッジを拡大している理由を示しています。より広い製品範囲により、同一のサプライヤーが、購入者がすべてのプラットフォームに対して個別の材料資格認定プロセスを確立することなく、関連する調達ニーズに対応することができます。Rheinmetall AGやGeneral Dynamicsなどの防衛主要請負業者は、セラミックメーカーでない場合でも、プラットフォームプログラムを通じて需要の錨として機能します。彼らの選択と資格認定の決定は、どの材料サプライヤーがより長い生産発注を受けるかに影響を与えます。2026年の査読済み研究では、セラミック・金属・超高分子量ポリエチレンの組み合わせが参照設計と比較して面密度を26%~37%削減できることが判明しました。この技術的な研究は、セラミックおよびハイブリッド装甲システムにわたって材料競争が依然として活発であることを示しています。
特化したサプライヤーはまた、標準的な炭化ケイ素およびアルミナパネルが必要なソリューションを提供できない可能性がある分野にも注力しています。Surmet Corp.は窒化ケイ素および透明装甲用途に対応するサプライヤーです。ArmorWorks Enterprises, LLCとSafariland, LLCは、システム設計、フィット、および構成を通じてボディアーマー統合において競合しています。これらのポジションは、競争がセラミック粉末またはプレート製造のレベルのみで発生するわけではないことを示しています。パネル設計、プラットフォーム統合、地域資格認定、および完全な防護システムを供給する能力を通じても発生します。米国司法省標準規格0101.07は、更新された多重被弾および耐久性プロトコルが現行の試験証拠を必要とするため、競争に影響を与えています。最近資格を取得したサプライヤーは、古い認証では対応できないプログラムへのアクセスを得ることができます。小規模メーカーは依然として困難な道に直面する可能性があります。なぜなら、米国司法省、STANAG 4569、および国家標準規格にわたる認証が商業化を18~36ヶ月延長する可能性があるためです。低コストのアルミナサプライヤーからの価格圧力も、大量調達におけるマージンを制限します。
セラミック装甲材料産業のリーダー企業
-
Saint-Gobain
-
CoorsTek, Inc.
-
3M
-
CeramTec GmbH
-
Morgan Advanced Materials plc
- 注:主要企業の掲載順は順位を示すものではありません。
セラミック装甲材料市場 このレポートでカバーされる企業
- 3M
- ArmorWorks Enterprises, LLC
- CeramTec GmbH
- CoorsTek Inc.
- CUMI
- General Dynamics
- MKU Limited
- Morgan Advanced Materials plc
- Nurol Teknoloji
- Rheinmetall AG
- Safariland, LLC
- Saint-Gobain
- Schunk Technical Ceramics
- Surmet Corp.
最近の産業開発事情 セラミック装甲材料市場
- 2026年7月:Carborundum Universal Limited(CUMI)が、Vikram VT21歩兵戦闘車両の装甲ソリューションパートナーとして防衛研究開発機構(DRDO)に選定され、先進セラミックベース装甲システムにおける役割を強化しました。このパートナーシップは、軍用車両に軽量弾道防護を提供するために設計されたエンジニアリングセラミックコンポジットパネルへの需要を支援しました。
- 2026年6月:Team Wendy Ceradyneが、戦闘用ヘルメットに関する米国陸軍の次世代統合頭部防護システム契約の下で納品注文を確保しました。このプログラムは、軽量軍用頭部防護システムに使用される認定済み弾道セラミックスおよび先進コンポジット材料への継続的な需要を支援します。
世界のセラミック装甲材料市場レポートの範囲
セラミック装甲材料は、高衝撃脅威に対する軽量防護を提供するために設計された先進セラミック材料です。防護システムの重量を軽減しながら、高い硬度、強度、および耐貫通性を提供します。
セラミック装甲材料市場は、材料別、用途別、および地域別に区分されています。材料別では、市場はアルミナ、炭化ケイ素、炭化ホウ素、セラミックマトリックスコンポジット、ホウ化チタン、窒化アルミニウム、およびその他の材料に区分されています。用途別では、市場はボディアーマー、航空機用装甲、艦船用装甲、車両用装甲、およびその他の用途に区分されています。レポートはまた、主要地域にわたる15カ国のセラミック装甲材料の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| アルミナ |
| 炭化ケイ素 |
| 炭化ホウ素 |
| セラミックマトリックスコンポジット |
| ホウ化チタン |
| 窒化アルミニウム |
| その他の材料 |
| ボディアーマー |
| 航空機用装甲 |
| 艦船用装甲 |
| 車両用装甲 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 東南アジア諸国連合諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 材料別 | アルミナ | |
| 炭化ケイ素 | ||
| 炭化ホウ素 | ||
| セラミックマトリックスコンポジット | ||
| ホウ化チタン | ||
| 窒化アルミニウム | ||
| その他の材料 | ||
| 用途別 | ボディアーマー | |
| 航空機用装甲 | ||
| 艦船用装甲 | ||
| 車両用装甲 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 東南アジア諸国連合諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
セラミック装甲材料市場の規模はどのくらいですか?
セラミック装甲材料市場は2026年に3.35 ビリオン 米ドルであり、2031年までに4.82 ビリオン 米ドルに達すると予測されています。
セラミック装甲材料への需要を促進しているものは何ですか?
防衛近代化、軽量防護ニーズ、多重被弾および徹甲要件が需要を支援しています。
2025年に最大のシェアを保持した材料はどれですか?
アルミナは確立された製造基盤を持ち、大規模な調達プログラムを支援するため、2025年に収益の34.23%を占めました。
2031年にかけて最も速く成長すると予測されている材料はどれですか?
炭化ケイ素は防護対重量性能のため、2031年にかけてCAGR 8.43%で成長すると予測されています。