
Marktgröße und Marktanteil für keramische Panzermaterialien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.35 Milliarden US-Dollar |
| Marktgröße (2031) | 4.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.58 % |
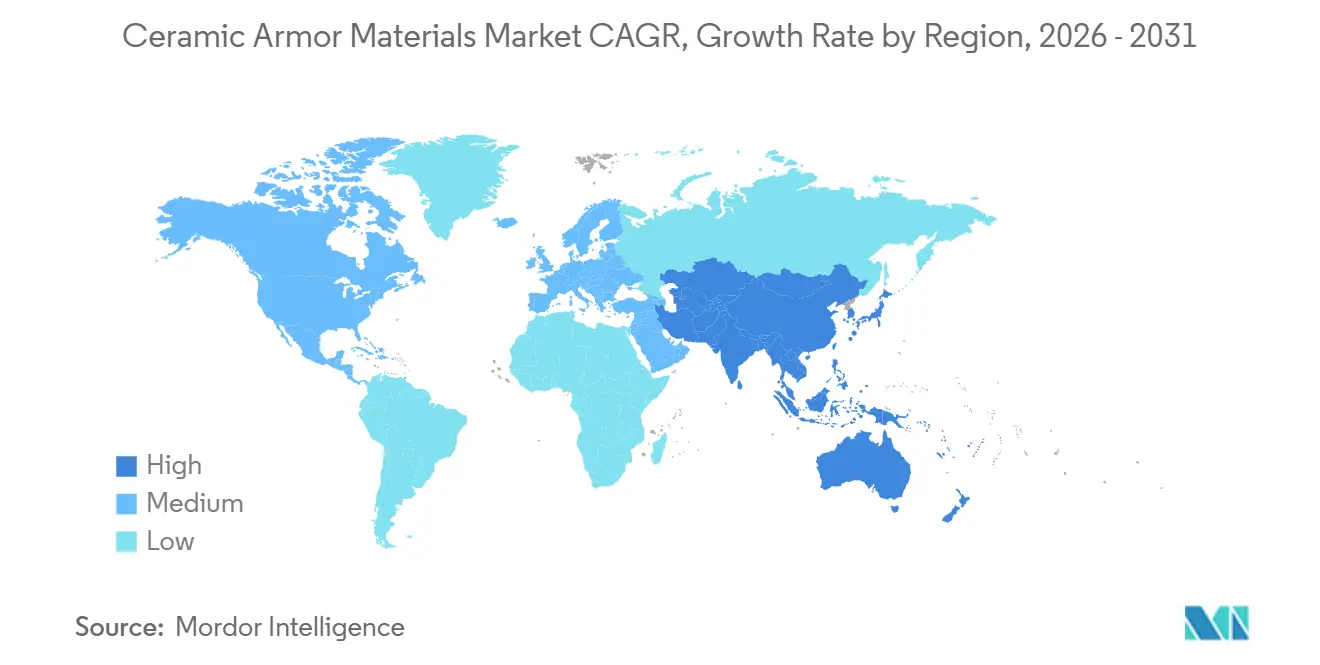
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
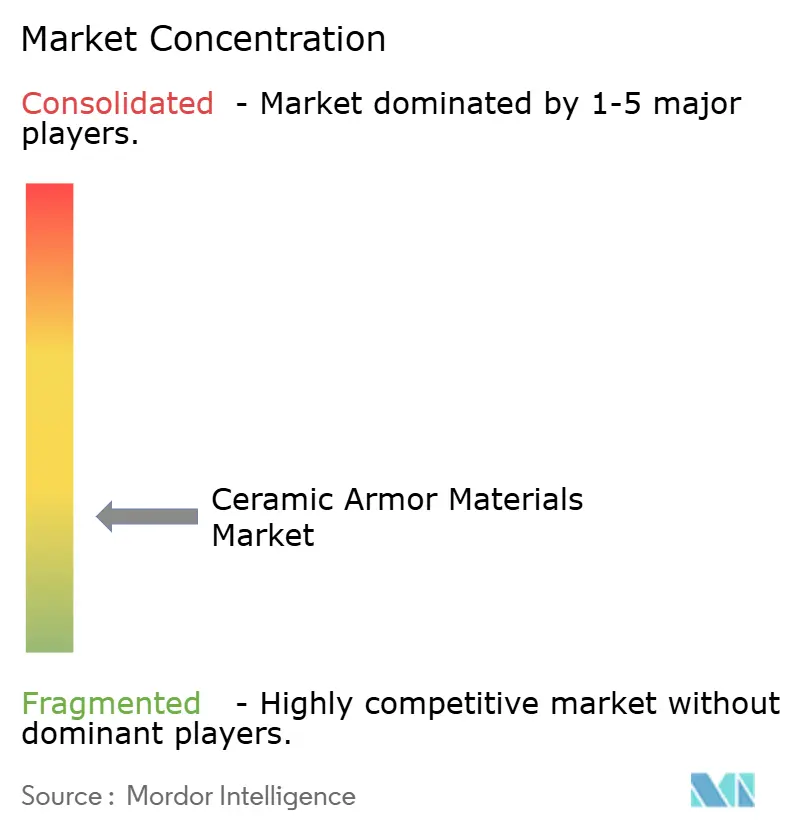
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für keramische Panzermaterialien von Mordor Intelligence
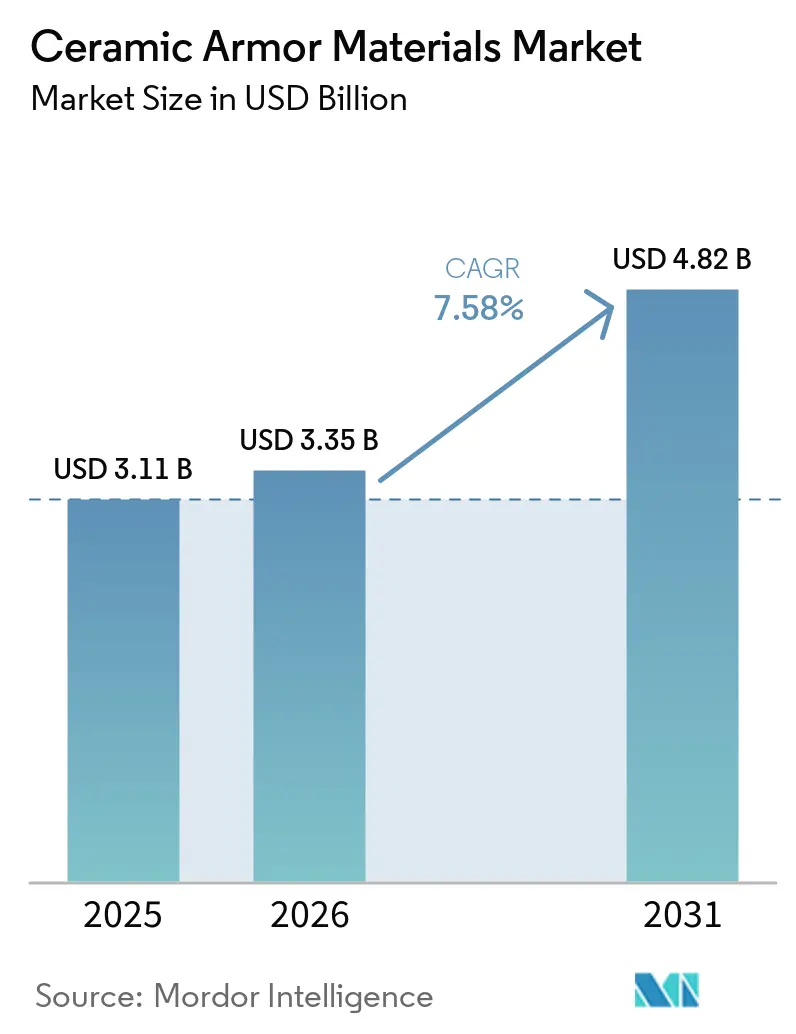
Die Marktgröße für keramische Panzermaterialien wurde im Jahr 2025 auf 3,11 Milliarden USD geschätzt und wird voraussichtlich von 3,35 Milliarden USD im Jahr 2026 auf 4,82 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,58 % während des Prognosezeitraums (2026–2031). Steigende Verteidigungsbudgets unterstützen die Beschaffung von Systemen zum Schutz von Personal, Fahrzeugen und Luftfahrzeugen. Die weltweiten Militärausgaben erreichten im Jahr 2025 2,887 Billionen USD, während die europäischen und asiatischen Ausgaben stark zunahmen, was längere Beschaffungszyklen für Schutzausrüstung begünstigte. Der Markt für keramische Panzermaterialien wird auch durch Verträge geprägt, die größeren Wert auf geringeres Gewicht, Mehrfachtrefferleistung und Schutz gegen panzerbrechende Munition legen. Diese Anforderungen begünstigen Lieferanten, die hochdichte Materialien und zertifizierte Panzerpaneele herstellen können. Der Markt für keramische Panzermaterialien sieht sich mit Einschränkungen durch kostspielige Verarbeitung, begrenzte Produktionskapazität, Sprödbruch und unterschiedliche Prüfanforderungen in verschiedenen Ländern konfrontiert.
Wichtigste Erkenntnisse des Berichts
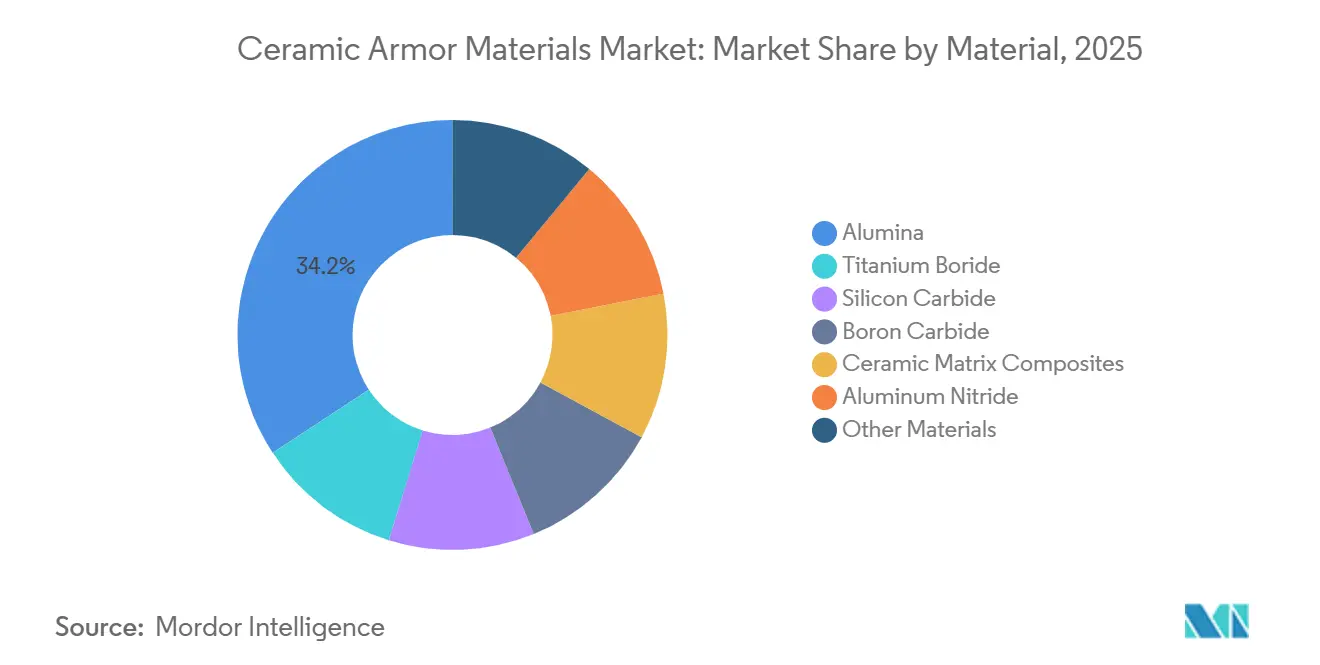
- Nach Material hielt Aluminiumoxid im Jahr 2025 einen Marktanteil von 34,23 % am Markt für keramische Panzermaterialien, während Siliziumkarbid bis 2031 voraussichtlich mit einem CAGR von 8,43 % wachsen wird.
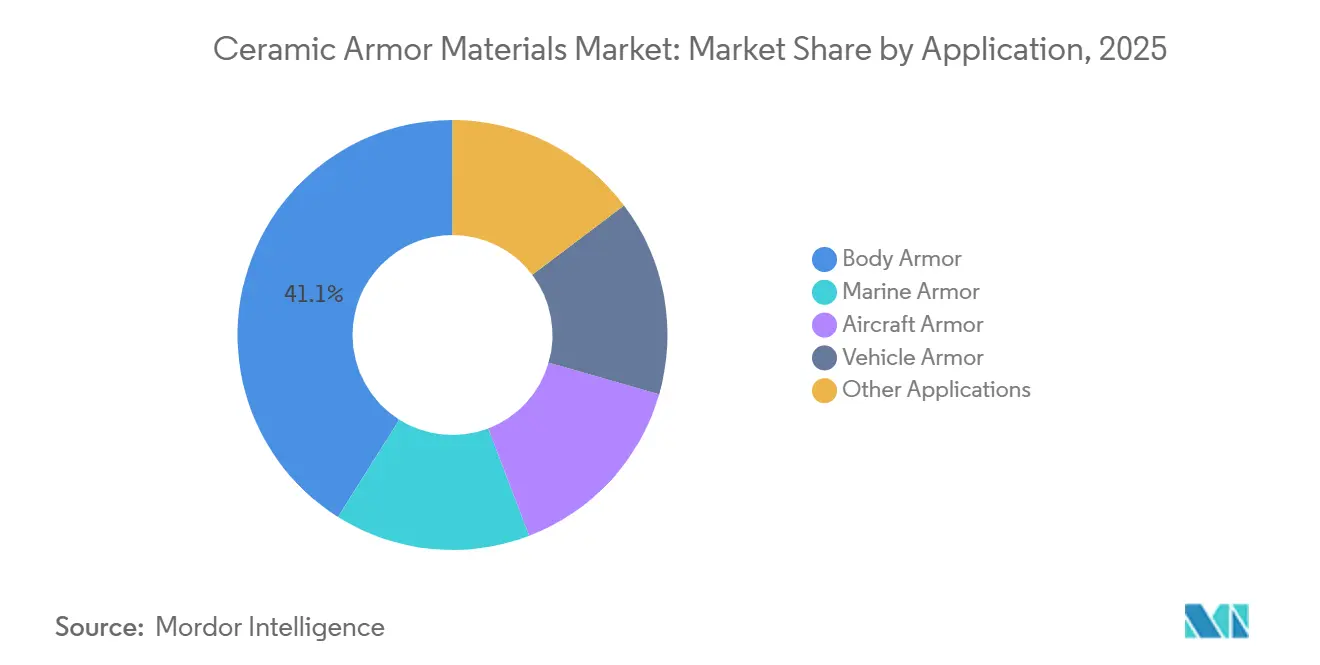
- Nach Anwendung hielt Körperpanzerung im Jahr 2025 einen Marktanteil von 41,06 % am Markt für keramische Panzermaterialien und wird bis 2031 voraussichtlich mit einem CAGR von 8,75 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 30,57 % am Markt für keramische Panzermaterialien, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 8,66 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für keramische Panzermaterialien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verteidigungsmodernisierung und Anforderungen an die Plattformüberlebensfähigkeit | +2.5% | Global, mit konzentrierten kurzfristigen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach leichtem Schutz und Soldatenmobilität | +2.1% | Global, mit beschleunigter Einführung im Asien-Pazifik-Raum und im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Zunehmende asymmetrische Kriegsführung, Terrorismus und grenzüberschreitende Bedrohungen | +1.8% | Asien-Pazifik, Osteuropa und Naher Osten und Afrika; Ausstrahlungseffekte auf die globale Beschaffung | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Mehrfachtreffer- und Panzerbrechungsschutz | +1.4% | Nordamerika und Europa; durch Normkonformität getrieben | Mittelfristig (2–4 Jahre) |
| Einheimische Verteidigungsproduktion und Programme für lokale Inhalte | +1.0% | Indien, Südkorea, Türkei, Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verteidigungsmodernisierung und Anforderungen an die Plattformüberlebensfähigkeit
Die NATO (Nordatlantikpakt-Organisation) verpflichtete sich 2025 zu einem neuen Verteidigungsinvestitionsplan, der die Aufmerksamkeit auf Fähigkeiten zur Stärkung von Abschreckung und Verteidigung lenkte[1]Nordatlantikpakt-Organisation, „Verteidigungsausgaben und NATOs 5%-Verpflichtung”, NATO, nato.int. Der Plan schuf eine festere Grundlage für mehrjährige Ausgaben für Soldatenschutz und gepanzerte Plattformen. Deutschlands Militärausgaben stiegen 2025 um 24 % auf 114 Milliarden USD, was das erste Jahr über 2 % des Bruttoinlandsprodukts seit 1990 markierte. Der Markt für keramische Panzermaterialien profitiert, wenn Flottenaufrüstungen sowohl verbesserten Schutz als auch geringeres Fahrzeuggewicht anstreben. Die Anforderungen des Standardisierungsabkommens (STANAG) 4569 lenken die Aufmerksamkeit auf Materialien, die höhere Schutzniveaus erfüllen können, ohne ausschließlich auf gewalzten homogenen Stahl angewiesen zu sein. Diese Entwicklung schafft Chancen für Hersteller, die qualifizierte Produkte für fahrzeugmontierte, persönliche und Luft- und Raumfahrtanwendungen haben.
Nachfrage nach leichtem Schutz und Soldatenmobilität
Der Markt für keramische Panzermaterialien erhält Unterstützung durch Beschaffungsprogramme, die Gewicht als Vertragsqualifikationsanforderung behandeln. Die US-Armee vergab im September 2025 einen Auftrag über 65,5 Millionen USD für 72.179 leichte Schutzeinlagen für Kleinwaffen, und die Platten waren 30 % leichter als frühere Systeme. Siliziumkarbid hat eine Dichte von 3,0 bis 3,2 Gramm pro Kubikzentimeter, verglichen mit Stahl bei 7,8 Gramm pro Kubikzentimeter, was ein geringeres Panzergewicht unterstützt, wo das Design es erlaubt[2]E. Cano-Morales et al., „Siliziumkarbid-Keramik für Panzeranwendungen: Ein Überblick über Sintermethoden und Additivsysteme”, Molecules, pmc.ncbi.nlm.nih.gov. Eine Überprüfung aus dem Jahr 2026 berichtete, dass funkengeplasmagesintertes Siliziumkarbid mehr als 99 % der theoretischen Dichte erreichen und eine Härte von 35 Gigapascal erzielen kann. Dieselbe Überprüfung beschrieb den Zusammenhang zwischen Siliziumkarbidverarbeitung, Dichte, Härte und ballistischer Leistung. Der Markt für keramische Panzermaterialien hat daher eine klare Chance in Programmen, die leichtere Ausrüstung ohne Reduzierung des ballistischen Schutzes anstreben.
Zunehmende asymmetrische Kriegsführung, Terrorismus und grenzüberschreitende Bedrohungen
Moderne Konflikte weiten die Nachfrage über Standard-Rumpfplatten hinaus auf modularen Schutz aus, der mehr Körperbereiche abdeckt. Das ukrainische Verteidigungsministerium berichtete 2025, dass mehr als 90 % der Schlachtfeldwunden durch Splitter und Fragmentierung statt durch direktes Feuer verursacht wurden. Dieses Muster fördert Anforderungen an Panzersysteme, die Unterarme, Schienbeine und andere exponierte Bereiche schützen. Taiwan unterzeichnete im Februar 2025 einen Vertrag über 160.000 keramische Körperpanzerplatten. Taiwan kündigte auch die Beschaffung von 48.000 Borkarbidplatten für panzerbrechende Bedrohungen im August 2025 an. Der Markt für keramische Panzermaterialien muss sowohl grundlegende Schutzanforderungen als auch Anforderungen bei höheren Bedrohungen erfüllen, was Käufer dazu veranlasst, verschiedene Materialien im selben Schutzprogramm zu verwenden.
Anforderungen an Mehrfachtreffer- und Panzerbrechungsschutz
Panzerbrechende Munition und Anforderungen an wiederholte Einschläge erhöhen die Leistungsschwelle für keramische Panzerung. Eine 2026 in einem Fachjournal veröffentlichte Studie ergab, dass hybride Paneele aus Keramik, Metall und ultrahochmolekularem Polyethylen unter Verwendung von Borkarbid den STANAG-4569-Schutz der Stufe 3 mit einer um 26 % bis 37 % geringeren Flächendichte als Referenzkonfigurationen erreichten. Dieses Ergebnis unterstützt den Einsatz von geschichteten Panzerdesigns, bei denen Fahrzeuge Schutz benötigen, ohne übermäßige zusätzliche Masse hinzuzufügen. Der Markt für keramische Panzermaterialien trennt sich in Programme mit höherer Bedrohung, die Siliziumkarbid- und Borkarbidverbundwerkstoffe verwenden, und breitere Programme, die weiterhin Aluminiumoxid verwenden. Der National Institute of Justice Standard 0101.07 enthält Mehrfachtreffer- und Haltbarkeitsprotokoll, die beeinflussen, wie Lieferanten ihre Leistung nachweisen. Diese Protokolle können Hersteller mit aktuellen Zertifizierungen und getesteten Produktdesigns bevorzugen. Der daraus resultierende Qualifizierungsprozess ist ein Nachfragetreiber für fortschrittliche Materialien, obwohl er auch die Kosten für den Markteintritt erhöht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Energieintensität der fortschrittlichen Keramikverarbeitung | -1.8% | Global, am stärksten in Beschaffungskontexten der Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Sprödbruch, Kantenabsplitterung und Mehrfachtreffer-Degradation | -1.2% | Global, verstärkt in Einsatzprogrammen mit hohem Betriebstempo | Mittelfristig (2–4 Jahre) |
| Qualifizierungszyklen und fragmentierte ballistische Normen | -0.6% | Nordamerika und Europa; sekundäre Auswirkungen im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Energieintensität der fortschrittlichen Keramikverarbeitung
Hochdichtes Siliziumkarbid und Borkarbid erfordern häufig Heißpressen oder Funkenplasmasintern. Diese Verfahren können Temperaturen über 1.800 °C und Drücke von 20 bis 80 Megapascal erfordern, was den Energieverbrauch und die Ausrüstungskosten im Vergleich zum drucklosen Sintern von Aluminiumoxid erhöht. Diese Kostenstruktur kann die Verwendung von Premium-Panzermaterialien in Beschaffungsprogrammen mit festen Budgets pro Platte einschränken. Der Markt für keramische Panzermaterialien sieht sich auch mit einer Kapazitätsbeschränkung konfrontiert, da die Erweiterung von Heißpressöfen erhebliche Kapitalinvestitionen erfordert. Die Vorlaufzeiten zwischen Ofenbestellung und Inbetriebnahme betragen 18 bis 24 Monate. Beschaffungserhöhungen können daher die zertifizierte Produktionskapazität übersteigen und Lieferrückstände verursachen. Käufer können Aluminiumoxid als Übergangsoption verwenden, wenn fortschrittliche Keramiklieferungen nicht rechtzeitig verfügbar sind.
Sprödbruch, Kantenabsplitterung und Mehrfachtreffer-Degradation
Keramische Panzerung kann unter hochenergetischen Einschlägen brechen, was ihre Fähigkeit einschränkt, wiederholten ballistischen Ereignissen standzuhalten. Eine Überprüfung aus dem Jahr 2026 berichtete, dass Borkarbid bei Hochgeschwindigkeitseinschlägen über 20 Gigapascal eine lokalisierte Amorphisierung erfahren kann, was seine Energieabsorptionseffizienz nach dem ersten Ereignis verringert. Dieses Verhalten kann den Ersatzbedarf bei anhaltenden Operationen erhöhen. Es kann auch die Lebenszykluskosten für Organisationen erhöhen, die eine höhere Ersatzrate aufrechterhalten, um einen verminderten Schutz zu vermeiden. Dieselbe Überprüfung beschrieb Forschungen zu funktional gradierten Siliziumkarbid- und Borkarbidverbundwerkstoffen sowie graphenverstärkten Keramikmatrizen zur Verbesserung des Bruchverhaltens. Kantenabsplitterungen beim Handling und bei der Installation können auch die Ausschussraten und die Gesamtprogrammkosten erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Aluminiumoxid führt bei etablierter Beschaffung, während Siliziumkarbid an Bedeutung gewinnt
Aluminiumoxid hielt im Jahr 2025 einen Marktanteil von 34,23 % am Markt für keramische Panzermaterialien, unterstützt durch etablierte Fertigungskapazitäten und niedrigere Beschaffungskosten. Die Marktgröße für keramische Panzermaterialien bei Aluminiumoxid wird durch Programme unterstützt, die zertifizierte Mengenlieferung über das geringstmögliche Gewicht stellen. Die Härte von Aluminiumoxid liegt typischerweise zwischen 14 und 16 Gigapascal und kann die Anforderungen des National Institute of Justice Level III und Level IV in gekachelten und monolithischen Formaten erfüllen. Diese Kombination aus etablierter Kapazität, bekannten Verarbeitungsmethoden und akzeptierter Schutzleistung ermöglicht es Käufern, Aluminiumoxid dort einzusetzen, wo ihr Hauptbedarf eine zuverlässige Plattenversorgung für ein großes Programm ist. Es hält Aluminiumoxid auch dann relevant, wenn Beschaffungspläne mehr Wert auf verfügbare zertifizierte Kapazität als auf das bestmögliche Schutz-Gewicht-Verhältnis legen. In diesen Situationen spiegelt die Materialwahl die Notwendigkeit wider, ballistische Leistung, die Anzahl der benötigten Platten, den Lieferzeitplan und die dem Schutzprogramm zugewiesenen Mittel in Einklang zu bringen. Seine ausgereifte Produktionsbasis bleibt für große Verteidigungsverträge wichtig, da sie wiederkehrende Anforderungen für Körperpanzerung und Fahrzeuganwendungen unterstützen kann.
Siliziumkarbid wird bis 2031 voraussichtlich mit einem CAGR von 8,43 % wachsen. Seine Härte von 20 bis 30 Gigapascal und Dichte von 3,0 bis 3,2 Gramm pro Kubikzentimeter unterstützen ein starkes Schutz-Gewicht-Verhältnis. Funkengeplasmagesintertes Siliziumkarbid kann mehr als 99 % der theoretischen Dichte erreichen und eine Biegefestigkeit von 850 Megapascal erzielen. Diese Eigenschaften sind für Körperpanzerungs- und Fahrzeugpanzerungsspezifikationen relevant, die ein geringeres Flächengewicht erfordern. Borkarbid bleibt in Programmen relevant, bei denen geringes Gewicht und Hochbedrohungsschutz zentrale Anforderungen sind. Taiwans Beschaffung von 48.000 Borkarbidplatten im August 2025 ist in der Lage, panzerbrechende 7,62-Millimeter-Geschosse zu stoppen. Dieses Programm veranschaulicht, warum die Beschaffung eine Rolle für Borkarbid aufrechterhalten kann, selbst wenn seine Verarbeitungs- und Lebenszyklusüberlegungen seine breite Verwendung einschränken. Das Material ist am relevantesten, wenn operative Anforderungen einen hohen Wert auf die Minimierung des vom Benutzer getragenen oder zur Plattform hinzugefügten Gewichts legen. Borkarbid kann nach schweren Einschlägen aufgrund lokalisierter Amorphisierung an Effizienz verlieren, was seine Verwendung in einigen Mehrfachtreffer-Szenarien einschränkt. Keramische Matrixverbundwerkstoffe, Titanborid und Aluminiumnitrid erfüllen spezialisierte Rollen im Markt für keramische Panzermaterialien. Keramische Matrixverbundwerkstoffe können thermische und mechanische Haltbarkeit beim Schutz von Flugzeugböden unterstützen. Titanborid kann in hybriden Fahrzeugpanzerkacheln verwendet werden. Aluminiumnitrid kann transparente ballistische optische Elemente in sensorintegrierten Panzersystemen unterstützen. Der Markt für keramische Panzermaterialien umfasst diese Materialien, weil sich die Plattformanforderungen bei Luftfahrzeugen, Fahrzeugen, Personenschutz und Sensoranwendungen erheblich unterscheiden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Körperpanzerung unterstützt Marktnachfrage und schnellstes Wachstum
Körperpanzerung hielt im Jahr 2025 einen Marktanteil von 41,06 % am Markt für keramische Panzermaterialien und wird bis 2031 voraussichtlich mit einem CAGR von 8,75 % wachsen. Die Nachfrage kommt von Militär-, Strafverfolgungsbehörden und staatlichen Sicherheitsnutzern, die Schutzausrüstung ersetzen, wenn sich Bedrohungen und Normen ändern. Die Marktgröße für keramische Panzermaterialien im Bereich Körperpanzerung wird auch durch Programme unterstützt, die die Soldatenlast reduzieren wollen. Der Auftrag der US-Armee vom September 2025 für 72.179 leichte Schutzeinlagen für Kleinwaffen zeigte die Bedeutung leichterer persönlicher Schutzsysteme bei der aktuellen Beschaffung. Dieser Auftrag zeigte, dass leichtere Panzerung als Teil der Systemleistung bewertet wurde, anstatt nur als bevorzugtes Designmerkmal behandelt zu werden. Er verknüpft auch die Materialentscheidung mit dem weiteren operativen Problem der Mobilität, da ein geringeres Plattengewicht die Last des Personals verringern kann. Der Beschaffungsfokus auf Gewicht steht neben der Notwendigkeit aktueller Mehrfachtreffer- und Haltbarkeitsnachweise, was die Anzahl der Produkte begrenzt, die höhere Spezifikationsanforderungen erfüllen können. Das britische Personal Hard Armour Framework, das im November 2025 eingerichtet wurde, hat einen potenziellen Wert von bis zu 250 Millionen GBP über 8 Jahre bis November 2033. Das Framework zertifiziert Lieferanten vorab und bietet einen Mechanismus für Anforderungen mit geringem Volumen und Spitzenbedarfsanforderungen. Diese Strukturen können Aufträge bei Lieferanten konzentrieren, die die erforderlichen Leistungsstandards bereits erfüllen.
Fahrzeugpanzerung treibt die Nachfrage an, da die Flottenmodernisierung Schutzaufrüstungen ohne übermäßiges Gewichtswachstum erfordert. Keramische Materialien können Fahrzeugdesignern helfen, die Balance zwischen Überlebensfähigkeit, Mobilität und Nutzlast zu managen. Für die Erstproduktionsserie des türkischen Altay-Hauptkampfpanzers wurde eine Vereinbarung über Siliziumkarbid-Verbundpanzerung getroffen. Diese Art von Programm zeigt die Relevanz von keramischem Schutz, bei dem ein Fahrzeug Überlebensfähigkeit hinzufügen muss, ohne seine Bewegungs- oder Nutzlastanforderungen zu beeinträchtigen. Es legt auch Wert auf Lieferanten, die nach der Entwicklung eine wiederholbare Materiallösung anbieten können, anstatt nur ein Laborergebnis. Die Anforderungen an Fahrzeugpanzerung unterscheiden sich von Körperpanzerung, da Panelabmessungen, Befestigungsmethoden und Wechselwirkungen mit der Fahrzeugstruktur das endgültige Design beeinflussen können. Flugzeugpanzerung und Marinepanzerung sind Anwendungsbereiche mit anspruchsvollen ballistischen, thermischen und strukturellen Anforderungen. Flugzeuginstallationen erfordern besondere Aufmerksamkeit auf Gewicht und Integrationsgrenzen des Flugwerks. Marinesysteme müssen größere Schutzzonen und plattformspezifische Betriebsbedingungen berücksichtigen. Der Markt für keramische Panzermaterialien kann profitieren, wenn Lieferanten Materialsysteme anbieten, die für mehr als einen Plattformtyp geeignet sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 30,57 % am Markt für keramische Panzermaterialien. Die Region profitiert von anhaltenden US-amerikanischen Ausgaben für Soldaten- und Fahrzeugschutzprogramme. Anforderungen an die inländische Beschaffung für US-Verteidigungsprogramme unterstützen die Nachfrage nach zertifizierter lokaler Produktion. Kanada veröffentlichte im Juli 2026 eine Ausschreibung für in Kanada hergestellte Rückseitenplatten, was einen regionalen Fokus auf Versorgungssicherheit widerspiegelt. Diese Beschaffungsanforderungen können die Rolle kostengünstigerer ausländischer Produkte einschränken, wenn diese die inländischen Produktionsbedingungen nicht erfüllen. Sie geben auch qualifizierten lokalen Lieferanten einen klareren Weg zur Teilnahme an regionalen Personenschutzverträgen. Der Markt für keramische Panzermaterialien wird auch durch europäische Beschaffung unterstützt, da europäische NATO-Mitglieder die Verteidigungsausgaben im Jahr 2025 erhöhten. Europäische NATO-Mitglieder und Kanada gaben 2025 574 Milliarden USD aus, nach einem realen Anstieg von 17 %, laut dem Stockholmer Internationalen Friedensforschungsinstitut (SIPRI). Europäische Käufer legen größeren Wert auf Lieferkettenunabhängigkeit und STANAG-qualifizierte Produkte.
Asien-Pazifik wird bis 2031 voraussichtlich mit einem CAGR von 8,66 % wachsen. Die Militärausgaben in Asien und Ozeanien erreichten 2025 681 Milliarden USD, ein Anstieg von 8,1 % gegenüber dem Vorjahr. China, Indien, Japan, Südkorea und die Länder des Verbands Südostasiatischer Nationen tragen zu einer höheren regionalen Verteidigungsaktivität bei. Indiens Militärausgaben erreichten 2025 92,1 Milliarden USD, ein Anstieg von 8,9 %. Japans Ausgaben erreichten 2025 62,2 Milliarden USD, ein Anstieg von 9,7 %, und Chinas erreichten 336 Milliarden USD, ein Anstieg von 7,4 %. Diese Ausgabenmuster unterstützen die Nachfrage nach Personal- und Plattformschutz, obwohl das ausgewählte Material je nach nationalem Programm und lokalen Lieferbedingungen variieren kann. Lokale Fertigungsprogramme können beeinflussen, welche Lieferanten sich für diese Möglichkeiten qualifizieren. Der Markt für keramische Panzermaterialien in der Region wird daher sowohl von Sicherheitsbedürfnissen als auch von inländischen Produktionszielen beeinflusst.
Südamerika sowie der Nahe Osten und Afrika stellen kleinere Nachfragebereiche dar, aber die Verteidigungsmodernisierung hält die Beschaffungsaktivität aufrecht. Saudi-Arabien gab 2025 83,2 Milliarden USD für sein Militär aus, während die Türkei 30 Milliarden USD ausgab. Brasilien und Argentinien sind führende Beschaffungszentren in Südamerika, wo Programme für nationale Inhalte die Nachfrage nach gepanzerten Fahrzeugaufrüstungen unterstützen können. Südafrika bleibt eine wichtige technische Fertigungsbasis im subsaharischen Afrika. Die Beschaffung in diesen Regionen verweist häufig auf die Normen des National Institute of Justice und STANAG 4569, die Käufer auf zertifizierte Lieferanten lenken. Dieser Ansatz macht die Zertifizierung zu einer praktischen Anforderung, auch wenn die Beschaffungsvolumina geringer sind als in Nordamerika, Europa oder Asien-Pazifik. Der Markt für keramische Panzermaterialien hat in diesen Regionen eine gemessene Chance, da Premium-Materialien mit Budgetbeschränkungen konfrontiert sein können. Die Nachfrage ist am stärksten, wenn lokale Produktion, Flottenemeuerung und Hochbedrohungsschutzanforderungen zusammentreffen.

Wettbewerbslandschaft
Der Markt für keramische Panzermaterialien ist stark fragmentiert, wobei die fünf führenden Unternehmen Saint-Gobain, CoorsTek, Inc., 3M, CeramTec GmbH und Morgan Advanced Materials plc umfassen. Die Wettbewerbsstärke hängt von der Sinterkompetenz, dem Zugang zu hochreinen Rohstoffen und Zertifizierungen nach mehreren ballistischen Normen ab. Lieferanten profitieren auch, wenn sie die Kette von der Pulvervorbereitung bis zur Lieferung qualifizierter Paneele kontrollieren können. Diese Fähigkeit kann das Beschaffungsrisiko für Käufer reduzieren, die eine konsistente Leistung bei Körperpanzerungs- und Fahrzeugprogrammen benötigen. Sie kann auch den Koordinationsaufwand zwischen einem Materialhersteller, einem Panelfertigungsbetrieb und einem Panzersystemintegrator verkürzen. Hochreines Siliziumkarbid und Borkarbid als Rohstoffe können ein Versorgungsrisiko darstellen, wenn Exportbeschränkungen den Zugang zu Material einschränken. Der Markt für keramische Panzermaterialien belohnt daher sichere Rohstoffbeziehungen und qualifizierte Produktionskapazitäten.
Die Qitin Armor-Plattform von Schunk Technical Ceramics ist ein plattformübergreifendes Angebot für Körperpanzerung, Flugzeugunterbodenschutz und Hubschrauberpilotensitze. Diese Beispiele zeigen, warum Lieferanten ihre Produktabdeckung auf mehrere Schutzanwendungen ausweiten. Ein breiteres Produktspektrum kann es demselben Lieferanten ermöglichen, verwandte Beschaffungsanforderungen zu erfüllen, ohne dass ein Käufer für jede Plattform separate Materialqualifizierungsprozesse einrichten muss. Verteidigungsunternehmen wie Rheinmetall AG und General Dynamics fungieren als Nachfrageanker durch Plattformprogramme, auch wenn sie nicht die Keramikhersteller sind. Ihre Auswahl- und Qualifizierungsentscheidungen beeinflussen, welche Materiallieferanten längere Produktionsaufträge erhalten. Eine 2026 in einem Fachjournal veröffentlichte Studie ergab, dass Kombinationen aus Keramik, Metall und ultrahochmolekularem Polyethylen die Flächendichte um 26 % bis 37 % im Vergleich zu Referenzdesigns reduzieren können. Diese technische Arbeit zeigt, dass der Materialwettbewerb bei keramischen und hybriden Panzersystemen aktiv bleibt.
Spezialisierte Lieferanten konzentrieren sich auch auf Bereiche, in denen Standard-Siliziumkarbid- und Aluminiumoxidpaneele möglicherweise nicht die erforderliche Lösung bieten. Surmet Corp. ist ein Lieferant, der sich mit Siliziumnitrid- und transparenten Panzeranwendungen befasst. ArmorWorks Enterprises, LLC und Safariland, LLC konkurrieren bei der Körperpanzerungsintegration durch Systemdesign, Passform und Konfiguration. Diese Positionen zeigen, dass der Wettbewerb nicht nur auf der Ebene der Keramikpulver- oder Plattenherstellung stattfindet. Er findet auch durch Paneldesign, Plattformintegration, lokale Qualifizierung und die Fähigkeit statt, vollständige Schutzsysteme zu liefern. Der National Institute of Justice Standard 0101.07 beeinflusst den Wettbewerb, da aktualisierte Mehrfachtreffer- und Haltbarkeitsprotokolle aktuelle Testnachweise erfordern. Kürzlich qualifizierte Lieferanten können Zugang zu Programmen erhalten, die ältere Zertifizierungen nicht unterstützen können. Kleinere Hersteller können dennoch einen schwierigen Weg vor sich haben, da die Zertifizierung nach National Institute of Justice, STANAG 4569 und nationalen Normen die Kommerzialisierung um 18 bis 36 Monate verlängern kann. Preisdruck durch kostengünstigere Aluminiumoxidlieferanten begrenzt auch die Margen bei der Mengenbeschaffung.
Branchenführer im Markt für keramische Panzermaterialien
Saint-Gobain
CoorsTek, Inc.
3M
CeramTec GmbH
Morgan Advanced Materials plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Carborundum Universal Limited (CUMI) wurde von der Defence Research and Development Organisation (DRDO) als Panzerungslösungspartner für das Infanteriekampffahrzeug Vikram VT21 ausgewählt, was seine Rolle in fortschrittlichen keramikbasierten Panzersystemen stärkt. Die Partnerschaft unterstützte die Nachfrage nach technisch entwickelten keramischen Verbundpaneelen, die leichten ballistischen Schutz für Militärfahrzeuge bieten sollen.
- Juni 2026: Team Wendy Ceradyne sicherte sich Lieferaufträge im Rahmen des Vertrags der US-Armee für das Next Generation Integrated Head Protection System für Gefechtshelme. Das Programm unterstützt die anhaltende Nachfrage nach qualifizierten ballistischen Keramiken und fortschrittlichen Verbundwerkstoffen, die in leichten militärischen Kopfschutzsystemen verwendet werden.


Globaler Berichtsumfang für den Markt für keramische Panzermaterialien
Keramische Panzermaterialien sind fortschrittliche keramische Materialien, die entwickelt wurden, um leichten Schutz gegen hochenergetische Bedrohungen zu bieten. Sie bieten hohe Härte, Festigkeit und Widerstandsfähigkeit gegen Durchdringung und reduzieren gleichzeitig das Gewicht von Schutzsystemen.
Der Markt für keramische Panzermaterialien ist nach Material, Anwendung und Geografie segmentiert. Nach Material ist der Markt in Aluminiumoxid, Siliziumkarbid, Borkarbid, keramische Matrixverbundwerkstoffe, Titanborid, Aluminiumnitrid und sonstige Materialien segmentiert. Nach Anwendung ist der Markt in Körperpanzerung, Flugzeugpanzerung, Marinepanzerung, Fahrzeugpanzerung und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für keramische Panzermaterialien in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Aluminiumoxid |
| Siliziumkarbid |
| Borkarbid |
| Keramische Matrixverbundwerkstoffe |
| Titanborid |
| Aluminiumnitrid |
| Sonstige Materialien |
| Körperpanzerung |
| Flugzeugpanzerung |
| Marinepanzerung |
| Fahrzeugpanzerung |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Aluminiumoxid | |
| Siliziumkarbid | ||
| Borkarbid | ||
| Keramische Matrixverbundwerkstoffe | ||
| Titanborid | ||
| Aluminiumnitrid | ||
| Sonstige Materialien | ||
| Nach Anwendung | Körperpanzerung | |
| Flugzeugpanzerung | ||
| Marinepanzerung | ||
| Fahrzeugpanzerung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für keramische Panzermaterialien?
Der Markt für keramische Panzermaterialien hat im Jahr 2026 einen Wert von 3,35 Milliarden USD und wird bis 2031 voraussichtlich 4,82 Milliarden USD erreichen.
Was treibt die Nachfrage nach keramischen Panzermaterialien an?
Verteidigungsmodernisierung, Bedarf an leichterem Schutz sowie Anforderungen an Mehrfachtreffer- und Panzerbrechungsschutz unterstützen die Nachfrage.
Welches Material hielt 2025 den größten Marktanteil?
Aluminiumoxid hielt 2025 einen Umsatzanteil von 34,23 %, da es über eine etablierte Fertigungsbasis verfügt und große Beschaffungsprogramme unterstützt.
Welches Material wird bis 2031 voraussichtlich am schnellsten wachsen?
Siliziumkarbid wird bis 2031 voraussichtlich mit einem CAGR von 8,43 % wachsen, aufgrund seiner Schutz-Gewicht-Leistung.
Seite zuletzt aktualisiert am:



