
Tamanho e Participação do Mercado de Etanol Celulósico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.32 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Etanol Celulósico por Mordor Intelligence
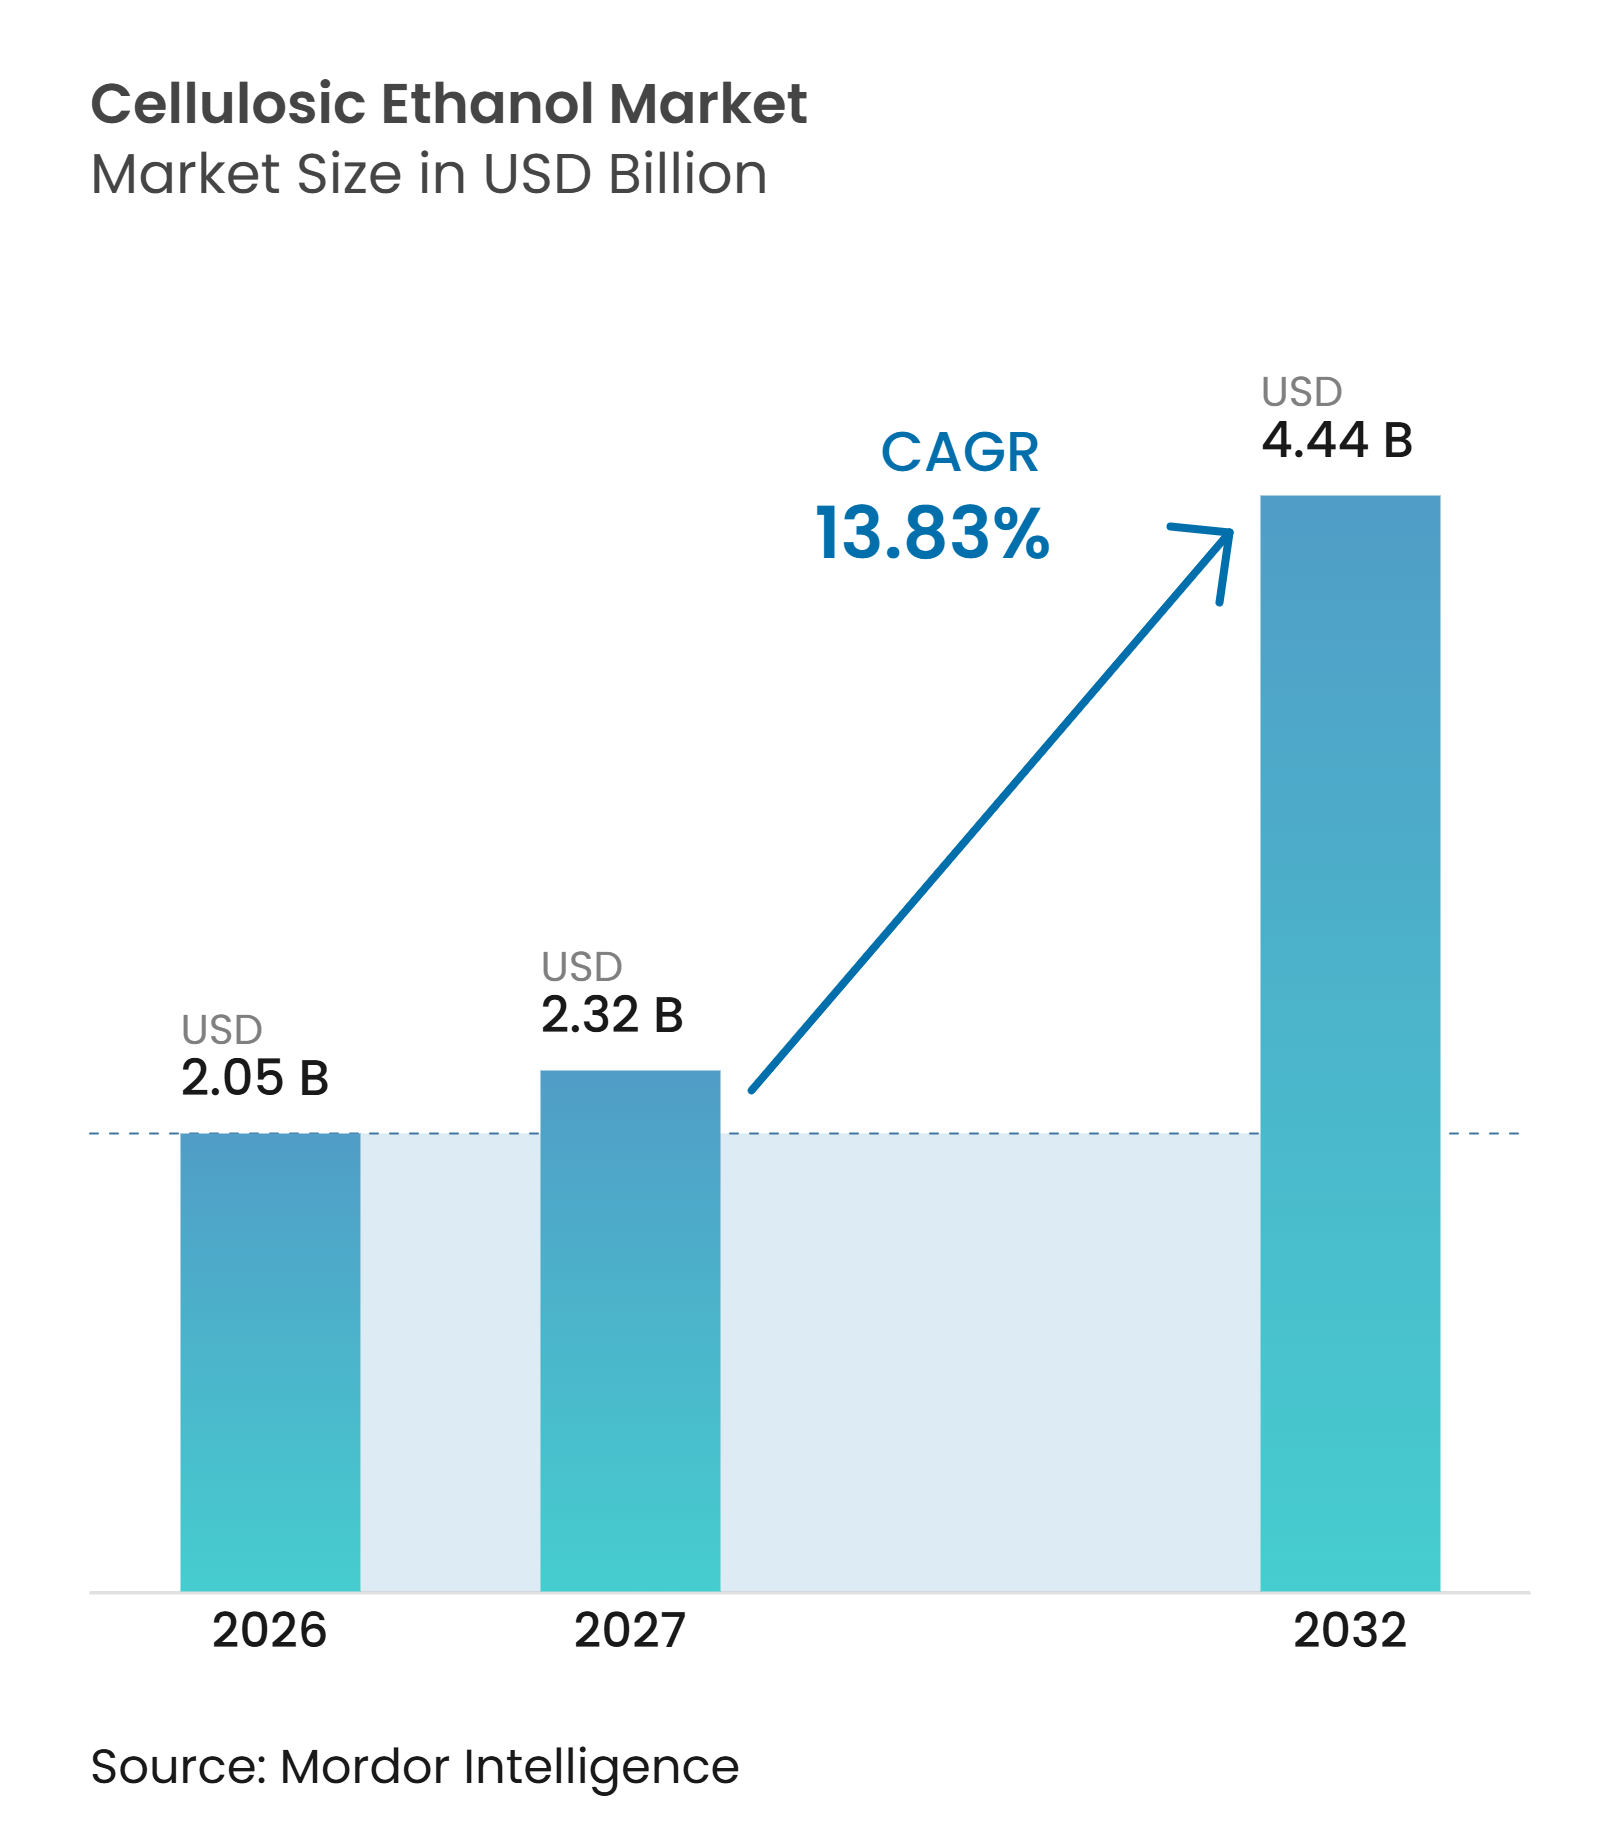
O tamanho do Mercado de Etanol Celulósico foi avaliado em 2,05 bilhões de USD em 2026 e estima-se que cresça de 2,32 bilhões de USD em 2027 para atingir 4,44 bilhões de USD até 2032, a um CAGR de 13,83% durante o período de previsão (2027-2032). As regras de descarbonização, as biorefinarias integradas e os menores custos de enzimas estão ampliando o papel do etanol celulósico além da mistura convencional de combustíveis. A demanda por combustível de aviação sustentável está se tornando importante porque o etanol pode ser utilizado na rota álcool-para-jato para aplicações de aviação e marítimas, onde a eletrificação permanece limitada. Os incentivos de intensidade de carbono e os acordos de compra de longo prazo podem melhorar as condições de financiamento para novas instalações. Os custos de coleta de matéria-prima, pré-tratamento e a incerteza na continuidade das políticas permanecem como restrições materiais ao investimento. O mercado de etanol celulósico está, portanto, se desenvolvendo por meio de um pequeno grupo de produtores integrados e um campo mais amplo de fornecedores de tecnologia que ainda trabalham para estabelecer retornos comerciais consistentes.
Principais Conclusões do Relatório
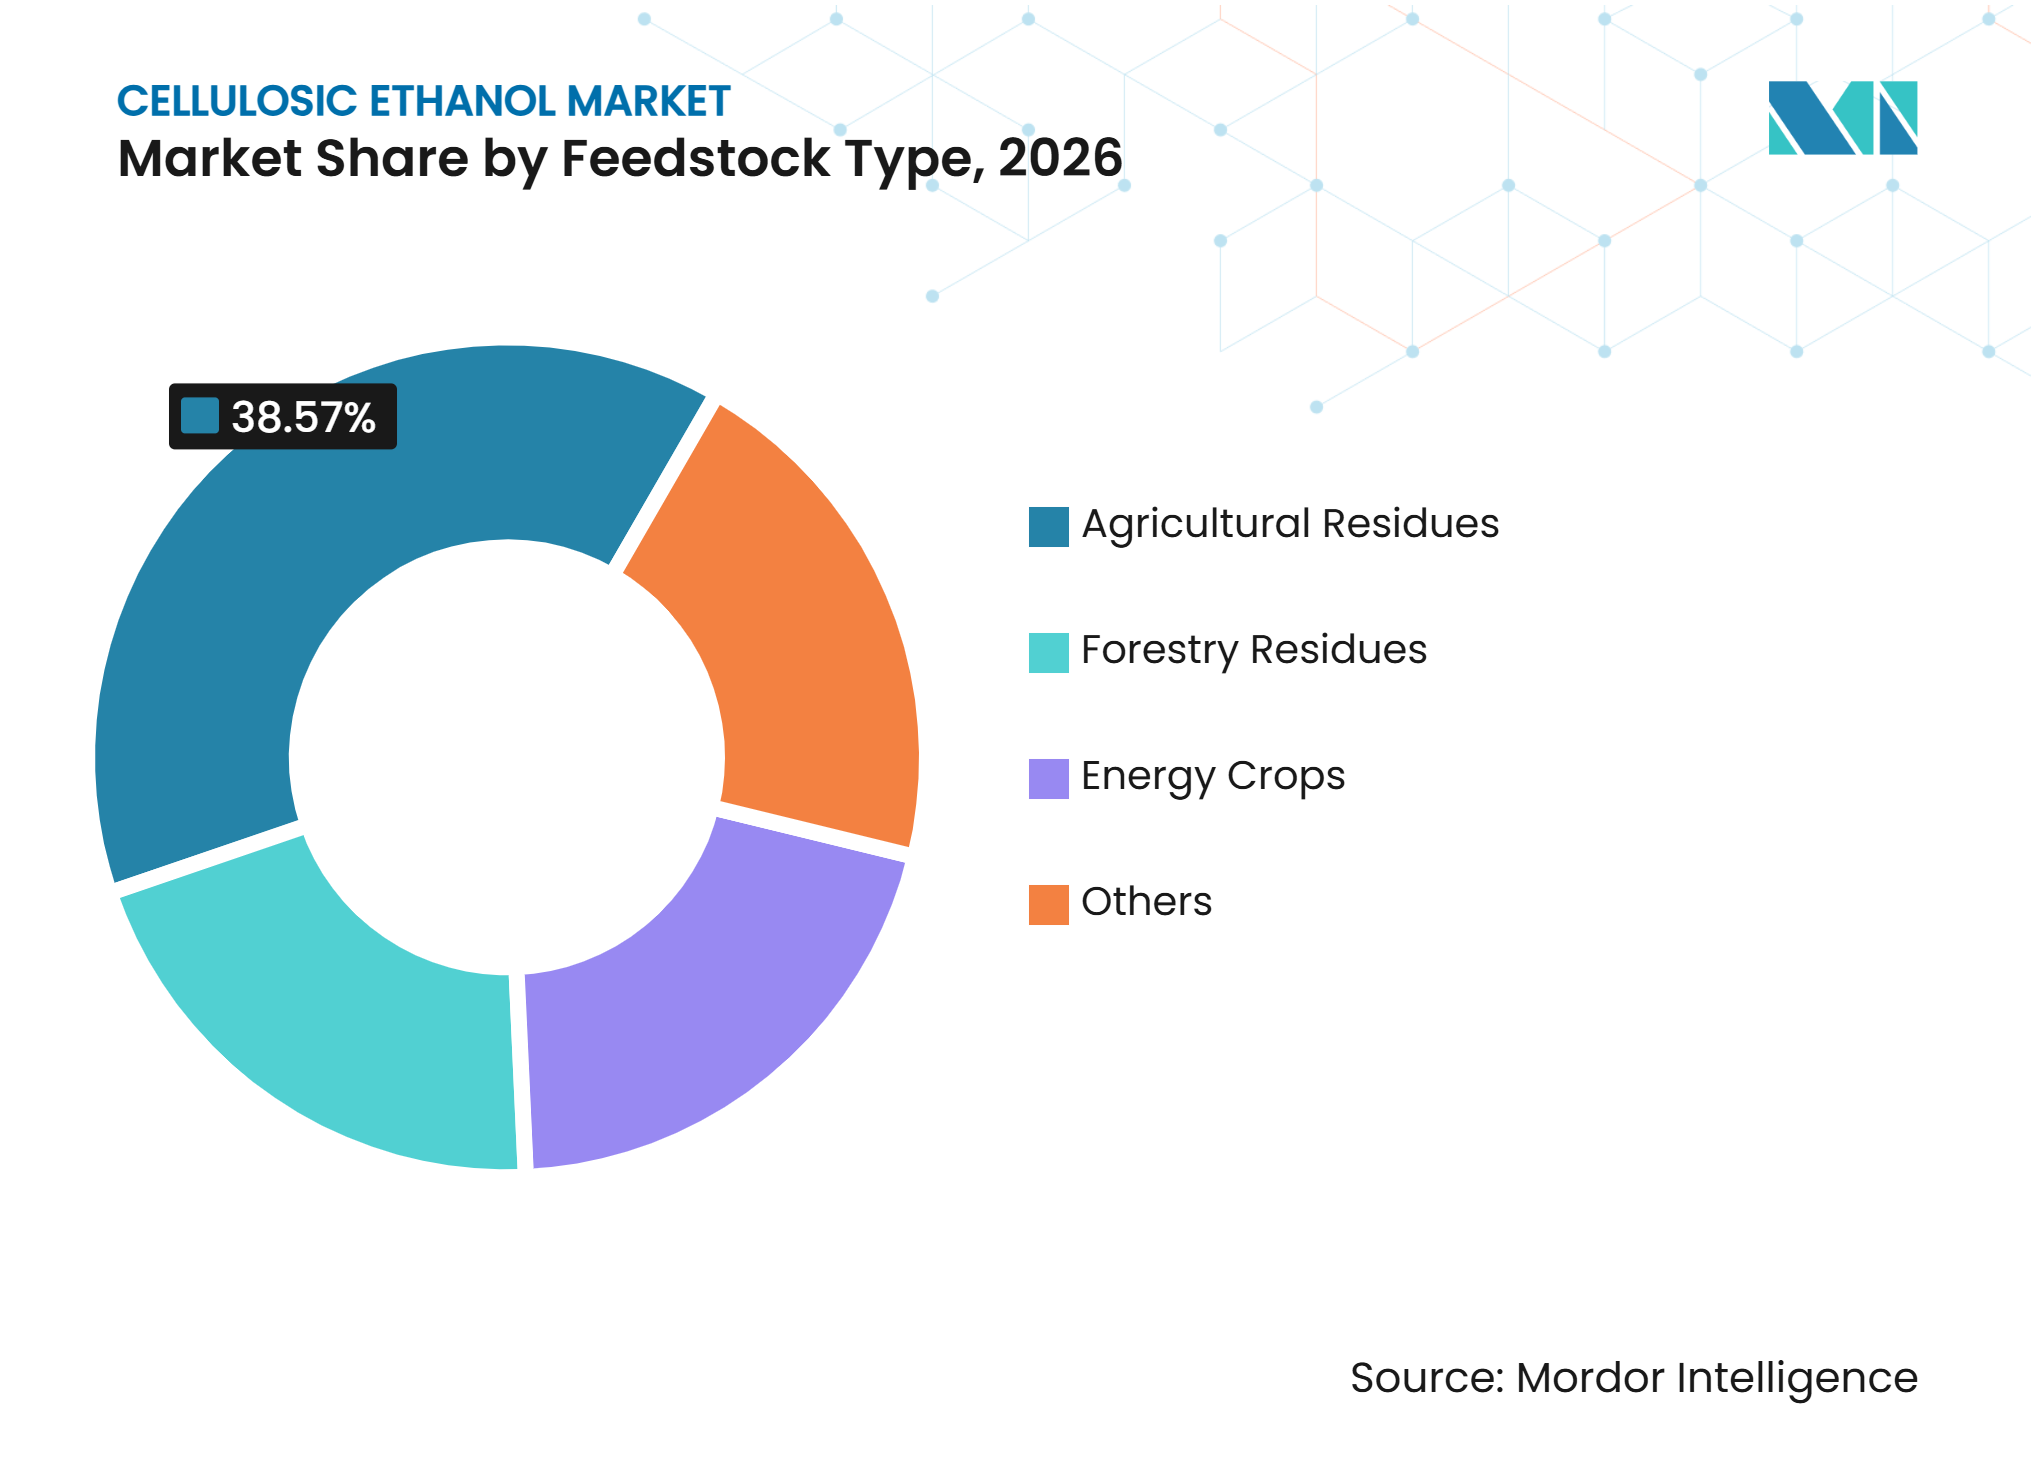
- Por tipo de matéria-prima, os resíduos agrícolas detinham 38,57% da participação do mercado de etanol celulósico em 2026, enquanto as culturas energéticas devem avançar a um CAGR de 15,67% até 2032.
- Por processo de produção, a hidrólise enzimática detinha 57,32% da participação do mercado de etanol celulósico em 2026, enquanto a conversão termoquímica deve avançar a um CAGR de 16,05% até 2032.
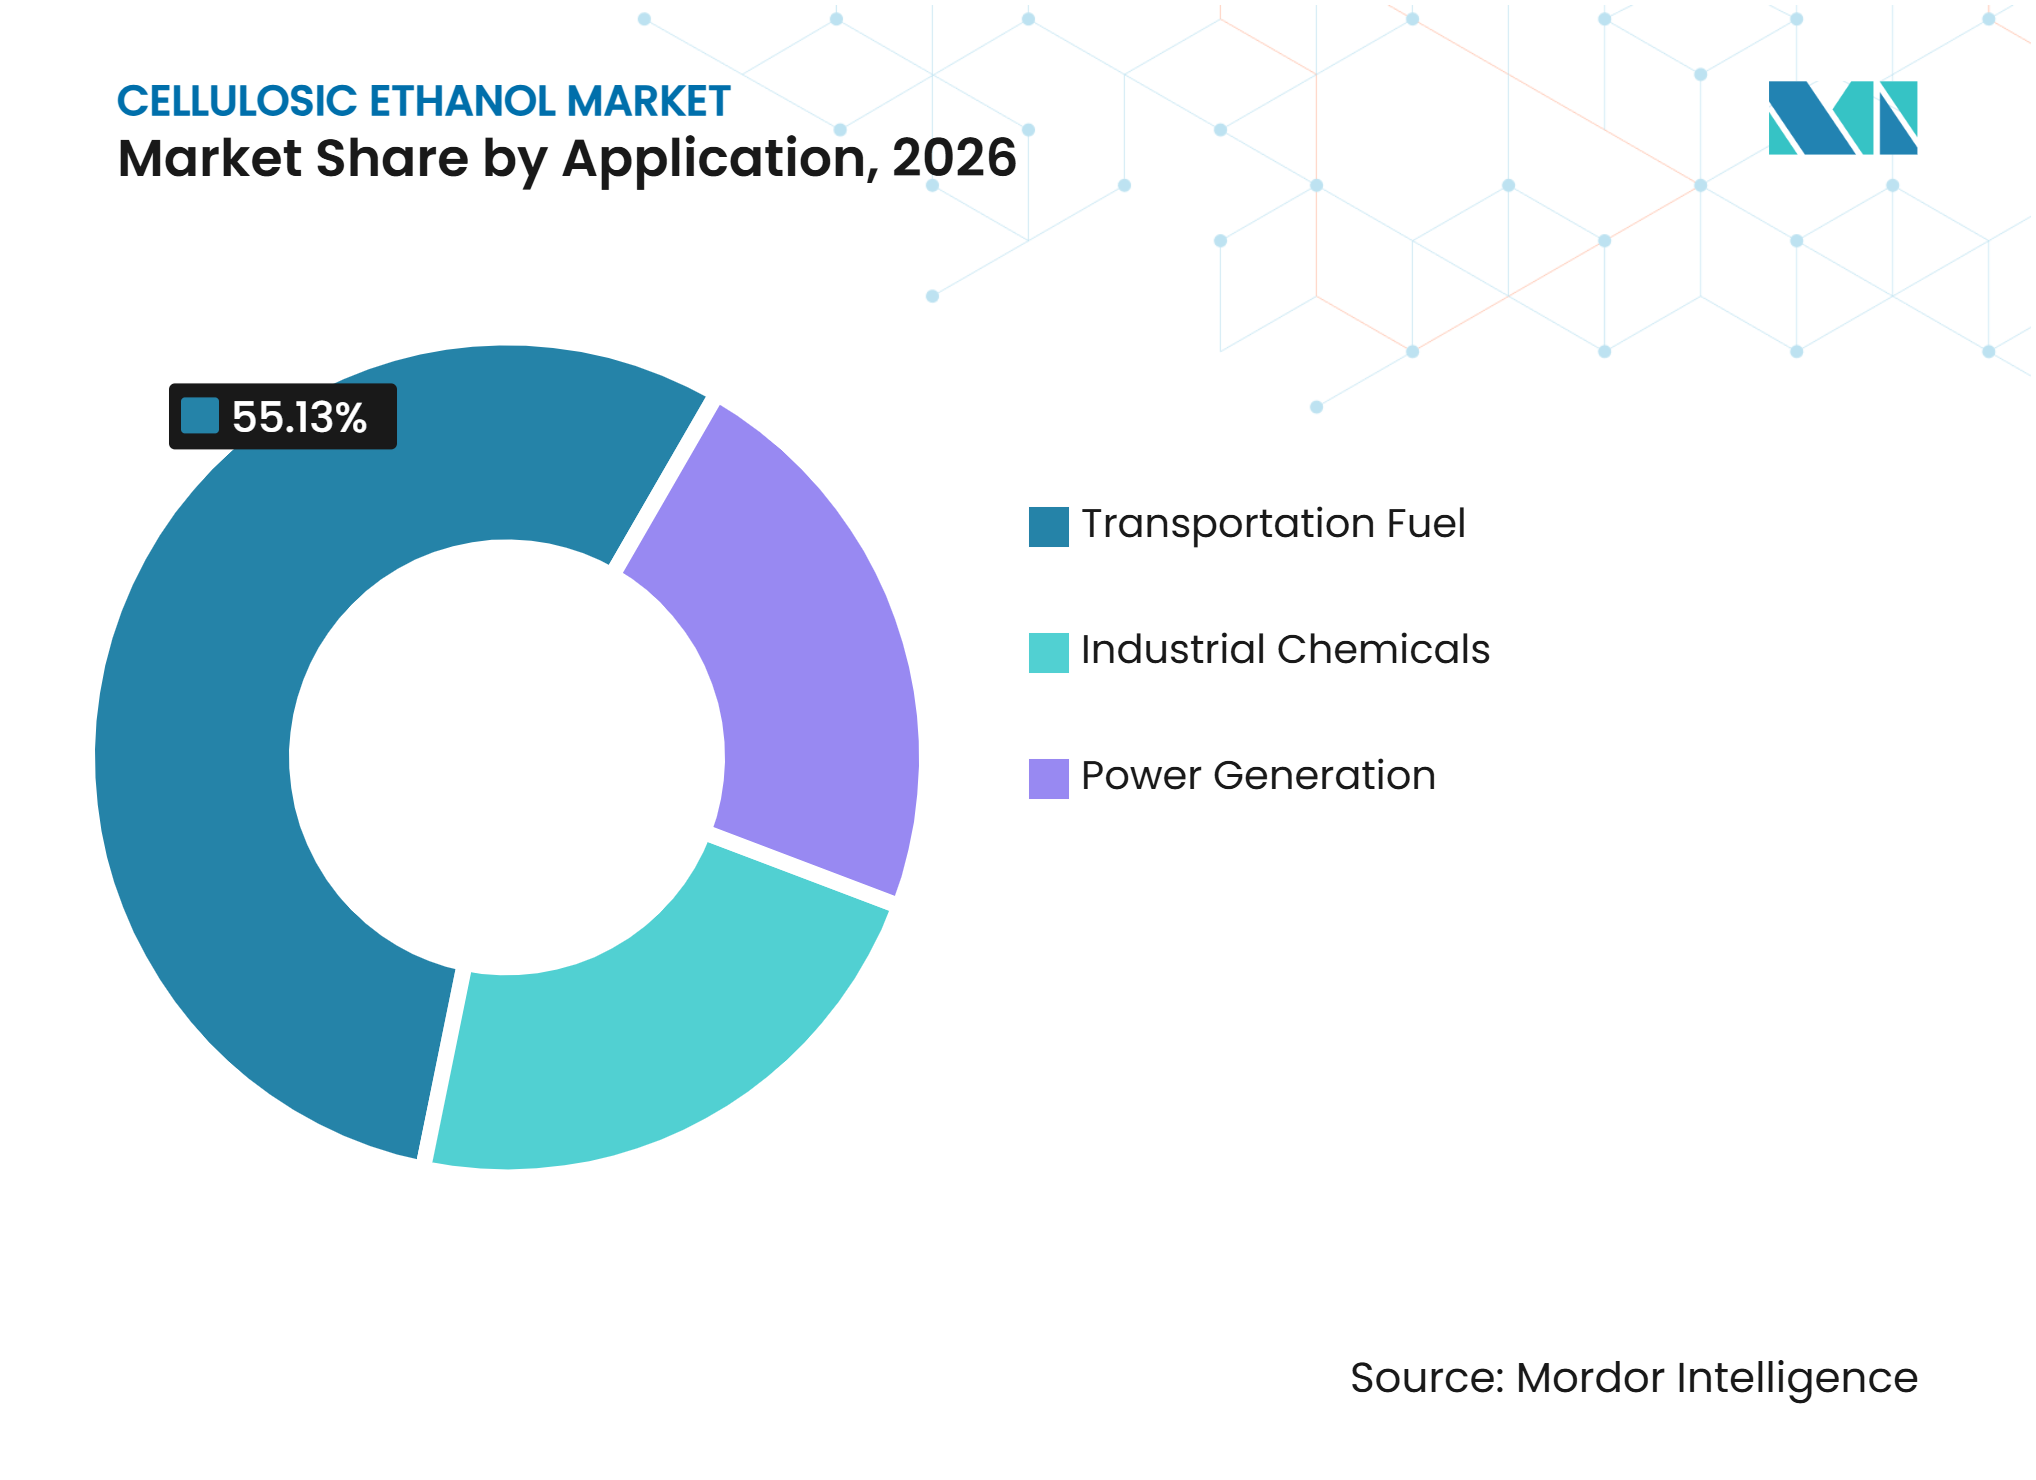
- Por aplicação, o combustível de transporte detinha 55,13% da participação do mercado de etanol celulósico em 2026, enquanto a geração de energia deve avançar a um CAGR de 16,82% até 2032.
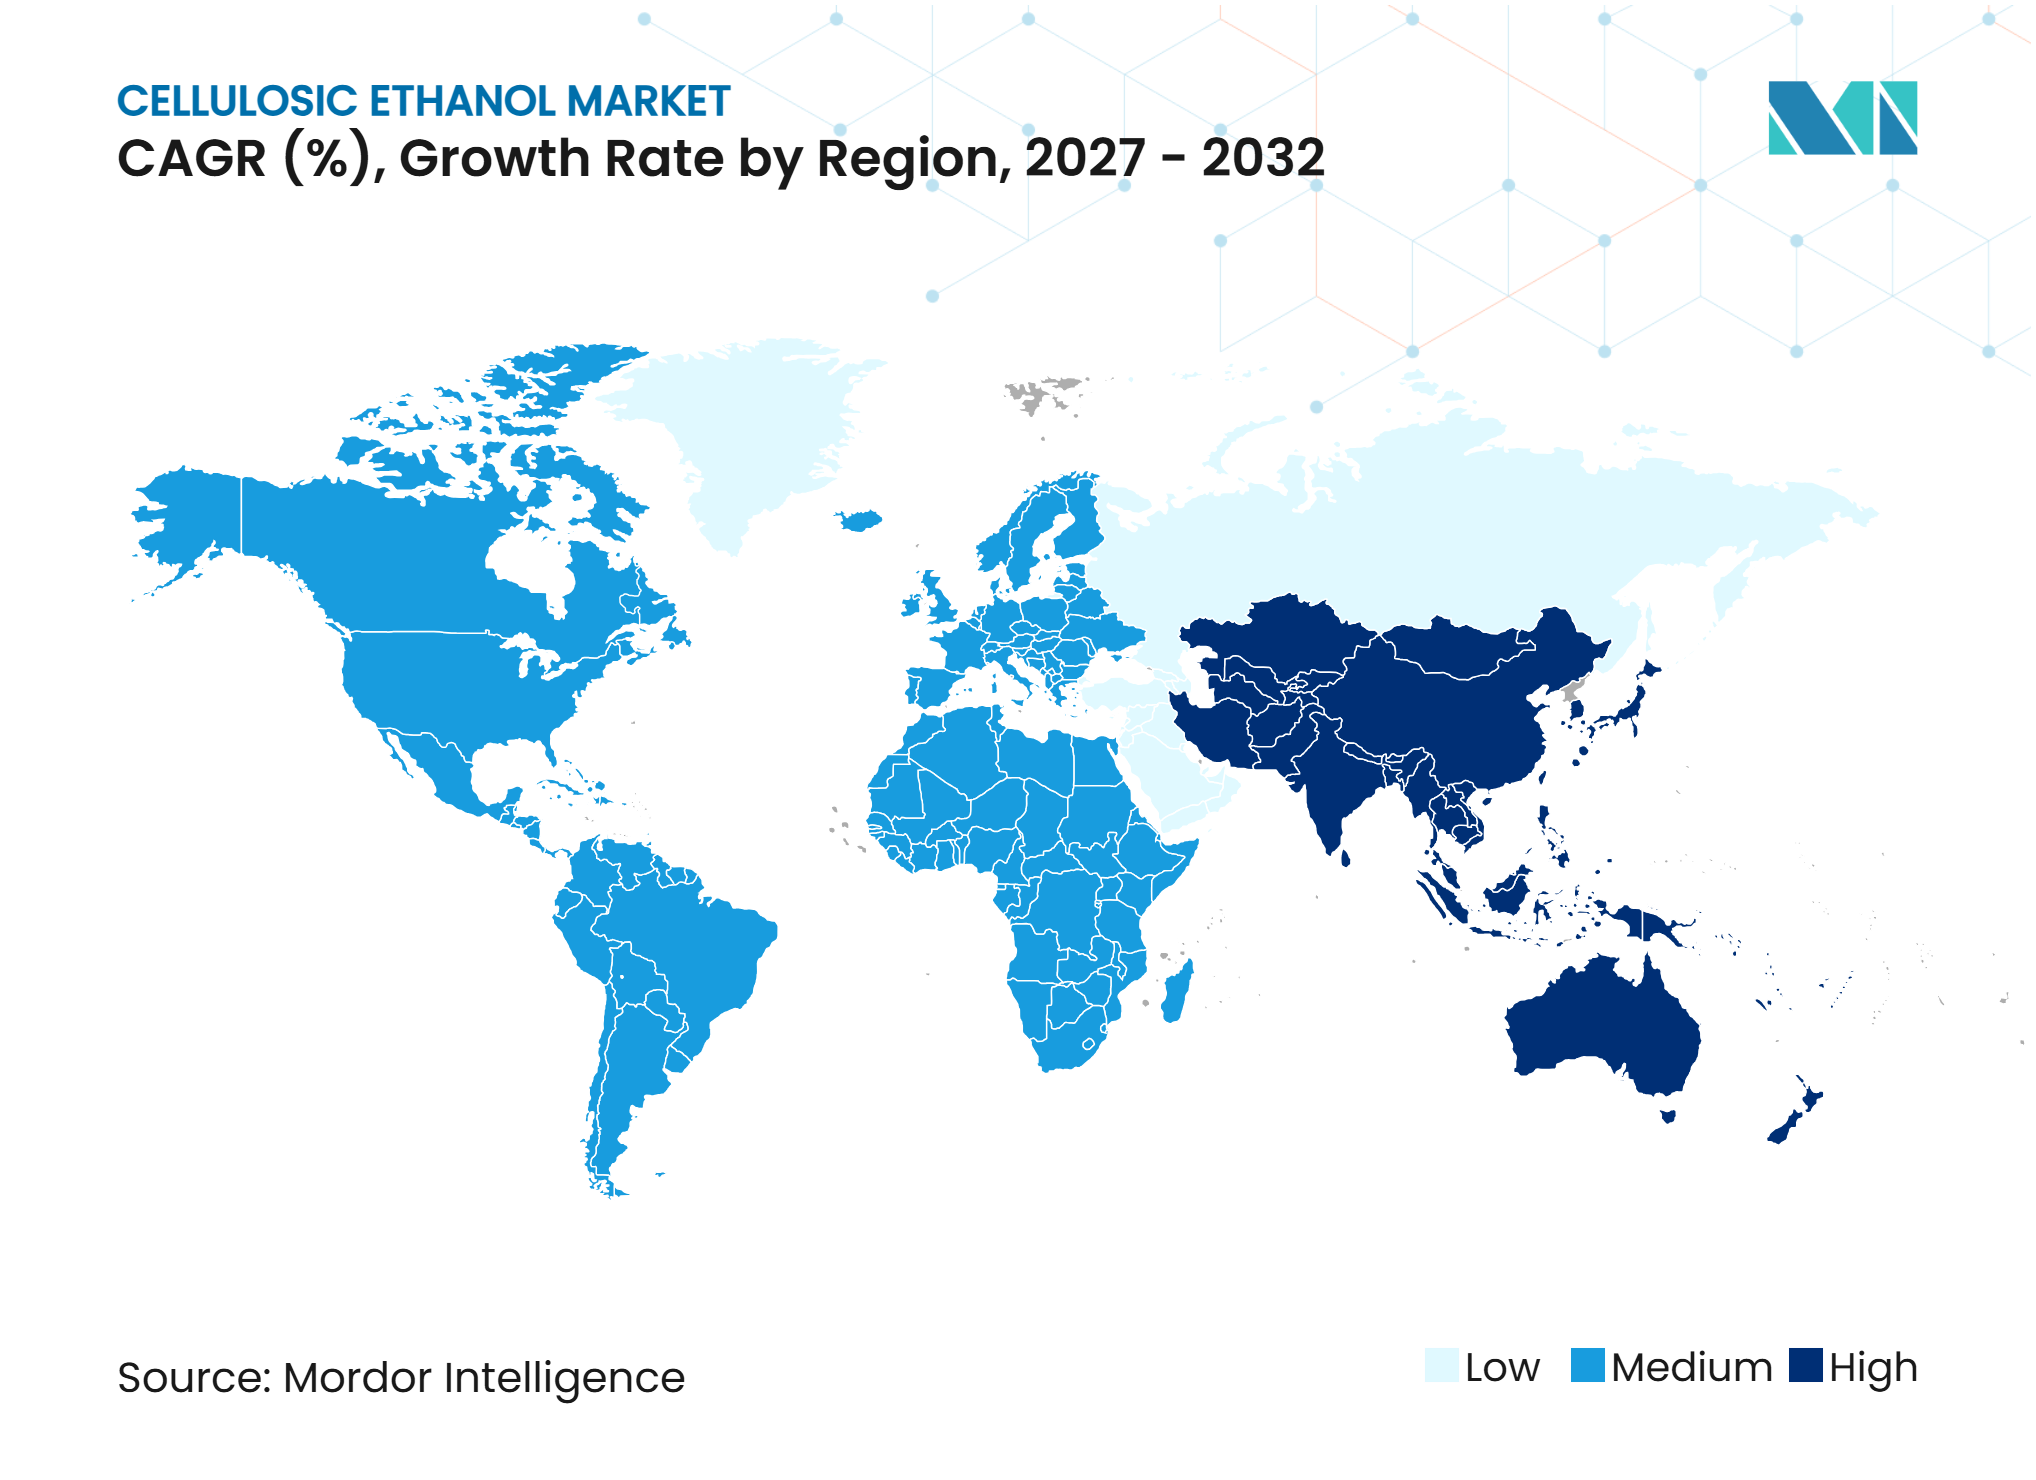
- Por geografia, a América do Norte detinha 34,06% da participação do mercado de etanol celulósico em 2026, enquanto a Ásia-Pacífico deve avançar a um CAGR de 15,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Combustíveis de Baixo Carbono para Transporte de Difícil Descarbonização | +4.2% | Global, com concentração inicial na América do Norte, UE e Brasil | Curto prazo (≤ 2 anos) |
| Mandatos de Combustíveis Avançados e Incentivos de Intensidade de Carbono | +3.6% | América do Norte e UE; expansão para Índia e Brasil | Médio prazo (2-4 anos) |
| Integração com Biorefinarias de Açúcar, Etanol e Celulose | +2.5% | América do Sul (Brasil) e ASEAN, com expansão para a Índia | Médio prazo (2-4 anos) |
| Disponibilidade de Matérias-Primas Não Alimentares e Adoção da Economia Circular | +1.8% | Global; ganhos iniciais na China, Índia e estados-membros da UE | Curto prazo (≤ 2 anos) |
| Engenharia de Enzimas e Microbiana Melhorando a Conversão de C5/C6 | +1.4% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Combustíveis de Baixo Carbono para Transporte de Difícil Descarbonização
A aviação, o transporte marítimo e o transporte rodoviário de longa distância requerem combustíveis de menor teor de carbono porque suas opções de eletrificação permanecem limitadas. O etanol celulósico é utilizado como matéria-prima para a rota álcool-para-jato, que pode fornecer combustível de aviação sustentável. A Organização da Aviação Civil Internacional atualizou os valores padrão de emissões do ciclo de vida do seu Esquema de Compensação e Redução de Carbono para a Aviação Internacional em novembro de 2025 e estendeu o quadro de baixo risco de mudança indireta no uso da terra até 2035. A atualização inclui valores para matérias-primas celulósicas e apoia a avaliação de rotas de etanol à base de resíduos para combustível de aviação sustentável. A RAÍZEN S.A. vinculou seu programa de etanol de segunda geração a um acordo de fornecimento de longo prazo com a Shell para combustível de aviação sustentável e outros usos de combustíveis de baixo carbono. Esse tipo de contrato de compra pode proporcionar um canal de maior valor do que a mistura para combustível rodoviário e apoiar o financiamento do mercado de etanol celulósico.
Mandatos de Combustíveis Avançados e Incentivos de Intensidade de Carbono
As políticas de combustíveis avançados avaliam cada vez mais a intensidade de carbono, o que favorece os combustíveis produzidos a partir de materiais lignocelulósicos quando atendem aos requisitos de sustentabilidade. A Agência de Proteção Ambiental dos EUA (EPA) finalizou os requisitos de biocombustível celulósico de 1,36 bilhão de Números de Identificação Renovável para 2026 e 1,43 bilhão de Números de Identificação Renovável para 2027[1]. A Diretiva III de Energias Renováveis da União Europeia exige uma meta combinada de 5,5% para biocombustíveis avançados e combustíveis renováveis de origem não biológica até 2030. O Pradhan Mantri JI-VAN Yojana da Índia apoia instalações de bioetanol de segunda geração que utilizam matérias-primas lignocelulósicas. A isenção parcial dos EUA em 2025 também demonstrou que uma escassez de produção pode enfraquecer os sinais de investimento de curto prazo, de modo que os desenvolvedores precisam de contratos que reduzam a exposição a mudanças nos valores de conformidade.
Integração com Biorefinarias de Açúcar, Etanol e Celulose
Plantas co-localizadas podem usar bagaço, licor residual ou licor negro sem construir uma rede separada de matéria-prima de longa distância. Esse modelo operacional reduz os custos logísticos e permite que os produtores compartilhem utilidades, armazenamento e infraestrutura de processamento com uma usina existente. A agência de planejamento energético do Brasil projeta que a produção nacional de etanol de segunda geração pode atingir 1 bilhão de litros até 2035. O Departamento de Agricultura dos EUA informou que a RAÍZEN S.A. tinha 2 plantas de etanol de segunda geração em operação em agosto de 2025, 2 plantas em fase de aumento de produção e 2 em construção. Replicar uma configuração de planta comprovada pode reduzir o risco de execução após a primeira instalação e dar ao mercado de etanol celulósico uma rota mais clara para escala em países com infraestrutura similar de açúcar e celulose.
Disponibilidade de Matérias-Primas Não Alimentares e Adoção da Economia Circular
Os resíduos agrícolas podem apoiar a produção de etanol sem desviar culturas alimentares de seu uso primário. A Índia possui uma base considerável de resíduos, embora a coleta, o armazenamento e o pré-processamento determinem quanto pode ser convertido a um custo comercialmente viável. A China selecionou um projeto de etanol combustível celulósico de 30.000 toneladas métricas em Heilongjiang para seu primeiro grupo de Projetos Piloto de Tecnologia de Combustíveis Líquidos Verdes. O quadro da Certificação Internacional de Sustentabilidade e Carbono da União Europeia pode ajudar a verificar que o etanol de resíduos agrícolas atende aos requisitos da Diretiva III de Energias Renováveis. A engenharia de enzimas e microbiana também está melhorando a conversão de açúcares de cinco e seis carbonos, e o Serviço de Pesquisa Agrícola do Departamento de Agricultura dos EUA iniciou um projeto de 5 anos em maio de 2025 sobre desconstrução integrada e hidrólise enzimática de alta concentração de sólidos[2]. Esses avanços podem reduzir as perdas de matéria-prima e ampliar os materiais que podem servir ao mercado de etanol celulósico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Pré-tratamento, Enzimas e Capital | -2.1% | Global, mais agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Sazonalidade, Contaminação e Perdas de Armazenamento de Matéria-Prima | -1.5% | Global; mais pronunciado na Índia, China e América do Norte | Curto prazo (≤ 2 anos) |
| Formação de Inibidores e Variabilidade na Fermentação de Pentoses | -0.9% | Global, particularmente em instalações que processam matérias-primas heterogêneas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Sazonalidade, Contaminação e Perdas de Armazenamento de Matéria-Prima
As matérias-primas lignocelulósicas são frequentemente coletadas durante janelas de colheita que duram apenas 2 a 4 meses. As instalações devem então armazenar o material pelo restante do ano, o que aumenta o risco de infiltração de umidade, degradação microbiana e contaminação. A palha de arroz e de trigo pode conter sílica que perturba os equipamentos de pré-tratamento a jusante. O Ministério do Petróleo e Gás Natural da Índia informou que a planta de 100 quilolitros por dia da Indian Oil Corporation Ltd em Panipat operou a 62% da capacidade de projeto em dezembro de 2025 aps mudanças durante novembro e dezembro. A qualidade instável da matéria-prima pode aumentar o uso de enzimas, reduzir a utilização anual da planta e enfraquecer a base de receita necessária para recuperar o investimento fixo. Melhores padrões de agregação e pré-processamento são, portanto, fundamentais para o crescimento confiável do mercado de etanol celulósico.
Altos Custos de Pré-tratamento, Enzimas e Capital
As plantas de etanol celulósico requerem reatores complexos de pré-tratamento, sistemas de manuseio de biomassa, equipamentos de fermentação e unidades de separação para correntes de açúcar diluídas. Essas necessidades mantêm a intensidade de capital acima das instalações convencionais de etanol de milho ou cana-de-açúcar. A Borregaard ASA informou que os preços do bioetanol avançado na Europa caíram durante 2025 à medida que o fornecimento à base de resíduos agrícolas aumentou, adicionando pressão às margens em sua biorefinaria de Sarpsborg. Compostos inibitórios como furfural, 5-hidroximetilfurfural e ácido acético podem se formar durante o pré-tratamento à base de ácido ou por explosão a vapor e reduzir a eficiência da fermentação. As instalações podem precisar de destoxificação ou mistura de matérias-primas, o que adiciona despesas e restringe a flexibilidade operacional. A documentação de sustentabilidade sob os requisitos da Diretiva III de Energias Renováveis e da Certificação Internacional de Sustentabilidade e Carbono da União Europeia pode adicionar custos administrativos quando matérias-primas misturadas são utilizadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Matéria-Prima:
Resíduos Agrícolas Lideram, Culturas Energéticas AceleramOs resíduos agrícolas detinham 38,57% da participação do mercado de etanol celulósico em 2026. O segmento inclui palha de arroz, palha de trigo, palha de milho e bagaço de cana-de-açúcar. Sua posição reflete o menor custo de entrega disponível em usinas de açúcar e amido co-localizadas. A instalação de Panipat da Indian Oil Corporation Ltd e os sites brasileiros da RAÍZEN S.A. mostram como as configurações à base de resíduos estão sendo aplicadas em instalações comerciais. Os resíduos florestais permanecem relevantes para as biorefinarias à base de madeira, embora os ciclos de custo da madeira possam afetar a rentabilidade. A Borregaard ASA utiliza abeto norueguês em Sarpsborg e relatou pressão nos custos de insumos em seu relatório anual de 2025.
As culturas energéticas devem avançar a um CAGR de 15,67% até 2032. Miscanthus, capim-agulha e Arundo donax podem ser cultivados em terras marginais em locais onde os resíduos de culturas não podem sustentar grandes instalações. Isso pode ser útil em partes do Sudeste Asiático e da África Subsaariana com condições de cultivo adequadas. O quadro de 2025 da Organização da Aviação Civil Internacional inclui valores de mudança indireta no uso da terra para matérias-primas celulósicas cultivadas em terras marginais. Esse quadro oferece aos compradores de combustível de aviação sustentável um método para avaliar o perfil do ciclo de vida do etanol derivado de culturas energéticas. Os resíduos e as culturas dedicadas continuarão a atender a diferentes condições de fornecimento no mercado de etanol celulósico.



Por Processo de Produção:
Hidrólise Enzimática Domina, Conversão Termoquímica AvançaA hidrólise enzimática detinha 57,32% da participação do mercado de etanol celulósico em 2026. Sua base instalada reflete o investimento de longa data em engenharia de enzimas e integração de processos. A abordagem é compatível com a infraestrutura existente de usinas de açúcar no Brasil e na Índia, onde o bagaço está prontamente disponível. A Iogen Corporation e a Praj Industries Limited forneceram sistemas de pré-tratamento e hidrólise para projetos comerciais. A hidrólise ácida permanece presente em algumas configurações chinesas, mas enfrenta desafios de formação de inibidores e corrosão.
A conversão termoquímica deve avançar a um CAGR de 16,05% até 2032. As rotas de gaseificação podem lidar com correntes de resíduos heterogêneos, incluindo resíduos municipais mistos e resíduos de construção que são difíceis de processar pelas rotas enzimáticas. Essa flexibilidade torna o processo relevante onde a qualidade da matéria-prima é variável. O projeto Ecoplanta da Enerkem em Tarragona é um exemplo significativo planejado de resíduo para metanol usando tecnologia de gaseificação termoquímica. A empresa declarou que o projeto recebeu aprovação em janeiro de 2025 e foi projetado para processar resíduos municipais não recicláveis. O desempenho da tecnologia em grande escala influenciará as escolhas futuras de processos em todo o mercado de etanol celulósico.
Por Aplicação:
Combustível de Transporte Permanece Central, Geração de Energia AvançaO combustível de transporte detinha 55,13% da participação do mercado de etanol celulósico em 2026. As políticas de combustíveis nos Estados Unidos, na União Europeia, no Brasil e na Índia fornecem mecanismos de demanda para biocombustíveis avançados. O Padrão de Combustível Renovável dos EUA continua a estabelecer obrigações anuais de biocombustível celulósico. O etanol fornecido a instalações de álcool-para-jato pode oferecer um canal de maior valor do que a mistura rodoviária convencional. A atualização de 2025 do Esquema de Compensação e Redução de Carbono para a Aviação Internacional também reconhece métodos de avaliação do ciclo de vida para rotas de etanol de resíduos agrícolas. Os produtos químicos industriais fornecem outro canal por meio de produtos como etileno de base biológica, acetaldeído e solventes especiais.
A geração de energia deve avançar a um CAGR de 16,82% até 2032. As operações integradas de cana-de-açúcar podem usar resíduos de lignina para calor e energia combinados após o processamento da celulose. Esse arranjo pode melhorar a economia de uma biorefinaria porque captura valor de mais de um fluxo de produção. O programa RenovaBio do Brasil atribui valor às reduções verificadas de emissões do ciclo de vida por meio de Créditos de Descarbonização. A Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP) supervisiona esse quadro por meio da Resolução ANP nº 984/2025. O calor e a energia combinados apoiam o mercado de etanol celulósico, onde as plantas podem acessar de forma confiável a biomassa e a demanda de energia da rede ou no local.

Análise Geográfica
América do Norte
A América do Norte detinha 34,06% da participação do mercado de etanol celulósico em 2026. O Padrão de Combustível Renovável dos EUA estabeleceu um requisito de 1,36 bilhão de Números de Identificação Renovável para biocombustível celulósico em 2026 e um requisito de 1,43 bilhão de Números de Identificação Renovável para 2027. Esses requisitos fornecem uma base de demanda regulamentada sob a Lei do Ar Limpo. O Programa de Pagamento de Biocombustíveis Avançados do Departamento de Agricultura dos EUA também fornece pagamentos a produtores qualificados. A região também demonstra a dificuldade de sustentar projetos quando o apoio político e a economia operacional enfraquecem. A instalação de Hugoton da Abengoa Bioenergy Biomass of Kansas, LLC foi vendida após sua operação anterior, e a planta Project LIBERTY da POET, LLC permaneceu inativa. Esses casos mostram que a operação técnica por si só não resolve os riscos de matéria-prima, capital e receita. O Canadá e o México adicionam recursos potenciais de matéria-prima, enquanto a desativação da instalação de Edmonton da Enerkem ilustra a necessidade de uma economia de projeto confiável de longo prazo.
Ásia-Pacífico
A Ásia-Pacífico deve avançar a um CAGR de 15,93% até 2032. A China selecionou 9 Projetos Piloto de Tecnologia de Combustíveis Líquidos Verdes em 2025, incluindo um projeto de etanol combustível celulósico de 30.000 toneladas métricas em Heilongjiang. Espera-se que o projeto selecionado alcance produção estável em alta carga até junho de 2027. O planejamento de energia renovável da China atribui um papel declarado ao etanol combustível não derivado de grãos, enquanto a contabilização do consumo de energia renovável está se estendendo a usos não elétricos. A Índia está avançando em projetos em Panipat, Bargarh e Bathinda usando tecnologia da Praj Industries Limited. A política de exportação da Índia de 2025 criou uma rota para que o etanol de segunda geração elegível acesse mercados externos sob condições de autorização e certificação de matéria-prima. Essas ações políticas apoiam uma implantação maior, embora a consistência da matéria-prima permaneça uma condição operacional fundamental.
Dinâmica Regional em Outras Geografias
O Brasil produziu 120,2 milhões de litros de etanol de segunda geração no ano-safra encerrado em março de 2026, um aumento de 104% em relação ao ano anterior, de acordo com a RAÍZEN S.A. A empresa tinha instalações em operação e em fase de aumento de produção, enquanto Vale do Rosário e Gasa estavam em construção. O Banco Nacional de Desenvolvimento Econômico e Social do Brasil aprovou o financiamento para a planta de Andradina da RAÍZEN S.A. em janeiro de 2025. A Europa mantém capacidade técnica por meio da planta da Versalis em Crescentino, Itália, que detinha a certificação da Certificação Internacional de Sustentabilidade e Carbono da União Europeia em novembro de 2025. A Argentina possui recursos de cana-de-açúcar, mas não comissionou uma instalação em escala comercial. O Oriente Médio e a África permanecem em estágio inicial, com potencial vinculado a culturas energéticas na África Subsaariana e esforços de diversificação de combustíveis de menor carbono.
Cenário Competitivo
Concentração do Mercado
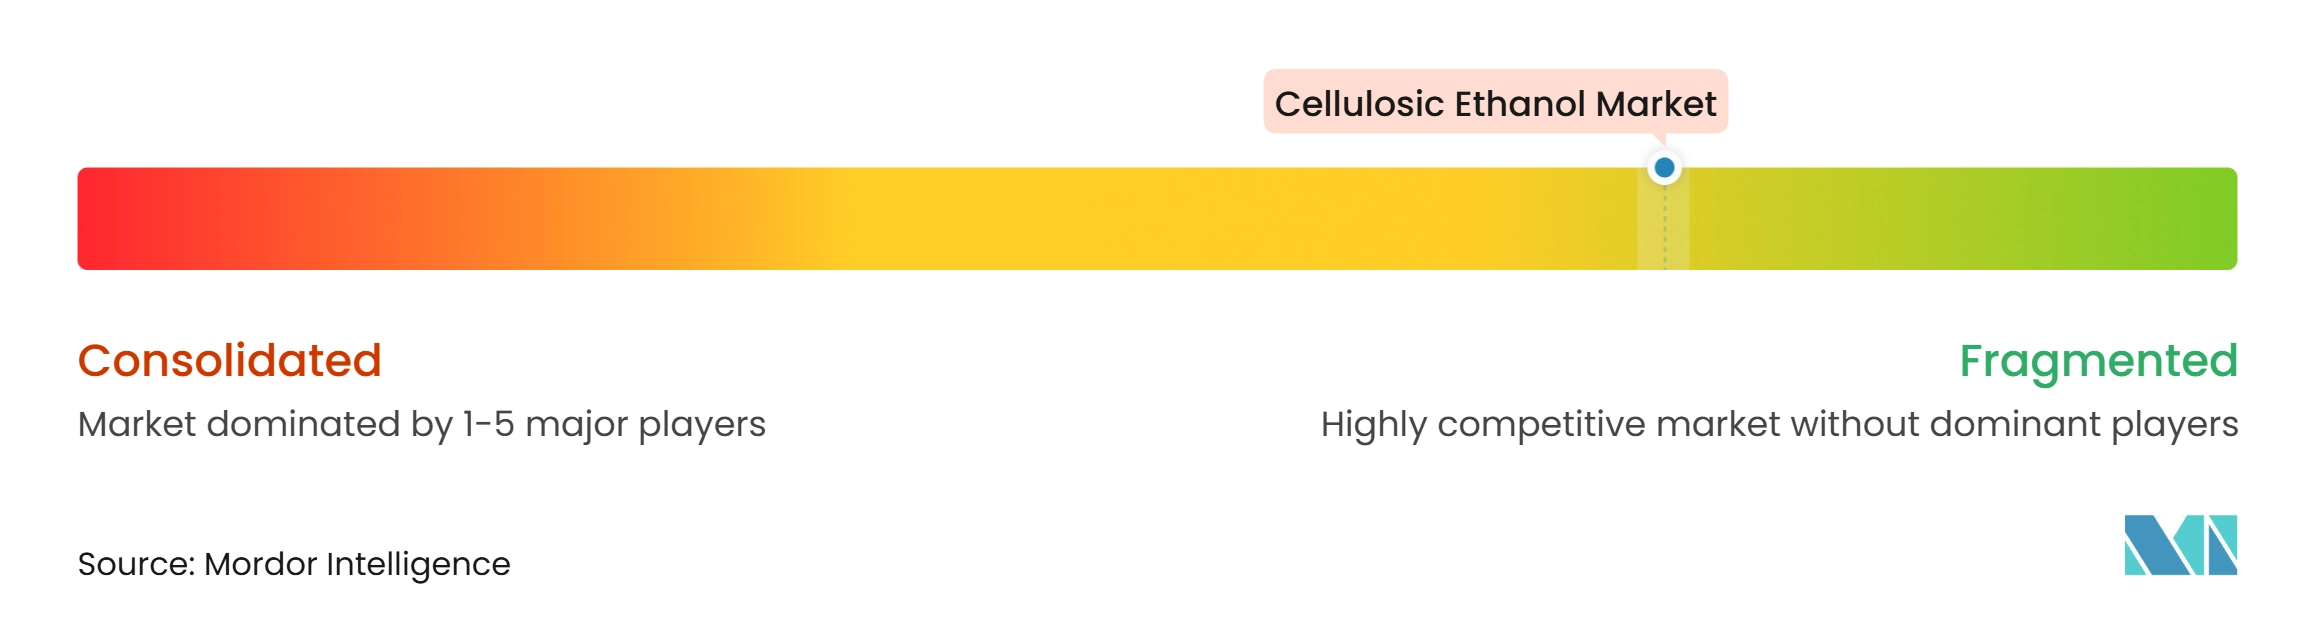
O mercado de etanol celulósico é altamente fragmentado, com os principais participantes incluindo RAÍZEN S.A., Shandong Longlive Bio-technology Co., Ltd., CNPC, Granbio e Indian Oil Corporation Ltd. A força competitiva depende da integração de matéria-prima, confiabilidade da planta, credenciais de conformidade e compradores de longo prazo, e não apenas da propriedade de tecnologia. A RAÍZEN S.A. estabeleceu um grande modelo integrado de bagaço de cana-de-açúcar e reportou 120,2 milhões de litros de produção de etanol de segunda geração no ano-safra encerrado em março de 2026. A Iogen Corporation permaneceu ativa em Ontário, onde buscou uma emenda para incluir atividade de biogás e biometano junto às suas operações existentes. A Borregaard ASA continua a produção de bioetanol avançado à base de madeira em Sarpsborg.
A Praj Industries Limited tem um amplo papel de tecnologia e engenharia na Índia, incluindo o pipeline de projetos de Panipat, Bargarh e Bathinda. A Indian Oil Corporation Ltd opera a instalação de Panipat, onde a qualidade da matéria-prima afetou a utilização. A Granbio está desenvolvendo seu projeto Exygen no Brasil e continuou a desenvolver sua tecnologia de conversão de biomassa. Essas posições refletem diferentes rotas de entrada no mercado de etanol celulósico, incluindo produção, licenciamento de tecnologia, engenharia e distribuição de combustíveis.
A Eni S.p.A está associada à tecnologia PROESA. A Enerkem concentrou-se em seu programa de resíduo para metanol após a reestruturação, incluindo o projeto Ecoplanta na Espanha. A Shandong Longlive Bio-technology Co., Ltd. registrou capacidade de etanol celulósico, mas enfrenta status de produção incerto durante a reestruturação. Novos projetos devem demonstrar fornecimento confiável de matéria-prima, menores custos de processamento e conformidade de sustentabilidade validada antes de poderem fechar a lacuna com as operações integradas estabelecidas.
Líderes do Setor de Etanol Celulósico
-
RAÍZEN S.A.
-
Shandong Longlive Bio-technology Co., Ltd.
-
CNPC
-
Granbio
-
Indian Oil Corporation Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Etanol Celulósico Empresas cobertas neste relatório
- Abengoa Bioenergy Biomass of Kansas, LLC
- Borregaard ASA
- CNPC
- Enerkem
- Eni S.p.A
- Fiberight LLC
- Granbio
- Indian Oil Corporation Ltd
- Iogen Corporation
- Praj Industries Limited
- RAÍZEN S.A.
- Shandong Longlive Bio-technology Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Etanol Celulósico
- Outubro de 2026: A Blue Biofuels, Inc. reportou progresso com sua Unidade de Demonstração Integrada (UDI), que conecta o processamento de biomassa, a produção de açúcar e a fermentação para demonstrar sua tecnologia de Celulose-para-Açúcar para a produção de etanol. Espera-se que os testes integrados gerem dados operacionais sobre rendimentos, vazão, consumo de energia e custos, apoiando o trabalho de engenharia e financiamento para uma instalação comercial planejada.
- Março de 2026: A ANDRITZ foi selecionada pela SAFFiRE Renewables para fornecer tecnologia de refino para uma planta piloto de etanol celulósico em Liberal, Kansas, que processará palha de milho e outros resíduos agrícolas. O pacote de equipamentos inclui dois refinadores com capacidade combinada de processamento de biomassa de 10 toneladas por dia, com início de operação previsto para o primeiro trimestre de 2027.
Escopo do Relatório Global do Mercado de Etanol Celulósico
O etanol celulósico é um biocombustível de segunda geração produzido a partir de biomassa não alimentar contendo celulose, hemicelulose e lignina, incluindo resíduos agrícolas, resíduos florestais e culturas energéticas dedicadas. É convertido em etanol por meio de processos bioquímicos ou termoquímicos e pode ser misturado com gasolina convencional para reduzir a dependência de combustíveis fósseis.
O Mercado de Etanol Celulósico é segmentado por tipo de matéria-prima, processo de produção, aplicação e geografia. Por tipo de matéria-prima, o mercado é segmentado em resíduos agrícolas, resíduos florestais, culturas energéticas e outros. Por processo de produção, o mercado é segmentado em hidrólise enzimática, hidrólise ácida, conversão termoquímica e outros. Por aplicação, o mercado é segmentado em combustível de transporte, produtos químicos industriais e geração de energia. O relatório também abrange o tamanho do mercado e as previsões para o etanol celulósico em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Resíduos Agrícolas |
| Resíduos Florestais |
| Culturas Energéticas |
| Outros |
| Hidrólise Enzimática |
| Hidrólise Ácida |
| Conversão Termoquímica |
| Outros |
| Combustível de Transporte |
| Produtos Químicos Industriais |
| Geração de Energia |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Matéria-Prima | Resíduos Agrícolas | |
| Resíduos Florestais | ||
| Culturas Energéticas | ||
| Outros | ||
| Por Processo de Produção | Hidrólise Enzimática | |
| Hidrólise Ácida | ||
| Conversão Termoquímica | ||
| Outros | ||
| Por Aplicação | Combustível de Transporte | |
| Produtos Químicos Industriais | ||
| Geração de Energia | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de etanol celulósico?
O tamanho do mercado de etanol celulósico foi avaliado em 2,05 bilhões de USD em 2026 e estima-se que cresça de 2,32 bilhões de USD em 2027 para atingir 4,44 bilhões de USD até 2032, a um CAGR de 13,83% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por etanol celulósico?
Regras de combustíveis de baixo carbono, demanda por combustível de aviação sustentável, integração de biorefinarias e uso de resíduos agrícolas sustentam a demanda.
Qual tipo de matéria-prima detinha a maior participação em 2026?
Os resíduos agrícolas detinham uma participação de 38,57% em 2026.
Qual processo de produção detinha a maior participação em 2026?
A hidrólise enzimática detinha uma participação de 57,32% em 2026 por ser compatível com a infraestrutura estabelecida de usinas de açúcar.