
Tamaño y Participación del Mercado de Etanol Celulósico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.83 % |
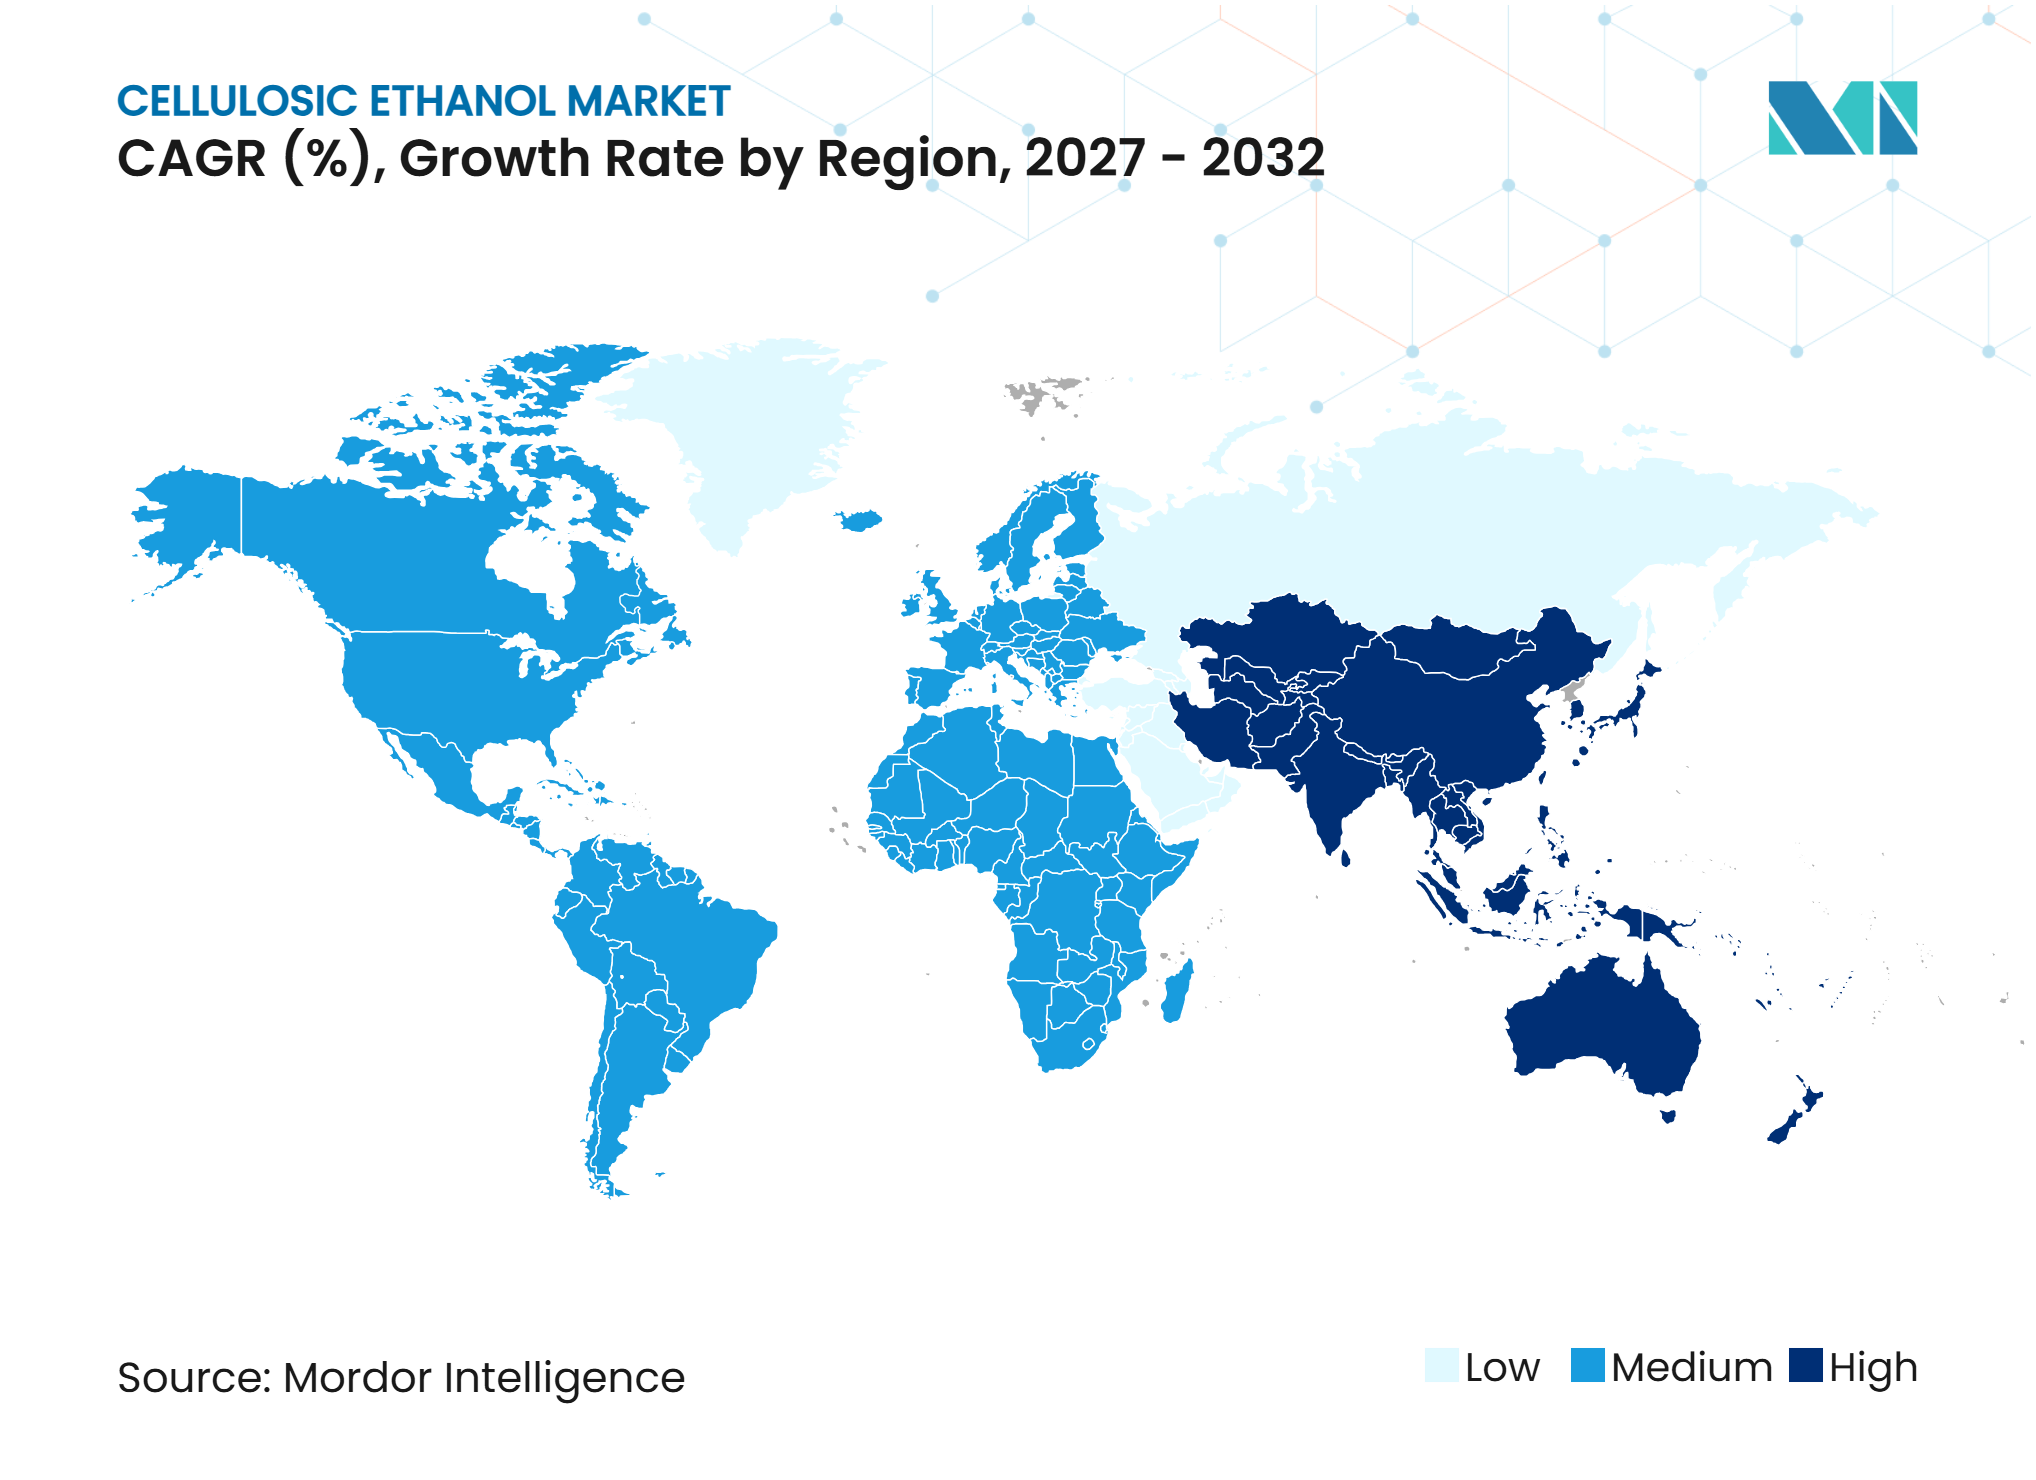
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Etanol Celulósico por Mordor Intelligence
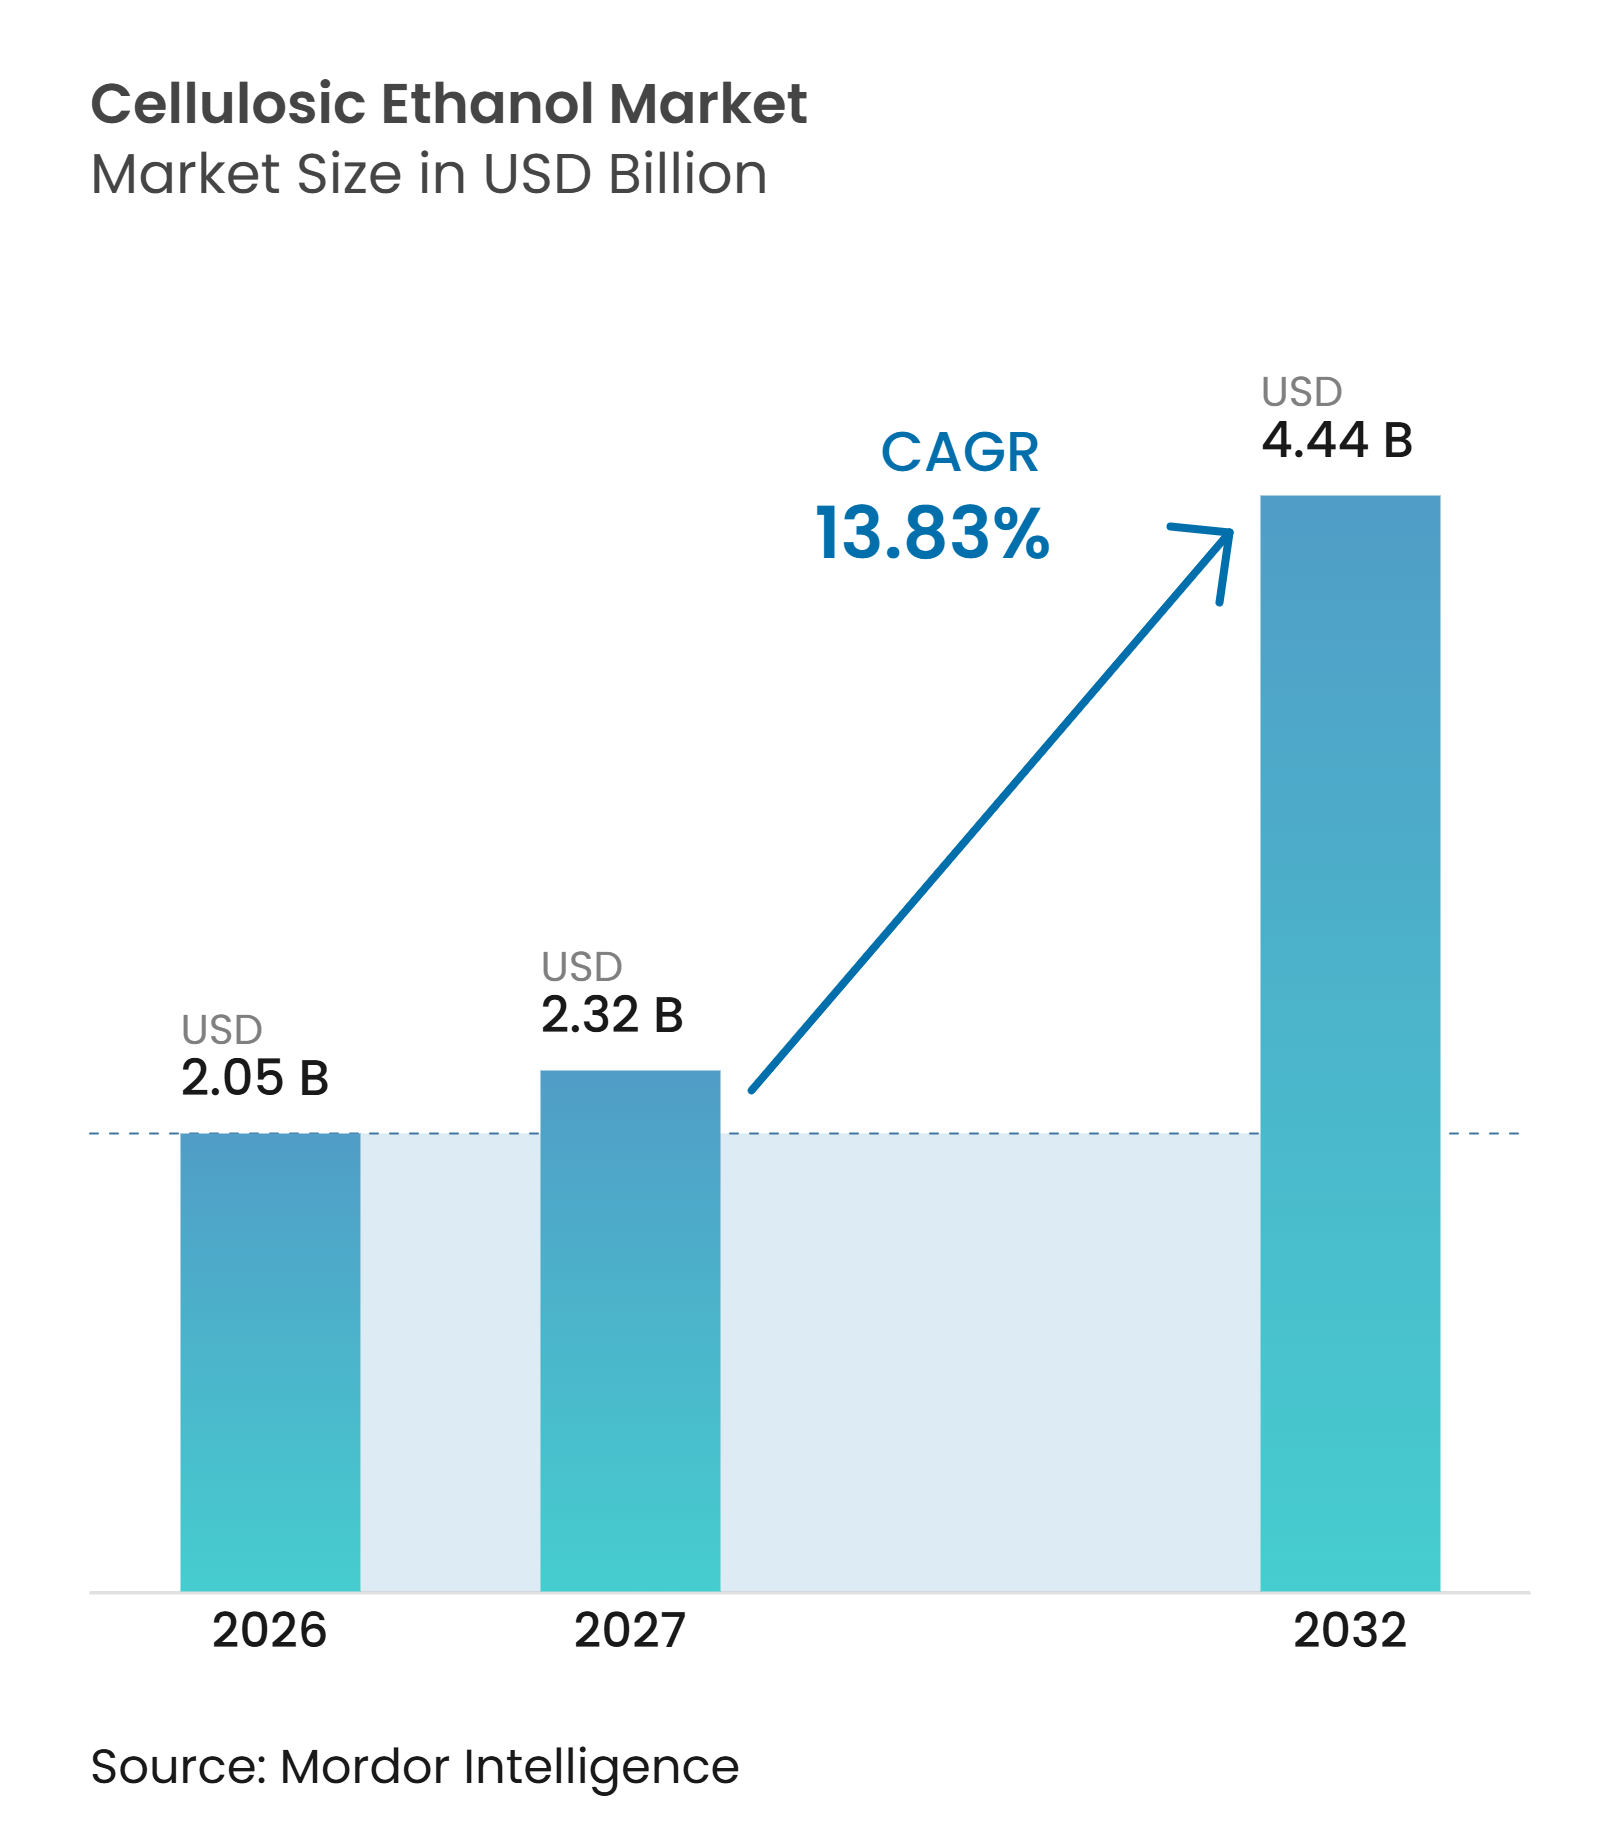
El tamaño del Mercado de Etanol Celulósico se valoró en 2,05 mil millones de USD en 2026 y se estima que crecerá desde 2,32 mil millones de USD en 2027 hasta alcanzar 4,44 mil millones de USD en 2032, a una CAGR del 13,83% durante el período de pronóstico (2027-2032). Las normas de descarbonización, las biorrefinerías integradas y los menores costos de enzimas están ampliando el papel del etanol celulósico más allá de la mezcla de combustibles convencionales. La demanda de combustible de aviación sostenible está adquiriendo importancia porque el etanol puede utilizarse en la vía alcohol-a-jet para aplicaciones de aviación y marítimas donde la electrificación sigue siendo limitada. Los incentivos de intensidad de carbono y los acuerdos de compra a largo plazo pueden mejorar las condiciones de financiamiento para nuevas instalaciones. Los costos de recolección de materia prima, pretratamiento y la incertidumbre en la continuidad de las políticas siguen siendo restricciones materiales para la inversión. El mercado de etanol celulósico se está desarrollando, por tanto, a través de un pequeño grupo de productores integrados y un campo más amplio de proveedores de tecnología que aún trabajan para establecer rendimientos comerciales consistentes.
Conclusiones Clave del Informe
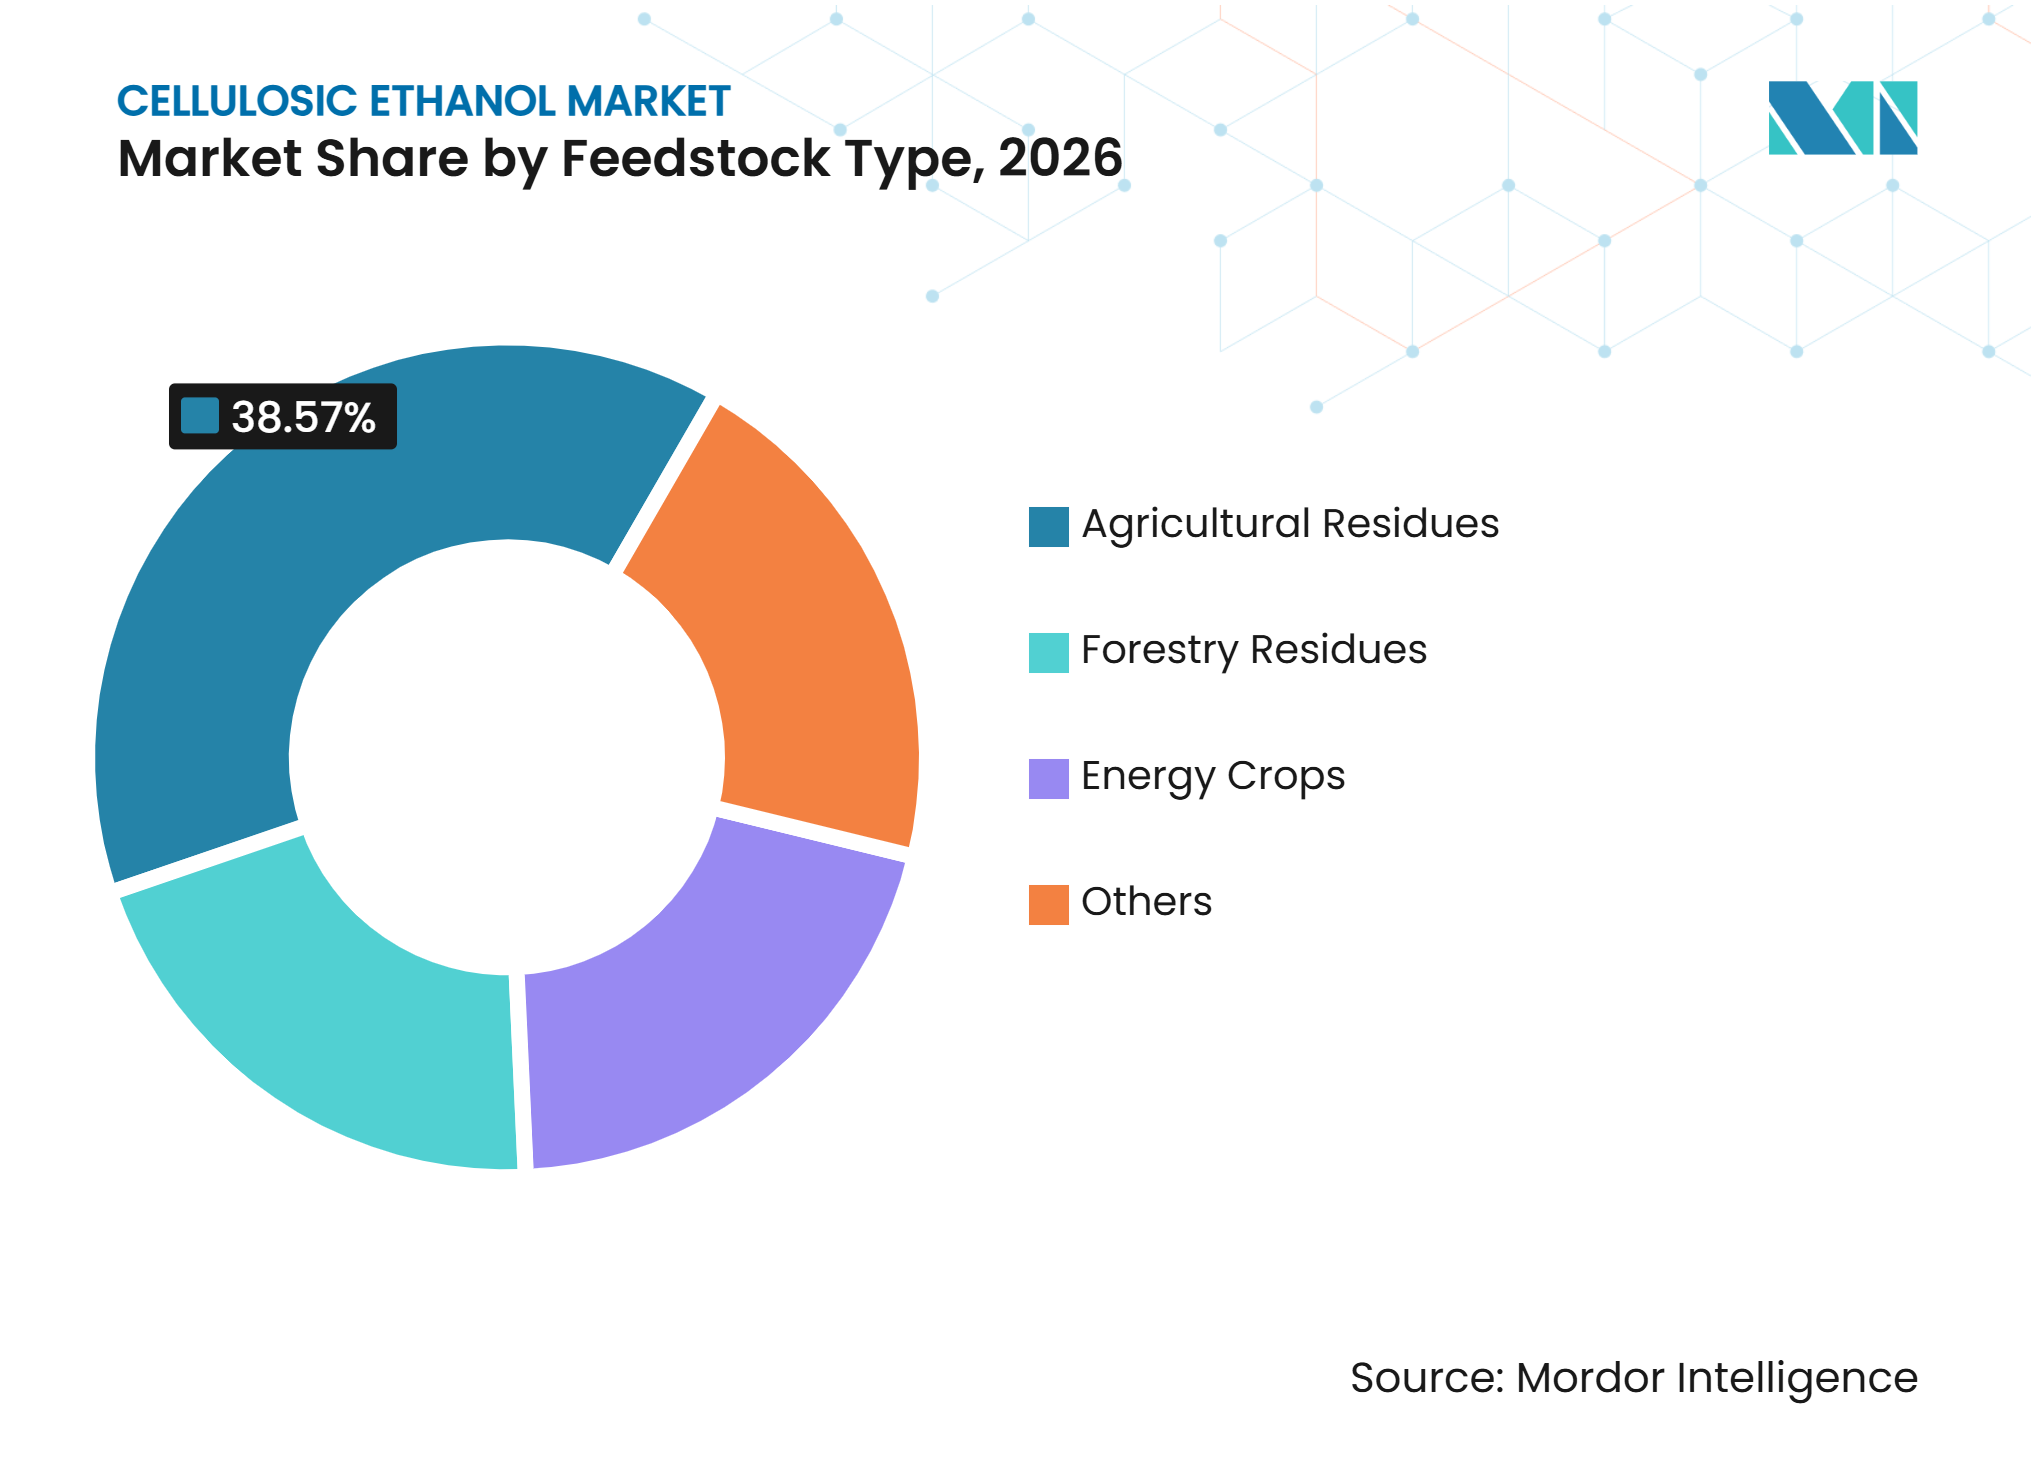
- Por tipo de materia prima, los residuos agrícolas representaron el 38,57% de la participación del mercado de etanol celulósico en 2026, mientras que se proyecta que los cultivos energéticos avancen a una CAGR del 15,67% hasta 2032.
- Por proceso de producción, la hidrólisis enzimática representó el 57,32% de la participación del mercado de etanol celulósico en 2026, mientras que se proyecta que la conversión termoquímica avance a una CAGR del 16,05% hasta 2032.
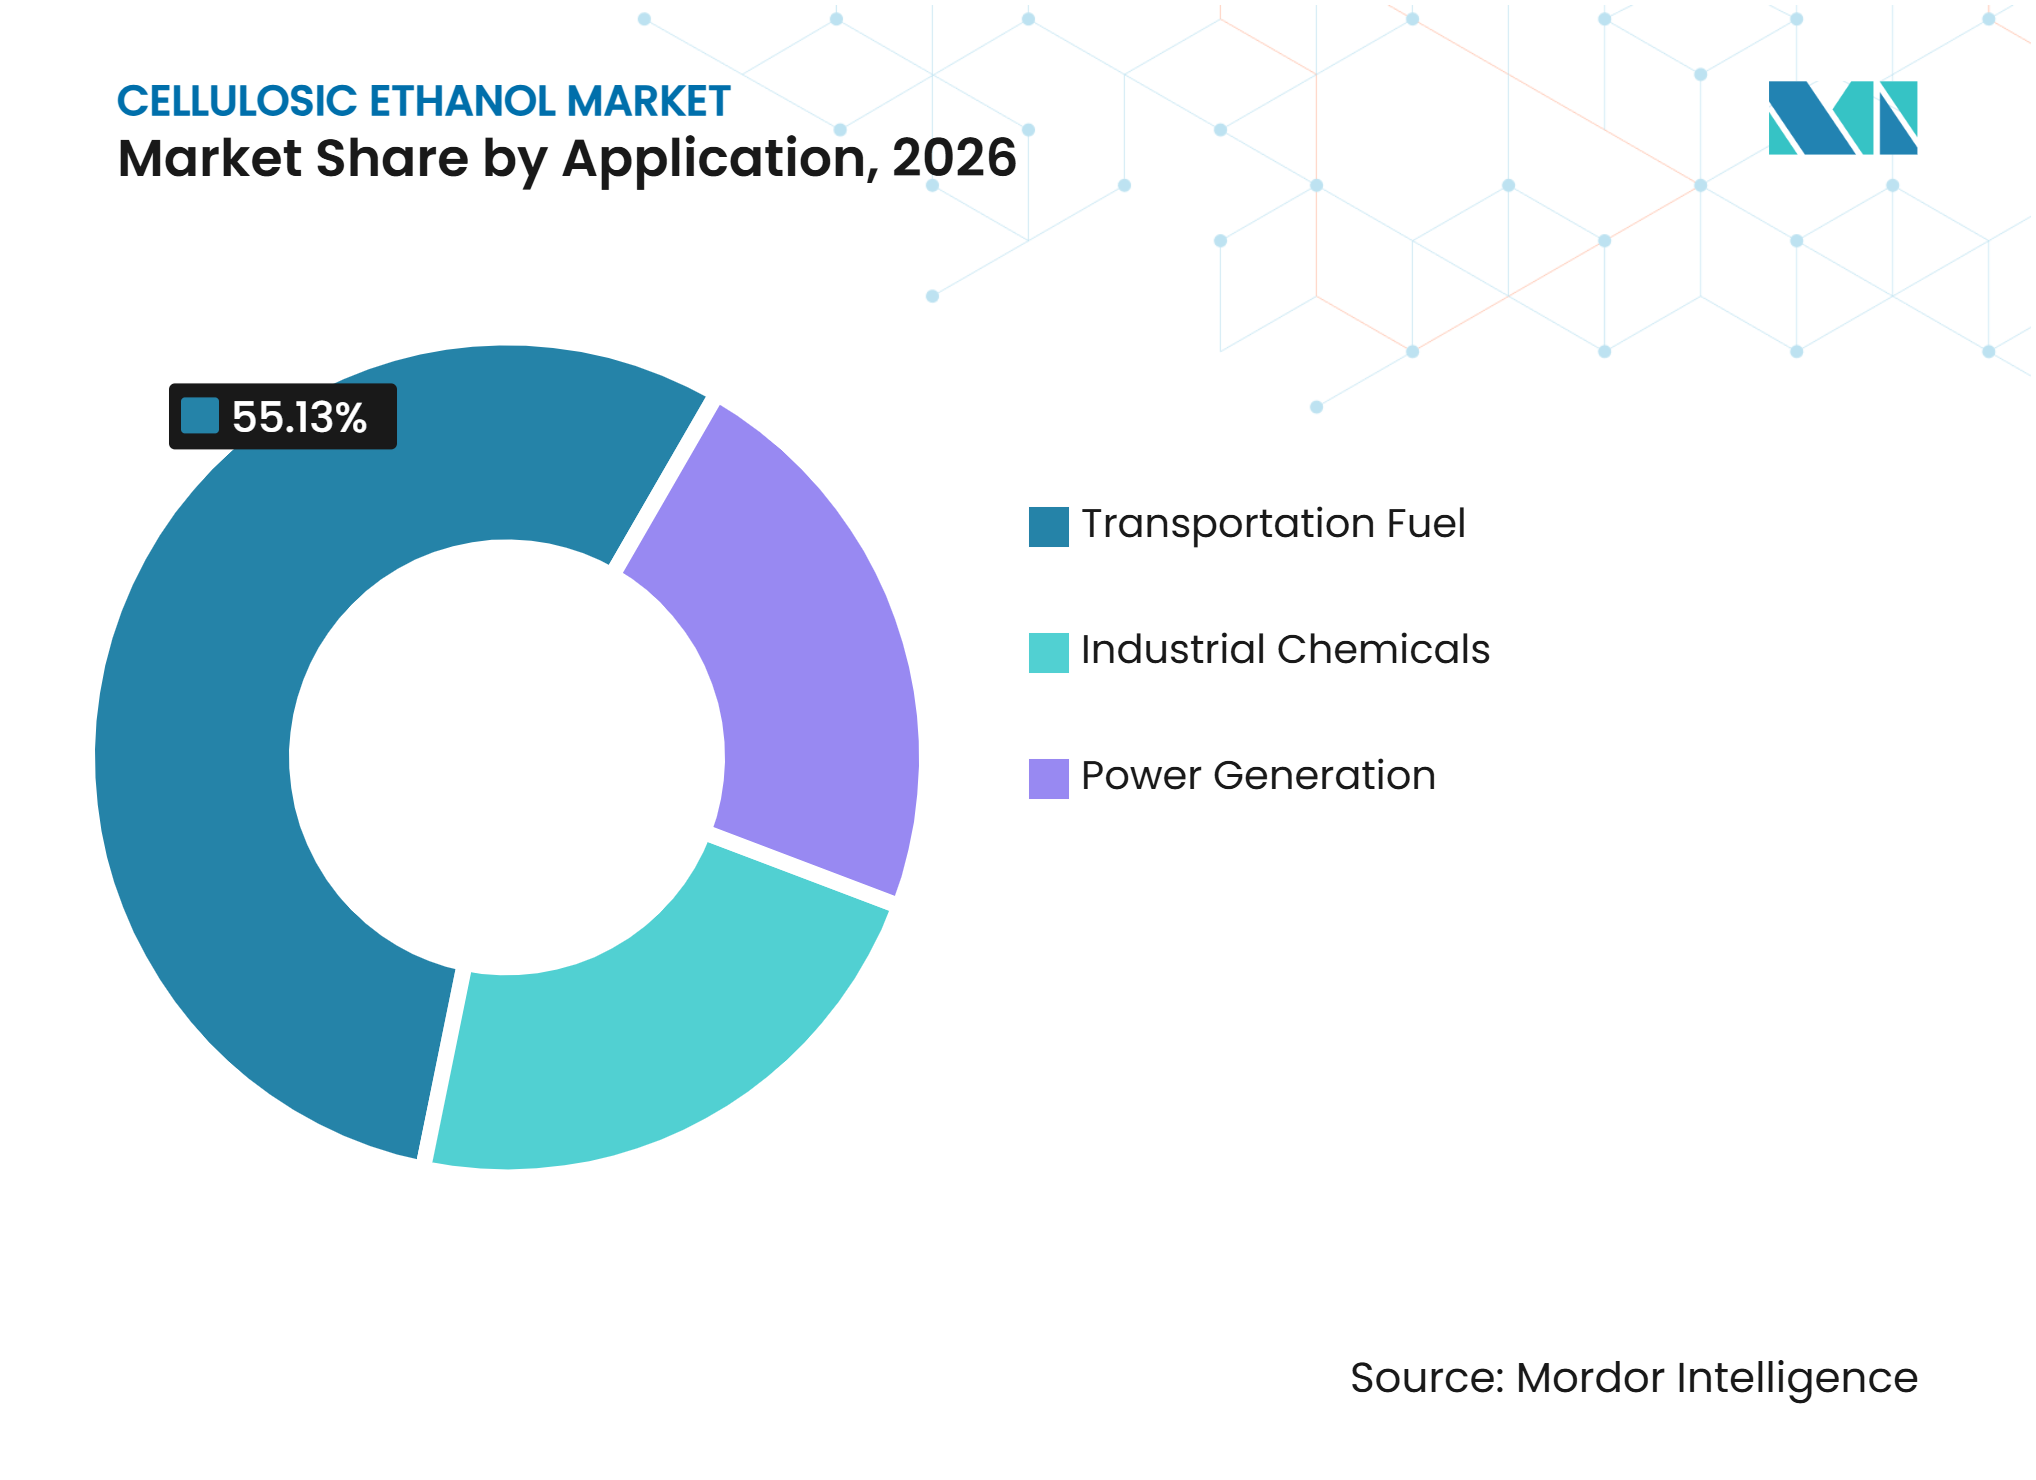
- Por aplicación, el combustible para transporte representó el 55,13% de la participación del mercado de etanol celulósico en 2026, mientras que se proyecta que la generación de energía avance a una CAGR del 16,82% hasta 2032.
- Por geografía, América del Norte representó el 34,06% de la participación del mercado de etanol celulósico en 2026, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 15,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Combustibles Bajos en Carbono para el Transporte de Difícil Descarbonización | +4.2% | Global, con concentración temprana en América del Norte, la UE y Brasil | Corto plazo (≤ 2 años) |
| Mandatos de Combustibles Avanzados e Incentivos de Intensidad de Carbono | +3.6% | América del Norte y la UE; extensión a India y Brasil | Mediano plazo (2-4 años) |
| Integración con Biorrefinerías de Azúcar, Etanol y Pulpa | +2.5% | América del Sur (Brasil) y ASEAN, con extensión a India | Mediano plazo (2-4 años) |
| Disponibilidad de Materias Primas No Alimentarias y Adopción de la Economía Circular | +1.8% | Global; ganancias tempranas en China, India y estados miembros de la UE | Corto plazo (≤ 2 años) |
| Ingeniería de Enzimas y Microorganismos que Mejora la Conversión de C5/C6 | +1.4% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Combustibles Bajos en Carbono para el Transporte de Difícil Descarbonización
La aviación, el transporte marítimo y el transporte de carga por carretera de larga distancia requieren combustibles con menor contenido de carbono porque sus opciones de electrificación siguen siendo limitadas. El etanol celulósico se utiliza como materia prima para la vía alcohol-a-jet, que puede suministrar combustible de aviación sostenible. La Organización de Aviación Civil Internacional actualizó los valores de emisiones del ciclo de vida predeterminados de su Esquema de Compensación y Reducción de Carbono para la Aviación Internacional en noviembre de 2025 y amplió el marco de bajo riesgo de cambio indirecto en el uso de la tierra hasta 2035. La actualización incluye valores para materias primas celulósicas y respalda la evaluación de vías de etanol basado en residuos para combustible de aviación sostenible. RAÍZEN S.A. ha vinculado su programa de etanol de segunda generación a un acuerdo de suministro a largo plazo con Shell para combustible de aviación sostenible y otros usos de combustibles bajos en carbono. Este tipo de acuerdo de compra puede proporcionar una salida de mayor valor que la mezcla de combustible para carretera y respaldar el financiamiento del mercado de etanol celulósico.
Mandatos de Combustibles Avanzados e Incentivos de Intensidad de Carbono
Las políticas de combustibles avanzados evalúan cada vez más la intensidad de carbono, lo que favorece los combustibles elaborados a partir de materiales lignocelulósicos cuando cumplen los requisitos de sostenibilidad. La Agencia de Protección Ambiental de los Estados Unidos (EPA) finalizó los requisitos de biocombustible celulósico de 1,36 mil millones de Números de Identificación Renovable para 2026 y 1,43 mil millones de Números de Identificación Renovable para 2027[1]. La Directiva III de Energías Renovables de la Unión Europea exige un objetivo combinado del 5,5% para biocombustibles avanzados y combustibles renovables de origen no biológico para 2030. El Pradhan Mantri JI-VAN Yojana de India apoya instalaciones de bioetanol de segunda generación que utilizan materias primas lignocelulósicas. La exención parcial de los Estados Unidos de 2025 también demostró que un déficit de producción puede debilitar las señales de inversión a corto plazo, por lo que los desarrolladores necesitan contratos que reduzcan la exposición a cambios en los valores de cumplimiento.
Integración con Biorrefinerías de Azúcar, Etanol y Pulpa
Las plantas co-ubicadas pueden utilizar bagazo, licor agotado o licor negro sin necesidad de construir una red de materias primas separada de larga distancia. Este modelo operativo reduce los costos logísticos y permite a los productores compartir servicios, almacenamiento e infraestructura de procesamiento con un molino existente. La agencia de planificación energética de Brasil proyecta que la producción nacional de etanol de segunda generación puede alcanzar 1 mil millones de litros para 2035. El Departamento de Agricultura de los Estados Unidos informó que RAÍZEN S.A. tenía 2 plantas de etanol de segunda generación en operación en agosto de 2025, 2 plantas en fase de aumento de producción y 2 en construcción. Replicar una configuración de planta probada puede reducir el riesgo de ejecución después de la primera instalación y dar al mercado de etanol celulósico una ruta más clara hacia la escala en países con infraestructura similar de azúcar y pulpa.
Disponibilidad de Materias Primas No Alimentarias y Adopción de la Economía Circular
Los residuos agrícolas pueden apoyar la producción de etanol sin desviar cultivos alimentarios de su uso principal. India tiene una base de residuos considerable, aunque la recolección, el almacenamiento y el preprocesamiento determinan cuánto puede convertirse a un costo comercialmente viable. China seleccionó un proyecto de etanol combustible celulósico de 30.000 toneladas métricas en Heilongjiang para su primer grupo de Proyectos Piloto de Tecnología de Combustibles Líquidos Verdes. El marco de Certificación Internacional de Sostenibilidad y Carbono de la Unión Europea puede ayudar a verificar que el etanol de residuos agrícolas cumple los requisitos de la Directiva III de Energías Renovables. La ingeniería de enzimas y microorganismos también está mejorando la conversión de azúcares de cinco y seis carbonos, y el Servicio de Investigación Agrícola del Departamento de Agricultura de los Estados Unidos inició un proyecto de 5 años en mayo de 2025 sobre deconstrucción integrada e hidrólisis enzimática de alta concentración de sólidos[2]. Estos avances pueden reducir las pérdidas de materia prima y ampliar los materiales que pueden servir al mercado de etanol celulósico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Pretratamiento, Enzimas y Capital | -2.1% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Estacionalidad de la Materia Prima, Contaminación y Pérdidas por Almacenamiento | -1.5% | Global; más pronunciado en India, China y América del Norte | Corto plazo (≤ 2 años) |
| Formación de Inhibidores y Variabilidad en la Fermentación de Pentosas | -0.9% | Global, particularmente en instalaciones que procesan materias primas heterogéneas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estacionalidad de la Materia Prima, Contaminación y Pérdidas por Almacenamiento
Las materias primas lignocelulósicas se recolectan frecuentemente durante ventanas de cosecha que duran solo de 2 a 4 meses. Las instalaciones deben almacenar el material durante el resto del año, lo que aumenta el riesgo de ingreso de humedad, degradación microbiana y contaminación. La paja de arroz y trigo puede contener sílice que interrumpe el equipo de pretratamiento aguas abajo. El Ministerio de Petróleo y Gas Natural de India informó que la planta de 100 kilolitros por día de Indian Oil Corporation Ltd en Panipat operó al 62% de la capacidad de diseño en diciembre de 2025 tras cambios durante noviembre y diciembre. La calidad inestable de la materia prima puede aumentar el uso de enzimas, reducir la utilización anual de la planta y debilitar la base de ingresos necesaria para recuperar la inversión fija. Por lo tanto, mejores estándares de agregación y preprocesamiento son fundamentales para el crecimiento confiable del mercado de etanol celulósico.
Altos Costos de Pretratamiento, Enzimas y Capital
Las plantas de etanol celulósico requieren reactores de pretratamiento complejos, sistemas de manejo de biomasa, equipos de fermentación y unidades de separación para corrientes de azúcar diluidas. Estas necesidades mantienen la intensidad de capital por encima de la de las instalaciones convencionales de etanol de maíz o caña de azúcar. Borregaard ASA informó que los precios del bioetanol avanzado en Europa cayeron durante 2025 a medida que aumentó la oferta basada en residuos agrícolas, añadiendo presión a los márgenes en su biorefinery de Sarpsborg. Los compuestos inhibidores como el furfural, el 5-hidroximetilfurfural y el ácido acético pueden formarse durante el pretratamiento basado en ácido o explosión de vapor y reducir la eficiencia de la fermentación. Las instalaciones pueden necesitar desintoxicación o mezcla de materias primas, lo que añade gastos y restringe la flexibilidad operativa. La documentación de sostenibilidad bajo los requisitos de la Directiva III de Energías Renovables y la Certificación Internacional de Sostenibilidad y Carbono de la Unión Europea puede añadir costos administrativos cuando se utilizan materias primas mezcladas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Materia Prima:
Los Residuos Agrícolas Lideran, los Cultivos Energéticos se AceleranLos residuos agrícolas representaron el 38,57% de la participación del mercado de etanol celulósico en 2026. El segmento incluye paja de arroz, paja de trigo, rastrojo de maíz y bagazo de caña de azúcar. Su posición refleja el menor costo de entrega disponible en molinos de azúcar y almidón co-ubicados. La instalación de Panipat de Indian Oil Corporation Ltd y los sitios brasileños de RAÍZEN S.A. muestran cómo se están aplicando las configuraciones basadas en residuos en instalaciones comerciales. Los residuos forestales siguen siendo relevantes para las biorrefinerías de base maderera, aunque los ciclos de costos de la madera pueden afectar la rentabilidad. Borregaard ASA utiliza abeto noruego en Sarpsborg e informó presión en los costos de insumos en su informe anual de 2025.
Se proyecta que los cultivos energéticos avancen a una CAGR del 15,67% hasta 2032. El miscanto, el pasto varilla y el Arundo donax pueden cultivarse en tierras marginales en lugares donde los residuos de cultivos no pueden sostener grandes instalaciones. Esto puede ser útil en partes del Sudeste Asiático y el África Subsahariana con condiciones de cultivo adecuadas. El marco de 2025 de la Organización de Aviación Civil Internacional incluye valores de cambio indirecto en el uso de la tierra para materias primas celulósicas cultivadas en tierras marginales. Ese marco proporciona a los compradores de combustible de aviación sostenible un método para evaluar el perfil del ciclo de vida del etanol derivado de cultivos energéticos. Los residuos y los cultivos dedicados continuarán sirviendo a diferentes condiciones de suministro en el mercado de etanol celulósico.


Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Proceso de Producción:
La Hidrólisis Enzimática Domina, la Conversión Termoquímica SurgeLa hidrólisis enzimática representó el 57,32% de la participación del mercado de etanol celulósico en 2026. Su base instalada refleja una inversión prolongada en ingeniería de enzimas e integración de procesos. El enfoque es compatible con la infraestructura existente de molinos de azúcar en Brasil e India, donde el bagazo está fácilmente disponible. Iogen Corporation y Praj Industries Limited han suministrado sistemas de pretratamiento e hidrólisis a proyectos comerciales. La hidrólisis ácida sigue presente en algunas configuraciones chinas, pero enfrenta desafíos de formación de inhibidores y corrosión.
Se proyecta que la conversión termoquímica avance a una CAGR del 16,05% hasta 2032. Las vías de gasificación pueden manejar corrientes de residuos heterogéneos, incluidos residuos municipales mixtos y residuos de construcción que son difíciles de procesar para las rutas enzimáticas. Esta flexibilidad hace que el proceso sea relevante donde la calidad de la materia prima es variable. El proyecto Ecoplanta de Enerkem en Tarragona es un ejemplo significativo planificado de residuos a metanol que utiliza tecnología de gasificación termoquímica. La empresa declaró que el proyecto recibió aprobación en enero de 2025 y está diseñado para procesar residuos municipales no reciclables. El rendimiento de la tecnología a gran escala influirá en las futuras elecciones de procesos en todo el mercado de etanol celulósico.
Por Aplicación:
El Combustible para Transporte Sigue Siendo Central, la Generación de Energía Gana TerrenoEl combustible para transporte representó el 55,13% de la participación del mercado de etanol celulósico en 2026. Las políticas de combustibles en los Estados Unidos, la Unión Europea, Brasil e India proporcionan mecanismos de demanda para los biocombustibles avanzados. El Estándar de Combustibles Renovables de los Estados Unidos continúa estableciendo obligaciones anuales de biocombustible celulósico. El etanol suministrado a instalaciones de alcohol-a-jet puede ofrecer una salida de mayor valor que la mezcla convencional para carretera. La actualización de 2025 del Esquema de Compensación y Reducción de Carbono para la Aviación Internacional también reconoce métodos de evaluación del ciclo de vida para vías de etanol de residuos agrícolas. Los productos químicos industriales proporcionan otra salida a través de productos como el etileno de base biológica, el acetaldehído y los disolventes especiales.
Se proyecta que la generación de energía avance a una CAGR del 16,82% hasta 2032. Las operaciones integradas de caña de azúcar pueden utilizar residuos de lignina para calor y energía combinados después de procesar la celulosa. Este arreglo puede mejorar la economía de una biorefinery porque captura valor de más de una corriente de producción. El programa RenovaBio de Brasil asigna valor a las reducciones verificadas de emisiones del ciclo de vida a través de Créditos de Descarbonización. La Agencia Nacional de Petróleo, Gas Natural y Biocombustibles (ANP) supervisa este marco a través de la Resolución ANP N.° 984/2025. El calor y la energía combinados apoyan el mercado de etanol celulósico, donde las plantas pueden acceder de manera confiable a la biomasa y a la demanda de energía de la red o en el sitio.

Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 34,06% de la participación del mercado de etanol celulósico en 2026. El Estándar de Combustibles Renovables de los Estados Unidos estableció un requisito de 1,36 mil millones de Números de Identificación Renovable para biocombustible celulósico en 2026 y un requisito de 1,43 mil millones de Números de Identificación Renovable para 2027. Estos requisitos proporcionan una base de demanda regulada bajo la Ley de Aire Limpio. El Programa de Pago de Biocombustibles Avanzados del Departamento de Agricultura de los Estados Unidos también proporciona pagos a productores calificados. La región también muestra la dificultad de sostener proyectos cuando el apoyo político y la economía operativa se debilitan. La instalación Hugoton de Abengoa Bioenergy Biomass of Kansas, LLC fue vendida tras su operación anterior, y la planta Project LIBERTY de POET, LLC ha permanecido inactiva. Estos casos muestran que la operación técnica por sí sola no resuelve los riesgos de materia prima, capital e ingresos. Canadá y México añaden recursos potenciales de materia prima, mientras que el retiro de la instalación de Edmonton de Enerkem ilustra la necesidad de una economía de proyecto confiable a largo plazo.
Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 15,93% hasta 2032. China seleccionó 9 Proyectos Piloto de Tecnología de Combustibles Líquidos Verdes en 2025, incluido un proyecto de etanol combustible celulósico de 30.000 toneladas métricas en Heilongjiang. Se espera que el proyecto seleccionado logre una producción estable de alta carga para junio de 2027. La planificación de energías renovables de China otorga al etanol combustible no derivado de granos un papel declarado, mientras que la contabilización del consumo de energías renovables se está extendiendo a usos no eléctricos. India está avanzando en proyectos en Panipat, Bargarh y Bathinda utilizando tecnología de Praj Industries Limited. La política de exportación de India de 2025 creó una ruta para que el etanol de segunda generación elegible acceda a mercados extranjeros bajo condiciones de autorización y certificación de materias primas. Estas acciones políticas apoyan una mayor implementación, aunque la consistencia de la materia prima sigue siendo una condición operativa clave.
Dinámica Regional en Otras Geografías
Brasil produjo 120,2 millones de litros de etanol de segunda generación en el año agrícola finalizado en marzo de 2026, un aumento interanual del 104%, según RAÍZEN S.A. La empresa tenía instalaciones en operación y en fase de aumento de producción, mientras que Vale do Rosário y Gasa estaban en construcción. El Banco Nacional de Desarrollo Económico y Social de Brasil aprobó el financiamiento para la planta Andradina de RAÍZEN S.A. en enero de 2025. Europa mantiene capacidad técnica a través de la planta de Versalis en Crescentino, Italia, que contaba con la certificación de la Certificación Internacional de Sostenibilidad y Carbono de la Unión Europea en noviembre de 2025. Argentina tiene recursos de caña de azúcar pero no ha puesto en marcha una instalación a escala comercial. Oriente Medio y África se encuentran en una etapa temprana, con potencial vinculado a cultivos energéticos en el África Subsahariana y esfuerzos de diversificación de combustibles de menor contenido de carbono.
Panorama Competitivo
Concentración del Mercado
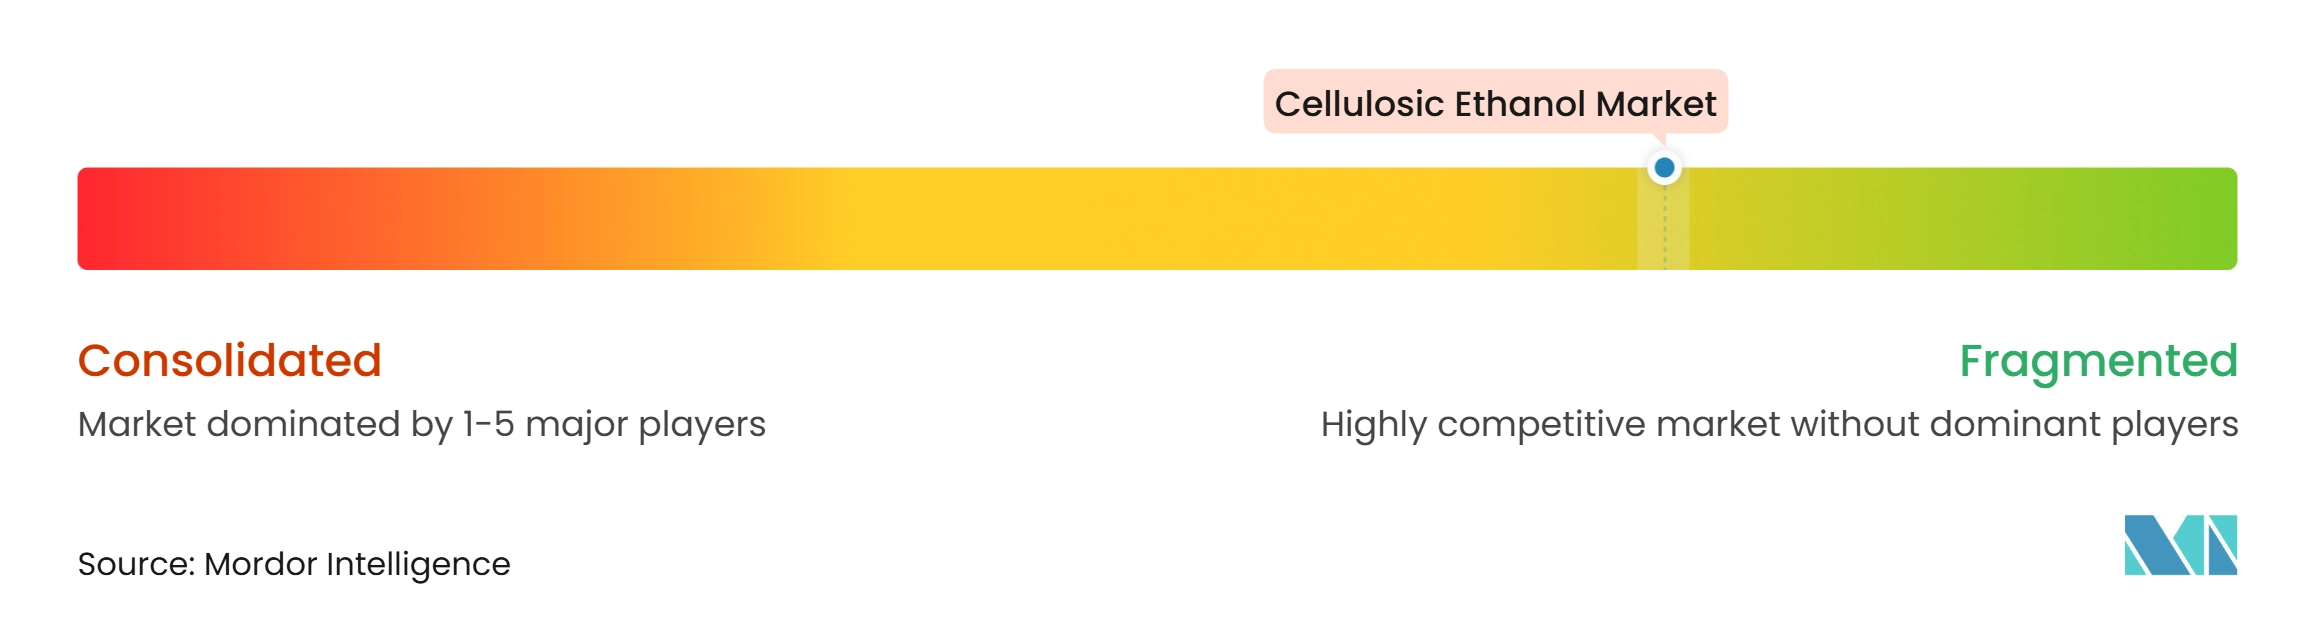
El mercado de etanol celulósico está muy fragmentado, con los principales actores incluyendo RAÍZEN S.A., Shandong Longlive Bio-technology Co., Ltd., CNPC, Granbio e Indian Oil Corporation Ltd. La fortaleza competitiva depende de la integración de materias primas, la confiabilidad de la planta, las credenciales de cumplimiento y los compradores a largo plazo, más que de la propiedad de la tecnología por sí sola. RAÍZEN S.A. ha establecido un gran modelo integrado de bagazo de caña de azúcar e informó una producción de etanol de segunda generación de 120,2 millones de litros en el año agrícola finalizado en marzo de 2026. Iogen Corporation ha permanecido activa en Ontario, donde buscó una enmienda para incluir actividad de biogás y biometano junto a sus operaciones existentes. Borregaard ASA continúa la producción de bioetanol avanzado de base maderera en Sarpsborg.
Praj Industries Limited tiene un amplio papel tecnológico y de ingeniería en India, incluida la cartera de proyectos de Panipat, Bargarh y Bathinda. Indian Oil Corporation Ltd opera la instalación de Panipat, donde la calidad de la materia prima ha afectado la utilización. Granbio está desarrollando su proyecto Exygen en Brasil y ha continuado desarrollando su tecnología de conversión de biomasa. Estas posiciones reflejan diferentes rutas hacia el mercado de etanol celulósico, incluidas la producción, la concesión de licencias de tecnología, la ingeniería y la distribución de combustibles.
Eni S.p.A está asociada con la tecnología PROESA. Enerkem se ha centrado en su programa de residuos a metanol tras la reestructuración, incluido el proyecto Ecoplanta en España. Shandong Longlive Bio-technology Co., Ltd. ha registrado capacidad de etanol celulósico pero enfrenta un estado de producción incierto durante la reestructuración. Los nuevos proyectos deben demostrar un suministro confiable de materia prima, menores costos de procesamiento y cumplimiento de sostenibilidad validado antes de poder cerrar la brecha con las operaciones integradas establecidas.
Líderes de la Industria del Etanol Celulósico
-
RAÍZEN S.A.
-
Shandong Longlive Bio-technology Co., Ltd.
-
CNPC
-
Granbio
-
Indian Oil Corporation Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Etanol Celulósico Empresas cubiertas en este informe
- Abengoa Bioenergy Biomass of Kansas, LLC
- Borregaard ASA
- CNPC
- Enerkem
- Eni S.p.A
- Fiberight LLC
- Granbio
- Indian Oil Corporation Ltd
- Iogen Corporation
- Praj Industries Limited
- RAÍZEN S.A.
- Shandong Longlive Bio-technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de Etanol Celulósico
- Octubre de 2026: Blue Biofuels, Inc. informó avances con su Unidad de Demostración Integrada (UDI), que conecta el procesamiento de biomasa, la producción de azúcar y la fermentación para demostrar su tecnología de Celulosa a Azúcar para la producción de etanol. Se espera que las pruebas integradas generen datos operativos sobre rendimientos, capacidad de procesamiento, consumo de energía y costos, apoyando el trabajo de ingeniería y financiamiento para una instalación comercial planificada.
- Marzo de 2026: ANDRITZ fue seleccionada por SAFFiRE Renewables para suministrar tecnología de refinación para una planta piloto de etanol celulósico en Liberal, Kansas, que procesará rastrojo de maíz y otros residuos agrícolas. El paquete de equipos incluye dos refinadores con una capacidad combinada de procesamiento de biomasa de 10 toneladas por día, con puesta en marcha planificada para el primer trimestre de 2027.
Alcance del Informe Global del Mercado de Etanol Celulósico
El etanol celulósico es un biocombustible de segunda generación producido a partir de biomasa no alimentaria que contiene celulosa, hemicelulosa y lignina, incluidos residuos agrícolas, residuos forestales y cultivos energéticos dedicados. Se convierte en etanol mediante procesos bioquímicos o termoquímicos y puede mezclarse con gasolina convencional para reducir la dependencia de los combustibles fósiles.
El Mercado de Etanol Celulósico está segmentado por tipo de materia prima, proceso de producción, aplicación y geografía. Por tipo de materia prima, el mercado está segmentado en residuos agrícolas, residuos forestales, cultivos energéticos y otros. Por proceso de producción, el mercado está segmentado en hidrólisis enzimática, hidrólisis ácida, conversión termoquímica y otros. Por aplicación, el mercado está segmentado en combustible para transporte, productos químicos industriales y generación de energía. El informe también cubre el tamaño del mercado y los pronósticos para el etanol celulósico en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Residuos Agrícolas |
| Residuos Forestales |
| Cultivos Energéticos |
| Otros |
| Hidrólisis Enzimática |
| Hidrólisis Ácida |
| Conversión Termoquímica |
| Otros |
| Combustible para Transporte |
| Productos Químicos Industriales |
| Generación de Energía |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Materia Prima | Residuos Agrícolas | |
| Residuos Forestales | ||
| Cultivos Energéticos | ||
| Otros | ||
| Por Proceso de Producción | Hidrólisis Enzimática | |
| Hidrólisis Ácida | ||
| Conversión Termoquímica | ||
| Otros | ||
| Por Aplicación | Combustible para Transporte | |
| Productos Químicos Industriales | ||
| Generación de Energía | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de etanol celulósico?
El tamaño del mercado de etanol celulósico se valoró en 2,05 mil millones de USD en 2026 y se estima que crecerá desde 2,32 mil millones de USD en 2027 hasta alcanzar 4,44 mil millones de USD en 2032, a una CAGR del 13,83% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de etanol celulósico?
Las normas de combustibles bajos en carbono, la demanda de combustible de aviación sostenible, la integración de biorrefinerías y el uso de residuos agrícolas respaldan la demanda.
¿Qué tipo de materia prima tuvo la mayor participación en 2026?
Los residuos agrícolas tuvieron una participación del 38,57% en 2026.
¿Qué proceso de producción tuvo la mayor participación en 2026?
La hidrólisis enzimática tuvo una participación del 57,32% en 2026 porque es compatible con la infraestructura establecida de molinos de azúcar.