
Cellulose-Ethanol-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.32 Milliarden US-Dollar |
| Marktgröße (2032) | 4.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.83 % |
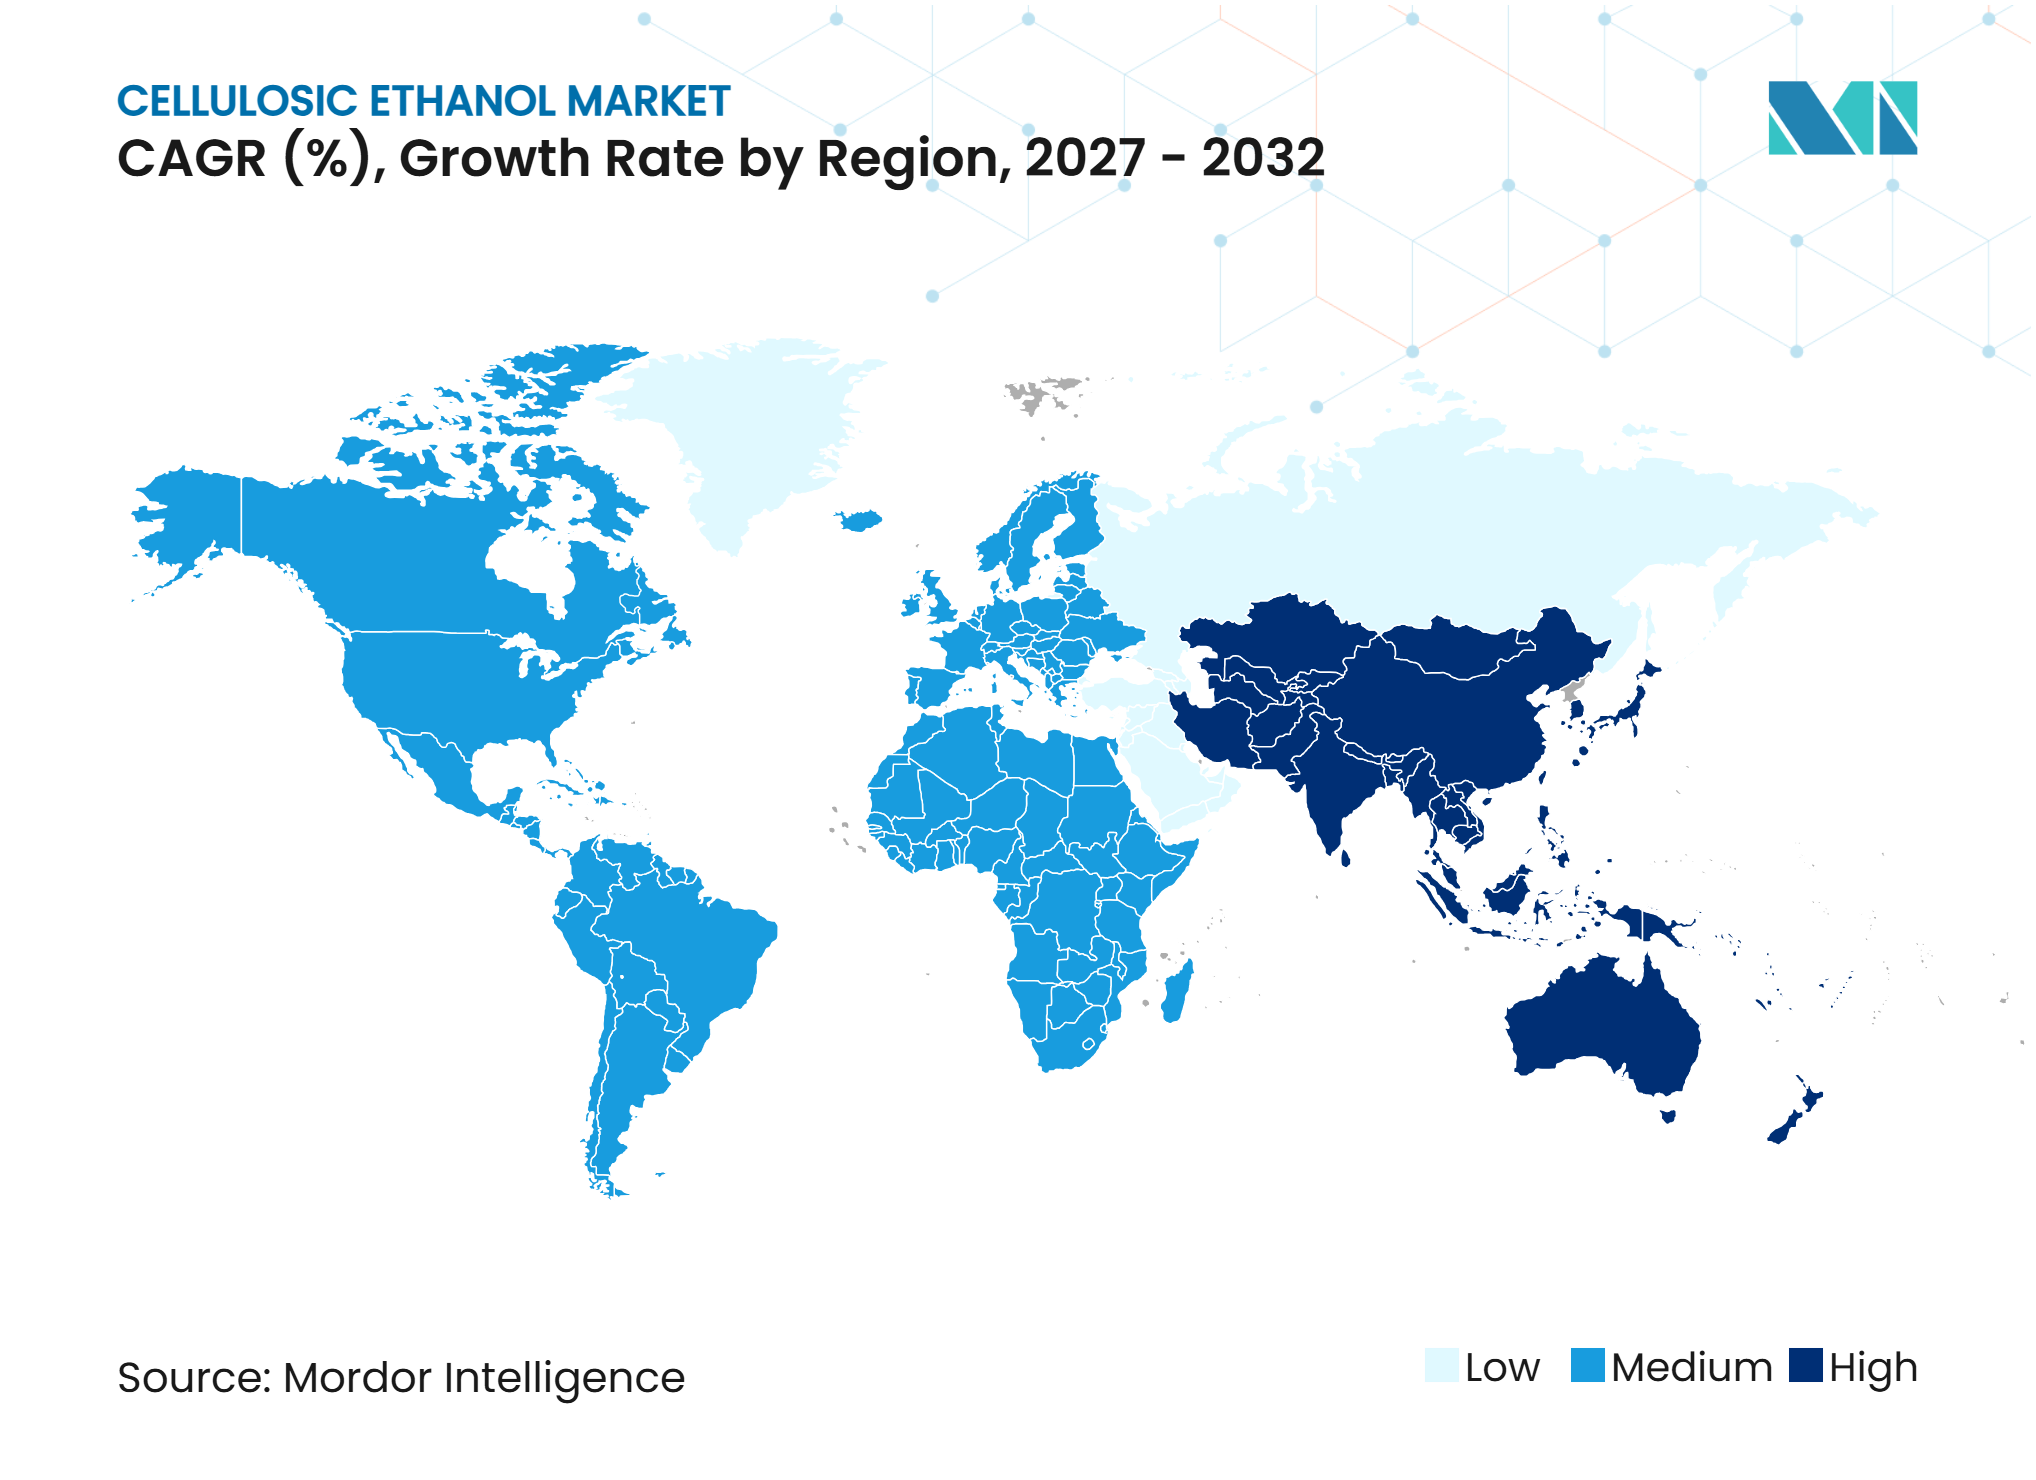
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cellulose-Ethanol-Marktanalyse von Mordor Intelligence
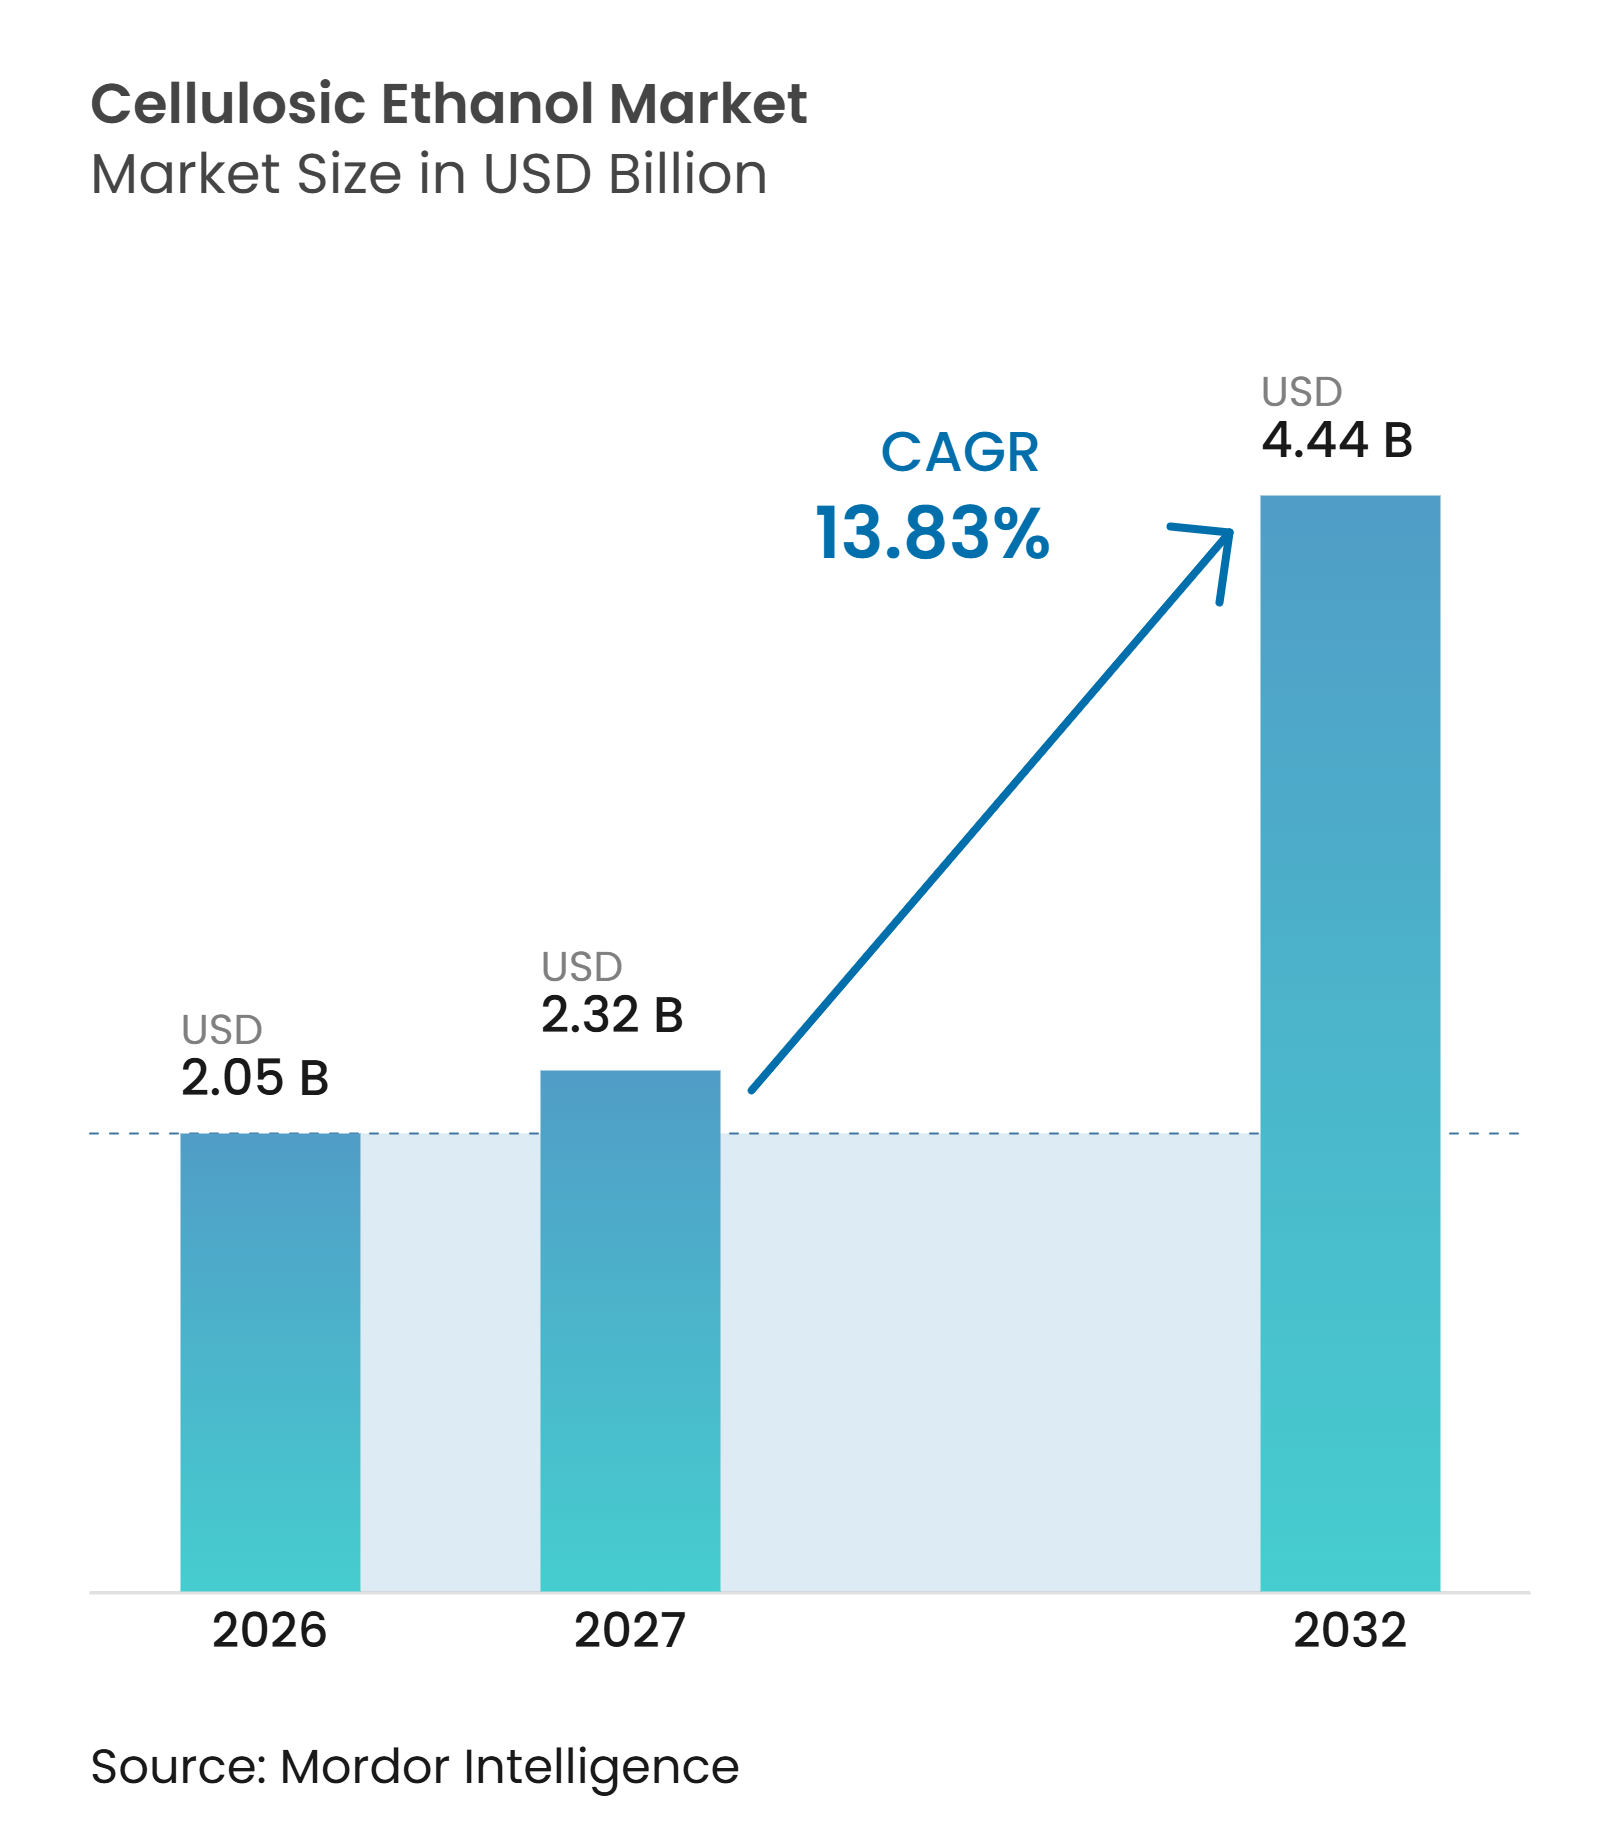
Die Cellulose-Ethanol-Marktgröße wurde 2026 auf 2,05 Milliarden USD geschätzt und soll von 2,32 Milliarden USD im Jahr 2027 auf 4,44 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,83 % während des Prognosezeitraums (2027–2032). Dekarbonisierungsvorschriften, integrierte Bioraffinerien und gesunkene Enzymkosten erweitern die Rolle von Cellulose-Ethanol über die konventionelle Kraftstoffbeimischung hinaus. Die Nachfrage nach nachhaltigem Flugkraftstoff gewinnt an Bedeutung, da Ethanol im Alkohol-zu-Kerosin-Verfahren für Luft- und Schifffahrtsanwendungen eingesetzt werden kann, bei denen die Elektrifizierung weiterhin begrenzt ist. Anreize zur Senkung der Kohlenstoffintensität und langfristige Abnahmeverträge können die Finanzierungsbedingungen für neue Anlagen verbessern. Rohstofferfassung, Vorbehandlungskosten und unsichere politische Kontinuität bleiben wesentliche Investitionshemmnisse. Der Cellulose-Ethanol-Markt entwickelt sich daher durch eine kleine Gruppe integrierter Produzenten und ein breiteres Feld von Technologieanbietern, die noch daran arbeiten, konsistente kommerzielle Erträge zu erzielen.
Wichtigste Erkenntnisse des Berichts
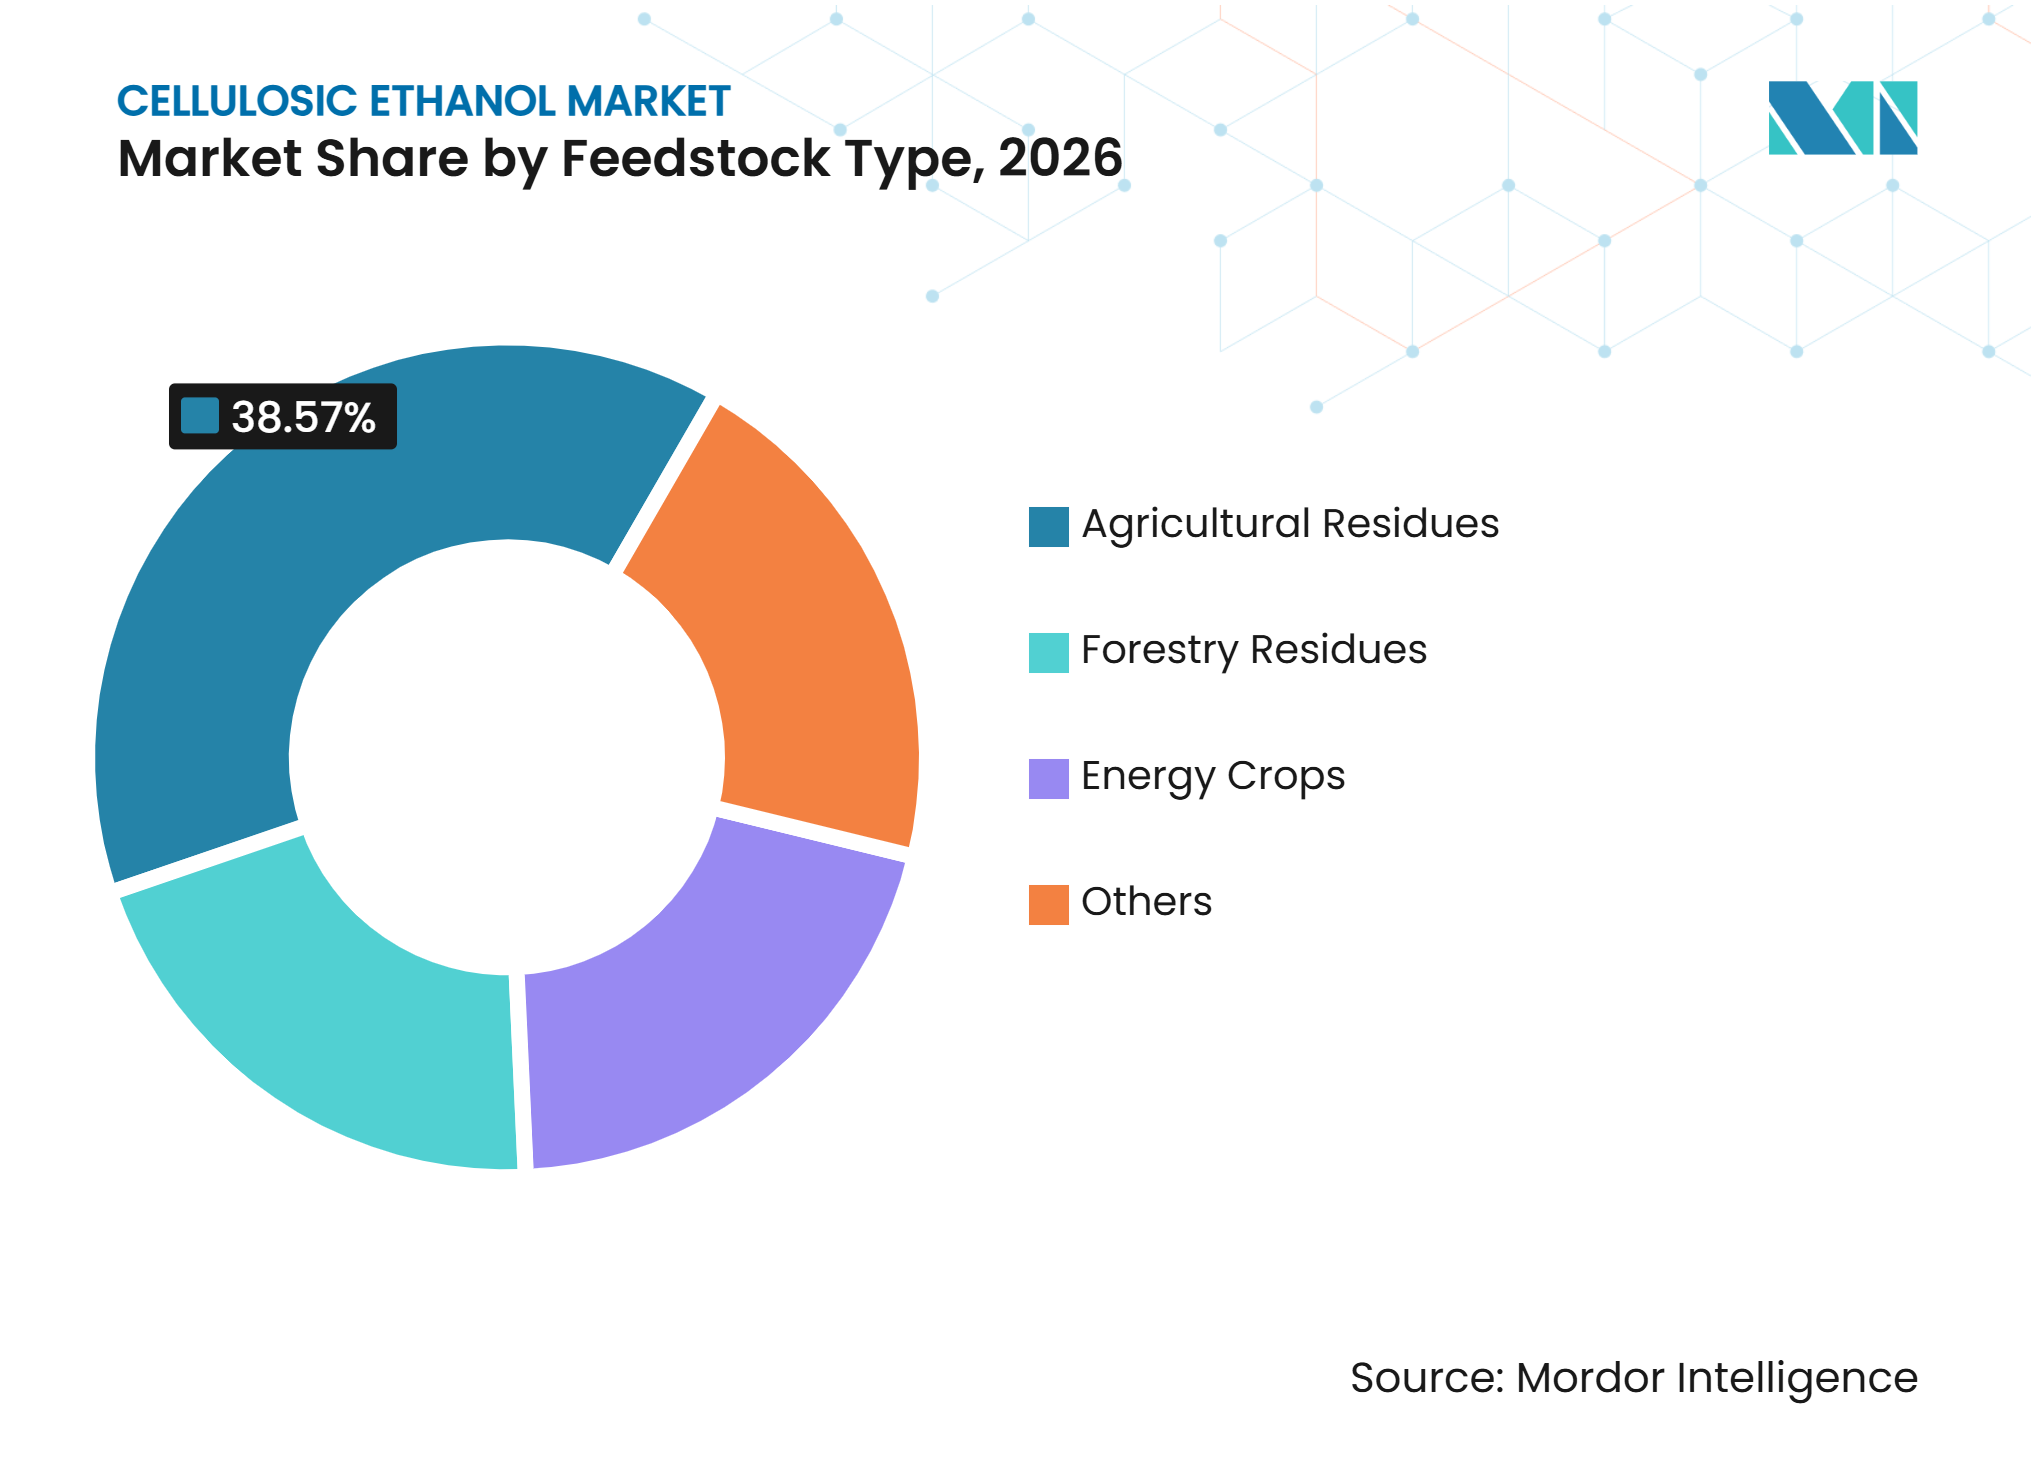
- Nach Rohstofftyp hielten landwirtschaftliche Rückstände im Jahr 2026 einen Marktanteil von 38,57 % am Cellulose-Ethanol-Markt, während Energiepflanzen bis 2032 voraussichtlich mit einer CAGR von 15,67 % wachsen werden.
- Nach Produktionsverfahren hielt die enzymatische Hydrolyse im Jahr 2026 einen Marktanteil von 57,32 % am Cellulose-Ethanol-Markt, während die thermochemische Umwandlung bis 2032 voraussichtlich mit einer CAGR von 16,05 % wachsen wird.
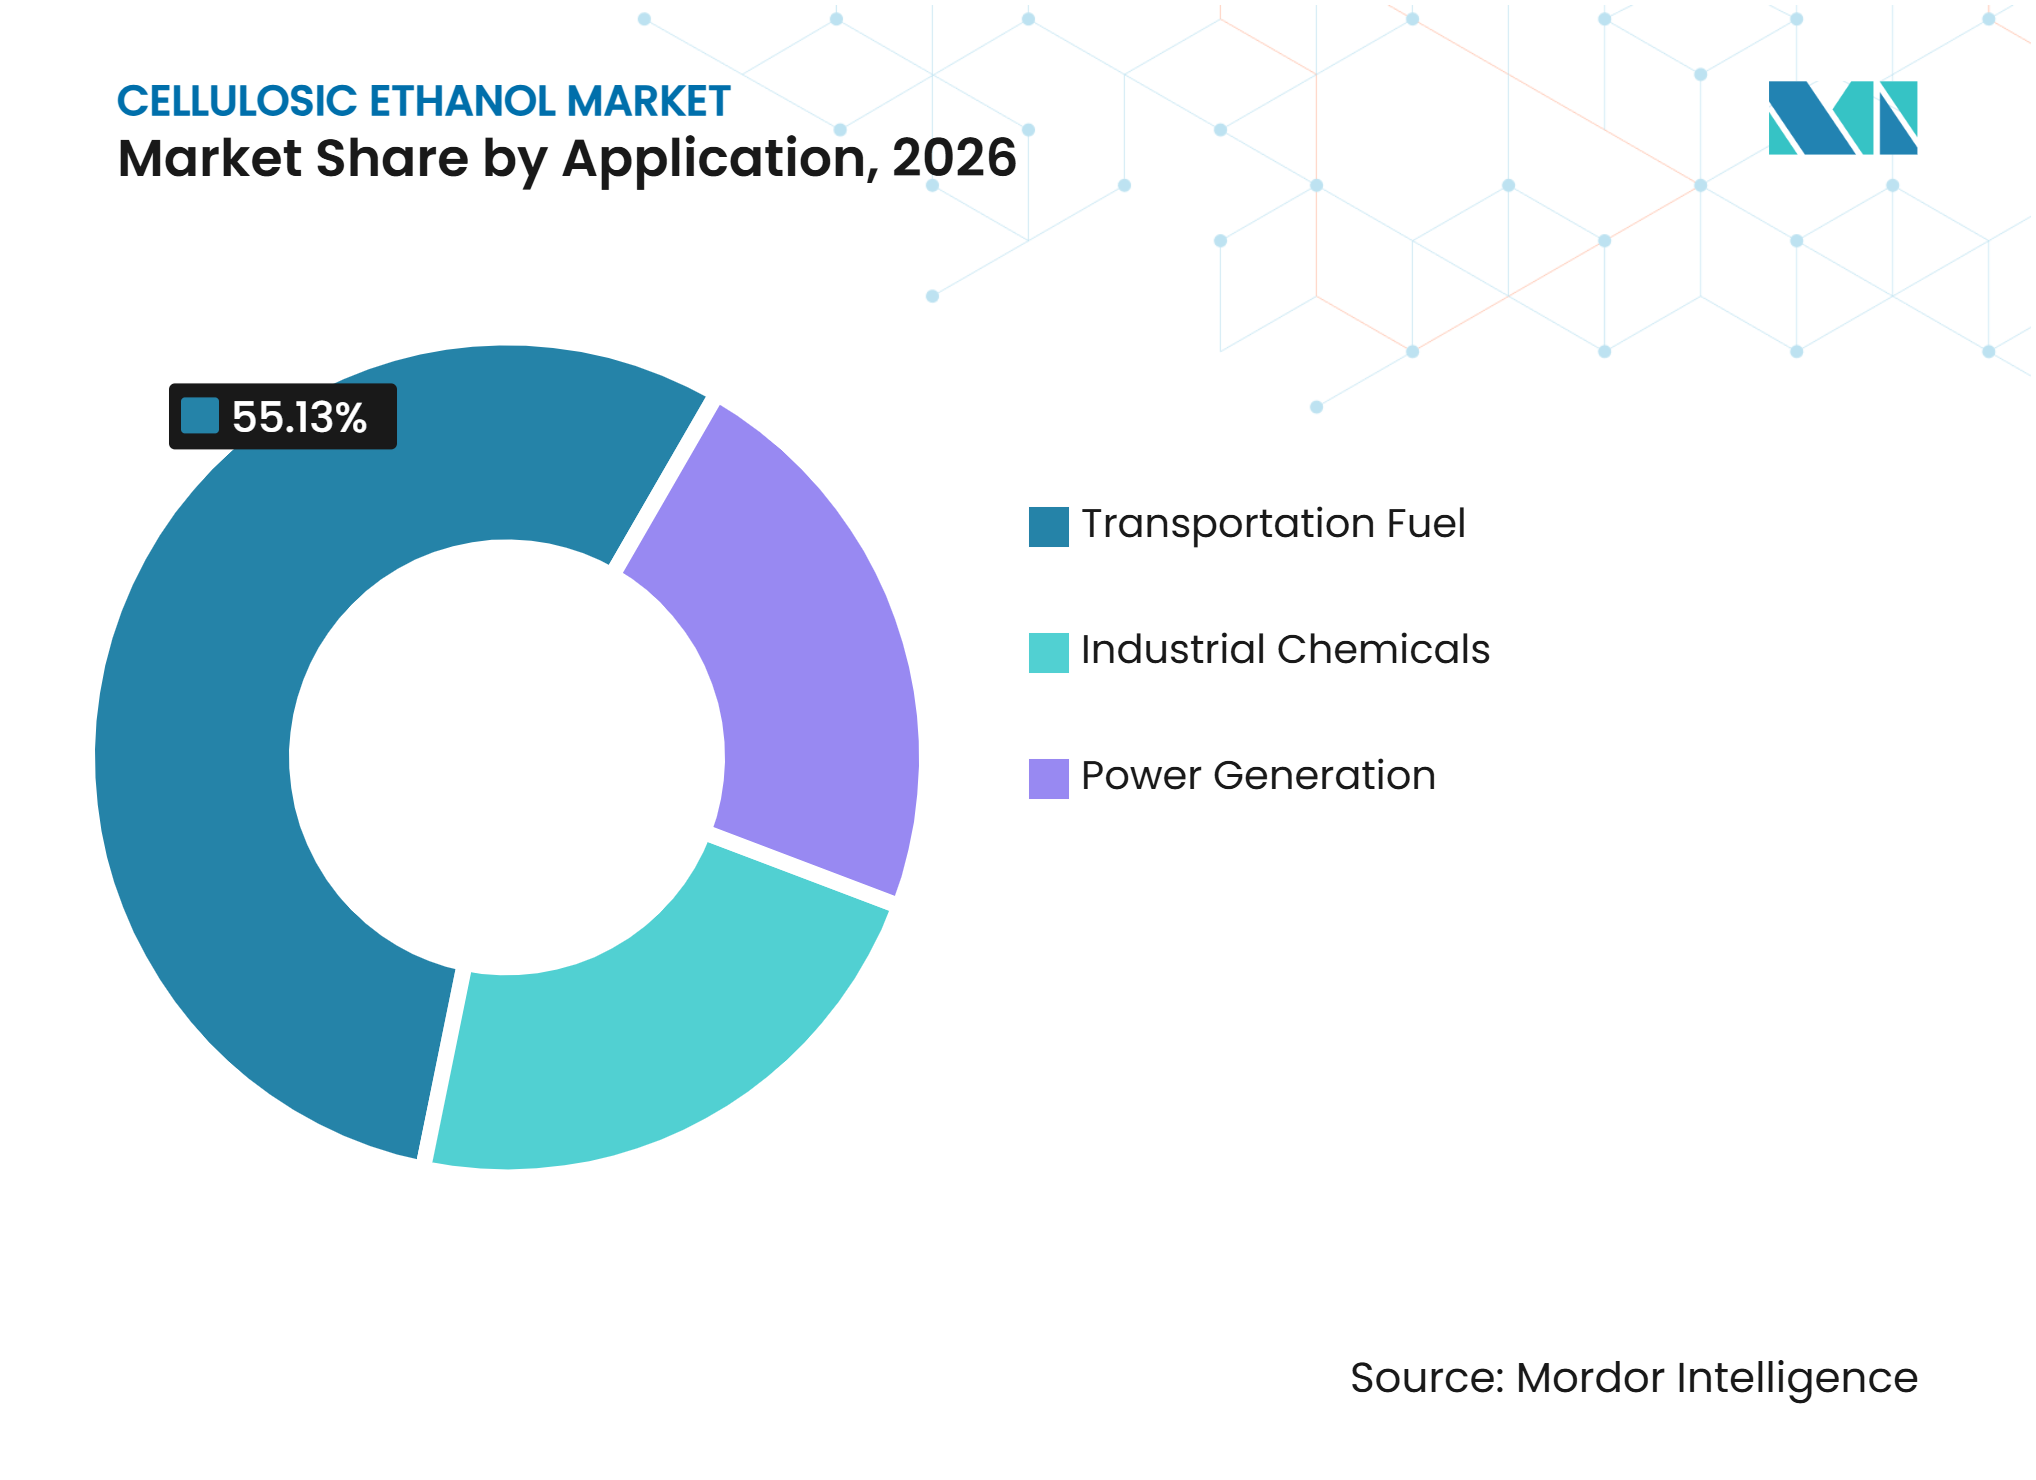
- Nach Anwendung hielt Kraftstoff für den Verkehr im Jahr 2026 einen Marktanteil von 55,13 % am Cellulose-Ethanol-Markt, während die Stromerzeugung bis 2032 voraussichtlich mit einer CAGR von 16,82 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,06 % am Cellulose-Ethanol-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 15,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach kohlenstoffarmen Kraftstoffen für schwer elektrifizierbare Verkehrsbereiche | +4.2% | Global, mit früher Konzentration in Nordamerika, der EU und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Mandate für fortschrittliche Kraftstoffe und Anreize zur Senkung der Kohlenstoffintensität | +3.6% | Nordamerika und EU; Ausstrahlungseffekte auf Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Integration mit Zucker-, Ethanol- und Zellstoffbioraffinerien | +2.5% | Südamerika (Brasilien) und ASEAN, mit Ausstrahlungseffekten auf Indien | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Nicht-Lebensmittel-Rohstoffen und Übernahme der Kreislaufwirtschaft | +1.8% | Global; frühe Gewinne in China, Indien und EU-Mitgliedstaaten | Kurzfristig (≤ 2 Jahre) |
| Enzym- und mikrobielles Engineering zur Verbesserung der C5/C6-Umwandlung | +1.4% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach kohlenstoffarmen Kraftstoffen für schwer elektrifizierbare Verkehrsbereiche
Luftfahrt, Seeverkehr und Fernstraßengüterverkehr benötigen kohlenstoffärmere Kraftstoffe, da ihre Elektrifizierungsoptionen weiterhin begrenzt sind. Cellulose-Ethanol wird als Ausgangsstoff für das Alkohol-zu-Kerosin-Verfahren verwendet, das nachhaltigen Flugkraftstoff liefern kann. Die Internationale Zivilluftfahrtorganisation aktualisierte im November 2025 die Standard-Lebenszyklusemissionswerte ihres Systems zur Kompensation und Reduzierung von Kohlenstoff im internationalen Luftverkehr und verlängerte den Rahmen für geringes indirektes Landnutzungsänderungsrisiko bis 2035. Die Aktualisierung umfasst Werte für Cellulose-Rohstoffe und unterstützt die Bewertung von Ethanol-Pfaden auf Rückstandsbasis für nachhaltigen Flugkraftstoff. RAÍZEN S.A. hat sein Ethanol-Programm der zweiten Generation mit einem langfristigen Shell-Liefervertrag für nachhaltigen Flugkraftstoff und andere kohlenstoffarme Kraftstoffanwendungen verknüpft. Diese Art von Abnahmevertrag kann einen höherwertigen Absatzkanal als die Beimischung zu Straßenkraftstoffen bieten und die Finanzierung für den Cellulose-Ethanol-Markt unterstützen.
Mandate für fortschrittliche Kraftstoffe und Anreize zur Senkung der Kohlenstoffintensität
Fortschrittliche Kraftstoffpolitiken bewerten zunehmend die Kohlenstoffintensität, was Kraftstoffe aus lignocellulosischen Materialien begünstigt, wenn diese Nachhaltigkeitsanforderungen erfüllen. Die US-amerikanische Umweltschutzbehörde (EPA) hat die Anforderungen für Cellulose-Biokraftstoff auf 1,36 Milliarden Renewable Identification Numbers für 2026 und 1,43 Milliarden Renewable Identification Numbers für 2027 festgelegt[1]. Die Erneuerbare-Energien-Richtlinie III der Europäischen Union schreibt bis 2030 ein kombiniertes Ziel von 5,5 % für fortschrittliche Biokraftstoffe und erneuerbare Kraftstoffe nicht-biologischen Ursprungs vor. Indiens Pradhan Mantri JI-VAN Yojana unterstützt Bioethanol-Anlagen der zweiten Generation, die lignocellulosische Rohstoffe verwenden. Die teilweise US-Ausnahmeregelung von 2025 zeigte auch, dass ein Produktionsdefizit kurzfristige Investitionssignale schwächen kann, sodass Entwickler Verträge benötigen, die das Risiko durch sich ändernde Compliance-Werte reduzieren.
Integration mit Zucker-, Ethanol- und Zellstoffbioraffinerien
Am gleichen Standort errichtete Anlagen können Bagasse, Ablaugen oder Schwarzlauge verwenden, ohne ein separates Fernrohstoffnetzwerk aufzubauen. Dieses Betriebsmodell senkt die Logistikkosten und ermöglicht es den Produzenten, Versorgungseinrichtungen, Lager und Verarbeitungsinfrastruktur mit einer bestehenden Mühle zu teilen. Brasiliens Energieplanungsbehörde prognostiziert, dass die nationale Ethanol-Produktion der zweiten Generation bis 2035 eine Milliarde Liter erreichen kann. Das US-Landwirtschaftsministerium berichtete, dass RAÍZEN S.A. im August 2025 über 2 in Betrieb befindliche Ethanol-Anlagen der zweiten Generation verfügte, 2 Anlagen hochgefahren wurden und 2 im Bau waren. Die Replikation einer bewährten Anlagenkonfiguration kann das Ausführungsrisiko nach der ersten Anlage senken und dem Cellulose-Ethanol-Markt einen klareren Weg zur Skalierung in Ländern mit ähnlicher Zucker- und Zellstoffinfrastruktur bieten.
Verfügbarkeit von Nicht-Lebensmittel-Rohstoffen und Übernahme der Kreislaufwirtschaft
Landwirtschaftliche Rückstände können die Ethanolproduktion unterstützen, ohne Nahrungsmittelpflanzen von ihrer primären Verwendung abzulenken. Indien verfügt über eine beträchtliche Rückstandsbasis, obwohl Erfassung, Lagerung und Vorverarbeitung bestimmen, wie viel davon zu kommerziell tragfähigen Kosten umgewandelt werden kann. China wählte ein Cellulose-Kraftstoffethanol-Projekt mit 30.000 Tonnen in Heilongjiang für seine erste Gruppe von Pilotprojekten für grüne flüssige Kraftstoffe aus. Das Rahmenwerk der Internationalen Nachhaltigkeits- und Kohlenstoffzertifizierung der Europäischen Union kann dabei helfen zu überprüfen, ob Ethanol aus landwirtschaftlichen Rückständen die Anforderungen der Erneuerbare-Energien-Richtlinie III erfüllt. Enzym- und mikrobielles Engineering verbessern auch die Umwandlung von Fünfkohlenstoff- und Sechskohlenstoffzuckern, und der Agrarforschungsdienst des US-Landwirtschaftsministeriums begann im Mai 2025 ein 5-Jahres-Projekt zur integrierten Dekonstruktion und enzymatischen Hydrolyse mit hohem Feststoffgehalt[2]. Diese Fortschritte können Rohstoffverluste reduzieren und die Materialien erweitern, die dem Cellulose-Ethanol-Markt dienen können.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorbehandlungs-, Enzym- und Kapitalkosten | -2.1% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Saisonalität der Rohstoffe, Kontamination und Lagerverluste | -1.5% | Global; am stärksten ausgeprägt in Indien, China und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Inhibitorbildung und Variabilität der Pentose-Fermentation | -0.9% | Global, insbesondere in Anlagen, die heterogene Rohstoffe verarbeiten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonalität der Rohstoffe, Kontamination und Lagerverluste
Lignocellulosische Rohstoffe werden häufig während Erntezeiträumen gesammelt, die nur 2 bis 4 Monate dauern. Anlagen müssen das Material dann für den Rest des Jahres lagern, was das Risiko von Feuchtigkeitseintrag, mikrobiellem Abbau und Kontamination erhöht. Reis- und Weizenstroh können Siliziumdioxid enthalten, das nachgelagerte Vorbehandlungsanlagen stört. Indiens Ministerium für Erdöl und Erdgas berichtete, dass die 100-Kiloliter-pro-Tag-Anlage von Indian Oil Corporation Ltd in Panipat im Dezember 2025 nach Änderungen im November und Dezember bei 62 % der Auslegungskapazität betrieben wurde. Instabile Rohstoffqualität kann den Enzymeinsatz erhöhen, die jährliche Anlagenauslastung verringern und die Erlösbasis schwächen, die zur Deckung der Fixinvestitionen erforderlich ist. Bessere Aggregations- und Vorverarbeitungsstandards sind daher zentral für das zuverlässige Wachstum des Cellulose-Ethanol-Marktes.
Hohe Vorbehandlungs-, Enzym- und Kapitalkosten
Cellulose-Ethanol-Anlagen erfordern komplexe Vorbehandlungsreaktoren, Biomasse-Handhabungssysteme, Fermentationsanlagen und Trenneinheiten für verdünnte Zuckerlösungen. Diese Anforderungen halten die Kapitalintensität über der von konventionellen Mais- oder Zuckerrohr-Ethanol-Anlagen. Borregaard ASA berichtete, dass die Preise für fortschrittliches Bioethanol in Europa im Jahr 2025 gesunken sind, da das Angebot auf Basis von landwirtschaftlichen Abfällen zunahm, was den Druck auf die Margen seiner Bioraffinerie in Sarpsborg erhöhte. Inhibitorische Verbindungen wie Furfural, 5-Hydroxymethylfurfural und Essigsäure können bei der säurebasierten oder Dampfexplosions-Vorbehandlung entstehen und die Fermentationseffizienz verringern. Anlagen benötigen möglicherweise eine Entgiftung oder Rohstoffmischung, was zusätzliche Kosten verursacht und die Betriebsflexibilität einschränkt. Die Nachhaltigkeitsdokumentation gemäß den Anforderungen der Erneuerbare-Energien-Richtlinie III und der Internationalen Nachhaltigkeits- und Kohlenstoffzertifizierung der Europäischen Union kann bei der Verwendung gemischter Rohstoffe zusätzliche Verwaltungskosten verursachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstofftyp:
Landwirtschaftliche Rückstände führend, Energiepflanzen im AufwindLandwirtschaftliche Rückstände hielten im Jahr 2026 einen Marktanteil von 38,57 % am Cellulose-Ethanol-Markt. Das Segment umfasst Reisstroh, Weizenstroh, Maisstoppeln und Zuckerrohr-Bagasse. Seine Position spiegelt die niedrigeren Lieferkosten wider, die bei am gleichen Standort errichteten Zucker- und Stärkemühlen verfügbar sind. Die Panipat-Anlage von Indian Oil Corporation Ltd und die brasilianischen Standorte von RAÍZEN S.A. zeigen, wie rückstandsbasierte Konfigurationen in kommerziellen Anlagen eingesetzt werden. Forstliche Rückstände bleiben für holzbasierte Bioraffinerien relevant, obwohl Holzkostenzyklen die Rentabilität beeinflussen können. Borregaard ASA verwendet norwegische Fichte in Sarpsborg und berichtete in seinem Jahresbericht 2025 über Druck bei den Inputkosten.
Energiepflanzen werden bis 2032 voraussichtlich mit einer CAGR von 15,67 % wachsen. Miscanthus, Switchgras und Arundo donax können auf Grenzertragsflächen in Regionen angebaut werden, in denen Ernterückstände keine großen Anlagen unterstützen können. Dies kann in Teilen Südostasiens und Subsahara-Afrikas mit geeigneten Anbaubedingungen nützlich sein. Der Rahmen der Internationalen Zivilluftfahrtorganisation von 2025 enthält Werte für indirekte Landnutzungsänderungen für Cellulose-Rohstoffe, die auf Grenzertragsflächen angebaut werden. Dieser Rahmen gibt Käufern von nachhaltigem Flugkraftstoff eine Methode zur Bewertung des Lebenszyklusprofils von Ethanol aus Energiepflanzen. Rückstände und Energiepflanzen werden weiterhin unterschiedliche Versorgungsbedingungen im Cellulose-Ethanol-Markt bedienen.



Nach Produktionsverfahren:
Enzymatische Hydrolyse dominiert, thermochemische Umwandlung im AufschwungDie enzymatische Hydrolyse hielt im Jahr 2026 einen Marktanteil von 57,32 % am Cellulose-Ethanol-Markt. Ihre installierte Basis spiegelt langjährige Investitionen in Enzymtechnik und Prozessintegration wider. Der Ansatz ist kompatibel mit der bestehenden Zuckermühleninfrastruktur in Brasilien und Indien, wo Bagasse leicht verfügbar ist. Iogen Corporation und Praj Industries Limited haben Vorbehandlungs- und Hydrolysesysteme für kommerzielle Projekte geliefert. Die saure Hydrolyse ist in einigen chinesischen Konfigurationen noch vorhanden, steht jedoch vor Herausforderungen durch Inhibitorbildung und Korrosion.
Die thermochemische Umwandlung wird bis 2032 voraussichtlich mit einer CAGR von 16,05 % wachsen. Vergasungspfade können heterogene Abfallströme verarbeiten, einschließlich gemischter Siedlungsabfälle und Bauabfälle, die für enzymatische Verfahren schwer zu verarbeiten sind. Diese Flexibilität macht das Verfahren relevant, wo die Rohstoffqualität variabel ist. Enkerkems Ecoplanta-Projekt in Tarragona ist ein bedeutendes geplantes Beispiel für die Umwandlung von Abfall zu Methanol mittels thermochemischer Vergasungstechnologie. Das Unternehmen erklärte, dass das Projekt im Januar 2025 genehmigt wurde und für die Verarbeitung nicht recycelbarer Siedlungsabfälle ausgelegt ist. Die Leistung der Technologie im großen Maßstab wird zukünftige Verfahrensentscheidungen im gesamten Cellulose-Ethanol-Markt beeinflussen.
Nach Anwendung:
Kraftstoff für den Verkehr bleibt zentral, Stromerzeugung gewinnt an BedeutungKraftstoff für den Verkehr hielt im Jahr 2026 einen Marktanteil von 55,13 % am Cellulose-Ethanol-Markt. Kraftstoffpolitiken in den Vereinigten Staaten, der Europäischen Union, Brasilien und Indien bieten Nachfragemechanismen für fortschrittliche Biokraftstoffe. Der US-amerikanische Erneuerbare-Kraftstoff-Standard legt weiterhin jährliche Verpflichtungen für Cellulose-Biokraftstoff fest. Ethanol, das an Alkohol-zu-Kerosin-Anlagen geliefert wird, kann einen höherwertigen Absatzkanal als die konventionelle Straßenbeimischung bieten. Die Aktualisierung des Systems zur Kompensation und Reduzierung von Kohlenstoff im internationalen Luftverkehr von 2025 erkennt auch Lebenszyklusbewertungsmethoden für Ethanol-Pfade aus landwirtschaftlichen Rückständen an. Industriechemikalien bieten einen weiteren Absatzkanal durch Produkte wie biobasiertes Ethylen, Acetaldehyd und Spezialitätenlösungsmittel.
Die Stromerzeugung wird bis 2032 voraussichtlich mit einer CAGR von 16,82 % wachsen. Integrierte Zuckerrohroperationen können Ligninrückstände für kombinierte Wärme- und Stromerzeugung nutzen, nachdem die Zellulose verarbeitet wurde. Diese Anordnung kann die Wirtschaftlichkeit einer Bioraffinerie verbessern, da sie Wert aus mehr als einem Ausgabestrom schöpft. Brasiliens RenovaBio-Programm weist verifizierten Lebenszyklusemissionsreduzierungen durch Dekarbonisierungsgutschriften einen Wert zu. Die Nationale Agentur für Erdöl, Erdgas und Biokraftstoffe (ANP) überwacht diesen Rahmen durch die Resolution ANP Nr. 984/2025. Kombinierte Wärme- und Stromerzeugung unterstützt den Cellulose-Ethanol-Markt, wo Anlagen zuverlässig auf Biomasse und Netz- oder standortinterne Energienachfrage zugreifen können.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,06 % am Cellulose-Ethanol-Markt. Der US-amerikanische Erneuerbare-Kraftstoff-Standard legte eine Anforderung von 1,36 Milliarden Renewable Identification Numbers für Cellulose-Biokraftstoff im Jahr 2026 und eine Anforderung von 1,43 Milliarden Renewable Identification Numbers für 2027 fest. Diese Anforderungen bilden eine regulierte Nachfragebasis gemäß dem Luftreinhaltungsgesetz. Das Programm für fortschrittliche Biokraftstoffzahlungen des US-Landwirtschaftsministeriums bietet auch Zahlungen an qualifizierte Produzenten. Die Region zeigt auch die Schwierigkeit, Projekte aufrechtzuerhalten, wenn politische Unterstützung und Betriebswirtschaft nachlassen. Die Hugoton-Anlage von Abengoa Bioenergy Biomass of Kansas, LLC wurde nach ihrem früheren Betrieb verkauft, und die Project LIBERTY-Anlage von POET, LLC ist weiterhin stillgelegt. Diese Fälle zeigen, dass der technische Betrieb allein keine Rohstoff-, Kapital- und Erlösrisiken löst. Kanada und Mexiko fügen potenzielle Rohstoffressourcen hinzu, während die Stilllegung der Edmonton-Anlage von Enerkem die Notwendigkeit zuverlässiger langfristiger Projektökonomie verdeutlicht.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 15,93 % wachsen. China wählte 2025 9 Pilotprojekte für grüne flüssige Kraftstoffe aus, darunter ein Cellulose-Kraftstoffethanol-Projekt mit 30.000 Tonnen in Heilongjiang. Das ausgewählte Projekt soll bis Juni 2027 eine stabile Produktion mit hoher Auslastung erreichen. Chinas Planung für erneuerbare Energien weist Nicht-Getreide-Kraftstoffethanol eine ausdrückliche Rolle zu, während die Verbrauchsabrechnung für erneuerbare Energien auf nicht-elektrische Verwendungen ausgeweitet wird. Indien treibt Projekte in Panipat, Bargarh und Bathinda unter Verwendung der Technologie von Praj Industries Limited voran. Indiens Exportpolitik von 2025 schuf einen Weg für berechtigtes Ethanol der zweiten Generation, unter Genehmigungsauflagen und Rohstoffzertifizierungsbedingungen auf Überseemärkte zuzugreifen. Diese politischen Maßnahmen unterstützen eine größere Verbreitung, obwohl die Rohstoffkonsistenz eine wichtige Betriebsbedingung bleibt.
Regionale Dynamik in anderen Geografien
Brasilien produzierte im Erntejahr bis März 2026 laut RAÍZEN S.A. 120,2 Millionen Liter Ethanol der zweiten Generation, ein Anstieg von 104 % gegenüber dem Vorjahr. Das Unternehmen verfügte über in Betrieb befindliche und hochgefahrene Anlagen, während Vale do Rosário und Gasa im Bau waren. Die Nationale Entwicklungsbank Brasiliens genehmigte im Januar 2025 die Finanzierung für die Andradina-Anlage von RAÍZEN S.A. Europa behält technische Kapazitäten durch die Versalis-Anlage in Crescentino, Italien, die im November 2025 die Zertifizierung der Internationalen Nachhaltigkeits- und Kohlenstoffzertifizierung der Europäischen Union innehatte. Argentinien verfügt über Zuckerrohrressourcen, hat jedoch keine kommerzielle Anlage in Betrieb genommen. Der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, mit Potenzial, das mit Energiepflanzen in Subsahara-Afrika und Bemühungen zur Diversifizierung kohlenstoffarmer Kraftstoffe verbunden ist.
Wettbewerbslandschaft
Marktkonzentration
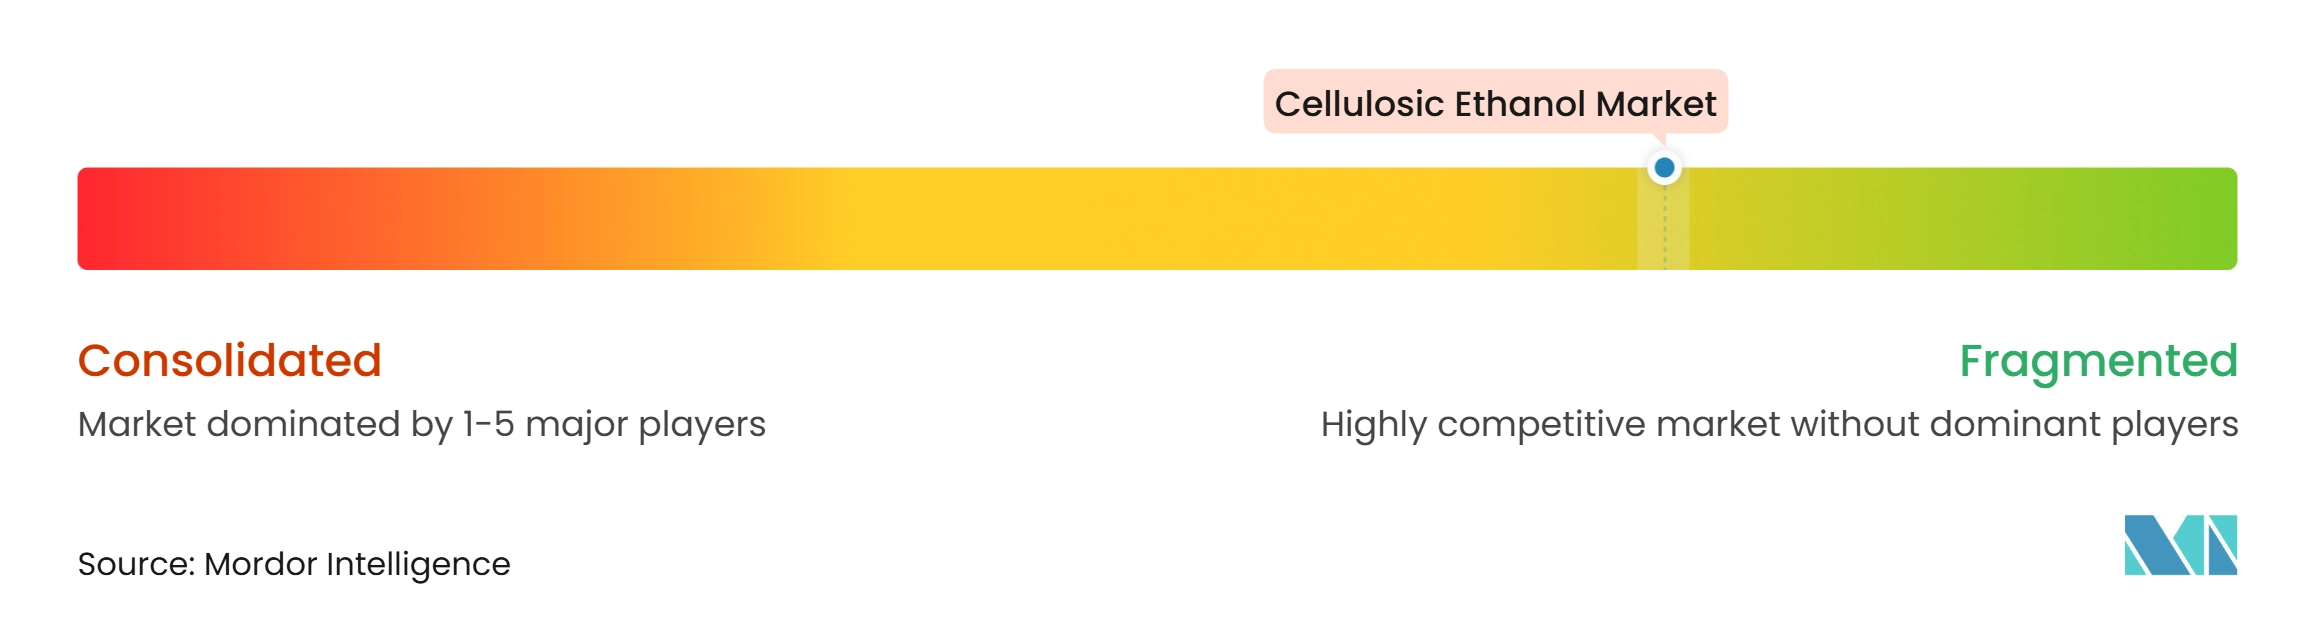
Der Cellulose-Ethanol-Markt ist stark fragmentiert, mit führenden Akteuren wie RAÍZEN S.A., Shandong Longlive Bio-technology Co., Ltd., CNPC, Granbio und Indian Oil Corporation Ltd. Wettbewerbsstärke hängt von der Rohstoffintegration, der Anlagenzuverlässigkeit, den Compliance-Nachweisen und langfristigen Abnehmern ab, nicht allein vom Technologiebesitz. RAÍZEN S.A. hat ein großes integriertes Zuckerrohr-Bagasse-Modell etabliert und berichtete im Erntejahr bis März 2026 über eine Ethanol-Produktion der zweiten Generation von 120,2 Millionen Litern. Iogen Corporation ist in Ontario weiterhin aktiv, wo das Unternehmen eine Änderung beantragte, um Biogas- und Biomethanaktivitäten neben seinen bestehenden Betrieben einzubeziehen. Borregaard ASA setzt die holzbasierte fortschrittliche Bioethanol-Produktion in Sarpsborg fort.
Praj Industries Limited hat eine breite Technologie- und Ingenieurrolle in Indien, einschließlich der Projektpipeline in Panipat, Bargarh und Bathinda. Indian Oil Corporation Ltd betreibt die Panipat-Anlage, wo die Rohstoffqualität die Auslastung beeinflusst hat. Granbio verfolgt sein Exygen-Projekt in Brasilien und entwickelt weiterhin seine Biomasse-Umwandlungstechnologie. Diese Positionen spiegeln unterschiedliche Wege in den Cellulose-Ethanol-Markt wider, einschließlich Produktion, Technologielizenzierung, Engineering und Kraftstoffvertrieb.
Eni S.p.A ist mit der PROESA-Technologie verbunden. Enerkem hat sich nach einer Umstrukturierung auf sein Abfall-zu-Methanol-Programm konzentriert, einschließlich des Ecoplanta-Projekts in Spanien. Shandong Longlive Bio-technology Co., Ltd. hat Cellulose-Ethanol-Kapazitäten registriert, steht jedoch während der Umstrukturierung vor einem unsicheren Produktionsstatus. Neue Projekte müssen eine zuverlässige Rohstoffversorgung, niedrigere Verarbeitungskosten und validierte Nachhaltigkeits-Compliance nachweisen, bevor sie die Lücke zu etablierten integrierten Betrieben schließen können.
Branchenführer im Cellulose-Ethanol-Bereich
-
RAÍZEN S.A.
-
Shandong Longlive Bio-technology Co., Ltd.
-
CNPC
-
Granbio
-
Indian Oil Corporation Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cellulose-Ethanol-Markt Unternehmen in diesem Bericht
- Abengoa Bioenergy Biomass of Kansas, LLC
- Borregaard ASA
- CNPC
- Enerkem
- Eni S.p.A
- Fiberight LLC
- Granbio
- Indian Oil Corporation Ltd
- Iogen Corporation
- Praj Industries Limited
- RAÍZEN S.A.
- Shandong Longlive Bio-technology Co., Ltd.
Neueste Industrielle Entwicklungen in Cellulose-Ethanol-Markt
- Oktober 2026: Blue Biofuels, Inc. berichtete über Fortschritte mit seiner Integrierten Demonstrationseinheit (IDU), die Biomasseverarbeitung, Zuckerproduktion und Fermentation verbindet, um seine Zellulose-zu-Zucker-Technologie für die Ethanolproduktion zu demonstrieren. Die integrierte Erprobung soll Betriebsdaten zu Ausbeuten, Durchsatz, Energieverbrauch und Kosten liefern und die Ingenieur- und Finanzierungsarbeiten für eine geplante kommerzielle Anlage unterstützen.
- März 2026: ANDRITZ wurde von SAFFiRE Renewables ausgewählt, Raffinierungstechnologie für eine Cellulose-Ethanol-Pilotanlage in Liberal, Kansas, zu liefern, die Maisstoppeln und andere landwirtschaftliche Rückstände verarbeiten wird. Das Anlagenpaket umfasst zwei Raffineure mit einer kombinierten Biomasse-Verarbeitungskapazität von 10 Tonnen pro Tag, mit geplantem Anlauf im ersten Quartal 2027.
Umfang des globalen Cellulose-Ethanol-Marktberichts
Cellulose-Ethanol ist ein Biokraftstoff der zweiten Generation, der aus nicht-nahrungsmittelbezogener Biomasse gewonnen wird, die Zellulose, Hemizellulose und Lignin enthält, einschließlich landwirtschaftlicher Rückstände, Forstabfälle und dedizierter Energiepflanzen. Er wird durch biochemische oder thermochemische Verfahren in Ethanol umgewandelt und kann mit konventionellem Benzin gemischt werden, um die Abhängigkeit von fossilen Brennstoffen zu verringern.
Der Cellulose-Ethanol-Markt ist nach Rohstofftyp, Produktionsverfahren, Anwendung und Geografie segmentiert. Nach Rohstofftyp ist der Markt in landwirtschaftliche Rückstände, forstliche Rückstände, Energiepflanzen und sonstige segmentiert. Nach Produktionsverfahren ist der Markt in enzymatische Hydrolyse, saure Hydrolyse, thermochemische Umwandlung und sonstige segmentiert. Nach Anwendung ist der Markt in Kraftstoff für den Verkehr, Industriechemikalien und Stromerzeugung segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Cellulose-Ethanol in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Landwirtschaftliche Rückstände |
| Forstliche Rückstände |
| Energiepflanzen |
| Sonstige |
| Enzymatische Hydrolyse |
| Saure Hydrolyse |
| Thermochemische Umwandlung |
| Sonstige |
| Kraftstoff für den Verkehr |
| Industriechemikalien |
| Stromerzeugung |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Rohstofftyp | Landwirtschaftliche Rückstände | |
| Forstliche Rückstände | ||
| Energiepflanzen | ||
| Sonstige | ||
| Nach Produktionsverfahren | Enzymatische Hydrolyse | |
| Saure Hydrolyse | ||
| Thermochemische Umwandlung | ||
| Sonstige | ||
| Nach Anwendung | Kraftstoff für den Verkehr | |
| Industriechemikalien | ||
| Stromerzeugung | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Cellulose-Ethanol-Markt?
Die Cellulose-Ethanol-Marktgröße wurde 2026 auf 2,05 Milliarden USD geschätzt und soll von 2,32 Milliarden USD im Jahr 2027 auf 4,44 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,83 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Cellulose-Ethanol an?
Vorschriften für kohlenstoffarme Kraftstoffe, Nachfrage nach nachhaltigem Flugkraftstoff, Bioraffinerie-Integration und die Nutzung landwirtschaftlicher Rückstände unterstützen die Nachfrage.
Welcher Rohstofftyp hielt 2026 den größten Anteil?
Landwirtschaftliche Rückstände hielten 2026 einen Anteil von 38,57 %.
Welches Produktionsverfahren hielt 2026 den größten Anteil?
Die enzymatische Hydrolyse hielt 2026 einen Anteil von 57,32 %, da sie mit der bestehenden Zuckermühleninfrastruktur kompatibel ist.