
Taille et part du marché de l'éthanol cellulosique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.32 Milliards de dollars |
| Taille du Marché (2032) | 4.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.83 % |
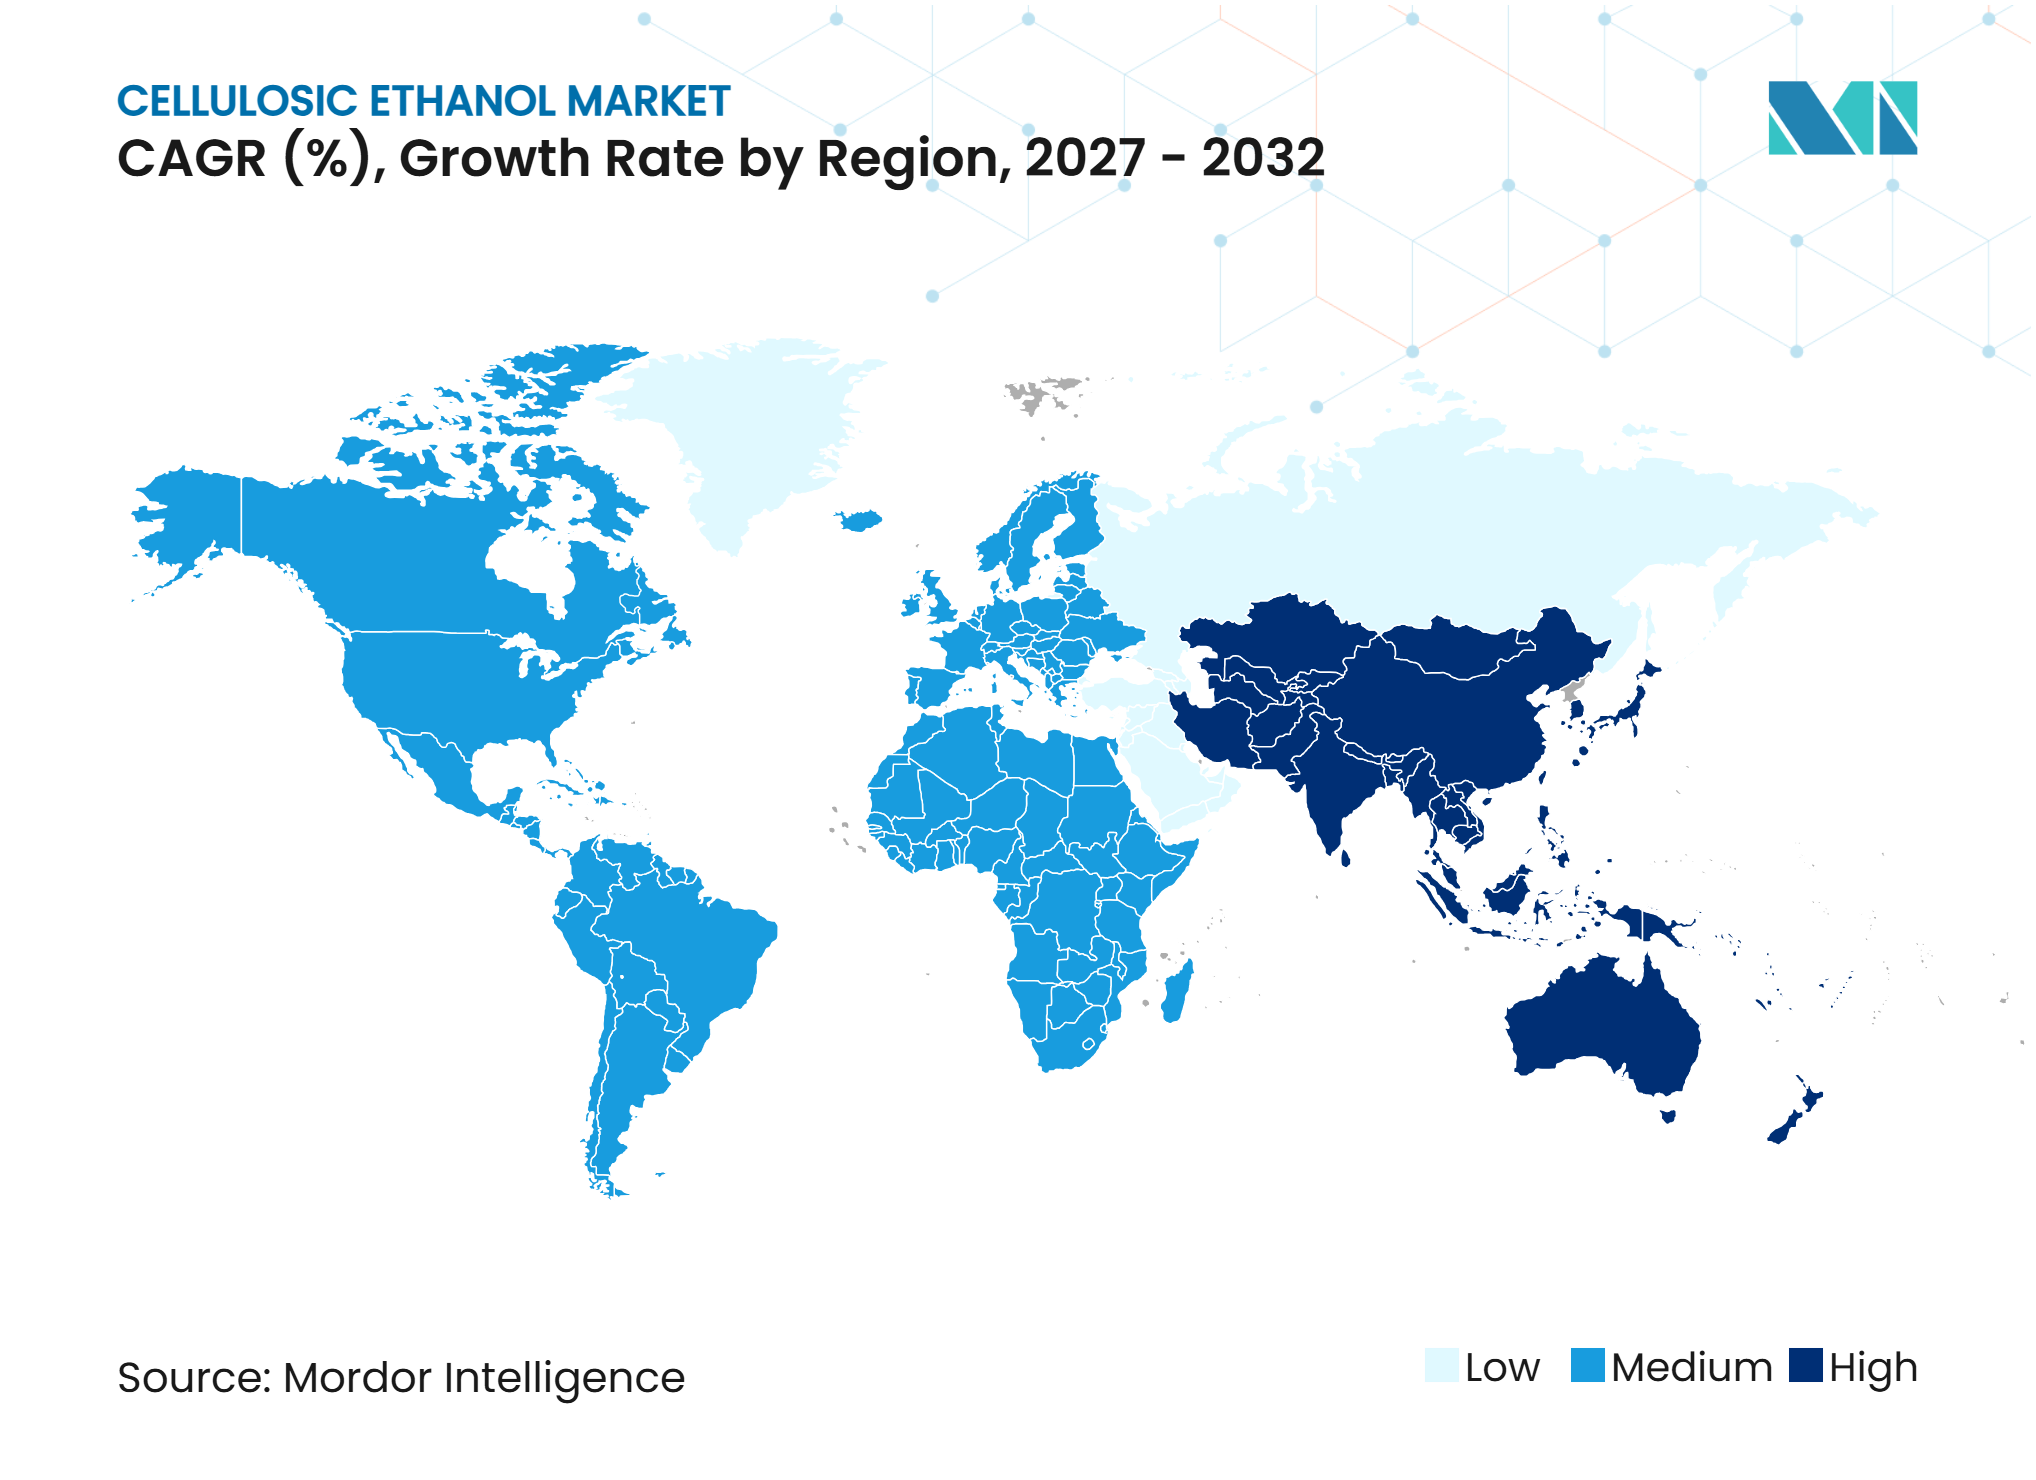
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éthanol cellulosique par Mordor Intelligence
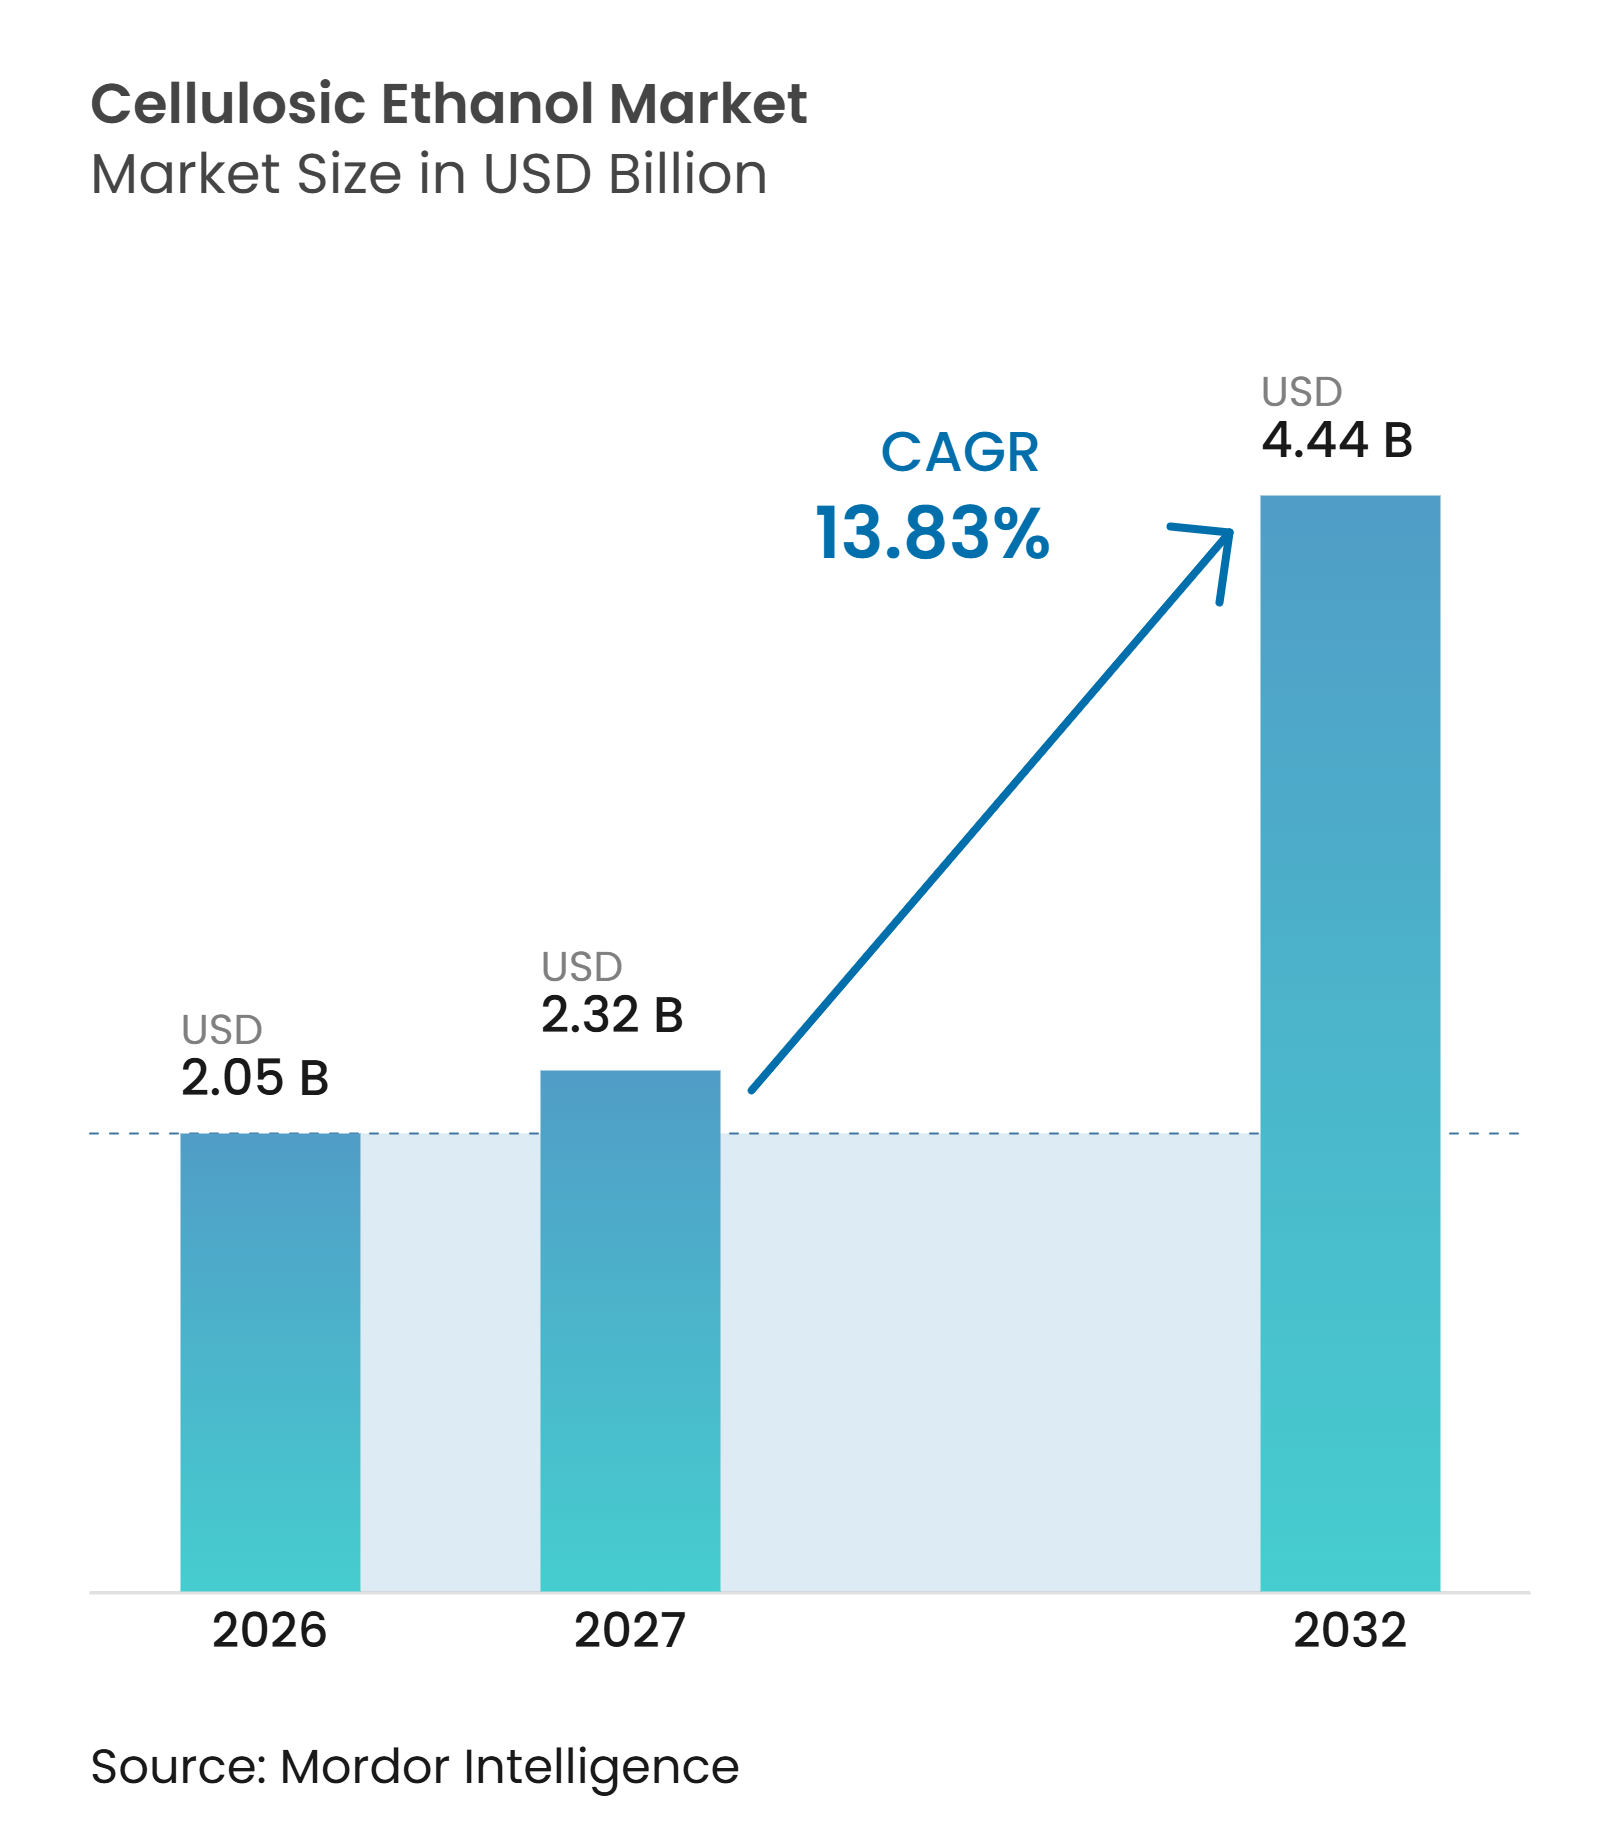
La taille du marché de l'éthanol cellulosique était évaluée à 2,05 milliards USD en 2026 et devrait croître de 2,32 milliards USD en 2027 pour atteindre 4,44 milliards USD d'ici 2032, à un CAGR de 13,83 % au cours de la période de prévision (2027-2032). Les règles de décarbonation, les bioraffineries intégrées et la réduction des coûts enzymatiques élargissent le rôle de l'éthanol cellulosique au-delà du mélange de carburants conventionnels. La demande de carburant d'aviation durable devient importante car l'éthanol peut être utilisé dans la filière alcool-vers-kérosène pour les applications aéronautiques et maritimes où l'électrification reste limitée. Les incitations à la réduction de l'intensité carbone et les accords d'achat à long terme peuvent améliorer les conditions de financement des nouvelles installations. Les coûts de collecte des matières premières, de prétraitement et l'incertitude sur la continuité des politiques restent des contraintes importantes pour l'investissement. Le marché de l'éthanol cellulosique se développe donc à travers un petit groupe de producteurs intégrés et un plus large éventail de fournisseurs de technologies qui s'efforcent encore d'établir des rendements commerciaux constants.
Points clés du rapport
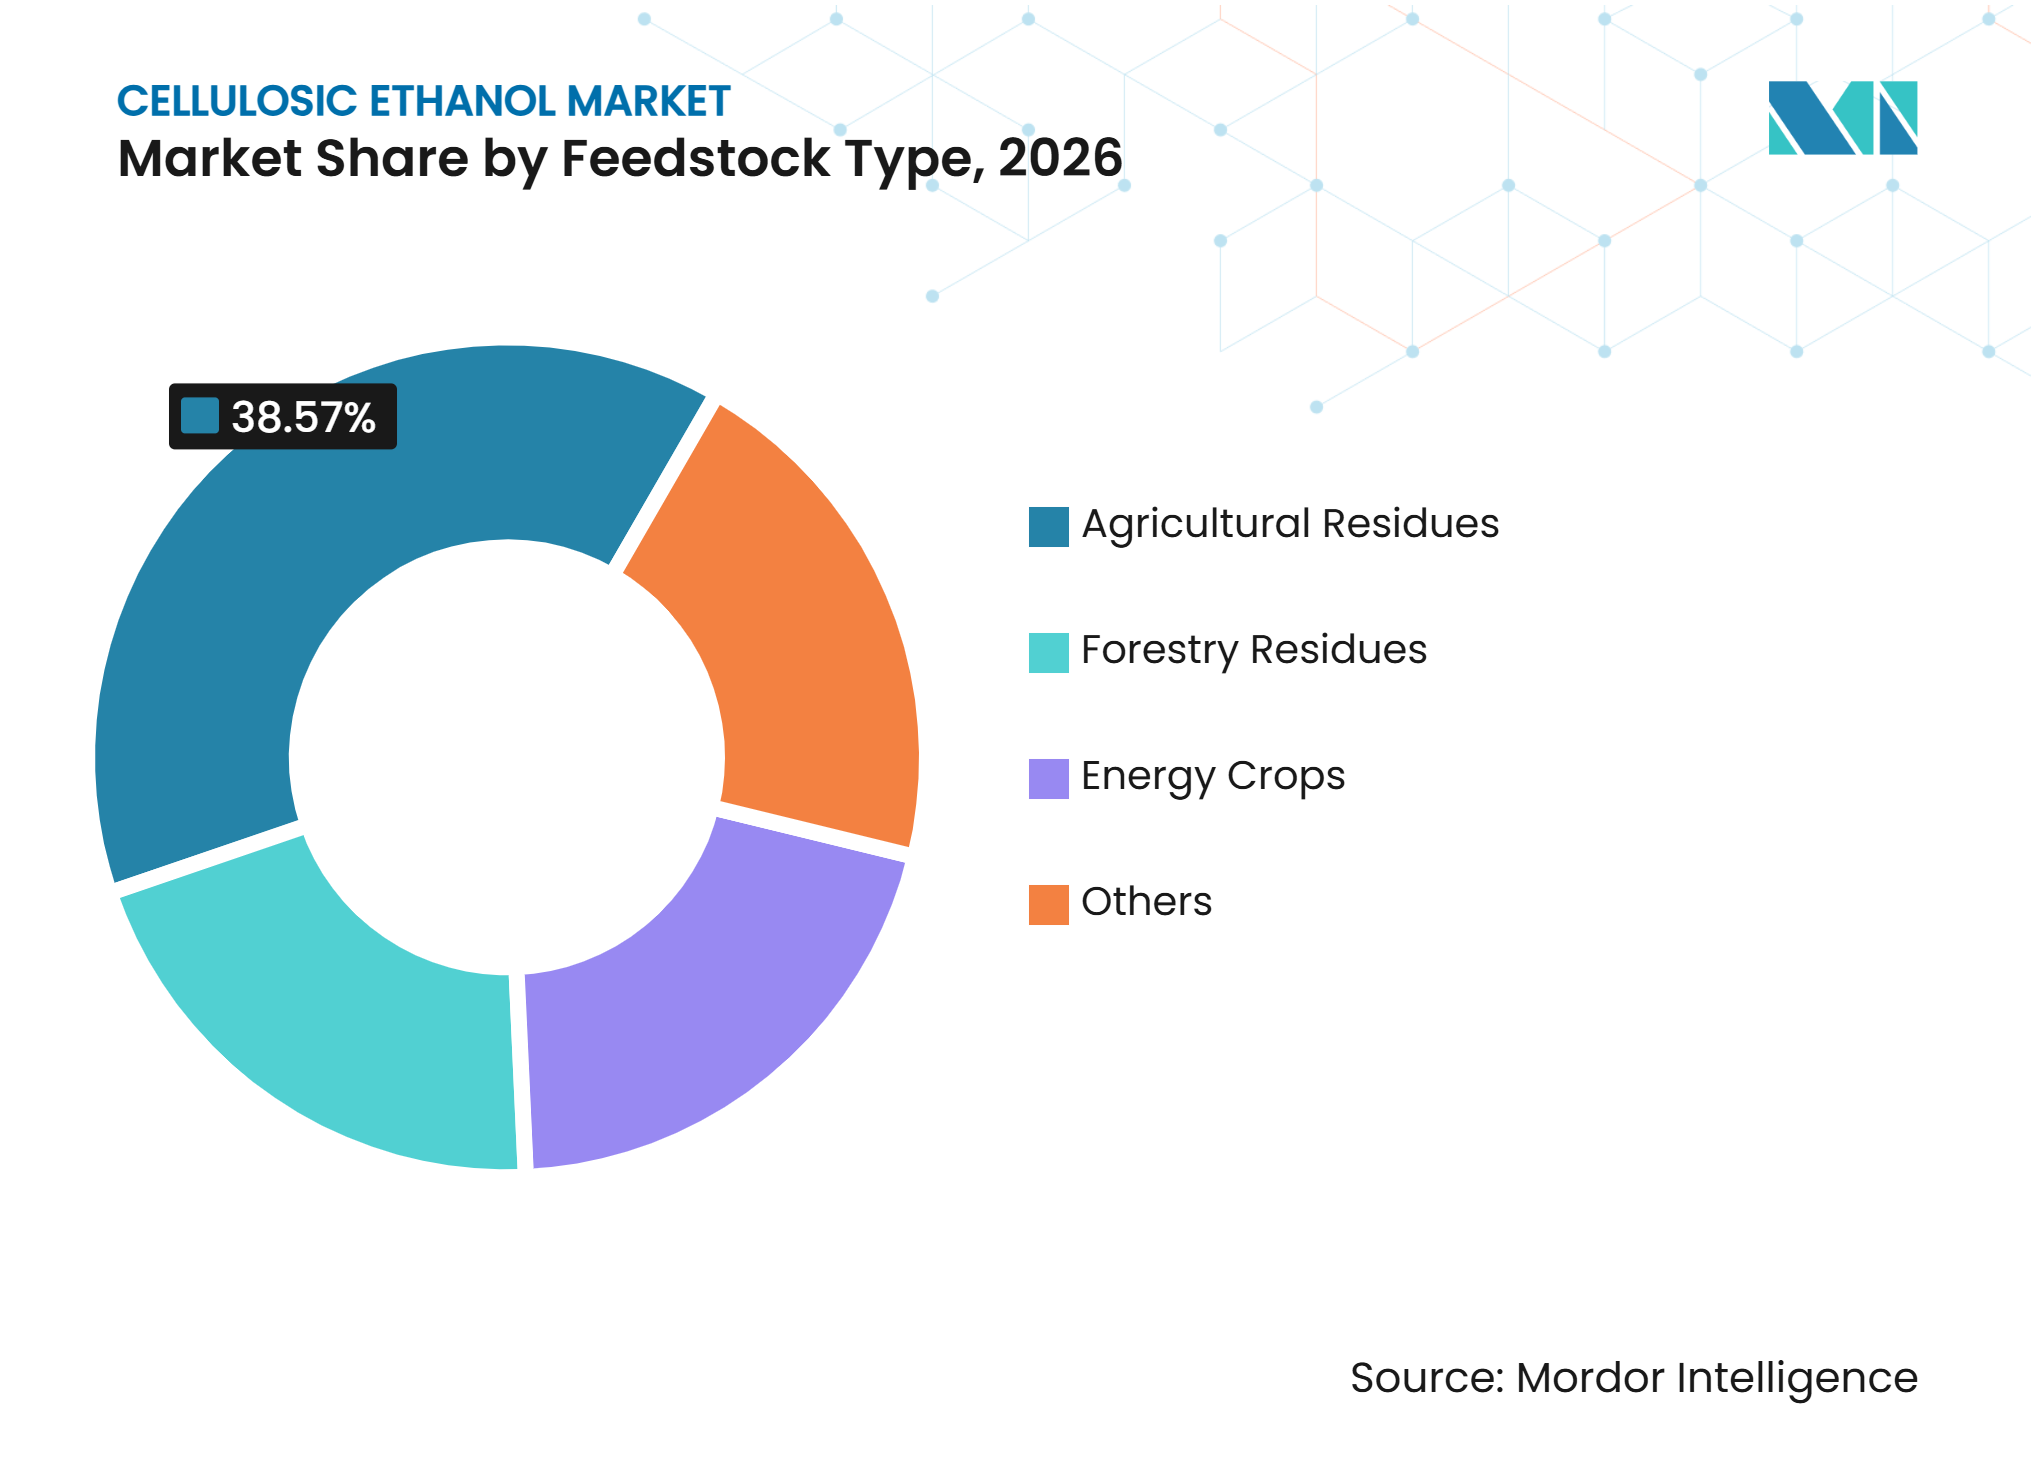
- Par type de matière première, les résidus agricoles détenaient 38,57 % de la part du marché de l'éthanol cellulosique en 2026, tandis que les cultures énergétiques devraient progresser à un CAGR de 15,67 % jusqu'en 2032.
- Par procédé de production, l'hydrolyse enzymatique détenait 57,32 % de la part du marché de l'éthanol cellulosique en 2026, tandis que la conversion thermochimique devrait progresser à un CAGR de 16,05 % jusqu'en 2032.
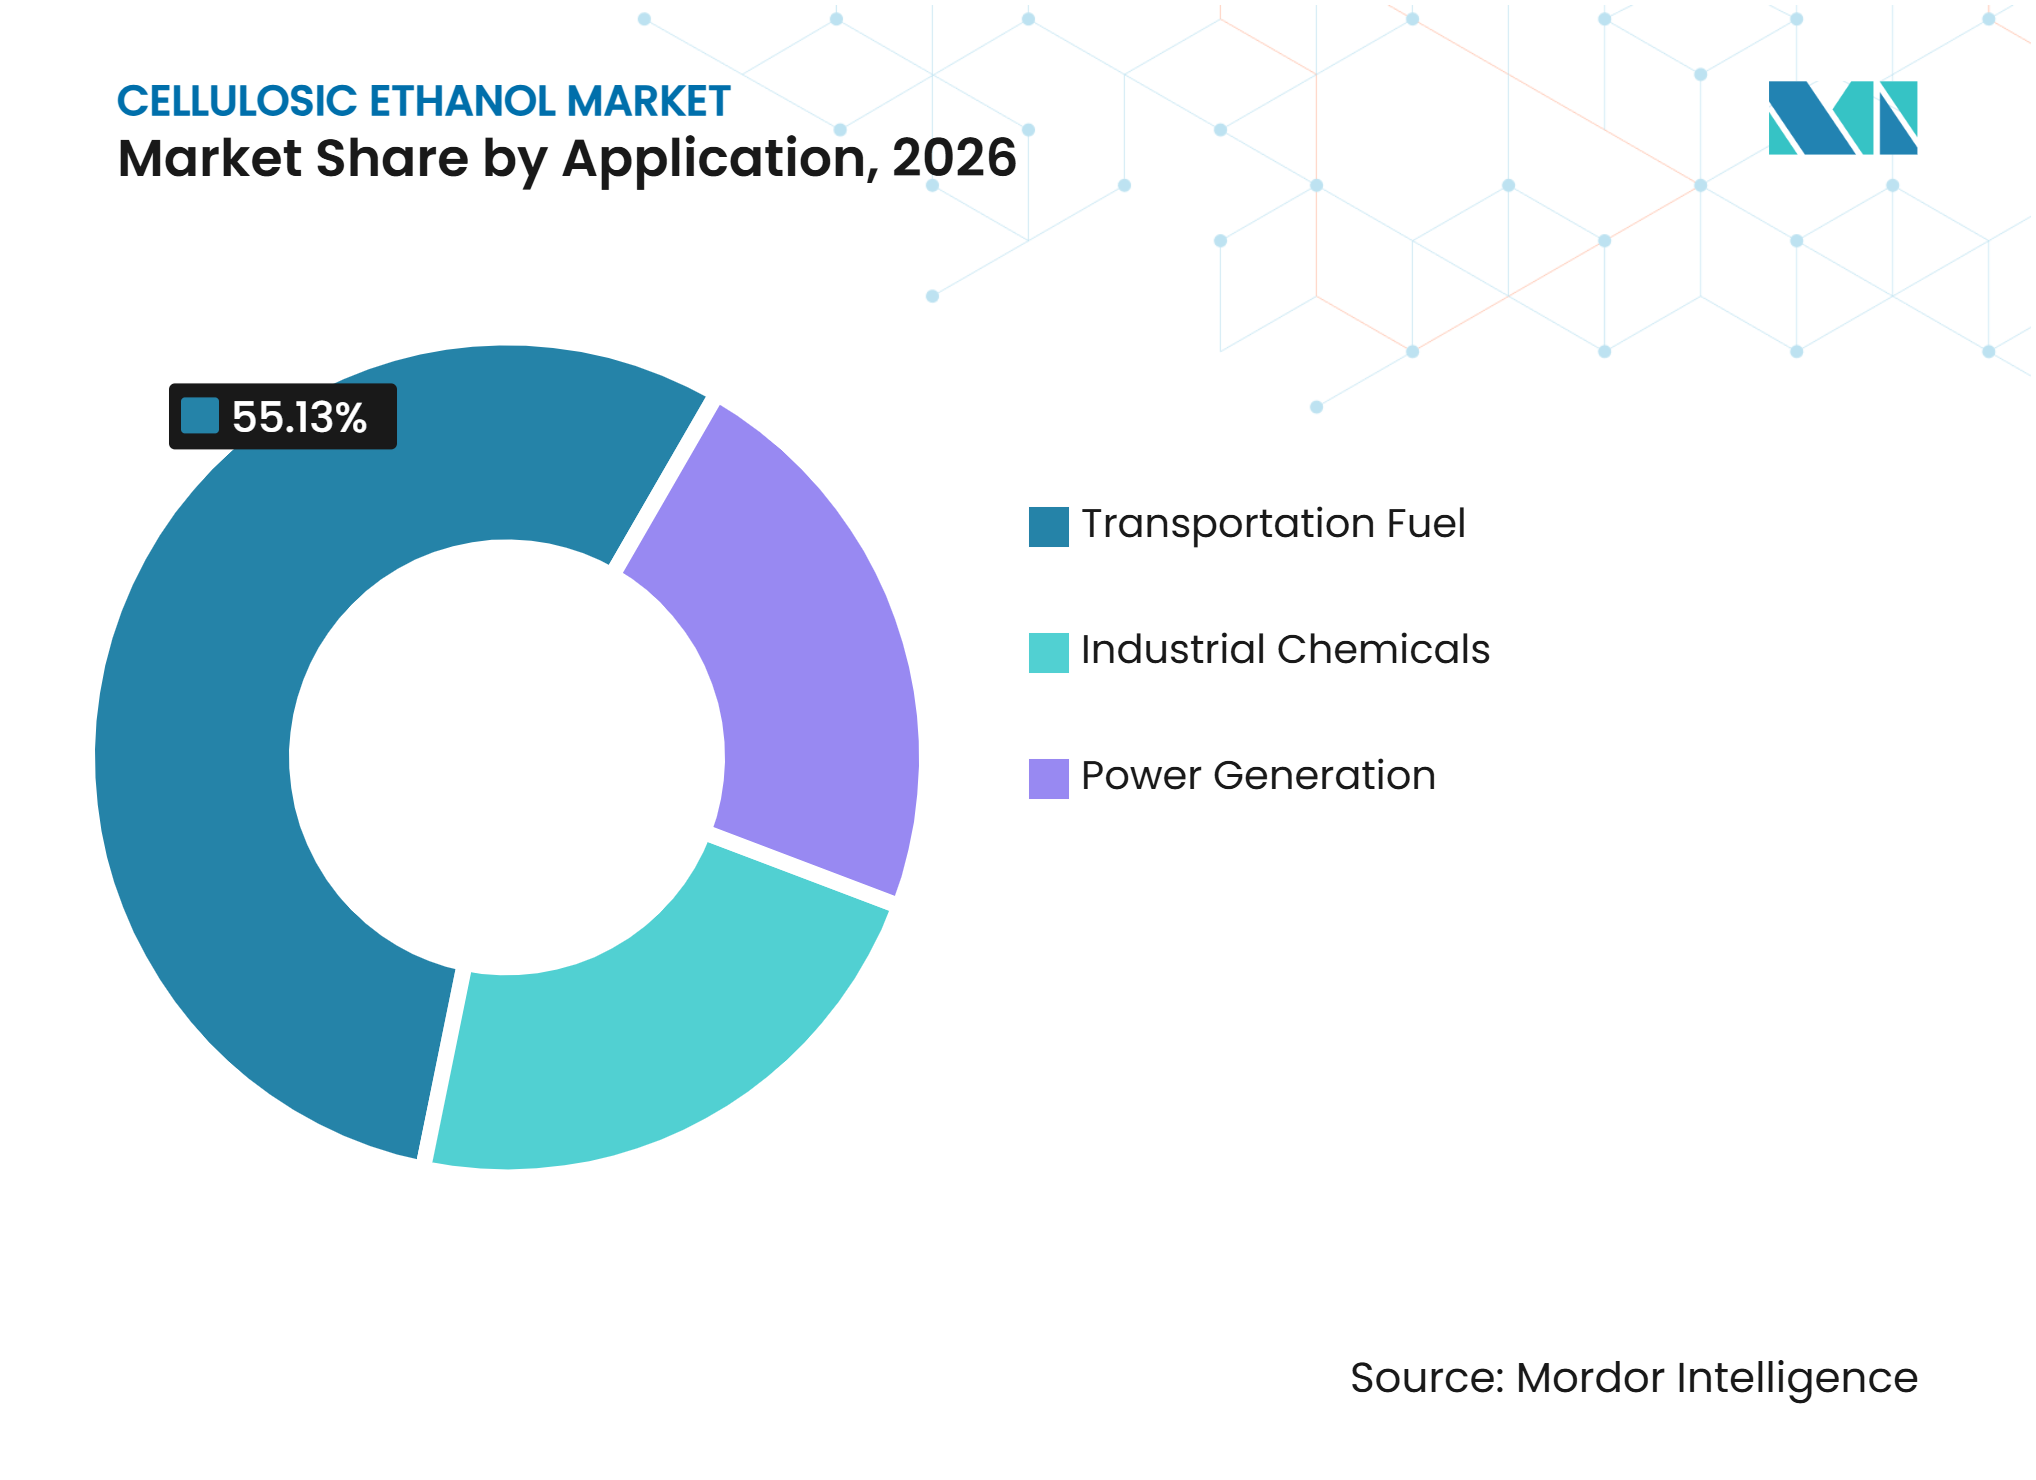
- Par application, le carburant de transport détenait 55,13 % de la part du marché de l'éthanol cellulosique en 2026, tandis que la production d'énergie devrait progresser à un CAGR de 16,82 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 34,06 % de la part du marché de l'éthanol cellulosique en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 15,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de carburants bas carbone pour les transports difficiles à décarboner | +4.2% | Mondial, avec une concentration précoce en Amérique du Nord, dans l'UE et au Brésil | Court terme (≤ 2 ans) |
| Mandats relatifs aux carburants avancés et incitations à la réduction de l'intensité carbone | +3.6% | Amérique du Nord et UE ; répercussions vers l'Inde et le Brésil | Moyen terme (2-4 ans) |
| Intégration avec les bioraffineries sucrières, éthanolières et papetières | +2.5% | Amérique du Sud (Brésil) et ASEAN, avec répercussions vers l'Inde | Moyen terme (2-4 ans) |
| Disponibilité de matières premières non alimentaires et adoption de l'économie circulaire | +1.8% | Mondial ; gains précoces en Chine, en Inde et dans les États membres de l'UE | Court terme (≤ 2 ans) |
| Ingénierie enzymatique et microbienne améliorant la conversion C5/C6 | +1.4% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de carburants bas carbone pour les transports difficiles à décarboner
L'aviation, le transport maritime et le fret routier longue distance nécessitent des carburants à faible teneur en carbone car leurs options d'électrification restent limitées. L'éthanol cellulosique est utilisé comme matière première pour la filière alcool-vers-kérosène, qui peut fournir du carburant d'aviation durable. L'Organisation de l'aviation civile internationale a mis à jour les valeurs d'émissions du cycle de vie par défaut de son mécanisme de compensation et de réduction du carbone pour l'aviation internationale en novembre 2025 et a prolongé le cadre à faible risque de changement indirect d'affectation des terres jusqu'en 2035. La mise à jour inclut des valeurs pour les matières premières cellulosiques et soutient l'évaluation des filières d'éthanol à base de résidus pour le carburant d'aviation durable. RAÍZEN S.A. a lié son programme d'éthanol de deuxième génération à un accord d'approvisionnement à long terme avec Shell pour le carburant d'aviation durable et d'autres utilisations de carburants bas carbone. Ce type de contrat d'achat peut offrir un débouché à plus haute valeur ajoutée que le mélange pour carburant routier et soutenir le financement du marché de l'éthanol cellulosique.
Mandats relatifs aux carburants avancés et incitations à la réduction de l'intensité carbone
Les politiques relatives aux carburants avancés évaluent de plus en plus l'intensité carbone, ce qui favorise les carburants fabriqués à partir de matériaux lignocellulosiques lorsqu'ils satisfont aux exigences de durabilité. L'Agence de protection de l'environnement des États-Unis (EPA) a finalisé les exigences en matière de biocarburants cellulosiques à hauteur de 1,36 milliard de numéros d'identification renouvelables pour 2026 et de 1,43 milliard de numéros d'identification renouvelables pour 2027[1]. La directive III de l'Union européenne sur les énergies renouvelables exige un objectif combiné de 5,5 % pour les biocarburants avancés et les carburants renouvelables d'origine non biologique d'ici 2030. Le programme Pradhan Mantri JI-VAN Yojana de l'Inde soutient les installations de bioéthanol de deuxième génération utilisant des matières premières lignocellulosiques. La dérogation partielle américaine de 2025 a également montré qu'un déficit de production peut affaiblir les signaux d'investissement à court terme, de sorte que les développeurs ont besoin de contrats réduisant l'exposition aux variations des valeurs de conformité.
Intégration avec les bioraffineries sucrières, éthanolières et papetières
Les installations co-localisées peuvent utiliser la bagasse, les liqueurs résiduelles ou la liqueur noire sans avoir à construire un réseau d'approvisionnement en matières premières distinct sur de longues distances. Ce modèle d'exploitation réduit les coûts logistiques et permet aux producteurs de partager les utilités, le stockage et l'infrastructure de traitement avec une usine existante. L'agence brésilienne de planification énergétique prévoit que la production nationale d'éthanol de deuxième génération pourra atteindre 1 milliard de litres d'ici 2035. Le Département de l'agriculture des États-Unis a rapporté que RAÍZEN S.A. disposait de 2 usines d'éthanol de deuxième génération en exploitation en août 2025, 2 usines en montée en charge et 2 en construction. La réplication d'une configuration d'usine éprouvée peut réduire le risque d'exécution après la première installation et offrir au marché de l'éthanol cellulosique une voie plus claire vers la mise à l'échelle dans les pays disposant d'une infrastructure sucrière et papetière similaire.
Disponibilité de matières premières non alimentaires et adoption de l'économie circulaire
Les résidus agricoles peuvent soutenir la production d'éthanol sans détourner les cultures alimentaires de leur usage principal. L'Inde dispose d'une base de résidus importante, bien que la collecte, le stockage et le prétraitement déterminent la part pouvant être convertie à un coût commercialement viable. La Chine a sélectionné un projet de carburant éthanol cellulosique de 30 000 tonnes métriques dans le Heilongjiang pour son premier groupe de projets pilotes de technologies de carburants liquides verts. Le cadre de certification internationale de durabilité et de carbone de l'Union européenne peut aider à vérifier que l'éthanol à base de résidus agricoles satisfait aux exigences de la directive III sur les énergies renouvelables. L'ingénierie enzymatique et microbienne améliore également la conversion des sucres à cinq et six carbones, et le Service de recherche agricole du Département de l'agriculture des États-Unis a lancé en mai 2025 un projet de 5 ans sur la déconstruction intégrée et l'hydrolyse enzymatique à haute teneur en solides[2]. Ces avancées peuvent réduire les pertes de matières premières et élargir les matériaux pouvant servir le marché de l'éthanol cellulosique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de prétraitement, d'enzymes et d'investissement | -2.1% | Mondial, le plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Saisonnalité des matières premières, contamination et pertes de stockage | -1.5% | Mondial ; le plus prononcé en Inde, en Chine et en Amérique du Nord | Court terme (≤ 2 ans) |
| Formation d'inhibiteurs et variabilité de la fermentation des pentoses | -0.9% | Mondial, particulièrement dans les installations traitant des matières premières hétérogènes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Saisonnalité des matières premières, contamination et pertes de stockage
Les matières premières lignocellulosiques sont souvent collectées pendant des fenêtres de récolte qui ne durent que 2 à 4 mois. Les installations doivent ensuite stocker les matériaux pour le reste de l'année, ce qui augmente le risque d'infiltration d'humidité, de dégradation microbienne et de contamination. La paille de riz et de blé peut contenir de la silice qui perturbe les équipements de prétraitement en aval. Le ministère indien du Pétrole et du Gaz naturel a rapporté que l'usine de 100 kilolitres par jour d'Indian Oil Corporation Ltd à Panipat a fonctionné à 62 % de sa capacité nominale en décembre 2025 après des modifications en novembre et décembre. Une qualité instable des matières premières peut augmenter l'utilisation d'enzymes, réduire l'utilisation annuelle des installations et affaiblir la base de revenus nécessaire pour récupérer l'investissement fixe. De meilleures normes d'agrégation et de prétraitement sont donc essentielles à la croissance fiable du marché de l'éthanol cellulosique.
Coûts élevés de prétraitement, d'enzymes et d'investissement
Les usines d'éthanol cellulosique nécessitent des réacteurs de prétraitement complexes, des systèmes de manutention de la biomasse, des équipements de fermentation et des unités de séparation pour les flux de sucres dilués. Ces besoins maintiennent l'intensité capitalistique au-dessus de celle des installations conventionnelles d'éthanol de maïs ou de canne à sucre. Borregaard ASA a rapporté que les prix du bioéthanol avancé en Europe ont baissé en 2025 à mesure que l'offre à base de déchets agricoles augmentait, ajoutant une pression sur les marges de sa bioraffinerie de Sarpsborg. Des composés inhibiteurs tels que le furfural, le 5-hydroxyméthylfurfural et l'acide acétique peuvent se former lors du prétraitement par acide ou par explosion à la vapeur et réduire l'efficacité de la fermentation. Les installations peuvent nécessiter une détoxification ou un mélange de matières premières, ce qui ajoute des coûts et restreint la flexibilité opérationnelle. La documentation sur la durabilité au titre de la directive III sur les énergies renouvelables et des exigences de certification internationale de durabilité et de carbone de l'Union européenne peut engendrer des coûts administratifs supplémentaires lorsque des matières premières mélangées sont utilisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matière première :
les résidus agricoles en tête, les cultures énergétiques en accélérationLes résidus agricoles détenaient 38,57 % de la part du marché de l'éthanol cellulosique en 2026. Le segment comprend la paille de riz, la paille de blé, les tiges de maïs et la bagasse de canne à sucre. Sa position reflète le coût de livraison plus faible disponible dans les sucreries et amidonneries co-localisées. L'installation d'Indian Oil Corporation Ltd à Panipat et les sites brésiliens de RAÍZEN S.A. montrent comment les configurations à base de résidus sont appliquées dans des installations commerciales. Les résidus forestiers restent pertinents pour les bioraffineries à base de bois, bien que les cycles de coûts du bois puissent affecter la rentabilité. Borregaard ASA utilise l'épicéa norvégien à Sarpsborg et a signalé une pression sur les coûts des intrants dans son rapport annuel 2025.
Les cultures énergétiques devraient progresser à un CAGR de 15,67 % jusqu'en 2032. Le miscanthus, le panic raide et l'Arundo donax peuvent être cultivés sur des terres marginales dans des zones où les résidus de cultures ne peuvent pas soutenir de grandes installations. Cela peut être utile dans certaines parties de l'Asie du Sud-Est et de l'Afrique subsaharienne disposant de conditions de croissance appropriées. Le cadre 2025 de l'Organisation de l'aviation civile internationale inclut des valeurs de changement indirect d'affectation des terres pour les matières premières cellulosiques cultivées sur des terres marginales. Ce cadre offre aux acheteurs de carburant d'aviation durable une méthode pour évaluer le profil du cycle de vie de l'éthanol dérivé de cultures énergétiques. Les résidus et les cultures dédiées continueront à répondre à différentes conditions d'approvisionnement sur le marché de l'éthanol cellulosique.



Par procédé de production :
l'hydrolyse enzymatique domine, la conversion thermochimique en forte progressionL'hydrolyse enzymatique détenait 57,32 % de la part du marché de l'éthanol cellulosique en 2026. Sa base installée reflète des investissements de longue date dans l'ingénierie enzymatique et l'intégration des procédés. L'approche est compatible avec l'infrastructure existante des sucreries au Brésil et en Inde, où la bagasse est facilement disponible. Iogen Corporation et Praj Industries Limited ont fourni des systèmes de prétraitement et d'hydrolyse à des projets commerciaux. L'hydrolyse acide reste présente dans certaines configurations chinoises mais fait face à des défis liés à la formation d'inhibiteurs et à la corrosion.
La conversion thermochimique devrait progresser à un CAGR de 16,05 % jusqu'en 2032. Les filières de gazéification peuvent traiter des flux de déchets hétérogènes, notamment les déchets municipaux mixtes et les résidus de construction qui sont difficiles à traiter par les voies enzymatiques. Cette flexibilité rend le procédé pertinent là où la qualité des matières premières est variable. Le projet Ecoplanta d'Enerkem à Tarragone est un exemple significatif de conversion planifiée de déchets en méthanol utilisant la technologie de gazéification thermochimique. La société a indiqué que le projet a reçu son approbation en janvier 2025 et est conçu pour traiter les déchets municipaux non recyclables. Les performances de cette technologie à grande échelle influenceront les choix de procédés futurs sur l'ensemble du marché de l'éthanol cellulosique.
Par application :
le carburant de transport reste central, la production d'énergie progresseLe carburant de transport détenait 55,13 % de la part du marché de l'éthanol cellulosique en 2026. Les politiques relatives aux carburants aux États-Unis, dans l'Union européenne, au Brésil et en Inde fournissent des mécanismes de demande pour les biocarburants avancés. La norme américaine sur les carburants renouvelables continue de fixer des obligations annuelles en matière de biocarburants cellulosiques. L'éthanol fourni aux installations de conversion alcool-vers-kérosène peut offrir un débouché à plus haute valeur ajoutée que le mélange routier conventionnel. La mise à jour 2025 du mécanisme de compensation et de réduction du carbone pour l'aviation internationale reconnaît également les méthodes d'évaluation du cycle de vie pour les filières d'éthanol à base de résidus agricoles. Les produits chimiques industriels offrent un autre débouché à travers des produits tels que l'éthylène biosourcé, l'acétaldéhyde et les solvants de spécialité.
La production d'énergie devrait progresser à un CAGR de 16,82 % jusqu'en 2032. Les opérations intégrées de canne à sucre peuvent utiliser les résidus de lignine pour la cogénération chaleur-électricité après le traitement de la cellulose. Cet arrangement peut améliorer l'économie d'une bioraffinerie car il capture de la valeur à partir de plusieurs flux de production. Le programme RenovaBio du Brésil attribue une valeur aux réductions d'émissions vérifiées sur le cycle de vie grâce aux crédits de décarbonation. L'Agence nationale du pétrole, du gaz naturel et des biocarburants (ANP) supervise ce cadre par la résolution ANP n° 984/2025. La cogénération chaleur-électricité soutient le marché de l'éthanol cellulosique, où les usines peuvent accéder de manière fiable à la biomasse et à la demande énergétique du réseau ou sur site.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 34,06 % de la part du marché de l'éthanol cellulosique en 2026. La norme américaine sur les carburants renouvelables a établi une exigence de 1,36 milliard de numéros d'identification renouvelables pour le biocarburant cellulosique en 2026 et de 1,43 milliard de numéros d'identification renouvelables pour 2027. Ces exigences fournissent une base de demande réglementée au titre de la loi sur la qualité de l'air. Le programme de paiement pour les biocarburants avancés du Département de l'agriculture des États-Unis prévoit également des paiements aux producteurs qualifiés. La région illustre également la difficulté de maintenir des projets lorsque le soutien politique et les conditions économiques d'exploitation s'affaiblissent. L'installation de Hugoton d'Abengoa Bioenergy Biomass of Kansas, LLC a été vendue après son exploitation antérieure, et l'usine Project LIBERTY de POET, LLC est restée à l'arrêt. Ces cas montrent que l'exploitation technique seule ne résout pas les risques liés aux matières premières, au capital et aux revenus. Le Canada et le Mexique ajoutent des ressources potentielles en matières premières, tandis que la fermeture de l'installation d'Edmonton d'Enerkem illustre la nécessité d'une économie de projet fiable à long terme.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 15,93 % jusqu'en 2032. La Chine a sélectionné 9 projets pilotes de technologies de carburants liquides verts en 2025, dont un projet de carburant éthanol cellulosique de 30 000 tonnes métriques dans le Heilongjiang. Le projet sélectionné devrait atteindre une production stable à haute charge d'ici juin 2027. La planification des énergies renouvelables de la Chine attribue un rôle déclaré à l'éthanol carburant non céréalier, tandis que la comptabilisation de la consommation d'énergie renouvelable s'étend aux usages non électriques. L'Inde fait progresser des projets à Panipat, Bargarh et Bathinda en utilisant la technologie de Praj Industries Limited. La politique d'exportation indienne de 2025 a créé une voie permettant à l'éthanol de deuxième génération éligible d'accéder aux marchés étrangers sous conditions d'autorisation et de certification des matières premières. Ces actions politiques soutiennent un déploiement plus large, bien que la cohérence des matières premières reste une condition opérationnelle clé.
Dynamiques régionales dans les autres géographies
Le Brésil a produit 120,2 millions de litres d'éthanol de deuxième génération au cours de la campagne agricole close en mars 2026, soit une augmentation de 104 % en glissement annuel, selon RAÍZEN S.A. La société disposait d'installations en exploitation et en montée en charge, tandis que Vale do Rosário et Gasa étaient en construction. La Banque nationale de développement économique et social du Brésil a approuvé le financement de l'usine d'Andradina de RAÍZEN S.A. en janvier 2025. L'Europe conserve une capacité technique à travers l'usine Versalis à Crescentino, en Italie, qui détenait la certification internationale de durabilité et de carbone de l'Union européenne en novembre 2025. L'Argentine dispose de ressources en canne à sucre mais n'a pas mis en service d'installation à l'échelle commerciale. Le Moyen-Orient et l'Afrique en sont à un stade précoce, avec un potentiel lié aux cultures énergétiques en Afrique subsaharienne et aux efforts de diversification vers des carburants à faible teneur en carbone.
Paysage concurrentiel
Concentration du Marché
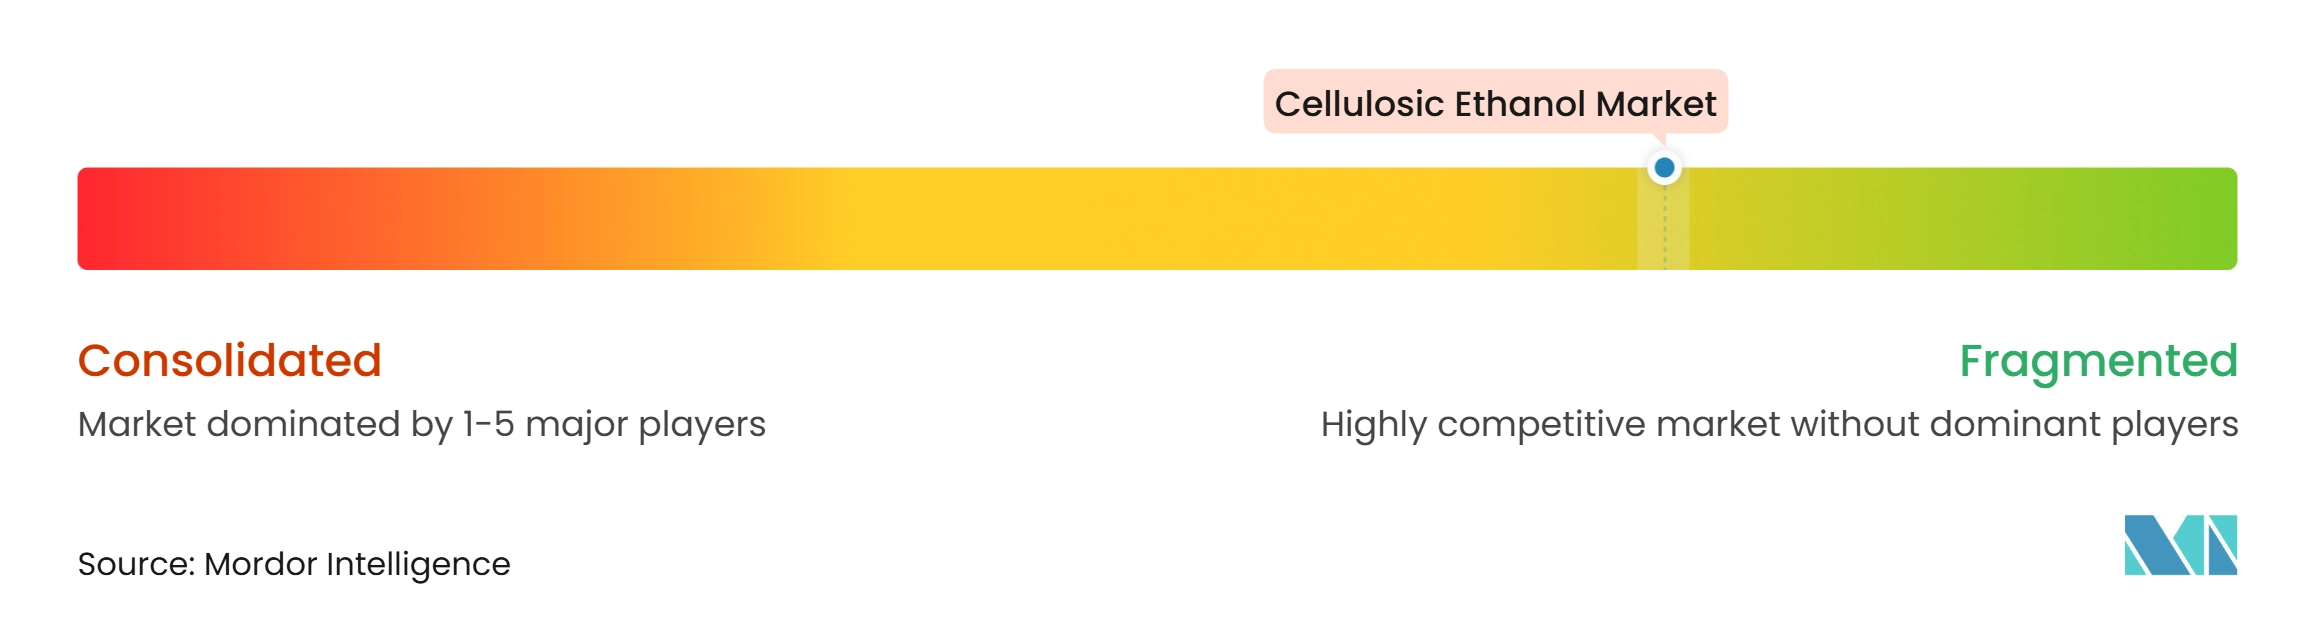
Le marché de l'éthanol cellulosique est très fragmenté, avec des acteurs de premier plan incluant RAÍZEN S.A., Shandong Longlive Bio-technology Co., Ltd., CNPC, Granbio et Indian Oil Corporation Ltd. La force concurrentielle dépend de l'intégration des matières premières, de la fiabilité des installations, des accréditations de conformité et des acheteurs à long terme plutôt que de la seule propriété technologique. RAÍZEN S.A. a établi un grand modèle intégré de bagasse de canne à sucre et a déclaré une production d'éthanol de deuxième génération de 120,2 millions de litres au cours de la campagne agricole close en mars 2026. Iogen Corporation est restée active en Ontario, où elle a demandé un amendement pour inclure l'activité de biogaz et de biométhane aux côtés de ses opérations existantes. Borregaard ASA poursuit la production de bioéthanol avancé à base de bois à Sarpsborg.
Praj Industries Limited joue un rôle large en matière de technologie et d'ingénierie en Inde, notamment dans le pipeline de projets de Panipat, Bargarh et Bathinda. Indian Oil Corporation Ltd exploite l'installation de Panipat, où la qualité des matières premières a affecté l'utilisation. Granbio poursuit son projet Exygen au Brésil et continue de développer sa technologie de conversion de la biomasse. Ces positions reflètent différentes voies d'accès au marché de l'éthanol cellulosique, notamment la production, la concession de licences technologiques, l'ingénierie et la distribution de carburants.
Eni S.p.A est associée à la technologie PROESA. Enerkem s'est concentrée sur son programme de conversion des déchets en méthanol après restructuration, notamment le projet Ecoplanta en Espagne. Shandong Longlive Bio-technology Co., Ltd. a enregistré une capacité d'éthanol cellulosique mais fait face à un statut de production incertain lors de sa restructuration. Les nouveaux projets doivent démontrer un approvisionnement fiable en matières premières, des coûts de traitement réduits et une conformité en matière de durabilité validée avant de pouvoir combler l'écart avec les opérations intégrées établies.
Leaders du secteur de l'éthanol cellulosique
-
RAÍZEN S.A.
-
Shandong Longlive Bio-technology Co., Ltd.
-
CNPC
-
Granbio
-
Indian Oil Corporation Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'éthanol cellulosique Entreprises couvertes dans ce rapport
- Abengoa Bioenergy Biomass of Kansas, LLC
- Borregaard ASA
- CNPC
- Enerkem
- Eni S.p.A
- Fiberight LLC
- Granbio
- Indian Oil Corporation Ltd
- Iogen Corporation
- Praj Industries Limited
- RAÍZEN S.A.
- Shandong Longlive Bio-technology Co., Ltd.
Développements industriels récents dans Marché de l'éthanol cellulosique
- Octobre 2026 : Blue Biofuels, Inc. a annoncé des progrès avec son unité de démonstration intégrée (IDU), qui relie le traitement de la biomasse, la production de sucre et la fermentation pour démontrer sa technologie de conversion cellulose-en-sucre pour la production d'éthanol. Les tests intégrés devraient générer des données opérationnelles sur les rendements, le débit, la consommation d'énergie et les coûts, soutenant les travaux d'ingénierie et de financement pour une installation commerciale planifiée.
- Mars 2026 : ANDRITZ a été sélectionné par SAFFiRE Renewables pour fournir la technologie de raffinage d'une usine pilote d'éthanol cellulosique à Liberal, Kansas, qui traitera des tiges de maïs et d'autres résidus agricoles. Le package d'équipements comprend deux raffineurs avec une capacité combinée de traitement de la biomasse de 10 tonnes par jour, avec un démarrage prévu au premier trimestre 2027.
Portée du rapport mondial sur le marché de l'éthanol cellulosique
L'éthanol cellulosique est un biocarburant de deuxième génération produit à partir de biomasse non alimentaire contenant de la cellulose, de l'hémicellulose et de la lignine, notamment des résidus agricoles, des déchets forestiers et des cultures énergétiques dédiées. Il est converti en éthanol par des procédés biochimiques ou thermochimiques et peut être mélangé à de l'essence conventionnelle pour réduire la dépendance aux combustibles fossiles.
Le marché de l'éthanol cellulosique est segmenté par type de matière première, procédé de production, application et géographie. Par type de matière première, le marché est segmenté en résidus agricoles, résidus forestiers, cultures énergétiques et autres. Par procédé de production, le marché est segmenté en hydrolyse enzymatique, hydrolyse acide, conversion thermochimique et autres. Par application, le marché est segmenté en carburant de transport, produits chimiques industriels et production d'énergie. Le rapport couvre également la taille du marché et les prévisions pour l'éthanol cellulosique dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Résidus agricoles |
| Résidus forestiers |
| Cultures énergétiques |
| Autres |
| Hydrolyse enzymatique |
| Hydrolyse acide |
| Conversion thermochimique |
| Autres |
| Carburant de transport |
| Produits chimiques industriels |
| Production d'énergie |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matière première | Résidus agricoles | |
| Résidus forestiers | ||
| Cultures énergétiques | ||
| Autres | ||
| Par procédé de production | Hydrolyse enzymatique | |
| Hydrolyse acide | ||
| Conversion thermochimique | ||
| Autres | ||
| Par application | Carburant de transport | |
| Produits chimiques industriels | ||
| Production d'énergie | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'éthanol cellulosique ?
La taille du marché de l'éthanol cellulosique était évaluée à 2,05 milliards USD en 2026 et devrait croître de 2,32 milliards USD en 2027 pour atteindre 4,44 milliards USD d'ici 2032, à un CAGR de 13,83 % au cours de la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'éthanol cellulosique ?
Les réglementations sur les carburants bas carbone, la demande de carburant d'aviation durable, l'intégration des bioraffineries et l'utilisation des résidus agricoles soutiennent la demande.
Quel type de matière première détenait la plus grande part en 2026 ?
Les résidus agricoles détenaient une part de 38,57 % en 2026.
Quel procédé de production détenait la plus grande part en 2026 ?
L'hydrolyse enzymatique détenait une part de 57,32 % en 2026 car elle est compatible avec l'infrastructure établie des sucreries.