
セルロース系エタノール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
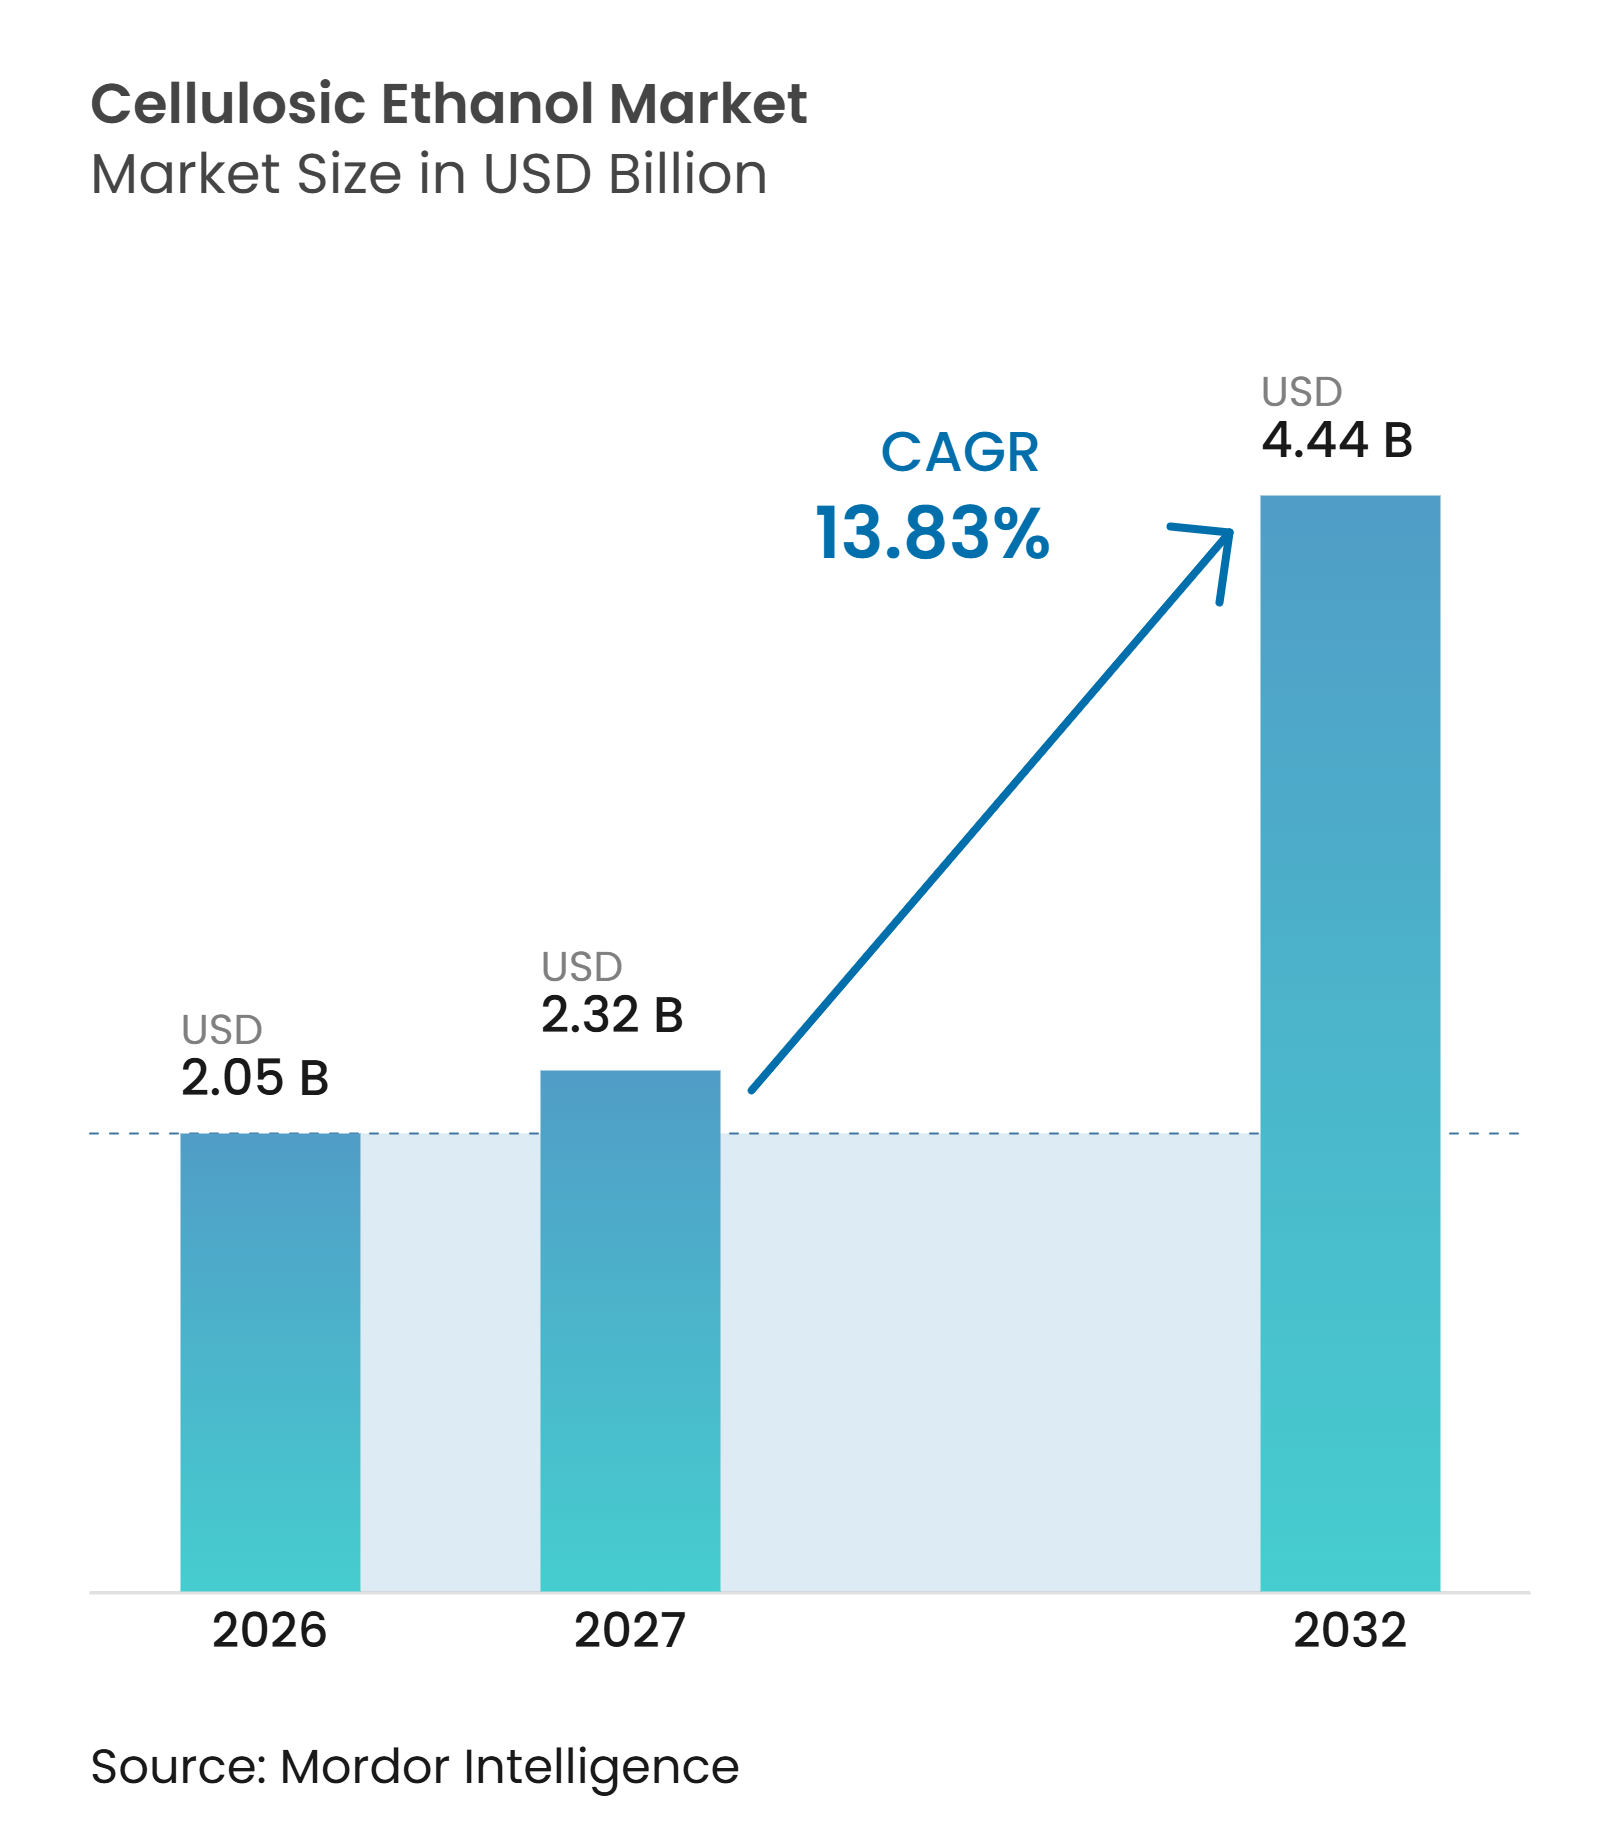
| 市場規模 (2027) | 2.32 十億米ドル |
| 市場規模 (2032) | 4.44 十億米ドル |
| 成長率 (2027 - 2032) | 13.83 % |
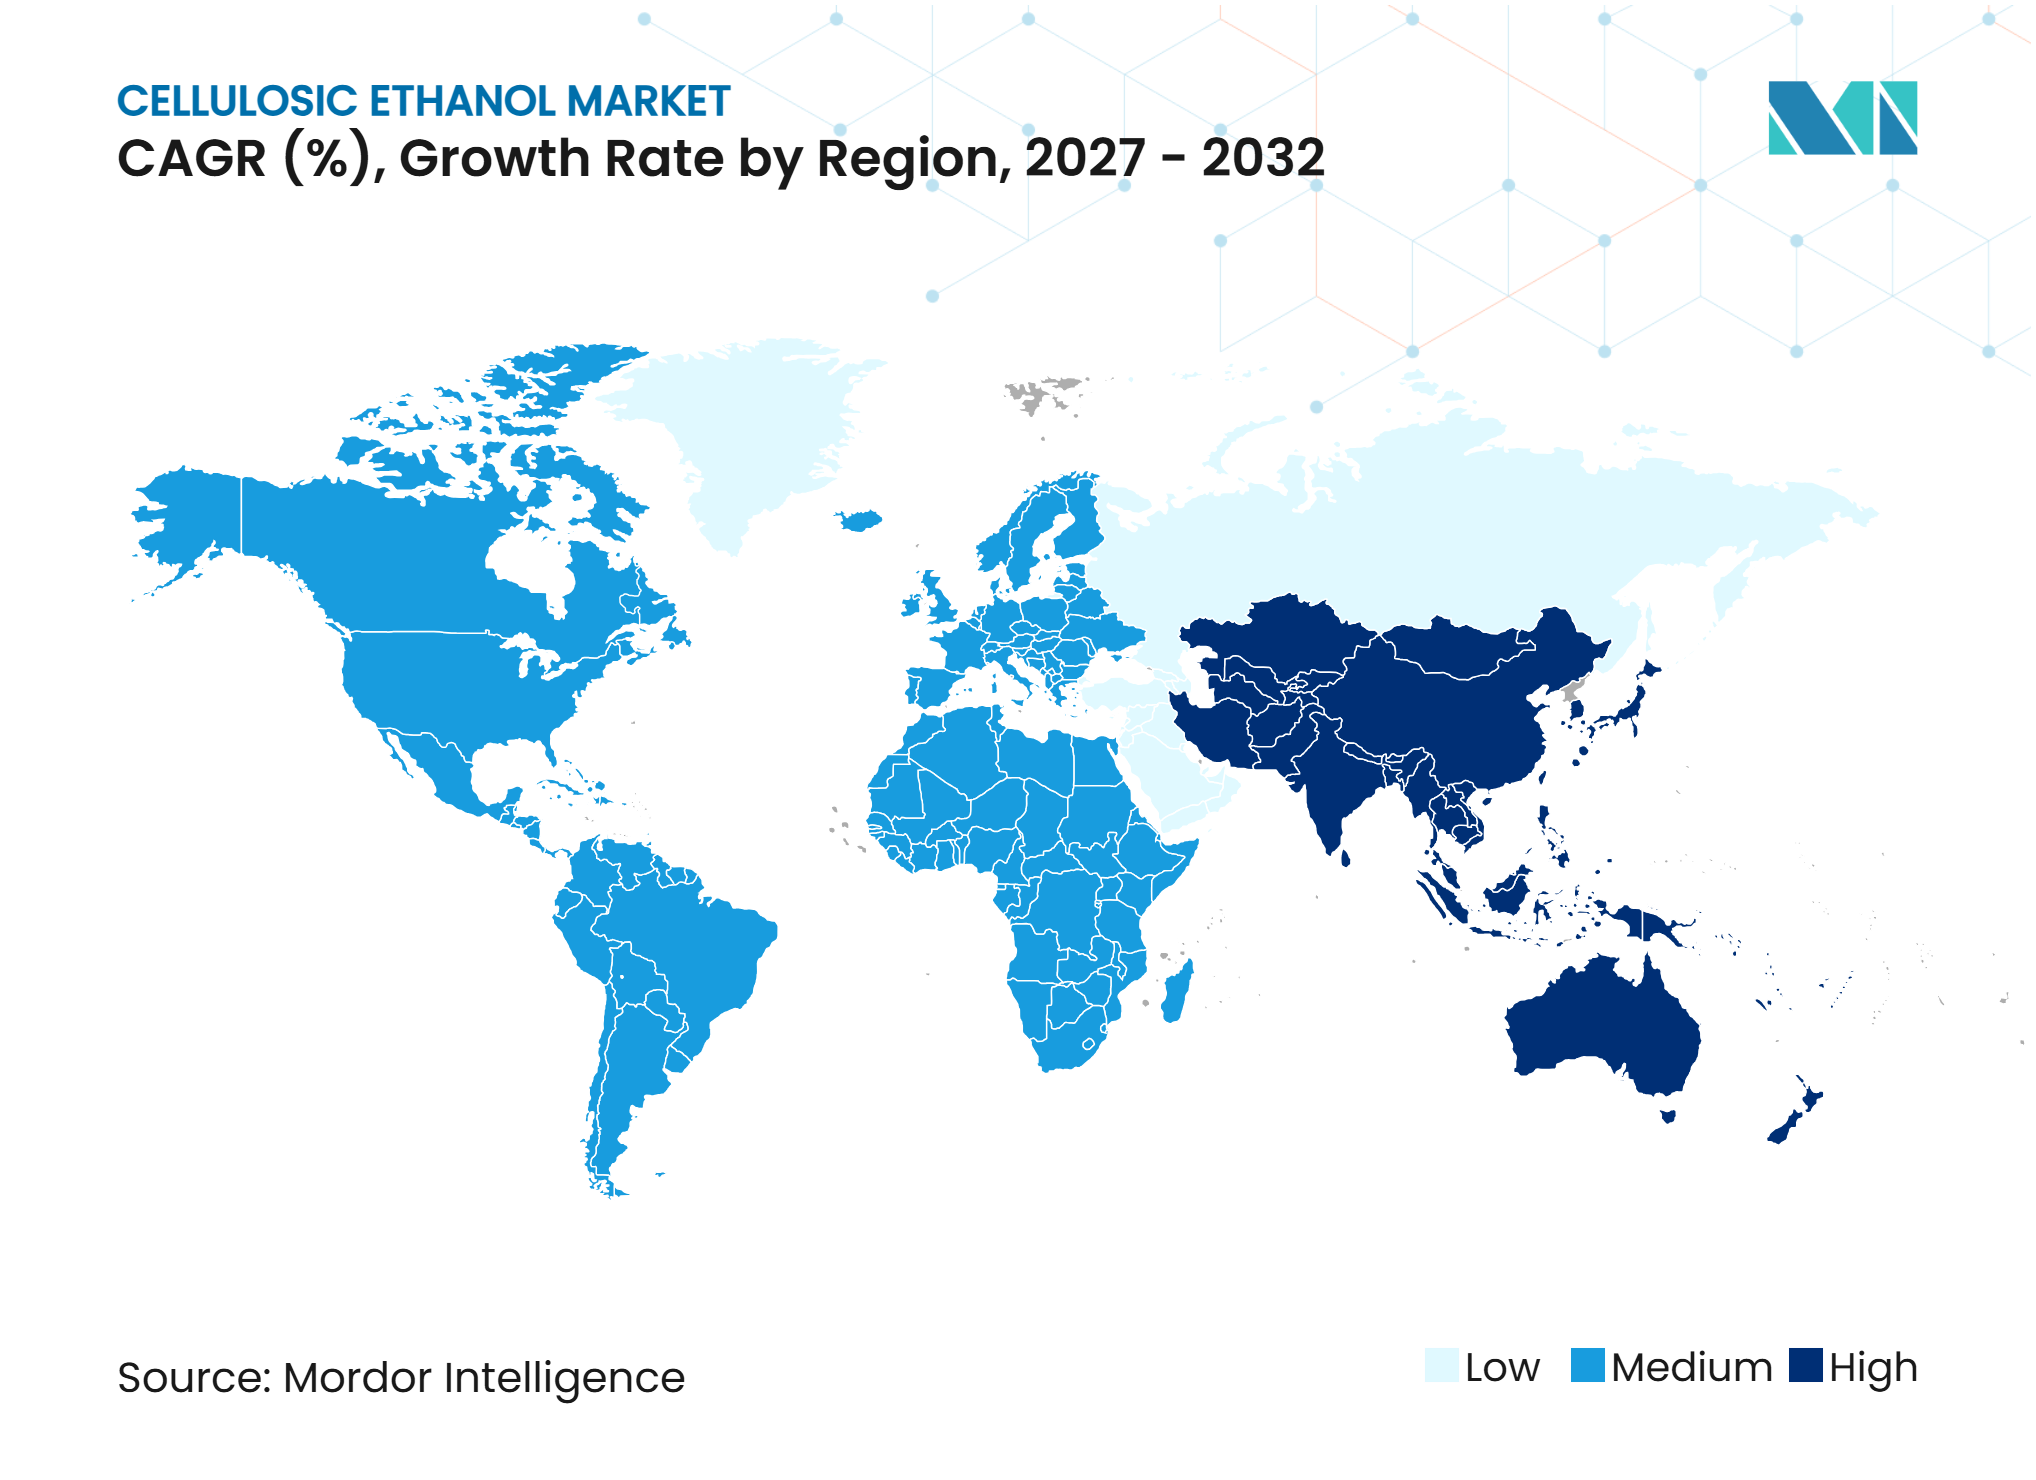
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセルロース系エタノール市場分析
セルロース系エタノール市場規模は2026年に20.5億米ドルと評価され、2027年の23.2億米ドルから2032年には44.4億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 13.83%で成長する見込みです。脱炭素化規制、統合型バイオリファイナリー、および酵素コストの低下により、セルロース系エタノールの役割は従来の燃料混合を超えて拡大しています。電化が依然として限定的な航空・海運分野において、エタノールをアルコール・トゥ・ジェット経路で使用できることから、持続可能な航空燃料の需要が重要性を増しています。炭素強度インセンティブおよび長期購入契約は、新規施設への資金調達条件を改善する可能性があります。原料収集、前処理コスト、および政策継続性の不確実性は、投資に対する重大な制約として残っています。セルロース系エタノール市場は、一貫した商業的収益の確立に向けて取り組みを続ける少数の統合型生産者と、より広範な技術プロバイダーによって発展しています。
レポートの主要ポイント
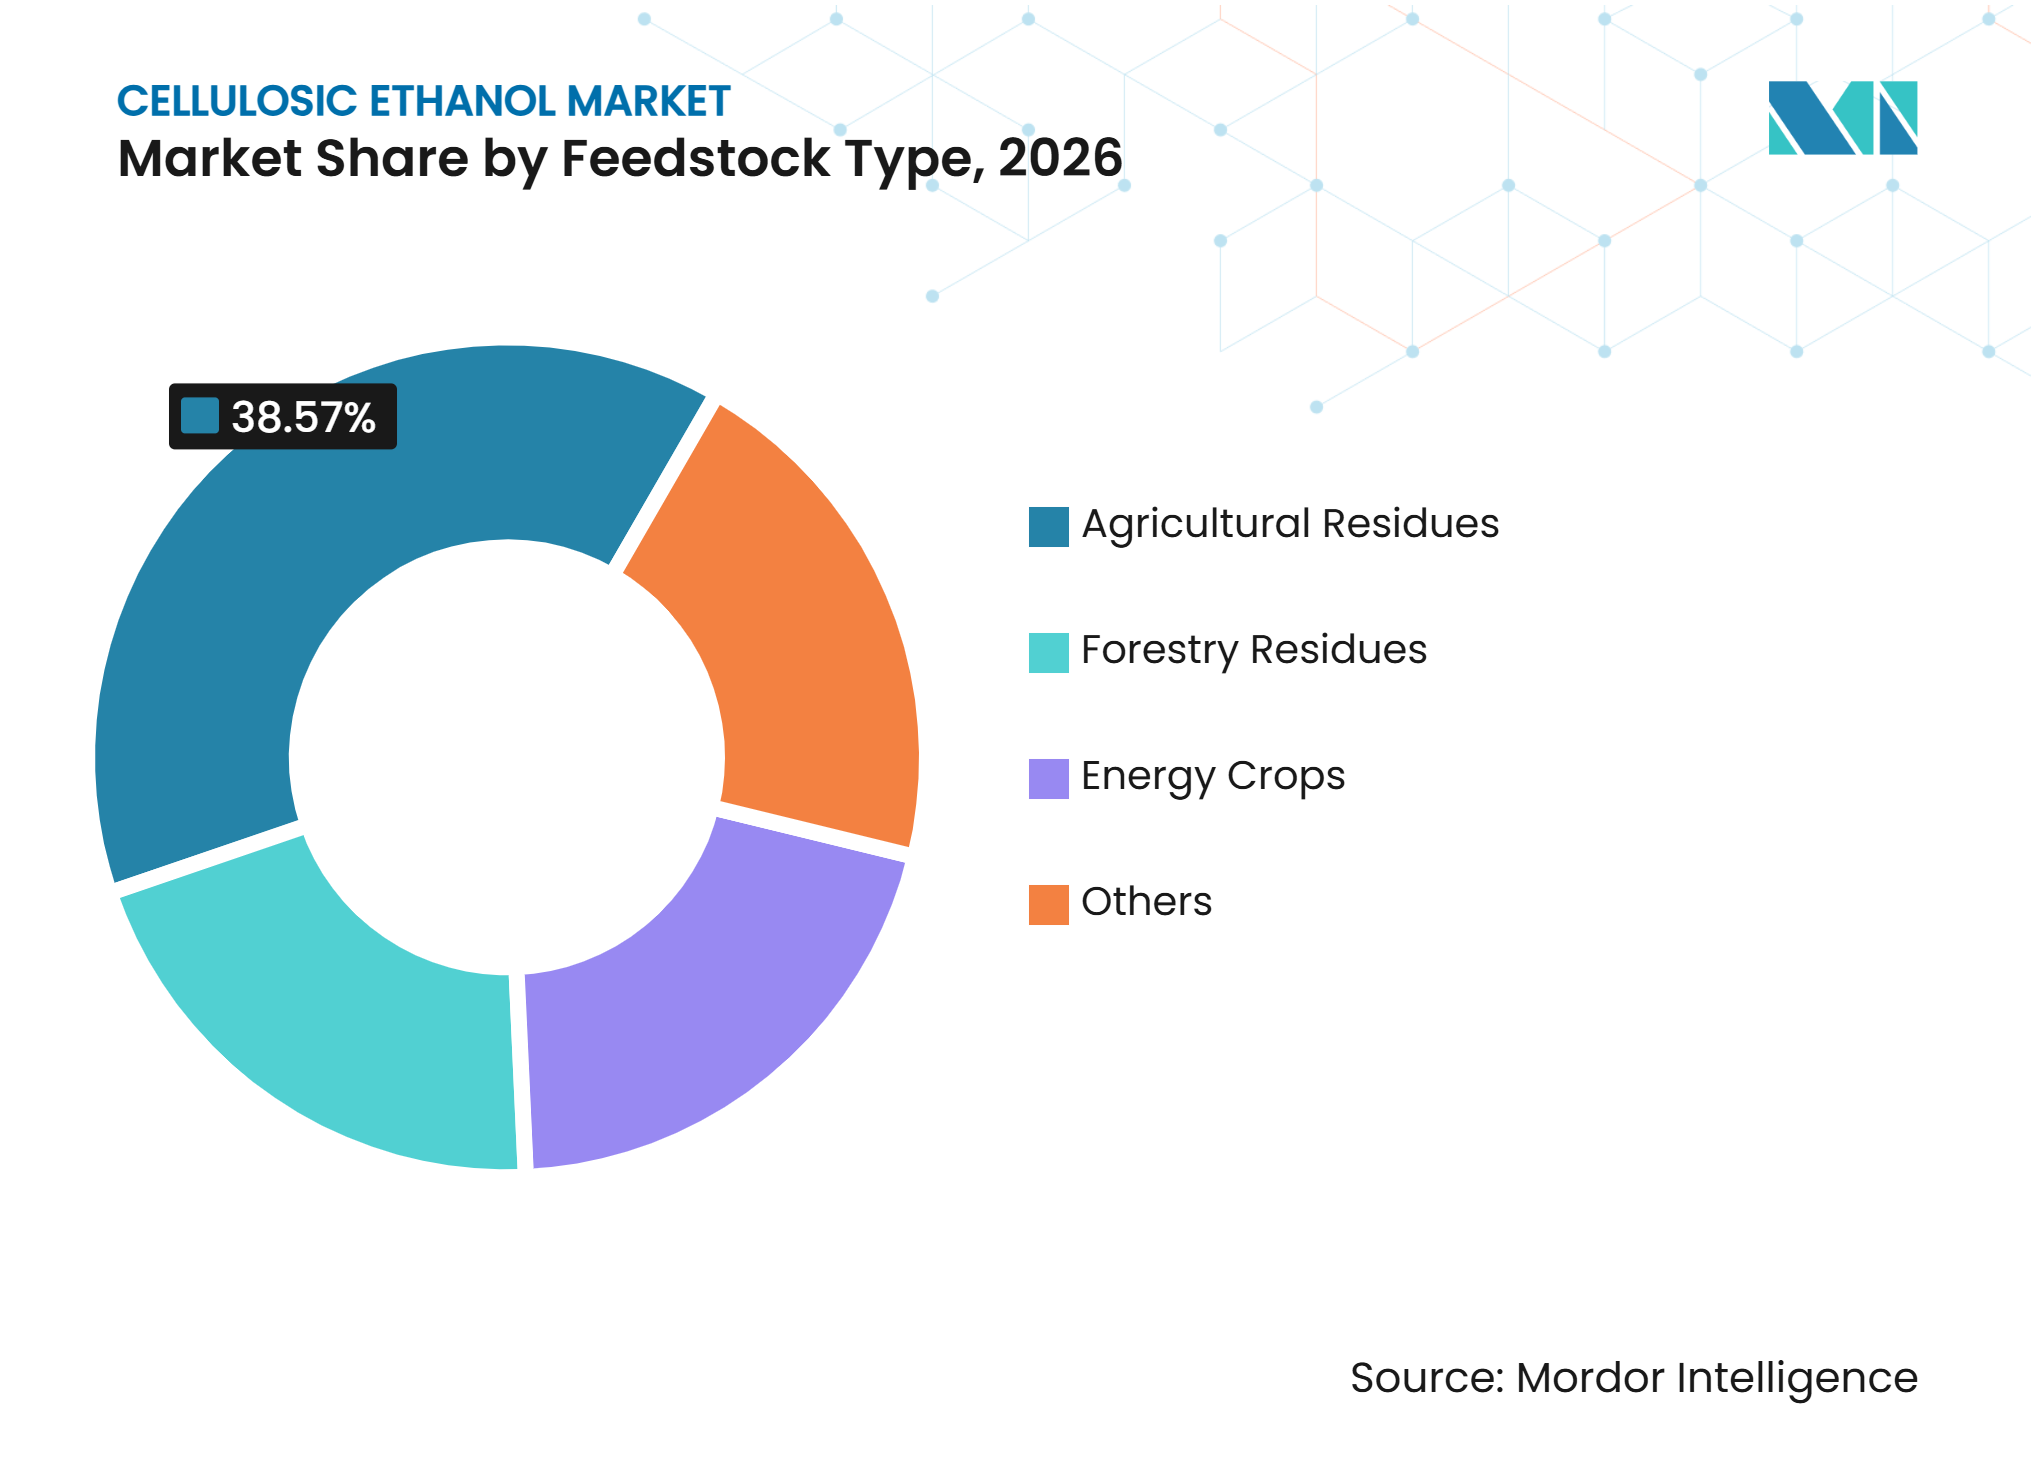
- 原料タイプ別では、農業残渣が2026年のセルロース系エタノール市場シェアの38.57%を占め、エネルギー作物は2032年にかけてCAGR 15.67%で成長すると予測されています。
- 製造プロセス別では、酵素加水分解が2026年のセルロース系エタノール市場シェアの57.32%を占め、熱学変換は2032年にかけてCAGR 16.05%で成長すると予測されています。
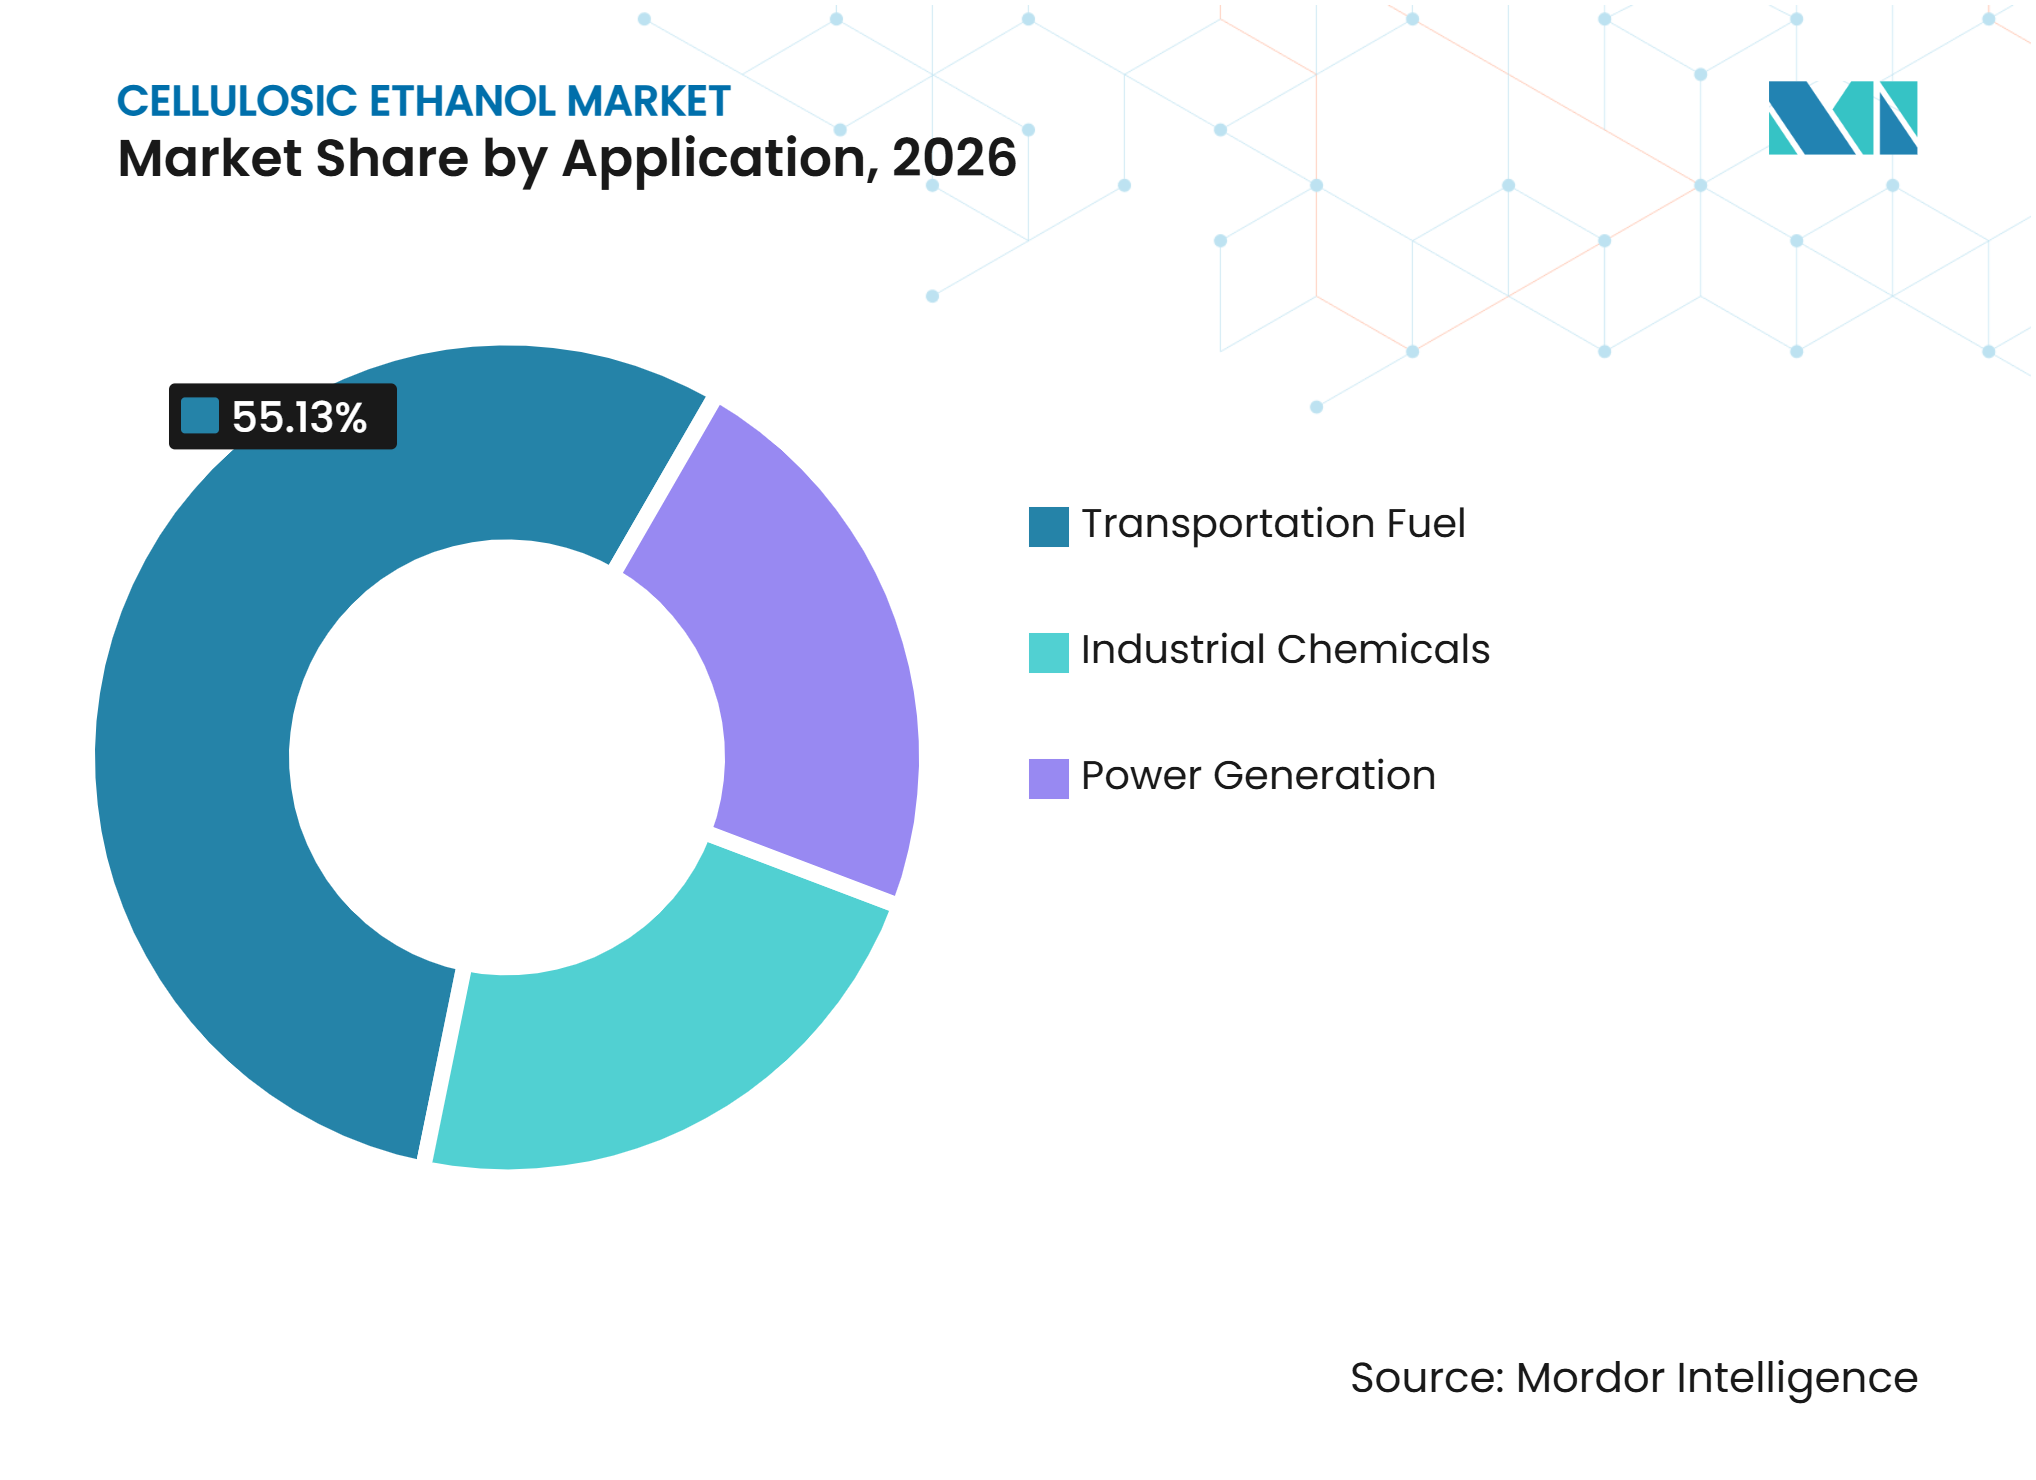
- 用途別では、輸送用燃料が2026年のセルロース系エタノール市場シェアの55.13%を占め、発電は2032年にかけてCAGR 16.82%で成長すると予測されています。
- 地域別では、北米が2026年のセルロース系エタノール市場シェアの34.06%を占め、アジア太平洋は2032年にかけてCAGR 15.93%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電化困難な輸送分野における低炭素燃料需要 | +4.2% | 世界全体、北米・EU・ブラジルへの早期集中 | 短期(2年以内) |
| 先進燃料義務化規制および炭素強度インセンティブ | +3.6% | 北米・EU、インドおよびブラジルへの波及 | 中期(2~4年) |
| 砂糖・エタノール・パルプバイオリファイナリーとの統合 | +2.5% | 南米(ブラジル)およびASEAN、インドへの波及 | 中期(2~4年) |
| 非食料原料の入手可能性と循環経済の採用 | +1.8% | 世界全体、中国・インド・EU加盟国での早期成長 | 短期(2年以内) |
| C5/C6変換を改善する酵素・微生物工学 | +1.4% | 世界全体、北米・欧州が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電化困難な輸送分野における低炭素燃料需要
航空、海運、および長距離道路貨物輸送は、電化の選択肢が依然として限られているため、低炭素燃料を必要としています。セルロース系エタノールは、持続可能な航空燃料を供給できるアルコール・トゥ・ジェット経路の原料として使用されています。国際民間航空機関は、2025年11月に国際航空のためのカーボン・オフセットおよび削減スキームのデフォルトライフサイクル排出値を更新し、間接的な土地利用変化リスクの低いフレームワークを2035年まで延長しました。この更新にはセルロース系原料の値が含まれており、持続可能な航空燃料向けの残渣ベースのエタノール経路の評価を支援しています。RAÍZEN S.A.は、第2世代エタノールプログラムを、持続可能な航空燃料およびその他の低炭素燃料用途に向けたShellとの長期供給契約に結び付けています。このような引き取り契約は、道路燃料混合よりも高付加価値の販路を提供し、セルロース系エタノール市場の資金調達を支援する可能性があります。
先進燃料義務化規制および炭素強度インセンティブ
先進燃料政策は炭素強度をますます評価するようになっており、持続可能性要件を満たすリグノセルロース系材料から製造された燃料を優遇しています。米国環境保護庁(EPA)は、2026年向けに13.6億再生可能識別番号、2027年向けに14.3億再生可能識別番号のセルロース系バイオ燃料要件を最終決定しました[1]。欧州連合再生可能エネルギー指令IIIは、2030年までに先進バイオ燃料および非生物由来の再生可能燃料に対して合計5.5%の目標を義務付けています。インドのプラダン・マントリ JI-VAN ヨジャナは、リグノセルロース系原料を使用する第2世代バイオエタノール施設を援しています。2025年の米国の一部免除は、生産不足が近期の投資シグナルを弱める可能性があることも示しており、開発者はコンプライアンス値の変動へのエクスポージャーを低減する契約を必要としています。
砂糖・エタノール・パルプバイオリファイナリーとの統合
同一敷地内に設置されたプラントは、独立した長距離原料ネットワークを構築することなく、バガス、廃液、または黒液を使用できます。この操業モデルは物流コストを削減し、生産者が既存の製糖工場とユーティリティ、貯蔵、および処理インフラを共有することを可能にします。ブラジルのエネルギー計画機関は、国内の第2世代エタノール生産が2035年までに10億リットルに達する可能性があると予測しています。米国農務省は、RAÍZEN S.A.が2025年8月時点で第2世代エタノールプラントを2基稼働中、2基が立ち上げ中、2基が建設中であると報告しました。実証済みのプラント構成を複製することで、最初の施設以降の実行リスクを低減し、同様の砂糖・パルプインフラを持つ国々においてセルロース系エタノール市場に規模拡大への明確な経路を提供できます。
非食料原料の入手可能性と循環経済の採用
農業残渣は、食用作物を主要用途から転用することなくエタノール生産を支援できます。インドには相当量の残渣基盤がありますが、収集、貯蔵、および前処理が商業的に実行可能なコストでどれだけ変換できるかを決定します。中国は黒竜江省の3万メトリックトンのセルロース系燃料エタノールプロジェクトを、グリーン液体燃料技術パイロットプロジェクトの第1グループに選定しました。国際持続可能性・炭素認証欧州連合フレームワークは、農業残渣エタノールが再生可能エネルギー指令III要件を満たすことを検証するのに役立ちます。酵素・微生物工学も五炭糖および六炭糖の変換を改善しており、米国農務省農業研究サービスは2025年5月に統合的分解および高固形分酵素加水分解に関する5年間のプロジェクトを開始しました[2]。これらの進歩は原料損失を削減し、セルロース系エタノール市場に供給できる材料の幅を広げることができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い前処理・酵素・資本コスト | -2.1% | 世界全体、北米・欧州で最も深刻 | 長期(4年以上) |
| 原料の季節性、汚染、および貯蔵損失 | -1.5% | 世界全体、インド・中国・北米で最も顕著 | 短期(2年以内) |
| 阻害物質の生成とペントース発酵の変動性 | -0.9% | 世界全体、特に異質な原料を処理する施設 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原料の季節性、汚染、および貯蔵損失
リグノセルロース系原料は、わずか2~4ヶ月しか続かない収穫期間中に収集されることが多いです。施設はその後、残りの期間、材料を貯蔵しなければならず、水分の侵入、微生物による分解、および汚染のリスクが高まます。米と小麦のわらには、下流の前処理装置を妨害するシリカが含まれている場合があります。インドの石油・天然ガス省は、Indian Oil Corporation Ltdのパニパット工場(日量100キロリットル)が11月・12月の変更後、2025年12月に設計能力の62%で稼働したと報告しました。不安定な原料品質は酵素使用量を増加させ、年間プラント稼働率を低下させ、固定投資を回収するために必要な収益基盤を弱める可能性があります。したがって、より優れた集荷・前処理基準は、セルロース系エタノール市場の安定した成長にとって中心的な課題です。
高い前処理・酵素・資本コスト
セルロース系エタノールプラントには、複雑な前処理反応器、バイオマスハンドリングシステム、発酵設備、および希薄糖液流の分離ユニットが必要です。これらの要件により、資本集約度は従来のトウモロコシまたはサトウキビエタノール施設を上回っています。Borregaard ASAは、農業廃棄物ベースの供給が増加するにつれて2025年に欧州の先進バイオエタノール価格が下落し、サルプスボルグバイオリファイナリーのマージンに圧力が加わったと報告しました。フルフラール、5-ヒドロキシメチルフルフラール、酢酸などの阻害化合物は、酸ベースまたは水蒸気爆砕前処理中に生成され、発酵効率を低下させる可能性があります。施設は解毒処理または原料ブレンドを必要とする場合があり、費用が増加し操業の柔軟性が制限されます。再生可能エネルギー指令IIIおよび国際持続可能性・炭素認証欧州連合要件に基づく持続可能性文書化は、混合原料を使用する場合に管理コストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料タイプ別:
農業残渣が主導、エネルギー作物が加速農業残渣は2026年のセルロース系エタノール市場シェアの38.57%を占めました。このセグメントには、籾殻わら、小麦わら、トウモロコシ茎葉、およびサトウキビバガスが含まれます。その地位は、同一敷地内の砂糖・デンプン工場で利用可能な低い納入コストを反映しています。Indian Oil Corporation Ltdのパニパット施設とRAÍZEN S.A.のブラジルサイトは、残渣ベースの構成が商業施設でどのように適用されているかを示しています。林業残渣は木材ベースのバイオリファイナリーにとって引き続き重要ですが、木材コストサイクルが収益性に影響を与える可能性があります。Borregaard ASAはサルプスボルグでノルウェートウヒを使用しており、2025年の年次報告書で投入コストの圧力を報告しました。
エネルギー作物は2032年にかけてCAGR 15.67%で成長すると予測されています。ミスカンサス、スイッチグラス、およびアルンド・ドナクスは、作物残渣が大規模施設を支援できない地域の限界地で栽培できます。これは、適切な栽培条件を持つ東南アジアおよびサブサハラアフリカの一部で有用です。国際民間航空機関の2025年フレームワークには、限界地で栽培されたセルロース系原料の間接的な土地利用変化値が含まれています。このフレームワークは、持続可能な航空燃料の購入者にエネルギー作物由来エタノールのライフサイクルプロファイルを評価する方法を提供します。残渣と専用作物は、セルロース系エタノール市場において異なる供給条件に対応し続けるでしょう。


注記: 各セグメントのシェアはレポート購入後ご確認いただけます
製造プロセス別:
酵素加水分解が主導、熱化学変換が急成長酵素加水分解は2026年のセルロース系エタノール市場シェアの57.32%を占めました。その導入実績は、酵素工学とプロセス統合への長年の投資を反映しています。このアプローチは、バガスが容易に入手できるブラジルとインドの既存の製糖工場インフラと互換性があります。Iogen CorporationとPraj Industries Limitedは、商業プロジェクトに前処理・加水分解システムを供給しています。酸加水分解は一部の中国の構成に残っていますが、阻害物質の生成と腐食の課題に直面しています。
熱化学変換は2032年にかけてCAGR 16.05%で成長すると予測されています。ガス化経路は、酵素経路では処理が困難な混合都市廃棄物や建設残材を含む異質な廃棄物流を処理できます。この柔軟性により、原料品質が変動する場所でプロセスが重要になります。タラゴナのEnerkemのEcoplantaプロジェクトは、熱化学ガス化技術を使用した廃棄物からメタノールへの重要な計画例です。同社は、プロジェクトが2025年1月に承認を受け、リサイクル不可能な都市廃棄物を処理するよう設計されていると述べました。大規模での技術性能は、セルロース系エタノール市場全体の将来のプロセス選択に影響を与えるでしょう。
用途別:
輸送用燃料が中心的役割を維持、発電が成長輸送用燃料は2026年のセルロース系エタノール市場シェアの55.13%を占めました。米国、欧州連合、ブラジル、およびインドの燃料政策は、先進バイオ燃料の需要メカニズムを提供しています。米国再生可能燃料基準は引き続き年間セルロース系バイオ燃料義務を設定しています。アルコール・トゥ・ジェット施設に供給されるエタノールは、従来の道路混合よりも高付加価値の販路を提供する可能性があります。2025年の国際航空のためのカーボン・オフセットおよび削減スキームの更新も、農業残渣エタノール経路のライフサイクル評価方法を認識しています。工業用化学品は、バイオベースのエチレン、アセトアルデヒド、および特殊溶剤などの製品を通じて別の販路を提供します。
発電は2032年にかけてCAGR 16.82%で成長すると予測されています。統合型サトウキビ操業は、セルロースが処理された後、コジェネレーションにリグニン残渣を使用できます。この仕組みは、複数の出力流から価値を捉えるため、バイオリファイナリーの経済性を改善できます。ブラジルのRenovaBioプログラムは、脱炭素化クレジットを通じて検証済みのライフサイクル排出削減に価値を付与します。石油・天然ガス・バイオ燃料国家機関(ANP)は、ANP決議第984/2025号を通じてこのフレームワークを監督しています。コジェネレーションは、プラントがバイオマスおよびグリッドまたはオンサイトのエネルギー需要に確実にアクセスできる場所でセルロース系エタノール市場を支援します。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米
北米は2026年のセルロース系エタノール市場シェアの34.06%を占めました。米国再生可能燃料基準は、2026年のセルロース系バイオ燃料に対して13.6億再生可能識別番号の要件を、2027年には14.3億再生可能識別番号の要件を設定しました。これらの要件は、大気浄化法に基づく規制された需要基盤を提供します。米国農務省の先進バイオ燃料支払プログラムも、適格な生産者に支払いを提供します。この地域はまた、政策支援と操業経済性が弱まった場合にプロジェクトを維持することの難しさも示しています。Abengoa Bioenergy Biomass of Kansas, LLCのヒューゴトン施設は以前の操業後に売却され、POET, LLCのProject LIBERTYプラントは稼働停止のままです。これらの事例は、技術的な操業だけでは原料・資本・収益リスクを解決できないことを示しています。カナダとメキシコは潜在的な原料資源を追加しており、EnerkemのエドモントンのEdmonton施設の廃止は、信頼性の高い長期的なプロジェクト経済性の必要性を示しています。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 15.93%で成長すると予測されています。中国は2025年に、黒竜江省の3万メトリックトンのセルロース系燃料エタノールプロジェクトを含む9つのグリーン液体燃料技術パイロットプロジェクトを選定しました。選定されたプロジェクトは2027年6月までに高負荷安定生産を達成することが期待されています。中国の再生可能エネルギー計画は非穀物燃料エタノールに明確な役割を与えており、再生可能エネルギー消費会計は非電力用途にも拡大しています。インドはPraj Industries Limited技術を使用して、パニパット、バルガル、バティンダでのプロジェクトを進めています。インドの2025年輸出政策は、認可および原料認証条件の下で適格な第2世代エタノールが海外市場にアクセスする経路を創出しました。これらの政策措置はより大規模な展開を支援しますが、原料の一貫性は引き続き重要な操業条件です。
その他の地域における地域ダイナミクス
RAÍZEN S.A.によると、ブラジルは2026年3月に終了した作物年度に第2世代エタノールを1億2,020万リットル生産し、前年比104%増となりました。同社は稼働中および立ち上げ中の施設を保有しており、Vale do RosárioとGasaは建設中でした。ブラジルの国家経済社会開発銀行は2025年1月にRAÍZEN S.A.のアンドラジーナプラントへの融資を承認しました。欧州は、2025年11月に国際持続可能性・炭素認証欧州連合認証を保有していたイタリアのクレシェンティーノにあるVersalisプラントを通じて技術的能力を維持しています。 アルゼンチンはサトウキビ資源を持っていますが、商業規模の施設を稼働させていません。中東・アフリカは初期段階にあり、サブサハラアフリカのエネルギー作物と低炭素燃料多様化の取り組みに関連した潜在性があります。
競合環境
市場集中度
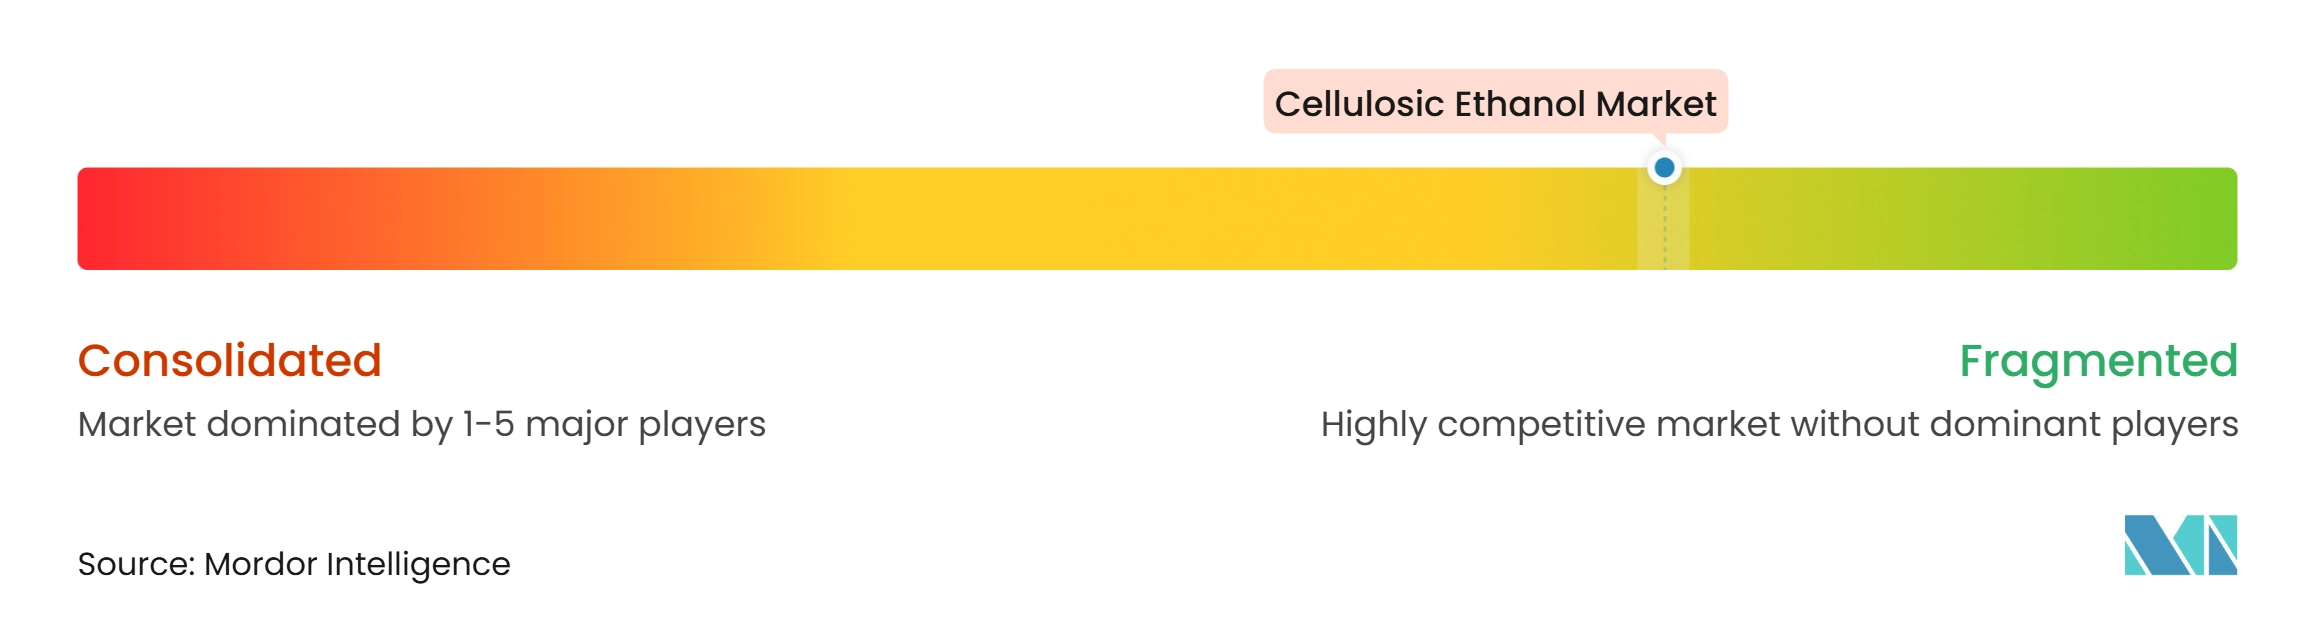
セルロース系エタノール市場は高度に断片化されており、主要プレイヤーにはRAÍZEN S.A.、Shandong Longlive Bio-technology Co., Ltd.、CNPC、Granbio、Indian Oil Corporation Ltdが含まれます。競争力は、技術所有権だけでなく、原料統合、プラントの信頼性、コンプライアンス認証、および長期購入者に依存しています。RAÍZEN S.A.は大規模な統合型サトウキビバガスモデルを確立し、2026年3月に終了した作物年度に第2世代エタノール生産量1億2,020万リットルを報告しました。Iogen Corporationはオンタリオ州で引き続き活動しており、既存の操業と並行してバイオガスおよびバイオメタン活動を含む修正を求めました。Borregaard ASAはサルプスボルグで木材ベースの先進バイオエタノール生産を継続しています。
Praj Industries Limitedは、パニパット、バルガル、バティンダのプロジェクトパイプラインを含め、インドで幅広い技術・エンジニアリングの役割を担っています。Indian Oil Corporation Ltdはパニパット施設を運営しており、原料品質が稼働率に影響を与えています。GranbioはブラジルでのExygenプロジェクトを推進し、バイオマス変換技術の開発を継続しています。これらのポジションは、生産、技術ライセンス、エンジニアリング、燃料流通を含む、セルロース系エタノール市場への異なる参入経路を反映しています。
Eni S.p.AはPROESA技術と関連しています。Enerkemは再編後、スペインのEcoplantaプロジェクトを含む廃棄物からメタノールへのプログラムに注力しています。Shandong Longlive Bio-technology Co., Ltd.はセルロース系エタノール能力を登録していますが、再編中の生産状況は不確実です。新規プロジェクトは、確立された統合型操業との差を縮める前に、信頼性の高い原料供給、低い処理コスト、および検証済みの持続可能性コンプライアンスを示す必要があります。
セルロース系エタノール産業のリーダー企業
-
RAÍZEN S.A.
-
Shandong Longlive Bio-technology Co., Ltd.
-
CNPC
-
Granbio
-
Indian Oil Corporation Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
セルロース系エタノール市場 このレポートでカバーされる企業
- Abengoa Bioenergy Biomass of Kansas, LLC
- Borregaard ASA
- CNPC
- Enerkem
- Eni S.p.A
- Fiberight LLC
- Granbio
- Indian Oil Corporation Ltd
- Iogen Corporation
- Praj Industries Limited
- RAÍZEN S.A.
- Shandong Longlive Bio-technology Co., Ltd.
最近の産業開発事情 セルロース系エタノール市場
- 2026年10月:Blue Biofuels, Inc.は、エタノール生産のためのセルロース・トゥ・シュガー技術を実証するために、バイオマス処理、糖生産、発酵を接続する統合実証ユニット(IDU)の進捗を報告しました。統合テストは、収率、スループット、エネルギー消費およびコストに関する操業データを生成し、計画中の商業施設のエンジニアリングおよび資金調達作業を支援することが期待されています。
- 2026年3月:ANDRITZは、カンザス州リベラルのセルロース系エタノールパイロットプラントにトウモロコシ茎葉およびその他の農業残渣を処理する精製技術を供給するためにSAFFiRE Renewablesに選定されました。設備パッケージには、合計1日10トンのバイオマス処理能力を持つ2台の精製機が含まれており、2027年第1四半期に稼働開始が計画されています。
世界のセルロース系エタノール市場レポートの調査範囲
セルロース系エタノールは、農業残渣、林業廃棄物、および専用エネルギー作物を含む、セルロース、ヘミセルロース、リグニンを含む非食料バイオマスから製造される第2世代バイオ燃料です。生化学的または熱化学的プロセスによってエタノールに変換され、化石燃料への依存を低減するために従来のガソリンと混合することができます。
セルロース系エタノール市場は、原料タイプ、製造プロセス、用途、および地域別にセグメント化されています。原料タイプ別では、市場は農業残渣、林業残渣、エネルギー作物、その他にセグメント化されています。製造プロセス別では、市場は酵素加水分解、酸加水分解、熱化学変換、その他にセグメント化されています。用途別では、市場は輸送用燃料、工業用化学品、発電にセグメント化されています。レポートはまた、主要地域の15カ国におけるセルロース系エタノールの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| 農業残渣 |
| 林業残渣 |
| エネルギー作物 |
| その他 |
| 酵素加水分解 |
| 酸加水分解 |
| 熱化学変換 |
| その他 |
| 輸送用燃料 |
| 工業用化学品 |
| 発電 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 原料タイプ別 | 農業残渣 | |
| 林業残渣 | ||
| エネルギー作物 | ||
| その他 | ||
| 製造プロセス別 | 酵素加水分解 | |
| 酸加水分解 | ||
| 熱化学変換 | ||
| その他 | ||
| 用途別 | 輸送用燃料 | |
| 工業用化学品 | ||
| 発電 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
セルロース系エタール市場の規模はどのくらいですか?
セルロース系エタノール市場規模は2026年に20.5億米ドルと評価され、2027年の23.2億米ドルから2032年には44.4億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 13.83%で成長する見込みです。
セルロース系エタノールの需要を牽引しているものは何ですか?
低炭素燃料規制、持続可能な航空燃料の需要、バイオリファイナリー統合、および農業残渣の使用が需要を支えています。
2026年に最大のシェアを占めた原料タイプはどれですか?
農業残渣が2026年に38.57%のシェアを占めました。
2026年に最大のシェアを占めた製造プロセスはどれですか?
酵素加水分解は、既存の製糖工場インフラとの互換性があるため、2026年に57.32%のシェアを占めました。