
Tamanho e Participação do Mercado de Ésteres de Celulose
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.42 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.61 % |
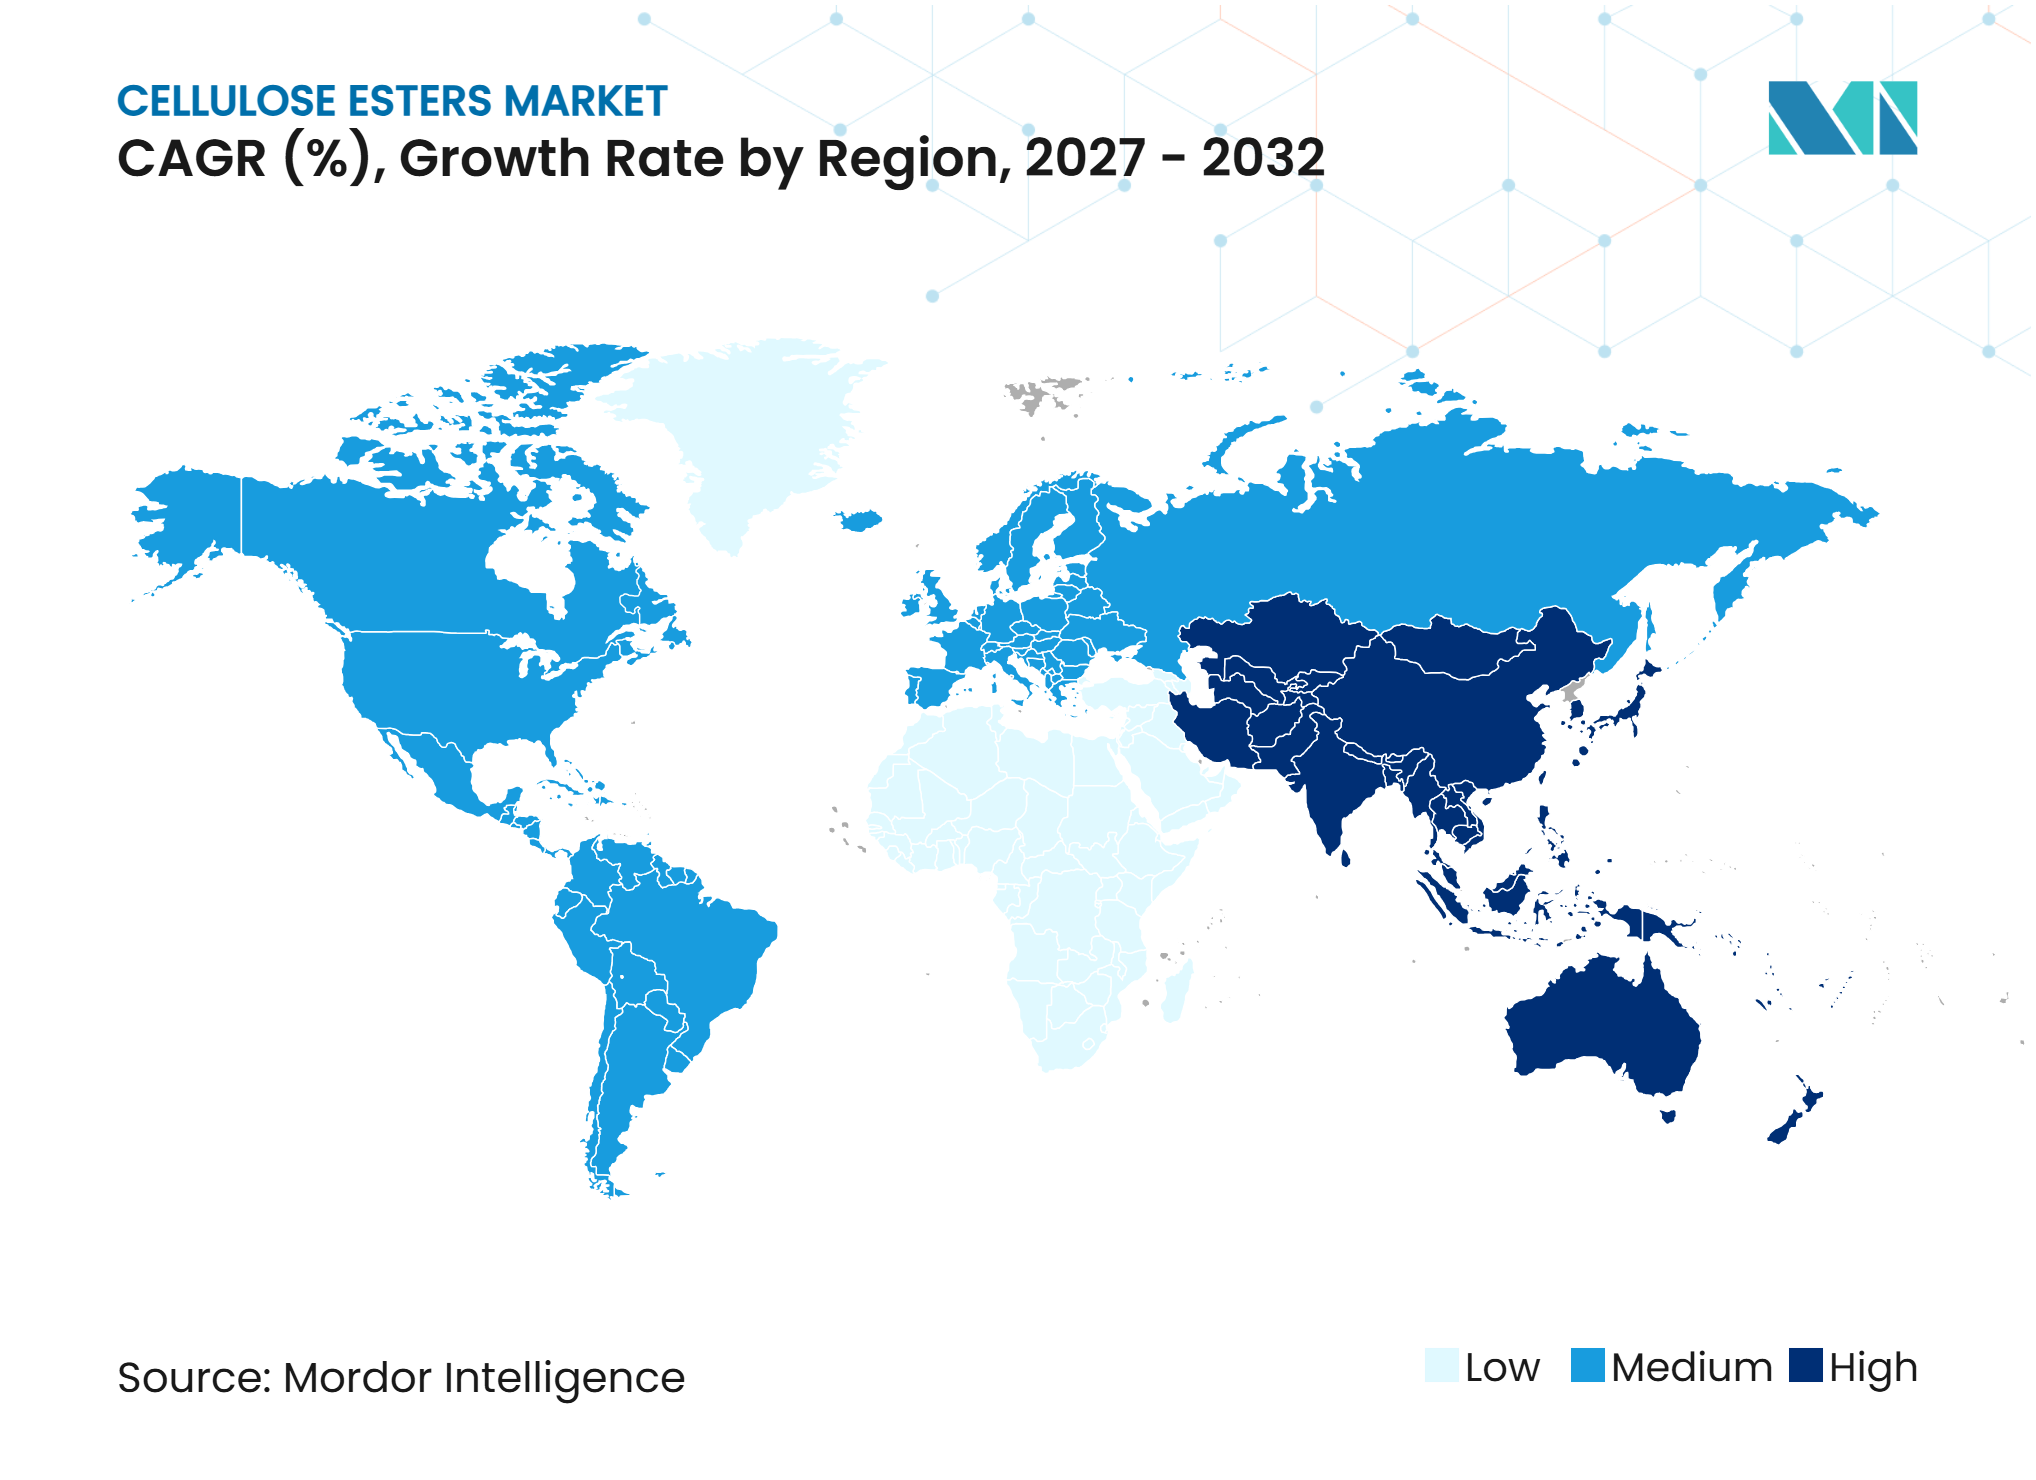
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ésteres de Celulose por Mordor Intelligence
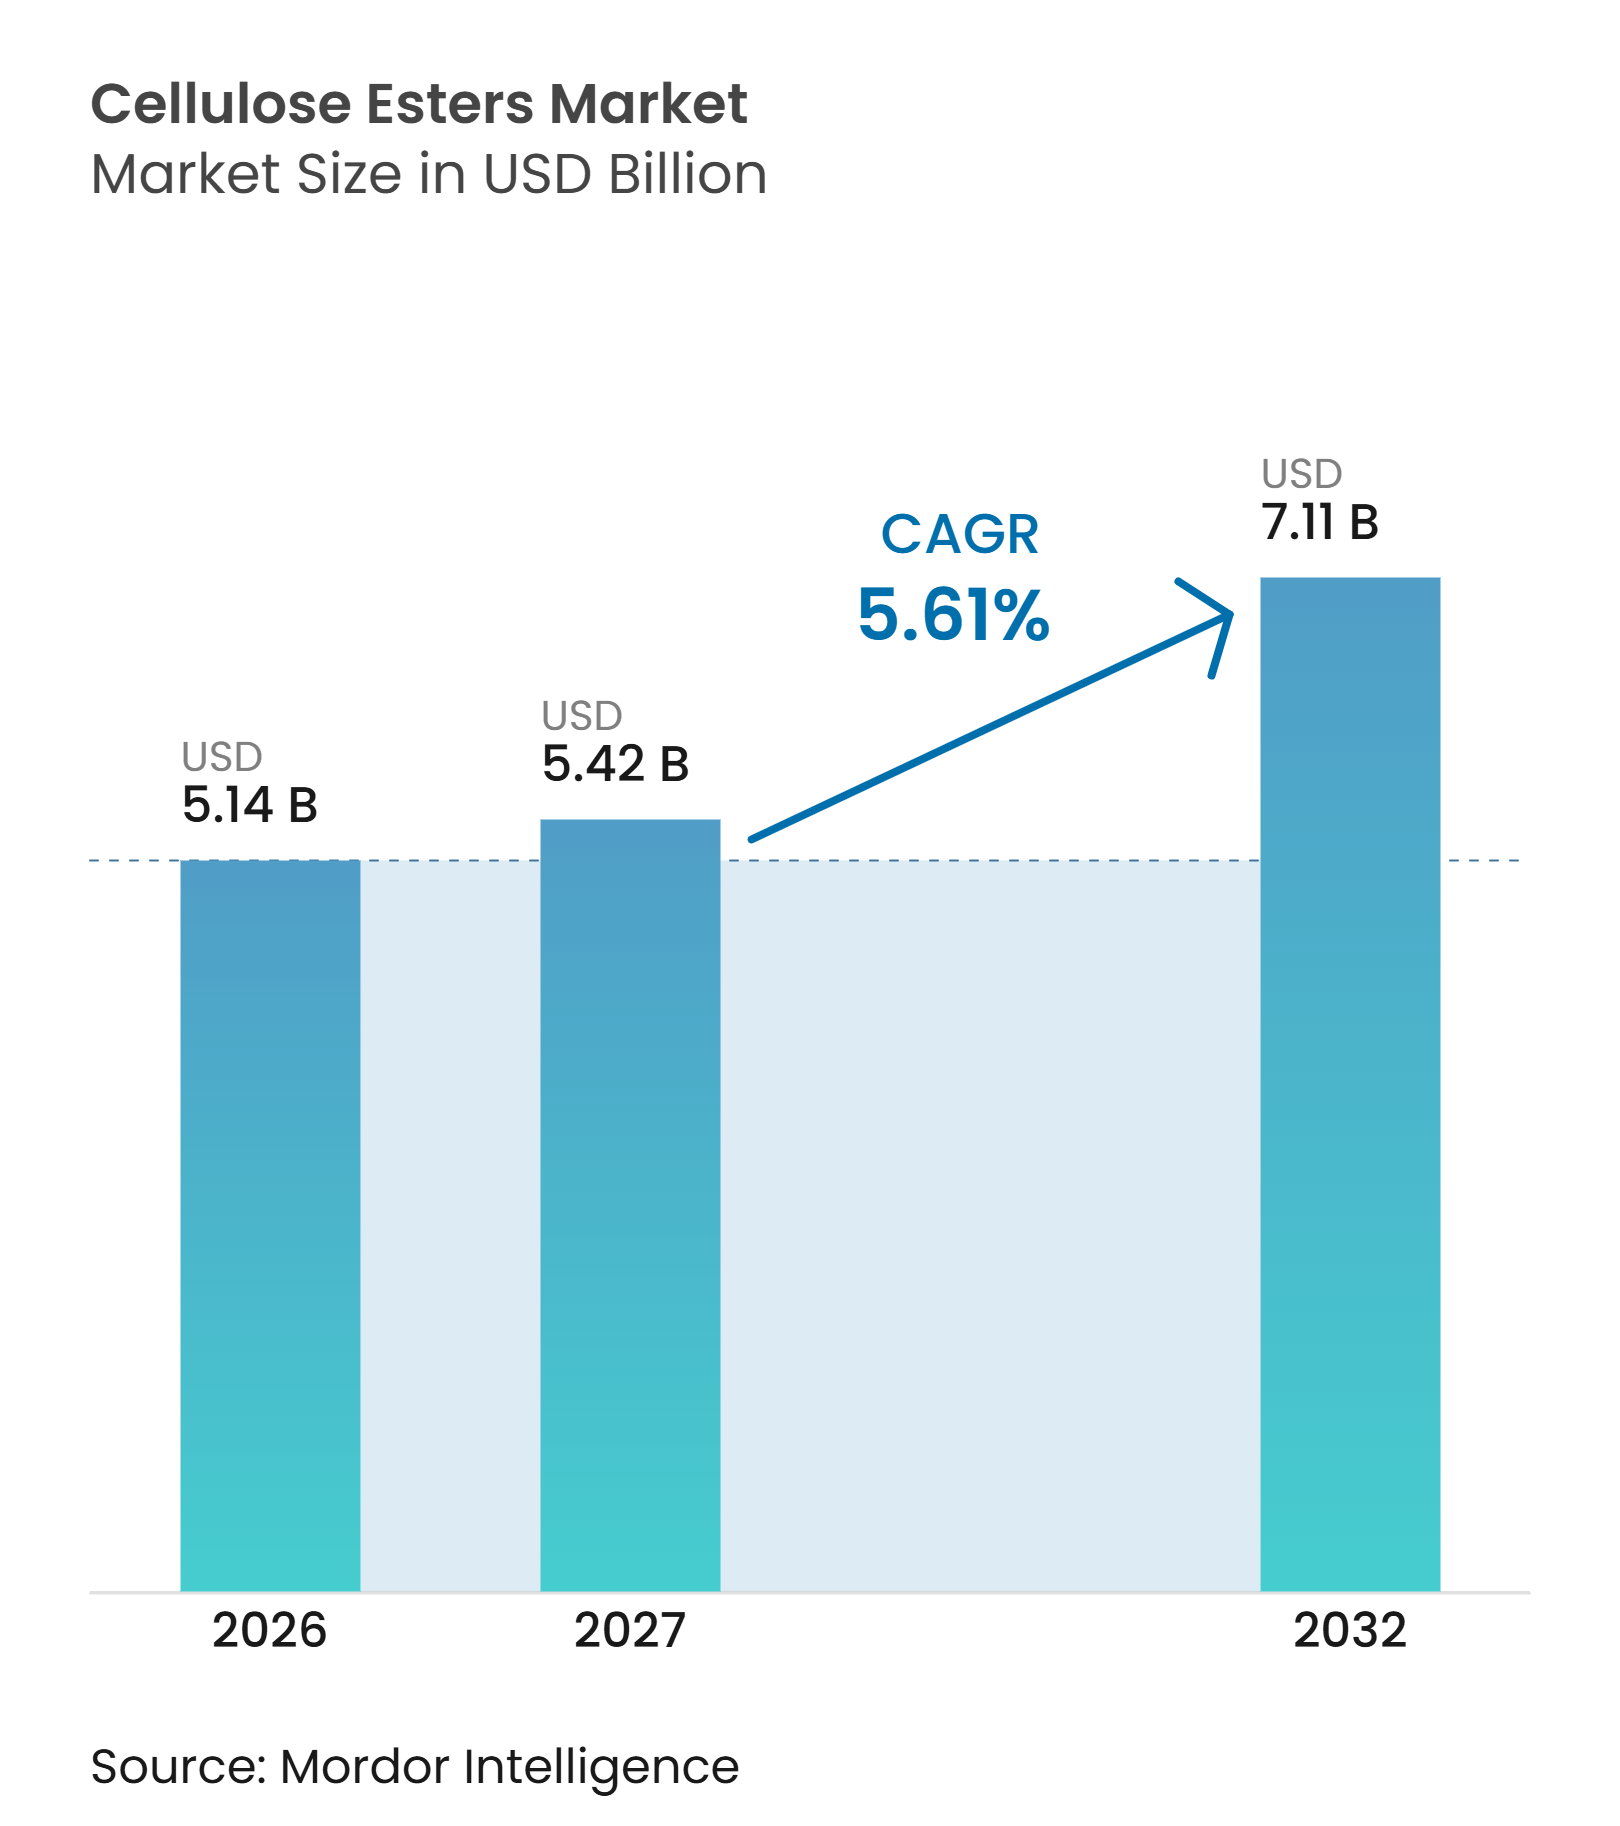
O tamanho do mercado de ésteres de celulose foi avaliado em 5,14 bilhões de USD em 2026 e estima-se que cresça de 5,42 bilhões de USD em 2027 para 7,11 bilhões de USD até 2032, a um CAGR de 5,61% durante o período de previsão (2027-2032). O mercado de ésteres de celulose é sustentado pela demanda por materiais que possam substituir polímeros sintéticos persistentes em aplicações selecionadas. As regulamentações sobre micropartículas de polímeros sintéticos adicionadas intencionalmente estão alterando as escolhas de formulação em produtos de cuidados pessoais. A capacidade de fabricação de displays na Ásia também está aumentando a demanda por materiais de ésteres de celulose de alto desempenho utilizados em aplicações ópticas. Os produtores estão direcionando investimentos para grades especiais para revestimentos, filmes, membranas e cosméticos, pois essas aplicações têm um perfil de demanda diferente do do tow para filtros de cigarros. O mercado de ésteres de celulose tem oportunidades de crescimento em aplicações onde o desempenho do material, a certificação e a segurança do fornecimento são considerados juntamente com o preço.
Principais Conclusões do Relatório
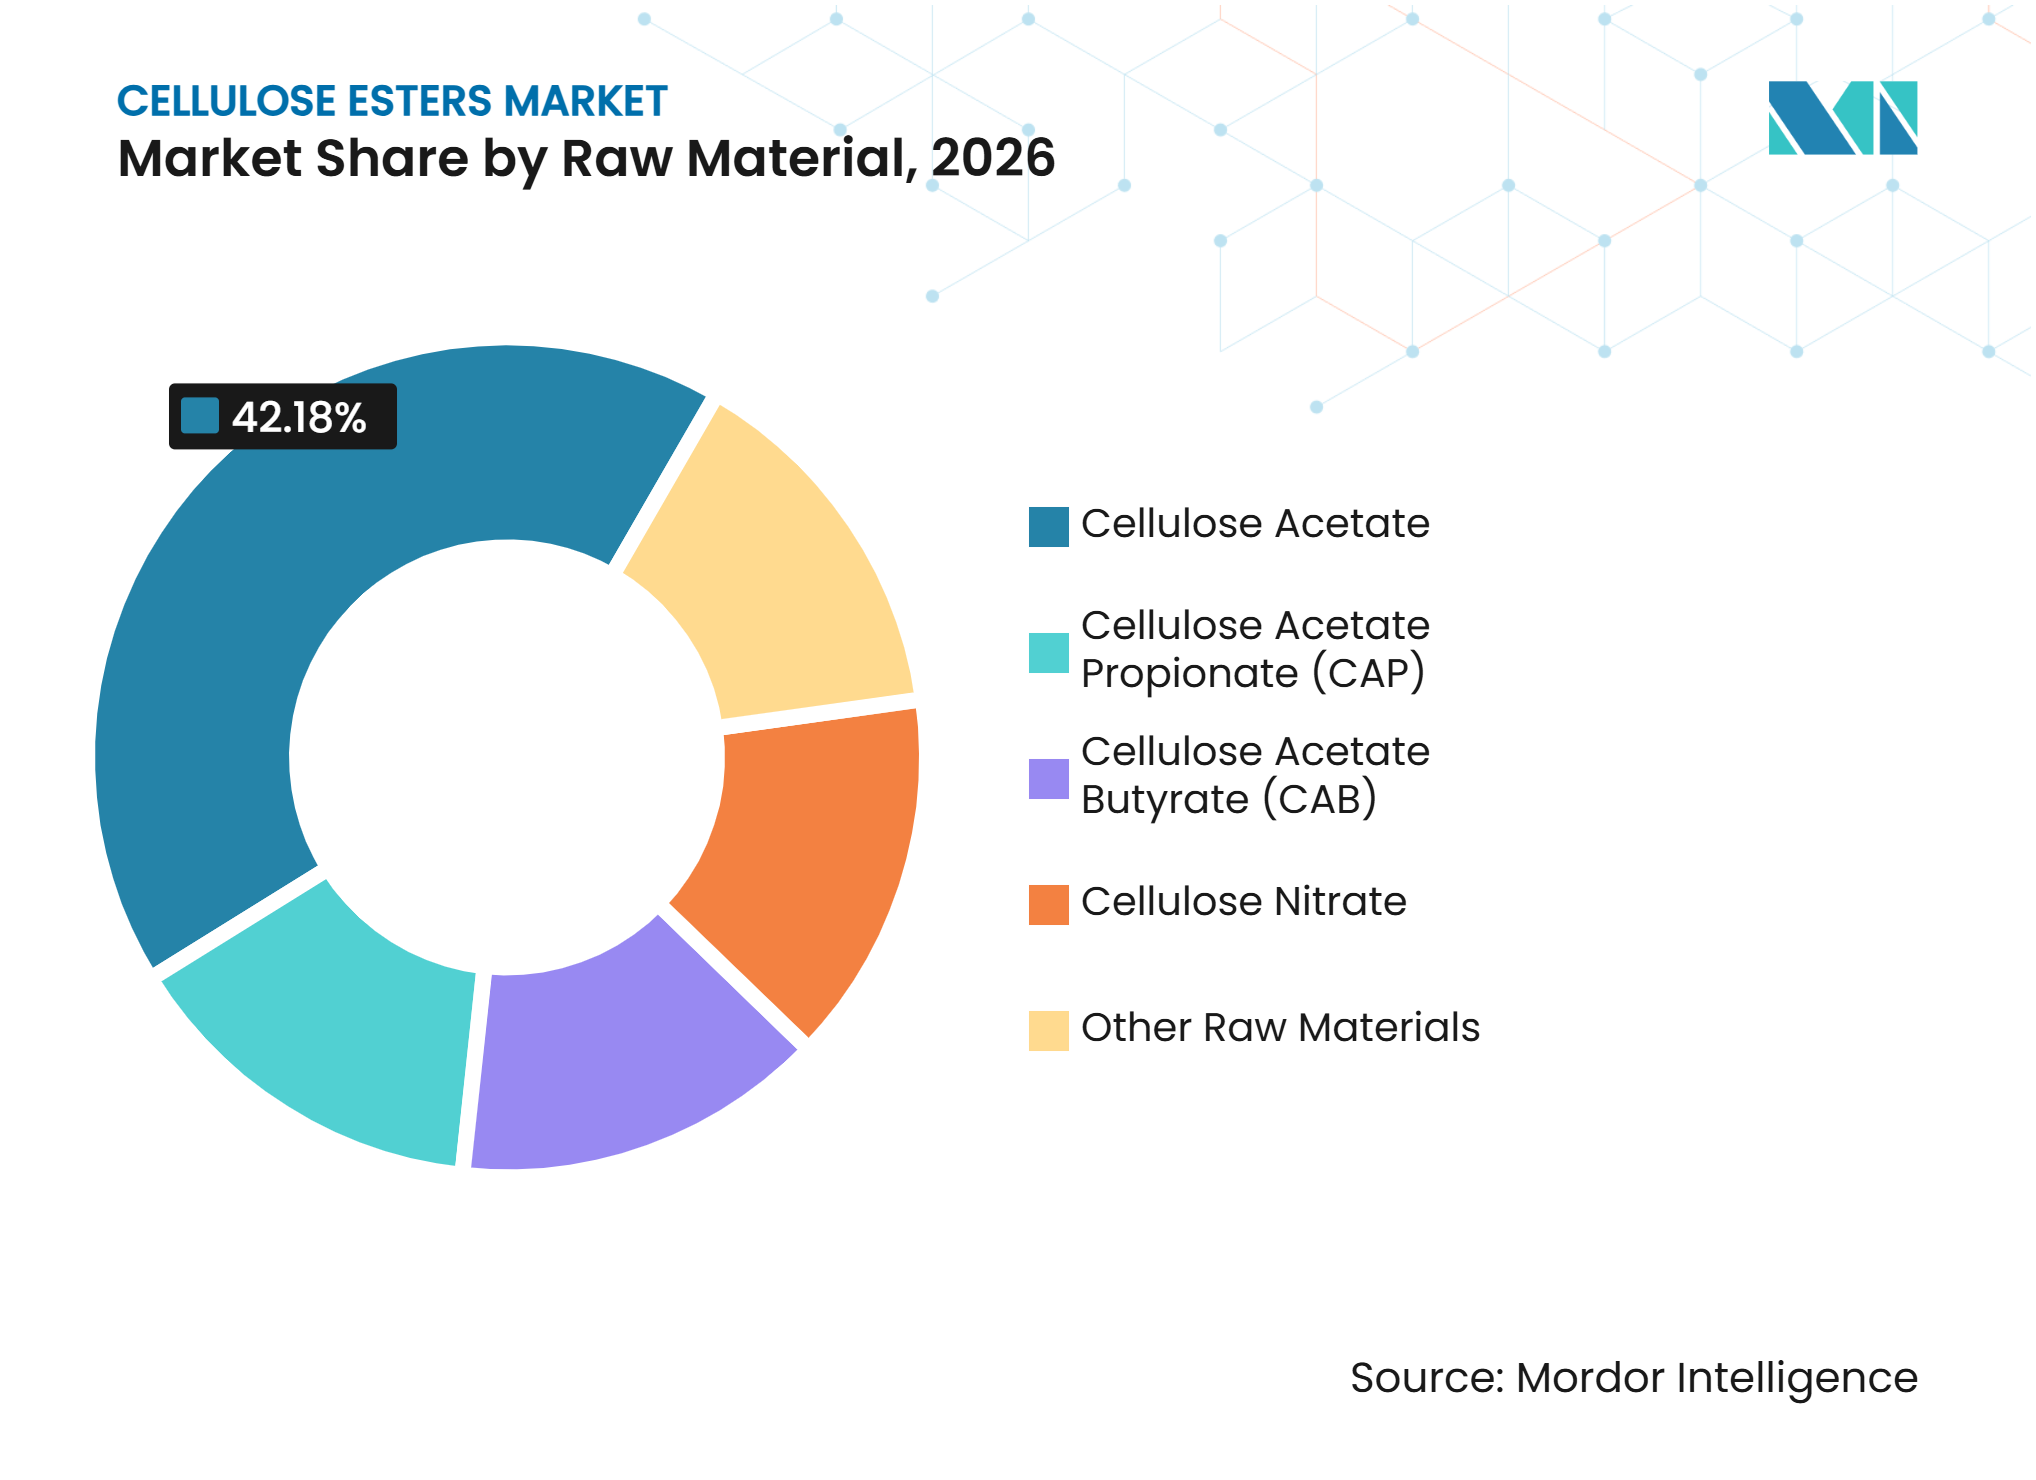
- Por matéria-prima, o Acetato de Celulose detinha 42,18% da participação do mercado de ésteres de celulose em 2026, enquanto o Acetato Butirato de Celulose tem previsão de crescer a um CAGR de 6,56% até 2032.
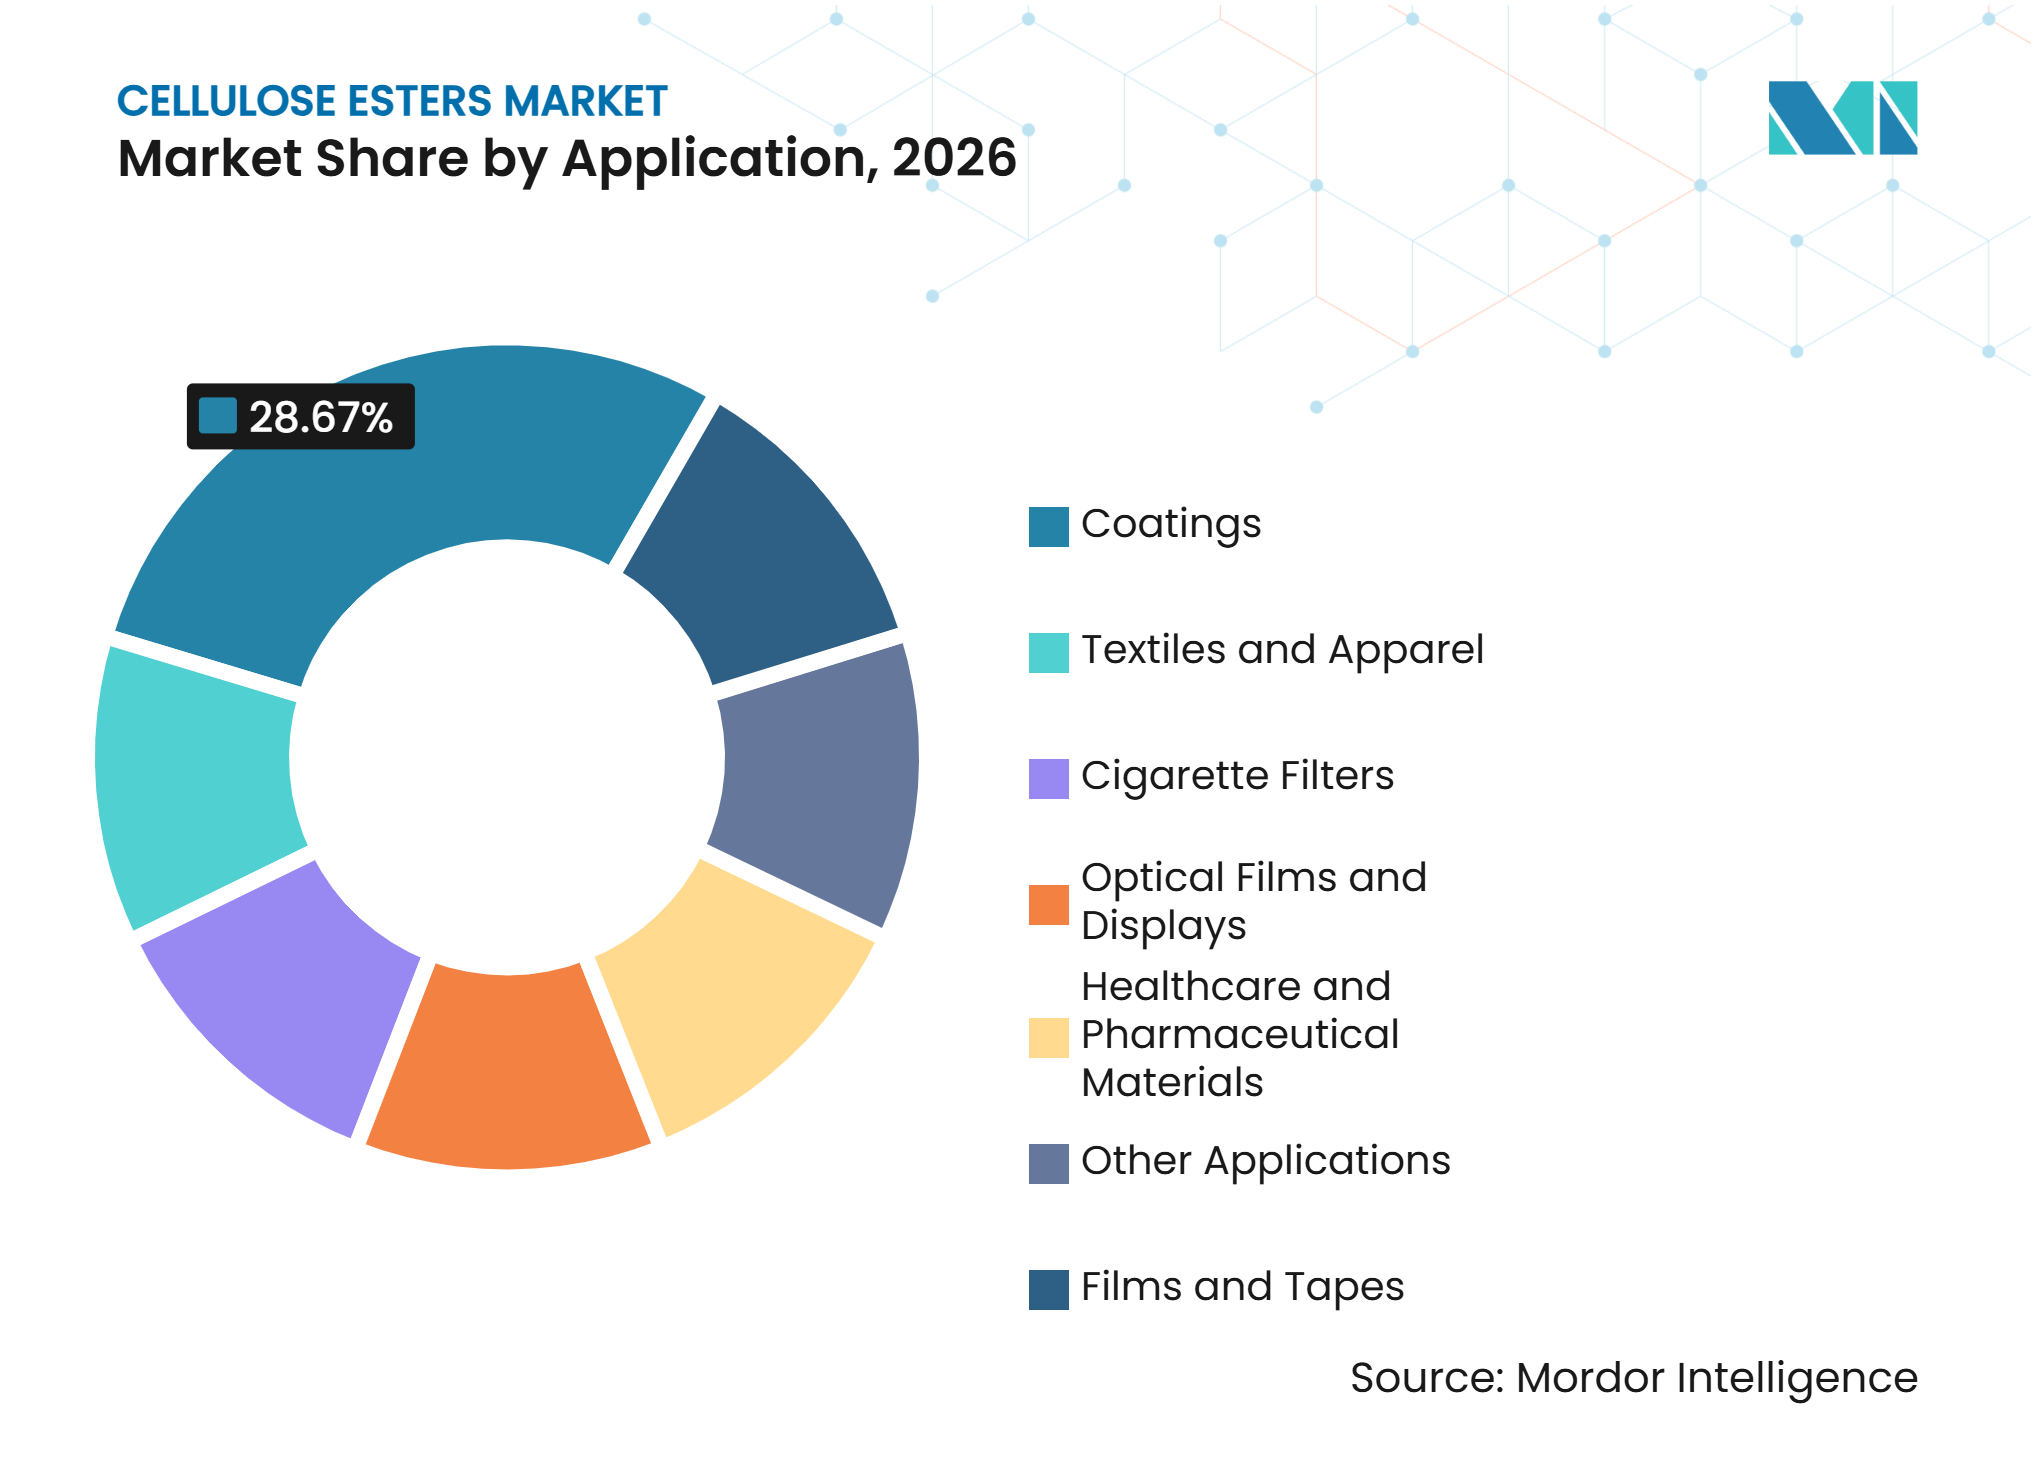
- Por aplicação, os Revestimentos representaram 28,67% do tamanho do mercado de ésteres de celulose em 2026, enquanto os Filmes Ópticos e Displays têm previsão de avançar a um CAGR de 7,18% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,34% da receita em 2026 e tem previsão de crescer a um CAGR de 7,03% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Materiais de Base Biológica e Biodegradáveis | +1.2% | Global, com ganhos de curto prazo concentrados na UE, Japão e América do Norte | Médio prazo (2-4 anos) |
| Crescimento de Embalagens Sustentáveis, Revestimentos e Filmes | +1.0% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de Filmes Ópticos, Eletrônicos e Membranas Avançadas | +1.5% | China dominante, Japão e Coreia do Sul em segundo plano | Curto prazo (≤2 anos) |
| Inovação em Produtos com Conteúdo Reciclado e Biodegradáveis no Ambiente Marinho | +0.6% | Mercados da UE, Japão e América do Norte com atividade incipiente na APAC | Longo prazo (≥4 anos) |
| Substituição de Importações na China e Localização da Cadeia de Suprimentos Regional | +0.9% | Núcleo na China, com expansão para os países da ASEAN | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Materiais de Base Biológica e Biodegradáveis
A restrição da União Europeia sobre micropartículas de polímeros sintéticos adicionadas intencionalmente está aumentando o interesse em materiais de ésteres de celulose biodegradáveis no ambiente marinho para formulações de cuidados pessoais. A Eastman Chemical Company introduziu o Esmeri CC1N10 em junho de 2025, um micropó de éster de celulose proveniente de florestas geridas de forma sustentável para uso em cosméticos coloridos, proteção solar e produtos para cuidados com a pele. O produto tem como alvo formulações que requerem uma alternativa aos ingredientes microplásticos convencionais. A Daicel lançou o BELLOCEA BS7 em março de 2025, uma partícula esférica de acetato de celulose com biodegradabilidade marinha aprimorada para aplicações cosméticas. Esses lançamentos indicam que o mercado de ésteres de celulose está se movendo em direção a produtos que devem atender simultaneamente a requisitos de desempenho, formulação e biodegradabilidade. Essa direção de produto pode afastar a concorrência entre fornecedores dos grades padrão de tow e direcioná-la para materiais diferenciados com necessidades de qualificação de clientes mais especializadas.
Crescimento de Embalagens Sustentáveis, Revestimentos e Filmes
O acetato butirato de celulose (CAB) é utilizado em revestimentos porque proporciona resistência a UV, compatibilidade com solventes de menor toxicidade e resistência ao amarelamento. Essas propriedades apoiam seu uso em sistemas de revestimento automotivo, de móveis de madeira, aeroespacial e industrial. A tendência para formulações de revestimento com menor teor de compostos orgânicos voláteis (COV) na Europa, e padrões semelhantes na China, está incentivando a atividade de reformulação no mercado de ésteres de celulose. O CAB pode substituir materiais de nitrocelulose ou acrílicos onde a durabilidade e a aparência do revestimento são prioridades. Seu uso em acabamentos premium para interiores e exteriores de veículos também vincula a demanda por revestimentos aos crescentes requisitos de qualidade dos fabricantes de veículos de nova energia. Os compradores de materiais ainda precisam gerenciar a exposição ao fornecimento, pois as cadeias de suprimentos de anidrido acético e anidrido butírico que sustentam essas formulações estão concentradas nas mãos de um pequeno número de fornecedores.
Expansão de Filmes Ópticos, Eletrônicos e Membranas Avançadas
Os ésteres de celulose de grau óptico estão ganhando importância à medida que as cadeias de suprimentos de displays buscam materiais que possam atender a exigentes requisitos de qualidade. A expansão da China na fabricação de displays está fortalecendo a demanda por triacetato de celulose utilizado em filmes protetores de polarizadores. Essa demanda está vinculada ao planejamento de produção localizada, bem como ao papel técnico do material nos componentes de display. Em 2025, a Toyobo co., Ltd. começou a fornecer amostras de um filme óptico de ácido polilático de origem vegetal para aplicações de fabricação de semicondutores e inspeção de displays[1]. Esse desenvolvimento reflete a busca por materiais de filme que combinem características ópticas com conteúdo de origem vegetal. O mercado de ésteres de celulose também se beneficia de aplicações em membranas, onde o triacetato de celulose é utilizado em sistemas de osmose reversa de fibra oca para dessalinização e tratamento de água.
Inovação em Produtos com Conteúdo Reciclado e Biodegradáveis no Ambiente Marinho
A Daicel anunciou a certificação ISCC PLUS (Certificação Internacional de Sustentabilidade e Carbono PLUS) em janeiro de 2026 para acetato de celulose em sua Planta Himeji Aboshi e para o CAFBLO, sua resina de acetato de celulose biodegradável no ambiente marinho. A certificação permite reivindicações baseadas em balanço de massa onde matérias-primas certificadas e convencionais são processadas dentro da estrutura aplicável de cadeia de custódia. Isso é relevante para clientes de cuidados pessoais e embalagens que exigem reivindicações validadas de materiais sustentáveis. Também torna a certificação um requisito comercial, e não apenas um atributo do produto. Fornecedores que estabelecem cadeias certificadas antecipadamente podem se tornar mais integrados aos processos de aquisição e documentação dos clientes. O mercado de ésteres de celulose pode, portanto, ver uma concorrência mais intensa em torno de rastreabilidade, escopo de certificação e fornecimento consistente de materiais verificados.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio no Consumo de Cigarros e Exposição ao Tow para Filtros | -0.8% | Mercados principais na América do Norte e Europa, pressão moderada emergindo no Leste Asiático | Longo prazo (≥ 4 anos) |
| Volatilidade nos Custos de Anidrido Acético, Anidrido Butírico e Energia | -0.5% | Global, mais aguda na Europa e na China | Curto prazo (≤ 2 anos) e médio prazo (2-4 anos) |
| Longos Ciclos de Qualificação para Grades Ópticos, Médicos e de Contato com Alimentos de Alta Pureza | -0.3% | Global, com maior impacto de atraso em projetos de substituição de importações na China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Anidrido Acético, Anidrido Butírico e Energia
O anidrido acético e o anidrido butírico são insumos essenciais para a produção de grades de ésteres de celulose. Mudanças em sua disponibilidade ou custo podem afetar os fabricantes em linhas de produtos de commodities e especialidades. Produtores que não estão integrados a produtos químicos a montante enfrentam maior pressão sobre as margens quando os preços dos insumos sobem. Os custos de energia representam um desafio adicional, particularmente para operações europeias com processos de produção intensivos em energia. A Celanese Corporation relatou em seu arquivo anual de 2025 que sua cadeia de acetila inclui ácido acético, monômero de acetato de vinila, emulsões, pós redispersáveis e materiais de engenharia, destacando a amplitude da base química integrada associada a produtos acetílicos. O mercado de ésteres de celulose deve equilibrar os preços de produtos especiais com mudanças de custos que podem não ser repassadas imediatamente aos clientes.
Longos Ciclos de Qualificação para Grades Ópticos, Médicos e de Contato com Alimentos de Alta Pureza
Os grades de alta pureza utilizados em aplicações ópticas, médicas, farmacêuticas e de contato com alimentos requerem validação estendida antes que um fornecedor possa garantir pedidos regulares. Os clientes avaliam a consistência do material, a rastreabilidade, o comportamento de processamento e a documentação de conformidade antes de alterar os insumos qualificados. Isso cria uma barreira para novos produtores que buscam entrar em aplicações de grau óptico ou regulamentadas e também pode atrasar o benefício comercial de projetos de produção local projetados para reduzir a dependência de importações. Os requisitos da FDA para excipientes farmacêuticos e as expectativas da Agência Europeia de Medicamentos para materiais de formulação tornam a qualificação de fornecedores particularmente importante em aplicações farmacêuticas. Os produtores estabelecidos no mercado de ésteres de celulose se beneficiam dessa dinâmica, pois os materiais aprovados podem permanecer incorporados nas especificações dos clientes por muitos anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
A Demanda de Grau Óptico Altera o Mix de ProdutosO acetato de celulose representou 42,18% da participação do mercado de ésteres de celulose em 2026, sustentado por seus papéis estabelecidos em tow para filtros de cigarros, fibras têxteis e filmes ópticos. A categoria inclui grades de diacetato de commodities e grades de triacetato de maior valor, que atendem a diferentes usos finais e têm diferentes requisitos de qualificação. O diacetato é utilizado em aplicações de tow e têxteis, onde a produção e a confiabilidade da produção são as principais considerações. O triacetato é utilizado em filmes protetores de polarizadores e membranas ópticas, onde a pureza e o desempenho do material são mais importantes. O crescimento da fabricação de displays na Ásia está aumentando a demanda por disponibilidade de triacetato. Essa demanda está deslocando o mix de matérias-primas no mercado de ésteres de celulose em direção a grades vinculados a cadeias de suprimentos de displays, filtração e filmes de alto desempenho.
O acetato butirato de celulose tem projeção de registrar um CAGR de 6,56% de 2027 a 2032. O CAB suporta aplicações de revestimento que requerem resistência a UV, desempenho de baixo amarelamento e características de fluxo adequadas. Seu uso em revestimentos automotivos, arquitetônicos e de madeira fornece uma base de demanda diferente do tow para filtros de cigarros. A Eastman Chemical Company identifica revestimentos, displays e termoplásticos entre os principais mercados finais a jusante para seu fluxo de biopolímeros celulósicos. O acetato propionato de celulose é utilizado em aplicações de revestimento mais restritas, onde o comportamento de aplicação e a qualidade do acabamento são importantes. O nitrato de celulose continua a ser utilizado em lacas e aplicações históricas relacionadas a filmes, embora os requisitos ambientais afetem o manuseio e o descarte do material. Os sistemas de gestão da qualidade ISO 9001 e os requisitos de registro REACH influenciam quais grades de ésteres de celulose podem ser fornecidos a clientes europeus.



Por Aplicação:
Revestimentos Lideram Enquanto Filmes Ópticos e Displays Crescem Mais RapidamenteOs revestimentos representaram 28,67% do mercado de ésteres de celulose em 2026. O acetato butirato de celulose (CAB) é utilizado em sistemas de revestimento automotivo, de móveis de madeira, industrial e aeroespacial selecionados porque suporta durabilidade e qualidade visual. A demanda de veículos de nova energia acrescenta outra conexão para os fornecedores de revestimentos, pois os fabricantes buscam acabamentos premium e superfícies duráveis. O mercado de ésteres de celulose se beneficia onde os formuladores de revestimentos precisam de alternativas compatíveis com sistemas de menor teor de compostos orgânicos voláteis (COV). Os revestimentos também fornecem uma base de uso final menos dependente da demanda do tabaco. A aplicação permanece sensível à disponibilidade e aos preços dos materiais a montante necessários para produzir CAB e grades de ésteres relacionados.
Espera-se que os filmes ópticos e displays cresçam a um CAGR de 7,18% até 2032. Essa aplicação utiliza triacetato de celulose (TAC) em filmes protetores de polarizadores para sistemas de display. A demanda está conectada à base instalada de LCD, bem como a novas aplicações de inspeção de displays e processos de fabricação de semicondutores. O lançamento de amostras em 2025 pela Toyobo co., Ltd. de um filme óptico de origem vegetal para inspeção de displays e fabricação de semicondutores reflete o desenvolvimento contínuo de materiais nessa área. As aplicações de saúde e farmacêuticas também utilizam membranas de acetato de celulose de alta pureza e materiais de revestimento de medicamentos de liberação controlada. Os processos de qualificação da FDA e da EMA tornam essas aplicações estáveis, mas difíceis para novos fornecedores entrarem no mercado. Os filtros de cigarros permanecem uma aplicação significativa, mas espera-se que sua participação relativa diminua à medida que a demanda por filmes e membranas especiais aumenta.

Análise Geográfica
Ásia-Pacífico: Escala e Política Industrial Moldam a Demanda
A Ásia-Pacífico representou 38,34% da receita em 2026 e tem previsão de expandir a um CAGR de 7,03% até 2032. A China é uma importante fonte de demanda por tow de acetato de celulose, triacetato de celulose de grau óptico e CAB de grau para revestimentos. Suas cadeias de valor de displays, têxteis e produtos químicos especiais criam demanda em vários usos finais, e não em um único mercado final. O Japão permanece importante para grades ópticos e de filtração de alta pureza, enquanto os fornecedores japoneses também atendem clientes nos setores de cosméticos e produtos químicos especiais. A certificação ISCC PLUS da Daicel para acetato de celulose e CAFBLO mostra como as reivindicações de sustentabilidade verificadas estão se tornando relevantes para a qualificação de produtos na região. Os compradores regionais também devem considerar fatores de conformidade, incluindo os padrões Guóbiāo (GB) chineses aplicáveis, os requisitos REACH para exportações e estruturas de certificação como o ISCC PLUS. O mercado de ésteres de celulose na Ásia-Pacífico é sustentado pela combinação de fabricação em grande escala e demanda por aplicações de maior valor.
O foco da China na produção local pode alterar a forma como os produtores atendem clientes de displays e filmes. Uma base de fornecimento localizada pode reduzir a exposição ao transporte e oferecer tempos de resposta mais curtos para os fabricantes. No entanto, os materiais de grau óptico requerem qualidade consistente e qualificação detalhada do cliente, tornando o desenvolvimento técnico tão importante quanto a expansão da capacidade física. Em agosto de 2025, a Eastman Chemical Company e a Huafon Chemical anunciaram planos para uma instalação local de fio de acetato de celulose na China, com o objetivo declarado de construir uma cadeia de produção e serviço mais localizada. O projeto indica como os produtores internacionais estão respondendo à importância da cadeia de suprimentos têxtil da China. A vantagem estrutural da região vai além da demanda para incluir profundidade de fabricação, capacidade de processamento e proximidade com os usuários finais.
América do Norte: Grades Especiais Mantêm um Papel Premium
A América do Norte permanece uma região de alto valor para revestimentos especiais, excipientes farmacêuticos, filmes de desempenho e produção química integrada. O complexo da Eastman Chemical Company em Kingsport, Tennessee, produz grades de CAB, CAP e acetato de celulose a partir de uma plataforma integrada. A empresa identifica displays, revestimentos e termoplásticos como principais mercados a jusante para seu negócio de biopolímeros celulósicos. Essa integração suporta a continuidade do fornecimento em vários grades e vincula a produção de ésteres de celulose à cadeia de acetila mais ampla. Os clientes norte-americanos também atribuem importância à consistência do produto, à documentação regulatória e ao serviço técnico. Esses fatores favorecem fornecedores estabelecidos em aplicações onde a mudança de um material pode exigir reformulação extensiva ou trabalho de aprovação.
No primeiro trimestre de 2025, a RYAM reorganizou seu negócio de Celulose de Alta Pureza em três unidades: Especialidades de Celulose, Biomateriais e Commodities de Celulose. Essa estrutura distingue produtos de celulose diferenciados de operações mais orientadas a commodities e destaca a importância da polpa dissolvente de grau acetato como insumo para a produção de ésteres de celulose a jusante. O México pode se beneficiar do nearshoring por clientes de produtos químicos especiais que buscam rotas de fornecimento mais curtas dentro da América do Norte. Ao mesmo tempo, a exposição ao tow de cigarros permanece uma restrição, pois a demanda relacionada ao tabaco está sob pressão de longo prazo. O mercado de ésteres de celulose na América do Norte é moldado por uma combinação de fornecimento integrado, usos finais especializados e a necessidade de diversificação além das aplicações tradicionais de tow.
Europa, América do Sul e Oriente Médio e África: Diferentes Padrões de Uso Final
A Europa está em transição de uma base de fabricação de tow para filtros historicamente significativa para grades de ésteres de celulose de maior valor. A Alemanha e a França permanecem importantes usuárias de revestimentos de ésteres de celulose em aplicações de repintura automotiva e móveis. Os clientes europeus de cuidados pessoais também impulsionam a demanda por ingredientes cosméticos biodegradáveis que cumpram a restrição da UE sobre micropartículas de polímeros sintéticos. O REACH permanece uma importante influência regulatória para produtos químicos vendidos na região. A certificação ISCC PLUS pode fortalecer a posição de um fornecedor quando os clientes exigem reivindicações de sustentabilidade credíveis. Essas condições favorecem fornecedores que podem oferecer desempenho técnico com conformidade documentada.
A América do Sul contribui com demanda de revestimentos e têxteis e tem uma conexão pelo lado da oferta por meio da produção de polpa dissolvente. O Brasil e a Argentina oferecem oportunidades de consumo em revestimentos industriais, produtos de consumo e processamento têxtil. O Oriente Médio e a África têm demanda mais lenta, mas estável, para fabricação de tabaco, revestimentos e tratamento de água. Embora essas regiões tenham diferentes padrões de demanda, cada uma pode suportar aplicações especializadas de ésteres de celulose além dos filtros de cigarros. A participação do mercado de ésteres de celulose fora das maiores regiões é mais dispersa, pois a demanda de uso final varia por país e base de fabricação local.
Cenário Competitivo
Concentração do Mercado
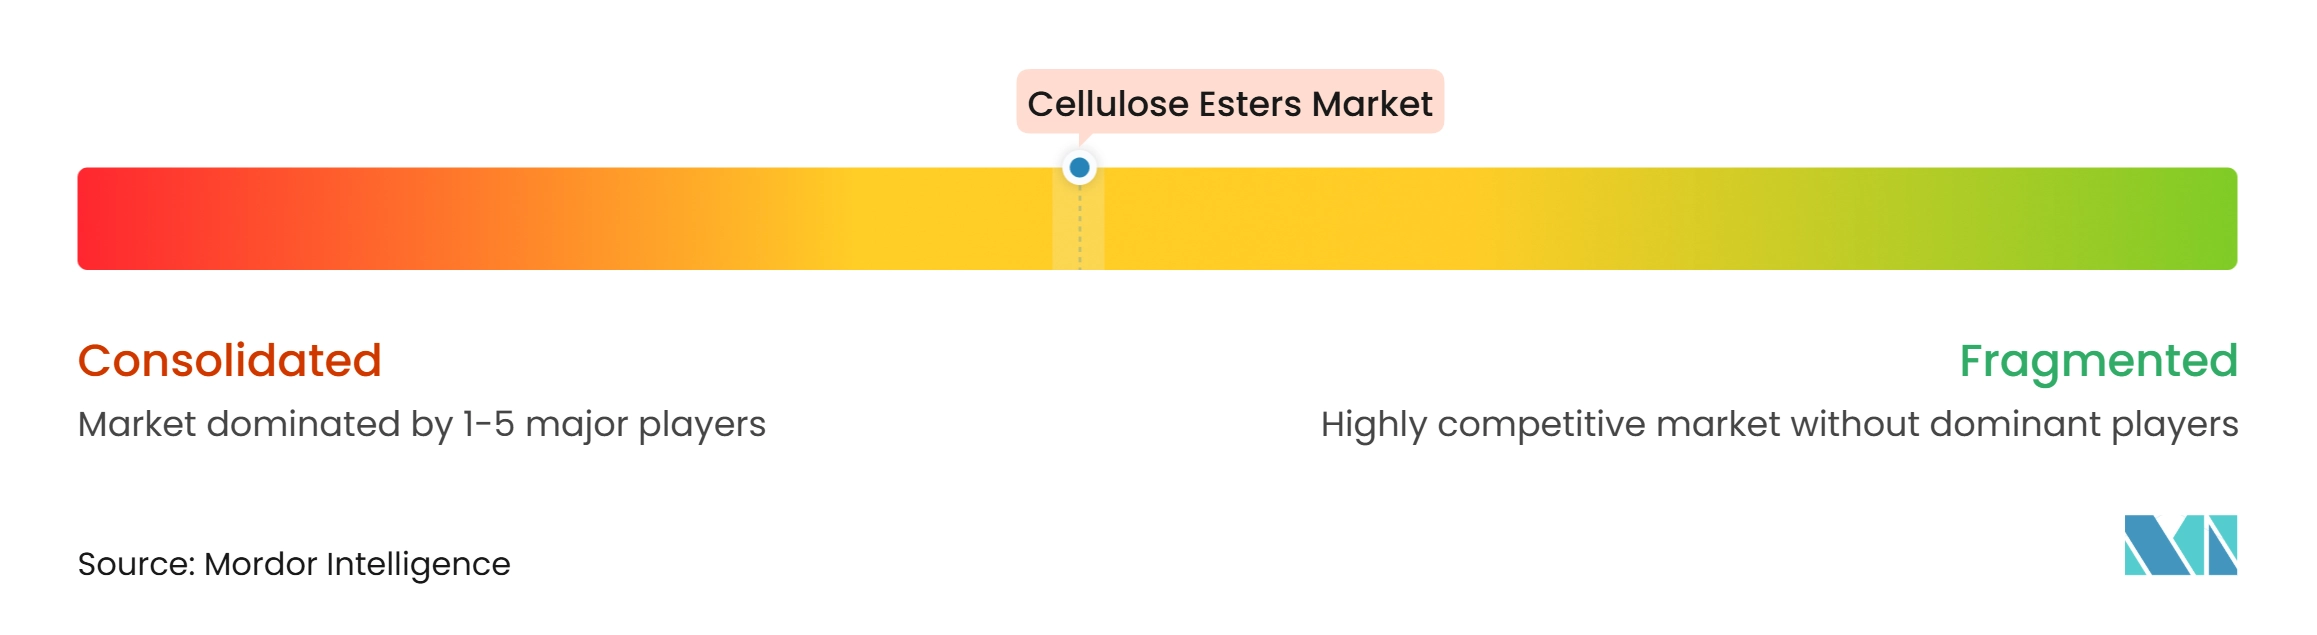
O mercado de ésteres de celulose é moderadamente consolidado, com produtores estabelecidos detendo posições integradas em agentes de acetilação, insumos de celulose e grades de ésteres acabados. Eastman Chemical Company, Celanese Corporation, Daicel Corporation, RYAM, Cerdia International GmbH e Solvay estão entre os participantes significativos identificados neste mercado. A integração vertical proporciona maior controle sobre a disponibilidade de insumos, a qualidade da produção e o atendimento ao cliente. Também cria altas barreiras para novos produtores, pois as capacidades técnicas devem ser combinadas com fornecimento confiável a montante. A concorrência varia entre tow de commodities, revestimentos, filmes ópticos, membranas, cosméticos e aplicações têxteis. Empresas com amplos portfólios de produtos podem redirecionar o foco para aplicações com melhores perspectivas de crescimento ou maiores barreiras de qualificação.
A Eastman Chemical Company está focando em materiais diferenciados e parcerias de fabricação regional. Seu lançamento do Esmeri CC1N10 em 2025 atendeu à demanda por ingredientes cosméticos sustentáveis. A empresa também anunciou uma parceria com a Huafon Chemical para estabelecer a fabricação localizada de fio de acetato de celulose Naia na China. A Daicel Corporation fortaleceu sua posição em materiais sustentáveis certificados por meio da certificação ISCC PLUS para acetato de celulose e CAFBLO[2]. A reorganização da RYAM de seu negócio de Celulose de Alta Pureza separa os materiais especializados das commodities de celulose em sua estrutura de relatórios. Esses desenvolvimentos indicam que os fornecedores estabelecidos estão usando diferenciação de produtos, credenciais de sustentabilidade e posicionamento na cadeia de suprimentos como ferramentas competitivas.
O ambiente competitivo também reflete a pressão decorrente da mudança na demanda por tow e da necessidade de atender a requisitos rigorosos em aplicações especiais. Os fornecedores de materiais ópticos, médicos e de contato com alimentos devem passar por longos processos de qualificação e manter documentação de conformidade robusta. Na Europa, o registro REACH permanece relevante, enquanto a certificação ISCC PLUS pode apoiar reivindicações de sustentabilidade verificadas em cadeias de suprimentos de cuidados pessoais e embalagens. Os requisitos da FDA são importantes para aplicações farmacêuticas que utilizam materiais de acetato de celulose de alta pureza. As oportunidades permanecem em embalagens biodegradáveis, filtração avançada por membranas e produtos de acetato de celulose de grau plástico para óculos. O cenário competitivo provavelmente favorecerá empresas que possam combinar desempenho técnico com fornecimento certificado, suporte à qualificação de clientes e fornecimento regional seguro.
Líderes do Setor de Ésteres de Celulose
-
Eastman Chemical Company
-
Celanese Corporation
-
Daicel Corporation
-
Cerdia International GmbH
-
China National Tobacco Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ésteres de Celulose Empresas cobertas neste relatório
- Acordis Cellulosic Fibers Limited
- Ashok Alco-Chem Limited
- Celanese Corporation
- Cerdia International GmbH
- China National Tobacco Corporation
- Daicel Corporation
- Eastman Chemical Company
- Mitsubishi Chemical Group Corporation
- Nantong Acetate Fiber Co., Ltd.
- RYAM
- Shandong Henglian New Materials Co., Ltd.
- Sichuan Push Acetati Co., Ltd.
- SK Chemicals Co., Ltd.
- Solvay
- Toyobo co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Ésteres de Celulose
- Setembro de 2026: A Jinan Acetate Chemical (Taiwan, 4763.TW) anunciou a aquisição da Cerdia Holding (Basileia, Suíça) da Blackstone por aproximadamente 400 milhões de USD. A aquisição adiciona capacidade global significativa de tow de ésteres de celulose e mais de 130 patentes ao portfólio da Jinan Acetate.
- Agosto de 2025: A Eastman Chemical Company anunciou uma parceria estratégica formal com a Huafon Chemical para estabelecer uma instalação conjunta para a produção de fio de filamento de acetato de celulose Naia na China. A parceria tem como alvo uma cadeia de fabricação totalmente localizada que abrange desenvolvimento de produtos, produção e serviço, com o objetivo de aumentar a capacidade de ésteres de celulose Naia e melhorar a capacidade de resposta da cadeia de suprimentos ao mercado têxtil da China.
Escopo do Relatório Global do Mercado de Ésteres de Celulose
O éster de celulose é um composto químico formado quando os grupos hidroxila livres (-OH) na celulose natural (derivada de polpa de madeira ou linters de algodão) reagem com um ácido inorgânico ou orgânico por meio de esterificação. Durante esse processo, os grupos hidroxila na cadeia principal da celulose são parcial ou totalmente substituídos por ligações éster, alterando as propriedades físicas e químicas do material base.
O mercado de ésteres de celulose é segmentado por matéria-prima, aplicação e geografia. Por matéria-prima, o mercado é segmentado em acetato de celulose, acetato propionato de celulose (CAP), acetato butirato de celulose (CAB), nitrato de celulose e outras matérias-primas. Por aplicação, o mercado é segmentado em revestimentos, filmes e fitas, têxteis e vestuário, filtros de cigarros, filmes ópticos e displays, materiais para saúde e farmacêuticos e outras aplicações. O relatório também abrange tamanhos de mercado e previsões para ésteres de celulose em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Acetato de Celulose |
| Acetato Propionato de Celulose (CAP) |
| Acetato Butirato de Celulose (CAB) |
| Nitrato de Celulose |
| Outras Matérias-Primas |
| Revestimentos |
| Filmes e Fitas |
| Têxteis e Vestuário |
| Filtros de Cigarros |
| Filmes Ópticos e Displays |
| Materiais para Saúde e Farmacêuticos |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Matéria-Prima | Acetato de Celulose | |
| Acetato Propionato de Celulose (CAP) | ||
| Acetato Butirato de Celulose (CAB) | ||
| Nitrato de Celulose | ||
| Outras Matérias-Primas | ||
| Por Aplicação | Revestimentos | |
| Filmes e Fitas | ||
| Têxteis e Vestuário | ||
| Filtros de Cigarros | ||
| Filmes Ópticos e Displays | ||
| Materiais para Saúde e Farmacêuticos | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Ésteres de Celulose?
O tamanho do mercado de ésteres de celulose foi avaliado em 5,14 bilhões de USD em 2026 e estima-se que cresça de 5,42 bilhões de USD em 2027 para 7,11 bilhões de USD até 2032, a um CAGR de 5,61% durante o período de previsão (2027-2032).
Qual matéria-prima impulsiona a demanda por ésteres de celulose?
O Acetato de Celulose lidera a categoria de matérias-primas com uma participação de 42,18% em 2026, sustentado por usos em tow, têxteis e filmes ópticos.
Qual aplicação de ésteres de celulose está crescendo mais rapidamente?
Filmes Ópticos e Displays é a aplicação de crescimento mais rápido, com um CAGR projetado de 7,18% até 2032.
Por que os ésteres de celulose biodegradáveis estão ganhando atenção?
Os formuladores de cosméticos e cuidados pessoais estão buscando alternativas às micropartículas de polímeros sintéticos, apoiados por lançamentos de produtos da Eastman Chemical Company e da Daicel Corporation.