
Taille et part du marché des esters de cellulose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.42 Milliards de dollars |
| Taille du Marché (2032) | 7.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des esters de cellulose par Mordor Intelligence
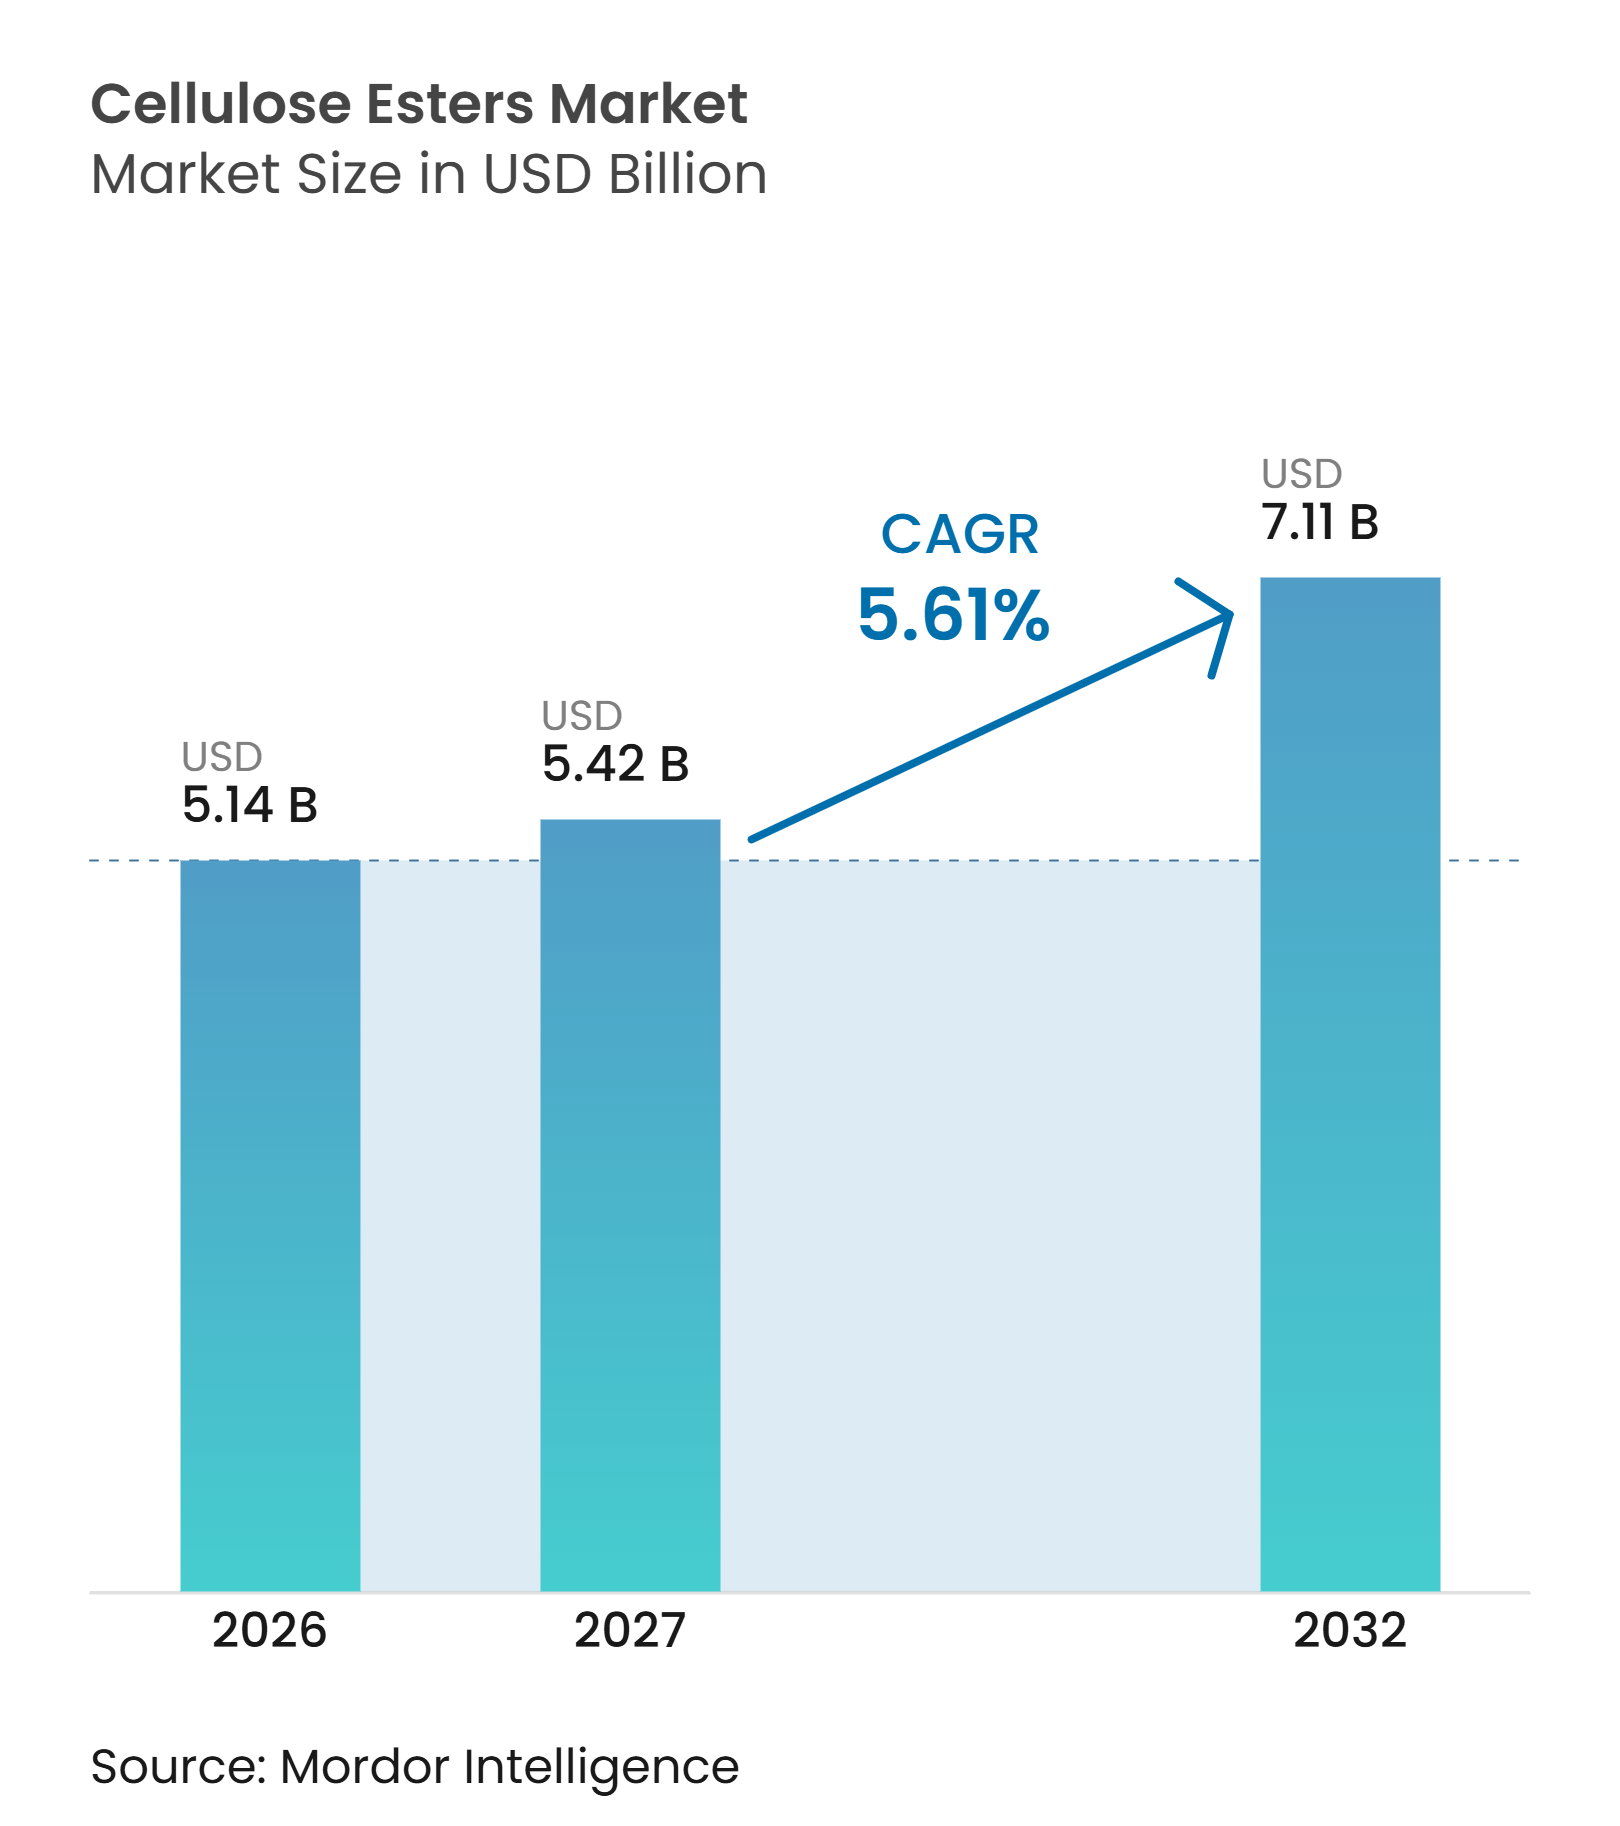
La taille du marché des esters de cellulose était évaluée à 5,14 milliards USD en 2026 et devrait croître de 5,42 milliards USD en 2027 à 7,11 milliards USD d'ici 2032, à un CAGR de 5,61 % pendant la période de prévision (2027-2032). Le marché des esters de cellulose est soutenu par la demande de matériaux pouvant remplacer les polymères synthétiques persistants dans certaines applications. Les réglementations sur les microparticules de polymères synthétiques intentionnellement ajoutées modifient les choix de formulation dans les produits de soins personnels. La capacité de fabrication d'écrans en Asie augmente également la demande de matériaux esters de cellulose haute performance utilisés dans les applications optiques. Les producteurs orientent leurs investissements vers des grades spéciaux pour les revêtements, les films, les membranes et les cosmétiques, car ces applications ont un profil de demande différent de celui du câble filtre pour cigarettes. Le marché des esters de cellulose présente des opportunités de croissance dans les applications où la performance des matériaux, la certification et la sécurité d'approvisionnement sont prises en compte parallèlement au prix.
Points clés du rapport
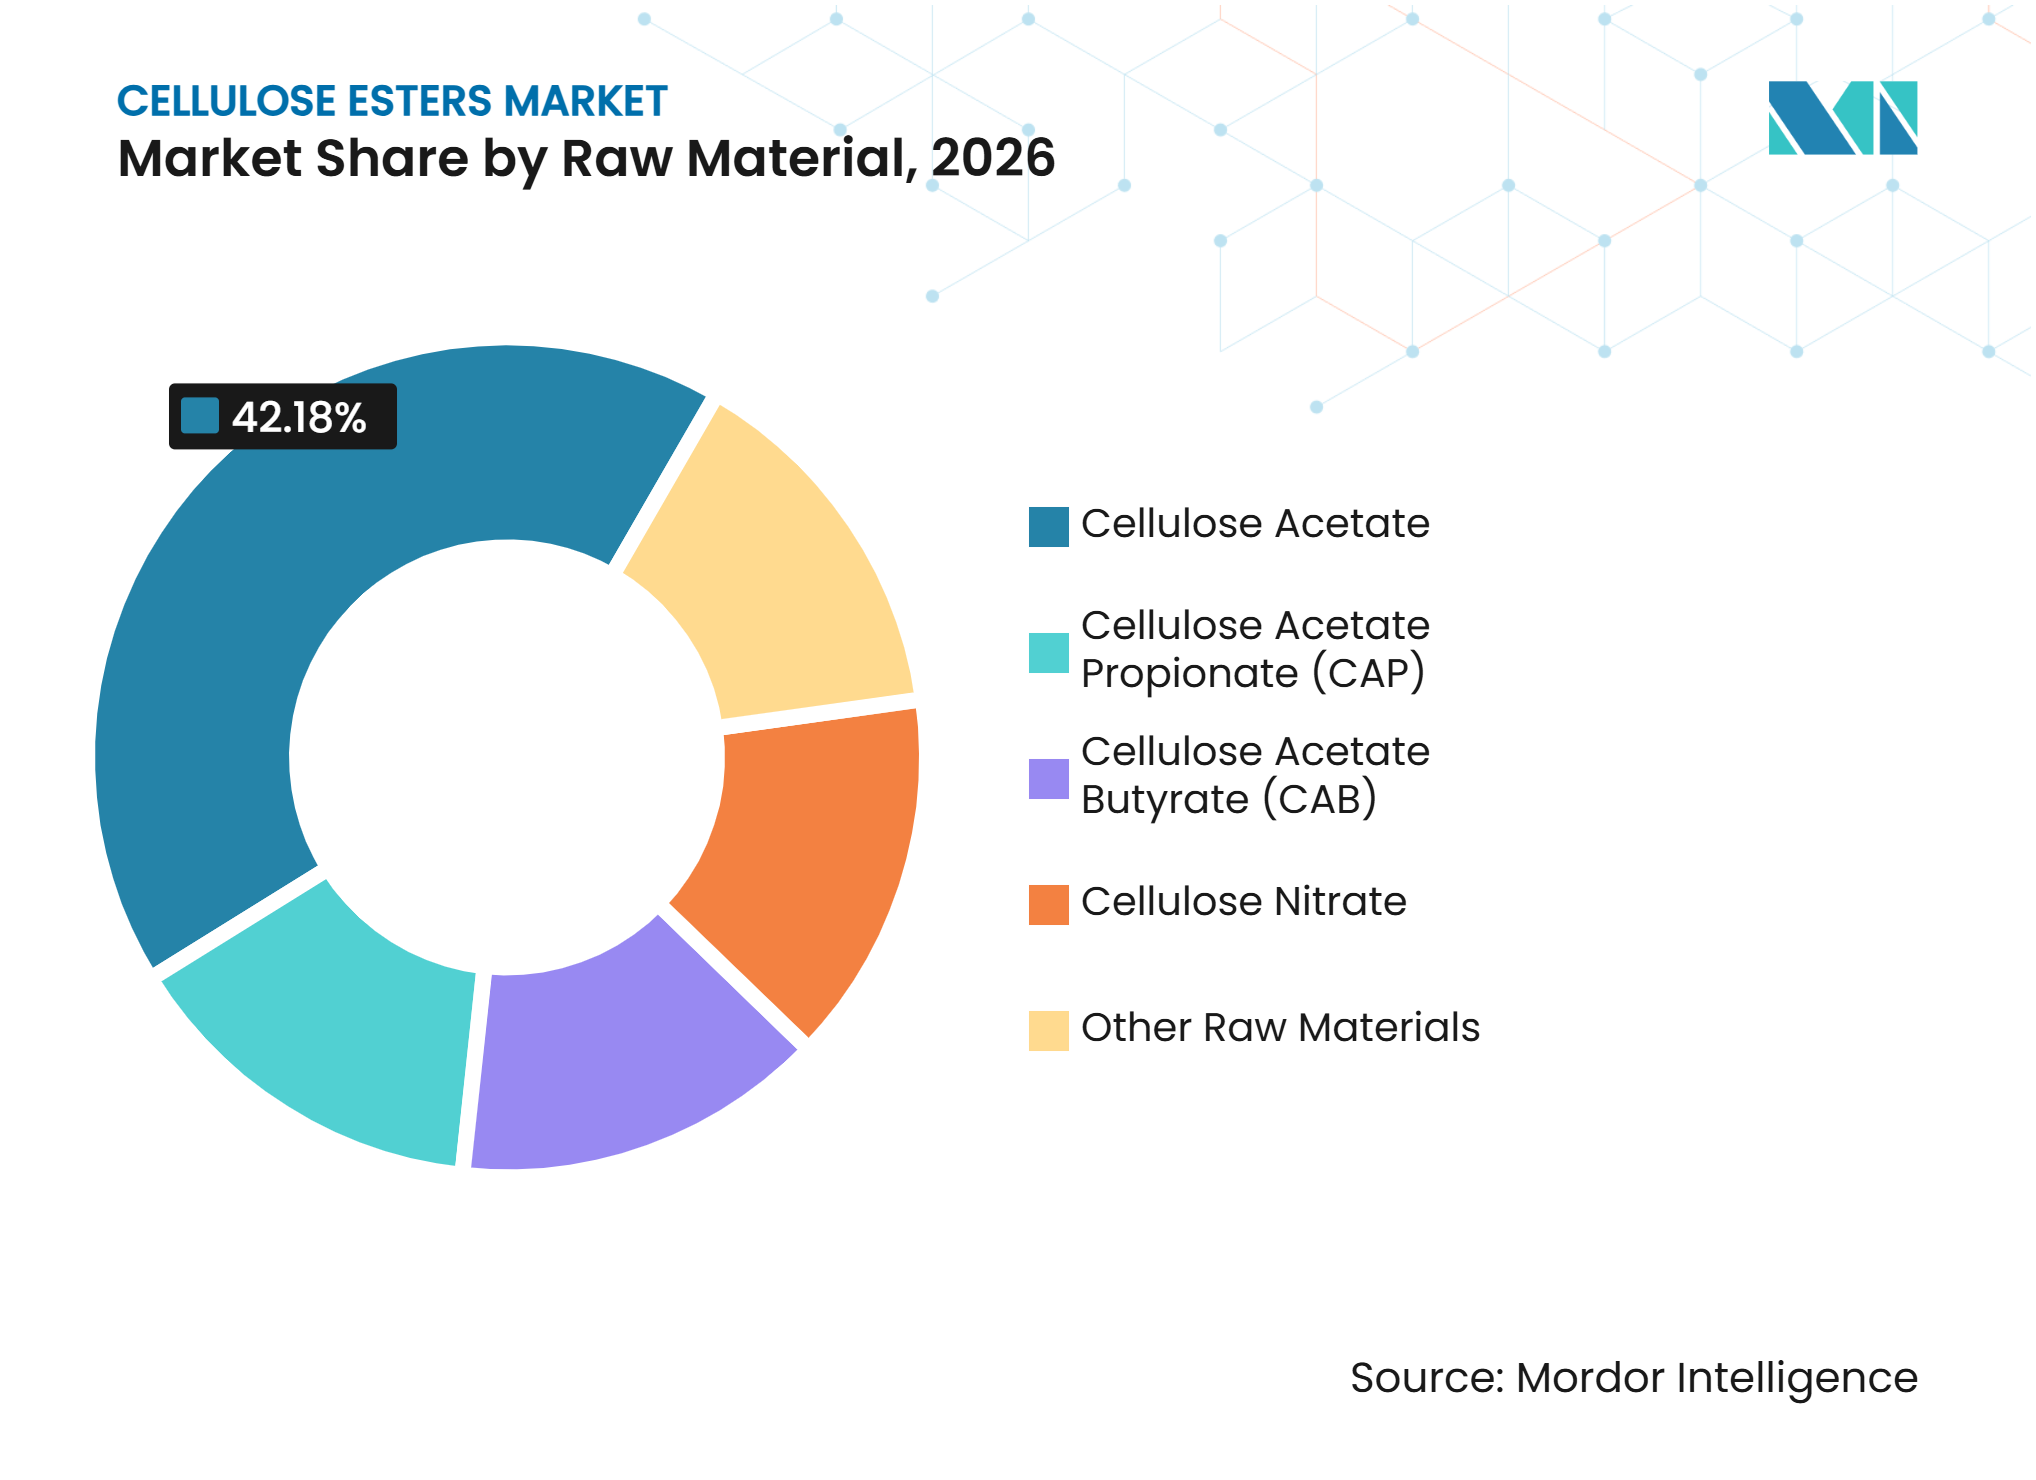
- Par matière première, l'acétate de cellulose détenait 42,18 % de la part du marché des esters de cellulose en 2026, tandis que le butyrate d'acétate de cellulose devrait croître à un CAGR de 6,56 % jusqu'en 2032.
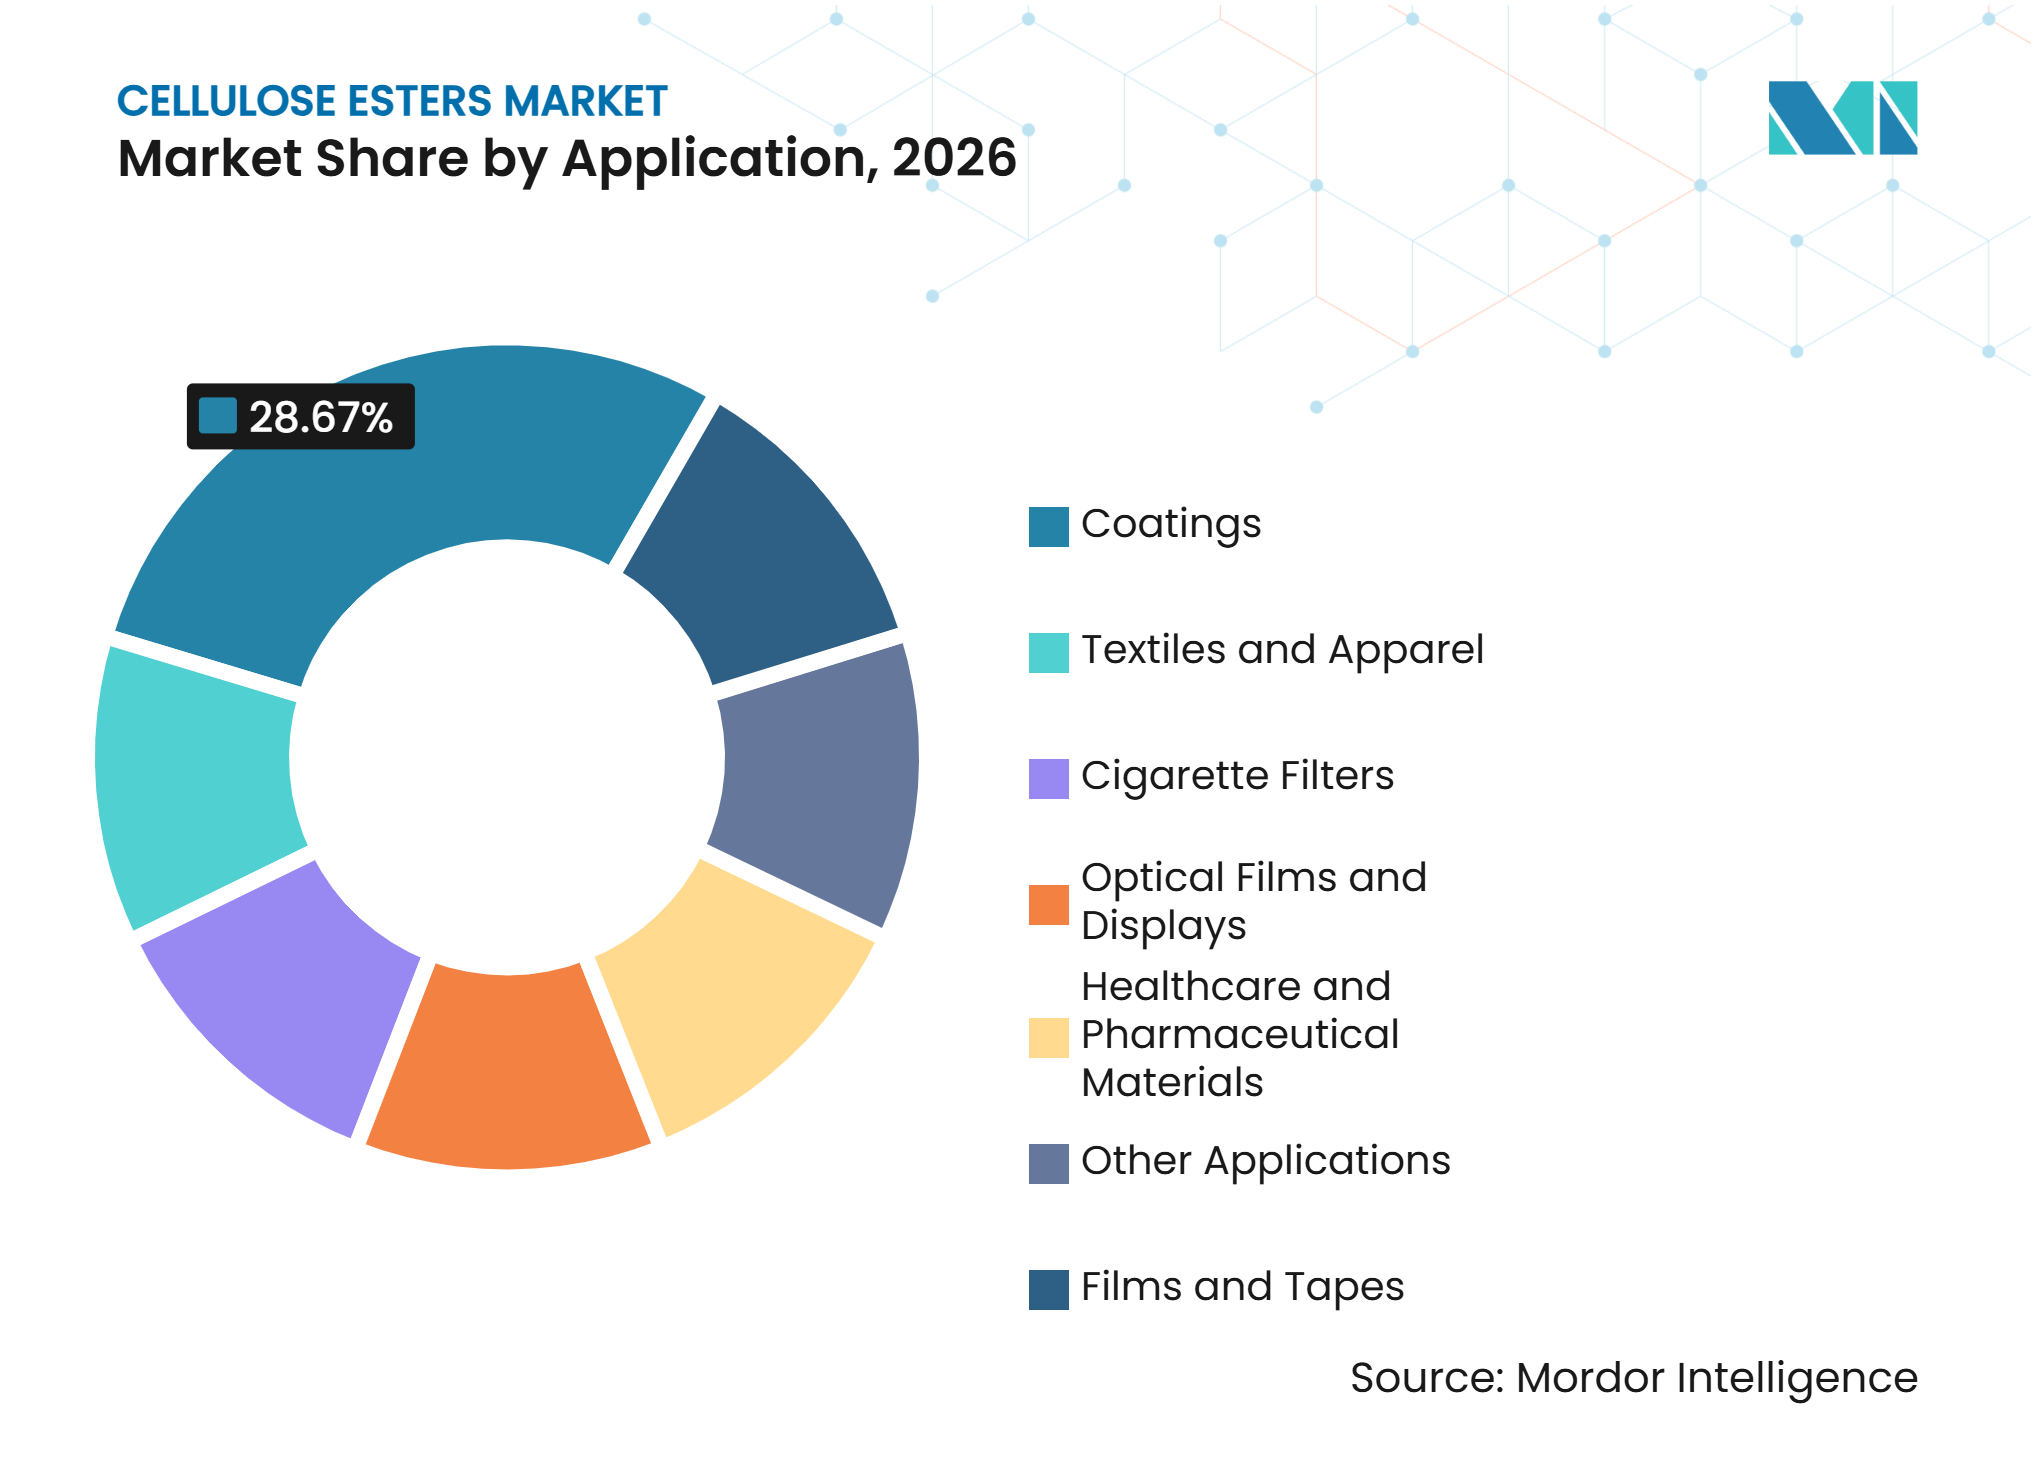
- Par application, les revêtements représentaient 28,67 % de la taille du marché des esters de cellulose en 2026, tandis que les films optiques et les écrans devraient progresser à un CAGR de 7,18 % jusqu'en 2032.
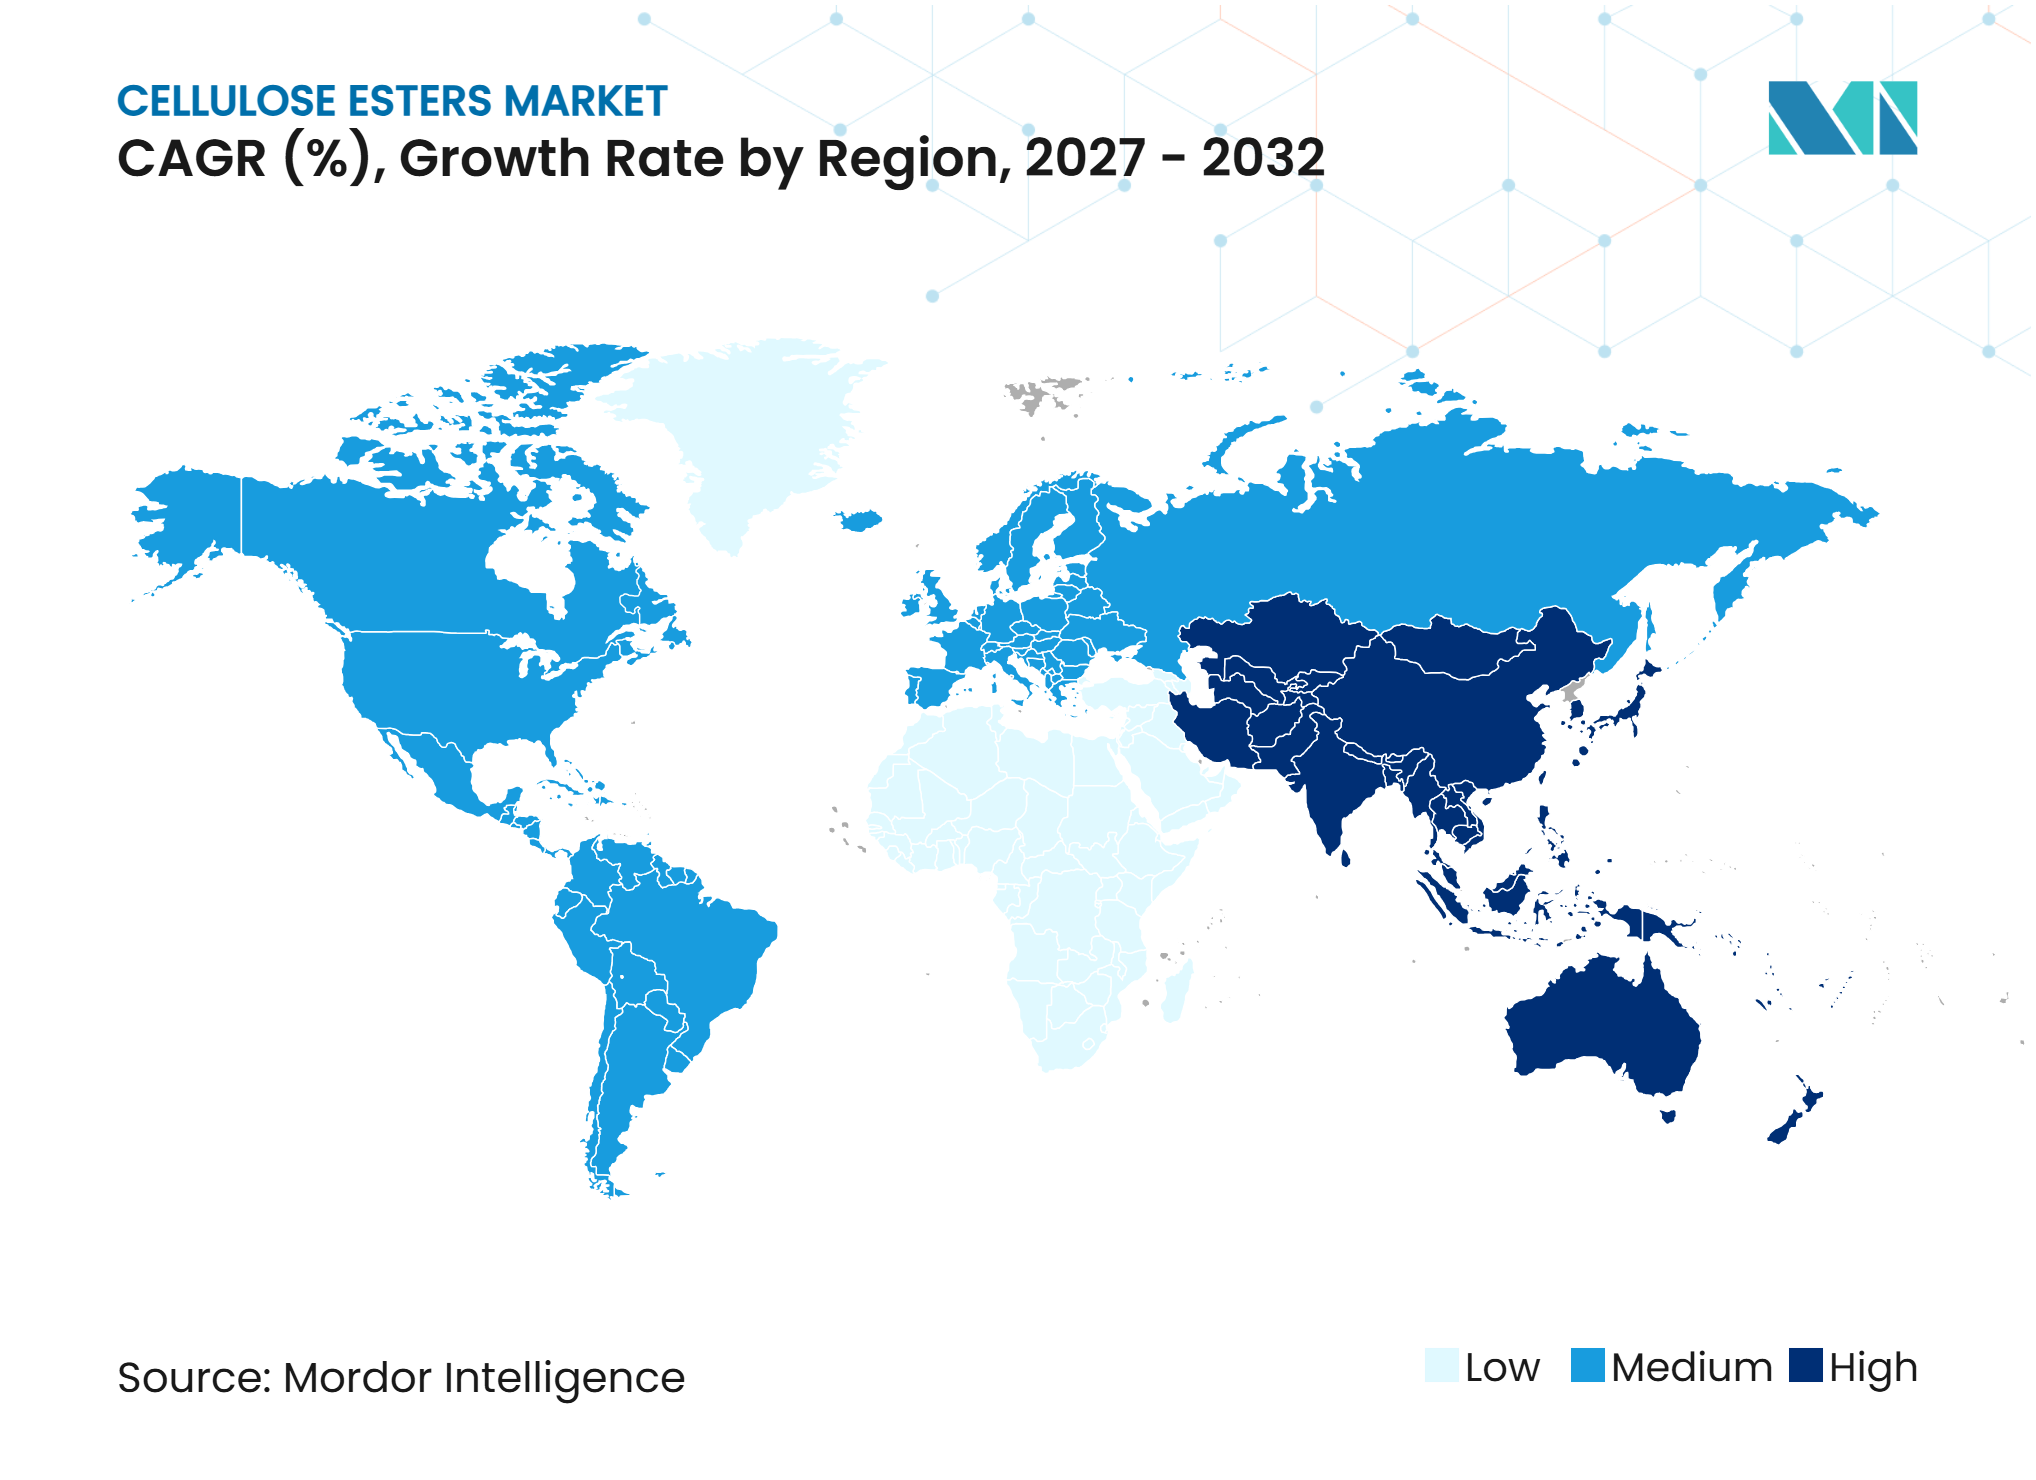
- Par géographie, l'Asie-Pacifique détenait 38,34 % des revenus en 2026 et devrait croître à un CAGR de 7,03 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par des matériaux biosourcés et biodégradables | +1.2% | Mondial, avec des gains à court terme concentrés dans l'UE, le Japon et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance des emballages durables, des revêtements et des films | +1.0% | Cœur Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des films optiques, de l'électronique et des membranes avancées | +1.5% | Chine dominante, Japon et Corée du Sud en position secondaire | Court terme (≤ 2 ans) |
| Innovation en matière de produits à contenu recyclé et biodégradables en milieu marin | +0.6% | Marchés de l'UE, du Japon et d'Amérique du Nord avec une activité naissante en APAC | Long terme (≥ 4 ans) |
| Substitution des importations en Chine et localisation des chaînes d'approvisionnement régionales | +0.9% | Cœur Chine, avec des retombées vers les pays de l'ASEAN | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Substitution par des matériaux biosourcés et biodégradables
La restriction de l'Union européenne sur les microparticules de polymères synthétiques intentionnellement ajoutées suscite un intérêt croissant pour les matériaux esters de cellulose biodégradables en milieu marin destinés aux formulations de soins personnels. Eastman Chemical Company a lancé Esmeri CC1N10 en juin 2025, une micropoudre d'ester de cellulose issue de forêts gérées durablement, destinée aux cosmétiques de couleur, aux produits solaires et aux soins de la peau. Le produit cible les formulations nécessitant une alternative aux ingrédients microplastiques conventionnels. Daicel Corporation a lancé BELLOCEA BS7 en mars 2025, une particule sphérique d'acétate de cellulose à biodégradabilité marine améliorée pour les applications cosmétiques. Ces lancements indiquent que le marché des esters de cellulose évolue vers des produits devant satisfaire simultanément aux exigences de performance, de formulation et de biodégradabilité. Cette orientation produit peut déplacer la concurrence entre fournisseurs des grades de câble standard vers des matériaux différenciés avec des besoins de qualification client plus spécialisés.
Croissance des emballages durables, des revêtements et des films
Le butyrate d'acétate de cellulose (CAB) est utilisé dans les revêtements car il offre une résistance aux UV, une compatibilité avec des solvants moins toxiques et une résistance au jaunissement. Ces propriétés soutiennent son utilisation dans les systèmes de revêtement automobile, de mobilier en bois, aérospatial et industriel. L'évolution vers des formulations de revêtements à faible teneur en composés organiques volatils (COV) en Europe, et des normes similaires en Chine, encourage une activité de reformulation sur le marché des esters de cellulose. Le CAB peut remplacer les matériaux à base de nitrocellulose ou acryliques lorsque la durabilité et l'aspect du revêtement sont prioritaires. Son utilisation dans les finitions intérieures et extérieures de véhicules haut de gamme lie également la demande de revêtements aux exigences de qualité croissantes des fabricants de véhicules à nouvelle énergie. Les acheteurs de matériaux doivent néanmoins gérer l'exposition à l'approvisionnement, car les chaînes d'approvisionnement en anhydride acétique et en anhydride butyrique soutenant ces formulations sont concentrées entre les mains d'un petit nombre de fournisseurs.
Expansion des films optiques, de l'électronique et des membranes avancées
Les esters de cellulose de grade optique gagnent en importance à mesure que les chaînes d'approvisionnement en écrans recherchent des matériaux capables de répondre à des exigences de qualité élevées. L'expansion de la Chine dans la fabrication d'écrans renforce la demande de triacétate de cellulose utilisé dans les films protecteurs de polariseurs. Cette demande est liée à la planification de la production localisée ainsi qu'au rôle technique du matériau dans les composants d'affichage. En 2025, Toyobo co., Ltd. a commencé à fournir des échantillons d'un film optique en acide polylactique d'origine végétale pour la fabrication de semi-conducteurs et les applications d'inspection d'écrans[1]. Ce développement reflète la recherche de matériaux filmiques combinant des caractéristiques optiques et un contenu d'origine végétale. Le marché des esters de cellulose bénéficie également des applications membranaires, où le triacétate de cellulose est utilisé dans les systèmes d'osmose inverse à fibres creuses pour le dessalement et le traitement de l'eau.
Innovation en matière de produits à contenu recyclé et biodégradables en milieu marin
Daicel Corporation a annoncé la certification ISCC PLUS (International Sustainability and Carbon Certification PLUS) en janvier 2026 pour l'acétate de cellulose dans son usine de Himeji Aboshi et pour CAFBLO, sa résine d'acétate de cellulose biodégradable en milieu marin. La certification permet des déclarations basées sur le bilan massique lorsque les matières premières certifiées et conventionnelles sont traitées dans le cadre applicable de la chaîne de traçabilité. Cela est pertinent pour les clients des soins personnels et de l'emballage qui exigent des déclarations de matériaux durables validées. Cela fait également de la certification une exigence commerciale plutôt qu'un simple attribut produit. Les fournisseurs qui établissent des chaînes certifiées tôt peuvent s'intégrer plus étroitement aux processus d'approvisionnement et de documentation des clients. Le marché des esters de cellulose pourrait donc connaître une concurrence plus forte autour de la traçabilité, de la portée de la certification et de l'approvisionnement régulier en matériaux vérifiés.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déclin de la consommation de cigarettes et exposition au câble filtre | -0.8% | Marchés principaux d'Amérique du Nord et d'Europe, pression modérée émergente en Asie de l'Est | Long terme (≥ 4 ans) |
| Volatilité des coûts de l'anhydride acétique, de l'anhydride butyrique et de l'énergie | -0.5% | Mondial, plus aigu en Europe et en Chine | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Longs cycles de qualification pour les grades optiques haute pureté, médicaux et en contact avec les aliments | -0.3% | Mondial, avec le plus grand impact de retard dans les projets de substitution des importations en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'anhydride acétique, de l'anhydride butyrique et de l'énergie
L'anhydride acétique et l'anhydride butyrique sont des intrants clés pour la production de grades d'esters de cellulose. Les variations de leur disponibilité ou de leur coût peuvent affecter les fabricants sur les lignes de produits de base et spéciaux. Les producteurs qui ne sont pas intégrés dans les produits chimiques en amont font face à une pression plus importante sur les marges lorsque les prix des intrants augmentent. Les coûts énergétiques représentent un défi supplémentaire, en particulier pour les opérations européennes avec des processus de production à forte intensité énergétique. Celanese Corporation a indiqué dans son rapport annuel 2025 que sa chaîne acétylique comprend l'acide acétique, le monomère d'acétate de vinyle, les émulsions, les poudres redispersibles et les matériaux techniques, soulignant l'étendue de la base chimique intégrée associée aux produits acétyliques. Le marché des esters de cellulose doit équilibrer la tarification des produits spéciaux avec les variations de coûts qui ne peuvent pas toujours être répercutées immédiatement sur les clients.
Longs cycles de qualification pour les grades optiques haute pureté, médicaux et en contact avec les aliments
Les grades haute pureté utilisés dans les applications optiques, médicales, pharmaceutiques et en contact avec les aliments nécessitent une validation prolongée avant qu'un fournisseur puisse obtenir des commandes régulières. Les clients évaluent la cohérence des matériaux, la traçabilité, le comportement de traitement et la documentation de conformité avant de modifier les intrants qualifiés. Cela crée une barrière pour les nouveaux producteurs cherchant à entrer dans les applications de grade optique ou réglementées et peut également retarder le bénéfice commercial des projets de production locale conçus pour réduire la dépendance aux importations. Les exigences de la FDA pour les excipients pharmaceutiques et les attentes de l'Agence européenne des médicaments pour les matériaux de formulation rendent la qualification des fournisseurs particulièrement importante dans les applications pharmaceutiques. Les producteurs établis sur le marché des esters de cellulose bénéficient de cette dynamique, car les matériaux approuvés peuvent rester intégrés dans les spécifications des clients pendant de nombreuses années.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
la demande de grade optique modifie le mix produitL'acétate de cellulose représentait 42,18 % de la part du marché des esters de cellulose en 2026, soutenu par ses rôles établis dans le câble filtre pour cigarettes, les fibres textiles et les films optiques. La catégorie comprend les grades de diacétate de base et les grades de triacétate à plus haute valeur, qui servent des utilisations finales différentes et ont des exigences de qualification différentes. Le diacétate est utilisé dans les applications de câble et textile où la production et la fiabilité de fabrication sont les principales considérations. Le triacétate est utilisé dans les films protecteurs de polariseurs et les membranes optiques où la pureté et la performance des matériaux sont plus importantes. La croissance de la fabrication d'écrans en Asie augmente la demande de disponibilité du triacétate. Cette demande fait évoluer le mix de matières premières sur le marché des esters de cellulose vers des grades liés aux chaînes d'approvisionnement en écrans, filtration et films haute performance.
Le butyrate d'acétate de cellulose devrait enregistrer un CAGR de 6,56 % de 2027 à 2032. Le CAB soutient les applications de revêtement nécessitant une résistance aux UV, de faibles performances de jaunissement et des caractéristiques d'écoulement appropriées. Son utilisation dans les revêtements automobiles, architecturaux et pour bois offre une base de demande différente du câble filtre pour cigarettes. Eastman Chemical Company identifie les revêtements, les écrans et les thermoplastiques parmi les principaux marchés finaux en aval de son flux de biopolymères cellulosiques. Le propionate d'acétate de cellulose est utilisé dans des applications de revêtement plus étroites où le comportement d'application et la qualité de finition sont importants. Le nitrate de cellulose continue d'être utilisé dans les laques et les applications historiques liées aux films, bien que les exigences environnementales affectent la manipulation et l'élimination des matériaux. Les systèmes de management de la qualité ISO 9001 et les exigences d'enregistrement REACH influencent les grades d'esters de cellulose pouvant être fournis aux clients européens.



Par application :
les revêtements en tête tandis que les films optiques et les écrans croissent plus rapidementLes revêtements représentaient 28,67 % du marché des esters de cellulose en 2026. Le butyrate d'acétate de cellulose (CAB) est utilisé dans les systèmes de revêtement automobile, de mobilier en bois, industriel et certains systèmes aérospatiaux car il soutient la durabilité et la qualité visuelle. La demande des véhicules à nouvelle énergie ajoute une autre connexion pour les fournisseurs de revêtements, les fabricants recherchant des finitions haut de gamme et des surfaces durables. Le marché des esters de cellulose bénéficie lorsque les formulateurs de revêtements ont besoin d'alternatives compatibles avec des systèmes à faible teneur en composés organiques volatils (COV). Les revêtements offrent également une base d'utilisation finale moins dépendante de la demande du tabac. L'application reste sensible à la disponibilité et aux prix des matériaux en amont nécessaires à la production du CAB et des grades d'esters apparentés.
Les films optiques et les écrans devraient croître à un CAGR de 7,18 % jusqu'en 2032. Cette application utilise le triacétate de cellulose (TAC) dans les films protecteurs de polariseurs pour les systèmes d'affichage. La demande est liée à la base LCD installée ainsi qu'aux nouvelles applications d'inspection d'écrans et de processus de fabrication de semi-conducteurs. Le lancement en 2025 par Toyobo co., Ltd. d'un échantillon de film optique d'origine végétale pour l'inspection d'écrans et la fabrication de semi-conducteurs reflète le développement continu des matériaux dans ce domaine. Les applications de santé et pharmaceutiques utilisent également des membranes en acétate de cellulose haute pureté et des matériaux de revêtement de médicaments à libération contrôlée. Les processus de qualification de la FDA et de l'Agence européenne des médicaments rendent ces applications stables mais difficiles d'accès pour les nouveaux fournisseurs. Les filtres à cigarettes restent une application significative, mais leur part relative devrait diminuer à mesure que la demande de films et membranes spéciaux augmente.

Analyse géographique
Asie-Pacifique : l'échelle et la politique industrielle façonnent la demande
L'Asie-Pacifique représentait 38,34 % des revenus en 2026 et devrait se développer à un CAGR de 7,03 % jusqu'en 2032. La Chine est une source majeure de demande pour le câble d'acétate de cellulose, le triacétate de cellulose de grade optique et le CAB de grade revêtement. Ses chaînes de valeur dans les écrans, les textiles et les produits chimiques spéciaux créent une demande dans plusieurs utilisations finales plutôt que dans un seul marché final. Le Japon reste important pour les grades optiques et de filtration haute pureté, tandis que les fournisseurs japonais servent également des clients dans les secteurs des cosmétiques et des produits chimiques spéciaux. La certification ISCC PLUS de Daicel Corporation pour l'acétate de cellulose et CAFBLO montre comment les déclarations de durabilité vérifiées deviennent pertinentes pour la qualification des produits dans la région. Les acheteurs régionaux doivent également tenir compte des facteurs de conformité, notamment les normes chinoises Guóbiāo (GB) applicables, les exigences REACH pour les exportations et les cadres de certification tels qu'ISCC PLUS. Le marché des esters de cellulose en Asie-Pacifique est soutenu par la combinaison d'une fabrication à grande échelle et d'une demande pour des applications à plus haute valeur ajoutée.
L'accent mis par la Chine sur la production locale peut modifier la façon dont les producteurs servent les clients dans les écrans et les films. Une base d'approvisionnement localisée peut réduire l'exposition au transport et offrir des délais de réponse plus courts pour les fabricants. Cependant, les matériaux de grade optique nécessitent une qualité constante et une qualification client détaillée, rendant le développement technique aussi important que l'expansion de la capacité physique. En août 2025, Eastman Chemical Company et Huafon Chemical ont annoncé des plans pour une installation locale de fil d'acétate de cellulose en Chine, avec l'objectif déclaré de construire une chaîne de production et de service plus localisée. Le projet indique comment les producteurs internationaux répondent à l'importance de la chaîne d'approvisionnement textile de la Chine. L'avantage structurel de la région s'étend au-delà de la demande pour inclure la profondeur de fabrication, la capacité de traitement et la proximité avec les utilisateurs finaux.
Amérique du Nord : les grades spéciaux conservent un rôle premium
L'Amérique du Nord reste une région à haute valeur ajoutée pour les revêtements spéciaux, les excipients pharmaceutiques, les films de performance et la production chimique intégrée. Le complexe de Kingsport, Tennessee, d'Eastman Chemical Company produit des grades de CAB, CAP et acétate de cellulose à partir d'une plateforme intégrée. La société identifie les écrans, les revêtements et les thermoplastiques comme des marchés finaux clés en aval pour son activité de biopolymères cellulosiques. Cette intégration soutient la continuité de l'approvisionnement sur plusieurs grades et lie la production d'esters de cellulose à la chaîne acétylique plus large. Les clients nord-américains accordent également de l'importance à la cohérence des produits, à la documentation réglementaire et au service technique. Ces facteurs favorisent les fournisseurs établis dans les applications où le changement d'un matériau peut nécessiter une reformulation ou un travail d'approbation approfondi.
Au premier trimestre 2025, RYAM a réorganisé son activité de cellulose haute pureté en trois unités : Spécialités cellulosiques, Biomatériaux et Produits cellulosiques de base. Cette structure distingue les produits cellulosiques différenciés des opérations plus orientées vers les produits de base et souligne l'importance de la pâte dissolving de grade acétate comme intrant pour la production d'esters de cellulose en aval. Le Mexique peut bénéficier du nearshoring par les clients de produits chimiques spéciaux cherchant des routes d'approvisionnement plus courtes en Amérique du Nord. Dans le même temps, l'exposition au câble filtre pour cigarettes reste un frein, car la demande liée au tabac est sous pression à long terme. Le marché des esters de cellulose en Amérique du Nord est façonné par une combinaison d'approvisionnement intégré, d'utilisations finales spécialisées et de la nécessité de se diversifier au-delà des applications traditionnelles de câble.
Europe, Amérique du Sud, et Moyen-Orient et Afrique : différents profils d'utilisation finale
L'Europe est en transition depuis une base de fabrication de câble filtre historiquement significative vers des grades d'esters de cellulose à plus haute valeur ajoutée. L'Allemagne et la France restent d'importants utilisateurs de revêtements à base d'esters de cellulose dans les applications de retouche automobile et de mobilier. Les clients européens des soins personnels stimulent également la demande d'ingrédients cosmétiques biodégradables conformes à la restriction de l'UE sur les microparticules de polymères synthétiques. REACH reste une influence réglementaire majeure pour les produits chimiques vendus dans la région. La certification ISCC PLUS peut renforcer la position d'un fournisseur lorsque les clients exigent des déclarations de durabilité crédibles. Ces conditions favorisent les fournisseurs capables de fournir des performances techniques avec une conformité documentée.
L'Amérique du Sud contribue à la demande des revêtements et des textiles et présente une connexion côté offre à travers la production de pâte dissolving. Le Brésil et l'Argentine offrent des opportunités de consommation dans les revêtements industriels, les produits de consommation et le traitement textile. Le Moyen-Orient et l'Afrique ont une demande plus lente mais stable pour la fabrication de tabac, les revêtements et le traitement de l'eau. Bien que ces régions aient des profils de demande différents, chacune peut soutenir des applications spécialisées d'esters de cellulose au-delà des filtres à cigarettes. La part du marché des esters de cellulose en dehors des plus grandes régions est plus dispersée, car la demande d'utilisation finale varie selon les pays et la base de fabrication locale.
Paysage concurrentiel
Concentration du Marché
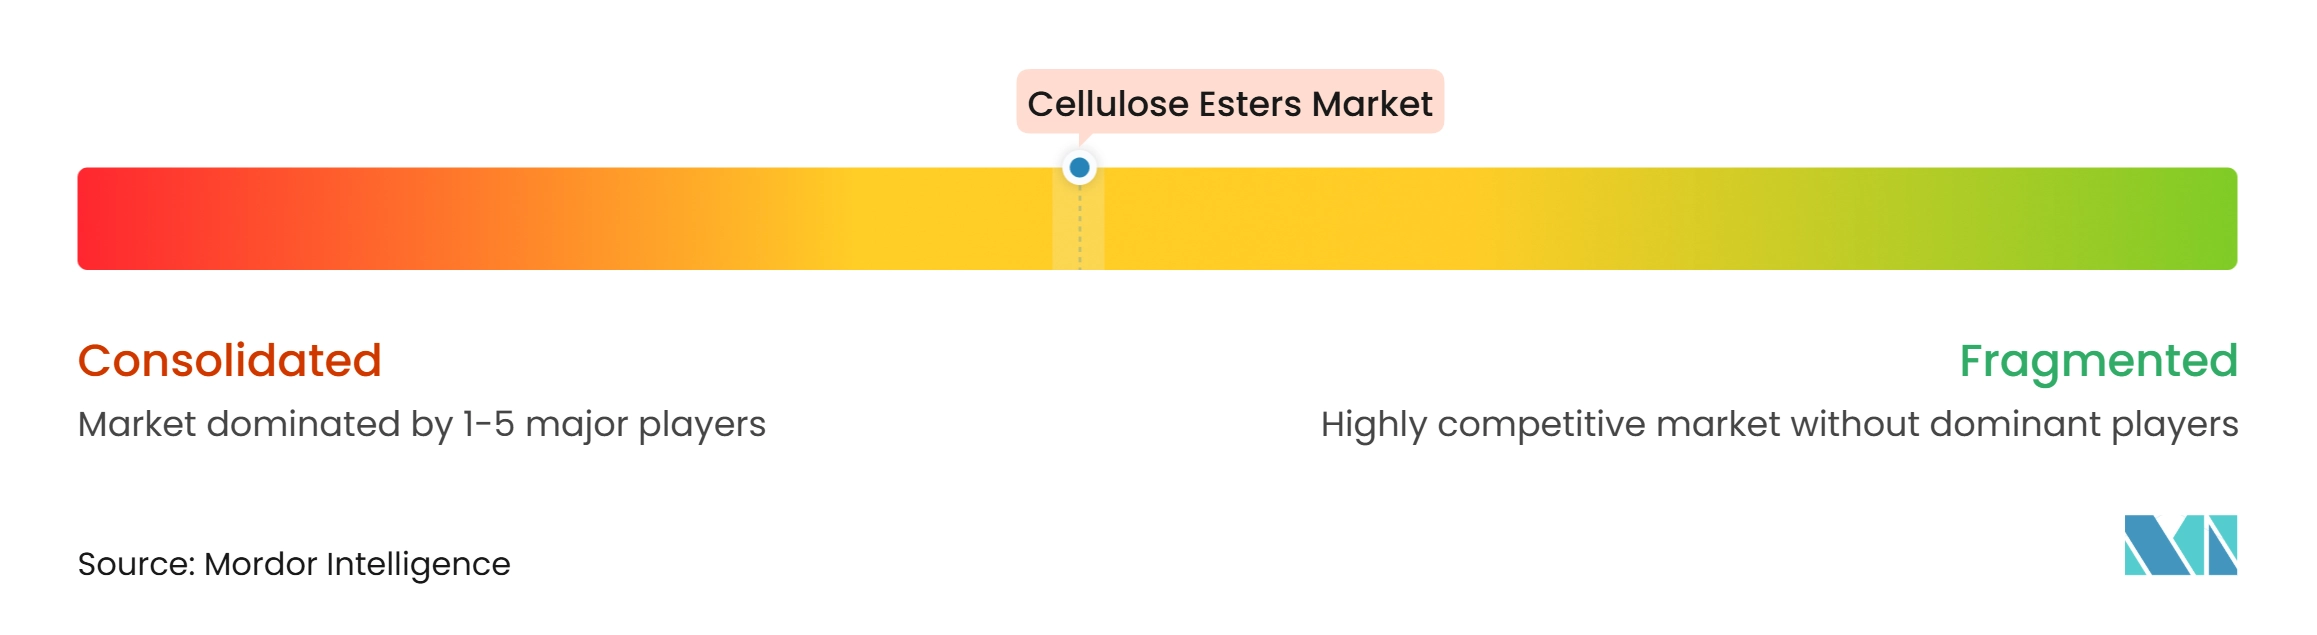
Le marché des esters de cellulose est modérément consolidé, avec des producteurs établis occupant des positions intégrées sur les agents d'acétylation, les intrants cellulosiques et les grades d'esters finis. Eastman Chemical Company, Celanese Corporation, Daicel Corporation, RYAM, Cerdia International GmbH et Solvay figurent parmi les participants significatifs identifiés sur ce marché. L'intégration verticale offre un meilleur contrôle sur la disponibilité des intrants, la qualité de production et le service client. Elle crée également des barrières élevées pour les nouveaux producteurs, car les capacités techniques doivent être associées à un approvisionnement en amont fiable. La concurrence varie selon les applications de câble de base, les revêtements, les films optiques, les membranes, les cosmétiques et les textiles. Les entreprises disposant de larges portefeuilles de produits peuvent réorienter leur attention vers des applications présentant de meilleures perspectives de croissance ou des barrières de qualification plus élevées.
Eastman Chemical Company se concentre sur les matériaux différenciés et les partenariats de fabrication régionaux. Son lancement Esmeri CC1N10 en 2025 a répondu à la demande d'ingrédients cosmétiques durables. La société a également annoncé un partenariat avec Huafon Chemical pour établir une fabrication localisée de fil d'acétate de cellulose Naia en Chine. Daicel Corporation a renforcé sa position dans les matériaux durables certifiés grâce à la certification ISCC PLUS pour l'acétate de cellulose et CAFBLO[2]. La réorganisation par RYAM de son activité de cellulose haute pureté sépare les matériaux spécialisés des produits cellulosiques de base dans sa structure de reporting. Ces développements indiquent que les fournisseurs établis utilisent la différenciation des produits, les références en matière de durabilité et le positionnement dans la chaîne d'approvisionnement comme outils concurrentiels.
L'environnement concurrentiel reflète également la pression liée à l'évolution de la demande de câble et à la nécessité de répondre à des exigences strictes dans les applications spécialisées. Les fournisseurs de matériaux optiques, médicaux et en contact avec les aliments doivent suivre de longs processus de qualification et maintenir une documentation de conformité solide. En Europe, l'enregistrement REACH reste pertinent, tandis que la certification ISCC PLUS peut soutenir des déclarations de durabilité vérifiées dans les chaînes d'approvisionnement des soins personnels et de l'emballage. Les exigences de la FDA sont importantes pour les applications pharmaceutiques utilisant des matériaux en acétate de cellulose haute pureté. Des opportunités subsistent dans les emballages biodégradables, la filtration membranaire avancée et les produits en acétate de cellulose de grade plastique pour la lunetterie. Le paysage concurrentiel devrait favoriser les entreprises capables de combiner performance technique, approvisionnement certifié, soutien à la qualification client et approvisionnement régional sécurisé.
Leaders du secteur des esters de cellulose
-
Eastman Chemical Company
-
Celanese Corporation
-
Daicel Corporation
-
Cerdia International GmbH
-
China National Tobacco Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des esters de cellulose Entreprises couvertes dans ce rapport
- Acordis Cellulosic Fibers Limited
- Ashok Alco-Chem Limited
- Celanese Corporation
- Cerdia International GmbH
- China National Tobacco Corporation
- Daicel Corporation
- Eastman Chemical Company
- Mitsubishi Chemical Group Corporation
- Nantong Acetate Fiber Co., Ltd.
- RYAM
- Shandong Henglian New Materials Co., Ltd.
- Sichuan Push Acetati Co., Ltd.
- SK Chemicals Co., Ltd.
- Solvay
- Toyobo co., Ltd.
Développements industriels récents dans Marché des esters de cellulose
- Septembre 2026 : Jinan Acetate Chemical (Taïwan, 4763.TW) a annoncé l'acquisition de Cerdia Holding (Bâle, Suisse) auprès de Blackstone pour environ 400 millions USD. L'acquisition ajoute une capacité mondiale significative de câble d'esters de cellulose et plus de 130 brevets au portefeuille de Jinan Acetate.
- Août 2025 : Eastman Chemical Company a annoncé un partenariat stratégique formel avec Huafon Chemical pour établir une installation commune de production de fil filament d'acétate de cellulose Naia en Chine. Le partenariat vise une chaîne de fabrication entièrement localisée couvrant le développement de produits, la production et le service, avec l'objectif d'augmenter la capacité en esters de cellulose Naia et d'améliorer la réactivité de la chaîne d'approvisionnement au marché textile chinois.
Portée du rapport mondial sur le marché des esters de cellulose
Un ester de cellulose est un composé chimique formé lorsque les groupes hydroxyle libres (-OH) sur la cellulose naturelle (dérivée de la pâte de bois ou des linters de coton) réagissent avec un acide inorganique ou organique par estérification. Au cours de ce processus, les groupes hydroxyle sur le squelette cellulosique sont partiellement ou totalement remplacés par des liaisons ester, modifiant les propriétés physiques et chimiques du matériau de base.
Le marché des esters de cellulose est segmenté par matière première, application et géographie. Par matière première, le marché est segmenté en acétate de cellulose, propionate d'acétate de cellulose (CAP), butyrate d'acétate de cellulose (CAB), nitrate de cellulose et autres matières premières. Par application, le marché est segmenté en revêtements, films et rubans, textiles et habillement, filtres à cigarettes, films optiques et écrans, matériaux de santé et pharmaceutiques, et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les esters de cellulose dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acétate de cellulose |
| Propionate d'acétate de cellulose (CAP) |
| Butyrate d'acétate de cellulose (CAB) |
| Nitrate de cellulose |
| Autres matières premières |
| Revêtements |
| Films et rubans |
| Textiles et habillement |
| Filtres à cigarettes |
| Films optiques et écrans |
| Matériaux de santé et pharmaceutiques |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matière première | Acétate de cellulose | |
| Propionate d'acétate de cellulose (CAP) | ||
| Butyrate d'acétate de cellulose (CAB) | ||
| Nitrate de cellulose | ||
| Autres matières premières | ||
| Par application | Revêtements | |
| Films et rubans | ||
| Textiles et habillement | ||
| Filtres à cigarettes | ||
| Films optiques et écrans | ||
| Matériaux de santé et pharmaceutiques | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des esters de cellulose ?
La taille du marché des esters de cellulose était évaluée à 5,14 milliards USD en 2026 et devrait croître de 5,42 milliards USD en 2027 à 7,11 milliards USD d'ici 2032, à un CAGR de 5,61 % pendant la période de prévision (2027-2032).
Quelle matière première stimule la demande d'esters de cellulose ?
L'acétate de cellulose est en tête de la catégorie des matières premières avec une part de 42,18 % en 2026, soutenu par ses utilisations dans le câble, les textiles et les films optiques.
Quelle application des esters de cellulose connaît la croissance la plus rapide ?
Les films optiques et les écrans constituent l'application à la croissance la plus rapide, avec un CAGR projeté de 7,18 % jusqu'en 2032.
Pourquoi les esters de cellulose biodégradables suscitent-ils de l'intérêt ?
Les formulateurs de cosmétiques et de soins personnels recherchent des alternatives aux microparticules de polymères synthétiques, soutenues par des lancements de produits d'Eastman Chemical Company et de Daicel Corporation.