
セルロースエステル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.42 十億米ドル |
| 市場規模 (2032) | 7.11 十億米ドル |
| 成長率 (2027 - 2032) | 5.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセルロースエステル市場分析
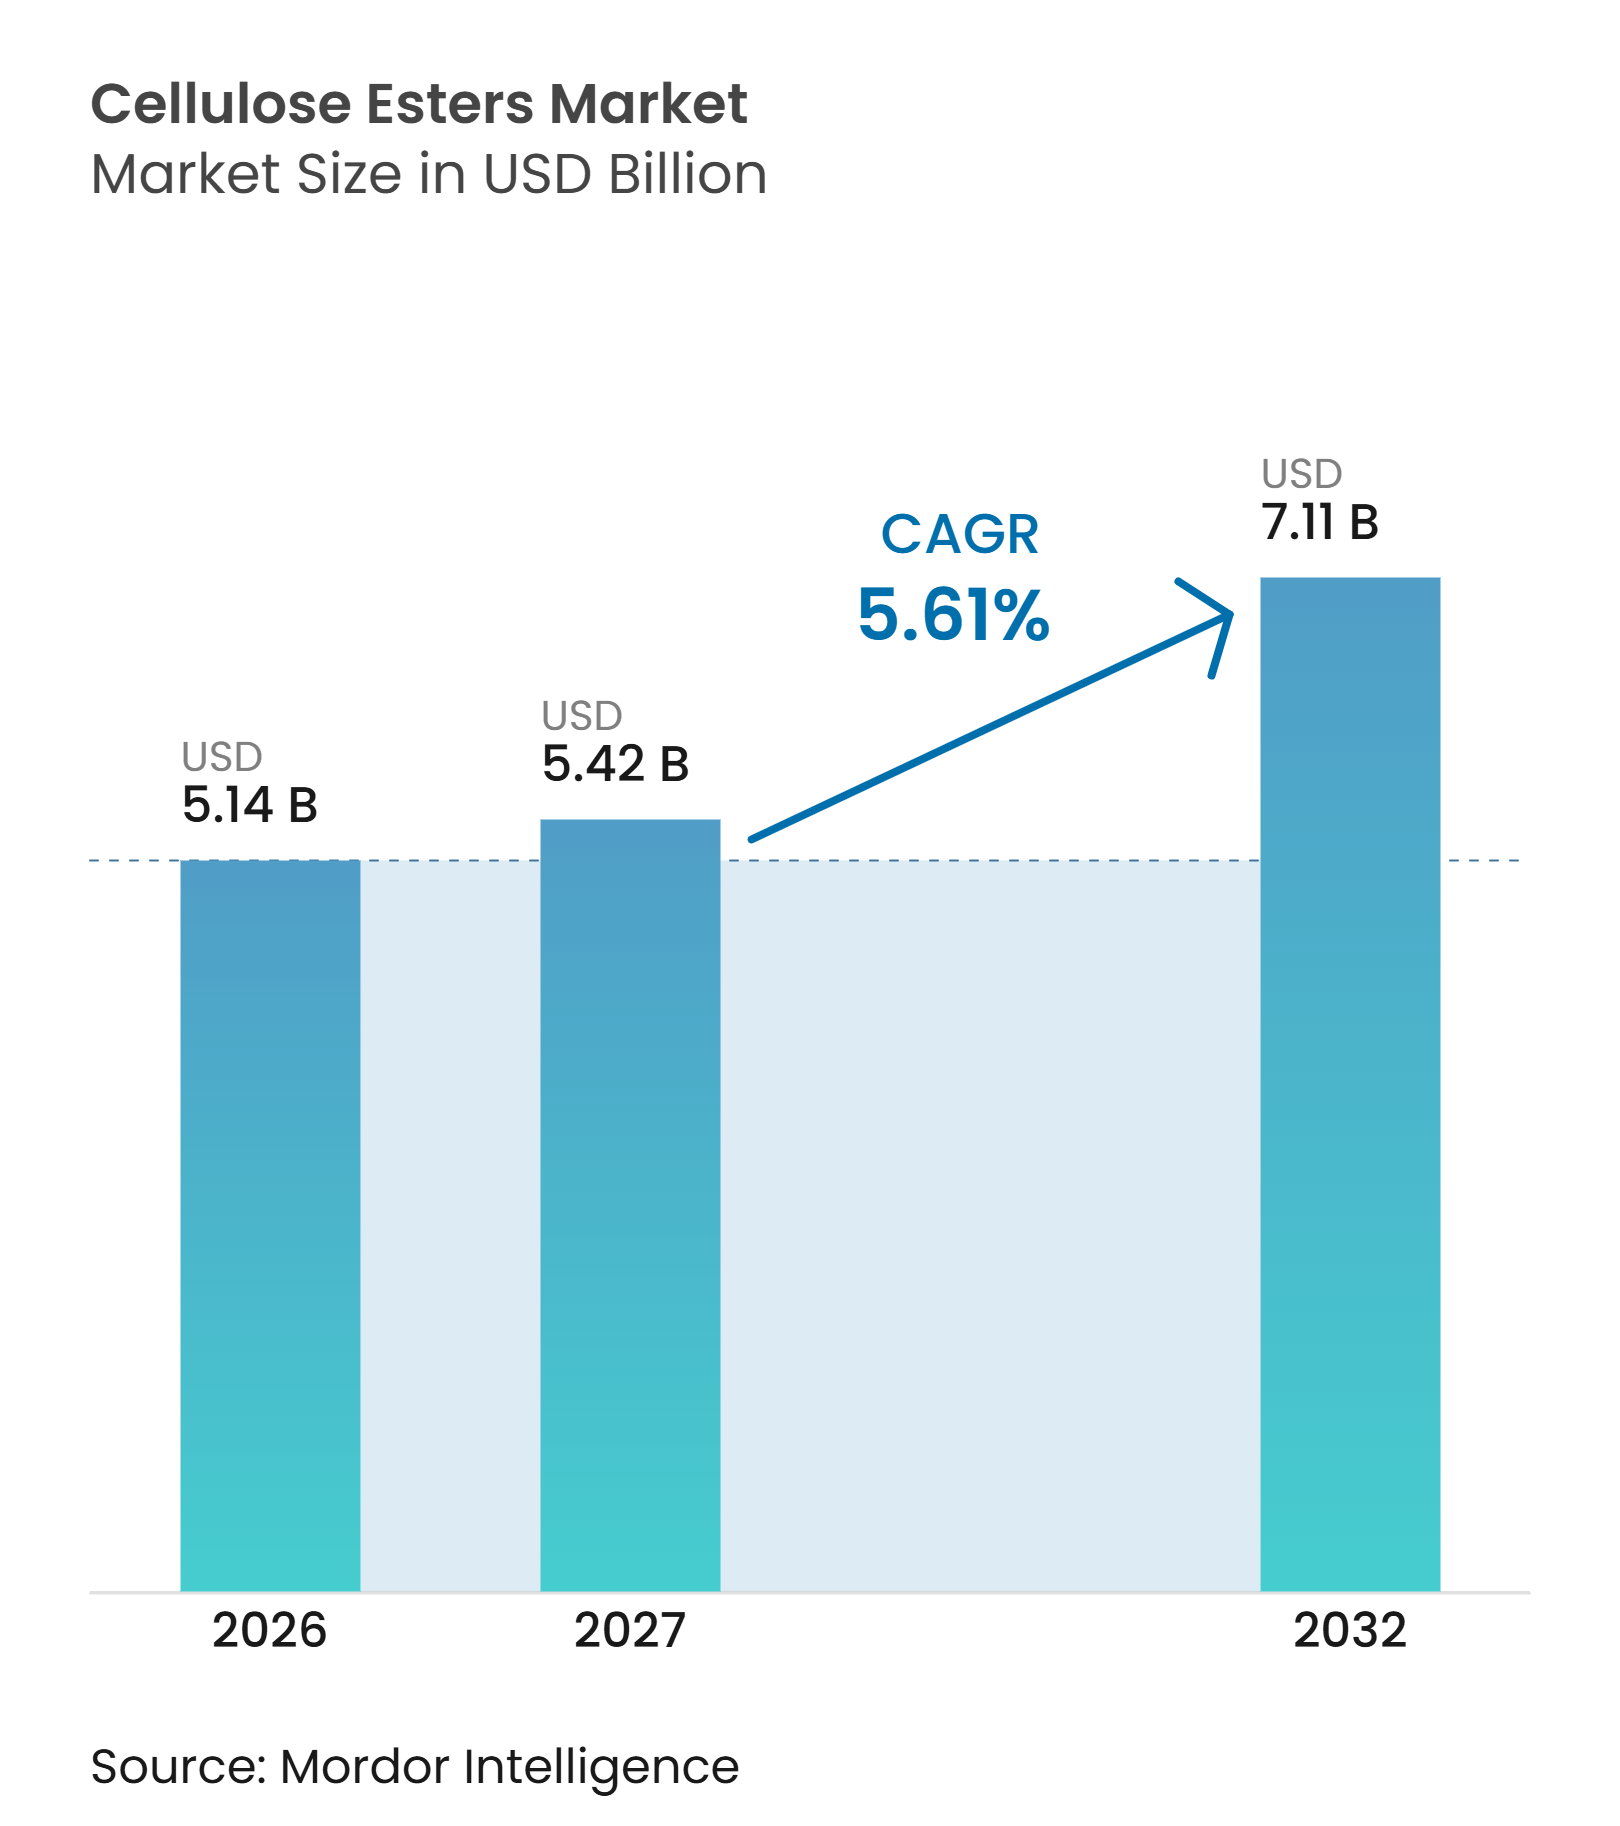
セルロースエステル市場規模は2026年に5.14 ビリオン 米ドルと評価され、2027年の5.42 ビリオン 米ドルから2032年には7.11 ビリオン 米ドルに成長すると推定されており、予測期間(2027年~2032年)中のCAGRは5.61%です。セルロースエステル市場は、特定の用途において持続性のある合成ポリマーを代替できる材料への需要に支えられています。意図的に添加された合成ポリマーマイクロ粒子に関する規制が、パーソナルケア製品における処方選択を変えつつあります。アジアにおけるディスプレイ製造能力の拡大も、光学用途に使用される高性能セルロースエステル材料への需要を高めています。生産者は、コーティング、フィルム、膜、化粧品向けの特殊グレードへの投資を進めており、これらの用途はたばこフィルタートウとは異なる需要プロファイを持っています。セルロースエステル市場は、材料性能、認証、および供給安全性が価格と並んで考慮される用途において成長機会を有しています。
主要レポートのポイント
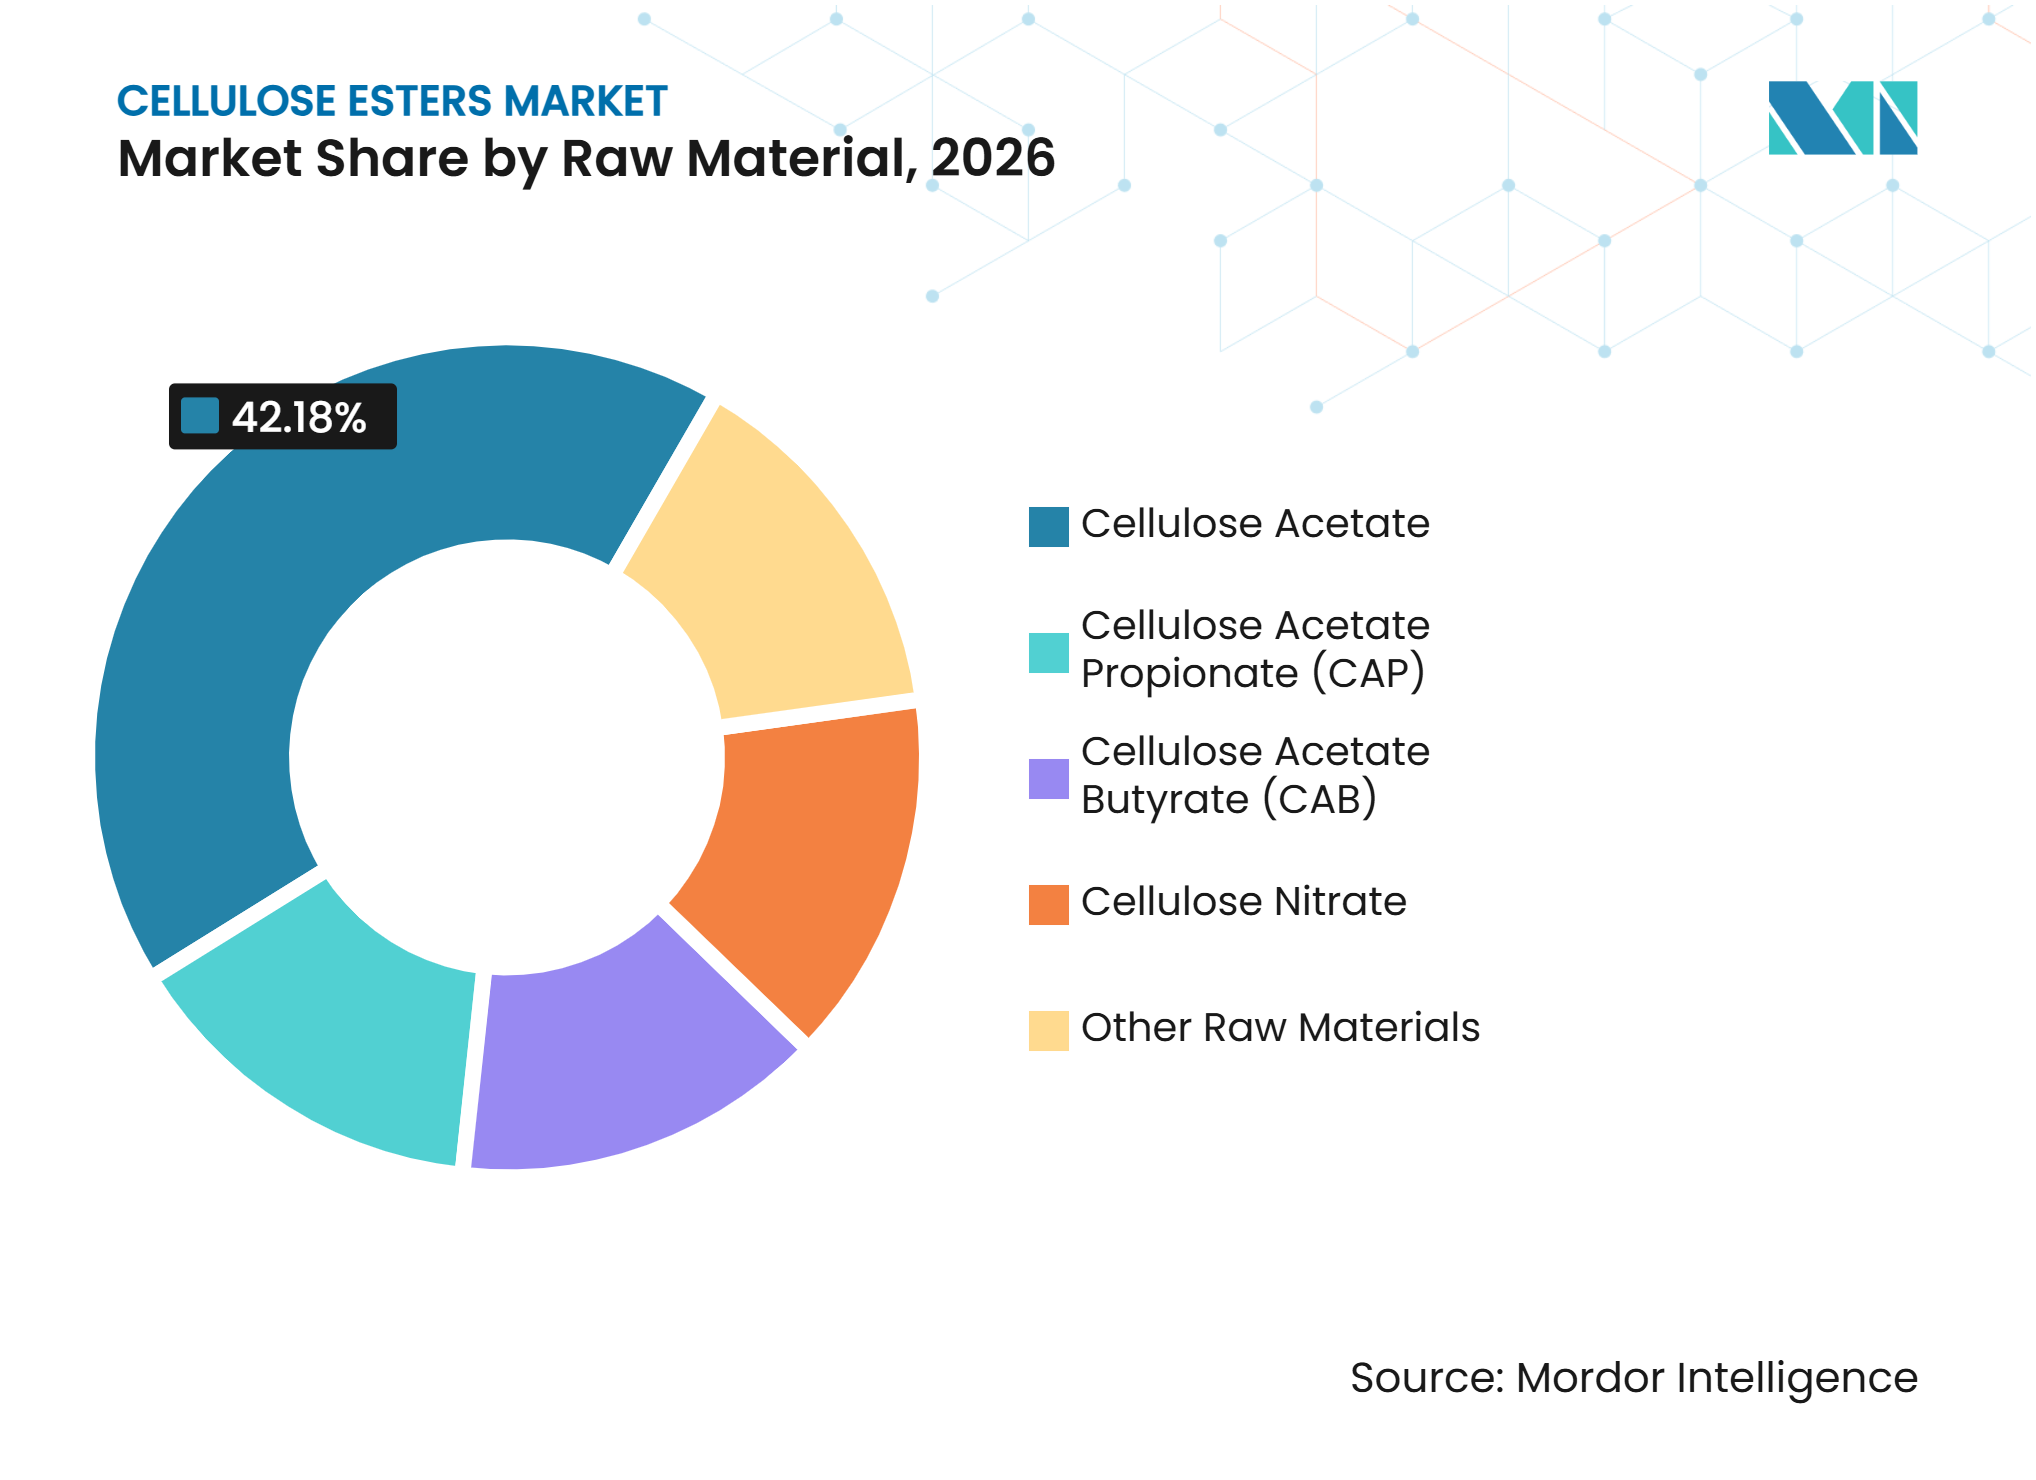
- 原材料別では、セルロースアセテートが2026年のセルロースエステル市場シェアの42.18%を占め、セルロースアセテートブチレートは2032年までに6.56%のCAGRで成長すると予測されています。
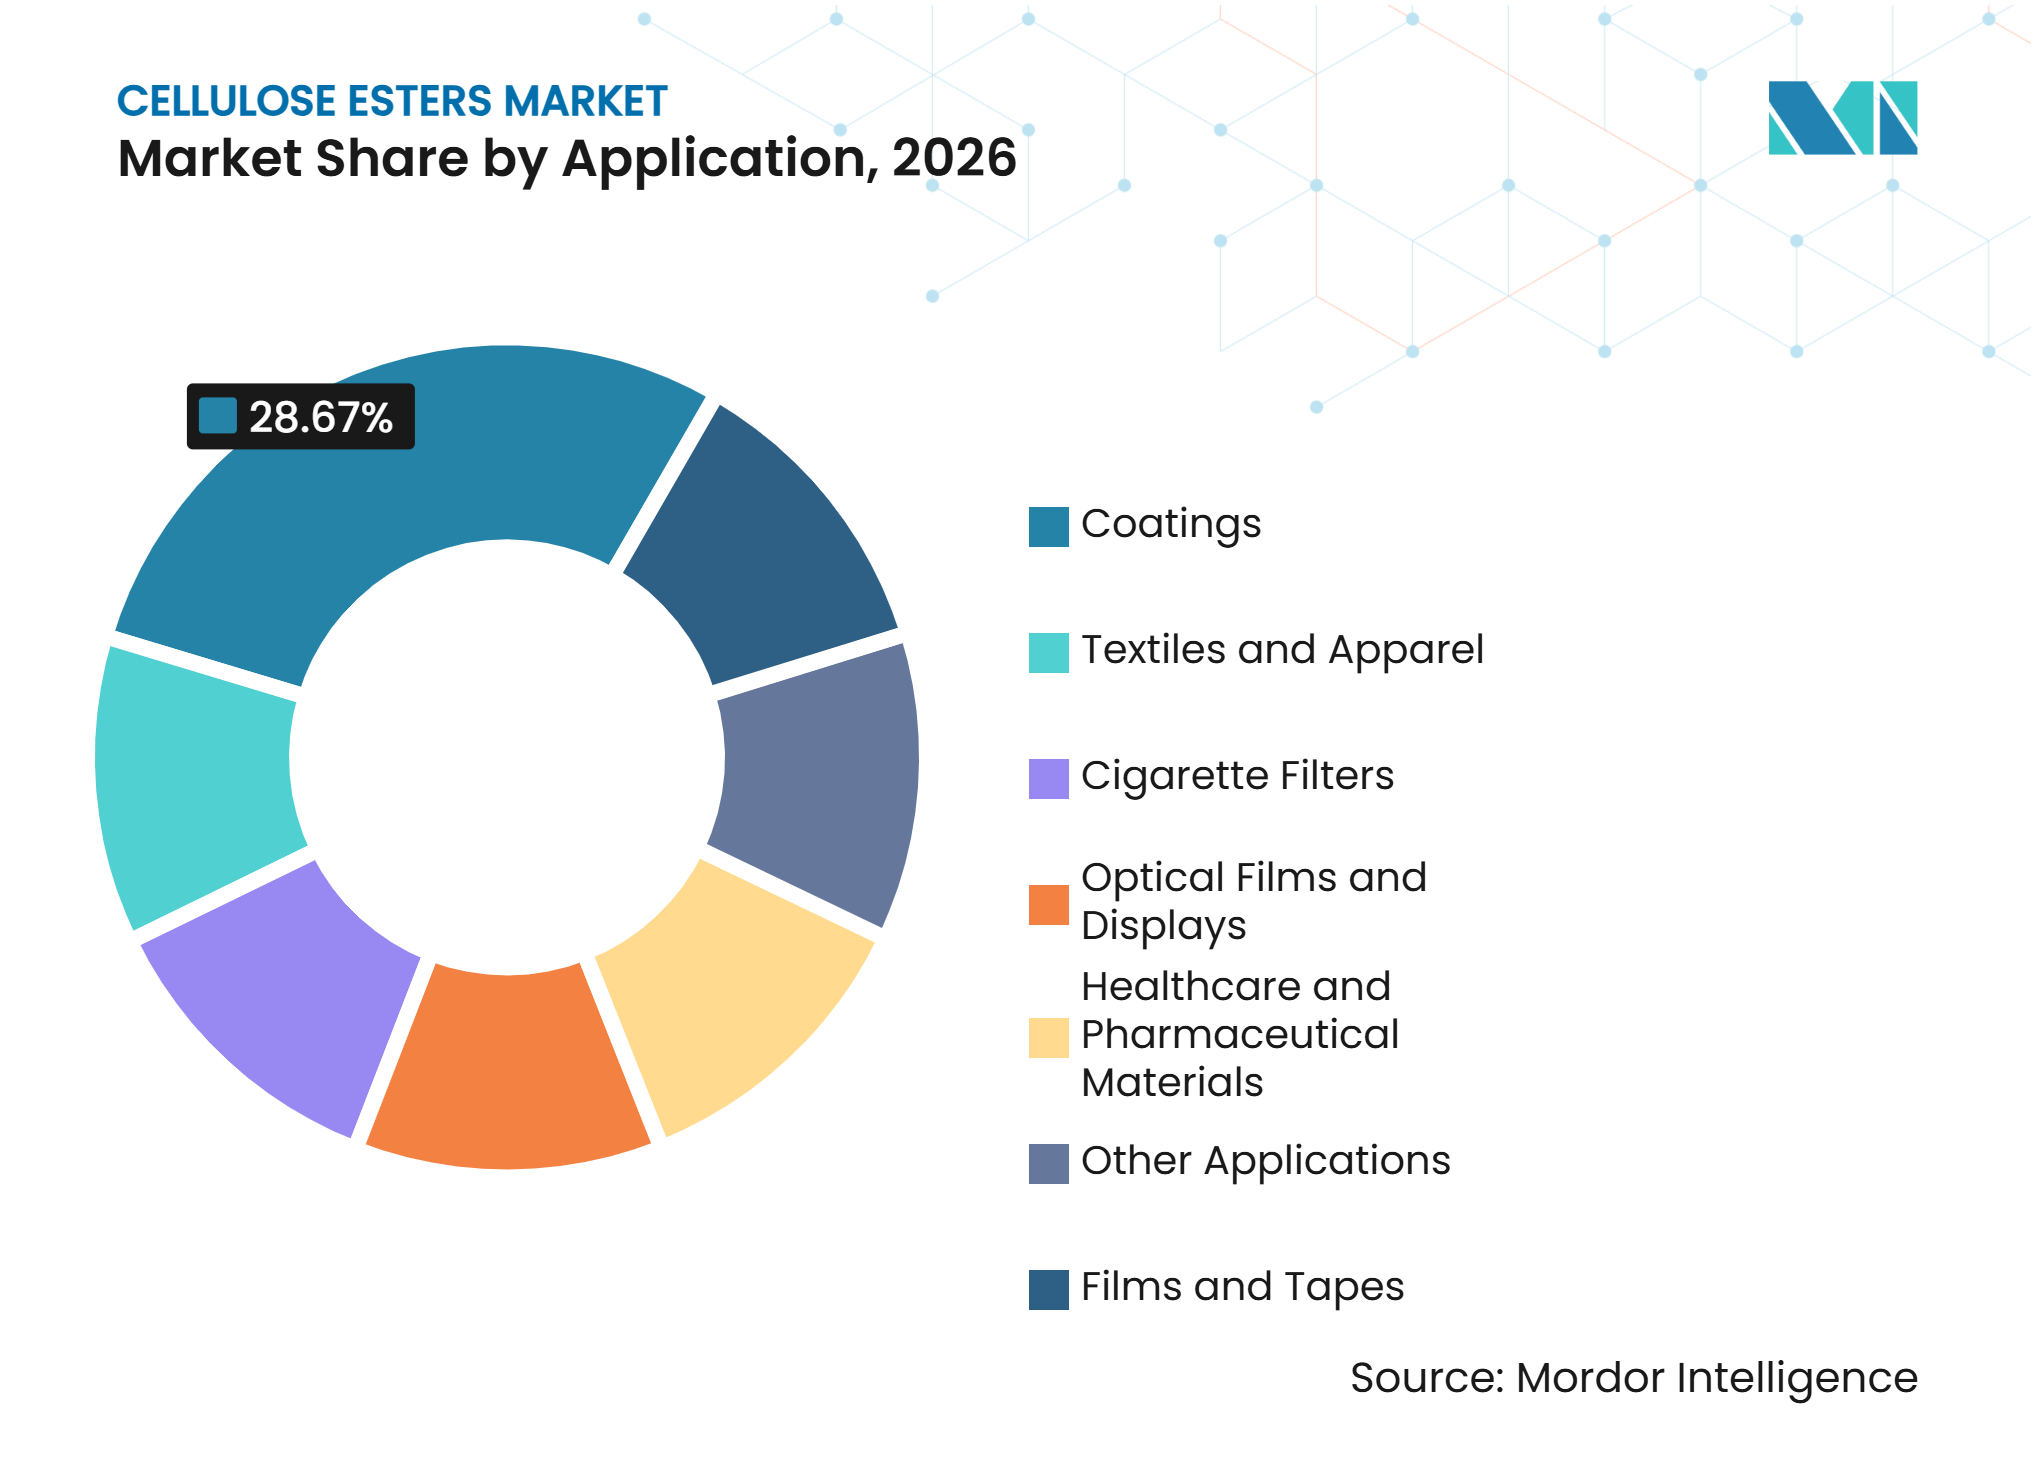
- 用途別では、コーティングが2026年のセルロースエステル市場規模の28.67%を占め、光学フィルムおよびディスプレイは2032年までに7.18%のCAGRで拡大すると予測されています。
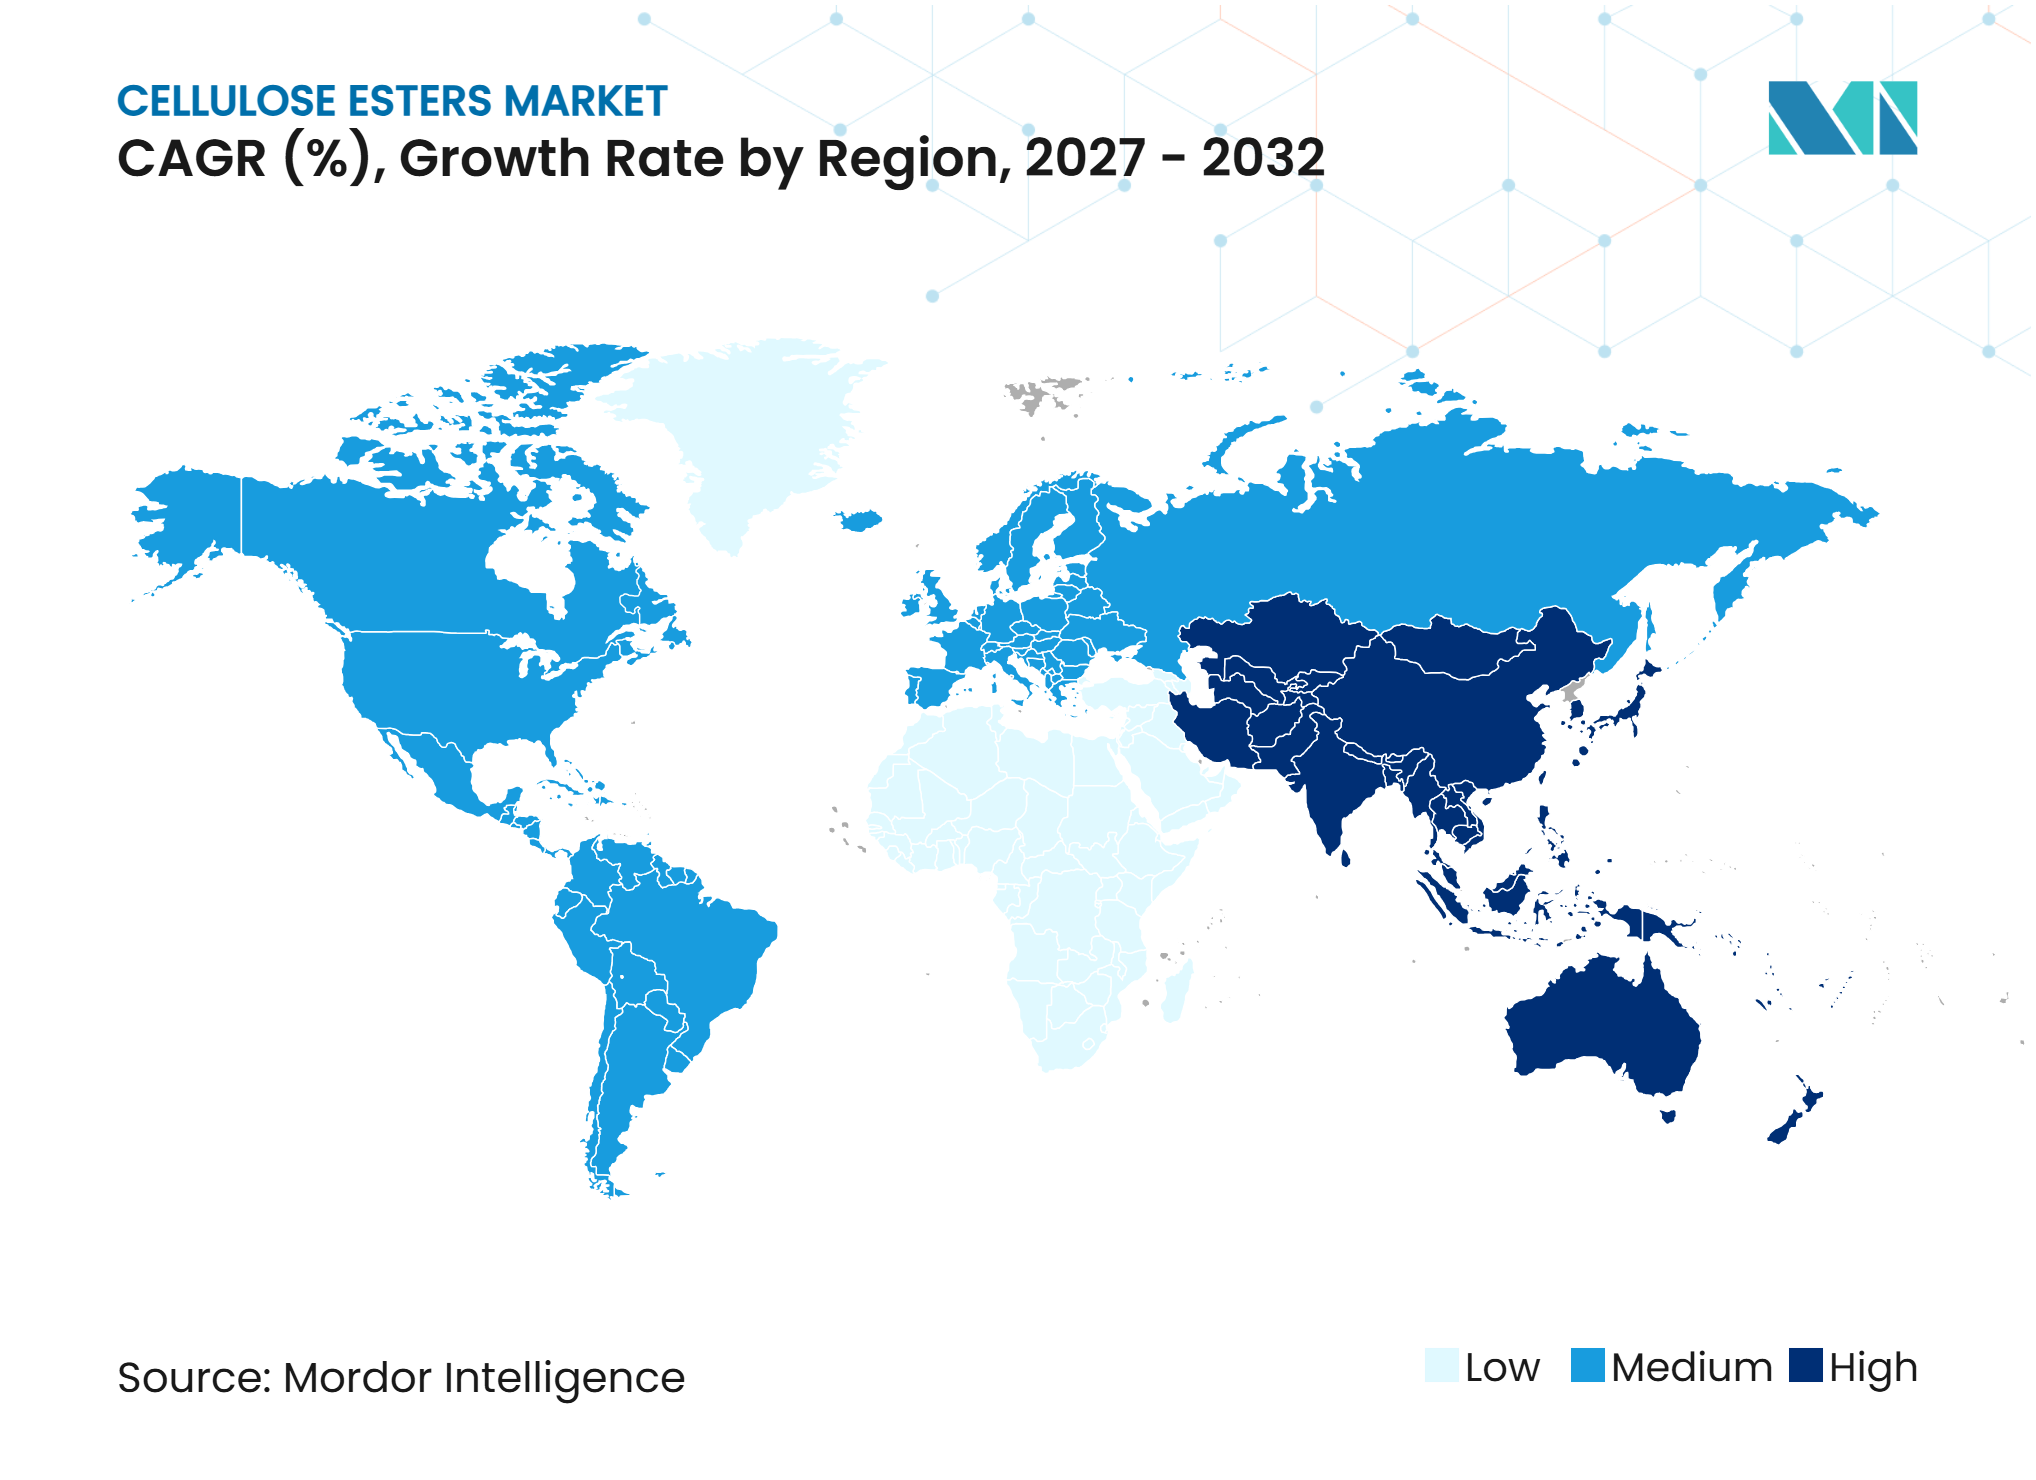
- 地域別では、アジア太平洋が2026年の収益の38.34%を占め、2032年までに7.03%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオベースおよび生分解性材料の代替 | +1.2% | EUおよび日本、北米での近期集中的な利益を伴うグローバル展開 | 中期(24年) |
| 持続可能なパッケージング、コーティングおよびフィルムの成長 | +1.0% | アジア太平洋がコア、北米および欧州への波及 | 中期(2~4年) |
| 光学フィルム、エレクトロニクスおよび高度な膜の拡大 | +1.5% | 中国が主導、日本および韓国が二次的 | 短期(2年以内) |
| リサイクルコンテンツおよび海洋生分解性製品のイノベーション | +0.6% | EU、日本、北米市場、APACでの初期活動 | 長期(4年以上) |
| 中国の輸入代替と地域サプライチェーンのローカライゼーション | +0.9% | 中国がコア、ASEAN諸国への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バイオベースおよび生分解性材料の代替
欧州連合による意図的に添加された合成ポリマーマイクロ粒子の規制が、パーソナルケア処方における海洋生分解性セルロースエステル材料への関心を高めています。Eastman Chemicalは2025年6月、カラーコスメティクス、サンケア、スキンケア製品への使用を目的として、持続可能に管理された森林を原料とするセルロースエステルマイクロパウダーであるEsmeri CC1N10を発売しました。この製品は、従来のマイクロプラスチック成分の代替を必要とする処をターゲットとしています。Daicelは2025年3月、化粧品用途向けに海洋生分解性を改善した球状セルロースアセテート粒子であるBELLOCEA BS7を発売しました。これらの発売は、セルロースエステル市場が性能、処方、および生分解性要件を同時に満たす製品へと移行していることを示しています。この製品の方向性は、サプライヤー間の競争を標準的なトウグレードから、より専門的な顧客認定ニーズを持つ差別化された材料へとシフトさせる可能性があります。
持続可能なパッケージング、コーティングおよびフィルムの成長
セルロースアセテートブチレート(CAB)は、UV耐性、低毒性溶剤との相溶性、および黄変耐性を提供するため、コーティングに使用されています。これらの特性は、自動車、木製家具、航空宇宙、および産業用コーティングシステムへの使用を支えています。欧州における低揮発性有機化合物(VOC)コーティング処方への移行、および中国における同様の基準が、セルロースエステル市場における処方変更活動を促進しています。CABは、コーティングの耐久性と外観が優先される場合に、ニトロセルロースやアクリル材料を代替することができます。プレミアム車両の内外装仕上げへの使用も、コーティング需要を新エネルギー車メーカーの品質要件の高まりと結びつけています。材料の購入者は、これらの処方を支える酢酸無水物および酪酸無水物のサプライチェーンが少数のサプライヤーに集中しているため、供給リスクを管理する必要があります。
光学フィルム、エレクトロニクスおよび高度な膜の拡大
光学グレードのセルロースエステルは、ディスプレイサプライチェーンが厳しい品質要件を満たせる材料を求める中で重要性を増しています。中国のディスプレイ製造の拡大は、偏光板保護フィルムに使用されるトリアセテートセルロースへの需要を強化しています。この需要は、ローカライズされた生産計画と、ディスプレイ部品における材料の技術的役割の両方に結びついています。2025年、Toyobo co., Ltd.は半導体製造およびディスプレイ検査用途向けに植物由来のポリ乳酸光学フィルムのサンプル提供を開始しました[1]。この開発は、光学特性と植物由来コンテンツを兼ね備えたフィルム材料の探求を反映しています。セルロースエステル市場は膜用途からも恩恵を受けており、セルローストリアセテートは海水淡水化および水処理向けの中空糸逆浸透システムに使用されています。
リサイクルコンテンツおよび海洋生分解性製品のイノベーション
Daicelは2026年1月、姫路網干工場でのセルロースアセテートおよび海洋生分解性セルロースアセテート樹脂であるCAFBLOについて、国際持続可能性・炭素認証プラス(ISCC PLUS)認証を取得したと発表しました。この認証は、認証済みおよび従来の原料が適用される管理連鎖フレームワーク内で処理される場合に、マスバランスに基づく主張を可能にします。これは、検証済みの持続可能な材料の主張を必要とするパーソナルケアおよびパッケージング顧客関連しています。また、認証を製品属性だけでなく商業的要件とするものでもあります。早期に認証済みチェーンを確立したサプライヤーは、顧客の調達および文書化プロセスとより緊密に統合される可能性があります。セルロースエステル市場は、トレーサビリティ、認証範囲、および検証済み材料の安定供給をめぐる競争が激化する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| たばこ消費の減少とフィルタートウへのエクスポージャー | -0.8% | 北米および欧州がコア市場、東アジアで中程度の圧力が台頭 | 長期(4年以上) |
| 酢酸無水物、酪酸無水物およびエネルギーコストの変動 | -0.5% | グローバル、欧州および中国で最も深刻 | 短期(2年以内)および中期(2~4年) |
| 高純度光学・医療・食品接触グレードの長い認定サイクル | -0.3% | グローバル、中国の輸入代替プロジェクトで最大の遅延影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
酢酸無水物、酪酸無水物およびエネルギーコストの変動
酢酸無水物および酪酸無水物は、セルロースエステルグレーの製造における主要な投入物です。これらの入手可能性またはコストの変化は、コモディティおよびスペシャルティ製品ライン全体のメーカーに影響を与える可能性があります。上流化学品に統合されていない生産者は、投入価格が上昇した際により大きなマージン圧力に直面します。エネルギーコストは、エネルギー集約型の生産プロセスを持つ欧州の事業者にとって特に追加的な課題となっています。Celanese Corporationは2025年の年次報告書において、そのアセチルチェーンには酢酸、酢酸ビニルモノマー、エマルジョン、再分散性粉末、およびエンジニアリング材料が含まれると報告しており、アセチル製品に関連する統合化学基盤の広さを示しています。セルロースエステル市場は、スペシャルティ製品の価格設定と、顧客に即座に転嫁できない可能性のあるコスト変化のバランスを取る必要があります。
高純度光学・医療・食品接触グレードの長い認定サイクル
光学、医療、医薬品、および食品接触用途に使用される高純度グレードは、サプライヤーが定期的な受注を確保する前に長期的な検証必要とします。顧客は、認定済み投入物を変更する前に、材料の一貫性、トレーサビリティ、加工挙動、およびコンプライアンス文書を評価します。これにより、光学グレードまたは規制対象用途への参入を目指す新規生産者にとっての障壁が生まれ、輸入依存を低減するために設計されたローカル生産プロジェクトの商業的恩恵を遅らせる可能性もあります。医薬品添加剤に関するFDA要件および処方材料に関する欧州医薬品庁の期待は、医薬品用途においてサプライヤーの認定を特に重要なものとしています。セルロースエステル市場の確立された生産者はこのダイナミクスから恩恵を受けており、承認された材料は顧客の仕様に長年にわたって組み込まれ続ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:
光学グレードの需要が製品ミックスを変えるセルロースアセテートは2026年のセルロースエステル市場シェアの42.18%を占め、たばこフィルタートウ、繊維、および光学フィルムにおける確立された役割に支えられています。このカテゴリーには、コモディティジアセテートグレードと高付加価値トリアセテートグレードが含まれており、それぞれ異なる最終用途と異なる認定要件を持っています。ジアセテートは、生産量と安定した製造が主な考慮事項であるトウおよび繊維用途に使用されます。トリアセテートは、純度と材料性能がより重要な偏光板保護フィルムおよび光学膜に使用されます。アジアにおけるディスプレイ製造の成長は、トリアセテートの入手可能性への需要を高めています。この需要は、セルロースエステル市場における原材料ミックスを、ディスプレイ、ろ過、および高性能フィルムのサプライチェーンに結びついたグレードへとシフトさせています。
セルロースアセテートブチレートは2027年から2032年にかけて6.56%のCAGRを記録すると予測されています。CABは、UV耐性、低黄変性能、および適切なフロー特性を必要とするコーティング用途を支えています。自動車、建築、および木材コーティングへの使用は、たばこフィルタートウとは異なる需要基盤を提供します。Eastman Chemical Companyは、コーティング、ディスプレイ、および熱可塑性プラスチックをそのセルロース系イオポリマーストリームの主要な下流最終市場として特定しています。セルロースアセテートプロピオネートは、塗布挙動と仕上げ品質が重要なより狭いコーティング用途に使用されます。セルロースニトレートは、ラッカーおよび歴史的なフィルム関連用途に引き続き使用されていますが、環境要件が材料の取り扱いと廃棄に影響を与えています。ISO 9001品質マネジメントシステムおよびREACH登録要件は、欧州の顧客に供給できるセルロースエステルグレードに影響を与えています。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
コーティングがリードし、光学フィルムおよびディスプレイがより速く成長コーティングは2026年のセルロースエステル市場の28.67%を占めました。セルロースアセテートブチレート(CAB)は、耐久性と視覚的品質を支えるため、自動車、木製家具、産業用、および一部の航空宇宙コーティングシステムに使用されています。新エネルギー車からの需要は、メーカーがプレミアム仕上げと耐久性のある表面を求めるため、コーティングサプライヤーにとって別の接点を加えています。セルロースエステル市場は、コーティング処方者が低揮発性有機化合物(VOC)システムと相溶性のある代替品を必要とする場合に恩恵を受けます。コーティングはまた、たばこ需要への依存度が低い最終用途基盤を提供します。この用途は、CABおよび関連エステルグレードの製造に必要な上流材料の入手可能性と価格設定に対して引き続き敏感です。
光学フィルムおよびディスプレイは2032年までに7.18%のCAGRで成長すると予測されています。この用途は、ディスプレイシステムの偏光板保護フィルムにトリアセテートセルロース(TAC)を使用します。需要は、設置済みの液晶ディスプレイ基盤と、新しいディスプレイ検査および半導体プロセス用途の両方に結びついています。Toyobo co., Ltd.の2025年のディスプレイ検査および半導体製造向け植物由来光学フィルムのサンプル発売は、この分野での継続的な材料開発を反映しています。ヘルスケアおよび医薬品用途も、高純度セルロースアセテート膜および徐放性薬物コーティング材料を使用しています。FDAおよび欧州医薬品庁の認定プロセスにより、これらの用途は安定していますが、新規サプライヤーが市場に参入することは困難です。たばこフィルターは依然として重要な用途ですが、スペシャルティフィルムおよび膜への需要が増加するにつれて、その相対的なシェアは低下すると予測されています。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋:規模と産業政策が需要を形成
アジア太平洋は2026年の収益の38.34%を占め、2032年までに7.03%のCAGRで拡大すると予測されています。中国は、セルロースアセテートトウ、光学グレードのトリアセテートセルロース、およびコーティンググレードのCABに対する主要な需要源です。ディスプレイ、テキスタイル、およびスペシャルティケミカルのバリューチェーンは、単一の最終市場ではなく複数の最終用途にわたって需要を生み出しています。日本は高純度光学およびろ過グレードにとって引き続き重要であり、日本のサプライヤーは化粧品およびスペシャルティケミカルセクターの顧客にも対応しています。DaicelのセルロースアセテートおよびCAFBLOに対するISCC PLUS認証は、検証済みの持続可能性の主張が地域における製品認定にとって関連性を持つようになっていることを示しています。地域のバイヤーは、適用される中国国家標準(GB規格)、輸出向けのREACH要件、およびISCC PLUSなどの認証フレームワークを含むコンプライアンス要因も考慮する必要があります。アジア太平洋のセルロースエステル市場は、大規模製造と高付加価値用途への需要の組み合わせによって支えられています。
中国のローカル生産への注力は、生産者がディスプレイおよびフィルム顧客にサービスを提供する方法を変える可能性があります。ローカライズされたサプライベースは、輸送リスクを低減し、メーカーへの短い応答時間を提供できます。ただし、光学グレードの材料は一貫した品質と詳細な顧客認定を必要とするため、技術開発は物理的な能力拡大と同様に重要です。2025年8月、Eastman Chemical CompanyとHuafon Chemicalは、よりローカライズされた生産およびサービスチェーンを構築するという目的のもと、中国でのローカルセルロースアセテートヤーン施設の計画を発表しました。このプロジェクトは、国際的な生産者が中国のテキスタイルサプライチェーンの重要性にどのように対応しているかを示しています。この地域の構造的優位性は、需要を超えて製造の深さ、加工能力、および最終ユーザーへの近接性にまで及んでいます。
北米:スペシャルティグレードがプレミアムな役割を維持
北米は、スペシャルティコーティング、医薬品添加剤、高性能フィルム、および統合化学生産において高付加価値地域であり続けています。Eastman Chemical Companyのテネシー州キングスポートの複合施設は、統合プラットフォームからCAB、CAP、およびセルロースアセテートグレードを製造しています。同社は、ディスプレイ、コーティング、および熱可塑性プラスチックをそのセルロース系バイオポリマー事業の主要な下流市場として特定しています。この統合は、複数のグレードにわたる供給の継続性を支え、セルロースエステルの生産をより広いアセチルチェーンと結びつけています。北米の顧客も、製品の一貫性、規制文書、および技術サービスを重視しています。これらの要因は、材料の変更に広範な処方変更または承認作業が必要な用途において、確立されたサプライヤーを有利にします。
2025年第1四半期、RYAMは高純度セルロース事業をセルローススペシャルティ、バイオマテリアル、およびセルロースモディティの3つのユニットに再編しました。この構造は、差別化されたセルロース製品をよりコモディティ指向の事業から区別し、下流のセルロースエステル生産への投入物としてのアセテートグレード溶解パルプの重要性を強調しています。メキシコは、北米内でより短いサプライルートを求めるスペシャルティケミカル顧客のニアショアリングから恩恵を受ける可能性があります。同時に、たばこ関連需要が長期的な圧力下にあるため、たばこトウへのエクスポージャーは依然として抑制要因です。北米のセルロースエステル市場は、統合されたサプライ、特化した最終用途、および従来のトウ用途を超えた多様化の必要性の組み合わせによって形成されています。
欧州、南米、中東およびアフリカ:異なる最終用途パターン
欧州は、歴史的に重要なフィルタートウ製造基盤から高付加価値セルロースエステルグレードへの移行を進めています。ドイツとフランスは、自動車補修塗装および家具用途においてセルロースエステルコーティングの重要なユーザーであり続けています。欧州のパーソナルケア顧客も、合成ポリマーマイクロ粒子に関するEU規制に準拠した生分解性化粧品成分への需要を牽引しています。REACHは、この地域で販売される化学品に対する主要な規制上の影響力であり続けています。ISCC PLUS認証は、顧客が信頼できる持続可能性の主張を必要とする場合に、サプライヤーの立場を強化することができます。これらの条件は、文書化されたコンプライアンスとともに技術的性能を提供できるサプライヤーを有利にします。
南米は、コーティングおよびテキスタイルからの需要に貢献しており、溶解パルプ生産を通じたサプライサイドとの接続を持っています。ブラジルとアルゼンチンは、産業用コーティング、消費者製品、およびテキスタイル加工における消費の機会を提供しています。中東およびアフリカは、たばこ製造、コーティング、および水処理において緩やかではあるが安定した需要を持っています。これらの地域は異なる需要パターンを持っていますが、それぞれがたばこフィルターを超えた特化したセルロースエステル用途を支えることができます。最大地域以外のセルロースエステル市場シェアはより分散しており、最終用途の需要は国および地域の製造基盤によって異なります。
競合環境
市場集中度
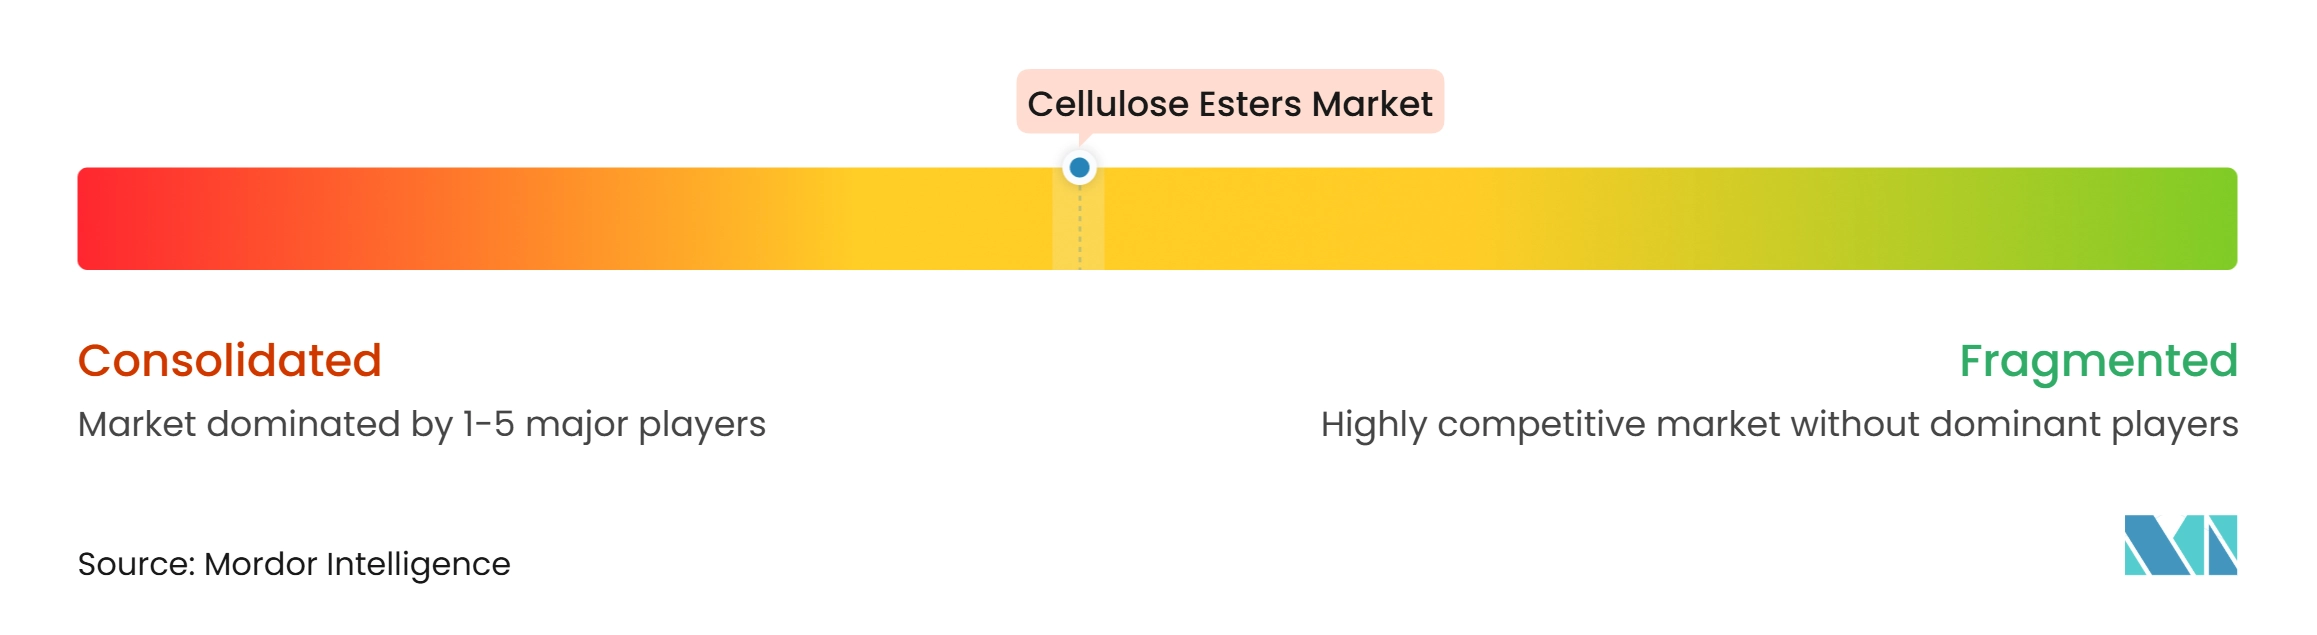
セルロースエステル市場は適度に集約されており、確立された生産者がアセチル化剤、セルロース投入物、および完成エステルグレードにわたって統合されたポジションを保持しています。Eastman Chemical Company、Celanese Corporation、Daicel Corporation、RYAM、Cerdia International GmbH、およびSolvayは、この市場で特定された主要な参加者の一部です。垂直統合は、投入物の入手可能性、生産品質、および顧客サービスに対するより大きな管理を提供します。また、技術的能力が信頼できる上流供給と一致する必要があるため、新規生産者にとって高い参入障壁を生み出します。競争は、コモディティトウ、コーティング、光学フィルム、膜、化品、およびテキスタイル用途にわたって異なります。幅広い製品ポートフォリオを持つ企業は、より強い成長見通しまたはより高い認定障壁を持つ用途に焦点を向け直すことができます。
Eastman Chemical Companyは、差別された材料と地域製造パートナーシップに注力しています。2025年のEsmeri CC1N10の発売は、持続可能な化粧品成分への需要に対応しました。同社はまた、中国でのNaiaセルロースアセテートヤーンのローカライズされた製造を確立するためにHuafon Chemicalとのパートナーシップを発表しました。Daicel Corporationは、セルロースアセテートおよびCAFBLOのISCC PLUS認証を通じて、認証済み持続可能材料における立場を強化しました[2]。RYAMの高純度セルロース事業の再編は、その報告構造においてスペシャルティ材料をセルロースコモディティから分離しています。これらの動向は、確立されたサプライヤーが製品差別化、持続可能性の認証、およびサプライチェーンのポジショニングを競争ツールとして活用していることを示しています。
競合環境はまた、変化するトウ需要からの圧力と、スペシャルティ用途における厳格な要件を満たす必要性を反映しています。光学、医療、および食品接触材料のサプライヤーは、長期的な認定プロセスを経て、堅牢なコンプライアンス文書を維持する必要があります。欧州では、REACH登録が引き続き関連性を持ち、ISCC PLUS認証はパーソナルケアおよびパッケージングサプライチェーンにおける検証済みの持続可能性の主張を支えることができます。FDA要件は、高純度セルロースアセテート材料を使用する医薬品用途において重要です。生分解性パッケージング、高度な膜ろ過、および眼鏡向けプラスチックグレードのセルロースアセテート製品において機会が残っています。競合環境は、技術的性能と認証済みの調達、顧客認定サポート、および安全な地域供給を組み合わせることができる企業を有利にする可能性が高いです。
セルロースエステル産業のリーダー企業
-
Eastman Chemical Company
-
Celanese Corporation
-
Daicel Corporation
-
Cerdia International GmbH
-
China National Tobacco Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
セルロースエステル市場 このレポートでカバーされる企業
- Acordis Cellulosic Fibers Limited
- Ashok Alco-Chem Limited
- Celanese Corporation
- Cerdia International GmbH
- China National Tobacco Corporation
- Daicel Corporation
- Eastman Chemical Company
- Mitsubishi Chemical Group Corporation
- Nantong Acetate Fiber Co., Ltd.
- RYAM
- Shandong Henglian New Materials Co., Ltd.
- Sichuan Push Acetati Co., Ltd.
- SK Chemicals Co., Ltd.
- Solvay
- Toyobo co., Ltd.
最近の産業開発事情 セルロースエステル市場
- 2026年9月:Jinan Acetate Chemical(台湾、4763.TW)は、Cerdia Holding(スイス・バーゼル)をBlackstoneから約4億米ドルで買収すると発表しました。この買収により、Jinan Acetate Chemicalのポートフォリオに重要なグローバルセルロースエステルトウ能力と130件以上の特許が加わります。
- 2025年8月:Eastman Chemical Companyは、中国でのNaiaセルロースアセテートフィラメントヤーン生産のための合弁施設を設立するためにHuafon Chemicalとの正式な戦略的パートナーシップを発表しました。このパートナーシップは、製品開発、生産、およびサービスをカバーする完全にローカライズされた製造チェーンを目標とし、Naiaセルロースエステルの能力を高め、中国のテキスタイル市場へのサプライチェーンの応答性を改善することを目的としています。
世界のセルロースエステル市場レポートの範囲
セルロースエステルは、天然セルロース(木材パルプまたは綿リンターから誘導)上の遊離ヒドロキシル(-OH)基が、エステル化によって無機または有機酸と反応することで形成される化学化合物です。このプロセス中、セルロース骨格上のヒドロキシル基は部分的または完全にエステル結合に置き換えられ、基材の物理的および化学的特性が変化します。
炭素繊維ラップ市場は、原材料、用途、および地域別にセグメント化されています。原材料別では、市場はセルロースアセテート、セルロースアセテートプロピオネート(CAP)、セルロースアセテートブチレート(CAB)、セルロースニトレート、およびその他の原材料にセグメント化されています。用途別では、市場はコーティング、フィルムおよびテープ、テキスタイルおよびアパレル、たばこフィルター、光学フィルムおよびディスプレイ、ヘルスケアおよび医薬品材料、およびその他の用途にセグメント化されています。本レポートはまた、主要地域の15カ国における炭素繊維ラップの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| セルロースアセテート |
| セルロースアセテートプロピオネート(CAP) |
| セルロースアセテートブチレート(CAB) |
| セルロースニトレート |
| その他の原材料 |
| コーティング |
| フィルムおよびテープ |
| テキスタイルおよびアパレル |
| たばこフィルター |
| 光学フィルムおよびディスプレイ |
| ヘルスケアおよび医薬品材料 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東およびアフリカ |
| 原材料別 | セルロースアセテート | |
| セルロースアセテートプロピオネート(CAP) | ||
| セルロースアセテートブチレート(CAB) | ||
| セルロースニトレート | ||
| その他の原材料 | ||
| 用途別 | コーティング | |
| フィルムおよびテープ | ||
| テキスタイルおよびアパレル | ||
| たばこフィルター | ||
| 光学フィルムおよびディスプレイ | ||
| ヘルスケアおよび医薬品材料 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
セルロースエステル市場の現在の市場規模は?
セルロースエステル市場規模は2026に5.14 ビリオン 米ドルと評価され、2027年の5.42 ビリオン 米ドルから2032年には7.11 ビリオン 米ドルに成長すると推定されており、予測期間(2027年~2032年)中のCAGRは5.61%です。
セルロースエステルの需要を牽引する原材料は何ですか?
セルロースアセテートは2026年に42.18%のシェアで原材料カテゴリーをリードしており、トウ、テキスタイル、および光学フィルムへの使用に支えられています。
最も速く成長しているセルロースエステルの用途は何ですか?
光学フィルムおよびディスプレイは最も速く成長している用途であり、2032年までに7.18%のCAGRが予測されています。
生分解性セルロースエステルが注目を集めているのはなぜですか?
化粧品およびパーソナルケアの処方者が合成ポリマーマイクロ粒子の代替品を求めており、Eastman Chemical CompanyおよびDaicel Corporationからの製品発売によって支えられています。