
Marktgröße und Marktanteile für Celluloseester
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.42 Milliarden US-Dollar |
| Marktgröße (2032) | 7.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.61 % |
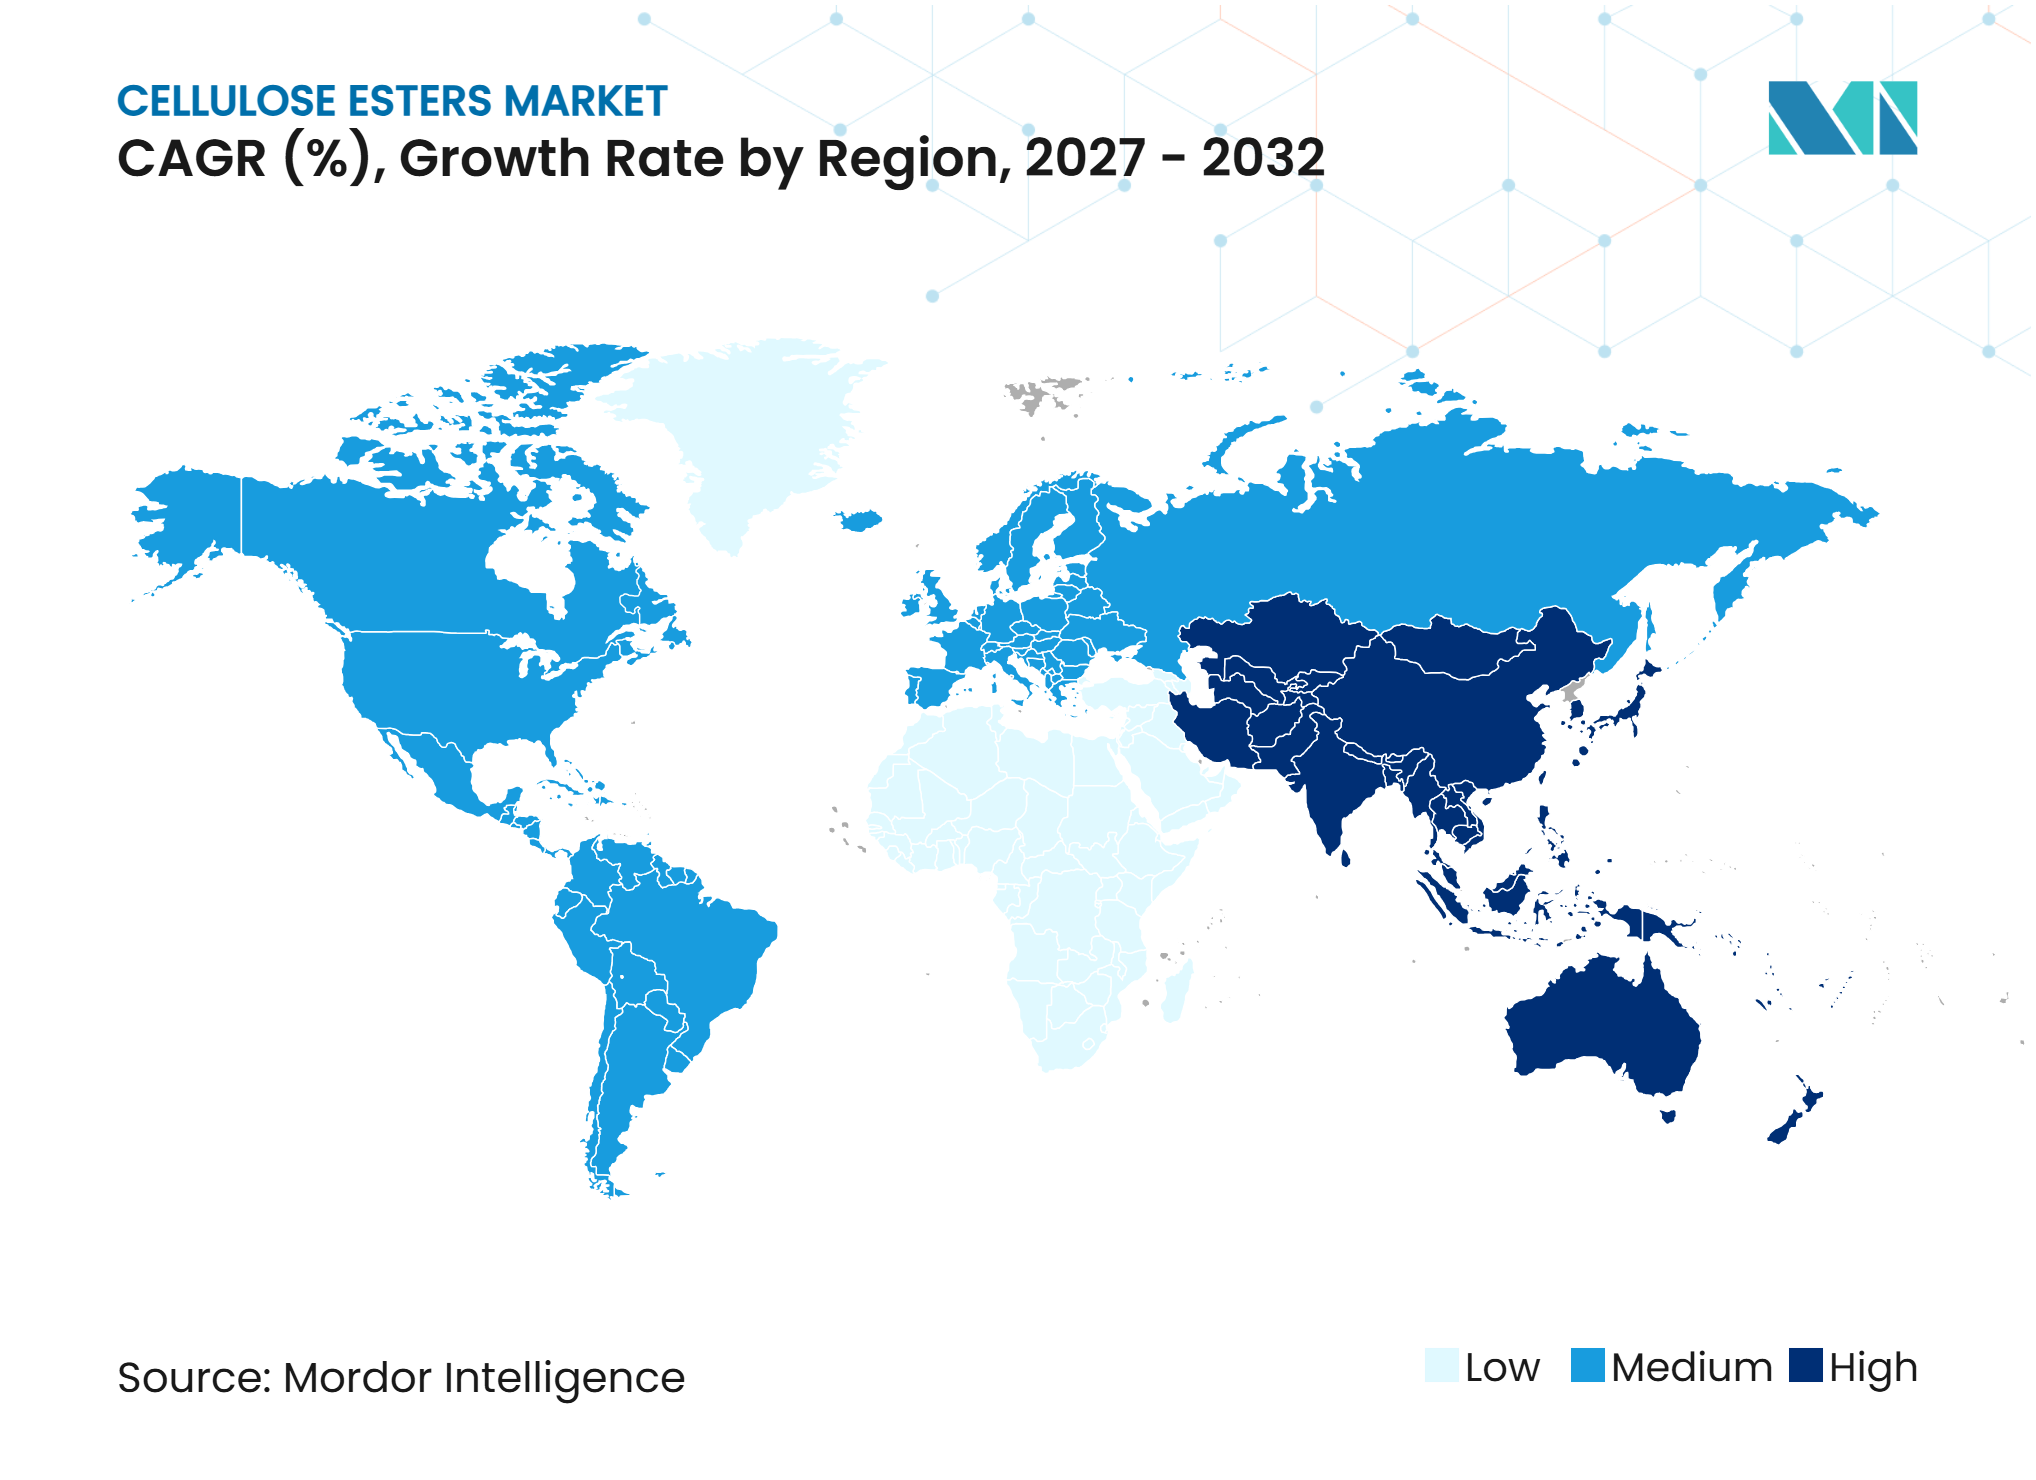
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Celluloseestermarktanalyse von Mordor Intelligence
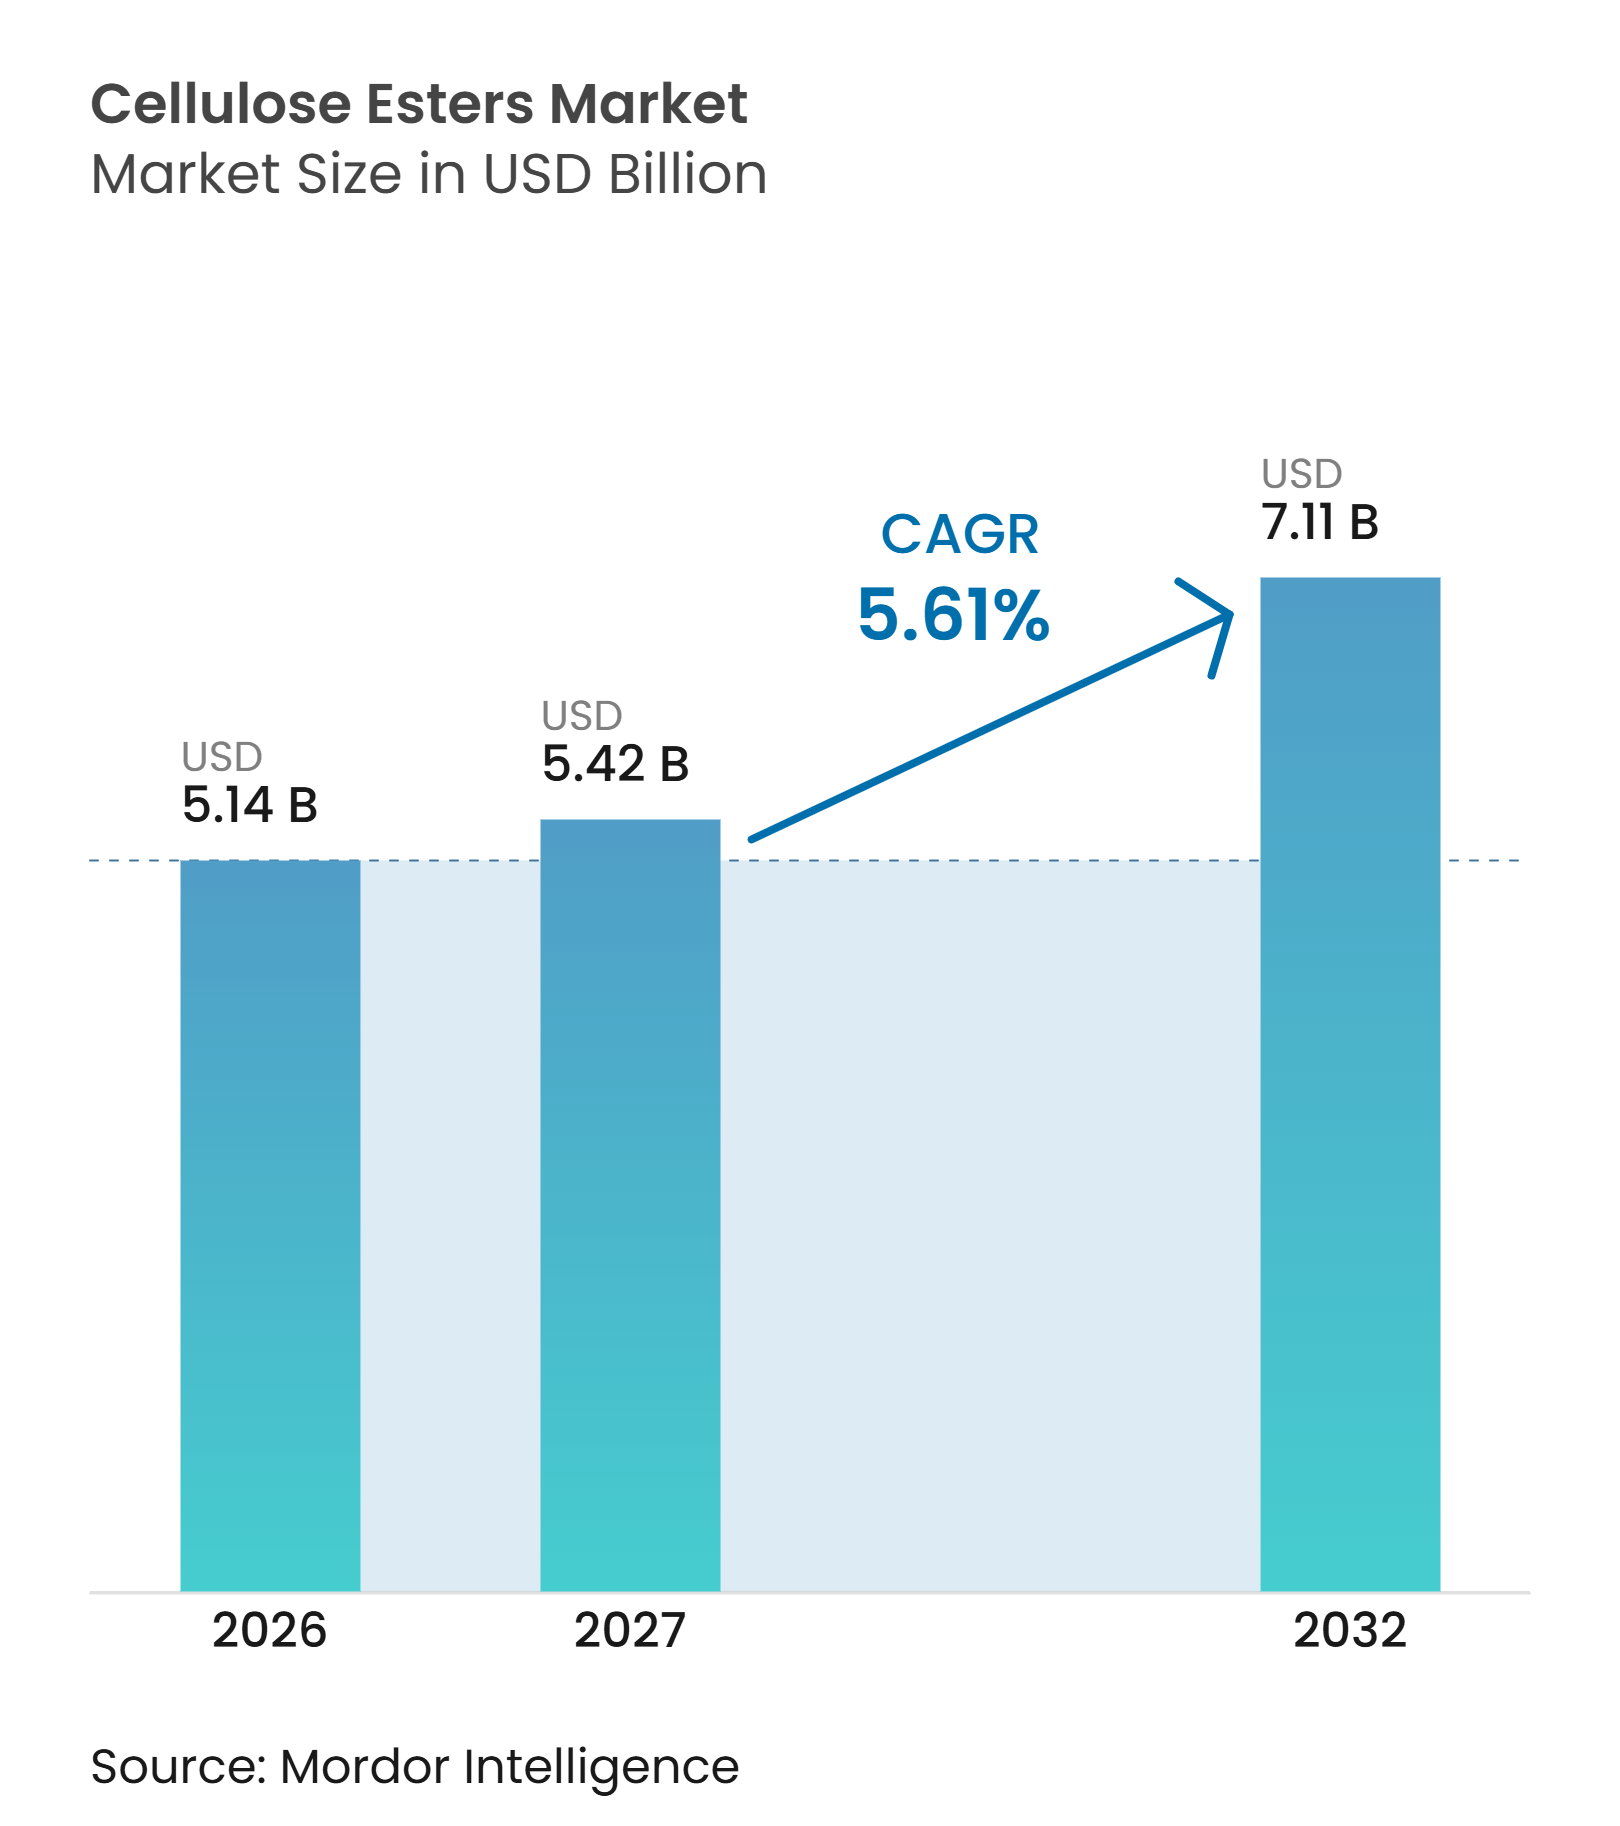
Die Marktgröße für Celluloseester wurde im Jahr 2026 auf 5,14 Milliarden USD geschätzt und soll von 5,42 Milliarden USD im Jahr 2027 auf 7,11 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,61 % während des Prognosezeitraums (2027–2032). Der Celluloseestermarkt wird durch die Nachfrage nach Materialien gestützt, die persistente synthetische Polymere in ausgewählten Anwendungen ersetzen können. Vorschriften zu absichtlich zugesetzten synthetischen Polymermikropartikeln verändern die Formulierungsentscheidungen bei Körperpflegeprodukten. Die Kapazität der Displayfertigung in Asien erhöht ebenfalls die Nachfrage nach leistungsstarken Celluloseestermaterialien für optische Anwendungen. Hersteller lenken Investitionen in Spezialqualitäten für Beschichtungen, Folien, Membranen und Kosmetika, da diese Anwendungen ein anderes Nachfrageprofil aufweisen als Zigarettenfiltertow. Der Celluloseestermarkt bietet Wachstumschancen in Anwendungen, bei denen Materialeigenschaften, Zertifizierung und Versorgungssicherheit neben dem Preis berücksichtigt werden.
Wichtigste Erkenntnisse des Berichts
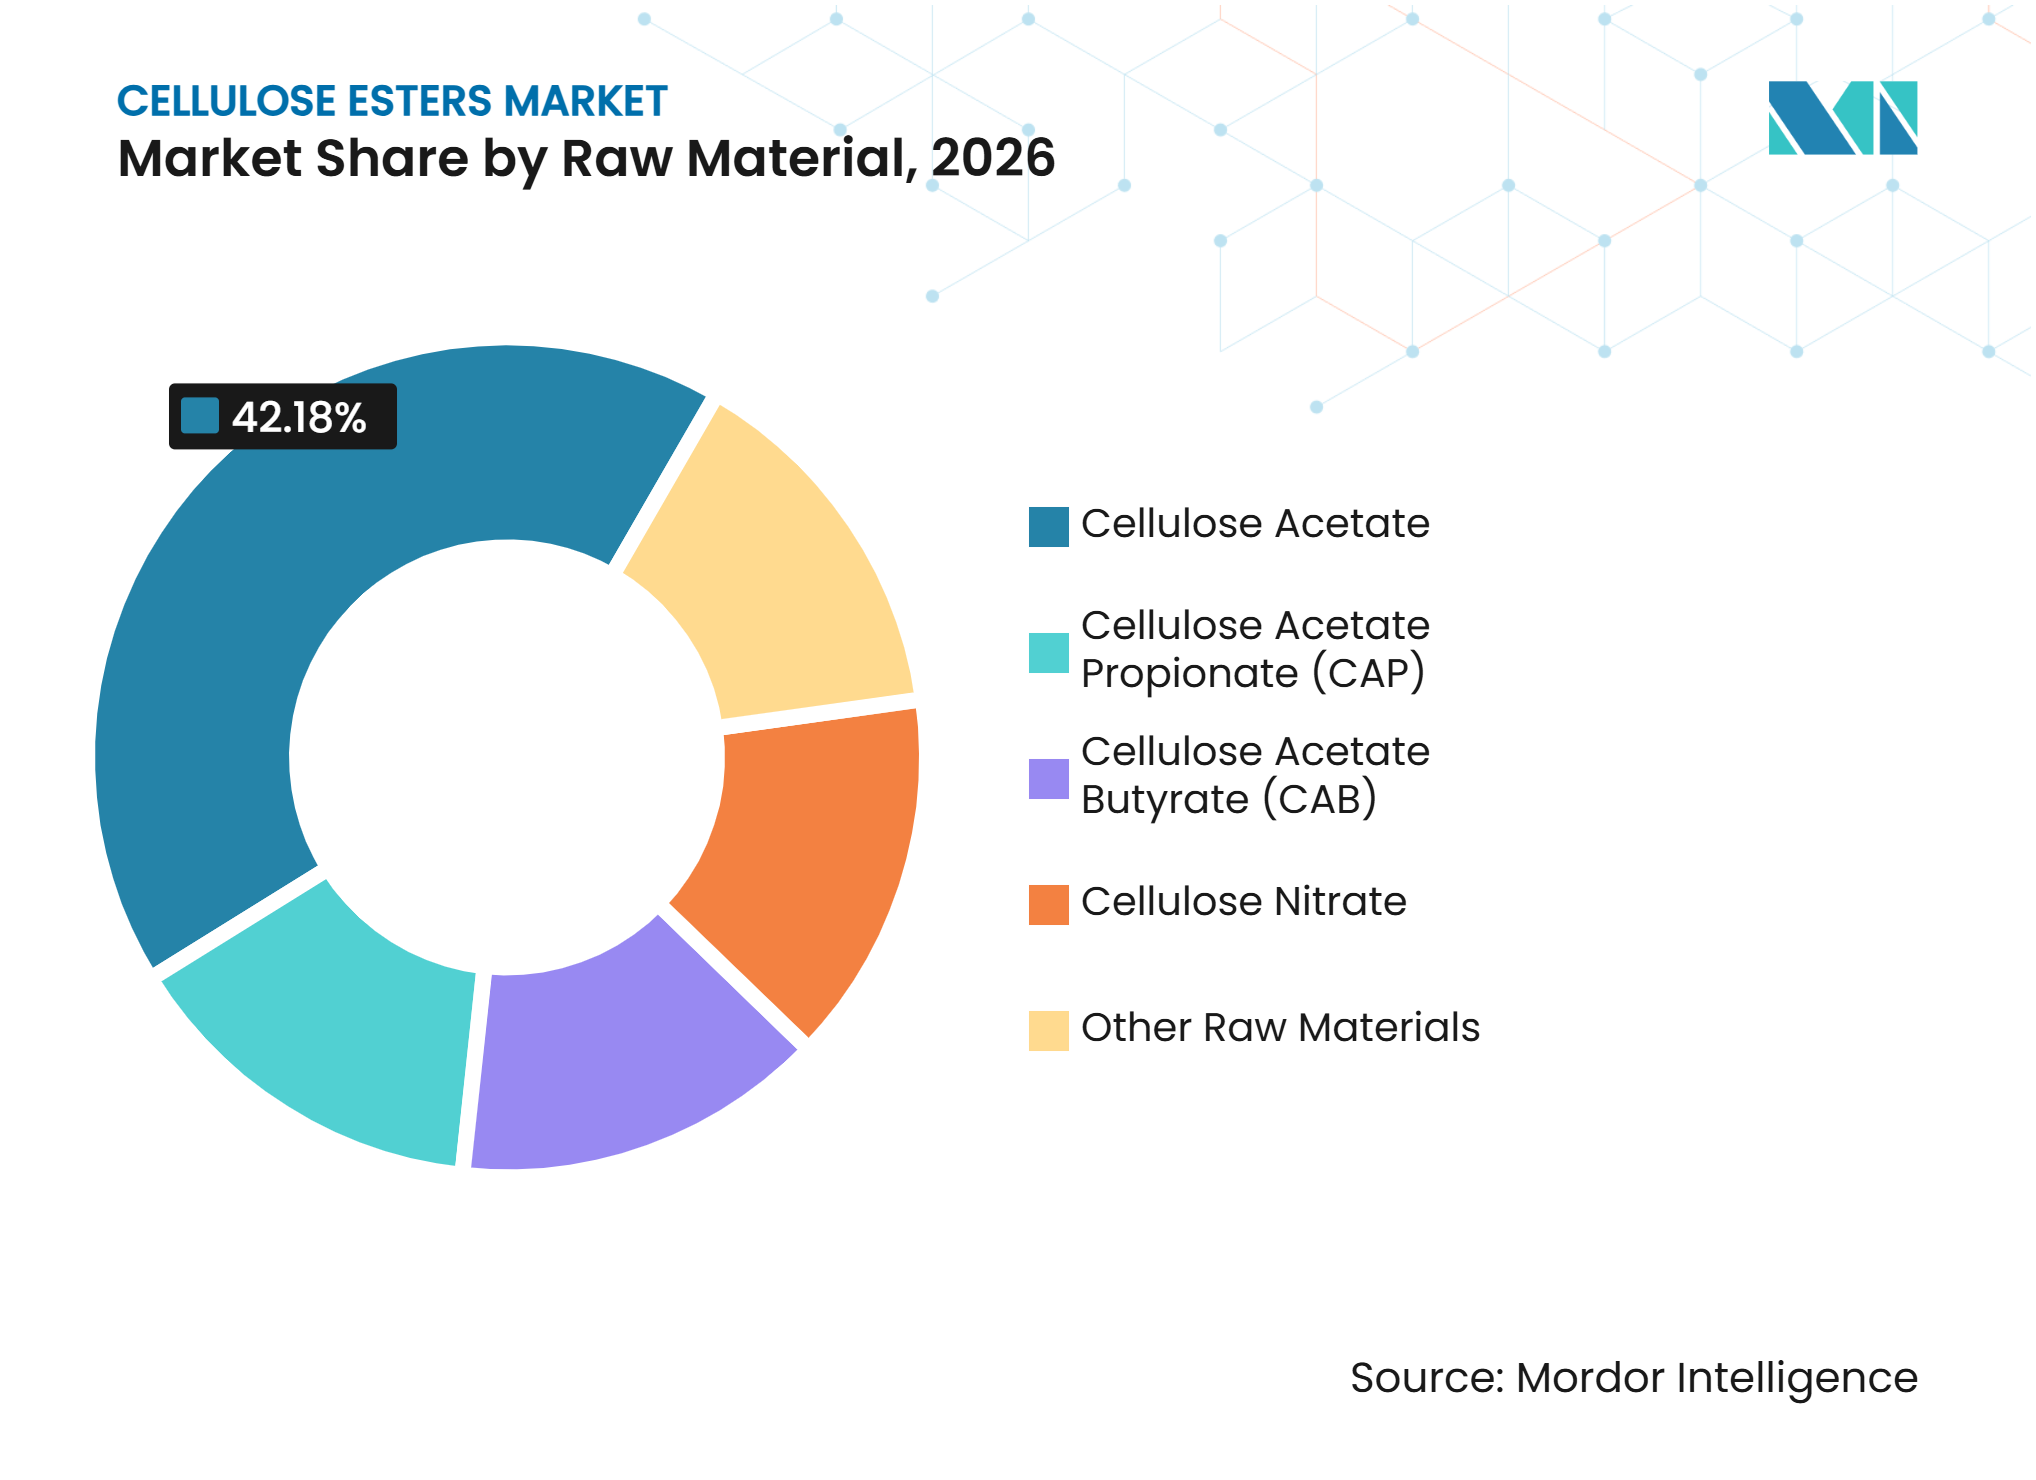
- Nach Rohmaterial hielt Celluloseacetat im Jahr 2026 einen Marktanteil von 42,18 % am Celluloseestermarkt, während Celluloseacetatbutyrat bis 2032 mit einer CAGR von 6,56 % wachsen soll.
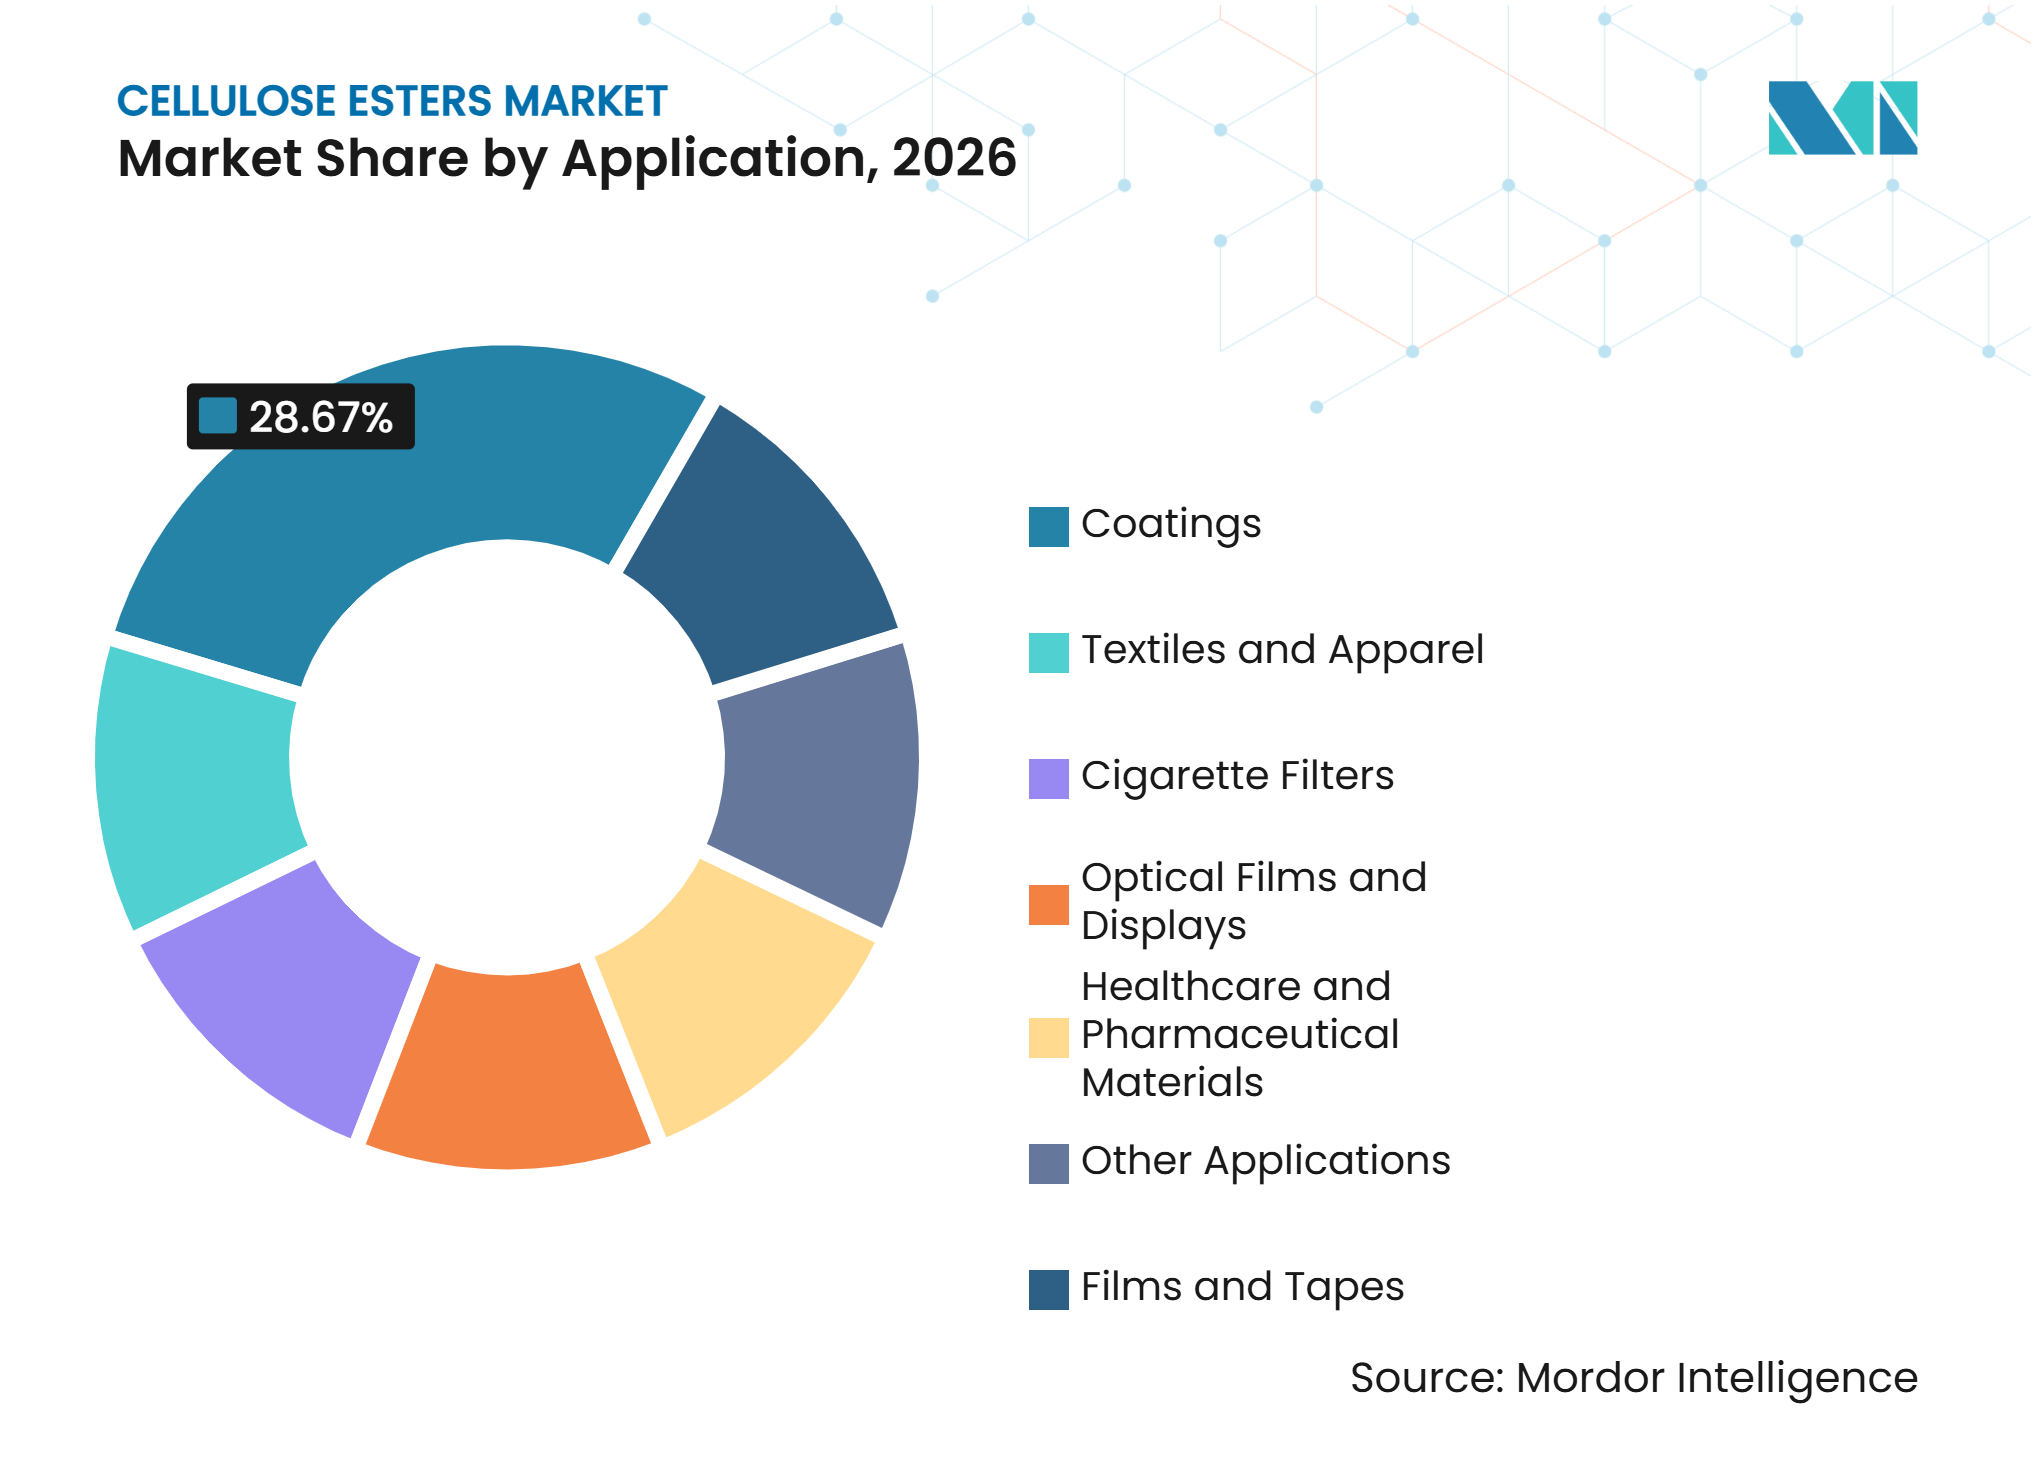
- Nach Anwendung entfielen auf Beschichtungen im Jahr 2026 28,67 % der Marktgröße für Celluloseester, während optische Folien und Displays bis 2032 voraussichtlich mit einer CAGR von 7,18 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 38,34 % und soll bis 2032 mit einer CAGR von 7,03 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch biobasierte und biologisch abbaubare Materialien | +1.2% | Global, mit konzentrierten kurzfristigen Gewinnen in der EU, Japan und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum nachhaltiger Verpackungen, Beschichtungen und Folien | +1.0% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von optischen Folien, Elektronik und fortschrittlichen Membranen | +1.5% | China dominant, Japan und Südkorea als Sekundärmärkte | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation mit Recyclinganteil und marinebiologisch abbaubaren Produkten | +0.6% | EU, Japan und nordamerikanische Märkte mit aufkeimender Aktivität im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Importsubstitution in China und Lokalisierung regionaler Lieferketten | +0.9% | China als Kernmarkt, mit Ausstrahlungseffekten auf ASEAN-Länder | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch biobasierte und biologisch abbaubare Materialien
Die Beschränkung der Europäischen Union für absichtlich zugesetzte synthetische Polymermikropartikel weckt zunehmendes Interesse an marinebiologisch abbaubaren Celluloseestermaterialien für Körperpflegeformulierungen. Eastman Chemical Company führte im Juni 2025 Esmeri CC1N10 ein, ein Celluloseester-Mikropulver aus nachhaltig bewirtschafteten Wäldern für den Einsatz in dekorativer Kosmetik, Sonnenschutz- und Hautpflegeprodukten. Das Produkt zielt auf Formulierungen ab, die eine Alternative zu herkömmlichen Mikroplastikinhaltsstoffen erfordern. Daicel Corporation brachte im März 2025 BELLOCEA BS7 auf den Markt, ein sphärisches Celluloseacetatpartikel mit verbesserter mariner Bioabbaubarkeit für kosmetische Anwendungen. Diese Markteinführungen zeigen, dass sich der Celluloseestermarkt in Richtung Produkte bewegt, die gleichzeitig Leistungs-, Formulierungs- und Bioabbaubarkeitsanforderungen erfüllen müssen. Diese Produktausrichtung kann den Wettbewerb unter Lieferanten weg von Standard-Tow-Qualitäten hin zu differenzierten Materialien mit spezialisierterer Kundenqualifizierung verlagern.
Wachstum nachhaltiger Verpackungen, Beschichtungen und Folien
Celluloseacetatbutyrat (CAB) wird in Beschichtungen eingesetzt, da es UV-Beständigkeit, Kompatibilität mit weniger toxischen Lösungsmitteln und Vergilbungsbeständigkeit bietet. Diese Eigenschaften unterstützen seinen Einsatz in Automobil-, Holzmöbel-, Luft- und Raumfahrt- sowie industriellen Beschichtungssystemen. Der Trend zu Beschichtungsformulierungen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) in Europa und ähnliche Standards in China fördern Reformulierungsaktivitäten im Celluloseestermarkt. CAB kann Nitrocellulose oder Acrylmaterialien ersetzen, wenn Beschichtungshaltbarkeit und Erscheinungsbild Priorität haben. Sein Einsatz in hochwertigen Fahrzeuginnen- und -außenverkleidungen verbindet die Nachfrage nach Beschichtungen auch mit den steigenden Qualitätsanforderungen der Hersteller von Fahrzeugen mit neuen Antriebskonzepten. Materialeinkäufer müssen weiterhin das Versorgungsrisiko managen, da die Lieferketten für Essigsäureanhydrid und Buttersäureanhydrid, die diese Formulierungen unterstützen, auf eine kleine Anzahl von Lieferanten konzentriert sind.
Expansion von optischen Folien, Elektronik und fortschrittlichen Membranen
Optische Celluloseester gewinnen an Bedeutung, da Displaylieferketten nach Materialien suchen, die anspruchsvolle Qualitätsanforderungen erfüllen können. Chinas Expansion in der Displayfertigung stärkt die Nachfrage nach Triacetatcellulose, die in Polarisatorschutzfolien eingesetzt wird. Diese Nachfrage ist sowohl mit der lokalisierten Produktionsplanung als auch mit der technischen Rolle des Materials in Displaykomponenten verbunden. Im Jahr 2025 begann Toyobo co., Ltd. mit der Bereitstellung von Mustern einer pflanzenbasierten Polymilchsäure-Optikfolie für die Halbleiterfertigung und Displayprüfanwendungen[1]. Diese Entwicklung spiegelt die Suche nach Folienmaterialien wider, die optische Eigenschaften mit pflanzenbasiertem Inhalt verbinden. Der Celluloseestermarkt profitiert auch von Membrananwendungen, bei denen Cellulosetriacetat in Hohlfaser-Umkehrosmosesystemen zur Entsalzung und Wasseraufbereitung eingesetzt wird.
Produktinnovation mit Recyclinganteil und marinebiologisch abbaubaren Produkten
Daicel Corporation gab im Januar 2026 die ISCC PLUS-Zertifizierung (International Sustainability and Carbon Certification PLUS) für Celluloseacetat in seinem Werk Himeji Aboshi sowie für CAFBLO, sein marinebiologisch abbaubares Celluloseacetat-Harz, bekannt. Die Zertifizierung erlaubt massenbilanzbezogene Aussagen, bei denen zertifizierte und konventionelle Einsatzstoffe innerhalb des anwendbaren Rückverfolgungsrahmens verarbeitet werden. Dies ist für Kunden aus der Körperpflege- und Verpackungsbranche relevant, die validierte Nachhaltigkeitsaussagen für Materialien benötigen. Es macht die Zertifizierung auch zu einer kommerziellen Anforderung und nicht nur zu einem Produktmerkmal. Lieferanten, die frühzeitig zertifizierte Ketten aufbauen, können enger in die Beschaffungs- und Dokumentationsprozesse der Kunden eingebunden werden. Der Celluloseestermarkt könnte daher einen stärkeren Wettbewerb um Rückverfolgbarkeit, Zertifizierungsumfang und konsistente Versorgung mit verifizierten Materialien erleben.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückgang des Zigarettenkonsums und Exposition gegenüber Filtertow | -0.8% | Kernmärkte Nordamerika und Europa, moderater Druck entsteht in Ostasien | Langfristig (≥ 4 Jahre) |
| Volatilität bei Essigsäureanhydrid, Buttersäureanhydrid und Energiekosten | -0.5% | Global, am stärksten ausgeprägt in Europa und China | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen für hochreine optische, medizinische und lebensmittelkontaktgeeignete Qualitäten | -0.3% | Global, mit den größten Verzögerungsauswirkungen bei Importsubstitutionsprojekten in China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Essigsäureanhydrid, Buttersäureanhydrid und Energiekosten
Essigsäureanhydrid und Buttersäureanhydrid sind wichtige Einsatzstoffe für die Herstellung von Celluloseesterqualitäten. Änderungen in ihrer Verfügbarkeit oder ihrem Preis können Hersteller über Massenware- und Spezialproduktlinien hinweg beeinflussen. Hersteller, die nicht in vorgelagerte Chemikalien integriert sind, sehen sich bei steigenden Einsatzstoffpreisen einem größeren Margendrück ausgesetzt. Energiekosten stellen eine zusätzliche Herausforderung dar, insbesondere für europäische Betriebe mit energieintensiven Produktionsprozessen. Celanese Corporation berichtete in seiner Jahreseinreichung 2025, dass seine Acetylkette Essigsäure, Vinylacetatmonomer, Emulsionen, redispergierbare Pulver und technische Materialien umfasst, was die Breite der integrierten chemischen Basis im Zusammenhang mit Acetylprodukten verdeutlicht. Der Celluloseestermarkt muss die Preisgestaltung für Spezialprodukte mit Kostenänderungen in Einklang bringen, die möglicherweise nicht sofort an die Kunden weitergegeben werden können.
Lange Qualifizierungszyklen für hochreine optische, medizinische und lebensmittelkontaktgeeignete Qualitäten
Hochreine Qualitäten für optische, medizinische, pharmazeutische und lebensmittelkontaktgeeignete Anwendungen erfordern eine umfangreiche Validierung, bevor ein Lieferant regelmäßige Aufträge sichern kann. Kunden bewerten Materialkonsistenz, Rückverfolgbarkeit, Verarbeitungsverhalten und Compliance-Dokumentation, bevor sie qualifizierte Einsatzstoffe wechseln. Dies schafft eine Eintrittsbarriere für neue Hersteller, die in optische oder regulierte Anwendungen eintreten möchten, und kann auch den kommerziellen Nutzen lokaler Produktionsprojekte verzögern, die darauf ausgelegt sind, die Importabhängigkeit zu reduzieren. Die FDA-Anforderungen für pharmazeutische Hilfsstoffe und die Erwartungen der Europäischen Arzneimittel-Agentur an Formulierungsmaterialien machen die Lieferantenqualifizierung in pharmazeutischen Anwendungen besonders wichtig. Etablierte Hersteller im Celluloseestermarkt profitieren von dieser Dynamik, da zugelassene Materialien viele Jahre lang in Kundenspezifikationen eingebettet bleiben können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial:
Nachfrage nach optischen Qualitäten verändert den ProduktmixCelluloseacetat hatte im Jahr 2026 einen Marktanteil von 42,18 % am Celluloseestermarkt, gestützt durch seine etablierten Rollen in Zigarettenfiltertow, Textilfasern und optischen Folien. Die Kategorie umfasst Massenware-Diacetatqualitäten und höherwertige Triacetatqualitäten, die unterschiedliche Endverwendungen haben und unterschiedliche Qualifizierungsanforderungen aufweisen. Diacetat wird in Tow- und Textilapplikationen eingesetzt, bei denen Ausstoß und zuverlässige Produktion die primären Überlegungen sind. Triacetat wird in Polarisatorschutzfolien und optischen Membranen eingesetzt, bei denen Reinheit und Materialeigenschaften wichtiger sind. Das Wachstum der Displayfertigung in Asien erhöht die Nachfrage nach Triacetatverfügbarkeit. Diese Nachfrage verschiebt den Rohmaterialmix im Celluloseestermarkt hin zu Qualitäten, die mit Display-, Filtrations- und Hochleistungsfolienlieferketten verbunden sind.
Celluloseacetatbutyrat soll von 2027 bis 2032 eine CAGR von 6,56 % verzeichnen. CAB unterstützt Beschichtungsanwendungen, die UV-Beständigkeit, geringe Vergilbungsleistung und geeignete Fließeigenschaften erfordern. Sein Einsatz in Automobil-, Architektur- und Holzbeschichtungen bietet eine andere Nachfragebasis als Zigarettenfiltertow. Eastman Chemical Company identifiziert Beschichtungen, Displays und Thermoplaste als wichtige nachgelagerte Endmärkte für seinen cellulosischen Biopolymerstrom. Celluloseacetatpropionat wird in engeren Beschichtungsanwendungen eingesetzt, bei denen Applikationsverhalten und Oberflächenqualität wichtig sind. Cellulosenitrat wird weiterhin in Lacken und historischen filmbezogenen Anwendungen eingesetzt, obwohl Umweltanforderungen die Materialhandhabung und -entsorgung beeinflussen. ISO-9001-Qualitätsmanagementsysteme und REACH-Registrierungsanforderungen beeinflussen, welche Celluloseesterqualitäten an europäische Kunden geliefert werden können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Beschichtungen führen, während optische Folien und Displays schneller wachsenBeschichtungen machten im Jahr 2026 28,67 % des Celluloseestermarkts aus. Celluloseacetatbutyrat (CAB) wird in Automobil-, Holzmöbel-, Industrie- und ausgewählten Luft- und Raumfahrtbeschichtungssystemen eingesetzt, da es Haltbarkeit und visuelle Qualität unterstützt. Die Nachfrage von Fahrzeugen mit neuen Antriebskonzepten schafft eine weitere Verbindung für Beschichtungslieferanten, da Hersteller hochwertige Oberflächen und langlebige Flächen anstreben. Der Celluloseestermarkt profitiert dort, wo Beschichtungsformulierungen Alternativen benötigen, die mit Systemen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) kompatibel sind. Beschichtungen bieten auch eine Endverwendungsbasis, die weniger von der Tabaknachfrage abhängig ist. Die Anwendung bleibt empfindlich gegenüber der Verfügbarkeit und Preisgestaltung von vorgelagerten Materialien, die zur Herstellung von CAB und verwandten Esterqualitäten erforderlich sind.
Optische Folien und Displays sollen bis 2032 mit einer CAGR von 7,18 % wachsen. Diese Anwendung verwendet Triacetatcellulose (TAC) in Polarisatorschutzfolien für Displaysysteme. Die Nachfrage ist sowohl mit der installierten LCD-Basis als auch mit neuen Displayprüf- und Halbleiterprozessanwendungen verbunden. Toyobo co., Ltd.s Musterstarteinführung 2025 einer pflanzenbasierten optischen Folie für Displayprüfung und Halbleiterfertigung spiegelt die anhaltende Materialentwicklung in diesem Bereich wider. Gesundheits- und pharmazeutische Anwendungen verwenden auch hochreine Celluloseacetatmembranen und Materialien für Arzneimittelüberzüge mit kontrollierter Freisetzung. FDA- und EMA-Qualifizierungsprozesse machen diese Anwendungen stabil, aber für neue Lieferanten schwer zugänglich. Zigarettenfilter bleiben eine bedeutende Anwendung, aber ihr relativer Anteil soll sinken, da die Nachfrage nach Spezialfolien und Membranen steigt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Größenordnung und Industriepolitik prägen die Nachfrage
Asien-Pazifik hatte im Jahr 2026 einen Umsatzanteil von 38,34 % und soll bis 2032 mit einer CAGR von 7,03 % wachsen. China ist eine wichtige Nachfragequelle für Celluloseacetat-Tow, optisches Triacetatcellulose und beschichtungsgeeignetes CAB. Seine Wertschöpfungsketten in den Bereichen Display, Textilien und Spezialchemikalien erzeugen Nachfrage über mehrere Endverwendungen hinweg und nicht nur in einem einzigen Endmarkt. Japan bleibt wichtig für hochreine optische und Filtrationsqualitäten, während japanische Lieferanten auch Kunden in der Kosmetik- und Spezialchemikalienbranche bedienen. Daicel Corporations ISCC PLUS-Zertifizierung für Celluloseacetat und CAFBLO zeigt, wie verifizierte Nachhaltigkeitsaussagen für die Produktqualifizierung in der Region relevant werden. Regionale Käufer müssen auch Compliance-Faktoren berücksichtigen, einschließlich der anwendbaren chinesischen Guóbiāo (GB)-Normen, REACH-Anforderungen für Exporte und Zertifizierungsrahmen wie ISCC PLUS. Der Celluloseestermarkt in Asien-Pazifik wird durch die Kombination aus großvolumiger Fertigung und Nachfrage nach höherwertigen Anwendungen gestützt.
Chinas Fokus auf lokale Produktion kann verändern, wie Hersteller Display- und Folienkunden bedienen. Eine lokalisierte Versorgungsbasis kann das Transportrisiko reduzieren und kürzere Reaktionszeiten für Hersteller bieten. Optische Qualitäten erfordern jedoch konsistente Qualität und detaillierte Kundenqualifizierung, was technische Entwicklung ebenso wichtig macht wie die physische Kapazitätserweiterung. Im August 2025 gaben Eastman Chemical Company und Huafon Chemical Pläne für eine lokale Celluloseacetat-Garnanlage in China bekannt, mit dem erklärten Ziel, eine stärker lokalisierte Produktions- und Servicekette aufzubauen. Das Projekt zeigt, wie internationale Hersteller auf die Bedeutung von Chinas Textillieferkette reagieren. Der strukturelle Vorteil der Region geht über die Nachfrage hinaus und umfasst Fertigungstiefe, Verarbeitungskapazität und Nähe zu Endverbrauchern.
Nordamerika: Spezialqualitäten behalten eine Premiumrolle
Nordamerika bleibt eine hochwertige Region für Spezialbeschichtungen, pharmazeutische Hilfsstoffe, Hochleistungsfolien und integrierte chemische Produktion. Eastman Chemical Companys Komplex in Kingsport, Tennessee, produziert CAB-, CAP- und Celluloseacetatqualitäten von einer integrierten Plattform aus. Das Unternehmen identifiziert Displays, Beschichtungen und Thermoplaste als wichtige nachgelagerte Märkte für sein cellulosisches Biopolymergeschäft. Diese Integration unterstützt die Versorgungskontinuität über mehrere Qualitäten hinweg und verbindet den Celluloseesterausstoß mit der breiteren Acetylkette. Nordamerikanische Kunden legen auch Wert auf Produktkonsistenz, regulatorische Dokumentation und technischen Service. Diese Faktoren begünstigen etablierte Lieferanten in Anwendungen, bei denen ein Materialwechsel umfangreiche Neuformulierungs- oder Genehmigungsarbeiten erfordern kann.
Im ersten Quartal 2025 reorganisierte RYAM sein Hochreinen-Cellulose-Geschäft in drei Einheiten: Cellulose Specialties, Biomaterials und Cellulose Commodities. Diese Struktur unterscheidet differenzierte Celluloseprodukte von stärker massenwarenorientierten Betrieben und unterstreicht die Bedeutung von Acetatqualitäts-Dissolving-Pulpe als Einsatzstoff für die nachgelagerte Celluloseesterproduktion. Mexiko kann von Nearshoring durch Spezialchemikalienkunden profitieren, die kürzere Versorgungswege innerhalb Nordamerikas suchen. Gleichzeitig bleibt die Exposition gegenüber Zigarettentow ein Hemmnis, da die tabakbezogene Nachfrage langfristig unter Druck steht. Der Celluloseestermarkt in Nordamerika wird durch eine Kombination aus integrierter Versorgung, spezialisierten Endverwendungen und der Notwendigkeit geprägt, sich über traditionelle Tow-Anwendungen hinaus zu diversifizieren.
Europa, Südamerika sowie Naher Osten und Afrika: Unterschiedliche Endverwendungsmuster
Europa befindet sich im Übergang von einer historisch bedeutenden Filtertow-Fertigungsbasis hin zu höherwertigen Celluloseesterqualitäten. Deutschland und Frankreich bleiben wichtige Verwender von Celluloseesterbeschichtungen in der Automobillackierung und bei Möbelanwendungen. Europäische Körperpflegekunden treiben auch die Nachfrage nach biologisch abbaubaren Kosmetikinhaltsstoffen an, die der EU-Beschränkung für synthetische Polymermikropartikel entsprechen. REACH bleibt ein wesentlicher regulatorischer Einflussfaktor für in der Region verkaufte Chemikalien. Die ISCC PLUS-Zertifizierung kann die Position eines Lieferanten stärken, wenn Kunden glaubwürdige Nachhaltigkeitsaussagen benötigen. Diese Bedingungen begünstigen Lieferanten, die technische Leistung mit dokumentierter Compliance liefern können.
Südamerika trägt Nachfrage aus Beschichtungen und Textilien bei und hat eine angebotsseitige Verbindung durch die Produktion von Dissolving-Pulpe. Brasilien und Argentinien bieten Möglichkeiten für den Verbrauch in industriellen Beschichtungen, Konsumgütern und der Textilverarbeitung. Der Nahe Osten und Afrika verzeichnen eine langsamere, aber stabile Nachfrage nach Tabakfertigung, Beschichtungen und Wasseraufbereitung. Obwohl diese Regionen unterschiedliche Nachfragemuster aufweisen, kann jede spezialisierte Celluloseesteranwendungen über Zigarettenfilter hinaus unterstützen. Der Marktanteil für Celluloseester außerhalb der größten Regionen ist stärker verteilt, da die Endverbrauchsnachfrage je nach Land und lokaler Fertigungsbasis variiert.
Wettbewerbslandschaft
Marktkonzentration
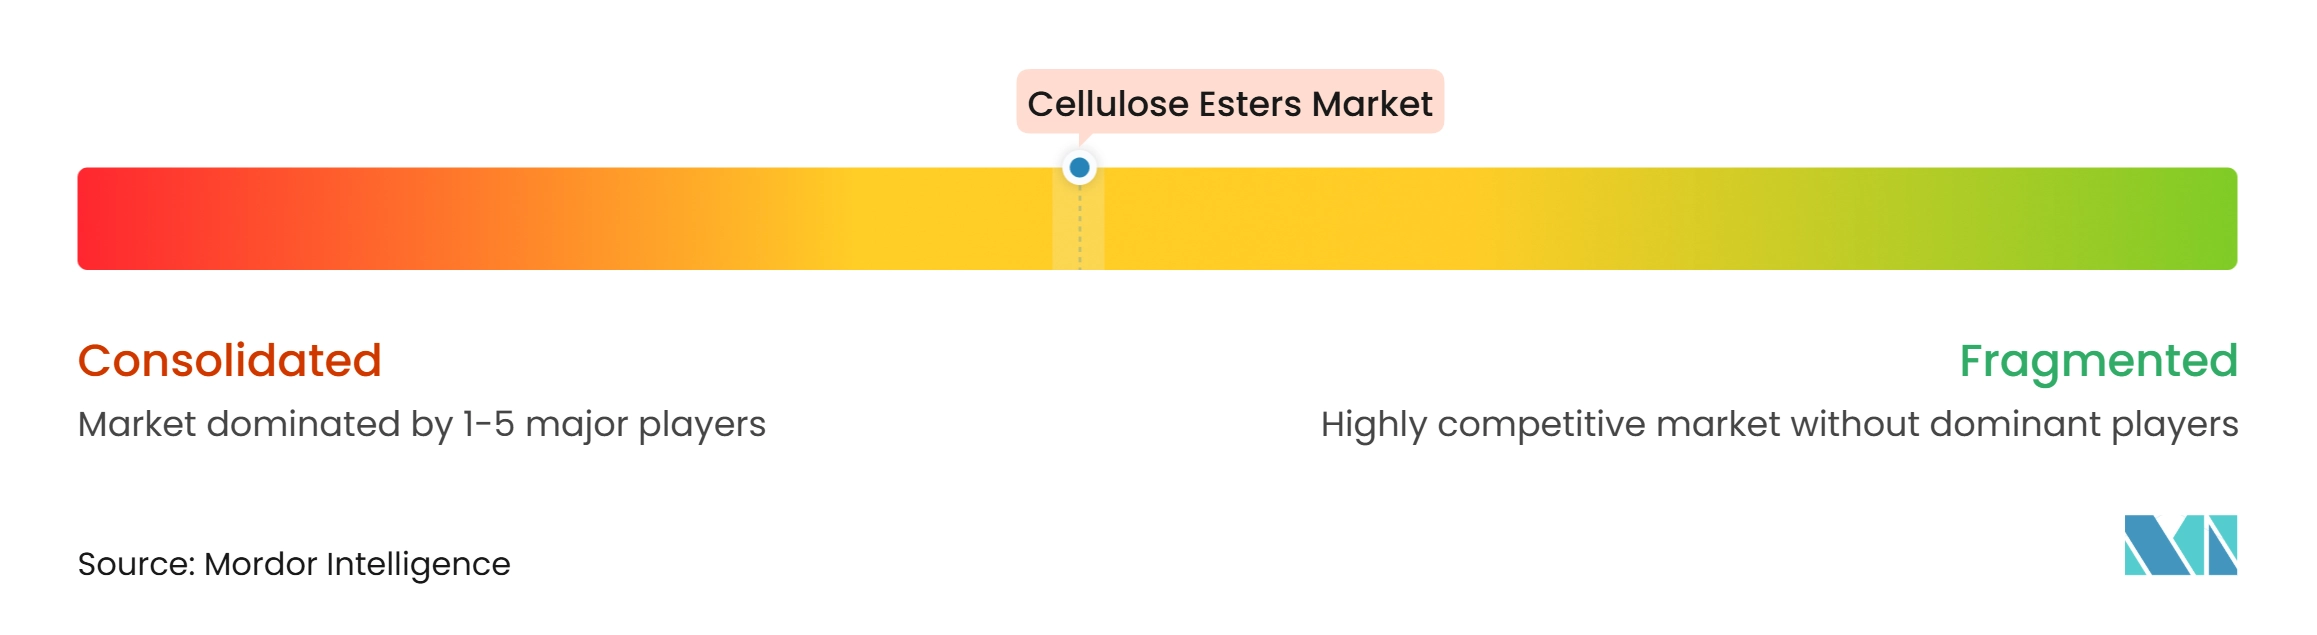
Der Celluloseestermarkt ist mäßig konsolidiert, wobei etablierte Hersteller integrierte Positionen über Acetylierungsmittel, Celluloseeinsatzstoffe und fertige Esterqualitäten hinweg halten. Eastman Chemical Company, Celanese Corporation, Daicel Corporation, RYAM, Cerdia International GmbH und Solvay gehören zu den bedeutenden Marktteilnehmern in diesem Markt. Vertikale Integration bietet eine größere Kontrolle über die Verfügbarkeit von Einsatzstoffen, Produktionsqualität und Kundenservice. Sie schafft auch hohe Eintrittsbarrieren für neuere Hersteller, da technische Fähigkeiten mit einer zuverlässigen vorgelagerten Versorgung kombiniert werden müssen. Der Wettbewerb variiert über Massenware-Tow, Beschichtungen, optische Folien, Membranen, Kosmetika und Textilapplikationen hinweg. Unternehmen mit breiten Produktportfolios können ihren Fokus auf Anwendungen mit stärkeren Wachstumsaussichten oder höheren Qualifizierungsbarrieren verlagern.
Eastman Chemical Company konzentriert sich auf differenzierte Materialien und regionale Fertigungspartnerschaften. Die Einführung von Esmeri CC1N10 im Jahr 2025 adressierte die Nachfrage nach nachhaltigen Kosmetikinhaltsstoffen. Das Unternehmen gab auch eine Partnerschaft mit Huafon Chemical bekannt, um eine lokalisierte Fertigung von Naia-Celluloseacetat-Garn in China aufzubauen. Daicel Corporation hat seine Position bei zertifizierten nachhaltigen Materialien durch die ISCC PLUS-Zertifizierung für Celluloseacetat und CAFBLO gestärkt[2]. RYAMs Reorganisation seines Hochreinen-Cellulose-Geschäfts trennt spezialisierte Materialien von Cellulose-Massenware in seiner Berichtsstruktur. Diese Entwicklungen zeigen, dass etablierte Lieferanten Produktdifferenzierung, Nachhaltigkeitsnachweise und Lieferkettenpositionierung als Wettbewerbsinstrumente einsetzen.
Das Wettbewerbsumfeld spiegelt auch den Druck durch veränderte Tow-Nachfrage und die Notwendigkeit wider, strenge Anforderungen in Spezialanwendungen zu erfüllen. Lieferanten von optischen, medizinischen und lebensmittelkontaktgeeigneten Materialien müssen langwierige Qualifizierungsprozesse durchlaufen und eine robuste Compliance-Dokumentation aufrechterhalten. In Europa bleibt die REACH-Registrierung relevant, während die ISCC PLUS-Zertifizierung verifizierte Nachhaltigkeitsaussagen in Körperpflege- und Verpackungslieferketten unterstützen kann. FDA-Anforderungen sind wichtig für pharmazeutische Anwendungen, die hochreine Celluloseacetatmaterialien verwenden. Chancen bestehen in biologisch abbaubaren Verpackungen, fortschrittlicher Membranfiltration und Celluloseacetatprodukten in Kunststoffqualität für Brillenfassungen. Die Wettbewerbslandschaft wird voraussichtlich Unternehmen begünstigen, die technische Leistung mit zertifizierter Beschaffung, Unterstützung bei der Kundenqualifizierung und sicherer regionaler Versorgung kombinieren können.
Marktführer in der Celluloseesterbranche
-
Eastman Chemical Company
-
Celanese Corporation
-
Daicel Corporation
-
Cerdia International GmbH
-
China National Tobacco Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Celluloseestermarkt Unternehmen in diesem Bericht
- Acordis Cellulosic Fibers Limited
- Ashok Alco-Chem Limited
- Celanese Corporation
- Cerdia International GmbH
- China National Tobacco Corporation
- Daicel Corporation
- Eastman Chemical Company
- Mitsubishi Chemical Group Corporation
- Nantong Acetate Fiber Co., Ltd.
- RYAM
- Shandong Henglian New Materials Co., Ltd.
- Sichuan Push Acetati Co., Ltd.
- SK Chemicals Co., Ltd.
- Solvay
- Toyobo co., Ltd.
Neueste Industrielle Entwicklungen in Celluloseestermarkt
- September 2026: Jinan Acetate Chemical (Taiwan, 4763.TW) gab die Übernahme von Cerdia Holding (Basel, Schweiz) von Blackstone für rund 400 Millionen USD bekannt. Die Übernahme fügt Jinan Acetates Portfolio erhebliche globale Celluloseester-Tow-Kapazität und über 130 Patente hinzu.
- August 2025: Eastman Chemical Company gab eine formelle strategische Partnerschaft mit Huafon Chemical bekannt, um eine gemeinsame Anlage für die Produktion von Naia-Celluloseacetat-Filamentgarn in China aufzubauen. Die Partnerschaft zielt auf eine vollständig lokalisierte Fertigungskette ab, die Produktentwicklung, Produktion und Service umfasst, mit dem Ziel, die Naia-Celluloseesterkapazität zu erhöhen und die Reaktionsfähigkeit der Lieferkette auf Chinas Textilmarkt zu verbessern.
Umfang des globalen Celluloseestermarktberichts
Celluloseester ist eine chemische Verbindung, die entsteht, wenn die freien Hydroxylgruppen (-OH) auf natürlicher Cellulose (gewonnen aus Holzzellstoff oder Baumwoll-Linters) durch Veresterung mit einer anorganischen oder organischen Säure reagieren. Während dieses Prozesses werden die Hydroxylgruppen auf dem Celluloserückgrat teilweise oder vollständig durch Esterbindungen ersetzt, wodurch die physikalischen und chemischen Eigenschaften des Ausgangsmaterials verändert werden.
Der Markt für Kohlenstofffaserumwicklung ist nach Rohmaterial, Anwendung und Geografie segmentiert. Nach Rohmaterial ist der Markt in Celluloseacetat, Celluloseacetatpropionat (CAP), Celluloseacetatbutyrat (CAB), Cellulosenitrat und sonstige Rohmaterialien segmentiert. Nach Anwendung ist der Markt in Beschichtungen, Folien und Klebebänder, Textilien und Bekleidung, Zigarettenfilter, optische Folien und Displays, Materialien für das Gesundheitswesen und die Pharmaindustrie sowie sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Kohlenstofffaserumwicklung in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Celluloseacetat |
| Celluloseacetatpropionat (CAP) |
| Celluloseacetatbutyrat (CAB) |
| Cellulosenitrat |
| Sonstige Rohmaterialien |
| Beschichtungen |
| Folien und Klebebänder |
| Textilien und Bekleidung |
| Zigarettenfilter |
| Optische Folien und Displays |
| Materialien für das Gesundheitswesen und die Pharmaindustrie |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Rohmaterial | Celluloseacetat | |
| Celluloseacetatpropionat (CAP) | ||
| Celluloseacetatbutyrat (CAB) | ||
| Cellulosenitrat | ||
| Sonstige Rohmaterialien | ||
| Nach Anwendung | Beschichtungen | |
| Folien und Klebebänder | ||
| Textilien und Bekleidung | ||
| Zigarettenfilter | ||
| Optische Folien und Displays | ||
| Materialien für das Gesundheitswesen und die Pharmaindustrie | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Celluloseestermarkts?
Die Marktgröße für Celluloseester wurde im Jahr 2026 auf 5,14 Milliarden USD geschätzt und soll von 5,42 Milliarden USD im Jahr 2027 auf 7,11 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,61 % während des Prognosezeitraums (2027–2032).
Welches Rohmaterial treibt die Nachfrage nach Celluloseestern an?
Celluloseacetat führt die Rohmaterialkategorie mit einem Anteil von 42,18 % im Jahr 2026 an, gestützt durch Einsatzmöglichkeiten in Tow, Textilien und optischen Folien.
Welche Celluloseesteranwendung wächst am schnellsten?
Optische Folien und Displays sind die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 7,18 % bis 2032.
Warum gewinnen biologisch abbaubare Celluloseester an Aufmerksamkeit?
Formulierer in der Kosmetik- und Körperpflegebranche suchen nach Alternativen zu synthetischen Polymermikropartikeln, unterstützt durch Produkteinführungen von Eastman Chemical Company und Daicel Corporation.