
Tamaño y Participación del Mercado de Ésteres de Celulosa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
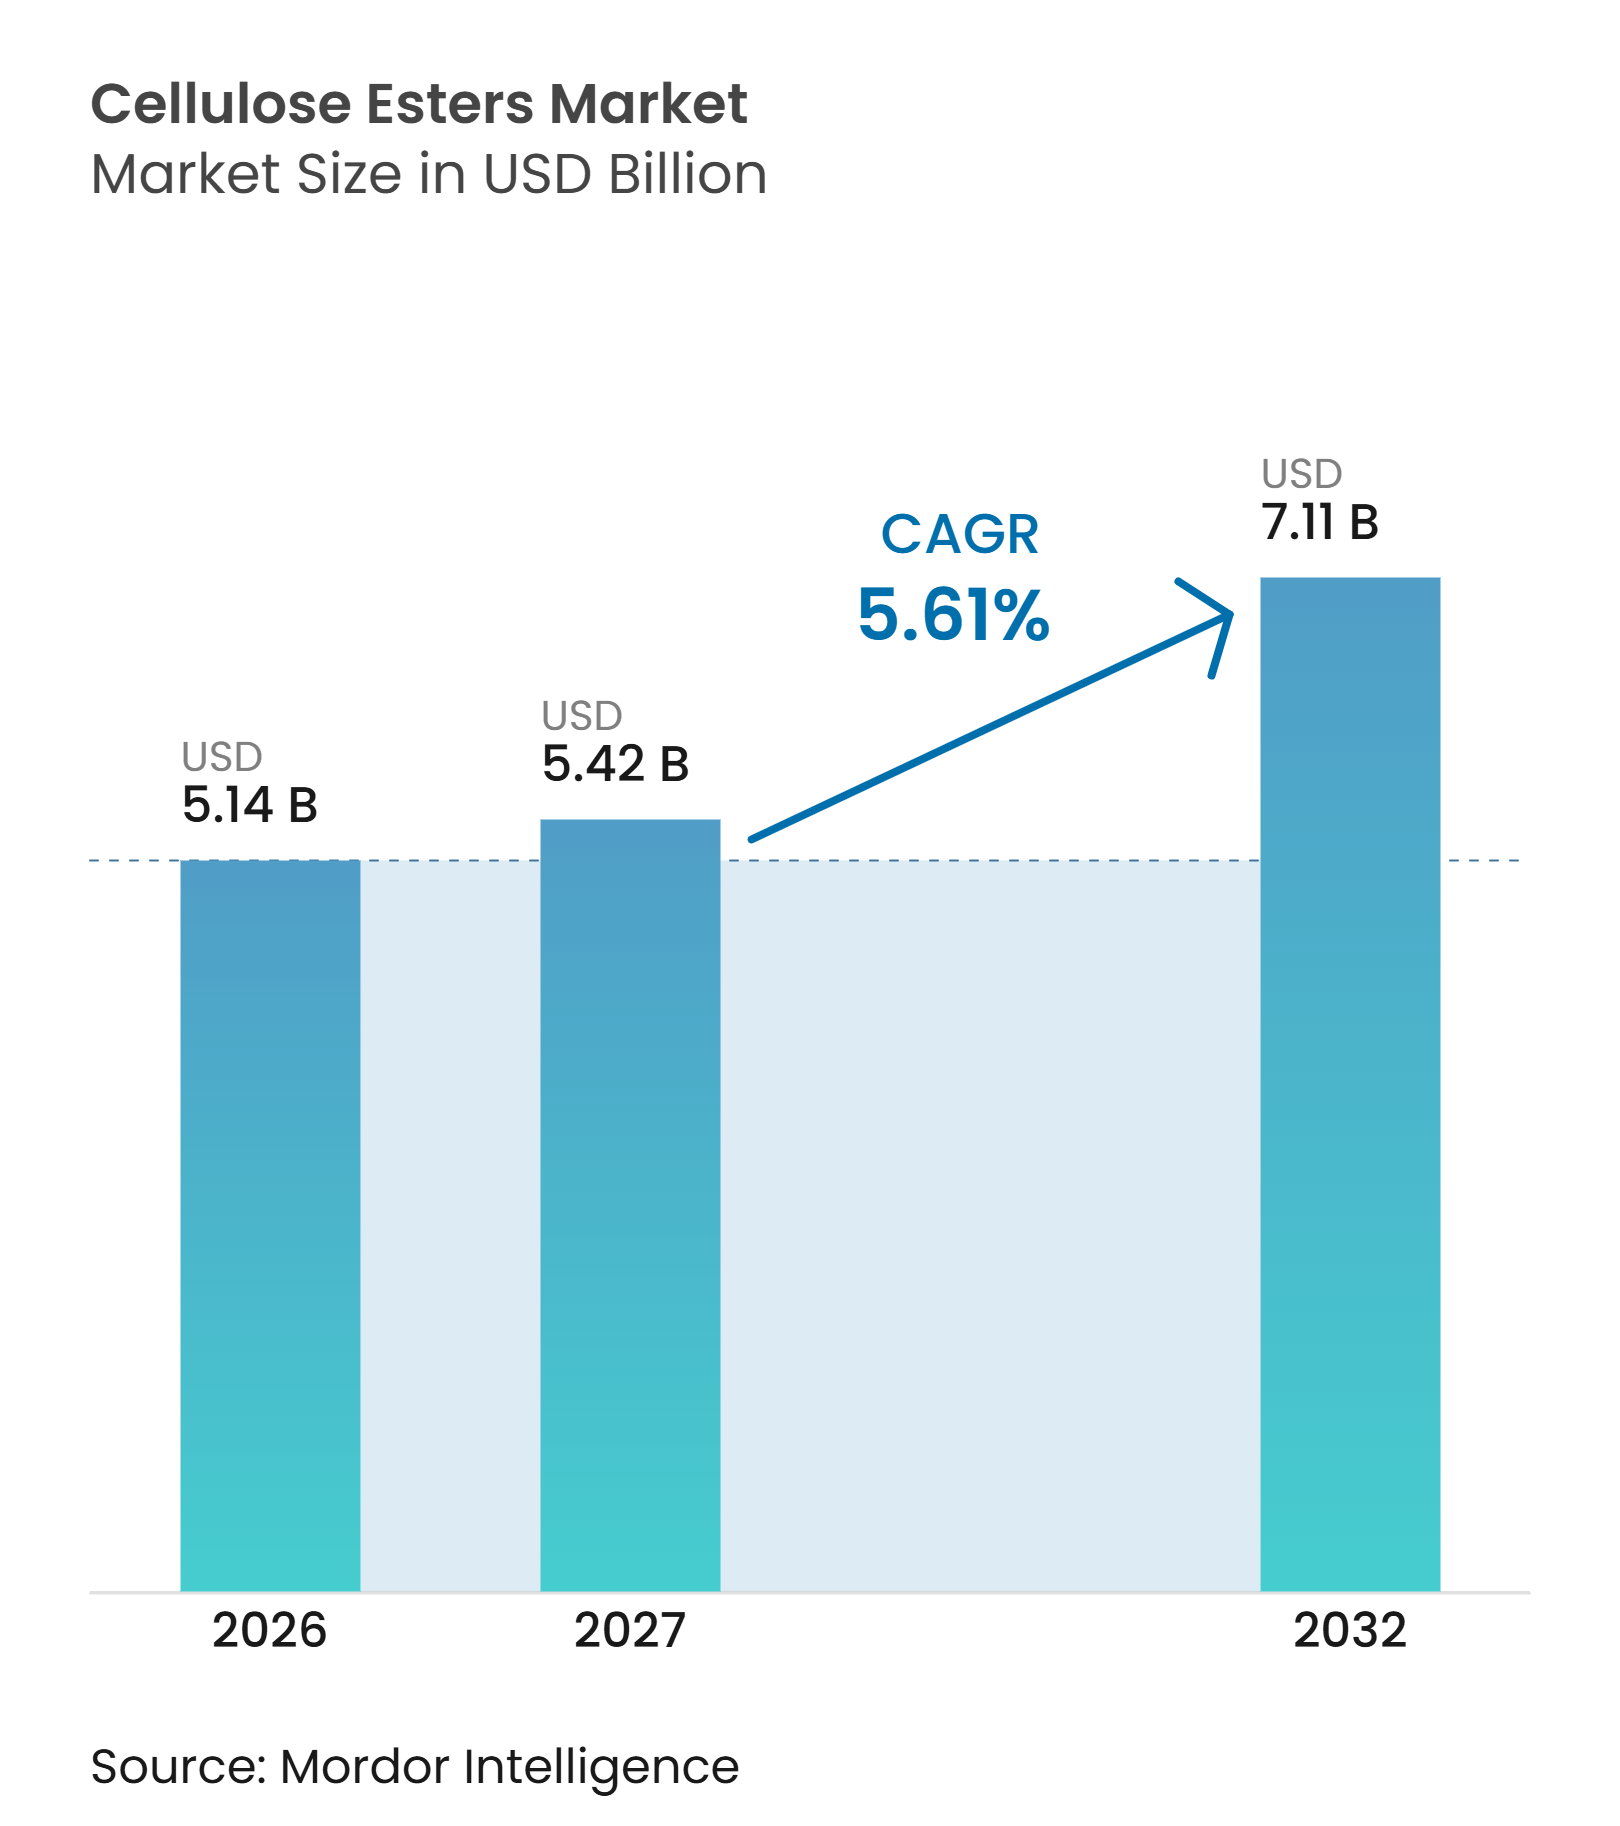
| Tamaño del Mercado (2027) | 5.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ésteres de Celulosa por Mordor Intelligence
El tamaño del mercado de ésteres de celulosa fue valorado en 5,14 mil millones de USD en 2026 y se estima que crecerá desde 5,42 mil millones de USD en 2027 hasta 7,11 mil millones de USD para 2032, a una CAGR del 5,61% durante el período de pronóstico (2027-2032). El mercado de ésteres de celulosa está respaldado por la demanda de materiales que pueden reemplazar a los polímeros sintéticos persistentes en aplicaciones seleccionadas. Las regulaciones sobre micropartículas de polímeros sintéticos añadidas intencionalmente están cambiando las opciones de formulación en los productos de cuidado personal. La capacidad de fabricación de pantallas en Asia también está aumentando la demanda de materiales de ésteres de celulosa de alto rendimiento utilizados en aplicaciones ópticas. Los productores están dirigiendo inversiones hacia grados especiales para recubrimientos, películas, membranas y cosméticos, ya que estas aplicaciones tienen un perfil de demanda diferente al del tow para filtros de cigarrillos. El mercado de ésteres de celulosa tiene oportunidades de crecimiento en aplicaciones donde el rendimiento del material, la certificación y la seguridad del suministro se consideran junto con el precio.
Conclusiones Clave del Informe
- Por materia prima, el Acetato de Celulosa representó el 42,18% de la participación del mercado de ésteres de celulosa en 2026, mientras que se prevé que el Acetato Butirato de Celulosa crezca a una CAGR del 6,56% hasta 2032.
- Por aplicación, los Recubrimientos representaron el 28,67% del tamaño del mercado de ésteres de celulosa en 2026, mientras que se prevé que las Películas Ópticas y Pantallas avancen a una CAGR del 7,18% hasta 2032.
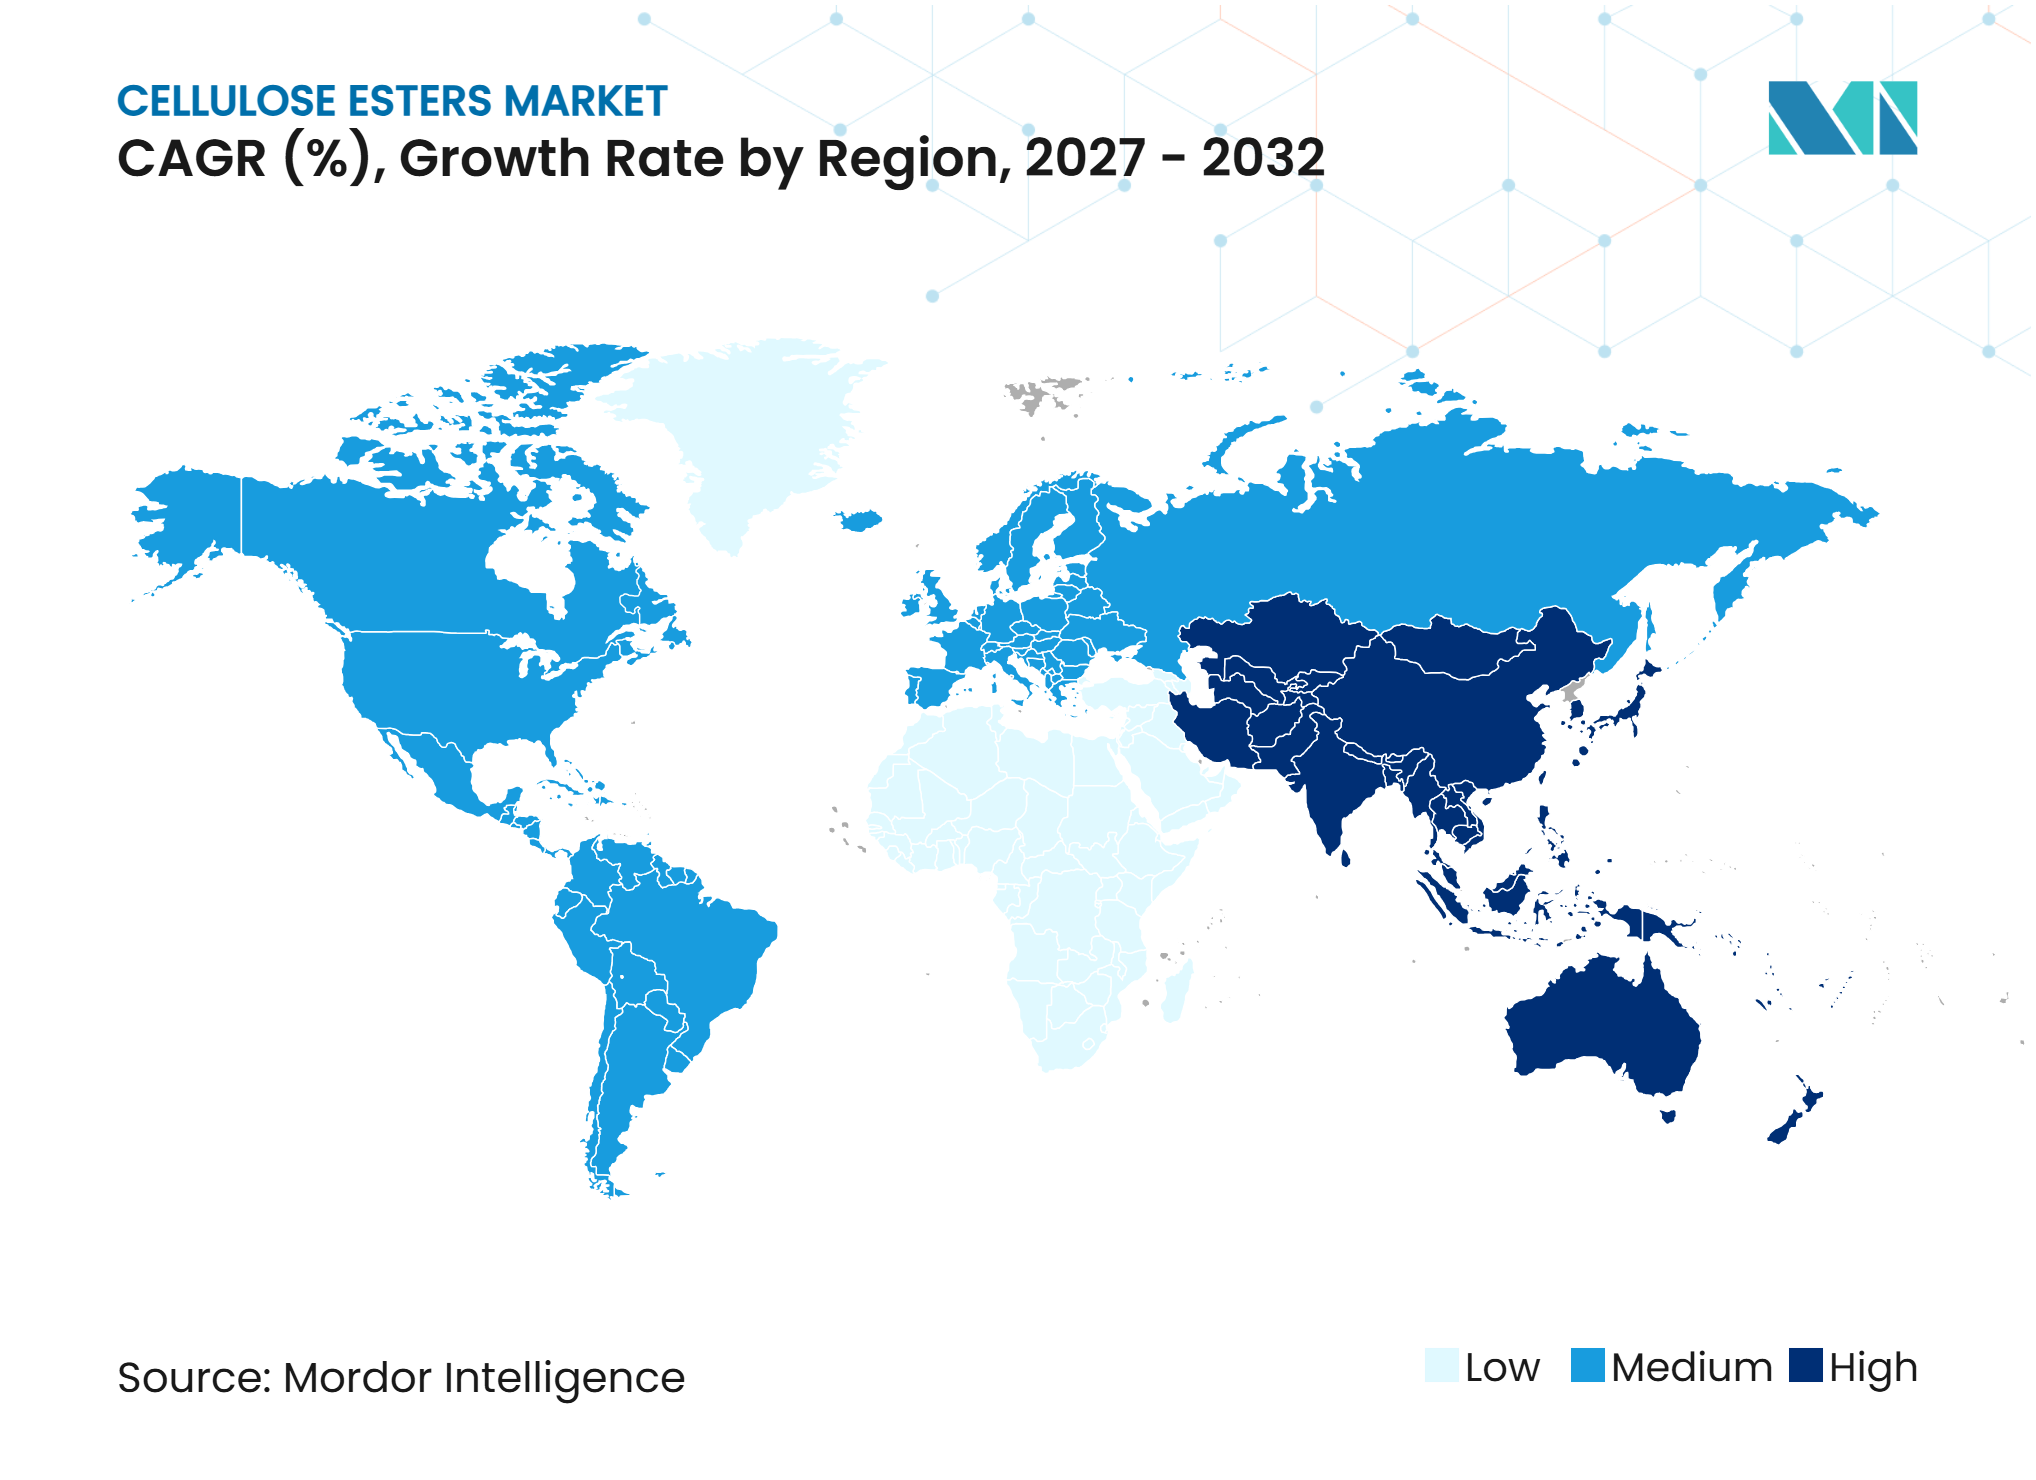
- Por geografía, Asia-Pacífico representó el 38,34% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,03% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de Materiales de Base Biológica y Biodegradables | +1.2% | Global, con ganancias a corto plazo concentradas en la UE, Japón y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento del Embalaje Sostenible, Recubrimientos y Películas | +1.0% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de Películas Ópticas, Electrónica y Membranas Avanzadas | +1.5% | China dominante, Japón y Corea del Sur en segundo lugar | Corto plazo (≤2 años) |
| Innovación en Productos con Contenido Reciclado y Biodegradables en el Medio Marino | +0.6% | Mercados de la UE, Japón y América del Norte con actividad incipiente en APAC | Largo plazo (≥4 años) |
| Sustitución de Importaciones en China y Localización de la Cadena de Suministro Regional | +0.9% | Núcleo en China, con expansión hacia los países de la ASEAN | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de Materiales de Base Biológica y Biodegradables
La restricción de la Unión Europea sobre las micropartículas de polímeros sintéticos añadidas intencionalmente está aumentando el interés en materiales de ésteres de celulosa biodegradables en el medio marino para formulaciones de cuidado personal. Eastman Chemical Company introdujo Esmeri CC1N10 en junio de 2025, un micropolvos de éster de celulosa procedente de bosques gestionados de forma sostenible para su uso en cosméticos de color, protección solar y productos para el cuidado de la piel. El producto está orientado a formulaciones que requieren una alternativa a los ingredientes microplásticos convencionales. Daicel lanzó BELLOCEA BS7 en marzo de 2025, una partícula esférica de acetato de celulosa con mayor biodegradabilidad en el medio marino para aplicaciones cosméticas. Estos lanzamientos indican que el mercado de ésteres de celulosa está avanzando hacia productos que deben cumplir simultáneamente con los requisitos de rendimiento, formulación y biodegradabilidad. Esta orientación del producto puede desplazar la competencia entre proveedores desde los grados estándar de tow hacia materiales diferenciados con necesidades de calificación de clientes más especializadas.
Crecimiento del Embalaje Sostenible, Recubrimientos y Películas
El acetato butirato de celulosa (CAB) se utiliza en recubrimientos porque proporciona resistencia a los rayos UV, compatibilidad con disolventes de menor toxicidad y resistencia al amarillamiento. Estas propiedades respaldan su uso en sistemas de recubrimiento para automoción, muebles de madera, aeroespacial e industria. El avance hacia formulaciones de recubrimiento con menor contenido de compuestos orgánicos volátiles (COV) en Europa, y estándares similares en China, está fomentando la actividad de reformulación en el mercado de ésteres de celulosa. El CAB puede reemplazar materiales de nitrocelulosa o acrílicos donde la durabilidad y la apariencia del recubrimiento son prioritarias. Su uso en acabados de interiores y exteriores de vehículos premium también vincula la demanda de recubrimientos con los crecientes requisitos de calidad de los fabricantes de vehículos de nueva energía. Los compradores de materiales aún deben gestionar la exposición al suministro, ya que las cadenas de suministro de anhídrido acético y butírico que respaldan estas formulaciones están concentradas en manos de un pequeño número de proveedores.
Expansión de Películas Ópticas, Electrónica y Membranas Avanzadas
Los ésteres de celulosa de grado óptico están ganando importancia a medida que las cadenas de suministro de pantallas buscan materiales que puedan cumplir con exigentes requisitos de calidad. La expansión de China en la fabricación de pantallas está fortaleciendo la demanda de triacetato de celulosa utilizado en películas protectoras de polarizadores. Esta demanda está vinculada a la planificación de producción localizada, así como al papel técnico del material en los componentes de las pantallas. En 2025, Toyobo co., Ltd. comenzó a proporcionar muestras de una película óptica de ácido poliláctico de origen vegetal para aplicaciones de fabricación de semiconductores e inspección de pantallas[1]. Este desarrollo refleja la búsqueda de materiales de película que combinen características ópticas con contenido de origen vegetal. El mercado de ésteres de celulosa también se beneficia de las aplicaciones de membranas, donde el triacetato de celulosa se utiliza en sistemas de ósmosis inversa de fibra hueca para desalinización y tratamiento de agua.
Innovación en Productos con Contenido Reciclado y Biodegradables en el Medio Marino
Daicel anunció la certificación ISCC PLUS (Certificación Internacional de Sostenibilidad y Carbono PLUS) en enero de 2026 para el acetato de celulosa en su planta Himeji Aboshi y para CAFBLO, su resina de acetato de celulosa biodegradable en el medio marino. La certificación permite reclamaciones basadas en balance de masa donde los materiales certificados y convencionales se procesan dentro del marco aplicable de cadena de custodia. Esto es relevante para los clientes de cuidado personal y embalaje que requieren reclamaciones de materiales sostenibles validadas. También convierte la certificación en un requisito comercial más que en un simple atributo del producto. Los proveedores que establezcan cadenas certificadas de forma temprana pueden integrarse más estrechamente con los procesos de adquisición y documentación de los clientes. Por lo tanto, el mercado de ésteres de celulosa puede experimentar una mayor competencia en torno a la trazabilidad, el alcance de la certificación y el suministro constante de materiales verificados.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disminución del Consumo de Cigarrillos y Exposición al Tow para Filtros | -0.8% | Mercados principales de América del Norte y Europa, presión moderada emergente en Asia Oriental | Largo plazo (≥ 4 años) |
| Volatilidad en los Costos de Anhídrido Acético, Anhídrido Butírico y Energía | -0.5% | Global, más aguda en Europa y China | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Largos Ciclos de Calificación para Grados Ópticos, Médicos y de Contacto con Alimentos de Alta Pureza | -0.3% | Global, con mayor impacto en los retrasos en los proyectos de sustitución de importaciones en China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Anhídrido Acético, Anhídrido Butírico y Energía
El anhídrido acético y el anhídrido butírico son insumos clave para la producción de grados de ésteres de celulosa. Los cambios en su disponibilidad o costo pueden afectar a los fabricantes en líneas de productos tanto básicos como especiales. Los productores que no están integrados en la cadena química ascendente enfrentan una mayor presión sobre los márgenes cuando suben los precios de los insumos. Los costos de energía presentan un desafío adicional, particularmente para las operaciones europeas con procesos de producción de alta intensidad energética. Celanese Corporation informó en su presentación anual de 2025 que su cadena de acetilos incluye ácido acético, monómero de acetato de vinilo, emulsiones, polvos redispersables y materiales de ingeniería, destacando la amplitud de la base química integrada asociada con los productos acetilos. El mercado de ésteres de celulosa debe equilibrar los precios de los productos especiales con los cambios de costos que pueden no trasladarse a los clientes de inmediato.
Largos Ciclos de Calificación para Grados Ópticos, Médicos y de Contacto con Alimentos de Alta Pureza
Los grados de alta pureza utilizados en aplicaciones ópticas, médicas, farmacéuticas y de contacto con alimentos requieren una validación extensa antes de que un proveedor pueda asegurar pedidos regulares. Los clientes evalúan la consistencia del material, la trazabilidad, el comportamiento de procesamiento y la documentación de cumplimiento antes de cambiar los insumos calificados. Esto crea una barrera para los nuevos productores que buscan ingresar a aplicaciones de grado óptico o reguladas, y también puede retrasar el beneficio comercial de los proyectos de producción local diseñados para reducir la dependencia de las importaciones. Los requisitos de la FDA para excipientes farmacéuticos y las expectativas de la Agencia Europea de Medicamentos para los materiales de formulación hacen que la calificación de proveedores sea particularmente importante en las aplicaciones farmacéuticas. Los productores establecidos en el mercado de ésteres de celulosa se benefician de esta dinámica, ya que los materiales aprobados pueden permanecer integrados en las especificaciones de los clientes durante muchos años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
La Demanda de Grado Óptico Cambia la Mezcla de ProductosEl acetato de celulosa representó el 42,18% de la participación del mercado de ésteres de celulosa en 2026, respaldado por sus roles establecidos en el tow para filtros de cigarrillos, fibras textiles y películas ópticas. La categoría incluye grados de diacetato básicos y grados de triacetato de mayor valor, que sirven a diferentes usos finales y tienen diferentes requisitos de calificación. El diacetato se utiliza en aplicaciones de tow y textiles donde la producción y la fiabilidad de la producción son las consideraciones principales. El triacetato se utiliza en películas protectoras de polarizadores y membranas ópticas donde la pureza y el rendimiento del material son más importantes. El crecimiento de la fabricación de pantallas en Asia está aumentando la demanda de disponibilidad de triacetato. Esta demanda está desplazando la mezcla de materias primas en el mercado de ésteres de celulosa hacia grados vinculados a las cadenas de suministro de pantallas, filtración y películas de alto rendimiento.
Se proyecta que el acetato butirato de celulosa registre una CAGR del 6,56% de 2027 a 2032. El CAB respalda las aplicaciones de recubrimiento que requieren resistencia a los rayos UV, bajo amarillamiento y características de flujo adecuadas. Su uso en recubrimientos para automoción, arquitectura y madera proporciona una base de demanda diferente a la del tow para filtros de cigarrillos. Eastman Chemical Company identifica los recubrimientos, las pantallas y los termoplásticos entre los principales mercados finales para su línea de biopolímeros celulósicos. El acetato propionato de celulosa se utiliza en aplicaciones de recubrimiento más específicas donde el comportamiento de aplicación y la calidad del acabado son importantes. El nitrato de celulosa continúa utilizándose en lacas y aplicaciones históricas relacionadas con películas, aunque los requisitos medioambientales afectan al manejo y la eliminación del material. Los sistemas de gestión de calidad ISO 9001 y los requisitos de registro REACH influyen en qué grados de ésteres de celulosa pueden suministrarse a los clientes europeos.


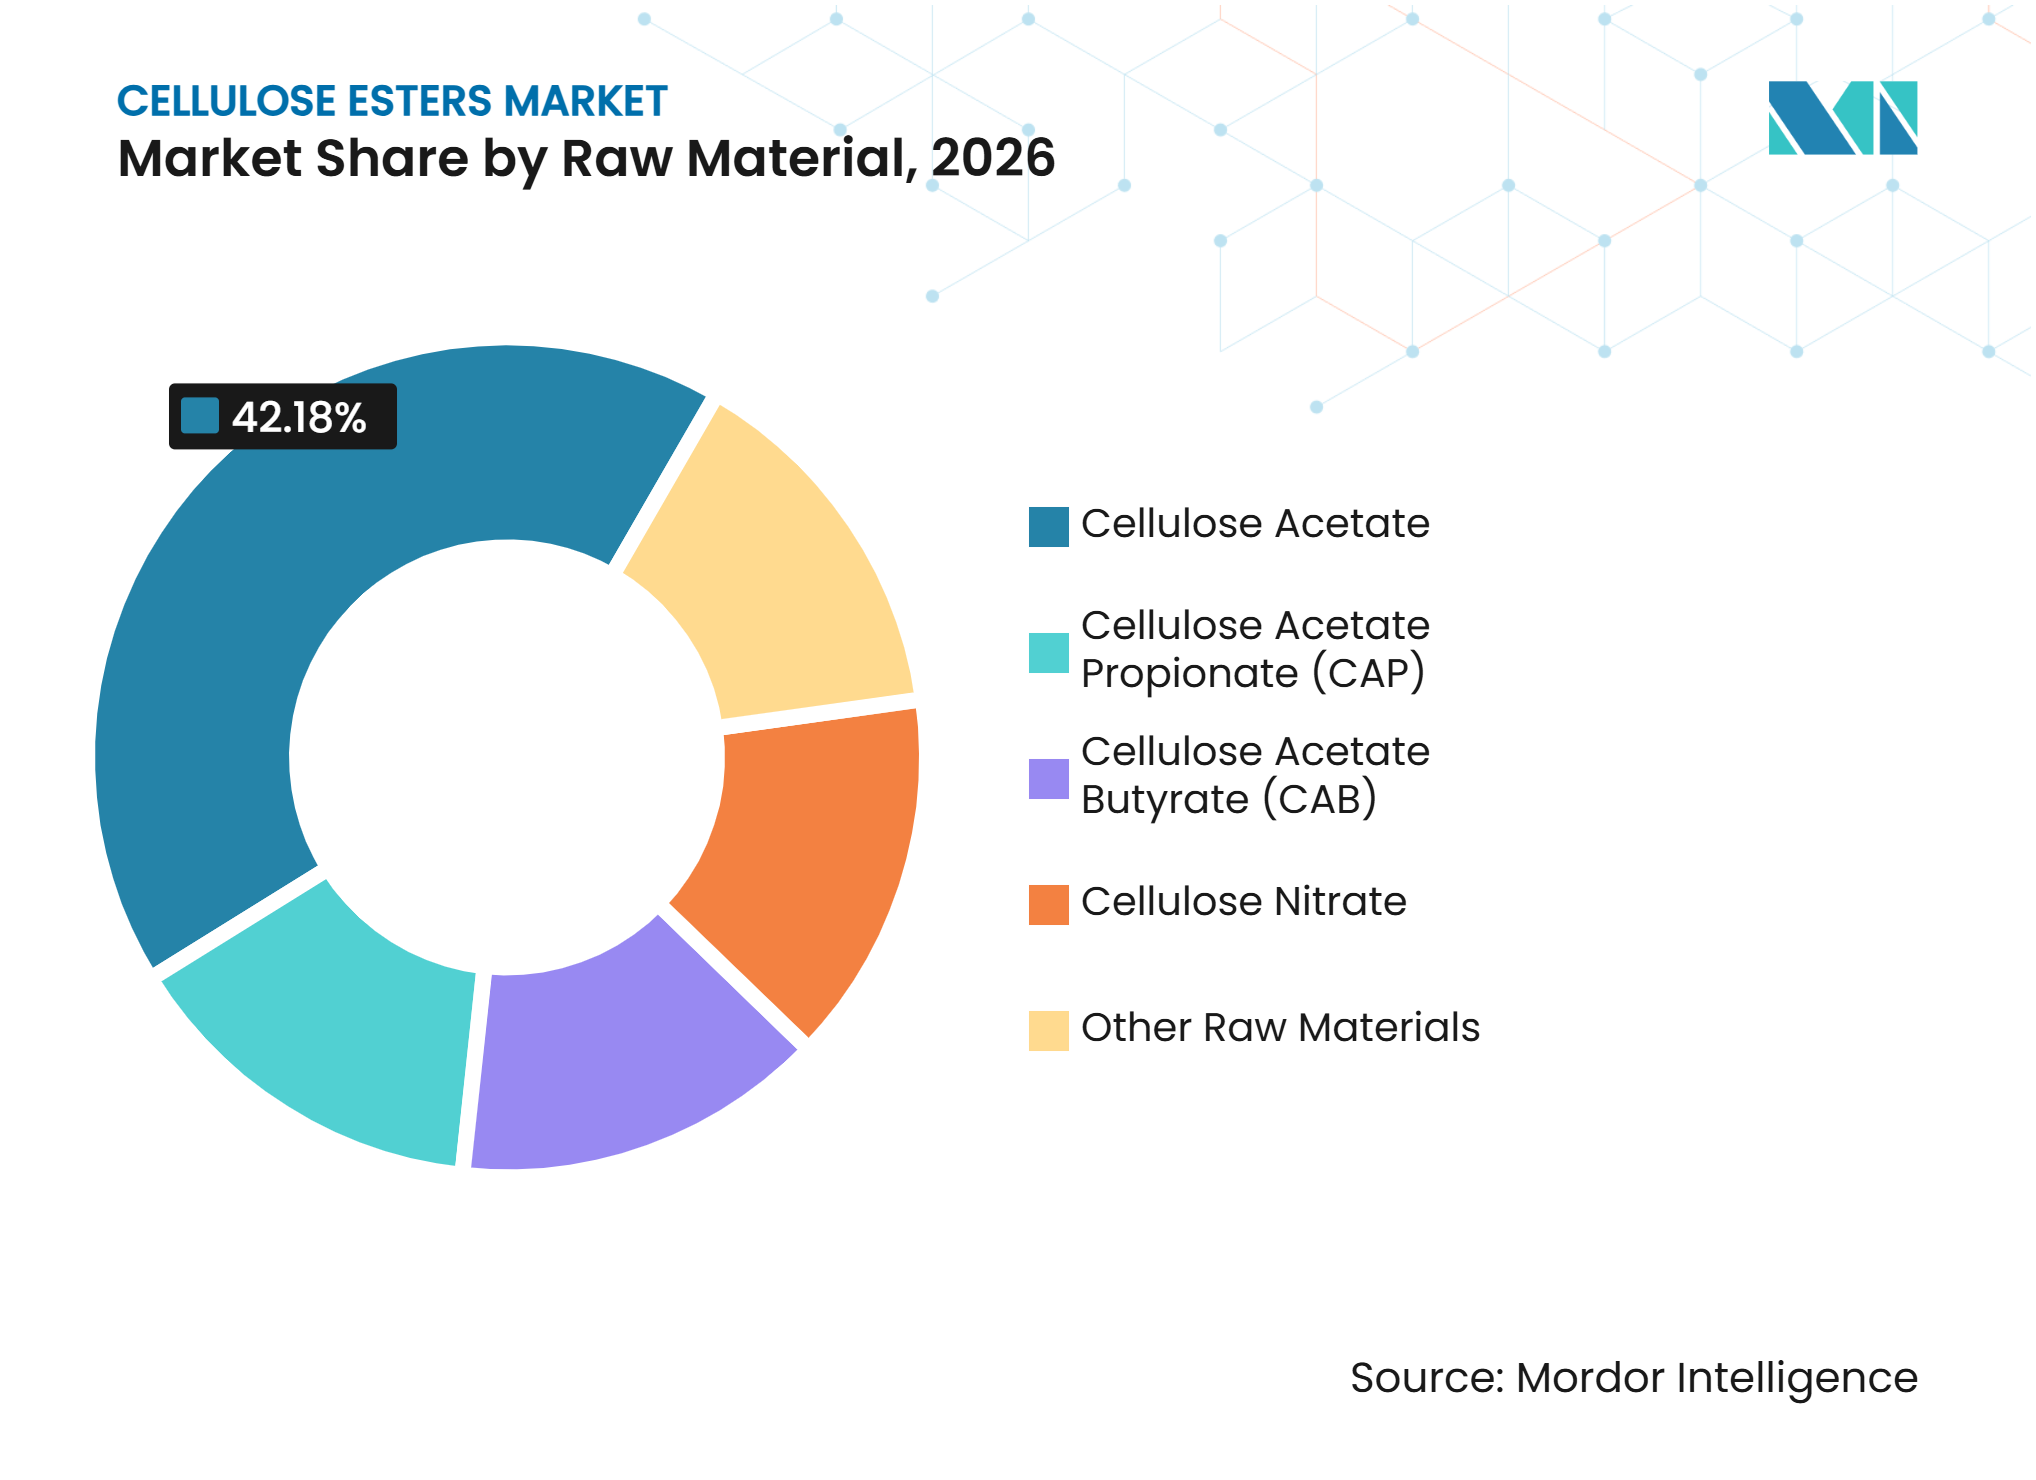
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Recubrimientos Lideran Mientras que las Películas Ópticas y las Pantallas Crecen Más RápidoLos recubrimientos representaron el 28,67% del mercado de ésteres de celulosa en 2026. El acetato butirato de celulosa (CAB) se utiliza en sistemas de recubrimiento para automoción, muebles de madera, industria y aplicaciones aeroespaciales seleccionadas porque respalda la durabilidad y la calidad visual. La demanda de vehículos de nueva energía añade otra conexión para los proveedores de recubrimientos, ya que los fabricantes buscan acabados premium y superficies duraderas. El mercado de ésteres de celulosa se beneficia donde los formuladores de recubrimientos necesitan alternativas compatibles con sistemas de menor contenido de compuestos orgánicos volátiles (COV). Los recubrimientos también proporcionan una base de uso final que es menos dependiente de la demanda del tabaco. La aplicación sigue siendo sensible a la disponibilidad y los precios de los materiales ascendentes necesarios para producir CAB y grados de ésteres relacionados.
Se espera que las películas ópticas y las pantallas crezcan a una CAGR del 7,18% hasta 2032. Esta aplicación utiliza triacetato de celulosa (TAC) en películas protectoras de polarizadores para sistemas de pantalla. La demanda está conectada a la base instalada de LCD, así como a las nuevas aplicaciones de inspección de pantallas y procesos de fabricación de semiconductores. El lanzamiento de muestras en 2025 por parte de Toyobo co., Ltd. de una película óptica de origen vegetal para inspección de pantallas y fabricación de semiconductores refleja el continuo desarrollo de materiales en esta área. Las aplicaciones de salud y farmacéuticas también utilizan membranas de acetato de celulosa de alta pureza y materiales de recubrimiento de fármacos de liberación controlada. Los procesos de calificación de la FDA y la Agencia Europea de Medicamentos hacen que estas aplicaciones sean estables pero difíciles de acceder para nuevos proveedores. Los filtros de cigarrillos siguen siendo una aplicación significativa, pero se espera que su participación relativa disminuya a medida que aumente la demanda de películas y membranas especiales.

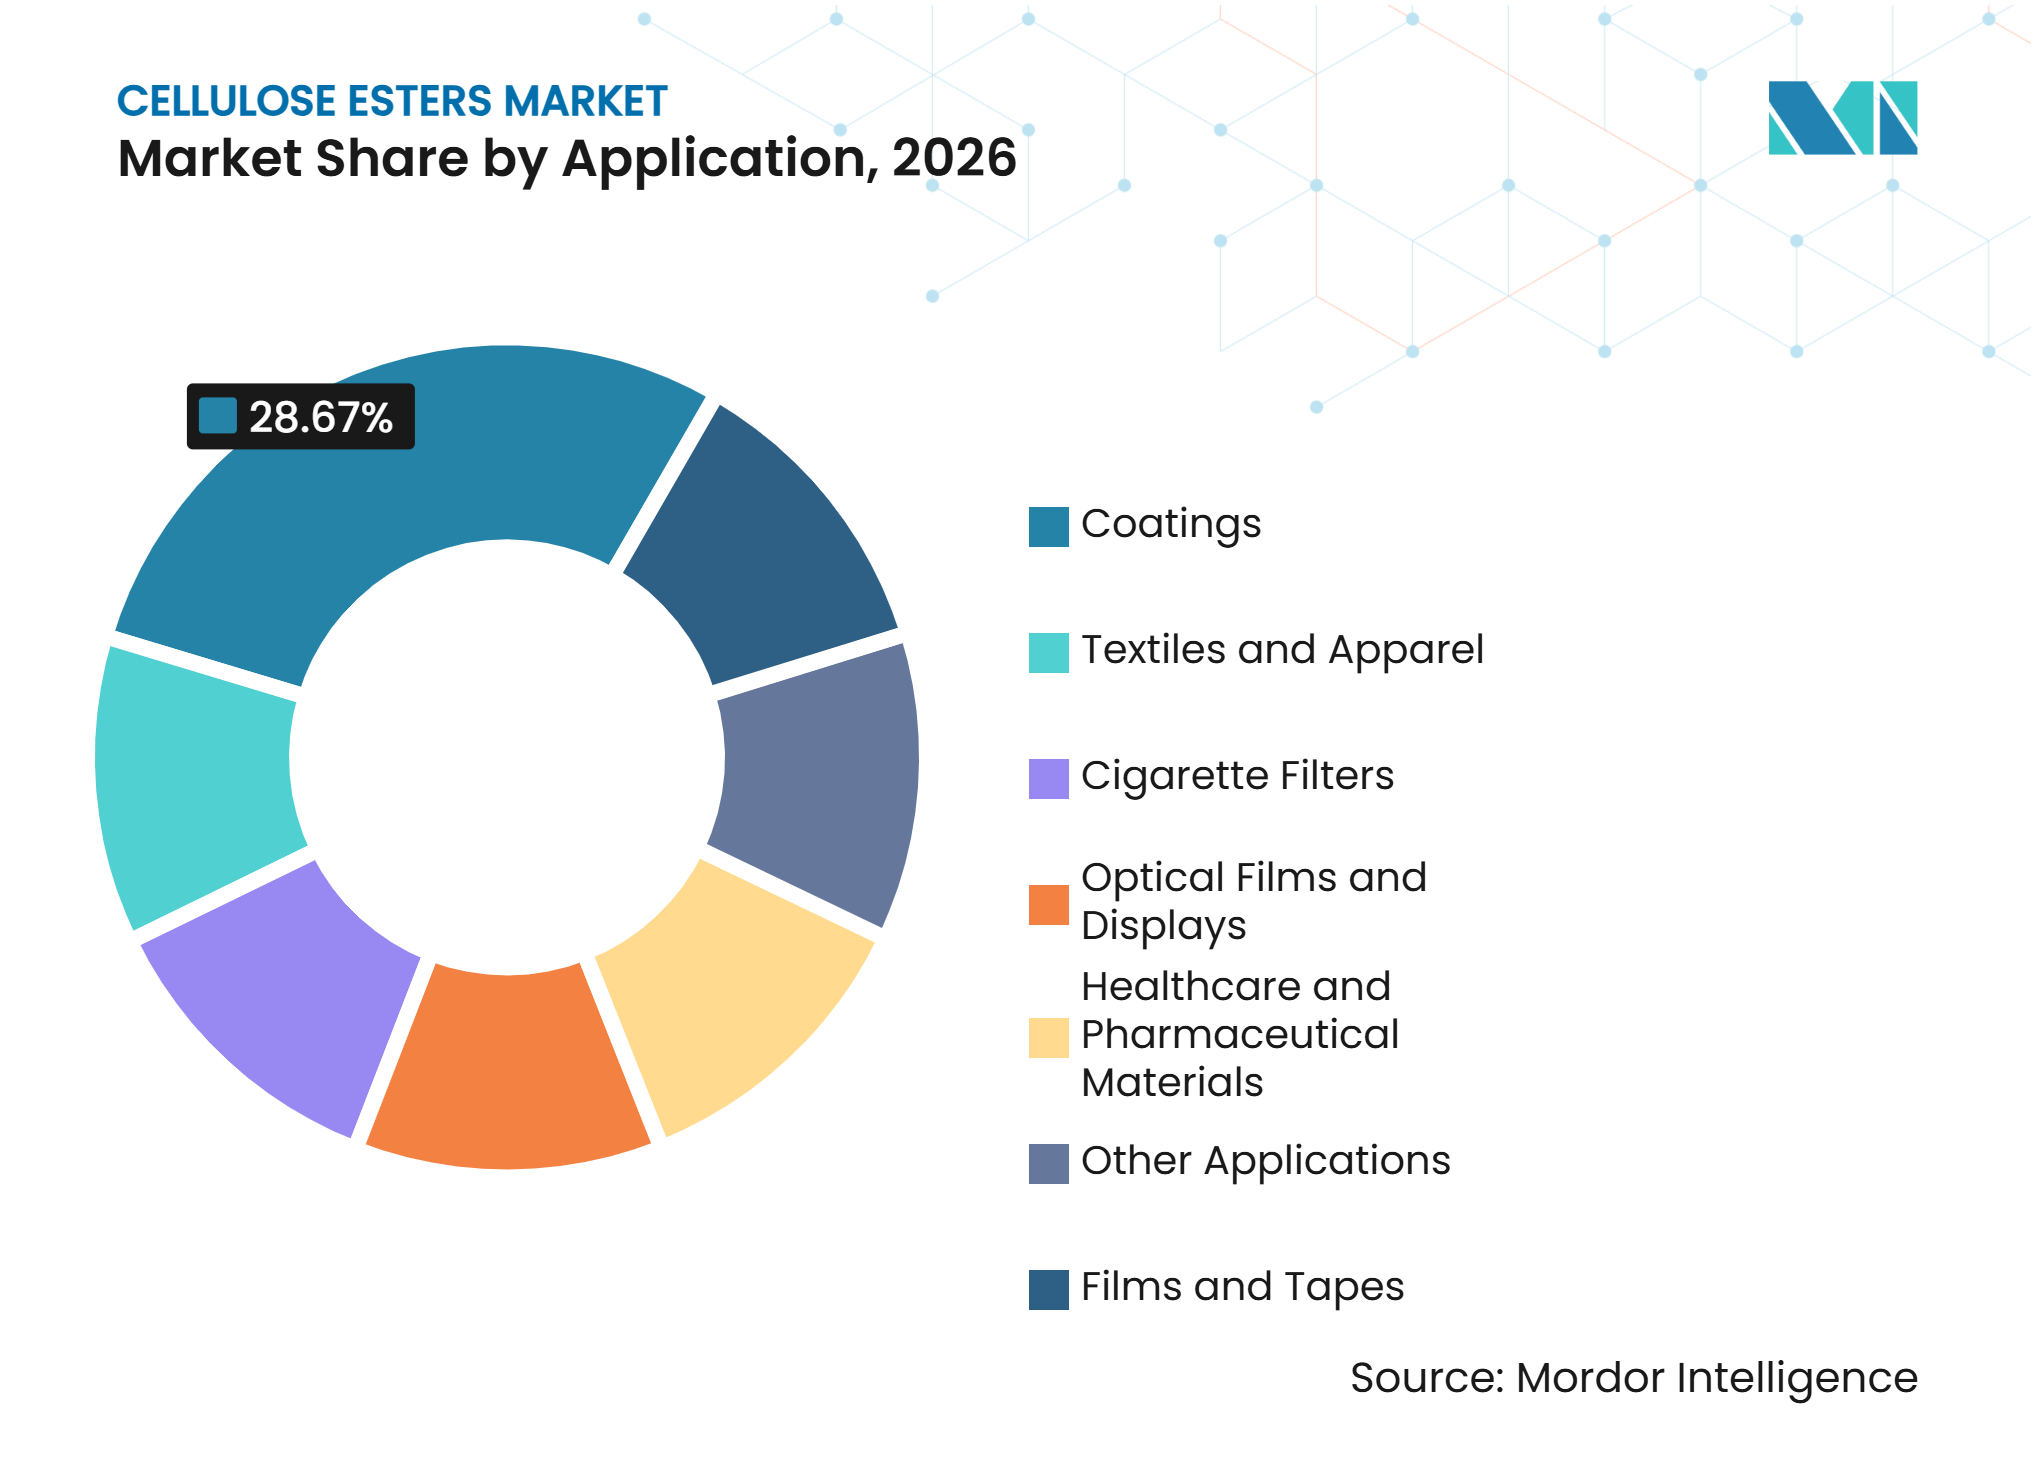
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: La Escala y la Política Industrial Configuran la Demanda
Asia-Pacífico representó el 38,34% de los ingresos en 2026 y se prevé que se expanda a una CAGR del 7,03% hasta 2032. China es una fuente importante de demanda de tow de acetato de celulosa, triacetato de celulosa de grado óptico y CAB de grado para recubrimientos. Sus cadenas de valor en pantallas, textiles y productos químicos especiales crean demanda en varios usos finales en lugar de un único mercado final. Japón sigue siendo importante para los grados ópticos y de filtración de alta pureza, mientras que los proveedores japoneses también atienden a clientes en los sectores de cosméticos y productos químicos especiales. La certificación ISCC PLUS de Daicel para el acetato de celulosa y CAFBLO muestra cómo las reclamaciones de sostenibilidad verificadas están volviéndose relevantes para la calificación de productos en la región. Los compradores regionales también deben considerar factores de cumplimiento, incluidas las normas chinas Guóbiāo (GB) aplicables, los requisitos REACH para las exportaciones y los marcos de certificación como ISCC PLUS. El mercado de ésteres de celulosa en Asia-Pacífico está respaldado por la combinación de fabricación a gran escala y demanda de aplicaciones de mayor valor.
El enfoque de China en la producción local puede alterar la forma en que los productores atienden a los clientes de pantallas y películas. Una base de suministro localizada puede reducir la exposición al transporte y ofrecer tiempos de respuesta más cortos para los fabricantes. Sin embargo, los materiales de grado óptico requieren calidad consistente y una calificación detallada del cliente, lo que hace que el desarrollo técnico sea tan importante como la expansión de la capacidad física. En agosto de 2025, Eastman Chemical Company y Huafon Chemical anunciaron planes para una instalación local de hilo de acetato de celulosa en China, con el propósito declarado de construir una cadena de producción y servicio más localizada. El proyecto indica cómo los productores internacionales están respondiendo a la importancia de la cadena de suministro textil de China. La ventaja estructural de la región se extiende más allá de la demanda para incluir profundidad de fabricación, capacidad de procesamiento y proximidad a los usuarios finales.
América del Norte: Los Grados Especiales Mantienen un Papel Premium
América del Norte sigue siendo una región de alto valor para recubrimientos especiales, excipientes farmacéuticos, películas de alto rendimiento y producción química integrada. El complejo de Eastman Chemical Company en Kingsport, Tennessee, produce grados de CAB, CAP y acetato de celulosa desde una plataforma integrada. La empresa identifica las pantallas, los recubrimientos y los termoplásticos como mercados finales clave para su negocio de biopolímeros celulósicos. Esta integración respalda la continuidad del suministro en varios grados y vincula la producción de ésteres de celulosa con la cadena de acetilos más amplia. Los clientes norteamericanos también dan importancia a la consistencia del producto, la documentación regulatoria y el servicio técnico. Estos factores favorecen a los proveedores establecidos en aplicaciones donde cambiar un material puede requerir una reformulación o un trabajo de aprobación extensos.
En el primer trimestre de 2025, RYAM reorganizó su negocio de Celulosa de Alta Pureza en tres unidades: Especialidades de Celulosa, Biomateriales y Materias Primas de Celulosa. Esta estructura distingue los productos de celulosa diferenciados de las operaciones más orientadas a materias primas y destaca la importancia de la pulpa de disolución de grado acetato como insumo para la producción de ésteres de celulosa. México puede beneficiarse del nearshoring por parte de clientes de productos químicos especiales que buscan rutas de suministro más cortas dentro de América del Norte. Al mismo tiempo, la exposición al tow para cigarrillos sigue siendo una restricción, ya que la demanda relacionada con el tabaco está bajo presión a largo plazo. El mercado de ésteres de celulosa en América del Norte está configurado por una combinación de suministro integrado, usos finales especializados y la necesidad de diversificarse más allá de las aplicaciones tradicionales de tow.
Europa, América del Sur y Oriente Medio y África: Diferentes Patrones de Uso Final
Europa está transitando desde una base de fabricación de tow para filtros históricamente significativa hacia grados de ésteres de celulosa de mayor valor. Alemania y Francia siguen siendo usuarios importantes de recubrimientos de ésteres de celulosa en aplicaciones de acabado automotriz y muebles. Los clientes europeos de cuidado personal también impulsan la demanda de ingredientes cosméticos biodegradables que cumplen con la restricción de la UE sobre micropartículas de polímeros sintéticos. REACH sigue siendo una influencia regulatoria importante para los productos químicos vendidos en la región. La certificación ISCC PLUS puede fortalecer la posición de un proveedor cuando los clientes requieren reclamaciones de sostenibilidad creíbles. Estas condiciones favorecen a los proveedores que pueden ofrecer rendimiento técnico con cumplimiento documentado.
América del Sur contribuye con demanda de recubrimientos y textiles y tiene una conexión por el lado de la oferta a través de la producción de pulpa de disolución. Brasil y Argentina ofrecen oportunidades de consumo en recubrimientos industriales, productos de consumo y procesamiento textil. Oriente Medio y África tienen una demanda más lenta pero estable para la fabricación de tabaco, recubrimientos y tratamiento de agua. Si bien estas regiones tienen diferentes patrones de demanda, cada una puede respaldar aplicaciones especializadas de ésteres de celulosa más allá de los filtros de cigarrillos. La participación del mercado de ésteres de celulosa fuera de las regiones más grandes está más dispersa, ya que la demanda de uso final varía según el país y la base de fabricación local.
Panorama Competitivo
Concentración del Mercado
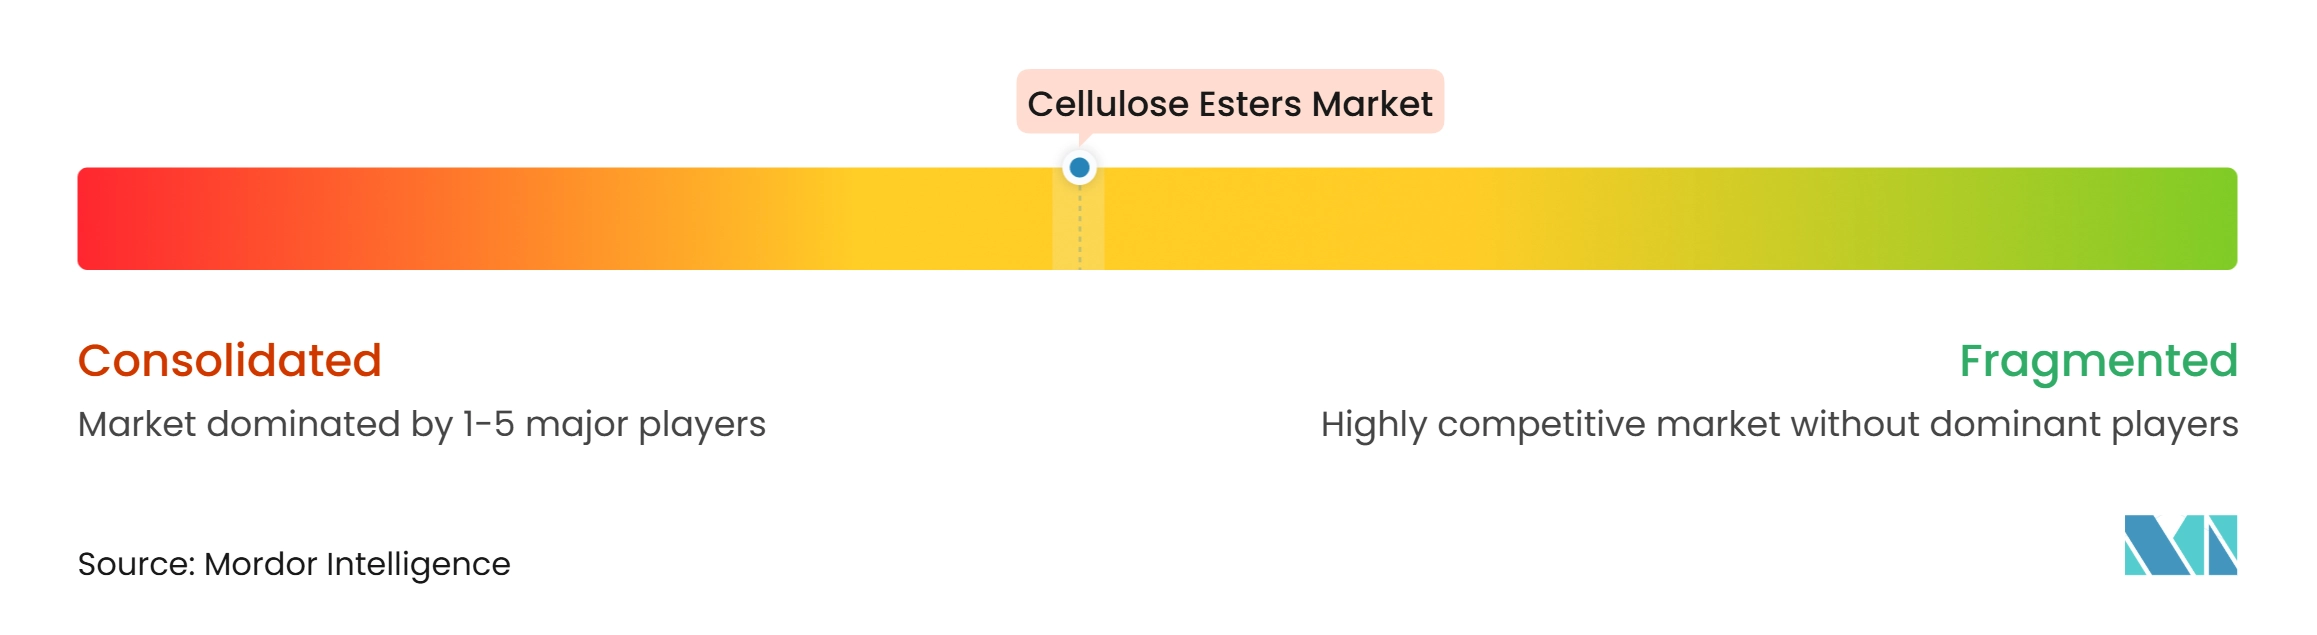
El mercado de ésteres de celulosa está moderadamente consolidado, con productores establecidos que mantienen posiciones integradas en agentes de acetilación, insumos de celulosa y grados de ésteres terminados. Eastman Chemical Company, Celanese Corporation, Daicel Corporation, RYAM, Cerdia International GmbH y Solvay se encuentran entre los participantes significativos identificados en este mercado. La integración vertical proporciona un mayor control sobre la disponibilidad de insumos, la calidad de la producción y el servicio al cliente. También crea altas barreras para los nuevos productores, ya que las capacidades técnicas deben combinarse con un suministro ascendente confiable. La competencia varía entre el tow básico, los recubrimientos, las películas ópticas, las membranas, los cosméticos y las aplicaciones textiles. Las empresas con amplias carteras de productos pueden redirigir su enfoque hacia aplicaciones con mejores perspectivas de crecimiento o mayores barreras de calificación.
Eastman Chemical Company se está enfocando en materiales diferenciados y asociaciones de fabricación regional. Su lanzamiento de Esmeri CC1N10 en 2025 abordó la demanda de ingredientes cosméticos sostenibles. La empresa también anunció una asociación con Huafon Chemical para establecer la fabricación localizada de hilo de acetato de celulosa Naia en China. Daicel Corporation ha fortalecido su posición en materiales sostenibles certificados a través de la certificación ISCC PLUS para el acetato de celulosa y CAFBLO[2]. La reorganización de RYAM de su negocio de Celulosa de Alta Pureza separa los materiales especializados de las materias primas de celulosa en su estructura de informes. Estos desarrollos indican que los proveedores establecidos están utilizando la diferenciación de productos, las credenciales de sostenibilidad y el posicionamiento en la cadena de suministro como herramientas competitivas.
El entorno competitivo también refleja la presión derivada del cambio en la demanda de tow y la necesidad de cumplir con requisitos estrictos en aplicaciones especiales. Los proveedores de materiales ópticos, médicos y de contacto con alimentos deben someterse a largos procesos de calificación y mantener una documentación de cumplimiento sólida. En Europa, el registro REACH sigue siendo relevante, mientras que la certificación ISCC PLUS puede respaldar reclamaciones de sostenibilidad verificadas en las cadenas de suministro de cuidado personal y embalaje. Los requisitos de la FDA son importantes para las aplicaciones farmacéuticas que utilizan materiales de acetato de celulosa de alta pureza. Las oportunidades permanecen en el embalaje biodegradable, la filtración avanzada por membranas y los productos de acetato de celulosa de grado plástico para gafas. Es probable que el panorama competitivo favorezca a las empresas que puedan combinar el rendimiento técnico con el abastecimiento certificado, el soporte de calificación de clientes y el suministro regional seguro.
Líderes de la Industria de Ésteres de Celulosa
-
Eastman Chemical Company
-
Celanese Corporation
-
Daicel Corporation
-
Cerdia International GmbH
-
China National Tobacco Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ésteres de Celulosa Empresas cubiertas en este informe
- Acordis Cellulosic Fibers Limited
- Ashok Alco-Chem Limited
- Celanese Corporation
- Cerdia International GmbH
- China National Tobacco Corporation
- Daicel Corporation
- Eastman Chemical Company
- Mitsubishi Chemical Group Corporation
- Nantong Acetate Fiber Co., Ltd.
- RYAM
- Shandong Henglian New Materials Co., Ltd.
- Sichuan Push Acetati Co., Ltd.
- SK Chemicals Co., Ltd.
- Solvay
- Toyobo co., Ltd.
Desarrollos recientes de la industria en Mercado de Ésteres de Celulosa
- Septiembre de 2026: Jinan Acetate Chemical (Taiwán, 4763.TW) anunció la adquisición de Cerdia Holding (Basilea, Suiza) de Blackstone por aproximadamente 400 millones de USD. La adquisición añade una capacidad global significativa de tow de ésteres de celulosa y más de 130 patentes a la cartera de Jinan Acetate.
- Agosto de 2025: Eastman Chemical Company anunció una asociación estratégica formal con Huafon Chemical para establecer una instalación conjunta para la producción de hilo de filamento de acetato de celulosa Naia en China. La asociación tiene como objetivo una cadena de fabricación completamente localizada que cubra el desarrollo de productos, la producción y el servicio, con el objetivo de aumentar la capacidad de ésteres de celulosa Naia y mejorar la capacidad de respuesta de la cadena de suministro al mercado textil de China.
Alcance del Informe Global del Mercado de Ésteres de Celulosa
El éster de celulosa es un compuesto químico formado cuando los grupos hidroxilo libres (-OH) de la celulosa natural (derivada de pulpa de madera o linters de algodón) reaccionan con un ácido inorgánico u orgánico mediante esterificación. Durante este proceso, los grupos hidroxilo en la cadena principal de la celulosa son parcial o totalmente reemplazados por enlaces éster, alterando las propiedades físicas y químicas del material base.
El mercado de ésteres de celulosa está segmentado por materia prima, aplicación y geografía. Por materia prima, el mercado está segmentado en acetato de celulosa, acetato propionato de celulosa (CAP), acetato butirato de celulosa (CAB), nitrato de celulosa y otras materias primas. Por aplicación, el mercado está segmentado en recubrimientos, películas y cintas, textiles y prendas de vestir, filtros de cigarrillos, películas ópticas y pantallas, materiales para la salud y farmacéuticos, y otras aplicaciones. El informe también cubre los tamaños de mercado y los pronósticos para los ésteres de celulosa en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Acetato de Celulosa |
| Acetato Propionato de Celulosa (CAP) |
| Acetato Butirato de Celulosa (CAB) |
| Nitrato de Celulosa |
| Otras Materias Primas |
| Recubrimientos |
| Películas y Cintas |
| Textiles y Prendas de Vestir |
| Filtros de Cigarrillos |
| Películas Ópticas y Pantallas |
| Materiales para la Salud y Farmacéuticos |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Acetato de Celulosa | |
| Acetato Propionato de Celulosa (CAP) | ||
| Acetato Butirato de Celulosa (CAB) | ||
| Nitrato de Celulosa | ||
| Otras Materias Primas | ||
| Por Aplicación | Recubrimientos | |
| Películas y Cintas | ||
| Textiles y Prendas de Vestir | ||
| Filtros de Cigarrillos | ||
| Películas Ópticas y Pantallas | ||
| Materiales para la Salud y Farmacéuticos | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Ésteres de Celulosa?
El tamaño del mercado de ésteres de celulosa fue valorado en 5,14 mil millones de USD en 2026 y se estima que crecerá desde 5,42 mil millones de USD en 2027 hasta 7,11 mil millones de USD para 2032, a una CAGR del 5,61% durante el período de pronóstico (2027-2032).
¿Qué materia prima impulsa la demanda de ésteres de celulosa?
El Acetato de Celulosa lidera la categoría de materias primas con una participación del 42,18% en 2026, respaldado por sus usos en tow, textiles y películas ópticas.
¿Cuál es la aplicación de ésteres de celulosa de más rápido crecimiento?
Las Películas Ópticas y Pantallas es la aplicación de más rápido crecimiento, con una CAGR proyectada del 7,18% hasta 2032.
¿Por qué los ésteres de celulosa biodegradables están ganando atención?
Los formuladores de cosméticos y cuidado personal están buscando alternativas a las micropartículas de polímeros sintéticos, respaldados por lanzamientos de productos de Eastman Chemical Company y Daicel Corporation.