
Tamanho e Participação do Mercado de Excipientes Derivados de Celulose
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Excipientes Derivados de Celulose por Mordor Intelligence
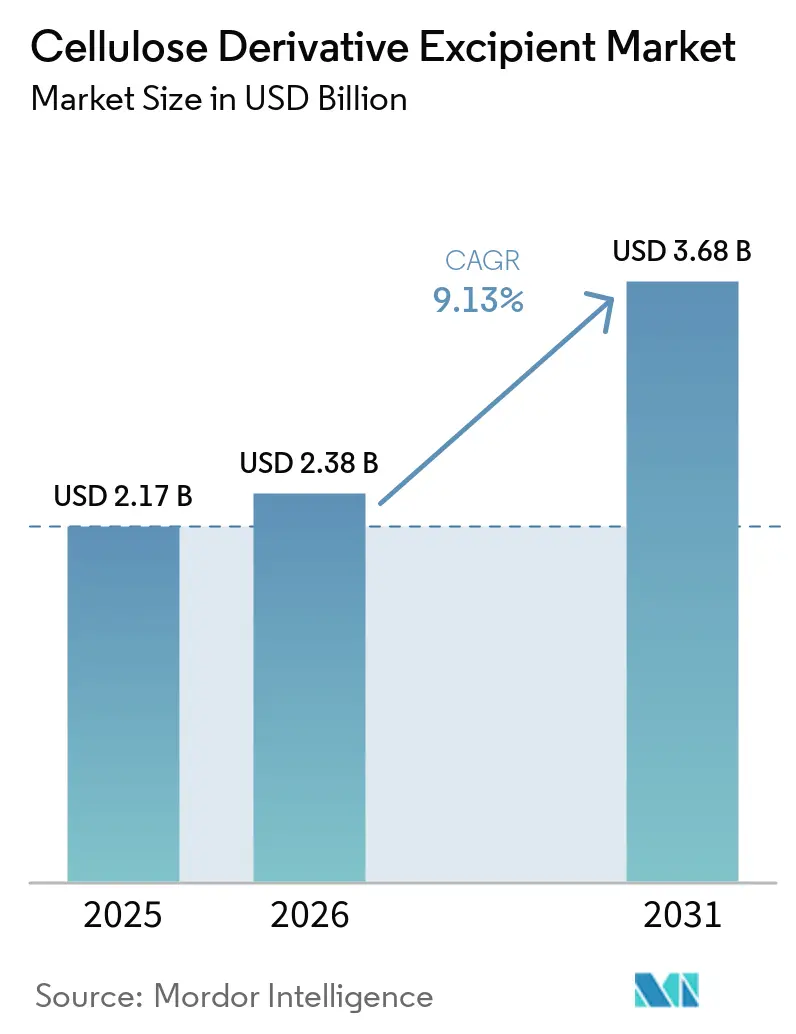
O tamanho do mercado de excipientes derivados de celulose foi avaliado em 2,17 bilhões de USD em 2025 e estima-se que cresça de 2,38 bilhões de USD em 2026 para 3,68 bilhões de USD até 2031, a um CAGR de 9,13% durante o período de previsão (2026-2031). O mercado de excipientes derivados de celulose é sustentado pela crescente produção de formas farmacêuticas sólidas orais complexas e por projetos de liberação modificada de fármacos cada vez mais exigentes. Os fabricantes de medicamentos requerem graus validados de celulose microcristalina e hipromelose para aglutinação, controle de liberação e revestimento entérico. Formuladores de cosméticos e cuidados pessoais também estão utilizando polímeros de celulose para formação de filmes e controle reológico, com requisitos de desempenho que se assemelham cada vez mais aos padrões de formulação farmacêutica. A expansão da capacidade de comprimidos e revestimentos oferece aos fornecedores mais oportunidades de oferecer materiais de alta qualidade, enquanto expectativas de qualidade mais rigorosas favorecem fornecedores com posições farmacopeicas estabelecidas e redes de fabricação confiáveis. O mercado também enfrenta exposição a matérias-primas, pois o fornecimento de polpa de madeira e algodão é concentrado, tornando o planejamento de continuidade importante tanto para compradores quanto para produtores.
Principais Conclusões do Relatório
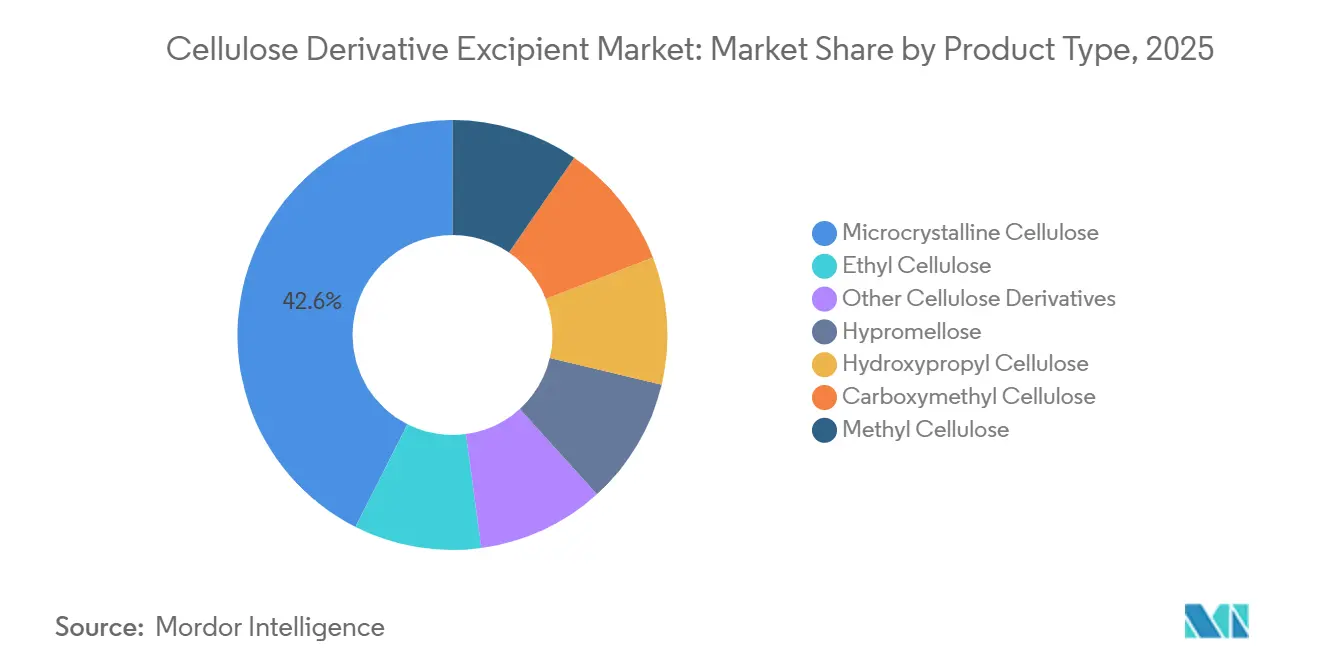
- Por tipo de produto, a celulose microcristalina detinha 42,56% da participação do mercado de excipientes derivados de celulose em 2025, enquanto a hidroxipropilcelulose tem previsão de crescer a um CAGR de 9,86% até 2031.
- Por função, os aglutinantes responderam por 38,11% da participação do mercado de excipientes derivados de celulose em 2025, enquanto os agentes de revestimento de filmes têm previsão de avançar a um CAGR de 9,91% até 2031.
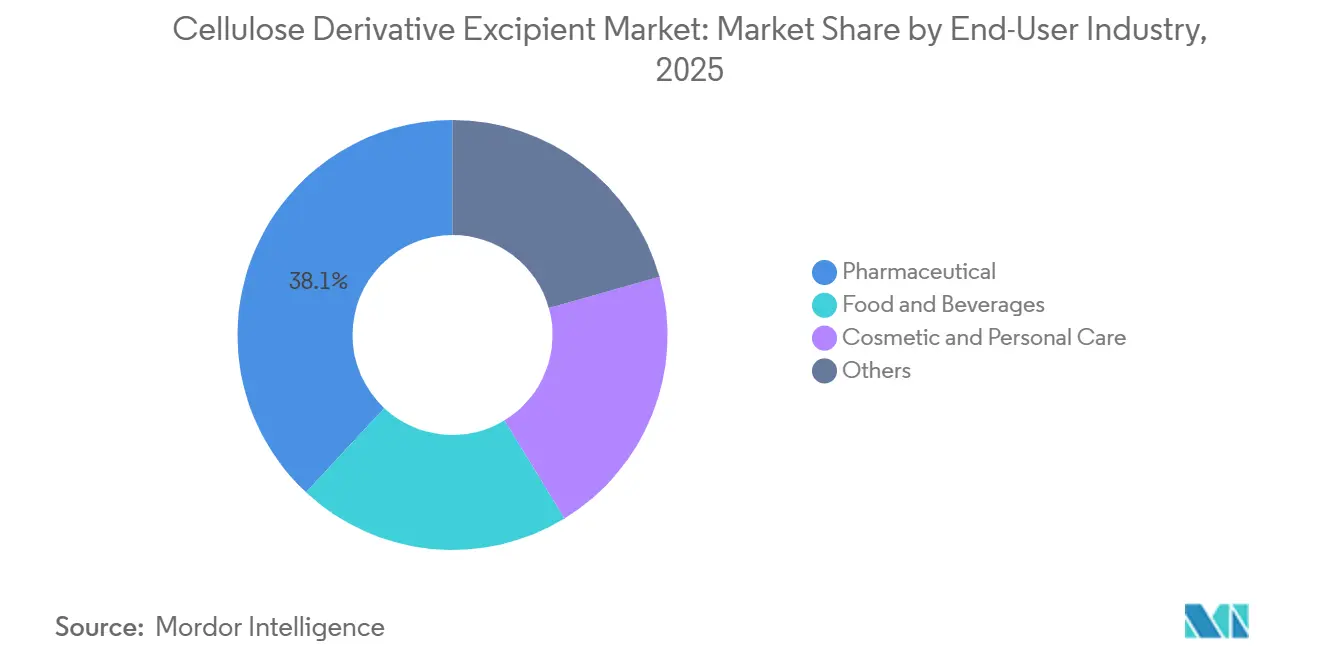
- Por setor de usuário final, o setor farmacêutico detinha 38,07% da participação do mercado de excipientes derivados de celulose em 2025, enquanto cosméticos e cuidados pessoais têm previsão de expandir a um CAGR de 10,23% até 2031.
- Por geografia, a Ásia-Pacífico detinha 33,48% da participação do mercado de excipientes derivados de celulose em 2025 e tem previsão de crescer a um CAGR de 10,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Excipientes Derivados de Celulose
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Fabricação de Formas Farmacêuticas Sólidas Orais | +2.8% | Global, concentrado na Ásia-Pacífico, incluindo Índia e China, e Europa | Curto prazo (≤ 2 anos) |
| Adoção de Formulações de Liberação Modificada e Liberação Controlada | +2.1% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Demanda por Graus de Compressão Direta e Fabricação Contínua | +1.5% | Global, com adoção antecipada na América do Norte e na Alemanha | Médio prazo (2-4 anos) |
| Tendência para Excipientes Renováveis e Biodegradáveis | +1% | UE e América do Norte inicialmente, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento de Formulações Nutracêuticas e Funcionais | +0.9% | América do Norte, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão da Fabricação de Formas Farmacêuticas Sólidas Orais Impulsiona a Demanda por Celulose
Os comprimidos continuam sendo a forma farmacêutica acabada dominante, e a compressão direta está ganhando participação em relação à granulação úmida em 2025. Este método depende fortemente de Celulose Microcristalina (MCC) de alto desempenho e excipientes de celulose coprocessados, pois a consistência do fluxo de material e da compactação afeta diretamente a produção de comprimidos. A produção de medicamentos genéricos na Índia e na China é particularmente importante para o mercado de excipientes derivados de celulose, pois amplia a base de clientes para esses materiais e aumenta a demanda por graus qualificados. Os investimentos em formas farmacêuticas sólidas orais estão cada vez mais localizados próximos à produção de excipientes, reduzindo os prazos de entrega e os custos da cadeia de suprimentos para fabricantes integrados. Esse padrão de localização também oferece aos compradores uma conexão mais clara entre a capacidade de comprimidos planejada e os requisitos futuros de aglutinantes, cargas, desintegrantes e materiais de revestimento. A Hovione concluiu uma expansão de EUR 40 milhões (USD 46,40 milhões) em seu centro de fabricação de comprimidos em Loures em agosto de 2026, adicionando 25% mais capacidade de comprimidos em lote em escala comercial e fortalecendo a demanda por MCC de alta qualidade e aglutinantes de Hidroxipropilmetilcelulose (HPMC)[1]Hovione, "Hovione Conclui Expansão de €40 Milhões do Centro de Fabricação de Comprimidos de Loures Adicionando Capacidade de Comprimidos em Lote em Escala Comercial," Comunicado de Imprensa da Hovione, hovione.com..
Adoção de Formulações de Liberação Modificada e Liberação Controlada
A Hipromelose (HPMC) é amplamente utilizada como polímero formador de matriz em comprimidos de liberação controlada hidrofílicos. Suas listagens farmacopeicas nos Estados Unidos, Europa e Japão fornecem uma via regulatória familiar para as equipes de formulação, especialmente quando um produto farmacêutico requer um excipiente reconhecido. A HPMC incha no fluido gastrointestinal, formando uma barreira de gel que controla a difusão e a erosão da matriz. Os formuladores podem selecionar graus de viscosidade que variam de K4M a K100M para personalizar perfis de liberação de 4 a 24 horas, proporcionando flexibilidade para produtos de doenças crônicas onde a regularidade da dose é importante. A orientação da FDA sobre impurezas relacionadas a substâncias farmacológicas de nitrosaminas aumentou o trabalho de reformulação em produtos de liberação controlada comercializados, incluindo decisões envolvendo graus de excipientes com menor risco de nitrito. O etilcelulose e o acetato de celulose ampliam o conjunto de materiais ao fornecer revestimentos de barreira de difusão para sistemas de liberação modificada multiparticulados.
Crescente Demanda por Graus de Compressão Direta e Fabricação Contínua
A fabricação contínua elimina as etapas de granulação úmida e aumenta a importância dos atributos rigorosos do material. Nessa abordagem, a consistência da alimentação por perda de peso, a distribuição granulométrica estreita e o comportamento de compactação previsível tornam-se especificações formais em vez de preferências secundárias durante o trabalho de formulação. As combinações de MCC coprocessada e dióxido de silício coloidal são projetadas para compressão direta contínua, onde o fluxo constante de material é essencial para uma produção repetível. Esses graus comandam um prêmio de 8-12% em relação aos graus padrão, refletindo seus requisitos de desempenho especializados. Uma revisão de 2025 constatou que excipientes coprocessados podem melhorar a fluidez, a compressibilidade e a compactabilidade em comparação com seus componentes individuais. O mercado de excipientes derivados de celulose se beneficia quando graus desenvolvidos especificamente entram em processos validados, pois as alterações de excipientes podem exigir ciclos de qualificação com duração de 6 a 18 meses e podem interromper os planos de produção estabelecidos.
Tendência para Excipientes Renováveis e Biodegradáveis
Os derivados de celulose têm origem vegetal que se alinha com a demanda por excipientes renováveis. O trabalho em matérias-primas alternativas está se expandindo além da polpa de madeira e algodão, com atenção voltada para materiais que possam atender aos requisitos de desempenho farmacêutico após o processamento. Um estudo de 2026 constatou que a MCC de pseudocaule e pedúnculo de banana atendeu aos limites de desempenho de excipientes diretamente compressíveis. Uma revisão separada de 2026 identificou mandioca, milhos miúdos, sorgo, agave e outros resíduos lignocelulósicos como fontes potenciais quando devidamente processados. A BIOGRUND e a Seprify introduziram o SilvaAlba em maio de 2026 como um ingrediente renovável de branqueamento de comprimidos à base de MCC para substituir o dióxido de titânio em revestimentos nutracêuticos. O produto respondeu à proibição de uso alimentar de dióxido de titânio na UE e demonstrou como mudanças regulatórias adjacentes podem aumentar o interesse em graus de celulose purificada para aplicações de revestimento.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade no Fornecimento e no Preço de Matérias-Primas | -1.4% | Global, com exposição aguda nas cadeias de suprimentos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Variabilidade de Lote a Lote em Matérias-Primas Naturais | -0.9% | Global | Médio prazo (2-4 anos) |
| Risco de Nitrito e Nitrosamina em Excipientes | -0.7% | Global, com pressão regulatória concentrada na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade no Fornecimento e no Preço de Matérias-Primas
A polpa de madeira e os linters de algodão de grau farmacêutico são as principais matérias-primas de celulose, e sua disponibilidade não segue os ciclos de demanda farmacêutica. Ciclos florestais, falhas de colheita, interrupções logísticas e flutuações cambiais podem afetar os custos de material entregue e influenciar as decisões de compras em todo o mercado de excipientes derivados de celulose. A concentração do fornecimento significa que a paralisação de uma única planta pode afetar simultaneamente várias categorias de celulose a jusante. O óxido de propileno adiciona uma camada de custo petroquímico para a produção de hidroxipropilcelulose e HPMC, expondo alguns graus tanto às condições do mercado de polpa quanto às de refinaria. Os compradores estão cada vez mais utilizando acordos de fornecimento plurianuais para limitar a exposição, mas formuladores menores ainda podem enfrentar pressão de preços no mercado spot. Isso pode reduzir as margens, limitar a flexibilidade de estoque e atrasar o lançamento de produtos quando materiais adequados não estão prontamente disponíveis.
Risco de Nitrito e Nitrosamina em Excipientes
Nitritos residuais em excipientes de celulose podem reagir com aminas secundárias ou terciárias em ingredientes farmacêuticos ativos ou seus fragmentos durante a produção ou armazenamento. A FDA trata as impurezas de nitrosaminas como uma preocupação significativa de segurança e publicou orientação final em 5 de setembro de 2024. A orientação estabeleceu um prazo de 1º de agosto de 2025 para testes confirmatórios de Impurezas Relacionadas a Substâncias Farmacológicas de Nitrosaminas (NDSRI) e submissões relacionadas para aplicações aprovadas afetadas. A EMA relatou em julho de 2025 que a reformulação, incluindo a substituição ou redução de graus com alto teor de nitrito, continua sendo uma resposta eficaz quando os limites são excedidos[2]Agência Europeia de Medicamentos, "Impurezas de Nitrosaminas," Agência Europeia de Medicamentos, ema.europa.eu.. A MEGGLE declarou em fevereiro de 2026 que as agências permitem flexibilidade para reformulações complexas, enquanto atualizações sobre o progresso de ações corretivas e preventivas continuam sendo exigidas. Esses requisitos conferem aos fornecedores com programas de testes estabelecidos e Dossiês de Mestre de Medicamento uma vantagem de qualificação e podem restringir as listas de fornecedores aprovados no mercado de excipientes derivados de celulose.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A MCC Domina o Núcleo, a Hidroxipropilcelulose (HPC) Amplia a Base de Aplicações
A celulose microcristalina detinha 42,56% da participação do mercado de excipientes derivados de celulose em 2025. Seus papéis como aglutinante, desintegrante e carga sustentam seu uso em formulações de comprimidos por compressão direta e granulação úmida. A MCC oferece desempenho de compressibilidade e compactabilidade em escala industrial. Seu comportamento de deformação plástica ajuda a manter a integridade do comprimido em diferentes velocidades de compressão. Esse desempenho sustenta a continuidade das especificações entre grandes fabricantes de genéricos na Índia, China e Sudeste Asiático.
A Hipromelose foi o segundo maior tipo de produto, utilizada em matrizes de comprimidos de liberação controlada e sistemas de revestimento de filmes. Suas listagens na USP, Farmacopeia Europeia 11 e Farmacopeia Japonesa sustentam a confiança regulatória nos registros de produtos. A Carboximetilcelulose (CMC) e a metilcelulose são utilizadas principalmente como agentes de suspensão e estabilizadores em formas farmacêuticas líquidas e semissólidas. O etilcelulose fornece barreiras de difusão hidrofóbicas em sistemas multiparticulados de liberação sustentada. A hidroxipropilcelulose é o tipo de produto de crescimento mais rápido, com o tamanho do mercado de excipientes derivados de celulose para esta categoria projetado para crescer a um CAGR de 9,86% de 2026 a 2031. Em março de 2025, a Shin-Etsu anunciou um investimento de JPY 10 bilhões (USD 0,06 bilhões) em sua instalação SE Tylose na Alemanha e em sua Planta de Naoetsu no Japão para apoiar a produção de hidroxipropilcelulose de baixa substituição (L-HPC) para desintegração e reforço de resistência de comprimidos. Um estudo de 2026 também relatou que nanocristais de celulose carboxilados atingiram dureza de comprimido acima de 29 N e tempos de desintegração próximos a 3 segundos.


Por Função: Os Aglutinantes Respondem pela Maior Participação, os Revestimentos de Filmes Registram o Crescimento Mais Rápido
Os aglutinantes detinham 38,11% da participação do mercado de excipientes derivados de celulose em 2025. A produção de comprimidos continua sendo a principal fonte de demanda por MCC de grau aglutinante. Sua química inerte, baixo risco de solvente residual e ampla compatibilidade com ingredientes farmacêuticos ativos (IFAs) sustentam seu papel como carga-aglutinante padrão. Os estabilizadores e agentes de suspensão consistem principalmente de CMC e HPMC, que são utilizados em formulações líquidas, suspensões orais e preparações oftálmicas. As escolhas de fornecedor e grau de viscosidade são frequentemente incorporadas nos registros regulatórios, o que eleva as barreiras de substituição.
Os bioadesivos e agentes gelificantes representam aplicações menores, mas de alto valor. A HPMC K4M e a CMC são utilizadas em aplicações de liberação de fármacos mucoadesivas e de hidrogel para IFAs de baixa permeabilidade. Os agentes de revestimento de filmes são a categoria funcional de crescimento mais rápido, com o tamanho do mercado de excipientes derivados de celulose projetado para crescer a um CAGR de 9,91% de 2026 a 2031. O mascaramento de sabor, a proteção contra umidade, a proibição da UE do E171 em revestimentos alimentares e nutracêuticos, e a expansão de linhas de revestimento aquoso na Índia e na China sustentam a demanda. Em junho de 2026, a Ashland iniciou a construção de uma quarta instalação de fabricação de revestimentos para comprimidos Aquarius em Ambernath, Maharashtra. Os sistemas de revestimento de HPMC coprocessados podem combinar dispersão de pigmento, adesão e resistência à umidade em uma pré-mistura, reduzindo o trabalho de desenvolvimento e documentação.
Por Setor de Usuário Final: O Setor Farmacêutico Estabelece a Base de Demanda, os Cosméticos Aceleram
O setor farmacêutico respondeu por 38,07% da participação do mercado de excipientes derivados de celulose em 2025. As listagens farmacopeicas e o status GRAS da FDA para os principais derivados de celulose reduzem o risco de substituição em produtos validados. A fabricação de medicamentos genéricos responde pela maior parte da produção farmacêutica, particularmente em aplicações de MCC por compressão direta. Formuladores de biossimilares e genéricos especializados estão buscando níveis mais baixos de nitrito e distribuições granulométricas mais estreitas, criando demanda por graus premium de celulose com maior poder de precificação do que o material de commodities.
As aplicações de alimentos e bebidas utilizam CMC e MCC como modificadores de textura, substitutos de gordura e estabilizadores. As alternativas à base de plantas para carnes e laticínios estão impulsionando a demanda por graus com capacidade de ligação de água em formulações ricas em proteínas. Cosméticos e cuidados pessoais são as categorias de usuário final de crescimento mais rápido, com previsão de expansão a um CAGR de 10,23% de 2026 a 2031. A HPC sustenta a formação de filmes e o controle reológico em géis para cabelo, tônicos e águas de essência, onde os formuladores preferem éteres de celulose de origem vegetal em vez de polímeros sintéticos. O Regulamento de Cosméticos da UE (CE) n.º 1223/2009 e regulamentos nacionais comparáveis estão aumentando as solicitações de certificação de origem natural, informações de biodegradabilidade e documentação da cadeia de suprimentos. Produtos farmacêuticos veterinários, nutracêuticos e organizações de fabricação contratada também utilizam graus de celulose como cargas e auxiliares de fluxo em formulações complexas de comprimidos.
Análise Geográfica
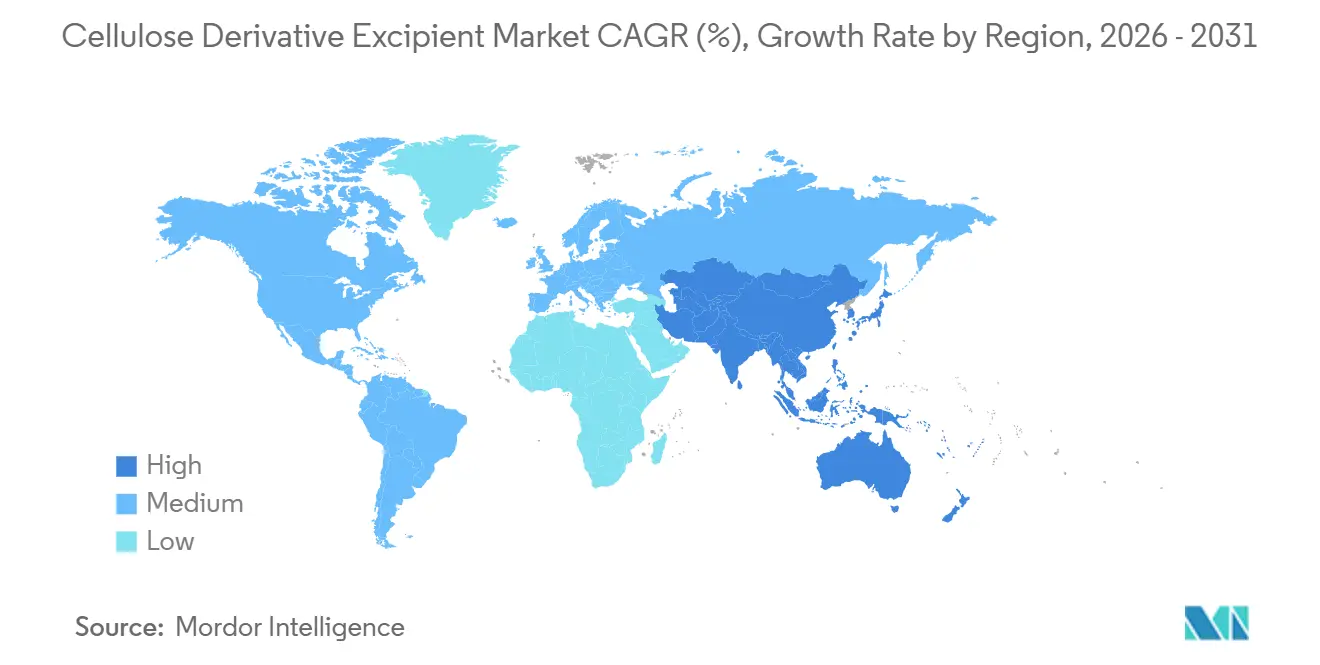
A Ásia-Pacífico detinha 33,48% da participação do mercado de excipientes derivados de celulose em 2025 e tem previsão de crescer a um CAGR de 10,05% até 2031. A região combina capacidade de fabricação de formas farmacêuticas sólidas orais com processamento de matérias-primas farmacêuticas. A China é um produtor e consumidor regional de derivados de celulose. Sua posição como grande exportador significa que as decisões de produção e precificação podem afetar as condições de fornecimento em outros mercados. A Índia desempenha um papel diferente, com crescente capacidade doméstica voltada para reduzir a dependência de excipientes poliméricos importados.
A América do Norte é um centro de demanda maduro liderado pelos Estados Unidos. A região é caracterizada por preços elevados de excipientes, períodos rigorosos de qualificação de fornecedores de 6 a 18 meses e uma transição de processos em lote para compressão direta contínua. Essas mudanças aumentam a necessidade de celulose microcristalina (MCC) consistente e graus de celulose coprocessados. Canadá e México são principalmente mercados de medicamentos genéricos a jusante que seguem os padrões farmacopeicos dos EUA. A crescente atividade de organizações de desenvolvimento e fabricação contratada (CDMO) no México sustenta a demanda por graus de excipientes de nível intermediário. A base de demanda da Europa é moldada pelos requisitos de qualidade da Agência Europeia de Medicamentos (EMA) e pelo crescente interesse em variantes de matérias-primas renováveis e sistemas de revestimento de comprimidos à base de plantas.
A América do Sul tem um papel menor, mas notável, no mercado de excipientes derivados de celulose. O Brasil é o principal centro de demanda regional, e a Argentina sustenta o consumo regular de produtos genéricos de formas farmacêuticas sólidas orais. O Oriente Médio e a África representam os menores agrupamentos regionais no mercado de excipientes derivados de celulose. A Arábia Saudita é um motor de demanda, impulsionada por suas ambições de fabricação farmacêutica doméstica. A África do Sul funciona tanto como consumidora quanto como base de produção regional em pequena escala para excipientes de medicamentos genéricos. Ambas as regiões podem ver a demanda aumentar à medida que as CDMOs estabelecem produção mais próxima de mercados emergentes sensíveis a custos e requerem graus de celulose aprovados internacionalmente.

Cenário Competitivo
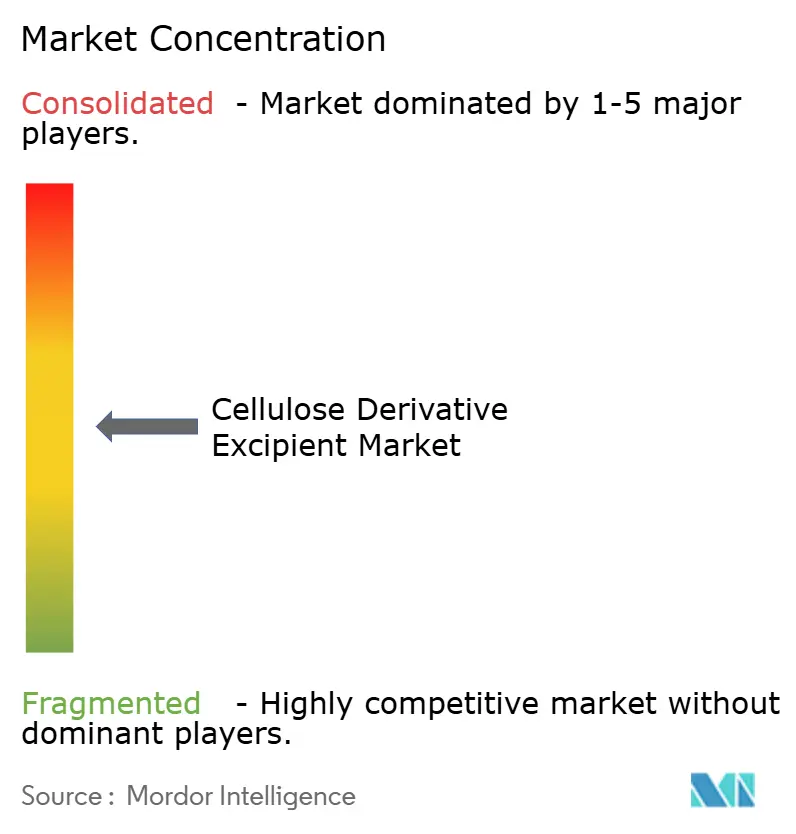
O mercado de excipientes derivados de celulose é moderadamente fragmentado no nível de produção de celulose a montante, enquanto o segmento de excipientes formulados compreende mais especialistas regionais e fornecedores focados em aplicações. A IFF detém o portfólio mais amplo de excipientes de celulose, incluindo as marcas METHOCEL e ETHOCEL em HPMC, metilcelulose e etilcelulose. A Shin-Etsu Chemical, a Ashland e a JRS são outros fornecedores de primeiro nível com operações de fabricação em vários países. Seus portfólios de Dossiês de Mestre de Medicamento e posições em monografias farmacopeicas tornam as mudanças de fornecedor difíceis para os formuladores. Os produtores indianos, incluindo a Sigachi Industries, estão migrando de materiais de commodities para fornecimento de grau de especificação para aplicações de medicamentos genéricos regulamentados.
O anúncio de investimento da Shin-Etsu em março de 2025 para seu negócio de L-HPC demonstrou o valor da expertise em processos e das listagens nas farmacopeias japonesa, americana e europeia. O mercado também está vendo um uso mais amplo de parcerias de distribuição que expandem o alcance sem exigir novas organizações de vendas. A Colorcon firmou uma parceria exclusiva com a ASHA Cellulose em maio de 2025 para etilcelulose organo-solúvel na EMEA, Nordeste Asiático e Sudeste Asiático. A Ashland firmou um acordo de distribuição exclusiva com a Univar Solutions em janeiro de 2026 para éteres de celulose para aplicações de alimentos e bebidas na EMEA. Esses acordos permitem que marcas especializadas expandam a disponibilidade regional enquanto mantêm foco direto nos clientes farmacêuticos.
Poucos fornecedores oferecem graus de celulose pré-validados e otimizados para fabricação contínua com cobertura de fornecimento suficiente para aquisições multirregionais. Essa lacuna sustenta a diferenciação para empresas que podem atender aos requisitos de processo e qualidade em escala. Produtores de nanocristais de celulose e desenvolvedores de celulose microcristalina (MCC) derivada de resíduos agrícolas são participantes emergentes. Sua tecnologia permanece pré-comercial em escala, mas os resultados acadêmicos estão gerando interesse em aplicações de compressão direta. O mercado de excipientes derivados de celulose é moldado por fornecedores estabelecidos, produtores regionais em crescimento e desenvolvedores de materiais especializados. As posições competitivas dependem do desempenho do produto, da documentação regulatória, da cobertura de fabricação e do acesso confiável a matérias-primas qualificadas.
Líderes do Setor de Excipientes Derivados de Celulose
International Flavors & Fragrances Inc.
Ashland
Shin-Etsu Chemical Co., Ltd.
Roquette Frères
J. RETTENMAIER & SÖHNE GmbH + Co KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Hovione concluiu um investimento de EUR 40 milhões (USD 46,40 milhões) em seu centro de fabricação de comprimidos em Loures, Portugal, adicionando 25% mais capacidade de comprimidos em lote em escala comercial com uma segunda linha espelhada abrangendo dispensação, granulação, comprimidos e revestimento de filmes. Essa expansão fortalece a dispersão sólida amorfa integrada e a fabricação de comprimidos em um único local, aumentando a demanda por excipientes de revestimento de filmes e aglutinantes à base de celulose. O local atende a 19 das 20 maiores empresas farmacêuticas do mundo.
- Julho de 2026: A Lotte Fine Chemical (Coreia do Sul) iniciou a produção comercial a partir de sua linha expandida de celulose alimentar e farmacêutica, atingindo capacidade de 18.000 toneladas por ano. Desde 2020, a empresa investiu mais de KRW 350 bilhões (aproximadamente USD 254 milhões) em celulose, com despesas de capital em 2025 de KRW 263,6 bilhões (aproximadamente USD 191 milhões).


Escopo do Relatório Global do Mercado de Excipientes Derivados de Celulose
Um excipiente derivado de celulose é uma substância inativa de origem vegetal, derivada de celulose natural, adicionada a medicamentos para apoiar a entrega segura e eficaz do fármaco ativo. Esses excipientes desempenham múltiplos papéis funcionais em formulações farmacêuticas, incluindo atuar como aglutinantes, cargas, desintegrantes e agentes de liberação controlada.
O mercado de excipientes derivados de celulose é segmentado por tipo de produto, função, setor de usuário final e geografia. Por tipo de produto, o mercado é segmentado em celulose microcristalina, hipromelose, hidroxipropilcelulose, carboximetilcelulose, metilcelulose, etilcelulose e outros derivados de celulose. Por função, o mercado é segmentado em aglutinantes, agentes de revestimento de filmes, estabilizadores e agentes de suspensão, bioadesivos, agentes gelificantes e outros. Por setor de usuário final, o mercado é segmentado em farmacêutico, alimentos e bebidas, cosméticos e cuidados pessoais e outros. O relatório também abrange o tamanho do mercado e previsões para excipientes derivados de celulose em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Celulose Microcristalina |
| Hipromelose |
| Hidroxipropilcelulose |
| Carboximetilcelulose |
| Metilcelulose |
| Etilcelulose |
| Outros Derivados de Celulose |
| Aglutinantes |
| Agentes de Revestimento de Filmes |
| Estabilizadores e Agentes de Suspensão |
| Bioadesivos |
| Agentes Gelificantes |
| Outros |
| Farmacêutico |
| Alimentos e Bebidas |
| Cosméticos e Cuidados Pessoais |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Celulose Microcristalina | |
| Hipromelose | ||
| Hidroxipropilcelulose | ||
| Carboximetilcelulose | ||
| Metilcelulose | ||
| Etilcelulose | ||
| Outros Derivados de Celulose | ||
| Por Função | Aglutinantes | |
| Agentes de Revestimento de Filmes | ||
| Estabilizadores e Agentes de Suspensão | ||
| Bioadesivos | ||
| Agentes Gelificantes | ||
| Outros | ||
| Por Setor de Usuário Final | Farmacêutico | |
| Alimentos e Bebidas | ||
| Cosméticos e Cuidados Pessoais | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Excipientes Derivados de Celulose?
O tamanho do mercado de excipientes derivados de celulose foi avaliado em 2,17 bilhões de USD em 2025 e estima-se que cresça de 2,38 bilhões de USD em 2026 para 3,68 bilhões de USD até 2031, a um CAGR de 9,13% durante o período de previsão (2026-2031).
Qual categoria de produto lidera os excipientes derivados de celulose?
A celulose microcristalina liderou a demanda por produto com uma participação de 42,56% em 2025, devido aos seus papéis como aglutinante, desintegrante e carga. Seu desempenho sustenta tanto as formulações de comprimidos por compressão direta quanto por granulação úmida.
Qual uso funcional está crescendo mais rapidamente até 2031?
Os agentes de revestimento de filmes têm previsão de crescer a um CAGR de 9,91% até 2031. A demanda é sustentada pelo mascaramento de sabor, proteção contra umidade, substituição do dióxido de titânio em aplicações relevantes e capacidade adicional para revestimento aquoso.
Por que as nitrosaminas são relevantes para a seleção de excipientes?
Quantidades residuais de nitrito podem contribuir para o risco de nitrosaminas quando interagem com ingredientes ativos suscetíveis. Os fabricantes estão avaliando graus com menor teor de nitrito, mantendo registros de testes e preparando reformulações onde as avaliações de risco identificam uma necessidade.
Página atualizada pela última vez em:



