
Taille et part du marché des excipients dérivés de la cellulose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.38 Milliards de dollars |
| Taille du Marché (2031) | 3.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des excipients dérivés de la cellulose par Mordor Intelligence
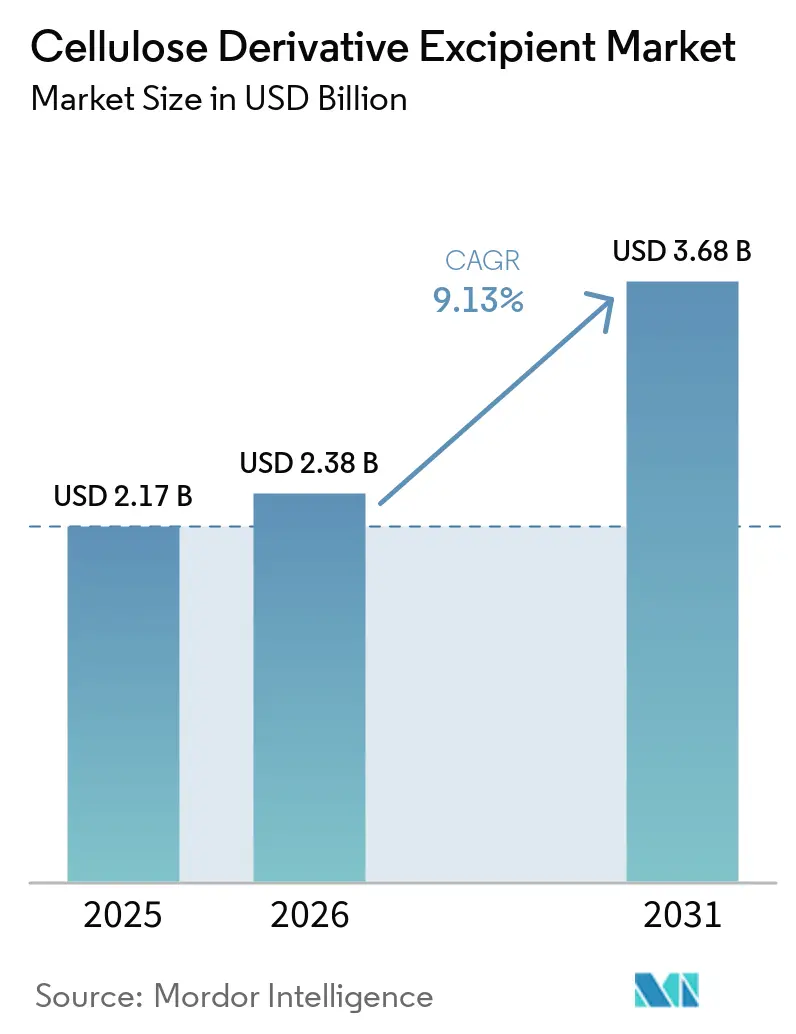
La taille du marché des excipients dérivés de la cellulose était évaluée à 2,17 milliards USD en 2025 et devrait croître de 2,38 milliards USD en 2026 à 3,68 milliards USD d'ici 2031, à un CAGR de 9,13 % durant la période de prévision (2026-2031). Le marché des excipients dérivés de la cellulose est soutenu par la production croissante de formes pharmaceutiques solides orales complexes et par des conceptions de médicaments à libération modifiée de plus en plus exigeantes. Les fabricants de médicaments ont besoin de grades validés de cellulose microcristalline et d'hypromellose pour la liaison, le contrôle de la libération et l'enrobage entérique. Les formulateurs de cosmétiques et de soins personnels utilisent également des polymères cellulosiques pour la formation de films et le contrôle de la rhéologie, avec des exigences de performance qui ressemblent de plus en plus aux normes de formulation pharmaceutique. L'expansion des capacités de compression et d'enrobage offre aux fournisseurs davantage d'opportunités de proposer des matériaux de haute qualité, tandis que des exigences qualité plus strictes favorisent les fournisseurs disposant de positions pharmacopéiques établies et de réseaux de fabrication fiables. Le marché est également exposé aux matières premières, car l'approvisionnement en pâte de bois et de coton est concentré, ce qui rend la planification de la continuité importante tant pour les acheteurs que pour les producteurs.
Principaux enseignements du rapport
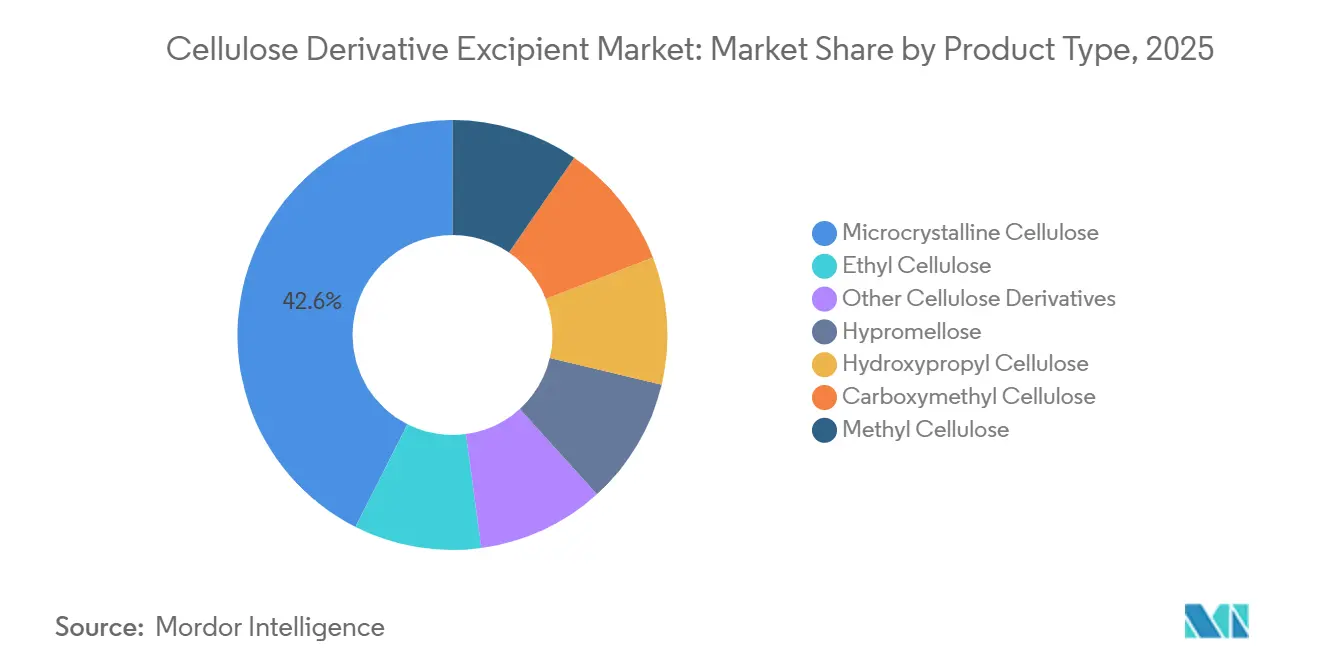
- Par type de produit, la cellulose microcristalline détenait 42,56 % de la part du marché des excipients dérivés de la cellulose en 2025, tandis que l'hydroxypropylcellulose devrait croître à un CAGR de 9,86 % jusqu'en 2031.
- Par fonction, les liants représentaient 38,11 % de la part du marché des excipients dérivés de la cellulose en 2025, tandis que les agents de pelliculage devraient progresser à un CAGR de 9,91 % jusqu'en 2031.
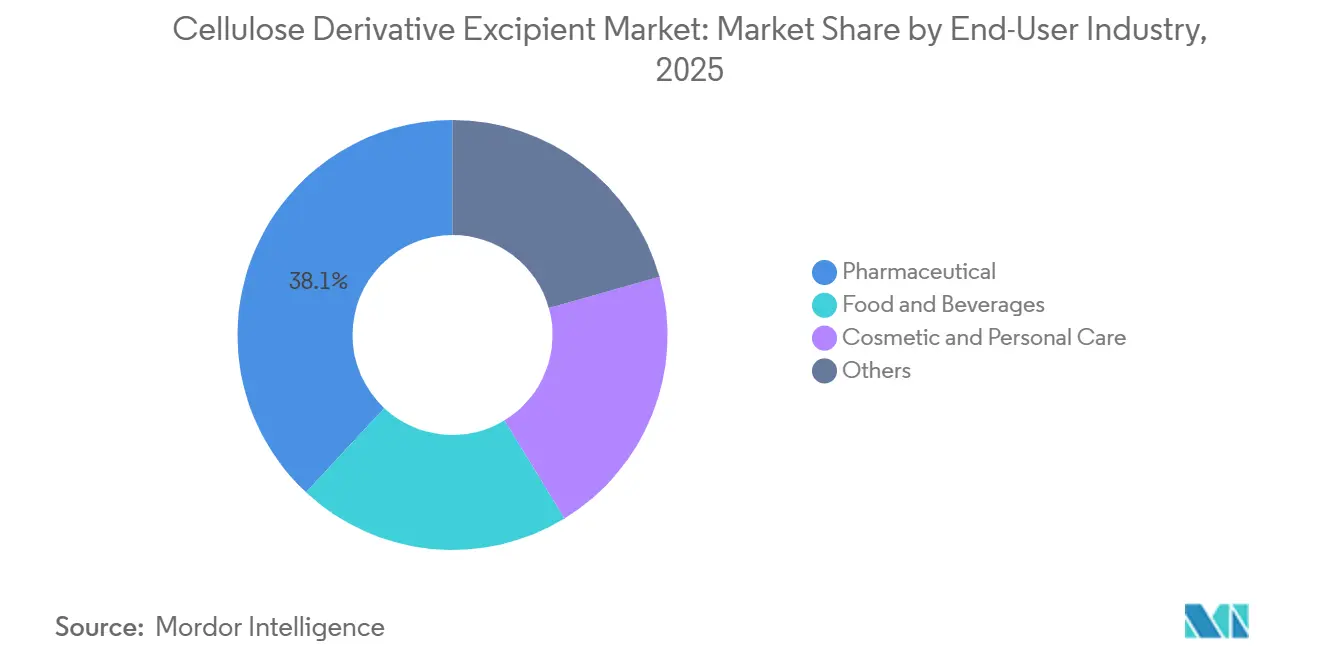
- Par secteur d'utilisation finale, le secteur pharmaceutique détenait 38,07 % de la part du marché des excipients dérivés de la cellulose en 2025, tandis que le secteur cosmétique et des soins personnels devrait se développer à un CAGR de 10,23 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 33,48 % de la part du marché des excipients dérivés de la cellulose en 2025 et devrait croître à un CAGR de 10,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des excipients dérivés de la cellulose
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication de formes pharmaceutiques solides orales | +2.8% | Mondial, concentré en Asie-Pacifique, notamment en Inde et en Chine, et en Europe | Court terme (≤ 2 ans) |
| Adoption des formulations à libération modifiée et à libération contrôlée | +2.1% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante de grades pour compression directe et fabrication en continu | +1.5% | Mondial, avec adoption précoce en Amérique du Nord et en Allemagne | Moyen terme (2-4 ans) |
| Transition vers des excipients renouvelables et biodégradables | +1% | UE et Amérique du Nord dans un premier temps, puis extension à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des formulations nutraceutiques et fonctionnelles | +0.9% | Amérique du Nord, Asie-Pacifique et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la fabrication de formes pharmaceutiques solides orales stimule la demande de cellulose
Les comprimés restent la forme pharmaceutique finie dominante, et la compression directe gagne du terrain sur la granulation humide en 2025. Cette méthode repose fortement sur la cellulose microcristalline (CMC) haute performance et les excipients cellulosiques co-traités, car la fluidité des matériaux et la régularité de la compaction influent directement sur la production de comprimés. La production de médicaments génériques en Inde et en Chine est particulièrement importante pour le marché des excipients dérivés de la cellulose, car elle élargit la base de clients pour ces matériaux et accroît la demande de grades qualifiés. Les investissements dans les formes pharmaceutiques solides orales sont de plus en plus localisés à proximité de la production d'excipients, ce qui raccourcit les délais de livraison et réduit les coûts de la chaîne d'approvisionnement pour les fabricants intégrés. Ce schéma de localisation permet également aux acheteurs d'établir un lien plus clair entre la capacité de compression planifiée et les besoins futurs en liants, charges, désintégrants et matériaux d'enrobage. Hovione a achevé en août 2026 une expansion de 40 millions EUR (46,40 millions USD) de son centre de fabrication de comprimés de Loures, ajoutant 25 % de capacité supplémentaire de compression en lots à l'échelle commerciale et renforçant la demande de CMC de haute qualité et de liants hydroxypropylméthylcellulose (HPMC)[1]Hovione, "Hovione Completes €40 Million Expansion of Loures Tablet Manufacturing Center Adding Commercial-Scale Batch Tableting Capacity," Hovione Press Release, hovione.com..
Adoption des formulations à libération modifiée et à libération contrôlée
L'hypromellose (HPMC) est largement utilisée comme polymère formateur de matrice dans les comprimés hydrophiles à libération contrôlée. Ses inscriptions à la pharmacopée aux États-Unis, en Europe et au Japon offrent une voie réglementaire familière aux équipes de formulation, notamment lorsqu'un médicament nécessite un excipient reconnu. L'HPMC gonfle dans le liquide gastro-intestinal, formant une barrière de gel qui contrôle la diffusion et l'érosion de la matrice. Les formulateurs peuvent sélectionner des grades de viscosité allant de K4M à K100M pour adapter les profils de libération de 4 à 24 heures, offrant une flexibilité pour les produits destinés aux maladies chroniques où la régularité des doses est importante. Les orientations de la FDA concernant les impuretés liées aux substances médicamenteuses nitrosamines ont accru les travaux de reformulation sur les produits à libération contrôlée commercialisés, y compris les décisions portant sur des grades d'excipients à moindre risque de nitrite. L'éthylcellulose et l'acétate de cellulose élargissent la gamme de matériaux en fournissant des enrobages à barrière de diffusion hydrophobe pour les systèmes multiparticulaires à libération modifiée.
Demande croissante de grades pour compression directe et fabrication en continu
La fabrication en continu supprime les étapes de granulation humide et accroît l'importance d'attributs matériaux précis. Dans cette approche, la régularité de l'alimentation par perte de poids, la distribution granulométrique étroite et le comportement de compaction prévisible deviennent des spécifications formelles plutôt que des préférences secondaires lors des travaux de formulation. Les combinaisons de CMC co-traitée et de dioxyde de silicium colloïdal sont conçues pour la compression directe en continu, où un flux de matériaux régulier est essentiel pour une production reproductible. Ces grades commandent une prime de 8 à 12 % par rapport aux grades standard, reflétant leurs exigences de performance spécialisées. Une revue de 2025 a révélé que les excipients co-traités peuvent améliorer la fluidité, la compressibilité et la compactabilité par rapport à leurs composants individuels. Le marché des excipients dérivés de la cellulose bénéficie lorsque des grades spécialement conçus entrent dans des procédés validés, car les changements d'excipients peuvent nécessiter des cycles de qualification de 6 à 18 mois et peuvent interrompre les plans de production établis.
Transition vers des excipients renouvelables et biodégradables
Les dérivés cellulosiques ont une origine végétale qui s'aligne sur la demande d'excipients renouvelables. Les travaux sur des matières premières alternatives s'étendent au-delà de la pâte de bois et de coton, avec une attention portée aux matériaux pouvant satisfaire aux exigences de performance pharmaceutique après traitement. Une étude de 2026 a révélé que la CMC issue du pseudo-tronc et du pédoncule de bananier répondait aux seuils de performance des excipients directement compressibles. Une revue distincte de 2026 a identifié le manioc, les millets, le sorgho, l'agave et d'autres résidus lignocellulosiques comme sources potentielles lorsqu'ils sont correctement traités. BIOGRUND et Seprify ont lancé SilvaAlba en mai 2026 en tant qu'ingrédient de blanchiment de comprimés à base de CMC renouvelable pour remplacer le dioxyde de titane dans les enrobages nutraceutiques. Le produit répondait à l'interdiction d'utilisation alimentaire du dioxyde de titane dans l'UE et a démontré comment des changements réglementaires adjacents peuvent accroître l'intérêt pour les grades de cellulose purifiée dans les applications d'enrobage.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité de l'approvisionnement en matières premières et des prix | -1.4% | Mondial, avec une exposition aiguë dans les chaînes d'approvisionnement d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Variabilité lot à lot dans les matières premières naturelles | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Risque de nitrite et de nitrosamine dans les excipients | -0.7% | Mondial, avec une pression réglementaire concentrée dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité de l'approvisionnement en matières premières et des prix
La pâte de bois de qualité pharmaceutique et les linters de coton sont les principales matières premières cellulosiques, et leur disponibilité ne suit pas les cycles de la demande pharmaceutique. Les cycles forestiers, les mauvaises récoltes, les perturbations logistiques et les fluctuations monétaires peuvent affecter les coûts des matériaux livrés et influencer les décisions d'approvisionnement sur l'ensemble du marché des excipients dérivés de la cellulose. La concentration de l'approvisionnement signifie qu'une seule panne d'usine peut affecter simultanément plusieurs catégories de cellulose en aval. L'oxyde de propylène ajoute une couche de coût pétrochimique pour la production d'hydroxypropylcellulose et d'HPMC, exposant certains grades aux conditions des marchés de la pâte et du raffinage. Les acheteurs ont de plus en plus recours à des accords d'approvisionnement pluriannuels pour limiter leur exposition, mais les formulateurs de plus petite taille peuvent encore faire face à des pressions sur les prix au comptant. Cela peut réduire les marges, limiter la flexibilité des stocks et retarder les lancements de produits lorsque les matériaux appropriés ne sont pas facilement disponibles.
Risque de nitrite et de nitrosamine dans les excipients
Les nitrites traces dans les excipients cellulosiques peuvent réagir avec les amines secondaires ou tertiaires des principes actifs pharmaceutiques ou de leurs fragments lors de la production ou du stockage. La FDA considère les impuretés nitrosamines comme un problème de sécurité majeur et a publié des orientations définitives le 5 septembre 2024. Ces orientations ont fixé au 1er août 2025 la date limite pour les tests de confirmation des impuretés liées aux substances médicamenteuses nitrosamines (NDSRI) et les soumissions associées pour les demandes approuvées concernées. L'Agence européenne des médicaments a indiqué en juillet 2025 que la reformulation, y compris le remplacement ou la réduction des grades à haute teneur en nitrite, reste une réponse efficace lorsque les limites sont dépassées[2]Agence européenne des médicaments, "Impuretés nitrosamines," Agence européenne des médicaments, ema.europa.eu.. MEGGLE a déclaré en février 2026 que les agences autorisent une certaine flexibilité pour les reformulations complexes, tandis que des mises à jour sur l'avancement des actions correctives et préventives restent requises. Ces exigences confèrent aux fournisseurs disposant de programmes de tests établis et de dossiers maîtres de médicaments un avantage en matière de qualification et peuvent réduire les listes de fournisseurs approuvés sur le marché des excipients dérivés de la cellulose.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la CMC domine le cœur du marché, l'hydroxypropylcellulose (HPC) élargit la base d'applications
La cellulose microcristalline détenait 42,56 % de la part du marché des excipients dérivés de la cellulose en 2025. Ses rôles de liant, désintégrant et charge soutiennent son utilisation dans les formulations de comprimés par compression directe et granulation humide. La CMC offre des performances de compressibilité et de compactabilité à l'échelle industrielle. Son comportement de déformation plastique contribue à maintenir l'intégrité des comprimés à différentes vitesses de compression. Ces performances soutiennent la continuité des spécifications parmi les grands fabricants de génériques en Inde, en Chine et en Asie du Sud-Est.
L'hypromellose était le deuxième type de produit en importance, utilisée dans les matrices de comprimés à libération contrôlée et les systèmes de pelliculage. Ses inscriptions à la Pharmacopée américaine (USP), à la Pharmacopée européenne 11 et à la Pharmacopée japonaise renforcent la confiance réglementaire dans les dossiers de produits. La carboxyméthylcellulose (CMC) et la méthylcellulose sont principalement utilisées comme agents de suspension et stabilisants dans les formes pharmaceutiques liquides et semi-solides. L'éthylcellulose fournit des barrières de diffusion hydrophobes dans les systèmes multiparticulaires à libération prolongée. L'hydroxypropylcellulose est le type de produit à la croissance la plus rapide, avec une taille du marché des excipients dérivés de la cellulose pour cette catégorie projetée à un CAGR de 9,86 % de 2026 à 2031. En mars 2025, Shin-Etsu a annoncé un investissement de 10 milliards JPY (0,06 milliard USD) dans son installation SE Tylose en Allemagne et son usine de Naoetsu au Japon pour soutenir la production d'hydroxypropylcellulose à faible substitution (L-HPC) pour la désintégration et le renforcement des comprimés. Une étude de 2026 a également rapporté que des nanocristaux de cellulose carboxylés atteignaient une dureté de comprimé supérieure à 29 N et des temps de désintégration proches de 3 secondes.


Par fonction : les liants représentent la plus grande part, les agents de pelliculage enregistrent la croissance la plus rapide
Les liants détenaient 38,11 % de la part du marché des excipients dérivés de la cellulose en 2025. La production de comprimés reste la principale source de demande pour la CMC de grade liant. Sa chimie inerte, son faible risque de solvants résiduels et sa large compatibilité avec les principes actifs pharmaceutiques (PA) soutiennent son rôle de charge-liant par défaut. Les stabilisants et agents de suspension sont principalement composés de CMC et d'HPMC, utilisés dans les formulations liquides, les suspensions orales et les préparations ophtalmiques. Les choix de fournisseurs et de grades de viscosité sont souvent intégrés dans les dossiers réglementaires, ce qui augmente les barrières au changement.
Les bio-adhésifs et agents gélifiants représentent des applications plus petites mais à haute valeur ajoutée. L'HPMC K4M et la CMC sont utilisés dans les applications de délivrance de médicaments mucoadhésifs et hydrogels pour les PA peu perméables. Les agents de pelliculage sont la catégorie fonctionnelle à la croissance la plus rapide, avec une taille du marché des excipients dérivés de la cellulose projetée à un CAGR de 9,91 % de 2026 à 2031. Le masquage du goût, la protection contre l'humidité, l'interdiction de l'E171 dans l'UE pour les enrobages alimentaires et nutraceutiques, et l'expansion des lignes d'enrobage aqueux en Inde et en Chine soutiennent tous la demande. En juin 2026, Ashland a commencé la construction d'une quatrième installation de fabrication d'enrobages de comprimés Aquarius à Ambernath, dans le Maharashtra. Les systèmes d'enrobage HPMC co-traités peuvent combiner la dispersion des pigments, l'adhérence et la résistance à l'humidité dans un prémélange, réduisant ainsi les travaux de développement et de documentation.
Par secteur d'utilisation finale : le secteur pharmaceutique établit les bases de la demande, les cosmétiques s'accélèrent
Le secteur pharmaceutique représentait 38,07 % de la part du marché des excipients dérivés de la cellulose en 2025. Les inscriptions à la pharmacopée et le statut GRAS de la FDA pour les principaux dérivés cellulosiques réduisent le risque de substitution dans les produits validés. La fabrication de médicaments génériques représente la majeure partie de la production pharmaceutique, notamment dans les applications de CMC par compression directe. Les formulateurs de biosimilaires et de génériques de spécialité recherchent des teneurs en nitrite plus faibles et des distributions granulométriques plus étroites, créant une demande pour des grades de cellulose premium avec un pouvoir de fixation des prix supérieur aux matériaux de base.
Les applications alimentaires et des boissons utilisent la CMC et la CMC comme modificateurs de texture, substituts de matières grasses et stabilisants. Les alternatives végétales à la viande et aux produits laitiers stimulent la demande de grades à capacité de liaison d'eau dans les formulations riches en protéines. Les cosmétiques et les soins personnels sont les catégories d'utilisation finale à la croissance la plus rapide, projetées à un CAGR de 10,23 % de 2026 à 2031. L'HPC soutient la formation de films et le contrôle de la rhéologie dans les gels coiffants, les toniques et les eaux essentielles, où les formulateurs préfèrent les éthers de cellulose d'origine végétale aux polymères synthétiques. Le règlement européen sur les cosmétiques (CE) n° 1223/2009 et les réglementations nationales comparables augmentent les demandes de certification d'origine naturelle, d'informations sur la biodégradabilité et de documentation de la chaîne d'approvisionnement. Les produits pharmaceutiques vétérinaires, les nutraceutiques et les organisations de fabrication sous contrat utilisent également des grades de cellulose comme charges et agents d'écoulement dans des formulations de comprimés complexes.
Analyse géographique
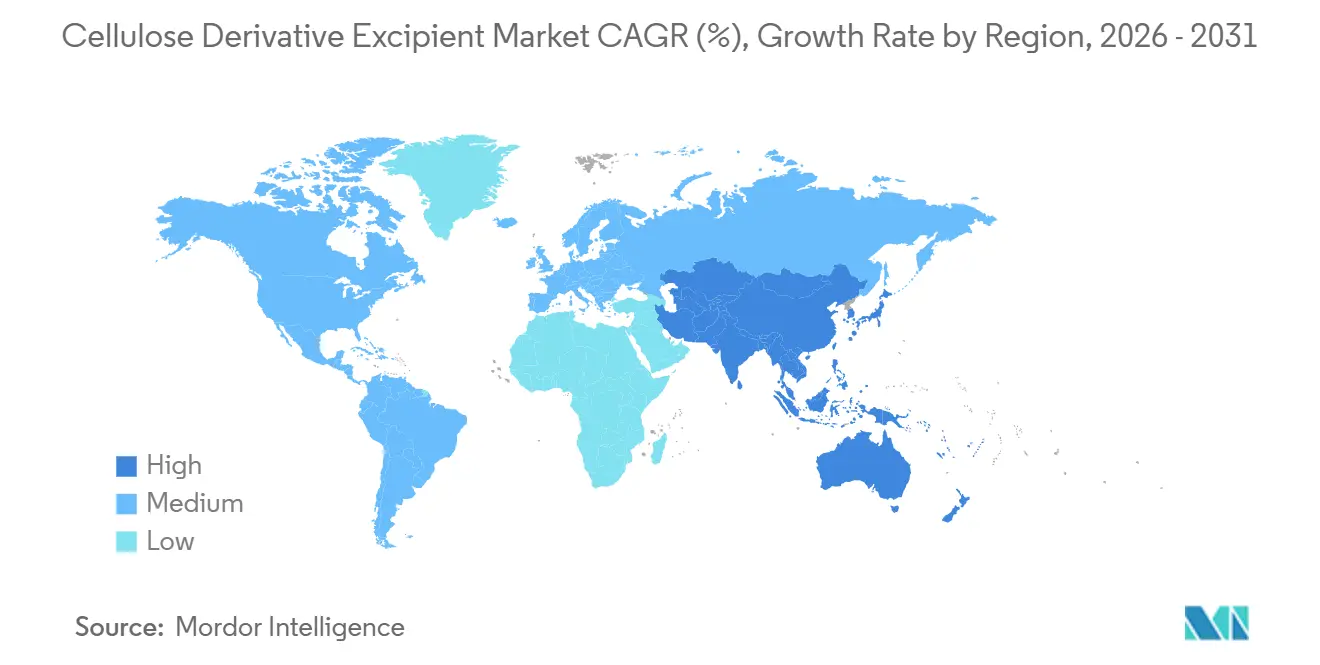
L'Asie-Pacifique détenait 33,48 % de la part du marché des excipients dérivés de la cellulose en 2025 et devrait croître à un CAGR de 10,05 % jusqu'en 2031. La région combine une capacité de fabrication de formes pharmaceutiques solides orales avec le traitement de matières premières pharmaceutiques. La Chine est un producteur et consommateur régional de dérivés cellulosiques. Sa position d'exportateur majeur signifie que les décisions de production et de prix peuvent affecter les conditions d'approvisionnement sur d'autres marchés. L'Inde joue un rôle différent, avec une capacité nationale croissante visant à réduire la dépendance aux excipients polymères importés.
L'Amérique du Nord est un centre de demande mature dirigé par les États-Unis. La région se caractérise par des prix d'excipients élevés, des périodes de qualification des fournisseurs rigoureuses de 6 à 18 mois, et une transition des procédés discontinus vers la compression directe en continu. Ces changements accroissent le besoin de grades de cellulose microcristalline (CMC) et de cellulose co-traitée réguliers. Le Canada et le Mexique sont principalement des marchés de médicaments génériques en aval qui suivent les normes de la pharmacopée américaine. L'activité croissante des organisations de développement et de fabrication sous contrat (CDMO) au Mexique soutient la demande de grades d'excipients de niveau intermédiaire. La base de demande de l'Europe est façonnée par les exigences qualité de l'Agence européenne des médicaments (EMA) et par l'intérêt croissant pour les variantes à base de matières premières renouvelables et les systèmes d'enrobage de comprimés d'origine végétale.
L'Amérique du Sud joue un rôle plus modeste mais notable sur le marché des excipients dérivés de la cellulose. Le Brésil est le principal centre de demande régional, et l'Argentine soutient une consommation régulière pour les produits pharmaceutiques solides oraux génériques. Le Moyen-Orient et l'Afrique représentent les plus petits regroupements régionaux sur le marché des excipients dérivés de la cellulose. L'Arabie saoudite est un moteur de la demande, portée par ses ambitions de fabrication pharmaceutique nationale. L'Afrique du Sud fonctionne à la fois comme consommateur et comme base de production régionale à petite échelle pour les excipients de médicaments génériques. Les deux régions pourraient voir la demande augmenter à mesure que les CDMO établissent leur production plus près des marchés émergents sensibles aux coûts et nécessitent des grades de cellulose approuvés à l'échelle internationale.

Paysage concurrentiel
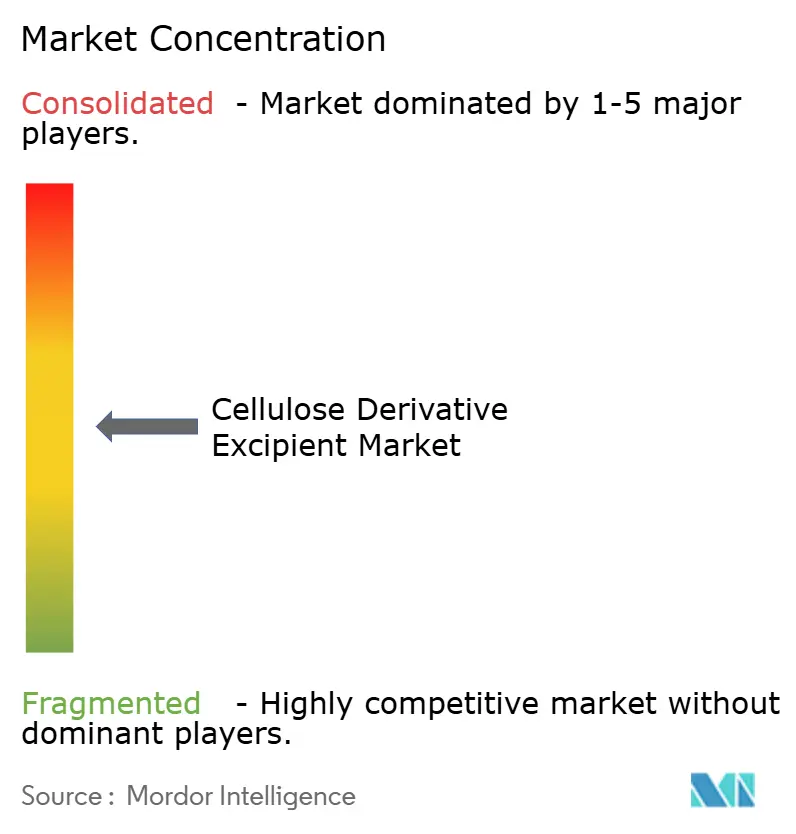
Le marché des excipients dérivés de la cellulose est modérément fragmenté au niveau de la production de cellulose en amont, tandis que le niveau des excipients formulés comprend davantage de spécialistes régionaux et de fournisseurs axés sur les applications. IFF détient le portefeuille d'excipients cellulosiques le plus large, incluant les marques METHOCEL et ETHOCEL pour l'HPMC, la méthylcellulose et l'éthylcellulose. Shin-Etsu Chemical, Ashland et JRS sont d'autres fournisseurs de premier rang avec des opérations de fabrication dans plusieurs pays. Leurs portefeuilles de dossiers maîtres de médicaments et leurs positions dans les monographies de pharmacopée rendent les changements de fournisseurs difficiles pour les formulateurs. Les producteurs indiens, dont Sigachi Industries, passent des matériaux de base à l'approvisionnement en grades de spécification pour les applications de médicaments génériques réglementés.
L'annonce d'investissement de Shin-Etsu en mars 2025 pour son activité L-HPC a démontré la valeur de l'expertise des procédés et des inscriptions dans les pharmacopées japonaise, américaine et européenne. Le marché voit également une utilisation plus large des partenariats de distribution qui élargissent la portée sans nécessiter de nouvelles organisations commerciales. Colorcon a conclu un partenariat exclusif avec ASHA Cellulose en mai 2025 pour l'éthylcellulose organosoluble dans les régions EMEA, Asie du Nord-Est et Asie du Sud-Est. Ashland a conclu un accord de distribution exclusif avec Univar Solutions en janvier 2026 pour les éthers de cellulose destinés aux applications alimentaires et des boissons dans la région EMEA. Ces arrangements permettent aux marques spécialisées d'élargir leur disponibilité régionale tout en conservant un focus direct sur les clients pharmaceutiques.
Peu de fournisseurs proposent des grades de cellulose pré-validés et optimisés pour la fabrication en continu avec une couverture d'approvisionnement suffisante pour les achats multirégionaux. Cet écart soutient la différenciation pour les entreprises capables de répondre aux exigences de procédé et de qualité à grande échelle. Les producteurs de nanocristaux de cellulose et les développeurs de cellulose microcristalline (CMC) dérivée de déchets agricoles sont des participants émergents. Leur technologie reste pré-commerciale à grande échelle, mais les résultats académiques suscitent un intérêt pour les applications de compression directe. Le marché des excipients dérivés de la cellulose est façonné par des fournisseurs établis, des producteurs régionaux en croissance et des développeurs de matériaux spécialisés. Les positions concurrentielles dépendent des performances des produits, de la documentation réglementaire, de la couverture de fabrication et de l'accès fiable à des matières premières qualifiées.
Leaders du secteur des excipients dérivés de la cellulose
International Flavors & Fragrances Inc.
Ashland
Shin-Etsu Chemical Co., Ltd.
Roquette Frères
J. RETTENMAIER & SÖHNE GmbH + Co KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Hovione a achevé un investissement de 40 millions EUR (46,40 millions USD) dans son centre de fabrication de comprimés de Loures, au Portugal, ajoutant 25 % de capacité supplémentaire de compression en lots à l'échelle commerciale avec une deuxième ligne miroir couvrant la dispensation, la granulation, la compression et le pelliculage. Cette expansion renforce la fabrication intégrée de dispersions solides amorphes et de comprimés sur un seul site, augmentant la demande d'excipients de pelliculage et de liaison à base de cellulose. Le site sert 19 des 20 plus grandes entreprises pharmaceutiques mondiales.
- Juillet 2026 : Lotte Fine Chemical (Corée du Sud) a démarré la production commerciale à partir de sa ligne de cellulose alimentaire et pharmaceutique élargie, atteignant une capacité de 18 000 tonnes par an. Depuis 2020, l'entreprise a investi plus de 350 milliards KRW (environ 254 millions USD) dans la cellulose, avec des dépenses d'investissement de 263,6 milliards KRW (environ 191 millions USD) en 2025.


Portée du rapport mondial sur le marché des excipients dérivés de la cellulose
Un excipient dérivé de la cellulose est une substance inactive d'origine végétale dérivée de la cellulose naturelle, ajoutée aux médicaments pour soutenir la délivrance sûre et efficace du principe actif. Ces excipients remplissent plusieurs rôles fonctionnels dans les formulations pharmaceutiques, notamment en tant que liants, charges, désintégrants et agents à libération contrôlée.
Le marché des excipients dérivés de la cellulose est segmenté par type de produit, fonction, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en cellulose microcristalline, hypromellose, hydroxypropylcellulose, carboxyméthylcellulose, méthylcellulose, éthylcellulose et autres dérivés cellulosiques. Par fonction, le marché est segmenté en liants, agents de pelliculage, stabilisants et agents de suspension, bio-adhésifs, agents gélifiants et autres. Par secteur d'utilisation finale, le marché est segmenté en pharmaceutique, alimentation et boissons, cosmétique et soins personnels, et autres. Le rapport couvre également la taille du marché et les prévisions pour les excipients dérivés de la cellulose dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Cellulose microcristalline |
| Hypromellose |
| Hydroxypropylcellulose |
| Carboxyméthylcellulose |
| Méthylcellulose |
| Éthylcellulose |
| Autres dérivés cellulosiques |
| Liants |
| Agents de pelliculage |
| Stabilisants et agents de suspension |
| Bio-adhésifs |
| Agents gélifiants |
| Autres |
| Pharmaceutique |
| Alimentation et boissons |
| Cosmétique et soins personnels |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Cellulose microcristalline | |
| Hypromellose | ||
| Hydroxypropylcellulose | ||
| Carboxyméthylcellulose | ||
| Méthylcellulose | ||
| Éthylcellulose | ||
| Autres dérivés cellulosiques | ||
| Par fonction | Liants | |
| Agents de pelliculage | ||
| Stabilisants et agents de suspension | ||
| Bio-adhésifs | ||
| Agents gélifiants | ||
| Autres | ||
| Par secteur d'utilisation finale | Pharmaceutique | |
| Alimentation et boissons | ||
| Cosmétique et soins personnels | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des excipients dérivés de la cellulose ?
La taille du marché des excipients dérivés de la cellulose était évaluée à 2,17 milliards USD en 2025 et devrait croître de 2,38 milliards USD en 2026 à 3,68 milliards USD d'ici 2031, à un CAGR de 9,13 % durant la période de prévision (2026-2031).
Quelle catégorie de produits est en tête des excipients dérivés de la cellulose ?
La cellulose microcristalline a dominé la demande de produits avec une part de 42,56 % en 2025, en raison de ses rôles de liant, désintégrant et charge. Ses performances soutiennent les formulations de comprimés par compression directe et granulation humide.
Quelle utilisation fonctionnelle connaît la croissance la plus rapide jusqu'en 2031 ?
Les agents de pelliculage devraient croître à un CAGR de 9,91 % jusqu'en 2031. La demande est soutenue par le masquage du goût, la protection contre l'humidité, le remplacement du dioxyde de titane dans les applications concernées, et la capacité supplémentaire pour l'enrobage aqueux.
Pourquoi les nitrosamines sont-elles pertinentes pour la sélection des excipients ?
Des traces de nitrite peuvent contribuer au risque de nitrosamine lorsqu'elles interagissent avec des principes actifs susceptibles. Les fabricants évaluent des grades à faible teneur en nitrite, maintiennent des registres de tests et préparent des reformulations lorsque les évaluations des risques l'identifient comme nécessaire.
Dernière mise à jour de la page le:



