
Marktgröße und Marktanteil für Cellulosederivat-Hilfsstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.38 Milliarden US-Dollar |
| Marktgröße (2031) | 3.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cellulosederivat-Hilfsstoffe von Mordor Intelligence
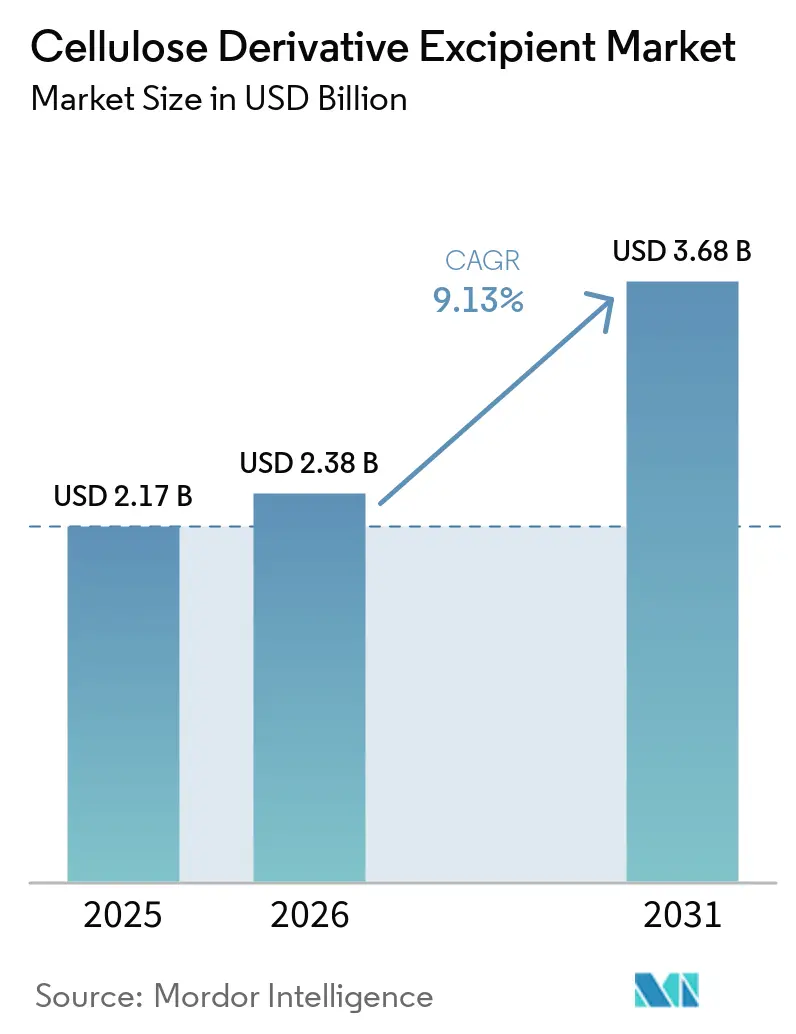
Die Marktgröße für Cellulosederivat-Hilfsstoffe wurde im Jahr 2025 auf 2,17 Milliarden USD geschätzt und wird voraussichtlich von 2,38 Milliarden USD im Jahr 2026 auf 3,68 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,13 % während des Prognosezeitraums (2026–2031). Der Markt für Cellulosederivat-Hilfsstoffe wird durch die wachsende Produktion komplexer oraler fester Darreichungsformen und zunehmend anspruchsvoller Formulierungsdesigns mit modifizierter Freisetzung gestützt. Arzneimittelhersteller benötigen validierte Qualitäten mikrokristalliner Cellulose und Hypromellose für Bindung, Freisetzungskontrolle und enterische Beschichtung. Kosmetik- und Körperpflegeformulierungen verwenden Cellulosepolymere ebenfalls zur Filmbildung und Rheologiekontrolle, wobei die Leistungsanforderungen zunehmend pharmazeutischen Formulierungsstandards ähneln. Die Ausweitung der Tablettier- und Beschichtungskapazitäten bietet Lieferanten mehr Möglichkeiten, hochwertige Materialien anzubieten, während strengere Qualitätsanforderungen Lieferanten mit etablierten Pharmakopöe-Positionen und zuverlässigen Fertigungsnetzwerken begünstigen. Der Markt ist zudem einem Rohstoffrisiko ausgesetzt, da die Versorgung mit Holz- und Baumwollzellstoff konzentriert ist, was eine Kontinuitätsplanung sowohl für Käufer als auch für Produzenten wichtig macht.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt mikrokristalline Cellulose im Jahr 2025 einen Marktanteil von 42,56 % am Markt für Cellulosederivat-Hilfsstoffe, während Hydroxypropylcellulose bis 2031 voraussichtlich mit einer CAGR von 9,86 % wachsen wird.
- Nach Funktion entfielen im Jahr 2025 38,11 % des Marktanteils für Cellulosederivat-Hilfsstoffe auf Bindemittel, während Filmüberzugsmittel bis 2031 voraussichtlich mit einer CAGR von 9,91 % wachsen werden.
- Nach Endverbraucherbranche hielten Pharmazeutika im Jahr 2025 einen Marktanteil von 38,07 % am Markt für Cellulosederivat-Hilfsstoffe, während Kosmetik und Körperpflege bis 2031 voraussichtlich mit einer CAGR von 10,23 % expandieren werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 33,48 % am Markt für Cellulosederivat-Hilfsstoffe und wird bis 2031 voraussichtlich mit einer CAGR von 10,05 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Cellulosederivat-Hilfsstoffe
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Fertigung oraler fester Darreichungsformen | +2.8% | Global, konzentriert in Asien-Pazifik, einschließlich Indien und China, sowie Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von Formulierungen mit modifizierter und kontrollierter Freisetzung | +2.1% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Qualitäten für Direktverpressung und kontinuierliche Fertigung | +1.5% | Global, mit früher Einführung in Nordamerika und Deutschland | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu erneuerbaren und biologisch abbaubaren Hilfsstoffen | +1% | EU und Nordamerika zunächst, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum von Nahrungsergänzungsmittel- und Funktionsformulierungen | +0.9% | Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Fertigung oraler fester Darreichungsformen treibt die Cellulosenachfrage an
Tabletten bleiben die dominierende fertige Darreichungsform, und die Direktverpressung gewinnt im Jahr 2025 gegenüber der Nassgranulierung an Marktanteilen. Diese Methode stützt sich stark auf leistungsstarke mikrokristalline Cellulose (MCC) und co-verarbeitete Cellulose-Hilfsstoffe, da Materialfluss und Verdichtungskonsistenz die Tablettenproduktion direkt beeinflussen. Die Generika-Arzneimittelproduktion in Indien und China ist für den Markt für Cellulosederivat-Hilfsstoffe besonders wichtig, da sie die Kundenbasis für diese Materialien verbreitert und die Nachfrage nach qualifizierten Qualitäten erhöht. Investitionen in orale feste Darreichungsformen werden zunehmend in der Nähe der Hilfsstoffproduktion angesiedelt, was die Vorlaufzeiten verkürzt und die Lieferkettenkosten für integrierte Hersteller senkt. Dieses Standortmuster gibt Käufern auch eine klarere Verbindung zwischen geplanter Tablettierkapazität und zukünftigem Bedarf an Bindemitteln, Füllstoffen, Sprengmitteln und Beschichtungsmaterialien. Hovione schloss im August 2026 eine Erweiterung seines Tablettierzentrums in Loures im Wert von 40 Millionen EUR (46,40 Millionen USD) ab, wodurch 25 % mehr kommerzielle Chargen-Tablettierkapazität hinzugefügt und die Nachfrage nach hochwertiger MCC und Hydroxypropylmethylcellulose (HPMC) als Bindemittel gestärkt wurde[1]Hovione, "Hovione schließt 40-Millionen-Euro-Erweiterung des Tablettierzentrums in Loures ab und fügt kommerzielle Chargen-Tablettierkapazität hinzu," Hovione Pressemitteilung, hovione.com..
Einführung von Formulierungen mit modifizierter und kontrollierter Freisetzung
Hypromellose (HPMC) wird häufig als matrixbildendes Polymer in hydrophilen Tabletten mit kontrollierter Freisetzung eingesetzt. Ihre Pharmakopöe-Listungen in den Vereinigten Staaten, Europa und Japan bieten Formulierungsteams einen vertrauten regulatorischen Weg, insbesondere wenn ein Arzneimittelprodukt einen anerkannten Hilfsstoff erfordert. HPMC quillt in Magen-Darm-Flüssigkeit auf und bildet eine Gelbarriere, die Diffusion und Matrixerosion kontrolliert. Formulierer können Viskositätsqualitäten von K4M bis K100M auswählen, um Freisetzungsprofile von 4 bis 24 Stunden anzupassen, was Flexibilität für Produkte bei chronischen Erkrankungen bietet, bei denen die Regelmäßigkeit der Dosierung wichtig ist. Die FDA-Leitlinien zu nitrosaminbezogenen Verunreinigungen aus Arzneimittelsubstanzen haben die Reformulierungsarbeiten an vermarkteten Produkten mit kontrollierter Freisetzung verstärkt, einschließlich Entscheidungen über Hilfsstoffqualitäten mit geringerem Nitritrisiko. Ethylcellulose und Celluloseacetat erweitern das Materialspektrum durch die Bereitstellung von Diffusionsbarrierebeschichtungen für multipartikuläre Systeme mit modifizierter Freisetzung.
Steigende Nachfrage nach Qualitäten für Direktverpressung und kontinuierliche Fertigung
Die kontinuierliche Fertigung eliminiert Nassgranulierungsschritte und erhöht die Bedeutung enger Materialeigenschaften. Bei diesem Ansatz werden Konsistenz der Dosierung durch Gewichtsverlust, enge Partikelgrößenverteilung und vorhersehbares Verdichtungsverhalten zu formalen Spezifikationen statt zu sekundären Präferenzen bei der Formulierungsarbeit. Co-verarbeitete MCC- und kolloidale Siliziumdioxid-Kombinationen sind für die kontinuierliche Direktverpressung konzipiert, bei der ein gleichmäßiger Materialfluss für eine reproduzierbare Ausgabe unerlässlich ist. Diese Qualitäten erzielen einen Aufpreis von 8–12 % gegenüber Standardqualitäten, was ihre spezialisierten Leistungsanforderungen widerspiegelt. Eine Überprüfung aus dem Jahr 2025 ergab, dass co-verarbeitete Hilfsstoffe im Vergleich zu ihren einzelnen Komponenten die Fließfähigkeit, Kompressibilität und Verdichtbarkeit verbessern können. Der Markt für Cellulosederivat-Hilfsstoffe profitiert, wenn zweckgebundene Qualitäten in validierte Prozesse eintreten, da Hilfsstoffänderungen Qualifizierungszyklen von 6–18 Monaten erfordern und etablierte Produktionspläne unterbrechen können.
Verlagerung hin zu erneuerbaren und biologisch abbaubaren Hilfsstoffen
Cellulosederivate haben einen pflanzlichen Ursprung, der mit der Nachfrage nach erneuerbaren Hilfsstoffen übereinstimmt. Die Arbeit an alternativen Rohstoffen geht über Holz- und Baumwollzellstoff hinaus, wobei der Fokus auf Materialien liegt, die nach der Verarbeitung pharmazeutische Leistungsanforderungen erfüllen können. Eine Studie aus dem Jahr 2026 ergab, dass MCC aus Bananenpseudostamm und -stiel die Leistungsschwellenwerte für direkt verpressbare Hilfsstoffe erfüllte. Eine separate Überprüfung aus dem Jahr 2026 identifizierte Maniok, Hirse, Sorghum, Agave und andere lignocellulosische Rückstände als potenzielle Quellen, wenn sie ordnungsgemäß verarbeitet werden. BIOGRUND und Seprify führten im Mai 2026 SilvaAlba als erneuerbaren MCC-basierten Tabletten-Weißmacher ein, um Titandioxid in Nahrungsergänzungsmittelbeschichtungen zu ersetzen. Das Produkt reagierte auf das EU-Verbot der Lebensmittelverwendung von Titandioxid und zeigte, wie angrenzende regulatorische Änderungen das Interesse an gereinigten Cellulosequalitäten für Beschichtungsanwendungen steigern können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffversorgung und Preisvolatilität | -1.4% | Global, mit akuter Exposition in den Lieferketten des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Charge-zu-Charge-Variabilität bei natürlichen Rohstoffen | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Nitrit- und Nitrosaminrisiko in Hilfsstoffen | -0.7% | Global, mit regulatorischem Druck konzentriert in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffversorgung und Preisvolatilität
Pharmazeutischer Holzzellstoff und Baumwoll-Linters sind die primären Celluloserohstoffe, und ihre Verfügbarkeit folgt nicht den pharmazeutischen Nachfragezyklen. Forstzyklen, Ernteausfälle, Logistikunterbrechungen und Währungsschwankungen können die gelieferten Materialkosten beeinflussen und Beschaffungsentscheidungen im gesamten Markt für Cellulosederivat-Hilfsstoffe beeinflussen. Die Versorgungskonzentration bedeutet, dass ein einzelner Anlagenausfall mehrere nachgelagerte Cellulosekategorien gleichzeitig beeinträchtigen kann. Propylenoxid fügt eine petrochemische Kostenschicht für die Produktion von Hydroxypropylcellulose und HPMC hinzu, wodurch einige Qualitäten sowohl Zellstoff- als auch Raffineriemarkbedingungen ausgesetzt sind. Käufer nutzen zunehmend mehrjährige Lieferverträge, um das Risiko zu begrenzen, aber kleinere Formulierer können weiterhin Spotpreisdruck ausgesetzt sein. Dies kann Margen reduzieren, die Lagerflexibilität einschränken und Produkteinführungen verzögern, wenn geeignete Materialien nicht ohne Weiteres verfügbar sind.
Nitrit- und Nitrosaminrisiko in Hilfsstoffen
Spurennitrite in Cellulose-Hilfsstoffen können mit sekundären oder tertiären Aminen in Arzneimittelwirkstoffen oder deren Fragmenten während der Produktion oder Lagerung reagieren. Die FDA behandelt Nitrosaminverunreinigungen als erhebliches Sicherheitsproblem und veröffentlichte am 5. September 2024 endgültige Leitlinien. Die Leitlinien setzten eine Frist bis zum 1. August 2025 für die Bestätigungsprüfung auf nitrosaminbezogene Verunreinigungen aus Arzneimittelsubstanzen (NDSRI) und damit verbundene Einreichungen für betroffene genehmigte Anträge. Die EMA berichtete im Juli 2025, dass Reformulierungen, einschließlich des Ersatzes oder der Reduzierung von Qualitäten mit hohem Nitritgehalt, eine wirksame Reaktion bleiben, wenn Grenzwerte überschritten werden[2]Europäische Arzneimittel-Agentur, "Nitrosaminverunreinigungen," Europäische Arzneimittel-Agentur, ema.europa.eu.. MEGGLE erklärte im Februar 2026, dass Behörden Flexibilität für komplexe Reformulierungen zulassen, während Aktualisierungen zum Fortschritt von Korrektur- und Vorbeugungsmaßnahmen weiterhin erforderlich sind. Diese Anforderungen verschaffen Lieferanten mit etablierten Testprogrammen und Arzneimittel-Stammdateien einen Qualifizierungsvorteil und können die Liste genehmigter Lieferanten im Markt für Cellulosederivat-Hilfsstoffe einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: MCC dominiert den Kernbereich, Hydroxypropylcellulose (HPC) erweitert die Anwendungsbasis
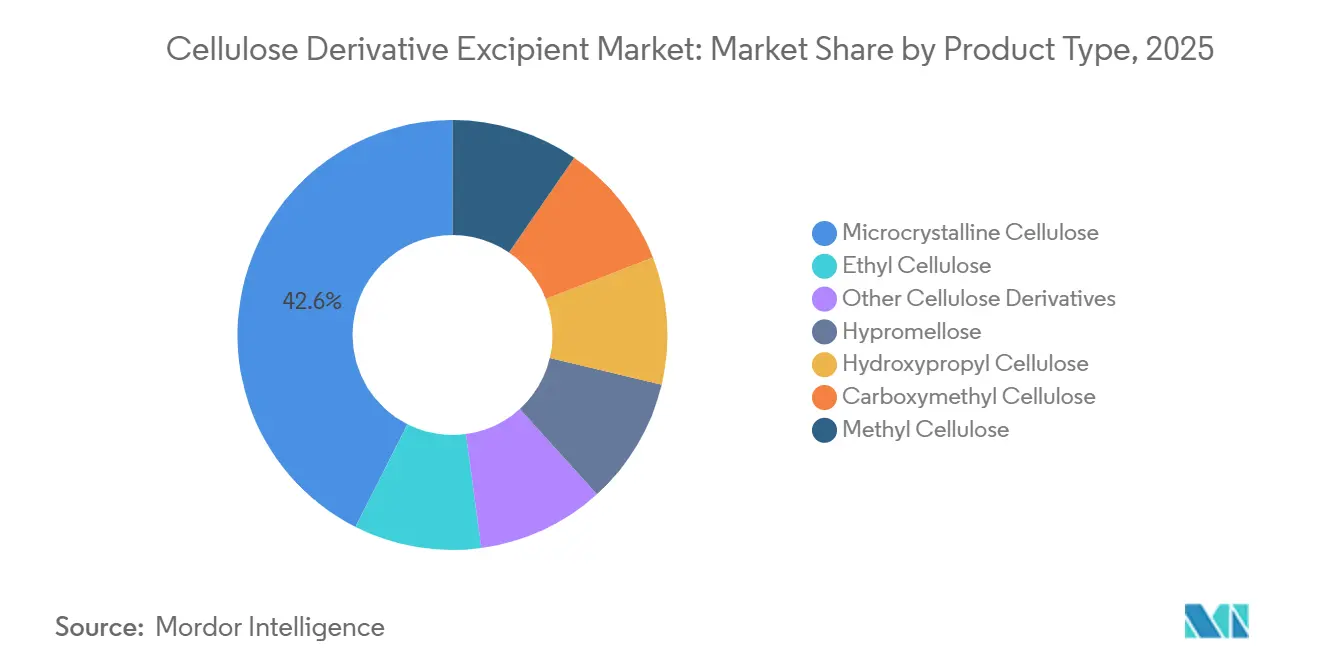
Mikrokristalline Cellulose hielt im Jahr 2025 einen Marktanteil von 42,56 % am Markt für Cellulosederivat-Hilfsstoffe. Ihre Rollen als Bindemittel, Sprengmittel und Füllstoff unterstützen ihren Einsatz in Tablettenformulierungen mit Direktverpressung und Nassgranulierung. MCC liefert Kompressibilitäts- und Tablettierleistung im industriellen Maßstab. Ihr plastisches Verformungsverhalten trägt dazu bei, die Tablettenintegrität bei verschiedenen Kompressionsgeschwindigkeiten aufrechtzuerhalten. Diese Leistung unterstützt die Spezifikationskontinuität bei großen Generikaherstellern in Indien, China und Südostasien.
Hypromellose war der zweitgrößte Produkttyp, der in Matrizen für Tabletten mit kontrollierter Freisetzung und Filmüberzugssystemen eingesetzt wird. Ihre Listungen in der USP, der Europäischen Pharmakopöe 11 und der Japanischen Pharmakopöe stärken das regulatorische Vertrauen in Produktanmeldungen. Carboxymethylcellulose (CMC) und Methylcellulose werden hauptsächlich als Suspendiermittel und Stabilisatoren in flüssigen und halbfesten Darreichungsformen eingesetzt. Ethylcellulose bietet hydrophobe Diffusionsbarrieren in multipartikulären Systemen mit verzögerter Freisetzung. Hydroxypropylcellulose ist der am schnellsten wachsende Produkttyp, wobei die Marktgröße für Cellulosederivat-Hilfsstoffe in dieser Kategorie voraussichtlich mit einer CAGR von 9,86 % von 2026 bis 2031 wachsen wird. Im März 2025 kündigte Shin-Etsu eine Investition von 10 Milliarden JPY (0,06 Milliarden USD) in seine SE Tylose-Anlage in Deutschland und seine Naoetsu-Anlage in Japan an, um die Produktion von niedrig substituierter Hydroxypropylcellulose (L-HPC) für die Tablettendesintegration und Festigkeitsverbesserung zu unterstützen. Eine Studie aus dem Jahr 2026 berichtete auch, dass carboxylierte Cellulose-Nanokristalle eine Tablettenhärte von über 29 N und Desintegrationszeiten von nahezu 3 Sekunden erreichten.


Nach Funktion: Bindemittel haben den größten Anteil, Filmüberzugsmittel verzeichnen das schnellste Wachstum
Bindemittel hielten im Jahr 2025 einen Marktanteil von 38,11 % am Markt für Cellulosederivat-Hilfsstoffe. Die Tablettenproduktion bleibt die wichtigste Nachfragequelle für MCC in Bindemittelqualität. Ihre inerte Chemie, das geringe Restlösungsmittelrisiko und die breite Kompatibilität mit Arzneimittelwirkstoffen (APIs) unterstützen ihre Rolle als Standard-Füllstoff-Bindemittel. Stabilisatoren und Suspendiermittel bestehen hauptsächlich aus CMC und HPMC, die in flüssigen Formulierungen, oralen Suspensionen und ophthalmischen Zubereitungen eingesetzt werden. Lieferanten- und Viskositätsqualitätsentscheidungen sind häufig in regulatorischen Anmeldungen verankert, was die Wechselbarrieren erhöht.
Bioadhäsive und Geliermittel stellen kleinere, aber hochwertige Anwendungen dar. HPMC K4M und CMC werden in mukoadhäsiven und Hydrogel-Arzneimittelabgabeanwendungen für schlecht permeable APIs eingesetzt. Filmüberzugsmittel sind die am schnellsten wachsende Funktionskategorie, wobei die Marktgröße für Cellulosederivat-Hilfsstoffe voraussichtlich mit einer CAGR von 9,91 % von 2026 bis 2031 wachsen wird. Geschmaskierung, Feuchtigkeitsschutz, das EU-E171-Verbot für Lebensmittel- und Nahrungsergänzungsmittelbeschichtungen sowie die Ausweitung wässriger Beschichtungslinien in Indien und China unterstützen die Nachfrage. Im Juni 2026 begann Ashland mit dem Bau einer vierten Aquarius-Tablettenbeschichtungsfertigungsanlage in Ambernath, Maharashtra. Co-verarbeitete HPMC-Beschichtungssysteme können Pigmentdispersion, Haftung und Feuchtigkeitsbeständigkeit in einer Vormischung kombinieren, was den Entwicklungs- und Dokumentationsaufwand reduziert.
Nach Endverbraucherbranche: Pharmazeutika bilden die Nachfragebasis, Kosmetik beschleunigt das Wachstum
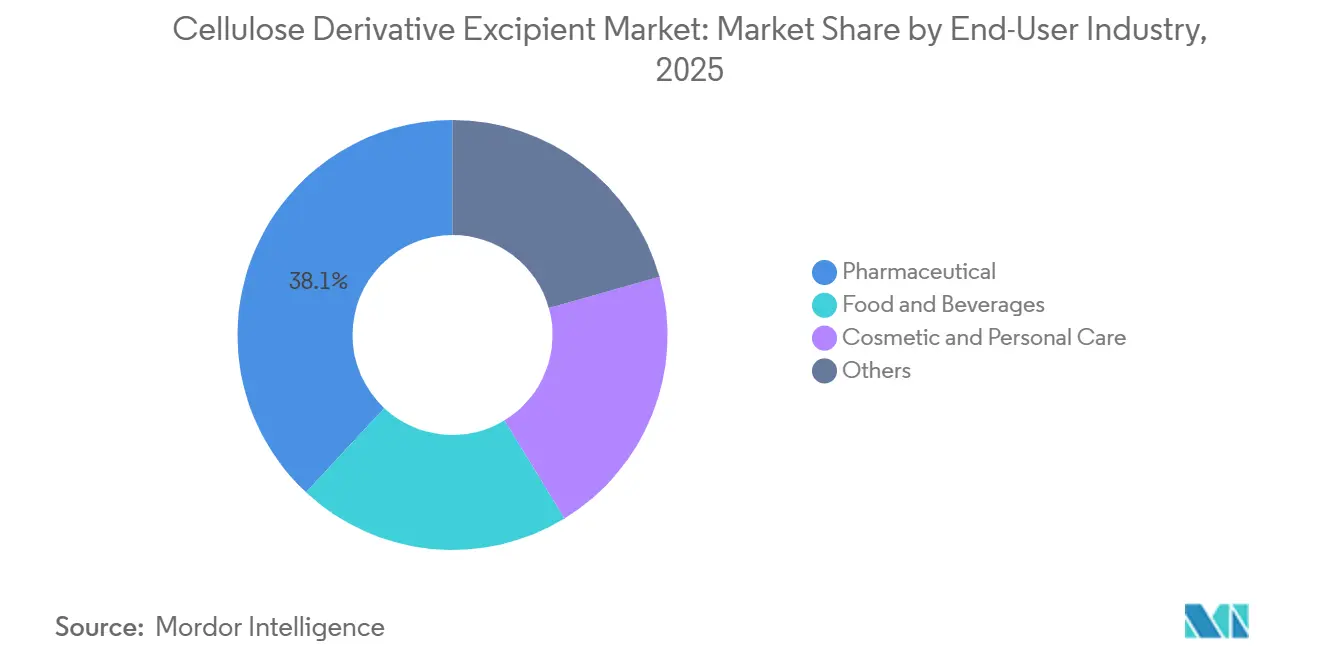
Pharmazeutika machten im Jahr 2025 38,07 % des Marktanteils für Cellulosederivat-Hilfsstoffe aus. Pharmakopöe-Listungen und der FDA-GRAS-Status für wichtige Cellulosederivate reduzieren das Substitutionsrisiko in validierten Produkten. Die Generika-Arzneimittelherstellung macht den größten Teil der pharmazeutischen Produktion aus, insbesondere bei MCC-Anwendungen mit Direktverpressung. Biosimilar- und Spezialgenerikaformulierungen suchen nach niedrigeren Nitritgehalten und engeren Partikelgrößenverteilungen, was eine Nachfrage nach Premium-Cellulosequalitäten mit größerer Preissetzungsmacht als Rohstoffmaterial schafft.
Lebensmittel- und Getränkeanwendungen verwenden CMC und MCC als Texturmodifikatoren, Fettersatzstoffe und Stabilisatoren. Pflanzliche Fleisch- und Milchalternativen treiben die Nachfrage nach Qualitäten mit Wasserbindungskapazität in proteinreichen Formulierungen an. Kosmetik und Körperpflege sind die am schnellsten wachsenden Endverbraucherkategorien, die voraussichtlich mit einer CAGR von 10,23 % von 2026 bis 2031 expandieren werden. HPC unterstützt die Filmbildung und Rheologiekontrolle in Haarstylinggelen, Tonern und Essenzen, wobei Formulierer pflanzliche Celluloseether gegenüber synthetischen Polymeren bevorzugen. Die EU-Kosmetikverordnung (EG) Nr. 1223/2009 und vergleichbare nationale Vorschriften erhöhen die Anfragen nach Zertifizierungen natürlichen Ursprungs, Informationen zur biologischen Abbaubarkeit und Lieferkettendokumentation. Veterinärpharmazeutika, Nahrungsergänzungsmittel und Auftragsfertigungsorganisationen verwenden ebenfalls Cellulosequalitäten als Füllstoffe und Fließhilfsmittel in komplexen Tablettenformulierungen.
Geografische Analyse
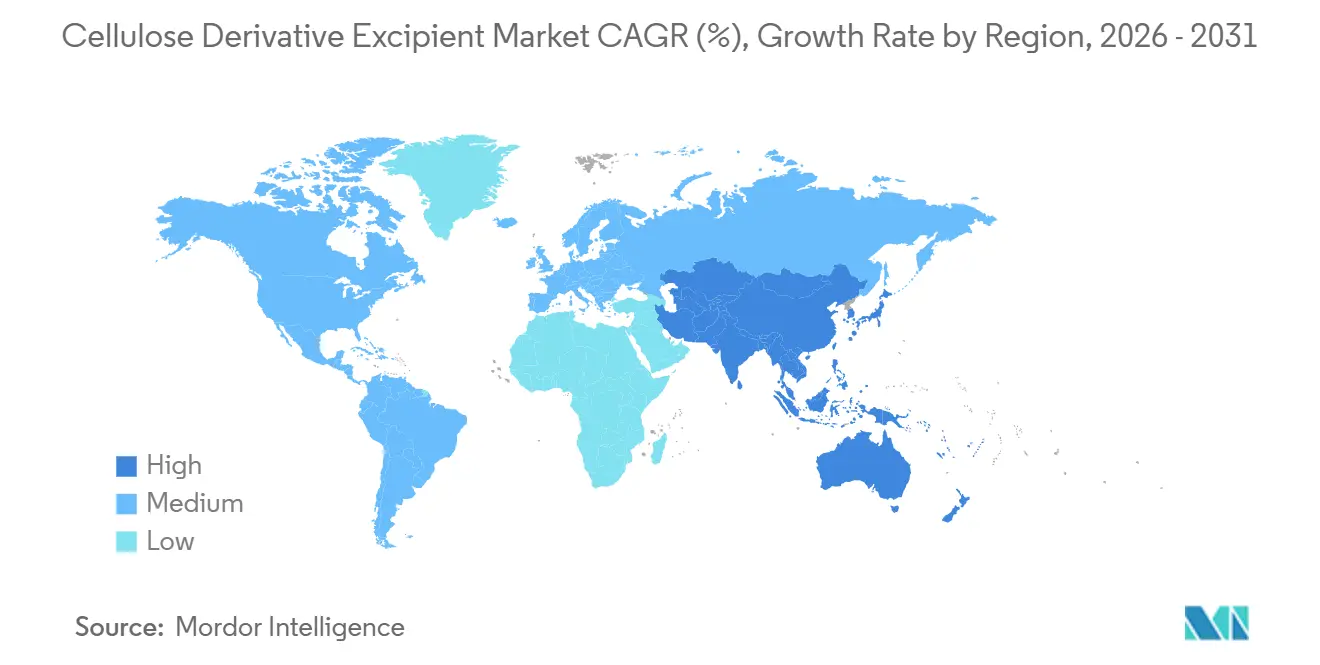
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 33,48 % am Markt für Cellulosederivat-Hilfsstoffe und wird bis 2031 voraussichtlich mit einer CAGR von 10,05 % wachsen. Die Region kombiniert Fertigungskapazitäten für orale feste Darreichungsformen mit der Verarbeitung pharmazeutischer Rohstoffe. China ist ein regionaler Produzent und Verbraucher von Cellulosederivaten. Seine Position als bedeutender Exporteur bedeutet, dass Produktions- und Preisentscheidungen die Versorgungsbedingungen in anderen Märkten beeinflussen können. Indien spielt eine andere Rolle, mit wachsender inländischer Kapazität, die darauf abzielt, die Abhängigkeit von importierten Polymer-Hilfsstoffen zu reduzieren.
Nordamerika ist ein reifes Nachfragezentrum, angeführt von den Vereinigten Staaten. Die Region ist durch hohe Hilfsstoffpreise, strenge Lieferantenqualifizierungszeiträume von 6–18 Monaten und eine Verlagerung von Chargenprozessen zur kontinuierlichen Direktverpressung gekennzeichnet. Diese Veränderungen erhöhen den Bedarf an konsistenter mikrokristalliner Cellulose (MCC) und co-verarbeiteten Cellulosequalitäten. Kanada und Mexiko sind hauptsächlich nachgelagerte Generika-Arzneimittelmärkte, die US-Pharmakopöe-Standards folgen. Mexikos wachsende Aktivität in der Auftragsforschung und -fertigung (CDMO) unterstützt die Nachfrage nach mittleren Hilfsstoffqualitäten. Europas Nachfragebasis wird durch die Qualitätsanforderungen der Europäischen Arzneimittel-Agentur (EMA) und das wachsende Interesse an Varianten aus erneuerbaren Rohstoffen und pflanzlichen Tablettenbeschichtungssystemen geprägt.
Südamerika spielt eine kleinere, aber bemerkenswerte Rolle im Markt für Cellulosederivat-Hilfsstoffe. Brasilien ist das führende regionale Nachfragezentrum, und Argentinien unterstützt den regelmäßigen Verbrauch für generische orale feste Darreichungsprodukte. Der Nahe Osten und Afrika stellen die kleinsten regionalen Gruppierungen im Markt für Cellulosederivat-Hilfsstoffe dar. Saudi-Arabien ist ein Nachfragetreiber, angetrieben durch seine inländischen pharmazeutischen Fertigungsambitionen. Südafrika fungiert sowohl als Verbraucher als auch als kleine regionale Produktionsbasis für generische Arzneimittel-Hilfsstoffe. Beide Regionen könnten eine steigende Nachfrage verzeichnen, wenn CDMOs die Produktion näher an kostenempfindliche Schwellenmärkte verlagern und international zugelassene Cellulosequalitäten benötigen.

Wettbewerbslandschaft
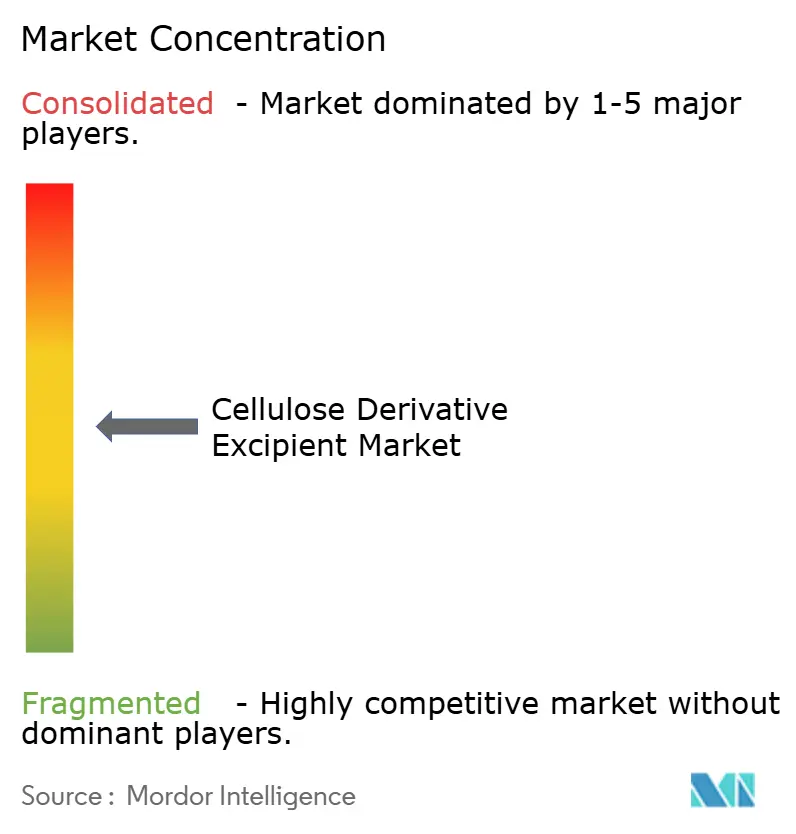
Der Markt für Cellulosederivat-Hilfsstoffe ist auf der vorgelagerten Celluloseproduktionsebene mäßig fragmentiert, während die Ebene der formulierten Hilfsstoffe mehr regionale Spezialisten und anwendungsorientierte Lieferanten umfasst. IFF hält das breiteste Cellulose-Hilfsstoffportfolio, einschließlich der Marken METHOCEL und ETHOCEL für HPMC, Methylcellulose und Ethylcellulose. Shin-Etsu Chemical, Ashland und JRS sind weitere Tier-1-Lieferanten mit Fertigungsbetrieben in mehreren Ländern. Ihre Arzneimittel-Stammdatei-Portfolios und Pharmakopöe-Monographiepositionen erschweren Lieferantenwechsel für Formulierer. Indische Produzenten, darunter Sigachi Industries, verlagern sich von Rohstoffmaterialien zur spezifikationsgerechten Versorgung für regulierte Generika-Arzneimittelanwendungen.
Shin-Etsus Investitionsankündigung vom März 2025 für sein L-HPC-Geschäft demonstrierte den Wert von Prozess-Know-how und Listungen in japanischen, US-amerikanischen und europäischen Pharmakopöen. Der Markt verzeichnet auch eine breitere Nutzung von Vertriebspartnerschaften, die die Reichweite erweitern, ohne neue Vertriebsorganisationen zu erfordern. Colorcon schloss im Mai 2025 eine exklusive Partnerschaft mit ASHA Cellulose für organo-lösliche Ethylcellulose in EMEA, Nordostasien und Südostasien. Ashland schloss im Januar 2026 eine exklusive Vertriebsvereinbarung mit Univar Solutions für Celluloseether für Lebensmittel- und Getränkeanwendungen in EMEA. Diese Vereinbarungen ermöglichen es Spezialmarken, die regionale Verfügbarkeit zu erweitern, während sie den direkten Fokus auf pharmazeutische Kunden beibehalten.
Nur wenige Lieferanten bieten vorvalidierte, für die kontinuierliche Fertigung optimierte Cellulosequalitäten mit ausreichender Versorgungsabdeckung für multiregionale Beschaffung an. Diese Lücke unterstützt die Differenzierung für Unternehmen, die Prozess- und Qualitätsanforderungen im großen Maßstab erfüllen können. Produzenten von Cellulose-Nanokristallen und Entwickler von aus landwirtschaftlichen Abfällen gewonnener mikrokristalliner Cellulose (MCC) sind aufkommende Teilnehmer. Ihre Technologie bleibt im großen Maßstab vorkommerziell, aber akademische Ergebnisse wecken Interesse an Direktverpressungsanwendungen. Der Markt für Cellulosederivat-Hilfsstoffe wird durch etablierte Lieferanten, wachsende regionale Produzenten und spezialisierte Materialentwickler geprägt. Wettbewerbspositionen hängen von Produktleistung, regulatorischer Dokumentation, Fertigungsabdeckung und zuverlässigem Zugang zu qualifizierten Rohstoffen ab.
Marktführer für Cellulosederivat-Hilfsstoffe
International Flavors & Fragrances Inc.
Ashland
Shin-Etsu Chemical Co., Ltd.
Roquette Frères
J. RETTENMAIER & SÖHNE GmbH + Co KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Hovione schloss eine Investition von 40 Millionen EUR (46,40 Millionen USD) in seinem Tablettierzentrum in Loures, Portugal, ab und fügte 25 % mehr kommerzielle Chargen-Tablettierkapazität mit einer gespiegelten zweiten Linie für Dosierung, Granulierung, Tablettierung und Filmbeschichtung hinzu. Diese Erweiterung stärkt die integrierte amorphe Feststoffdispersion und Tablettenherstellung an einem einzigen Standort und erhöht die Nachfrage nach cellulosbasierten Filmbeschichtungs- und Bindemittel-Hilfsstoffen. Der Standort beliefert 19 der 20 weltweit größten Pharmaunternehmen.
- Juli 2026: Lotte Fine Chemical (Südkorea) begann die kommerzielle Produktion aus seiner erweiterten Lebensmittel- und Pharmacelluloselinie und erreichte eine Kapazität von 18.000 Tonnen pro Jahr. Seit 2020 hat das Unternehmen mehr als 350 Milliarden KRW (ca. 254 Millionen USD) in Cellulose investiert, mit Investitionsausgaben von 263,6 Milliarden KRW (ca. 191 Millionen USD) im Jahr 2025.


Umfang des globalen Berichts über den Markt für Cellulosederivat-Hilfsstoffe
Ein Cellulosederivat-Hilfsstoff ist eine inaktive, pflanzliche Substanz, die aus natürlicher Cellulose gewonnen wird und Medikamenten zugesetzt wird, um die sichere und wirksame Abgabe des Wirkstoffs zu unterstützen. Diese Hilfsstoffe erfüllen mehrere funktionale Rollen in pharmazeutischen Formulierungen, darunter als Bindemittel, Füllstoffe, Sprengmittel und Mittel zur kontrollierten Freisetzung.
Der Markt für Cellulosederivat-Hilfsstoffe ist nach Produkttyp, Funktion, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in mikrokristalline Cellulose, Hypromellose, Hydroxypropylcellulose, Carboxymethylcellulose, Methylcellulose, Ethylcellulose und andere Cellulosederivate segmentiert. Nach Funktion ist der Markt in Bindemittel, Filmüberzugsmittel, Stabilisatoren und Suspendiermittel, Bioadhäsive, Geliermittel und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Pharmazeutika, Lebensmittel und Getränke, Kosmetik und Körperpflege sowie sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Cellulosederivat-Hilfsstoffe in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Mikrokristalline Cellulose |
| Hypromellose |
| Hydroxypropylcellulose |
| Carboxymethylcellulose |
| Methylcellulose |
| Ethylcellulose |
| Andere Cellulosederivate |
| Bindemittel |
| Filmüberzugsmittel |
| Stabilisatoren und Suspendiermittel |
| Bioadhäsive |
| Geliermittel |
| Sonstige |
| Pharmazeutika |
| Lebensmittel und Getränke |
| Kosmetik und Körperpflege |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Mikrokristalline Cellulose | |
| Hypromellose | ||
| Hydroxypropylcellulose | ||
| Carboxymethylcellulose | ||
| Methylcellulose | ||
| Ethylcellulose | ||
| Andere Cellulosederivate | ||
| Nach Funktion | Bindemittel | |
| Filmüberzugsmittel | ||
| Stabilisatoren und Suspendiermittel | ||
| Bioadhäsive | ||
| Geliermittel | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Pharmazeutika | |
| Lebensmittel und Getränke | ||
| Kosmetik und Körperpflege | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Cellulosederivat-Hilfsstoffe?
Die Marktgröße für Cellulosederivat-Hilfsstoffe wurde im Jahr 2025 auf 2,17 Milliarden USD geschätzt und wird voraussichtlich von 2,38 Milliarden USD im Jahr 2026 auf 3,68 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,13 % während des Prognosezeitraums (2026–2031).
Welche Produktkategorie führt bei Cellulosederivat-Hilfsstoffen?
Mikrokristalline Cellulose führte die Produktnachfrage mit einem Anteil von 42,56 % im Jahr 2025 an, aufgrund ihrer Rollen als Bindemittel, Sprengmittel und Füllstoff. Ihre Leistung unterstützt sowohl Tablettenformulierungen mit Direktverpressung als auch mit Nassgranulierung.
Welche funktionale Verwendung wächst bis 2031 am schnellsten?
Filmüberzugsmittel werden bis 2031 voraussichtlich mit einer CAGR von 9,91 % wachsen. Die Nachfrage wird durch Geschmaskierung, Feuchtigkeitsschutz, den Ersatz von Titandioxid in relevanten Anwendungen und zusätzliche Kapazitäten für wässrige Beschichtung unterstützt.
Warum sind Nitrosamine für die Hilfsstoffauswahl relevant?
Spurenmengen von Nitrit können zum Nitrosaminrisiko beitragen, wenn sie mit empfindlichen Wirkstoffen interagieren. Hersteller bewerten Qualitäten mit niedrigerem Nitritgehalt, führen Testaufzeichnungen und bereiten Reformulierungen vor, wo Risikobewertungen einen Bedarf identifizieren.
Seite zuletzt aktualisiert am:



