
Tamaño y Participación del Mercado de Excipientes Derivados de Celulosa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
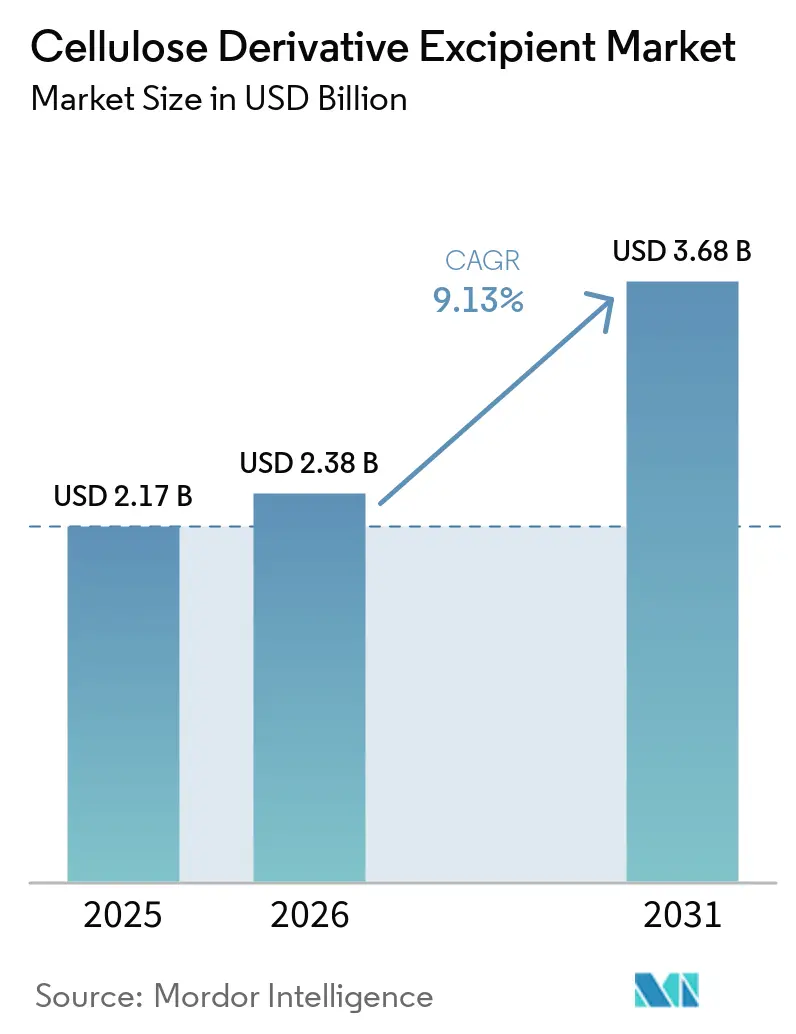
| Tamaño del Mercado (2026) | 2.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Excipientes Derivados de Celulosa por Mordor Intelligence
El tamaño del mercado de excipientes derivados de celulosa fue valorado en 2,17 mil millones de USD en 2025 y se estima que crecerá desde 2,38 mil millones de USD en 2026 hasta 3,68 mil millones de USD en 2031, a una CAGR del 9,13% durante el período de pronóstico (2026-2031). El mercado de excipientes derivados de celulosa está respaldado por la creciente producción de formas farmacéuticas sólidas orales complejas y diseños de fármacos de liberación modificada cada vez más exigentes. Los fabricantes de medicamentos requieren grados validados de celulosa microcristalina e hipromelosa para aglutinación, control de liberación y recubrimiento entérico. Los formuladores de cosméticos y cuidado personal también utilizan polímeros de celulosa para la formación de películas y el control reológico, con requisitos de rendimiento que se asemejan cada vez más a los estándares de formulación farmacéutica. La expansión de la capacidad de comprimidos y recubrimiento ofrece a los proveedores más oportunidades para ofrecer materiales de alta calidad, mientras que las expectativas de calidad más estrictas favorecen a los proveedores con posiciones farmacopeicas establecidas y redes de fabricación confiables. El mercado también enfrenta exposición a materias primas, ya que el suministro de pulpa de madera y algodón está concentrado, lo que hace que la planificación de continuidad sea importante tanto para compradores como para productores.
Conclusiones Clave del Informe
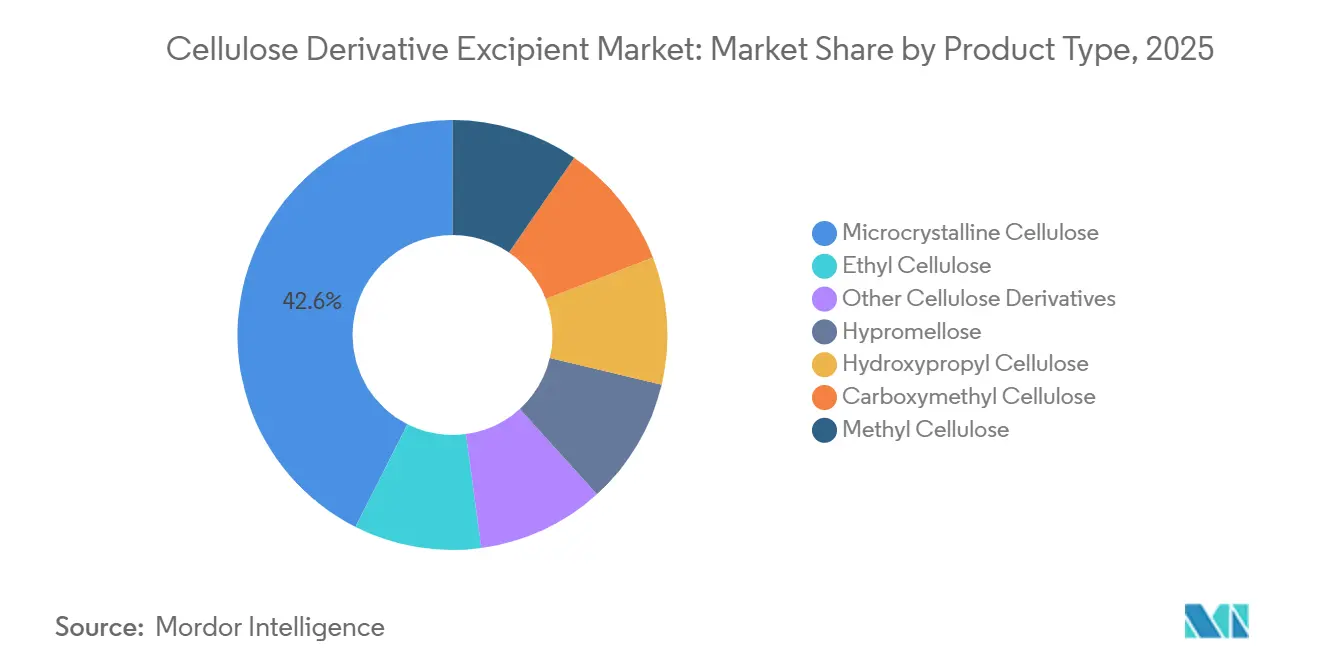
- Por tipo de producto, la celulosa microcristalina representó el 42,56% de la participación del mercado de excipientes derivados de celulosa en 2025, mientras que se prevé que la hidroxipropilcelulosa crezca a una CAGR del 9,86% hasta 2031.
- Por función, los aglutinantes representaron el 38,11% de la participación del mercado de excipientes derivados de celulosa en 2025, mientras que se prevé que los agentes de recubrimiento pelicular avancen a una CAGR del 9,91% hasta 2031.
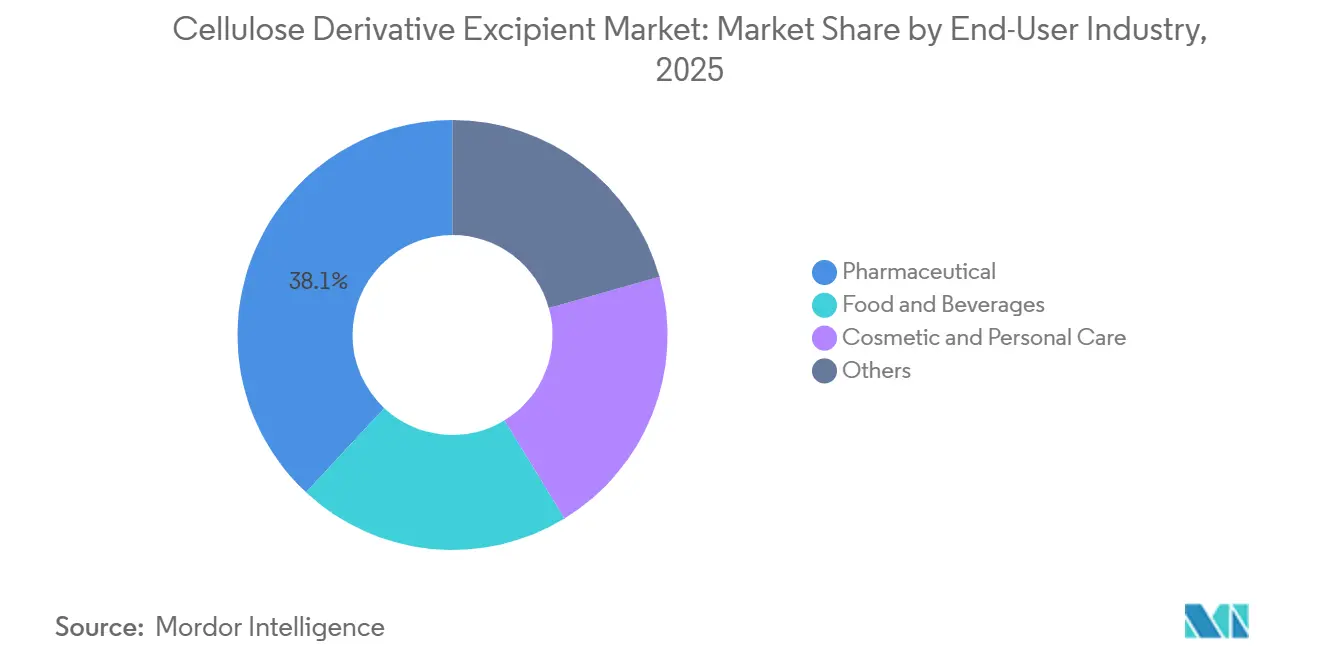
- Por industria de usuario final, los productos farmacéuticos representaron el 38,07% de la participación del mercado de excipientes derivados de celulosa en 2025, mientras que se prevé que los cosméticos y el cuidado personal se expandan a una CAGR del 10,23% hasta 2031.
- Por geografía, Asia-Pacífico representó el 33,48% de la participación del mercado de excipientes derivados de celulosa en 2025 y se prevé que crezca a una CAGR del 10,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Excipientes Derivados de Celulosa
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación de Formas Farmacéuticas Sólidas Orales | +2.8% | Global, concentrado en Asia-Pacífico, incluidos India y China, y Europa | Corto plazo (≤ 2 años) |
| Adopción de Formulaciones de Liberación Modificada y Liberación Controlada | +2.1% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda Creciente de Grados para Compresión Directa y Fabricación Continua | +1.5% | Global, con adopción temprana en América del Norte y Alemania | Mediano plazo (2-4 años) |
| Cambio hacia Excipientes Renovables y Biodegradables | +1% | UE y América del Norte inicialmente, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de Formulaciones Nutracéuticas y Funcionales | +0.9% | América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Fabricación de Formas Farmacéuticas Sólidas Orales Impulsa la Demanda de Celulosa
Los comprimidos siguen siendo la forma farmacéutica terminada dominante, y la compresión directa está ganando participación frente a la granulación húmeda en 2025. Este método depende en gran medida de la Celulosa Microcristalina (MCC) de alto rendimiento y de excipientes de celulosa coprocesados, ya que la fluidez del material y la consistencia de compactación afectan directamente la producción de comprimidos. La producción de medicamentos genéricos en India y China es particularmente importante para el mercado de excipientes derivados de celulosa, ya que amplía la base de clientes para estos materiales e incrementa la demanda de grados calificados. Las inversiones en formas farmacéuticas sólidas orales se ubican cada vez más cerca de la producción de excipientes, acortando los plazos de entrega y reduciendo los costos de la cadena de suministro para los fabricantes integrados. Este patrón de ubicación también ofrece a los compradores una conexión más clara entre la capacidad de comprimidos planificada y los requisitos futuros de aglutinantes, rellenos, disgregantes y materiales de recubrimiento. Hovione completó una expansión de 40 millones de EUR (46,40 millones de USD) en su centro de fabricación de comprimidos de Loures en agosto de 2026, añadiendo un 25% más de capacidad de comprimidos por lotes a escala comercial y fortaleciendo la demanda de MCC de alta calidad y aglutinantes de Hidroxipropilmetilcelulosa (HPMC)[1]Hovione, "Hovione Completes €40 Million Expansion of Loures Tablet Manufacturing Center Adding Commercial-Scale Batch Tableting Capacity," Hovione Press Release, hovione.com..
Adopción de Formulaciones de Liberación Modificada y Liberación Controlada
La hipromelosa (HPMC) se utiliza ampliamente como polímero formador de matriz en comprimidos hidrófilos de liberación controlada. Sus listados en las farmacopeas de Estados Unidos, Europa y Japón proporcionan una vía regulatoria familiar para los equipos de formulación, especialmente cuando un producto farmacéutico requiere un excipiente reconocido. La HPMC se hincha en el fluido gastrointestinal, formando una barrera de gel que controla la difusión y la erosión de la matriz. Los formuladores pueden seleccionar grados de viscosidad que van desde K4M hasta K100M para adaptar los perfiles de liberación de 4 a 24 horas, lo que proporciona flexibilidad para productos de enfermedades crónicas donde la regularidad de la dosis es importante. La guía de la FDA sobre impurezas relacionadas con sustancias farmacológicas de nitrosaminas ha incrementado el trabajo de reformulación en productos de liberación controlada comercializados, incluidas las decisiones que involucran grados de excipientes con menor riesgo de nitritos. El etilcelulosa y el acetato de celulosa amplían el conjunto de materiales al proporcionar recubrimientos de barrera de difusión para sistemas multiparticulados de liberación modificada.
Demanda Creciente de Grados para Compresión Directa y Fabricación Continua
La fabricación continua elimina las etapas de granulación húmeda y aumenta la importancia de los atributos estrictos del material. Bajo este enfoque, la consistencia de la alimentación por pérdida de peso, la distribución estrecha del tamaño de partícula y el comportamiento de compactación predecible se convierten en especificaciones formales en lugar de preferencias secundarias durante el trabajo de formulación. Las combinaciones de MCC coprocesada y dióxido de silicio coloidal están diseñadas para la compresión directa continua, donde el flujo constante del material es esencial para una producción repetible. Estos grados tienen un precio un 8-12% superior al de los grados estándar, lo que refleja sus requisitos de rendimiento especializados. Una revisión de 2025 encontró que los excipientes coprocesados pueden mejorar la fluidez, la compresibilidad y la compactabilidad en comparación con sus componentes individuales. El mercado de excipientes derivados de celulosa se beneficia cuando los grados diseñados específicamente ingresan a procesos validados, ya que los cambios de excipientes pueden requerir ciclos de calificación de 6 a 18 meses y pueden interrumpir los planes de producción establecidos.
Cambio hacia Excipientes Renovables y Biodegradables
Los derivados de celulosa tienen un origen vegetal que se alinea con la demanda de excipientes renovables. El trabajo sobre materias primas alternativas se está expandiendo más allá de la pulpa de madera y algodón, con atención enfocada en materiales que puedan cumplir los requisitos de rendimiento farmacéutico después del procesamiento. Un estudio de 2026 encontró que la MCC derivada del pseudotallo y pedúnculo de plátano cumplió los umbrales de rendimiento de excipientes directamente compresibles. Una revisión separada de 2026 identificó la yuca, el mijo, el sorgo, el agave y otros residuos lignocelulósicos como fuentes potenciales cuando se procesan adecuadamente. BIOGRUND y Seprify introdujeron SilvaAlba en mayo de 2026 como un ingrediente blanqueador de comprimidos basado en MCC renovable para reemplazar el dióxido de titanio en los recubrimientos nutracéuticos. El producto respondió a la prohibición de uso alimentario de dióxido de titanio en la UE y demostró cómo los cambios regulatorios adyacentes pueden aumentar el interés en grados de celulosa purificada para aplicaciones de recubrimiento.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Suministro y Precio de las Materias Primas | -1.4% | Global, con exposición aguda en las cadenas de suministro de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Variabilidad de Lote a Lote en Materias Primas Naturales | -0.9% | Global | Mediano plazo (2-4 años) |
| Riesgo de Nitritos y Nitrosaminas en Excipientes | -0.7% | Global, con presión regulatoria concentrada en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Suministro y Precio de las Materias Primas
La pulpa de madera de grado farmacéutico y las linteras de algodón son las principales materias primas de celulosa, y su disponibilidad no sigue los ciclos de demanda farmacéutica. Los ciclos forestales, las malas cosechas, las interrupciones logísticas y las fluctuaciones cambiarias pueden afectar los costos de los materiales entregados e influir en las decisiones de adquisición en todo el mercado de excipientes derivados de celulosa. La concentración del suministro significa que una sola interrupción en una planta puede afectar simultáneamente a múltiples categorías de celulosa aguas abajo. El óxido de propileno añade una capa de costo petroquímico para la producción de hidroxipropilcelulosa e HPMC, exponiendo algunos grados tanto a las condiciones del mercado de pulpa como de refinería. Los compradores utilizan cada vez más acuerdos de suministro plurianuales para limitar la exposición, pero los formuladores más pequeños aún pueden enfrentar presión de precios al contado. Esto puede reducir los márgenes, limitar la flexibilidad del inventario y retrasar el lanzamiento de productos cuando los materiales adecuados no están fácilmente disponibles.
Riesgo de Nitritos y Nitrosaminas en Excipientes
Los nitritos traza en los excipientes de celulosa pueden reaccionar con aminas secundarias o terciarias en los ingredientes farmacéuticos activos o sus fragmentos durante la producción o el almacenamiento. La FDA trata las impurezas de nitrosaminas como una preocupación de seguridad significativa y publicó la guía final el 5 de septiembre de 2024. La guía estableció el 1 de agosto de 2025 como fecha límite para las pruebas confirmatorias de Impurezas Relacionadas con Sustancias Farmacológicas de Nitrosaminas (NDSRI) y las presentaciones relacionadas para las solicitudes aprobadas afectadas. La EMA informó en julio de 2025 que la reformulación, incluida la sustitución o reducción de grados con alto contenido de nitritos, sigue siendo una respuesta eficaz cuando se superan los límites[2]Agencia Europea de Medicamentos, "Impurezas de Nitrosaminas," Agencia Europea de Medicamentos, ema.europa.eu.. MEGGLE declaró en febrero de 2026 que las agencias permiten flexibilidad para reformulaciones complejas, mientras que las actualizaciones sobre el progreso de las acciones correctivas y preventivas siguen siendo necesarias. Estos requisitos otorgan a los proveedores con programas de pruebas establecidos y Expedientes de Maestro de Medicamento una ventaja de calificación y pueden reducir las listas de proveedores aprobados en el mercado de excipientes derivados de celulosa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La MCC Domina el Núcleo, la Hidroxipropilcelulosa (HPC) Amplía la Base de Aplicaciones
La celulosa microcristalina representó el 42,56% de la participación del mercado de excipientes derivados de celulosa en 2025. Sus funciones como aglutinante, disgregante y relleno respaldan su uso en formulaciones de comprimidos por compresión directa y granulación húmeda. La MCC ofrece rendimiento de compresibilidad y compactabilidad a escala industrial. Su comportamiento de deformación plástica ayuda a mantener la integridad del comprimido a diferentes velocidades de compresión. Este rendimiento respalda la continuidad de las especificaciones entre los grandes fabricantes de genéricos en India, China y el Sudeste Asiático.
La hipromelosa fue el segundo tipo de producto más grande, utilizada en matrices de comprimidos de liberación controlada y sistemas de recubrimiento pelicular. Sus listados en la USP, la Farmacopea Europea 11 y la Farmacopea Japonesa respaldan la confianza regulatoria en los expedientes de productos. La carboximetilcelulosa (CMC) y la metilcelulosa se utilizan principalmente como agentes suspensores y estabilizadores en formas farmacéuticas líquidas y semisólidas. El etilcelulosa proporciona barreras de difusión hidrófobas en sistemas multiparticulados de liberación sostenida. La hidroxipropilcelulosa es el tipo de producto de más rápido crecimiento, con el tamaño del mercado de excipientes derivados de celulosa para esta categoría proyectado para crecer a una CAGR del 9,86% desde 2026 hasta 2031. En marzo de 2025, Shin-Etsu anunció una inversión de 10 mil millones de JPY (0,06 mil millones de USD) en su instalación SE Tylose en Alemania y su Planta de Naoetsu en Japón para apoyar la producción de hidroxipropilcelulosa de baja sustitución (L-HPC) para la disgregación y el refuerzo de la resistencia de los comprimidos. Un estudio de 2026 también informó que los nanocristales de celulosa carboxilada lograron una dureza de comprimido superior a 29 N y tiempos de disgregación cercanos a 3 segundos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Función: Los Aglutinantes Representan la Mayor Participación, los Recubrimientos Peliculares Registran el Crecimiento Más Rápido
Los aglutinantes representaron el 38,11% de la participación del mercado de excipientes derivados de celulosa en 2025. La producción de comprimidos sigue siendo la principal fuente de demanda de MCC de grado aglutinante. Su química inerte, el bajo riesgo de solventes residuales y la amplia compatibilidad con los ingredientes farmacéuticos activos (IFA) respaldan su función como relleno-aglutinante predeterminado. Los estabilizadores y agentes suspensores consisten principalmente en CMC e HPMC, que se utilizan en formulaciones líquidas, suspensiones orales y preparaciones oftálmicas. Las opciones de proveedor y grado de viscosidad suelen estar incorporadas en los expedientes regulatorios, lo que eleva las barreras de cambio.
Los bioadhesivos y agentes gelificantes representan aplicaciones más pequeñas pero de alto valor. La HPMC K4M y la CMC se utilizan en aplicaciones de administración de fármacos mucoadhesivos e hidrogeles para IFA con escasa permeabilidad. Los agentes de recubrimiento pelicular son la categoría funcional de más rápido crecimiento, con el tamaño del mercado de excipientes derivados de celulosa proyectado para crecer a una CAGR del 9,91% desde 2026 hasta 2031. El enmascaramiento del sabor, la protección contra la humedad, la prohibición de la UE del E171 en recubrimientos alimentarios y nutracéuticos, y la expansión de las líneas de recubrimiento acuoso en India y China respaldan la demanda. En junio de 2026, Ashland inició la construcción de una cuarta instalación de fabricación de recubrimientos para comprimidos Aquarius en Ambernath, Maharashtra. Los sistemas de recubrimiento de HPMC coprocesada pueden combinar dispersión de pigmentos, adhesión y resistencia a la humedad en una premezcla, reduciendo el trabajo de desarrollo y documentación.
Por Industria de Usuario Final: Los Productos Farmacéuticos Establecen la Base de la Demanda, los Cosméticos se Aceleran
Los productos farmacéuticos representaron el 38,07% de la participación del mercado de excipientes derivados de celulosa en 2025. Los listados en farmacopeas y el estatus GRAS de la FDA para los principales derivados de celulosa reducen el riesgo de sustitución en productos validados. La fabricación de medicamentos genéricos representa la mayor parte de la producción farmacéutica, particularmente en aplicaciones de MCC por compresión directa. Los formuladores de biosimilares y genéricos especializados buscan niveles más bajos de nitritos y distribuciones de tamaño de partícula más estrechas, creando demanda de grados de celulosa premium con mayor poder de fijación de precios que el material de uso general.
Las aplicaciones de alimentos y bebidas utilizan CMC y MCC como modificadores de textura, sustitutos de grasa y estabilizadores. Las alternativas a base de plantas para carne y lácteos están impulsando la demanda de grados con capacidad de retención de agua en formulaciones con alto contenido de proteínas. Los cosméticos y el cuidado personal son las categorías de usuario final de más rápido crecimiento, proyectadas para expandirse a una CAGR del 10,23% desde 2026 hasta 2031. La HPC respalda la formación de películas y el control reológico en geles para el cabello, tónicos y aguas esenciales, donde los formuladores prefieren éteres de celulosa de origen vegetal sobre los polímeros sintéticos. El Reglamento de Cosméticos de la UE (CE) N.º 1223/2009 y las regulaciones nacionales comparables están aumentando las solicitudes de certificación de origen natural, información sobre biodegradabilidad y documentación de la cadena de suministro. Los productos farmacéuticos veterinarios, los nutracéuticos y las organizaciones de fabricación por contrato también utilizan grados de celulosa como rellenos y auxiliares de flujo en formulaciones complejas de comprimidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
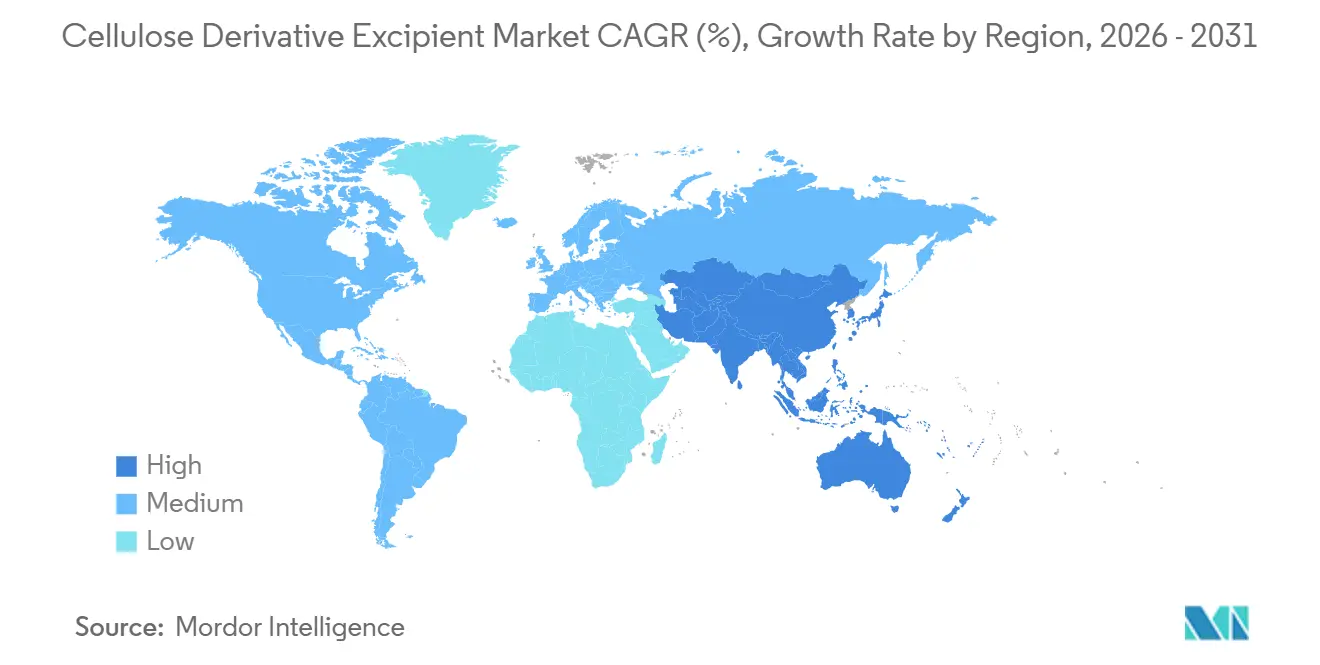
Asia-Pacífico representó el 33,48% de la participación del mercado de excipientes derivados de celulosa en 2025 y se prevé que crezca a una CAGR del 10,05% hasta 2031. La región combina capacidad de fabricación de formas farmacéuticas sólidas orales con procesamiento de materias primas farmacéuticas. China es un productor y consumidor regional de derivados de celulosa. Su posición como importante exportador significa que las decisiones de producción y fijación de precios pueden afectar las condiciones de suministro en otros mercados. India desempeña un papel diferente, con una creciente capacidad nacional orientada a reducir la dependencia de los excipientes poliméricos importados.
América del Norte es un centro de demanda maduro liderado por Estados Unidos. La región se caracteriza por precios elevados de excipientes, períodos rigurosos de calificación de proveedores de 6 a 18 meses y un cambio de procesos por lotes a compresión directa continua. Estos cambios aumentan la necesidad de celulosa microcristalina (MCC) consistente y grados de celulosa coprocesada. Canadá y México son principalmente mercados de medicamentos genéricos aguas abajo que siguen los estándares de la farmacopea estadounidense. La creciente actividad de organizaciones de desarrollo y fabricación por contrato (CDMO) en México respalda la demanda de grados de excipientes de nivel medio. La base de demanda de Europa está moldeada por los requisitos de calidad de la Agencia Europea de Medicamentos (EMA) y el creciente interés en variantes de materias primas renovables y sistemas de recubrimiento de comprimidos a base de plantas.
América del Sur tiene un papel más pequeño pero notable en el mercado de excipientes derivados de celulosa. Brasil es el principal centro de demanda regional, y Argentina respalda el consumo regular de productos de formas farmacéuticas sólidas orales genéricas. Oriente Medio y África representan los agrupamientos regionales más pequeños en el mercado de excipientes derivados de celulosa. Arabia Saudita es un impulsor de la demanda, impulsado por sus ambiciones de fabricación farmacéutica nacional. Sudáfrica funciona tanto como consumidor como base de producción regional a pequeña escala para excipientes de medicamentos genéricos. Ambas regiones pueden ver aumentar la demanda a medida que las CDMO establezcan producción más cerca de los mercados emergentes sensibles a los costos y requieran grados de celulosa aprobados internacionalmente.

Panorama Competitivo
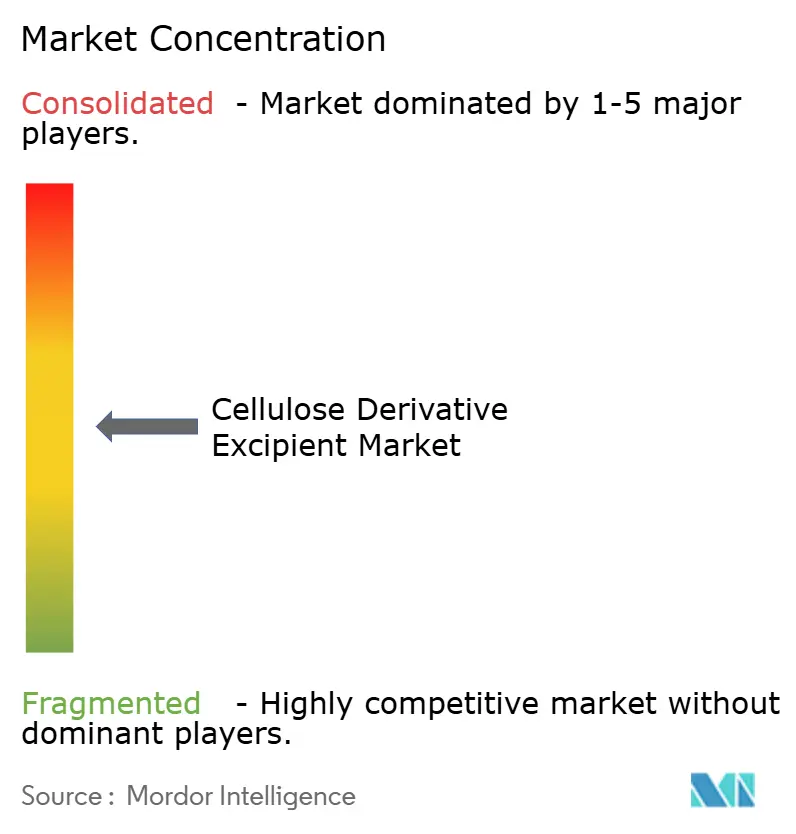
El mercado de excipientes derivados de celulosa está moderadamente fragmentado en el nivel de producción de celulosa aguas arriba, mientras que el nivel de excipientes formulados comprende más especialistas regionales y proveedores enfocados en aplicaciones. IFF posee la cartera más amplia de excipientes de celulosa, incluidas las marcas METHOCEL y ETHOCEL en HPMC, metilcelulosa y etilcelulosa. Shin-Etsu Chemical, Ashland y JRS son otros proveedores de primer nivel con operaciones de fabricación en múltiples países. Sus carteras de Expedientes de Maestro de Medicamento y posiciones en monografías de farmacopeas dificultan los cambios de proveedor para los formuladores. Los productores indios, incluido Sigachi Industries, están pasando de materiales de uso general a suministro de grado de especificación para aplicaciones de medicamentos genéricos regulados.
El anuncio de inversión de Shin-Etsu en marzo de 2025 para su negocio de L-HPC demostró el valor de la experiencia en procesos y los listados en las farmacopeas japonesa, estadounidense y europea. El mercado también está viendo un uso más amplio de asociaciones de distribución que amplían el alcance sin requerir nuevas organizaciones de ventas. Colorcon estableció una asociación exclusiva con ASHA Cellulose en mayo de 2025 para etilcelulosa organosoluble en EMEA, Noreste de Asia y Sudeste Asiático. Ashland celebró un acuerdo de distribución exclusiva con Univar Solutions en enero de 2026 para éteres de celulosa para aplicaciones de alimentos y bebidas en EMEA. Estos acuerdos permiten a las marcas especializadas ampliar la disponibilidad regional mientras mantienen el enfoque directo en los clientes farmacéuticos.
Pocos proveedores ofrecen grados de celulosa prevalidados y optimizados para fabricación continua con suficiente cobertura de suministro para adquisiciones multirregionales. Esta brecha respalda la diferenciación para las empresas que pueden cumplir los requisitos de proceso y calidad a escala. Los productores de nanocristales de celulosa y los desarrolladores de celulosa microcristalina (MCC) derivada de residuos agrícolas son participantes emergentes. Su tecnología sigue siendo precomercial a escala, pero los resultados académicos están generando interés en aplicaciones de compresión directa. El mercado de excipientes derivados de celulosa está moldeado por proveedores establecidos, productores regionales en crecimiento y desarrolladores de materiales especializados. Las posiciones competitivas dependen del rendimiento del producto, la documentación regulatoria, la cobertura de fabricación y el acceso confiable a materias primas calificadas.
Líderes de la Industria de Excipientes Derivados de Celulosa
International Flavors & Fragrances Inc.
Ashland
Shin-Etsu Chemical Co., Ltd.
Roquette Frères
J. RETTENMAIER & SÖHNE GmbH + Co KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Hovione completó una inversión de 40 millones de EUR (46,40 millones de USD) en su centro de fabricación de comprimidos de Loures, Portugal, añadiendo un 25% más de capacidad de comprimidos por lotes a escala comercial con una segunda línea espejo en dispensación, granulación, comprimidos y recubrimiento pelicular. Esta expansión fortalece la dispersión sólida amorfa integrada y la fabricación de comprimidos en un solo sitio, aumentando la demanda de excipientes de recubrimiento pelicular y aglutinantes a base de celulosa. El sitio atiende a 19 de las 20 mayores empresas farmacéuticas del mundo.
- Julio de 2026: Lotte Fine Chemical (Corea del Sur) inició la producción comercial desde su línea de celulosa alimentaria y farmacéutica ampliada, alcanzando una capacidad de 18.000 toneladas por año. Desde 2020, la empresa ha invertido más de 350 mil millones de KRW (aproximadamente 254 millones de USD) en celulosa, con un gasto de capital en 2025 de 263,6 mil millones de KRW (aproximadamente 191 millones de USD).


Alcance del Informe Global del Mercado de Excipientes Derivados de Celulosa
Un excipiente derivado de celulosa es una sustancia inactiva de origen vegetal derivada de la celulosa natural que se añade a los medicamentos para apoyar la administración segura y eficaz del fármaco activo. Estos excipientes desempeñan múltiples funciones en las formulaciones farmacéuticas, incluidas las de aglutinantes, rellenos, disgregantes y agentes de liberación controlada.
El mercado de excipientes derivados de celulosa está segmentado por tipo de producto, función, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en celulosa microcristalina, hipromelosa, hidroxipropilcelulosa, carboximetilcelulosa, metilcelulosa, etilcelulosa y otros derivados de celulosa. Por función, el mercado está segmentado en aglutinantes, agentes de recubrimiento pelicular, estabilizadores y agentes suspensores, bioadhesivos, agentes gelificantes y otros. Por industria de usuario final, el mercado está segmentado en farmacéutica, alimentos y bebidas, cosméticos y cuidado personal, y otros. El informe también cubre el tamaño del mercado y los pronósticos para excipientes derivados de celulosa en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Celulosa Microcristalina |
| Hipromelosa |
| Hidroxipropilcelulosa |
| Carboximetilcelulosa |
| Metilcelulosa |
| Etilcelulosa |
| Otros Derivados de Celulosa |
| Aglutinantes |
| Agentes de Recubrimiento Pelicular |
| Estabilizadores y Agentes Suspensores |
| Bioadhesivos |
| Agentes Gelificantes |
| Otros |
| Farmacéutica |
| Alimentos y Bebidas |
| Cosméticos y Cuidado Personal |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Celulosa Microcristalina | |
| Hipromelosa | ||
| Hidroxipropilcelulosa | ||
| Carboximetilcelulosa | ||
| Metilcelulosa | ||
| Etilcelulosa | ||
| Otros Derivados de Celulosa | ||
| Por Función | Aglutinantes | |
| Agentes de Recubrimiento Pelicular | ||
| Estabilizadores y Agentes Suspensores | ||
| Bioadhesivos | ||
| Agentes Gelificantes | ||
| Otros | ||
| Por Industria de Usuario Final | Farmacéutica | |
| Alimentos y Bebidas | ||
| Cosméticos y Cuidado Personal | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Excipientes Derivados de Celulosa?
El tamaño del mercado de excipientes derivados de celulosa fue valorado en 2,17 mil millones de USD en 2025 y se estima que crecerá desde 2,38 mil millones de USD en 2026 hasta 3,68 mil millones de USD en 2031, a una CAGR del 9,13% durante el período de pronóstico (2026-2031).
¿Qué categoría de producto lidera los excipientes derivados de celulosa?
La celulosa microcristalina lideró la demanda de productos con una participación del 42,56% en 2025, debido a sus funciones como aglutinante, disgregante y relleno. Su rendimiento respalda tanto las formulaciones de comprimidos por compresión directa como por granulación húmeda.
¿Qué uso funcional crece más rápido hasta 2031?
Se prevé que los agentes de recubrimiento pelicular crezcan a una CAGR del 9,91% hasta 2031. La demanda está respaldada por el enmascaramiento del sabor, la protección contra la humedad, la sustitución del dióxido de titanio en aplicaciones relevantes y la capacidad adicional para el recubrimiento acuoso.
¿Por qué son relevantes las nitrosaminas para la selección de excipientes?
Las cantidades traza de nitritos pueden contribuir al riesgo de nitrosaminas cuando interactúan con ingredientes activos susceptibles. Los fabricantes están evaluando grados con menor contenido de nitritos, manteniendo registros de pruebas y preparando reformulaciones donde las evaluaciones de riesgo identifican una necesidad.
Última actualización de la página el:



