
セルロース誘導体賦形剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.38 十億米ドル |
| 市場規模 (2031) | 3.68 十億米ドル |
| Growth Rate (2026 - 2031) | 9.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセルロース誘導体賦形剤市場分析
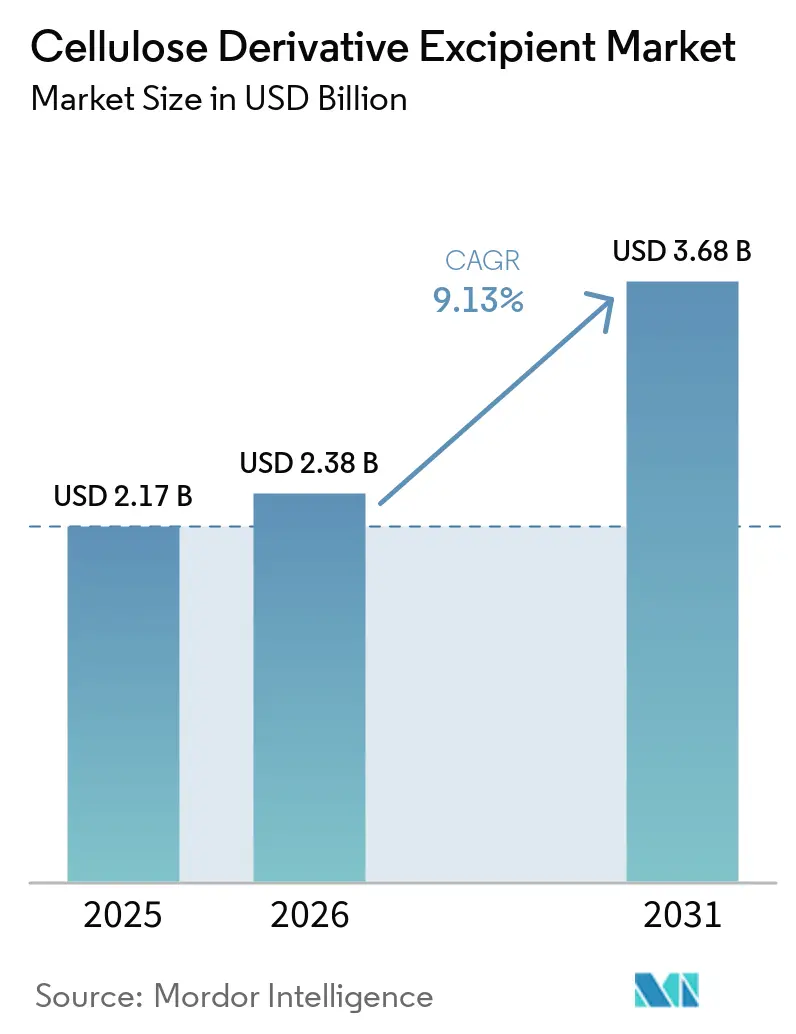
セルロース誘導体賦形剤市場規模は2025年に2.17 ビリオン 米ドルと評価され、2026年の2.38 ビリオン 米ドルから2031年には3.68 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 9.13%で成長すると推定されています。セルロース誘導体賦形剤市場は、複雑な経口固形製剤の生産拡大と、ますます高度化する放出制御型薬物設計によって支えられています。製薬メーカーは、結合、放出制御、腸溶コーティングのために、検証済みの微結晶セルロースおよびヒプロメロースグレードを必要としています。化粧品・パーソナルケアの処方者もまた、フィルム形成およびレオロジー制御のためにセルロースポリマーを使用しており、その性能要件は医薬品処方基準にますます近づいています。打錠・コーティング能力の拡大により、サプライヤーは高品質材料を提供する機会が増えており、一方で厳格な品質要件は、確立された薬局方上の地位と信頼性の高い製造ネットワークを持つサプライヤーを優位にしています。また、木材および綿パルプの供給が集中しているため、原料調達リスクも存在しており、購買者と生産者の双方にとって継続性計画が重要となっています。
レポートの主要ポイント
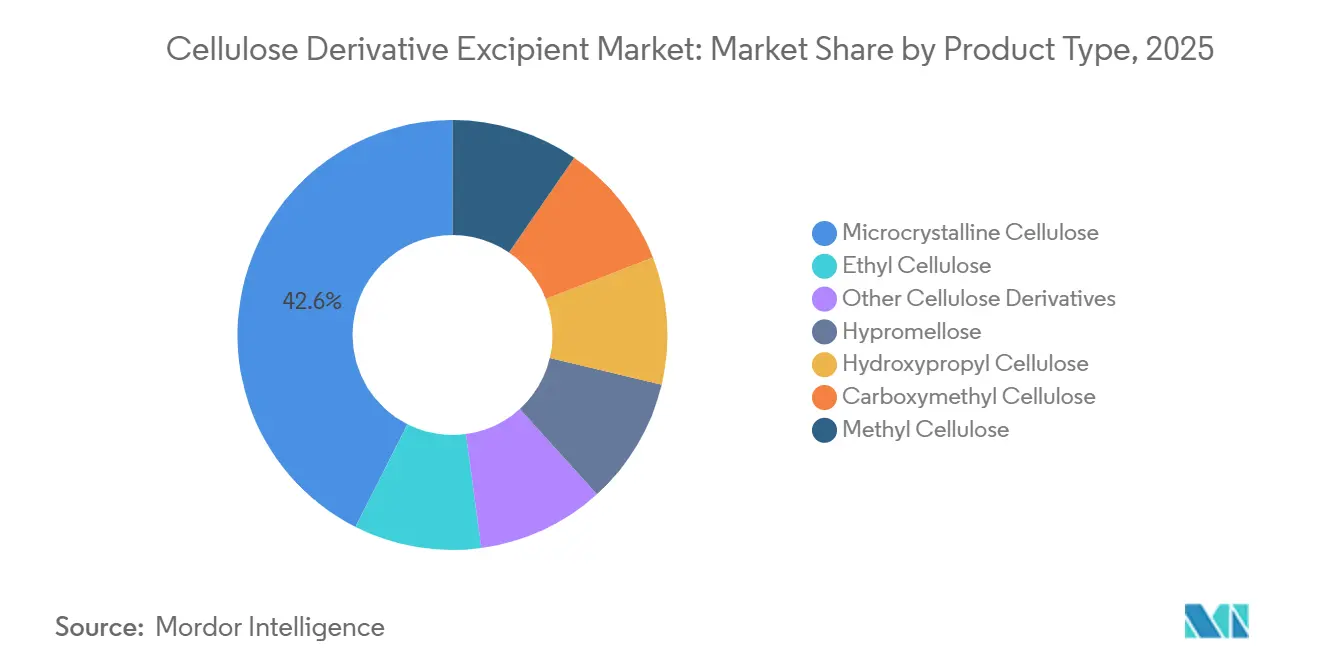
- 製品タイプ別では、微結晶セルロースが2025年のセルロース誘導体賦形剤市場シェアの42.56%を占め、ヒドロキシプロピルセルロースは2031年までにCAGR 9.86%で成長すると予測されています。
- 機能別では、結合剤2025年のセルロース誘導体賦形剤市場シェアの38.11%を占め、フィルムコーティング剤は2031年までにCAGR 9.91%で拡大すると予測されています。
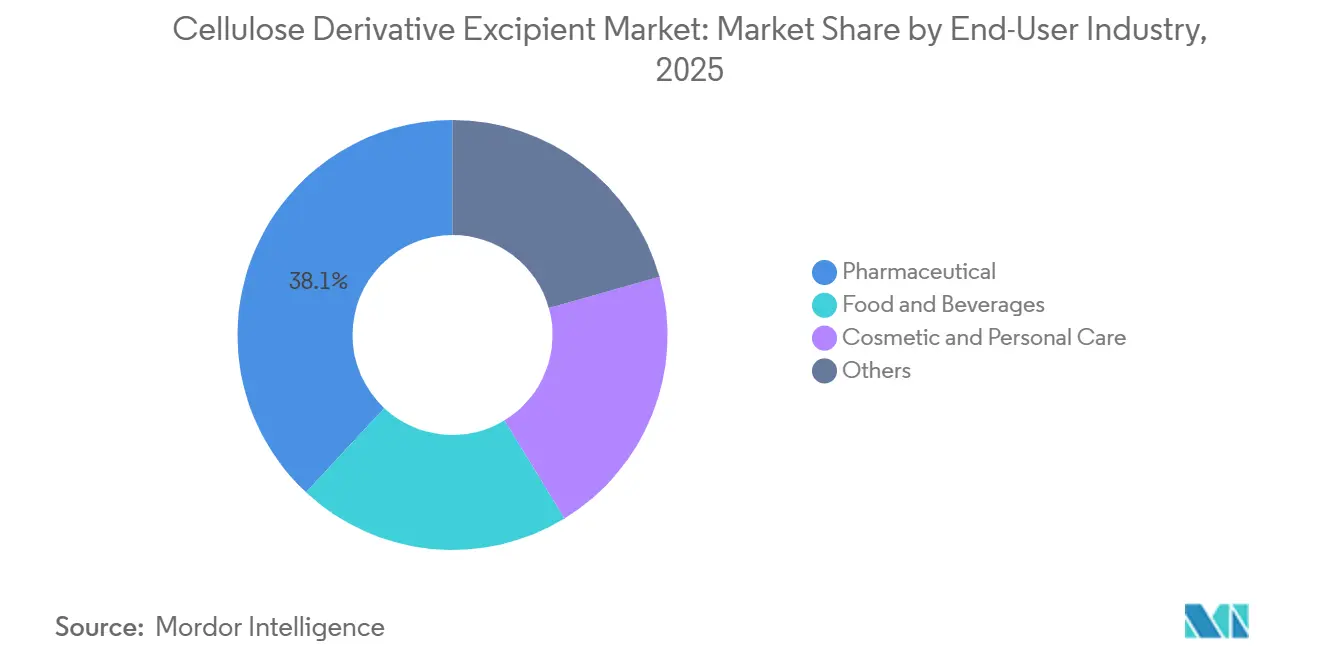
- エンドユーザー産業別では、医薬品が2025年のセルロース誘導体賦形剤市場シェアの38.07%を占め、化粧品・パーソナルケアは2031年までにCAGR 10.23%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のセルロース誘導体賦形剤市場シェアの33.48%を占め、2031年までにCAGR 10.05%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のセルロース誘導体賦形剤市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 経口固形製剤製造の拡大 | +2.8% | 世界全体、特にインドおよび中国を含むアジア太平洋と欧州に集中 | 短期(2年以内) |
| 放出制御型および徐放性製剤の採用 | +2.1% | 北米および欧州、アジア太平洋への波及あり | 中期(2~4年) |
| 直接打錠グレードおよび連続製造グレードへの需要増加 | +1.5% | 世界全体、北米およびドイツでの早期採用 | 中期(2~4年) |
| 再生可能・生分解性賦形剤への移行 | +1% | 当初はEUおよび北米、その後アジア太平洋へ拡大 | 長期(4年以上) |
| 栄養補助食品および機能性製剤の成長 | +0.9% | 北米、アジア太平洋、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
経口固形製剤製造の拡大がセルロース需要を牽引
錠剤は依然として主要な最終剤形であり、2025年には湿式造粒に対して直接打錠がシェアを拡大しています。この製法は、材料の流動性と圧縮一貫性が錠剤生産に直接影響するため、高性能な微結晶セルロース(MCC)および共処理セルロース賦形剤に大きく依存しています。インドおよび中国におけるジェネリック医薬品の生産は、セルロース誘導体賦形剤市場において特に重要であり、これらの材料の顧客基盤を広げ、適格グレードへの需要を高めています。経口固形製剤への投資は賦形剤生産拠点の近くに集中する傾向が強まっており、統合メーカーのリードタイムを短縮しサプライチェーンコストを削減しています。この立地パターンにより、購買者は計画中の打錠能力と、結合剤・充填剤・崩壊剤・コーティング材料の将来需要との関係をより明確に把握できます。Hovioneは2026年8月、ポルトガルのLoures錠剤製造センターにおいて4,000万ユーロ(4,640万米ドル)の拡張を完了し、商業規模のバッチ打錠能力を25%増強し、高品質MCCおよびヒドロキシプロピルメチルセルロース(HPMC)結合剤への需要を強化しました[1]Hovione、「HovioneがLoures錠剤製造センターの4,000万ユーロ拡張を完了し商業規模のバッチ打錠能力を追加」、Hovioneプレスリリース、hovione.com。。
放出制御型および徐放性製剤の採用
ヒプロメロース(HPMC)は、親水性徐放性錠剤においてマトリックス形成ポリマーとして広く使用されています。米国、欧州、日本の薬局方への収載は、特に医薬品が認知された賦形剤を必要とする場合に、処方チームにとって馴染みのある規制上の経路を提供します。HPMCは消化管液中で膨潤し、拡散とマトリックス浸食を制御するゲルバリアを形成します。処方者はK4MからK100Mまでの粘度グレードを選択し、4時間から24時間の放出プロファイルを調することができ、投与の規則性が重要な慢性疾患製品に柔軟性を提供します。ニトロソアミン薬物物質関連不純物に関するFDAガイダンスは、低ニトライトリスク賦形剤グレードの選択を含む、市販の徐放性製品の再処方作業を増加させています。エチルセルロースおよびセルロースアセテートは、多粒子放出制御システムの拡散バリアコーティングを提供することで材料の選択肢を広げています。
直接打錠グレードおよび連続製造グレードへの需要増加
連続製造は湿式造粒工程を排除し、材料属性の厳密な管理の重要性を高めます。このアプローチでは、重量減少フィーダーの一貫性、狭い粒度分布、および予測可能な圧縮挙動が、処方作業における二次的な好みではなく正式な仕様となります。共処理MCCおよびコロイド状二酸化ケイ素の組み合わせは、安定した材料流動が繰り返し可能な出力に不可欠な連続直接打錠向けに設計されています。これらのグレードは標準グレードに対して8~12%のプレミアムが付いており、特殊な性能要件を反映しています。2025年のレビューでは、共処理賦形剤が個々の成分と比較して流動性、圧縮性、および圧縮成形性を改善できることが示されました。目的に合わせたグレードが検証済みプロセスに導入されると、賦形剤の変更には6~18ヶ月の適格性確認サイクルが必要となり、確立された生産計画を中断させる可能性があるため、セルロース誘導体賦形剤市場はその恩恵を受けます。
再生可能・生分解性賦形剤への移行
セルロース誘導体は植物由来の起源を持ち、再生可能賦形剤への需要と一致しています。代替原料に関する研究は木材および綿パルプを超えて拡大しており、加工後に医薬品性能要件を満たすことができる材料に注目が集まっています。2026年の研究では、バナナの偽茎および花梗由来のMCCが直接圧縮性賦形剤の性能閾値を満たすことが示されました。別の2026年のレビューでは、キャッサバ、雑穀、ソルガム、アガベ、その他のリグノセルロース残渣が適切に処理された場合の潜在的な原料として特定されました。BIOGRUNDとSeprifyは2026年5月に、栄養補助食品コーティングにおける二酸化チタンの代替として、再生可能なMCCベースの錠剤白色化成分SilvaAlbaを発表しました。この製品はEUの食品用途における二酸化チタン使用禁止に対応したものであり、隣接する規制変更がコーティング用途における精製セルロースグレードへの関心をどのように高めるかを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料の供給および価格変動 | -1.4% | 世界全体、アジア太平洋のサプライチェーンで特に顕著 | 短期(2年以内) |
| 天然原料のバッチ間変動 | -0.9% | 世界全体 | 中期(2~4年) |
| 賦形剤中のニトライトおよびニトロソアミンリスク | -0.7% | 世界全体、規制圧力はEUおよび北米に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原材料の供給および価格変動
医薬品グレードの木材パルプおよびコットンリンターは主要なセルロース原料であり、その入手可能性は医薬品需要サイクルに連動していません。林業サイクル、作物不作、物流の混乱、および為替変動は、セルロース誘導体賦形剤市場全体の調達決定に影響を与え、納入材料コストに影響を及ぼす可能性があります。供給の集中は、単一工場の操業停止が複数の下流セルロースカテゴリーに同時に影響を与える可能性があることを意味します。プロピレンオキシドはヒドロキシプロピルセルロースおよびHPMC生産に石油化学コスト層を加え、一部のグレードをパルプと製油所の両市場条件にさらします。購買者は複数年の供給契約を使用してリスクを制限する傾向が強まっていますが、小規模な処方者はスポット価格の圧力に直面する可能性があります。これにより、適切な材料がすぐに入手できない場合、マージンが低下し、在庫の柔軟性が制限され、製品の上市が遅延する可能性があります。
賦形剤中のニトライトおよびニトロソアミンリスク
セルロース賦形剤中の微量ニトライトは、製造または保管中に原薬またはその断片中の第二級または第三級アミンと反応する可能性があります。FDAはニトロソアミン不純物を重大な安全上の懸念として扱い、2024年9月5日に最終ガイダンスを公表しました。このガイダンスは、影響を受ける承認済み申請に対して、確認的なニトロソアミン薬物物質関連不純物(NDSRI)試験および関連提出書類の期限を2025年8月1日と設定しました。EMAは2025年7月、限度値を超えた場合には高ニトライトグレードの置換または低減を含む再処方が有効な対応策であると報告しました[2]欧州医薬品庁、「ニトロソアミン不純物」、欧州医薬品庁、ema.europa.eu。。MEGGLEは2026年2月、当局が複雑な再処方に対して柔軟性を認めている一方で、是正・予防措置の進捗に関する更新情報の提出が引き続き求められると述べました。これらの要件により、確立された試験プログラムおよびドラッグマスターファイルを持つサプライヤーは適格性確認上の優位性を持ち、セルロース誘導体賦形剤市場における承認サプライヤーリストが絞り込まれる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:MCCがコアを占め、ヒドロキシプロピルセルロース(HPC)が用途基盤を拡大
微結晶セルロースは2025年のセルロース誘導体賦形剤市場シェアの42.56%を占めました。結合剤、崩壊剤、充填剤としての役割が、直接打錠および湿式造粒錠剤処方における使用を支えています。MCCは産業規模で圧縮性と打錠性の性能を発揮します。その塑性変形挙動は、異なる圧縮速度においても錠剤の完全性を維持するのに役立ちます。この性能は、インド、中国、東南アジアの大手ジェネリックメーカーにおける仕様の継続性を支えています。
ヒプロメロースは第2位の製品タイプであり、徐放性錠剤マトリックスおよびフィルムコーティングシステムに使用されています。USP、欧州薬局方第11版、および日本薬局方への収載は、製品申請における規制上の信頼性を支えています。カルボキシメチルセルロース(CMC)およびメチルセルロースは、主に液体および半固体製剤における懸濁化剤および安定剤として使用されています。エチルセルロースは、多粒子徐放性システムにおける疎水性拡散バリアを提供します。ヒドロキシプロピルセルロースは最も成長の速い製品タイプであり、このカテゴリーのセルロース誘導体賦形剤市場規模は2026年から2031年にかけてCAGR 9.86%で成長すると予測されています。2025年3月、Shin-Etsuはドイツのセタイロース施設および日本の直江津工場に100億円(0.06 ビリオン 米ドル)を投資し、錠剤崩壊および強度向上のための低置換度ヒドロキシプロピルセルロース(L-HPC)の生産を支すると発表しました。また、2026年の研究では、カルボキシル化セルロースナノクリスタルが29 Nを超える錠剤硬度と約3秒の崩壊時間を達成したことが報告されました。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


機能別:結合剤が最大シェアを占め、フィルムコーティングが最速成長を記録
結合剤は2025年のセルロース誘導体賦形剤市場シェアの38.11%を占めました。錠剤生産は結合剤グレードMCCの需要の主要源であり続けています。その不活性な化学的性質、低残留溶媒リスク、および原薬(API)との広い適合性が、デフォルトの充填剤・結合剤としての役割を支えています。安定剤および懸濁化剤は主にCMCおよびHPMCで構成され、液体製剤、経口懸濁液、および点眼製剤に使用されています。サプライヤーおよび粘度グレードの選択は規制申請に組み込まれることが多く、切り替えの障壁を高めています。
生体接着剤およびゲル化剤は、より小規模ながら高付加価値の用途を代表しています。HPMC K4MおよびCMCは、透過性の低いAPIの粘膜接着性およびヒドロゲル薬物送達用途に使用されています。フィルムコーティング剤は最も成長の速い機能カテゴリーであり、セルロース誘導体賦形剤市場規模は2026年から2031年にかけてCAGR 9.91%で成長すると予測されています。味のマスキング、防湿、食品および栄養補助食品コーティングにおけるEU E171禁止、ならびにインドおよび中国における水性コーティングラインの拡大がすべて需要を支えています。2026年6月、Ashlandはマハラシュトラ州アンベルナートに4番目のAquarius錠剤コーティング製造施設の建設を開始しました。共処理HPMCコーティングシステムは、顔料分散、接着性、および防湿性をプレミックスに組み合わせることができ、開発および文書化作業を削減します。
エンドユーザー産業別:医薬品が需要の基盤を形成し、化粧品が加速
医薬品は2025年のセルロース誘導体賦形剤市場シェアの38.07%を占めました。主要セルロース誘導体の薬局方収載およびFDAのGRAS認定は、検証済み製品における代替リスクを低減します。ジェネリック医薬品製造は医薬品生産の大部分を占め、特に直接打錠MCC用途において顕著です。バイオシミラーおよびスペシャルティジェネリックの処方者は、より低いニトライトレベルと狭い粒度分布を求めており、コモディティ材料よりも高い価格決定力を持つプレミアムセルロースグレードへの需要を生み出しています。
食品・飲料用途では、CMCおよびMCCがテクスチャー改良剤、脂肪代替剤、および安定剤として使用されています。植物性肉および乳製品代替品は、高タンパク処方における水分結合能力を持つグレードへの需要を牽引しています。化粧品・パーソナルケアは最も成長の速いエンドユーザーカテゴリーであり、2026年から2031年にかけてCAGR 10.23%で拡大すると予測されていす。HPCは、処方者が合成ポリマーよりも植物由来セルロースエーテルを好むヘアスタイリングジェル、トナー、エッセンスウォーターにおけるフィルム形成およびレオロジー制御を支えています。EU化粧品規則(EC)第1223/2009号および同等の国内規制は、天然由来認証、生分解性情報、およびサプライチェーン文書に関する要求を増加させています。動物用医薬品、栄養補助食品、および受託製造機関も、複雑な錠剤処方における充填剤および流動助剤としてセルロースグレードを使用しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
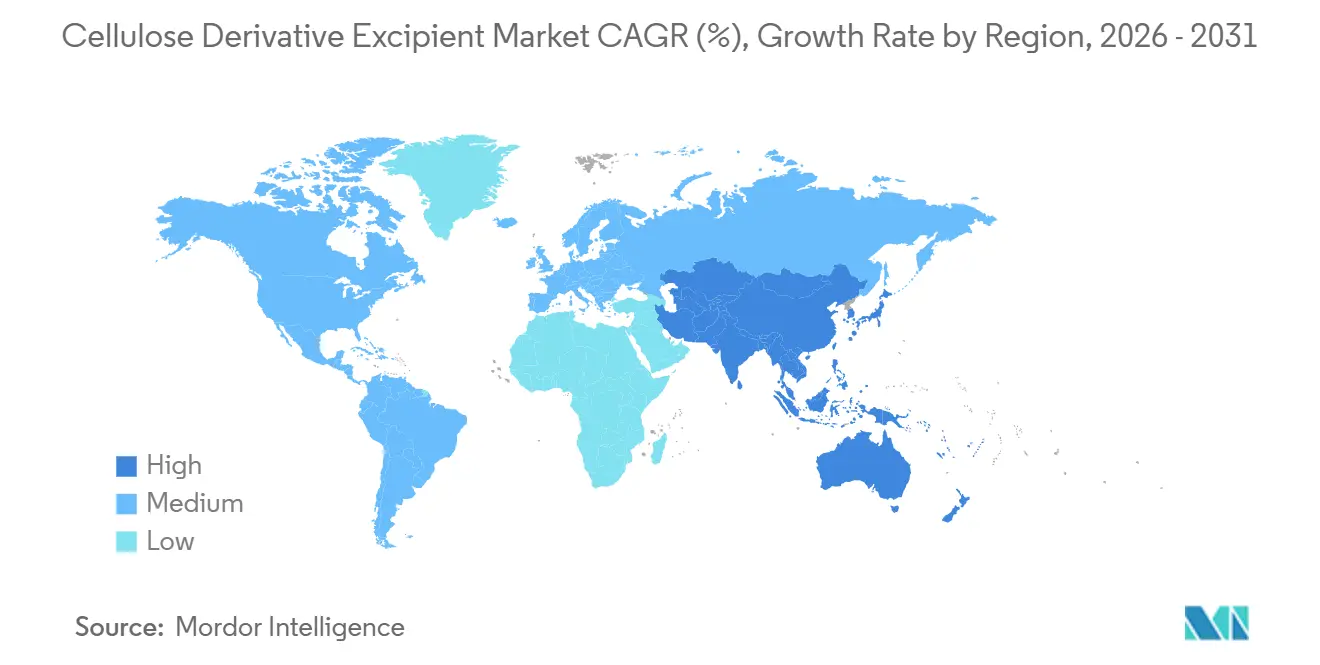
アジア太平洋は2025年のセルロース誘導体賦形剤市場シェアの33.48%を占め、2031年までにCAGR 10.05%で成長すると予測されています。同地域は経口固形製剤の製造能力と医薬品原材料の加工能力を兼ね備えています。中国はセルロース誘導体の地域的な生産者かつ消費者です。主要輸出国としての地位は、生産および価格決定が他市場の供給状況に影響を与える可能性があることを意味します。インドは異なる役割を担っており、輸入ポリマー賦形剤への依存を低減することを目的とした国内能力の拡大が進んでいます。
北米は米国が主導する成熟した需要センターです。同地域は高い賦形剤価格、6~18ヶ月の厳格なサプライヤー適格性確認期間、およびバッチプロセスから連続直接打錠への移行を特徴としています。これらの変化は、一貫した微結晶セルロース(MCC)および共処理セルロースグレードへの需要を高めています。カナダおよびメキシコは主に米国薬局方基準に従う下流のジェネリック医薬品市場です。メキシコの受託開発製造機関(CDMO)活動の拡大は、中間層賦形剤グレードへの需要を支えています。欧州の需要基盤は、欧州医薬品庁(EMA)の品質要件と、再生可能原料バリアントおよび植物由来錠剤コーティングシステムへの関心の高まりによって形成されています。
南米はセルロース誘導体賦形剤市場において小規模ながら注目すべき役割を担っています。ブラジルは主要な地域需要センターであり、アルゼンチンはジェネリック経口固形製剤製品の定期的な消費を支えています。中東・アフリカはセルロース誘導体賦形剤市場において最も小さな地域グループを代表しています。サウジアラビアは国内医薬品製造の野心に牽引された需要ドライバーです。南アフリカはジェネリック医薬品賦形剤の消費者および小規模な地域生産拠点の両方として機能しています。CDMOがコスト敏感な新興市場に近い生産拠点を確立し、国際的に承認されたセルロースグレードを必要とするにつれて、両地域の需要は増加する可能性があります。

競合ランドスケープ
セルロース誘導体賦形剤市場は、上流のセルロース生産レベルでは中程度に分散しており、一方で処方済み賦形剤層はより多くの地域専門業者および用途特化型サプライヤーで構成されています。IFFはHPMC、メチルセルロース、エチルセルロースにわたるMETHOCELおよびETHOCELブランドを含む最も広範なセルロース賦形剤ポートフォリオを保有しています。Shin-Etsu Chemical、Ashland、およびJRSは、複数国に製造拠点を持つ他のティアワンサプライヤーです。これらのドラッグマスターファイルポートフォリオおよび薬局方モノグラフの地位は、処方者にとってサプライヤーの変更を困難にしています。Sigachi Industriesを含むインドの生産者は、規制対象のジェネリック医薬品用途向けに、コモディティ材料から仕様グレード供給へと移行しています。
Shin-Etsuの2025年3月のL-HPC事業への投資発表は、プロセス専門知識と日本、米国、欧州の薬局方への収載の価値を示しました。市場では、新たな販売組織を必要とせずにリーチを拡大する流通パートナーシップの活用も広がっています。Colorconは2025年5月、EMEA、北東アジア、東南アジア全域でのオルガノ溶解性エチルセルロースについてASHA Celluloseと独占パートナーシップを締結しました。Ashlandは2026年1月、EMEA全域の食品・飲料用途向けセルロースエーテルについてUnivar Solutionsと独占販売契約を締結しました。これらの取り決めにより、スペシャルティブランドは医薬品顧客への直接的な注力を維持しながら地域的な入手可能性を拡大することができます。
複数地域の調達に十分な供給カバレッジを持つ、事前検証済みの連続製造最適化セルロースグレードを提供できるサプライヤーはほとんどいません。このギャップは、プロセスおよび品質要件を規模に応じて満たすことができる企業の差別化を支えています。セルロースナノクリスタル生産者および農業廃棄物由来の微結晶セルロース(MCC)の開発者は新興参入者です。その技術は規模においてまだ商業化前の段階にありますが、学術的な成果が直接打錠用途への関心を生み出しています。セルロース誘導体賦形剤市場は、確立されたサプライヤー、成長する地域生産者、および特殊材料開発者によって形成されています。競争上の地位は、製品性能、規制文書、製造カバレッジ、および適格原料への信頼性の高いアクセスに依存しています。
セルロース誘導体賦形剤産業リーダー
International Flavors & Fragrances Inc.
Ashland
Shin-Etsu Chemical Co., Ltd.
Roquette Frères
J. RETTENMAIER & SÖHNE GmbH + Co KG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Hovioneはポルトガルのロウレス錠剤製造センターにおいて4,000万ユーロ(4,640万米ドル)の投資を完了し、調剤、造粒、打錠、フィルムコーティングにわたるミラーリングされた第2ラインにより商業規模のバッチ打錠能力を25%増強しました。この拡張により、単一サイトでの統合型非晶質固体分散体および錠剤製造が強化され、セルロースベースのフィルムコーティングおよび結合賦形剤への需要が高まります。同サイトは世界の上位20製薬企業のうち19社にサービスを提供しています。
- 2026年7月:Lotte Fine Chemical(韓国)は、拡張された食品・医薬品用セルロースラインからの商業生産を開始し、年間18,000トンの能力に達しました。同社は2020年以降、セルロースに3,500億ウォン(約2.54億米ドル)以上を投資しており、2025年の設備投資額は2,636億ウォン(約1.91億米ドル)です。


世界のセルロース誘導体賦形剤市場レポートの調査範囲
セルロース誘導体賦形剤とは、天然セルロースから誘導された不活性な植物由来物質であり、有効成分の安全かつ効果的な送達を支援するために医薬品に添加されます。これらの賦形剤は、結合剤、充填剤、崩壊剤、放出制御剤としての役割を含む、医薬品処方において複数の機能的役割を果たします。
セルロース誘導体賦形剤市場は、製品タイプ、機能、エンドユーザー産業、および地域別にセグメント化されています。製品タイプ別では、市場は微結晶セルロース、ヒプロメロース、ヒドロキシプロピルセルロース、カルボキシメチルセルロース、メチルセルロース、エチルセルロース、およびその他のセルロース誘導体にセグメントされています。機能別では、市場は結合剤、フィルムコーティング剤、安定剤および懸濁化剤、生体接着剤、ゲル化剤、およびその他にセグメント化されています。エンドユーザー産業別では、市場は医薬品、食品・飲料、化粧品・パーソナルケア、およびその他にセグメント化されています。本レポートは、主要地域の15カ国におけるセルロース誘導体賦形剤の市場規模と予測も対象としています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 微結晶セルロース |
| ヒプロメロース |
| ヒドロキシプロピルセルロース |
| カルボキシメチルセルロース |
| メチルセルロース |
| エチルセルロース |
| その他のセルロース誘導体 |
| 結合剤 |
| フィルムコーティング剤 |
| 安定剤および懸濁化剤 |
| 生体接着剤 |
| ゲル化剤 |
| その他 |
| 医薬品 |
| 食品・飲料 |
| 化粧品・パーソナルケア |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 微結晶セルロース | |
| ヒプロメロース | ||
| ヒドロキシプロピルセルロース | ||
| カルボキシメチルセルロース | ||
| メチルセルロース | ||
| エチルセルロース | ||
| その他のセルロース誘導体 | ||
| 機能別 | 結合剤 | |
| フィルムコーティング剤 | ||
| 安定剤および懸濁化剤 | ||
| 生体接着剤 | ||
| ゲル化剤 | ||
| その他 | ||
| エンドユーザー産業別 | 医薬品 | |
| 食品・飲料 | ||
| 化粧品・パーソナルケア | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
セルロース誘導体賦形剤市場の現在の市場規模は?
セルロース誘導体賦形剤市場規模は2025年に2.17 ビリオン 米ドルと評価され、2026年の2.38 ビリオン 米ドルから2031年には3.68 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 9.13%で成長すると推定されています。
どの製品カテゴリーがセルロース誘導体賦形剤をリードしていますか?
微結晶セルロースは2025年に42.56%のシェアで製品需要をリードしており、結合剤、崩壊剤、充填剤としての役割によるものです。その性能は直接打錠および湿式造粒錠剤処方の両方を支えています。
2031年まで最も速く成長している機能用途はどれですか?
フィルムコーティング剤は2031年までにCAGR 9.91%で成長すると予測されています。需要は、味のマスキング、防湿、関連用途における二酸化チタンの代替、および水性コーティングの追加能力によって支えられています。
ニトロソアミンが賦形剤選択に関連する理由は何ですか?
微量のニトライトは、感受性のある有効成分と相互作用する際にニトロソアミンリスクに寄与する可能性があります。製造業者は低ニトライトグレードを評価し、試験記録を維持し、リスク評価が必要性を特定した場合に再処方を準備しています。
最終更新日:



