
Tamanho e Participação do Mercado de Baterias Cell-to-Pack
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 26.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 62.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.86 % |
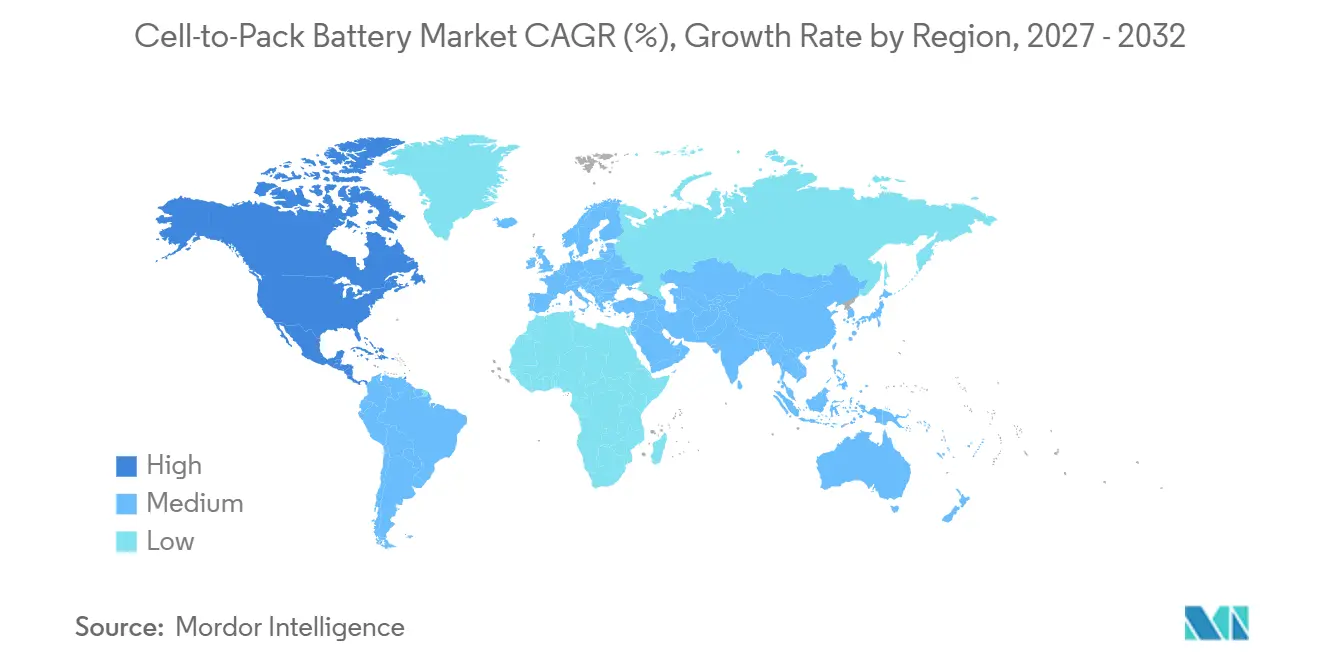
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
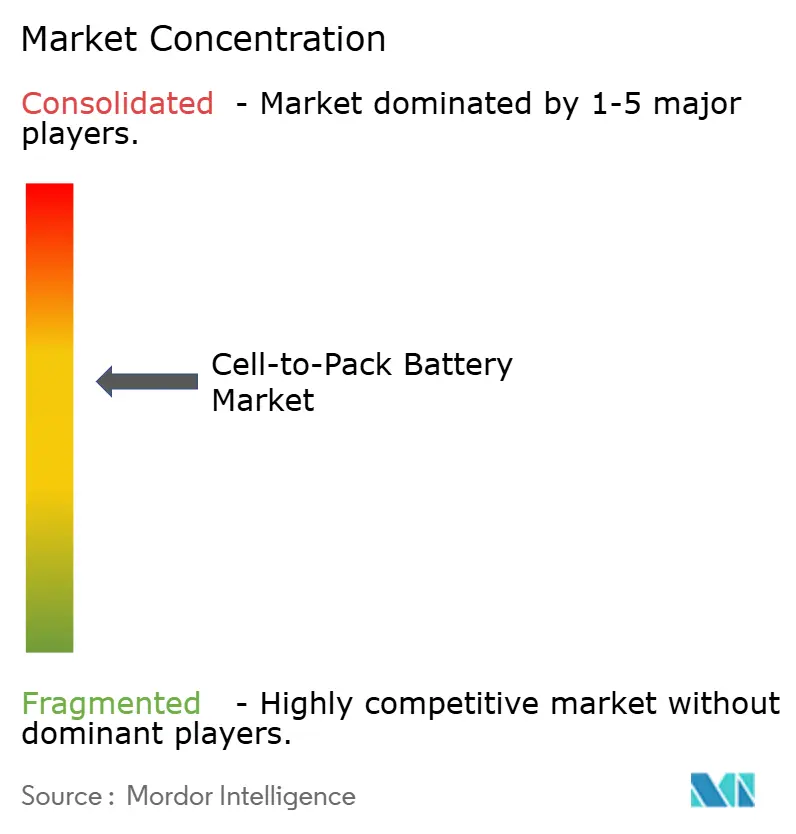
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias Cell-to-Pack por Mordor Intelligence
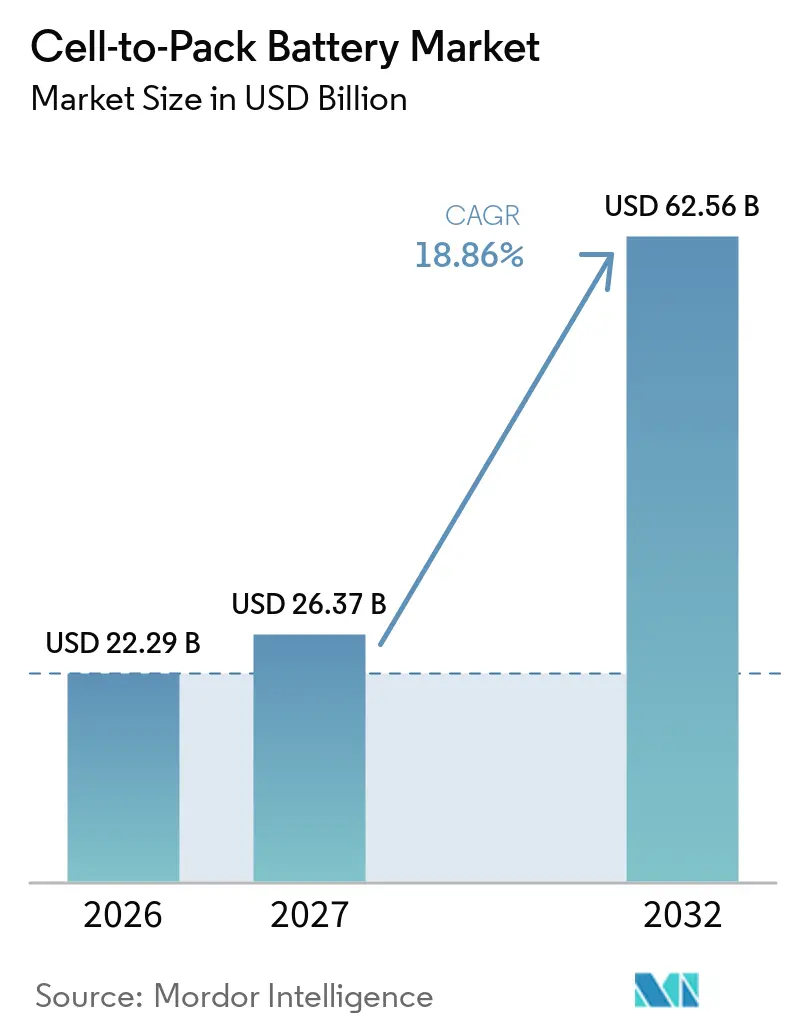
O tamanho do Mercado de Baterias Cell-to-Pack deve aumentar de 22,29 bilhões de USD em 2026 para 26,37 bilhões de USD em 2027 e atingir 62,56 bilhões de USD até 2032, crescendo a um CAGR de 18,86% entre 2027 e 2032. O mercado de baterias cell-to-pack está migrando de packs baseados em módulos para a integração direta de células, o que aumenta o volume utilizável do pack e reduz os requisitos de componentes. A CATL relata que seu design Qilin atinge 72% de utilização volumétrica, em comparação com 55% para seu sistema cell-to-pack (CTP) de primeira geração.[1] Essa mudança de design torna o custo da bateria, a densidade de energia e a engenharia de produção estreitamente conectados, em vez de decisões separadas. Os veículos elétricos continuam sendo a principal base de demanda, enquanto o armazenamento estacionário cria uma segunda rota para designs de pack que priorizam capacidade e área ocupada. A concorrência depende cada vez mais do design das células, do controle térmico, da escala de fabricação e da capacidade de atender às normas de segurança em diferentes regiões.
Principais Conclusões do Relatório
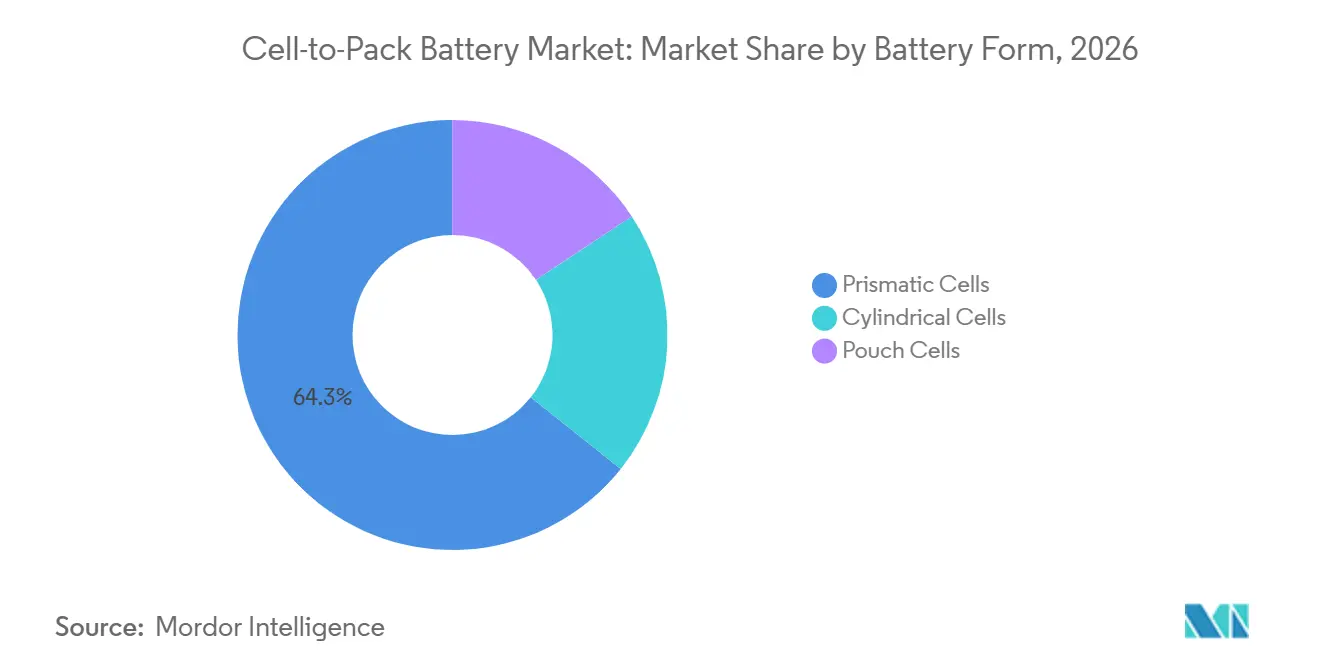
- Por forma de bateria, as células prismáticas detinham 64,3% da participação do mercado de baterias cell-to-pack em 2026 e têm previsão de crescimento a um CAGR de 19,3% até 2032.
- Por química de bateria, o fosfato de ferro e lítio detinha 56,6% da participação do mercado de baterias cell-to-pack em 2026 e tem previsão de crescimento a um CAGR de 20,2% até 2032.
- Por tecnologia de bateria, a Tecnologia de Bateria Blade detinha 39,7% da participação do mercado de baterias cell-to-pack em 2026 e tem previsão de crescimento a um CAGR de 19,1% até 2032.
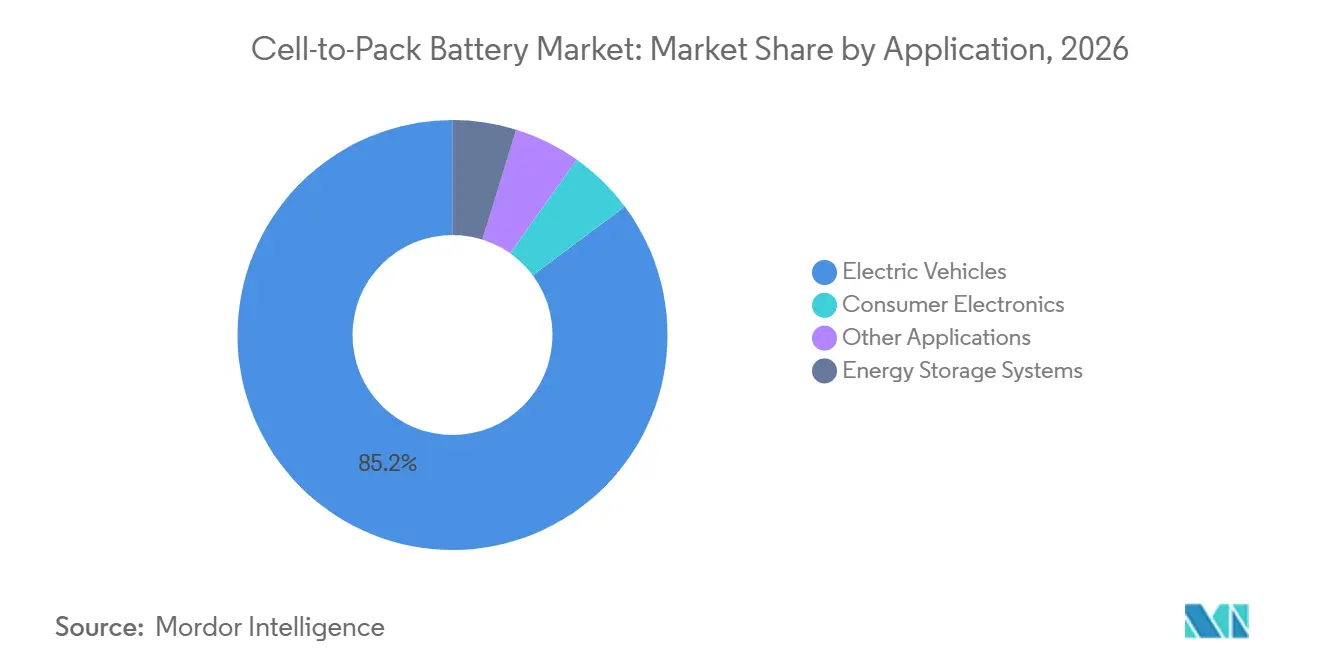
- Por aplicação, os veículos elétricos detinham 85,2% da participação do mercado de baterias cell-to-pack em 2026 e têm projeção de crescimento a um CAGR de 19,5% até 2032.
- Por geografia, a Ásia-Pacífico detinha 57,4% da participação do mercado de baterias cell-to-pack em 2026, e a América do Norte tem projeção de crescimento a um CAGR de 22,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eliminação de Módulos e Redução de Custos do Pack | +4.8% | Global, concentrado na China com expansão para a América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Necessidades de Autonomia de VE e Densidade de Energia Volumétrica | +3.5% | Global, particularmente Europa e América do Norte | Médio prazo (2-4 anos) |
| Comercialização de LFP e Integração Vertical | +3.2% | Ásia-Pacífico, com expansão para a América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Eletrificação de Veículos Comerciais e Pressão de Custo Total de Propriedade de Frotas | +2.1% | China, Europa, Índia e o segmento de caminhões pesados da América do Norte | Médio prazo (2-4 anos) |
| Metas Governamentais de Emissões e Incentivos para VE | +2.6% | América do Norte, Europa, China e Índia | Médio prazo (2-4 anos) |
| Cadeias de Suprimento de Baterias Localizadas e Utilização de Fábricas | +1.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eliminação de Módulos e Redução de Custos no Nível do Pack
O mercado de baterias cell-to-pack se beneficia quando os fabricantes removem a camada de módulos e reduzem as etapas de montagem. A CATL afirma que seu design CTP pode remover cerca de 370 componentes de um pack, reduzindo as necessidades de materiais e o trabalho de montagem. A Samsung SDI apresentou designs CTP na InterBattery 2025 com uma redução de custo declarada de 20% e redução de peso de 15% em relação a configurações comparáveis de módulo para pack.[2] Essas economias exigem que os produtores realoquem as funções de proteção mecânica e contenção térmica do módulo para o sistema de células e pack. Esse requisito favorece fornecedores com engenharia de células integrada e capacidades de gerenciamento de baterias. O aumento da CATL de 55% para 72% de utilização volumétrica mostra por que o desempenho de engenharia pode ampliar a diferença entre os fornecedores líderes e os fabricantes menores.[3]
Requisitos de Autonomia de VE e Densidade de Energia Volumétrica
O mercado de baterias cell-to-pack se expande à medida que as montadoras buscam mais capacidade utilizável sem aumentar o peso do veículo. A LG Energy Solution afirma que seu processo CTP de células pouch eleva a utilização de espaço de 40-50% em sistemas de módulo para pack para 65-72% em sistemas CTP.[4] Uma maior utilização de espaço pode suportar maior autonomia dentro do mesmo pacote do veículo. A Tesla relatou que utiliza células 4680 em packs para determinadas variantes do Model Y e havia instalado 40 GWh de capacidade anual de células 4680 no Texas até o final de 2025. A implantação mostra que as abordagens CTP estão se expandindo além da China para os principais programas de veículos da América do Norte. A CALB reportou crescimento de 55% ano a ano na receita de baterias para VE em 2025, atingindo RMB 30,3 bilhões, associando seu crescimento à demanda por designs de baterias de alta energia e carregamento rápido.
Comercialização do Fosfato de Ferro e Lítio (LFP) e Integração Vertical
O mercado de baterias cell-to-pack é apoiado pela química LFP porque combina menor custo de material com um perfil térmico favorável. A BYD afirma que sua Bateria Blade registrou entre 30 e 60 graus Celsius em seu teste de penetração por prego, em comparação com mais de 500 graus Celsius para uma bateria ternária testada pelo mesmo método. Esse desempenho permite que os projetistas de pack reduzam os materiais de gerenciamento térmico enquanto mantêm um design focado em segurança. A BYD introduziu sua Bateria Blade de segunda geração em março de 2026 com carregamento rápido que passou de 10% para 97% do estado de carga em 9 minutos à temperatura normal. As condições de padronização de baterias de íon de ltio da China em 2024 estabelecem requisitos de densidade de energia e vida útil de ciclos que as células LFP de grande formato podem atender. O resultado é um caso de negócio mais sólido para LFP em veículos elétricos padrão e sistemas de armazenamento de energia.
Eletrificação de Veículos Comerciais e Pressão do Custo Total de Propriedade (TCO) de Frotas
O mercado de baterias cell-to-pack tem uma rota clara para veículos comerciais porque os compradores de frotas avaliam o custo do equipamento, a durabilidade e o tempo de carregamento. A bateria G-Line da Gotion para veículos comerciais atingiu 175 Wh/kg no nível do pack e possui uma garantia declarada de 12 anos ou 10.000 ciclos. A série ZHIYUAN da CALB suporta carregamento rápido 2C e uma vida útil declarada de 2 milhões de quilômetros para caminhões pesados. Essas especificações se adequam ao carregamento em depósito e aos padrões operacionais de alta quilometragem. Os designs cell-to-pack com células de Fosfato de Ferro e Lítio (LFP) também são adequados para uso comercial porque sua estabilidade de ciclos e resiliência à temperatura podem reduzir a frequência de substituição. O formato é, portanto, relevante onde os compradores comparam os custos operacionais ao longo da vida útil, e não apenas a autonomia do veículo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Propagação Térmica e Barreiras Físicas Reduzidas | -1.5% | Global, particularmente China e mercados que aplicam UN ECE R100 | Médio prazo (2-4 anos) |
| Custos de Requalificação da Linha de Produção | -1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Capacidade de Reparo do Pack e Complexidade de Desmontagem no Fim da Vida Útil | -0.8% | Europa, com expansão global mais ampla | Longo prazo (≥ 4 anos) |
| Excesso de Capacidade e Concorrência de Preços | -2.1% | China, com repercussão nos mercados globais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Propagação de Fuga Térmica e Barreiras Físicas Reduzidas
O mercado de baterias cell-to-pack enfrenta um desafio de segurança porque a remoção das carcaças dos módulos pode criar um caminho térmico mais direto entre as células. A China lançou a GB 38031-2025 em abril de 2025, com requisitos atualizados de teste de propagação térmica relevantes para packs de baterias cell-to-pack (CTP). A tecnologia de não propagação da CATL e o sistema No-TP da Samsung SDI abordam essa questão por meio de escolhas de materiais, posicionamento das células e design do pack. A certificação requer testes extensivos em diferentes químicas de células e programas de veículos. O trabalho eleva os custos de desenvolvimento e estende o período de qualificação para novos entrantes. Também torna a engenharia de segurança um requisito competitivo central, em vez de uma etapa final de validação.
Excesso de Capacidade e Concorrência de Preços Comprimindo os Retornos dos Fornecedores
O mercado de baterias cell-to-pack está exposto à pressão da capacidade de fabricação de baterias que cresceu mais rapidamente do que a demanda de curto prazo na China. O Ministério da Indústria e Tecnologia da Informação da China convocou fabricantes em 2025 para tratar da concorrência desordenada de preços e da expansão de capacidade. Os preços médios de venda mais baixos reduzem as margens dos fornecedores sem volume suficiente ou integração upstream. A SK On reportou uma perda operacional de KRW 931,9 bilhões para 2025, citando menores créditos de fabricação da Lei de Redução da Inflação e depreciação de ativos relacionada à reestruturação de sua joint venture BlueOval SK. Isso significa que uma produção maior não se traduz necessariamente em maior lucratividade. Fornecedores com retornos fracos podem atrasar investimentos em novas plataformas cell-to-pack, aumentando a diferença de capacidade entre os líderes de escala e a base mais ampla de fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma de Bateria:
Células Prismáticas Dominam a Transição CTPAs células prismáticas detinham 64,3% da participação do mercado de baterias cell-to-pack em 2026 e têm projeção de crescimento a um CAGR de 19,3% até 2032. Sua carcaça de alumínio fornece rigidez estrutural que pode substituir parte do suporte normalmente fornecido por uma carcaça de módulo. Isso facilita o gerenciamento de compressão e tolerância em um arranjo direto de célula para pack. A Samsung SDI apresentou packs CTP prismáticos com terminal superior e terminal lateral na InterBattery 2025 e descreveu ganhos de eficiência de espaço acima de 60% em relação aos designs convencionais de módulo para pack. A LG Energy Solution planeja converter linhas selecionadas para células prismáticas de manganês-lítio rico em 2026, estendendo o formato para mais categorias de preço de veículos.
As células pouch permanecem relevantes porque podem usar layouts CTP que elevam a utilização de espaço para 65-72%. São adequadas para aplicações de alta densidade onde a flexibilidade de embalagem é importante. As células cilíndricas atendem a aplicações onde o enrolamento sem aba e a produção com eletrodo seco suportam uma abordagem de fabricação diferenciada. A Tesla usa células 4680 em determinados packs do Model Y, enquanto a Panasonic iniciou a produção em massa em sua instalação em De Soto, Kansas, em julho de 2025. A REPT BATTERO relatou que um projeto CTP para um fabricante de equipamento original (OEM) europeu entrou em produção em massa e exportação em 2025, adicionando produção prismática para mercados fora da China.

Por Química de Bateria:
LFP Ancora o Caso de Valor Comercial do CTPO fosfato de ferro e lítio detinha 56,6% do Mercado Global de Baterias Cell-to-Pack em 2026. A química combina uma base de material sem cobalto com um perfil térmico que suporta a engenharia cell-to-pack. A BYD relata que seu design de Bateria Blade estende o uso do LFP para aplicações de carregamento rápido. Isso ajuda a reduzir a diferença prática entre os packs CTP de LFP e os packs de módulo para pack de NMC em veículos de passageiros convencionais. A EVE Energy reportou que ficou em segundo lugar globalmente em remessas de baterias para armazenamento de energia em 2025, com produtos LFP prismáticos suportando seu portfólio de armazenamento. Os padrões da China também reconhecem o progresso de desempenho das células LFP de grande formato.
O NMC mantém um papel em veículos elétricos premium e de longa autonomia, onde a alta densidade de energia gravimétrica permanece importante. A Samsung SDI usa soluções baseadas em NCA em backup de data center e aplicações de veículos elétricos orientadas ao desempenho. O desenvolvimento de baterias de íon de sódio também está ganhando atenção à medida que os fornecedores ampliam suas opções de produtos. A CATL descreveu baterias de íon de sódio Naxtra em seu relatório anual de 2025. A CALB reportou progresso em um protótipo de estado sólido completo de 450 Wh/kg em 2025. O NCA continua a atender relacionamentos de fornecimento específicos, incluindo o trabalho da Panasonic com a Tesla e o portfólio de Sistemas de Armazenamento de Energia (ESS) da Samsung SDI.
Por Tecnologia de Bateria:
A Tecnologia de Bateria Blade Lidera a Inovação em IntegraçãoA Tecnologia de Bateria Blade detinha 39,7% da participação do mercado de baterias cell-to-pack em 2026. Sua forma de célula de alta proporção de aspecto suporta empilhamento próximo dentro do pack sem uma estrutura de módulo separada. O design combina a química LFP com a integração direta de células e coloca a segurança e a redução de custos na mesma arquitetura de produto. Os materiais publicados pela BYD descrevem a Bateria Blade como parte central de sua estratégia de integração de bateria e veículo. A tecnologia tornou-se um ponto de referência para o desenvolvimento de packs baseados em LFP. Sua presença comercial encorajou os concorrentes a buscar designs alternativos de integração direta.
A integração CTP convencional permite que os fabricantes removam módulos enquanto mantêm as ferramentas existentes de células prismáticas ou pouch. Isso pode reduzir o ônus de capital da adoção da produção cell-to-pack. Arquiteturas avançadas, incluindo o Qilin da CATL e a abordagem estrutural da Tesla, integram ainda mais as funções de gerenciamento térmico e estrutural na interface célula-pack. O LiSER e outras tecnologias emergentes permanecem focados em aplicações especializadas, como aeronaves de decolagem e pouso vertical elétrico e sistemas marinhos. A célula cilíndrica R46 da CALB atingiu 310 Wh/kg para clientes de aeronaves de decolagem e pouso vertical elétrico. Essas abordagens ampliam o leque de aplicações nas quais a integração no nível do pack pode ser aplicada.
Por Aplicação:
VEs Impulsionam a Adoção do CTP em EscalaOs veículos elétricos detinham 85,2% do Mercado Global de Baterias Cell-to-Pack em 2026 e têm previsão de crescimento a um CAGR de 19,5% até 2032. As plataformas de veículos criam volumes de demanda que permitem aos fornecedores de baterias distribuir o custo fixo da engenharia CTP em grandes volumes de produção. Essa escala suporta menores custos de células e packs ao longo do tempo. A SK On assinou um acordo de fornecimento de baterias de 99,4 GWh com a Nissan em março de 2025, cobrindo 1 milhão de veículos elétricos. O acordo mostra como os contratos de fornecimento de baterias podem garantir longos horizontes de produção para fornecedores qualificados. Os eletrônicos de consumo permanecem menores, mas oferecem aos designs CTP de células pouch uma rota para aplicações compactas.
Os sistemas de armazenamento de energia são a segunda maior aplicação e fornecem uma fonte separada de demanda para packs de alta capacidade. A CATL introduziu o TENER Stack de 9 MWh para armazenamento estacionário. O sistema Powtrix de 6,25 MWh da REPT BATTERO também aplica princípios de pack de alta densidade ao armazenamento estacionário. Outras aplicações incluem aeronaves de decolagem e pouso vertical elétrico e sistemas marinhos, onde fornecedores como CALB, EVE Energy e Gotion estão ativos. Esses usos têm diferentes requisitos de ciclos, segurança e embalagem em relação aos veículos rodoviários. Eles oferecem aos fornecedores caminhos adicionais para aplicar o trabalho de design cell-to-pack.
Análise Geográfica
A Ásia-Pacífico representou 57,4% do Mercado Global de Baterias Cell-to-Pack em 2026. A China reúne materiais catódicos, separadores, células e montagem de packs em uma cadeia de suprimento doméstica integrada. Seus padrões industriais de baterias de íon de lítio de 2024 e os requisitos de segurança GB 38031-2025 estabelecem condições de desempenho e conformidade para a produção local. O Japão e a Coreia do Sul abastecem programas globais de Fabricantes de Equipamento Original (OEM), enquanto a Panasonic iniciou a produção em massa em sua instalação De Soto de 32 GWh em julho de 2025. O Sudeste Asiático está se tornando um local secundário de montagem, pois a SVOLT produziu seu 10.000º pack de baterias na Tailândia em junho de 2025 e a EVE Energy concluiu sua fábrica de pequenos cilindros na Malásia no início de 2025.
A América do Norte tem previsão de crescimento a um CAGR de 22,3% até 2032, a taxa regional mais rápida no mercado de baterias cell-to-pack. O apoio do Departamento de Energia dos EUA incluiu até 725 milhões de USD para a fabricação doméstica de materiais críticos em janeiro de 2025. O departamento também anunciou um empréstimo de 7,5 bilhões de USD para a StarPlus Energy em dezembro de 2024 para fábricas de baterias de íon de lítio em Indiana. A perda da SK On em 2025 refletiu, em parte, uma queda nos créditos de fabricação da Lei de Redução da Inflação, mostrando o efeito das mudanças de política sobre os fabricantes regionais. A empresa expandiu-se para o Sistema de Armazenamento de Energia em Baterias (BESS) dos EUA com baterias de Fosfato de Ferro e Lítio (LFP) em setembro de 2025, enquanto a Panasonic planeja pelo menos 2 plantas adicionais de células 4680 e tem como meta 200 GWh de capacidade na América do Norte até março de 2031.
A Europa ocupa a terceira posição geográfica no mercado de baterias cell-to-pack, com a Gigafábrica Billy-Berclau Douvrin da ACC operando um Bloco 1 de 15 GWh e comissionando o Bloco 2 em 2026. O regulamento de baterias da União Europeia estabelece requisitos de rastreabilidade e sustentabilidade em toda a cadeia de valor. O requisito de Passaporte de Bateria para baterias de VE começa em fevereiro de 2027, favorecendo fornecedores que possam gerenciar dados integrados de célula para pack. A América do Sul, o Oriente Médio e a África são mercados em estágio inicial, onde projetos de armazenamento de energia renovável impulsionam mais demanda do que os volumes de veículos elétricos.
Cenário Competitivo
O mercado de baterias cell-to-pack é moderadamente consolidado, com CATL e BYD liderando a produção por meio de arquiteturas CTP proprietárias. O relatório anual da CATL descreve atualizações contínuas em seu portfólio de tecnologia CTP e CTC na CATL.COM. Os fornecedores chineses se beneficiam do fornecimento doméstico de materiais, da escala de fabricação e da demanda local por veículos elétricos. Essas vantagens suportam o desenvolvimento contínuo de produtos e o controle de custos. Os produtores não chineses enfrentam custos mais elevados e cadeias de suprimento fragmentadas, como demonstrado pela perda operacional de KRW 931,9 bilhões da SK On em 2025.
Os produtores não chineses estão respondendo por meio de produção localizada, expansão do armazenamento de energia e diferenciação em segurança. A LG Energy Solution está construindo sua posição de produtos LFP e prismáticos na América do Norte, com um backlog de pedidos de ESS de 140 GWh e mais de 300 GWh de pedidos de células cilíndricas da série 46. A Samsung SDI posiciona ofertas prismáticas em ESS e apresentou designs CTP focados em segurança do pack e eficiência de espaço. A fábrica De Soto da Panasonic fornece uma base de produção regional para células cilíndricas. A plataforma Qilin da CATL e a Bateria Blade da BYD continuam sendo exemplos líderes de design CTP verticalmente integrado.
O mercado de baterias cell-to-pack também tem oportunidades em integração de estado sólido, packs para veículos comerciais e designs específicos para armazenamento. A SVOLT espera o fornecimento em larga escala de uma bateria semi-sólida para uma plataforma BMW Mini em 2027, enquanto a Gotion concluiu uma linha piloto de estado sólido completo de 0,2 GWh em 2025. A CALB reportou um protótipo de estado sólido completo de 450 Wh/kg em 2025, e a REPT BATTERO ficou em primeiro lugar nas remessas globais de baterias para armazenamento residencial de energia naquele ano. As ferramentas de gerenciamento digital de baterias e simulação térmica estão se tornando outra base de diferenciação.
Líderes do Setor de Baterias Cell-to-Pack
-
Contemporary Amperex Technology Co., Limited (CATL)
-
BYD Company Limited
-
LG Energy Solution Ltd.
-
CALB Group Co., Ltd.
-
Gotion High-Tech Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias Cell-to-Pack Empresas cobertas neste relatório
- Amperex Technology Limited
- Automotive Cells Company (ACC)
- BYD Company Limited
- CALB Group Co., Ltd.
- Contemporary Amperex Technology Co., Limited (CATL)
- Envision AESC Group Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Gotion High-Tech Co., Ltd.
- Jiangsu Zenergy Battery Technologies Group Co., Ltd.
- LG Energy Solution Ltd.
- Mercedes-Benz Group AG
- Panasonic Holdings Corporation
- REPT BATTERO Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- Tesla, Inc.
- XPeng Inc.
Desenvolvimentos industriais recentes em Mercado de Baterias Cell-to-Pack
- Outubro de 2026: A ACC marcou um marco de produção de 5 milhões de células de bateria "Fabricadas na França" na Gigafábrica Billy-Berclau Douvrin, representando 40.000 veículos já equipados com baterias ACC, enquanto o Bloco 1 opera em um padrão de turnos 5x8, 7 dias por semana, e o comissionamento do Bloco 2 avança.
- Março de 2026: A BYD apresentou a Bateria Blade de 2ª geração junto com sua Tecnologia de Carregamento FLASH, atingindo de 10% a 97% do estado de carga em 9 minutos à temperatura normal e de 20% a 97% em 12 minutos a menos 30 graus Celsius, estabelecendo um novo recorde de velocidade de carregamento de VE produzido em massa e estendendo a viabilidade competitiva da plataforma CTP de LFP em segmentos de veículos premium.
- Janeiro de 2026: A SK On reportou uma perda operacional de KRW 931,9 bilhões no ano completo de 2025 sobre receitas de KRW 7 trilhões, citando uma queda nos Créditos de Produção de Fabricação Avançada da Lei de Redução da Inflação (IRA) e uma grande depreciação de ativos decorrente da reestruturação da joint venture BlueOval SK com a Ford.
- Setembro de 2025: A REPT BATTERO confirmou que seu projeto CTP para um fabricante de equipamento original (OEM) europeu entrou em produção em massa e exportação no terceiro trimestre de 2025, juntamente com a conversão CTP de baixo custo de estrutura de pack de alumínio para aço, adicionando um fluxo de receita CTP para o mercado europeu ao seu portfólio focado principalmente em Sistemas de Armazenamento de Energia (ESS).
Escopo do Relatório Global do Mercado de Baterias Cell-to-Pack
Uma bateria Cell-to-Pack (CTP) é uma arquitetura de bateria para veículos elétricos na qual as células individuais da bateria são colocadas diretamente na carcaça principal do pack, eliminando a camada intermediária de módulo tradicional.
O mercado de baterias cell-to-pack é segmentado por forma de bateria, química de bateria, tecnologia de bateria, aplicação e geografia. Por forma de bateria, o mercado é dividido em células prismáticas, células pouch e células cilíndricas. Por química de bateria, o mercado é segmentado em fosfato de ferro e lítio (LFP), níquel manganês cobalto (NMC), níquel cobalto alumínio (NCA), baterias de íon de sódio e outras químicas de bateria. Por tecnologia de bateria, o mercado é segmentado em tecnologia de bateria blade, tecnologia de reserva de energia slim de lítio (LiSER), integração convencional cell-to-pack, arquiteturas avançadas cell-to-pack e outras tecnologias emergentes. Por aplicação, o mercado é dividido em veículos elétricos, sistemas de armazenamento de energia, eletrônicos de consumo e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de baterias cell-to-pack em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Células Prismáticas |
| Células Pouch |
| Células Cilíndricas |
| Fosfato de Ferro e Lítio (LFP) |
| Níquel Manganês Cobalto (NMC) |
| Níquel Cobalto Alumínio (NCA) |
| Baterias de Íon de Sódio |
| Outras Químicas de Bateria |
| Tecnologia de Bateria Blade |
| Tecnologia de Reserva de Energia Slim de Lítio (LiSER) |
| Integração Convencional Cell-to-Pack |
| Arquiteturas Avançadas Cell-to-Pack |
| Outras Tecnologias Emergentes |
| Veículos Elétricos |
| Sistemas de Armazenamento de Energia |
| Eletrônicos de Consumo |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Países Baixos | |
| Noruega | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Omã | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Forma de Bateria | Células Prismáticas | |
| Células Pouch | ||
| Células Cilíndricas | ||
| Por Química de Bateria | Fosfato de Ferro e Lítio (LFP) | |
| Níquel Manganês Cobalto (NMC) | ||
| Níquel Cobalto Alumínio (NCA) | ||
| Baterias de Íon de Sódio | ||
| Outras Químicas de Bateria | ||
| Por Tecnologia de Bateria | Tecnologia de Bateria Blade | |
| Tecnologia de Reserva de Energia Slim de Lítio (LiSER) | ||
| Integração Convencional Cell-to-Pack | ||
| Arquiteturas Avançadas Cell-to-Pack | ||
| Outras Tecnologias Emergentes | ||
| Por Aplicação | Veículos Elétricos | |
| Sistemas de Armazenamento de Energia | ||
| Eletrônicos de Consumo | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Países Baixos | ||
| Noruega | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Omã | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para baterias cell-to-pack?
O Mercado Global de Baterias Cell-to-Pack tem previsão de crescimento a um CAGR de 18,86% de 2027 a 2032, atingindo 62,56 bilhões de USD até 2032.
Por que as montadoras estão adotando designs cell-to-pack?
A remoção de módulos pode reduzir a contagem de componentes, o peso e o custo do pack, ao mesmo tempo que aumenta o volume utilizável da bateria.
Qual forma de bateria lidera a adoção do CTP?
As células prismáticas lideraram com 64,3% de participação em 2026 e têm projeção de crescimento a um CAGR de 19,3% até 2032.
Por que o LFP é importante para a integração direta de células?
O LFP oferece menor custo de material e um perfil térmico que suporta designs de pack CTP focados em segurança.
Qual região está crescendo mais rapidamente para baterias cell-to-pack?
A América do Norte tem previsão de expansão a um CAGR de 22,3% até 2032, apoiada por investimentos em fabricação doméstica.
O que limita o uso mais amplo de baterias CTP?
Os testes de propagação térmica, os custos de qualificação da linha de produção, a capacidade de reparo e a pressão de preços podem desacelerar a adoção.