
Taille et part du marché des batteries Cell-to-Pack
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
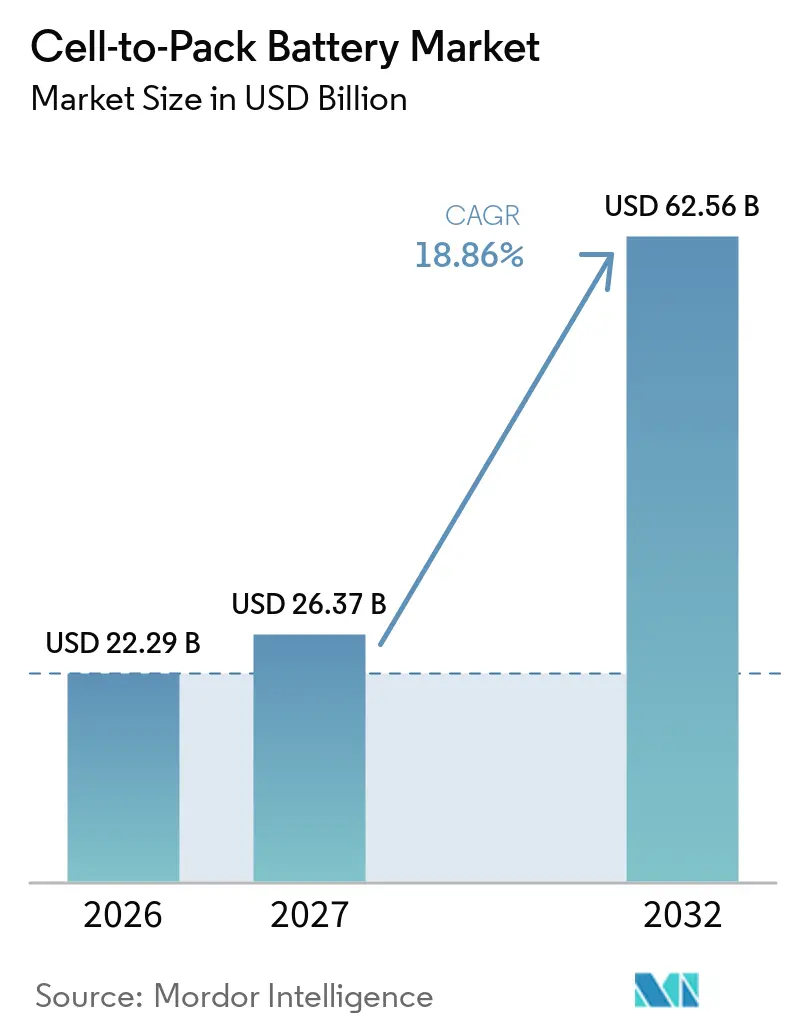
| Taille du Marché (2027) | 26.37 Milliards de dollars |
| Taille du Marché (2032) | 62.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.86 % |
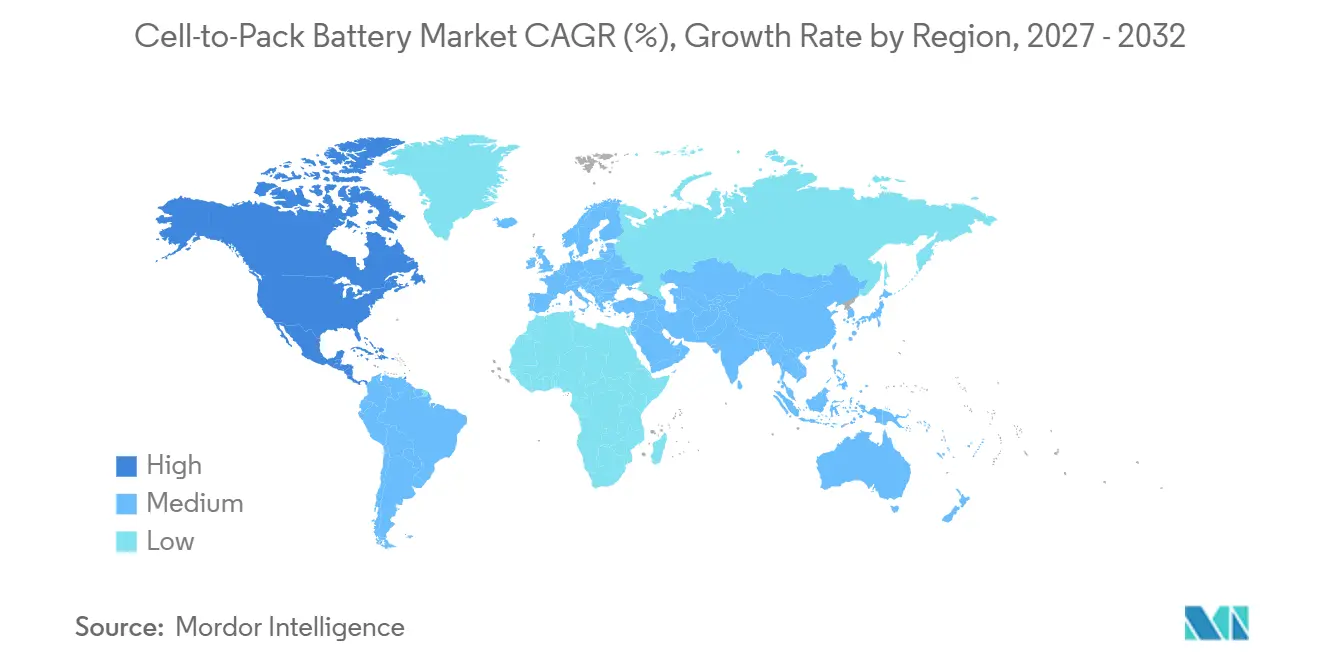
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
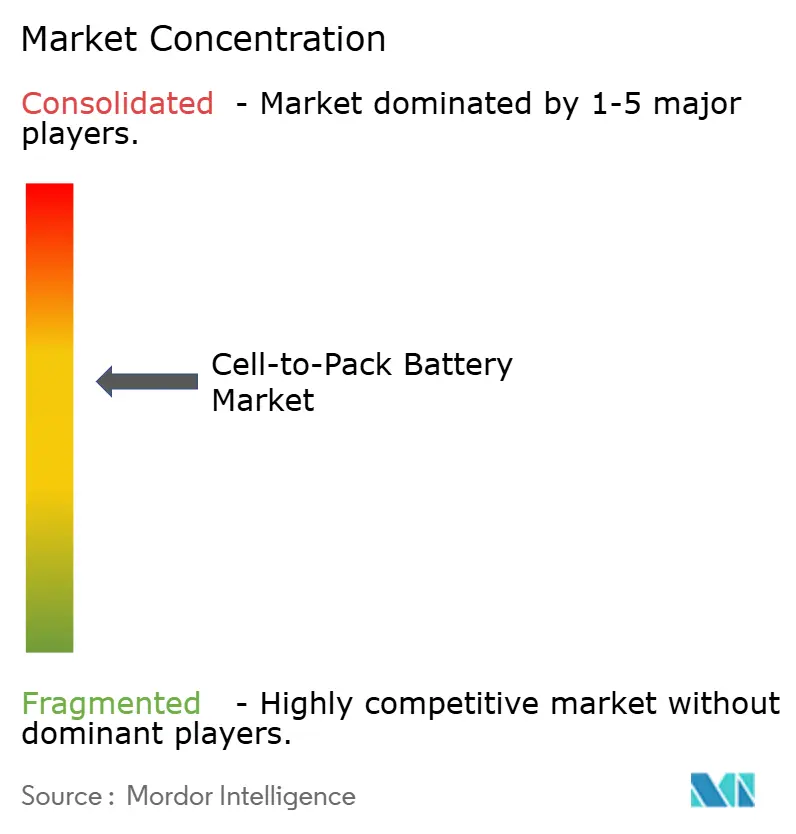
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries Cell-to-Pack par Mordor Intelligence
La taille du marché des batteries Cell-to-Pack devrait augmenter de 22,29 milliards USD en 2026 à 26,37 milliards USD en 2027 et atteindre 62,56 milliards USD d'ici 2032, avec un CAGR de 18,86 % sur la période 2027-2032. Le marché des batteries Cell-to-Pack évolue des packs à base de modules vers une intégration directe des cellules, ce qui augmente le volume utile du pack et réduit les besoins en composants. CATL indique que sa conception Qilin atteint 72 % d'utilisation volumétrique, contre 55 % pour son système Cell-to-Pack (CTP) de première génération.[1] Ce changement de conception rend le coût de la batterie, la densité d'énergie et l'ingénierie de production étroitement liés plutôt que des décisions séparées. Les véhicules électriques restent la principale base de demande, tandis que le stockage stationnaire crée une deuxième voie pour les conceptions de packs qui privilégient la capacité et l'encombrement. La concurrence dépend de plus en plus de la conception des cellules, du contrôle thermique, de l'échelle de fabrication et de la capacité à respecter les règles de sécurité dans toutes les régions.
Points clés du rapport
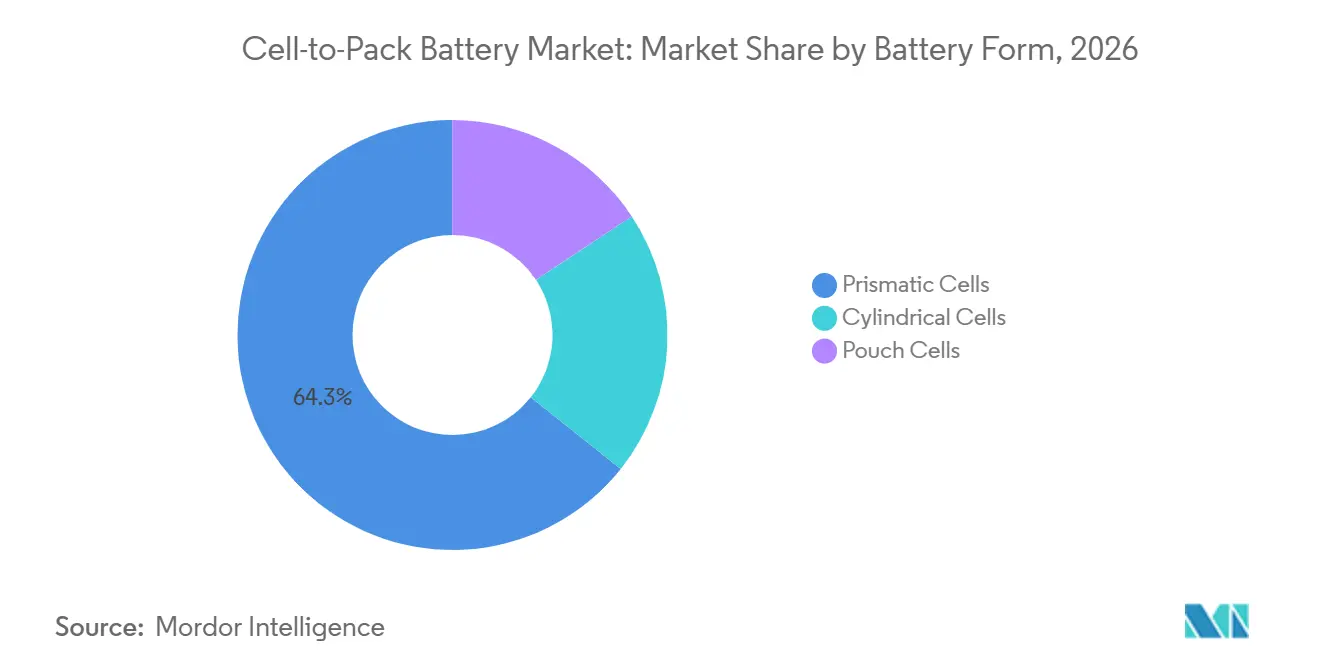
- Par forme de batterie, les cellules prismatiques détenaient 64,3 % de la part du marché des batteries Cell-to-Pack en 2026 et devraient croître à un CAGR de 19,3 % jusqu'en 2032.
- Par chimie de batterie, le phosphate de fer lithié détenait 56,6 % de la part du marché des batteries Cell-to-Pack en 2026 et devrait croître à un CAGR de 20,2 % jusqu'en 2032.
- Par technologie de batterie, la technologie de batterie Blade détenait 39,7 % de la part du marché des batteries Cell-to-Pack en 2026 et devrait croître à un CAGR de 19,1 % jusqu'en 2032.
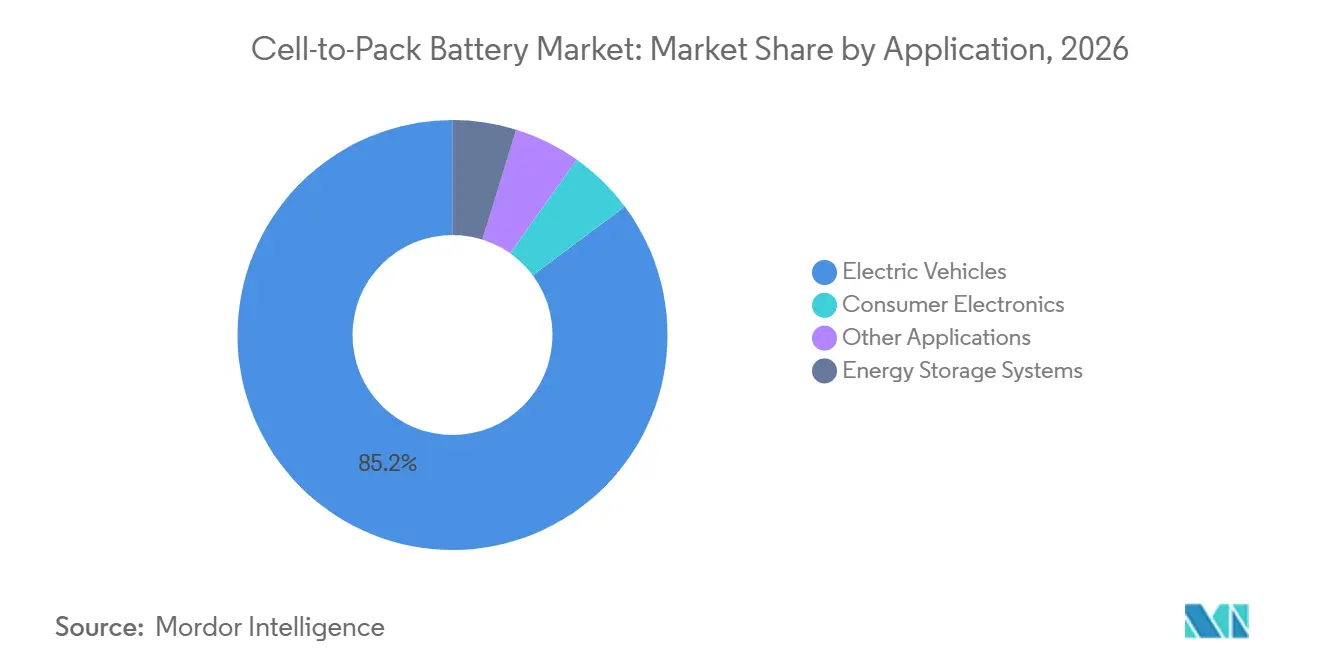
- Par application, les véhicules électriques détenaient 85,2 % de la part du marché des batteries Cell-to-Pack en 2026 et devraient croître à un CAGR de 19,5 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 57,4 % de la part du marché des batteries Cell-to-Pack en 2026, et l'Amérique du Nord devrait croître à un CAGR de 22,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Élimination des modules et réduction des coûts au niveau du pack | +4.8% | Mondial, concentré en Chine avec expansion vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Besoins en autonomie des véhicules électriques et en densité d'énergie volumétrique | +3.5% | Mondial, particulièrement en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Commercialisation du LFP et intégration verticale | +3.2% | Asie-Pacifique, avec expansion vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Électrification des véhicules commerciaux et pression sur le coût total de possession des flottes | +2.1% | Chine, Europe, Inde et segment des camions lourds en Amérique du Nord | Moyen terme (2-4 ans) |
| Objectifs gouvernementaux d'émissions et incitations aux véhicules électriques | +2.6% | Amérique du Nord, Europe, Chine et Inde | Moyen terme (2-4 ans) |
| Chaînes d'approvisionnement localisées en batteries et utilisation des usines | +1.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Élimination des modules et réduction des coûts au niveau du pack
Le marché des batteries Cell-to-Pack bénéficie lorsque les fabricants suppriment la couche de modules et réduisent les étapes d'assemblage. CATL indique que sa conception CTP peut supprimer environ 370 composants d'un pack, réduisant ainsi les besoins en matériaux et le travail d'assemblage. Samsung SDI a présenté des conceptions CTP à InterBattery 2025 avec une réduction de coût déclarée de 20 % et une réduction de poids de 15 % par rapport à des configurations module-to-pack comparables.[2] Ces économies obligent les producteurs à déplacer les fonctions de protection mécanique et de confinement thermique du module vers le système de cellule et de pack. Cette exigence favorise les fournisseurs disposant d'une ingénierie de cellules intégrée et de capacités de gestion de batterie. L'augmentation de CATL de 55 % à 72 % d'utilisation volumétrique montre pourquoi les performances d'ingénierie peuvent creuser l'écart entre les fournisseurs leaders et les fabricants plus petits.[3]
Besoins en autonomie des véhicules électriques et en densité d'énergie volumétrique
Le marché des batteries Cell-to-Pack se développe à mesure que les constructeurs automobiles recherchent une capacité utile accrue sans augmenter le poids du véhicule. LG Energy Solution indique que son processus CTP à cellules en pochette porte l'utilisation de l'espace de 40-50 % dans les systèmes module-to-pack à 65-72 % dans les systèmes CTP.[4] Une utilisation plus élevée de l'espace peut permettre une plus grande autonomie dans le même gabarit de véhicule. Tesla a indiqué qu'il utilise des cellules 4680 dans des packs pour certaines variantes du Model Y et avait installé 40 GWh de capacité annuelle 4680 au Texas à la fin de 2025. Le déploiement montre que les approches CTP se déplacent au-delà de la Chine vers les grands programmes de véhicules nord-américains. CALB a déclaré une croissance de 55 % en glissement annuel du chiffre d'affaires des batteries pour véhicules électriques en 2025 à 30,3 milliards RMB, reliant sa croissance à la demande de conceptions de batteries à haute énergie et à charge rapide.
Commercialisation du phosphate de fer lithié (LFP) et intégration verticale
Le marché des batteries Cell-to-Pack est soutenu par la chimie LFP car elle combine un coût de matériaux plus faible avec un profil thermique favorable. BYD indique que sa batterie Blade a enregistré 30 à 60 degrés Celsius lors de son test de pénétration de clou, contre plus de 500 degrés Celsius pour une batterie ternaire testée selon la même méthode. Cette performance permet aux concepteurs de packs de réduire les matériaux de gestion thermique tout en maintenant une conception axée sur la sécurité. BYD a introduit sa batterie Blade de deuxième génération en mars 2026 avec une charge rapide passant de 10 % à 97 % d'état de charge en 9 minutes à température normale. Les conditions de normalisation des batteries lithium-ion en Chine en 2024 fixent des exigences de densité d'énergie et de durée de vie en cycles que les cellules LFP grand format peuvent satisfaire. Il en résulte un argument commercial plus solide pour le LFP dans les véhicules électriques standard et les systèmes de stockage d'énergie.
Électrification des véhicules commerciaux et pression sur le coût total de possession (TCO) des flottes
Le marché des batteries Cell-to-Pack dispose d'une voie claire vers les véhicules commerciaux car les acheteurs de flottes évaluent le coût des équipements, la durabilité et le temps de charge. La batterie G-Line de Gotion pour véhicules commerciaux atteint 175 Wh/kg au niveau du pack et est assortie d'une garantie déclarée de 12 ans ou 10 000 cycles. La série ZHIYUAN de CALB prend en charge la charge rapide 2C et une durée de vie déclarée de 2 millions de kilomètres pour les camions lourds. Ces spécifications correspondent aux schémas de charge en dépôt et d'exploitation à kilométrage élevé. Les conceptions Cell-to-Pack à base de phosphate de fer lithié (LFP) conviennent également à un usage commercial car leur stabilité en cycles et leur résistance à la température peuvent réduire la fréquence de remplacement. Le format est donc pertinent là où les acheteurs comparent les coûts d'exploitation sur la durée de vie plutôt que la seule autonomie du véhicule.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Propagation thermique et réduction des barrières physiques | -1.5% | Mondial, particulièrement en Chine et sur les marchés appliquant l'UN ECE R100 | Moyen terme (2-4 ans) |
| Coûts de requalification des lignes de production | -1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Complexité de la réparabilité du pack et du démontage en fin de vie | -0.8% | Europe, avec une expansion mondiale plus large | Long terme (≥ 4 ans) |
| Surcapacité et concurrence par les prix | -2.1% | Chine, avec des répercussions sur les marchés mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Propagation d'emballement thermique et réduction des barrières physiques
Le marché des batteries Cell-to-Pack est confronté à un défi de sécurité car la suppression des boîtiers de modules peut créer un chemin thermique plus direct entre les cellules. La Chine a publié la norme GB 38031-2025 en avril 2025, avec des exigences de test de propagation thermique mises à jour pertinentes pour les packs de batteries Cell-to-Pack (CTP). La technologie de non-propagation de CATL et le système No-TP de Samsung SDI traitent ce problème par des choix de matériaux, le placement des cellules et la conception du pack. La certification nécessite des tests approfondis sur les chimies de cellules et les programmes de véhicules. Ce travail augmente les coûts de développement et prolonge la période de qualification pour les nouveaux entrants. Il fait également de l'ingénierie de sécurité une exigence concurrentielle fondamentale plutôt qu'une étape de validation finale.
Surcapacité et concurrence par les prix comprimant les rendements des fournisseurs
Le marché des batteries Cell-to-Pack est exposé à la pression d'une capacité de fabrication de batteries qui a augmenté plus rapidement que la demande à court terme en Chine. Le ministère de l'Industrie et des Technologies de l'Information de Chine a réuni des fabricants en 2025 pour remédier à la concurrence désordonnée par les prix et à l'expansion des capacités. La baisse des prix de vente moyens réduit les marges des fournisseurs sans volume suffisant ou intégration en amont. SK On a déclaré une perte opérationnelle de 931,9 milliards KRW pour 2025, citant la baisse des crédits de fabrication de la loi sur la réduction de l'inflation et la dépréciation d'actifs liée à la restructuration de sa coentreprise BlueOval SK. Cela signifie qu'une production plus élevée ne se traduit pas nécessairement par une meilleure rentabilité. Les fournisseurs aux rendements faibles peuvent retarder les investissements dans de nouvelles plateformes Cell-to-Pack, augmentant la différence de capacité entre les leaders en volume et la base de fournisseurs plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de batterie :
les cellules prismatiques dominent la transition CTPLes cellules prismatiques détenaient 64,3 % de la part du marché des batteries Cell-to-Pack en 2026 et devraient croître à un CAGR de 19,3 % jusqu'en 2032. Leur boîtier en aluminium offre une rigidité structurelle qui peut remplacer une partie du soutien normalement fourni par un boîtier de module. Cela facilite la gestion de la compression et des tolérances dans un arrangement direct cellule-pack. Samsung SDI a présenté des packs CTP prismatiques à bornes supérieures et latérales à InterBattery 2025 et a décrit des gains d'efficacité spatiale supérieurs à 60 % par rapport aux conceptions module-to-pack conventionnelles. LG Energy Solution prévoit de convertir certaines lignes en cellules prismatiques riches en manganèse de lithium en 2026, étendant le format à davantage de catégories de prix de véhicules.
Les cellules en pochette restent pertinentes car elles peuvent utiliser des agencements CTP qui portent l'utilisation de l'espace à 65-72 %. Elles conviennent aux applications à haute densité où la flexibilité d'emballage est importante. Les cellules cylindriques servent des applications où l'enroulement sans languette et la production par électrode sèche soutiennent une approche de fabrication différenciée. Tesla utilise des cellules 4680 dans certains packs Model Y, tandis que Panasonic a commencé la production en série dans son usine de De Soto, Kansas, en juillet 2025. REPT BATTERO a indiqué qu'un projet CTP pour un équipementier (OEM) européen est entré en production en série et à l'exportation en 2025, ajoutant une production prismatique pour les marchés hors de Chine.

Par chimie de batterie :
le LFP ancre la proposition de valeur commerciale du CTPLe phosphate de fer lithié détenait 56,6 % du marché mondial des batteries Cell-to-Pack en 2026. La chimie combine une base de matériaux sans cobalt avec un profil thermique qui soutient l'ingénierie Cell-to-Pack. BYD indique que sa conception de batterie Blade étend l'utilisation du LFP aux applications de charge rapide. Cela contribue à réduire la différence pratique entre les packs CTP LFP et les packs NMC à base de modules dans les véhicules particuliers grand public. EVE Energy a déclaré qu'elle s'est classée deuxième mondiale en expéditions de batteries de stockage d'énergie en 2025, avec des produits LFP prismatiques soutenant son portefeuille de stockage. Les normes chinoises reconnaissent également les progrès de performance des cellules LFP grand format.
Le NMC conserve un rôle dans les véhicules électriques haut de gamme et longue portée où une densité d'énergie gravimétrique élevée reste importante. Samsung SDI utilise des solutions à base de NCA dans les applications de sauvegarde de centres de données et de véhicules électriques orientés performance. Le développement de batteries sodium-ion attire également l'attention à mesure que les fournisseurs élargissent leurs choix de produits. CATL a décrit les batteries sodium-ion Naxtra dans son rapport annuel 2025. CALB a déclaré des progrès sur un prototype tout-solide de 450 Wh/kg en 2025. Le NCA continue de servir des relations d'approvisionnement spécifiques, notamment les travaux de Panasonic avec Tesla et le portefeuille de systèmes de stockage d'énergie (ESS) de Samsung SDI.
Par technologie de batterie :
la technologie de batterie Blade mène l'innovation en matière d'intégrationLa technologie de batterie Blade détenait 39,7 % de la part du marché des batteries Cell-to-Pack en 2026. La forme de cellule à rapport d'aspect élevé permet un empilement serré dans le pack sans cadre de module séparé. La conception combine la chimie LFP avec une intégration directe des cellules et place la sécurité et la réduction des coûts dans la même architecture de produit. Les documents publiés par BYD décrivent la batterie Blade comme un élément central de sa stratégie d'intégration batterie-véhicule. La technologie est devenue un point de référence pour le développement de packs à base de LFP. Sa présence commerciale a encouragé les concurrents à poursuivre des conceptions d'intégration directe alternatives.
L'intégration CTP conventionnelle permet aux fabricants de supprimer les modules tout en conservant les outillages de cellules prismatiques ou en pochette existants. Cela peut réduire la charge en capital liée à l'adoption de la production Cell-to-Pack. Les architectures avancées, notamment le Qilin de CATL et l'approche structurelle de Tesla, intègrent davantage la gestion thermique et les fonctions structurelles dans l'interface cellule-pack. LiSER et d'autres technologies émergentes restent axées sur des applications spécialisées telles que les aéronefs à décollage et atterrissage verticaux électriques et les systèmes marins. La cellule cylindrique R46 de CALB a atteint 310 Wh/kg pour les clients d'aéronefs à décollage et atterrissage verticaux électriques. Ces approches élargissent la gamme d'applications dans lesquelles l'intégration au niveau du pack peut être appliquée.
Par application :
les véhicules électriques propulsent l'adoption du CTP à grande échelleLes véhicules électriques détenaient 85,2 % du marché mondial des batteries Cell-to-Pack en 2026 et devraient croître à un CAGR de 19,5 % jusqu'en 2032. Les plateformes de véhicules créent des volumes de demande qui permettent aux fournisseurs de batteries de répartir le coût fixe de l'ingénierie CTP sur de grandes séries de production. Cette échelle soutient la réduction des coûts des cellules et des packs au fil du temps. SK On a signé un accord de fourniture de batteries de 99,4 GWh avec Nissan en mars 2025, couvrant 1 million de véhicules électriques. L'accord montre comment les contrats de fourniture de batteries peuvent sécuriser de longs horizons de production pour les fournisseurs qualifiés. L'électronique grand public reste plus modeste mais offre aux conceptions CTP à cellules en pochette une voie vers des applications compactes.
Les systèmes de stockage d'énergie constituent la deuxième application la plus importante et fournissent une source de demande distincte pour les packs à haute capacité. CATL a introduit le TENER Stack de 9 MWh pour le stockage stationnaire. Le système Powtrix 6,25 MWh de REPT BATTERO applique également des principes de pack à haute densité au stockage stationnaire. Les autres applications comprennent les aéronefs à décollage et atterrissage verticaux électriques et les systèmes marins, où des fournisseurs tels que CALB, EVE Energy et Gotion sont actifs. Ces utilisations ont des exigences différentes en matière de cycles, de sécurité et d'emballage par rapport aux véhicules routiers. Elles offrent aux fournisseurs des voies supplémentaires pour appliquer les travaux de conception Cell-to-Pack.
Analyse géographique
L'Asie-Pacifique représentait 57,4 % du marché mondial des batteries Cell-to-Pack en 2026. La Chine regroupe les matériaux cathodiques, les séparateurs, les cellules et l'assemblage de packs dans une chaîne d'approvisionnement nationale intégrée. Ses normes industrielles pour les batteries lithium-ion de 2024 et les exigences de sécurité GB 38031-2025 fixent les conditions de performance et de conformité pour la production locale. Le Japon et la Corée du Sud approvisionnent les programmes mondiaux des équipementiers (OEM), tandis que Panasonic a commencé la production en série dans son usine De Soto de 32 GWh en juillet 2025. L'Asie du Sud-Est devient un site d'assemblage secondaire, SVOLT ayant produit son 10 000e pack de batteries en Thaïlande en juin 2025 et EVE Energy ayant achevé son usine de petits cylindres en Malaisie début 2025.
L'Amérique du Nord devrait croître à un CAGR de 22,3 % jusqu'en 2032, le taux régional le plus rapide du marché des batteries Cell-to-Pack. Le soutien du Département de l'énergie des États-Unis comprenait jusqu'à 725 millions USD pour la fabrication nationale de matériaux critiques en janvier 2025. Le département a également annoncé un prêt de 7,5 milliards USD à StarPlus Energy en décembre 2024 pour des usines de batteries lithium-ion en Indiana. La perte de SK On en 2025 reflétait, en partie, une baisse des crédits de fabrication de la loi sur la réduction de l'inflation, montrant l'effet des changements de politique sur les fabricants régionaux. La société s'est développée dans les systèmes de stockage d'énergie pour batteries (BESS) aux États-Unis avec des batteries au phosphate de fer lithié (LFP) en septembre 2025, tandis que Panasonic prévoit au moins 2 usines 4680 supplémentaires et vise 200 GWh de capacité nord-américaine d'ici mars 2031.
L'Europe occupe la troisième position géographique sur le marché des batteries Cell-to-Pack, avec la Gigafactory Billy-Berclau Douvrin d'ACC exploitant un Bloc 1 de 15 GWh et mettant en service le Bloc 2 en 2026. Le règlement de l'Union européenne sur les batteries établit des exigences de traçabilité et de durabilité tout au long de la chaîne de valeur. L'exigence de passeport batterie pour les batteries de véhicules électriques commence en février 2027, favorisant les fournisseurs capables de gérer des données Cell-to-Pack intégrées. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés à un stade plus précoce où les projets de stockage d'énergie renouvelable génèrent plus de demande que les volumes de véhicules électriques.
Paysage concurrentiel
Le marché des batteries Cell-to-Pack est modérément consolidé, CATL et BYD menant la production grâce à des architectures CTP propriétaires. Le rapport annuel de CATL décrit des mises à niveau continues de son portefeuille technologique CTP et CTC sur CATL.COM. Les fournisseurs chinois bénéficient de l'approvisionnement en matériaux domestiques, de l'échelle de fabrication et de la demande locale en véhicules électriques. Ces avantages soutiennent le développement continu de produits et le contrôle des coûts. Les producteurs non chinois font face à des coûts plus élevés et à des chaînes d'approvisionnement fragmentées, comme le montre la perte opérationnelle de 931,9 milliards KRW de SK On en 2025.
Les producteurs non chinois répondent par une production localisée, une expansion du stockage d'énergie et une différenciation par la sécurité. LG Energy Solution renforce sa position en matière de produits LFP et prismatiques en Amérique du Nord, avec un carnet de commandes ESS de 140 GWh et plus de 300 GWh de commandes cylindriques de la série 46. Samsung SDI positionne ses offres prismatiques dans l'ESS et a présenté des conceptions CTP axées sur la sécurité du pack et l'efficacité spatiale. L'usine De Soto de Panasonic fournit une base de production régionale pour les cellules cylindriques. La plateforme Qilin de CATL et la batterie Blade de BYD restent des exemples phares de conception CTP à intégration verticale.
Le marché des batteries Cell-to-Pack offre également des opportunités dans l'intégration tout-solide, les packs pour véhicules commerciaux et les conceptions spécifiques au stockage. SVOLT prévoit une fourniture à grande échelle d'une batterie semi-solide pour une plateforme BMW Mini en 2027, tandis que Gotion a achevé une ligne pilote tout-solide de 0,2 GWh en 2025. CALB a déclaré un prototype tout-solide de 450 Wh/kg en 2025, et REPT BATTERO s'est classé premier mondial en expéditions de batteries de stockage d'énergie résidentiel cette année-là. La gestion numérique des batteries et les outils de simulation thermique deviennent une autre base de différenciation.
Leaders du secteur des batteries Cell-to-Pack
-
Contemporary Amperex Technology Co., Limited (CATL)
-
BYD Company Limited
-
LG Energy Solution Ltd.
-
CALB Group Co., Ltd.
-
Gotion High-Tech Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des batteries Cell-to-Pack Entreprises couvertes dans ce rapport
- Amperex Technology Limited
- Automotive Cells Company (ACC)
- BYD Company Limited
- CALB Group Co., Ltd.
- Contemporary Amperex Technology Co., Limited (CATL)
- Envision AESC Group Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Gotion High-Tech Co., Ltd.
- Jiangsu Zenergy Battery Technologies Group Co., Ltd.
- LG Energy Solution Ltd.
- Mercedes-Benz Group AG
- Panasonic Holdings Corporation
- REPT BATTERO Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- Tesla, Inc.
- XPeng Inc.
Développements industriels récents dans Marché des batteries Cell-to-Pack
- Octobre 2026 : ACC a marqué un jalon de production de 5 millions de cellules de batteries « Fabriquées en France » à la Gigafactory Billy-Berclau Douvrin, représentant 40 000 véhicules déjà équipés de batteries ACC, alors que le Bloc 1 fonctionne selon un schéma de travail 5x8 7 jours sur 7 et que la mise en service du Bloc 2 progresse.
- Mars 2026 : BYD a dévoilé la batterie Blade de 2e génération avec sa technologie de charge FLASH, atteignant 10 % à 97 % d'état de charge en 9 minutes à température normale et 20 % à 97 % en 12 minutes à moins 30 degrés Celsius, établissant un nouveau record de vitesse de charge pour les véhicules électriques produits en série et étendant la viabilité concurrentielle de la plateforme CTP LFP dans les segments de véhicules haut de gamme.
- Janvier 2026 : SK On a déclaré une perte opérationnelle annuelle 2025 de 931,9 milliards KRW sur un chiffre d'affaires de 7 000 milliards KRW, citant une baisse des crédits de production de fabrication avancée de la loi sur la réduction de l'inflation (IRA) et une importante dépréciation d'actifs liée à la restructuration de la coentreprise BlueOval SK avec Ford.
- Septembre 2025 : REPT BATTERO a confirmé que son projet CTP pour un équipementier (OEM) européen est entré en production en série et à l'exportation au troisième trimestre 2025, parallèlement à une conversion CTP à faible coût de la structure de pack en aluminium vers l'acier, ajoutant un flux de revenus CTP sur le marché européen à son portefeuille principalement axé sur les systèmes de stockage d'énergie (ESS).
Périmètre du rapport mondial sur le marché des batteries Cell-to-Pack
Une batterie Cell-to-Pack (CTP) est une architecture de batterie pour véhicule électrique dans laquelle les cellules de batterie individuelles sont placées directement dans le boîtier principal du pack, éliminant la couche de module intermédiaire traditionnelle.
Le marché des batteries Cell-to-Pack est segmenté par forme de batterie, chimie de batterie, technologie de batterie, application et géographie. Par forme de batterie, le marché est divisé en cellules prismatiques, cellules en pochette et cellules cylindriques. Par chimie de batterie, le marché est segmenté en phosphate de fer lithié (LFP), nickel manganèse cobalt (NMC), nickel cobalt aluminium (NCA), batteries sodium-ion et autres chimies de batteries. Par technologie de batterie, le marché est segmenté en technologie de batterie Blade, technologie de réserve d'énergie mince au lithium (LiSER), intégration Cell-to-Pack conventionnelle, architectures Cell-to-Pack avancées et autres technologies émergentes. Par application, le marché est divisé en véhicules électriques, systèmes de stockage d'énergie, électronique grand public et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des batteries Cell-to-Pack dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Cellules prismatiques |
| Cellules en pochette |
| Cellules cylindriques |
| Phosphate de fer lithié (LFP) |
| Nickel manganèse cobalt (NMC) |
| Nickel cobalt aluminium (NCA) |
| Batteries sodium-ion |
| Autres chimies de batteries |
| Technologie de batterie Blade |
| Technologie de réserve d'énergie mince au lithium (LiSER) |
| Intégration Cell-to-Pack conventionnelle |
| Architectures Cell-to-Pack avancées |
| Autres technologies émergentes |
| Véhicules électriques |
| Systèmes de stockage d'énergie |
| Électronique grand public |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Oman | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme de batterie | Cellules prismatiques | |
| Cellules en pochette | ||
| Cellules cylindriques | ||
| Par chimie de batterie | Phosphate de fer lithié (LFP) | |
| Nickel manganèse cobalt (NMC) | ||
| Nickel cobalt aluminium (NCA) | ||
| Batteries sodium-ion | ||
| Autres chimies de batteries | ||
| Par technologie de batterie | Technologie de batterie Blade | |
| Technologie de réserve d'énergie mince au lithium (LiSER) | ||
| Intégration Cell-to-Pack conventionnelle | ||
| Architectures Cell-to-Pack avancées | ||
| Autres technologies émergentes | ||
| Par application | Véhicules électriques | |
| Systèmes de stockage d'énergie | ||
| Électronique grand public | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Norvège | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Oman | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les batteries Cell-to-Pack ?
Le marché mondial des batteries Cell-to-Pack devrait croître à un CAGR de 18,86 % de 2027 à 2032, pour atteindre 62,56 milliards USD d'ici 2032.
Pourquoi les constructeurs automobiles adoptent-ils les conceptions Cell-to-Pack ?
La suppression des modules peut réduire le nombre de composants, le poids et le coût du pack tout en augmentant le volume utile de la batterie.
Quelle forme de batterie mène l'adoption du CTP ?
Les cellules prismatiques étaient en tête avec 64,3 % de part en 2026 et devraient croître à un CAGR de 19,3 % jusqu'en 2032.
Pourquoi le LFP est-il important pour l'intégration directe des cellules ?
Le LFP offre un coût de matériaux plus faible et un profil thermique qui soutient les conceptions de packs CTP axées sur la sécurité.
Quelle région connaît la croissance la plus rapide pour les batteries Cell-to-Pack ?
L'Amérique du Nord devrait se développer à un CAGR de 22,3 % jusqu'en 2032, soutenue par les investissements dans la fabrication nationale.
Qu'est-ce qui limite l'utilisation plus large des batteries CTP ?
Les tests de propagation thermique, les coûts de qualification des lignes de production, la réparabilité et la pression sur les prix peuvent ralentir l'adoption.