
セル・トゥ・パック・バッテリー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
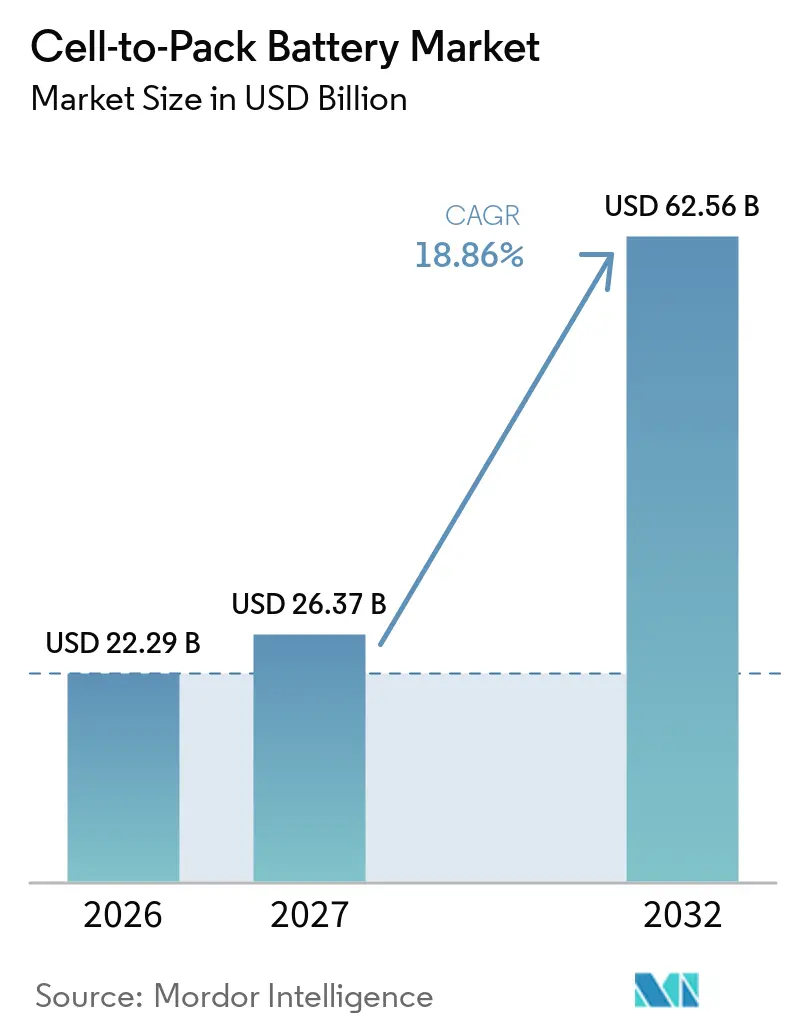
| 市場規模 (2027) | 26.37 十億米ドル |
| 市場規模 (2032) | 62.56 十億米ドル |
| 成長率 (2027 - 2032) | 18.86 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセル・トゥ・パック・バッテリー市場分析
セル・トゥ・パック・バッテリー市場規模は、2026年の22.29 ビリオン 米ドルから2027年には26.37 ビリオン 米ドルに拡大し、2032年までに62.56 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 18.86%で成長すると予測されます。セル・トゥ・パック・バッテリー市場は、モジュールベースのパックから直接セル統合へと移行しており、使用可能なパック体積を増加させ、部品点数を削減しています。CATLは、そのQilinデザインが体積利用率72%を達成しており、第一世代のセル・トゥ・パック(CTP)システムの55%と比較して向上していると報告しています。[1] この設計変更により、バッテリーコスト、エネルギー密度、および生産エンジニアリングは、個別の意思決定ではなく密接に連携するようになっています。電気自動車は引き続き主要な需要基盤であり、定置型ストレージは容量とフットプリントを優先するパック設計に対して第二の需要経路を生み出しています。競争はますますセル設計、熱制御、製造規模、および地域をまたいだ安全規制への対応能力に依存するようになっています。
主要レポートのポイント
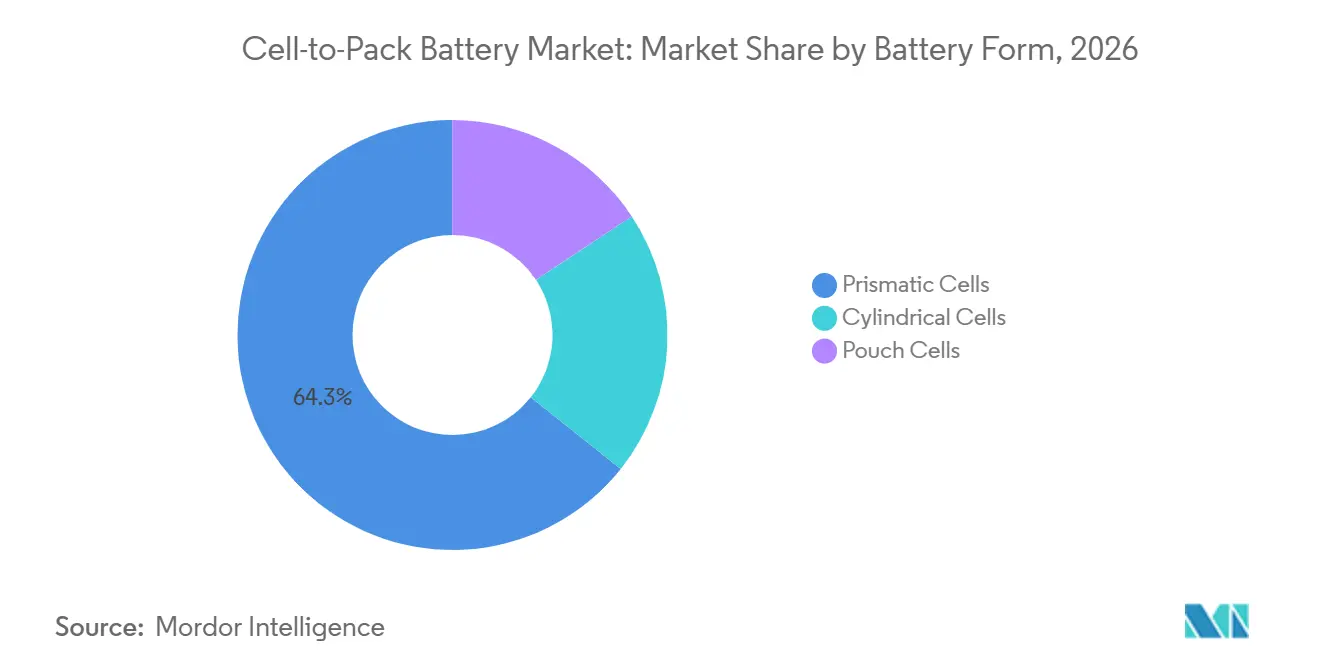
- バッテリー形状別では、角形セルが2026年のセル・トゥ・パック・バッテリー市場シェアの64.3%を占め、2032年にかけてCAGR 19.3%で成長すると予測されます。
- バッテリー化学別では、リン酸鉄リチウムが2026年のセル・トゥ・パック・バッテリー市場シェアの56.6%を占め、2032年にかけてCAGR 20.2%で成長すると予測されます。
- バッテリー技術別では、ブレードバッテリー技術が2026年セル・トゥ・パック・バッテリー市場シェアの39.7%を占め、2032年にかけてCAGR 19.1%で成長すると予測されます。
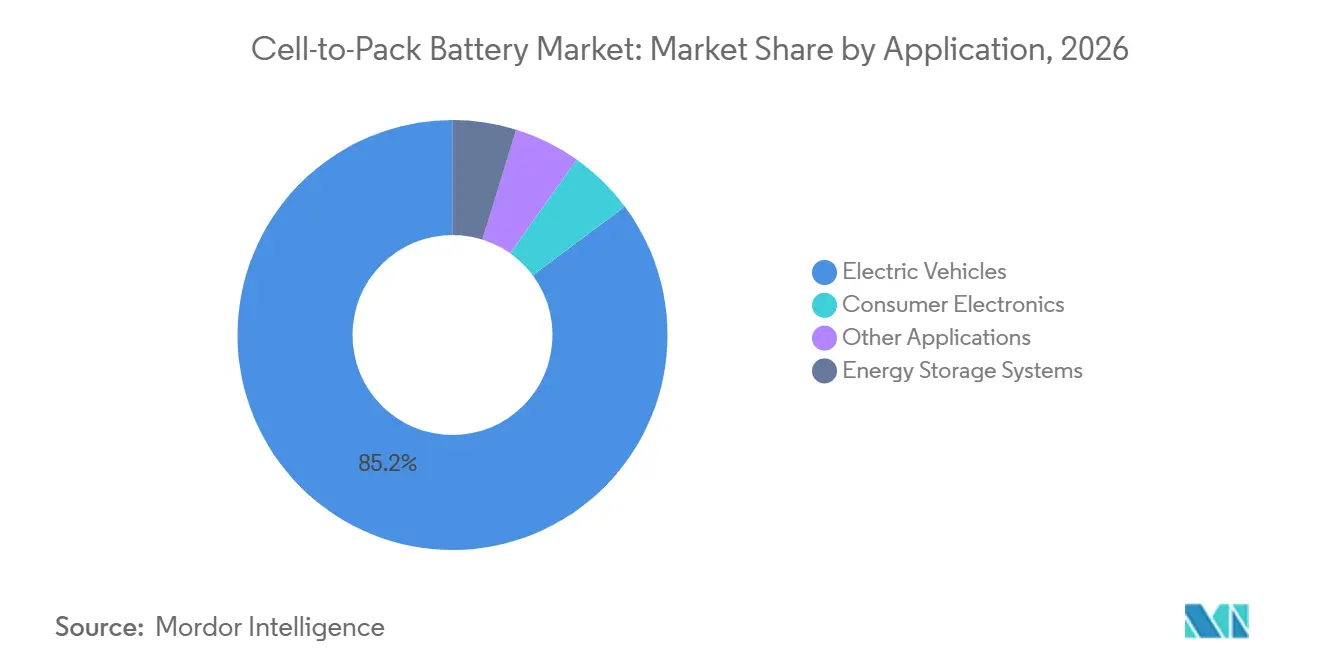
- 用途別では、電気自動車が2026年のセル・トゥ・パック・バッテリー市場シェアの85.2%を占め、2032年にかけてCAGR 19.5%で成長すると予測されます。
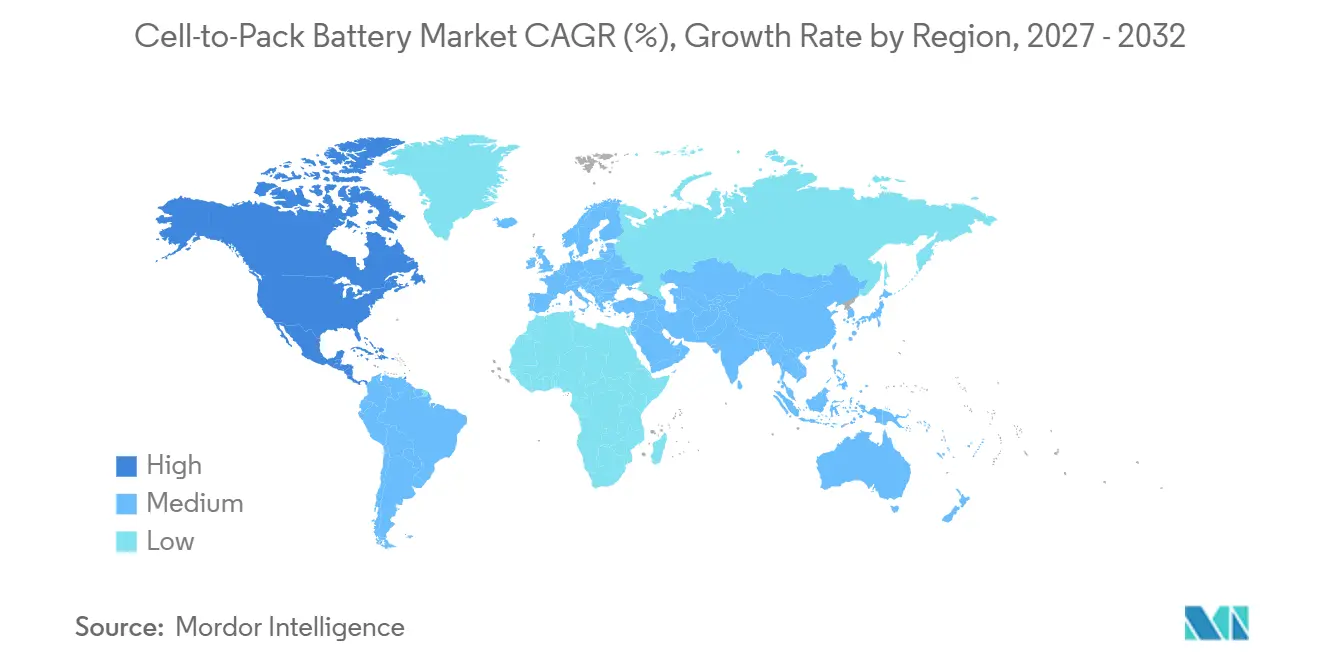
- 地域別では、アジア太平洋が2026年のセル・トゥ・パック・バッテリー市場シェアの57.4%を占め、北米は2032年にかけてCAGR 22.3%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モジュール廃止とパックコスト削減 | +4.8% | グローバル、中国に集中し北米・欧州へ拡大 | 短期(2年以内) |
| EVの航続距離と体積エネルギー密度ニーズ | +3.5% | グローバル、特に欧州と北米 | 中期(2〜4年) |
| LFPの商業化と垂直統合 | +3.2% | アジア太平洋、北米・欧州へ拡大 | 短期(2年以内) |
| 商用車の電動化とフリートコスト圧力 | +2.1% | 中国、欧州、インド、北米の大型トラックセグメント | 中期(2〜4) |
| 政府の排出目標とEVインセンティブ | +2.6% | 北米、欧州、中国、インド | 中期(2〜4年) |
| ローカライズされたバッテリーサプライチェーンと工場稼働率 | +1.8% | 北米と欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モジュール廃止とパックレベルのコスト削減
セル・トゥ・パック・バッテリー市場は、メーカーがモジュール層を取り除き、組み立て工程を削減することで恩恵を受けます。CATLは、そのCTPデザインによりパックから約370個の部品を削減でき、材料需要と組み立て作業を低減できると述べています。Samsung SDIはInterBattery 2025においてCTPデザインを発表し、同等のモジュール・トゥ・パック構成と比較してコスト20%削減、重量15%削減を達成したと述べています。[2] これらのコスト削減を実現するには、機械的保護と熱封じ込め機能モジュールからセルおよびパックシステムへ移管する必要があります。この要件は、統合されたセルエンジニアリングとバッテリー管理能力を持つサプライヤーに有利に働きます。CATLの体積利用率が55%から72%へ向上したことは、エンジニアリング性能が先導サプライヤーと中小メーカーの差を広げ得る理由を示しています。[3]
EVの航続距離と体積エネルギー密度要件
セル・トゥ・パック・バッテリー市場は、自動車メーカーが車両重量を増やさずに使用可能な容量を求めるにつれて拡大しています。LG Energy Solutionは、そのラミネート型セルCTPプロセスにより、モジュール・トゥ・パックシステムの40〜50%からCTPシステムの65〜72%へとスペース利用率が向上すると述べています。[4] スペース利用率の向上は、同じ車両パッケージ内でより長い航続距離をサポートできます。Teslaは、特定のModel Yバリアントのパックに4680セルを使用していると報告しており、2025年末までにテキサス州に年間40 GWhの4680生産能力を設置しました。この展開は、CTPアプローチが中国を超えて北米の主要な車両プログラムへと広がっていることを示しています。CALBは、2025年のEVバッテリー収益が前年比55%増の303億人民元に達したと報告しており、その成長を高エネルギーおよび急速充電バッテリー設計への需要と結びつけています。
リン酸鉄リチウム(LFP)の商業化と垂直統合
セル・トゥ・パック・バッテリー市場は、LFP化学によって支えられています。LFPは低い材料コストと有利な熱プロファイルを兼ね備えているためです。BYDは、そのブレードバッテリーが刺し試験において30〜60度摂氏を記録したのに対し、同じ方法でテストされた三元系バッテリーは500度摂氏以上に達したと述べています。この性能により、パック設計者は安全性重視の設計を維持しながら熱管理材料を削減できます。BYDは2026年3月に第二世代ブレードバッテリーを発表し、常温で10%から97%の充電状態まで9分で充電できるフラッシュ充電を実現しました。中国の2024年リチウムイオンバッテリー標準化条件は、大型フォーマットのLFPセルが満たせるエネルギー密度とサイクル寿命要件を設定しています。その結果、標準的な電気自動車とエネルギー貯蔵システムにおけるLFPのビジネスケースが強化されています。
商用車の電動化とフリートの総所有コスト(TCO)圧力
セル・トゥ・パック・バッテリー市場は、フリート購入者が機器コスト、耐久性、充電時間を重視するため、商用車への明確な参入経路を持っています。GoionのG-Line商用車バッテリーはパックレベルで175 Wh/kgを達成し、12年または10,000サイクルの保証が明示されています。CALBのZHIYUANシリーズは2C急速充電をサポートし、大型トラック向けに200万キロメートルの寿命が明示されています。これらの仕様はデポ充電と高走行距離の運用パターンに適合しています。リン酸鉄リチウム(LFP)のセル・トゥ・パック設計も、そのサイクル安定性と温度耐性が交換頻度を低減できるため、商用用途に適しています。したがって、このフォーマットは購入者が車両航続距離だけでなく生涯運用コストを比較する場面で特に有効です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熱伝播と物理的バリアの減少 | -1.5% | グローバル、特に中国とUN ECE R100を適用する市場 | 中期(2〜4年) |
| 生産ラインの再認定コスト | -1.2% | 北米と欧州 | 中期(2〜4年) |
| パックの修理可能性とライフエンド時の分解複雑性 | -0.8% | 欧州、より広いグローバル展開 | 長期(4年以上) |
| 過剰生産能力と価格競争 | -2.1% | 中国、グローバル市場への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熱暴走の伝播と物理的バリアの減少
セル・トゥ・パック・バッテリー市場は、モジュールケーシングを取り除くことでセル間の熱経路がより直接的になる可能性があるという安全上の課題に直面しています。中国は2025年4月にGB 38031-2025を公布し、セル・トゥ・パック(CTP)バッテリーパックに関連する更新された熱伝播試験要件を設けました。CATLの非伝播技術とSamsung SDIのNo-TPシステムは、材料選択、セル配置、パック設計を通じてこの問題に対処しています。認証には、セル化学と車両プログラムにわたる広範なテストが必要です。この作業により開発コストが増加し、新規参入者の認定期間が延長されます。また、安全エンジニアリングが最終検証ステップではなく、コアとなる競争要件となっています。
過剰生産能力と価格競争によるサプライヤー収益の圧迫
セル・トゥ・パック・バッテリー市場は、中国における近期需要を上回るペースで拡大したバッテリー製造能力からの圧力にさらされています。中国の工業情報化部は2025年に、無秩序な価格競争と生産能力拡大に対処するためメーカーを招集しました。平均販売価格の低下は、十分な生産量や上流統合を持たないサプライヤーのマージンを圧迫します。SK Onは2025年に9,319億韓国ウォンの営業損失を報告し、インフレ削減法の製造クレジットの減少とBlueOval SK再編に関連する資産減損を原因として挙げました。これは、生産量の増加が必ずしも収益性の向上につながらないことを意味します。収益が低いサプライヤーは新しいセル・トゥ・パックプラットフォームへの投資を遅らせる可能性があり、規模のリーダーとより広いサプライヤーベースとの能力差が拡大します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリー形状別:
角形セルがCTP移行を主導角形セルは2026年のセル・トゥ・パック・バッテリー市場シェアの64.3%を占め、2032年にかけてCAGR 19.3%で成長すると予測されます。アルミニウム缶ハウジングは構造的剛性を提供し、通常モジュールケーシングが担う支持機能の一部を代替できます。これにより、直接セル・トゥ・パック配置における圧縮と公差の管理が容易になります。Samsung SDIはInterBattery 2025においてトップターミナルおよびサイドターミナルの角形CTPパックを展示し、従来のモジュール・トゥ・パック設計に対して60%以上のスペース効率向上を説明しました。LG Energy Solutionは2026年に選択したラインをリチウムマンガンリッチ角形セルに転換する計画であり、このフォーマットをより多くの車両価格カテゴリーに拡大します。
ラミネート型セルは、スペース利用率を65〜72%に高めるCTPレイアウトを使用できるため、引き続き重要な位置を占めています。パッケージングの柔軟性が重要な高密度アプリケーションに適しています。円筒形セルは、タブレスワインディングとドライ電極製造が差別化された製造アプローチをサポートするアプリケーションに対応しています。Teslaは特定のModel YパックにおいてModel Y4680セルを使用しており、Panasonicは2025年7月にカンザス州デソトの施設で量産を開始しました。REPT BATTEROは、欧州の完成車メーカー(OEM)向けCTPプロジェクトが2025年に量産・輸出に入ったと報告し、中国以外の市場向けに角形生産を追加しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
バッテリー化学別:
LFPが商業的CTP価値の基盤を固めるリン酸鉄リチウムは2026年のグローバル・セル・トゥ・パック・バッテリー市場の56.6%を占めました。この化学はコバルトフリーの材料基盤と、セル・トゥ・パックエンジニアリングをサポートする熱プロファイルを兼ね備えています。BYDは、そのブレードバッテリー設計がLFPの急速充電アプリケーションへの適用を拡大すると報告しています。これにより、主流の乗用車においてLFP CTPパックとNMCモジュールベースパックの実用的な差が縮小します。EVE Energyは、2025年に世界のエネルギー貯蔵バッテリー出荷量で第2位にランクされ、角形LFP製品がその貯蔵ポートフォリオを支えていると報告しました。中国の標準規格も大型フォーマットLFPセルの性能向上を認めています。
NMCは、高い重量エネルギー密度が引き続き重要なプレミアムおよび長距離電気自動車においてその役割を維持しています。Samsung SDIは、データセンターバックアップおよびパフォーマンス志向の電気自動車アプリケーションにNCAベースのソリューションを使用しています。サプライヤーが製品選択肢を広げるにつれ、ナトリウムイオンバッテリーの開発も注目を集めています。CATLは2025年の年次報告書でNaxtraナトリウムイオンバッテリーについて説明しました。CALBは2025年に450 Wh/kgの全固体プロトタイプの進捗を報告しました。NCAは、PanasonicとTeslaの協力関係やSamsung SDIのエネルギー貯蔵システム(ESS)ポートフォリオを含む特定のサプライ関係に引き続き対応しています。
バッテリー技術別:
ブレードバッテリー技術が統合イノベーションをリードブレードバッテリー技術は2026年のセル・トゥ・パック・バッテリー市場シェアの39.7%を占めました。その高アスペクト比のセル形状は、独立したモジュールフレームなしにパック内での密接な積層をサポートします。この設計はLFP化学と直接セル統合を組み合わせ、安全性とコスト削減を同一の製品アーキテクチャに組み込んでいます。BYDの公開資料は、ブレードバッテリーをバッテリーと車両統合戦略のコア部分として説明しています。この技術はLFPベースのパック開発の基準点となっています。その商業的存在感は、競合他社が代替の直接統合設計を追求するよう促しています。
従来のCTP統合により、メーカーは既存の角形またはラミネート型セルの工具を維持しながらモジュールを取り除くことができます。これにより、セル・トゥ・パック生産採用の資本負担を軽減できます。CATLのQilinやTeslaの構造的アプローチを含む先進アーキテクチャは、熱管理と構造機能をセルとパックのインターフェースにさらに統合しています。LiSERおよびその他の新興技術は、電動垂直離着陸機や海洋システムなどの特殊アプリケーションに引き続き注力しています。CALBのR46円筒形セルはeVTOL顧向けに310 Wh/kgを達成しました。これらのアプローチは、パックレベル統合を適用できるアプリケーションの範囲を広げています。
用途別:
EVがCTP採用を大規模に推進電気自動車は2026年のグローバル・セル・トゥ・パック・バッテリー市場の85.2%を占め、2032年にかけてCAGR 19.5%で成長すると予測されます。車両プラットフォームは、バッテリーサプライヤーがCTPエンジニアリングの固定費を大規模な生産ランに分散させることを可能にする需要量を生み出します。このスケールは、時間の経過とともにセルおよびパックコストの低下を支えます。SK Onは2025年3月に日産と99.4 GWhのバッテリー供給契約を締結し、100万台の電気自動車をカバーしました。この契約は、バッテリー供給契約が認定サプライヤーに長期の生産見通しを確保できることを示しています。コンシューマーエレクトロニクスは規模は小さいものの、ラミネート型セルCTP設計にコンパクトなアプリケーションへの参入経路を提供しています。
エネルギー貯蔵システムは第二の主要用途であり、大容量パックに対する独立し需要源を提供しています。CATLは定置型ストレージ向けに9 MWhのTENER Stackを発表しました。REPT BATTEROのPowtrix 6.25 MWhシステムも高密度パックの原則を定置型ストレージに適用しています。その他の用途にはeVTOLや海洋システムが含まれ、CALB、EVE Energy、Gotionなどのサプライヤーが活動しています。これらの用途は、道路車両とは異なるサイクル、安全性、パッケージング要件を持っています。サプライヤーにセル・トゥ・パック設計を応用するための追加的な経路を提供しています。
地域分析
アジア太平洋は2026年のグローバル・セル・トゥ・パック・バッテリー市場の57.4%を占めました。中国は正極材料、セパレーター、セル、パックみ立てを統合された国内サプライチェーンにまとめています。2024年のリチウムイオンバッテリー産業標準とGB 38031-2025の安全要件は、現地生産の性能とコンプライアンス条件を設定しています。日本と韓国はグローバルな完成車メーカー(OEM)プログラムに供給しており、Panasonicは2025年7月に32 GWhのデソト施設で量産を開始しました。東南アジアは二次的な組み立て拠点となりつつあり、SVOLTは2025年6月にタイで10,000台目のバッテリーパックを生産し、EVE Energyは2025年初頭にマレーシアの小型円筒形工場を完成させました。
北米はセル・トゥ・パック・バッテリー市場において最も速い地域成長率として、2032年にかけてCAGR 22.3%で成長すると予測されています。米国エネルギー省のサポートには、2025年1月に国内重要材料製造向けに最大725 ミリオン 米ドルが含まれていました。同省はまた、インディアナ州のリチウムイオンバッテリー工場向けにStarPlus Energyへの7.5 ビリオン 米ドルのローンを2024年12月に発表しました。SK Onの2025年の損失は、インフレ削減法の製造クレジットの減少を一因としており、政策変更地域メーカーに与える影響を示しています。同社は2025年9月にリン酸鉄リチウム(LFP)バッテリーを使用した米国のバッテリーエネルギー貯蔵システム(BESS)に参入し、Panasonicは少なくとも2つの追加4680工場を計画し、2031年3月までに北米で200 GWhの生産能力を目標としています。
欧州はセル・トゥ・パック・バッテリー市場において第三の地理的位置を占めており、ACCのビリー・ベルクロー・ドゥーブランギガファクトリーが15 GWhのブロック1を稼働させ、2026年にブロック2を試運転しています。欧州連合のバッテリー規制はバリューチェーン全体にわたるトレーサビリティと持続可能性要件を確立しています。EVバッテリーのバッテリーパスポート要件は2027年2月に始まり、統合されたセル・トゥ・パックデータを管理できるサプライヤーに有利に働きます。南米、中東、アフリカは初期段階の市場であり、電気自動車の台数よりも再生可能エネルギー貯蔵プロジェクトがより多くの需要を牽引しています。
競合環境
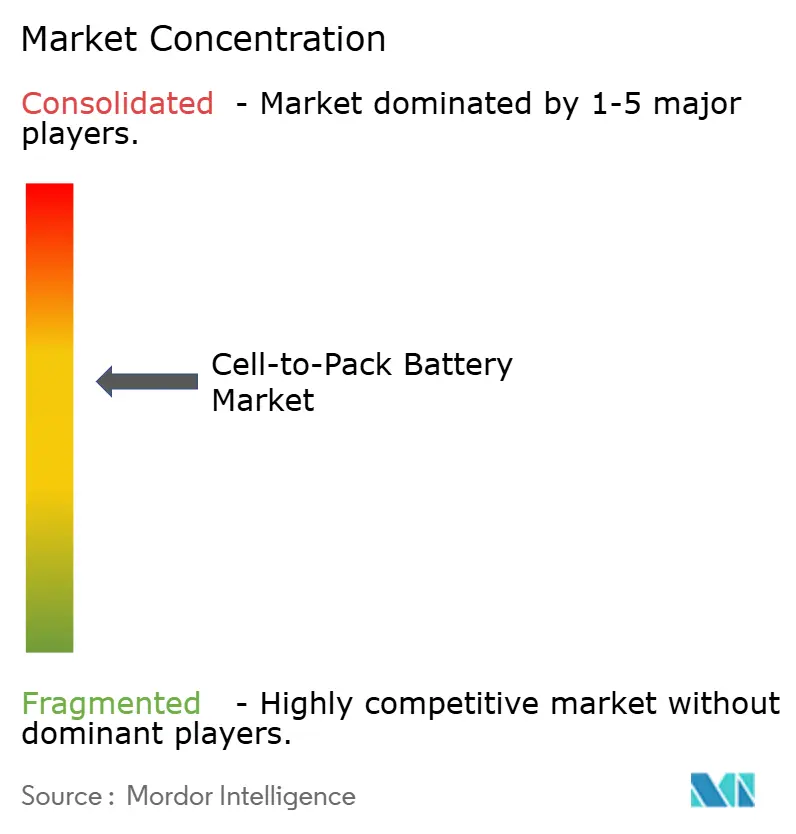
セル・トゥ・パック・バッテリー市場は中程度に集中しており、CATLとBYDが独自のCTPアーキテクチャを通じて生産をリードしています。CATLの年次報告書は、CTPおよびCTC技術ポートフォリオにわたる継続的なアップグレードを説明しています(catl.com)。中国のサプライヤーは国内材料供給、製造規模、および現地の電気自動車需要から恩恵を受けています。これらの優位性は継続的な製品開発とコスト管理を支えています。非中国系メーカーはより高いコストと分断されたサプライチェーンに直面しており、SK Onの2025年における9,319億韓国ウォンの営業損失がそれを示しています。
非中国系メーカーは、現地生産、エネルギー貯蔵の拡大、安全性の差別化を通じて対応しています。LG Energy Solutionは北米のLFPおよび角形製品ポジションを構築しており、140 GWhのESSバックログと300 GWh以上の46シリーズ円筒形受注を抱えています。Samsung SDIはESSにおける角形製品を位置づけ、パック安全性とスペース効率に焦点を当てたCTPデザインを発表しています。PanasonicのデソトファクトリーはCylindrical セルの地域生産拠点を提供しています。CATLのQilinプラットフォームとBYDのブレードバッテリーは、垂直統合されたCTP設計の主要な例として引き続き位置づけられています。
セル・トゥ・パック・バッテリー市場には、全固体統合、商用車パック、貯蔵専用設計においても機会があります。SVOLTは2027年にBMW Miniプラットフォーム向けに半固体バッテリーの大規模供給を見込んでおり、Gotionは2025年に0.2 GWhの全固体パイロットラインを完成させました。CALBは2025年に450 Wh/kgの全固体プロトタイプを報告し、REPT BATTEROはその年に世界の住宅用エネルギー貯蔵バッテリー出荷量で第1位にランクされました。デジタルバッテリー管理と熱シミュレーションツールも差別化の新たな基盤となっています
セル・トゥ・パック・バッテリー産業のリーダー企業
-
Contemporary Amperex Technology Co., Limited (CATL)
-
BYD Company Limited
-
LG Energy Solution Ltd.
-
CALB Group Co., Ltd.
-
Gotion High-Tech Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
セル・トゥ・パッ・バッテリー市場 このレポートでカバーされる企業
- Amperex Technology Limited
- Automotive Cells Company (ACC)
- BYD Company Limited
- CALB Group Co., Ltd.
- Contemporary Amperex Technology Co., Limited (CATL)
- Envision AESC Group Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Gotion High-Tech Co., Ltd.
- Jiangsu Zenergy Battery Technologies Group Co., Ltd.
- LG Energy Solution Ltd.
- Mercedes-Benz Group AG
- Panasonic Holdings Corporation
- REPT BATTERO Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- Tesla, Inc.
- XPeng Inc.
最近の産業開発事情 セル・トゥ・パッ・バッテリー市場
- 2026年10月:ACCはビリー・ベルクロー・ドゥーブランギガファクトリーにおいて「フランス製」バッテリーセル500万個の生産マイルストーンを達成し、すでにACCバッテリーを搭載した40,000台の車両を代表しました。ブロック1は週7日5×8シフトパターンで稼働し、ブロック2の試運転が進行中です。
- 2026年3月:BYDはFLASHチャージング技術ととに第二世代ブレードバッテリーを発表し、常温で10%から97%の充電状態まで9分、マイナス30度摂氏で20%から97%まで12分を達成し、量産EVの充電速度の新記録を樹立し、プレミアム車両セグメントにおけるLFP CTPプラットフォームの競争力を拡大しました。
- 2026年1月:SK Onは、インフレ削減法(IRA)の先進製造生産クレジットの減少とFordとのBlueOval SKジョイントベンチャー再編による大規模な資産減損を理由として、7兆韓国ウォンの収益に対して9,319億韓国ウォンの2025年通年営業損失を報告しました。
- 2025年9月:REPT BATTEROは、欧州の完成車メーカー(OEM)向けCTPプロジェクトが2025年第3四半期に量産・輸出に入ったことを確認し、アルミニウムからスチールパック構造への低コストCTP転換とともに、主にエネルギー貯蔵システム(ESS)に特化したポートフォリオに欧州市場向けCTP収益源を追加しました。
グローバル・セル・トゥ・パック・バッテリー市場レポートの調査範囲
セル・トゥ・パック(CTP)バッテリーとは、個々のバッテリーセルを従来の中間モジュール層を排除してメインパックハウジングに直接配置する電気自動車バッテリーアーキテクチャです。
セル・トゥ・パック・バッテリー市場は、バッテリー形状、バッテリー化学、バッテリー技術、用途、地域別にセグメント化されています。バッテリー形状別では、市場は角形セル、ラミネート型セル、円筒形セルに分類されます。バッテリー化学別では、市場はリン酸鉄リチウム(LFP)、ニッケルマンガンコバルト(NMC)、ニッケルコバルトアルミニウム(NCA)、ナトリウムイオンバッテリー、その他のバッテリー化学にセグメント化されます。バッテリー技術別では、市場はブレードバッテリー技術、リチウムスリムエネルギーリザーブ(LiSER)技術、従来のセル・トゥ・パック統合、先進セル・トゥ・パックアーキテクチャ、その他の新興技術にセグメント化されます。用途別では、市場は電気自動車、エネルギー貯蔵システム、コンシューマーエレクトロニクス、その他の用途に分類されます。レポートはまた、主要地域の26カ国にわたるグローバル・セル・トゥ・パック・バッテリー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 角形セル |
| ラミネート型セル |
| 円筒形セル |
| リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト(NMC) |
| ニッケルコバルトアルミニウム(NCA) |
| ナトリウムイオンバッテリー |
| その他のバッテリー化学 |
| ブレードバッテリー技術 |
| リチウムスリムエネルギーリザーブ(LiSER)技術 |
| 従来のセル・トゥ・パック統合 |
| 先進セル・トゥ・パックアーキテクチャ |
| その他の新興技術 |
| 電気自動車 |
| エネルギー貯蔵システム |
| コンシューマーエレクトロニクス |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| オマーン | |
| ナイジェリア | |
| 中東・アフリカその他 |
| バッテリー形状別 | 角形セル | |
| ラミネート型セル | ||
| 円筒形セル | ||
| バッテリー化学別 | リン酸鉄リチウム(LFP) | |
| ニッケルマンガンコバルト(NMC) | ||
| ニッケルコバルトアルミニウム(NCA) | ||
| ナトリウムイオンバッテリー | ||
| その他のバッテリー化学 | ||
| バッテリー技術別 | ブレードバッテリー技術 | |
| リチウムスリムエネルギーリザーブ(LiSER)技術 | ||
| 従来のセル・トゥ・パック統合 | ||
| 先進セル・トゥ・パックアーキテクチャ | ||
| その他の新興技術 | ||
| 用途別 | 電気自動車 | |
| エネルギー貯蔵システム | ||
| コンシューマーエレクトロニクス | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| オマーン | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
セル・トゥ・パック・バッテリーの予測成長率は?
グローバル・セル・トゥ・パック・バッテリー市場は2027年から2032年にかけてCAGR 18.86%で成長し、2032年までに62.56 ビリオン 米ドルに達すると予測されています。
なぜ自動車メーカーはセル・トゥ・パック設計を採用しているのですか?
モジュールを取り除くことで、部品点数、重量、パックコストを削減しながら使用可能なバッテリー体積を増加させることができます。
CTP採用をリードするバッテリー形状はどれですか?
角形セルが2026年に64.3%のシェアでリードしており、2032年にかけてCAGR 19.3%で成長すると予測されています。
なぜLFPは直接セル統合に重要なのですか?
LFPは低い材料コストと安全性重視のCTPパック設計をサポートする熱プロファイルを提供します。
セル・トゥ・パック・バッテリーで最も速く成長している地域はどこですか?
北米は国内製造投資に支えられ、2032年にかけてCAGR 22.3%で拡大すると予測されています。
CTPバッテリーのより広い普及を制限するものは何ですか?
熱伝播試験、生産ライン認定コスト、修理可能性、価格圧力が採用を遅らせる可能性があります。