
Tamaño y Participación del Mercado de Baterías Cell-to-Pack
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 26.37 Mil millones de dólares |
| Tamaño del Mercado (2032) | 62.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.86 % |
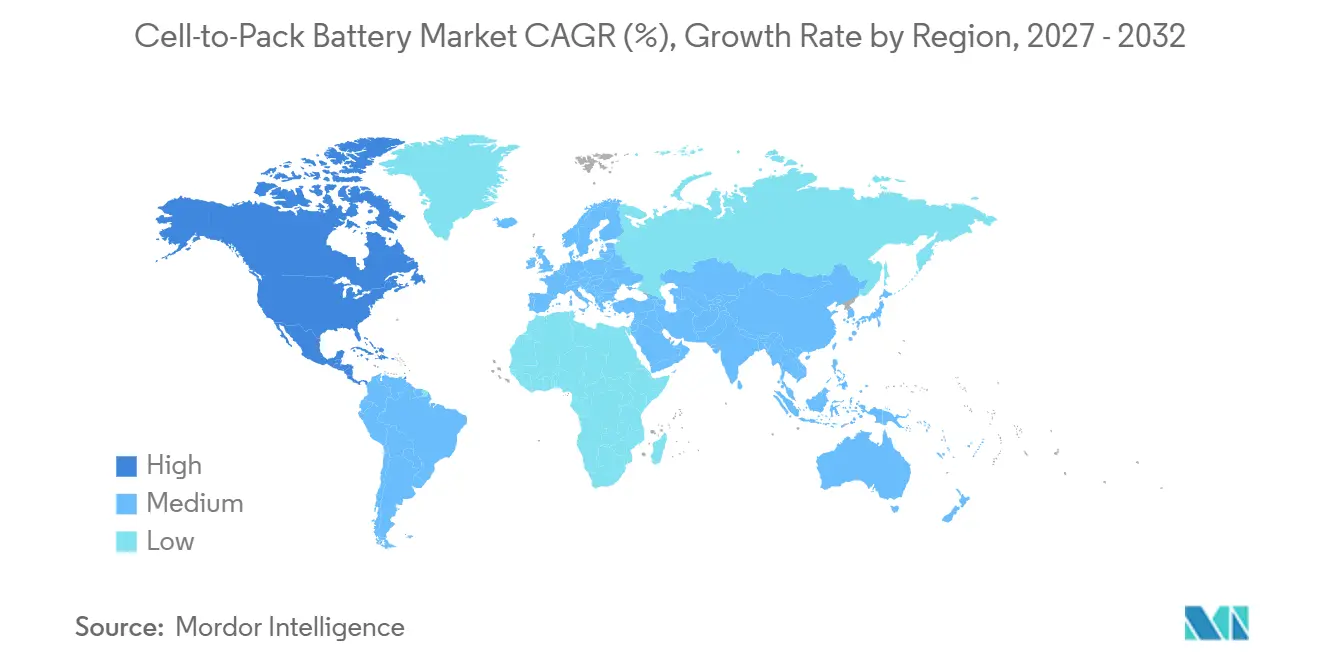
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
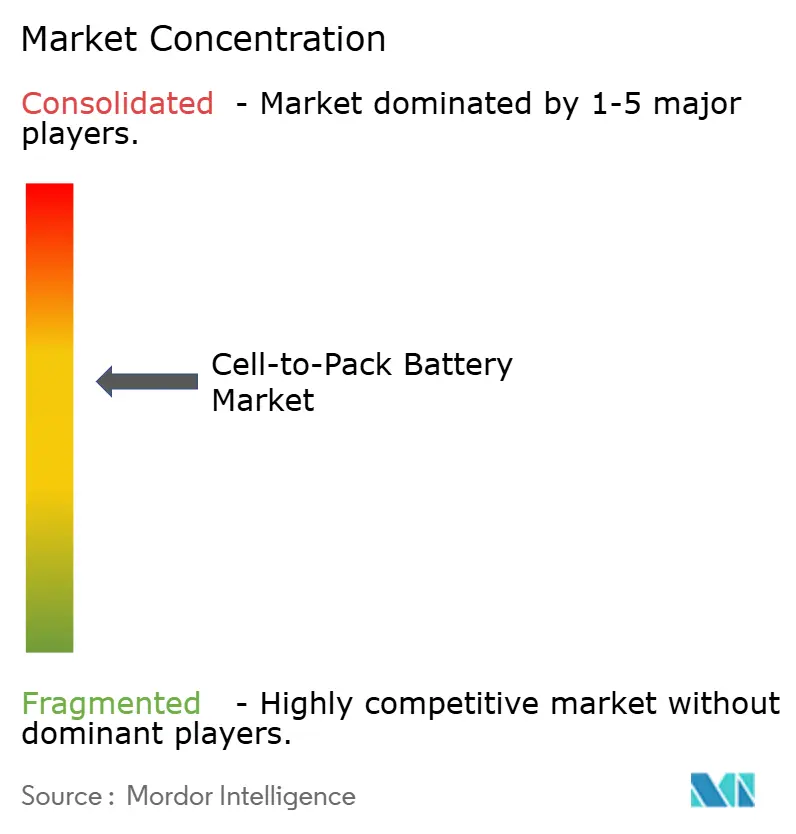
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías Cell-to-Pack por Mordor Intelligence
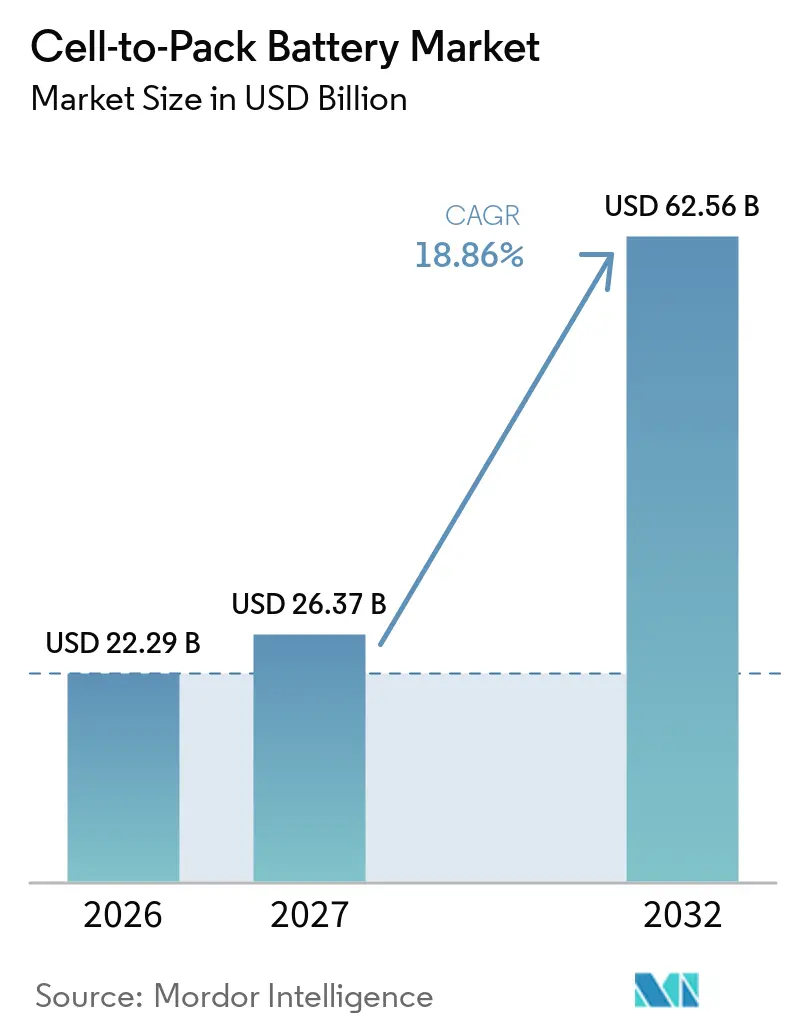
Se espera que el tamaño del Mercado de Baterías Cell-to-Pack aumente de 22,29 mil millones de USD en 2026 a 26,37 mil millones de USD en 2027 y alcance los 62,56 mil millones de USD para 2032, creciendo a una CAGR del 18,86% durante 2027-2032. El mercado de baterías cell-to-pack está transitando de paquetes basados en módulos hacia la integración directa de celdas, lo que aumenta el volumen útil del paquete y reduce los requisitos de componentes. CATL informa que su diseño Qilin alcanza el 72% de utilización volumétrica, en comparación con el 55% de su sistema cell-to-pack (CTP) de primera generación.[1] Este cambio de diseño hace que el costo de la batería, la densidad de energía y la ingeniería de producción estén estrechamente conectados en lugar de ser decisiones separadas. Los vehículos eléctricos siguen siendo la base principal de demanda, mientras que el almacenamiento estacionario crea una segunda vía para diseños de paquetes que priorizan la capacidad y la huella. La competencia depende cada vez más del diseño de celdas, el control térmico, la escala de fabricación y la capacidad de cumplir con las normas de seguridad en todas las regiones.
Conclusiones Clave del Informe
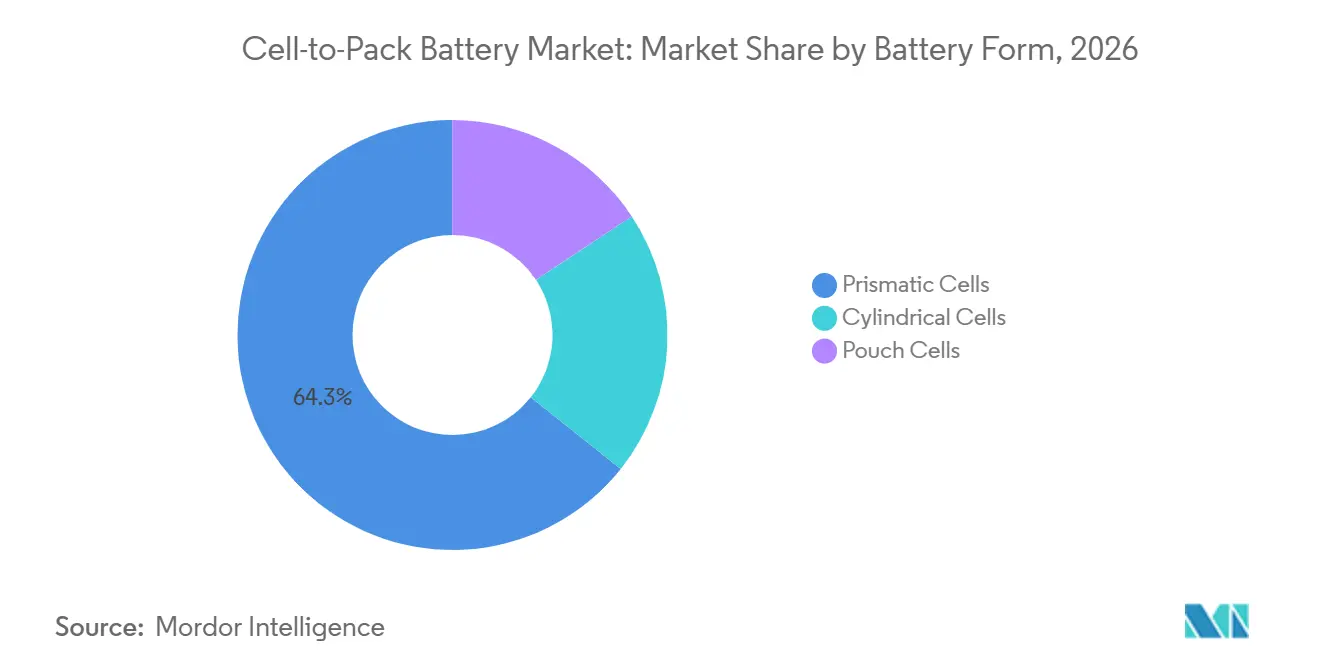
- Por forma de batería, las celdas prismáticas representaron el 64,3% de la participación del mercado de baterías cell-to-pack en 2026 y se prevé que crezcan a una CAGR del 19,3% hasta 2032.
- Por química de batería, el fosfato de hierro y litio representó el 56,6% de la participación del mercado de baterías cell-to-pack en 2026 y se prevé que crezca a una CAGR del 20,2% hasta 2032.
- Por tecnología de batería, la Tecnología de Batería Blade representó el 39,7% de la participación del mercado de baterías cell-to-pack en 2026 y se prevé que crezca a una CAGR del 19,1% hasta 2032.
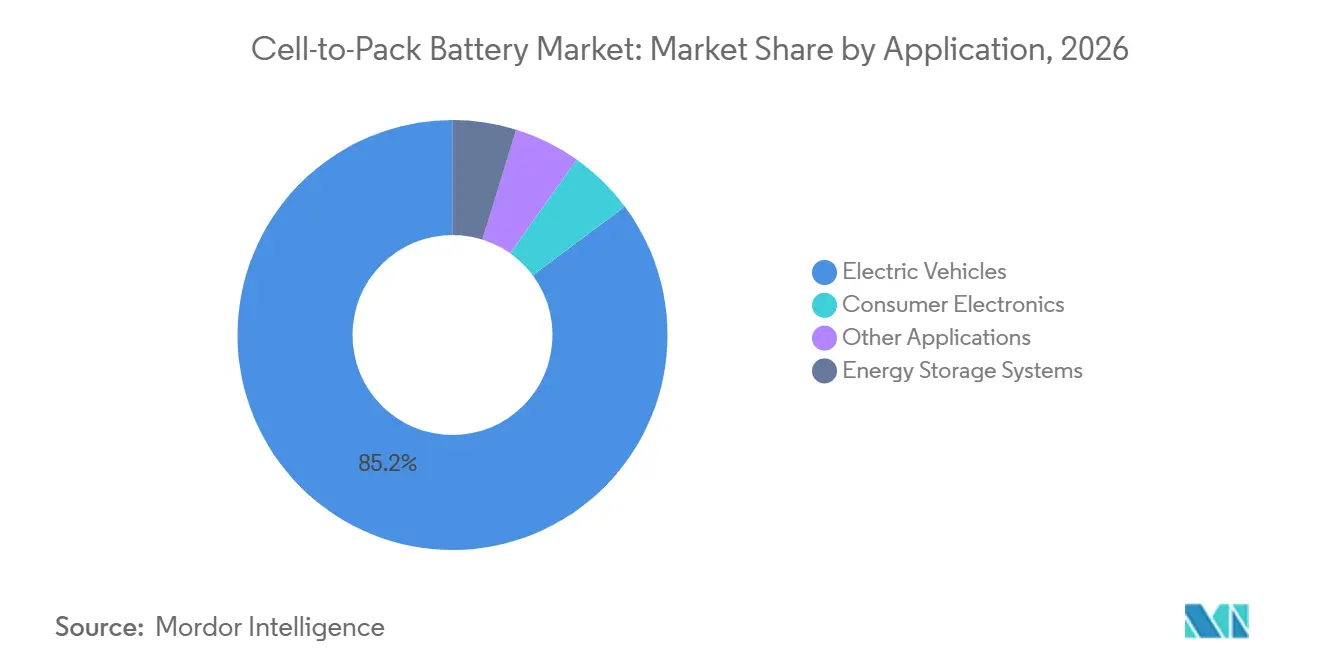
- Por aplicación, los vehículos eléctricos representaron el 85,2% de la participación del mercado de baterías cell-to-pack en 2026 y se proyecta que crezcan a una CAGR del 19,5% hasta 2032.
- Por geografía, Asia-Pacífico representó el 57,4% de la participación del mercado de baterías cell-to-pack en 2026, y se proyecta que América del Norte crezca a una CAGR del 22,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Eliminación de Módulos y Reducción de Costos del Paquete | +4.8% | Global, concentrado en China con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Necesidades de Autonomía de los Vehículos Eléctricos y Densidad de Energía Volumétrica | +3.5% | Global, particularmente Europa y América del Norte | Mediano plazo (2-4 años) |
| Comercialización de LFP e Integración Vertical | +3.2% | Asia-Pacífico, con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Electrificación de Vehículos Comerciales y Presión sobre el Costo Total de Propiedad de Flotas | +2.1% | China, Europa, India y el segmento de camiones pesados de América del Norte | Mediano plazo (2-4 años) |
| Objetivos Gubernamentales de Emisiones e Incentivos para Vehículos Eléctricos | +2.6% | América del Norte, Europa, China e India | Mediano plazo (2-4 años) |
| Cadenas de Suministro de Baterías Localizadas y Utilización de Fábricas | +1.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Eliminación de Módulos y Reducción de Costos a Nivel de Paquete
El mercado de baterías cell-to-pack se beneficia cuando los fabricantes eliminan la capa de módulos y reducen los pasos de ensamblaje. CATL afirma que su diseño CTP puede eliminar alrededor de 370 componentes de un paquete, reduciendo las necesidades de materiales y el trabajo de ensamblaje. Samsung SDI presentó diseños CTP en InterBattery 2025 con una reducción de costos declarada del 20% y una reducción de peso del 15% en comparación con configuraciones módulo-a-paquete comparables.[2] Estos ahorros requieren que los productores reubiquen las funciones de protección mecánica y contención térmica del módulo al sistema de celda y paquete. Ese requisito favorece a los proveedores con ingeniería de celdas integrada y capacidades de gestión de baterías. El aumento de CATL del 55% al 72% en utilización volumétrica muestra por qué el rendimiento de ingeniería puede ampliar la brecha entre los proveedores líderes y los fabricantes más pequeños.[3]
Requisitos de Autonomía de los Vehículos Eléctricos y Densidad de Energía Volumétrica
El mercado de baterías cell-to-pack se expande a medida que los fabricantes de automóviles buscan mayor capacidad utilizable sin aumentar el peso del vehículo. LG Energy Solution afirma que su proceso CTP de celdas en bolsa eleva la utilización del espacio del 40-50% en sistemas módulo-a-paquete al 65-72% en sistemas CTP.[4] Una mayor utilización del espacio puede favorecer una mayor autonomía dentro del mismo paquete de vehículo. Tesla informó que utiliza celdas 4680 en paquetes para ciertas variantes del Model Y y había instalado 40 GWh de capacidad anual de celdas 4680 en Texas a finales de 2025. El despliegue muestra que los enfoques CTP están avanzando más allá de China hacia los principales programas de vehículos de América del Norte. CALB reportó un crecimiento interanual del 55% en los ingresos por baterías para vehículos eléctricos en 2025, alcanzando los 30,3 mil millones de RMB, vinculando su crecimiento a la demanda de diseños de baterías de alta energía y carga rápida.
Comercialización del Fosfato de Hierro y Litio (LFP) e Integración Vertical
El mercado de baterías cell-to-pack está respaldado por la química LFP porque combina un menor costo de materiales con un perfil térmico favorable. BYD afirma que su Batería Blade registró entre 30 y 60 grados Celsius en su prueba de penetración con clavo, en comparación con más de 500 grados Celsius para una batería ternaria probada bajo el mismo método. Este rendimiento permite a los diseñadores de paquetes reducir los materiales de gestión térmica manteniendo un diseño orientado a la seguridad. BYD introdujo su Batería Blade de segunda generación en marzo de 2026 con carga ultrarrápida que pasó del 10% al 97% del estado de carga en 9 minutos a temperatura normal. Las condiciones de estandarización de baterías de iones de litio de China de 2024 establecen requisitos de densidad de energía y vida útil de ciclos que las celdas LFP de gran formato pueden cumplir. El resultado es un caso de negocio más sólido para LFP en vehículos eléctricos estándar y sistemas de almacenamiento de energía.
Electrificación de Vehículos Comerciales y Presión sobre el Costo Total de Propiedad (TCO) de Flotas
El mercado de baterías cell-to-pack tiene una vía clara hacia los vehículos comerciales porque los compradores de flotas ponderan el costo del equipo, la durabilidad y el tiempo de carga. La batería G-Line de Gotion para vehículos comerciales alcanzó 175 Wh/kg a nivel de paquete y cuenta con una garantía declarada de 12 años o 10.000 ciclos. La serie ZHIYUAN de CALB admite carga rápida 2C y una vida útil declarada de 2 millones de kilómetros para camiones pesados. Estas especificaciones se adaptan a los patrones de carga en depósito y de operación de alto kilometraje. Los diseños cell-to-pack de celdas de Fosfato de Hierro y Litio (LFP) también son adecuados para uso comercial porque su estabilidad de ciclos y resistencia a la temperatura pueden reducir la frecuencia de reemplazo. El formato es, por tanto, relevante donde los compradores comparan los costos operativos a lo largo de la vida útil en lugar de solo la autonomía del vehículo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Propagación Térmica y Reducción de Barreras Físicas | -1.5% | Global, particularmente China y mercados que aplican UN ECE R100 | Mediano plazo (2-4 años) |
| Costos de Recalificación de Líneas de Producción | -1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Reparabilidad del Paquete y Complejidad del Desmontaje al Final de la Vida Útil | -0.8% | Europa, con expansión global más amplia | Largo plazo (≥ 4 años) |
| Exceso de Capacidad y Competencia de Precios | -2.1% | China, con repercusión en los mercados globales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Propagación de Fuga Térmica y Reducción de Barreras Físicas
El mercado de baterías cell-to-pack enfrenta un desafío de seguridad porque la eliminación de las carcasas de los módulos puede crear una vía térmica más directa entre las celdas. China publicó la norma GB 38031-2025 en abril de 2025, con requisitos actualizados de pruebas de propagación térmica relevantes para los paquetes de baterías cell-to-pack (CTP). La tecnología de no propagación de CATL y el sistema No-TP de Samsung SDI abordan este problema mediante la elección de materiales, la disposición de las celdas y el diseño del paquete. La certificación requiere pruebas exhaustivas en diferentes químicas de celdas y programas de vehículos. El trabajo eleva los costos de desarrollo y extiende el período de calificación para los nuevos participantes. También convierte la ingeniería de seguridad en un requisito competitivo central en lugar de un paso final de validación.
Exceso de Capacidad y Competencia de Precios que Comprimen los Márgenes de los Proveedores
El mercado de baterías cell-to-pack está expuesto a la presión de una capacidad de fabricación de baterías que ha crecido más rápido que la demanda a corto plazo en China. El Ministerio de Industria y Tecnología de la Información de China convocó a los fabricantes en 2025 para abordar la competencia de precios desordenada y la expansión de capacidad. Los precios de venta promedio más bajos reducen los márgenes de los proveedores sin suficiente volumen o integración upstream. SK On reportó una pérdida operativa de 931,9 mil millones de KRW para 2025, citando menores créditos de fabricación de la Ley de Reducción de la Inflación y deterioro de activos relacionado con la reestructuración de su empresa conjunta BlueOval SK. Esto significa que una mayor producción no se traduce necesariamente en una mayor rentabilidad. Los proveedores con rendimientos débiles pueden retrasar la inversión en nuevas plataformas cell-to-pack, aumentando la diferencia de capacidad entre los líderes de escala y la base de proveedores más amplia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma de Batería:
Las Celdas Prismáticas Dominan la Transición CTPLas celdas prismáticas representaron el 64,3% de la participación del mercado de baterías cell-to-pack en 2026 y se proyecta que crezcan a una CAGR del 19,3% hasta 2032. Su carcasa de aluminio proporciona rigidez estructural que puede reemplazar parte del soporte normalmente suministrado por una carcasa de módulo. Esto facilita la gestión de la compresión y la tolerancia en una disposición directa celda-a-paquete. Samsung SDI mostró paquetes CTP prismáticos con terminal superior y terminal lateral en InterBattery 2025 y describió ganancias de eficiencia de espacio superiores al 60% en comparación con los diseños convencionales módulo-a-paquete. LG Energy Solution planea convertir líneas seleccionadas a celdas prismáticas ricas en manganeso y litio en 2026, extendiendo el formato a más categorías de precios de vehículos.
Las celdas en bolsa siguen siendo relevantes porque pueden utilizar diseños CTP que elevan la utilización del espacio al 65-72%. Son adecuadas para aplicaciones de alta densidad donde la flexibilidad de empaquetado es importante. Las celdas cilíndricas sirven a aplicaciones donde el bobinado sin lengüeta y la producción con electrodos secos respaldan un enfoque de fabricación diferenciado. Tesla utiliza celdas 4680 en ciertos paquetes del Model Y, mientras que Panasonic inició la producción en masa en su instalación de De Soto, Kansas, en julio de 2025. REPT BATTERO informó que un proyecto CTP para un fabricante de equipos originales (OEM) europeo entró en producción en masa y exportación en 2025, añadiendo producción prismática para mercados fuera de China.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Química de Batería:
El LFP Ancla el Caso de Valor Comercial del CTPEl fosfato de hierro y litio representó el 56,6% del Mercado Global de Baterías Cell-to-Pack en 2026. La química combina una base de materiales libre de cobalto con un perfil térmico que respalda la ingeniería cell-to-pack. BYD informa que su diseño de Batería Blade extiende el uso de LFP a aplicaciones de carga rápida. Esto ayuda a reducir la diferencia práctica entre los paquetes CTP de LFP y los paquetes módulo-a-paquete de NMC en vehículos de pasajeros convencionales. EVE Energy informó que ocupó el segundo lugar a nivel mundial en envíos de baterías de almacenamiento de energía en 2025, con productos LFP prismáticos que respaldan su cartera de almacenamiento. Los estándares de China también reconocen el progreso en el rendimiento de las celdas LFP de gran formato.
El NMC mantiene un papel en los vehículos eléctricos premium y de largo alcance donde la alta densidad de energía gravimétrica sigue siendo importante. Samsung SDI utiliza soluciones basadas en NCA en respaldo de centros de datos y aplicaciones de vehículos eléctricos orientadas al rendimiento. El desarrollo de baterías de iones de sodio también está ganando atención a medida que los proveedores amplían sus opciones de productos. CATL describió las baterías de iones de sodio Naxtra en su informe anual de 2025. CALB reportó avances en un prototipo de estado sólido completo de 450 Wh/kg en 2025. El NCA continúa sirviendo a relaciones de suministro específicas, incluido el trabajo de Panasonic con Tesla y la cartera de Sistemas de Almacenamiento de Energía (ESS) de Samsung SDI.
Por Tecnología de Batería:
La Tecnología de Batería Blade Lidera la Innovación en IntegraciónLa Tecnología de Batería Blade representó el 39,7% de la participación del mercado de baterías cell-to-pack en 2026. Su forma de celda de alta relación de aspecto favorece el apilamiento compacto dentro del paquete sin un marco de módulo separado. El diseño combina la química LFP con la integración directa de celdas y sitúa la seguridad y la reducción de costos en la misma arquitectura de producto. Los materiales publicados por BYD describen la Batería Blade como una parte central de su estrategia de integración de baterías y vehículos. La tecnología se ha convertido en un punto de referencia para el desarrollo de paquetes basados en LFP. Su presencia comercial ha alentado a los competidores a buscar diseños alternativos de integración directa.
La integración CTP convencional permite a los fabricantes eliminar módulos manteniendo las herramientas existentes de celdas prismáticas o en bolsa. Esto puede reducir la carga de capital de adoptar la producción cell-to-pack. Las arquitecturas avanzadas, incluidas la plataforma Qilin de CATL y el enfoque estructural de Tesla, integran aún más las funciones de gestión térmica y estructural en la interfaz celda-paquete. LiSER y otras tecnologías emergentes siguen centradas en aplicaciones especializadas como aeronaves de despegue y aterrizaje vertical eléctrico y sistemas marinos. La celda cilíndrica R46 de CALB alcanzó 310 Wh/kg para clientes de aeronaves de despegue y aterrizaje vertical eléctrico. Estos enfoques amplían el rango de aplicaciones en las que se puede aplicar la integración a nivel de paquete.
Por Aplicación:
Los Vehículos Eléctricos Impulsan la Adopción de CTP a EscalaLos vehículos eléctricos representaron el 85,2% del Mercado Global de Baterías Cell-to-Pack en 2026 y se prevé que crezcan a una CAGR del 19,5% hasta 2032. Las plataformas de vehículos crean volúmenes de demanda que permiten a los proveedores de baterías distribuir el costo fijo de la ingeniería CTP en grandes series de producción. Esta escala respalda menores costos de celdas y paquetes con el tiempo. SK On firmó un acuerdo de suministro de baterías de 99,4 GWh con Nissan en marzo de 2025, cubriendo 1 millón de vehículos eléctricos. El acuerdo muestra cómo los contratos de suministro de baterías pueden asegurar largos horizontes de producción para los proveedores calificados. La electrónica de consumo sigue siendo más pequeña pero ofrece a los diseños CTP de celdas en bolsa una vía hacia aplicaciones compactas.
Los sistemas de almacenamiento de energía son la segunda aplicación más grande y proporcionan una fuente separada de demanda para paquetes de alta capacidad. CATL introdujo el TENER Stack de 9 MWh para almacenamiento estacionario. El sistema Powtrix de 6,25 MWh de REPT BATTERO también aplica principios de paquetes de alta densidad al almacenamiento estacionario. Otras aplicaciones incluyen aeronaves de despegue y aterrizaje vertical eléctrico y sistemas marinos, donde proveedores como CALB, EVE Energy y Gotion están activos. Estos usos tienen diferentes requisitos de ciclos, seguridad y empaquetado en comparación con los vehículos de carretera. Ofrecen a los proveedores vías adicionales para aplicar el trabajo de diseño cell-to-pack.
Análisis Geográfico
Asia-Pacífico representó el 57,4% del Mercado Global de Baterías Cell-to-Pack en 2026. China integra materiales catódicos, separadores, celdas y ensamblaje de paquetes en una cadena de suministro doméstica integrada. Sus estándares de la industria de baterías de iones de litio de 2024 y los requisitos de seguridad GB 38031-2025 establecen condiciones de rendimiento y cumplimiento para la producción local. Japón y Corea del Sur abastecen programas globales de fabricantes de equipos originales (OEM), mientras que Panasonic inició la producción en masa en su instalación De Soto de 32 GWh en julio de 2025. El sudeste asiático se está convirtiendo en una ubicación secundaria de ensamblaje, ya que SVOLT produjo su paquete de baterías número 10.000 en Tailandia en junio de 2025 y EVE Energy completó su fábrica de pequeños cilindros en Malasia a principios de 2025.
Se prevé que América del Norte crezca a una CAGR del 22,3% hasta 2032, la tasa regional más rápida en el mercado de baterías cell-to-pack. El apoyo del Departamento de Energía de los Estados Unidos incluyó hasta 725 millones de USD para la fabricación doméstica de materiales críticos en enero de 2025. El departamento también anunció un préstamo de 7,5 mil millones de USD para StarPlus Energy en diciembre de 2024 para fábricas de baterías de iones de litio en Indiana. La pérdida de SK On en 2025 reflejó, en parte, una disminución en los créditos de fabricación de la Ley de Reducción de la Inflación, mostrando el efecto de los cambios de política en los fabricantes regionales. La empresa se expandió hacia el Sistema de Almacenamiento de Energía en Baterías (BESS) de los Estados Unidos con baterías de Fosfato de Hierro y Litio (LFP) en septiembre de 2025, mientras que Panasonic planea al menos 2 plantas adicionales de celdas 4680 y apunta a 200 GWh de capacidad en América del Norte para marzo de 2031.
Europa ocupa la tercera posición geográfica en el mercado de baterías cell-to-pack, con la Gigafábrica Billy-Berclau Douvrin de ACC operando un Bloque 1 de 15 GWh y poniendo en marcha el Bloque 2 en 2026. El reglamento de baterías de la Unión Europea establece requisitos de trazabilidad y sostenibilidad en toda la cadena de valor. El requisito del Pasaporte de Batería para baterías de vehículos eléctricos comienza en febrero de 2027, favoreciendo a los proveedores que pueden gestionar datos integrados de celda a paquete. América del Sur, Oriente Medio y África son mercados en etapas más tempranas donde los proyectos de almacenamiento de energía renovable impulsan más demanda que los volúmenes de vehículos eléctricos.
Panorama Competitivo
El mercado de baterías cell-to-pack está moderadamente consolidado, con CATL y BYD liderando la producción a través de arquitecturas CTP propietarias. El informe anual de CATL describe mejoras continuas en su cartera de tecnología CTP y CTC en CATL.COM. Los proveedores chinos se benefician del suministro doméstico de materiales, la escala de fabricación y la demanda local de vehículos eléctricos. Estas ventajas respaldan el desarrollo continuo de productos y el control de costos. Los productores no chinos enfrentan costos más altos y cadenas de suministro fragmentadas, como lo demuestra la pérdida operativa de 931,9 mil millones de KRW de SK On en 2025.
Los productores no chinos están respondiendo mediante producción localizada, expansión del almacenamiento de energía y diferenciación en seguridad. LG Energy Solution está construyendo su posición en productos LFP y prismáticos en América del Norte, con una cartera de pedidos de ESS de 140 GWh y más de 300 GWh de pedidos de celdas cilíndricas de la serie 46. Samsung SDI posiciona sus ofertas prismáticas en ESS y ha presentado diseños CTP centrados en la seguridad del paquete y la eficiencia del espacio. La fábrica De Soto de Panasonic proporciona una base de producción regional para celdas cilíndricas. La plataforma Qilin de CATL y la Batería Blade de BYD siguen siendo ejemplos líderes de diseño CTP verticalmente integrado.
El mercado de baterías cell-to-pack también tiene oportunidades en la integración de estado sólido, paquetes para vehículos comerciales y diseños específicos para almacenamiento. SVOLT espera el suministro a gran escala de una batería semi-sólida para una plataforma BMW Mini en 2027, mientras que Gotion completó una línea piloto de estado sólido completo de 0,2 GWh en 2025. CALB reportó un prototipo de estado sólido completo de 450 Wh/kg en 2025, y REPT BATTERO ocupó el primer lugar en envíos globales de baterías de almacenamiento de energía residencial ese año. Las herramientas de gestión digital de baterías y simulación térmica se están convirtiendo en otra base para la diferenciación.
Líderes de la Industria de Baterías Cell-to-Pack
-
Contemporary Amperex Technology Co., Limited (CATL)
-
BYD Company Limited
-
LG Energy Solution Ltd.
-
CALB Group Co., Ltd.
-
Gotion High-Tech Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías Cell-to-Pack Empresas cubiertas en este informe
- Amperex Technology Limited
- Automotive Cells Company (ACC)
- BYD Company Limited
- CALB Group Co., Ltd.
- Contemporary Amperex Technology Co., Limited (CATL)
- Envision AESC Group Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Gotion High-Tech Co., Ltd.
- Jiangsu Zenergy Battery Technologies Group Co., Ltd.
- LG Energy Solution Ltd.
- Mercedes-Benz Group AG
- Panasonic Holdings Corporation
- REPT BATTERO Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- Tesla, Inc.
- XPeng Inc.
Desarrollos recientes de la industria en Mercado de Baterías Cell-to-Pack
- Octubre de 2026: ACC marcó un hito de producción de 5 millones de celdas de batería "Fabricadas en Francia" en la Gigafábrica Billy-Berclau Douvrin, representando 40.000 vehículos ya equipados con baterías ACC, mientras el Bloque 1 opera con un patrón de turnos 5x8 los 7 días de la semana y avanza la puesta en marcha del Bloque 2.
- Marzo de 2026: BYD presentó la Batería Blade de 2.ª generación junto con su Tecnología de Carga FLASH, logrando pasar del 10% al 97% del estado de carga en 9 minutos a temperatura normal y del 20% al 97% en 12 minutos a menos 30 grados Celsius, estableciendo un nuevo récord de velocidad de carga para vehículos eléctricos de producción en masa y extendiendo la viabilidad competitiva de la plataforma CTP de LFP en segmentos de vehículos premium.
- Enero de 2026: SK On reportó una pérdida operativa anual de 2025 de 931,9 mil millones de KRW sobre ingresos de 7 billones de KRW, citando una disminución en los Créditos de Producción de Fabricación Avanzada de la Ley de Reducción de la Inflación (IRA) y un gran deterioro de activos derivado de la reestructuración de la empresa conjunta BlueOval SK con Ford.
- Septiembre de 2025: REPT BATTERO confirmó que su proyecto CTP para un fabricante de equipos originales (OEM) europeo entró en producción en masa y exportación en el tercer trimestre de 2025, junto con la conversión CTP de bajo costo de estructura de paquete de aluminio a acero, añadiendo un flujo de ingresos CTP para el mercado europeo a su cartera centrada principalmente en Sistemas de Almacenamiento de Energía (ESS).
Alcance del Informe del Mercado Global de Baterías Cell-to-Pack
Una batería Cell-to-Pack (CTP) es una arquitectura de batería para vehículos eléctricos en la que las celdas individuales de la batería se colocan directamente en la carcasa principal del paquete, eliminando la capa de módulo intermedio tradicional.
El mercado de baterías cell-to-pack está segmentado por forma de batería, química de batería, tecnología de batería, aplicación y geografía. Por forma de batería, el mercado se divide en celdas prismáticas, celdas en bolsa y celdas cilíndricas. Por química de batería, el mercado está segmentado en fosfato de hierro y litio (LFP), níquel manganeso cobalto (NMC), níquel cobalto aluminio (NCA), baterías de iones de sodio y otras químicas de batería. Por tecnología de batería, el mercado está segmentado en tecnología de batería Blade, tecnología de reserva de energía delgada de litio (LiSER), integración convencional cell-to-pack, arquitecturas avanzadas cell-to-pack y otras tecnologías emergentes. Por aplicación, el mercado se divide en vehículos eléctricos, sistemas de almacenamiento de energía, electrónica de consumo y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de baterías cell-to-pack en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Celdas Prismáticas |
| Celdas en Bolsa |
| Celdas Cilíndricas |
| Fosfato de Hierro y Litio (LFP) |
| Níquel Manganeso Cobalto (NMC) |
| Níquel Cobalto Aluminio (NCA) |
| Baterías de Iones de Sodio |
| Otras Químicas de Batería |
| Tecnología de Batería Blade |
| Tecnología de Reserva de Energía Delgada de Litio (LiSER) |
| Integración Convencional Cell-to-Pack |
| Arquitecturas Avanzadas Cell-to-Pack |
| Otras Tecnologías Emergentes |
| Vehículos Eléctricos |
| Sistemas de Almacenamiento de Energía |
| Electrónica de Consumo |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Países Bajos | |
| Noruega | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Omán | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Forma de Batería | Celdas Prismáticas | |
| Celdas en Bolsa | ||
| Celdas Cilíndricas | ||
| Por Química de Batería | Fosfato de Hierro y Litio (LFP) | |
| Níquel Manganeso Cobalto (NMC) | ||
| Níquel Cobalto Aluminio (NCA) | ||
| Baterías de Iones de Sodio | ||
| Otras Químicas de Batería | ||
| Por Tecnología de Batería | Tecnología de Batería Blade | |
| Tecnología de Reserva de Energía Delgada de Litio (LiSER) | ||
| Integración Convencional Cell-to-Pack | ||
| Arquitecturas Avanzadas Cell-to-Pack | ||
| Otras Tecnologías Emergentes | ||
| Por Aplicación | Vehículos Eléctricos | |
| Sistemas de Almacenamiento de Energía | ||
| Electrónica de Consumo | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Países Bajos | ||
| Noruega | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Omán | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para las baterías cell-to-pack?
Se prevé que el Mercado Global de Baterías Cell-to-Pack crezca a una CAGR del 18,86% de 2027 a 2032, alcanzando los 62,56 mil millones de USD para 2032.
¿Por qué los fabricantes de automóviles están adoptando diseños cell-to-pack?
La eliminación de módulos puede reducir el número de componentes, el peso y el costo del paquete, al tiempo que aumenta el volumen útil de la batería.
¿Qué forma de batería lidera la adopción de CTP?
Las celdas prismáticas lideraron con una participación del 64,3% en 2026 y se proyecta que crezcan a una CAGR del 19,3% hasta 2032.
¿Por qué es importante el LFP para la integración directa de celdas?
El LFP proporciona un menor costo de materiales y un perfil térmico que respalda diseños de paquetes CTP orientados a la seguridad.
¿Qué región está creciendo más rápido en baterías cell-to-pack?
Se prevé que América del Norte se expanda a una CAGR del 22,3% hasta 2032, respaldada por la inversión en fabricación doméstica.
¿Qué limita el uso más amplio de las baterías CTP?
Las pruebas de propagación térmica, los costos de calificación de líneas de producción, la reparabilidad y la presión de precios pueden ralentizar la adopción.