
Marktgröße und Marktanteil für Cell-to-Pack-Batterien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
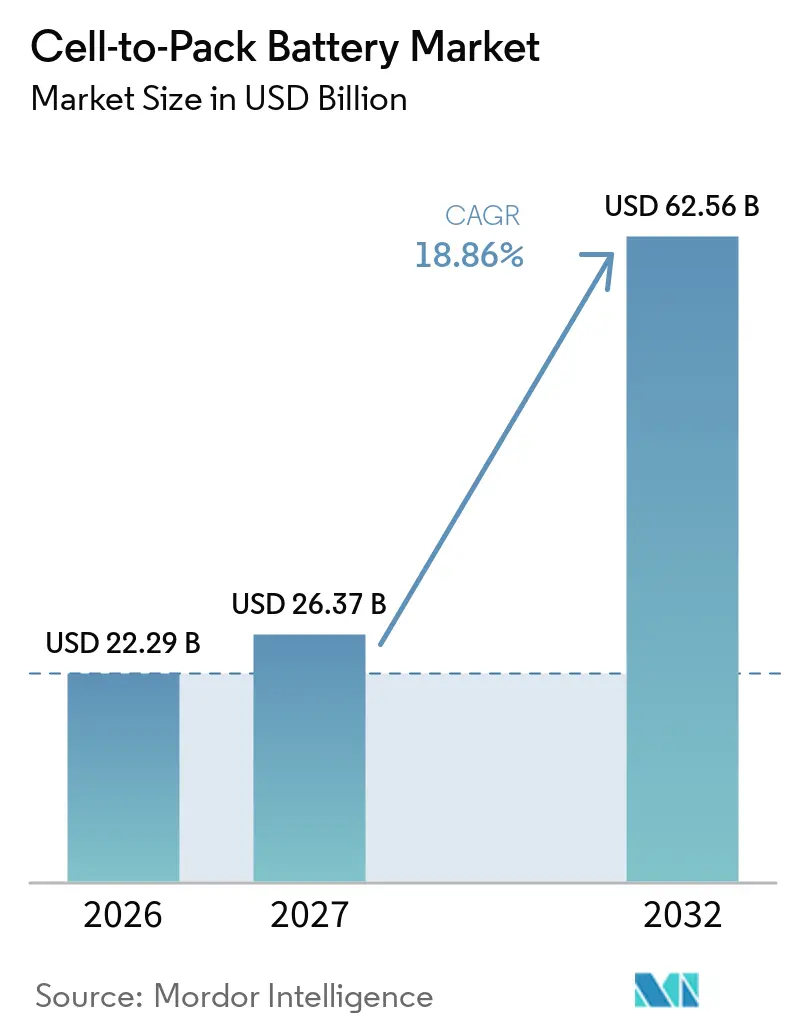
| Marktgröße (2027) | 26.37 Milliarden US-Dollar |
| Marktgröße (2032) | 62.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.86 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
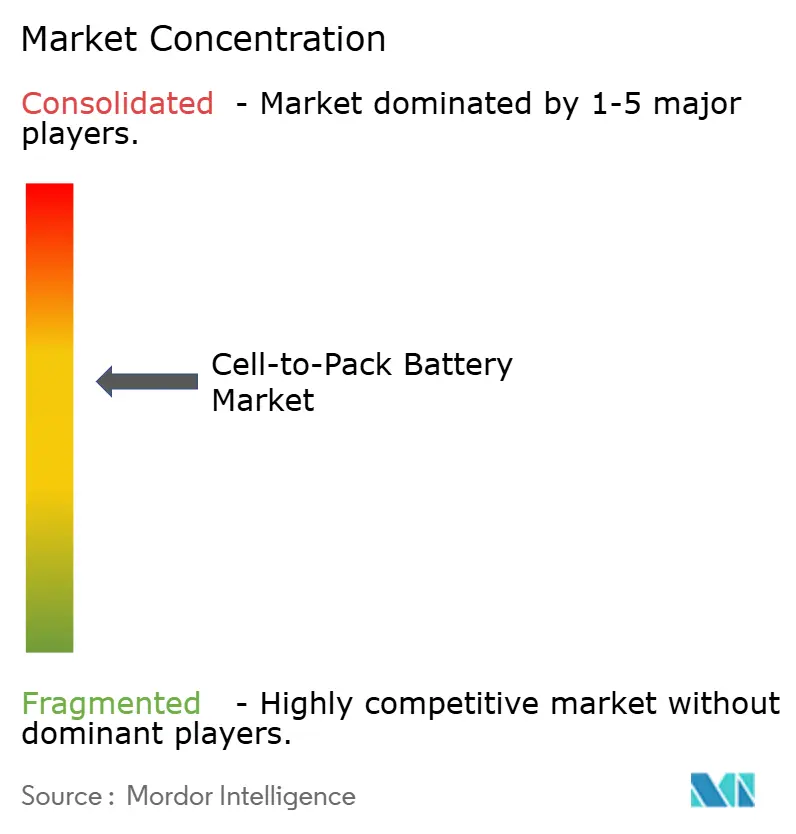
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cell-to-Pack-Batterien von Mordor Intelligence
Die Marktgröße für Cell-to-Pack-Batterien wird voraussichtlich von 22,29 Milliarden USD im Jahr 2026 auf 26,37 Milliarden USD im Jahr 2027 steigen und bis 2032 62,56 Milliarden USD erreichen, mit einem CAGR von 18,86 % über den Zeitraum 2027–2032. Der Cell-to-Pack-Batteriemarkt verlagert sich von modulbasierten Packs hin zur direkten Zellintegration, was das nutzbare Packvolumen erhöht und den Komponentenbedarf reduziert. CATL berichtet, dass sein Qilin-Design eine volumetrische Auslastung von 72 % erreicht, verglichen mit 55 % bei seinem Cell-to-Pack-System (CTP) der ersten Generation.[1] Diese Designänderung macht Batteriekosten, Energiedichte und Produktionstechnik eng miteinander verbunden, anstatt separate Entscheidungen zu sein. Elektrofahrzeuge bleiben die wichtigste Nachfragebasis, während stationäre Speicher einen zweiten Weg für Packdesigns schaffen, die Kapazität und Stellfläche priorisieren. Der Wettbewerb hängt zunehmend von Zelldesign, Wärmekontrolle, Fertigungsmaßstab und der Fähigkeit ab, Sicherheitsvorschriften in verschiedenen Regionen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
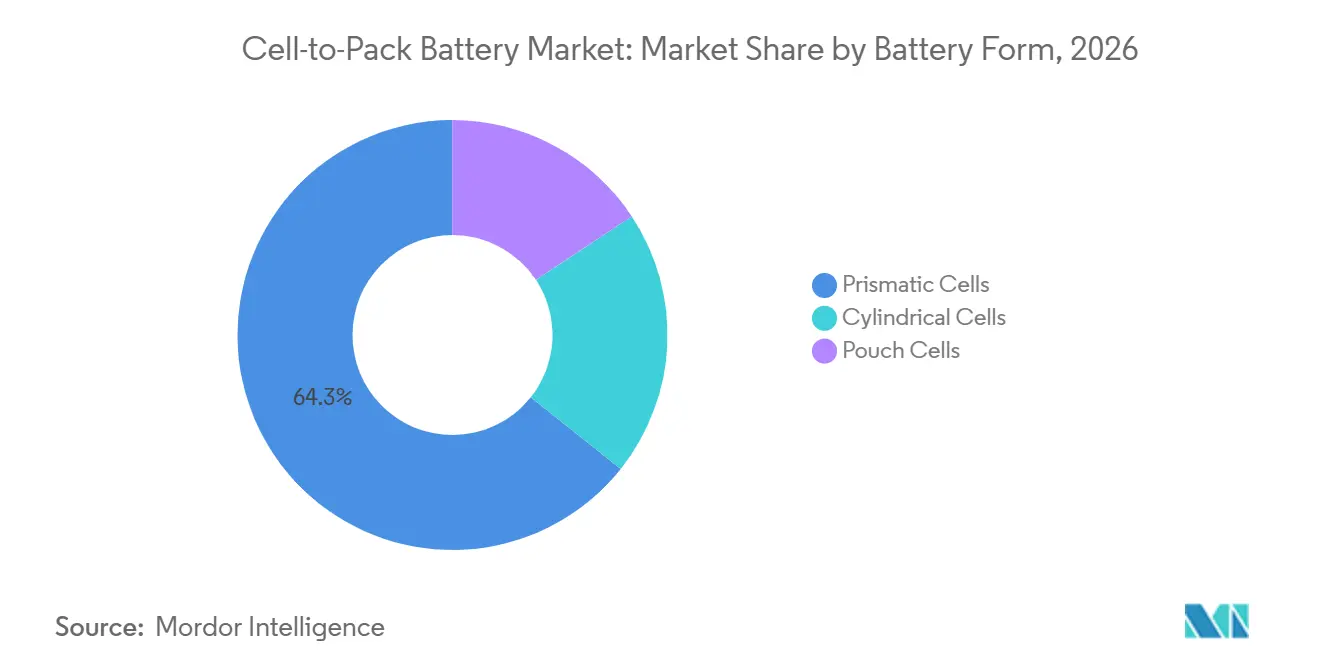
- Nach Batterieform hielten prismatische Zellen im Jahr 2026 einen Marktanteil von 64,3 % am Cell-to-Pack-Batteriemarkt und werden voraussichtlich bis 2032 mit einem CAGR von 19,3 % wachsen.
- Nach Batteriechemie hielt Lithiumeisenphosphat im Jahr 2026 einen Marktanteil von 56,6 % am Cell-to-Pack-Batteriemarkt und wird voraussichtlich bis 2032 mit einem CAGR von 20,2 % wachsen.
- Nach Batterietechnologie hielt die Blade-Batterietechnologie im Jahr 2026 einen Marktanteil von 39,7 % am Cell-to-Pack-Batteriemarkt und wird voraussichtlich bis 2032 mit einem CAGR von 19,1 % wachsen.
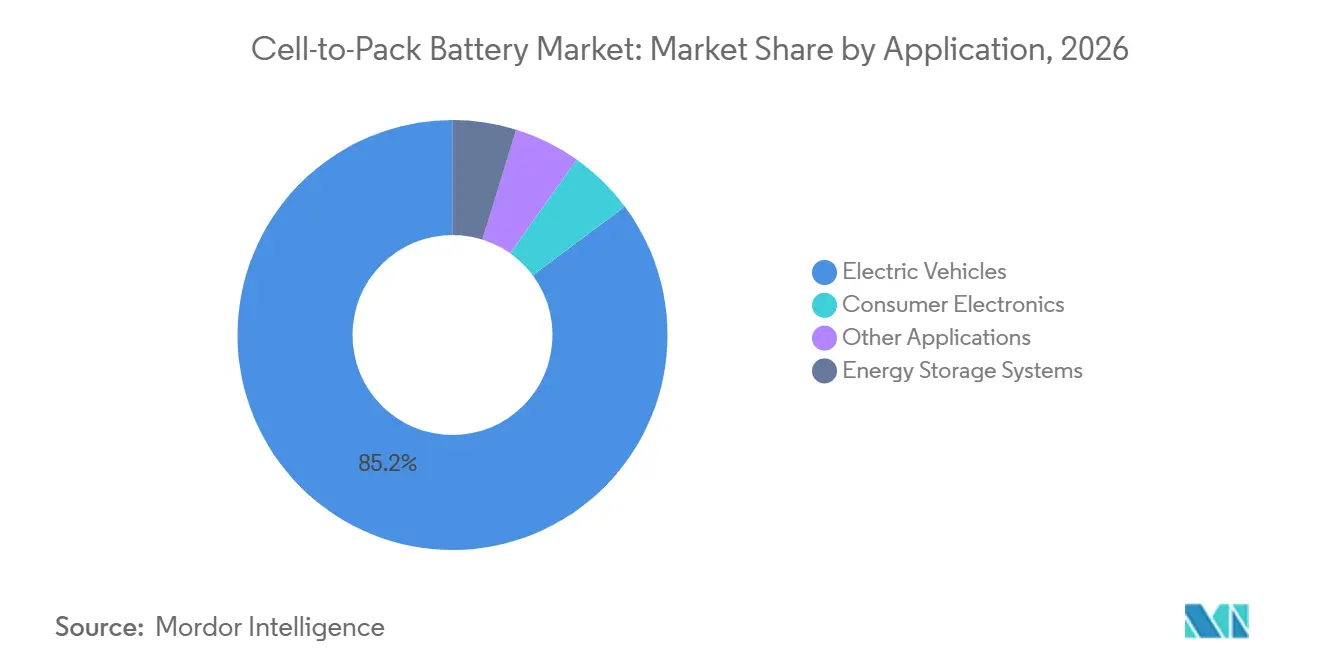
- Nach Anwendung hielten Elektrofahrzeuge im Jahr 2026 einen Marktanteil von 85,2 % am Cell-to-Pack-Batteriemarkt und werden voraussichtlich bis 2032 mit einem CAGR von 19,5 % wachsen.
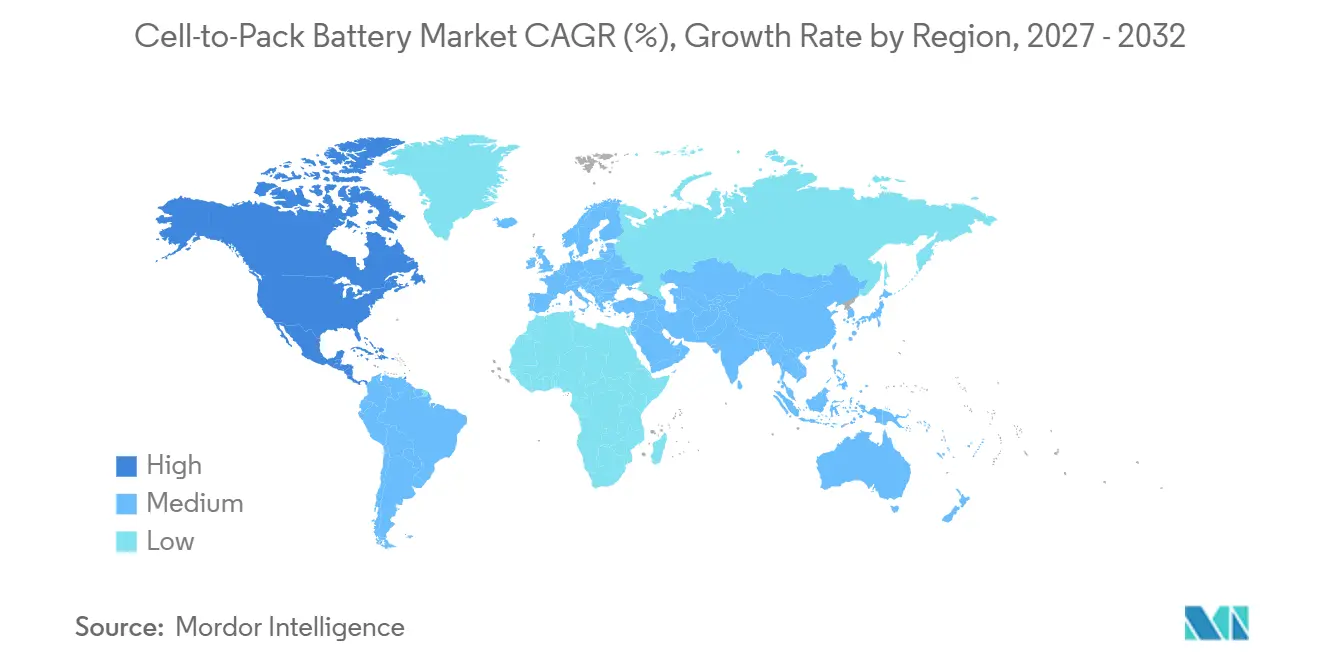
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 57,4 % am Cell-to-Pack-Batteriemarkt, und Nordamerika wird voraussichtlich bis 2032 mit einem CAGR von 22,3 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eliminierung von Modulen und Kostensenkung auf Packebene | +4.8% | Global, konzentriert in China mit Expansion nach Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Reichweite von Elektrofahrzeugen und volumetrische Energiedichte | +3.5% | Global, insbesondere Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| LFP-Kommerzialisierung und vertikale Integration | +3.2% | Asien-Pazifik, mit Expansion nach Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Nutzfahrzeugen und Kostendruck bei Flotten | +2.1% | China, Europa, Indien und das nordamerikanische Schwerlastsegment | Mittelfristig (2–4 Jahre) |
| Staatliche Emissionsziele und Anreize für Elektrofahrzeuge | +2.6% | Nordamerika, Europa, China und Indien | Mittelfristig (2–4 Jahre) |
| Lokalisierte Batterielieferketten und Fabrikauslastung | +1.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eliminierung von Modulen und Kostensenkung auf Packebene
Der Cell-to-Pack-Batteriemarkt profitiert davon, wenn Hersteller die Modulschicht entfernen und Montageschritte reduzieren. CATL gibt an, dass sein CTP-Design rund 370 Komponenten aus einem Pack entfernen kann, wodurch der Materialbedarf und der Montageaufwand reduziert werden. Samsung SDI präsentierte CTP-Designs auf der InterBattery 2025 mit einer angegebenen Kostensenkung von 20 % und einer Gewichtsreduzierung von 15 % gegenüber vergleichbaren Modul-zu-Pack-Konfigurationen.[2] Diese Einsparungen erfordern, dass Hersteller die Funktionen des mechanischen Schutzes und der Wärmedämmung vom Modul auf das Zell- und Packsystem verlagern. Diese Anforderung begünstigt Lieferanten mit integrierter Zelltechnik und Batteriemanagementsystemen. CATLs Steigerung der volumetrischen Auslastung von 55 % auf 72 % zeigt, warum technische Leistung den Abstand zwischen führenden Lieferanten und kleineren Herstellern vergrößern kann.[3]
Anforderungen an Reichweite von Elektrofahrzeugen und volumetrische Energiedichte
Der Cell-to-Pack-Batteriemarkt wächst, da Automobilhersteller mehr nutzbare Kapazität anstreben, ohne das Fahrzeuggewicht zu erhöhen. LG Energy Solution gibt an, dass sein Pouch-Zell-CTP-Prozess die Raumauslastung von 40–50 % in Modul-zu-Pack-Systemen auf 65–72 % in CTP-Systemen erhöht.[4] Eine höhere Raumauslastung kann eine größere Reichweite innerhalb desselben Fahrzeugpakets unterstützen. Tesla berichtete, dass es 4680-Zellen in Packs für bestimmte Model-Y-Varianten verwendet und bis Ende 2025 40 GWh jährliche 4680-Kapazität in Texas installiert hatte. Der Einsatz zeigt, dass CTP-Ansätze über China hinaus in wichtige nordamerikanische Fahrzeugprogramme vordringen. CALB berichtete von einem Wachstum von 55 % im Jahresvergleich beim EV-Batterieerlös 2025 auf 30,3 Milliarden RMB und verknüpfte sein Wachstum mit der Nachfrage nach energiereichen und schnellladefähigen Batteriedesigns.
Kommerzialisierung von Lithiumeisenphosphat (LFP) und vertikale Integration
Der Cell-to-Pack-Batteriemarkt wird durch LFP-Chemie unterstützt, da diese niedrigere Materialkosten mit einem günstigen Wärmeprofil verbindet. BYD gibt an, dass seine Blade-Batterie beim Nageleinschlagtest 30–60 Grad Celsius aufzeichnete, verglichen mit mehr als 500 Grad Celsius bei einer ternären Batterie, die unter derselben Methode getestet wurde. Diese Leistung ermöglicht es Packdesignern, Wärmemanagementmaterialien zu reduzieren und gleichzeitig ein sicherheitsorientiertes Design beizubehalten. BYD stellte im März 2026 seine Blade-Batterie der zweiten Generation mit Schnellladung vor, die bei Normaltemperatur in 9 Minuten von 10 % auf 97 % Ladezustand wechselt. Chinas Standardisierungsbedingungen für Lithium-Ionen-Batterien 2024 legen Anforderungen an Energiedichte und Zyklenlebensdauer fest, die großformatige LFP-Zellen erfüllen können. Das Ergebnis ist ein stärkeres wirtschaftliches Argument für LFP in Standard-Elektrofahrzeugen und Energiespeichersystemen.
Elektrifizierung von Nutzfahrzeugen und Druck auf die Gesamtbetriebskosten (TCO) von Flotten
Der Cell-to-Pack-Batteriemarkt hat einen klaren Weg in Nutzfahrzeuge, da Flottenbesitzer Ausrüstungskosten, Haltbarkeit und Ladezeit abwägen. Gotions G-Line-Nutzfahrzeugbatterie erreichte 175 Wh/kg auf Packebene und verfügt über eine angegebene Garantie von 12 Jahren oder 10.000 Zyklen. Die ZHIYUAN-Serie von CALB unterstützt 2C-Schnellladung und eine angegebene Lebensdauer von 2 Millionen Kilometern für Schwerlastkraftwagen. Diese Spezifikationen passen zu Depotladung und Betriebsmustern mit hoher Kilometerleistung. Lithiumeisenphosphat (LFP)-Cell-to-Pack-Designs eignen sich auch für den gewerblichen Einsatz, da ihre Zyklusstabilität und Temperaturbeständigkeit die Austauschfrequenz reduzieren können. Das Format ist daher relevant, wenn Käufer die Betriebskosten über die gesamte Lebensdauer vergleichen und nicht nur die Fahrzeugreichweite.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Thermische Ausbreitung und reduzierte physische Barrieren | -1.5% | Global, insbesondere China und Märkte, die UN ECE R100 anwenden | Mittelfristig (2–4 Jahre) |
| Kosten für die Neuqualifizierung von Produktionslinien | -1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Reparierbarkeit von Packs und Komplexität der Demontage am Lebensende | -0.8% | Europa, mit breiterer globaler Expansion | Langfristig (≥ 4 Jahre) |
| Überkapazität und Preiswettbewerb | -2.1% | China, mit Ausstrahlungseffekten auf globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Thermische Ausbreitung und reduzierte physische Barrieren
Der Cell-to-Pack-Batteriemarkt steht vor einer Sicherheitsherausforderung, da das Entfernen von Modulgehäusen einen direkteren Wärmepfad zwischen den Zellen schaffen kann. China veröffentlichte im April 2025 GB 38031-2025 mit aktualisierten Anforderungen an Wärmeausbreitungstests, die für Cell-to-Pack-Batteriepacks (CTP) relevant sind. CATLs Nicht-Ausbreitungstechnologie und Samsung SDIs No-TP-System adressieren dieses Problem durch Materialauswahl, Zellplatzierung und Packdesign. Die Zertifizierung erfordert umfangreiche Tests über Zellchemien und Fahrzeugprogramme hinweg. Die Arbeit erhöht die Entwicklungskosten und verlängert den Qualifizierungszeitraum für neue Marktteilnehmer. Sie macht Sicherheitstechnik auch zu einer zentralen Wettbewerbsanforderung und nicht zu einem abschließenden Validierungsschritt.
Überkapazität und Preiswettbewerb komprimieren Lieferantenrenditen
Der Cell-to-Pack-Batteriemarkt ist dem Druck durch Batterieherstellungskapazitäten ausgesetzt, die in China schneller gewachsen sind als die kurzfristige Nachfrage. Chinas Ministerium für Industrie und Informationstechnologie berief 2025 Hersteller ein, um ungeordneten Preiswettbewerb und Kapazitätsausbau anzugehen. Niedrigere durchschnittliche Verkaufspreise reduzieren die Margen für Lieferanten ohne ausreichendes Volumen oder vorgelagerte Integration. SK On berichtete für 2025 von einem operativen Verlust von 931,9 Milliarden KRW und nannte als Gründe niedrigere Fertigungsgutschriften gemäß dem Inflation Reduction Act sowie Wertminderungen im Zusammenhang mit der Restrukturierung des BlueOval-SK-Gemeinschaftsunternehmens. Das bedeutet, dass höhere Produktion nicht zwangsläufig zu stärkerer Rentabilität führt. Lieferanten mit schwachen Renditen könnten Investitionen in neue Cell-to-Pack-Plattformen verzögern, was den Fähigkeitsunterschied zwischen Skalenführern und der breiteren Lieferantenbasis vergrößert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterieform:
Prismatische Zellen dominieren den CTP-ÜbergangPrismatische Zellen hielten im Jahr 2026 einen Marktanteil von 64,3 % am Cell-to-Pack-Batteriemarkt und werden voraussichtlich bis 2032 mit einem CAGR von 19,3 % wachsen. Ihr Aluminiumgehäuse bietet strukturelle Steifigkeit, die einen Teil der Unterstützung ersetzen kann, die normalerweise von einem Modulgehäuse bereitgestellt wird. Dies erleichtert die Verwaltung von Kompression und Toleranz in einer direkten Cell-to-Pack-Anordnung. Samsung SDI zeigte auf der InterBattery 2025 prismatische CTP-Packs mit oberseitigem und seitlichem Anschluss und beschrieb Raumeffizienzgewinne von über 60 % gegenüber konventionellen Modul-zu-Pack-Designs. LG Energy Solution plant, ausgewählte Linien 2026 auf lithiummanganreiche prismatische Zellen umzustellen und das Format auf weitere Fahrzeugpreiskategorien auszuweiten.
Pouch-Zellen bleiben relevant, da sie CTP-Layouts verwenden können, die die Raumauslastung auf 65–72 % erhöhen. Sie eignen sich für Hochdichteanwendungen, bei denen Verpackungsflexibilität wichtig ist. Zylindrische Zellen dienen Anwendungen, bei denen tablose Wicklung und Trockenelektrodenproduktion einen differenzierten Fertigungsansatz unterstützen. Tesla verwendet 4680-Zellen in bestimmten Model-Y-Packs, während Panasonic im Juli 2025 mit der Massenproduktion in seiner Anlage in De Soto, Kansas, begann. REPT BATTERO berichtete, dass ein CTP-Projekt für einen europäischen Erstausrüster (OEM) 2025 in die Massenproduktion und den Export eintrat und prismatische Produktion für Märkte außerhalb Chinas hinzufügte.

Nach Batteriechemie:
LFP verankert den kommerziellen CTP-WertfallLithiumeisenphosphat hielt im Jahr 2026 einen Anteil von 56,6 % am globalen Cell-to-Pack-Batteriemarkt. Die Chemie verbindet eine kobaltfreie Materialbasis mit einem Wärmeprofil, das Cell-to-Pack-Technik unterstützt. BYD berichtet, dass sein Blade-Batterie-Design den LFP-Einsatz auf Schnellladeapplikationen ausweitet. Dies trägt dazu bei, den praktischen Unterschied zwischen LFP-CTP-Packs und NMC-modulbasierten Packs in Mainstream-Personenfahrzeugen zu verringern. EVE Energy berichtete, dass es 2025 weltweit den zweiten Platz bei den Energiespeicherbatterielieferungen belegte, wobei prismatische LFP-Produkte sein Speicherportfolio unterstützen. Chinas Standards erkennen auch den Leistungsfortschritt großformatiger LFP-Zellen an.
NMC behält eine Rolle in Premium- und Langstrecken-Elektrofahrzeugen, bei denen eine hohe gravimetrische Energiedichte wichtig bleibt. Samsung SDI verwendet NCA-basierte Lösungen in Rechenzentrums-Backup- und leistungsorientierten Elektrofahrzeuganwendungen. Die Entwicklung von Natrium-Ionen-Batterien gewinnt ebenfalls an Aufmerksamkeit, da Lieferanten ihre Produktauswahl erweitern. CATL beschrieb Naxtra-Natrium-Ionen-Batterien in seinem Jahresbericht 2025. CALB berichtete 2025 von Fortschritten bei einem 450-Wh/kg-Vollfeststoff-Prototyp. NCA bedient weiterhin spezifische Lieferbeziehungen, darunter Panasonics Zusammenarbeit mit Tesla und Samsung SDIs Energiespeichersystem-Portfolio (ESS).
Nach Batterietechnologie:
Blade-Batterietechnologie führt die Integrationsinnovation anDie Blade-Batterietechnologie hielt im Jahr 2026 einen Marktanteil von 39,7 % am Cell-to-Pack-Batteriemarkt. Ihre Zellform mit hohem Seitenverhältnis unterstützt eine enge Stapelung im Pack ohne separaten Modulrahmen. Das Design kombiniert LFP-Chemie mit direkter Zellintegration und vereint Sicherheit und Kostensenkung in derselben Produktarchitektur. BYDs veröffentlichte Materialien beschreiben die Blade-Batterie als zentralen Bestandteil seiner Batterie- und Fahrzeugintegrationsstrategie. Die Technologie ist zu einem Referenzpunkt für die LFP-basierte Packentwicklung geworden. Ihre kommerzielle Präsenz hat Wettbewerber dazu veranlasst, alternative Direktintegrationsdesigns zu verfolgen.
Konventionelle CTP-Integration ermöglicht es Herstellern, Module zu entfernen und dabei vorhandene prismatische oder Pouch-Zellwerkzeuge beizubehalten. Dies kann die Kapitalbelastung bei der Einführung der Cell-to-Pack-Produktion verringern. Fortgeschrittene Architekturen, darunter CATLs Qilin und Teslas struktureller Ansatz, integrieren Wärmemanagement- und Strukturfunktionen weiter in die Zell-Pack-Schnittstelle. LiSER und andere aufkommende Technologien konzentrieren sich weiterhin auf spezialisierte Anwendungen wie elektrische Senkrechtstart- und Landeflugzeuge sowie Meeressysteme. CALBs R46-Zylinderzellle erreichte 310 Wh/kg für eVTOL-Kunden. Diese Ansätze erweitern das Anwendungsspektrum, in dem packebenenintegrierte Lösungen eingesetzt werden können.
Nach Anwendung:
Elektrofahrzeuge treiben die CTP-Einführung in großem Maßstab voranElektrofahrzeuge hielten im Jahr 2026 einen Anteil von 85,2 % am globalen Cell-to-Pack-Batteriemarkt und werden voraussichtlich bis 2032 mit einem CAGR von 19,5 % wachsen. Fahrzeugplattformen schaffen Nachfragevolumina, die es Batterielieferanten ermöglichen, die Fixkosten der CTP-Technik auf große Produktionsläufe zu verteilen. Diese Skalierung unterstützt im Laufe der Zeit niedrigere Zell- und Packkosten. SK On unterzeichnete im März 2025 einen Batterieliefervertrag über 99,4 GWh mit Nissan für 1 Million Elektrofahrzeuge. Der Vertrag zeigt, wie Batterielieferverträge lange Produktionshorizonte für qualifizierte Lieferanten sichern können. Unterhaltungselektronik bleibt kleiner, bietet aber Pouch-Zell-CTP-Designs einen Weg in kompakte Anwendungen.
Energiespeichersysteme sind die zweitgrößte Anwendung und bieten eine separate Nachfragequelle für Hochkapazitätspacks. CATL stellte den 9-MWh-TENER-Stack für stationäre Speicher vor. REPT BATTEROs Powtrix-6,25-MWh-System wendet ebenfalls Hochdichte-Pack-Prinzipien auf stationäre Speicher an. Weitere Anwendungen umfassen eVTOL- und Meeressysteme, in denen Lieferanten wie CALB, EVE Energy und Gotion aktiv sind. Diese Anwendungen haben andere Zyklen-, Sicherheits- und Verpackungsanforderungen als Straßenfahrzeuge. Sie bieten Lieferanten zusätzliche Wege, Cell-to-Pack-Designarbeit anzuwenden.
Geografische Analyse
Asien-Pazifik machte im Jahr 2026 57,4 % des globalen Cell-to-Pack-Batteriemarkts aus. China bündelt Kathodenmaterialien, Separatoren, Zellen und Packmontage in einer integrierten inländischen Lieferkette. Seine Lithium-Ionen-Batterie-Industriestandards 2024 und die Sicherheitsanforderungen GB 38031-2025 legen Leistungs- und Compliance-Bedingungen für die lokale Produktion fest. Japan und Südkorea beliefern globale Erstausrüsterprogramme, während Panasonic im Juli 2025 mit der Massenproduktion in seiner 32-GWh-Anlage in De Soto begann. Südostasien entwickelt sich zu einem sekundären Montagestandort, da SVOLT im Juni 2025 sein 10.000stes Thailand-Batteriepack produzierte und EVE Energy Anfang 2025 seine malaysische Kleinstzylinderzellfabrik fertigstellte.
Nordamerika wird voraussichtlich bis 2032 mit einem CAGR von 22,3 % wachsen, der schnellsten regionalen Rate im Cell-to-Pack-Batteriemarkt. Die Unterstützung des US-amerikanischen Energieministeriums umfasste im Januar 2025 bis zu 725 Millionen USD für die inländische Herstellung kritischer Materialien. Das Ministerium kündigte außerdem im Dezember 2024 ein Darlehen von 7,5 Milliarden USD an StarPlus Energy für Lithium-Ionen-Batteriefabriken in Indiana an. SK Ons Verlust im Jahr 2025 spiegelte teilweise einen Rückgang der Fertigungsgutschriften gemäß dem Inflation Reduction Act wider und zeigte die Auswirkungen von Politikänderungen auf regionale Hersteller. Das Unternehmen expandierte im September 2025 in das US-amerikanische Batterieenergiespeichersystem (BESS) mit Lithiumeisenphosphat-Batterien (LFP), während Panasonic mindestens 2 weitere 4680-Werke plant und bis März 2031 eine nordamerikanische Kapazität von 200 GWh anstrebt.
Europa nimmt die dritte geografische Position im Cell-to-Pack-Batteriemarkt ein, wobei ACCs Billy-Berclau-Douvrin-Gigafabrik mit einem 15-GWh-Block 1 in Betrieb ist und Block 2 im Jahr 2026 in Betrieb genommen wird. Die Batterienverordnung der Europäischen Union legt Rückverfolgbarkeits- und Nachhaltigkeitsanforderungen für die gesamte Wertschöpfungskette fest. Die Anforderung des Batteriepasses für Elektrofahrzeugbatterien beginnt im Februar 2027 und begünstigt Lieferanten, die integrierte Cell-to-Pack-Daten verwalten können. Südamerika, der Nahe Osten und Afrika sind Märkte in einem früheren Entwicklungsstadium, in denen Projekte zur Speicherung erneuerbarer Energien mehr Nachfrage generieren als Elektrofahrzeugvolumina.
Wettbewerbslandschaft
Der Cell-to-Pack-Batteriemarkt ist mäßig konsolidiert, wobei CATL und BYD die Produktion durch proprietäre CTP-Architekturen anführen. CATLs Jahresbericht beschreibt kontinuierliche Upgrades im CTP- und CTC-Technologieportfolio auf CATL.COM. Chinesische Lieferanten profitieren von inländischer Materialversorgung, Fertigungsmaßstab und lokaler Elektrofahrzeugnachfrage. Diese Vorteile unterstützen kontinuierliche Produktentwicklung und Kostenkontrolle. Nicht-chinesische Hersteller stehen vor höheren Kosten und fragmentierten Lieferketten, wie SK Ons operativer Verlust von 931,9 Milliarden KRW im Jahr 2025 zeigt.
Nicht-chinesische Hersteller reagieren durch lokalisierte Produktion, Expansion im Energiespeicherbereich und Sicherheitsdifferenzierung. LG Energy Solution baut seine nordamerikanische LFP- und prismatische Produktposition aus, mit einem ESS-Auftragsbestand von 140 GWh und mehr als 300 GWh an Bestellungen für zylindrische Zellen der 46er-Serie. Samsung SDI positioniert prismatische Angebote im ESS-Bereich und hat CTP-Designs vorgestellt, die sich auf Packsicherheit und Raumeffizienz konzentrieren. Panasonics De-Soto-Fabrik bietet eine regionale Produktionsbasis für zylindrische Zellen. CATLs Qilin-Plattform und BYDs Blade-Batterie bleiben führende Beispiele für vertikal integriertes CTP-Design.
Der Cell-to-Pack-Batteriemarkt bietet auch Chancen in der Festkörperintegration, bei Nutzfahrzeugpacks und speicherspezifischen Designs. SVOLT erwartet 2027 eine Großserienlieferung einer halbfesten Batterie für eine BMW-Mini-Plattform, während Gotion 2025 eine 0,2-GWh-Vollfeststoff-Pilotlinie fertigstellte. CALB berichtete 2025 von einem 450-Wh/kg-Vollfeststoff-Prototyp, und REPT BATTERO belegte in diesem Jahr den ersten Platz bei den weltweiten Lieferungen von Batterien für stationäre Heimspeicher. Digitale Batteriemanagementsysteme und Wärmesimulationswerkzeuge werden zu einer weiteren Grundlage für Differenzierung.
Marktführer der Cell-to-Pack-Batteriebranche
-
Contemporary Amperex Technology Co., Limited (CATL)
-
BYD Company Limited
-
LG Energy Solution Ltd.
-
CALB Group Co., Ltd.
-
Gotion High-Tech Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cell-to-Pack-Batteriemarkt Unternehmen in diesem Bericht
- Amperex Technology Limited
- Automotive Cells Company (ACC)
- BYD Company Limited
- CALB Group Co., Ltd.
- Contemporary Amperex Technology Co., Limited (CATL)
- Envision AESC Group Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Gotion High-Tech Co., Ltd.
- Jiangsu Zenergy Battery Technologies Group Co., Ltd.
- LG Energy Solution Ltd.
- Mercedes-Benz Group AG
- Panasonic Holdings Corporation
- REPT BATTERO Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- Tesla, Inc.
- XPeng Inc.
Neueste Industrielle Entwicklungen in Cell-to-Pack-Batteriemarkt
- Oktober 2026: ACC markierte einen Produktionsmeilenstein von 5 Millionen „Made in France”-Batteriezellen in der Billy-Berclau-Douvrin-Gigafabrik, was 40.000 bereits mit ACC-Batterien ausgestatteten Fahrzeugen entspricht, während Block 1 im 5x8-Schichtmuster 7 Tage die Woche betrieben wird und die Inbetriebnahme von Block 2 voranschreitet.
- März 2026: BYD stellte die Blade-Batterie der 2. Generation zusammen mit seiner FLASH-Ladetechnologie vor und erreichte dabei einen Ladezustand von 10 % auf 97 % in 9 Minuten bei Normaltemperatur und von 20 % auf 97 % in 12 Minuten bei minus 30 Grad Celsius, was einen neuen Rekord für die Ladegeschwindigkeit von in Serie produzierten Elektrofahrzeugen aufstellte und die Wettbewerbsfähigkeit der LFP-CTP-Plattform in Premium-Fahrzeugsegmenten verlängerte.
- Januar 2026: SK On berichtete für das Gesamtjahr 2025 von einem operativen Verlust von 931,9 Milliarden KRW bei einem Umsatz von 7 Billionen KRW und nannte als Gründe einen Rückgang der erweiterten Fertigungsproduktionsgutschriften gemäß dem Inflation Reduction Act (IRA) sowie eine große Wertminderung aus der Restrukturierung des BlueOval-SK-Gemeinschaftsunternehmens mit Ford.
- September 2025: REPT BATTERO bestätigte, dass sein CTP-Projekt für einen europäischen Erstausrüster (OEM) im dritten Quartal 2025 in die Massenproduktion und den Export eintrat, zusammen mit einer kostengünstigen CTP-Umstellung von Aluminium- auf Stahlpackstruktur, wodurch ein europäischer CTP-Umsatzstrom zu seinem primär auf Energiespeichersysteme (ESS) ausgerichteten Portfolio hinzugefügt wurde.
Berichtsumfang des globalen Cell-to-Pack-Batteriemarkts
Eine Cell-to-Pack-Batterie (CTP) ist eine Elektrofahrzeugbatteriearchitektur, bei der einzelne Batteriezellen direkt in das Hauptpackgehäuse eingesetzt werden, wodurch die traditionelle Zwischenmodulschicht entfällt.
Der Cell-to-Pack-Batteriemarkt ist nach Batterieform, Batteriechemie, Batterietechnologie, Anwendung und Geografie segmentiert. Nach Batterieform ist der Markt in prismatische Zellen, Pouch-Zellen und zylindrische Zellen unterteilt. Nach Batteriechemie ist der Markt in Lithiumeisenphosphat (LFP), Nickel-Mangan-Kobalt (NMC), Nickel-Kobalt-Aluminium (NCA), Natrium-Ionen-Batterien und sonstige Batteriechemien segmentiert. Nach Batterietechnologie ist der Markt in Blade-Batterietechnologie, Lithium-Slim-Energy-Reserve-Technologie (LiSER), konventionelle Cell-to-Pack-Integration, fortgeschrittene Cell-to-Pack-Architekturen und sonstige aufkommende Technologien segmentiert. Nach Anwendung ist der Markt in Elektrofahrzeuge, Energiespeichersysteme, Unterhaltungselektronik und sonstige Anwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Cell-to-Pack-Batteriemarkt in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Prismatische Zellen |
| Pouch-Zellen |
| Zylindrische Zellen |
| Lithiumeisenphosphat (LFP) |
| Nickel-Mangan-Kobalt (NMC) |
| Nickel-Kobalt-Aluminium (NCA) |
| Natrium-Ionen-Batterien |
| Sonstige Batteriechemien |
| Blade-Batterietechnologie |
| Lithium-Slim-Energy-Reserve-Technologie (LiSER) |
| Konventionelle Cell-to-Pack-Integration |
| Fortgeschrittene Cell-to-Pack-Architekturen |
| Sonstige aufkommende Technologien |
| Elektrofahrzeuge |
| Energiespeichersysteme |
| Unterhaltungselektronik |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Oman | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Batterieform | Prismatische Zellen | |
| Pouch-Zellen | ||
| Zylindrische Zellen | ||
| Nach Batteriechemie | Lithiumeisenphosphat (LFP) | |
| Nickel-Mangan-Kobalt (NMC) | ||
| Nickel-Kobalt-Aluminium (NCA) | ||
| Natrium-Ionen-Batterien | ||
| Sonstige Batteriechemien | ||
| Nach Batterietechnologie | Blade-Batterietechnologie | |
| Lithium-Slim-Energy-Reserve-Technologie (LiSER) | ||
| Konventionelle Cell-to-Pack-Integration | ||
| Fortgeschrittene Cell-to-Pack-Architekturen | ||
| Sonstige aufkommende Technologien | ||
| Nach Anwendung | Elektrofahrzeuge | |
| Energiespeichersysteme | ||
| Unterhaltungselektronik | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Oman | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Cell-to-Pack-Batterien?
Der globale Cell-to-Pack-Batteriemarkt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 18,86 % wachsen und bis 2032 62,56 Milliarden USD erreichen.
Warum setzen Automobilhersteller auf Cell-to-Pack-Designs?
Das Entfernen von Modulen kann die Komponentenanzahl, das Gewicht und die Packkosten reduzieren und gleichzeitig das nutzbare Batterievolumen erhöhen.
Welche Batterieform führt bei der CTP-Einführung?
Prismatische Zellen führten 2026 mit einem Anteil von 64,3 % und werden voraussichtlich bis 2032 mit einem CAGR von 19,3 % wachsen.
Warum ist LFP wichtig für die direkte Zellintegration?
LFP bietet niedrigere Materialkosten und ein Wärmeprofil, das sicherheitsorientierte CTP-Packdesigns unterstützt.
Welche Region wächst am schnellsten bei Cell-to-Pack-Batterien?
Nordamerika wird voraussichtlich bis 2032 mit einem CAGR von 22,3 % wachsen, unterstützt durch Investitionen in die inländische Fertigung.
Was begrenzt den weiteren Einsatz von CTP-Batterien?
Tests zur thermischen Ausbreitung, Qualifizierungskosten für Produktionslinien, Reparierbarkeit und Preisdruck können die Einführung verlangsamen.