
Tamanho e Participação do Mercado de Absorção de CCUS
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.44 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.28 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Absorção de CCUS por Mordor Intelligence
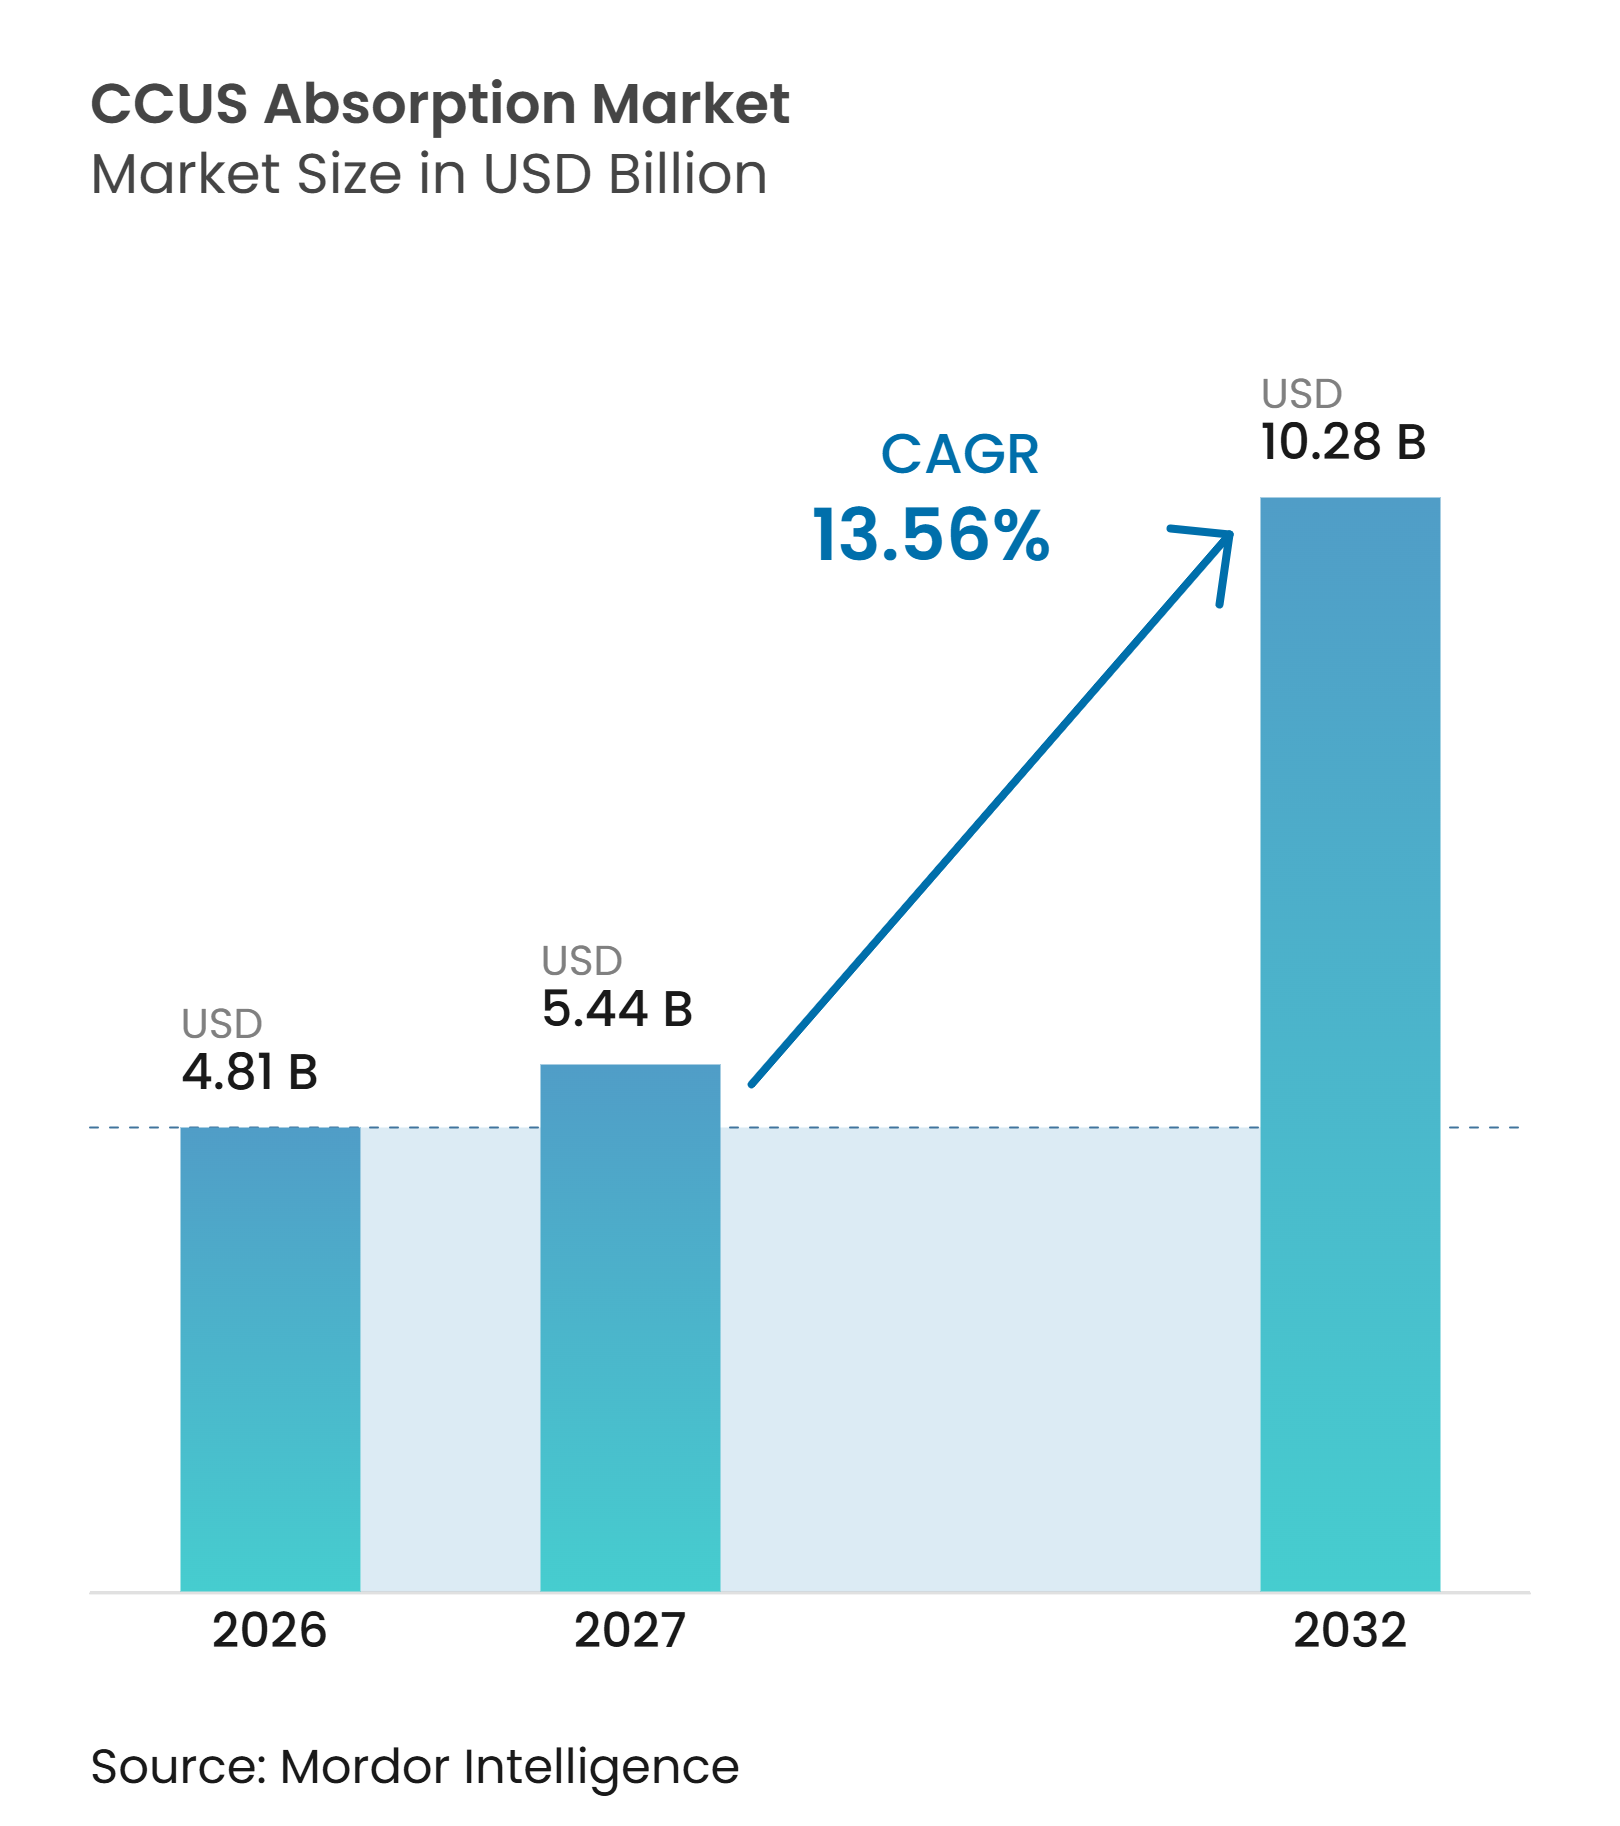
O tamanho do mercado de absorção de CCUS foi avaliado em 4,81 bilhões de USD em 2026 e estima-se que cresça de 5,44 bilhões de USD em 2027 para 10,28 bilhões de USD até 2032, a um CAGR de 13,56% durante o período de previsão (2027-2032). Requisitos legalmente vinculantes de descarbonização, precificação de carbono e compartilhamento público de riscos estão transformando projetos de captura de decisões de capital discricionárias em investimentos planejados em instalações de difícil abatimento. O Sistema de Comércio de Emissões da União Europeia cobre 40% das emissões de gases de efeito estufa da União Europeia. Ele arrecadou mais de EUR 175 bilhões (~195,88 bilhões de USD) desde 2013, mantendo um incentivo de conformidade para operadores industriais com poucas alternativas de menor custo. Nos Estados Unidos, o crédito da Seção 45Q pode fornecer até 85 USD por tonelada métrica de CO2 armazenado geologicamente para projetos qualificados que iniciem a construção até 2032, melhorando a economia dos projetos em instalações onde a captura de outra forma não atenderia aos requisitos de retorno. Hubs compartilhados de transporte e armazenamento também estão mudando as aquisições, pois os fornecedores de tecnologia precisam cada vez mais de capacidade comprovada de integração em múltiplos locais, além do desempenho do solvente. O consumo de energia, os contratos entre cadeias e a incerteza no fornecimento de hidrogênio azul continuam a retardar algumas decisões finais de investimento no mercado de absorção de CCUS.
Principais Conclusões do Relatório
- Por tipo de absorção, a absorção química deteve 62,45% da participação do mercado de absorção de CCUS em 2026, enquanto a absorção física tem previsão de crescer a um CAGR de 14,12% até 2032.
- Por tipo de solvente, os solventes à base de amina detiveram 55,12% da participação do mercado de absorção de CCUS em 2026, enquanto os produtos químicos à base de álcali têm previsão de expandir a um CAGR de 14,56% até 2032.
- Por indústria do usuário final, petróleo e gás respondeu por 34,57% da participação do mercado de absorção de CCUS em 2026, enquanto o cimento tem previsão de crescer a um CAGR de 15,68% até 2032.
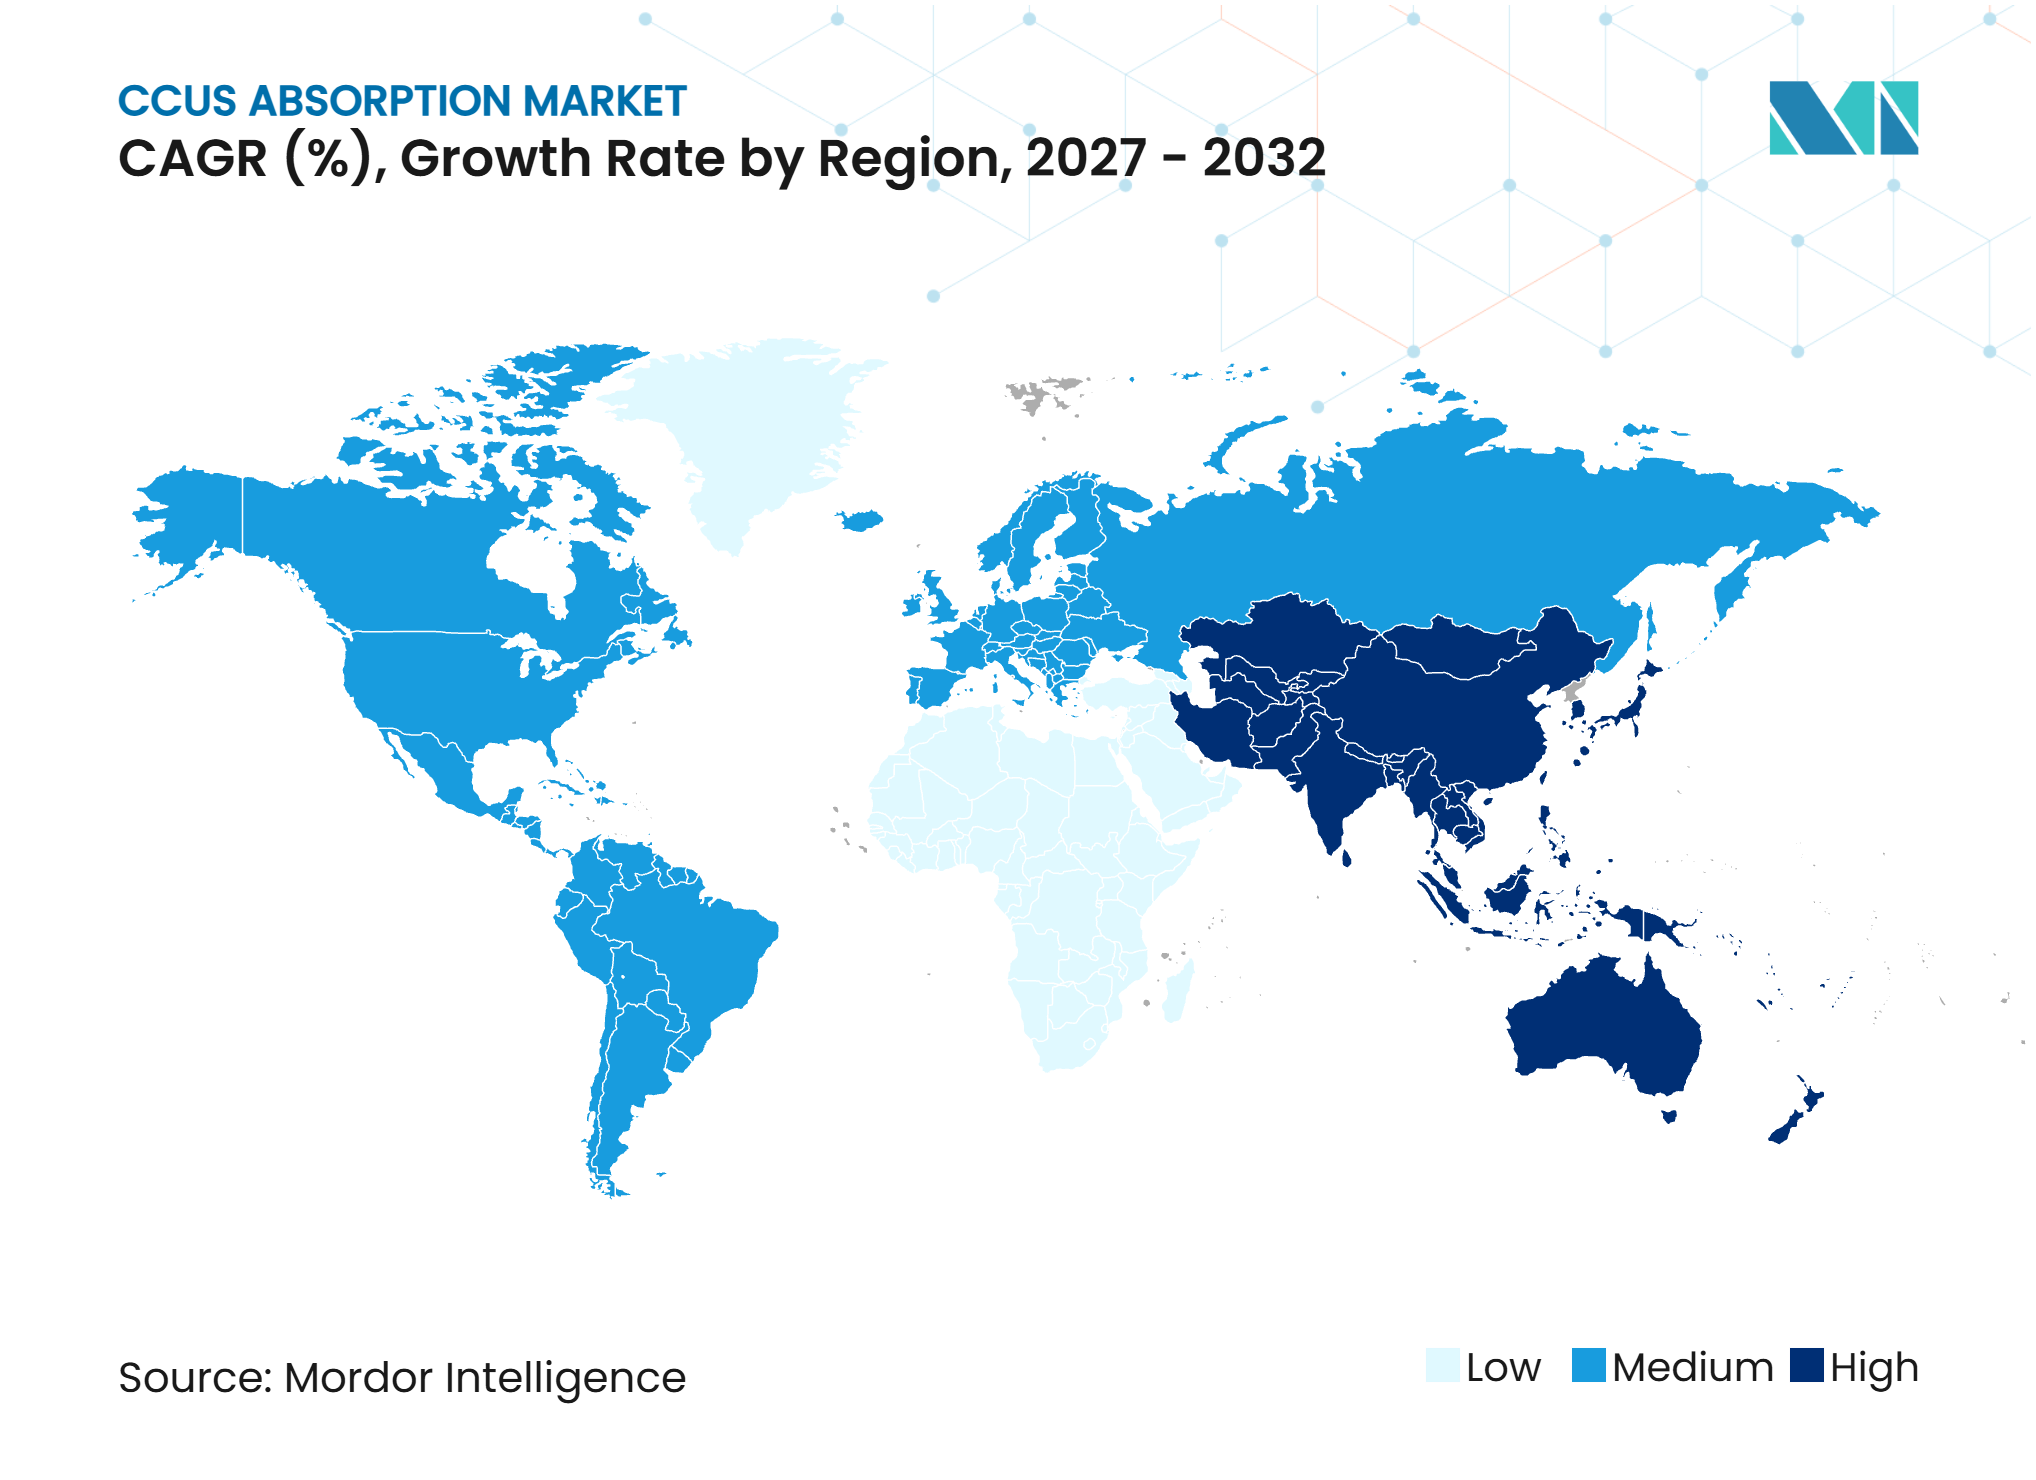
- Por geografia, a América do Norte deteve 36,33% da participação do mercado de absorção de CCUS em 2026, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 15,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Descarbonização Industrial e Precificação de Carbono | +3.5% | Global, mais forte na UE, América do Norte, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Hubs de CCUS e Modelos Compartilhados de Transporte e Armazenamento | +2.5% | América do Norte, Europa e hubs emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Créditos Fiscais, Contratos por Diferença e Compartilhamento Público de Riscos | +2.8% | América do Norte, UE e Japão | Curto prazo (≤ 2 anos) |
| Expansão do Hidrogênio Azul e Combustíveis de Baixa Emissão | +1.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Retrofit em Instalaões Industriais de Difícil Abatimento | +2.0% | Global, com maior concentração na UE e no Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Descarbonização Industrial e Precificação de Carbono
Os mandatos de descarbonização industrial criam demanda sustentada para o mercado de absorção de CCUS ao exigir reduções de emissões sem especificar uma rota tecnológica específica. A absorção é frequentemente a opção prática para gases de combustão industriais com altas concentrações de CO2. O Sistema de Comércio de Emissões da União Europeia cobre 40% das emissões totais de gases de efeito estufa da União Europeia, criando pressão contínua de conformidade para os operadores industriais. A Lei da Indústria de Zero Emissões Líquidas da UE estabelece uma meta de capacidade de injeção de CO2 de 50 milhões de toneladas métricas por ano para 2030 e exige que os produtores de petróleo e gás contribuam com capacidade de armazenamento com base em seus níveis de produção. Isso aumenta a capacidade de armazenamento disponível e apoia a demanda por captura em fontes industriais. O Projeto de Lei de Promoção da Indústria de CCUS da Coreia do Sul, que entrou em vigor em fevereiro de 2025, estabeleceu um quadro jurídico e de apoio empresarial para as atividades de CCUS.
Créditos Fiscais, Contratos por Diferença e Compartilhamento Público de Riscos
As medidas de compartilhamento público de riscos apoiam o mercado de absorção de CCUS ao converter o potencial técnico em receita previsível para os projetos. A opção de pagamento direto da Seção 45Q permite que patrocinadores de projetos elegíveis acessem o crédito integral de 85 USD por tonelada métrica de armazenamento geológico para projetos que iniciem a construção até 2032. Essa estrutura amplia o acesso além dos patrocinadores que podem utilizar capital fiscal. Os regulamentos finais para o crédito de hidrogênio limpo da Seção 45V entraram em vigor em 10 de janeiro de 2025 e exigem a certificação das emissões de gases de efeito estufa ao longo do ciclo de vida para a produção de hidrogênio qualificada. Os equipamentos de captura podem, portanto, ser importantes para projetos de hidrogênio azul que buscam faixas de crédito mais elevadas. O Japão selecionou 9 projetos no âmbito do seu programa Avançado de Captura e Armazenamento de Carbono (CCS) no exercício fiscal de 2024, com meta de 20 milhões de toneladas métricas de armazenamento anual de CO2 até 2030 por meio de suporte integrado da captura ao armazenamento. Os Contratos por Diferença apoiados pelo governo no Reino Unido também permitiram a execução de projetos em clusters de CCS onde os incentivos fiscais isoladamente não resolveriam a incerteza de receita.
Hubs de CCUS e Modelos Compartilhados de Transporte e Armazenamento
Os sistemas compartilhados de transporte e armazenamento melhoram a economia do mercado de absorção de CCUS ao distribuir os custos de dutos e armazenamento entre múltiplos emissores. Isso reduz a escala mínima viável de captura e dá às instalações de médio porte acesso a infraestrutura que anteriormente favorecia grandes operadores integrados. A Northern Lights alcançou uma decisão final de investimento para a Fase 2 em março de 2025, com Equinor, Shell e TotalEnergies comprometendo NOK 7,5 bilhões (~0,81 bilhões de USD) para expandir a capacidade de injeção de 1,5 milhão para pelo menos 5 milhões de toneladas métricas por ano até 2028. A expansão é apoiada por um acordo comercial de 15 anos com a Stockholm Exergi para CO2 biogênico. A Fase 1 entrou em operação em agosto de 2025 como uma instalação de transporte e armazenamento de terceiros de acesso aberto, com sua capacidade anual de 1,5 milhão de toneladas métricas totalmente contratada. Fornecedores com interfaces de equipamentos padronizadas e experiência em entrega em múltiplos locais provavelmente se beneficiarão à medida que os projetos baseados em hubs se tornem mais comuns.
Expansão do Hidrogênio Azul e Combustíveis de Baixa Emissão
O hidrogênio azul e outros projetos de combustíveis de baixa emissão criam uma nova fonte de demanda para o mercado de absorção de CCUS, à medida que as unidades de captura são incorporadas ao projeto das plantas. Os sistemas de solventes físicos são especialmente relevantes onde o gás de síntese é processado a pressão elevada. Os regulamentos da Seção 45V colocam a certificação de emissões ao longo do ciclo de vida no centro da elegibilidade para hidrogênio limpo nos Estados Unidos, fortalecendo o caso comercial para equipamentos de captura em instalações qualificadas. No entanto, a demanda permanece exposta à incerteza nos preços de fornecimento de hidrogênio, o que pode atrasar as decisões finais de investimento quando a capacidade de captura é projetada em torno da coprodução. Esse risco difere do dos projetos estabelecidos de recuperação aprimorada de petróleo com CO2 porque depende da demanda por uma cadeia de valor de combustível mais recente.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penalidade Energética na Regeneração do Solvente | -1.5% | Global, mais aguda onde o calor fóssil predomina | Médio prazo (2-4 anos) |
| Coordenação entre Cadeias e Risco Contratual | -1.2% | Europa, América do Norte e hubs emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Incerteza no Fornecimento de Hidrogênio e Remoção de Dióxido de Carbono | -1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Penalidade Energética na Regeneração do Solvente
A regeneração de aminas continua sendo uma restrição operacional significativa para o mercado de absorção de CCUS. A absorção química normalmente requer de 2,5 a 4 gigajoules de energia térmica por tonelada métrica de CO2 recuperado. Em instalações que utilizam vapor de origem fóssil, de 15% a 25% do CO2 bruto evitado é consumido pelo próprio processo de captura. Isso reduz a quantidade elegível para monetização sob estruturas de crédito fiscal e comércio de emissões. Os custos operacionais também estão vinculados aos preços do gás natural, o que adiciona incerteza ao financiamento de ativos de captura de longa vida útil. A Mitsubishi Heavy Industries (MHI) começou a operar uma planta piloto usando seu solvente KS-21 na Usina Himeji Nº 2 da Korea Electric Power Corporation (KEPCO) em maio de 2025, reportando menor consumo de energia de regeneração e emissões de aminas do que sua formulação anterior KS-1.
Coordenação entre Cadeias e Risco Contratual
Os projetos de CCUS exigem alinhamento entre captura, condicionamento de CO2, transporte e armazenamento. Essas atividades envolvem diferentes estruturas de custos, arranjos de responsabilidade, regulamentações e riscos de contraparte. A BASF arquivou o investimento em Captura e Armazenamento de Carbono (CCS) Kairos em Antuérpia em março de 2025, apesar de EUR 500 milhões (~559,67 milhões de USD) em apoio comprometido do Fundo de Inovação da UE, demonstrando como o desalinhamento comercial pode paralisar um projeto financiado. A Diretiva de CCS da UE exige planos de monitoramento, revisões de licenças a cada 5 anos e provisões financeiras para o gerenciamento de CO2 pós-fechamento. Essas obrigações estendem a responsabilidade entre as contrapartes por décadas. Como resultado, o design contratual pode prolongar as etapas de engenharia e financiamento, mesmo quando a tecnologia e o financiamento estão disponíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Absorção:
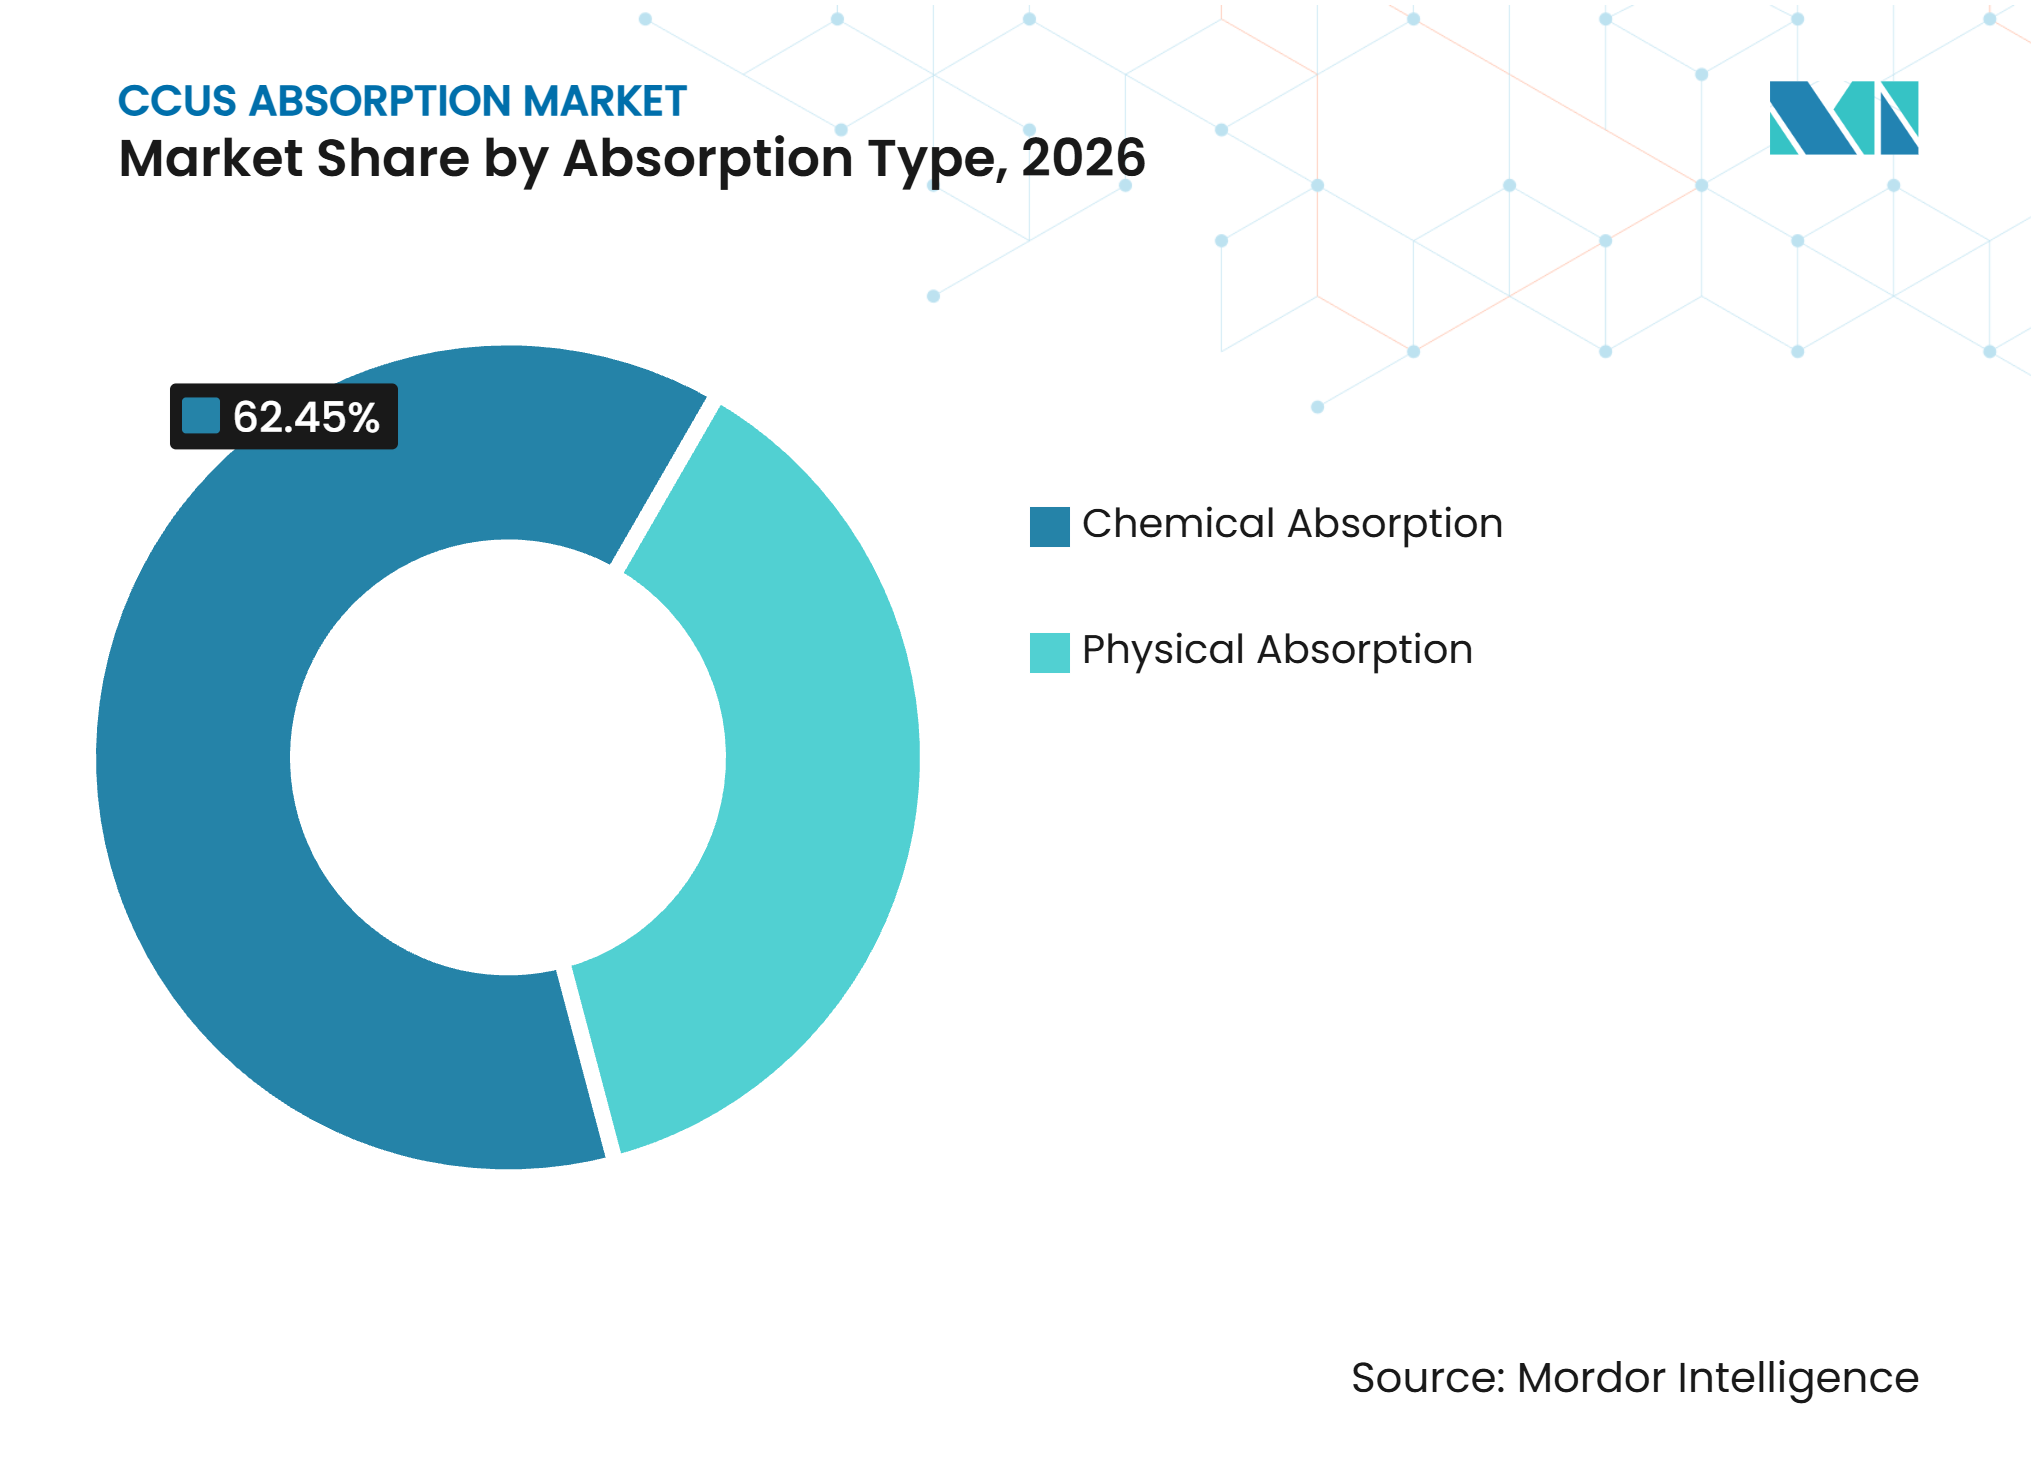
Processos Químicos Lideram Enquanto a Absorção Física Cresce em Aplicações de Alta PressãoA absorção química deteve 62,45% da participação do mercado de absorção de CCUS em 2026. O segmento é apoiado pelo uso estabelecido de sistemas de pós-combustão à base de aminas no processamento de gás natural, refino, geração de energia e instalações industriais. Esses sistemas podem atingir taxas de captura de CO2 de 90% ou mais a partir de gases de combustão diluídos a pressão próxima da atmosférica. A BASF reporta mais de 500 plantas de referência para sua tecnologia OASE, refletindo uma base instalada substancial. A engenharia padronizada, os dados operacionais e as cadeias de suprimento de solventes estabelecidas apoiam o uso adicional em retrofits.
A absorção física tem previsão de crescer a um CAGR de 14,12% de 2027 a 2032. Projetos de hidrogênio azul, pré-combustão e tratamento de gás natural favorecem solventes físicos quando a pressão operacional e a pressão parcial de CO2 são elevadas. O Rectisol e o Selexol podem oferecer vantagens de energia e capital nessas condições. Novas plantas de hidrogênio e amônia podem selecionar sistemas físicos desde a fase de projeto, enquanto os ativos de combustíveis fósseis existentes frequentemente continuam a usar absorção química. O CycloneCC da Carbon Clean combina leitos compactos rotativos com um solvente de sal tampão promovido por aminas, reduzindo a área ocupada pelos equipamentos em até 50% em instalações industriais de médio porte.



Por Tipo de Solvente:
Solventes à Base de Amina Mantêm a Base Instalada Enquanto os Sistemas à Base de Álcali se ExpandemOs solventes à base de amina detiveram 55,12% da participação do mercado de absorção de CCUS em 2026. Sua posição reflete mais de três décadas de uso comercial de CCS com monoetanolamina, dietanolamina e misturas proprietárias. A MHI havia entregue 18 plantas comerciais usando seu Processo KM CDR e Processo KM CDR Avançado, com duas plantas em entrega em dezembro de 2025. Essa base de referência apoia a seleção de fornecedores onde os compradores exigem desempenho de captura comprovado. Os projetos padrão também permitem que as aminas atendam a uma ampla gama de composições de gases de combustão.
Os produtos químicos à base de álcali têm previsão de crescer a um CAGR de 14,56% de 2027 a 2032. O carbonato de potássio, variantes de amônia resfriada e processos de sal misto são adequados para correntes de alta pressão parcial de CO2 provenientes de fornos de cimento e altos-fornos de aço. Seus menores requisitos de energia de regeneração podem melhorar a economia onde os custos de combustível e vapor são elevados. O Processo de Sal Misto da Baker Hughes e o sistema de amônia resfriada à pressão ambiente da Capsol Technologies estão incluídos no compêndio de tecnologia de 2025 do Instituto Global de CCS. Líquidos iônicos, solventes termomórficos, sistemas de carbonato acelerados por enzimas e sais de aminoácidos permanecem como opções emergentes que requerem aprovação regulatória e confiança no financiamento para uma implantação mais ampla.
Por Indústria do Usuário Final:
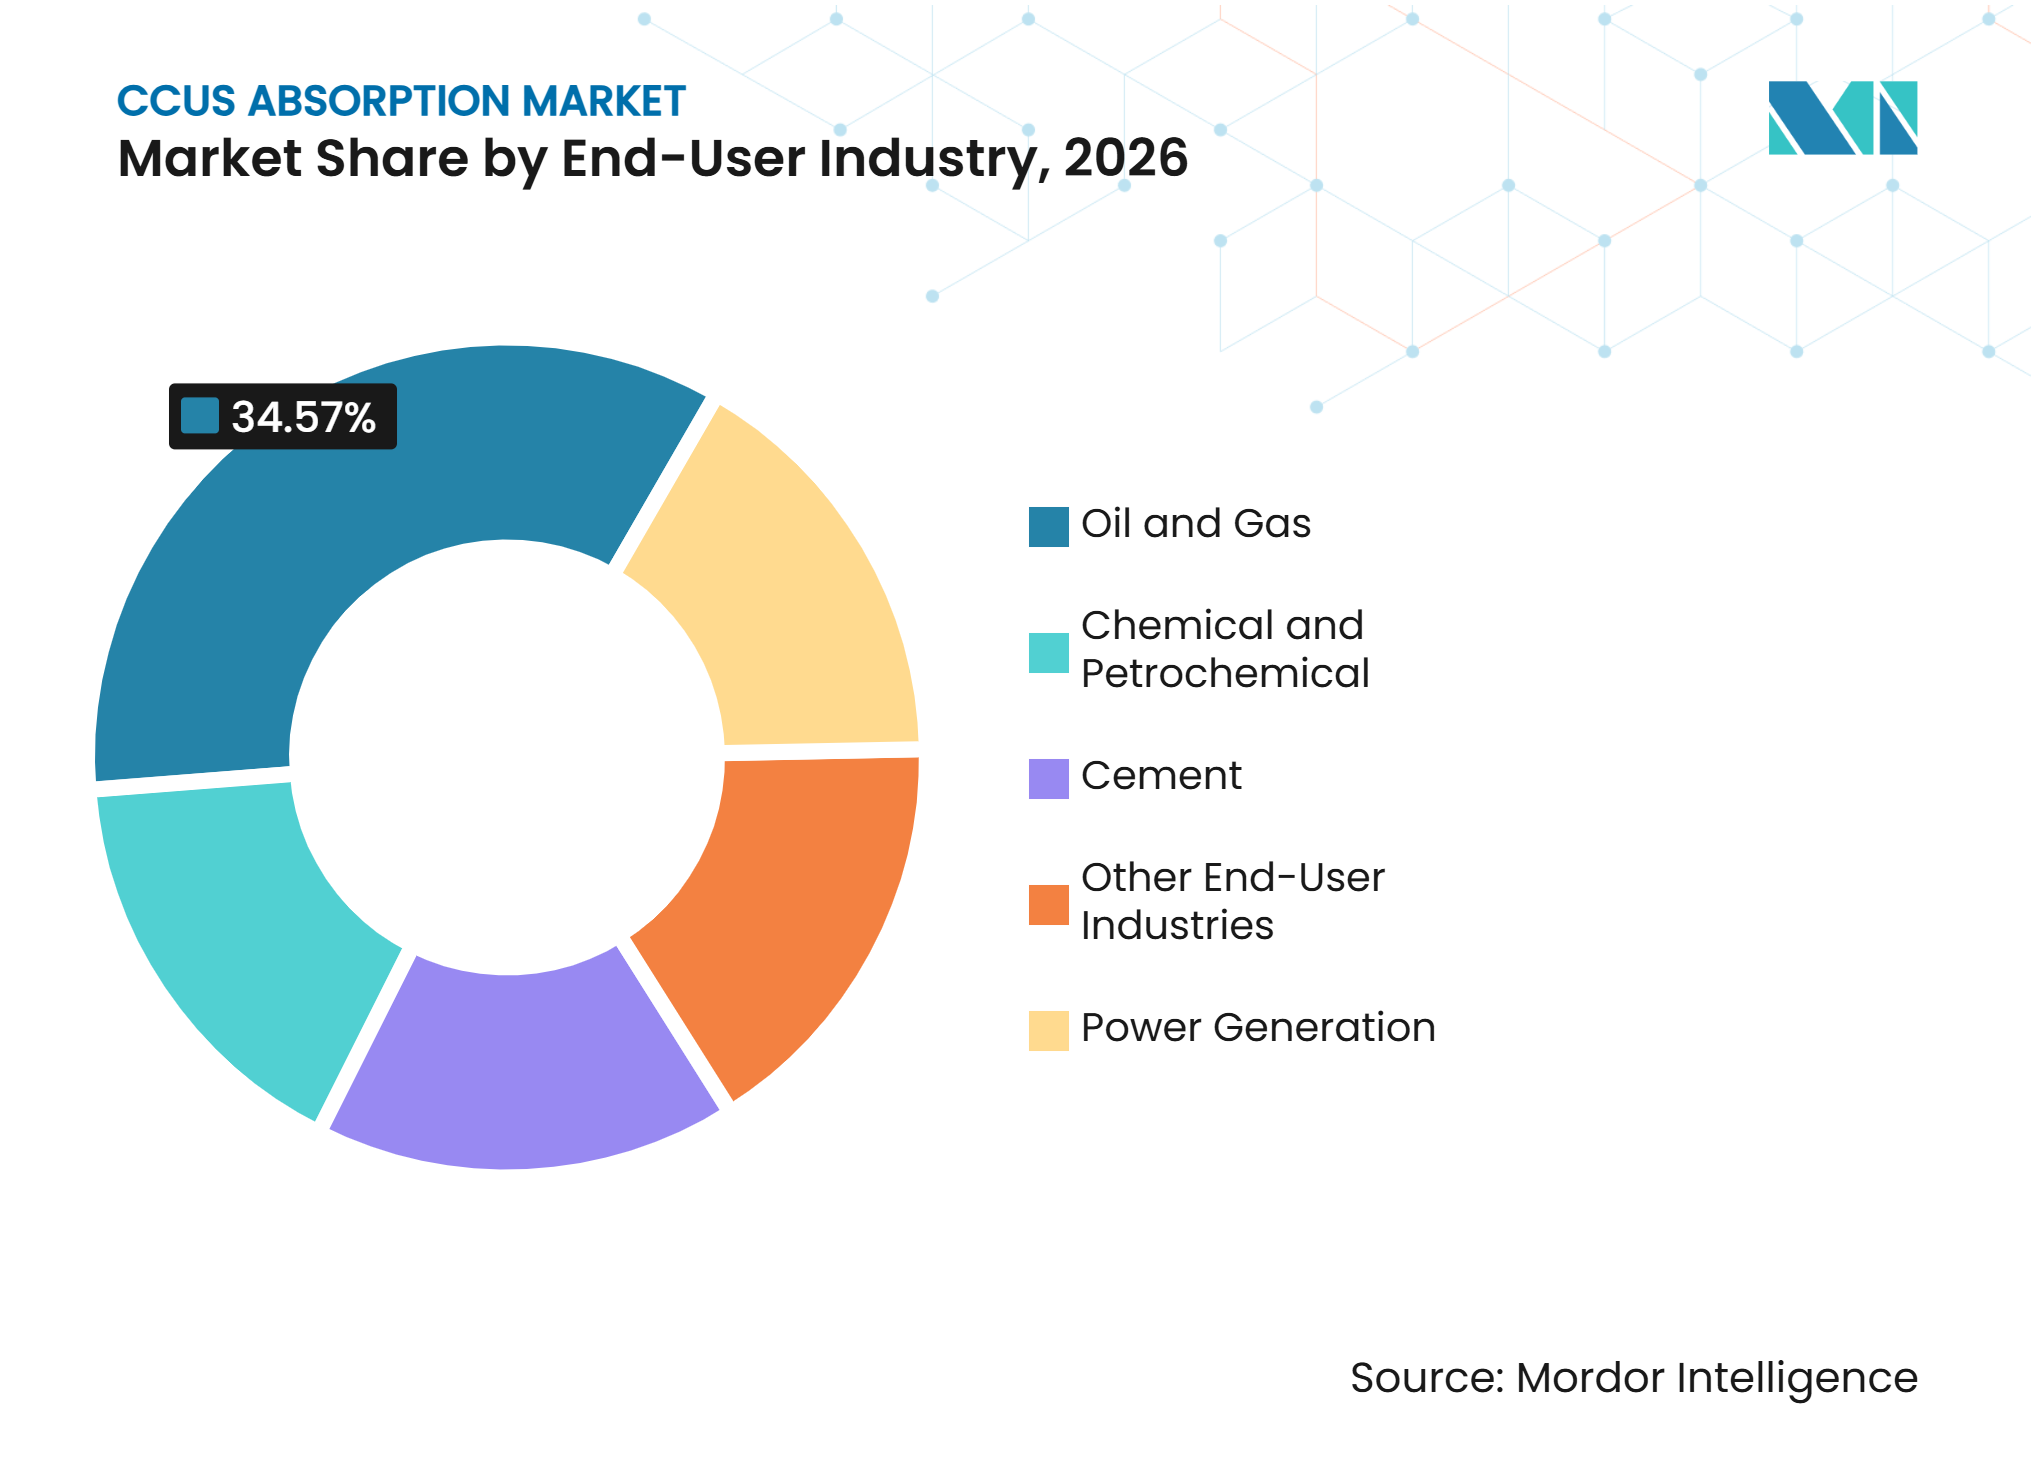
Petróleo e Gás Permanecem como o Maior Usuário Enquanto a Demanda do Cimento CrescePetróleo e gás respondeu por 34,57% da participação do mercado de absorção de CCUS em 2026. Décadas de recuperação aprimorada de petróleo com CO2 criaram infraestrutura de manuseio de CO2 antes que a implantação impulsionada pelas políticas atuais se acelerasse. As grandes emissões em instalações individuais podem apoiar investimentos em captura que instalações industriais menores não conseguem justificar. Grandes operadores, incluindo ExxonMobil, Chevron e Shell, estão buscando retrofits de instalações e desenvolvimento de armazenamento de carbono. A geração de energia, a produção química e a petroquímica também contribuem para a demanda, particularmente para plantas de amônia e metanol que utilizam remoção de gás ácido.
O cimento tem previsão de crescer a um CAGR de 15,68% de 2027 a 2032, a maior taxa entre as indústrias de usuários finais. A calcinação do calcário responde por 60% da produção de CO2 do setor de cimento por meio de uma reação química, de modo que a eletrificação e a troca de combustível não podem abordar totalmente essa fonte. A AIE reportou que a capacidade planejada de cimento de emissões quase zero para 2030 havia crescido 30% para 35 milhões de toneladas métricas, mas permanecia abaixo do ritmo necessário. A MHI e a Worley receberam o contrato de dezembro de 2025 para o primeiro projeto de captura de CO2 em planta de cimento do Reino Unido na instalação Padeswood da Heidelberg Materials[1]. A instalação foi projetada para capturar 800.000 toneladas métricas por ano e se conectar ao cluster HyNet.

Análise Geográfica
América do Norte
A América do Norte deteve 36,33% da participação do mercado de absorção de CCUS em 2026. Os créditos fiscais da Seção 45Q, a infraestrutura estabelecida de dutos de CO2 e mais de 20 milhões de toneladas métricas por ano de capacidade de captura nos Estados Unidos reduzem o custo incremental de transporte de novos projetos. O hub de CCS do Canal de Houston envolve ExxonMobil, Chevron, Linde e 8 parceiros industriais adicionais, com meta de até 50 milhões de toneladas métricas de captura anual até 2030. O Canadá contribui por meio da precificação de carbono e dos compromissos de descarbonização das areias betuminosas, enquanto o México permanece em um estágio mais inicial de avaliação de viabilidade. A Fluor está realizando engenharia em estágio avançado para projetos de energia a gás, hidrogênio azul, resíduos para energia e cimento na América do Norte e na Europa.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expandir a um CAGR de 15,23% de 2027 a 2032, tornando-a a região de crescimento mais rápido no mercado de absorção de CCUS. Em fevereiro de 2025, o Japão designou uma área marítima ao largo de Tomakomai como sua primeira área especificada sob a Lei de Negócios de CCS, iniciando o licenciamento comercial de armazenamento. Seus 9 Projetos Avançados de CCS apoiados pela JOGMEC estão buscando 20 milhões de toneladas métricas de capacidade de armazenamento anual até 2030 em 6 regiões industriais. O Projeto de Lei de Promoção da Indústria de CCUS da Coreia do Sul e o subsequente programa de empréstimos de KRW 300 bilhões fornecem um quadro jurídico e de financiamento para a implantação comercial. O Catálogo de Promoção de Tecnologia Verde da China estabelece um limite de captura anual de 50.000 toneladas métricas para projetos elegíveis de energia a carvão e petroquímica, vinculando o financiamento verde à aquisição de equipamentos[2].
Europa, América do Sul e Oriente Médio e África
A Europa é apoiada pela meta da Lei da Indústria de Zero Emissões Líquidas da UE de 50 milhões de toneladas métricas de capacidade anual de injeção de CO2 até 2030. A Fase 2 da Northern Lights amplia a infraestrutura de armazenamento norueguesa, enquanto o HyNet e o East Coast Cluster do Reino Unido continuam com apoio governamental. Em agosto de 2025, a Northern Endurance Partnership concedeu à Halliburton um contrato para monitorar o aquífero salino Endurance, com uma capacidade inicial de injeção anual de 4 milhões de toneladas métricas, com início previsto para 2027. A América do Sul está em um estágio inicial, embora a MHI tenha recebido um contrato de estudo em 2025 para módulos de captura de CO2 em embarcações offshore da Petrobras. A atividade no Oriente Médio e na África está sendo construída sobre os mandatos de descarbonização das companhias nacionais de petróleo e a experiência com a recuperação aprimorada de petróleo com CO2.
Cenário Competitivo
Concentração do Mercado
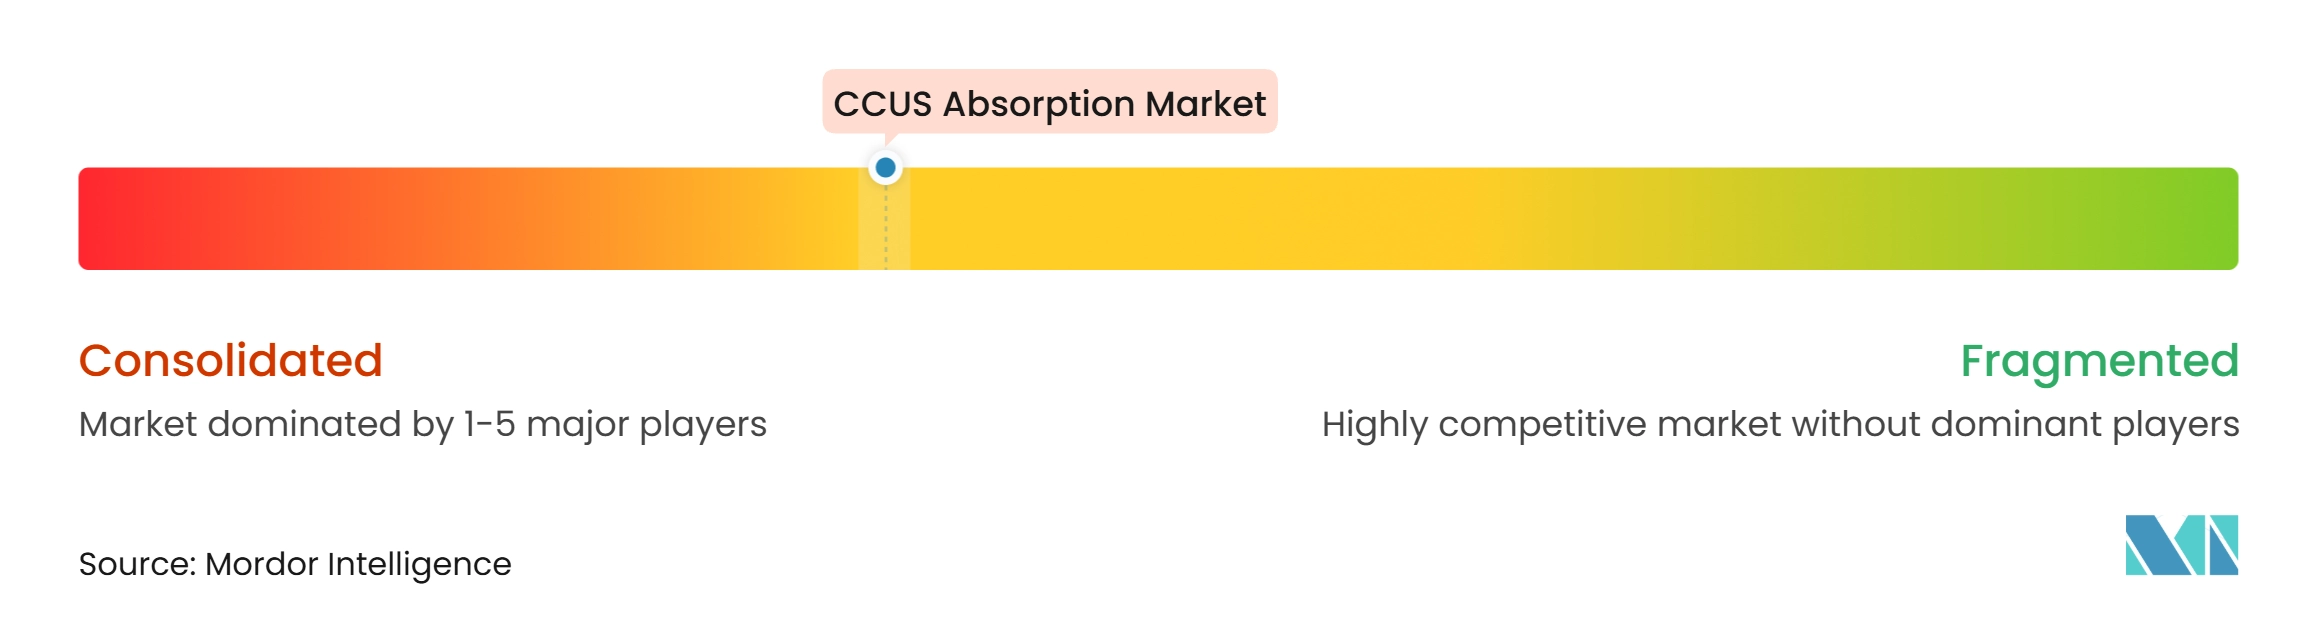
O mercado de absorção de CCUS é moderadamente consolidado. BASF, MHI, Linde e Honeywell detêm posições nas rotas de processos de solventes amínicos e físicos. A BASF reporta mais de 500 plantas de referência para seu portfólio OASE, e a MHI entregou 18 plantas comerciais usando o Processo KM CDR e o Processo KM CDR Avançado até dezembro de 2025. Os fornecedores competem em consumo de energia, estabilidade do solvente e emissões de aminas. O solvente KS-21 da MHI entrou em operação na planta piloto da Korea Electric Power Corporation (KEPCO) em Himeji em maio de 2025 e foi projetado para reduzir o consumo de energia de regeneração e as emissões de aminas em comparação com o KS-1.
Fluor, Aker Solutions e JGC Holdings competem por meio de capacidade de entrega em setores e geografias. A Fluor está desenvolvendo 13 unidades comerciais adicionais de Econamine FG Plus, com previsão de adicionar mais de 20 milhões de toneladas métricas de capacidade de captura anual quando em operação. A Aker Solutions recebeu o contrato da Fase 2 da Northern Lights em 2025, posicionando-a para a expansão da infraestrutura de armazenamento de acesso aberto. A BASF e a ANDRITZ assinaram um acordo de licença OASE blue em outubro de 2025 para um projeto planejado de resíduos para energia em Aarhus, projetado para capturar 435.000 toneladas métricas anualmente. Os hubs compartilhados tornam a integração em múltiplos locais e a experiência em entrega fatores mais importantes na seleção de fornecedores.
A Carbon Clean testou em fábrica sua tecnologia CycloneCC C1 em escala comercial em maio de 2025, com capacidade de 285 toneladas métricas de CO2 por dia. A Carbon Clean e a MODEC firmaram um acordo em junho de 2025 para desenvolver captura pós-combustão para embarcações de produção, armazenamento e descarregamento flutuantes. A plataforma de captura de carbono como serviço da Honeywell em 2025 tem como alvo empresas industriais de médio porte por meio de equipamentos integrados, monitoramento e integração de créditos.
Líderes da Indústria de Absorção de CCUS
-
Exxon Mobil Corporation
-
Shell plc
-
Equinor ASA
-
Fluor Corporation
-
Linde PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Absorção de CCUS Empresas cobertas neste relatório
- Air Liquide
- Aker Solutions
- BASF
- Carbon Clean Solutions Limited
- Carbon Engineering
- Chevron Corporation
- Climeworks
- Equinor ASA
- Exxon Mobil Corporation
- Fluor Corporation
- Halliburton
- Honeywell International Inc.
- JGC Holdings Corporation
- Linde PLC
- Mitsubishi Heavy Industries, Ltd.
- Shell plc
Desenvolvimentos industriais recentes em Mercado de Absorção de CCUS
- Dezembro de 2025: Mitsubishi Heavy Industries e Worley foram conjuntamente contratadas para o primeiro projeto de captura de CO2 em planta de cimento do Reino Unido na instalação Padeswood da Heidelberg Materials no País de Gales. O projeto utiliza o Processo KM CDR Avançado da MHI para capturar aproximadamente 800.000 toneladas métricas de CO2 por ano por meio de absorção à base de aminas. O CO2 capturado será transportado por duto para o cluster de CCUS HyNet para armazenamento permanente em campos de gás esgotados ao largo de Liverpool, com operações previstas para 2029 sob o sequenciamento do Cluster Track 1 do Reino Unido.
- Outubro de 2025: BASF e ANDRITZ assinaram um acordo de licença para a tecnologia de absorção de aminas OASE blue para capturar aproximadamente 435.000 toneladas métricas de CO2 por ano dos gases de combustão em uma instalação de resíduos para energia em Aarhus, Dinamarca. A implementação do projeto está condicionada à obtenção de financiamento pela instalação junto ao Fundo de CCS dinamarquês.
Escopo do Relatório Global do Mercado de Absorção de CCUS
A absorção de CCUS refere-se ao processo químico ou físico de captura de emissões de dióxido de carbono (CO₂) de gases de combustão industriais ou do ar ambiente, dissolvendo-os ou ligando-os a um solvente líquido ou sólido. Esse processo é um componente fundamental dos sistemas de captura, utilização e armazenamento de carbono (CCUS), que são projetados para reduzir as emissões de CO₂ de fontes industriais, como usinas de energia, fábricas de cimento e siderúrgicas.
O mercado de absorção de CCUS é segmentado por tipo de absorção, tipo de solvente, indústria do usuário final e geografia. Por tipo de absorção, o mercado é segmentado em absorção química e absorção física. Por tipo de solvente, o mercado é segmentado em solventes à base de amina, produtos químicos à base de álcali, solventes físicos e produtos químicos de captura emergentes. Por indústria do usuário final, o mercado é segmentado em petróleo e gás, geração de energia, química e petroquímica, cimento e outras indústrias do usuário final. O relatório também cobre tamanhos de mercado e previsões para absorção de CCUS em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Absorção Química |
| Absorção Física |
| Solventes à Base de Amina |
| Produtos Químicos à Base de Álcali |
| Solventes Físicos |
| Produtos Químicos de Captura Emergentes |
| Petróleo e Gás |
| Geração de Energia |
| Química e Petroquímica |
| Cimento |
| Outras Indústrias do Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Absorção | Absorção Química | |
| Absorção Física | ||
| Por Tipo de Solvente | Solventes à Base de Amina | |
| Produtos Químicos à Base de Álcali | ||
| Solventes Físicos | ||
| Produtos Químicos de Captura Emergentes | ||
| Por Indústria do Usuário Final | Petróleo e Gás | |
| Geração de Energia | ||
| Química e Petroquímica | ||
| Cimento | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Absorção de CCUS?
O tamanho do mercado de absorção de CCUS foi avaliado em 4,81 bilhões de USD em 2026 e estima-se que cresça de 5,44 bilhões de USD em 2027 para 10,28 bilhões de USD até 2032, a um CAGR de 13,56% durante o período de previsão (2027-2032).
Qual categoria de solvente está crescendo mais rapidamente?
Os produtos químicos à base de álcali têm projeção de crescer a um CAGR de 14,56% até 2032, apoiados por aplicações de alta pressão parcial de CO2 nas indústrias de cimento e aço.
Por que o cimento é uma aplicação de alto crescimento para a captura de CO2?
O cimento tem previsão de crescer a um CAGR de 15,68% até 2032, porque as emissões de calcinação não podem ser totalmente eliminadas por meio de eletrificação ou troca de combustível.
Qual região lidera a demanda por sistemas de absorção de CCUS?
A América do Norte deteve uma participação de 36,33% em 2026, apoiada pelos incentivos da Seção 45Q, pela infraestrutura existente de CO2 e pelos grandes hubs industriais.