
CCUS Absorption Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.44 Milliarden US-Dollar |
| Marktgröße (2032) | 10.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
CCUS Absorption Marktanalyse von Mordor Intelligence
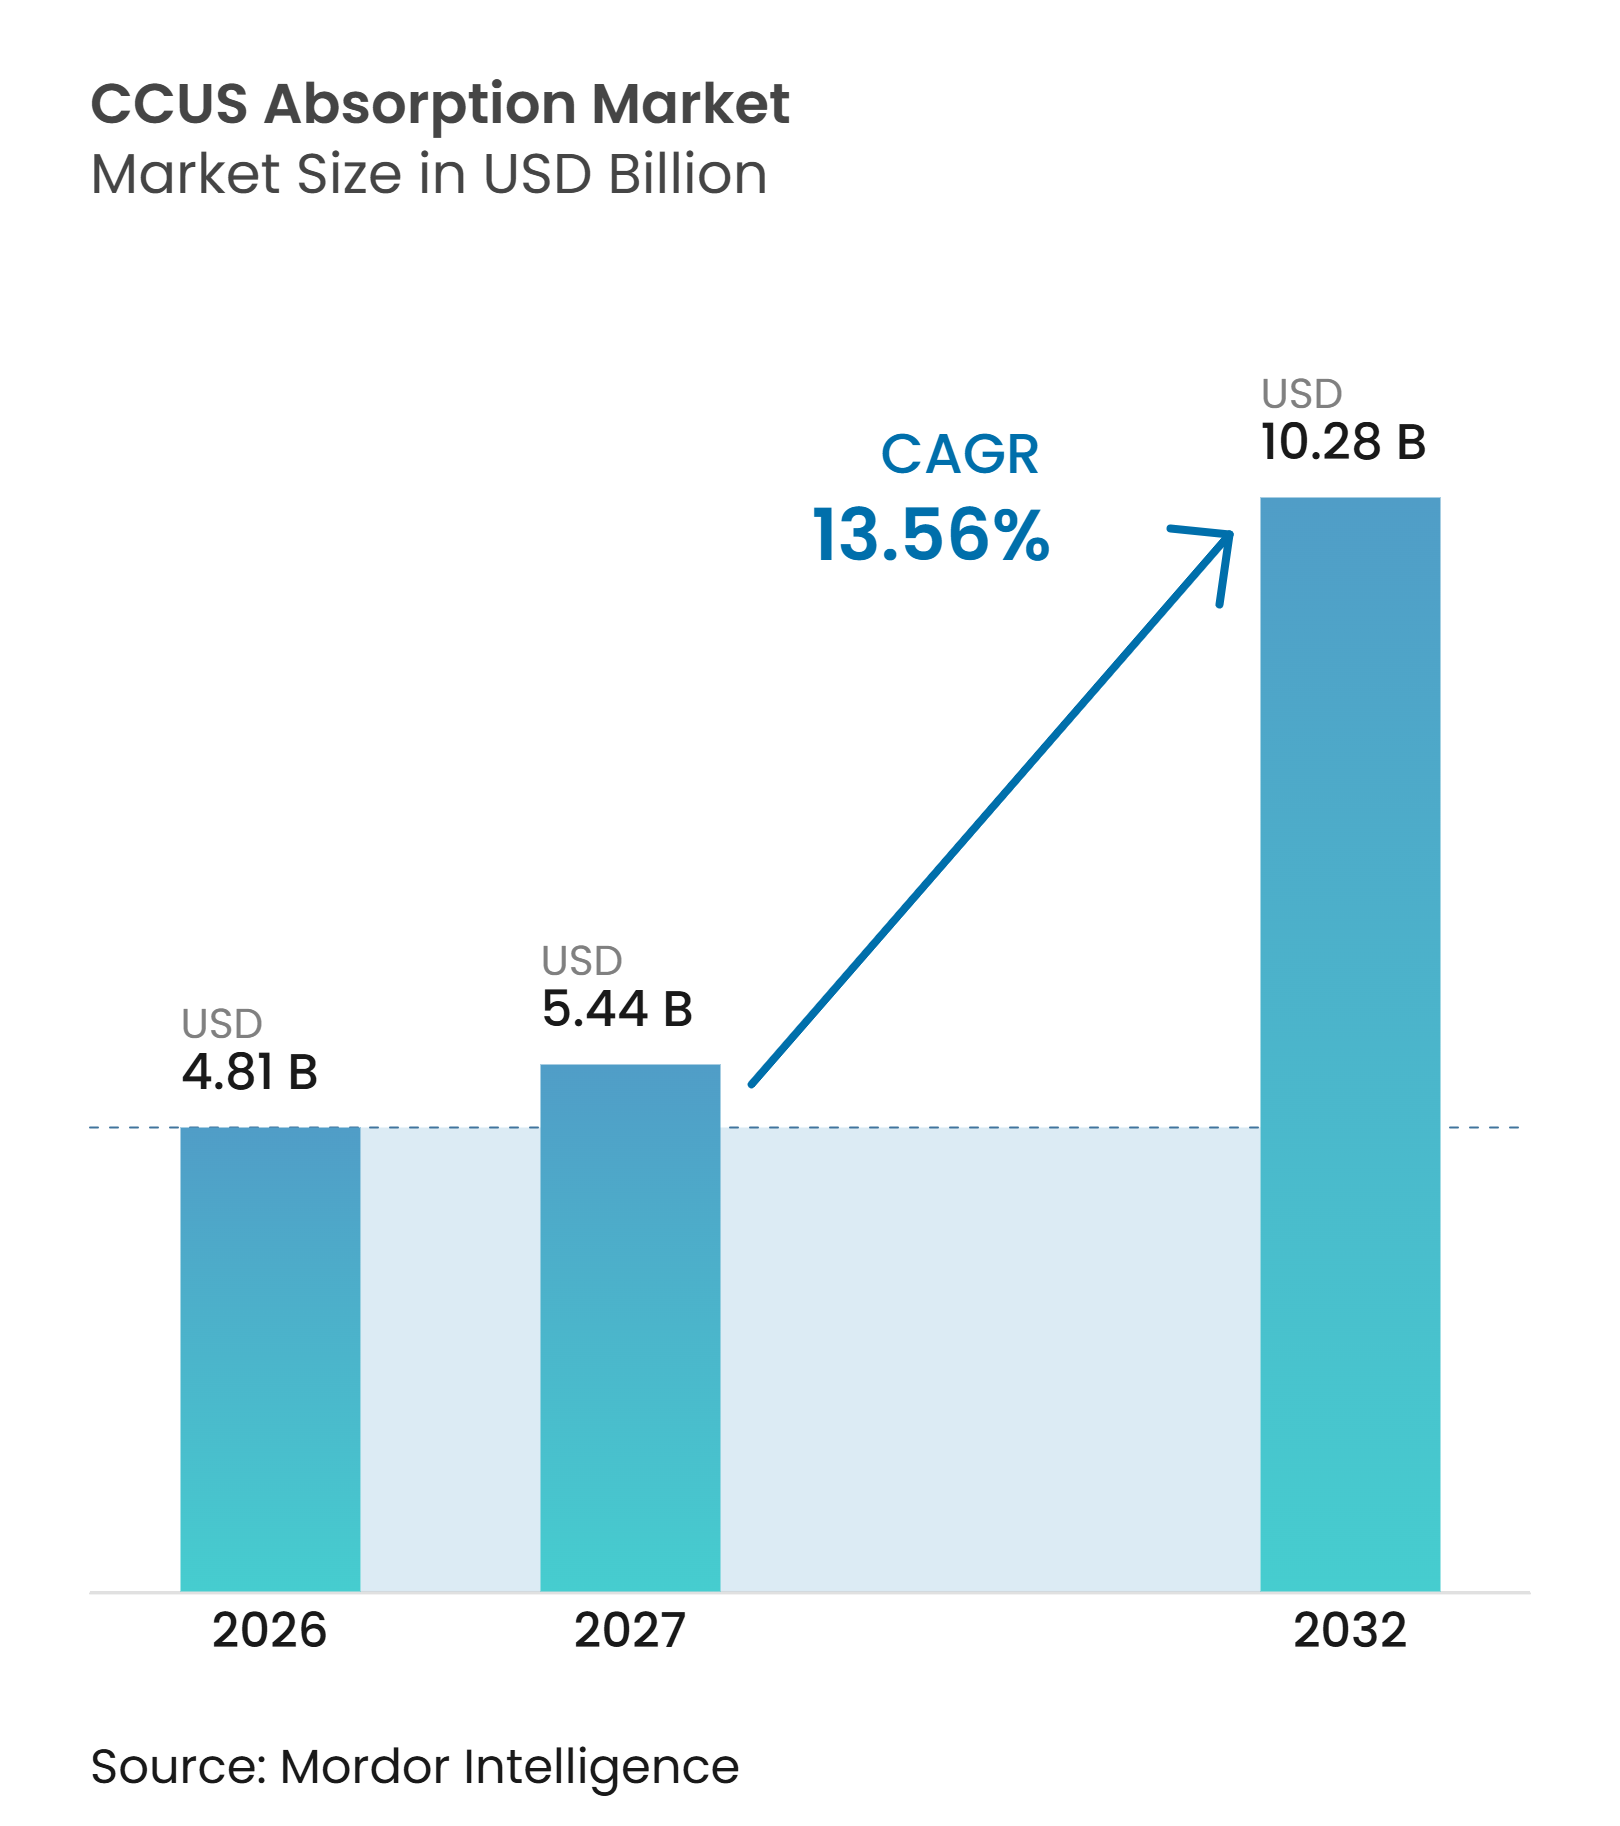
Die CCUS Absorption Marktgröße wurde im Jahr 2026 auf 4,81 Milliarden USD geschätzt und soll von 5,44 Milliarden USD im Jahr 2027 auf 10,28 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,56 % während des Prognosezeitraums (2027–2032). Rechtlich verbindliche Dekarbonisierungsanforderungen, CO₂-Bepreisung und öffentliche Risikoverteilung verlagern Abscheideprojekte von diskretionären Kapitalentscheidungen hin zu geplanten Investitionen an schwer zu dekarbonisierenden Standorten. Das EU-Emissionshandelssystem deckt 40 % der Treibhausgasemissionen der Europäischen Union ab. Es hat seit 2013 mehr als 175 Milliarden EUR (ca. 195,88 Milliarden USD) eingebracht und schafft damit einen anhaltenden Compliance-Anreiz für Industriebetreiber mit wenigen kostengünstigeren Alternativen. In den Vereinigten Staaten kann der Section-45Q-Kredit bis zu 85 USD pro metrischer Tonne geologisch gespeichertem CO₂ für förderfähige Projekte bereitstellen, die bis 2032 mit dem Bau beginnen, was die Projektökonomie an Anlagen verbessert, bei denen die Abscheidung andernfalls die Renditeanforderungen nicht erfüllen würde. Gemeinsame Transport- und Speicher-Hubs verändern auch die Beschaffung, da Technologieanbieter zunehmend nachgewiesene Mehrstandort-Integrationsfähigkeit neben der Lösungsmittelleistung benötigen. Energieverbrauch, kettenübergreifende Verträge und unsichere Abnahme von blauem Wasserstoff verlangsamen weiterhin einige endgültige Investitionsentscheidungen im CCUS Absorption Markt.
Wichtigste Erkenntnisse des Berichts
- Nach Absorptionstyp hielt die chemische Absorption im Jahr 2026 einen Marktanteil von 62,45 % am CCUS Absorption Markt, während die physikalische Absorption bis 2032 mit einer CAGR von 14,12 % wachsen soll.
- Nach Lösungsmitteltyp hielten aminbasierte Lösungsmittel im Jahr 2026 einen Marktanteil von 55,12 % am CCUS Absorption Markt, während alkalibasierte Chemikalien bis 2032 mit einer CAGR von 14,56 % expandieren sollen.
- Nach Endverbraucherbranche entfiel auf Öl und Gas im Jahr 2026 ein Marktanteil von 34,57 % am CCUS Absorption Markt, während Zement bis 2032 mit einer CAGR von 15,68 % wachsen soll.
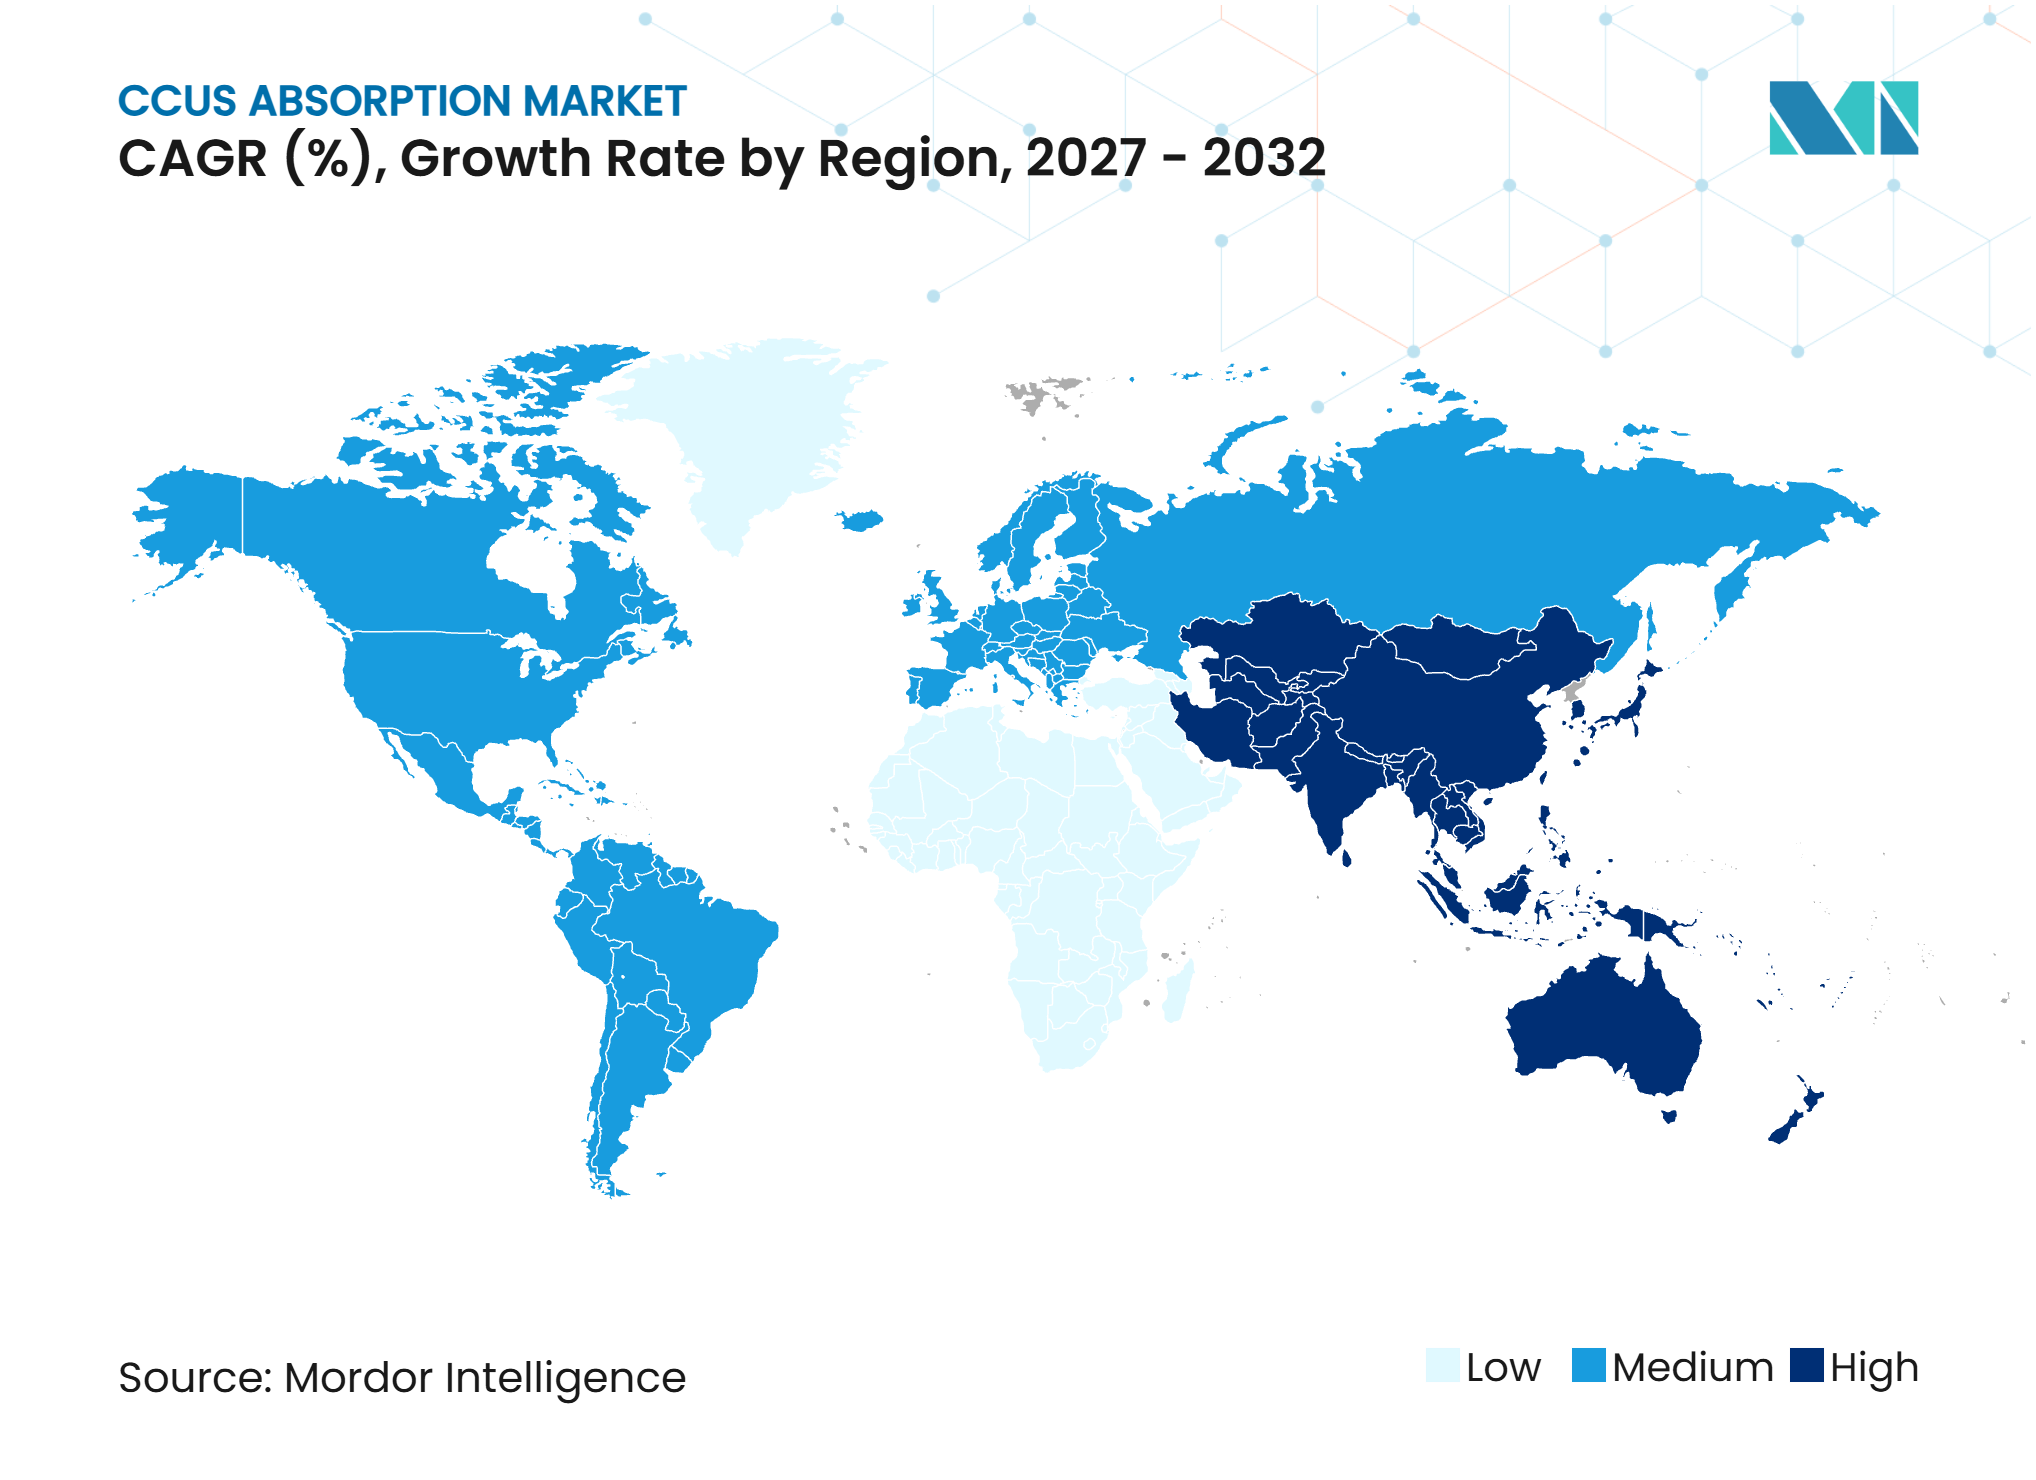
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,33 % am CCUS Absorption Markt, während Asien-Pazifik bis 2032 mit einer CAGR von 15,23 % expandieren soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Dekarbonisierungsvorschriften und CO₂-Bepreisung | +3.5% | Global, am stärksten in der EU, Nordamerika, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| CCUS-Hubs und gemeinsame Transport- und Speichermodelle | +2.5% | Nordamerika, Europa und aufstrebende Asien-Pazifik-Hubs | Mittelfristig (2–4 Jahre) |
| Steuergutschriften, Differenzverträge und öffentliche Risikoverteilung | +2.8% | Nordamerika, die EU und Japan | Kurzfristig (≤ 2 Jahre) |
| Ausbau von blauem Wasserstoff und emissionsarmen Kraftstoffen | +1.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf an schwer zu dekarbonisierenden Industriestandorten | +2.0% | Global, mit der höchsten Konzentration in der EU und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Dekarbonisierungsvorschriften und CO₂-Bepreisung
Industrielle Dekarbonisierungsvorschriften schaffen eine anhaltende Nachfrage für den CCUS Absorption Markt, indem sie Emissionsreduzierungen vorschreiben, ohne einen bestimmten Technologieweg vorzugeben. Absorption ist häufig die praktische Option für industrielle Rauchgase mit hohen CO₂-Konzentrationen. Das EU-Emissionshandelssystem deckt 40 % der gesamten Treibhausgasemissionen der Europäischen Union ab und erzeugt damit anhaltenden Compliance-Druck für Industriebetreiber. Das EU-Netto-Null-Industrie-Gesetz setzt ein Ziel von 50 Millionen Tonnen CO₂-Injektionskapazität pro Jahr bis 2030 und verpflichtet Öl- und Gasproduzenten, Speicherkapazitäten entsprechend ihren Produktionsniveaus bereitzustellen. Dies erhöht die verfügbare Speicherkapazität und unterstützt die Nachfrage nach Abscheidung an Industriequellen. Das südkoreanische CCUS-Branchenförderungsgesetz, das im Februar 2025 in Kraft trat, schuf einen rechtlichen und unternehmerischen Unterstützungsrahmen für CCUS-Aktivitäten.
Steuergutschriften, Differenzverträge und öffentliche Risikoverteilung
Öffentliche Risikoverteilungsmaßnahmen unterstützen den CCUS Absorption Markt, indem sie technisches Potenzial in vorhersehbare Projekterträge umwandeln. Die Section-45Q-Direktzahlungsoption ermöglicht es förderfähigen Projektträgern, den vollen Kredit von 85 USD pro metrischer Tonne für geologische Speicherung für Projekte zu nutzen, die bis 2032 mit dem Bau beginnen. Diese Struktur erweitert den Zugang über Sponsoren hinaus, die Steuerkapital nutzen können. Die endgültigen Vorschriften für den Section-45V-Kredit für sauberen Wasserstoff traten am 10. Januar 2025 in Kraft und erfordern die Zertifizierung der Treibhausgasemissionen über den Lebenszyklus für die förderfähige Wasserstoffproduktion. Abscheideausrüstung kann daher für Projekte mit blauem Wasserstoff wichtig sein, die höhere Kreditstufen anstreben. Japan wählte im Haushaltsjahr 2024 9 Projekte im Rahmen seines Programms für fortschrittliche Kohlenstoffabscheidung und -speicherung (CCS) aus, mit dem Ziel einer jährlichen CO₂-Speicherkapazität von 20 Millionen Tonnen bis 2030 durch integrierte Unterstützung von der Abscheidung bis zur Speicherung. Staatlich geförderte Differenzverträge im Vereinigten Königreich haben auch die Projektdurchführung in CCS-Clustern ermöglicht, wo Steueranreize allein die Erlösunsicherheit nicht beseitigen würden.
CCUS-Hubs und gemeinsame Transport- und Speichermodelle
Gemeinsame Transport- und Speichersysteme verbessern die Wirtschaftlichkeit des CCUS Absorption Marktes, indem sie Pipeline- und Speicherkosten auf mehrere Emittenten verteilen. Dies senkt die minimal rentable Abscheideskala und gibt mittelgroßen Anlagen Zugang zu Infrastruktur, die zuvor große integrierte Betreiber bevorzugte. Northern Lights traf im März 2025 eine endgültige Investitionsentscheidung für Phase 2, wobei Equinor, Shell und TotalEnergies 7,5 Milliarden NOK (ca. 0,81 Milliarden USD) zur Erweiterung der Injektionskapazität von 1,5 Millionen auf mindestens 5 Millionen Tonnen pro Jahr bis 2028 bereitstellten. Die Erweiterung wird durch eine 15-jährige kommerzielle Vereinbarung mit Stockholm Exergi für biogenes CO₂ unterstützt. Phase 1 wurde im August 2025 als offener Drittanbieter-Transport- und Speicherbetrieb in Betrieb genommen, mit einer vollständig vertraglich gebundenen jährlichen Kapazität von 1,5 Millionen Tonnen. Anbieter mit standardisierten Geräteschnittstellen und Erfahrung in der Mehrstandortlieferung werden voraussichtlich profitieren, da Hub-basierte Projekte häufiger werden.
Ausbau von blauem Wasserstoff und emissionsarmen Kraftstoffen
Projekte mit blauem Wasserstoff und anderen emissionsarmen Kraftstoffen schaffen eine neue Nachfragequelle für den CCUS Absorption Markt, da Abscheideeinheiten in das Anlagendesign integriert werden. Physikalische Lösungsmittelsysteme sind besonders relevant, wenn Synthesegas bei erhöhtem Druck verarbeitet wird. Die Section-45V-Vorschriften stellen die Lebenszyklus-Emissionszertifizierung in den Mittelpunkt der Förderfähigkeit für sauberen Wasserstoff in den Vereinigten Staaten und stärken damit den kommerziellen Fall für Abscheideausrüstung an förderfähigen Anlagen. Die Nachfrage bleibt jedoch unsicheren Wasserstoffabnahmepreisen ausgesetzt, was endgültige Investitionsentscheidungen verzögern kann, wenn die Abscheidekapazität auf die Koproduktion ausgelegt ist. Dieses Risiko unterscheidet sich von dem etablierter CO₂-verbesserter Ölförderungsprojekte, da es von der Nachfrage nach einer neueren Kraftstoffwertschöpfungskette abhängt.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiestrafe bei der Lösungsmittelregeneration | -1.5% | Global, am stärksten dort, wo fossile Wärme dominiert | Mittelfristig (2–4 Jahre) |
| Kettenübergreifende Koordination und Vertragsrisiko | -1.2% | Europa, Nordamerika und aufstrebende Asien-Pazifik-Hubs | Kurzfristig (≤ 2 Jahre) |
| Unsichere Abnahme für Wasserstoff und Kohlendioxidentfernung | -1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiestrafe bei der Lösungsmittelregeneration
Die Aminregeneration bleibt eine wesentliche betriebliche Einschränkung für den CCUS Absorption Markt. Die chemische Absorption erfordert typischerweise 2,5 bis 4 Gigajoule thermische Energie pro metrischer Tonne zurückgewonnenem CO₂. An Standorten, die fossil erzeugten Dampf verwenden, werden 15 % bis 25 % des brutto vermiedenen CO₂ durch den Abscheideprozess selbst verbraucht. Dies reduziert die Menge, die im Rahmen von Steuergutschriften und Emissionshandelssystemen monetarisiert werden kann. Die Betriebskosten sind auch an Erdgaspreise gebunden, was die Finanzierung langlebiger Abscheideanlagen mit Unsicherheit belastet. Mitsubishi Heavy Industries (MHI) begann im Mai 2025 mit dem Betrieb einer Pilotanlage mit seinem KS-21-Lösungsmittel im Kraftwerk Himeji Nr. 2 der Korea Electric Power Corporation (KEPCO) und berichtete von einem geringeren Regenerationsenergieverbrauch und geringeren Aminemissionen als bei seiner früheren KS-1-Formulierung.
Kettenübergreifende Koordination und Vertragsrisiko
CCUS-Projekte erfordern die Abstimmung zwischen Abscheidung, CO₂-Konditionierung, Transport und Speicherung. Diese Aktivitäten umfassen unterschiedliche Kostenstrukturen, Haftungsregelungen, Vorschriften und Gegenparteirisiken. BASF legte die Kairos-Investition in Kohlenstoffabscheidung und -speicherung (CCS) in Antwerpen im März 2025 auf Eis, obwohl 500 Millionen EUR (ca. 559,67 Millionen USD) an zugesagter Unterstützung aus dem EU-Innovationsfonds vorhanden waren, was zeigt, wie kommerzielle Fehlausrichtung ein finanziertes Projekt stoppen kann. Die EU-CCS-Richtlinie schreibt Überwachungspläne, 5-jährige Genehmigungsüberprüfungen und finanzielle Vorkehrungen für das CO₂-Management nach der Schließung vor. Diese Verpflichtungen erstrecken die Haftung über Jahrzehnte auf alle Gegenparteien. Infolgedessen kann das Vertragsdesign die Ingenieur- und Finanzierungsphasen verlängern, selbst wenn Technologie und Finanzierung vorhanden sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Absorptionstyp:
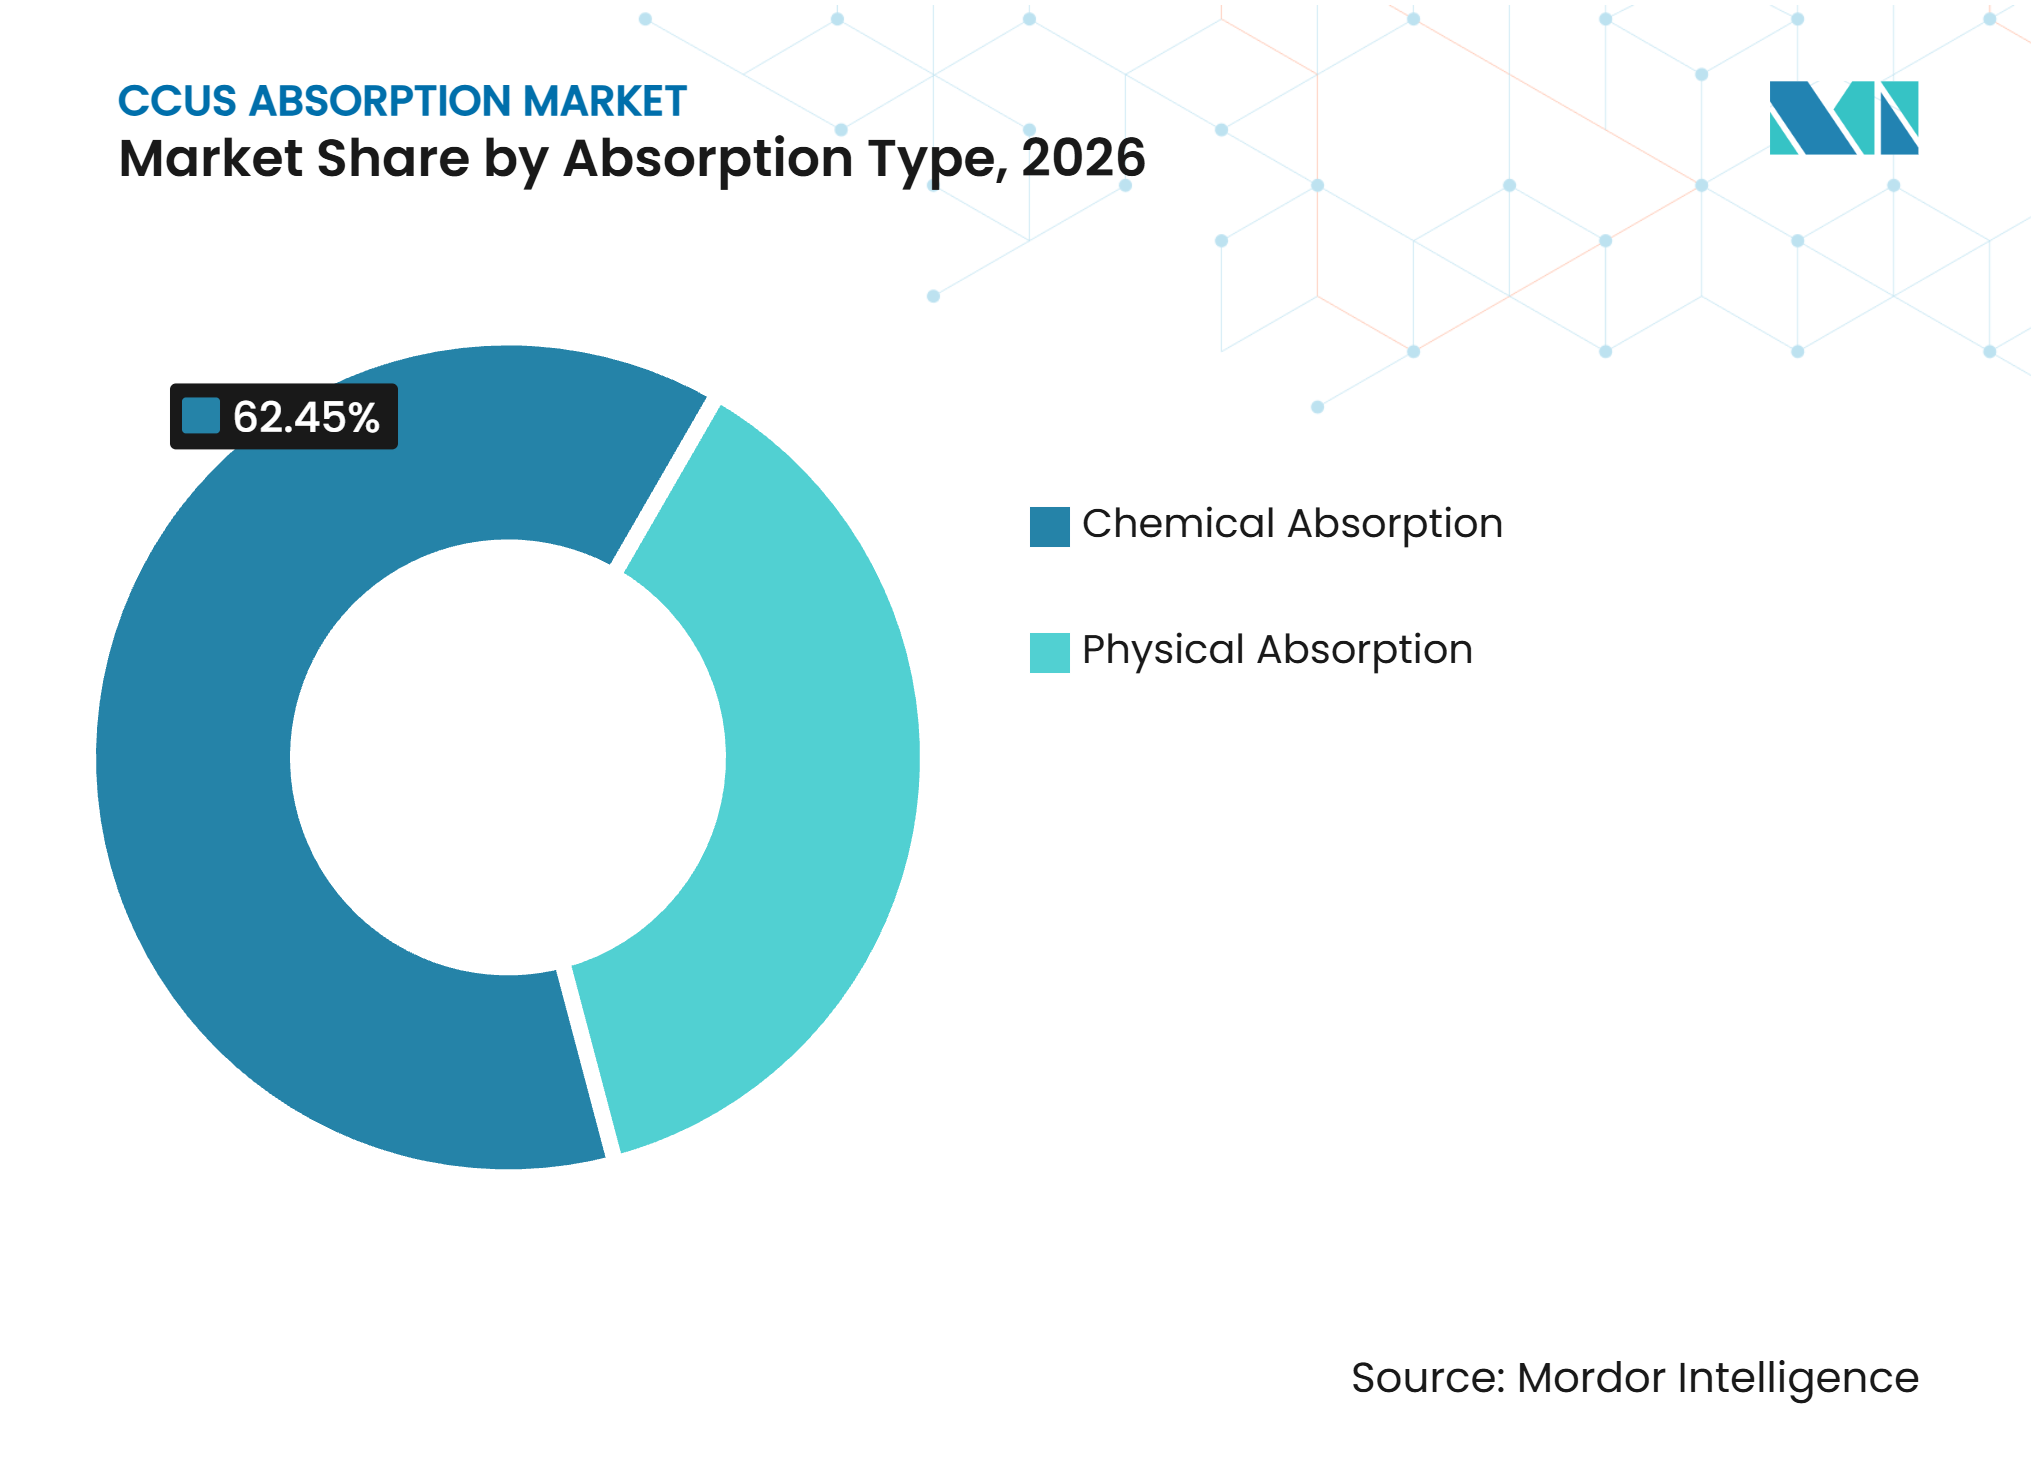
Chemische Prozesse führen, während physikalische Absorption in Hochdruckanwendungen zunimmtDie chemische Absorption hielt im Jahr 2026 einen Marktanteil von 62,45 % am CCUS Absorption Markt. Das Segment wird durch den etablierten Einsatz aminbasierter Nachverbrennungssysteme in der Erdgasverarbeitung, Raffination, Stromerzeugung und an Industriestandorten unterstützt. Diese Systeme können CO₂-Abscheideraten von 90 % oder mehr aus verdünnten Rauchgasen bei nahezu atmosphärischem Druck erreichen. BASF berichtet von mehr als 500 Referenzanlagen für seine OASE-Technologie, was eine erhebliche installierte Basis widerspiegelt. Standardisiertes Engineering, Betriebsdaten und etablierte Lösungsmittellieferketten unterstützen den weiteren Nachrüstungseinsatz.
Die physikalische Absorption soll von 2027 bis 2032 mit einer CAGR von 14,12 % wachsen. Projekte mit blauem Wasserstoff, Vorverbrennung und Erdgasaufbereitung bevorzugen physikalische Lösungsmittel, wenn Betriebsdruck und CO₂-Partialdruck hoch sind. Rectisol und Selexol können unter diesen Bedingungen Energie- und Kapitalvorteile bieten. Neue Wasserstoff- und Ammoniakwerke können physikalische Systeme bereits in der Designphase auswählen, während bestehende fossile Anlagen häufig weiterhin chemische Absorption verwenden. Carbon Cleans CycloneCC kombiniert rotierende Packbetten mit einem aminpromoteten Puffersalzlösungsmittel und reduziert den Geräteplatzbedarf um bis zu 50 % an mittelgroßen Industriestandorten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Lösungsmitteltyp:
Aminbasierte Lösungsmittel behalten die installierte Basis, während alkalibasierte Systeme expandierenAminbasierte Lösungsmittel hielten im Jahr 2026 einen Marktanteil von 55,12 % am CCUS Absorption Markt. Ihre Position spiegelt mehr als drei Jahrzehnte kommerziellen CCS-Einsatzes mit Monoethanolamin, Diethanolamin und proprietären Mischungen wider. MHI hatte bis Dezember 2025 18 kommerzielle Anlagen mit seinem KM CDR-Prozess und Advanced KM CDR-Prozess geliefert, wobei zwei Anlagen in der Lieferung waren. Diese Referenzbasis unterstützt die Lieferantenauswahl, wenn Käufer nachgewiesene Abscheideleistung benötigen. Standarddesigns ermöglichen es Aminen auch, ein breites Spektrum an Rauchgaszusammensetzungen zu bedienen.
Alkalibasierte Chemikalien sollen von 2027 bis 2032 mit einer CAGR von 14,56 % wachsen. Kaliumcarbonat, gekühlte AmmoniakVarianten und Mischsalzprozesse eignen sich für CO₂-Hochpartialdruckströme aus Zementöfen und Stahlhochöfen. Ihr geringerer Regenerationsenergiebedarf kann die Wirtschaftlichkeit verbessern, wo Kraftstoff- und Dampfkosten hoch sind. Baker Hughes' Mixed Salt Process und Capsol Technologies' Chilled-Ammonia-System bei Umgebungsdruck sind im Technologiekompendium des Global CCS Institute 2025 enthalten. Ionische Flüssigkeiten, thermomorphe Lösungsmittel, enzymkatalysierte Carbonatsysteme und Aminosäuresalze bleiben aufkommende Optionen, die für eine breitere Anwendung regulatorische Genehmigung und Finanzierungssicherheit erfordern.
Nach Endverbraucherbranche:
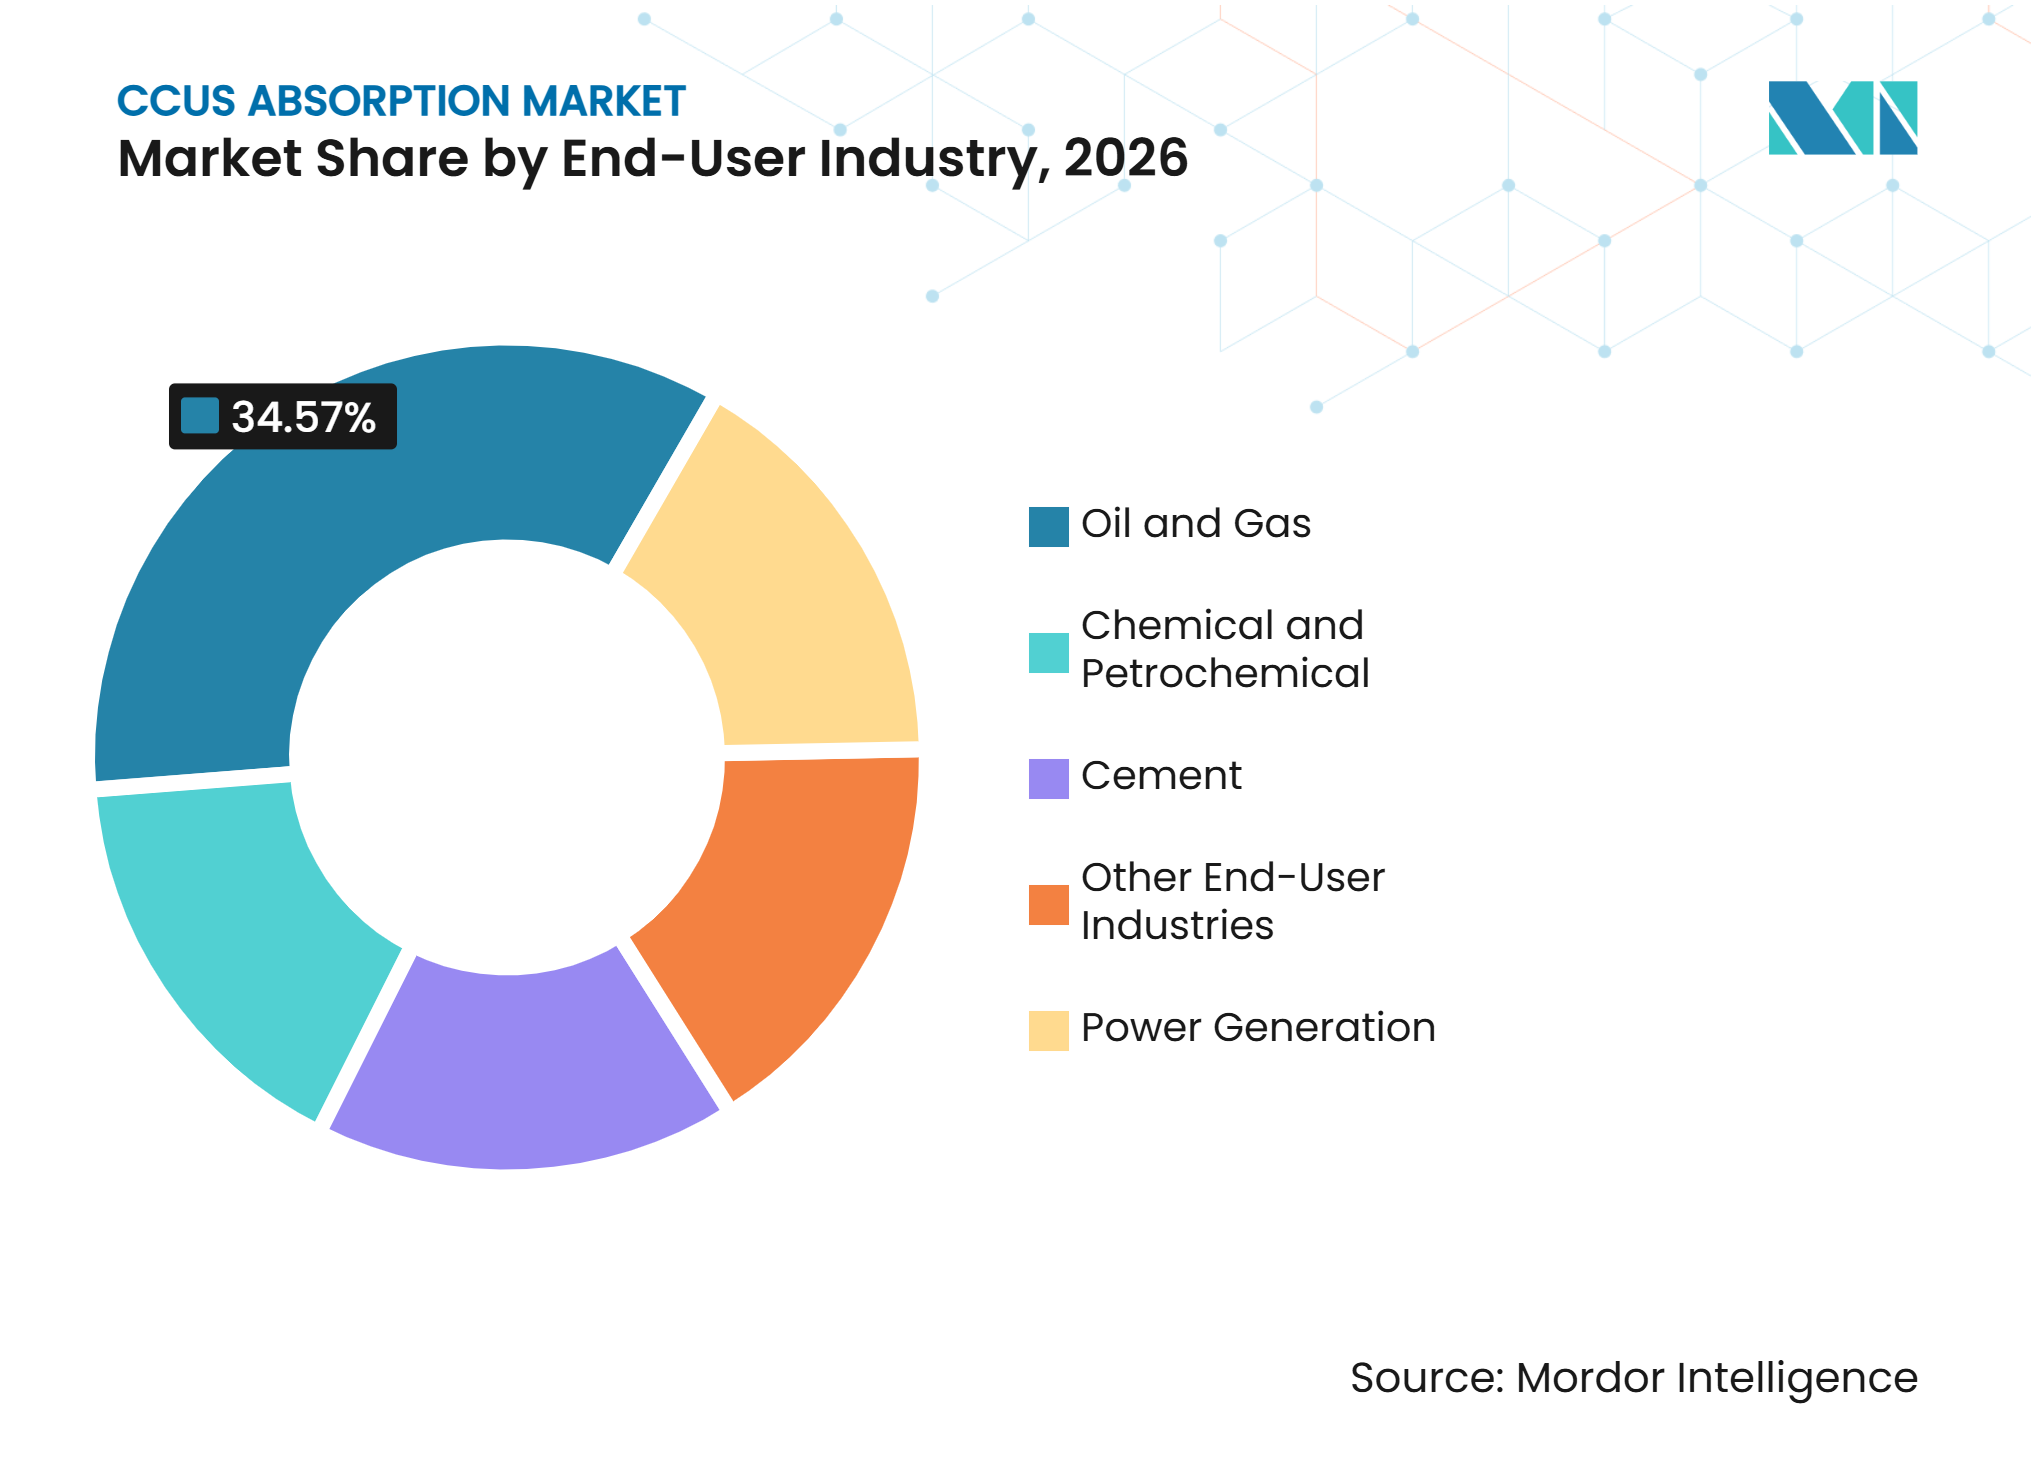
Öl und Gas bleiben der größte Nutzer, während die Nachfrage aus dem Zementbereich steigtÖl und Gas entfielen im Jahr 2026 auf einen Marktanteil von 34,57 % am CCUS Absorption Markt. Jahrzehnte der CO₂-verbesserten Ölförderung hatten CO₂-Handhabungsinfrastruktur geschaffen, bevor die aktuelle politikgetriebene Einführung beschleunigte. Hohe Emissionen an einzelnen Anlagen können Abscheideinvestitionen rechtfertigen, die kleinere Industriestandorte nicht begründen können. Große Betreiber, darunter ExxonMobil, Chevron und Shell, verfolgen Anlagennachrüstungen und die Entwicklung von Kohlenstoffspeichern. Stromerzeugung, Chemieproduktion und Petrochemie tragen ebenfalls zur Nachfrage bei, insbesondere für Ammoniak- und Methanolwerke, die Sauergasentfernung nutzen.
Zement soll bis 2032 mit einer CAGR von 15,68 % wachsen, der höchsten Rate unter den Endverbraucherbranchen. Die Kalksteinkalzinierung macht durch eine chemische Reaktion 60 % des CO₂-Ausstoßes des Zementsektors aus, sodass Elektrifizierung und Brennstoffwechsel diese Quelle nicht vollständig adressieren können. Die IEA berichtete, dass die geplante Zementkapazität mit nahezu null Emissionen für 2030 um 30 % auf 35 Millionen Tonnen gewachsen war, aber unter dem erforderlichen Tempo blieb. MHI und Worley erhielten im Dezember 2025 den Auftrag für das erste CO₂-Abscheideprojekt an einem Zementwerk im Vereinigten Königreich in der Padeswood-Anlage von Heidelberg Materials[1]. Die Anlage ist darauf ausgelegt, 800.000 Tonnen pro Jahr abzuscheiden und an den HyNet-Cluster anzuschließen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,33 % am CCUS Absorption Markt. Section-45Q-Steuergutschriften, etablierte CO₂-Pipeline-Infrastruktur und mehr als 20 Millionen Tonnen jährliche Abscheidekapazität in den Vereinigten Staaten senken die inkrementellen Transportkosten neuer Projekte. Der CCS-Hub am Houston Ship Channel umfasst ExxonMobil, Chevron, Linde und 8 weitere Industriepartner mit dem Ziel einer jährlichen Abscheidekapazität von bis zu 50 Millionen Tonnen bis 2030. Kanada trägt durch CO₂-Bepreisung und Dekarbonisierungsverpflichtungen für Ölsande bei, während Mexiko sich noch in einem früheren Stadium der Machbarkeitsbewertung befindet. Fluor führt Engineering in der Spätphase für gasbefeuerte Stromerzeugung, blauen Wasserstoff, Abfall-zu-Energie- und Zementprojekte in Nordamerika und Europa durch.
Asien-Pazifik
Asien-Pazifik soll von 2027 bis 2032 mit einer CAGR von 15,23 % expandieren und ist damit die am schnellsten wachsende Region im CCUS Absorption Markt. Im Februar 2025 designierte Japan ein Meeresgebiet vor der Küste von Tomakomai als erstes ausgewiesenes Gebiet gemäß dem CCS-Geschäftsgesetz und leitete damit die kommerzielle Speicherlizenzierung ein. Seine 9 von JOGMEC geförderten Advanced CCS-Projekte verfolgen eine jährliche Speicherkapazität von 20 Millionen Tonnen bis 2030 in 6 Industrieregionen. Das südkoreanische CCUS-Branchenförderungsgesetz und das anschließende KRW-300-Milliarden-Darlehensprogramm bieten einen rechtlichen und finanziellen Rahmen für die kommerzielle Einführung. Chinas Katalog zur Förderung grüner Technologien legt einen jährlichen Abscheideschwellenwert von 50.000 Tonnen für förderfähige kohlebefeuerte Strom- und Petrochemieprojekte fest und verknüpft grüne Finanzierung mit der Gerätebeschaffung[2].
Europa, Südamerika und Naher Osten und Afrika
Europa wird durch das Ziel des EU-Netto-Null-Industrie-Gesetzes von 50 Millionen Tonnen jährlicher CO₂-Injektionskapazität bis 2030 unterstützt. Northern Lights Phase 2 erweitert die norwegische Speicherinfrastruktur, während HyNet und der East Coast Cluster im Vereinigten Königreich weiterhin staatliche Unterstützung erhalten. Im August 2025 vergab die Northern Endurance Partnership einen Vertrag an Halliburton zur Überwachung des Endurance-Salzwasseraquifers mit einer anfänglichen jährlichen Injektionskapazität von 4 Millionen Tonnen, beginnend frühestens 2027. Südamerika befindet sich in einem frühen Stadium, obwohl MHI 2025 einen Studienauftrag für CO₂-Abscheidemodule auf Petrobras-Offshore-Schiffen erhielt. Die Aktivitäten im Nahen Osten und Afrika bauen auf Dekarbonisierungsvorschriften nationaler Ölgesellschaften und Erfahrungen mit CO₂-verbesserter Ölförderung auf.
Wettbewerbslandschaft
Marktkonzentration
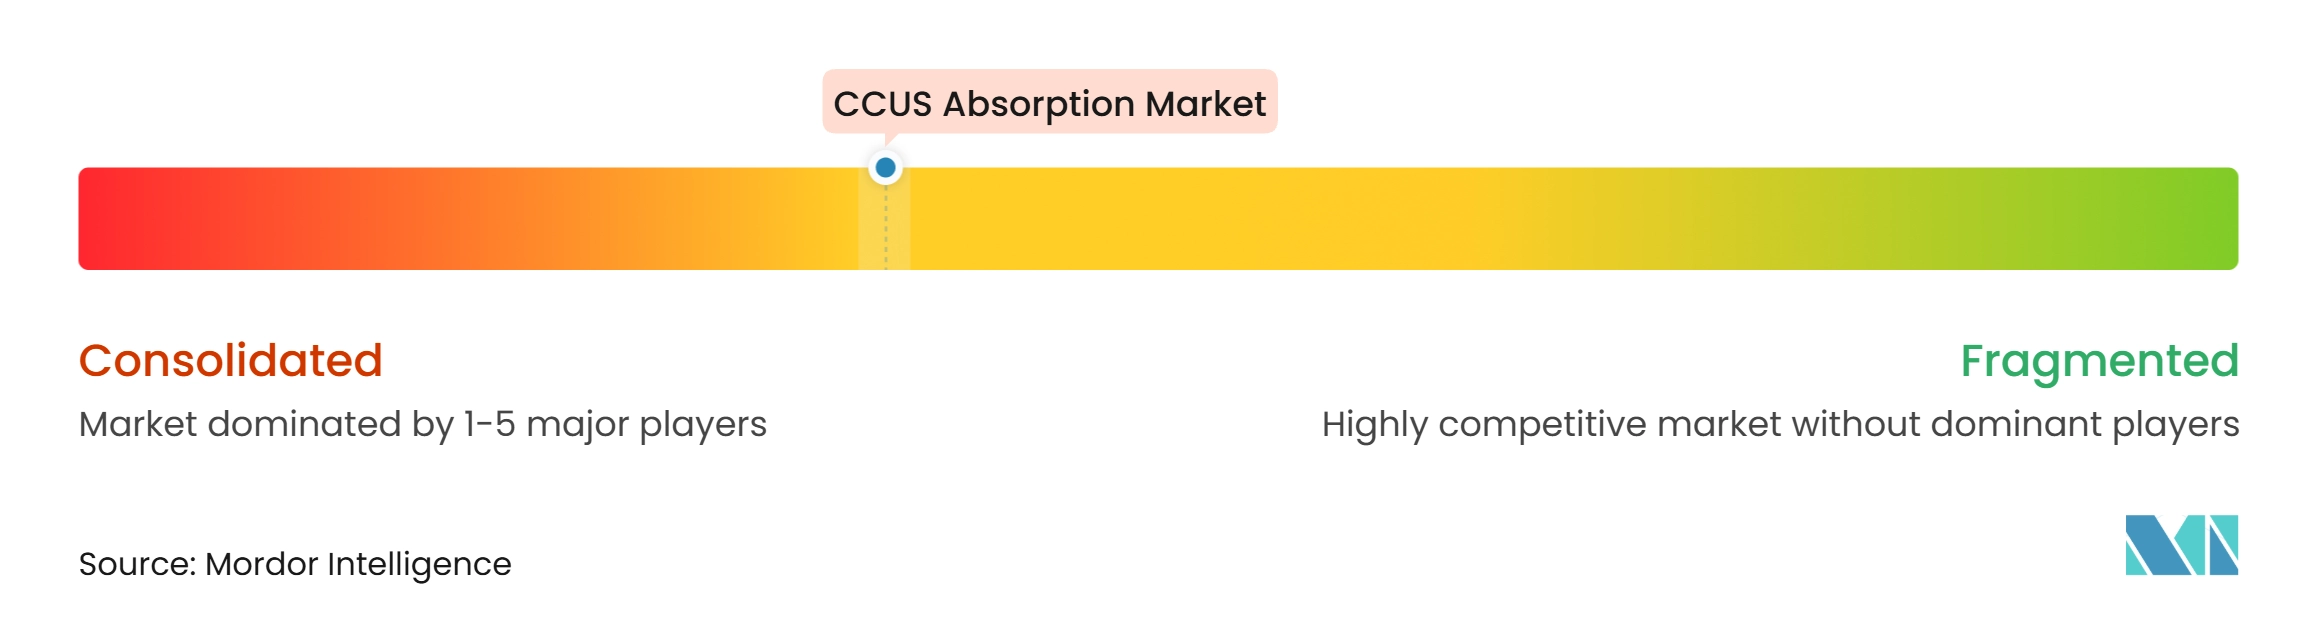
Der CCUS Absorption Markt ist mäßig konsolidiert. BASF, MHI, Linde und Honeywell halten Positionen in Amin- und physikalischen Lösungsmittelprozessrouten. BASF berichtet von mehr als 500 Referenzanlagen für sein OASE-Portfolio, und MHI hatte bis Dezember 2025 18 kommerzielle Anlagen mit dem KM CDR-Prozess und Advanced KM CDR-Prozess geliefert. Anbieter konkurrieren beim Energieverbrauch, der Lösungsmittelstabilität und den Aminemissionen. MHIs KS-21-Lösungsmittel nahm im Mai 2025 den Betrieb in der Himeji-Pilotanlage der Korea Electric Power Corporation (KEPCO) auf und ist darauf ausgelegt, den Regenerationsenergieverbrauch und die Aminemissionen im Vergleich zu KS-1 zu reduzieren.
Fluor, Aker Solutions und JGC Holdings konkurrieren durch Lieferfähigkeit über Sektoren und Geografien hinweg. Fluor entwickelt 13 weitere kommerzielle Econamine FG Plus-Einheiten, die voraussichtlich mehr als 20 Millionen Tonnen jährliche Abscheidekapazität im Betrieb hinzufügen werden. Aker Solutions erhielt den Northern-Lights-Phase-2-Vertrag 2025 und positioniert sich damit für die Erweiterung der offenen Speicherinfrastruktur. BASF und ANDRITZ unterzeichneten im Oktober 2025 eine OASE-blue-Lizenzvereinbarung für ein geplantes Abfall-zu-Energie-Projekt in Aarhus, das darauf ausgelegt ist, jährlich 435.000 Tonnen abzuscheiden. Gemeinsame Hubs machen Mehrstandortintegration und Liefererfahrung zu wichtigeren Faktoren bei der Lieferantenauswahl.
Carbon Clean testete seine CycloneCC-C1-Technologie im Mai 2025 im kommerziellen Maßstab mit einer Kapazität von 285 Tonnen CO₂ pro Tag. Carbon Clean und MODEC schlossen im Juni 2025 eine Vereinbarung zur Entwicklung von Nachverbrennungsabscheidung für schwimmende Produktions-, Speicher- und Entladeschiffe. Honeywells Plattform für Kohlenstoffabscheidung als Dienstleistung aus dem Jahr 2025 richtet sich an mittelgroße Industrieunternehmen durch gebündelte Ausrüstung, Überwachung und Kreditintegration.
CCUS Absorption Branchenführer
-
Exxon Mobil Corporation
-
Shell plc
-
Equinor ASA
-
Fluor Corporation
-
Linde PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
CCUS Absorption Markt Unternehmen in diesem Bericht
- Air Liquide
- Aker Solutions
- BASF
- Carbon Clean Solutions Limited
- Carbon Engineering
- Chevron Corporation
- Climeworks
- Equinor ASA
- Exxon Mobil Corporation
- Fluor Corporation
- Halliburton
- Honeywell International Inc.
- JGC Holdings Corporation
- Linde PLC
- Mitsubishi Heavy Industries, Ltd.
- Shell plc
Neueste Industrielle Entwicklungen in CCUS Absorption Markt
- Dezember 2025: Mitsubishi Heavy Industries und Worley erhielten gemeinsam den Auftrag für das erste CO₂-Abscheideprojekt an einem Zementwerk im Vereinigten Königreich in der Padeswood-Anlage von Heidelberg Materials in Wales. Das Projekt nutzt MHIs Advanced KM CDR-Prozess, um jährlich etwa 800.000 Tonnen CO₂ durch aminbasierte Absorption abzuscheiden. Das abgeschiedene CO₂ wird per Pipeline zum HyNet-CCUS-Cluster für die dauerhafte Speicherung in erschöpften Gasfeldern vor Liverpool transportiert, wobei der Betrieb für 2029 im Rahmen der Sequenzierung des UK Track 1-Clusters angestrebt wird.
- Oktober 2025: BASF und ANDRITZ unterzeichneten eine Lizenzvereinbarung für die OASE-blue-Aminabscheidungstechnologie zur Abscheidung von jährlich etwa 435.000 Tonnen CO₂ aus Rauchgasen einer Abfall-zu-Energie-Anlage in Aarhus, Dänemark. Die Projektdurchführung ist davon abhängig, dass die Anlage eine Finanzierung aus dem dänischen CCS-Fonds sichert.
Globaler CCUS Absorption Marktbericht – Umfang
CCUS Absorption bezeichnet den chemischen oder physikalischen Prozess der Abscheidung von Kohlendioxid (CO₂)-Emissionen aus industriellen Rauchgasen oder der Umgebungsluft durch Auflösen oder Binden in ein flüssiges oder festes Lösungsmittel. Dieser Prozess ist eine Schlüsselkomponente von Kohlenstoffabscheidungs-, Nutzungs- und Speicherungssystemen (CCUS), die darauf ausgelegt sind, CO₂-Emissionen aus industriellen Quellen wie Kraftwerken, Zementfabriken und Stahlwerken zu reduzieren.
Der CCUS Absorption Markt ist nach Absorptionstyp, Lösungsmitteltyp, Endverbraucherbranche und Geografie segmentiert. Nach Absorptionstyp ist der Markt in chemische Absorption und physikalische Absorption unterteilt. Nach Lösungsmitteltyp ist der Markt in aminbasierte Lösungsmittel, alkalibasierte Chemikalien, physikalische Lösungsmittel und aufkommende Abscheidechemikalien unterteilt. Nach Endverbraucherbranche ist der Markt in Öl und Gas, Stromerzeugung, Chemie und Petrochemie, Zement und sonstige Endverbraucherbranchen unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für CCUS Absorption in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Chemische Absorption |
| Physikalische Absorption |
| Aminbasierte Lösungsmittel |
| Alkalibasierte Chemikalien |
| Physikalische Lösungsmittel |
| Aufkommende Abscheidechemikalien |
| Öl und Gas |
| Stromerzeugung |
| Chemie und Petrochemie |
| Zement |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Absorptionstyp | Chemische Absorption | |
| Physikalische Absorption | ||
| Nach Lösungsmitteltyp | Aminbasierte Lösungsmittel | |
| Alkalibasierte Chemikalien | ||
| Physikalische Lösungsmittel | ||
| Aufkommende Abscheidechemikalien | ||
| Nach Endverbraucherbranche | Öl und Gas | |
| Stromerzeugung | ||
| Chemie und Petrochemie | ||
| Zement | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des CCUS Absorption Marktes?
Die CCUS Absorption Marktgröße wurde im Jahr 2026 auf 4,81 Milliarden USD geschätzt und soll von 5,44 Milliarden USD im Jahr 2027 auf 10,28 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,56 % während des Prognosezeitraums (2027–2032).
Welche Lösungsmittelkategorie wächst am schnellsten?
Alkalibasierte Chemikalien sollen bis 2032 mit einer CAGR von 14,56 % wachsen, unterstützt durch Anwendungen mit hohem CO₂-Partialdruck in der Zement- und Stahlindustrie.
Warum ist Zement eine wachstumsstarke Anwendung für die CO₂-Abscheidung?
Zement soll bis 2032 mit einer CAGR von 15,68 % wachsen, da Kalzinierungsemissionen durch Elektrifizierung oder Brennstoffwechsel nicht vollständig eliminiert werden können.
Welche Region führt die Nachfrage nach CCUS Absorption Systemen an?
Nordamerika hielt 2026 einen Anteil von 36,33 %, unterstützt durch Section-45Q-Anreize, bestehende CO₂-Infrastruktur und große Industriehubs.