
Taille et part du marché de l'absorption CCUS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.44 Milliards de dollars |
| Taille du Marché (2032) | 10.28 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.56 % |
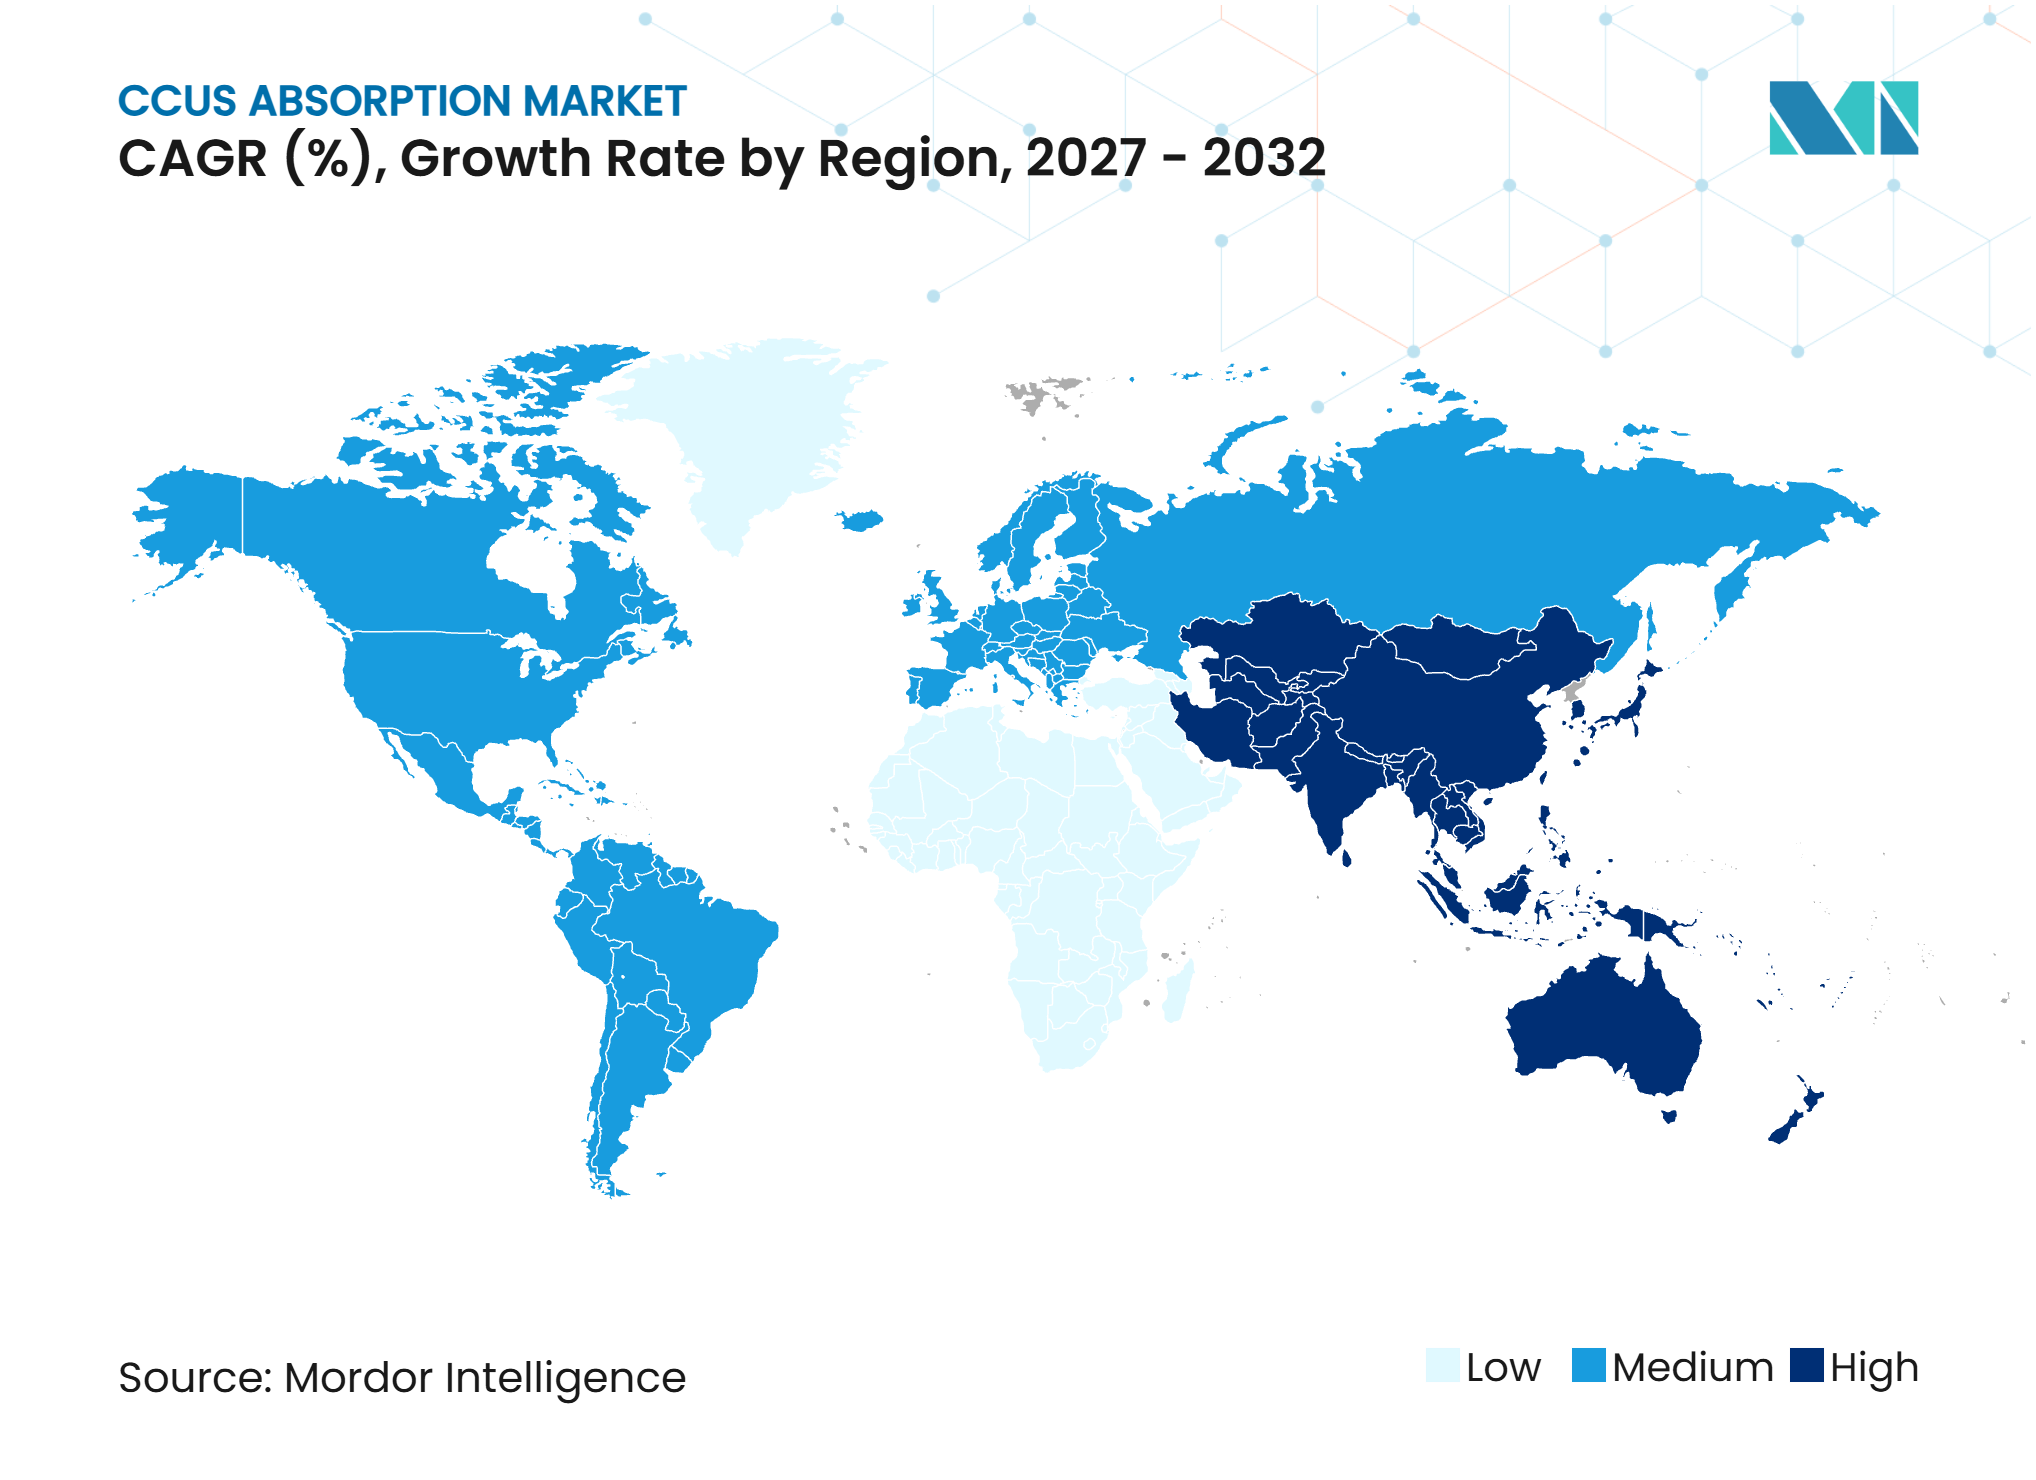
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'absorption CCUS par Mordor Intelligence
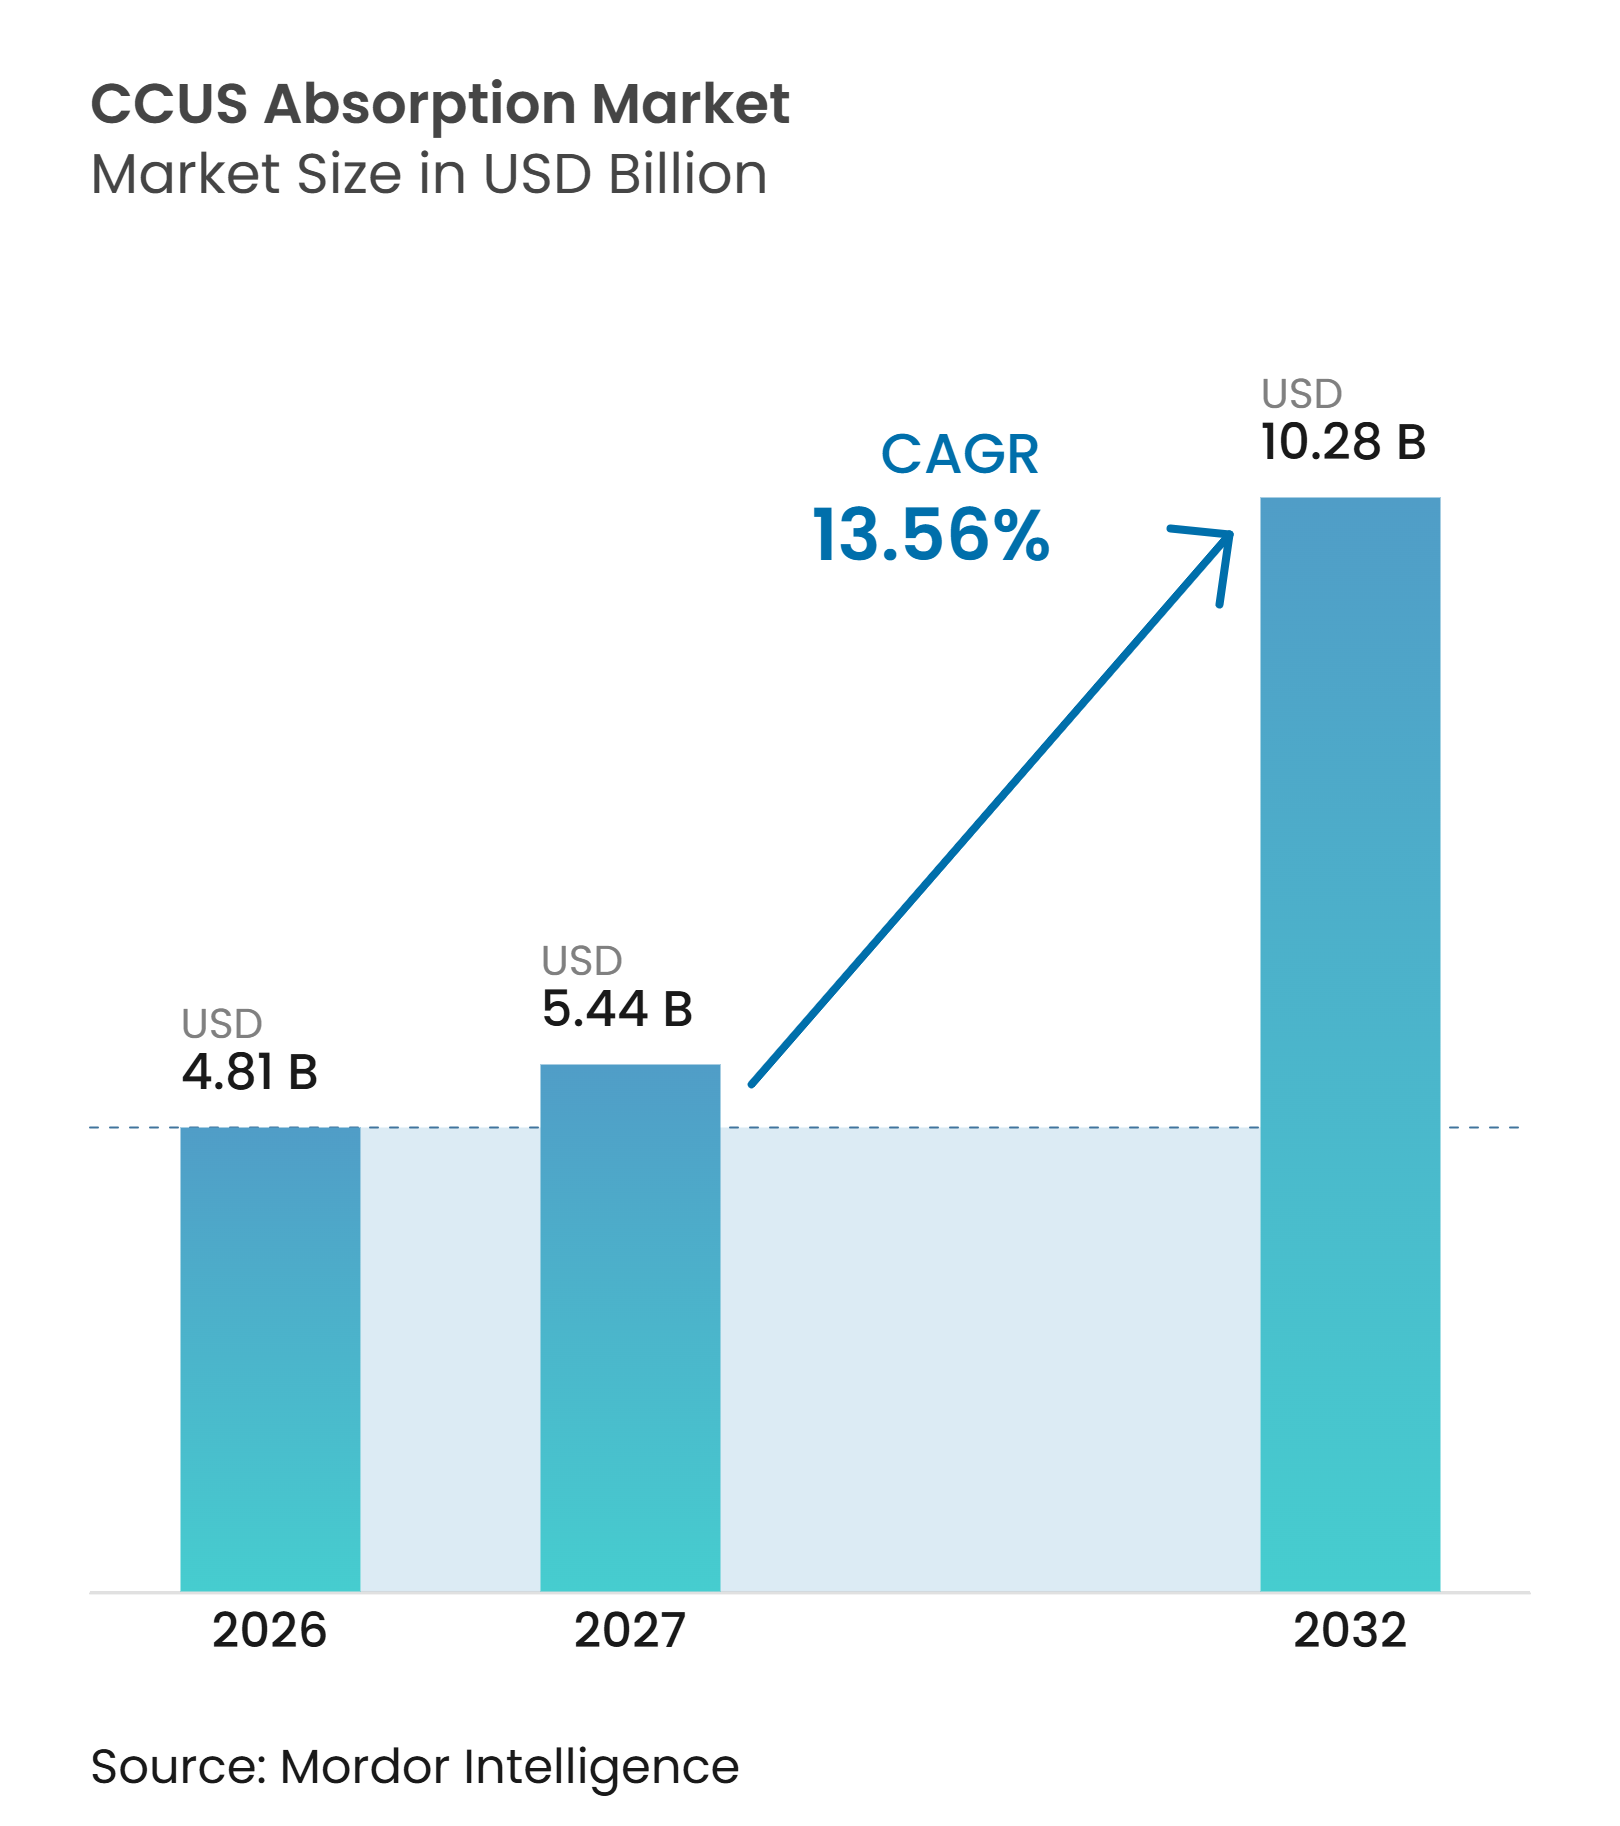
La taille du marché de l'absorption CCUS était évaluée à 4,81 milliards USD en 2026 et devrait croître de 5,44 milliards USD en 2027 à 10,28 milliards USD d'ici 2032, à un CAGR de 13,56 % pendant la période de prévision (2027-2032). Les exigences légalement contraignantes en matière de décarbonation, la tarification du carbone et le partage public des risques font passer les projets de captage de décisions d'investissement discrétionnaires à des investissements planifiés sur des sites difficiles à décarboner. Le système d'échange de quotas d'émissions de l'UE couvre 40 % des émissions totales de gaz à effet de serre de l'Union européenne. Il a levé plus de 175 milliards EUR (environ 195,88 milliards USD) depuis 2013, maintenant une incitation à la conformité pour les opérateurs industriels disposant de peu d'alternatives moins coûteuses. Aux États-Unis, le crédit de la Section 45Q peut fournir jusqu'à 85 USD par tonne métrique de CO2 stocké géologiquement pour les projets éligibles qui commencent la construction avant 2032, améliorant l'économie des projets dans les installations où le captage ne répondrait pas autrement aux exigences de rendement. Les hubs de transport et de stockage partagés modifient également les achats, car les fournisseurs de technologie ont de plus en plus besoin d'une capacité d'intégration multi-sites éprouvée en plus des performances des solvants. La consommation d'énergie, les contrats inter-chaînes et l'incertitude sur les débouchés de l'hydrogène bleu continuent de ralentir certaines décisions finales d'investissement sur le marché de l'absorption CCUS.
Principaux enseignements du rapport
- Par type d'absorption, l'absorption chimique détenait 62,45 % de la part du marché de l'absorption CCUS en 2026, tandis que l'absorption physique devrait croître à un CAGR de 14,12 % jusqu'en 2032.
- Par type de solvant, les solvants à base d'amines détenaient 55,12 % de la part du marché de l'absorption CCUS en 2026, tandis que les produits chimiques à base d'alcalis devraient se développer à un CAGR de 14,56 % jusqu'en 2032.
- Par secteur d'utilisation final, le pétrole et le gaz représentaient 34,57 % de la part du marché de l'absorption CCUS en 2026, tandis que le ciment devrait croître à un CAGR de 15,68 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,33 % de la part du marché de l'absorption CCUS en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de décarbonation industrielle et tarification du carbone | +3.5% | Mondial, plus fort dans l'UE, en Amérique du Nord, au Japon et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Hubs CCUS et modèles de transport et de stockage partagés | +2.5% | Amérique du Nord, Europe et hubs émergents en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Crédits fiscaux, contrats pour différence et partage public des risques | +2.8% | Amérique du Nord, UE et Japon | Court terme (≤ 2 ans) |
| Expansion de l'hydrogène bleu et des carburants à faibles émissions | +1.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande de modernisation des sites industriels difficiles à décarboner | +2.0% | Mondial, avec la plus forte concentration dans l'UE et en Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de décarbonation industrielle et tarification du carbone
Les mandats de décarbonation industrielle créent une demande soutenue pour le marché de l'absorption CCUS en exigeant des réductions d'émissions sans spécifier de voie technologique particulière. L'absorption est souvent l'option pratique pour les gaz de combustion industriels à forte concentration de CO2. Le système d'échange de quotas d'émissions de l'UE couvre 40 % des émissions totales de gaz à effet de serre de l'Union européenne, créant une pression de conformité continue pour les opérateurs industriels. La loi européenne sur l'industrie zéro net fixe un objectif de capacité d'injection de CO2 de 50 millions de tonnes métriques par an pour 2030 et exige des producteurs de pétrole et de gaz qu'ils contribuent à la capacité de stockage en fonction de leurs niveaux de production. Cela augmente la capacité de stockage disponible et soutient la demande de captage aux sources industrielles. Le projet de loi sud-coréen sur la promotion de l'industrie CCUS, entré en vigueur en février 2025, a établi un cadre juridique et de soutien aux entreprises pour les activités CCUS.
Crédits fiscaux, contrats pour différence et partage public des risques
Les mesures de partage public des risques soutiennent le marché de l'absorption CCUS en convertissant le potentiel technique en revenus de projet prévisibles. L'option de paiement direct de la Section 45Q permet aux porteurs de projets éligibles d'accéder au crédit intégral de 85 USD par tonne métrique de stockage géologique pour les projets qui commencent la construction avant 2032. Cette structure élargit l'accès au-delà des porteurs de projets pouvant utiliser des fonds propres fiscaux. Les réglementations finales pour le crédit d'hydrogène propre de la Section 45V sont entrées en vigueur le 10 janvier 2025 et exigent la certification des émissions de gaz à effet de serre sur le cycle de vie pour la production d'hydrogène éligible. Les équipements de captage peuvent donc être importants pour les projets d'hydrogène bleu cherchant à atteindre des niveaux de crédit plus élevés. Le Japon a sélectionné 9 projets dans le cadre de son programme avancé de captage et stockage du carbone (CSC) au cours de l'exercice 2024, visant 20 millions de tonnes métriques de capacité annuelle de stockage de CO2 d'ici 2030 grâce à un soutien intégré du captage au stockage. Les contrats pour différence soutenus par le gouvernement au Royaume-Uni ont également permis l'exécution de projets dans des clusters CSC où les seuls incitations fiscales n'auraient pas résolu l'incertitude sur les revenus.
Hubs CCUS et modèles de transport et de stockage partagés
Les systèmes de transport et de stockage partagés améliorent l'économie du marché de l'absorption CCUS en répartissant les coûts de pipeline et de stockage entre plusieurs émetteurs. Cela abaisse l'échelle minimale viable de captage et donne aux installations de taille moyenne accès à une infrastructure qui favorisait auparavant les grands opérateurs intégrés. Northern Lights a atteint une décision finale d'investissement pour la Phase 2 en mars 2025, avec Equinor, Shell et TotalEnergies s'engageant à hauteur de 7,5 milliards NOK (environ 0,81 milliard USD) pour étendre la capacité d'injection de 1,5 million à au moins 5 millions de tonnes métriques par an d'ici 2028. L'expansion est soutenue par un accord commercial de 15 ans avec Stockholm Exergi pour le CO2 biogénique. La Phase 1 est devenue opérationnelle en août 2025 en tant qu'installation de transport et de stockage tierce à accès ouvert, avec sa capacité annuelle de 1,5 million de tonnes métriques entièrement contractée. Les fournisseurs disposant d'interfaces d'équipements standardisées et d'une expérience en livraison multi-sites sont susceptibles d'en bénéficier à mesure que les projets basés sur des hubs deviennent plus courants.
Expansion de l'hydrogène bleu et des carburants à faibles émissions
L'hydrogène bleu et d'autres projets de carburants à faibles émissions créent une nouvelle source de demande pour le marché de l'absorption CCUS, car les unités de captage sont intégrées dans la conception des installations. Les systèmes à solvants physiques sont particulièrement pertinents lorsque le gaz de synthèse est traité à pression élevée. Les réglementations de la Section 45V placent la certification des émissions sur le cycle de vie au cœur de l'éligibilité à l'hydrogène propre aux États-Unis, renforçant l'argument commercial en faveur des équipements de captage dans les installations éligibles. Cependant, la demande reste exposée à l'incertitude des prix de débouché de l'hydrogène, ce qui peut retarder les décisions finales d'investissement lorsque la capacité de captage est conçue autour de la coproduction. Ce risque diffère de celui des projets établis de récupération assistée du pétrole par CO2, car il dépend de la demande pour une chaîne de valeur de carburant plus récente.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénalité énergétique de régénération des solvants | -1.5% | Mondial, plus aigu là où la chaleur fossile domine | Moyen terme (2 à 4 ans) |
| Coordination inter-chaînes et risque contractuel | -1.2% | Europe, Amérique du Nord et hubs émergents en Asie-Pacifique | Court terme (≤ 2 ans) |
| Incertitude sur les débouchés de l'hydrogène et de l'élimination du dioxyde de carbone | -1.0% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénalité énergétique de régénération des solvants
La régénération des amines reste une contrainte opérationnelle significative pour le marché de l'absorption CCUS. L'absorption chimique nécessite généralement 2,5 à 4 gigajoules d'énergie thermique par tonne métrique de CO2 récupéré. Sur les sites utilisant de la vapeur d'origine fossile, 15 % à 25 % du CO2 brut évité est consommé par le processus de captage lui-même. Cela réduit la quantité éligible à la monétisation dans le cadre des structures de crédit fiscal et d'échange de quotas d'émissions. Les coûts d'exploitation sont également liés aux prix du gaz naturel, ce qui ajoute de l'incertitude au financement des actifs de captage à longue durée de vie. Mitsubishi Heavy Industries (MHI) a commencé à exploiter une installation pilote utilisant son solvant KS-21 à la centrale électrique n° 2 de Himeji de Korea Electric Power Corporation (KEPCO) en mai 2025, signalant une consommation d'énergie de régénération et des émissions d'amines inférieures à celles de sa formulation KS-1 précédente.
Coordination inter-chaînes et risque contractuel
Les projets CCUS nécessitent une coordination entre le captage, le conditionnement du CO2, le transport et le stockage. Ces activités impliquent des structures de coûts, des arrangements de responsabilité, des réglementations et des risques de contrepartie différents. BASF a mis en suspens l'investissement dans le captage et stockage du carbone (CSC) Kairos à Anvers en mars 2025, malgré 500 millions EUR (environ 559,67 millions USD) de soutien engagé du Fonds d'innovation de l'UE, démontrant comment un désalignement commercial peut arrêter un projet financé. La directive européenne sur le CSC exige des plans de surveillance, des révisions de permis tous les 5 ans et des dispositions financières pour la gestion du CO2 après fermeture. Ces obligations étendent la responsabilité entre les contreparties sur des décennies. En conséquence, la conception des contrats peut allonger les étapes d'ingénierie et de financement, même lorsque la technologie et le financement sont en place.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'absorption :
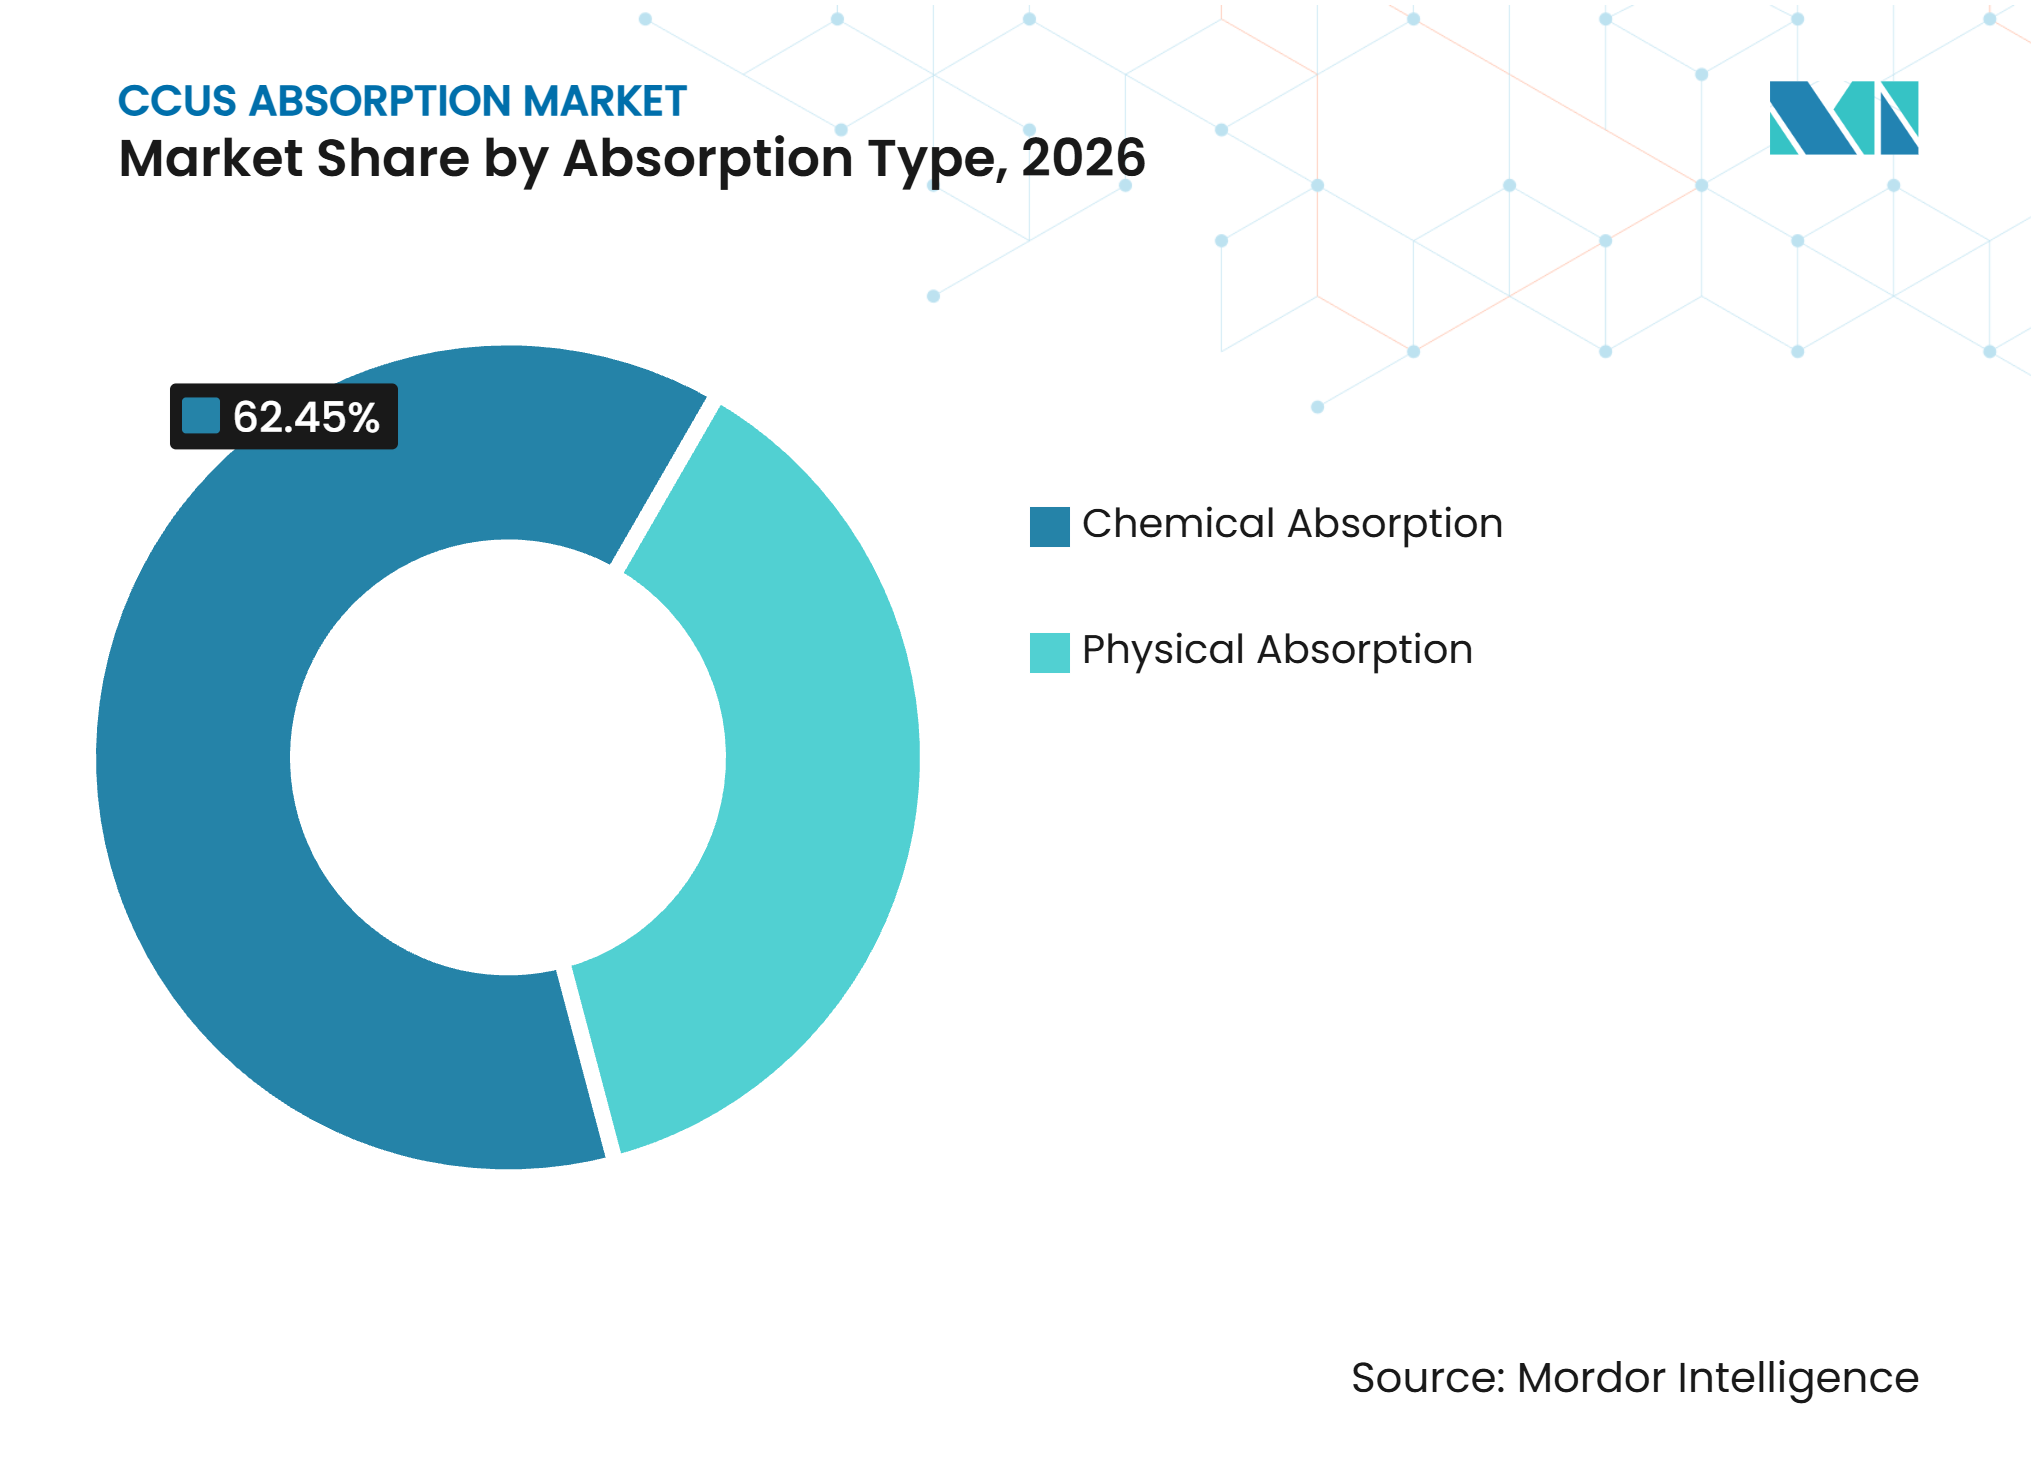
les procédés chimiques dominent tandis que l'absorption physique se développe dans les applications à haute pressionL'absorption chimique détenait 62,45 % de la part du marché de l'absorption CCUS en 2026. Le segment est soutenu par l'utilisation établie des systèmes post-combustion à base d'amines dans le traitement du gaz naturel, le raffinage, la production d'énergie et les sites industriels. Ces systèmes peuvent atteindre des taux de captage de CO2 de 90 % ou plus à partir de gaz de combustion dilués à pression quasi atmosphérique. BASF fait état de plus de 500 installations de référence pour sa technologie OASE, reflétant une base installée substantielle. L'ingénierie standardisée, les données opérationnelles et les chaînes d'approvisionnement en solvants établies soutiennent une utilisation accrue en modernisation.
L'absorption physique devrait croître à un CAGR de 14,12 % de 2027 à 2032. Les projets d'hydrogène bleu, de précombustion et d'épuration du gaz naturel favorisent les solvants physiques lorsque la pression de fonctionnement et la pression partielle de CO2 sont élevées. Rectisol et Selexol peuvent offrir des avantages énergétiques et en capital dans ces conditions. Les nouvelles installations d'hydrogène et d'ammoniac peuvent sélectionner des systèmes physiques dès la phase de conception, tandis que les actifs à combustibles fossiles existants continuent souvent d'utiliser l'absorption chimique. Le CycloneCC de Carbon Clean combine des lits garnis rotatifs avec un solvant à sel tampon promu aux amines, réduisant l'empreinte des équipements jusqu'à 50 % sur les sites industriels de taille moyenne.



Par type de solvant :
les solvants à base d'amines conservent la base installée tandis que les systèmes alcalins se développentLes solvants à base d'amines détenaient 55,12 % de la part du marché de l'absorption CCUS en 2026. Leur position reflète plus de trois décennies d'utilisation commerciale du CSC avec la monoéthanolamine, la diéthanolamine et des mélanges propriétaires. MHI avait livré 18 installations commerciales utilisant son procédé KM CDR et son procédé KM CDR avancé, avec deux installations en cours de livraison en décembre 2025. Cette base de référence soutient la sélection des fournisseurs lorsque les acheteurs exigent des performances de captage démontrées. Les conceptions standard permettent également aux amines de servir une large gamme de compositions de gaz de combustion.
Les produits chimiques à base d'alcalis devraient croître à un CAGR de 14,56 % de 2027 à 2032. Le carbonate de potassium, les variantes d'ammoniac refroidi et les procédés à sels mixtes conviennent aux flux à forte pression partielle de CO2 provenant des fours à ciment et des hauts fourneaux sidérurgiques. Leurs besoins en énergie de régénération plus faibles peuvent améliorer l'économie là où les coûts de carburant et de vapeur sont élevés. Le procédé à sels mixtes de Baker Hughes et le système d'ammoniac refroidi à pression ambiante de Capsol Technologies sont inclus dans le recueil technologique 2025 de l'Institut mondial du CSC. Les liquides ioniques, les solvants thermomorphiques, les systèmes de carbonate accélérés par enzymes et les sels d'acides aminés restent des options émergentes qui nécessitent une approbation réglementaire et une confiance dans le financement pour un déploiement plus large.
Par secteur d'utilisation final :
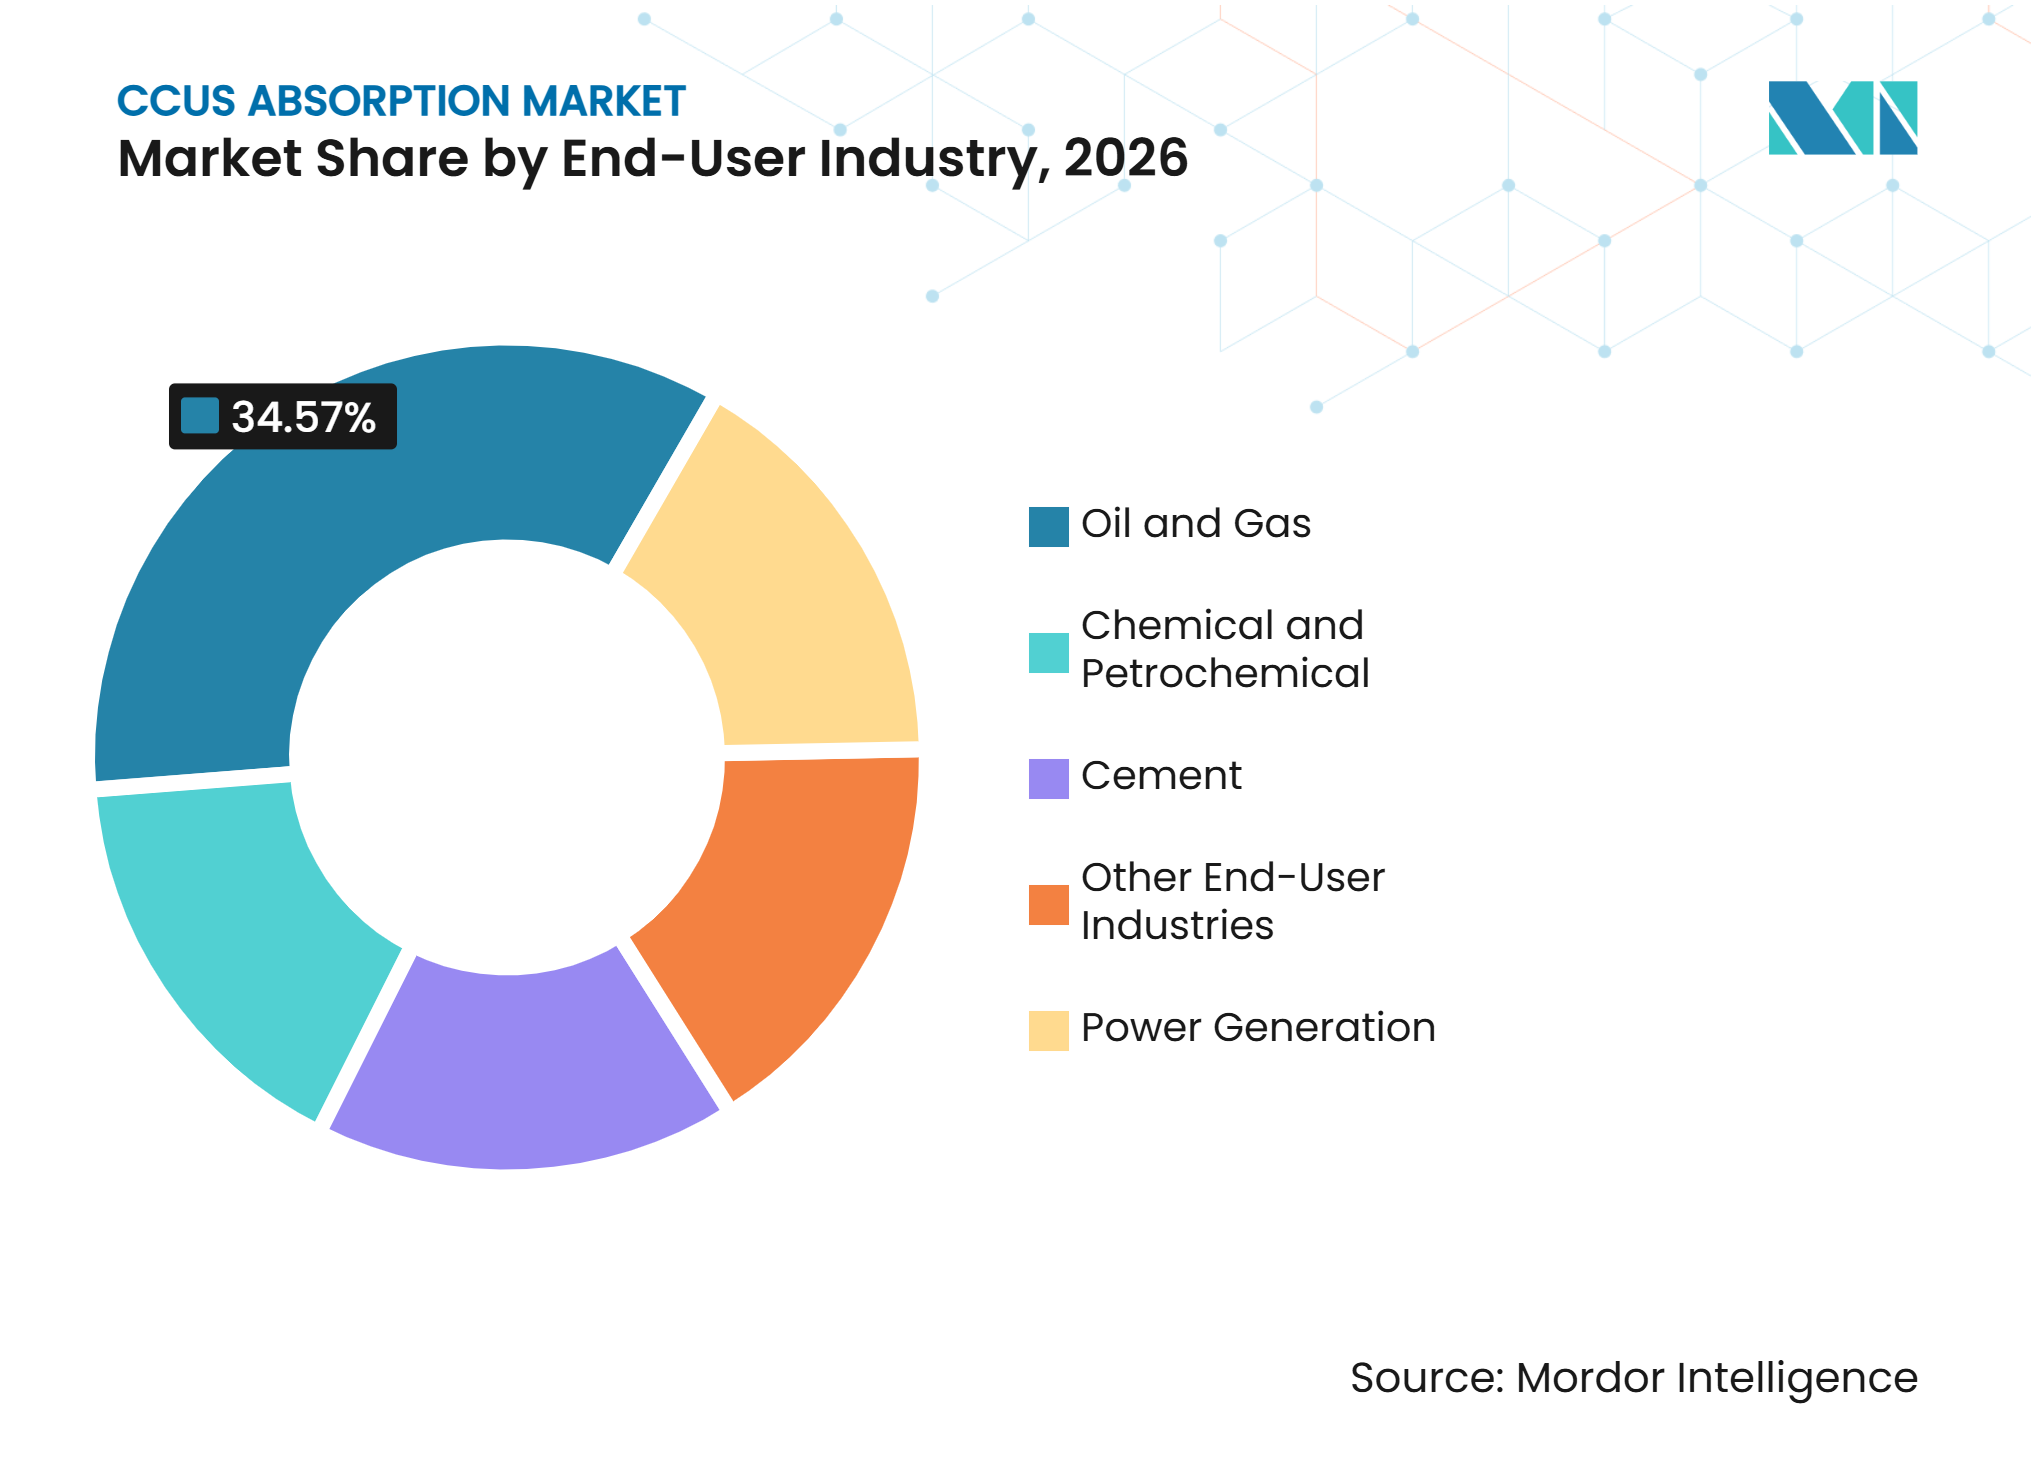
le pétrole et le gaz restent le plus grand utilisateur tandis que la demande du ciment augmenteLe pétrole et le gaz représentaient 34,57 % de la part du marché de l'absorption CCUS en 2026. Des décennies de récupération assistée du pétrole par CO2 avaient créé une infrastructure de gestion du CO2 avant que le déploiement actuel axé sur les politiques ne s'accélère. Les émissions importantes dans les installations individuelles peuvent soutenir des investissements de captage que les sites industriels plus petits ne peuvent pas justifier. Les grands opérateurs, notamment ExxonMobil, Chevron et Shell, poursuivent des modernisations d'installations et le développement du stockage de carbone. La production d'énergie, la production chimique et la pétrochimie contribuent également à la demande, en particulier pour les installations d'ammoniac et de méthanol qui utilisent l'élimination des gaz acides.
Le ciment devrait croître à un CAGR de 15,68 % de 2027 à 2032, le taux le plus élevé parmi les secteurs d'utilisation final. La calcination du calcaire représente 60 % des émissions de CO2 du secteur cimentier par une réaction chimique, de sorte que l'électrification et la substitution de combustibles ne peuvent pas pleinement résoudre cette source. L'AIE a rapporté que la capacité cimentière planifiée à émissions quasi nulles pour 2030 avait augmenté de 30 % pour atteindre 35 millions de tonnes métriques, mais restait en deçà du rythme requis. MHI et Worley ont reçu en décembre 2025 le contrat pour le premier projet de captage de CO2 dans une cimenterie au Royaume-Uni, à l'installation Padeswood de Heidelberg Materials[1]. L'installation est conçue pour capter 800 000 tonnes métriques par an et se connecter au cluster HyNet.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 36,33 % de la part du marché de l'absorption CCUS en 2026. Les crédits fiscaux de la Section 45Q, l'infrastructure établie de pipelines de CO2 et plus de 20 millions de tonnes métriques par an de capacité de captage aux États-Unis réduisent le coût de transport incrémental des nouveaux projets. Le hub CSC du Houston Ship Channel implique ExxonMobil, Chevron, Linde et 8 partenaires industriels supplémentaires, visant jusqu'à 50 millions de tonnes métriques de captage annuel d'ici 2030. Le Canada contribue par la tarification du carbone et les engagements de décarbonation des sables bitumineux, tandis que le Mexique en est à un stade précoce d'évaluation de faisabilité. Fluor réalise l'ingénierie en phase avancée pour des projets de production d'énergie au gaz, d'hydrogène bleu, de valorisation énergétique des déchets et de ciment en Amérique du Nord et en Europe.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 15,23 % de 2027 à 2032, ce qui en fait la région à la croissance la plus rapide sur le marché de l'absorption CCUS. En février 2025, le Japon a désigné une zone maritime au large de la ville de Tomakomai comme première zone spécifiée en vertu de la loi sur les activités CSC, lançant ainsi l'octroi de licences de stockage commercial. Ses 9 projets CSC avancés soutenus par la JOGMEC visent 20 millions de tonnes métriques de capacité de stockage annuelle d'ici 2030 dans 6 régions industrielles. Le projet de loi sud-coréen sur la promotion de l'industrie CCUS et le programme de prêts de 300 milliards KRW qui a suivi fournissent un cadre juridique et de financement pour le déploiement commercial. Le catalogue de promotion des technologies vertes de la Chine fixe un seuil de captage annuel de 50 000 tonnes métriques pour les projets éligibles de production d'énergie au charbon et de pétrochimie, liant la finance verte à l'approvisionnement en équipements[2].
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe est soutenue par l'objectif de la loi européenne sur l'industrie zéro net de 50 millions de tonnes métriques de capacité annuelle d'injection de CO2 d'ici 2030. La Phase 2 de Northern Lights étend l'infrastructure de stockage norvégienne, tandis que HyNet et l'East Coast Cluster au Royaume-Uni se poursuivent avec le soutien du gouvernement. En août 2025, le Northern Endurance Partnership a attribué à Halliburton un contrat pour surveiller l'aquifère salin d'Endurance, avec une capacité d'injection annuelle initiale de 4 millions de tonnes métriques, à partir de 2027 au plus tôt. L'Amérique du Sud en est à un stade précoce, bien que MHI ait reçu en 2025 un contrat d'étude pour des modules de captage de CO2 sur des navires offshore de Petrobras. L'activité au Moyen-Orient et en Afrique s'appuie sur les mandats de décarbonation des compagnies pétrolières nationales et l'expérience de la récupération assistée du pétrole par CO2.
Paysage concurrentiel
Concentration du Marché
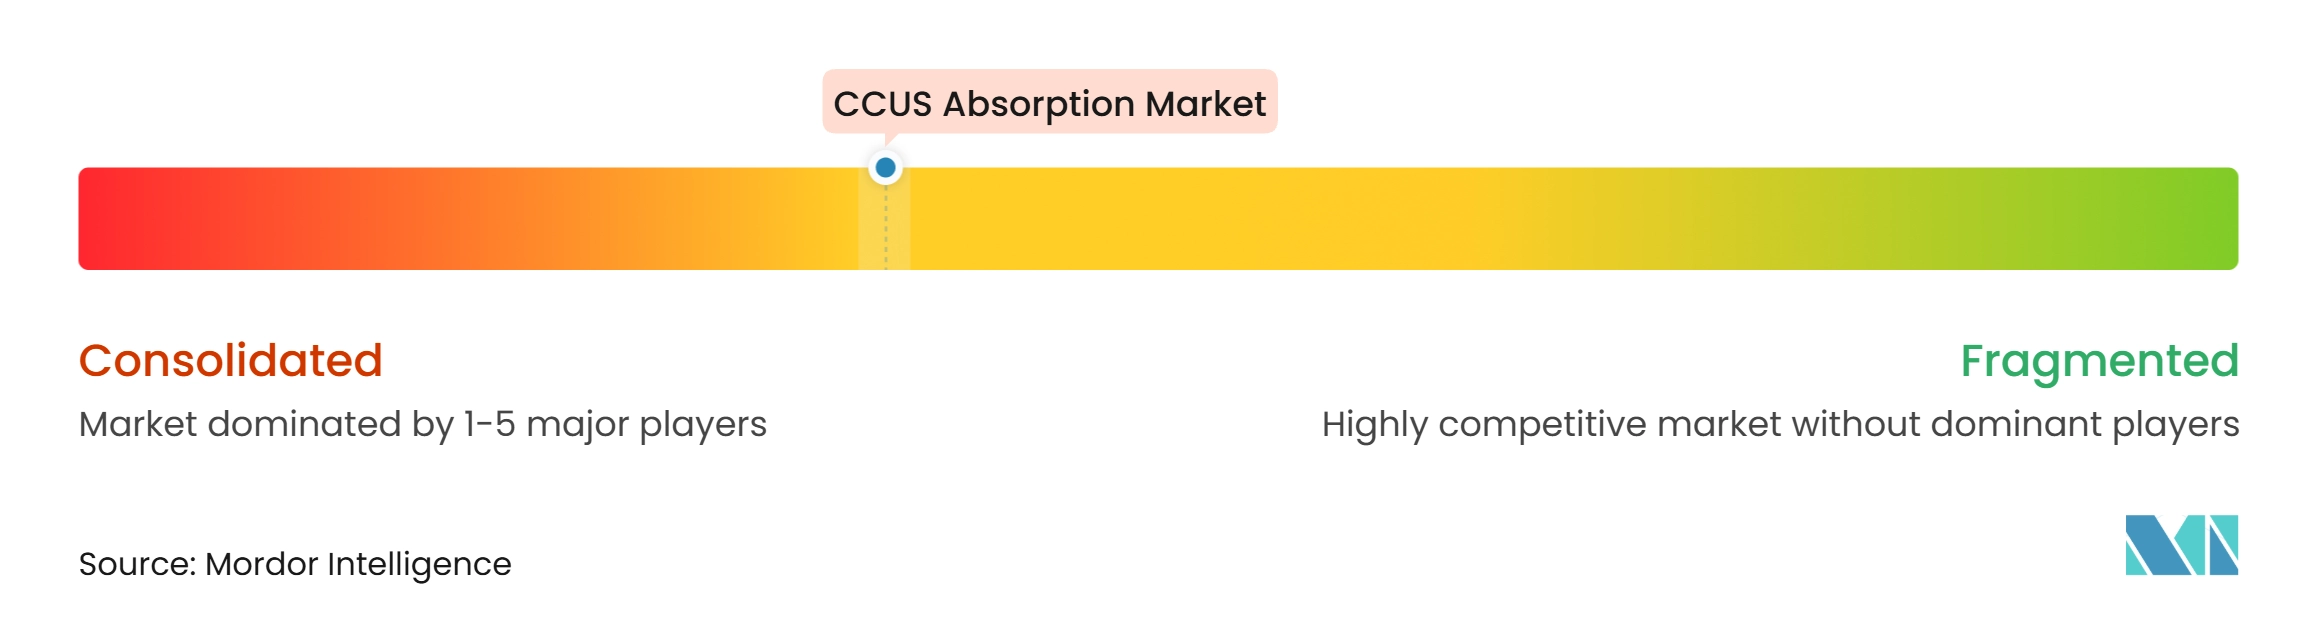
Le marché de l'absorption CCUS est modérément consolidé. BASF, MHI, Linde et Honeywell détiennent des positions dans les voies de procédés à solvants aminés et physiques. BASF fait état de plus de 500 installations de référence pour son portefeuille OASE, et MHI avait livré 18 installations commerciales utilisant le procédé KM CDR et le procédé KM CDR avancé en décembre 2025. Les fournisseurs se font concurrence sur la consommation d'énergie, la stabilité des solvants et les émissions d'amines. Le solvant KS-21 de MHI a commencé à fonctionner à l'installation pilote de Himeji de Korea Electric Power Corporation (KEPCO) en mai 2025 et est conçu pour réduire la consommation d'énergie de régénération et les émissions d'amines par rapport au KS-1.
Fluor, Aker Solutions et JGC Holdings se font concurrence par leur capacité de livraison dans différents secteurs et géographies. Fluor développe 13 unités commerciales supplémentaires Econamine FG Plus, qui devraient ajouter plus de 20 millions de tonnes métriques de capacité de captage annuelle en fonctionnement. Aker Solutions a reçu le contrat Phase 2 de Northern Lights en 2025, la positionnant pour l'expansion de l'infrastructure de stockage à accès ouvert. BASF et ANDRITZ ont signé en octobre 2025 un accord de licence OASE blue pour un projet de valorisation énergétique des déchets prévu à Aarhus, conçu pour capter 435 000 tonnes métriques annuellement. Les hubs partagés rendent l'intégration multi-sites et l'expérience de livraison plus importants dans la sélection des fournisseurs.
Carbon Clean a testé en usine sa technologie CycloneCC C1 à l'échelle commerciale en mai 2025, avec une capacité de 285 tonnes métriques de CO2 par jour. Carbon Clean et MODEC ont conclu un accord en juin 2025 pour développer le captage post-combustion pour les navires de production, de stockage et de déchargement flottants. La plateforme de captage du carbone en tant que service de Honeywell pour 2025 cible les entreprises industrielles de taille moyenne par le biais d'équipements groupés, de surveillance et d'intégration de crédits.
Leaders du secteur de l'absorption CCUS
-
Exxon Mobil Corporation
-
Shell plc
-
Equinor ASA
-
Fluor Corporation
-
Linde PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'absorption CCUS Entreprises couvertes dans ce rapport
- Air Liquide
- Aker Solutions
- BASF
- Carbon Clean Solutions Limited
- Carbon Engineering
- Chevron Corporation
- Climeworks
- Equinor ASA
- Exxon Mobil Corporation
- Fluor Corporation
- Halliburton
- Honeywell International Inc.
- JGC Holdings Corporation
- Linde PLC
- Mitsubishi Heavy Industries, Ltd.
- Shell plc
Développements industriels récents dans Marché de l'absorption CCUS
- Décembre 2025 : Mitsubishi Heavy Industries et Worley ont été conjointement attributaires du contrat pour le premier projet de captage de CO2 dans une cimenterie au Royaume-Uni, à l'installation Padeswood de Heidelberg Materials au Pays de Galles. Le projet utilise le procédé KM CDR avancé de MHI pour capter environ 800 000 tonnes métriques de CO2 par an par absorption à base d'amines. Le CO2 capté sera transporté par pipeline vers le cluster CCUS HyNet pour un stockage permanent dans des champs de gaz épuisés au large de Liverpool, avec des opérations ciblées pour 2029 dans le cadre du séquençage du cluster Track 1 du Royaume-Uni.
- Octobre 2025 : BASF et ANDRITZ ont signé un accord de licence pour la technologie d'absorption aux amines OASE blue afin de capter environ 435 000 tonnes métriques de CO2 par an à partir des gaz de combustion d'une installation de valorisation énergétique des déchets à Aarhus, au Danemark. La mise en œuvre du projet est conditionnelle à l'obtention par l'installation d'un financement du Fonds danois pour le CSC.
Périmètre du rapport mondial sur le marché de l'absorption CCUS
L'absorption CCUS désigne le processus chimique ou physique de captage des émissions de dioxyde de carbone (CO₂) provenant des gaz de combustion industriels ou de l'air ambiant en les dissolvant ou en les liant dans un solvant liquide ou solide. Ce processus est un composant clé des systèmes de captage, d'utilisation et de stockage du carbone (CCUS), conçus pour réduire les émissions de CO₂ provenant de sources industrielles telles que les centrales électriques, les cimenteries et les aciéries.
Le marché de l'absorption CCUS est segmenté par type d'absorption, type de solvant, secteur d'utilisation final et géographie. Par type d'absorption, le marché est segmenté en absorption chimique et absorption physique. Par type de solvant, le marché est segmenté en solvants à base d'amines, produits chimiques à base d'alcalis, solvants physiques et produits chimiques de captage émergents. Par secteur d'utilisation final, le marché est segmenté en pétrole et gaz, production d'énergie, chimie et pétrochimie, ciment et autres secteurs d'utilisation final. Le rapport couvre également les tailles de marché et les prévisions pour l'absorption CCUS dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Absorption chimique |
| Absorption physique |
| Solvants à base d'amines |
| Produits chimiques à base d'alcalis |
| Solvants physiques |
| Produits chimiques de captage émergents |
| Pétrole et gaz |
| Production d'énergie |
| Chimie et pétrochimie |
| Ciment |
| Autres secteurs d'utilisation final |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'absorption | Absorption chimique | |
| Absorption physique | ||
| Par type de solvant | Solvants à base d'amines | |
| Produits chimiques à base d'alcalis | ||
| Solvants physiques | ||
| Produits chimiques de captage émergents | ||
| Par secteur d'utilisation final | Pétrole et gaz | |
| Production d'énergie | ||
| Chimie et pétrochimie | ||
| Ciment | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'absorption CCUS ?
La taille du marché de l'absorption CCUS était évaluée à 4,81 milliards USD en 2026 et devrait croître de 5,44 milliards USD en 2027 à 10,28 milliards USD d'ici 2032, à un CAGR de 13,56 % pendant la période de prévision (2027-2032).
Quelle catégorie de solvants connaît la croissance la plus rapide ?
Les produits chimiques à base d'alcalis devraient croître à un CAGR de 14,56 % jusqu'en 2032, soutenus par les applications à forte pression partielle de CO2 dans les secteurs du ciment et de l'acier.
Pourquoi le ciment est-il une application à forte croissance pour le captage de CO2 ?
Le ciment devrait croître à un CAGR de 15,68 % d'ici 2032, car les émissions de calcination ne peuvent pas être entièrement éliminées par l'électrification ou la substitution de combustibles.
Quelle région est en tête de la demande pour les systèmes d'absorption CCUS ?
L'Amérique du Nord détenait une part de 36,33 % en 2026, soutenue par les incitations de la Section 45Q, l'infrastructure CO2 existante et les grands hubs industriels.