
CCUSアブソープション市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.44 十億米ドル |
| 市場規模 (2032) | 10.28 十億米ドル |
| 成長率 (2027 - 2032) | 13.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCCUSアブソープション市場分析
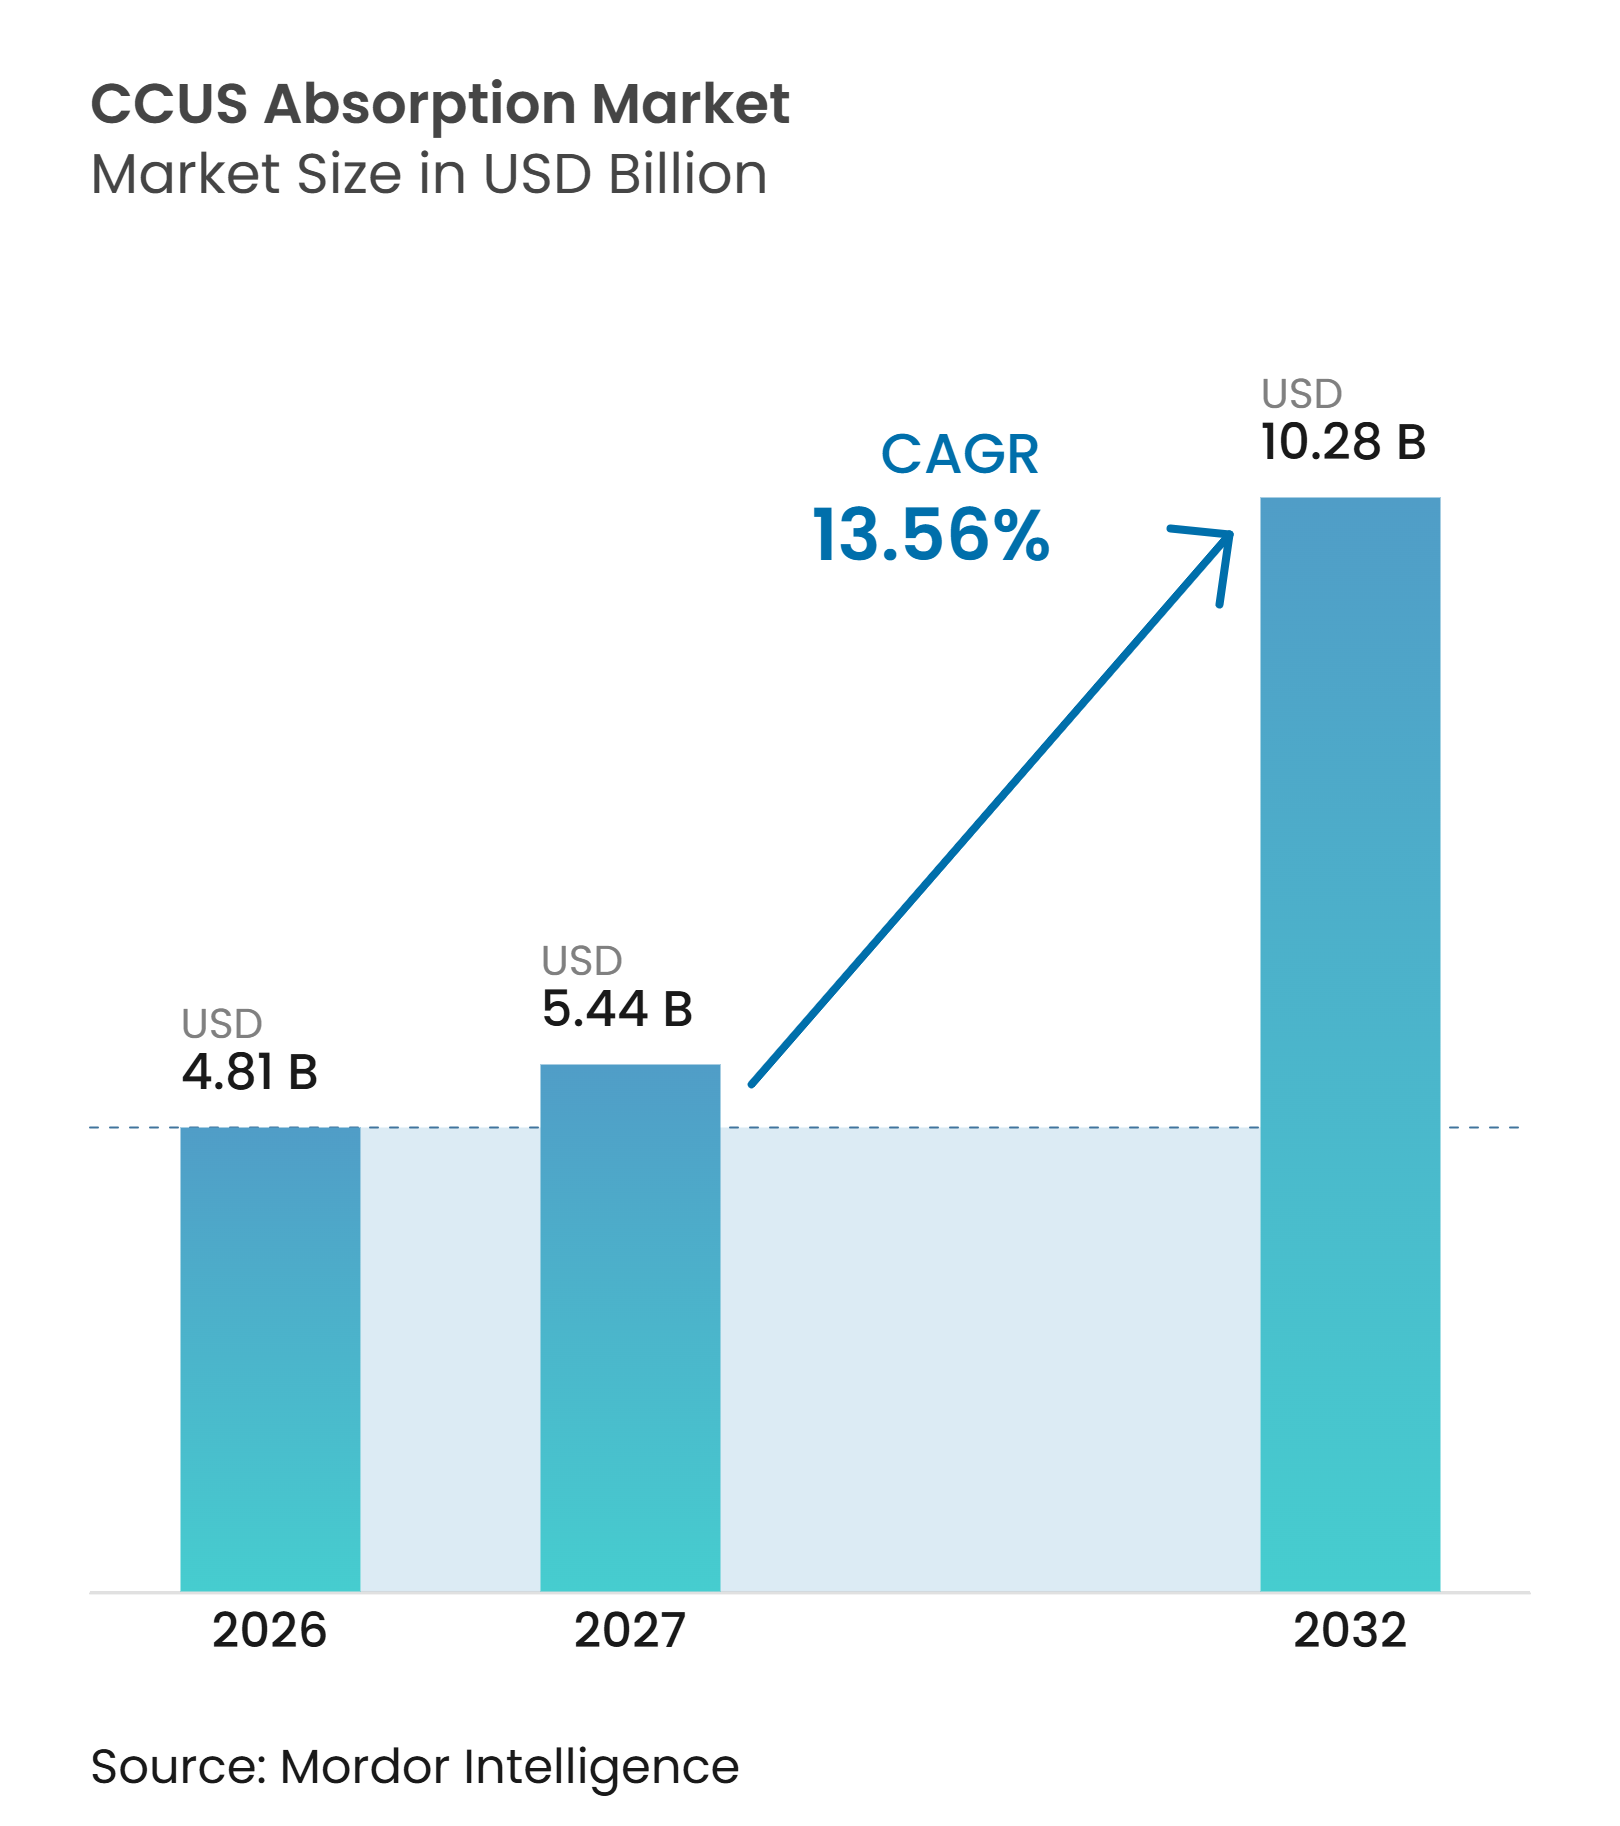
CCUSアブソープション市場規模は2026年に48.1億米ドルと評価され、2027年の54.4億米ドルから2032年には102.8億米ドルへと、予測期間(2027年~2032年)においてCAGR 13.56%で成長すると推定されています。法的拘束力のある脱炭素化要件、炭素価格制度、および公的リスク分担が、削減困難なサイトにおけるキャプチャープロジェクトを裁量的な資本決定から計画的な投資へと転換させています。EUの排出権取引制度(ETS)は欧州連合の温室効果ガス排出量の40%をカバーしており、2013年以降1,750億ユーロ(約1,958.8億米ドル)以上を調達し、低コスト代替手段が少ない産業事業者に対するコンプライアンスインセンティブを維持しています。米国では、セクション45Qクレジットにより、2032年までに建設を開始する適格プロジェクトに対して地質学的に貯留されたCO2 1メトリックトンあたり最大85米ドルが提供され、キャプチャーが収益要件を満たさない施設におけるプロジェクト経済性を改善しています。共有輸送・貯留ハブも調達を変化させており、技術サプライヤーは溶媒性能に加えて実証済みのマルチサイト統合能力をますます求められています。エネルギー使用量、クロスチェーン契約、および不確実なブルー水素の引き取り価格が、CCUSアブソープション市場における一部の最終投資決定を引き続き遅らせています。
レポートの主要ポイント
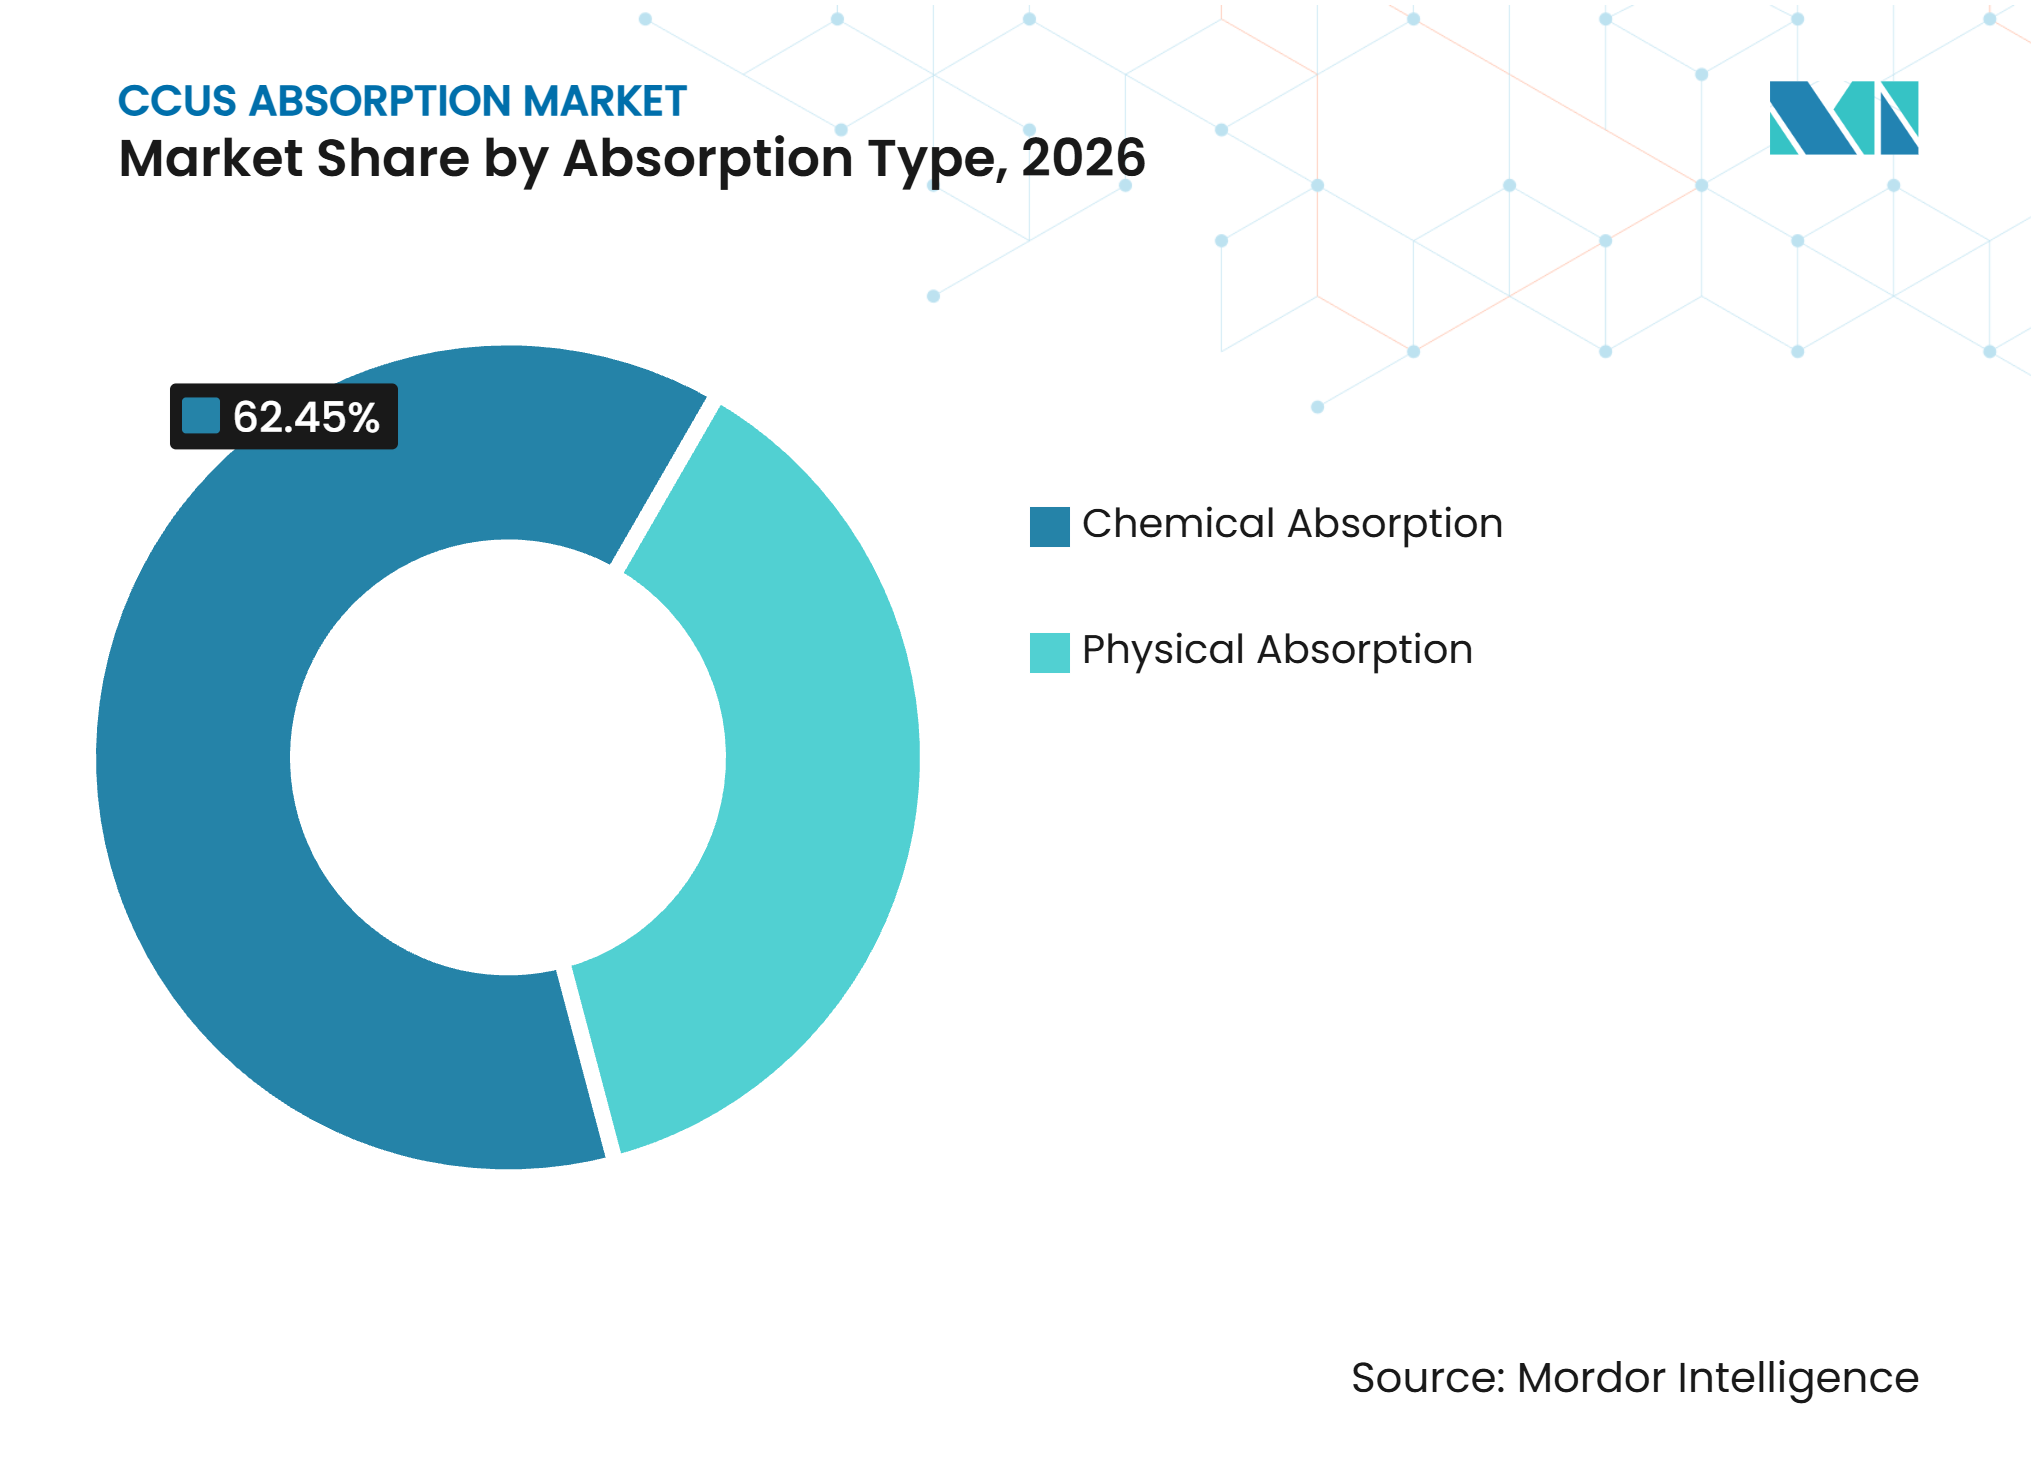
- アブソープションタイプ別では、ケミカルアブソープションが2026年のCCUSアブソープション市場シェアの62.45%を占め、フィジカルアブソープションは2032年までにCAGR 14.12%で成長すると予測されています。
- 溶媒タイプ別では、アミン系溶媒が2026年のCCUSアブソープション市場シェアの55.12%を占め、アルカリ系化学物質は2032年までにCAGR 14.56%で拡大すると予測されています。
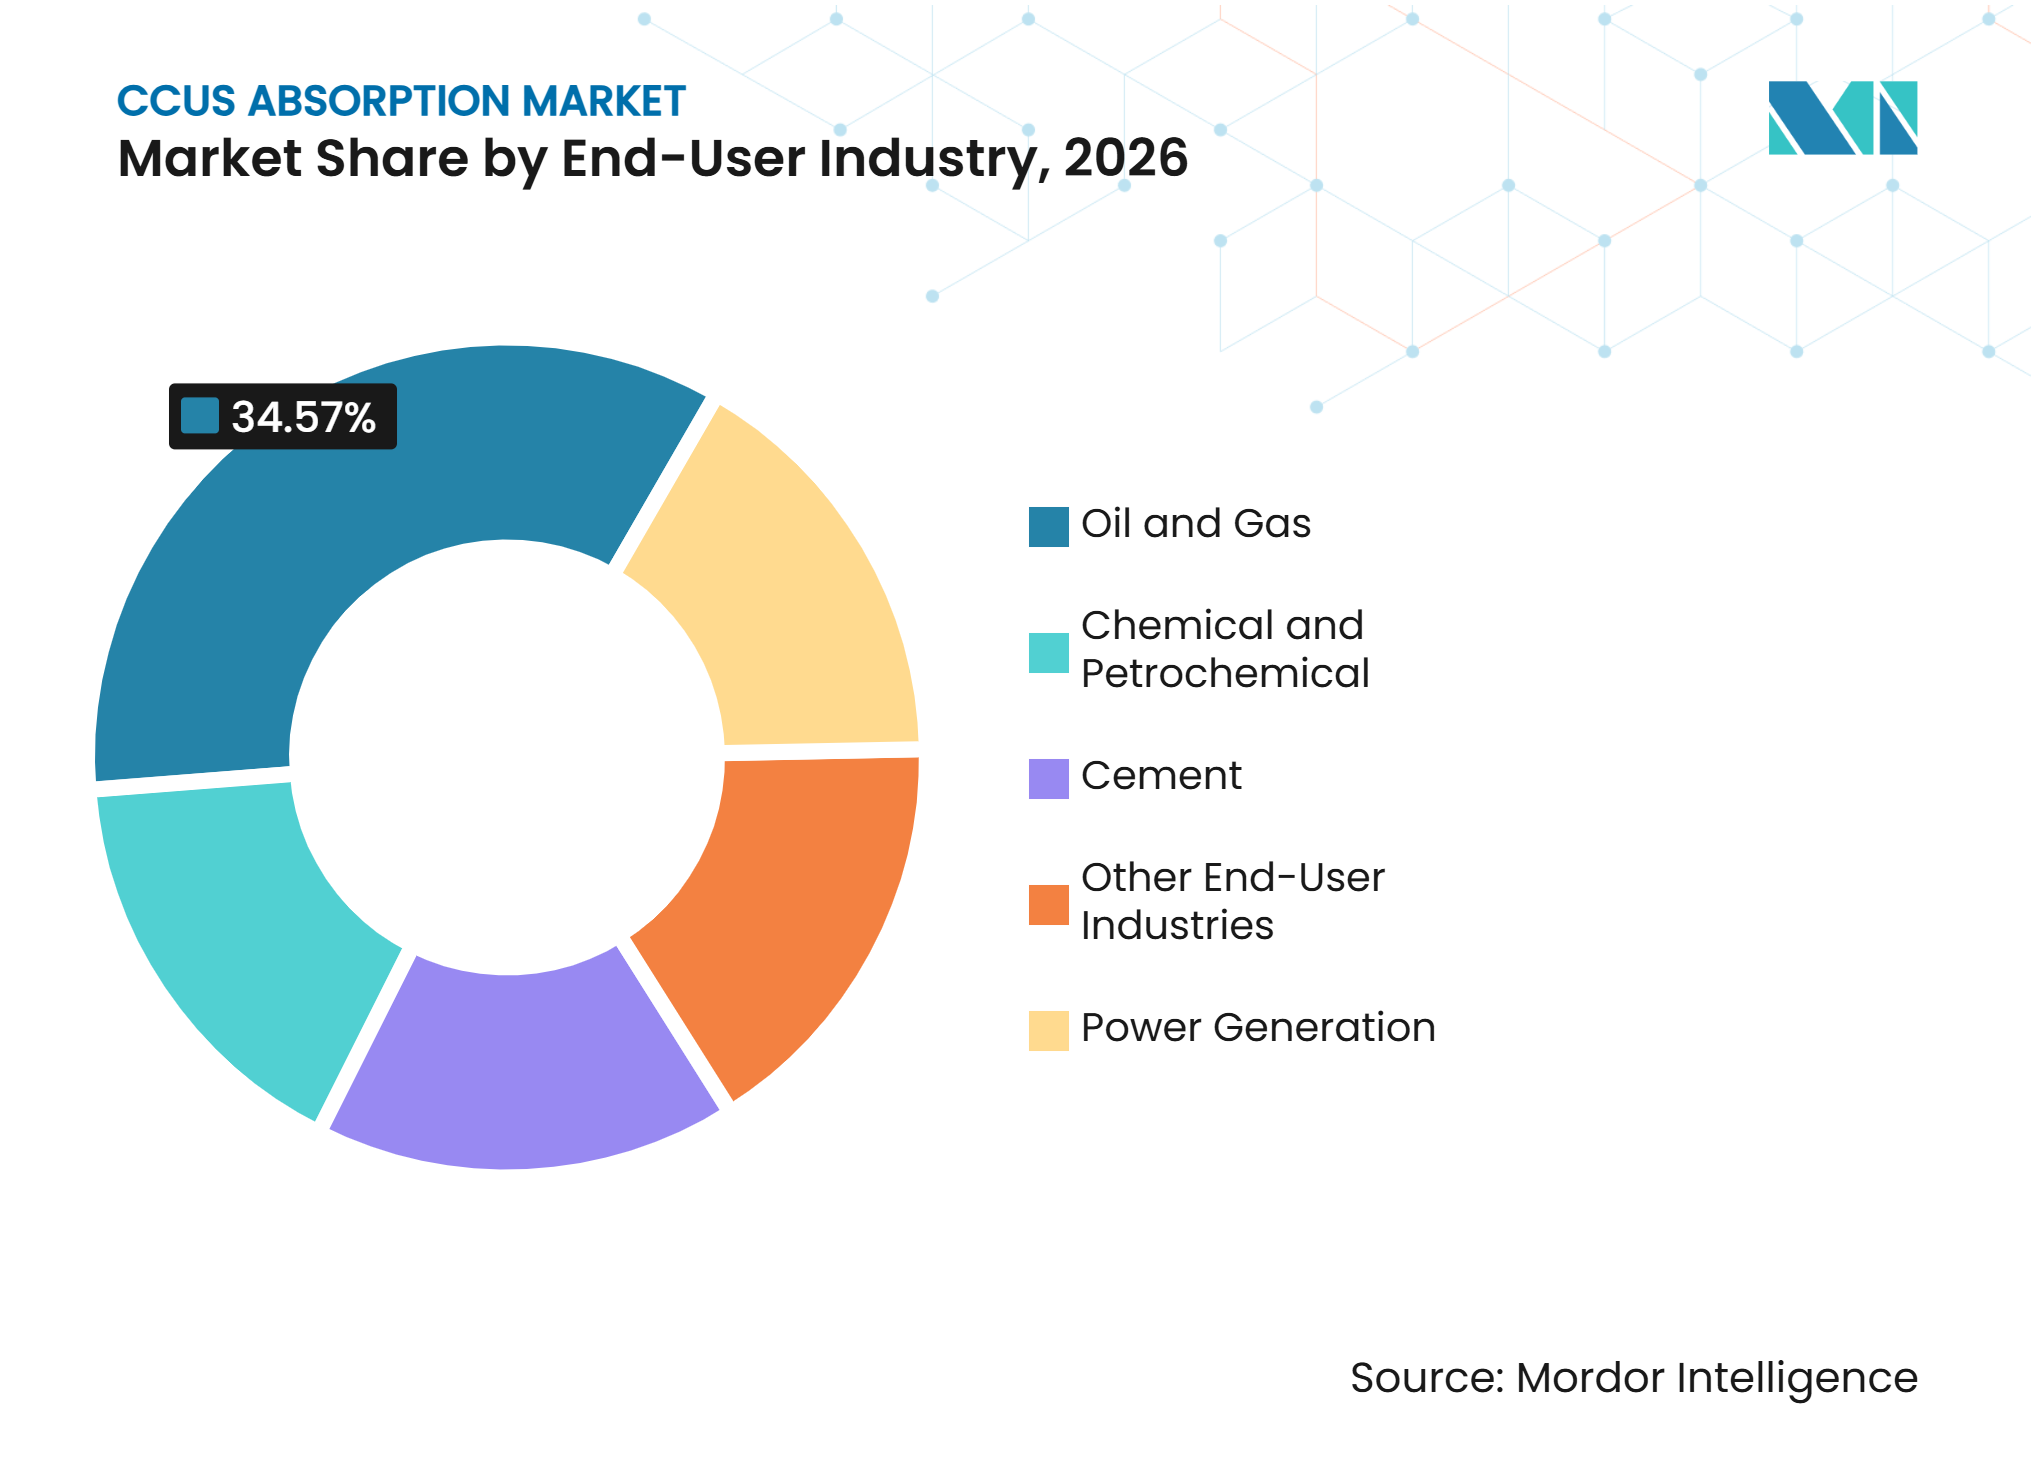
- エンドユーザー産業別では、石油・ガスが2026年のCCUSアブソープション市場シェアの34.57%を占め、セメントは2032年までにCAGR 15.68%で成長すると予測されています。
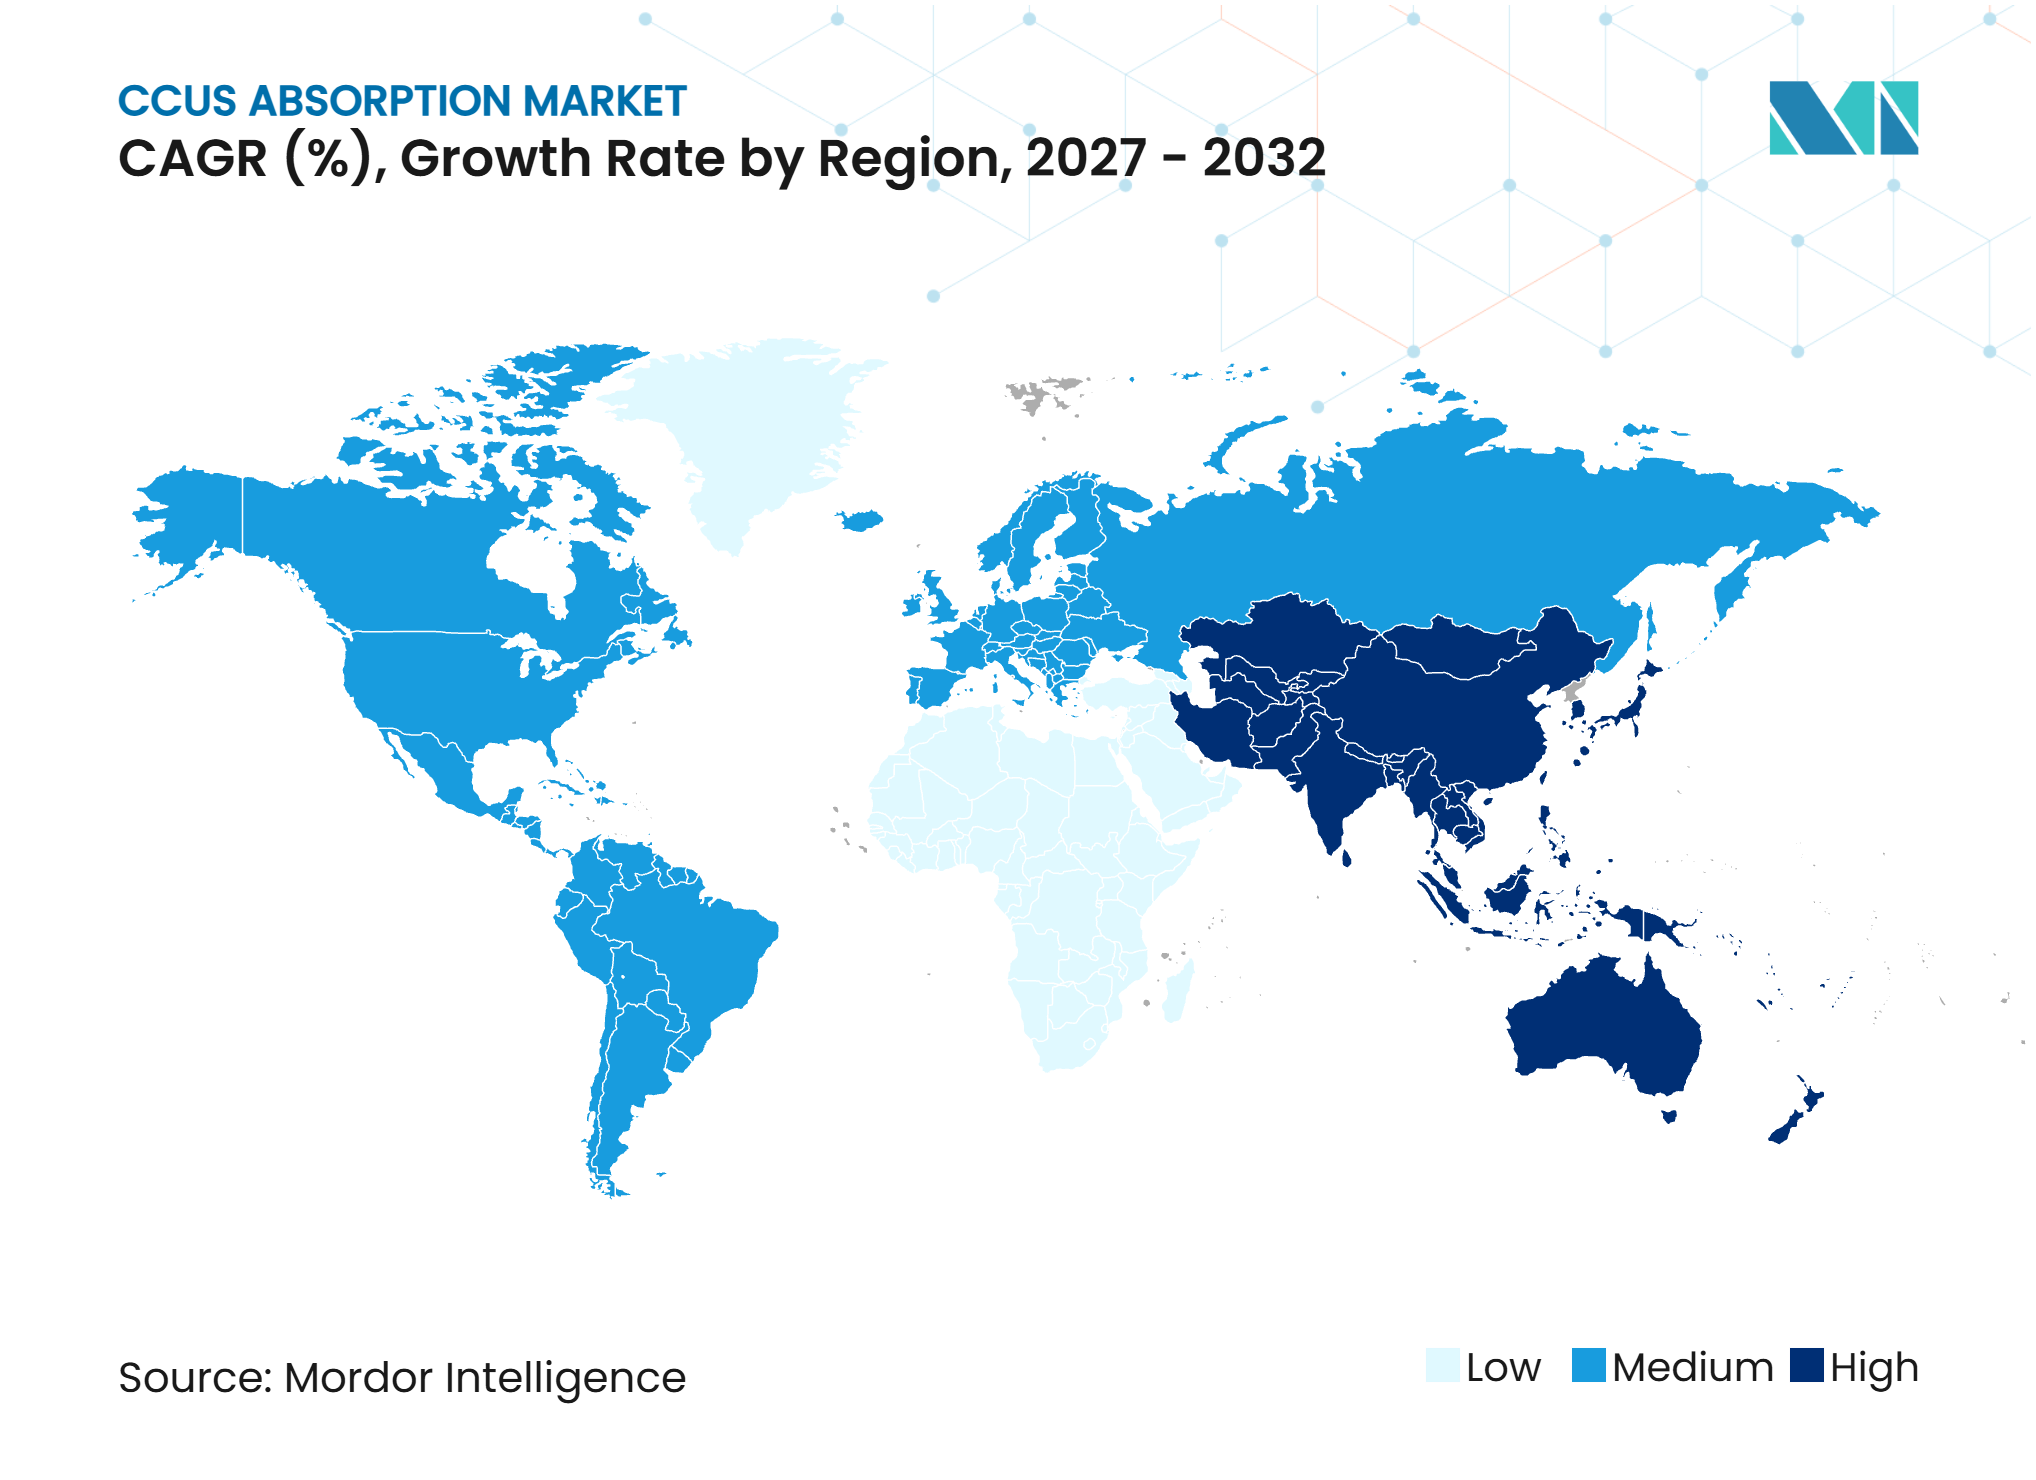
- 地域別では、北米が2026年のCCUSアブソープション市場シェアの36.33%を占め、アジア太平洋は2032年までにCAGR 15.23%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 産業脱炭素化義務と炭素価格制度 | +3.5% | グローバル、特にEU、北米、日本、韓国で最も強い | 中期(2~4年) |
| CCUSハブおよび共有輸送・貯留モデル | +2.5% | 北米、欧州、および新興アジア太平洋ハブ | 中期(2~4年) |
| 税額控除、差額決済契約、および公的リスク分担 | +2.8% | 北米、EU、および日本 | 短期(2年以内) |
| ブルー水素および低排出燃料の拡大 | +1.5% | 北米、欧州、およびアジア太平洋 | 中期(2~4年) |
| 削減困難な産業サイトからの改修需要 | +2.0% | グローバル、EUおよび東アジアに最も高い集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業脱炭素化義務と炭素価格制度
産業脱炭素化義務は、特定の技術ルートを指定せずに排出削減を要求することで、CCUSアブソープション市場に持続的な需要を生み出します。アブソープションは、CO2濃度が高い産業排ガスに対して実用的な選択肢となることが多いです。EUの排出権取引制度は欧州連合の温室効果ガス総排出量の40%をカバーし、産業事業者に継続的なコンプライアンス圧力をかけています。EUネットゼロ産業法は、2030年に向けて年間5,000万メトリックトンのCO2注入容量目標を設定し、石油・ガス生産者に生産量に基づく貯留容量の提供を義務付けています。これにより利用可能な貯留容量が増加し、産業排出源でのキャプチャー需要を支えます。2025年2月に施行された韓国のCCUS産業振興法は、CCUS活動のための法的・ビジネス支援フレームワークを確立しました。
税額控除、差額決済契約、および公的リスク分担
公的リスク分担措置は、技術的可能性を予測可能なプロジェクト収益に転換することで、CCUSアブソープション市場を支援します。セクション45Qダイレクトペイオプションにより、適格プロジェクトスポンサーは2032年までに建設を開始するプロジェクトに対して、地質学的貯留クレジット1メトリックトンあたり85米ドルの全額にアクセスできます。この仕組みにより、タックスエクイティを活用できるスポンサー以外にもアクセスが拡大します。セクション45Vクリーン水素クレジットの最終規制は2025年1月10日に発効し、適格水素製造のライフサイクル温室効果ガス排出量の認証を義務付けています。したがって、キャプチャー設備は、より高いクレジット階層を求めるブルー水素プロジェクトにとって重要となり得ます。日本は2024年度に先進的炭素回収・貯留(CCS)プログラムの下で9プロジェクトを選定し、キャプチャーから貯留までの統合支援を通じて2030年までに年間2,000万メトリックトンのCO2貯留を目標としています。英国における政府支援の差額決済契約も、税制優遇だけでは収益の不確実性を解消できないCCSクラスターでのプロジェクト実行を可能にしています。
CCUSハブおよび共有輸送・貯留モデル
共有輸送・貯留システムは、パイプラインおよび貯留コストを複数の排出者間で分担することで、CCUSブソープション市場の経済性を改善します。これにより最小限の実行可能なキャプチャー規模が低下し、中規模施設が以前は大規模統合事業者に有利だったインフラへのアクセスを得られるようになります。ノーザンライツは2025年3月にフェーズ2の最終投資決定に達し、Equinor、Shell、TotalEnergiesが75億ノルウェークローネ(約8.1億米ドル)を拠出して、2028年までに注入容量を年間150万メトリックトンから少なくとも500万メトリックトンに拡大することを約束しました。この拡大は、ストックホルム・エクセルギとの生物起源CO2に関する15年間の商業契約によって支えられています。フェーズ1は2025年8月にオープンアクセスのサードパーティ輸送・貯留施設として稼働し、年間150万メトリックトンの容量は全て契約済みです。ハブベースのプロジェクトが一般化するにつれ、標準化された設備インターフェースとマルチサイト納入経験を持つプロバイダーが恩恵を受ける可能性が高いです。
ブルー水素および低排出燃料の拡大
ブルー水素およびその他の低排出燃料プロジェクトは、キャプチャーユニットがプラント設計に組み込まれることで、CCUSアブソープション市場に新たな需要源を生み出します。フィジカル溶媒システムは、合成ガスが高圧で処理される場合に特に関連性が高いです。セクション45V規制は、ライフサイクル排出量認証を米国におけるクリーン水素適格性の中心に置き、適格施設でのキャプチャー設備の商業的根拠を強化しています。ただし、需要はキャプチャー容量が共同生産を前提に設計されている場合に最終投資決定を遅らせる可能性のある不確実な水素引き取り価格に引き続きさらされています。このリスクは、新しい燃料バリューチェーンへの需要に依存するため、確立されたCO2圧入回収プロジェクトのリスクとは異なります。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 溶媒再生エネルギーペナルティ | -1.5% | グローバル、化石熱が支配的な地域で最も深刻 | 中期(2~4年) |
| クロスチェーン調整と契約リスク | -1.2% | 欧州、北米、および新興アジア太平洋ハブ | 短期(2年以内) |
| 水素および二酸化炭素除去の不確実な引き取り | -1.0% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
溶媒再生エネルギーペナルティ
アミン再生は、CCUSアブソープション市場における重大な運用上の制約として残っています。ケミカルアブソープションは通常、回収されるCO2 1メトリックトンあたり2.5~4ギガジュールの熱エネルギーを必要とします。化石由来の蒸気を使用するサイトでは、回避されたCO2総量の15%~25%がキャプチャープロセス自体で消費されます。これにより、税額控除および排出権取引の仕組みの下で収益化の対象となる量が減少します。運用コストも天然ガス価格に連動しており、長期キャプチャー資産の資金調達に不確実性をもたらします。三菱重工業(MHI)は2025年5月に、韓国電力公社(KEPCO)の姫路第2発電所においてKS-21溶媒を使用したパイロットプラントの運転を開始し、従来のKS-1処方と比較して再生エネルギー消費量とアミン排出量が低減したと報告しています。
クロスチェーン調整と契約リスク
CCUSプロジェクトは、キャプチャー、CO2コンディショニング、輸送、貯留にわたる調整を必要とします。これらの活動は、異なるコスト構造、責任取り決め、規制、および取引相手リスクを伴います。BASFは2025年3月、EUイノベーションファンドから5億ユーロ(約5億5,967万米ドル)の拠出が確約されていたにもかかわらず、アントワープのカイロス炭素回収・貯留(CCS)投資を棚上げし、商業的な不整合が資金調達済みプロジェクトを停止させる可能性を示しました。EUのCCS指令は、監視計画、5年ごとの許可審査、および閉鎖後のCO2管理のための財務規定を義務付けています。これらの義務は、数十年にわたって取引相手間の責任を拡大します。その結果、技術と資金が整っている場合でも、契約設計がエンジニアリングおよび資金調達段階を長引かせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アブソープションタイプ別:
ケミカルプロセスがリードし、フィジカルアブソープションが高圧用途で拡大ケミカルアブソープションは2026年のCCUSアブソープション市場シェアの62.45%を占めました。このセグメントは、天然ガス処理、精製、発電、および産業サイトにおけるアミン系燃焼後システムの確立された使用によって支えられています。これらのシステムは、大気圧に近い圧力での希薄排ガスから90%以上のCO2キャプチャー率を達成できます。BASFはOASEテクノロジーについて500以上の参照プラントを報告しており、実質的な設置基盤を反映しています。標準化されたエンジニアリング、運用データ、および確立された溶媒サプライチェーンが、さらなる改修利用を支援しています。
フィジカルアブソープションは2027年から2032年にかけてCAGR 14.12%で成長すると予測されています。ブルー水素、燃焼前、および天然ガス脱硫プロジェクトは、運転圧力とCO2分圧が高い場合にフィジカル溶媒を好みます。レクティゾールおよびセレクソールは、そのような条件下でエネルギーおよび資本上の優位性を提供できます。新しい水素・アンモニアプラントは設計段階からフィジカルシステムを選択できますが、既存の化石燃料資産はケミカルアブソープションを引き続き使用することが多いです。Carbon CleanのCycloneCCは、回転充填床とアミン促進バッファー塩溶媒を組み合わせ、中規模産業サイトでの設備フットプリントを最大50%削減します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
溶媒タイプ別:
アミン系溶媒が設置基盤を維持しながらアルカリ系システムが拡大アミン系溶媒は2026年のCCUSアブソープション市場シェアの55.12%を占めました。その地位は、モノエタノールアミン、ジエタノールアミン、および独自ブレンドを用いた30年以上にわたる商業的CCS使用を反映しています。MHIは2025年12月時点で、KM CDRプロセスおよびアドバンスドKM CDRプロセスを使用した18の商業プラントを納入しており、2プラントが納入中でした。この参照基盤は、実証済みのキャプチャー性能を必要とするバイヤーのサプライヤー選定を支援します。標準設計により、アミンは幅広い排ガス組成に対応できます。
アルカリ系化学物質は2027年から2032年にかけてCAGR 14.56%で成長すると予測されています。炭酸カリウム、冷却アンモニア変種、および混合塩プロセスは、セメントキルンや製鉄高炉からのCO2高分圧流に適しています。再生エネルギー要件が低いため、燃料および蒸気コストが高い場合に経済性を改善できます。Baker HughesのミックスドソルトプロセスおよびCapsol Technologiesの常圧冷却アンモニアシステムは、グローバルCCS研究所の2025年技術概要に含まれています。イオン液体、熱形態変化溶媒、酵素促進炭酸塩システム、およびアミノ酸塩は、より広範な展開のために規制承認と資金調達の確信を必要とする新興の選択肢として残っています。
エンドユーザー産業別:
石油・ガスが最大ユーザーとして残りセメント需要が上昇石油・ガスは2026年のCCUSアブソープション市場シェアの34.57%を占めました。数十年にわたるCO2圧入回収により、現在の政策主導の展開が加速する以前からCO2取り扱いインフラが構築されていました。個々の施設での大規模排出は、小規模産業サイトでは正当化できないキャプチャー投資を支援できます。ExxonMobil、Chevron、Shellを含む主要事業者が施設改修と炭素貯留開発を推進しています。発電、化学生産、石油化学も、特に酸性ガス除去を使用するアンモニアおよびメタノールプラントにおいて需要に貢献しています。
セメントは2027年から2032年にかけてCAGR 15.68%で成長すると予測されており、エンドユーザー産業の中で最も高い成長率です。石灰石の仮焼はセメントセクターのCO2排出量の60%を化学反応によって占めるため、電化と燃料転換ではこの排出源を完全に解決できません。IEAは、2030年に向けた計画中のほぼゼロ排出セメント容量が30%増加して3,500万メトリックトンに成長したと報告しましたが、必要なペースを下回っています。MHIとWorleyは2025年12月、ハイデルベルクマテリアルズのパデスウッド施設における英国初のセメントプラントCO2キャプチャープロジェクトの契約を受注しました[1]。この施設は年間80万メトリックトンをキャプチャーし、HyNetクラスターに接続するよう設計されています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年のCCUSアブソープション市場シェアの36.33%を占めました。セクション45Q税額控除、確立されたCO2パイプラインインフラ、および米国における年間2,000万メトリックトン以上のキャプチャー容量が、新規プロジェクトの増分輸送コストを低下させています。ヒューストン・シップ・チャンネルCCSハブには、ExxonMobil、Chevron、Linde、および8つの追加産業パートナーが参加し、2030年までに年間最大5,000万メトリックトンのキャプチーを目標としています。カナダは炭素価格制度とオイルサンド脱炭素化コミットメントを通じて貢献しており、メキシコは実現可能性評価の初期段階にとどまっています。Fluorは北米および欧州全体でガス火力発電、ブルー水素、廃棄物発電、セメントプロジェクトの後期エンジニアリングを実施しています。
アジア太平洋
アジア太平洋は2027年から2032年にかけてCAGR 15.23%で拡大すると予測されており、CCUSアブソープション市場で最も成長の速い地域となっています。2025年2月、日本はCCS事業法に基づく最初の特定区域として苫小牧市沖の海域を指定し、商業的貯留ライセンスを開始しました。JOGMEC支援の9つの先進CCSプロジェクトは、6つの産業地域にわたって2030年までに年間2,000万メトリックトンの貯留容量を追求しています。韓国のCCUS産業振興法とその後の3,000億ウォンのローンプログラムは、商業展開のための法的・資金調達フレームワークを提供しています。中国のグリーンテクノロジー普及カタログは、適格な石炭火力発電および石油化学プロジェクトに対して年間5万メトリックトンのキャプチャー閾値を設定し、グリーンファイナンスを設備調達に結びつけています[2]。
欧州、南米、中東・アフリカ
欧州はEUネットゼロ産業法による2030年までの年間CO2注入容量5,000万メトリックトンの目標によって支えられています。ノーザンライツフェーズ2はノルウェーの貯留インフラを拡張し、英国のHyNetおよびイーストコーストクラスターは政府支援の下で継続しています。2025年8月、ノーザン・エンデュランス・パートナーシップはHalliburtonにエンデュランス塩水帯水層の監視契約を授与し、2027年以降に年間400万メトリックトンの初期注入容量での開始を予定しています。南米は初期段階にありますが、MHIは2025年にペトロブラスの洋上船舶向けCO2キャプチャーモジュールの調査契約を受注しました。中東・アフリカでの活動は、国営石油会社の脱炭素化義務とCO2圧入回収の経験を基盤として構築されています。
競合環境
市場集中度
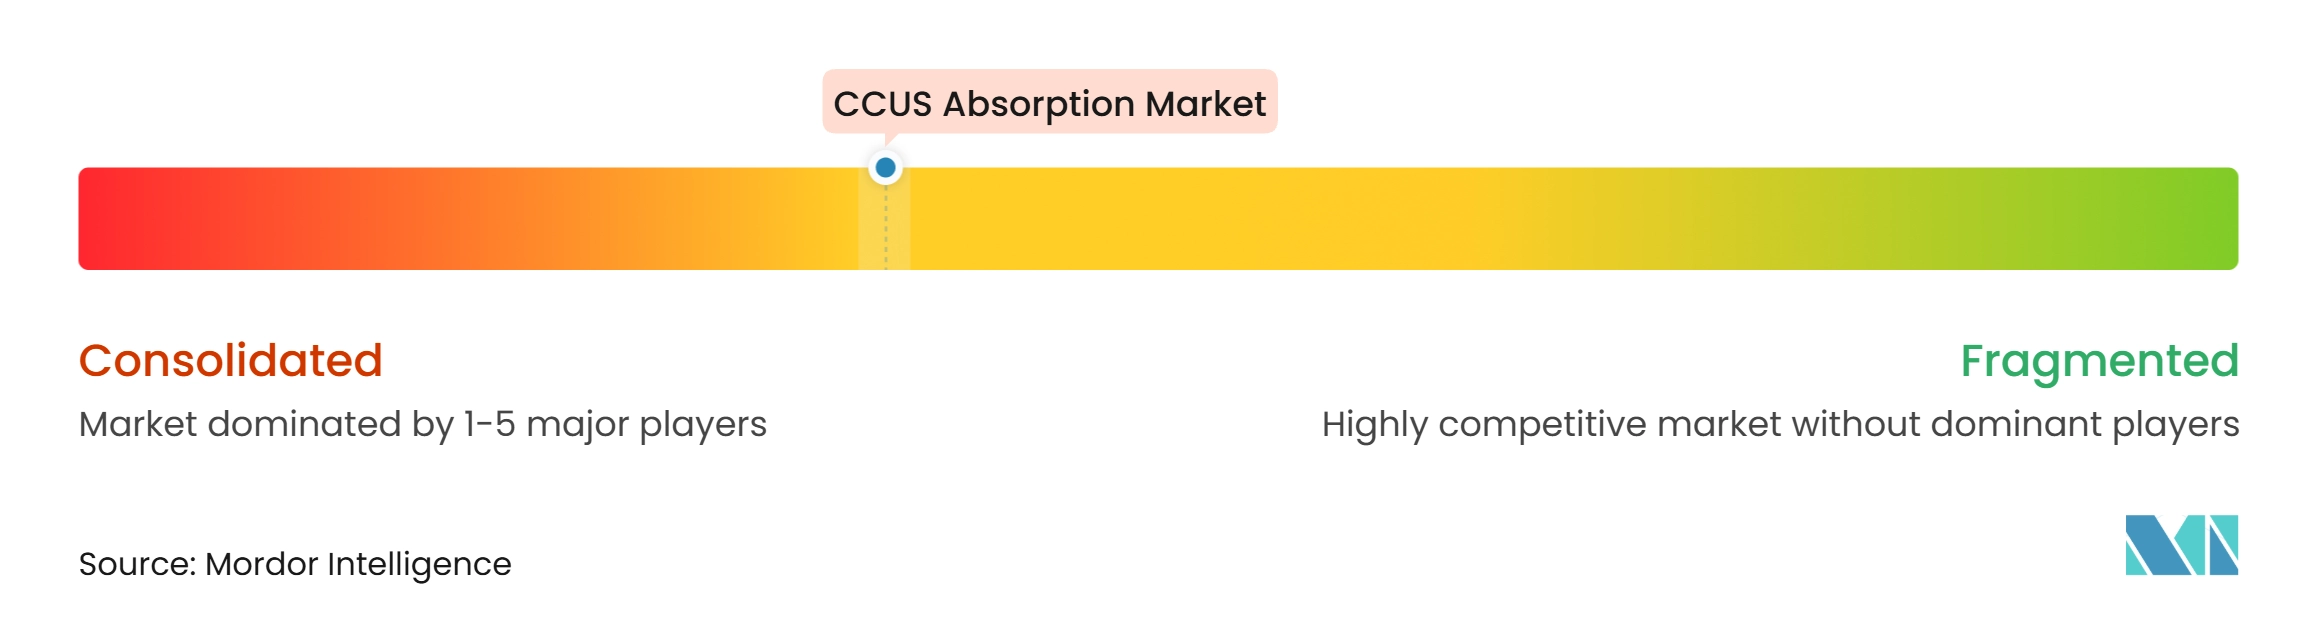
CCUSアブソープション市場は適度に集約されています。BASF、MHI、Linde、およびHoneywellは、アミンおよびフィジカル溶媒プロセスルートにおけるポジションを保有しています。BASFはOASEポートフォリオについて500以上の参照プラントを報告しており、MHIは2025年12月までにKM CDRプロセスおよびアドバンスドKM CDRプロセスを使用した18の商業プラントを納入しています。サプライヤーはエネルギー消費量、溶媒安定性、およびアミン排出量で競争しています。MHIのKS-21溶媒は2025年5月に韓国電力公社(KEPCO)の姫路パイロットプラントで運転を開始し、KS-1と比較して再生エネルギー使用量とアミン排出量を削減するよう設計されていま。
Fluor、Aker Solutions、JGC Holdingsは、セクターおよび地域にわたる納入能力を通じて競争しています。Fluorは13の追加商業規模エコナミンFGプラスユニットを開発中であり、稼働時に年間2,000万メトリックトン以上のキャプチャー容量を追加すると見込まれています。Aker Solutionsは2025年フェーズ2ノーザンライツ契約を受注し、オープンアクセス貯留インフラの拡大に向けたポジションを確立しました。BASFとANDRITZは2025年10月、デンマークのオーフスにある廃棄物発電施設向けにOASEブルーライセンス契約を締結し、年間43万5,000メトリックトンのキャプチャーを設計しています。共有ハブにより、マルチサイト統合と納入経験がサプライヤー選定においてより重要な要素となっています。
Carbon Cleanは2025年5月に商業規模でCycloneCC C1テクノロジーの工場試験を実施し、1日あたり285メトリックトンのCO2容量を達成しました。Carbon CleanとMODECは2025年6月、浮体式生産・貯蔵・積出(FPSO)船向けの燃焼後キャプチャー開発に関する合意を締結しました。Honeywellの2025年炭素回収サービスプラットフォームは、設備、監視、クレジット統合をバンドルすることで中規模産業企業をターゲットとしています。
CCUS産業リーダー
-
Exxon Mobil Corporation
-
Shell plc
-
Equinor ASA
-
Fluor Corporation
-
Linde PLC
- 注:主要企業の掲載順は順位を示すものではありません。
CCUSアブソープション市場 このレポートでカバーされる企業
- Air Liquide
- Aker Solutions
- BASF
- Carbon Clean Solutions Limited
- Carbon Engineering
- Chevron Corporation
- Climeworks
- Equinor ASA
- Exxon Mobil Corporation
- Fluor Corporation
- Halliburton
- Honeywell International Inc.
- JGC Holdings Corporation
- Linde PLC
- Mitsubishi Heavy Industries, Ltd.
- Shell plc
最近の産業開発事情 CCUSアブソープション市場
- 2025年12月:三菱重工業とWorleyは、ウェールズのハイデルベルクマテリアルズのパデスウッド施設における英国初のセメントプラントCO2キャプチャープロジェクトの契約を共同受注しました。このプロジェクトはMHIのアドバンスドKM CDRプロセスを使用し、アミン系アブソープションによって年間約80万メトリックトンのCO2をキャプチャーします。キャプチャーされたCO2はパイプラインでHyNet CCUSクラスターに輸送され、リバプール沖の枯渇ガス田に永久貯留されます。英国トラック1クラスターシーケンシングの下、2029年の稼働を目標としています。
- 2025年10月:BASFとANDRITZは、デンマークのオーフスにある廃棄物発施設の排ガスから年間約43万5,000メトリックトンのCO2をキャプチャーするためのOASEブルーアミンアブソープション技術のライセンス契約を締結しました。プロジェクトの実施は、施設がデンマークCCSファンドからの資金調達を確保することを条件としています。
グローバルCCUSアブソープション市場レポートスコープ
CCUSアブソープションとは、産業排ガスまたは大気中から二酸化炭素(CO₂)排出を、液体または固体溶媒に溶解または結合させることで捕捉するケミカルまたはフィジカルプロセスを指します。このプロセスは、発電所、セメント工場、製鉄所などの産業排出源からのCO₂排出を削減するために設計された炭素回収・利用・貯留(CCUS)システムの主要コンポーネントです。
CCUSアブソープション市場は、アブソープションタイプ、溶媒タイプ、エンドユーザー産業、および地域別にセグメント化されています。アブソープションタイプ別では、市場はケミカルアブソープションとフィジカルアブソープションにセグメント化されています。溶媒タイプ別では、市場はアミン系溶媒、アルカリ系化学物質、フィジカル溶媒、および新興キャプチャー化学物質にセグメント化されています。エンドユーザー産業別では、市場は石油・ガス、発電、化学・石油化学、セメント、およびその他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国にわたるCCUSアブソープションの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ケミカルアブソープション |
| フィジカルアブソープション |
| アミン系溶媒 |
| アルカリ系化学物質 |
| フィジカル溶媒 |
| 新興キャプチャー化学物質 |
| 石油・ガス |
| 発電 |
| 化学・石油化学 |
| セメント |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| アブソープションタイプ別 | ケミカルアブソープション | |
| フィジカルアブソープション | ||
| 溶媒タイプ別 | アミン系溶媒 | |
| アルカリ系化学物質 | ||
| フィジカル溶媒 | ||
| 新興キャプチャー化学物質 | ||
| エンドユーザー産業別 | 石油・ガス | |
| 発電 | ||
| 化学・石油化学 | ||
| セメント | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
CCUSアブソープション市場の現在の市場規模は?
CCUSアブソープション市場規模は2026年に48.1億米ドルと評価され、2027年の54.4億米ドルから2032年には102.8億米ドルへと、予測期間(2027年~2032年)においてCAGR 13.56%で成長すると推定されています。
最も成長が速い溶媒カテゴリーはどれですか?
アルカリ系化学物質は、セメントおよび鉄鋼産業における高CO2分圧用途に支えられ、2032年までにCAGR 14.56%で成長すると予測されています。
なぜセメントはCO2キャプチャーの高成長用途なのですか?
セメントは、仮焼排出が電化や燃料転換によって完全に排除できないため、2032年までにCAGR 15.68%で成長すると予測されています。
CCUSアブソープションシステムの需要をリードしている地域はどこですか?
北米は2026年に36.33%のシェアを保有しており、セクション45Qインセンティブ、既存のCO2インフラ、および大規模産業ハブによって支えられています。