
Tamaño y Participación del Mercado de Absorción CCUS
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.44 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.28 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Absorción CCUS por Mordor Intelligence
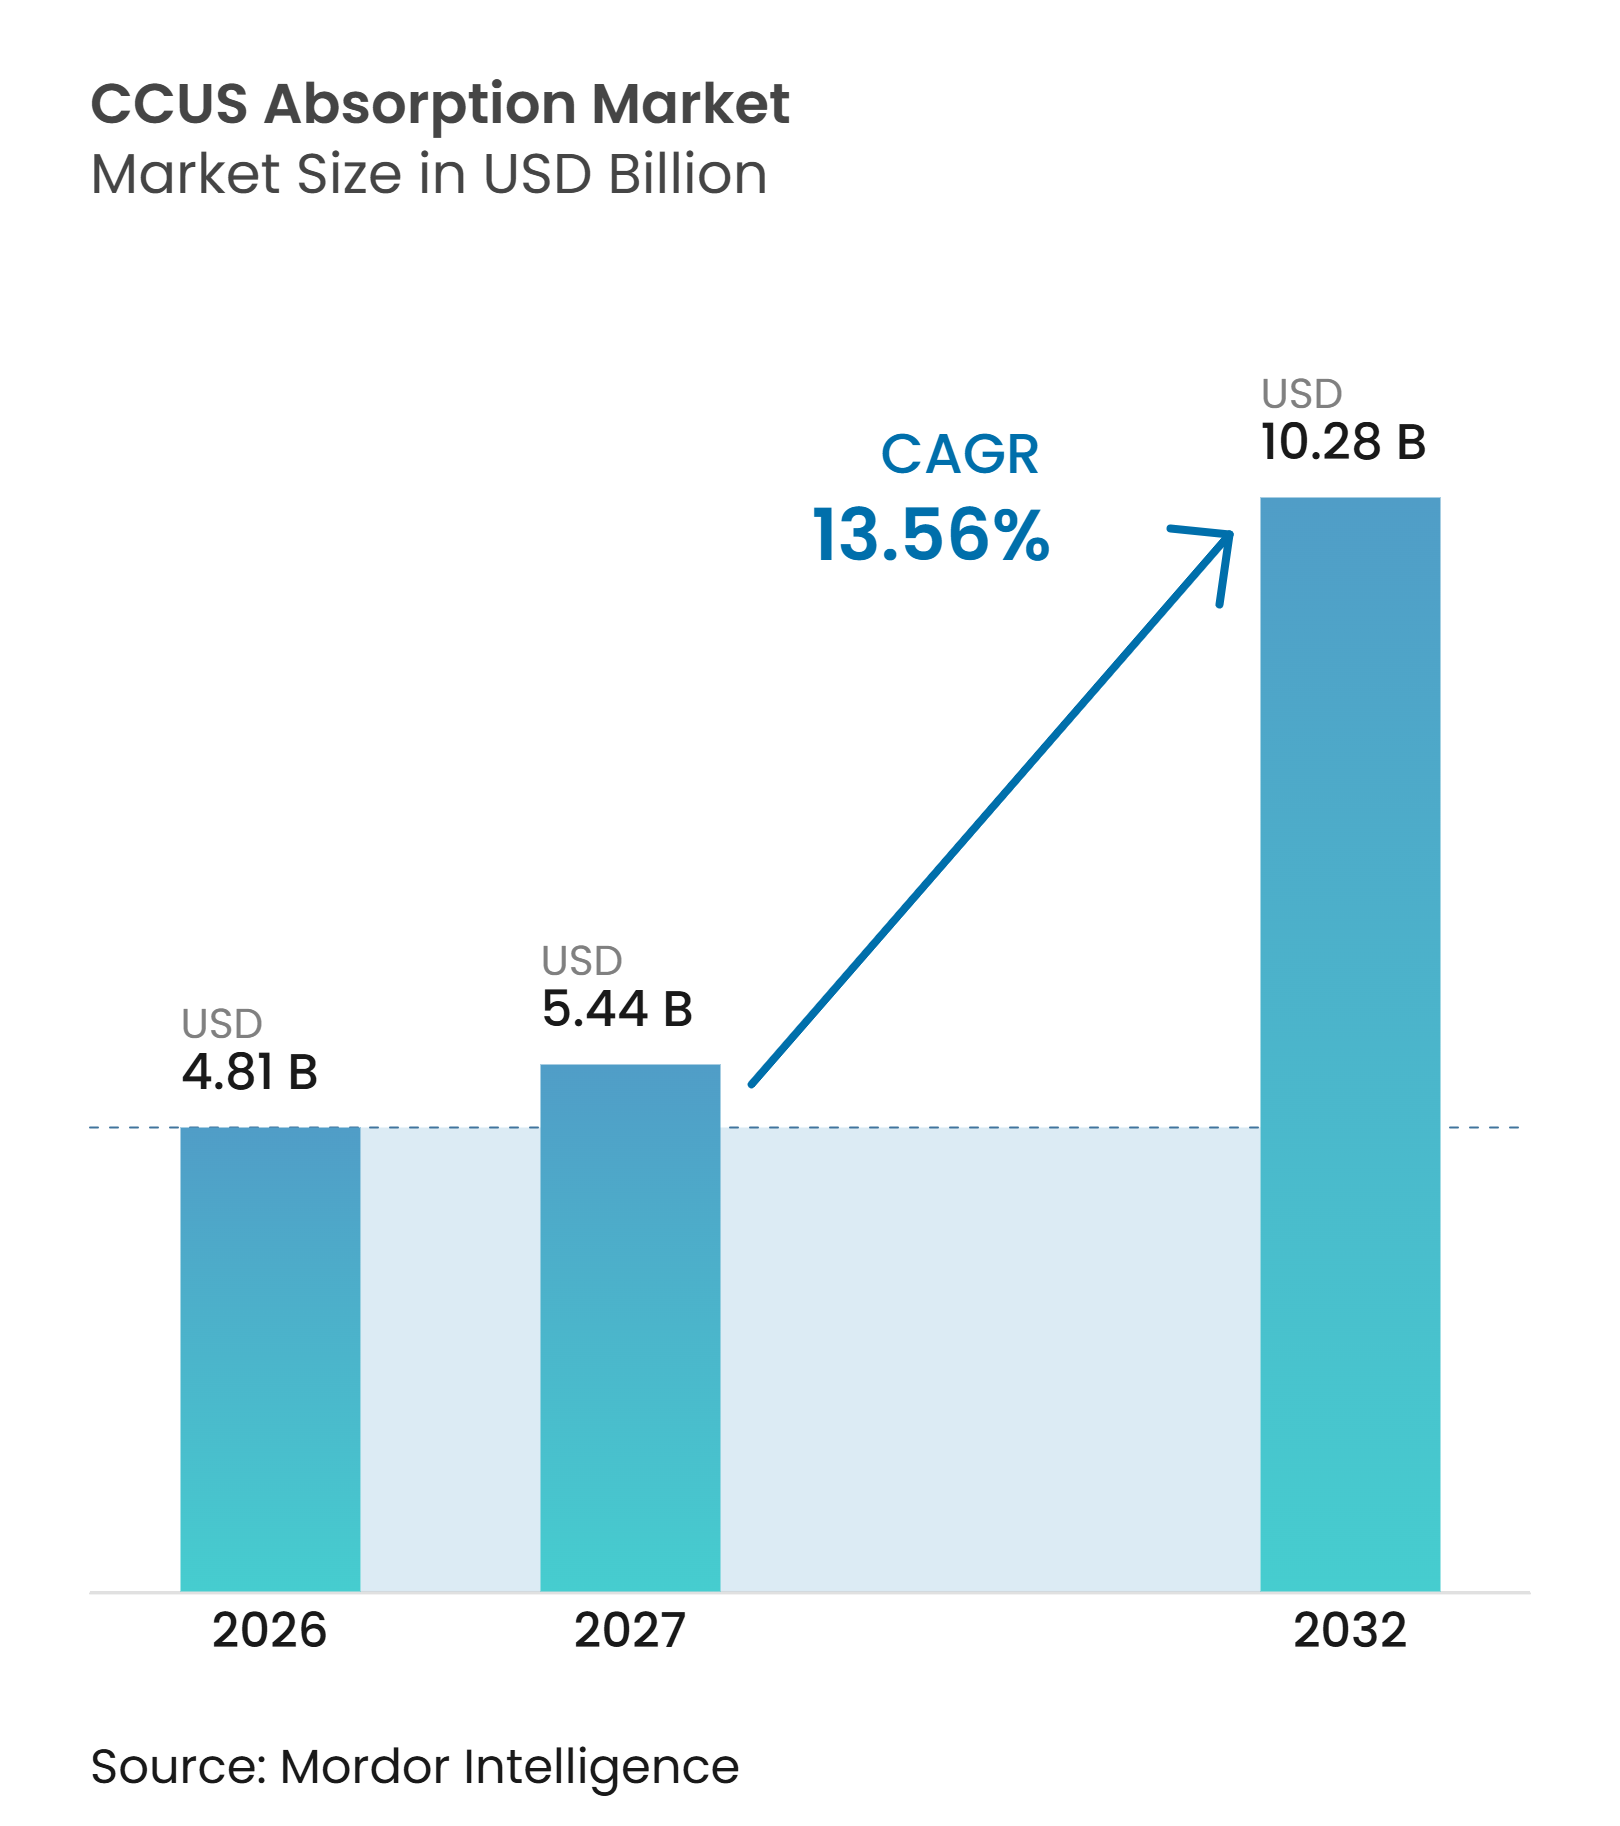
El tamaño del mercado de absorción CCUS fue valorado en 4,81 mil millones de USD en 2026 y se estima que crecerá desde 5,44 mil millones de USD en 2027 hasta 10,28 mil millones de USD para 2032, a una CAGR del 13,56% durante el período de pronóstico (2027-2032). Los requisitos legalmente vinculantes de descarbonización, los precios del carbono y el reparto público del riesgo están transformando los proyectos de captura de decisiones de capital discrecionales a inversiones planificadas en sitios industriales de difícil reducción de emisiones. El Sistema de Comercio de Emisiones de la Unión Europea cubre el 40% de las emisiones totales de gases de efecto invernadero de la Unión Europea. Ha recaudado más de 175 mil millones de EUR (~195,88 mil millones de USD) desde 2013, manteniendo un incentivo de cumplimiento para los operadores industriales con pocas alternativas de menor costo. En los Estados Unidos, el crédito de la Sección 45Q puede proporcionar hasta 85 USD por tonelada métrica de CO2 almacenado geológicamente para proyectos que comiencen su construcción antes de 2032, mejorando la economía de los proyectos en instalaciones donde la captura de otro modo no cumpliría con los requisitos de rentabilidad. Los centros de transporte y almacenamiento compartidos también están cambiando la contratación, ya que los proveedores de tecnología necesitan cada vez más una capacidad de integración multisitio demostrada junto con el rendimiento del solvente. El consumo de energía, los contratos entre cadenas y la incierta demanda de hidrógeno azul continúan retrasando algunas decisiones de inversión final en el mercado de absorción CCUS.
Conclusiones Clave del Informe
- Por tipo de absorción, la absorción química representó el 62,45% de la participación del mercado de absorción CCUS en 2026, mientras que se prevé que la absorción física crezca a una CAGR del 14,12% hasta 2032.
- Por tipo de solvente, los solventes a base de aminas representaron el 55,12% de la participación del mercado de absorción CCUS en 2026, mientras que se prevé que los productos químicos a base de álcalis se expandan a una CAGR del 14,56% hasta 2032.
- Por industria de usuario final, el petróleo y el gas representaron el 34,57% de la participación del mercado de absorción CCUS en 2026, mientras que se prevé que el cemento crezca a una CAGR del 15,68% hasta 2032.
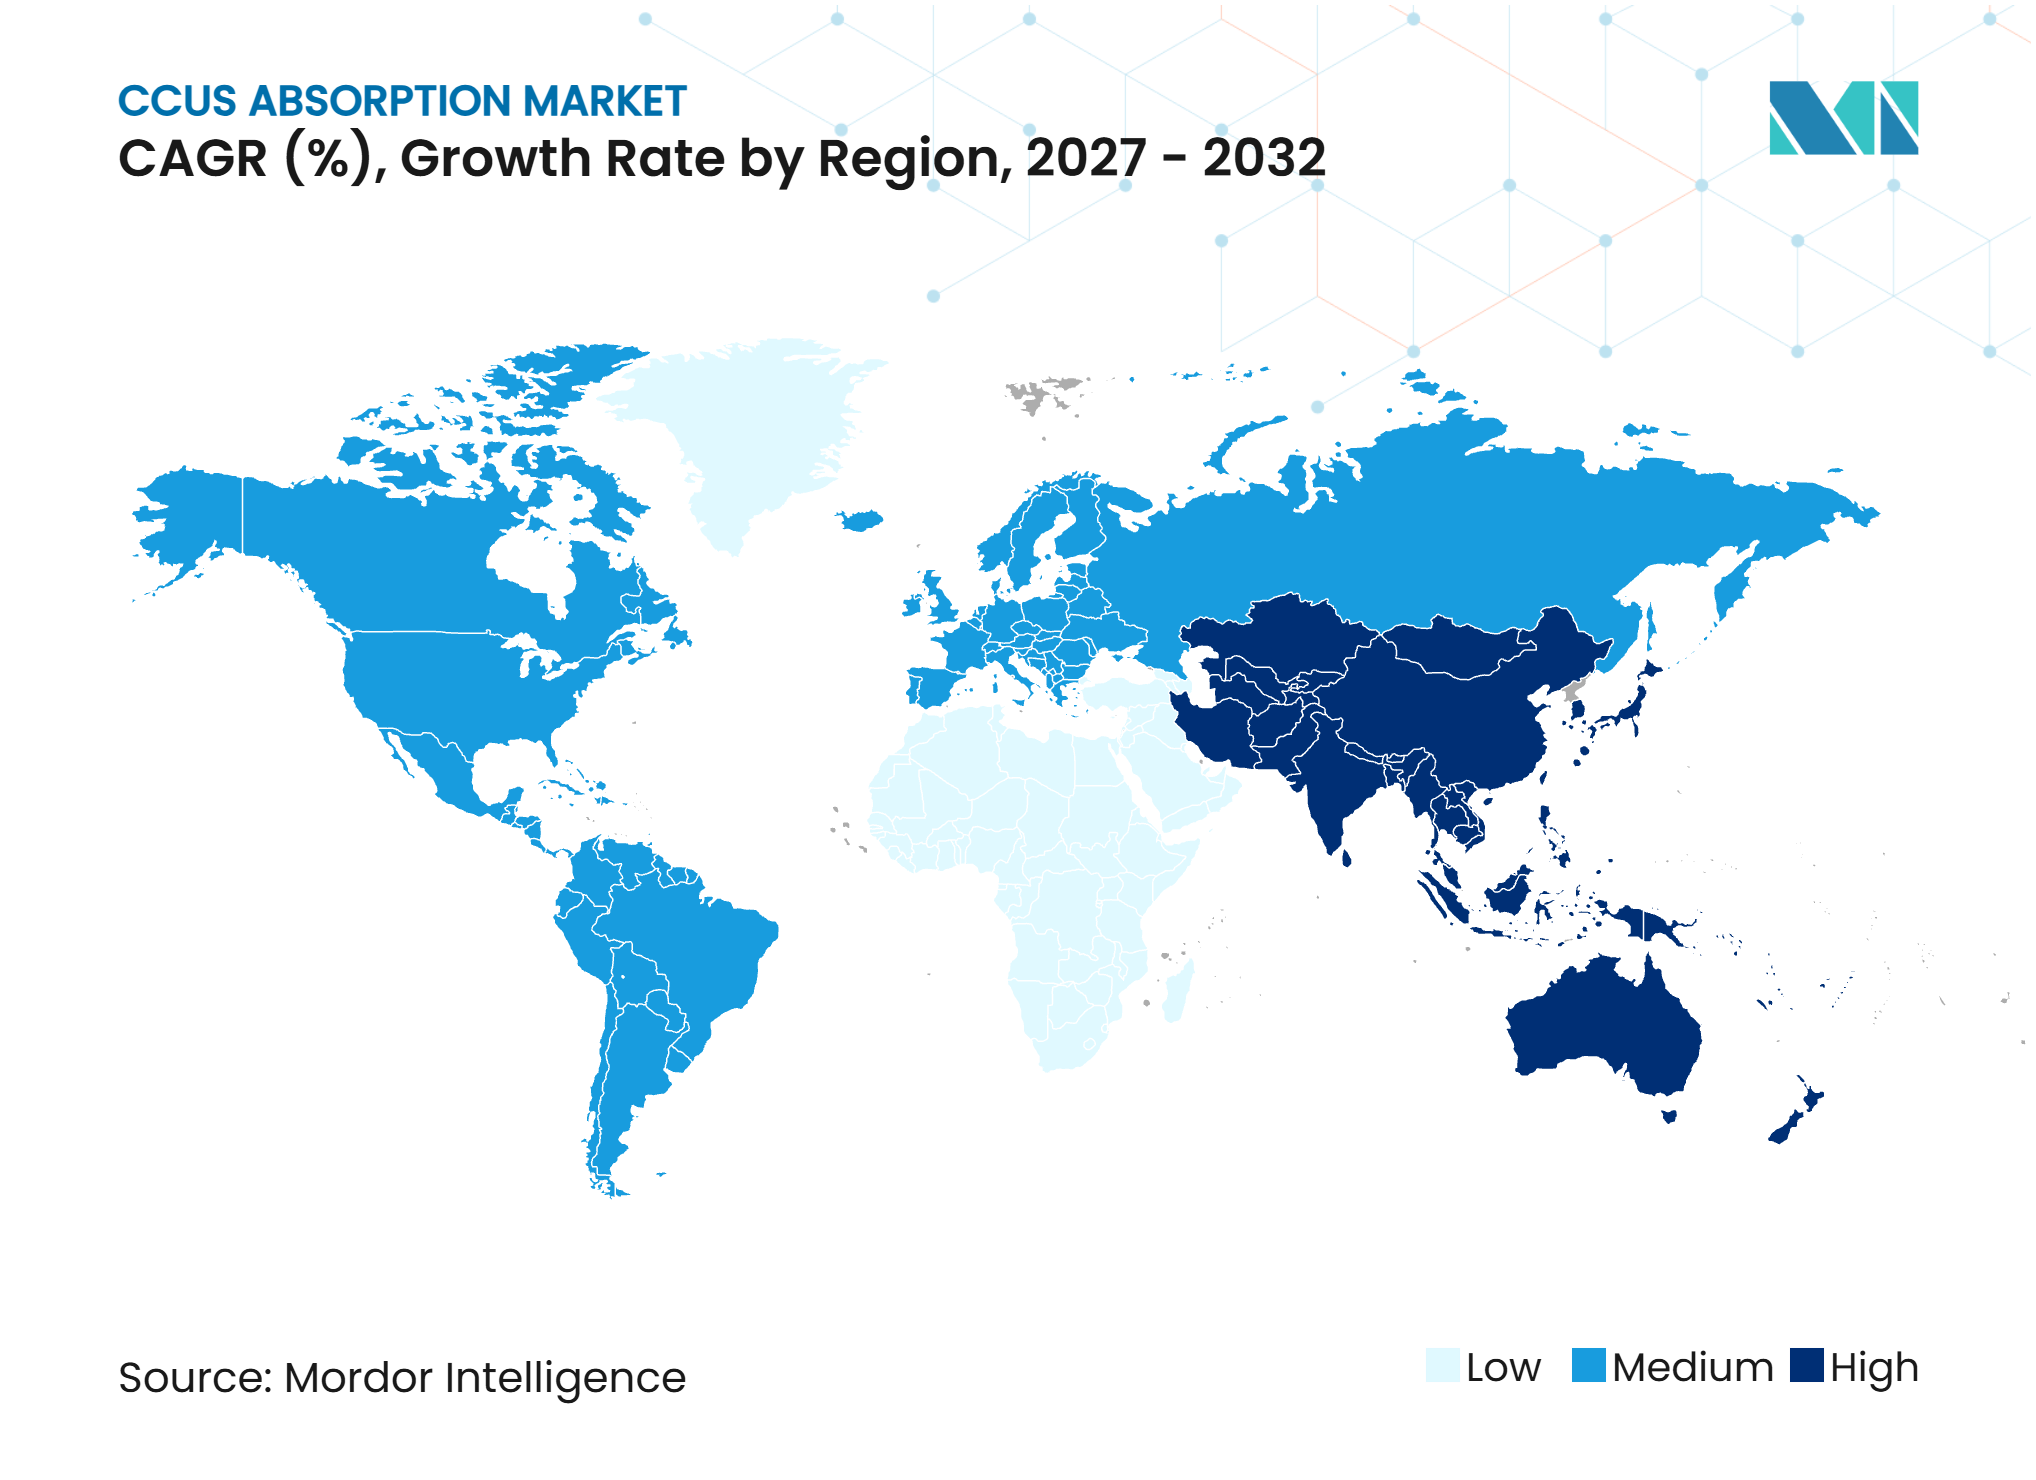
- Por geografía, América del Norte representó el 36,33% de la participación del mercado de absorción CCUS en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 15,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Descarbonización Industrial y Precios del Carbono | +3.5% | Global, más fuerte en la UE, América del Norte, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Centros CCUS y Modelos de Transporte y Almacenamiento Compartidos | +2.5% | América del Norte, Europa y centros emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Créditos Fiscales, Contratos por Diferencia y Reparto Público del Riesgo | +2.8% | América del Norte, la UE y Japón | Corto plazo (≤ 2 años) |
| Expansión del Hidrógeno Azul y los Combustibles de Bajas Emisiones | +1.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Modernización de Sitios Industriales de Difícil Reducción de Emisiones | +2.0% | Global, con la mayor concentración en la UE y el Este de Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Descarbonización Industrial y Precios del Carbono
Los mandatos de descarbonización industrial crean una demanda sostenida para el mercado de absorción CCUS al requerir reducciones de emisiones sin especificar una ruta tecnológica particular. La absorción es a menudo la opción práctica para los gases de combustión industriales con altas concentraciones de CO2. El Sistema de Comercio de Emisiones de la Unión Europea cubre el 40% de las emisiones totales de gases de efecto invernadero de la Unión Europea, creando una presión de cumplimiento continua para los operadores industriales. La Ley de Industria de Cero Emisiones Netas de la UE establece un objetivo de capacidad de inyección de CO2 de 50 millones de toneladas métricas por año para 2030 y requiere que los productores de petróleo y gas contribuyan con capacidad de almacenamiento en función de sus niveles de producción. Esto aumenta la capacidad de almacenamiento disponible y respalda la demanda de captura en fuentes industriales. El Proyecto de Ley de Promoción de la Industria CCUS de Corea del Sur, que entró en vigor en febrero de 2025, estableció un marco legal y de apoyo empresarial para las actividades de CCUS.
Créditos Fiscales, Contratos por Diferencia y Reparto Público del Riesgo
Las medidas de reparto público del riesgo respaldan el mercado de absorción CCUS al convertir el potencial técnico en ingresos de proyectos predecibles. La opción de pago directo de la Sección 45Q permite a los patrocinadores de proyectos elegibles acceder al crédito completo de almacenamiento geológico de 85 USD por tonelada métrica para proyectos que comiencen su construcción antes de 2032. Esta estructura amplía el acceso más allá de los patrocinadores que pueden utilizar capital fiscal. Las regulaciones finales para el crédito de hidrógeno limpio de la Sección 45V entraron en vigor el 10 de enero de 2025 y requieren la certificación de las emisiones de gases de efecto invernadero del ciclo de vida para la producción de hidrógeno calificada. Por lo tanto, el equipo de captura puede ser importante para los proyectos de hidrógeno azul que buscan niveles de crédito más altos. Japón seleccionó 9 proyectos bajo su programa de Captura y Almacenamiento de Carbono Avanzado (CCS) en el año fiscal 2024, con el objetivo de almacenar 20 millones de toneladas métricas anuales de CO2 para 2030 mediante apoyo integrado desde la captura hasta el almacenamiento. Los Contratos por Diferencia respaldados por el gobierno en el Reino Unido también han permitido la ejecución de proyectos en clústeres de CCS donde los incentivos fiscales por sí solos no resolverían la incertidumbre de los ingresos.
Centros CCUS y Modelos de Transporte y Almacenamiento Compartidos
Los sistemas de transporte y almacenamiento compartidos mejoran la economía del mercado de absorción CCUS al distribuir los costos de tuberías y almacenamiento entre múltiples emisores. Esto reduce la escala mínima viable de captura y da a las instalaciones de tamaño mediano acceso a infraestructura que anteriormente favorecía a los grandes operadores integrados. Northern Lights alcanzó una decisión de inversión final para la Fase 2 en marzo de 2025, con Equinor, Shell y TotalEnergies comprometiendo 7,5 mil millones de NOK (~0,81 mil millones de USD) para expandir la capacidad de inyección de 1,5 millones a al menos 5 millones de toneladas métricas por año para 2028. La expansión está respaldada por un acuerdo comercial de 15 años con Stockholm Exergi para CO2 biogénico. La Fase 1 entró en operación en agosto de 2025 como una instalación de transporte y almacenamiento de terceros de acceso abierto, con su capacidad anual de 1,5 millones de toneladas métricas totalmente contratada. Los proveedores con interfaces de equipos estandarizadas y experiencia en entrega multisitio probablemente se beneficiarán a medida que los proyectos basados en centros se vuelvan más comunes.
Expansión del Hidrógeno Azul y los Combustibles de Bajas Emisiones
El hidrógeno azul y otros proyectos de combustibles de bajas emisiones crean una nueva fuente de demanda para el mercado de absorción CCUS, ya que las unidades de captura se incorporan al diseño de las plantas. Los sistemas de solventes físicos son especialmente relevantes cuando el gas de síntesis se procesa a presión elevada. Las regulaciones de la Sección 45V sitúan la certificación de emisiones del ciclo de vida en el centro de la elegibilidad del hidrógeno limpio en los Estados Unidos, fortaleciendo el caso comercial para los equipos de captura en instalaciones calificadas. Sin embargo, la demanda sigue expuesta a precios inciertos de compra de hidrógeno, lo que puede retrasar las decisiones de inversión final cuando la capacidad de captura está diseñada en torno a la coproducción. Este riesgo difiere del de los proyectos establecidos de recuperación mejorada de petróleo con CO2 porque depende de la demanda de una cadena de valor de combustible más nueva.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penalización Energética por Regeneración de Solventes | -1.5% | Global, más aguda donde el calor fósil domina | Mediano plazo (2-4 años) |
| Coordinación entre Cadenas y Riesgo Contractual | -1.2% | Europa, América del Norte y centros emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda Incierta de Hidrógeno y Eliminación de Dióxido de Carbono | -1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Penalización Energética por Regeneración de Solventes
La regeneración de aminas sigue siendo una restricción operativa significativa para el mercado de absorción CCUS. La absorción química generalmente requiere de 2,5 a 4 gigajulios de energía térmica por tonelada métrica de CO2 recuperado. En sitios que utilizan vapor de origen fósil, del 15% al 25% del CO2 bruto evitado es consumido por el propio proceso de captura. Esto reduce la cantidad elegible para monetización bajo estructuras de crédito fiscal y comercio de emisiones. Los costos operativos también están vinculados a los precios del gas natural, lo que añade incertidumbre a la financiación de activos de captura de larga vida. Mitsubishi Heavy Industries (MHI) comenzó a operar una planta piloto utilizando su solvente KS-21 en la Central Eléctrica Himeji No. 2 de Korea Electric Power Corporation (KEPCO) en mayo de 2025, reportando un menor consumo de energía de regeneración y emisiones de aminas que su formulación anterior KS-1.
Coordinación entre Cadenas y Riesgo Contractual
Los proyectos de CCUS requieren alineación entre la captura, el acondicionamiento de CO2, el transporte y el almacenamiento. Estas actividades implican diferentes estructuras de costos, acuerdos de responsabilidad, regulaciones y riesgos de contraparte. BASF archivó la inversión en Captura y Almacenamiento de Carbono (CCS) Kairos en Amberes en marzo de 2025, a pesar de contar con 500 millones de EUR (~559,67 millones de USD) en apoyo comprometido del Fondo de Innovación de la UE, demostrando cómo la desalineación comercial puede detener un proyecto financiado. La Directiva de CCS de la UE requiere planes de monitoreo, revisiones de permisos cada 5 años y disposiciones financieras para la gestión del CO2 posterior al cierre. Estas obligaciones extienden la responsabilidad entre las contrapartes durante décadas. Como resultado, el diseño de contratos puede alargar las etapas de ingeniería y financiación, incluso cuando la tecnología y el financiamiento están en su lugar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Absorción:
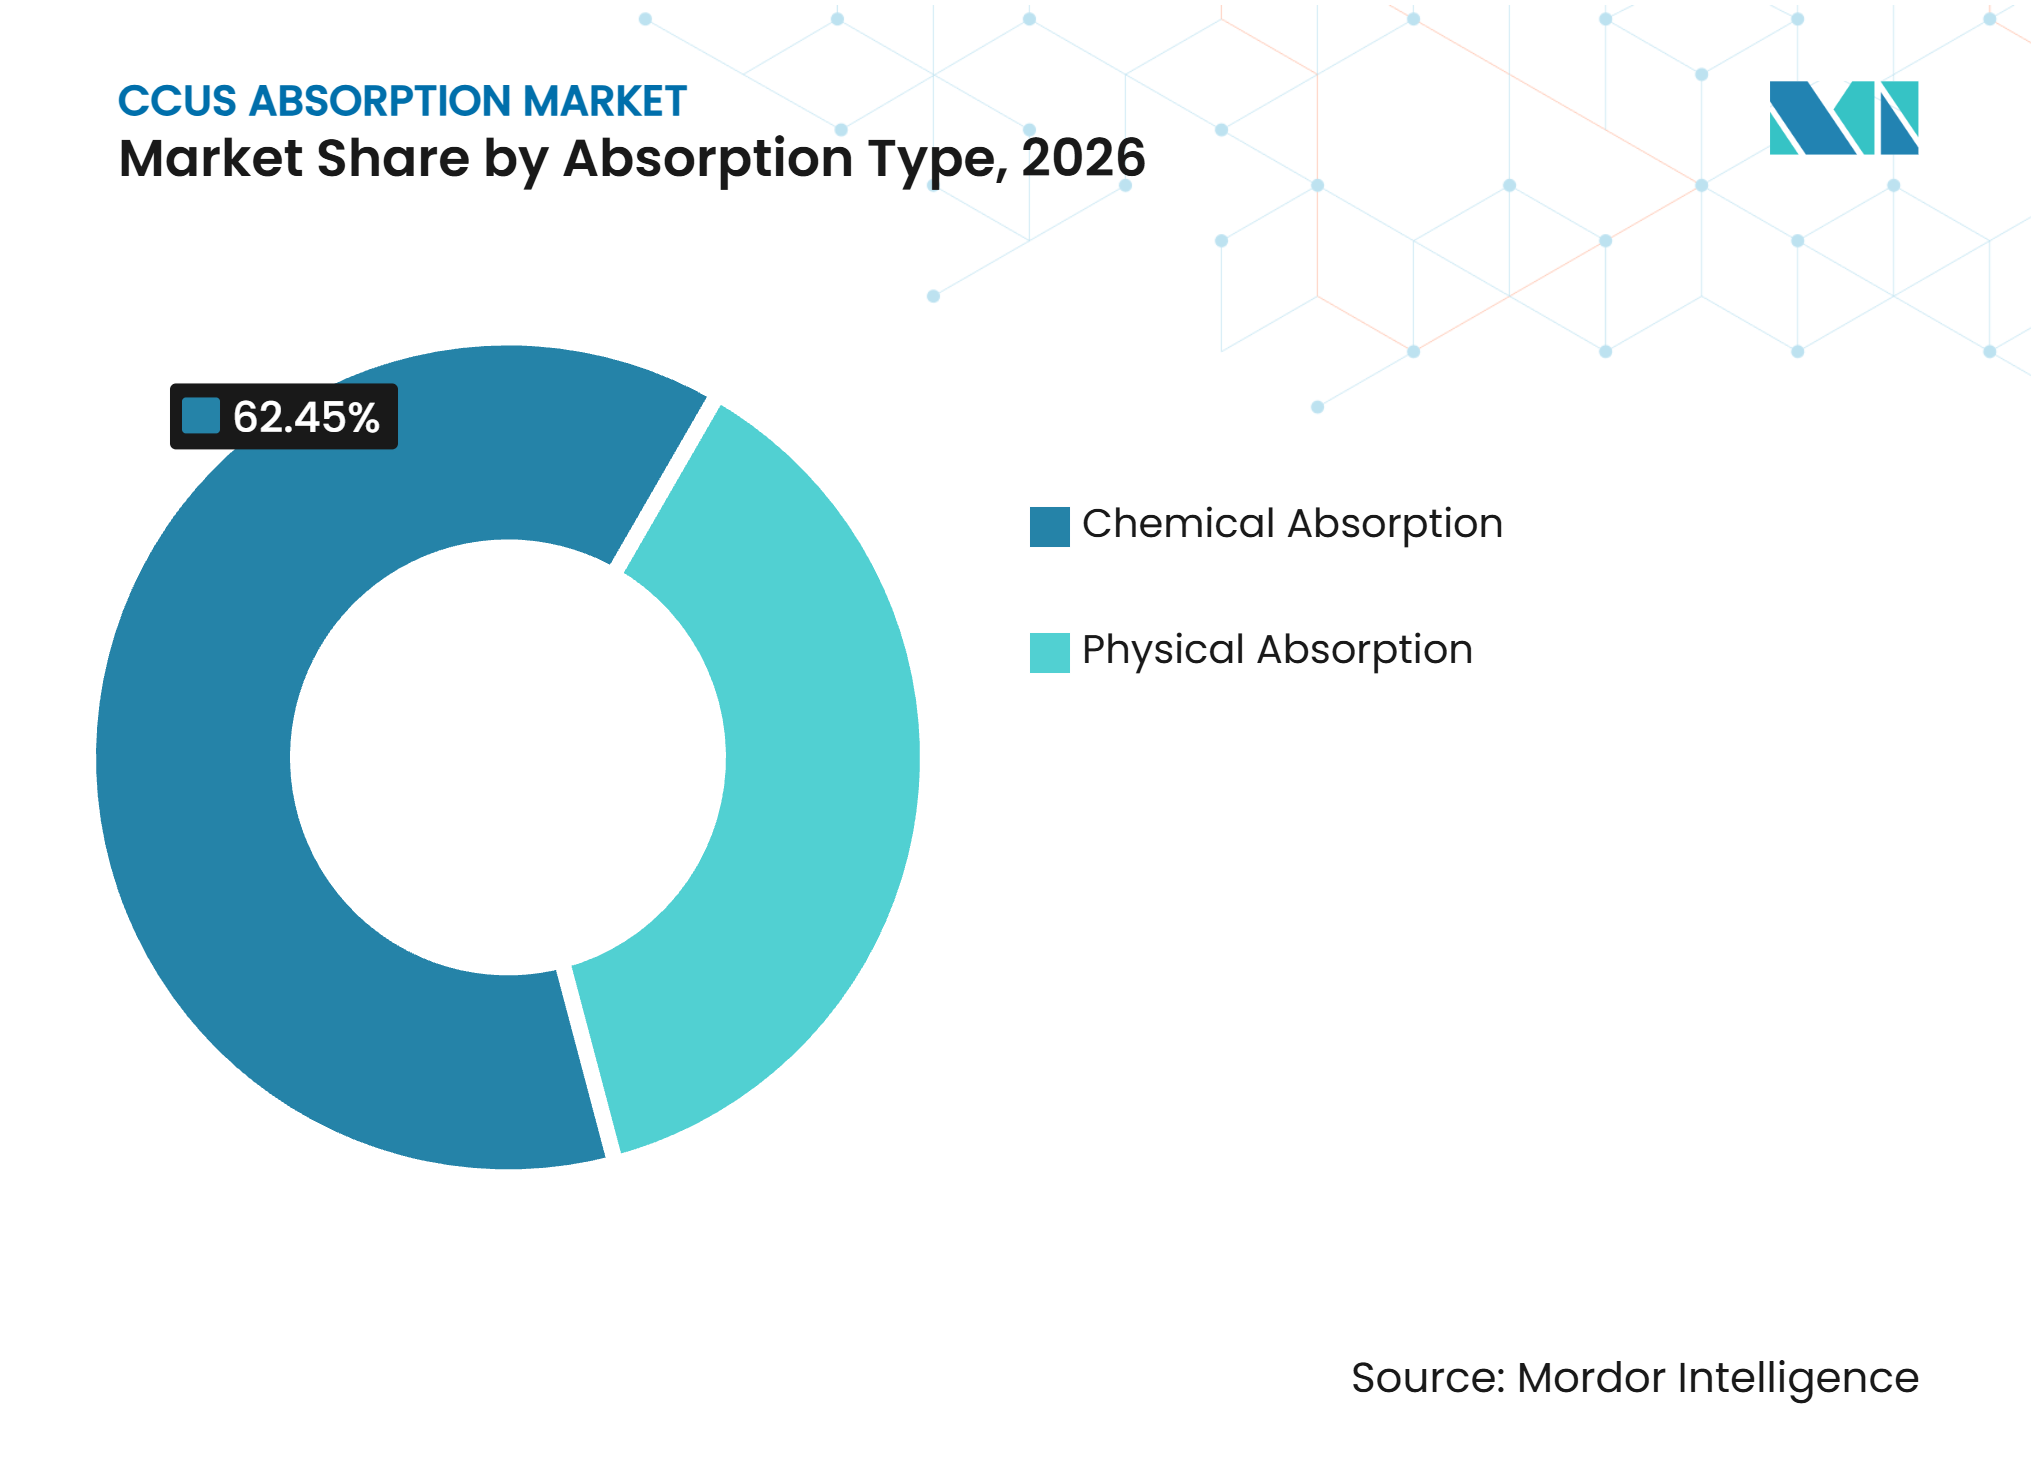
Los Procesos Químicos Lideran Mientras la Absorción Física Crece en Aplicaciones de Alta PresiónLa absorción química representó el 62,45% de la participación del mercado de absorción CCUS en 2026. El segmento está respaldado por el uso establecido de sistemas de postcombustión a base de aminas en el procesamiento de gas natural, refinación, generación de energía y sitios industriales. Estos sistemas pueden lograr tasas de captura de CO2 del 90% o más a partir de gases de combustión diluidos a presión cercana a la atmosférica. BASF reporta más de 500 plantas de referencia para su tecnología OASE, lo que refleja una base instalada sustancial. La ingeniería estandarizada, los datos operativos y las cadenas de suministro de solventes establecidas respaldan un mayor uso en modernizaciones.
Se prevé que la absorción física crezca a una CAGR del 14,12% de 2027 a 2032. Los proyectos de hidrógeno azul, precombustión y endulzamiento de gas natural favorecen los solventes físicos cuando la presión de operación y la presión parcial de CO2 son altas. Rectisol y Selexol pueden proporcionar ventajas energéticas y de capital bajo esas condiciones. Las nuevas plantas de hidrógeno y amoníaco pueden seleccionar sistemas físicos desde la etapa de diseño, mientras que los activos de combustibles fósiles existentes a menudo continúan utilizando absorción química. El CycloneCC de Carbon Clean combina lechos empacados rotativos con un solvente de sal tampón promovido por aminas, reduciendo la huella del equipo hasta en un 50% en sitios industriales de escala media.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Solvente:
Los Solventes a Base de Aminas Mantienen la Base Instalada Mientras los Sistemas Alcalinos se ExpandenLos solventes a base de aminas representaron el 55,12% de la participación del mercado de absorción CCUS en 2026. Su posición refleja más de tres décadas de uso comercial de CCS con monoetanolamina, dietanolamina y mezclas propietarias. MHI había entregado 18 plantas comerciales utilizando su Proceso KM CDR y Proceso KM CDR Avanzado, con dos plantas en entrega a diciembre de 2025. Esta base de referencia respalda la selección de proveedores cuando los compradores requieren un rendimiento de captura demostrado. Los diseños estándar también permiten que las aminas sirvan a una amplia gama de composiciones de gases de combustión.
Se prevé que los productos químicos a base de álcalis crezcan a una CAGR del 14,56% de 2027 a 2032. El carbonato de potasio, las variantes de amoníaco enfriado y los procesos de sales mixtas son adecuados para corrientes de alta presión parcial de CO2 provenientes de hornos de cemento y altos hornos de acero. Sus menores requisitos de energía de regeneración pueden mejorar la economía donde los costos de combustible y vapor son altos. El Proceso de Sales Mixtas de Baker Hughes y el sistema de amoníaco enfriado a presión ambiente de Capsol Technologies están incluidos en el compendio de tecnología 2025 del Instituto Global de CCS. Los líquidos iónicos, los solventes termomórficos, los sistemas de carbonato acelerados por enzimas y las sales de aminoácidos siguen siendo opciones emergentes que requieren aprobación regulatoria y confianza en el financiamiento para una implementación más amplia.
Por Industria de Usuario Final:
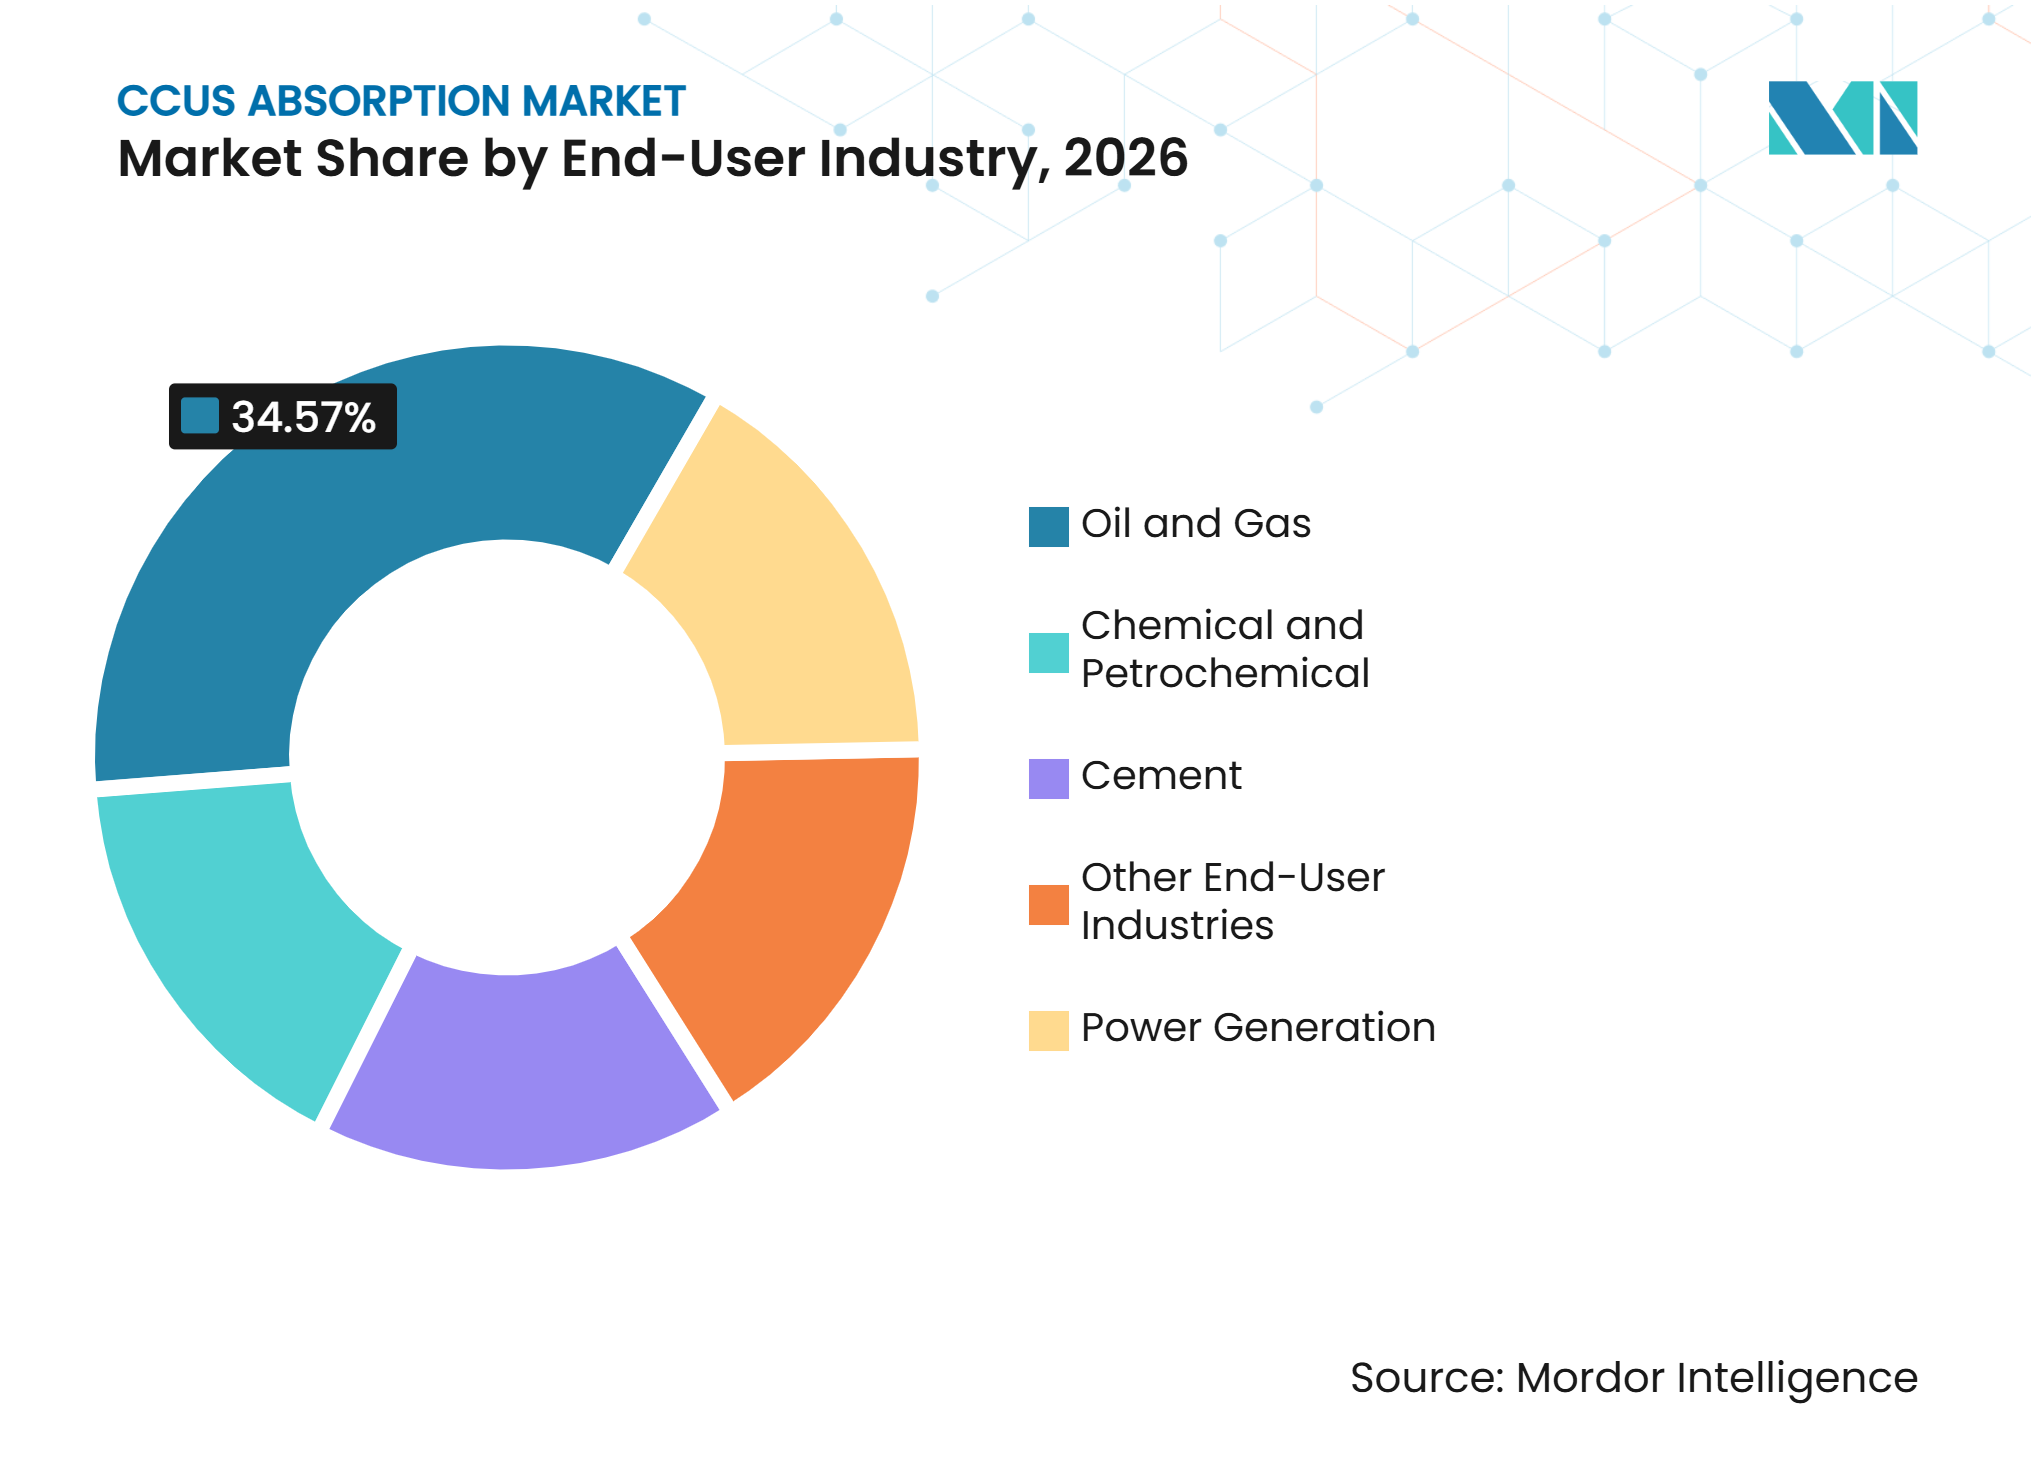
El Petróleo y el Gas Siguen Siendo el Mayor Usuario Mientras Crece la Demanda del CementoEl petróleo y el gas representaron el 34,57% de la participación del mercado de absorción CCUS en 2026. Décadas de recuperación mejorada de petróleo con CO2 habían creado infraestructura de manejo de CO2 antes de que se acelerara el despliegue impulsado por las políticas actuales. Las grandes emisiones en instalaciones individuales pueden respaldar inversiones en captura que los sitios industriales más pequeños no pueden justificar. Los principales operadores, incluidos ExxonMobil, Chevron y Shell, están llevando a cabo modernizaciones de instalaciones y desarrollo de almacenamiento de carbono. La generación de energía, la producción química y los petroquímicos también contribuyen a la demanda, particularmente para plantas de amoníaco y metanol que utilizan eliminación de gas ácido.
Se prevé que el cemento crezca a una CAGR del 15,68% de 2027 a 2032, la tasa más alta entre las industrias de usuarios finales. La calcinación de piedra caliza representa el 60% de la producción de CO2 del sector cementero a través de una reacción química, por lo que la electrificación y el cambio de combustible no pueden abordar completamente esta fuente. La Agencia Internacional de Energía informó que la capacidad de cemento planificada de casi cero emisiones para 2030 había crecido un 30% hasta 35 millones de toneladas métricas, pero seguía por debajo del ritmo requerido. MHI y Worley recibieron el contrato de diciembre de 2025 para el primer proyecto de captura de CO2 en una planta de cemento del Reino Unido en la instalación Padeswood de Heidelberg Materials[1]. La instalación está diseñada para capturar 800.000 toneladas métricas por año y conectarse al clúster HyNet.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte
América del Norte representó el 36,33% de la participación del mercado de absorción CCUS en 2026. Los créditos fiscales de la Sección 45Q, la infraestructura establecida de tuberías de CO2 y más de 20 millones de toneladas métricas por año de capacidad de captura en los Estados Unidos reducen el costo incremental de transporte de nuevos proyectos. El centro de CCS del Canal de Houston involucra a ExxonMobil, Chevron, Linde y 8 socios industriales adicionales, con el objetivo de capturar hasta 50 millones de toneladas métricas anuales para 2030. Canadá contribuye a través de los precios del carbono y los compromisos de descarbonización de las arenas petrolíferas, mientras que México se encuentra en una etapa más temprana de evaluación de viabilidad. Fluor está llevando a cabo ingeniería en etapa avanzada para proyectos de energía a gas, hidrógeno azul, residuos a energía y cemento en América del Norte y Europa.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 15,23% de 2027 a 2032, convirtiéndola en la región de más rápido crecimiento en el mercado de absorción CCUS. En febrero de 2025, Japón designó una zona marítima frente a la ciudad de Tomakomai como su primera área especificada bajo la Ley de Negocios de CCS, iniciando la concesión de licencias de almacenamiento comercial. Sus 9 Proyectos Avanzados de CCS respaldados por JOGMEC están persiguiendo 20 millones de toneladas métricas de capacidad de almacenamiento anual para 2030 en 6 regiones industriales. El Proyecto de Ley de Promoción de la Industria CCUS de Corea del Sur y el posterior programa de préstamos de 300 mil millones de KRW proporcionan un marco legal y de financiamiento para el despliegue comercial. El Catálogo de Promoción de Tecnología Verde de China establece un umbral de captura anual de 50.000 toneladas métricas para proyectos elegibles de energía a carbón y petroquímicos, vinculando las finanzas verdes a la adquisición de equipos[2].
Europa, América del Sur y Oriente Medio y África
Europa está respaldada por el objetivo de la Ley de Industria de Cero Emisiones Netas de la UE de 50 millones de toneladas métricas de capacidad anual de inyección de CO2 para 2030. La Fase 2 de Northern Lights amplía la infraestructura de almacenamiento noruega, mientras que HyNet y el Clúster de la Costa Este del Reino Unido continúan con el apoyo del gobierno. En agosto de 2025, la Asociación Northern Endurance adjudicó a Halliburton un contrato para monitorear el acuífero salino Endurance, con una capacidad de inyección anual inicial de 4 millones de toneladas métricas, comenzando tan pronto como en 2027. América del Sur se encuentra en una etapa temprana, aunque MHI recibió un contrato de estudio en 2025 para módulos de captura de CO2 en embarcaciones costa afuera de Petrobras. La actividad en Oriente Medio y África se está construyendo sobre los mandatos de descarbonización de las compañías nacionales de petróleo y la experiencia con la recuperación mejorada de petróleo con CO2.
Panorama Competitivo
Concentración del Mercado
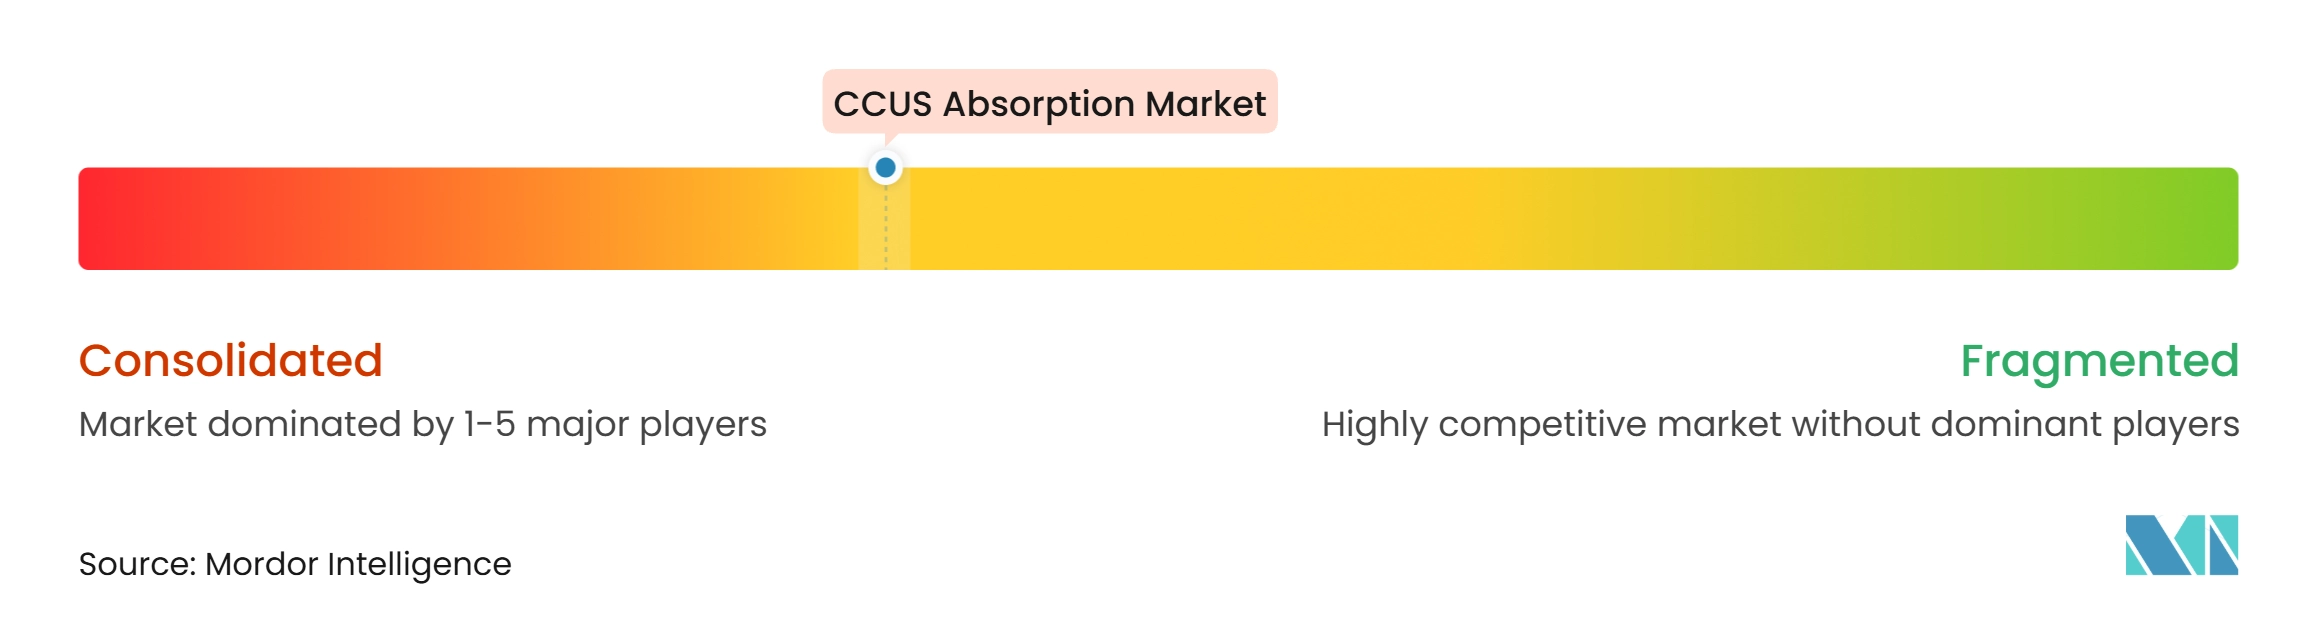
El mercado de absorción CCUS está moderadamente consolidado. BASF, MHI, Linde y Honeywell mantienen posiciones en rutas de procesos de solventes amínicos y físicos. BASF reporta más de 500 plantas de referencia para su cartera OASE, y MHI había entregado 18 plantas comerciales utilizando el Proceso KM CDR y el Proceso KM CDR Avanzado a diciembre de 2025. Los proveedores compiten en consumo de energía, estabilidad del solvente y emisiones de aminas. El solvente KS-21 de MHI comenzó a operar en la planta piloto de Korea Electric Power Corporation (KEPCO) en Himeji en mayo de 2025 y está diseñado para reducir el uso de energía de regeneración y las emisiones de aminas en comparación con el KS-1.
Fluor, Aker Solutions y JGC Holdings compiten a través de la capacidad de entrega en sectores y geografías. Fluor está desarrollando 13 unidades comerciales adicionales de Econamine FG Plus a escala comercial, que se espera añadan más de 20 millones de toneladas métricas de capacidad de captura anual cuando estén en operación. Aker Solutions recibió el contrato de la Fase 2 de Northern Lights en 2025, posicionándola para la expansión de la infraestructura de almacenamiento de acceso abierto. BASF y ANDRITZ firmaron un acuerdo de licencia OASE blue en octubre de 2025 para un proyecto planificado de residuos a energía en Aarhus, diseñado para capturar 435.000 toneladas métricas anuales. Los centros compartidos hacen que la integración multisitio y la experiencia en entrega sean factores más importantes en la selección de proveedores.
Carbon Clean probó en fábrica su tecnología CycloneCC C1 a escala comercial en mayo de 2025, con una capacidad de 285 toneladas métricas de CO2 por día. Carbon Clean y MODEC firmaron un acuerdo en junio de 2025 para desarrollar la captura de postcombustión para embarcaciones de producción, almacenamiento y descarga flotantes. La plataforma de captura de carbono como servicio de Honeywell para 2025 se dirige a empresas industriales de tamaño mediano a través de equipos integrados, monitoreo e integración de créditos.
Líderes de la Industria de Absorción CCUS
-
Exxon Mobil Corporation
-
Shell plc
-
Equinor ASA
-
Fluor Corporation
-
Linde PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Absorción CCUS Empresas cubiertas en este informe
- Air Liquide
- Aker Solutions
- BASF
- Carbon Clean Solutions Limited
- Carbon Engineering
- Chevron Corporation
- Climeworks
- Equinor ASA
- Exxon Mobil Corporation
- Fluor Corporation
- Halliburton
- Honeywell International Inc.
- JGC Holdings Corporation
- Linde PLC
- Mitsubishi Heavy Industries, Ltd.
- Shell plc
Desarrollos recientes de la industria en Mercado de Absorción CCUS
- Diciembre de 2025: Mitsubishi Heavy Industries y Worley recibieron conjuntamente el contrato para el primer proyecto de captura de CO2 en una planta de cemento del Reino Unido en la instalación Padeswood de Heidelberg Materials en Gales. El proyecto utiliza el Proceso KM CDR Avanzado de MHI para capturar aproximadamente 800.000 toneladas métricas de CO2 por año mediante absorción a base de aminas. El CO2 capturado será transportado por tubería al clúster CCUS HyNet para almacenamiento permanente en campos de gas agotados frente a Liverpool, con operaciones previstas para 2029 bajo la secuenciación del Grupo 1 del Reino Unido.
- Octubre de 2025: BASF y ANDRITZ firmaron un acuerdo de licencia para la tecnología de absorción de aminas OASE blue para capturar aproximadamente 435.000 toneladas métricas de CO2 por año de los gases de combustión en una instalación de residuos a energía en Aarhus, Dinamarca. La implementación del proyecto está condicionada a que la instalación obtenga financiamiento del Fondo de CCS danés.
Alcance del Informe Global del Mercado de Absorción CCUS
La absorción CCUS se refiere al proceso químico o físico de capturar emisiones de dióxido de carbono (CO₂) de gases de combustión industriales o del aire ambiente disolviéndolos o uniéndolos en un solvente líquido o sólido. Este proceso es un componente clave de los sistemas de captura, utilización y almacenamiento de carbono (CCUS), que están diseñados para reducir las emisiones de CO₂ de fuentes industriales como plantas de energía, fábricas de cemento y acerías.
El mercado de absorción CCUS está segmentado por tipo de absorción, tipo de solvente, industria de usuario final y geografía. Por tipo de absorción, el mercado está segmentado en absorción química y absorción física. Por tipo de solvente, el mercado está segmentado en solventes a base de aminas, productos químicos a base de álcalis, solventes físicos y productos químicos de captura emergentes. Por industria de usuario final, el mercado está segmentado en petróleo y gas, generación de energía, química y petroquímica, cemento y otras industrias de usuarios finales. El informe también cubre los tamaños de mercado y los pronósticos para la absorción CCUS en 15 países en las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Absorción Química |
| Absorción Física |
| Solventes a Base de Aminas |
| Productos Químicos a Base de Álcalis |
| Solventes Físicos |
| Productos Químicos de Captura Emergentes |
| Petróleo y Gas |
| Generación de Energía |
| Química y Petroquímica |
| Cemento |
| Otras Industrias de Usuarios Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Absorción | Absorción Química | |
| Absorción Física | ||
| Por Tipo de Solvente | Solventes a Base de Aminas | |
| Productos Químicos a Base de Álcalis | ||
| Solventes Físicos | ||
| Productos Químicos de Captura Emergentes | ||
| Por Industria de Usuario Final | Petróleo y Gas | |
| Generación de Energía | ||
| Química y Petroquímica | ||
| Cemento | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Absorción CCUS?
El tamaño del mercado de absorción CCUS fue valorado en 4,81 mil millones de USD en 2026 y se estima que crecerá desde 5,44 mil millones de USD en 2027 hasta 10,28 mil millones de USD para 2032, a una CAGR del 13,56% durante el período de pronóstico (2027-2032).
¿Qué categoría de solvente está creciendo más rápido?
Se proyecta que los productos químicos a base de álcalis crecerán a una CAGR del 14,56% hasta 2032, respaldados por aplicaciones de alta presión parcial de CO2 en las industrias del cemento y el acero.
¿Por qué el cemento es una aplicación de alto crecimiento para la captura de CO2?
Se prevé que el cemento crezca a una CAGR del 15,68% para 2032, porque las emisiones de calcinación no pueden eliminarse completamente mediante electrificación o cambio de combustible.
¿Qué región lidera la demanda de sistemas de absorción CCUS?
América del Norte representó una participación del 36,33% en 2026, respaldada por los incentivos de la Sección 45Q, la infraestructura de CO2 existente y los grandes centros industriales.