
Tamanho e Participação do Mercado de Polímeros Reforçados com Nanotubos de Carbono
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
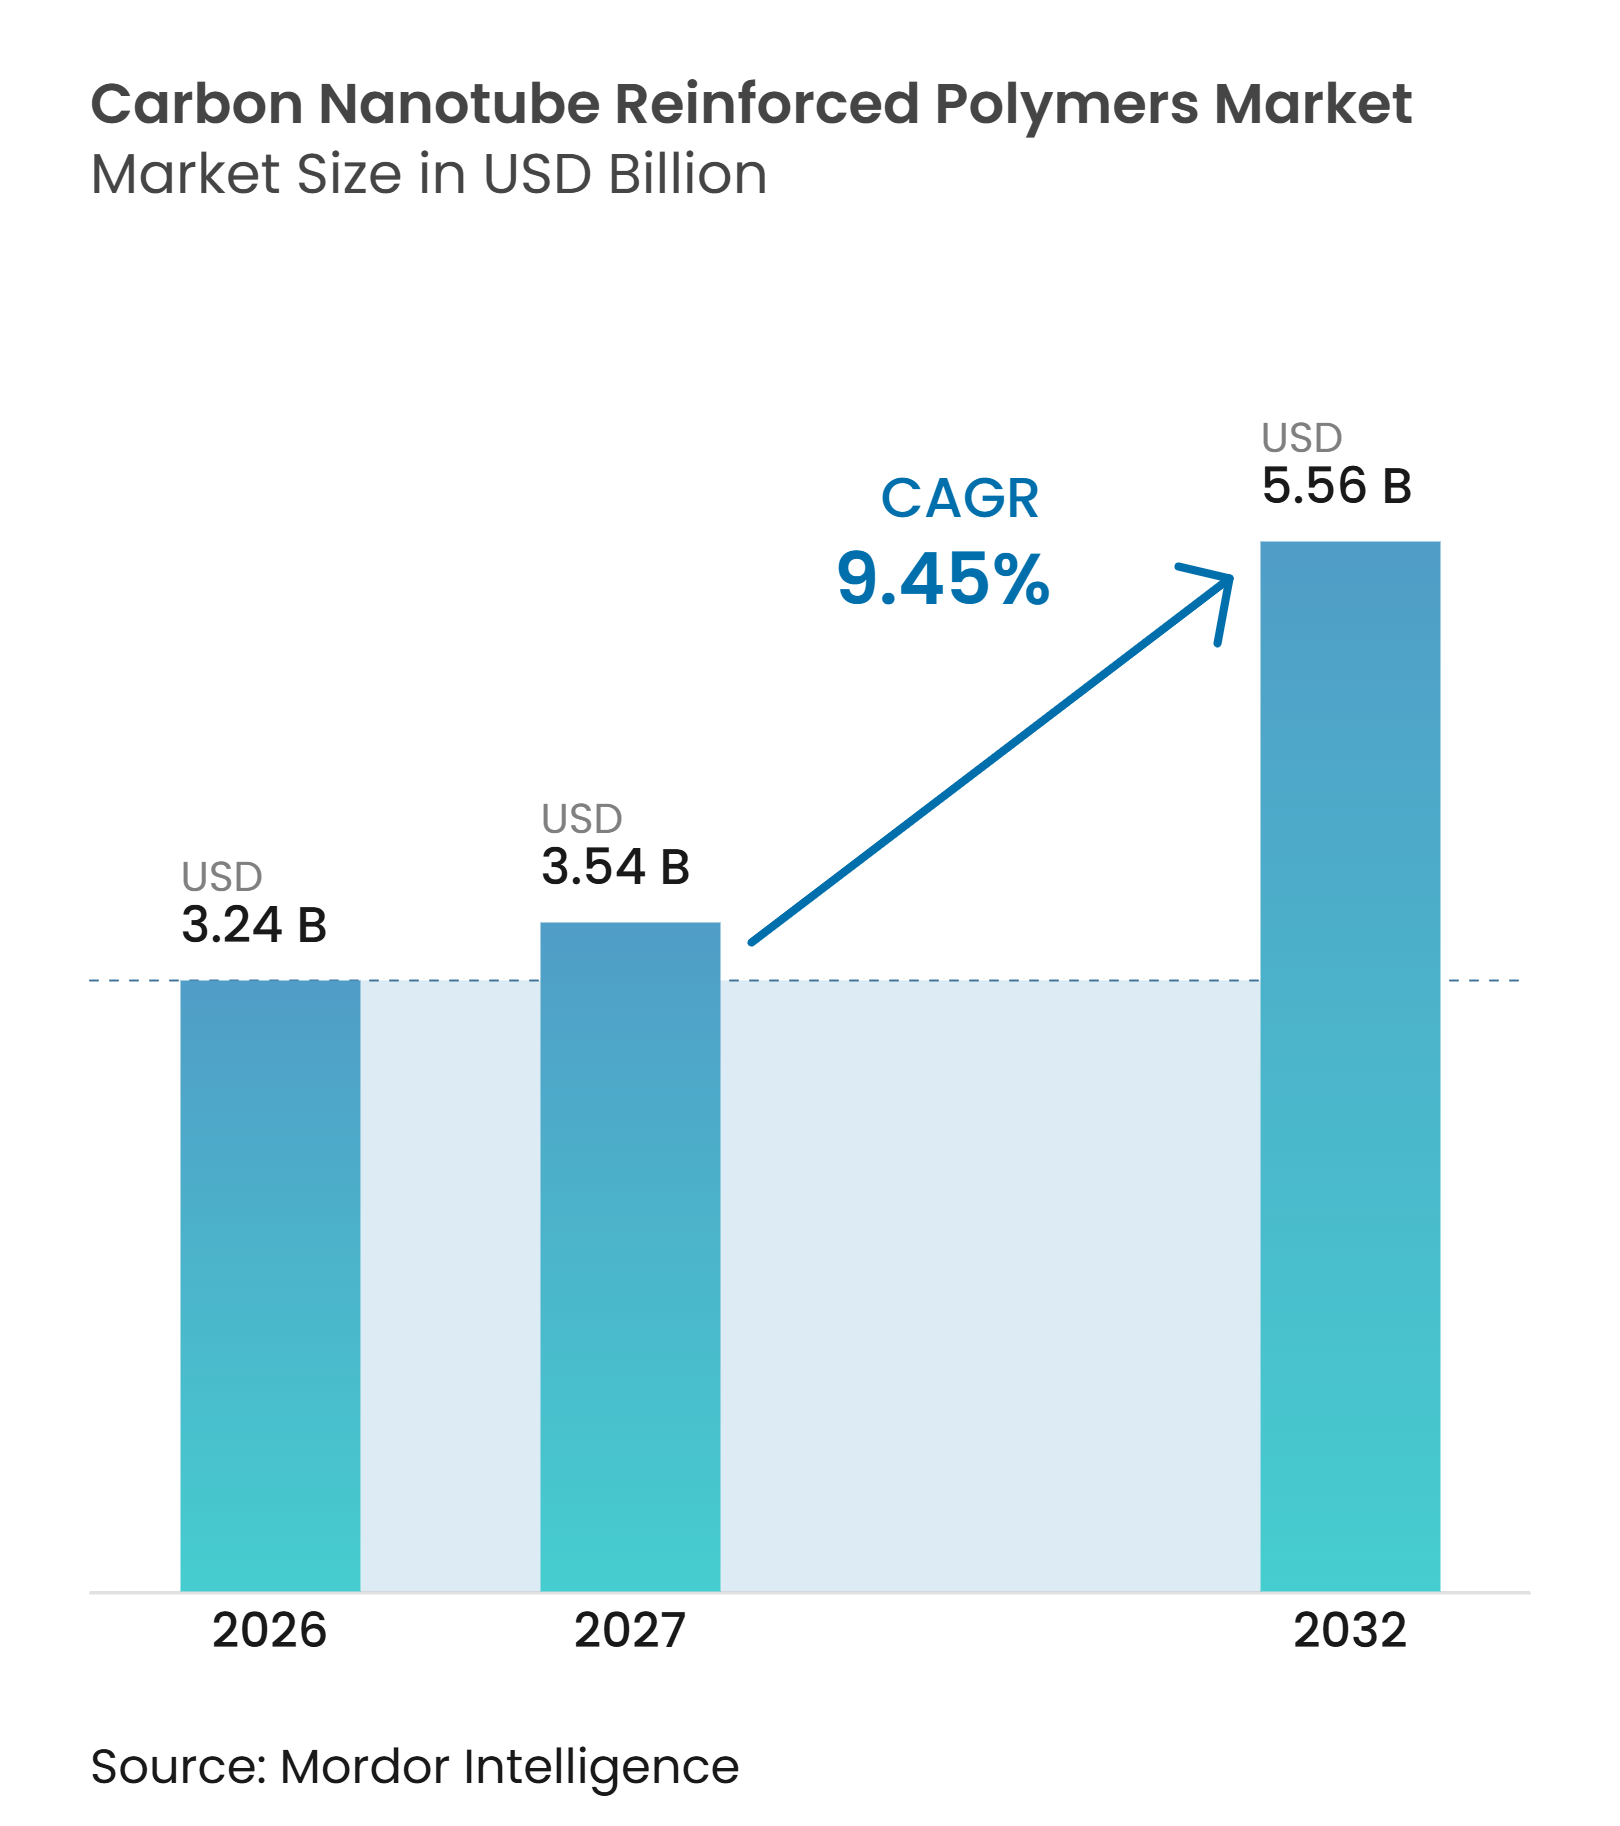
| Tamanho do Mercado (2027) | 3.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.45 % |
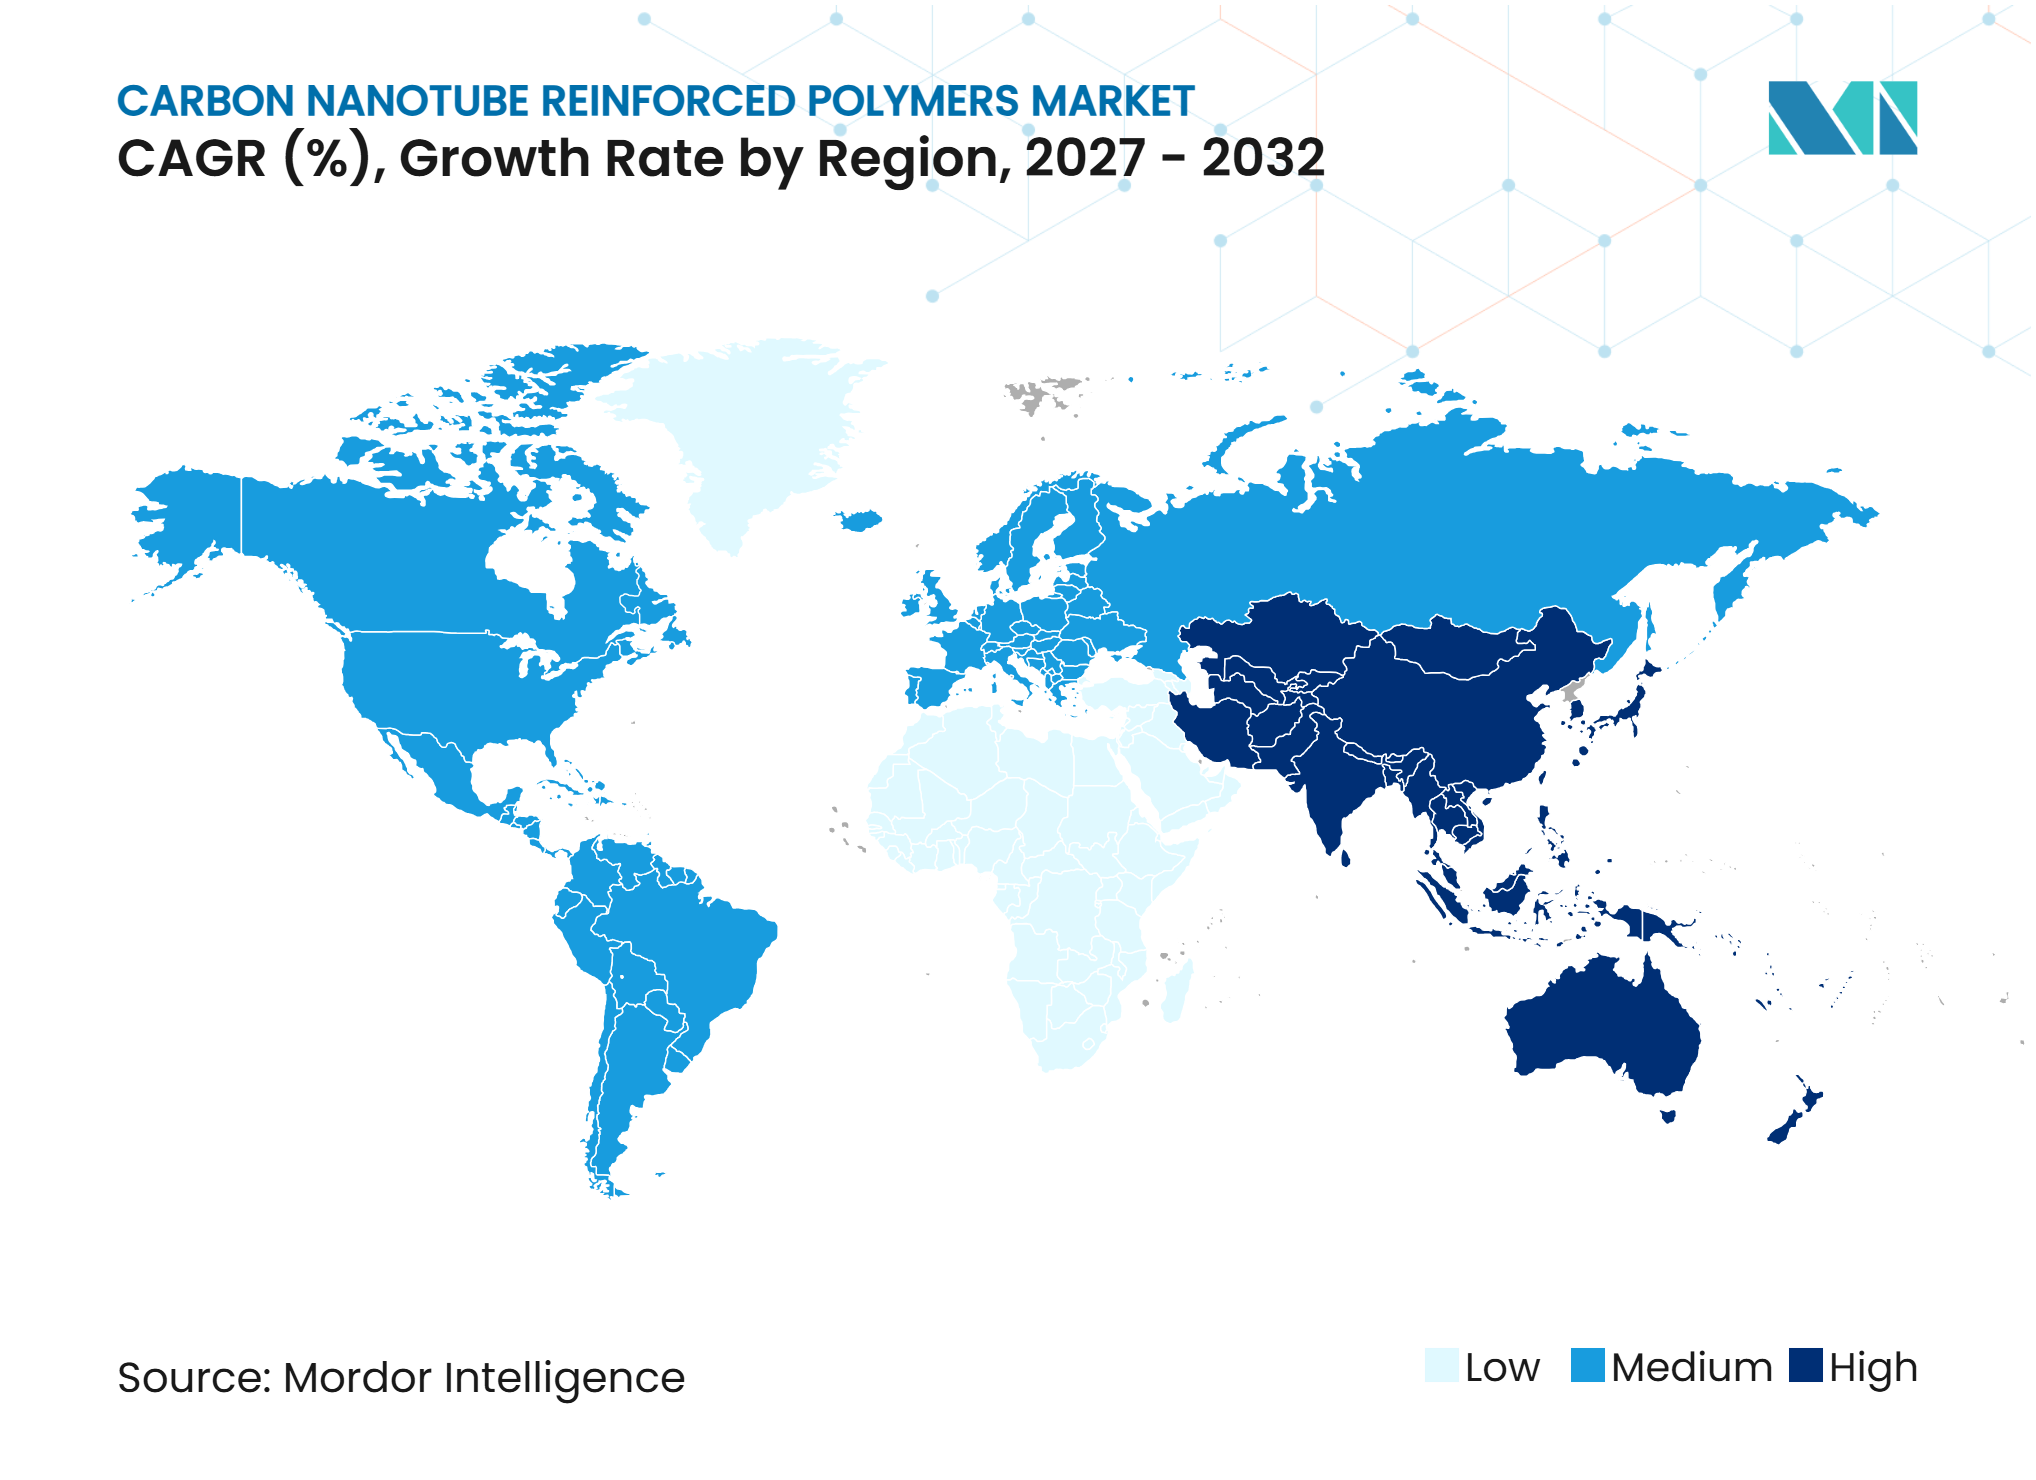
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Polímeros Reforçados com Nanotubos de Carbono por Mordor Intelligence
O tamanho do mercado de Polímeros Reforçados com Nanotubos de Carbono foi avaliado em 3,24 bilhões de USD em 2026 e estima-se que cresça de 3,54 bilhões de USD em 2027 para 5,56 bilhões de USD até 2032, a um CAGR de 9,45% durante o período de previsão (2027-2032). A eletrificação está aumentando a demanda por aditivos de polímeros condutores em baterias, eletrônica de potência e infraestrutura relacionada. Os fabricantes estão substituindo componentes metálicos e de vidro mais pesados por compósitos leves em aplicações de mobilidade e aeroespacial. A produção em escala comercial de nanotubos de carbono de parede simples está melhorando a disponibilidade de materiais para compostos de maior desempenho. Os mesmos usos finais frequentemente requerem condutividade, blindagem eletromagnética e menor peso dos componentes, apoiando a demanda em múltiplas aplicações. Os produtores estão respondendo com investimentos em produção de nanotubos, tecnologia de dispersão e capacidade de masterbatch.
Principais Conclusões do Relatório
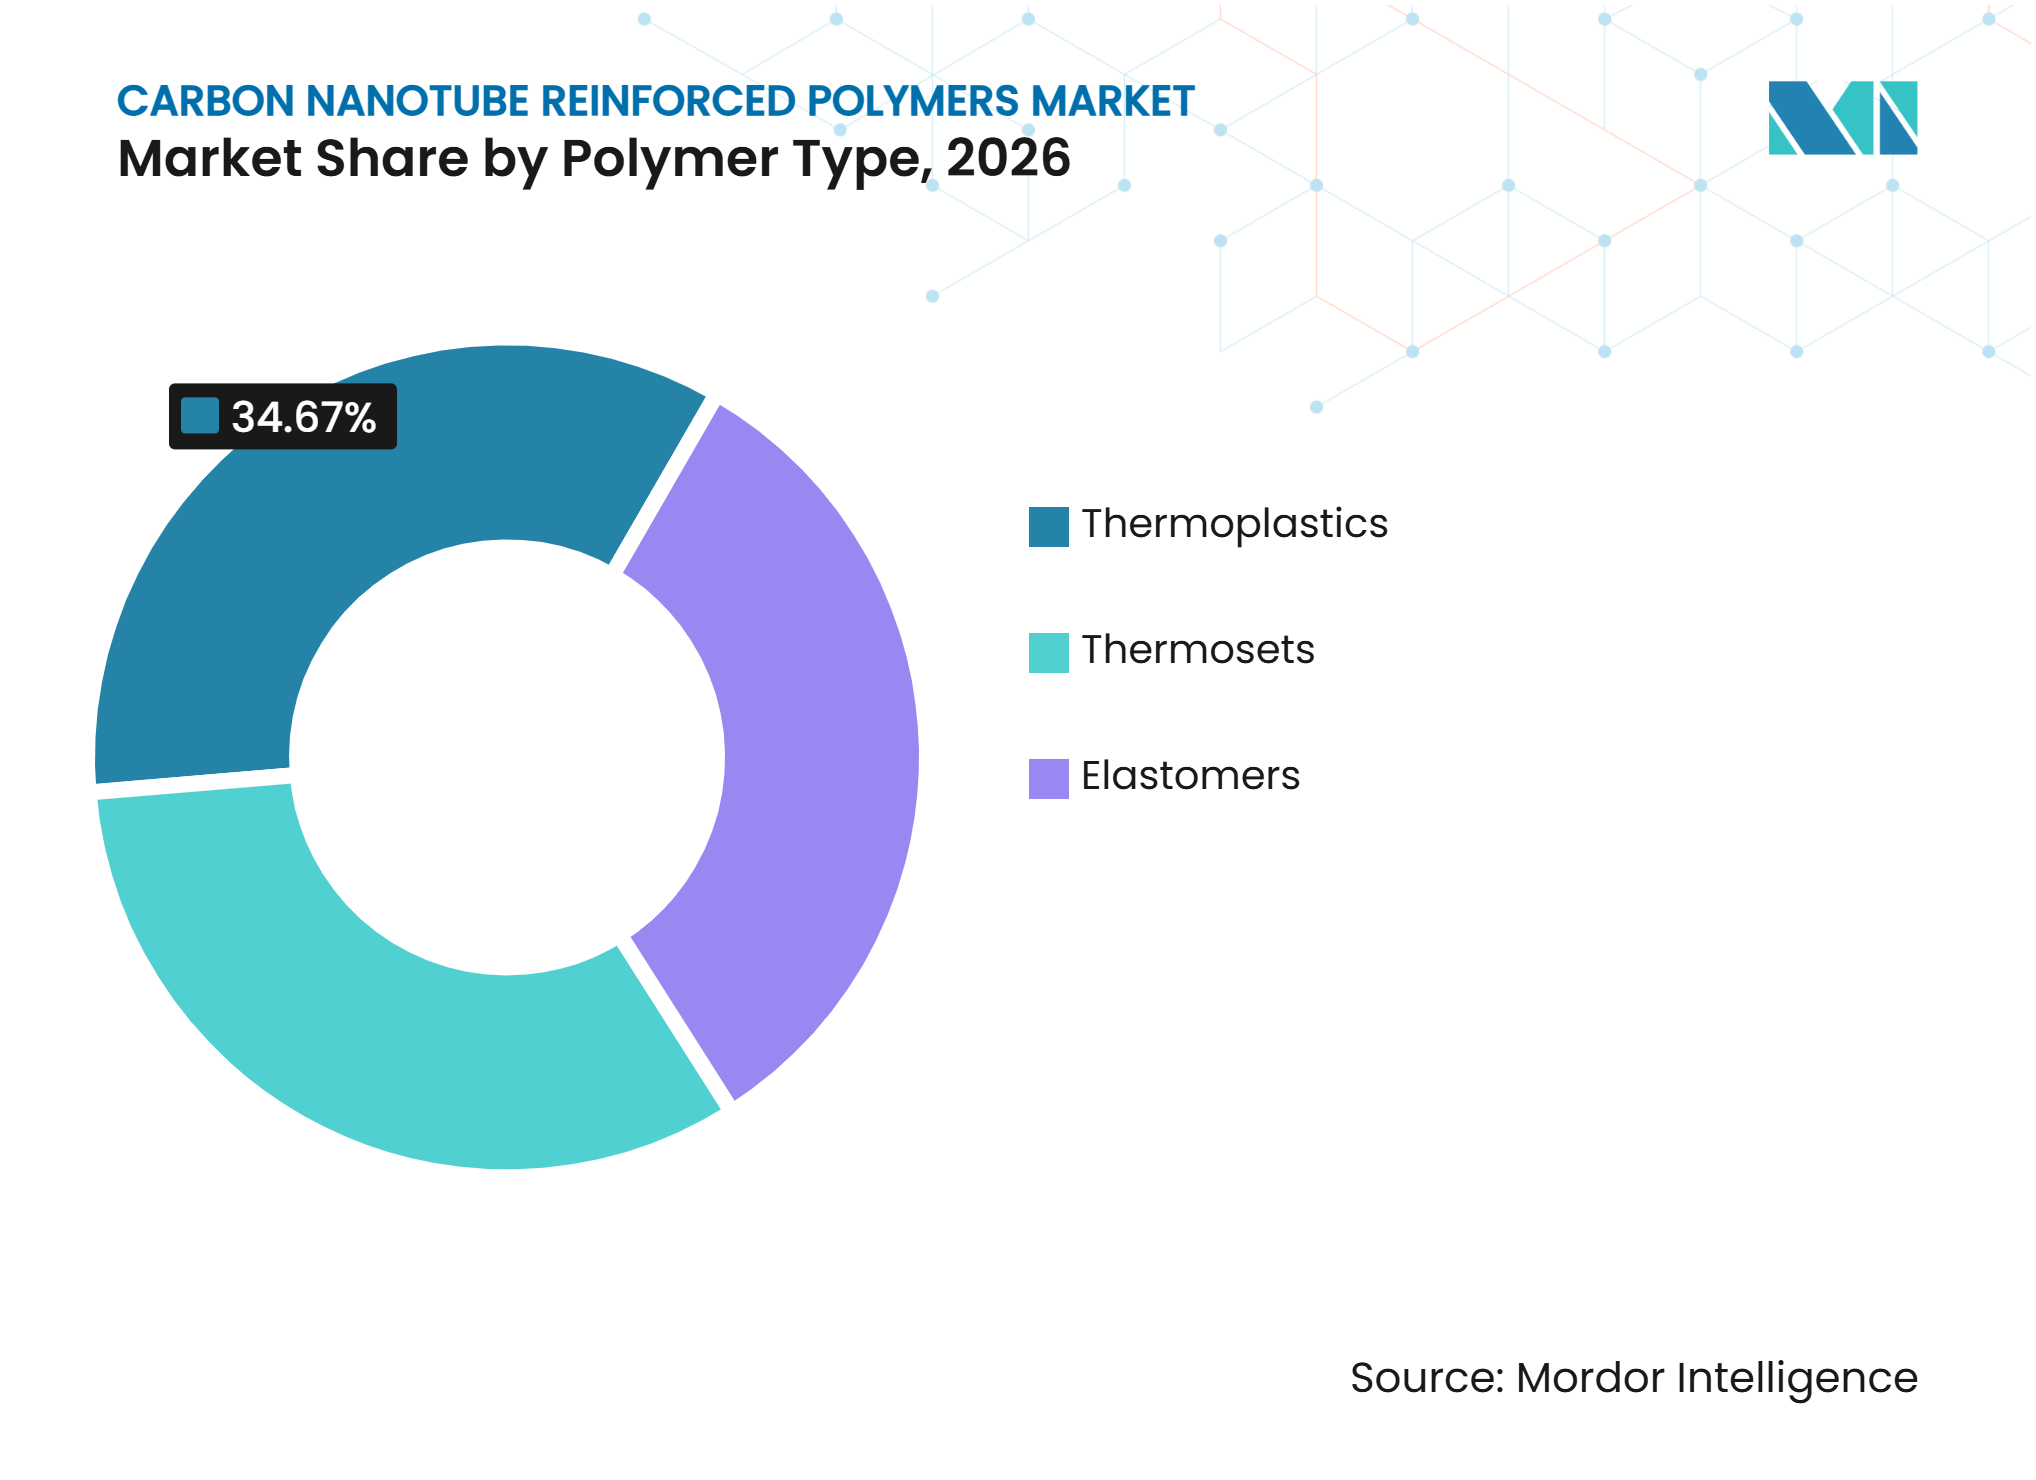
- Por tipo de polímero, os termoplásticos detinham uma participação de 34,67% em 2026, enquanto os termofixos têm previsão de crescer a um CAGR de 10,14% até 2032.
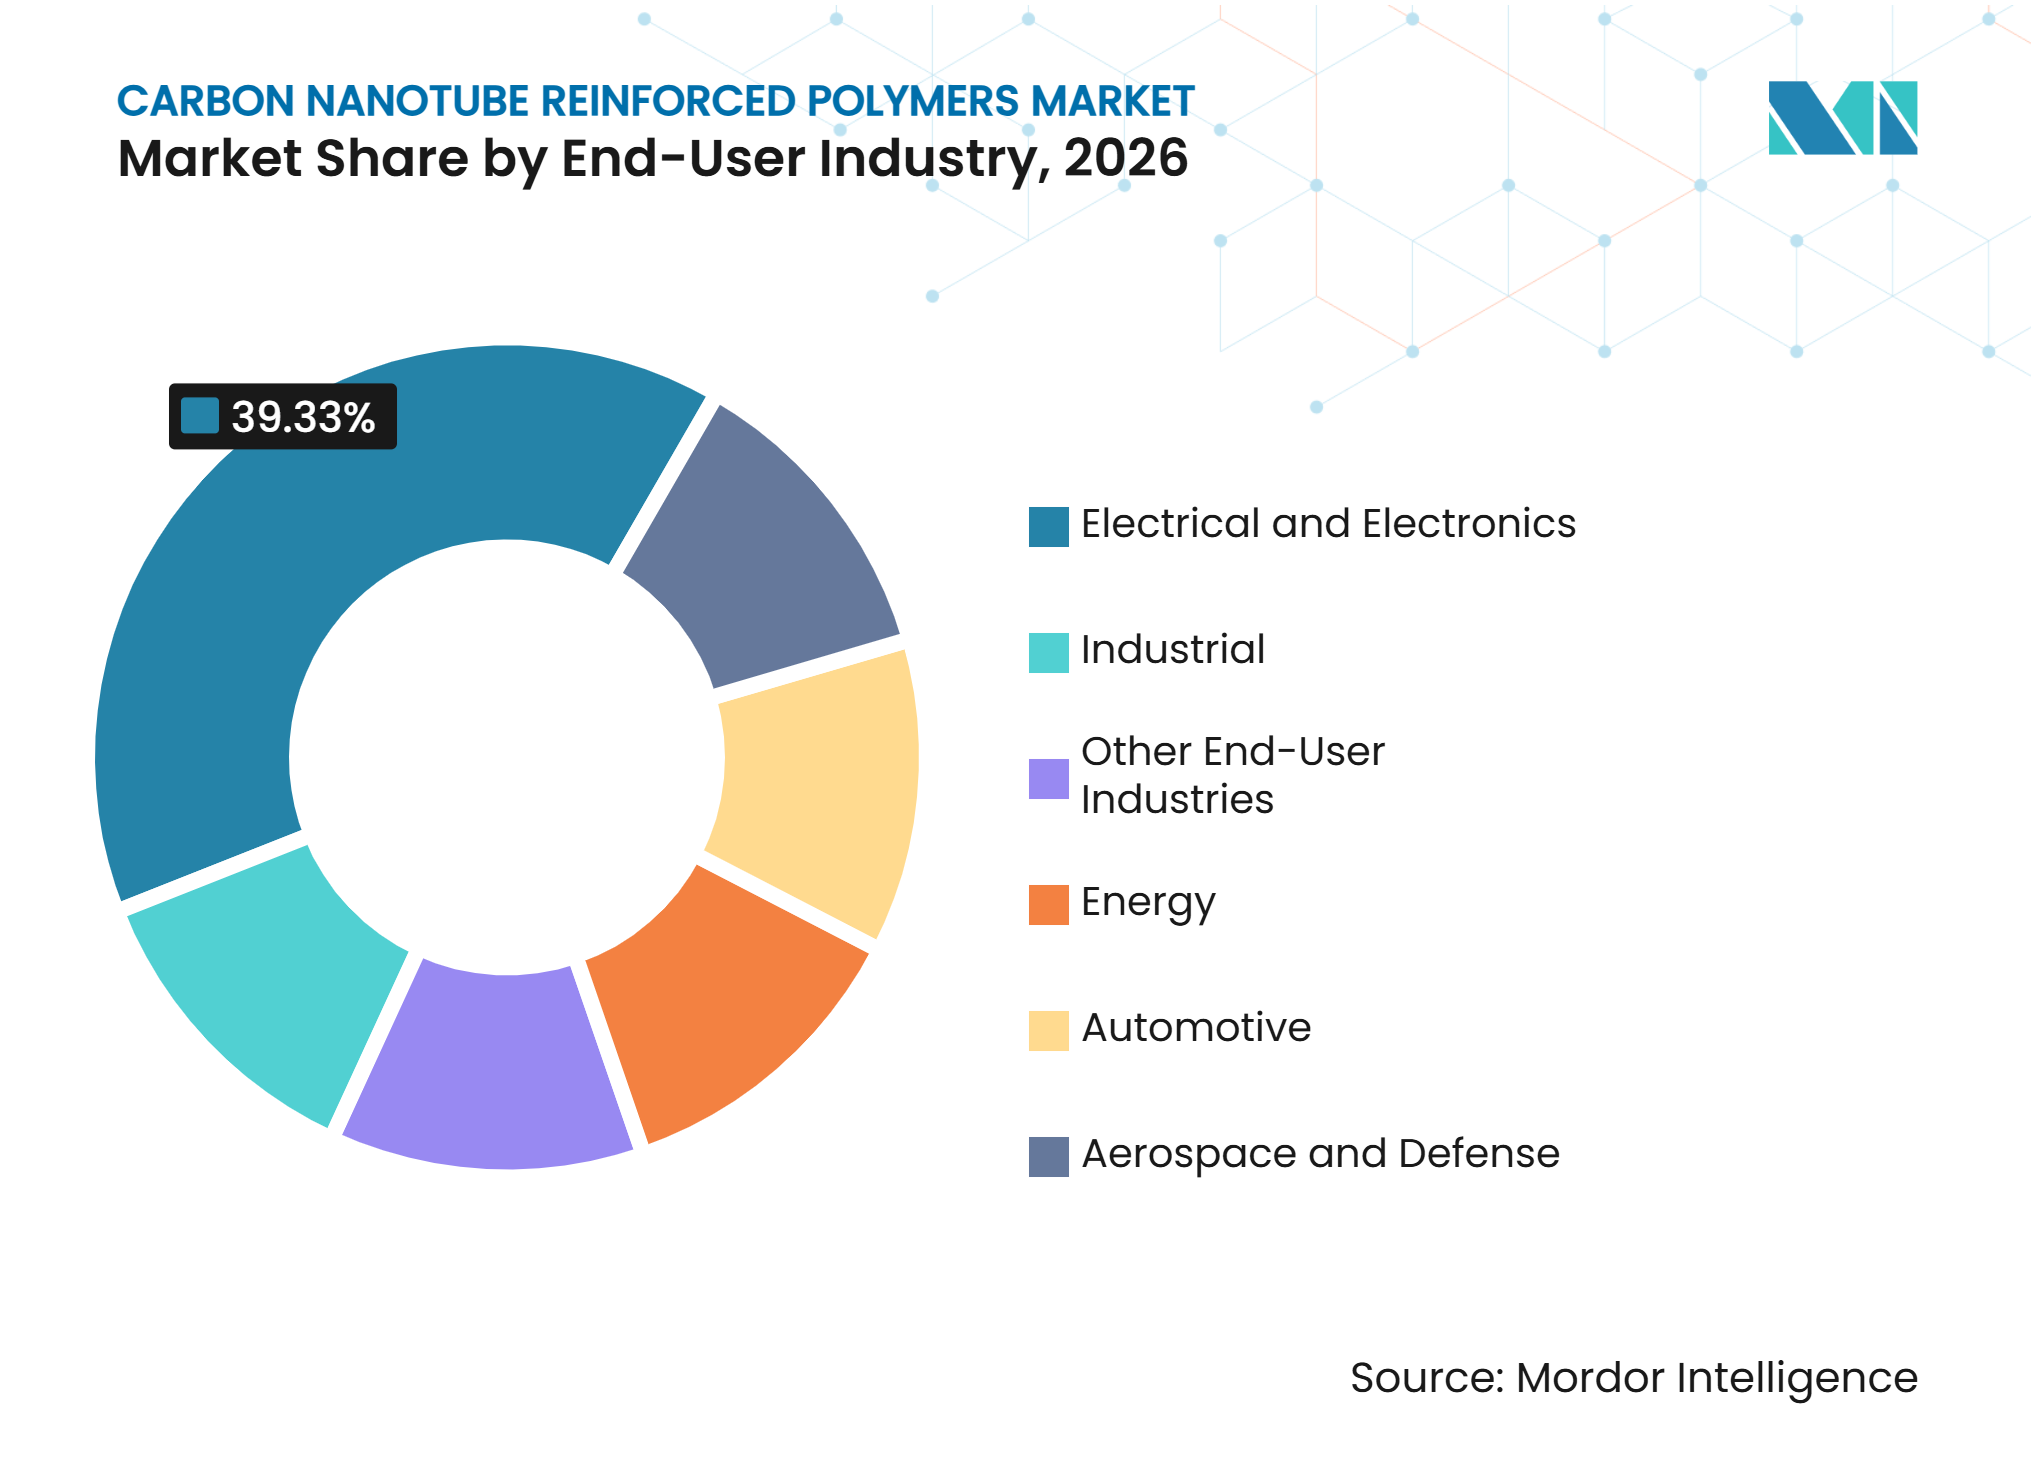
- Por indústria do usuário final, elétrica e eletrônica detinha uma participação de 39,33% em 2026, enquanto energia tem previsão de crescer a um CAGR de 10,67% até 2032.
- Por geografia, a Ásia-Pacífico representou 56,12% do mercado em 2026 e tem previsão de crescer a um CAGR de 10,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desempenho multifuncional leve em mobilidade e aeroespacial | +2.1% | Global, concentrado na América do Norte, Europa e Japão | Médio prazo (2-4 anos) |
| Demanda por polímeros condutores para Interferência Eletromagnética (EMI), Descarga Eletrostática (ESD) e gerenciamento térmico | +2.3% | Global, mais forte na China, Coreia do Sul, Japão e América do Norte | Curto prazo (≤ 2 anos) |
| Requisitos de rede condutora para armazenamento de energia e baterias | +2.5% | Ásia-Pacífico, América do Norte e UE | Curto prazo (≤ 2 anos) |
| Ganhos de propriedades com baixa carga e melhorias de compatibilidade de processo | +1.4% | Global | Médio prazo (2-4 anos) |
| Nanotubos de carbono discretos, dispersos e funcionalizados para manufatura aditiva | +1.0% | América do Norte, UE e atividade emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Rede Condutora para Armazenamento de Energia e Baterias
Os eletrodos de bateria são uma aplicação importante para redes condutoras de nanotubos, pois as redes mantêm as vias de elétrons durante ciclos repetidos de carga e descarga. O negro de fumo nem sempre fornece a mesma estabilidade de rede em níveis de carga equivalentes. A Jiangsu Cnano reportou remessas de 1.500 toneladas métricas de pasta de nanotubos de carbono para clientes de baterias de estado sólido e semissólido de janeiro a agosto de 2025. Os produtos de parede simples representaram 70% dessa quantidade de remessa, indicando demanda além de programas de células em estágio piloto. A China produziu 1.175 GWh de baterias de íons de lítio em 2024, representando um crescimento anual de 32,60%. O Regulamento de Baterias da UE exige divulgações de desempenho e sustentabilidade, o que aumenta o valor das medidas que podem melhorar a vida útil do ciclo da bateria. Quantidades maiores de baterias também podem melhorar a economia das pastas de dispersão usadas no mercado de polímeros reforçados com nanotubos de carbono.
Demanda por Polímeros Condutores para EMI, ESD e Gerenciamento Térmico
Os produtores de eletrônicos requerem invólucros de polímero com blindagem confiável em viscosidades processáveis. Esse requisito fortaleceu o papel do mercado de polímeros reforçados com nanotubos de carbono em eletrônicos de alta frequência, onde os graus convencionais de negro de fumo podem ser insuficientes. A IEC TS 62607-11-1:2025 fornece um método de sonda de campo próximo para medir a eficácia de blindagem de nanomateriais, oferecendo assim às equipes de compras uma base comum para especificações de produtos e testes laboratoriais[1]. A Avient afirma que seus graus Stat-Tech podem atingir desempenho de descarga eletrostática com cargas de nanotubos abaixo de 2% em peso, em comparação com cargas de fibra de aço inoxidável de 8% a 15% para aplicações comparáveis, reduzindo assim o peso dos componentes em bandejas de wafer e gabinetes de servidores. O gerenciamento térmico também apoia a adoção, pois a eletrônica de potência requer substratos de polímero capazes de dissipar calor de semicondutores de bandgap largo.
Desempenho Multifuncional Leve em Mobilidade e Aeroespacial
Os clientes de mobilidade e aeroespacial utilizam polímeros preenchidos com nanotubos de carbono quando um único componente deve fornecer menor peso, controle elétrico e desempenho estrutural. A Toray reportou 300 bilhões de JPY em receita de seu segmento de materiais compósitos de fibra de carbono no exercício fiscal de 2024, com a receita aeroespacial aumentando 15% à medida que as taxas de construção de aeronaves se recuperaram. Essa recuperação apoia o trabalho de qualificação para sistemas de epóxi termofixo e bismaleimida que utilizam nanotubos funcionalizados para endurecimento. A poliamida e o polipropileno reforçados com nanotubos de carbono podem servir como peças estruturais, peças de sistema de combustível seguras contra ESD e invólucros de blindagem EMI em veículos elétricos. Essa consolidação funcional pode reduzir a contagem de peças enquanto reduz a necessidade de camadas de blindagem separadas. O mercado de polímeros reforçados com nanotubos de carbono se beneficia quando os fabricantes requerem mais de um atributo de desempenho de um componente de polímero.
Ganhos de Propriedades com Baixa Carga e Melhorias de Compatibilidade de Processo
A tecnologia de masterbatch melhorou a economia de processamento de compostos preenchidos com nanotubos de carbono. A Arkema afirma que seus masterbatches de nanotubos de carbono multiwalled Graphistrength podem fornecer dissipação eletrostática em concentrações 5 a 10 vezes menores do que as do negro de fumo, entregando desempenho equivalente. Seu relatório anual de 2025 descreve capacidade de produção de até 400 toneladas por ano em seu piloto industrial. Níveis mais baixos de carga permitem que os compostos utilizem equipamentos padrão de rosca dupla sem as penalidades de viscosidade associadas ao negro de fumo de alta carga. A Arkema também oferece graus de nanotubos de carbono em matrizes de fluoroelastômero, nitrila e EPDM, que podem suportar vedações de bateria para veículos elétricos, correias antiestáticas e gaxetas de blindagem flexíveis com cargas de nanotubos de carbono de 1% a 5%. A gama de materiais hospedeiros compatíveis amplia a base de processadores no mercado de polímeros reforçados com nanotubos de carbono.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de dispersão, viscosidade e ampliação de escala | -1.2% | Global, particularmente América do Norte e UE | Curto prazo (≤ 2 anos) |
| Alto custo de produção e variabilidade de especificação entre lotes | -1.0% | Global, particularmente segmentos sensíveis a custos na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escrutínio de saúde, ambiental e de fim de vida de nanomateriais | -0.7% | UE, Estados Unidos e Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Dispersão, Viscosidade e Ampliação de Escala
A dispersão uniforme continua sendo um desafio de processamento de materiais no mercado de Polímeros Reforçados com Nanotubos de Carbono. Em níveis de carga mais elevados, os feixes de nanotubos podem se reformar, criando variações elétricas e mecânicas dentro de um composto. Essa variação apresenta dificuldades para eletrônicos de precisão e outras aplicações sensíveis à qualidade. Em novembro de 2025, a LG Chem registrou um pedido de patente internacional para um sistema de dispersão de nanotubos de carbono de baixa viscosidade e estável no tempo. A formulação utiliza borracha de nitrila-butadieno hidrogenada, polímeros da família polietilenoglicol e compostos de alcanolamina[2]. O registro indica que a dispersão industrial estável continua sendo comercialmente importante. Os processos ultrassônicos de laboratório nem sempre se transferem diretamente para linhas de produção contínuas de rosca dupla ou de alto cisalhamento.
Alto Custo de Produção e Variabilidade de Especificação entre Lotes
A deposição química de vapor catalítica requer controle rigoroso da química do catalisador, temperatura do reator e pureza do precursor de carbono. Mudanças nessas condições podem alterar o diâmetro do nanotubo, a razão de aspecto, os defeitos de superfície e o comportamento final de percolação elétrica. Os programas aeroespaciais enfrentam custos adicionais porque os materiais recebidos requerem qualificação extensiva antes da produção. Em 2025, a LG Chem pausou a construção de sua planta CNT-4 em Daesan após mudanças nas expectativas de demanda por veículos elétricos. A planta planejada tinha capacidade nominal de 3.200 toneladas por ano. Essa decisão demonstra que produtores estabelecidos podem enfrentar risco comercial quando o preço dos nanotubos de carbono compete com as pastas condutoras de negro de fumo. A consistência de custos continua sendo importante para a adoção mais ampla de Polímeros Reforçados com Nanotubos de Carbono.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Polímero:
Termoplásticos Lideram Enquanto Termofixos Ganham em Usos Aeroespaciais e de EnergiaOs termoplásticos representaram 34,67% da participação do mercado de Polímeros Reforçados com Nanotubos de Carbono em 2026. Sua posição reflete usos de alta produção em embalagens ESD, peças automotivas condutoras e invólucros de eletrônicos. O processamento de masterbatch é bem adequado para moldagem por injeção e extrusão, dando aos termoplásticos uma vantagem prática para os processadores. A Administração de Padronização da China (SAC) abriu um projeto de norma de 2025 para materiais de poliestireno modificados com nanotubos de carbono. O projeto abrange usos previstos em bandejas de semicondutores, eletrônicos automotivos e veículos de nova energia. Benchmarks de desempenho mais claros deste projeto podem apoiar a qualificação de produtos e beneficiar o mercado de Polímeros Reforçados com Nanotubos de Carbono.
Os termofixos têm previsão de expandir a um CAGR de 10,14% até 2032. As matrizes reticuladas fornecem estabilidade dimensional para compósitos aeroespaciais estruturais e invólucros de bateria de alta tensão. Os sistemas de epóxi funcionalizados com nanotubos de carbono podem aumentar a resistência ao cisalhamento interlaminar em 15% a 30% com cargas abaixo de 2%, reduzindo assim o peso e a contagem de peças em comparação com alternativas de fibra de vidro. Os elastômeros oferecem uma terceira opção para vedações de veículos elétricos, transportadores antiestáticos e blindagem EMI flexível. Suas matrizes vulcanizáveis podem combinar conformabilidade e condutividade onde termoplásticos ou termofixos rígidos podem não ser adequados. O mercado de Polímeros Reforçados com Nanotubos de Carbono, portanto, atende a requisitos distintos de processamento e desempenho nos três grupos de polímeros.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Indústria do Usuário Final:
Elétrica e Eletrônica Lidera Enquanto Energia Expande Mais RapidamenteElétrica e eletrônica representou 39,33% do mercado em 2026. O segmento se desenvolveu por meio de embalagens ESD, invólucros com blindagem EMI e bandejas de fabricação de semicondutores. Um estudo de 2025 da Applied Sciences examinou a polimerização in situ de poliestireno e poliéster usando nanotubos de carbono multiwalled para aplicações de bandejas de circuitos integrados. O estudo encontrou benefícios de estabilidade térmica e desempenho elétrico com cargas de nanotubos de carbono de 1% a 2%. Essas aplicações requerem resistividade superficial controlada e qualidade de composto repetível. A base instalada na fabricação de eletrônicos fornece ao mercado de Polímeros Reforçados com Nanotubos de Carbono uma ampla plataforma para aplicações.
Energia tem previsão de crescer a um CAGR de 10,67% até 2032. O crescimento reflete a demanda por pastas condutoras de bateria e peças de polímero aprimoradas com nanotubos de carbono que podem reforçar o invólucro do módulo de bateria enquanto suportam o isolamento EMI entre células. Em julho de 2025, a Imerys Graphite and Carbon e a Jiangsu Cnano anunciaram uma parceria estratégica para combinar negro de fumo com nanotubos de carbono multiwalled para uso como aditivos em baterias de íons de lítio para veículos elétricos. A demanda automotiva também se beneficia das tendências de redução de peso e eletrificação, incluindo componentes de poliamida que podem substituir alguns suportes metálicos. A demanda aeroespacial e de defesa permanece menor, mas pode oferecer oportunidades de longo ciclo à medida que a certificação de materiais avança. Os usos industriais incluem transportadores antiestáticos, revestimentos resistentes a produtos químicos e sensores flexíveis, que podem absorver uma gama de graus de nanotubos de carbono com diferentes especificações de desempenho.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 56,12% da participação do mercado de polímeros reforçados com nanotubos de carbono em 2026 e tem previsão de expandir a um CAGR de 10,43% até 2032. A China possui uma grande base doméstica de produção de baterias e nanotubos de carbono. A Jiangsu Cnano está expandindo a capacidade de materiais catódicos em Sichuan para apoiar o fornecimento para plataformas de baterias avançadas. A política do MIIT dá prioridade aos nanotubos de carbono dentro do programa de materiais de fronteira da China. O Japão contribui com materiais especializados por meio da Resonac e da Zeon. O trabalho da Resonac em combinações VGCF-nanotubos de carbono apoia o desenvolvimento de eletrodos, enquanto o investimento da Zeon na SiAT conecta a tecnologia de nanotubos de carbono de parede simples com a ampliação de escala de pasta condutora. A Coreia do Sul permanece importante porque seu ecossistema de fabricação de baterias impulsiona a demanda recorrente por aditivos condutores. Os fornecedores regionais podem aproveitar os vínculos estreitos entre a produção de nanotubos, a formulação de pasta e a fabricação de células para encurtar os ciclos de desenvolvimento.
América do Norte
A América do Norte está construindo capacidade doméstica para materiais de nanotubos de carbono de grau para baterias. A Cabot recebeu um prêmio de 50 milhões de USD do Departamento de Energia dos Estados Unidos para uma instalação em escala comercial para produzir nanotubos de carbono de grau para baterias e dispersão de aditivos condutores, conforme confirmado em seu relatório anual do exercício fiscal de 2025. O investimento visa reduzir a exposição a materiais de nanotubos de carbono importados. A Cabot também lançou o carbono condutor LITX 95F em julho de 2025 para sistemas de armazenamento de energia residencial, comercial e industrial. A Avient fornece compostos condutores e sistemas termoplásticos de fibra contínua para aeroespacial, defesa e eletrônicos de consumo. O arcabouço TSCA da Agência de Proteção Ambiental dos Estados Unidos para certas químicas de nanotubos de carbono multiwalled adiciona à carga de conformidade para importadores e processadores. Os formuladores domésticos com processos de conformidade estabelecidos podem usar esse ambiente para apoiar estratégias de fornecimento local.
Europa, América do Sul e Oriente Médio e África
A Europa é um centro de demanda onde os requisitos de conformidade influenciam o design de produtos de polímero com nanotubos de carbono. A OCSiAl assinou um arrendamento de longo prazo em Luxemburgo em novembro de 2025 para um hub planejado de produção de nanotubos de grafeno com investimento de 300 milhões de USD, com operações em etapas previstas de 2028 a 2030. As regras de nanoformas da ECHA exigem informações detalhadas de registro de fabricantes e importadores, o que pode aumentar os custos, mas também promove graus de produtos consistentes e bem documentados. A OCSiAl já opera uma instalação europeia inaugurada em 2024. Na América do Sul, a demanda está ligada à cadeia de suprimentos automotiva do Brasil e à atividade de processamento de lítio da Argentina. A demanda no Oriente Médio e África está conectada à diversificação industrial da Arábia Saudita e ao desenvolvimento da fabricação de compósitos. Essas regiões são mercados menores, mas representam potencial de demanda futura para graus estruturais usados em infraestrutura e defesa.
Cenário Competitivo
Concentração do Mercado
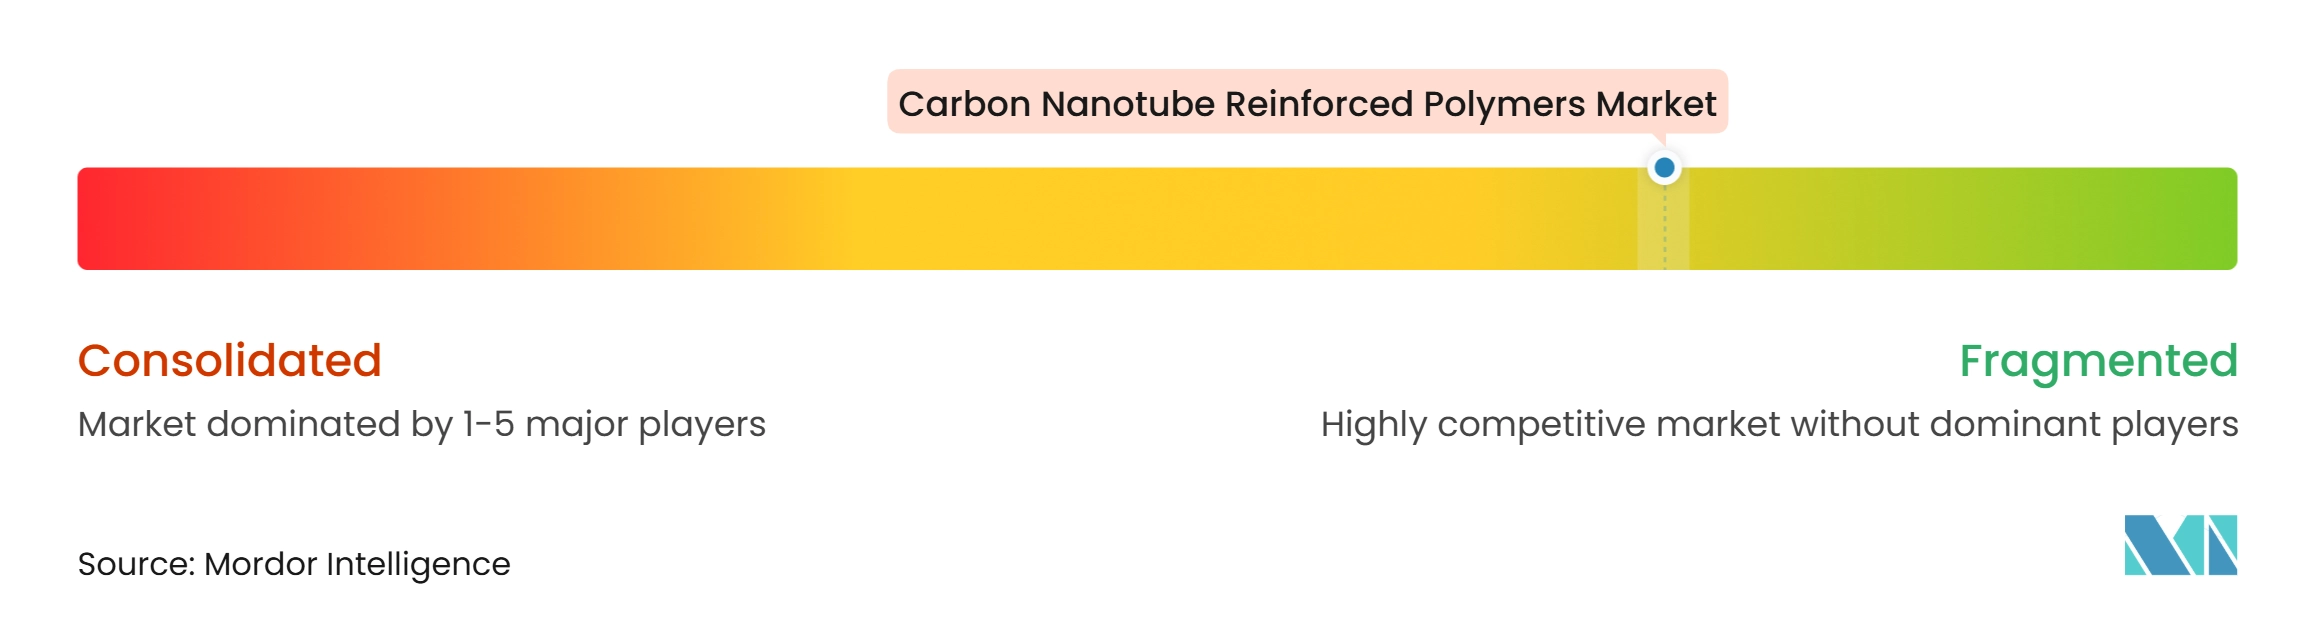
O mercado de polímeros reforçados com nanotubos de carbono é fragmentado. OCSiAl, Jiangsu Cnano Technology e Cabot detêm posições importantes na produção de nanotubos de carbono brutos. Muitos formuladores especializados criam graus de polímero específicos para aplicações. Essa estrutura impulsiona a concorrência em escala de matéria-prima, qualidade de dispersão e qualificação de clientes. A OCSiAl opera por meio de parceiros de produção licenciados e distribuidores em mais de 50 países. A Jiangsu Cnano está expandindo de pó e pasta de nanotubos de carbono para a produção de materiais catódicos. O mercado é, portanto, mais concentrado entre os fornecedores de matéria-prima do que entre os muitos compostos que atendem aos usos finais.
Várias empresas estão avançando em direção à integração vertical. A Arkema desenvolve nanotubos de carbono Graphistrength para eletrodos de bateria, juntamente com ligantes PVDF e sais de lítio, para apoiar clientes que requerem soluções integradas de materiais para baterias. O investimento da OCSiAl em Luxemburgo reflete a expansão da cadeia de suprimentos em uma região de demanda chave. O pedido de patente de dispersão de nanotubos de carbono da LG Chem em 2025 indica que o conhecimento de formulação está se tornando uma ferramenta competitiva proprietária. O investimento da Zeon na SiAT fornece uma rota para a capacidade de pasta condutora a jusante. Esses desenvolvimentos deslocam a concorrência em direção à confiabilidade de desempenho e ao acesso ao conhecimento de processamento.
Espaços em branco permanecem em elastômeros reforçados com nanotubos de carbono para sistemas de vedação de veículos elétricos e sistemas de resina funcionalizada para manufatura aditiva. Especialistas menores podem competir nessas áreas por meio de expertise em formulação e ciclos de desenvolvimento mais rápidos. Os requisitos de conformidade sob as regras de nanoformas do REACH e a Lei de Controle de Substâncias Tóxicas (TSCA) apresentam desafios para empresas com recursos regulatórios limitados e podem fortalecer a posição de fornecedores estabelecidos com materiais documentados. Uma participação de mercado combinada verificada para os principais participantes não está disponível; no entanto, a estrutura do mercado permanece consistente com produção upstream concentrada e formulação downstream fragmentada. Os compradores provavelmente avaliarão os fornecedores com base na consistência da dispersão, serviço técnico, documentação regulatória e segurança de fornecimento. Os investimentos das empresas indicam que materiais para baterias e compostos condutores permanecem áreas prioritárias.
Líderes da Indústria de Polímeros Reforçados com Nanotubos de Carbono
-
LG Chem
-
OCSiAl
-
Birla Carbon
-
Cabot Corporation
-
Arkema
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polímeros Reforçados com Nanotubos de Carbono Empresas cobertas neste relatório
- Arkema
- Avient Corporation
- Birla Carbon
- Cabot Corporation
- CARBICE CORPORATION
- Carbon Solutions, Inc.
- Cheap Tubes
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- LyondellBasell Industries N.V.
- Mechnano
- OCSiAl
- Resonac Corporation
- TORAY INDUSTRIES, INC.
- Zeon Corporation
Desenvolvimentos industriais recentes em Mercado de Polímeros Reforçados com Nanotubos de Carbono
- Julho de 2026: Uma nova Regra de Novo Uso Significativo (SNUR) da Agência de Proteção Ambiental dos Estados Unidos (EPA) sob a Lei de Controle de Substâncias Tóxicas (TSCA) para uma classe específica de nanotubos de carbono multiwalled (MWCNTs) entrou em vigor em 22 de setembro de 2026 (publicada como 91 FR 46742). A regra exige que qualquer fabricante, importador ou processador da química de MWCNT coberta notifique a EPA com pelo menos 90 dias de antecedência antes de iniciar um novo uso significativo designado, ampliando a supervisão regulatória à medida que as aplicações de polímeros reforçados com nanotubos de carbono se diversificam.
- Novembro de 2025: A OCSiAl assinou um arrendamento de terreno de longo prazo com o Estado de Luxemburgo, iniciando o desenvolvimento de seu hub de produção de nanotubos de grafeno em Differdange. A instalação representa um investimento de 300 milhões de USD, deve criar mais de 300 empregos e está planejada para iniciar operações em etapas de 2028 a 2030. Isso posiciona a Europa como um centro estratégico de fabricação de polímeros reforçados com nanotubos de carbono e reduz a dependência dos OEMs europeus do fornecimento asiático.
Escopo do Relatório Global do Mercado de Polímeros Reforçados com Nanotubos de Carbono
Os Polímeros Reforçados com Nanotubos de Carbono (CNTRPs) são materiais compósitos produzidos pela incorporação de nanotubos de carbono (CNTs), que são estruturas cilíndricas de carbono, em uma matriz polimérica. Os CNTs são conhecidos por sua alta resistência à tração, baixo peso e condutividade elétrica, o que os torna agentes de reforço eficazes em sistemas poliméricos.
O mercado de polímeros reforçados com nanotubos de carbono é segmentado por tipo de polímero, indústria do usuário final e geografia. Por tipo de polímero, o mercado é segmentado em termoplásticos, termofixos e elastômeros. Por indústria do usuário final, o mercado é segmentado em elétrica e eletrônica, energia, automotivo, aeroespacial e defesa, industrial e outras indústrias de usuários finais. O relatório também abrange tamanhos de mercado e previsões para polímeros reforçados com nanotubos de carbono em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Termoplásticos |
| Termofixos |
| Elastômeros |
| Elétrica e Eletrônica |
| Energia |
| Automotivo |
| Aeroespacial e Defesa |
| Industrial |
| Outras Indústrias de Usuários Finais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Polímero | Termoplásticos | |
| Termofixos | ||
| Elastômeros | ||
| Por Indústria do Usuário Final | Elétrica e Eletrônica | |
| Energia | ||
| Automotivo | ||
| Aeroespacial e Defesa | ||
| Industrial | ||
| Outras Indústrias de Usuários Finais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Polímeros Reforçados com Nanotubos de Carbono?
O tamanho do mercado de Polímeros Reforçados com Nanotubos de Carbono foi avaliado em 3,24 bilhões de USD em 2026 e estima-se que cresça de 3,54 bilhões de USD em 2027 para 5,56 bilhões de USD até 2032, a um CAGR de 9,45% durante o período de previsão (2027-2032).
Qual tipo de polímero lidera os polímeros reforçados com nanotubos de carbono?
Os termoplásticos lideraram com uma participação de 34,67% em 2026 porque são adequados para embalagens ESD de alto volume, componentes automotivos e invólucros de eletrônicos.
Qual aplicação de usuário final está crescendo mais rapidamente para polímeros reforçados com nanotubos de carbono?
Energia tem projeção de crescer a um CAGR de 10,67% até 2032, apoiada por redes condutoras de bateria e componentes de módulos de bateria.
Qual região lidera na demanda por polímeros reforçados com nanotubos de carbono?
A Ásia-Pacífico detinha uma participação de 56,12% em 2026 e tem previsão de expandir a um CAGR de 10,43% até 2032.