
Tamaño y Participación del Mercado de Polímeros Reforzados con Nanotubos de Carbono
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polímeros Reforzados con Nanotubos de Carbono por Mordor Intelligence
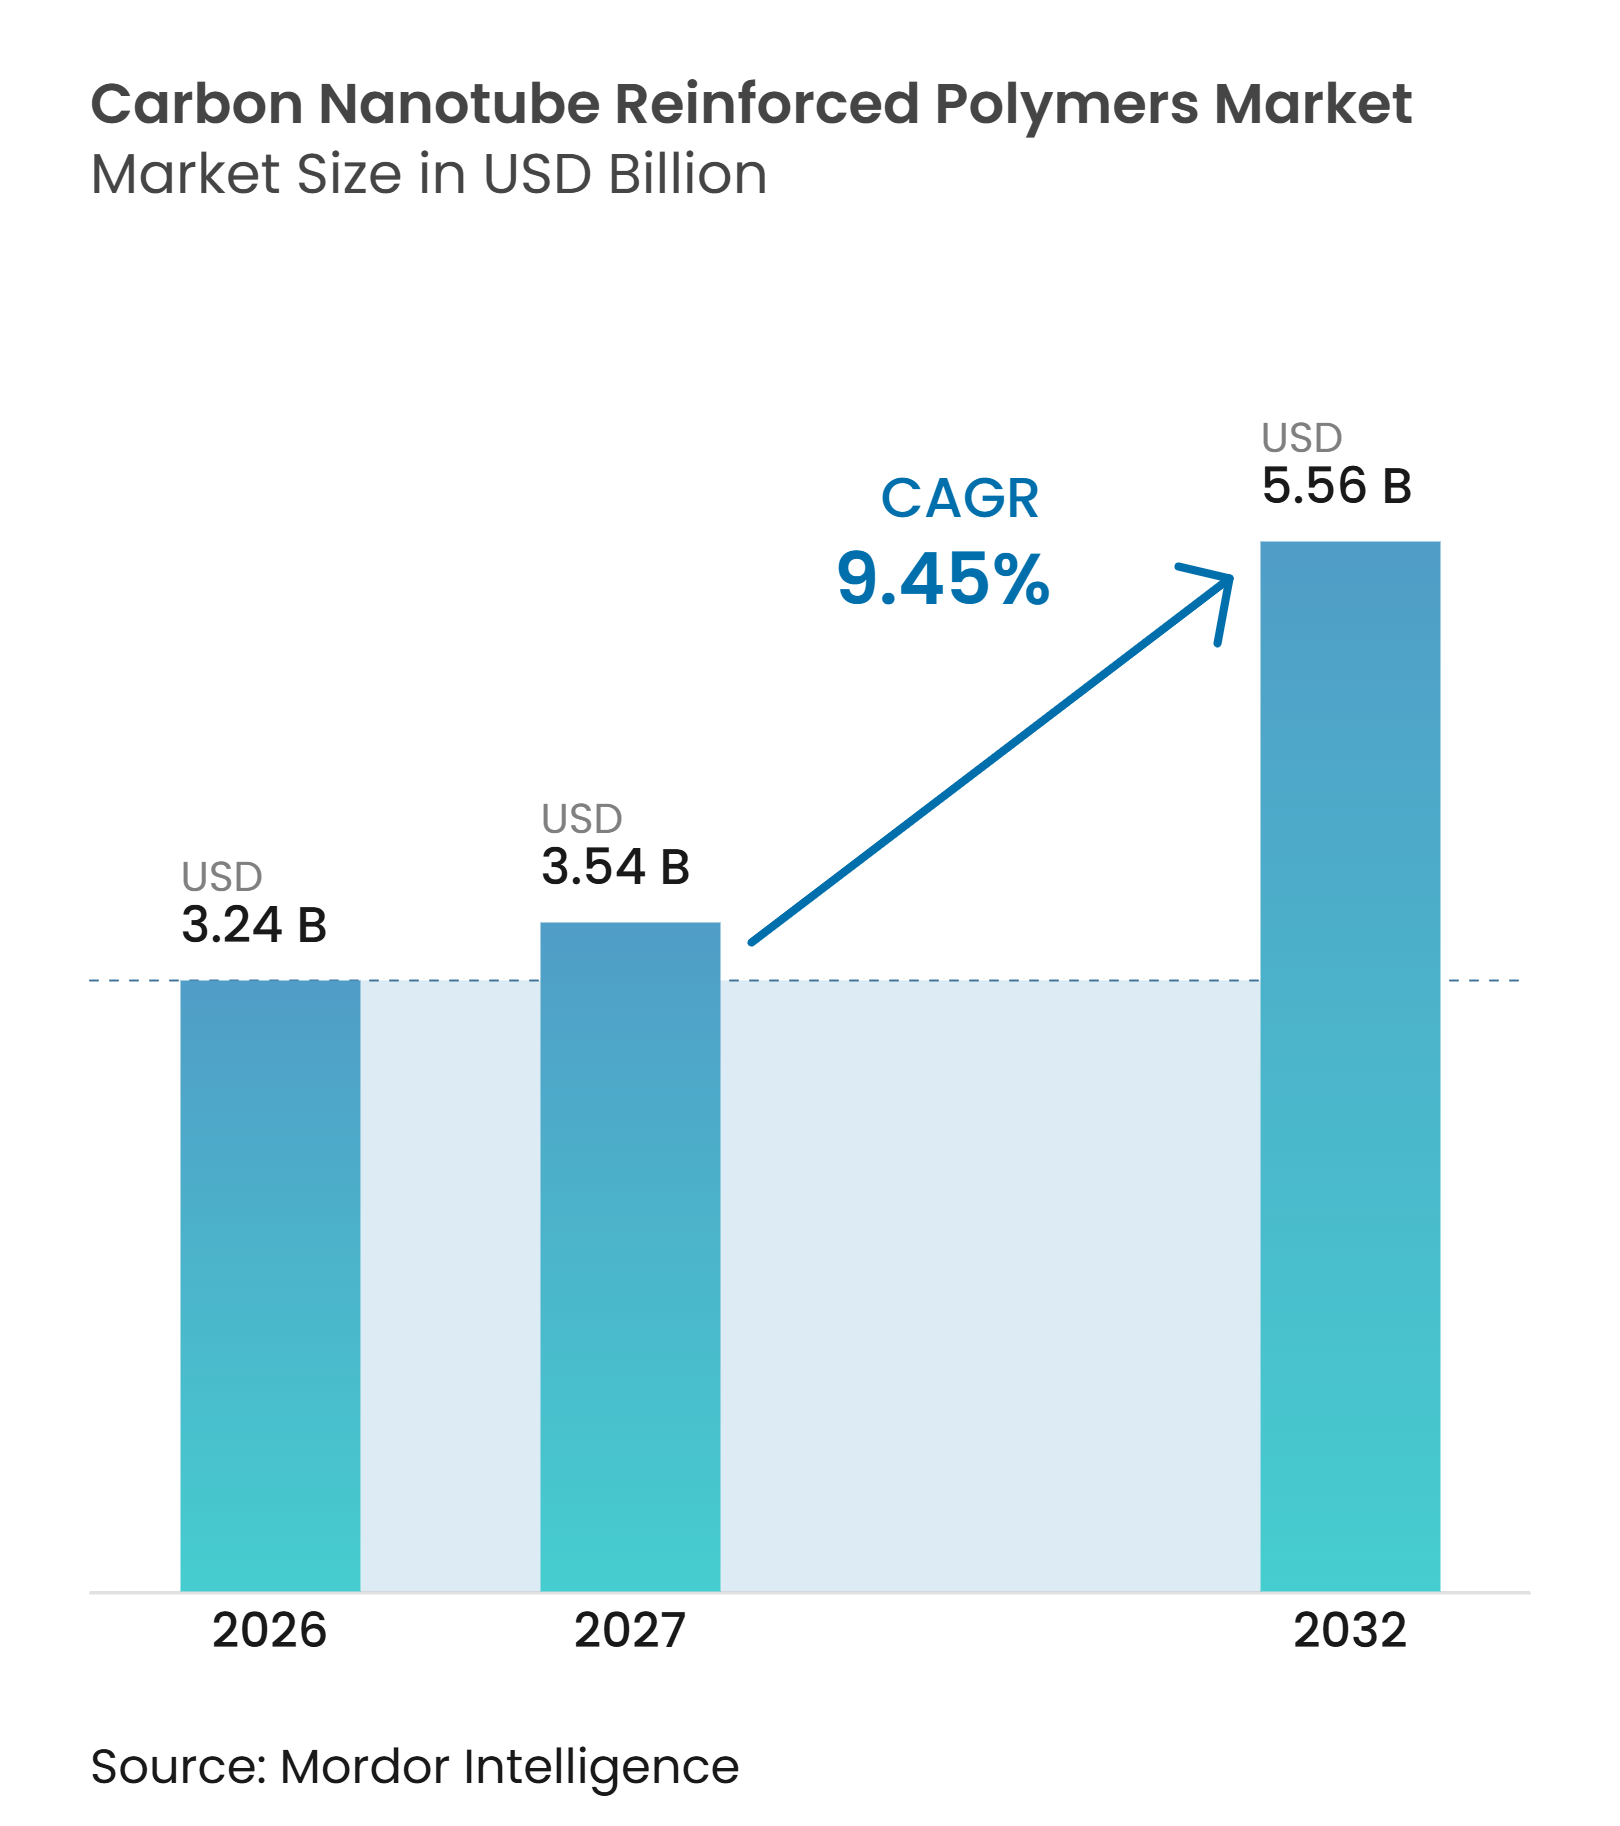
El tamaño del mercado de Polímeros Reforzados con Nanotubos de Carbono fue valorado en 3,24 mil millones de USD en 2026 y se estima que crecerá desde 3,54 mil millones de USD en 2027 hasta 5,56 mil millones de USD para 2032, a una CAGR del 9,45% durante el período de pronóstico (2027-2032). La electrificación está aumentando la demanda de aditivos poliméricos conductores en baterías, electrónica de potencia e infraestructura relacionada. Los fabricantes están reemplazando componentes metálicos y de vidrio más pesados con compuestos ligeros en aplicaciones de movilidad y aeroespacial. La producción a escala comercial de nanotubos de carbono de pared simple está mejorando la disponibilidad de materiales para compuestos de mayor rendimiento. Los mismos usos finales a menudo requieren conductividad, blindaje electromagnético y menor peso de los componentes, lo que respalda la demanda en múltiples aplicaciones. Los productores están respondiendo con inversiones en producción de nanotubos, tecnología de dispersión y capacidad de masterbatch.
Conclusiones Clave del Informe
- Por tipo de polímero, los termoplásticos tuvieron una participación del 34,67% en 2026, mientras que se pronostica que los termoestables crecerán a una CAGR del 10,14% hasta 2032.
- Por industria de usuario final, la eléctrica y electrónica tuvo una participación del 39,33% en 2026, mientras que se pronostica que la energía crecerá a una CAGR del 10,67% hasta 2032.
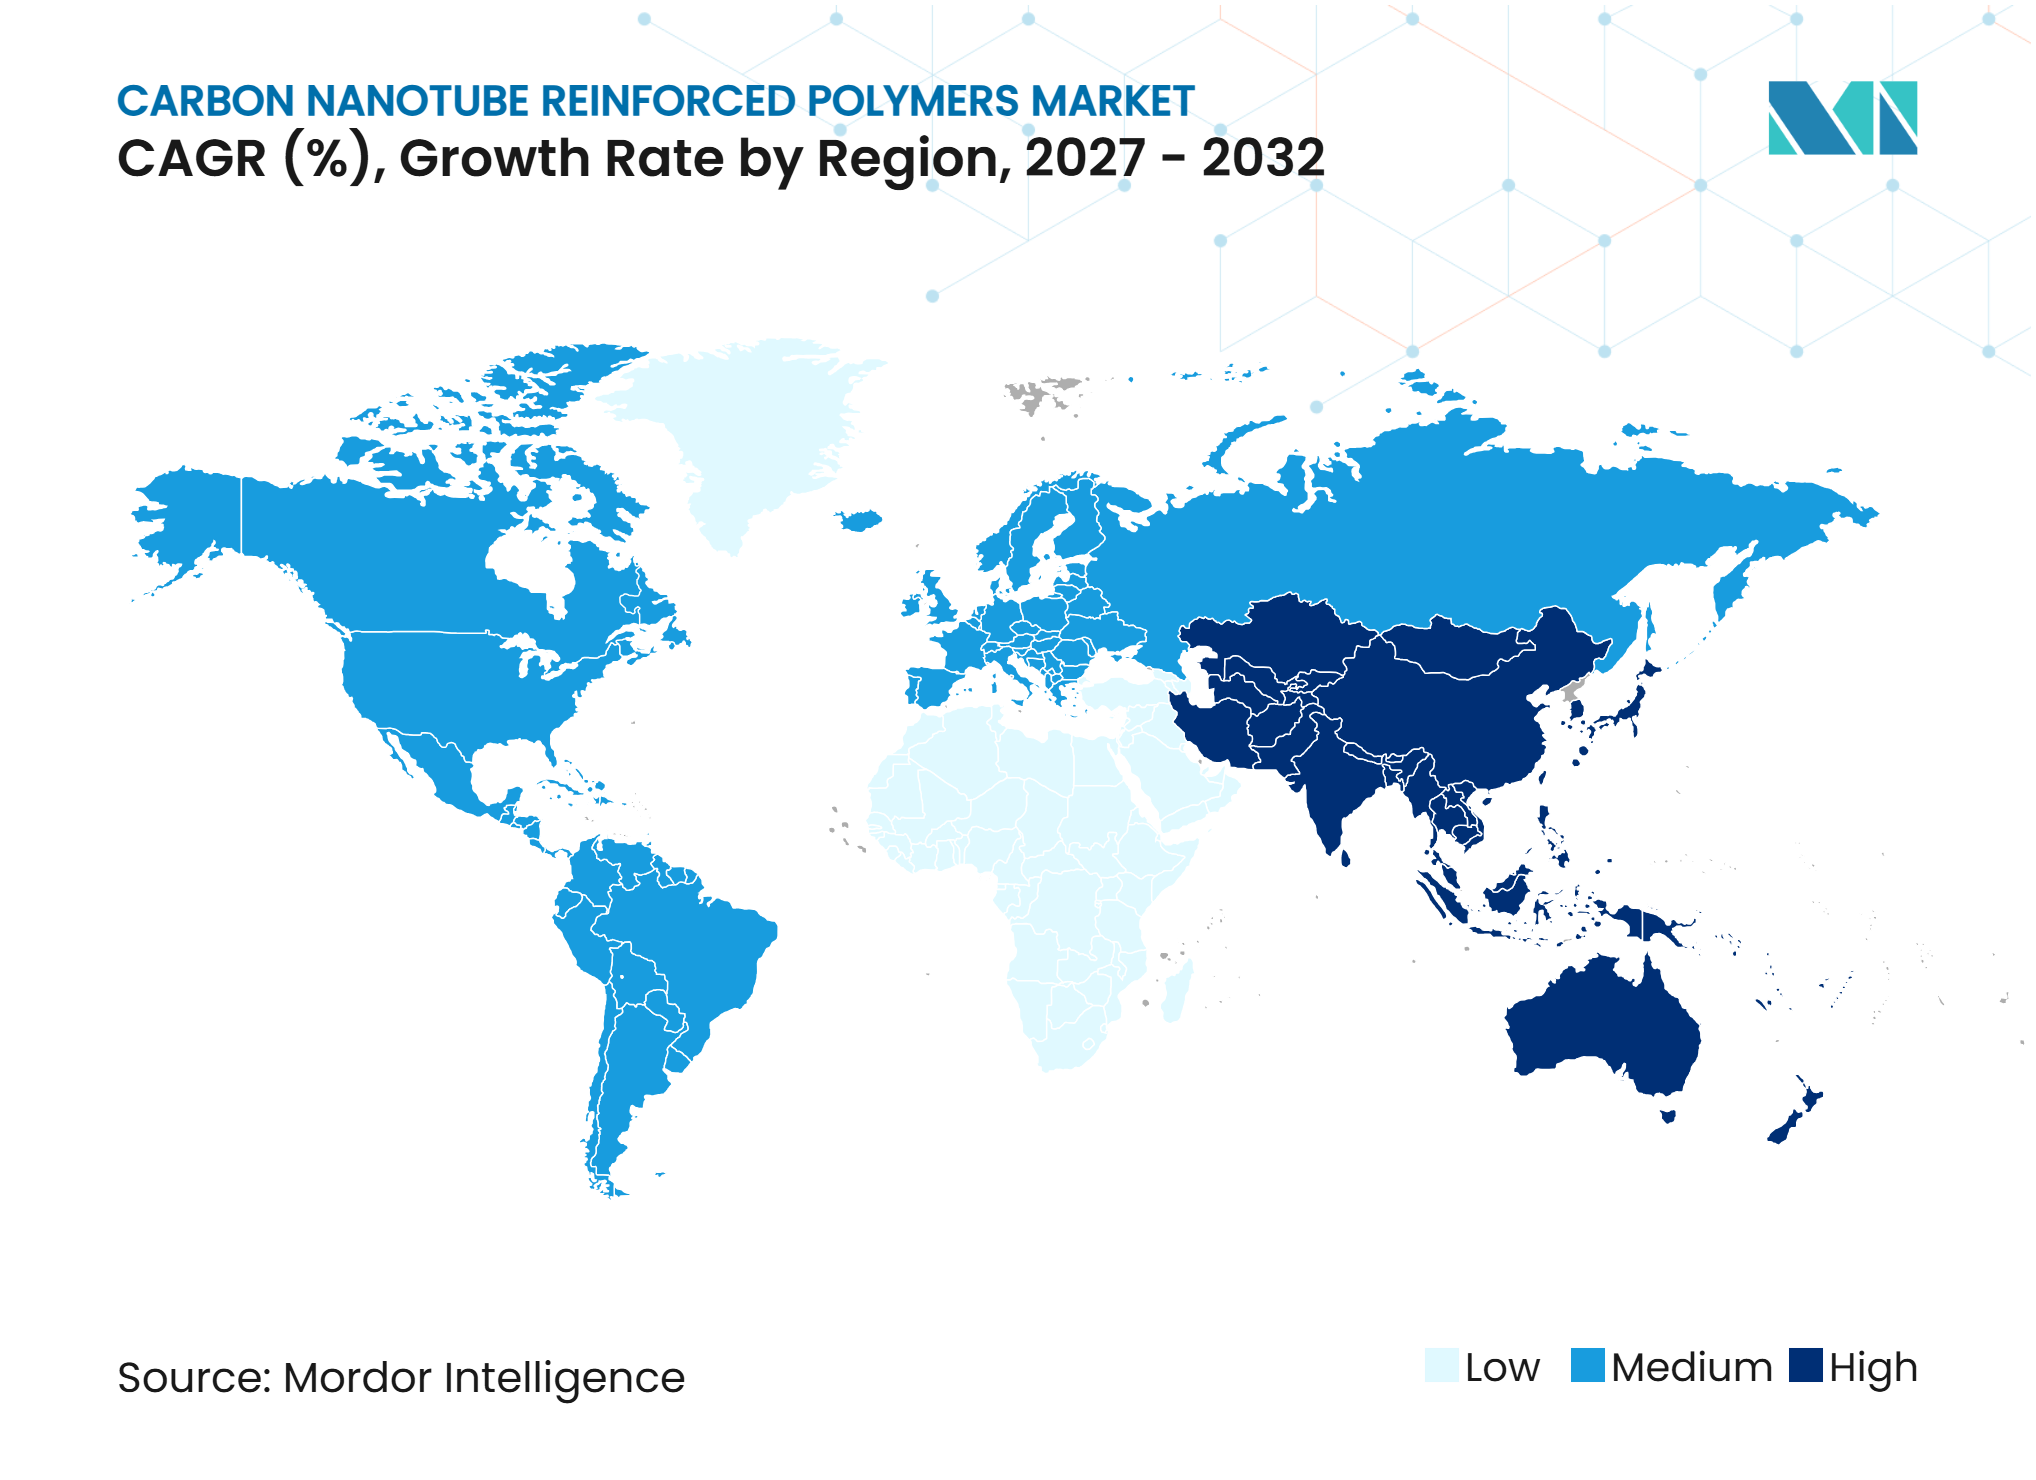
- Por geografía, Asia-Pacífico representó el 56,12% del mercado en 2026 y se pronostica que crecerá a una CAGR del 10,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rendimiento multifuncional ligero en movilidad y aeroespacial | +2.1% | Global, concentrado en América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Demanda de polímeros conductores para Interferencia Electromagnética (EMI), Descarga Electrostática (ESD) y gestión térmica | +2.3% | Global, más fuerte en China, Corea del Sur, Japón y América del Norte | Corto plazo (≤ 2 años) |
| Requisitos de almacenamiento de energía y redes conductoras para baterías | +2.5% | Asia-Pacífico, América del Norte y la UE | Corto plazo (≤ 2 años) |
| Mejoras en las propiedades con baja carga y compatibilidad de procesos | +1.4% | Global | Mediano plazo (2-4 años) |
| Nanotubos de carbono discretos, dispersos y funcionalizados para fabricación aditiva | +1.0% | América del Norte, la UE y actividad emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Almacenamiento de Energía y Redes Conductoras para Baterías
Los electrodos de batería son una aplicación importante para las redes conductoras de nanotubos, ya que estas redes mantienen las vías de electrones durante los ciclos repetidos de carga y descarga. El negro de carbono no siempre proporciona la misma estabilidad de red a niveles de carga equivalentes. Jiangsu Cnano reportó envíos de 1.500 toneladas métricas de suspensión de nanotubos de carbono para clientes de baterías de estado sólido y semisólido desde enero hasta agosto de 2025. Los productos de pared simple representaron el 70% de esa cantidad de envío, lo que indica una demanda más allá de los programas de celdas en etapa piloto. China produjo 1.175 GWh de baterías de iones de litio en 2024, lo que representa un crecimiento interanual del 32,60%. El Reglamento de Baterías de la UE exige divulgaciones de rendimiento y sostenibilidad, lo que aumenta el valor de las medidas que pueden mejorar la vida útil del ciclo de la batería. Las mayores cantidades de baterías también pueden mejorar la economía de las pastas de dispersión utilizadas en el mercado de polímeros reforzados con nanotubos de carbono.
Demanda de Polímeros Conductores para EMI, ESD y Gestión Térmica
Los productores de electrónica requieren carcasas poliméricas con blindaje confiable a viscosidades procesables. Este requisito ha fortalecido el papel del mercado de polímeros reforzados con nanotubos de carbono en la electrónica de alta frecuencia, donde los grados convencionales de negro de carbono pueden quedarse cortos. La norma IEC TS 62607-11-1:2025 proporciona un método de sonda de campo cercano para medir la efectividad de blindaje de los nanomateriales, lo que otorga a los equipos de adquisición una base común para las especificaciones de productos y las pruebas de laboratorio[1]. Avient declara que sus grados Stat-Tech pueden lograr un rendimiento de descarga electrostática con cargas de nanotubos inferiores al 2% en peso, en comparación con cargas de fibra de acero inoxidable del 8% al 15% para aplicaciones comparables, reduciendo así el peso de los componentes en bandejas de obleas y carcasas de servidores. La gestión térmica también respalda la adopción, ya que la electrónica de potencia requiere sustratos poliméricos capaces de disipar el calor de los semiconductores de banda ancha.
Rendimiento Multifuncional Ligero en Movilidad y Aeroespacial
Los clientes de movilidad y aeroespacial utilizan polímeros rellenos con nanotubos de carbono cuando un solo componente debe proporcionar menor peso, control eléctrico y rendimiento estructural. Toray reportó 300 mil millones de JPY en ingresos de su segmento de materiales compuestos de fibra de carbono en el ejercicio fiscal 2024, con ingresos aeroespaciales aumentando un 15% a medida que se recuperaron las tasas de construcción de aeronaves. Esa recuperación respalda el trabajo de calificación para sistemas de epoxi termoestable y bismaleimida que utilizan nanotubos funcionalizados para el endurecimiento. La poliamida y el polipropileno reforzados con nanotubos de carbono pueden servir como piezas estructurales, piezas de sistemas de combustible seguras contra ESD y carcasas de blindaje EMI en vehículos eléctricos. Dicha consolidación funcional puede reducir el número de piezas al tiempo que reduce la necesidad de capas de blindaje separadas. El mercado de polímeros reforzados con nanotubos de carbono se beneficia cuando los fabricantes requieren más de un atributo de rendimiento de un componente polimérico.
Mejoras en las Propiedades con Baja Carga y Compatibilidad de Procesos
La tecnología de masterbatch ha mejorado la economía de procesamiento de los compuestos rellenos con nanotubos de carbono. Arkema declara que sus masterbatches de nanotubos de carbono multipared Graphistrength pueden proporcionar disipación electrostática a concentraciones de 5 a 10 veces menores que las del negro de carbono, al tiempo que ofrecen un rendimiento equivalente. Su presentación anual de 2025 describe una capacidad de producción de hasta 400 toneladas por año en su planta piloto industrial. Los niveles más bajos de relleno permiten a los compoundadores utilizar equipos estándar de doble husillo sin las penalizaciones de viscosidad asociadas con el negro de carbono de alta carga. Arkema también ofrece grados de nanotubos de carbono en matrices de fluoroelastómero, nitrilo y EPDM, que pueden soportar sellos de baterías para vehículos eléctricos, correas antiestáticas y juntas de blindaje flexibles con cargas de nanotubos de carbono del 1% al 5%. La gama de materiales huésped compatibles amplía la base de procesadores en el mercado de polímeros reforzados con nanotubos de carbono.
Análisis de Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de dispersión, viscosidad y escalado | -1.2% | Global, particularmente América del Norte y la UE | Corto plazo (≤ 2 años) |
| Alto costo de producción y variabilidad de especificaciones entre lotes | -1.0% | Global, particularmente segmentos de Asia-Pacífico sensibles al costo | Mediano plazo (2-4 años) |
| Escrutinio de salud, medioambiente y fin de vida de los nanomateriales | -0.7% | UE, Estados Unidos y Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Dispersión, Viscosidad y Escalado
La dispersión uniforme sigue siendo un desafío de procesamiento de materiales en el mercado de Polímeros Reforzados con Nanotubos de Carbono. A niveles de carga más altos, los haces de nanotubos pueden reformarse, creando variaciones eléctricas y mecánicas dentro de un compuesto. Esta variación plantea dificultades para la electrónica de precisión y otras aplicaciones sensibles a la calidad. En noviembre de 2025, LG Chem presentó una solicitud de patente internacional para un sistema de dispersión de nanotubos de carbono de baja viscosidad y estabilidad temporal. La formulación utiliza caucho de nitrilo-butadieno hidrogenado, polímeros de la familia del polietilenglicol y compuestos de alcanolamina[2]. La presentación indica que la dispersión industrial estable sigue siendo comercialmente importante. Los procesos ultrasónicos de laboratorio no siempre se transfieren directamente a líneas de producción continuas de doble husillo o de alta cizalla.
Alto Costo de Producción y Variabilidad de Especificaciones entre Lotes
El depósito químico de vapor catalítico requiere un control estricto de la química del catalizador, la temperatura del reactor y la pureza del material de alimentación de carbono. Los cambios en estas condiciones pueden alterar el diámetro del nanotubo, la relación de aspecto, los defectos superficiales y el comportamiento final de percolación eléctrica. Los programas aeroespaciales enfrentan costos adicionales porque los materiales entrantes requieren una calificación exhaustiva antes de la producción. En 2025, LG Chem pausó la construcción de su planta CNT-4 en Daesan tras los cambios en las expectativas de demanda de vehículos eléctricos. La planta planificada tenía una capacidad de 3.200 toneladas por año. Esta decisión demuestra que los productores establecidos pueden enfrentar riesgos comerciales cuando el precio de los nanotubos de carbono compite con las pastas conductoras de negro de carbono. La consistencia de costos sigue siendo importante para la adopción más amplia de Polímeros Reforzados con Nanotubos de Carbono.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Polímero:
Los Termoplásticos Lideran Mientras los Termoestables Ganan Terreno en Usos Aeroespaciales y de EnergíaLos termoplásticos representaron el 34,67% de la participación del mercado de Polímeros Reforzados con Nanotubos de Carbono en 2026. Su posición refleja usos de alta producción en embalajes ESD, piezas automotrices conductoras y carcasas electrónicas. El procesamiento de masterbatch es muy adecuado para el moldeo por inyección y la extrusión, lo que otorga a los termoplásticos una ventaja práctica para los procesadores. La Administración de Normalización de China (SAC) abrió un proyecto de norma de 2025 para materiales de poliestireno modificados con nanotubos de carbono. El proyecto cubre los usos previstos en bandejas para semiconductores, electrónica automotriz y vehículos de nueva energía. Los puntos de referencia de rendimiento más claros de este proyecto pueden respaldar la calificación de productos y beneficiar al mercado de Polímeros Reforzados con Nanotubos de Carbono.
Se pronostica que los termoestables se expandirán a una CAGR del 10,14% hasta 2032. Las matrices reticuladas proporcionan estabilidad dimensional para compuestos aeroespaciales estructurales y carcasas de baterías de alta tensión. Los sistemas de epoxi funcionalizados con nanotubos de carbono pueden aumentar la resistencia al cizallamiento interlaminar entre un 15% y un 30% con cargas inferiores al 2%, reduciendo así el peso y el número de piezas en comparación con las alternativas de fibra de vidrio. Los elastómeros ofrecen una tercera opción para sellos de vehículos eléctricos, transportadores antiestáticos y blindaje EMI flexible. Sus matrices vulcanizables pueden combinar conformabilidad y conductividad donde los termoplásticos o termoestables rígidos pueden no ser adecuados. El mercado de Polímeros Reforzados con Nanotubos de Carbono sirve, por tanto, a requisitos de procesamiento y rendimiento distintos en los tres grupos de polímeros.


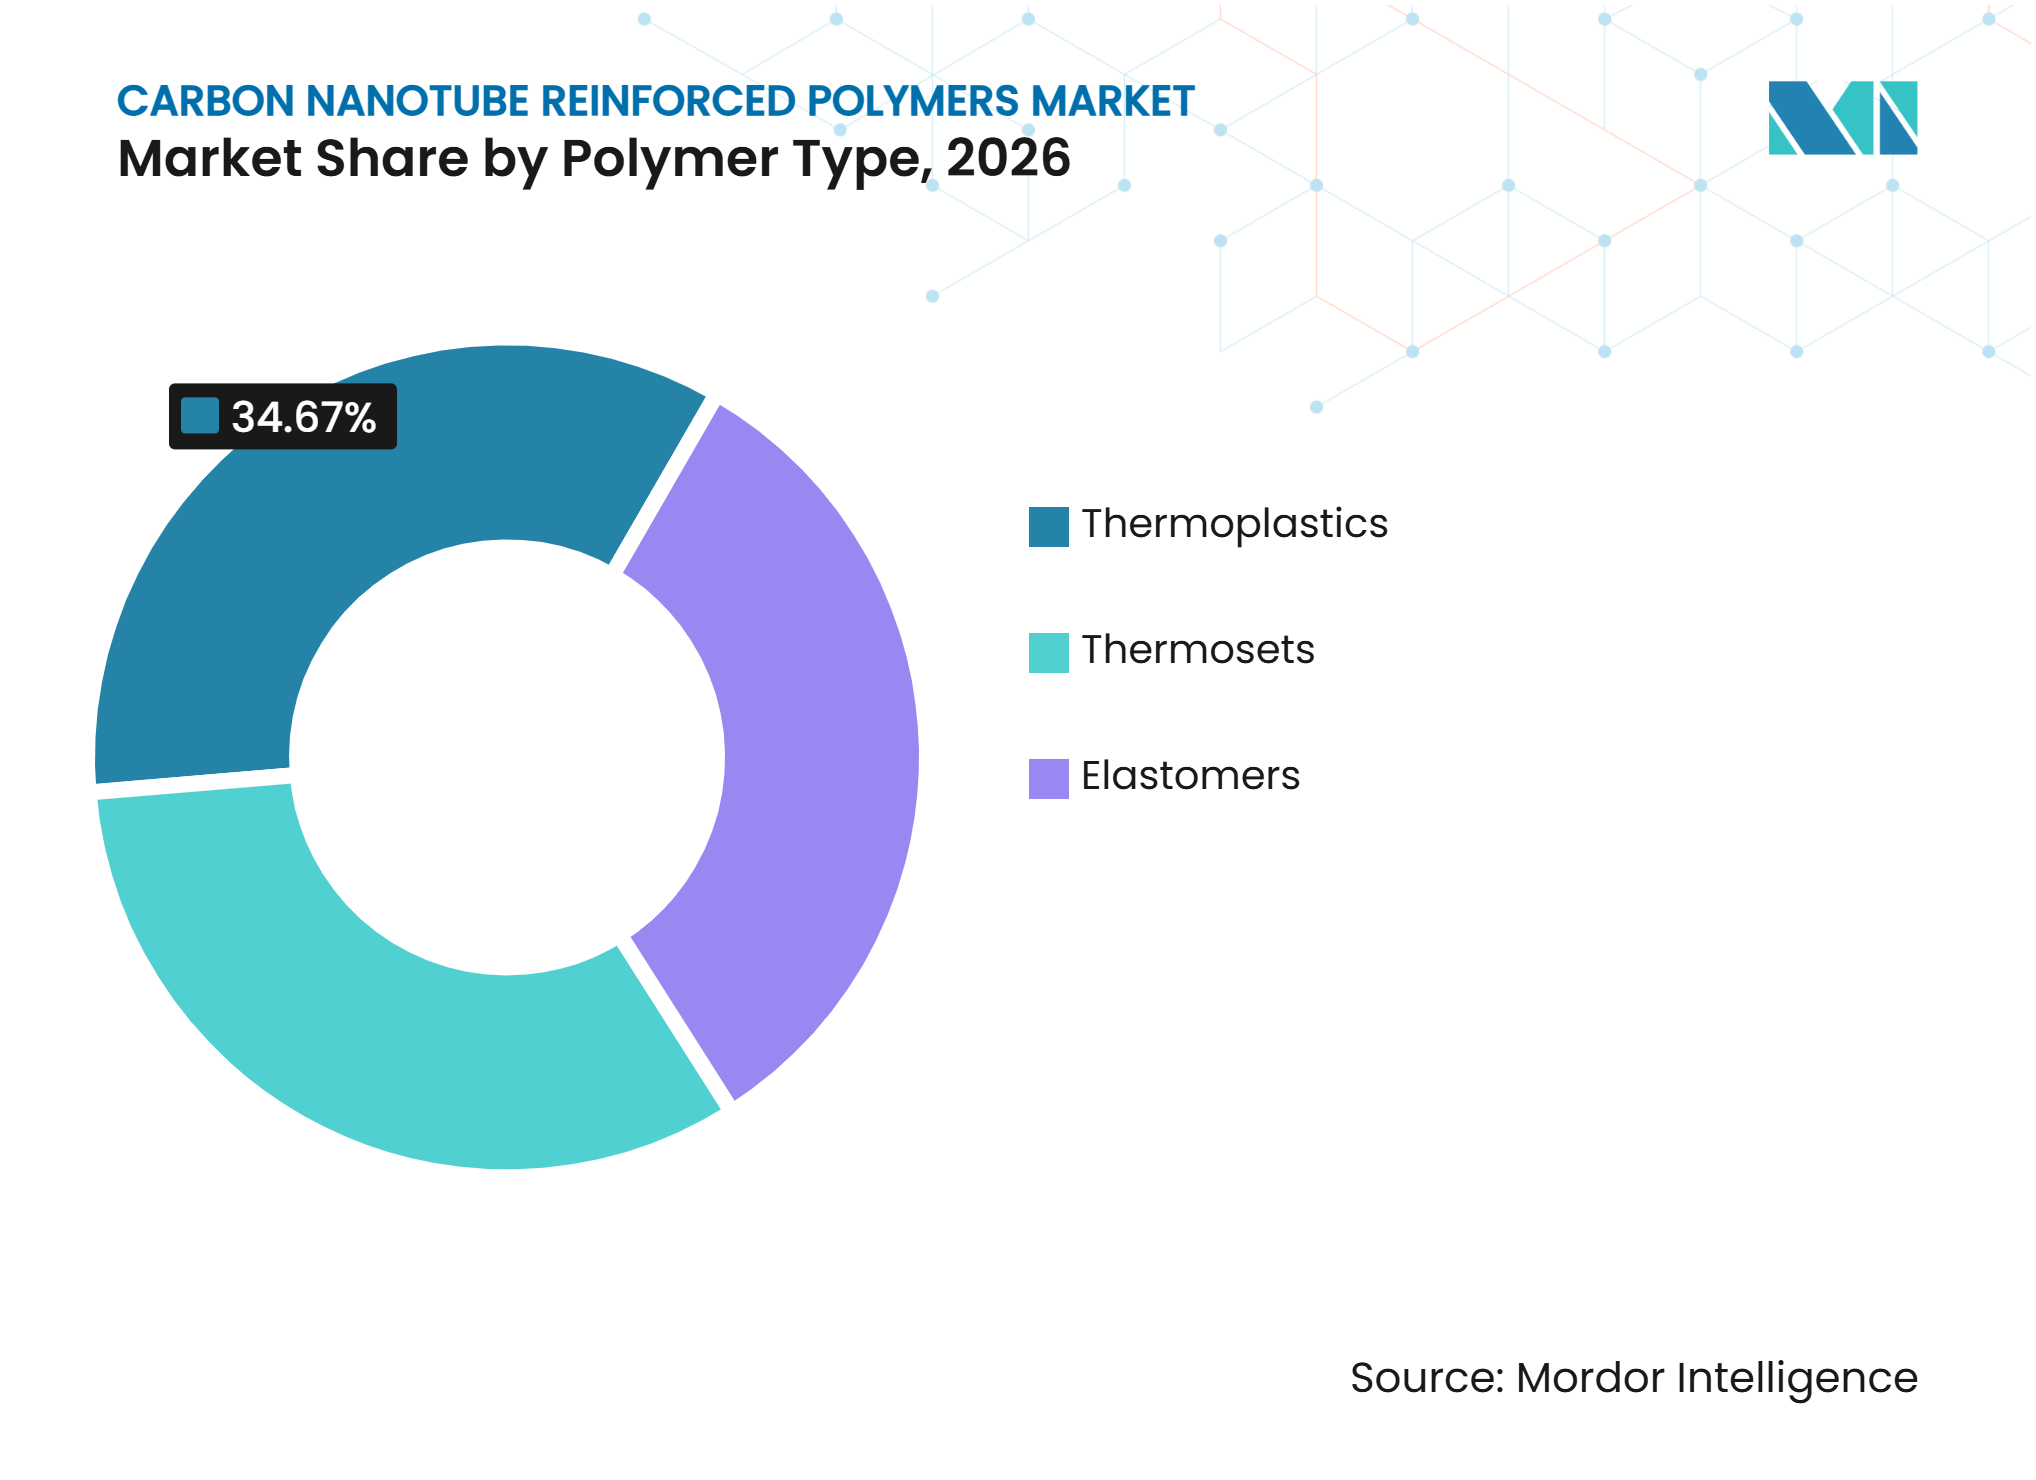
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Eléctrica y Electrónica Lidera Mientras la Energía se Expande Más RápidoLa eléctrica y electrónica representó el 39,33% del mercado en 2026. El segmento se ha desarrollado a través de embalajes ESD, carcasas con blindaje EMI y bandejas de fabricación de semiconductores. Un estudio de Applied Sciences de 2025 examinó la polimerización in situ de poliestireno y poliéster utilizando nanotubos de carbono de pared múltiple para aplicaciones de bandejas de circuitos integrados. El estudio encontró beneficios de estabilidad térmica y rendimiento eléctrico con cargas de nanotubos de carbono del 1% al 2%. Estas aplicaciones requieren resistividad superficial controlada y calidad de compuesto repetible. La base instalada en la fabricación de electrónica proporciona al mercado de Polímeros Reforzados con Nanotubos de Carbono una amplia plataforma para aplicaciones.
Se pronostica que la energía crecerá a una CAGR del 10,67% hasta 2032. El crecimiento refleja la demanda de pastas conductoras para baterías y piezas poliméricas mejoradas con nanotubos de carbono que pueden reforzar la carcasa del módulo de batería al tiempo que respaldan el aislamiento EMI entre celdas. En julio de 2025, Imerys Graphite and Carbon y Jiangsu Cnano anunciaron una asociación estratégica para combinar negro de carbono con nanotubos de carbono de pared múltiple para su uso como aditivos en baterías de iones de litio para vehículos eléctricos. La demanda automotriz también se beneficia de las tendencias de reducción de peso y electrificación, incluidos los componentes de poliamida que pueden reemplazar algunos soportes metálicos. La demanda aeroespacial y de defensa sigue siendo menor, pero puede ofrecer oportunidades de ciclo largo a medida que avanza la certificación de materiales. Los usos industriales incluyen transportadores antiestáticos, recubrimientos resistentes a productos químicos y sensores flexibles, que pueden absorber una gama de grados de nanotubos de carbono con diferentes especificaciones de rendimiento.

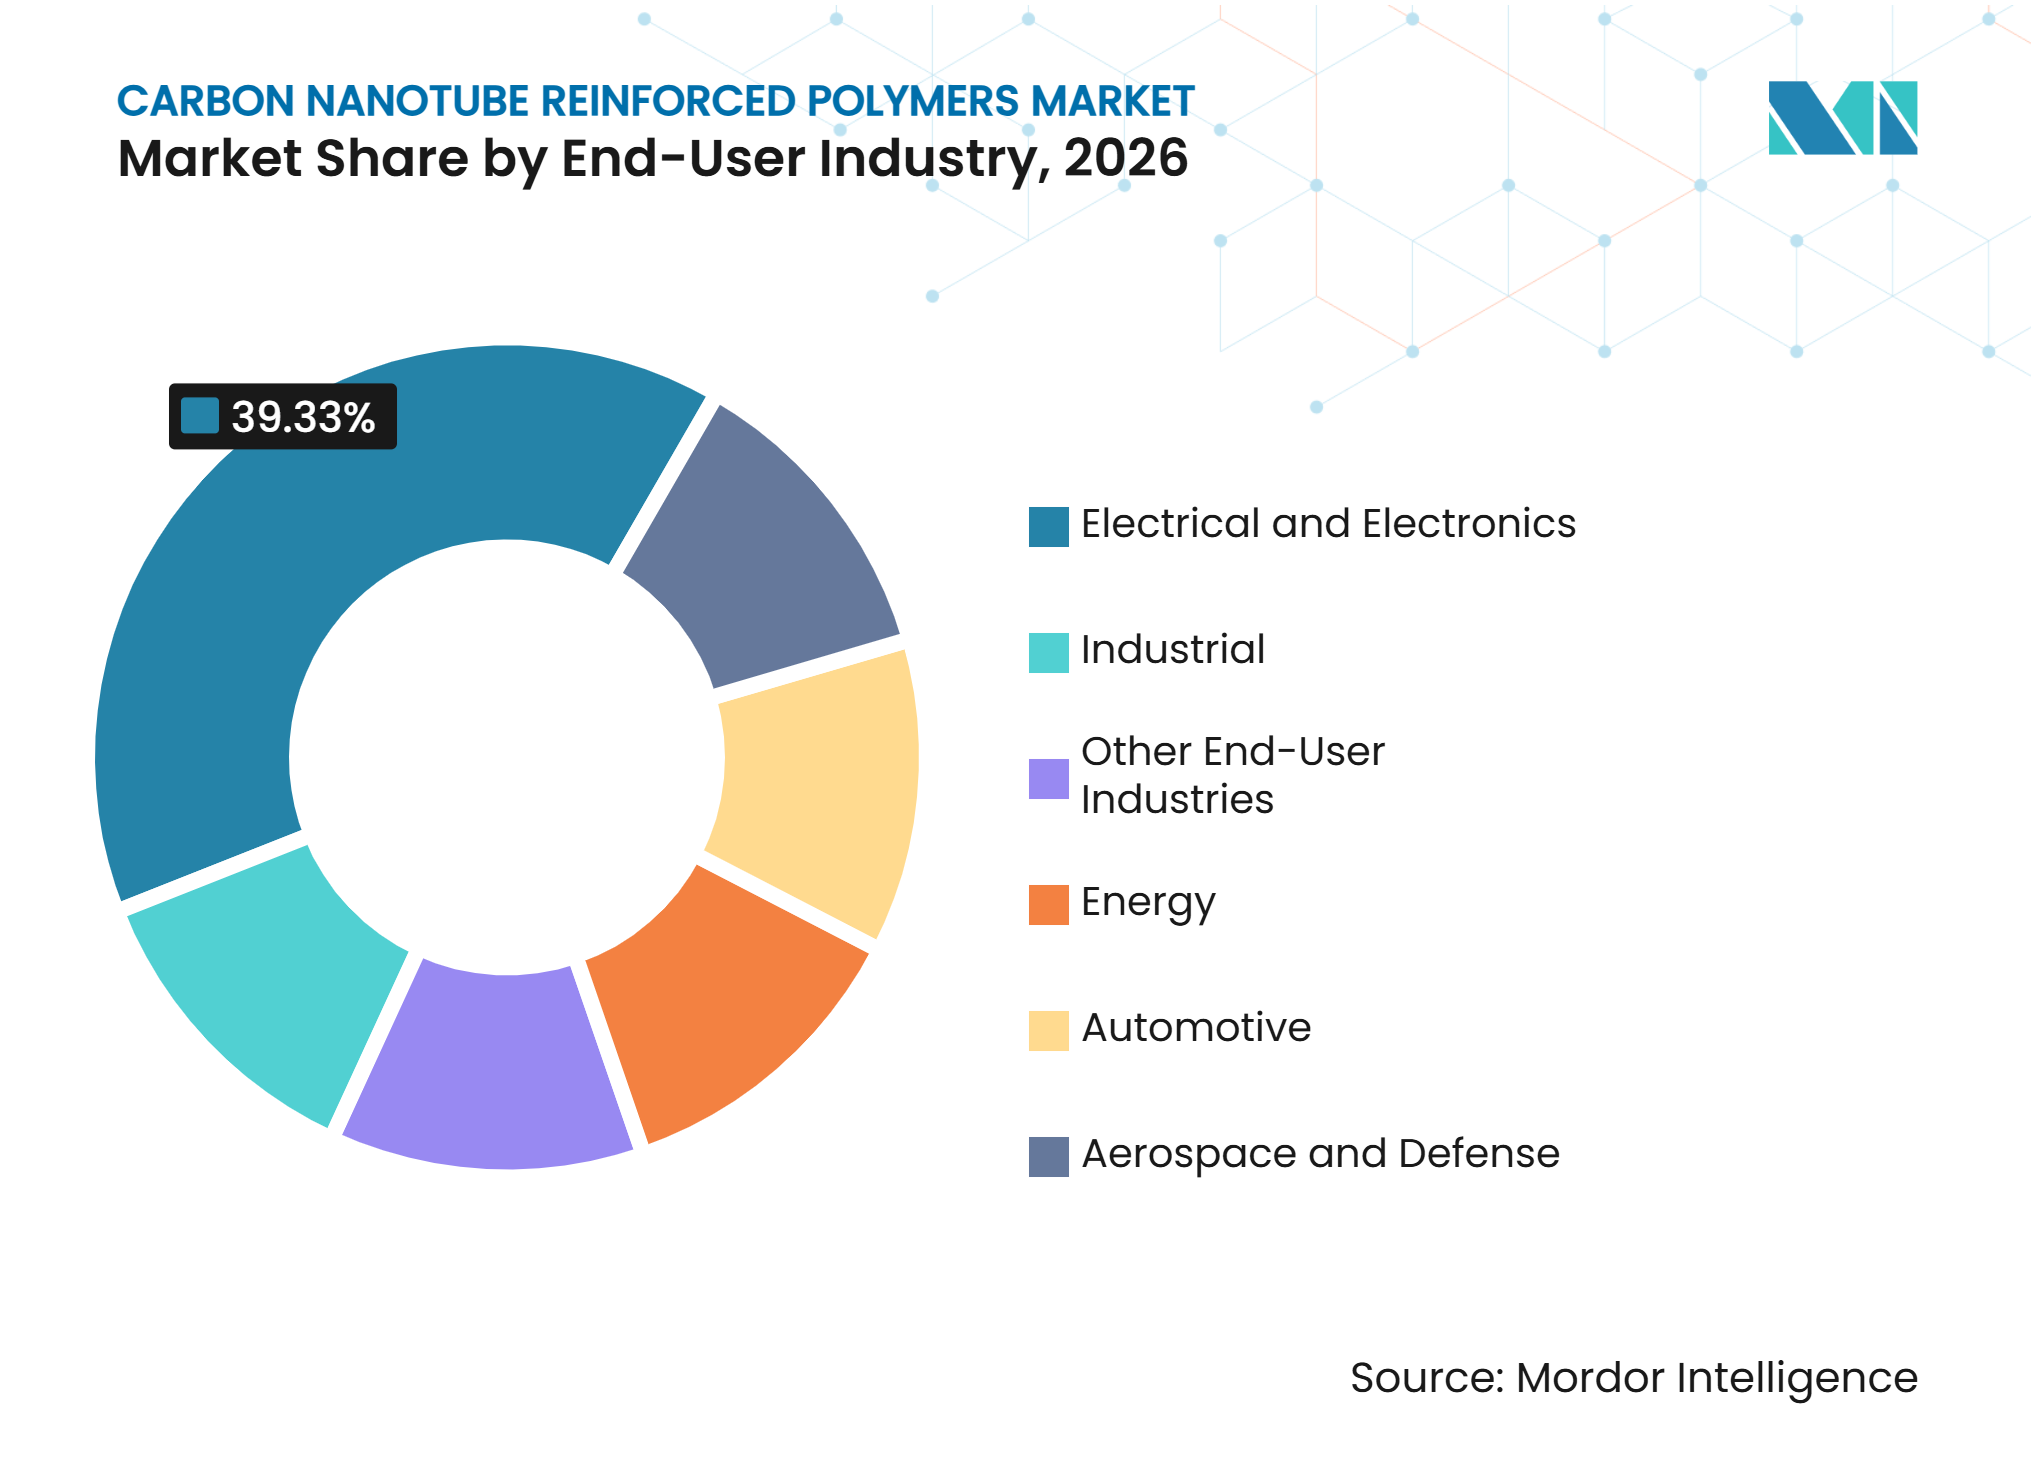
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo una participación del 56,12% del mercado de polímeros reforzados con nanotubos de carbono en 2026 y se pronostica que se expandirá a una CAGR del 10,43% hasta 2032. China cuenta con una gran base doméstica de producción de baterías y nanotubos de carbono. Jiangsu Cnano está ampliando la capacidad de materiales de cátodo en Sichuan para apoyar el suministro de plataformas de baterías avanzadas. La política del Ministerio de Industria y Tecnología de la Información (MIIT) otorga prioridad a los nanotubos de carbono dentro del programa de materiales de frontera de China. Japón contribuye con materiales especializados a través de Resonac y Zeon. El trabajo de Resonac en combinaciones VGCF-nanotubos de carbono respalda el desarrollo de electrodos, mientras que la inversión de Zeon en SiAT conecta la tecnología de nanotubos de carbono de pared simple con el escalado de pastas conductoras. Corea del Sur sigue siendo importante porque su ecosistema de fabricación de baterías impulsa una demanda recurrente de aditivos conductores. Los proveedores regionales pueden aprovechar los estrechos vínculos entre la producción de nanotubos, la formulación de pastas y la fabricación de celdas para acortar los ciclos de desarrollo.
América del Norte
América del Norte está construyendo capacidad doméstica para materiales de nanotubos de carbono de grado batería. Cabot recibió un premio de 50 millones de USD del Departamento de Energía de los Estados Unidos para una instalación a escala comercial para producir nanotubos de carbono de grado batería y dispersión de aditivos conductores, según se confirmó en su informe anual del ejercicio fiscal 2025. La inversión tiene como objetivo reducir la exposición a materiales de nanotubos de carbono importados. Cabot también lanzó el carbono conductor LITX 95F en julio de 2025 para sistemas de almacenamiento de energía residenciales, comerciales e industriales. Avient suministra compuestos conductores y sistemas termoplásticos de fibra continua para aplicaciones aeroespaciales, de defensa y electrónica de consumo. El marco de la Ley de Control de Sustancias Tóxicas (TSCA) de la Agencia de Protección Ambiental de los Estados Unidos (EPA) para ciertas químicas de nanotubos de carbono de pared múltiple añade carga de cumplimiento para importadores y procesadores. Los formuladores domésticos con procesos de cumplimiento establecidos pueden utilizar este entorno para apoyar estrategias de abastecimiento local.
Europa, América del Sur y Oriente Medio y África
Europa es un centro de demanda donde los requisitos de cumplimiento influyen en el diseño de productos de polímeros con nanotubos de carbono. OCSiAl firmó un arrendamiento a largo plazo en Luxemburgo en noviembre de 2025 para un centro de producción de nanotubos de grafeno planificado con una inversión de 300 millones de USD, con operaciones escalonadas previstas desde 2028 hasta 2030. Las normas de nanoformas de la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) requieren información de registro detallada de fabricantes e importadores, lo que puede aumentar los costos pero también promueve grados de productos consistentes y bien documentados. OCSiAl ya opera una instalación europea inaugurada en 2024. En América del Sur, la demanda está vinculada a la cadena de suministro automotriz de Brasil y la actividad de procesamiento de litio de Argentina. La demanda en Oriente Medio y África está relacionada con la diversificación industrial de Arabia Saudita y el desarrollo de la fabricación de compuestos. Estas regiones son mercados más pequeños, pero representan un potencial de demanda futura para grados estructurales utilizados en infraestructura y defensa.
Panorama Competitivo
Concentración del Mercado
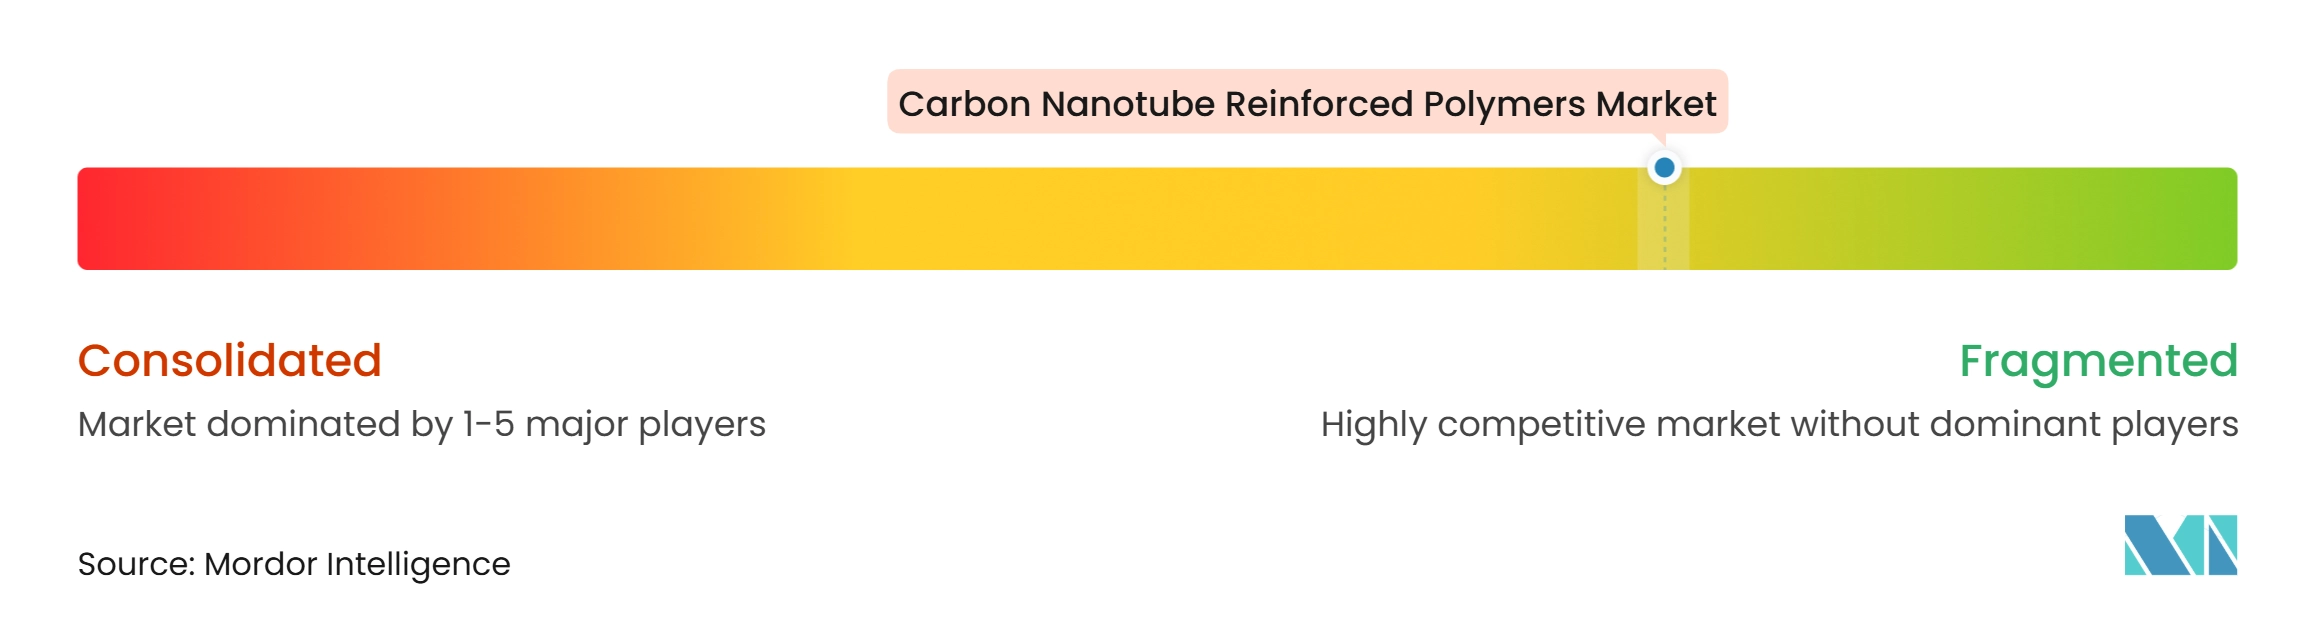
El mercado de polímeros reforzados con nanotubos de carbono está fragmentado. OCSiAl, Jiangsu Cnano Technology y Cabot ocupan posiciones importantes en la producción de nanotubos de carbono en bruto. Muchos formuladores especializados crean grados de polímeros específicos para cada aplicación. Esta estructura impulsa la competencia en escala de materias primas, calidad de dispersión y calificación de clientes. OCSiAl opera a través de socios de producción con licencia y distribuidores en más de 50 países. Jiangsu Cnano está expandiéndose desde el polvo y la pasta de nanotubos de carbono hacia la producción de materiales de cátodo. El mercado está, por tanto, más concentrado entre los proveedores de materias primas que entre los numerosos compoundadores que atienden los usos finales.
Varias empresas están avanzando hacia la integración vertical. Arkema desarrolla nanotubos de carbono Graphistrength para electrodos de batería, junto con aglutinantes PVDF y sales de litio, para apoyar a los clientes que requieren soluciones integradas de materiales para baterías. La inversión de OCSiAl en Luxemburgo refleja la expansión de la cadena de suministro en una región de demanda clave. La solicitud de patente de dispersión de nanotubos de carbono de LG Chem en 2025 indica que el conocimiento de formulación se está convirtiendo en una herramienta competitiva propietaria. La inversión de Zeon en SiAT proporciona una vía hacia la capacidad de pasta conductora aguas abajo. Estos desarrollos desplazan la competencia hacia la fiabilidad del rendimiento y el acceso al conocimiento de procesamiento.
Quedan espacios en blanco en los elastómeros reforzados con nanotubos de carbono para sistemas de sellado de vehículos eléctricos y sistemas de resina funcionalizada para fabricación aditiva. Los especialistas más pequeños pueden competir en estas áreas a través de la experiencia en formulación y ciclos de desarrollo más rápidos. Los requisitos de cumplimiento bajo las normas de nanoformas de REACH y la Ley de Control de Sustancias Tóxicas (TSCA) presentan desafíos para las empresas con recursos regulatorios limitados y pueden fortalecer la posición de los proveedores establecidos con materiales documentados. No se dispone de una participación de mercado combinada verificada para los principales actores; sin embargo, la estructura del mercado sigue siendo consistente con una producción upstream concentrada y una formulación downstream fragmentada. Es probable que los compradores evalúen a los proveedores en función de la consistencia de la dispersión, el servicio técnico, la documentación regulatoria y la seguridad del suministro. Las inversiones de las empresas indican que los materiales para baterías y los compuestos conductores siguen siendo áreas prioritarias.
Líderes de la Industria de Polímeros Reforzados con Nanotubos de Carbono
-
LG Chem
-
OCSiAl
-
Birla Carbon
-
Cabot Corporation
-
Arkema
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polímeros Reforzados con Nanotubos de Carbono Empresas cubiertas en este informe
- Arkema
- Avient Corporation
- Birla Carbon
- Cabot Corporation
- CARBICE CORPORATION
- Carbon Solutions, Inc.
- Cheap Tubes
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- LyondellBasell Industries N.V.
- Mechnano
- OCSiAl
- Resonac Corporation
- TORAY INDUSTRIES, INC.
- Zeon Corporation
Desarrollos recientes de la industria en Mercado de Polímeros Reforzados con Nanotubos de Carbono
- Julio de 2026: Una nueva Norma de Uso Significativamente Nuevo (SNUR) de la Agencia de Protección Ambiental de los Estados Unidos (EPA) bajo la Ley de Control de Sustancias Tóxicas (TSCA) para una clase específica de nanotubos de carbono de pared múltiple (MWCNTs) entró en vigor el 22 de septiembre de 2026 (publicada como 91 FR 46742). La norma exige que cualquier fabricante, importador o procesador de la química de MWCNT cubierta notifique a la EPA al menos 90 días antes de comenzar un uso nuevo significativo designado, ampliando la supervisión regulatoria a medida que se diversifican las aplicaciones de polímeros reforzados con nanotubos de carbono.
- Noviembre de 2025: OCSiAl firmó un arrendamiento de terreno a largo plazo con el Estado de Luxemburgo, iniciando el desarrollo de su centro de producción de nanotubos de grafeno en Differdange. La instalación representa una inversión de 300 millones de USD, se espera que cree más de 300 empleos y está planificada para comenzar operaciones en etapas desde 2028 hasta 2030. Esto posiciona a Europa como un centro estratégico de fabricación de polímeros reforzados con nanotubos de carbono y reduce la dependencia de los fabricantes de equipos originales europeos del suministro asiático.
Alcance del Informe Global del Mercado de Polímeros Reforzados con Nanotubos de Carbono
Los Polímeros Reforzados con Nanotubos de Carbono (CNTRPs) son materiales compuestos producidos mediante la incorporación de nanotubos de carbono (CNTs), que son estructuras cilíndricas de carbono, en una matriz polimérica. Los nanotubos de carbono son conocidos por su alta resistencia a la tracción, bajo peso y conductividad eléctrica, lo que los convierte en agentes de refuerzo eficaces en sistemas poliméricos.
El mercado de polímeros reforzados con nanotubos de carbono está segmentado por tipo de polímero, industria de usuario final y geografía. Por tipo de polímero, el mercado está segmentado en termoplásticos, termoestables y elastómeros. Por industria de usuario final, el mercado está segmentado en eléctrica y electrónica, energía, automotriz, aeroespacial y defensa, industrial y otras industrias de usuario final. El informe también cubre los tamaños de mercado y los pronósticos para los polímeros reforzados con nanotubos de carbono en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Termoplásticos |
| Termoestables |
| Elastómeros |
| Eléctrica y Electrónica |
| Energía |
| Automotriz |
| Aeroespacial y Defensa |
| Industrial |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Polímero | Termoplásticos | |
| Termoestables | ||
| Elastómeros | ||
| Por Industria de Usuario Final | Eléctrica y Electrónica | |
| Energía | ||
| Automotriz | ||
| Aeroespacial y Defensa | ||
| Industrial | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Polímeros Reforzados con Nanotubos de Carbono?
El tamaño del mercado de Polímeros Reforzados con Nanotubos de Carbono fue valorado en 3,24 mil millones de USD en 2026 y se estima que crecerá desde 3,54 mil millones de USD en 2027 hasta 5,56 mil millones de USD para 2032, a una CAGR del 9,45% durante el período de pronóstico (2027-2032).
¿Qué tipo de polímero lidera los polímeros reforzados con nanotubos de carbono?
Los termoplásticos lideraron con una participación del 34,67% en 2026 porque se adaptan a los embalajes ESD de alto volumen, los componentes automotrices y las carcasas electrónicas.
¿Qué aplicación de usuario final está creciendo más rápido para los polímeros reforzados con nanotubos de carbono?
Se proyecta que la energía crecerá a una CAGR del 10,67% hasta 2032, respaldada por redes conductoras de baterías y componentes de módulos de batería.
¿Qué región lidera en la demanda de polímeros reforzados con nanotubos de carbono?
Asia-Pacífico tuvo una participación del 56,12% en 2026 y se pronostica que se expandirá a una CAGR del 10,43% hasta 2032.