
カーボンナノチューブ強化ポリマー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.54 十億米ドル |
| 市場規模 (2032) | 5.56 十億米ドル |
| 成長率 (2027 - 2032) | 9.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカーボンナノチューブ強化ポリマー市場分析
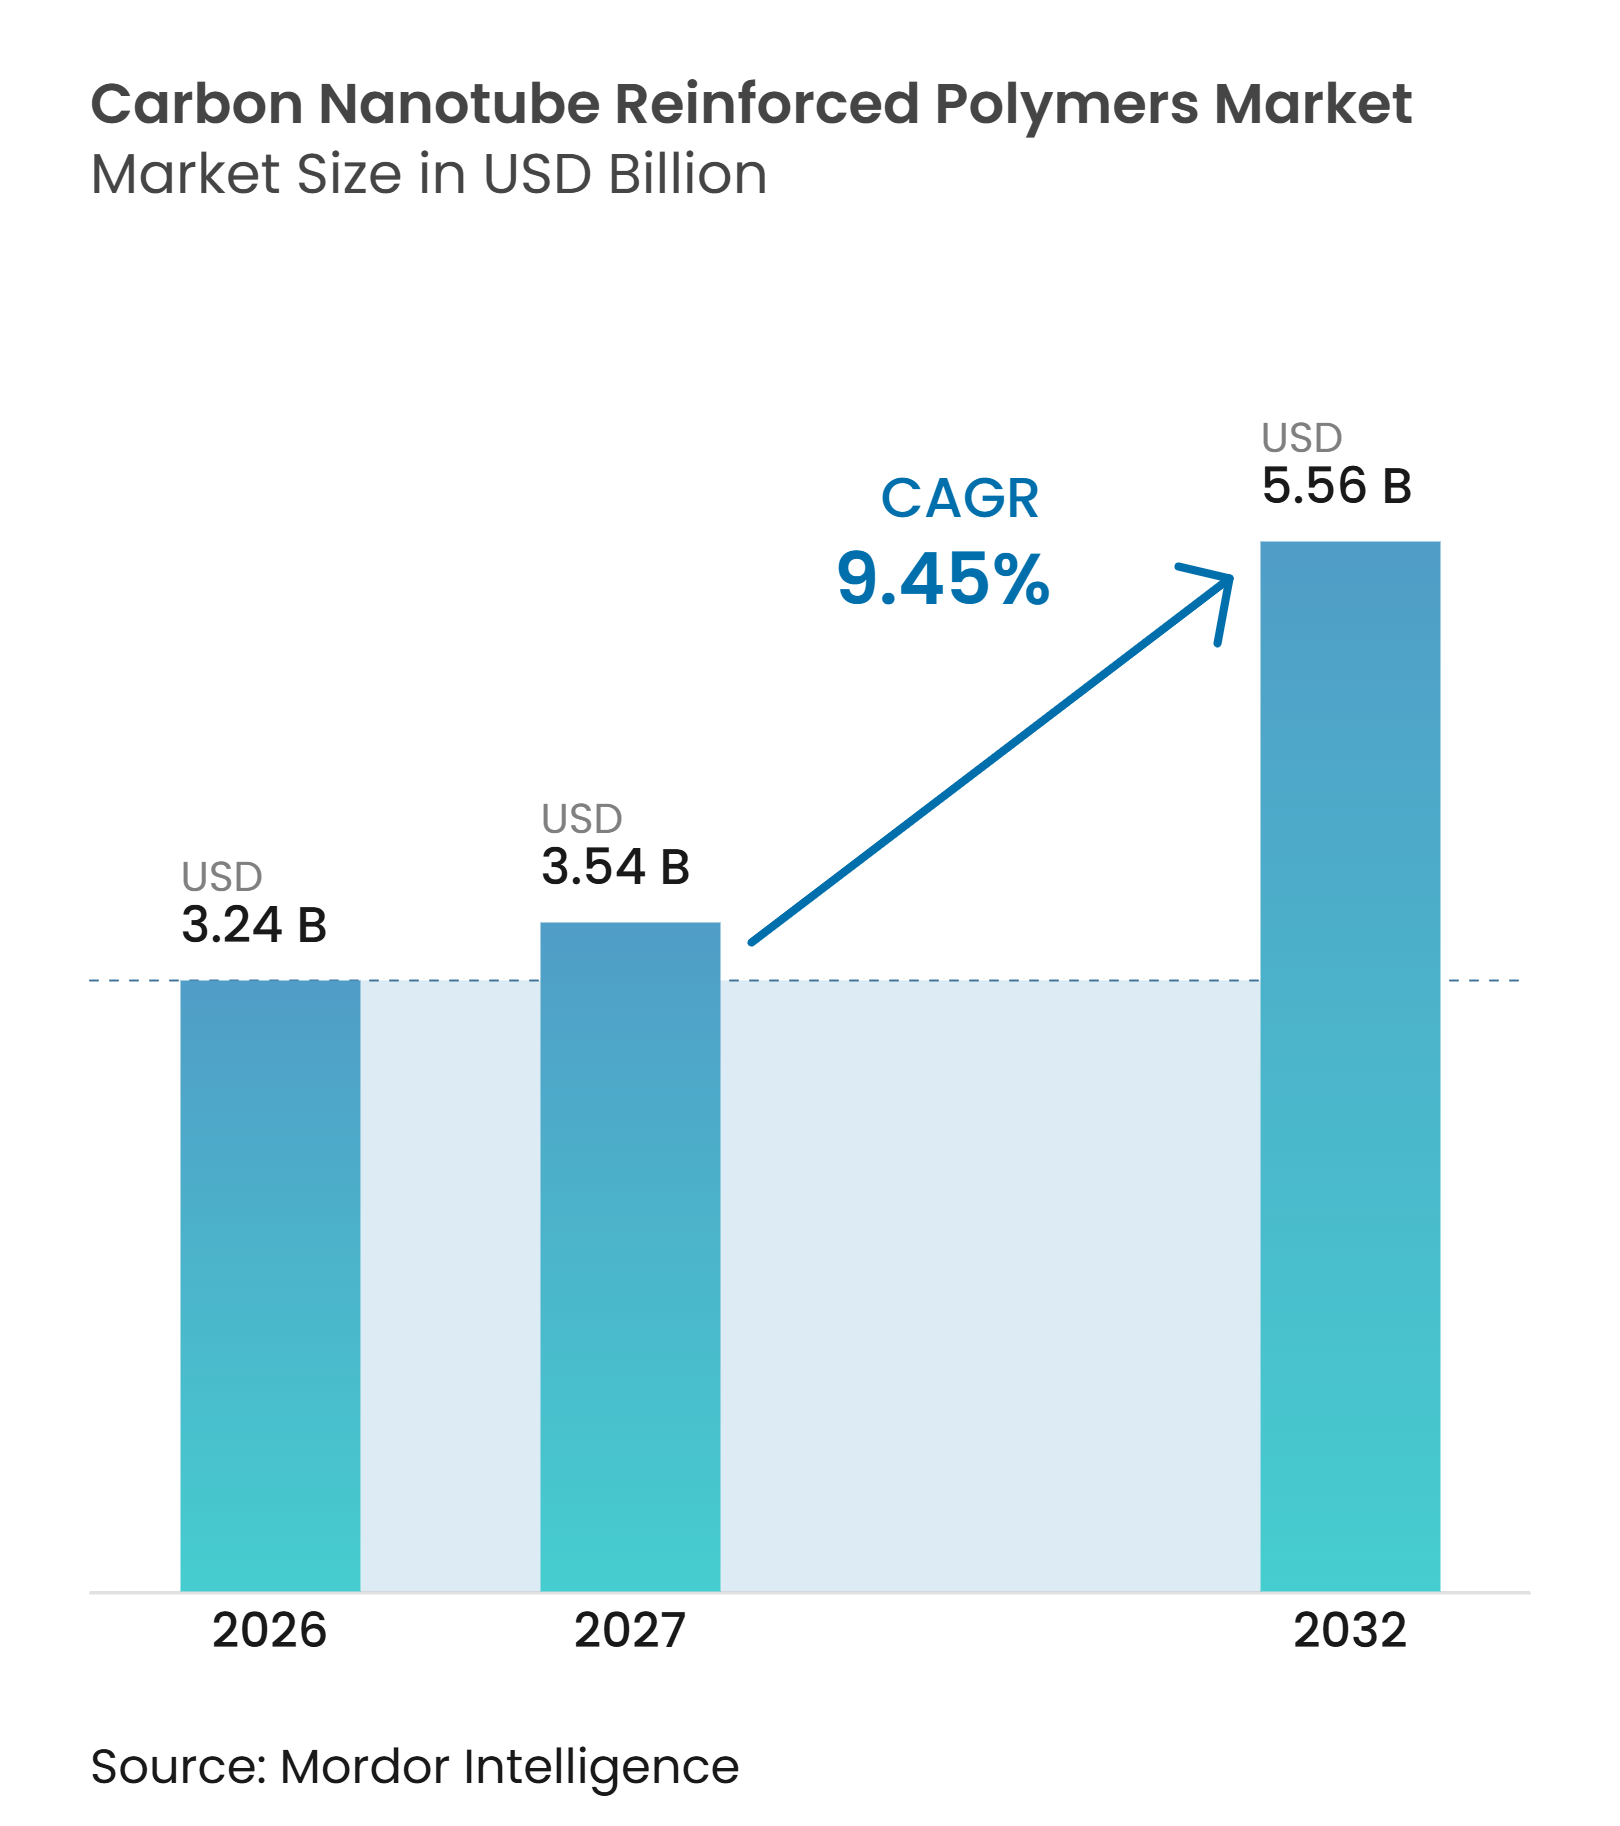
カーボンナノチューブ強化ポリマー市場規模は2026年に32.4億米ドルと評価され、2027年の35.4億米ドルから2032年には55.6億米ドルへと成長し、予測期間(2027年~2032年)のCAGRは9.45%と推定されます。電動化により、電池、パワーエレクトロニクス、および関連インフラにおける導電性ポリマー添加剤の需要が高まっています。メーカーは、モビリティおよび航空宇宙用途において、より重い金属・ガラス部品を軽量複合材料に置き換えています。単層カーボンナノチューブの商業規模生産が進み、高性能コンパウンド向け材料の入手性が向上しています。同一の最終用途において、導電性、電磁シールド、部品軽量化が同時に求められることが多く、複数の用途にわたる需要を支えています。生産者はナノチューブ製造、分散技術、マスターバッチ能力への投資で対応しています。
主要レポートのポイント
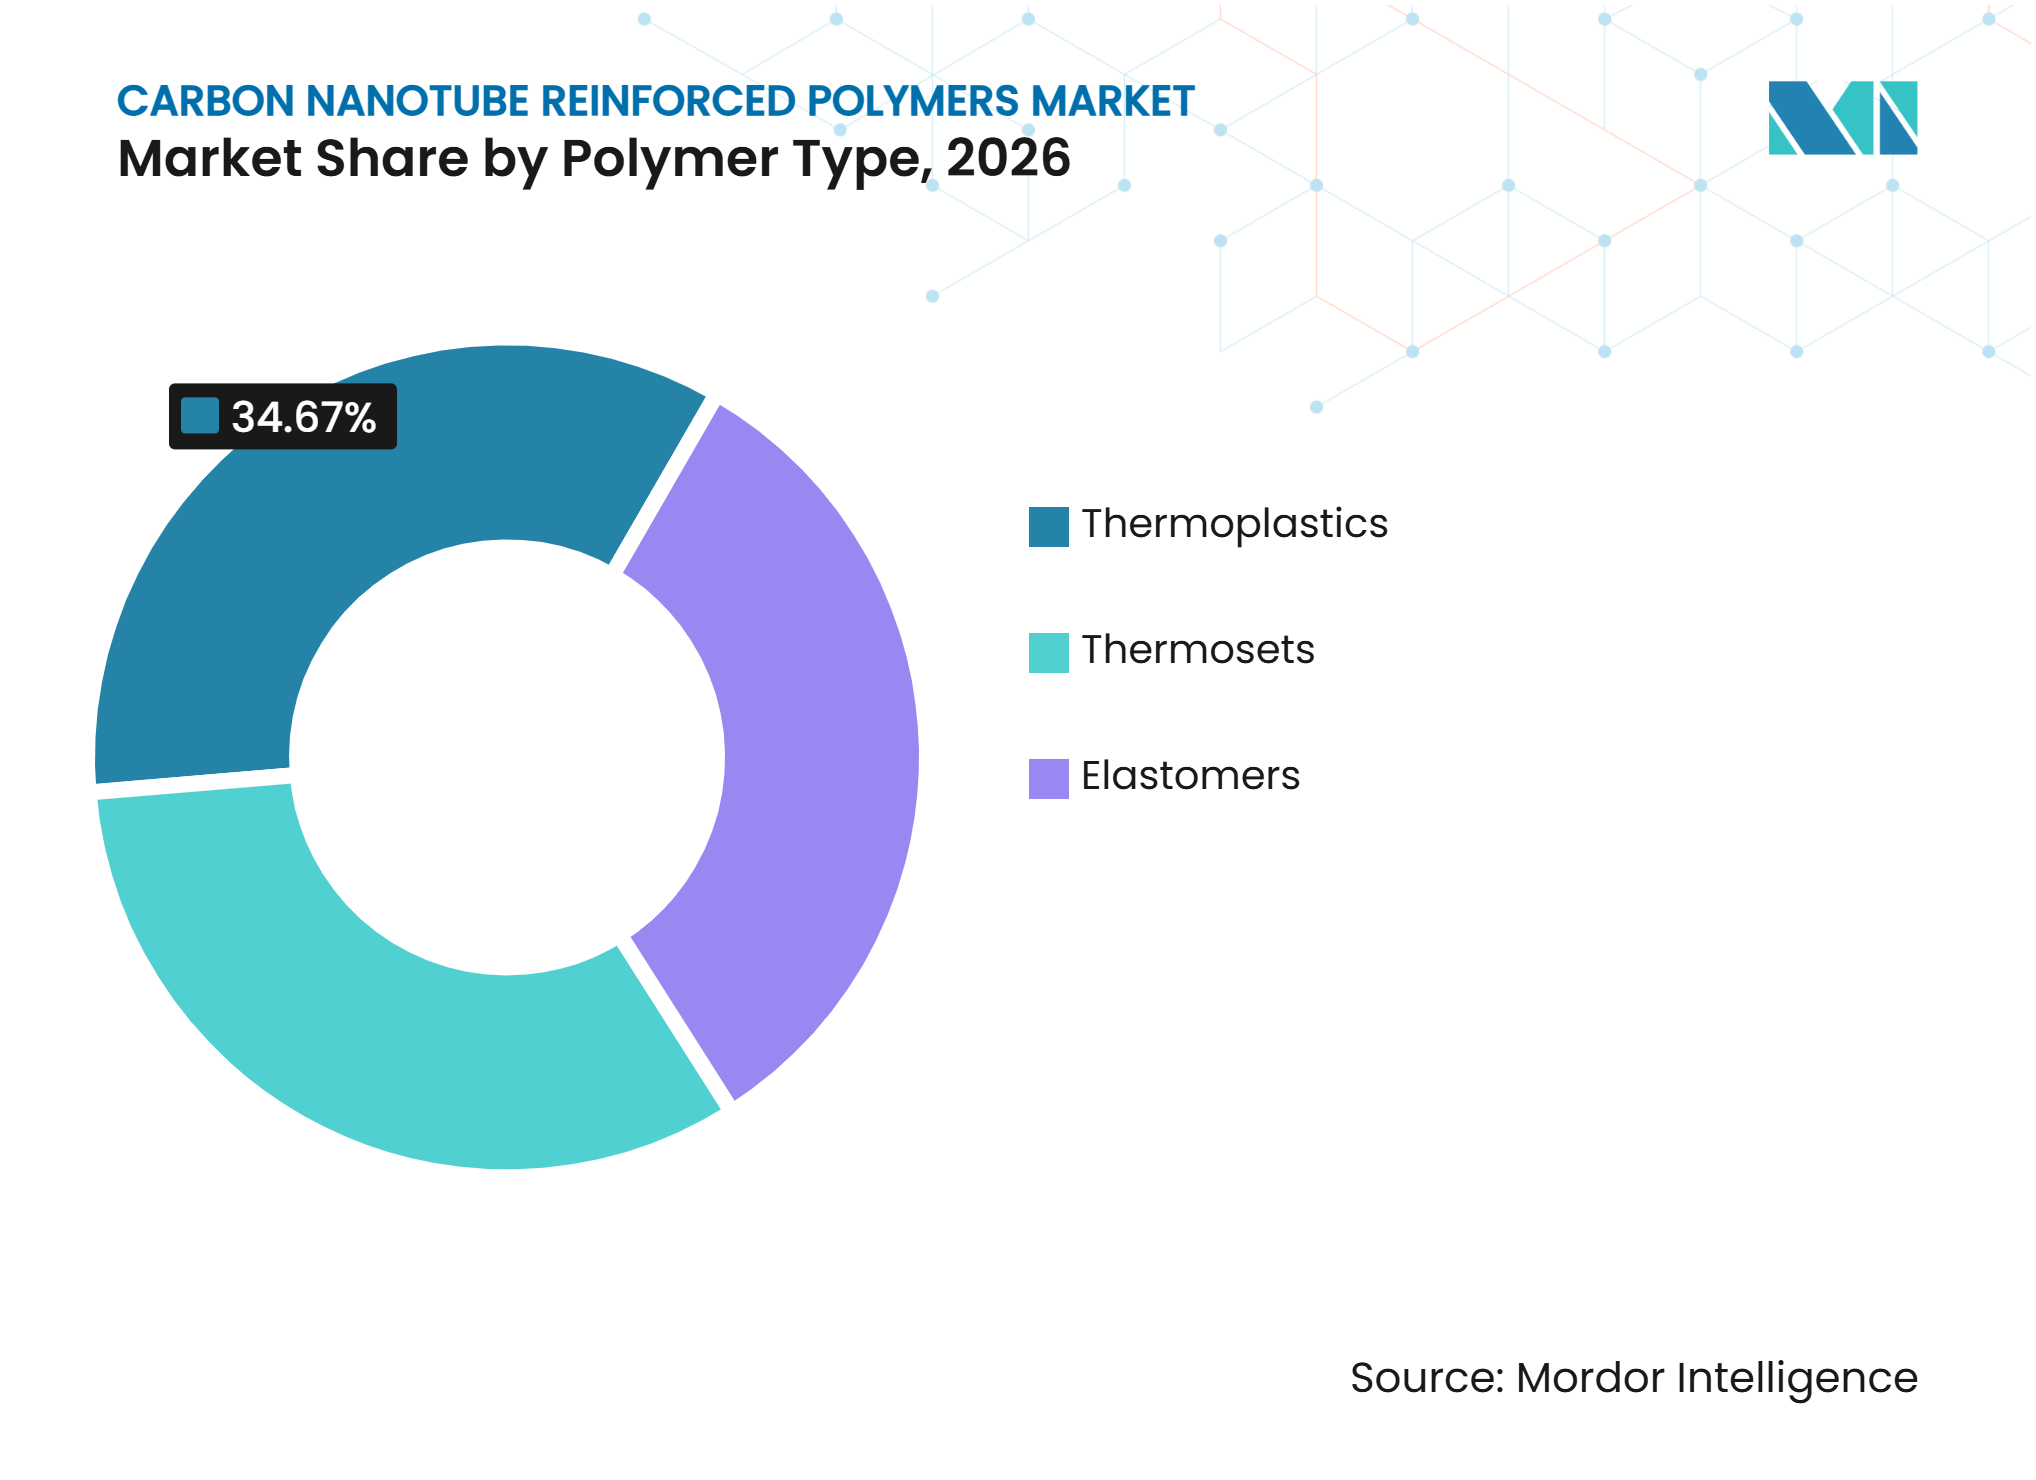
- ポリマータイプ別では、熱可塑性樹脂が2026年に34.67%のシェアを占め、熱硬化性樹脂は2032年にかけてCAGR 10.14%で成長する見込みです。
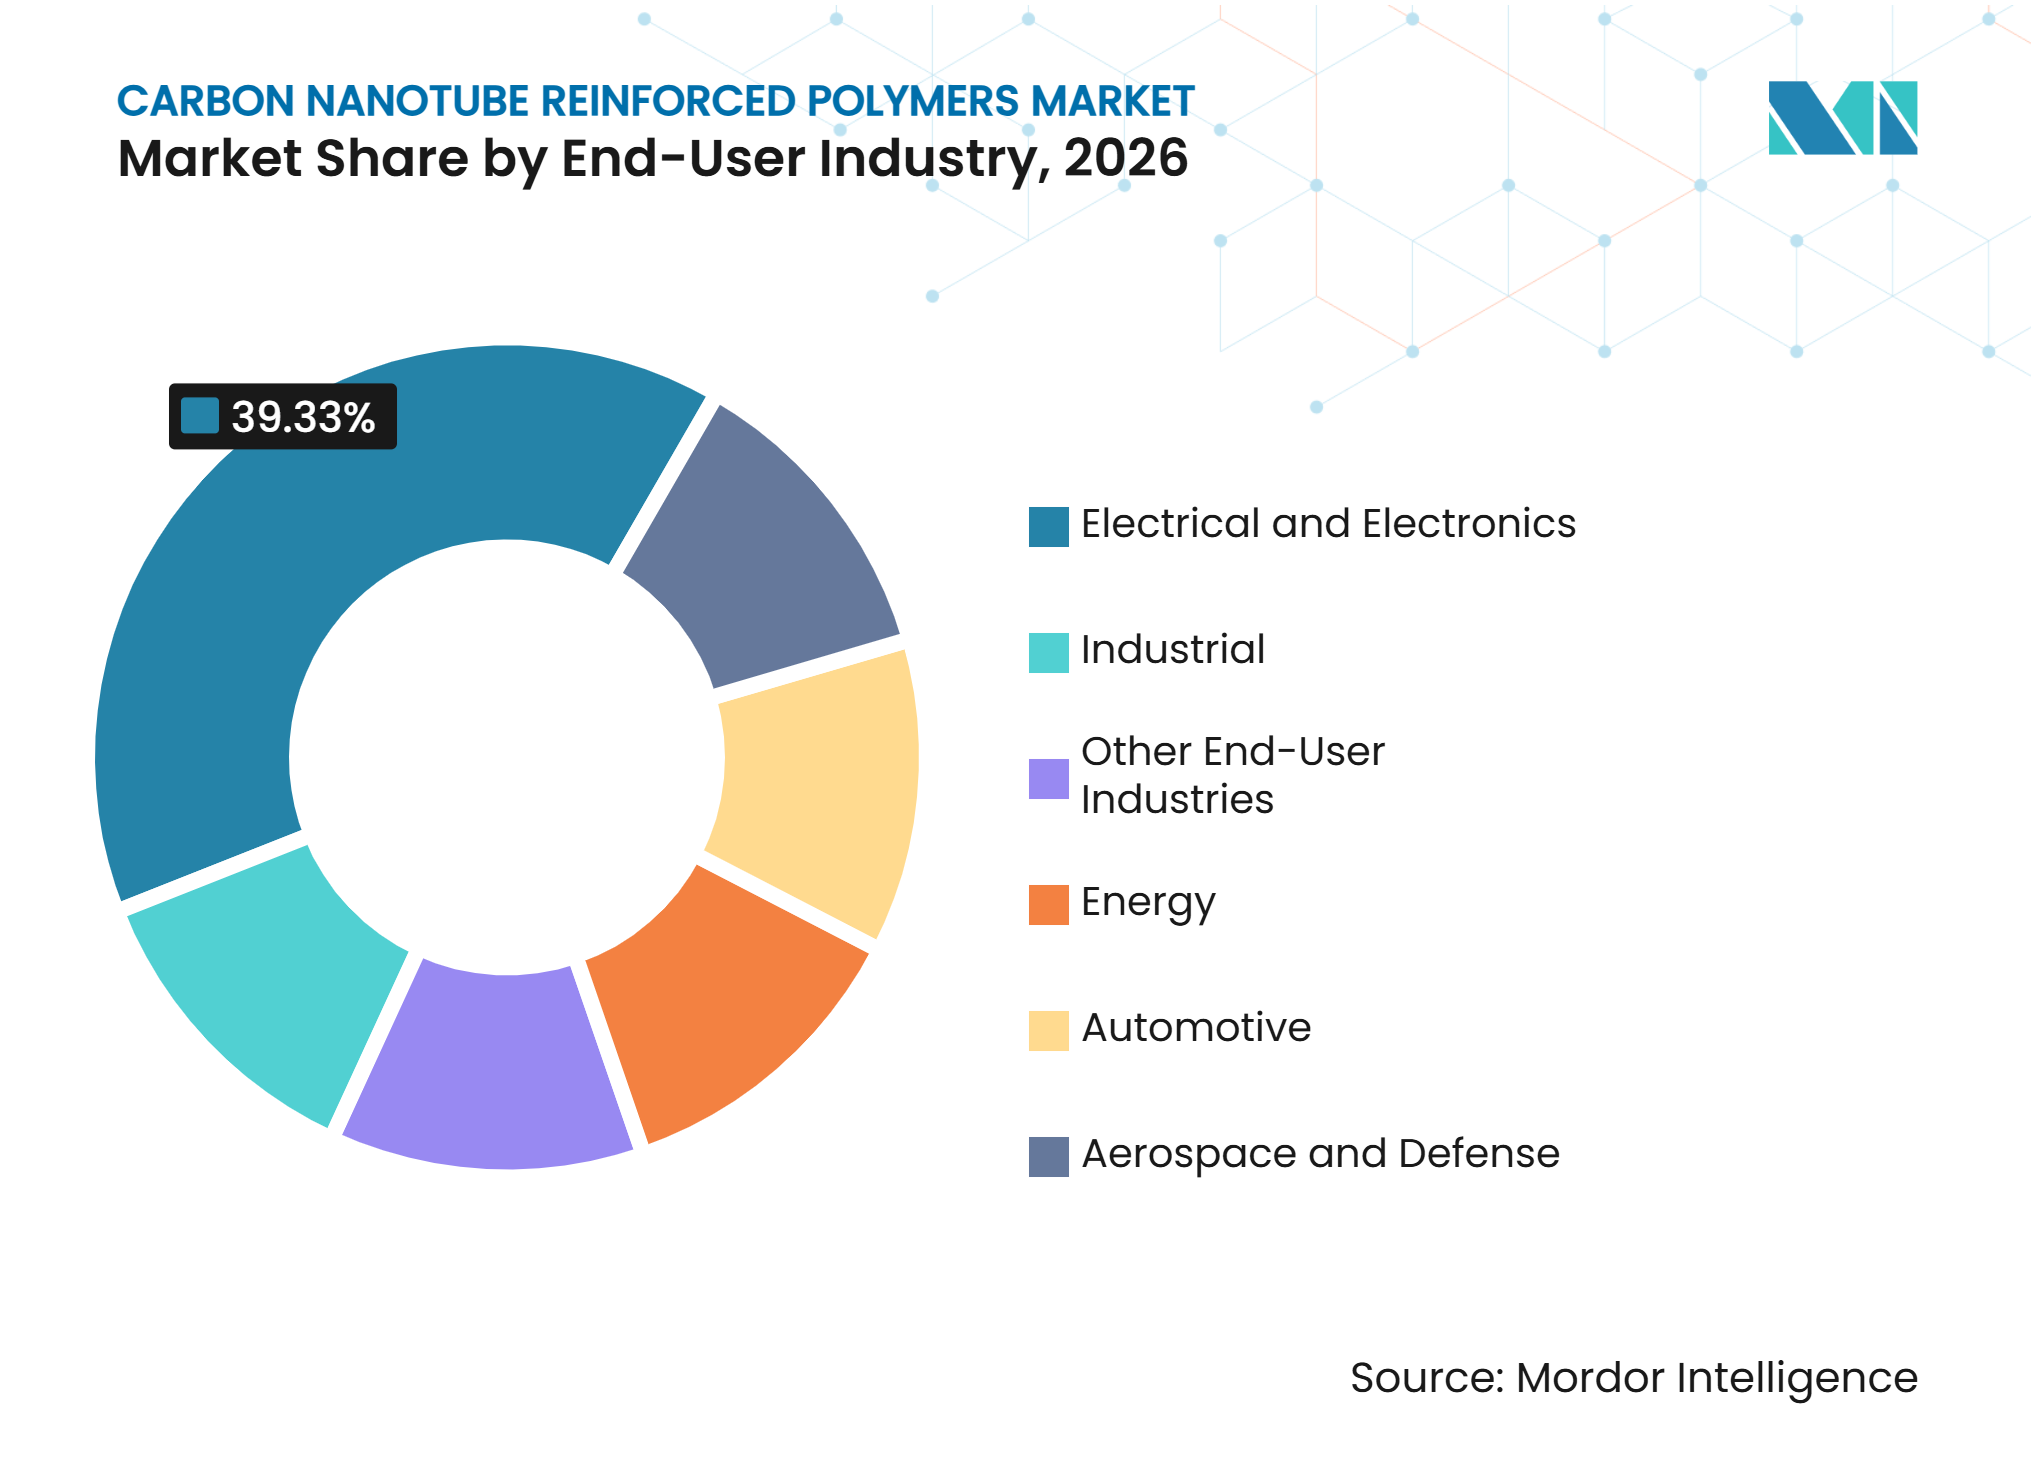
- エンドユーザー産業別では、電気・電子が2026年に39.33%のシェアを占め、エネルギーは2032年にかけてCAGR 10.67%で成長する見込みです。
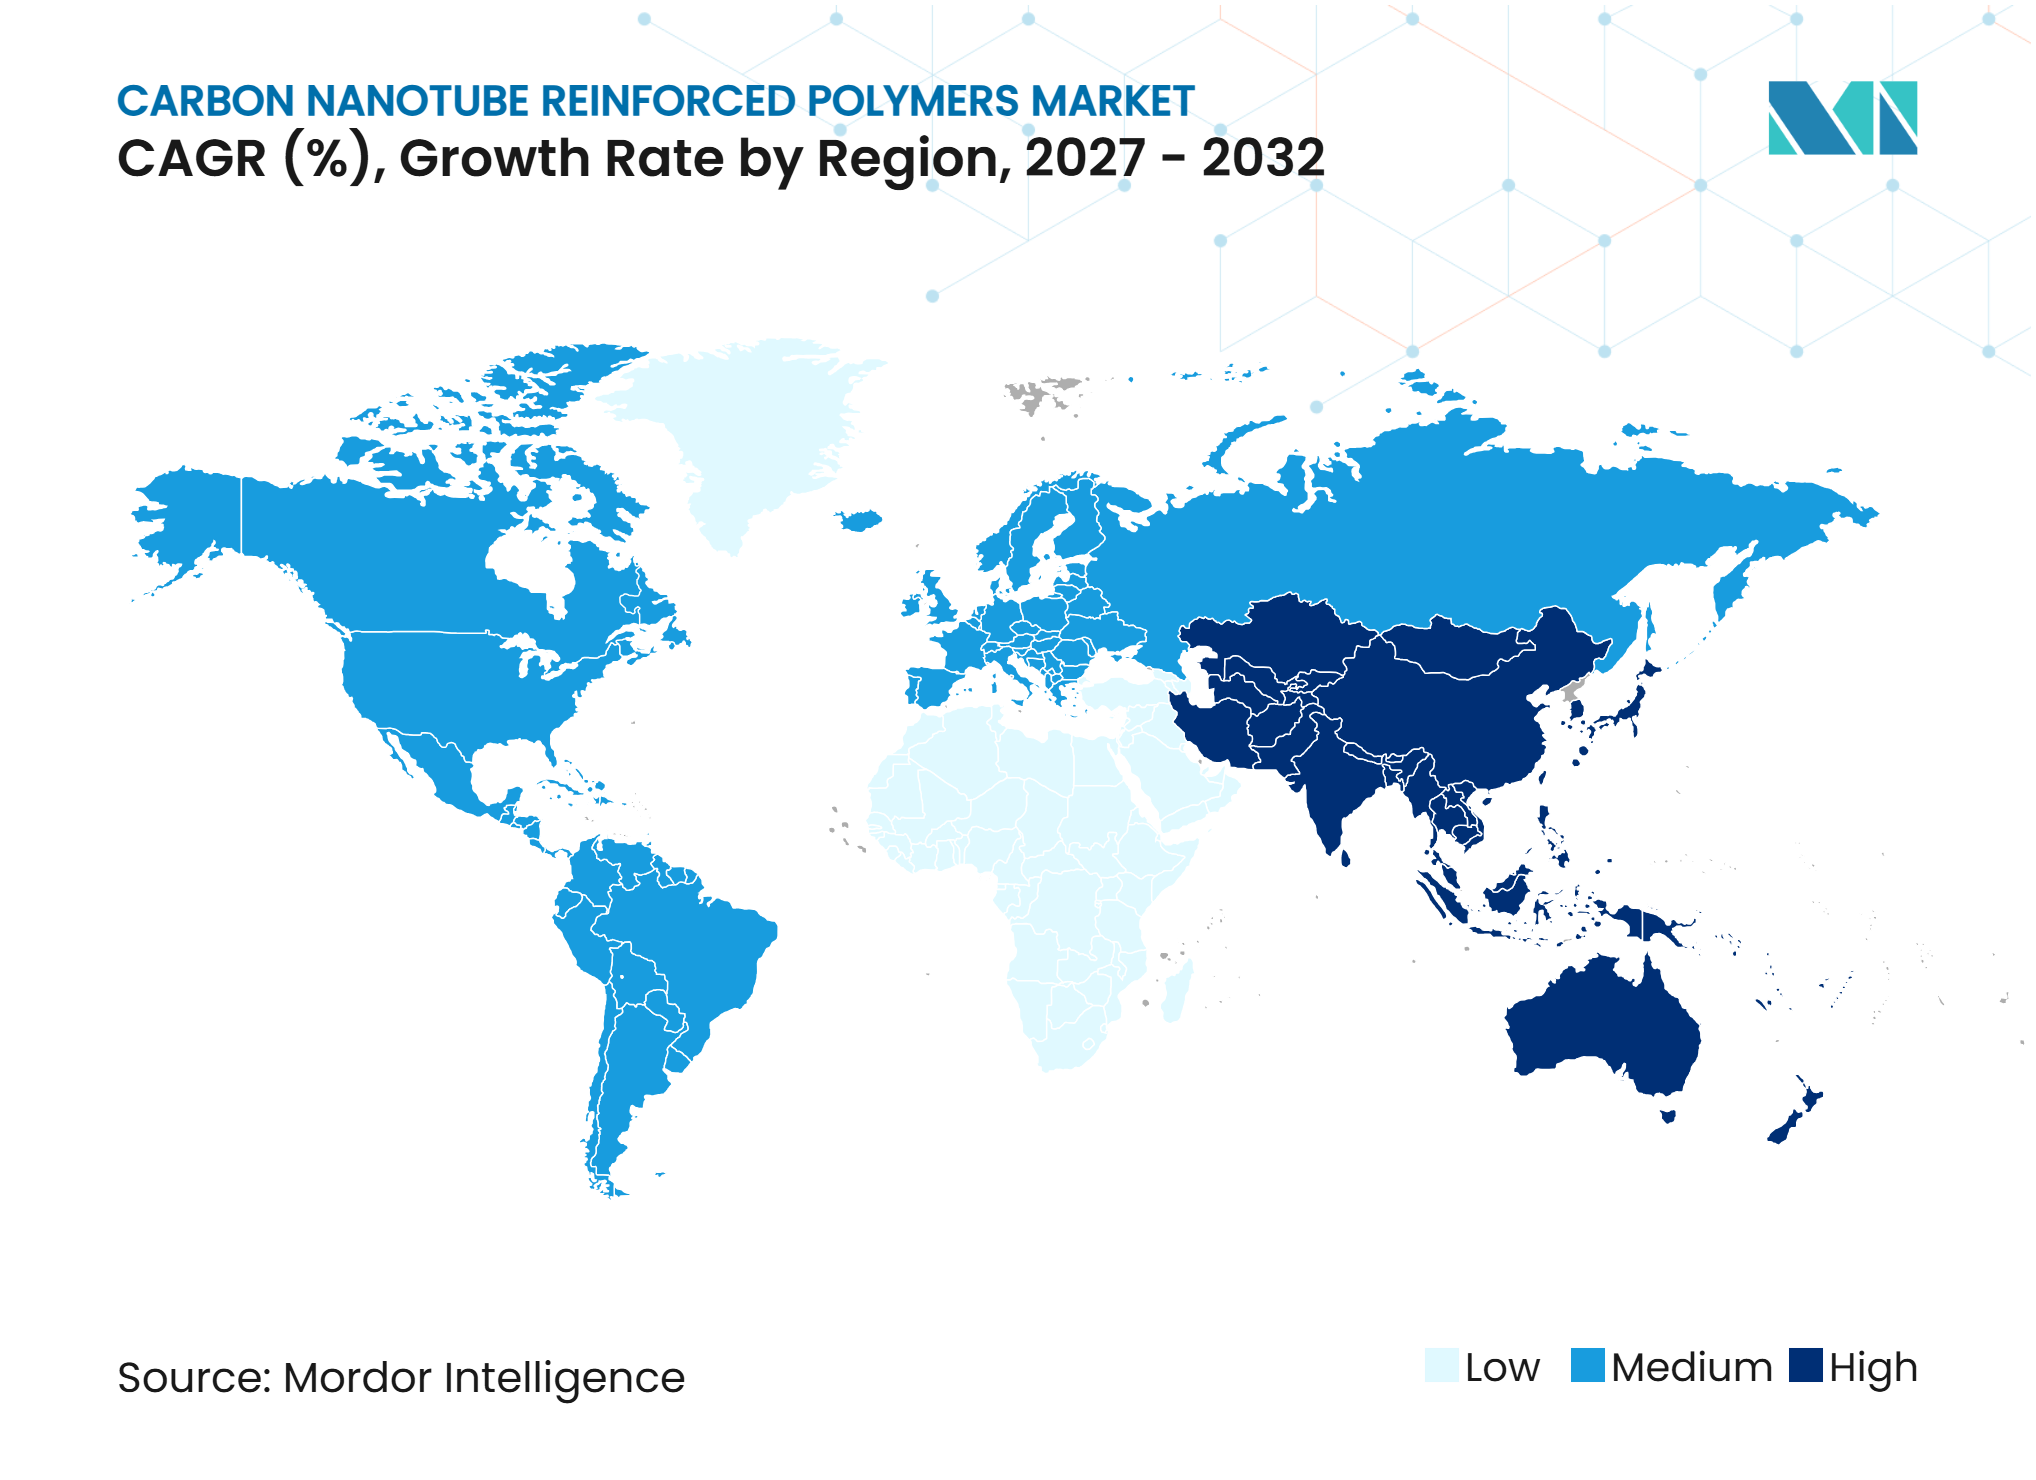
- 地域別では、アジア太平洋が2026年の市場の56.12%を占め、2032年にかけてCAGR 10.43%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連 | 影響の時間軸 |
|---|---|---|---|
| モビリティおよび航空宇宙における軽量多機能性能 | +2.1% | グローバル、北米・欧州・日本に集中 | 中期(2~4年) |
| 電磁干渉(EMI)、静電気放電(ESD)、熱管理向けの導電性ポリマー需要 | +2.3% | グローバル、中国・韓国・日本・北米で最も強い | 短期(2年以内) |
| エネルギー貯蔵および電池導電ネットワーク要件 | +2.5% | アジア太平洋、北米、EU | 短期(2年以内) |
| 低添加量での特性向上とプロセス適合性の改善 | +1.4% | グローバル | 中期(2~4年) |
| 付加製造向けの個別・分散・機能化CNT | +1.0% | 北米、EU、アジア太平洋の新興地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー貯蔵および電池導電ネットワーク要件
電池電極は、ナノチューブ導電ネットワークの主要用途です。これは、繰り返しの充放電サイクルにおいて電子経路を維持できるためです。カーボンブラックは、同等の添加量レベルで同じネットワーク安定性を常に提供できるわけではありません。Jiangsu Cnanoは、2025年1月から8月にかけて、全固体および半固体電池顧客向けにCNTスラリー1,500メトリックトンを出荷したと報告しています。単層製品はその出荷量の70%を占めており、パイロット段階のセルプログラムを超えた需要を示しています。中国は2024年に1,175 GWhのリチウムイオン電池を生産し、前年比32.60%の成長を記録しました。EUバッテリー規制は性能および持続可能性の開示を義務付けており、電池サイクル寿命を改善できる手段の価値を高めています。電池数量の増加は、カーボンナノチューブ強化ポリマー市場で使用される分散ペーストの経済性を改善する可能性もあります。
EMI、ESD、熱管理向けの導電性ポリマー需要
電子機器メーカーは、処理可能な粘度で信頼性の高いシールドを備えたポリマーハウジングを必要としています。この要件により、従来のカーボンブラックグレードが不十分となりうる高周波電子機器において、カーボンナノチューブ強化ポリマー市場の役割が強化されています。IEC TS 62607-11-1:2025は、ナノ材料のシールド効果を測定するためのニアフィールドプローブ法を提供しており、調達チームに製品仕様と実験室試験の共通基準を与えています[1]。Avientは、そのStat-Techグレードが重量比2%未満のナノチューブ添加量で静電気放電性能を達成できると述べており、同等用途でのステンレス鋼繊維添加量8%~15%と比較して、ウェーハトレイやサーバーエンクロージャーの部品重量を削減します。熱管理も採用を支援しており、パワーエレクトロニクスはワイドバンドギャップ半導体からの熱を放散できるポリマー基板を必要としています。
モビリティおよび航空宇宙における軽量多機能性能
モビリティおよび航空宇宙の顧客は、単一部品が軽量化、電気制御、構造性能を同時に提供する必要がある場合にCNT充填ポリマーを使用します。Torayは、FY2024の炭素繊維複合材料セグメントにおける売上高として3,000億円を報告しており、航空機製造レートの回復に伴い航空宇宙売上高が15%増加しました。この回復は、靭性向上のために機能化ナノチューブを使用する熱硬化性エポキシおよびビスマレイミドシステムの認定作業を支援しています。CNT強化ポリアミドおよびポリプロピレンは電気自動車における構造部品、ESD対応燃料システム部品、EMIシールドハウジングとして機能します。このような機能統合により、別個のシールド層の必要性を低減しながら部品点数を削減できます。カーボンナノチューブ強化ポリマー市場は、メーカーがポリマー部品に複数の性能特性を求める場合に恩恵を受けます。
低添加量での特性向上とプロセス適合性の改善
マスターバッチ技術により、CNT充填コンパウンドの加工経済性が向上しました。Arkemaは、そのGraphistrength多層CNTマスターバッチが、カーボンブラックの5~10倍低い濃度で同等の性能を発揮しながら静電気散逸を実現できると述べています。2025年の年次報告書には、産業用パイロット設備での年間最大400トンの生産能力が記載されています。低い充填レベルにより、コンパウンダーは高添加量カーボンブラックに伴う粘度ペナルティなしに標準的な二軸スクリュー設備を使用できます。Arkemaはまた、フルオロエラストマー、ニトリル、EPDMマトリックスのCNTグレードも提供しており、CNT添加量1%~5%でEV電池シール、帯電防止ベルト、フレキシブルシールドガスケットをサポートできます。適合するホスト材料の範囲が広がることで、カーボンナノチューブ強化ポリマー市場における加工業者の基盤が拡大します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散、粘度、スケールアップの複雑性 | -1.2% | グローバル、特に北米とEU | 短期(2年以内) |
| 高い製造コストとバッチ間の仕様変動 | -1.0% | グローバル、特にコスト敏感なアジア太平洋セグメント | 中期(2~4年) |
| ナノ材料の健康・環境・ライフサイクル終了に関する精査 | -0.7% | EU、米国、日本 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
分散、粘度、スケールアップの複雑性
均一な分散は、カーボンナノチューブ強化ポリマー市場における材料加工上の課題であり続けています。高い添加量レベルでは、ナノチューブバンドルが再形成され、コンパウンド内に電気的・機械的なばらつきが生じる可能性があります。このばらつきは、精密電子機器やその他の品質に敏感な用途において困難をもたらします。2025年11月、LG Chemは低粘度・時間安定性CNT分散システムの国際特許出願を行いました。この製剤は、水素化ニトリルブタジエンゴム、ポリエチレングリコール系ポリマー、アルカノールアミン化合物を使用しています[2]。この出願は、安定した産業用分散が商業的に依然として重要であることを示しています。実験室での超音波プロセスは、連続二軸スクリューや高せん断生産ラインに直接移転できるとは限りません。
高い製造コストとバッチ間の仕様変動
触媒化学気相堆積法は、触媒化学、反応器温度、炭素原料純度の厳密な制御を必要とします。これらの条件の変化は、ナノチューブの直径、アスペクト比、表面欠陥、最終的な電気パーコレーション挙動を変化させる可能性があります。航空宇宙プログラムでは、受入材料が生産前に広範な認定を必要とするため、追加コストが発生します。2025年、LG Chemは電気自動車需要見通しの変化を受け、大山でのCNT-4プラント建設を一時停止しました。計画されていたプラントの能力は年間3,200トンでした。この決定は、CNT価格がカーボンブラック導電ペーストと競合する場合に、確立された生産者でも商業的リスクに直面しうることを示しています。コストの一貫性は、カーボンナノチューブ強化ポリマーのより広範な採用にとって引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマータイプ別:
熱可塑性樹脂がリードし、熱硬化性樹脂が航空宇宙・エネルギー用途で伸長熱可塑性樹脂は2026年のカーボンナノチューブ強化ポリマー市場シェアの34.67%を占めました。その地位は、ESDパッケージング、導電性自動車部品、電子機器エンクロージャーにおける大量生産用途を反映しています。マスターバッチ加工は射出成形および押出成形に適しており、加工業者にとって熱可塑性樹脂に実用的な優位性を与えています。中国の国家標準化管理委員会(SAC)は、CNT改質ポリスチレン材料に関する2025年の標準プロジェクトを開始しました。このプロジェクトは、半導体トレイ、自動車電子機器、新エネルギー車での想定用途を対象としています。このプロジェクトからの明確な性能ベンチマークは、製品認定を支援し、カーボンナノチューブ強化ポリマー市場に恩恵をもたらす可能性があります。
熱硬化性樹脂は2032年にかけてCAGR 10.14%で拡大する見込みです。架橋マトリックスは、構造用航空宇宙複合材料および高電圧電池エンクロージャーに寸法安定性を提供します。CNT機能化エポキシシステムは、2%未満の添加量で層間せん断強度を15%~30%向上させることができ、ガラス繊維代替品と比較して重量と部品点数を削減します。エラストマーは、EV用シール、帯電防止コンベア、フレキシブルEMIシールドに第三の選択肢を提供します。その加硫可能なマトリックスは、剛性の熱可塑性樹脂や熱硬化性樹脂が適さない場合に、適合性と導電性を組み合わせることができます。カーボンナノチューブ強化ポリマー市場は、したがって3つのポリマーグループにわたる異なる加工・性能要件に対応しています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー産業別:
電気・電子がリードし、エネルギーが最速成長電気・電子は2026年の市場の39.33%を占めました。このセグメントは、ESDパッケージング、EMIシールドエンクロージャー、半導体製造トレイを通じて発してきました。2025年のApplied Sciences誌の研究では、ICトレイ用途向けに多層CNTを使用したポリスチレンおよびポリエステルのインサイチュ重合が検討されました。この研究では、CNT添加量1%~2%で熱安定性と電気性能の利点が確認されました。これらの用途は、制御された表面抵抗率と再現性のあるコンパウンド品質を必要とします。電子機器製造における既存の基盤は、カーボンナノチューブ強化ポリマー市場に幅広い用途プラットフォームを提供しています。
エネルギーは2032年にかけてCAGR 10.67%で成長する見込みです。成長は、電池導電ペーストおよびセル間EMI絶縁をサポートしながら電池モジュールハウジングを強化できるCNT強化ポリマー部品への需要を反映しています。2025年7月、Imerys Graphite and CarbonとJiangsu Cnanoは、リチウムイオンEV電池の添加剤としてカーボンブラックと多層CNTを組み合わせるための戦略的パートナーシップを発表しました。自動車需要は、一部の金属ブラケットを置き換えられるポリアミド部品を含む軽量化および電動化トレンドからも恩恵を受けています。航空宇宙・防衛需要は依然として小さいですが、材料認定が進むにつれて長期的な機会を提供する可能性があります。産業用途には、帯電防止コンベア、耐薬品性コーティング、フレキシブルセンサーが含まれ、異なる性能仕様を持つ様々なCNTグレードを吸収できます。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋
アジア太平洋は2026年のカーボンナノチューブ強化ポリマー市場シェアの56.12%を占め、2032年にかけてCAGR 10.43%で拡大する見込みです。中国は大規模な国内電池およびCNT生産基盤を有しています。Jiangsu Cnanoは、先進電池プラットフォームへの供給をサポートするため、四川省で正極材料能力を拡大しています。工業情報化部(MIIT)の政策は、中国のフロンティア材料プログラム内でカーボンナノチューブを優先しています。日本はResonacとZeonを通じて特殊材料を提供しています。ResonacのVGCF-CNT組み合わせに関する研究は電極開発を支援し、ZeonのSiATへの投資はSWCNT技術と導電ペーストのスケールアップを結びつけています。韓国は、電池製造エコシステムが導電性添加剤への継続的な需要を生み出しているため、引き続き重要です。地域サプライヤーは、ナノチューブ製造、ペースト配合、セル製造間の緊密な連携を活用して開発サイクルを短縮できます。
北米
北米は電池グレードCNT材料の国内能力を構築しています。Cabotは、FY2025年次報告書で確認されているように、電池グレードCNTおよび導電性添加剤分散液の商業規模施設を製造するため、米国エネルギー省から5,000万米ドルの助成金を受領しました。この投資は、輸入CNT材料への依存を低減することを目的としています。Cabotはまた、2025年7月に住宅・商業・産業用エネルギー貯システム向けにLITX 95F導電性カーボンを発売しました。Avientは、航空宇宙、防衛、民生用電子機器向けに導電性コンパウンドおよび連続繊維熱可塑性システムを供給しています。特定の多層CNT化学物質に対する米国環境保護庁(EPA)の有害物質規制法(TSCA)フレームワークは、輸入業者および加工業者のコンプライアンス作業を増加させます。確立されたコンプライアンスプロセスを持つ国内配合業者は、この環境を活用してローカルソーシング戦略を支援できます。
欧州、南米、中東・アフリカ
欧州は、コンプライアンス要件がCNTポリマー製品設計に影響を与える需要センターです。OCSiAlは2025年11月、ルクセンブルクで計画中の3億米ドルのグラフェンナノチューブ生産ハブのために長期土地リースを締結し、2028年から2030年にかけて段階的な操業開始が予定されています。欧州化学品庁(ECHA)のナノフォーム規則は、製造業者および輸入業者に詳細な登録情報を要求しており、コストを増加させる可能性がありますが、一貫した十分に文書化された製品グレードを促進します。OCSiAlは2024年に開設した欧州施設をすでに運営しています。南米では、需要はブラジルの自動車サプライチェーンとアルゼンチンのリチウム加工活動に関連しています。中東・アフリカの需要は、サウジアラビアの産業多様化とコンポジット製造の発展に関連しています。これらの地域は小規模市場ですが、インフラおよび防衛に使用される構造グレードの将来的な需要ポテンシャルを示しています。
競合ランドスケープ
市場集中度
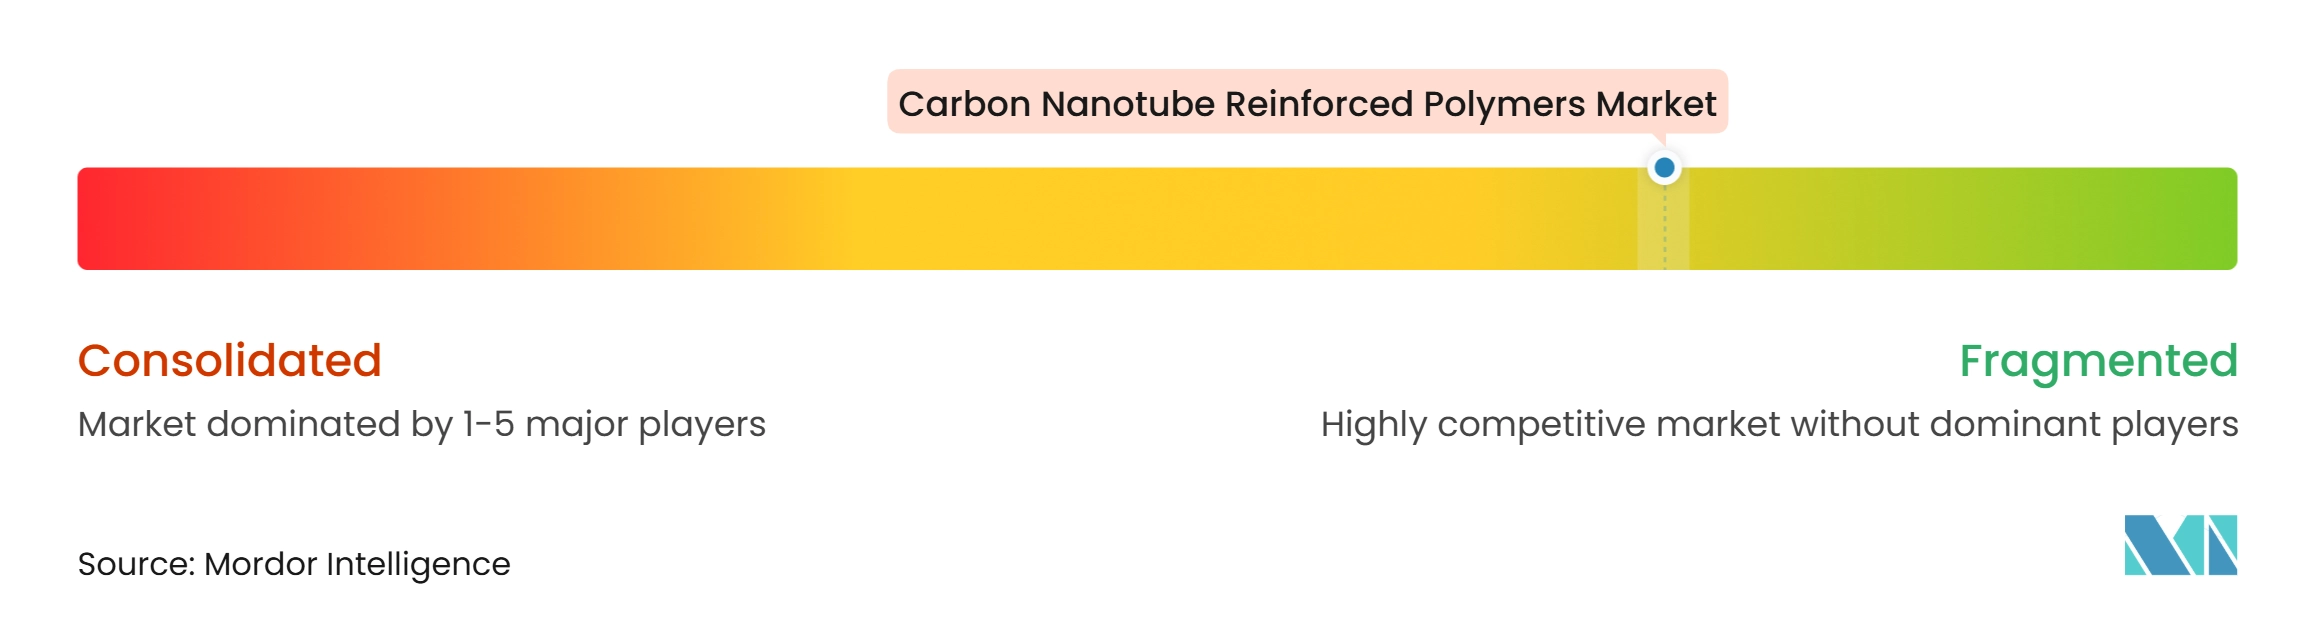
カーボンナノチューブ強化ポリマー市場は断片化されています。OCSiAl、Jiangsu Cnano Technology、Cabotが原料CNT生産において主要なポジションを占めています。多くの特殊配合業者が用途特化型ポリマーグレードを製造しています。この構造は、原料スケール、分散品質、顧客認定にわたる競争を促進しています。OCSiAlは50カ国以上でライセンス生産パートナーおよびディストリビューターを通じて事業を展開しています。Jiangsu CnanoはCNT粉末・ペーストから正極材料製造へと拡大しています。市場は、多くのコンパウンダーが最終用途に対応している中で、原料サプライヤー間でより集中しています。
複数の企業が垂直統合に向けて動いています。Arkemaは、統合電池材料ソリューションを必要とする顧客をサポートするため、電池電極向けGraphistrength CNTとともにPVDFバインダーおよびリチウム塩を開発しています。OCSiAlのルクセンブルク投資は、主要需要地域におけるサプライチェーン拡大を反映しています。LG Chemの2025年CNT分散特許出願は、配合知識が独自の競争ツールになりつつあることを示しています。ZeonのSiAT投資は、下流の導電ペースト能力への経路を提供します。これらの動向は、競争を性能信頼性と加工ノウハウへのアクセスへとシフトさせています。
EV用シールシステム向けCNT強化エラストマーおよび付加製造向け機能化樹脂システムにはホワイトスペースが残っています。小規模な専門企業は、配合の専門知識と迅速な開発サイクルを通じてこれらの分野で競争できます。REACHナノフォーム規則および有害物質規制法(TSCA)に基づくコンプライアンス要件は、規制リソースが限られた企業にとって課題となり、文書化された材料を持つ確立されたサプライヤーのポジションを強化する可能性があります。上位プレイヤーの合算市場シェアは確認されていませんが、市場構造は上流生産の集中と下流配合の断片化と一致しています。バイヤーは、分散の一貫性、技術サービス、規制文書、供給安全性でサプライヤーを評価する可能性が高いです。企業の投資は、電池材料と導電性コンパウンドが引き続き優先分野であることを示しています。
カーボンナノチューブ強化ポリマー産業リーダー
-
LG Chem
-
OCSiAl
-
Birla Carbon
-
Cabot Corporation
-
Arkema
- 注:主要企業の掲載順は順位を示すものではありません。
カーボンナノチューブ強化ポリマー市場 このレポートでカバーされる企業
- Arkema
- Avient Corporation
- Birla Carbon
- Cabot Corporation
- CARBICE CORPORATION
- Carbon Solutions, Inc.
- Cheap Tubes
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- LyondellBasell Industries N.V.
- Mechnano
- OCSiAl
- Resonac Corporation
- TORAY INDUSTRIES, INC.
- Zeon Corporation
最近の産業開発事情 カーボンナノチューブ強化ポリマー市場
- 2026年7月:有害物質規制法(TSCA)に基づく特定クラスの多層カーボンナノチューブ(MWCNT)に関する米国環境保護庁(EPA)の重要新規使用規則(SNUR)が2026年9月22日に発効しました(91 FR 46742として公布)。この規則は、対象MWCNTの製造業者、輸入業者、または加工業者が指定された重要新規使用を開始する少なくとも90日前にEPAに通知することを義務付けており、カーボンナノチューブ強化ポリマー用途が多様化する中で規制監督を拡大しています。
- 2025年11月:OCSiAlはルクセンブルク州と長期土地リースを締結し、ディフェルダンジュにおけるグラフェンナノチューブ生産ハブの開発を開始しました。この施設は3億米ドルの投資を表し、300人以上の雇用創出が見込まれ、2028年から2030年にかけて段階的に操業を開始する計画です。これにより欧州は戦略的なカーボンナノチューブ強化ポリマー製造センターとして位置づけられ、欧州OEMのアジア供給への依存が低減されます。
グローバルカーボンナノチューブ強化ポリマー市場レポートの範囲
カーボンナノチューブ強化ポリマー(CNTRP)は、円筒形炭素構造体であるカーボンナノチューブ(CNT)をポリマーマトリックスに埋め込むことで製造される複合材料です。CNTは高い引張強度、低重量、電気伝導性で知られており、ポリマーシステムにおける効果的な強化剤となっています。
カーボンナノチューブ強化ポリマー市場は、ポリマータイプ、エンドユーザー産業、地域別にセグメント化されています。ポリマータイプ別では、市場は熱可塑性樹脂、熱硬化性樹脂、エラストマーにセグメント化されています。エンドユーザー産業別では、市場は電気・電子、エネルギー、自動車、航空宇宙・防衛、産業、その他エンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国におけるカーボンナノチューブ強化ポリマーの市場規模と予測も対象としています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 熱可塑性樹脂 |
| 熱硬化性樹脂 |
| エラストマー |
| 電気・電子 |
| エネルギー |
| 自動車 |
| 航空宇宙・防衛 |
| 産業 |
| その他エンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| ポリマータイプ別 | 熱可塑性樹脂 | |
| 熱硬化性樹脂 | ||
| エラストマー | ||
| エンドユーザー産業別 | 電気・電子 | |
| エネルギー | ||
| 自動車 | ||
| 航空宇宙・防衛 | ||
| 産業 | ||
| その他エンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
カーボンナノチューブ強化ポリマー市場の現在の市場規模は?
カーボンナノチューブ強化ポリマー市場規模は2026年に32.4億米ドルと評価され、2027年の35.4億米ドルから2032年には55.6億米ドルへと成長し、予測期間(2027年~2032年)のCAGRは9.45%と推定されます。
カーボンナノチューブ強化ポリマーをリードするポリマータイプは何ですか?
熱可塑性樹脂は2026年に34.67%のシェアでリードしており、これは大量生産のESDパッケージング、自動車部品、電子機器エンクロージャーに適しているためです。
CNT強化ポリマーで最も成長が速いエンドユーザー用途はどれですか?
エネルギーは2032年にかけてCAGR 10.67%で成長する見込みであり、導電性電池ネットワークと電池モジュール部品によって支えられています。
カーボンナノチューブ強化ポリマーの需要をリードする地域はどこですか?
アジア太平洋は2026年に56.12%のシェアを占め、2032年にかけてCAGR 10.43%で拡大する見込みです。