
Taille et part du marché des polymères renforcés aux nanotubes de carbone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.54 Milliards de dollars |
| Taille du Marché (2032) | 5.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polymères renforcés aux nanotubes de carbone par Mordor Intelligence
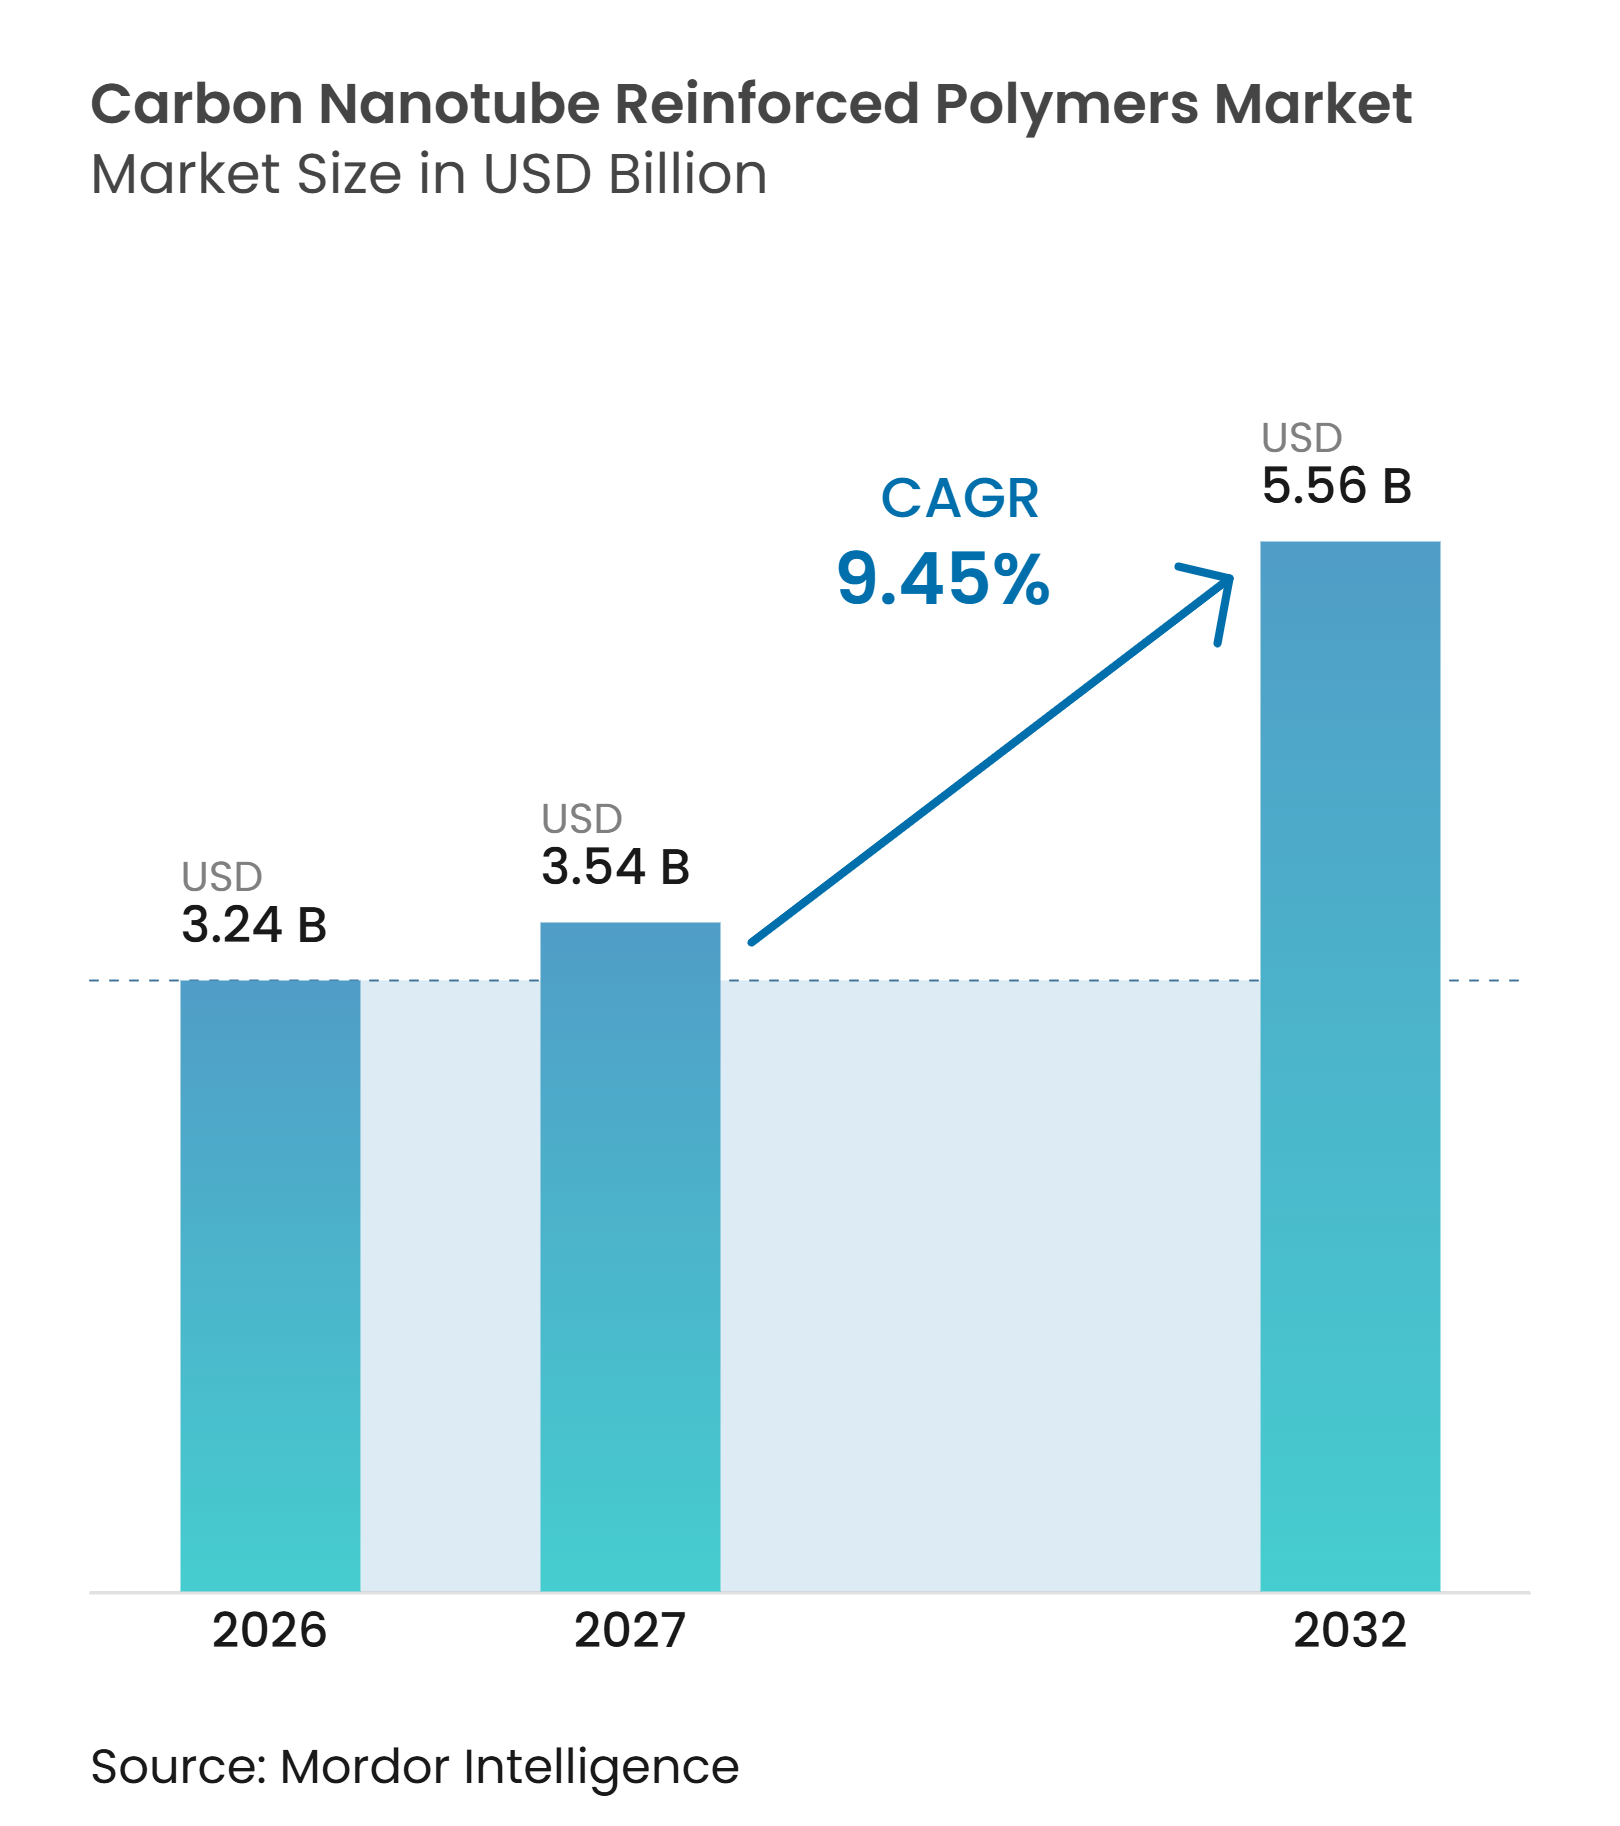
La taille du marché des polymères renforcés aux nanotubes de carbone était évaluée à 3,24 milliards USD en 2026 et devrait croître de 3,54 milliards USD en 2027 à 5,56 milliards USD d'ici 2032, à un CAGR de 9,45 % au cours de la période de prévision (2027-2032). L'électrification accroît la demande d'additifs polymères conducteurs dans les batteries, l'électronique de puissance et les infrastructures associées. Les fabricants remplacent les composants métalliques et en verre plus lourds par des composites légers dans les applications de mobilité et d'aérospatiale. La production à l'échelle commerciale de nanotubes de carbone monoparois améliore la disponibilité des matériaux pour les composés à plus hautes performances. Les mêmes utilisations finales nécessitent souvent conductivité, blindage électromagnétique et réduction du poids des composants, soutenant la demande dans de multiples applications. Les producteurs répondent par des investissements dans la production de nanotubes, la technologie de dispersion et la capacité de mélange-maître.
Principaux enseignements du rapport
- Par type de polymère, les thermoplastiques détenaient une part de 34,67 % en 2026, tandis que les thermodurcissables devraient croître à un CAGR de 10,14 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'électricité et l'électronique détenaient une part de 39,33 % en 2026, tandis que l'énergie devrait croître à un CAGR de 10,67 % jusqu'en 2032.
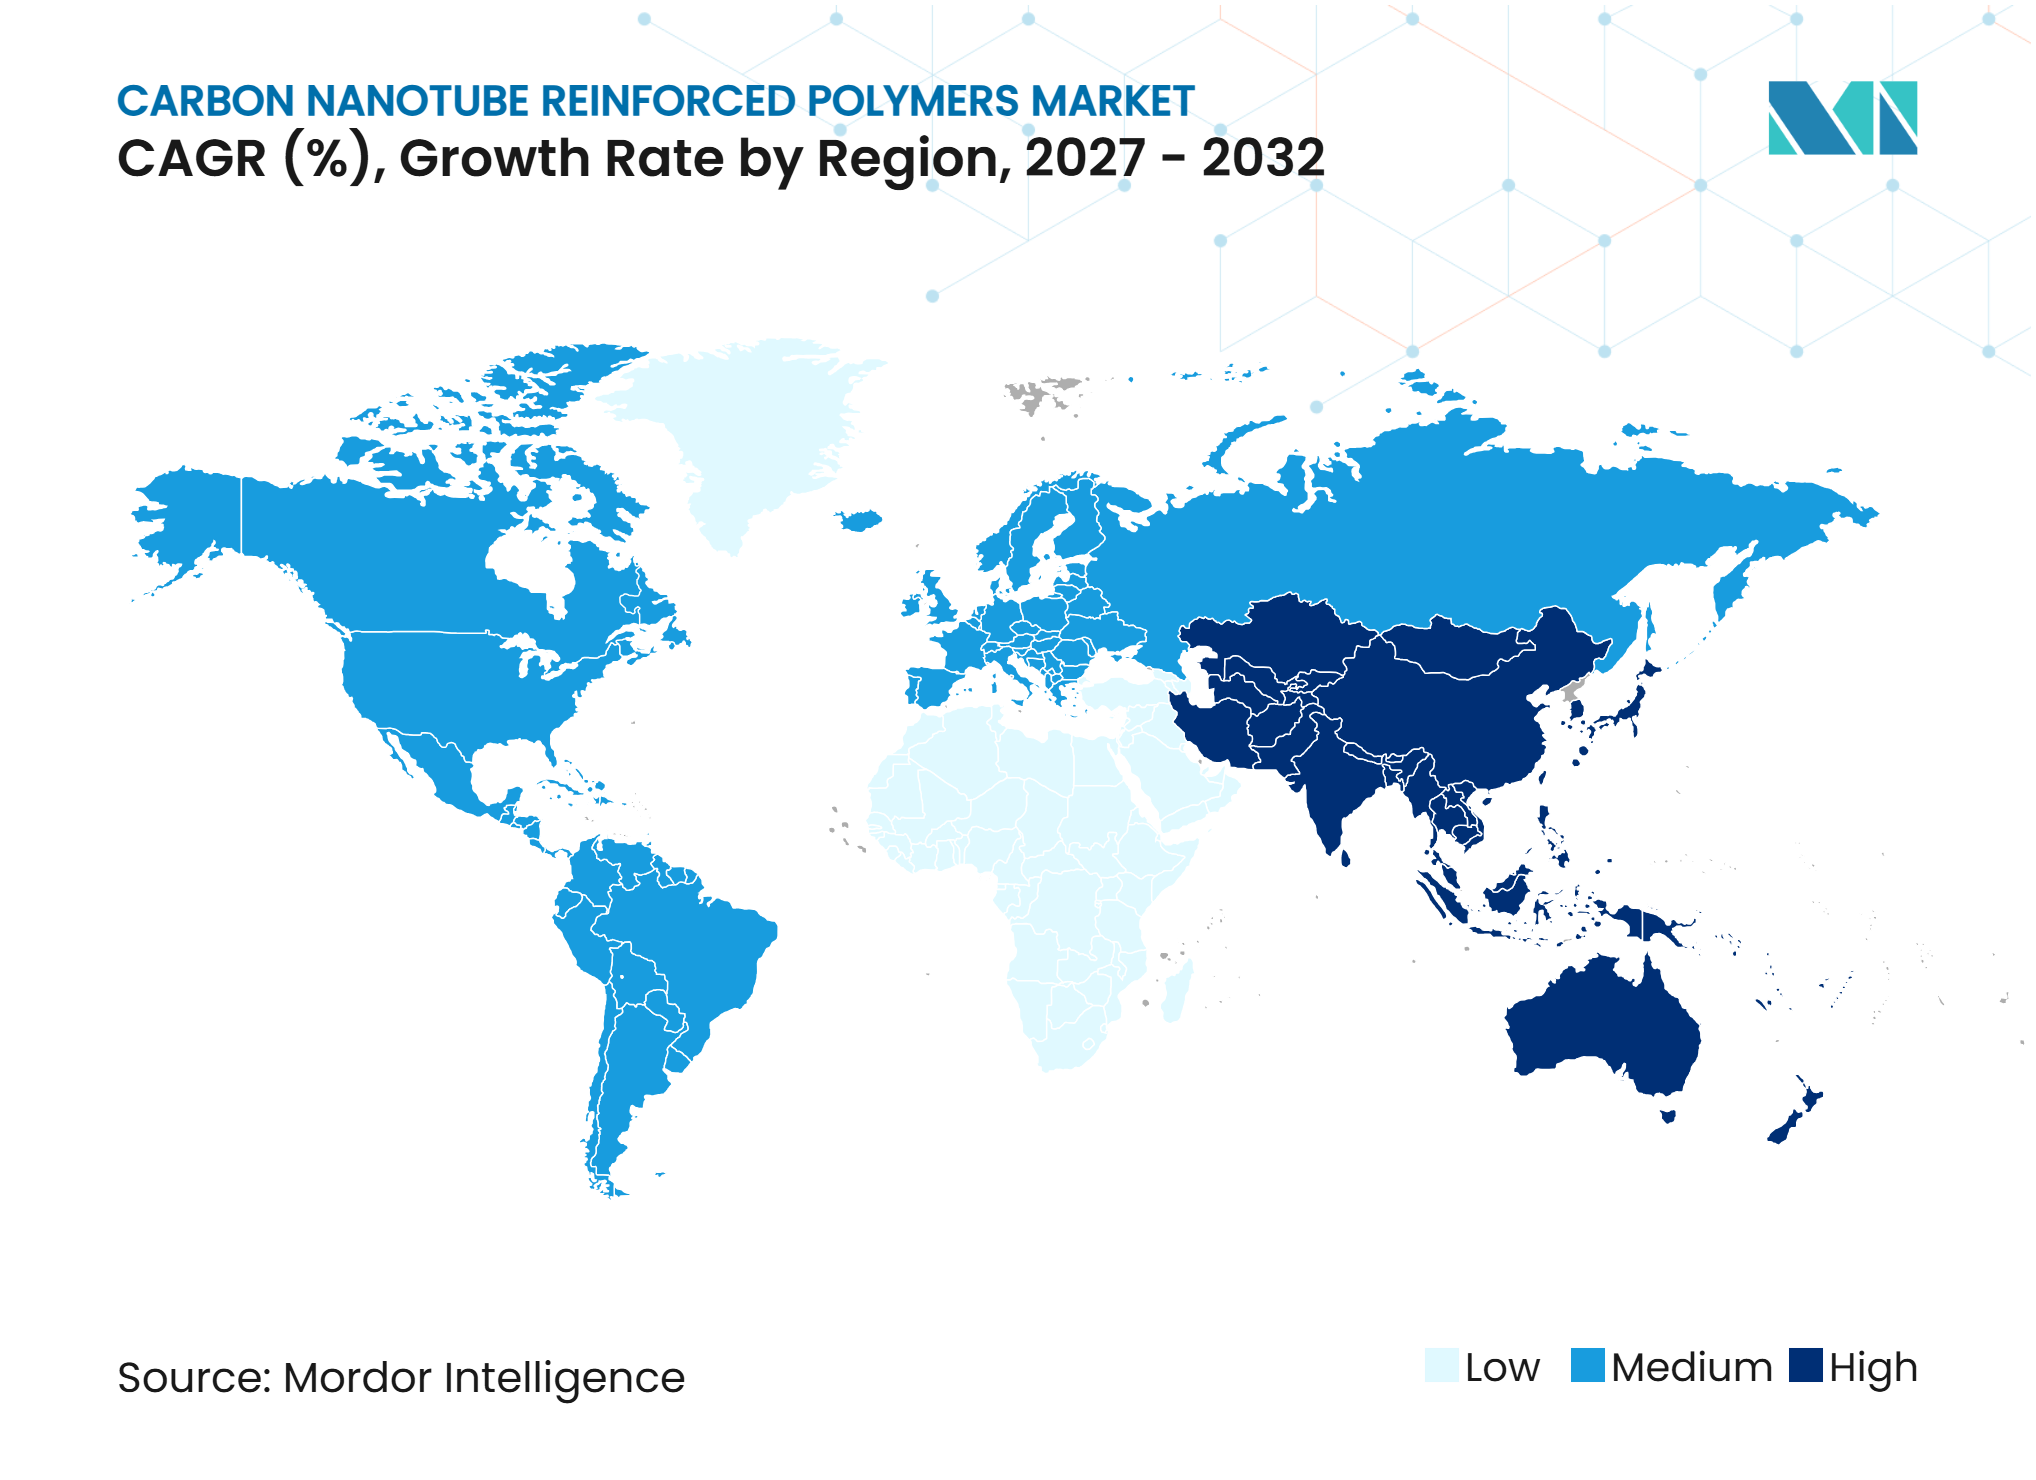
- Par géographie, l'Asie-Pacifique représentait 56,12 % du marché en 2026 et devrait croître à un CAGR de 10,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Performances multifonctionnelles légères dans la mobilité et l'aérospatiale | +2.1% | Mondial, concentré en Amérique du Nord, en Europe et au Japon | Moyen terme (2 à 4 ans) |
| Demande de polymères conducteurs pour la gestion des interférences électromagnétiques (EMI), des décharges électrostatiques (ESD) et thermique | +2.3% | Mondial, plus fort en Chine, en Corée du Sud, au Japon et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences des réseaux conducteurs pour le stockage d'énergie et les batteries | +2.5% | Asie-Pacifique, Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Gains de propriétés à faible charge et améliorations de la compatibilité des procédés | +1.4% | Mondial | Moyen terme (2 à 4 ans) |
| Nanotubes de carbone discrets, dispersés et fonctionnalisés pour la fabrication additive | +1.0% | Amérique du Nord, UE et activité émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences des réseaux conducteurs pour le stockage d'énergie et les batteries
Les électrodes de batteries constituent une application majeure pour les réseaux conducteurs à base de nanotubes, car ces réseaux maintiennent les voies électroniques lors des cycles répétés de charge et de décharge. Le noir de carbone ne fournit pas toujours la même stabilité de réseau à des niveaux de charge équivalents. Jiangsu Cnano a déclaré des expéditions de 1 500 tonnes métriques de suspension de nanotubes de carbone destinées aux clients de batteries à l'état solide et semi-solide de janvier à août 2025. Les produits monoparois représentaient 70 % de cette quantité expédiée, indiquant une demande au-delà des programmes de cellules en phase pilote. La Chine a produit 1 175 GWh de batteries lithium-ion en 2024, représentant une croissance annuelle de 32,60 %. Le règlement européen sur les batteries exige des déclarations de performance et de durabilité, ce qui accroît la valeur des mesures susceptibles d'améliorer la durée de vie des batteries. Des quantités de batteries plus importantes peuvent également améliorer l'économie des pâtes de dispersion utilisées dans le marché des polymères renforcés aux nanotubes de carbone.
Demande de polymères conducteurs pour la gestion des EMI, ESD et thermique
Les fabricants d'électronique exigent des boîtiers polymères offrant un blindage fiable à des viscosités traitables. Cette exigence a renforcé le rôle du marché des polymères renforcés aux nanotubes de carbone dans l'électronique haute fréquence, où les grades conventionnels de noir de carbone peuvent être insuffisants. La norme IEC TS 62607-11-1:2025 fournit une méthode de sonde en champ proche pour mesurer l'efficacité de blindage des nanomatériaux, offrant ainsi aux équipes d'approvisionnement une base commune pour les spécifications de produits et les essais en laboratoire[1]. Avient indique que ses grades Stat-Tech peuvent atteindre des performances de décharge électrostatique avec des charges de nanotubes inférieures à 2 % en poids, contre des charges de fibres d'acier inoxydable de 8 % à 15 % pour des applications comparables, réduisant ainsi le poids des composants dans les plateaux de plaquettes et les boîtiers de serveurs. La gestion thermique soutient également l'adoption, car l'électronique de puissance nécessite des substrats polymères capables de dissiper la chaleur des semi-conducteurs à large bande interdite.
Performances multifonctionnelles légères dans la mobilité et l'aérospatiale
Les clients de la mobilité et de l'aérospatiale utilisent des polymères chargés en nanotubes de carbone lorsqu'un seul composant doit offrir un poids réduit, un contrôle électrique et des performances structurelles. Toray a déclaré 300 milliards JPY de chiffre d'affaires provenant de son segment de matériaux composites en fibres de carbone au cours de l'exercice 2024, avec un chiffre d'affaires aérospatial en hausse de 15 % à mesure que les cadences de production d'aéronefs se redressaient. Ce redressement soutient les travaux de qualification pour les systèmes époxy thermodurcissables et bismaléimide utilisant des nanotubes fonctionnalisés pour le renforcement. Les polyamides et polypropylènes renforcés aux nanotubes de carbone peuvent servir de pièces structurelles, de pièces de systèmes de carburant sécurisées contre les ESD et de boîtiers de blindage EMI dans les véhicules électriques. Une telle consolidation fonctionnelle peut réduire le nombre de pièces tout en diminuant le besoin de couches de blindage séparées. Le marché des polymères renforcés aux nanotubes de carbone bénéficie lorsque les fabricants exigent plus d'un attribut de performance d'un composant polymère.
Gains de propriétés à faible charge et améliorations de la compatibilité des procédés
La technologie des mélanges-maîtres a amélioré l'économie de traitement des composés chargés en nanotubes de carbone. Arkema indique que ses mélanges-maîtres de nanotubes de carbone multiparois Graphistrength peuvent assurer la dissipation électrostatique à des concentrations 5 à 10 fois inférieures à celles du noir de carbone tout en offrant des performances équivalentes. Son rapport annuel 2025 décrit une capacité de production allant jusqu'à 400 tonnes par an dans son pilote industriel. Des niveaux de charge plus faibles permettent aux formulateurs de composés d'utiliser des équipements standard à double vis sans les pénalités de viscosité associées au noir de carbone à forte charge. Arkema propose également des grades de nanotubes de carbone dans des matrices fluoroélastomère, nitrile et EPDM, qui peuvent soutenir les joints de batteries pour véhicules électriques, les courroies antistatiques et les joints d'étanchéité flexibles de blindage à des charges de nanotubes de carbone de 1 % à 5 %. La gamme de matériaux hôtes compatibles élargit la base des transformateurs sur le marché des polymères renforcés aux nanotubes de carbone.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la dispersion, de la viscosité et de la montée en échelle | -1.2% | Mondial, particulièrement en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Coût de production élevé et variabilité des spécifications d'un lot à l'autre | -1.0% | Mondial, particulièrement dans les segments Asie-Pacifique sensibles aux coûts | Moyen terme (2 à 4 ans) |
| Examen de la santé, de l'environnement et de la fin de vie des nanomatériaux | -0.7% | UE, États-Unis et Japon | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la dispersion, de la viscosité et de la montée en échelle
La dispersion uniforme reste un défi de traitement des matériaux sur le marché des polymères renforcés aux nanotubes de carbone. À des niveaux de charge plus élevés, les faisceaux de nanotubes peuvent se reformer, créant des variations électriques et mécaniques au sein d'un composé. Cette variation pose des difficultés pour l'électronique de précision et d'autres applications sensibles à la qualité. En novembre 2025, LG Chem a déposé une demande de brevet international pour un système de dispersion de nanotubes de carbone à faible viscosité et stable dans le temps. La formulation utilise du caoutchouc nitrile-butadiène hydrogéné, des polymères de la famille du polyéthylène glycol et des composés alcanolamine[2]. Le dépôt indique que la dispersion industrielle stable reste commercialement importante. Les procédés ultrasoniques en laboratoire ne se transfèrent pas toujours directement aux lignes de production continues à double vis ou à cisaillement élevé.
Coût de production élevé et variabilité des spécifications d'un lot à l'autre
Le dépôt chimique en phase vapeur par catalyse nécessite un contrôle étroit de la chimie du catalyseur, de la température du réacteur et de la pureté de la charge carbonée. Des variations de ces conditions peuvent modifier le diamètre des nanotubes, le rapport d'aspect, les défauts de surface et le comportement final de percolation électrique. Les programmes aérospatiaux font face à des coûts supplémentaires car les matériaux entrants nécessitent une qualification approfondie avant la production. En 2025, LG Chem a suspendu la construction de son usine CNT-4 à Daesan à la suite de changements dans les prévisions de demande de véhicules électriques. L'usine prévue était dimensionnée à 3 200 tonnes par an. Cette décision démontre que les producteurs établis peuvent faire face à des risques commerciaux lorsque les prix des nanotubes de carbone sont en concurrence avec les pâtes conductrices à base de noir de carbone. La cohérence des coûts reste importante pour l'adoption plus large des polymères renforcés aux nanotubes de carbone.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de polymère :
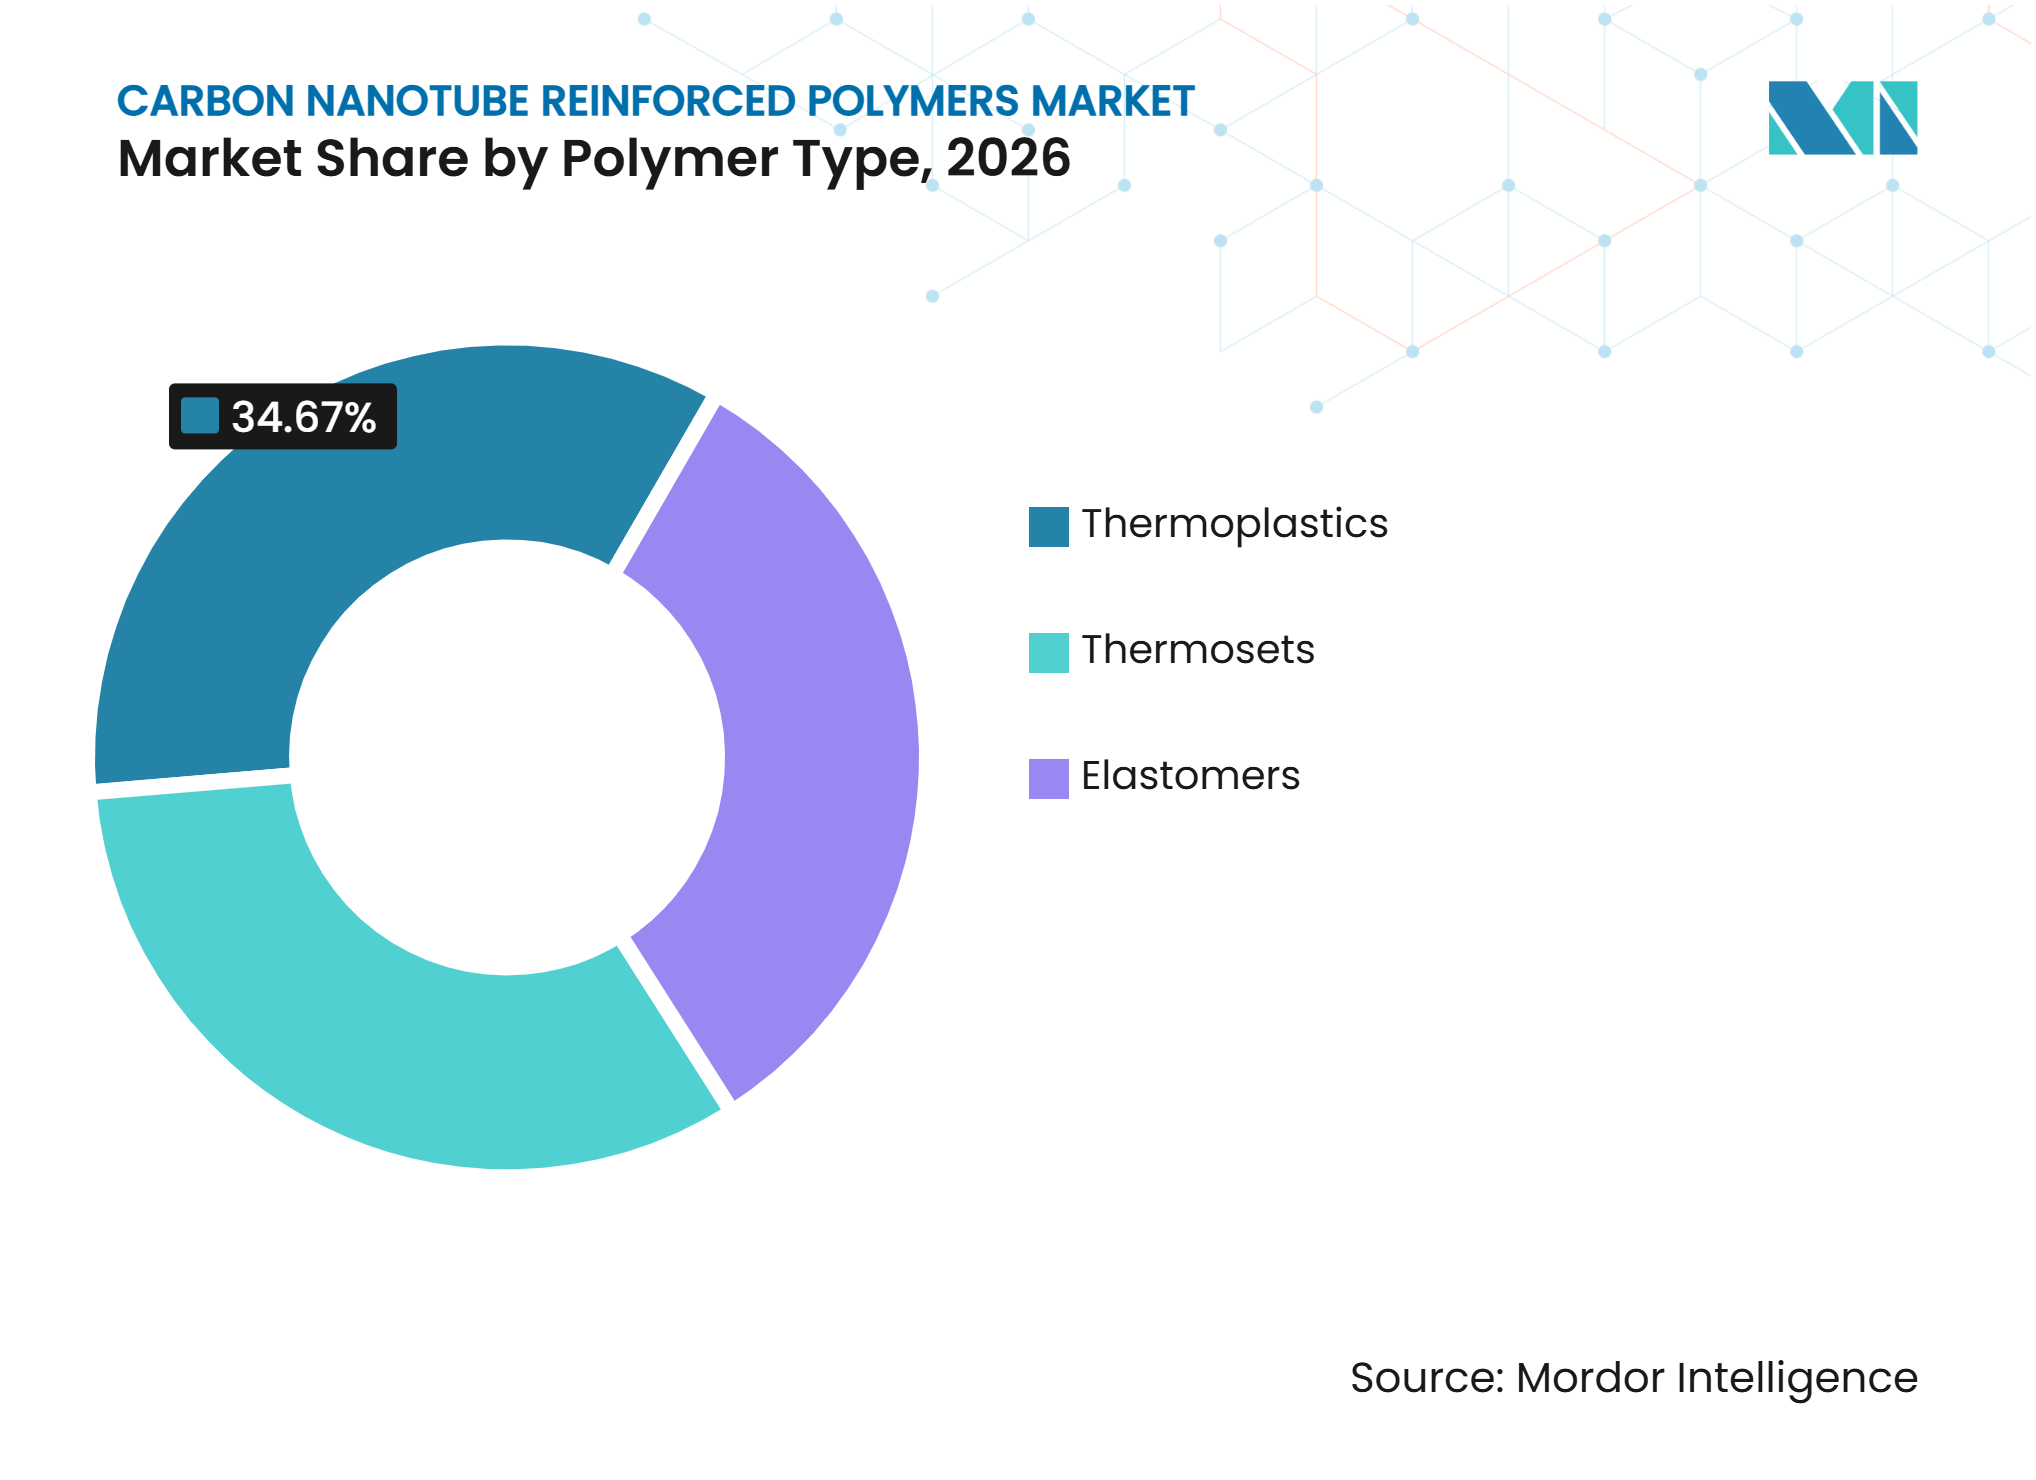
les thermoplastiques en tête tandis que les thermodurcissables progressent dans les applications aérospatiales et énergétiquesLes thermoplastiques représentaient 34,67 % de la part du marché des polymères renforcés aux nanotubes de carbone en 2026. Leur position reflète les utilisations à fort volume dans les emballages ESD, les pièces automobiles conductrices et les boîtiers électroniques. Le traitement par mélange-maître est bien adapté au moulage par injection et à l'extrusion, donnant aux thermoplastiques un avantage pratique pour les transformateurs. L'Administration de normalisation de Chine (SAC) a lancé en 2025 un projet de norme pour les matériaux en polystyrène modifié aux nanotubes de carbone. Le projet couvre les utilisations prévues dans les plateaux pour semi-conducteurs, l'électronique automobile et les véhicules à nouvelle énergie. Des critères de performance plus clairs issus de ce projet peuvent soutenir la qualification des produits et bénéficier au marché des polymères renforcés aux nanotubes de carbone.
Les thermodurcissables devraient se développer à un CAGR de 10,14 % jusqu'en 2032. Les matrices réticulées offrent une stabilité dimensionnelle pour les composites aérospatiaux structurels et les boîtiers de batteries haute tension. Les systèmes époxy fonctionnalisés aux nanotubes de carbone peuvent augmenter la résistance au cisaillement interlaminaire de 15 % à 30 % à des charges inférieures à 2 %, réduisant ainsi le poids et le nombre de pièces par rapport aux alternatives en fibre de verre. Les élastomères offrent une troisième option pour les joints de véhicules électriques, les convoyeurs antistatiques et le blindage EMI flexible. Leurs matrices vulcanisables peuvent combiner conformabilité et conductivité là où les thermoplastiques ou thermodurcissables rigides peuvent ne pas convenir. Le marché des polymères renforcés aux nanotubes de carbone répond donc à des exigences de traitement et de performance distinctes dans les trois groupes de polymères.



Par secteur d'utilisation finale :
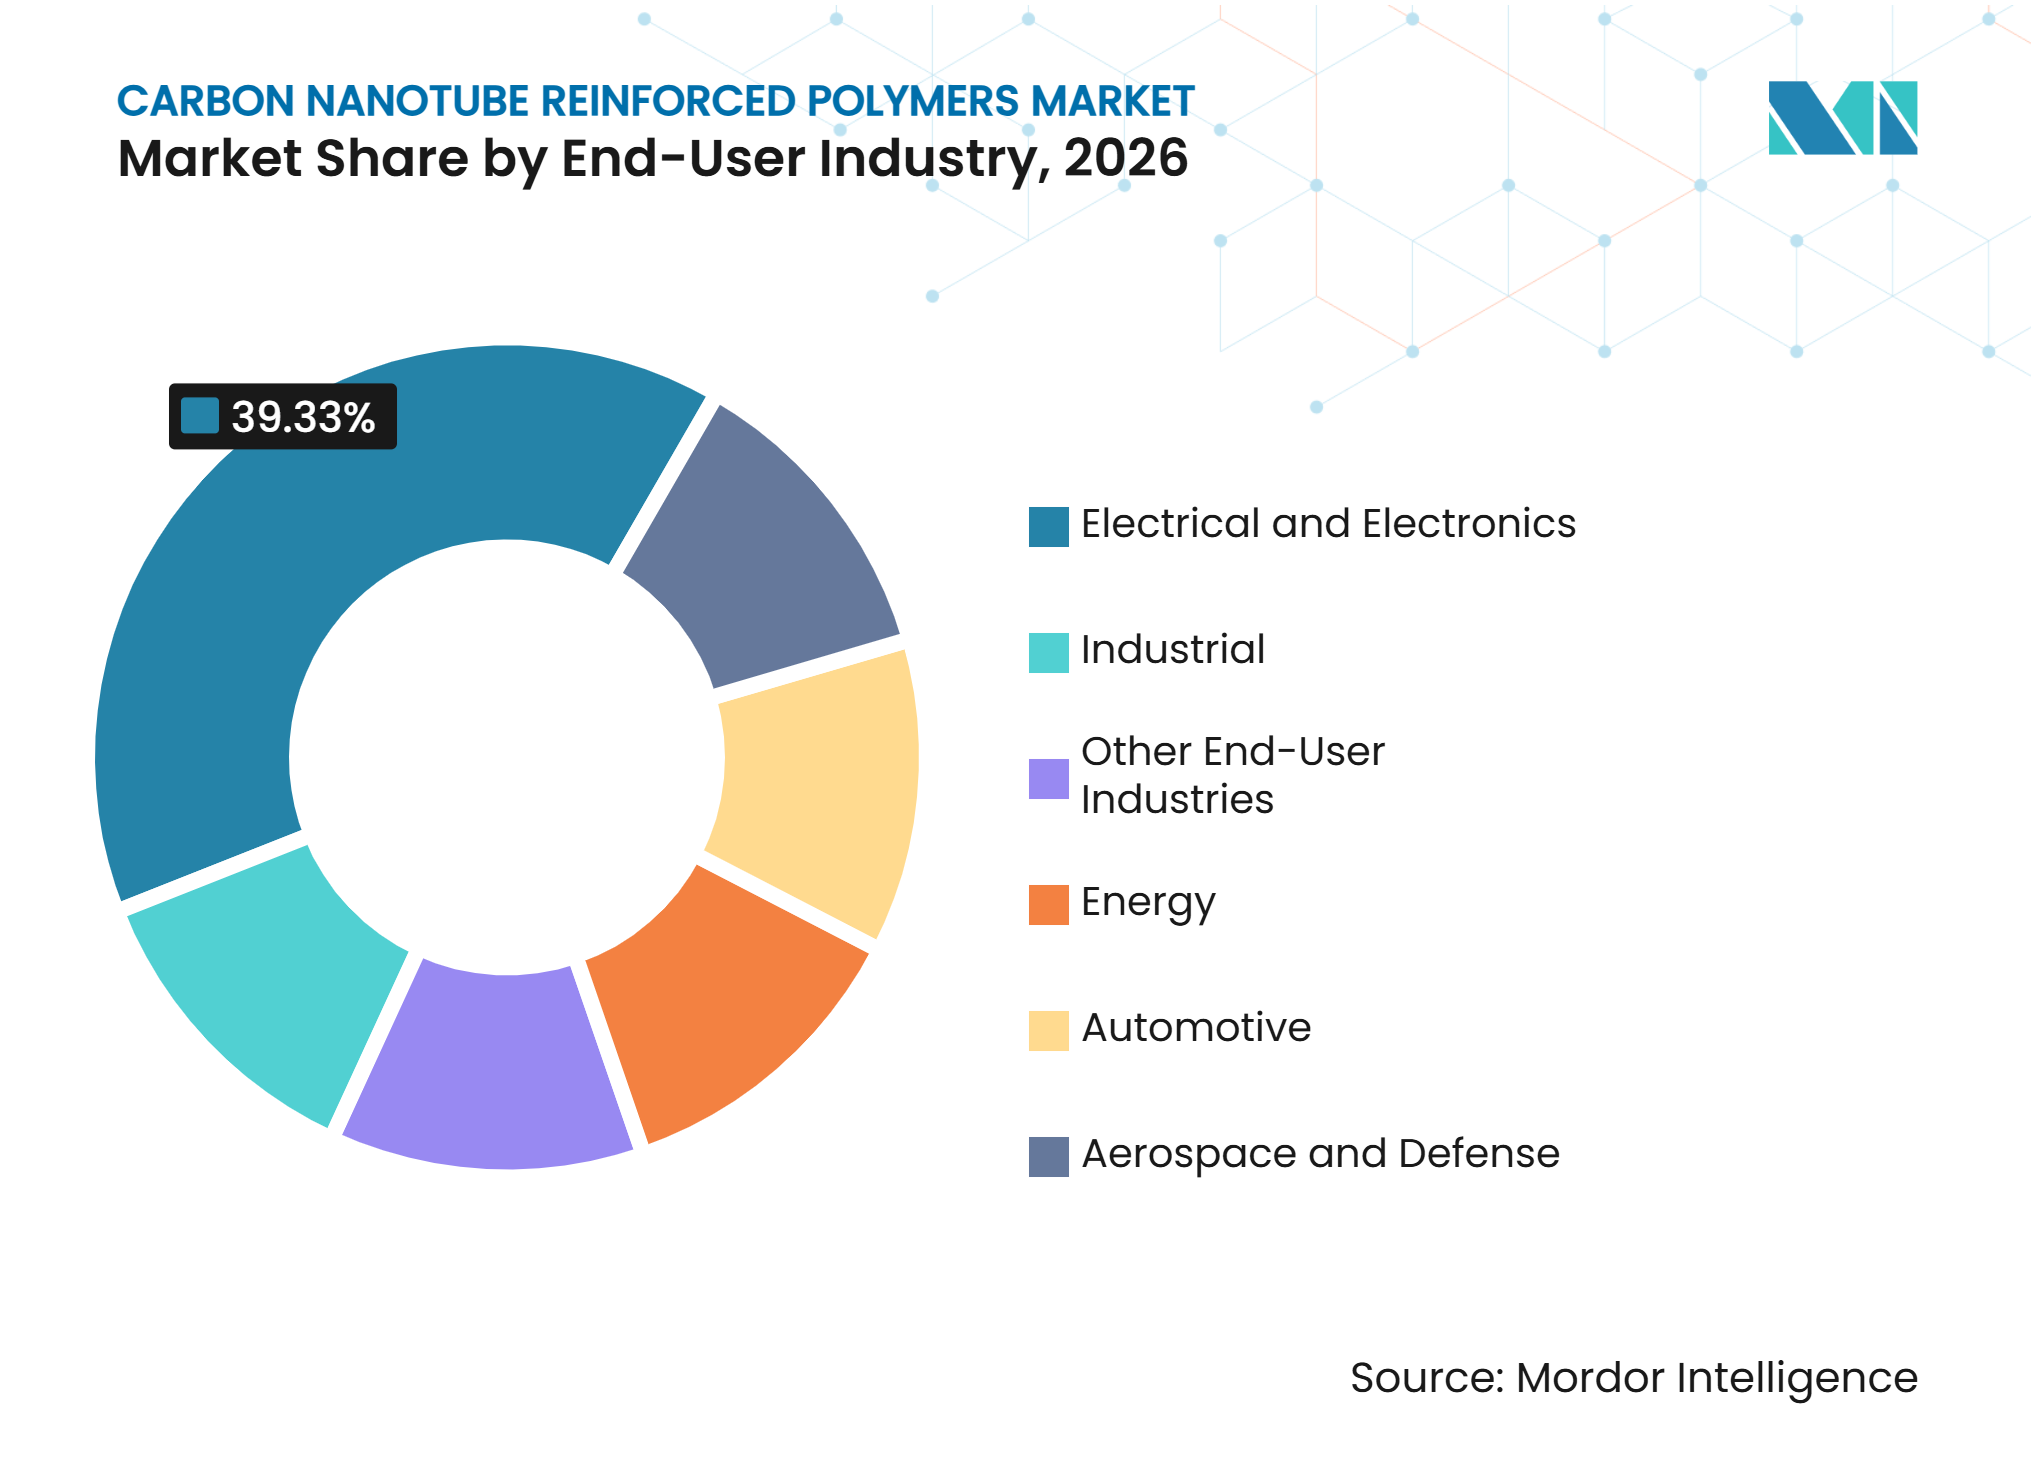
l'électricité et l'électronique en tête tandis que l'énergie connaît la croissance la plus rapideL'électricité et l'électronique représentaient 39,33 % du marché en 2026. Le segment s'est développé grâce aux emballages ESD, aux boîtiers blindés contre les EMI et aux plateaux de fabrication de semi-conducteurs. Une étude de 2025 publiée dans Applied Sciences a examiné la polymérisation in situ du polystyrène et du polyester à l'aide de nanotubes de carbone multiparois pour les applications de plateaux de circuits intégrés. L'étude a révélé des avantages en termes de stabilité thermique et de performances électriques à des charges de nanotubes de carbone de 1 % à 2 %. Ces applications nécessitent une résistivité de surface contrôlée et une qualité de composé reproductible. La base installée dans la fabrication électronique offre au marché des polymères renforcés aux nanotubes de carbone une large plateforme d'applications.
L'énergie devrait croître à un CAGR de 10,67 % jusqu'en 2032. La croissance reflète la demande de pâtes conductrices pour batteries et de pièces polymères améliorées aux nanotubes de carbone pouvant renforcer le boîtier des modules de batteries tout en soutenant l'isolation EMI entre cellules. En juillet 2025, Imerys Graphite and Carbon et Jiangsu Cnano ont annoncé un partenariat stratégique pour combiner le noir de carbone avec des nanotubes de carbone multiparois à utiliser comme additifs dans les batteries lithium-ion pour véhicules électriques. La demande automobile bénéficie également des tendances à l'allègement et à l'électrification, notamment les composants en polyamide pouvant remplacer certains supports métalliques. La demande aérospatiale et de défense reste plus modeste mais peut offrir des opportunités à long cycle à mesure que la certification des matériaux progresse. Les utilisations industrielles comprennent les convoyeurs antistatiques, les revêtements résistants aux produits chimiques et les capteurs flexibles, qui peuvent absorber une gamme de grades de nanotubes de carbone avec différentes spécifications de performance.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 56,12 % de la part du marché des polymères renforcés aux nanotubes de carbone en 2026 et devrait se développer à un CAGR de 10,43 % jusqu'en 2032. La Chine dispose d'une importante base nationale de production de batteries et de nanotubes de carbone. Jiangsu Cnano étend sa capacité de production de matériaux cathodiques au Sichuan pour soutenir l'approvisionnement des plateformes de batteries avancées. La politique du MIIT accorde aux nanotubes de carbone une priorité dans le programme de matériaux de pointe de la Chine. Le Japon contribue avec des matériaux spécialisés via Resonac et Zeon. Les travaux de Resonac sur les combinaisons VGCF-nanotubes de carbone soutiennent le développement des électrodes, tandis que l'investissement de Zeon dans SiAT relie la technologie des nanotubes de carbone monoparois à la montée en échelle des pâtes conductrices. La Corée du Sud reste importante car son écosystème de fabrication de batteries génère une demande récurrente d'additifs conducteurs. Les fournisseurs régionaux peuvent tirer parti des liens étroits entre la production de nanotubes, la formulation de pâtes et la fabrication de cellules pour raccourcir les cycles de développement.
Amérique du Nord
L'Amérique du Nord développe une capacité nationale pour les matériaux de nanotubes de carbone de qualité batterie. Cabot a reçu une attribution de 50 millions USD du Département américain de l'Énergie pour une installation à l'échelle commerciale destinée à produire des nanotubes de carbone de qualité batterie et des dispersions d'additifs conducteurs, comme confirmé dans son rapport annuel de l'exercice 2025. L'investissement vise à réduire l'exposition aux matériaux de nanotubes de carbone importés. Cabot a également lancé le carbone conducteur LITX 95F en juillet 2025 pour les systèmes de stockage d'énergie résidentiels, commerciaux et industriels. Avient fournit des composés conducteurs et des systèmes thermoplastiques à fibres continues pour l'aérospatiale, la défense et l'électronique grand public. Le cadre TSCA de l'Agence américaine de protection de l'environnement (EPA) pour certaines chimies de nanotubes de carbone multiparois alourdit la charge de conformité pour les importateurs et les transformateurs. Les formulateurs nationaux disposant de processus de conformité établis peuvent utiliser cet environnement pour soutenir des stratégies d'approvisionnement local.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe est un centre de demande où les exigences de conformité influencent la conception des produits polymères à base de nanotubes de carbone. OCSiAl a signé un bail foncier à long terme au Luxembourg en novembre 2025 pour un hub de production de nanotubes de graphène prévu à 300 millions USD, avec des opérations échelonnées attendues de 2028 à 2030. Les règles sur les nanoformes de l'ECHA exigent des informations d'enregistrement détaillées de la part des fabricants et des importateurs, ce qui peut augmenter les coûts mais favorise également des grades de produits cohérents et bien documentés. OCSiAl exploite déjà une installation européenne ouverte en 2024. En Amérique du Sud, la demande est liée à la chaîne d'approvisionnement automobile du Brésil et à l'activité de traitement du lithium en Argentine. La demande au Moyen-Orient et en Afrique est liée à la diversification industrielle de l'Arabie saoudite et au développement de la fabrication de composites. Ces régions sont des marchés plus modestes mais représentent un potentiel de demande future pour les grades structurels utilisés dans les infrastructures et la défense.
Paysage concurrentiel
Concentration du Marché
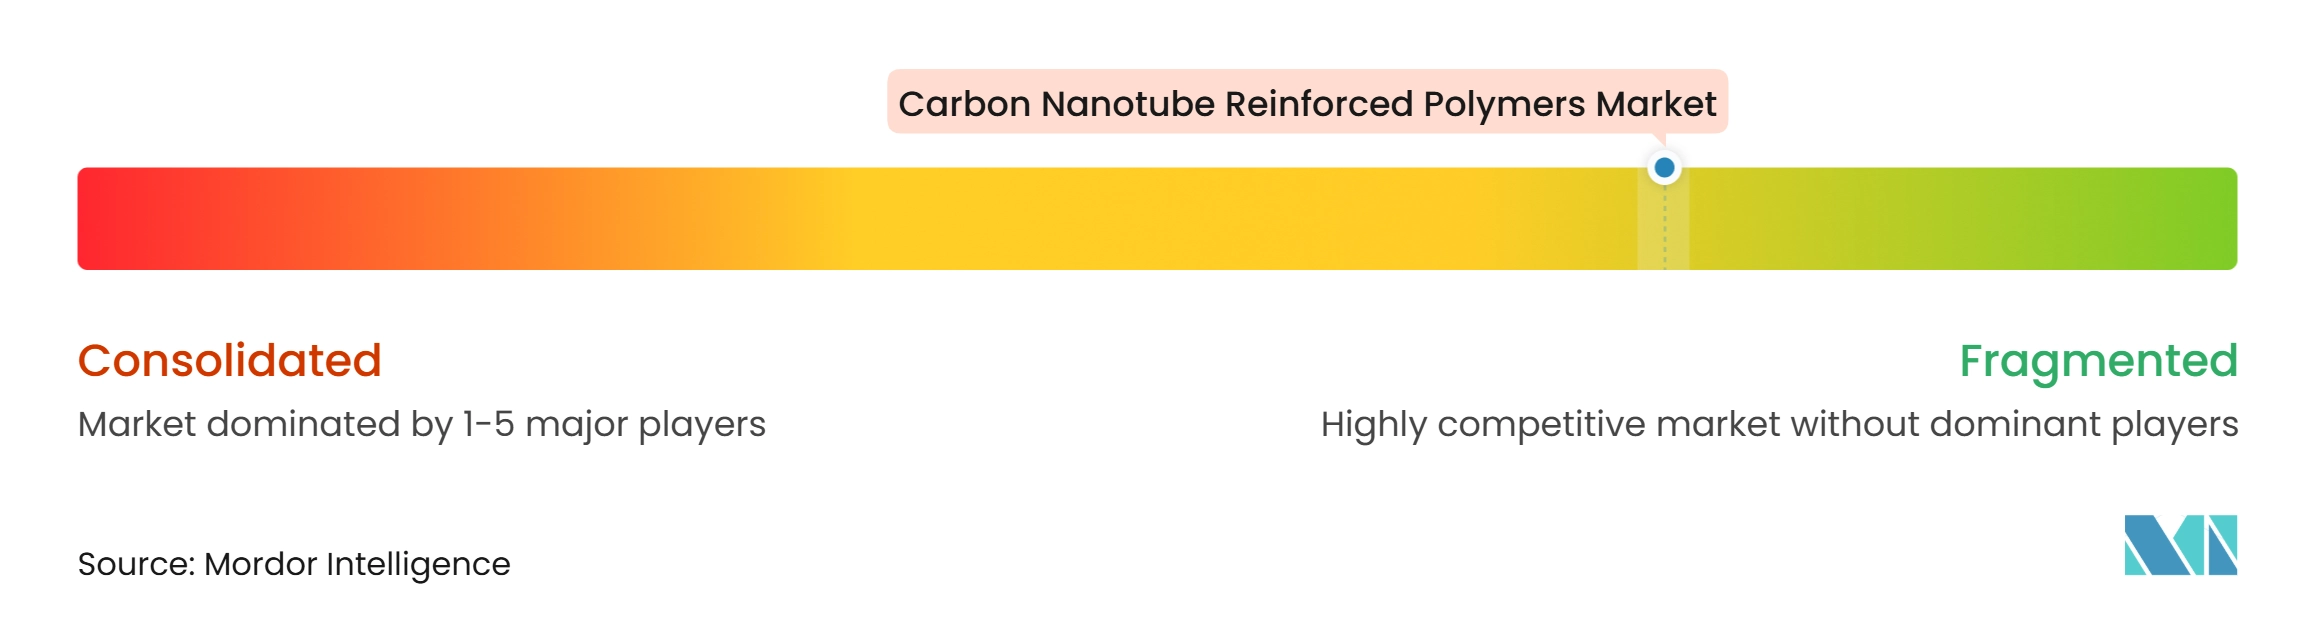
Le marché des polymères renforcés aux nanotubes de carbone est fragmenté. OCSiAl, Jiangsu Cnano Technology et Cabot occupent des positions majeures dans la production brute de nanotubes de carbone. De nombreux formulateurs spécialisés créent des grades de polymères spécifiques aux applications. Cette structure stimule la concurrence sur l'échelle des matières premières, la qualité de la dispersion et la qualification des clients. OCSiAl opère via des partenaires de production sous licence et des distributeurs dans plus de 50 pays. Jiangsu Cnano étend ses activités de poudre et de pâte de nanotubes de carbone vers la production de matériaux cathodiques. Le marché est donc plus concentré parmi les fournisseurs de matières premières que parmi les nombreux formulateurs de composés servant les utilisations finales.
Plusieurs entreprises s'orientent vers l'intégration verticale. Arkema développe des nanotubes de carbone Graphistrength pour les électrodes de batteries, ainsi que des liants PVDF et des sels de lithium, pour soutenir les clients nécessitant des solutions intégrées de matériaux pour batteries. L'investissement d'OCSiAl au Luxembourg reflète l'expansion de la chaîne d'approvisionnement dans une région clé de la demande. La demande de brevet de dispersion de nanotubes de carbone déposée par LG Chem en 2025 indique que la connaissance de la formulation devient un outil concurrentiel propriétaire. L'investissement de Zeon dans SiAT offre une voie vers une capacité de pâte conductrice en aval. Ces développements déplacent la concurrence vers la fiabilité des performances et l'accès au savoir-faire de traitement.
Des espaces blancs subsistent dans les élastomères renforcés aux nanotubes de carbone pour les systèmes d'étanchéité des véhicules électriques et les systèmes de résines fonctionnalisées pour la fabrication additive. Les spécialistes de plus petite taille peuvent concurrencer dans ces domaines grâce à leur expertise en formulation et à des cycles de développement plus rapides. Les exigences de conformité au titre des règles sur les nanoformes REACH et de la loi sur le contrôle des substances toxiques (TSCA) présentent des défis pour les entreprises disposant de ressources réglementaires limitées et peuvent renforcer la position des fournisseurs établis disposant de matériaux documentés. Une part de marché combinée vérifiée pour les principaux acteurs n'est pas disponible ; cependant, la structure du marché reste cohérente avec une production en amont concentrée et une formulation en aval fragmentée. Les acheteurs sont susceptibles d'évaluer les fournisseurs sur la cohérence de la dispersion, le service technique, la documentation réglementaire et la sécurité de l'approvisionnement. Les investissements des entreprises indiquent que les matériaux pour batteries et les composés conducteurs restent des domaines prioritaires.
Leaders du secteur des polymères renforcés aux nanotubes de carbone
-
LG Chem
-
OCSiAl
-
Birla Carbon
-
Cabot Corporation
-
Arkema
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des polymères renforcés aux nanotubes de carbone Entreprises couvertes dans ce rapport
- Arkema
- Avient Corporation
- Birla Carbon
- Cabot Corporation
- CARBICE CORPORATION
- Carbon Solutions, Inc.
- Cheap Tubes
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- LyondellBasell Industries N.V.
- Mechnano
- OCSiAl
- Resonac Corporation
- TORAY INDUSTRIES, INC.
- Zeon Corporation
Développements industriels récents dans Marché des polymères renforcés aux nanotubes de carbone
- Juillet 2026 : Une nouvelle règle sur les nouvelles utilisations significatives (SNUR) de l'Agence américaine de protection de l'environnement (EPA) au titre de la loi sur le contrôle des substances toxiques (TSCA) pour une classe spécifique de nanotubes de carbone multiparois (MWCNTs) est entrée en vigueur le 22 septembre 2026 (publiée sous 91 FR 46742). La règle exige que tout fabricant, importateur ou transformateur de la chimie MWCNT concernée notifie l'EPA au moins 90 jours avant de commencer une nouvelle utilisation significative désignée, étendant la surveillance réglementaire à mesure que les applications des polymères renforcés aux nanotubes de carbone se diversifient.
- Novembre 2025 : OCSiAl a signé un bail foncier à long terme avec l'État du Luxembourg, lançant le développement de son hub de production de nanotubes de graphène à Differdange. L'installation représente un investissement de 300 millions USD, devrait créer plus de 300 emplois et est prévue pour commencer ses opérations par étapes de 2028 à 2030. Cela positionne l'Europe comme un centre stratégique de fabrication de polymères renforcés aux nanotubes de carbone et réduit la dépendance des équipementiers européens vis-à-vis de l'approvisionnement asiatique.
Périmètre du rapport mondial sur le marché des polymères renforcés aux nanotubes de carbone
Les polymères renforcés aux nanotubes de carbone (CNTRPs) sont des matériaux composites produits en incorporant des nanotubes de carbone (CNTs), qui sont des structures carbonées cylindriques, dans une matrice polymère. Les nanotubes de carbone sont connus pour leur haute résistance à la traction, leur faible poids et leur conductivité électrique, ce qui en fait des agents de renforcement efficaces dans les systèmes polymères.
Le marché des polymères renforcés aux nanotubes de carbone est segmenté par type de polymère, secteur d'utilisation finale et géographie. Par type de polymère, le marché est segmenté en thermoplastiques, thermodurcissables et élastomères. Par secteur d'utilisation finale, le marché est segmenté en électricité et électronique, énergie, automobile, aérospatiale et défense, industrie et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les polymères renforcés aux nanotubes de carbone dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Thermoplastiques |
| Thermodurcissables |
| Élastomères |
| Électricité et électronique |
| Énergie |
| Automobile |
| Aérospatiale et défense |
| Industrie |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de polymère | Thermoplastiques | |
| Thermodurcissables | ||
| Élastomères | ||
| Par secteur d'utilisation finale | Électricité et électronique | |
| Énergie | ||
| Automobile | ||
| Aérospatiale et défense | ||
| Industrie | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des polymères renforcés aux nanotubes de carbone ?
La taille du marché des polymères renforcés aux nanotubes de carbone était évaluée à 3,24 milliards USD en 2026 et devrait croître de 3,54 milliards USD en 2027 à 5,56 milliards USD d'ici 2032, à un CAGR de 9,45 % au cours de la période de prévision (2027-2032).
Quel type de polymère est en tête des polymères renforcés aux nanotubes de carbone ?
Les thermoplastiques étaient en tête avec une part de 34,67 % en 2026 car ils conviennent aux emballages ESD à fort volume, aux composants automobiles et aux boîtiers électroniques.
Quelle application d'utilisation finale connaît la croissance la plus rapide pour les polymères renforcés aux nanotubes de carbone ?
L'énergie devrait croître à un CAGR de 10,67 % jusqu'en 2032, soutenue par les réseaux conducteurs pour batteries et les composants de modules de batteries.
Quelle région est en tête de la demande de polymères renforcés aux nanotubes de carbone ?
L'Asie-Pacifique détenait une part de 56,12 % en 2026 et devrait se développer à un CAGR de 10,43 % jusqu'en 2032.