
Marktgröße und Marktanteil für carbonnanoröhren-verstärkte Polymere
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.54 Milliarden US-Dollar |
| Marktgröße (2032) | 5.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für carbonnanoröhren-verstärkte Polymere von Mordor Intelligence
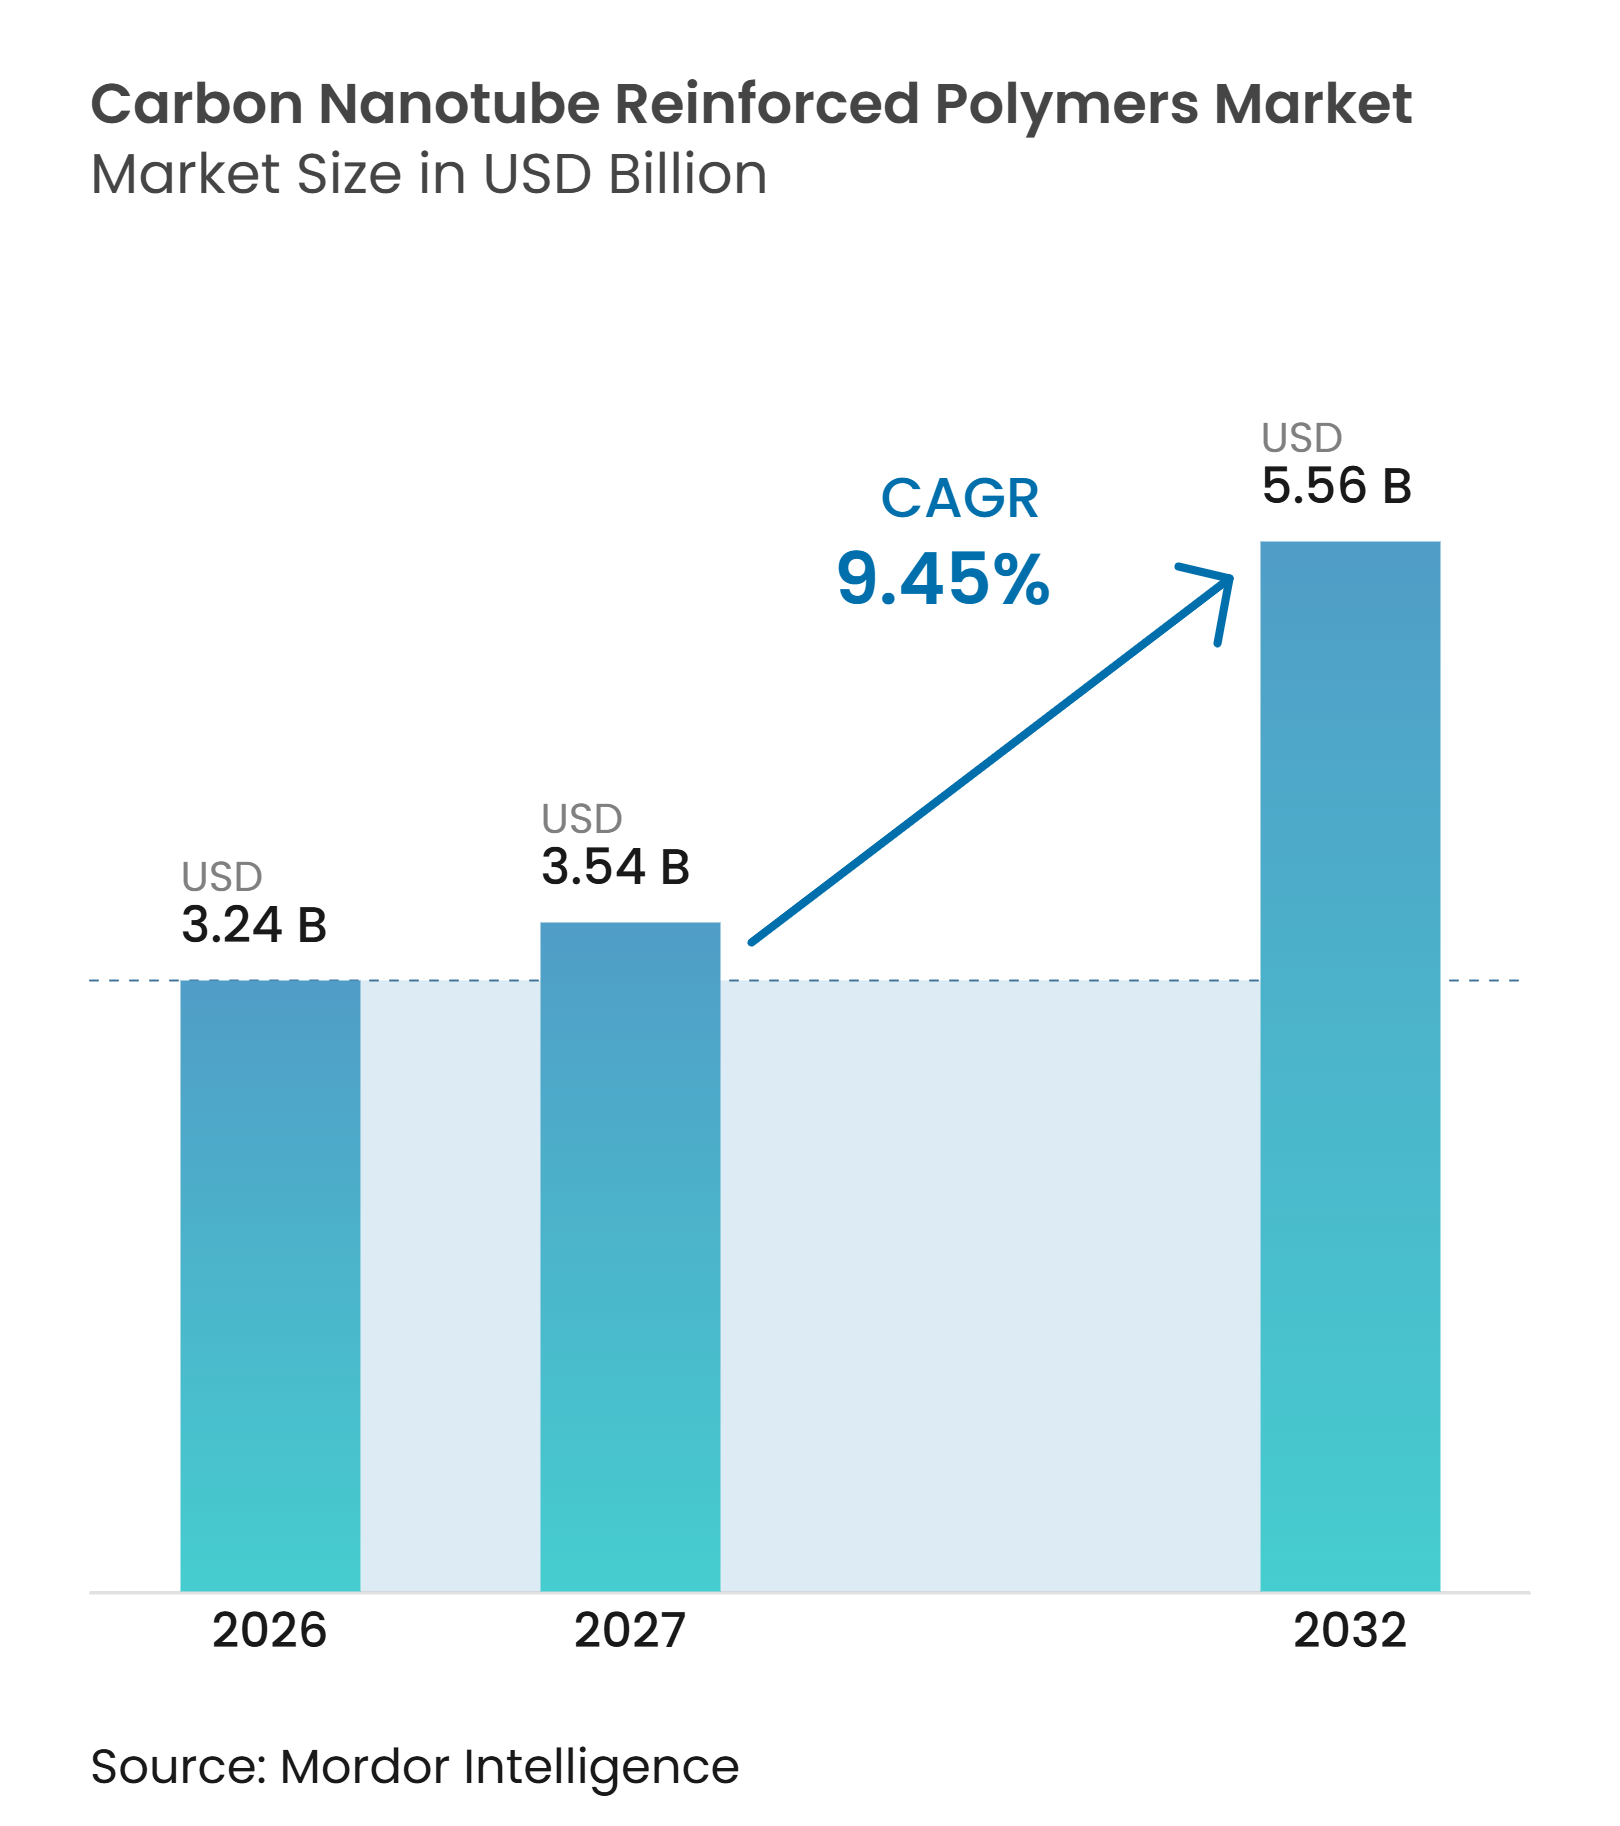
Die Marktgröße für carbonnanoröhren-verstärkte Polymere wurde im Jahr 2026 auf 3,24 Milliarden USD geschätzt und wird voraussichtlich von 3,54 Milliarden USD im Jahr 2027 auf 5,56 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,45% während des Prognosezeitraums (2027–2032). Die Elektrifizierung steigert die Nachfrage nach leitfähigen Polymeradditiven in Batterien, Leistungselektronik und der zugehörigen Infrastruktur. Hersteller ersetzen schwerere Metall- und Glaskomponenten durch leichte Verbundwerkstoffe in Mobilitäts- und Luft- und Raumfahrtanwendungen. Die kommerzielle Produktion von einwandigen Carbonnanoröhren verbessert die Verfügbarkeit von Materialien für leistungsstärkere Verbindungen. Dieselben Endanwendungen erfordern häufig Leitfähigkeit, elektromagnetische Abschirmung und geringeres Bauteilgewicht, was die Nachfrage über mehrere Anwendungen hinweg stützt. Die Hersteller reagieren mit Investitionen in die Nanoröhrenproduktion, Dispersionstechnologie und Masterbatch-Kapazität.
Wichtigste Erkenntnisse des Berichts
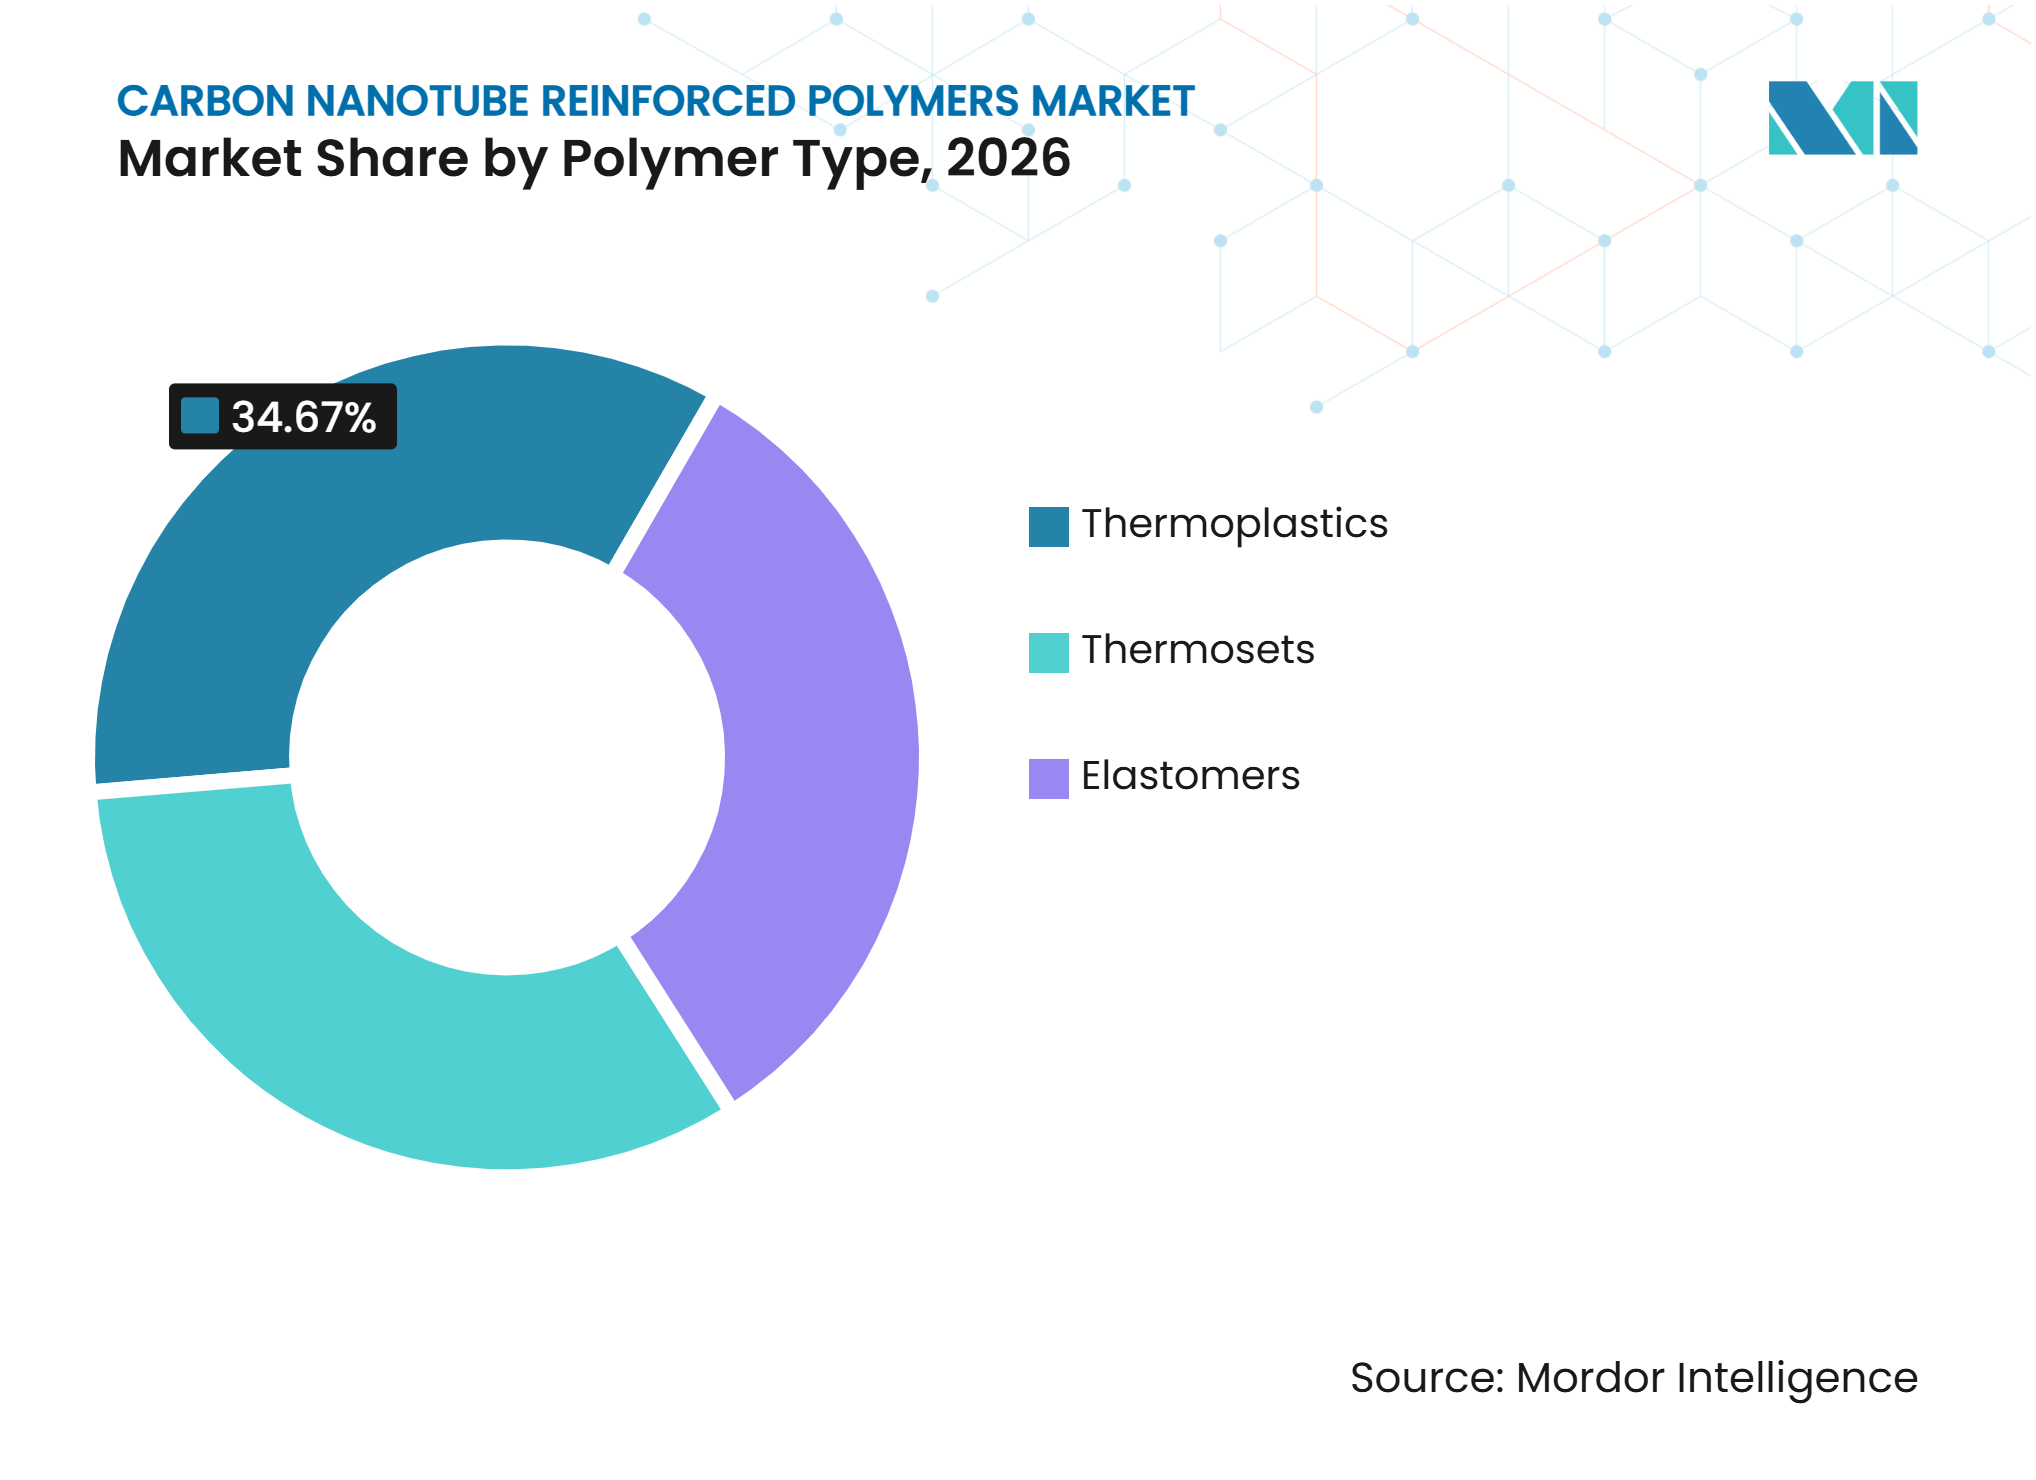
- Nach Polymertyp hielten Thermoplaste im Jahr 2026 einen Anteil von 34,67%, während Duroplaste bis 2032 voraussichtlich mit einer CAGR von 10,14% wachsen werden.
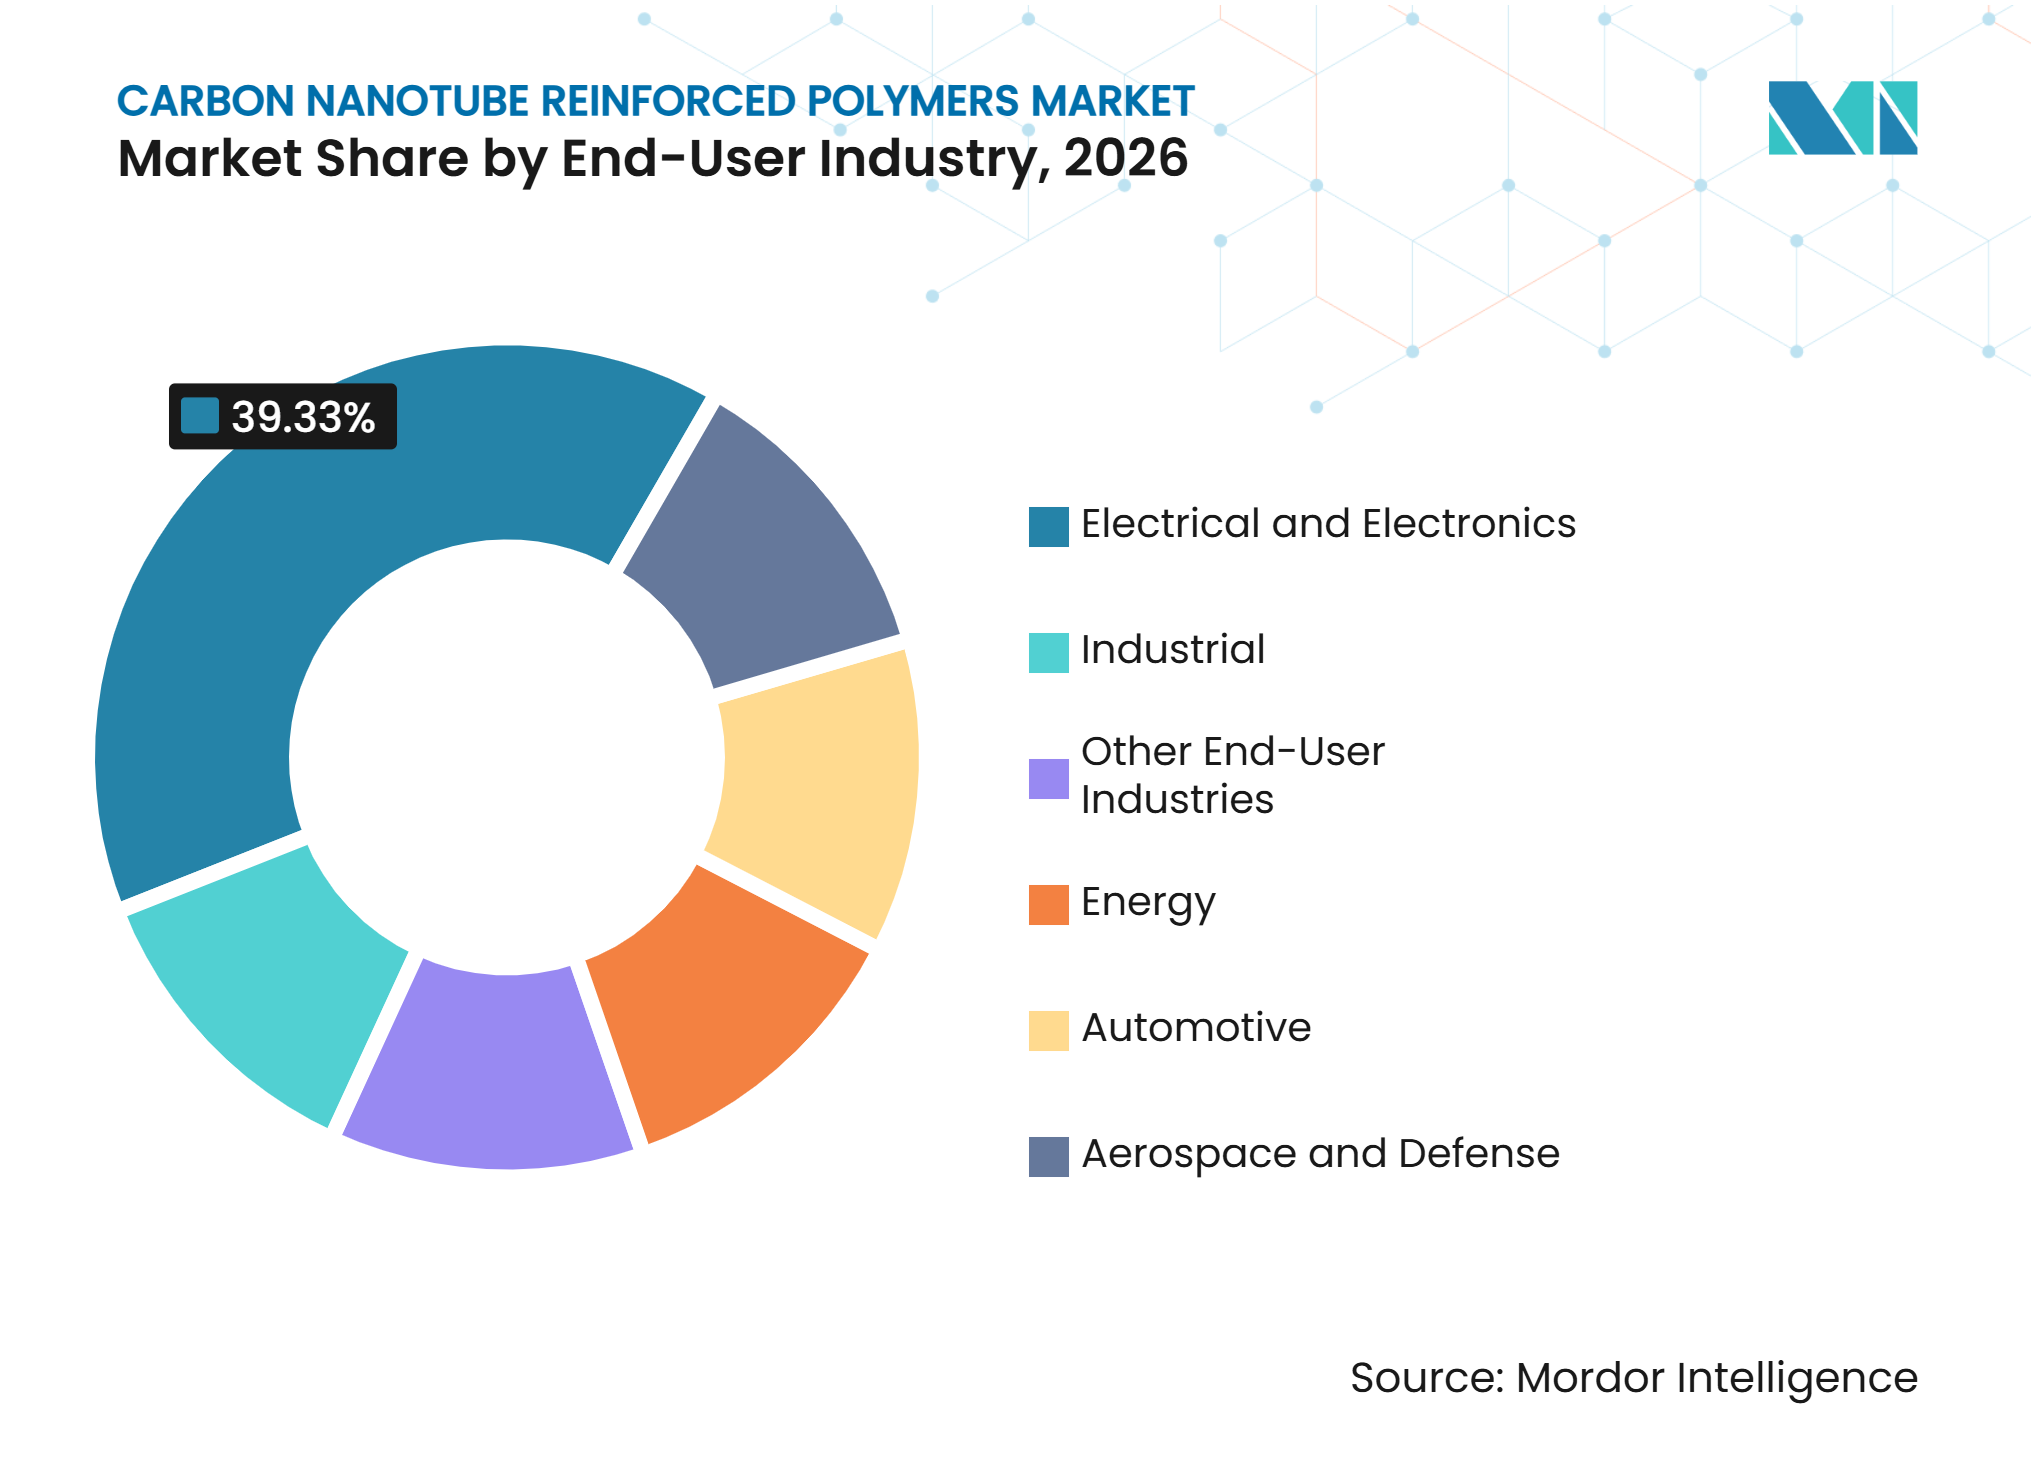
- Nach Endverbraucherbranche hielt der Bereich Elektro und Elektronik im Jahr 2026 einen Anteil von 39,33%, während der Energiebereich bis 2032 voraussichtlich mit einer CAGR von 10,67% wachsen wird.
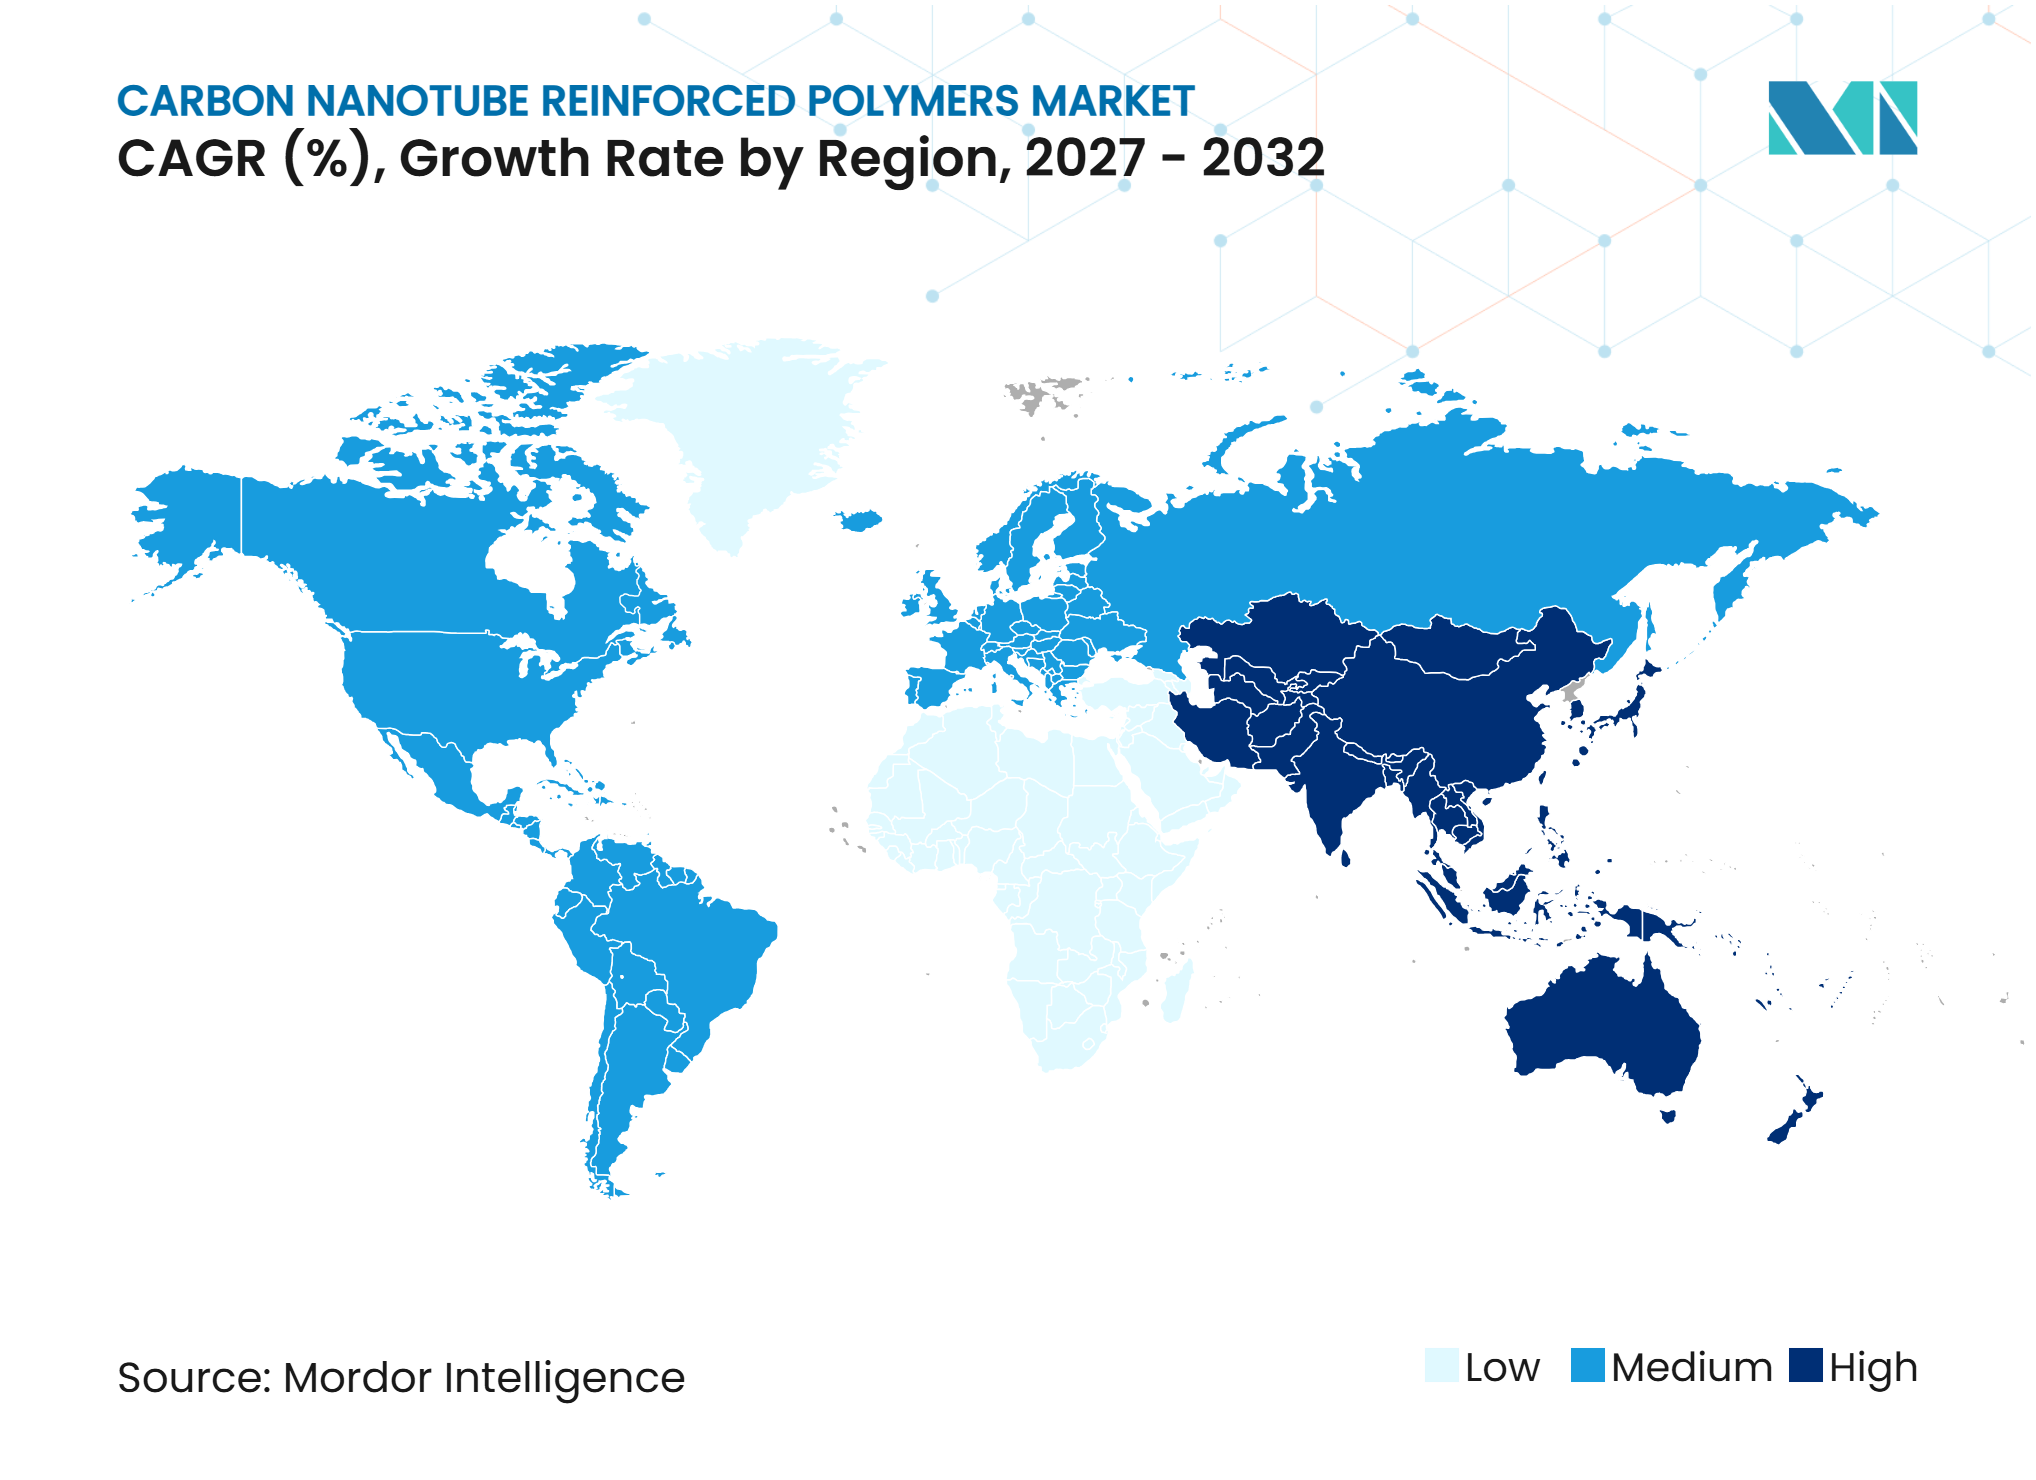
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Anteil von 56,12% am Markt, und es wird prognostiziert, dass die Region bis 2032 mit einer CAGR von 10,43% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichte multifunktionale Leistung in Mobilität und Luft- und Raumfahrt | +2.1% | Global, konzentriert in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Nachfrage nach leitfähigen Polymeren für elektromagnetische Verträglichkeit (EMV), elektrostatische Entladung (ESD) und Wärmemanagement | +2.3% | Global, am stärksten in China, Südkorea, Japan und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Energiespeicher und Batterieleitnetzwerke | +2.5% | Asien-Pazifik, Nordamerika und die EU | Kurzfristig (≤ 2 Jahre) |
| Eigenschaftsgewinne bei geringer Beladung und Verbesserungen der Prozesskompatibilität | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Diskrete, dispergierte und funktionalisierte Carbonnanoröhren für die additive Fertigung | +1.0% | Nordamerika, die EU und aufkommende Aktivitäten im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Energiespeicher und Batterieleitnetzwerke
Batterieelektroden sind eine wichtige Anwendung für leitfähige Nanoröhrennetzwerke, da die Netzwerke während wiederholter Lade- und Entladezyklen Elektronenpfade aufrechterhalten. Ruß bietet nicht immer die gleiche Netzwerkstabilität bei vergleichbaren Beladungsniveaus. Jiangsu Cnano meldete Lieferungen von 1.500 Tonnen CNT-Aufschlämmung für Kunden im Bereich Festkörper- und Halbfestkörperbatterien von Januar bis August 2025. Einwandige Produkte machten 70% dieser Liefermenge aus, was auf eine Nachfrage über Pilotprogramme für Zellen hinaus hinweist. China produzierte im Jahr 2024 1.175 GWh Lithium-Ionen-Batterien, was einem Wachstum von 32,60% gegenüber dem Vorjahr entspricht. Die EU-Batterieverordnung verlangt Leistungs- und Nachhaltigkeitsangaben, was den Wert von Maßnahmen erhöht, die die Batterielebensdauer verbessern können. Größere Batteriemengen können auch die Wirtschaftlichkeit von Dispersionspastes verbessern, die im Markt für carbonnanoröhren-verstärkte Polymere verwendet werden.
Nachfrage nach leitfähigen Polymeren für EMV, ESD und Wärmemanagement
Elektronikhersteller benötigen Polymergehäuse mit zuverlässiger Abschirmung bei verarbeitbaren Viskositäten. Diese Anforderung hat die Rolle des Marktes für carbonnanoröhren-verstärkte Polymere in der Hochfrequenzelektronik gestärkt, wo herkömmliche Rußqualitäten unzureichend sein können. IEC TS 62607-11-1:2025 bietet eine Nahfeld-Sondenmethode zur Messung der Abschirmwirksamkeit von Nanomaterialien und gibt Beschaffungsteams damit eine gemeinsame Grundlage für Produktspezifikationen und Labortests[1]. Avient gibt an, dass seine Stat-Tech-Qualitäten eine elektrostatische Entladungsleistung mit Nanoröhrenbeladungen unter 2 Gewichtsprozent erzielen können, verglichen mit Edelstahlfaserbeladungen von 8% bis 15% für vergleichbare Anwendungen, wodurch das Bauteilgewicht in Wafer-Trays und Servergehäusen reduziert wird. Das Wärmemanagement unterstützt ebenfalls die Akzeptanz, da Leistungselektronik Polymersubstrate benötigt, die in der Lage sind, Wärme von Halbleitern mit breiter Bandlücke abzuleiten.
Leichte multifunktionale Leistung in Mobilität und Luft- und Raumfahrt
Kunden aus den Bereichen Mobilität und Luft- und Raumfahrt verwenden mit Carbonnanoröhren gefüllte Polymere, wenn eine einzelne Komponente geringeres Gewicht, elektrische Kontrolle und strukturelle Leistung bieten muss. Toray meldete im Geschäftsjahr 2024 einen Umsatz von 300 Milliarden JPY aus seinem Segment für kohlenstofffaserverstärkte Verbundwerkstoffe, wobei der Luft- und Raumfahrtumsatz um 15% stieg, da sich die Flugzeugproduktionsraten erholten. Diese Erholung unterstützt Qualifizierungsarbeiten für duroplastische Epoxid- und Bismaleimidsysteme, die funktionalisierte Nanoröhren zur Zähigkeitserhöhung verwenden. Mit Carbonnanoröhren verstärktes Polyamid und Polypropylen können als Strukturteile, ESD-sichere Kraftstoffsystemteile und EMV-Abschirmgehäuse in Elektrofahrzeugen dienen. Eine solche funktionale Konsolidierung kann die Teileanzahl reduzieren und gleichzeitig den Bedarf an separaten Abschirmschichten verringern. Der Markt für carbonnanoröhren-verstärkte Polymere profitiert dort, wo Hersteller mehr als ein Leistungsmerkmal von einer Polymerkomponente benötigen.
Eigenschaftsgewinne bei geringer Beladung und Verbesserungen der Prozesskompatibilität
Die Masterbatch-Technologie hat die Verarbeitungsökonomie von mit Carbonnanoröhren gefüllten Verbindungen verbessert. Arkema gibt an, dass seine Graphistrength-Mehrwand-Carbonnanoröhren-Masterbatches elektrostatische Dissipation bei Konzentrationen erzielen können, die 5- bis 10-mal niedriger sind als die von Ruß, bei gleichwertiger Leistung. Die Jahreseinreichung 2025 beschreibt eine Produktionskapazität von bis zu 400 Tonnen pro Jahr an seinem Industriepiloten. Niedrigere Füllstoffgehalte ermöglichen es Compoundeuren, Standard-Doppelschneckenextruder zu verwenden, ohne die Viskositätsnachteile, die mit hochbeladenen Rußen verbunden sind. Arkema bietet auch Carbonnanoröhren-Qualitäten in Fluorelastomer-, Nitril- und EPDM-Matrizen an, die EV-Batteriedichtungen, antistatische Bänder und flexible Abschirmungsdichtungen bei Carbonnanoröhren-Beladungen von 1% bis 5% unterstützen können. Die Bandbreite kompatibler Trägerwerkstoffe verbreitert die Basis der Verarbeiter im Markt für carbonnanoröhren-verstärkte Polymere.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dispersion, Viskosität und Komplexität der Skalierung | -1.2% | Global, insbesondere Nordamerika und die EU | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktionskosten und Spezifikationsvariabilität von Charge zu Charge | -1.0% | Global, insbesondere kostensensible Segmente im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Gesundheitliche, ökologische und End-of-Life-Prüfung von Nanomaterialien | -0.7% | EU, Vereinigte Staaten und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dispersion, Viskosität und Komplexität der Skalierung
Eine gleichmäßige Dispersion bleibt eine materialverarbeitungstechnische Herausforderung im Markt für carbonnanoröhren-verstärkte Polymere. Bei höheren Beladungsniveaus können sich Nanoröhrenbündel neu bilden, was zu elektrischen und mechanischen Schwankungen innerhalb einer Verbindung führt. Diese Variation bereitet Schwierigkeiten für die Präzisionselektronik und andere qualitätssensible Anwendungen. Im November 2025 reichte LG Chem eine internationale Patentanmeldung für ein niedrigviskoses, zeitstabiles CNT-Dispersionssystem ein. Die Formulierung verwendet hydriertes Nitril-Butadien-Kautschuk, Polymere der Polyethylenglykol-Familie und Alkanolamid-Verbindungen[2]. Die Einreichung zeigt, dass eine stabile industrielle Dispersion kommerziell wichtig bleibt. Ultraschallprozesse im Labor lassen sich nicht immer direkt auf kontinuierliche Doppelschnecken- oder Hochscherproduktionslinien übertragen.
Hohe Produktionskosten und Spezifikationsvariabilität von Charge zu Charge
Die katalytische chemische Gasphasenabscheidung erfordert eine genaue Kontrolle der Katalysatorchemie, der Reaktortemperatur und der Reinheit des Kohlenstoff-Ausgangsstoffs. Änderungen dieser Bedingungen können den Nanoröhrendurchmesser, das Aspektverhältnis, Oberflächendefekte und das endgültige elektrische Perkolationsverhalten verändern. Luft- und Raumfahrtprogramme sehen sich mit zusätzlichen Kosten konfrontiert, da eingehende Materialien vor der Produktion einer umfangreichen Qualifizierung bedürfen. Im Jahr 2025 unterbrach LG Chem den Bau seines CNT-4-Werks in Daesan infolge von Änderungen der Erwartungen an die Nachfrage nach Elektrofahrzeugen. Das geplante Werk war auf 3.200 Tonnen pro Jahr ausgelegt. Diese Entscheidung zeigt, dass etablierte Hersteller einem kommerziellen Risiko ausgesetzt sein können, wenn der CNT-Preis mit leitfähigen Rußpasten konkurriert. Kostenkonsistenz bleibt wichtig für die breitere Akzeptanz von carbonnanoröhren-verstärkten Polymeren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymertyp:
Thermoplaste führen, während Duroplaste in Luft- und Raumfahrt- sowie Energieanwendungen zulegenThermoplaste machten im Jahr 2026 34,67% des Marktanteils für carbonnanoröhren-verstärkte Polymere aus. Ihre Position spiegelt hochvolumige Anwendungen in ESD-Verpackungen, leitfähigen Automobilteilen und Elektronikgehäusen wider. Die Masterbatch-Verarbeitung ist gut für Spritzguss und Extrusion geeignet und verschafft Thermoplasten einen praktischen Vorteil für Verarbeiter. Chinas Standardisierungsverwaltung (SAC) eröffnete 2025 ein Standardprojekt für mit Carbonnanoröhren modifizierte Polystyrolmaterialien. Das Projekt umfasst vorgesehene Anwendungen in Halbleiter-Trays, Automobilelektronik und Fahrzeugen mit neuer Energie. Klarere Leistungsbenchmarks aus diesem Projekt können die Produktqualifizierung unterstützen und dem Markt für carbonnanoröhren-verstärkte Polymere zugutekommen.
Duroplaste werden bis 2032 voraussichtlich mit einer CAGR von 10,14% wachsen. Vernetzte Matrizen bieten Dimensionsstabilität für strukturelle Luft- und Raumfahrtverbundwerkstoffe und Hochspannungsbatteriegehäuse. CNT-funktionalisierte Epoxidsysteme können die interlaminare Scherfestigkeit bei Beladungen unter 2% um 15% bis 30% erhöhen und damit Gewicht und Teileanzahl im Vergleich zu Glasfaseralternativen reduzieren. Elastomere bieten eine dritte Option für EV-Dichtungen, antistatische Förderbänder und flexible EMV-Abschirmung. Ihre vulkanisierbaren Matrizen können Konformierbarkeit und Leitfähigkeit kombinieren, wo starre Thermoplaste oder Duroplaste möglicherweise nicht geeignet sind. Der Markt für carbonnanoröhren-verstärkte Polymere bedient daher unterschiedliche Verarbeitungs- und Leistungsanforderungen in den drei Polymergruppen.



Nach Endverbraucherbranche:
Elektro und Elektronik führen, während Energie am schnellsten wächstElektro und Elektronik repräsentierten im Jahr 2026 39,33% des Marktes. Das Segment hat sich durch ESD-Verpackungen, EMV-abgeschirmte Gehäuse und Halbleiterfertigungstrays entwickelt. Eine Studie in Applied Sciences aus dem Jahr 2025 untersuchte die In-situ-Polymerisation von Polystyrol und Polyester unter Verwendung von mehrwandigen Carbonnanoröhren für IC-Tray-Anwendungen. Die Studie stellte thermische Stabilitäts- und elektrische Leistungsvorteile bei CNT-Beladungen von 1% bis 2% fest. Diese Anwendungen erfordern kontrollierte Oberflächenwiderstände und eine wiederholbare Verbindungsqualität. Die installierte Basis in der Elektronikfertigung bietet dem Markt für carbonnanoröhren-verstärkte Polymere eine breite Plattform für Anwendungen.
Energie wird bis 2032 voraussichtlich mit einer CAGR von 10,67% wachsen. Das Wachstum spiegelt die Nachfrage nach leitfähigen Batteriepastes und mit Carbonnanoröhren verbesserten Polymerteilen wider, die Batteriemodulgehäuse verstärken und gleichzeitig die EMV-Isolierung zwischen Zellen unterstützen können. Im Juli 2025 gaben Imerys Graphite and Carbon und Jiangsu Cnano eine strategische Partnerschaft bekannt, um Ruß mit mehrwandigen Carbonnanoröhren als Additive in Lithium-Ionen-EV-Batterien zu kombinieren. Die Automobilnachfrage profitiert auch von Leichtbau- und Elektrifizierungstrends, einschließlich Polyamidkomponenten, die einige Metallhalterungen ersetzen können. Die Nachfrage aus Luft- und Raumfahrt sowie Verteidigung bleibt kleiner, kann aber langfristige Chancen bieten, wenn die Materialzertifizierung voranschreitet. Industrielle Anwendungen umfassen antistatische Förderbänder, chemikalienbeständige Beschichtungen und flexible Sensoren, die eine Reihe von CNT-Qualitäten mit unterschiedlichen Leistungsspezifikationen aufnehmen können.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 56,12% des Marktanteils für carbonnanoröhren-verstärkte Polymere und wird bis 2032 voraussichtlich mit einer CAGR von 10,43% wachsen. China verfügt über eine große inländische Batterie- und CNT-Produktionsbasis. Jiangsu Cnano erweitert die Kapazität für Kathodenmaterialien in Sichuan, um die Versorgung für fortschrittliche Batterieplattformen zu unterstützen. Die MIIT-Politik gibt Carbonnanoröhren Priorität innerhalb Chinas Programm für Zukunftsmaterialien. Japan trägt durch Resonac und Zeon spezialisierte Materialien bei. Resonacs Arbeit an VGCF-CNT-Kombinationen unterstützt die Elektrodenentwicklung, während Zeons Investition in SiAT die SWCNT-Technologie mit der Skalierung von leitfähigen Pasten verbindet. Südkorea bleibt wichtig, da sein Batterieherstellungsökosystem eine wiederkehrende Nachfrage nach leitfähigen Additiven antreibt. Regionale Lieferanten können enge Verbindungen zwischen Nanoröhrenproduktion, Pastenformulierung und Zellherstellung nutzen, um Entwicklungszyklen zu verkürzen.
Nordamerika
Nordamerika baut inländische Kapazitäten für batteriegradige CNT-Materialien auf. Cabot erhielt eine Förderung von 50 Millionen USD vom US-Energieministerium für eine kommerzielle Anlage zur Herstellung von batteriegradigen CNT- und leitfähigen Additivdispersionen, wie im Jahresbericht FY2025 bestätigt. Die Investition zielt darauf ab, die Abhängigkeit von importierten CNT-Materialien zu reduzieren. Cabot brachte im Juli 2025 auch LITX 95F leitfähigen Kohlenstoff für Energiespeichersysteme im Wohn-, Gewerbe- und Industriebereich auf den Markt. Avient liefert leitfähige Verbindungen und thermoplastische Systeme mit Endlosfasern für Luft- und Raumfahrt, Verteidigung und Unterhaltungselektronik. Der TSCA-Rahmen der US-amerikanischen Umweltschutzbehörde (EPA) für bestimmte Mehrwand-CNT-Chemikalien erhöht den Compliance-Aufwand für Importeure und Verarbeiter. Inländische Formulierer mit etablierten Compliance-Prozessen können dieses Umfeld nutzen, um lokale Beschaffungsstrategien zu unterstützen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa ist ein Nachfragezentrum, in dem Compliance-Anforderungen das Design von CNT-Polymerprodukten beeinflussen. OCSiAl unterzeichnete im November 2025 einen langfristigen Mietvertrag in Luxemburg für ein geplantes Produktionszentrum für Graphen-Nanoröhren im Wert von 300 Millionen USD, mit stufenweisem Betrieb von 2028 bis 2030. Die Nanoform-Regeln der ECHA verlangen detaillierte Registrierungsinformationen von Herstellern und Importeuren, was die Kosten erhöhen, aber auch konsistente, gut dokumentierte Produktqualitäten fördern kann. OCSiAl betreibt bereits eine europäische Anlage, die 2024 eröffnet wurde. In Südamerika ist die Nachfrage mit der brasilianischen Automobillieferkette und der argentinischen Lithiumverarbeitungsaktivität verbunden. Die Nachfrage im Nahen Osten und Afrika hängt mit Saudi-Arabiens industrieller Diversifizierung und der Entwicklung der Verbundwerkstoffherstellung zusammen. Diese Regionen sind kleinere Märkte, stellen aber zukünftiges Nachfragepotenzial für Strukturqualitäten dar, die in Infrastruktur und Verteidigung eingesetzt werden.
Wettbewerbslandschaft
Marktkonzentration
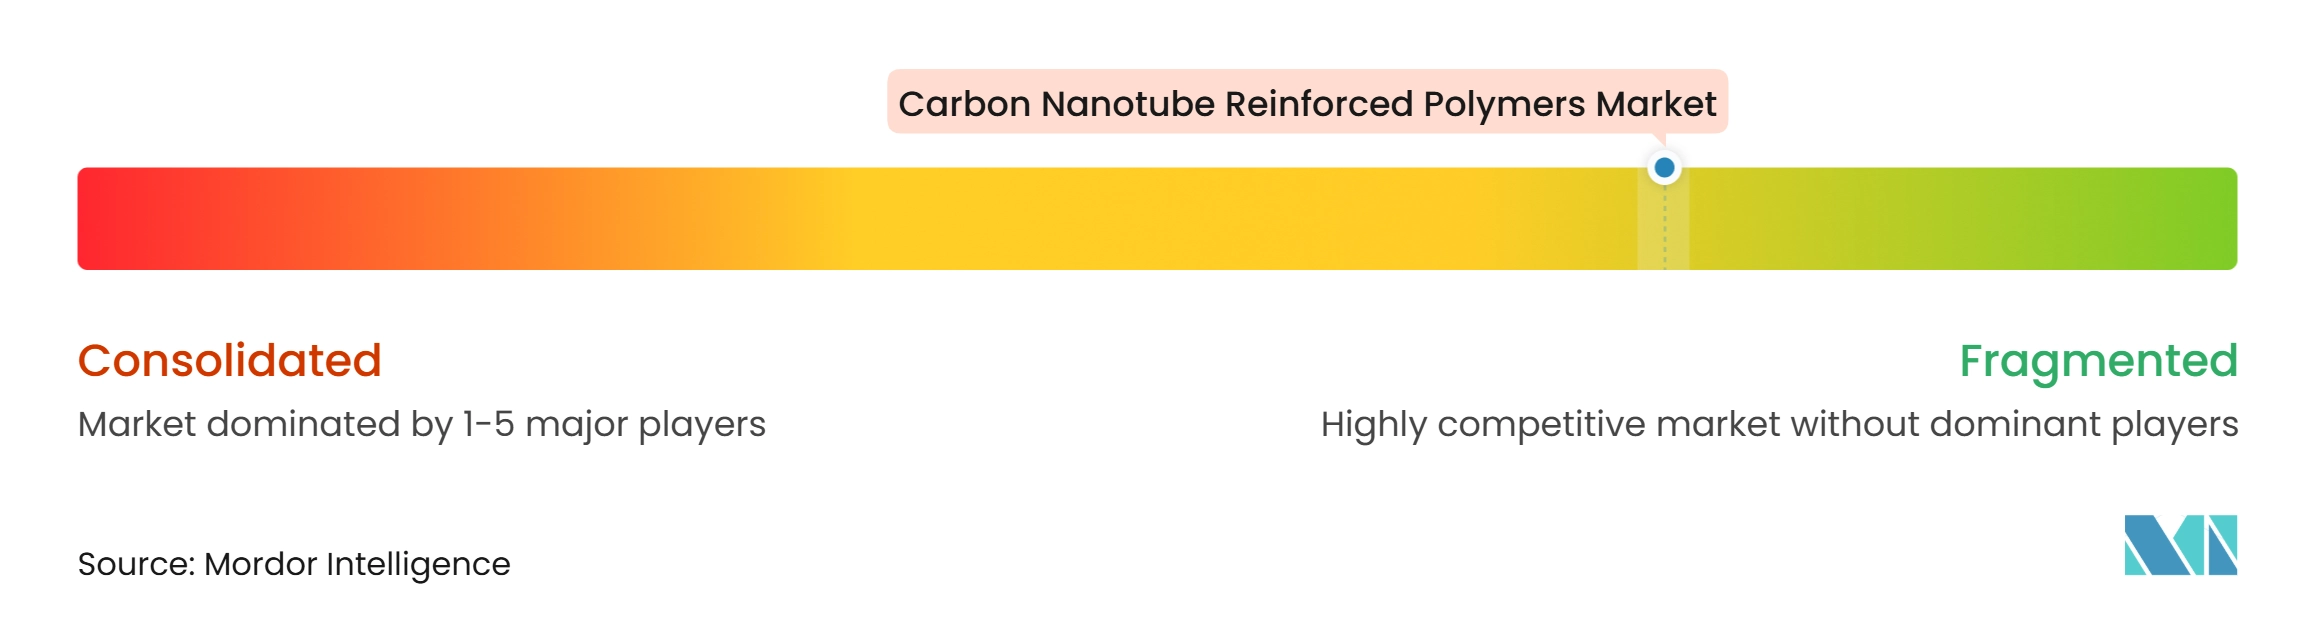
Der Markt für carbonnanoröhren-verstärkte Polymere ist fragmentiert. OCSiAl, Jiangsu Cnano Technology und Cabot halten bedeutende Positionen in der Roh-CNT-Produktion. Viele Spezialformulierer entwickeln anwendungsspezifische Polymerqualitäten. Diese Struktur treibt den Wettbewerb in den Bereichen Rohstoffskalierung, Dispersionsqualität und Kundenqualifizierung an. OCSiAl operiert über lizenzierte Produktionspartner und Distributoren in mehr als 50 Ländern. Jiangsu Cnano expandiert von CNT-Pulver und -Paste in die Kathodenmaterialproduktion. Der Markt ist daher unter den Rohstofflieferanten stärker konzentriert als unter den vielen Compoundeuren, die Endanwendungen bedienen.
Mehrere Unternehmen bewegen sich in Richtung vertikaler Integration. Arkema entwickelt Graphistrength-Carbonnanoröhren für Batterieelektroden sowie PVDF-Binder und Lithiumsalze, um Kunden zu unterstützen, die integrierte Batteriemateriallösungen benötigen. OCSiAls Investition in Luxemburg spiegelt die Lieferkettenexpansion in einer wichtigen Nachfrageregion wider. LG Chems CNT-Dispersionspatentanmeldung aus dem Jahr 2025 zeigt, dass Formulierungswissen zu einem proprietären Wettbewerbsinstrument wird. Zeons SiAT-Investition bietet einen Weg in die nachgelagerte Kapazität für leitfähige Pasten. Diese Entwicklungen verlagern den Wettbewerb hin zu Leistungszuverlässigkeit und Zugang zu Verarbeitungs-Know-how.
Weißer Raum verbleibt bei CNT-verstärkten Elastomeren für EV-Dichtungssysteme und funktionalisierten Harzsystemen für die additive Fertigung. Kleinere Spezialisten können in diesen Bereichen durch Formulierungsexpertise und schnellere Entwicklungszyklen konkurrieren. Compliance-Anforderungen gemäß den REACH-Nanoform-Regeln und dem Toxic Substances Control Act (TSCA) stellen Herausforderungen für Unternehmen mit begrenzten regulatorischen Ressourcen dar und können die Position etablierter Lieferanten mit dokumentierten Materialien stärken. Ein verifizierter kombinierter Marktanteil für die führenden Marktteilnehmer ist nicht verfügbar; die Marktstruktur bleibt jedoch konsistent mit einer konzentrierten vorgelagerten Produktion und einer fragmentierten nachgelagerten Formulierung. Käufer werden Lieferanten wahrscheinlich nach Dispersionskonsistenz, technischem Service, regulatorischer Dokumentation und Versorgungssicherheit bewerten. Unternehmensinvestitionen zeigen, dass Batteriematerialien und leitfähige Verbindungen Prioritätsbereiche bleiben.
Branchenführer im Bereich carbonnanoröhren-verstärkte Polymere
-
LG Chem
-
OCSiAl
-
Birla Carbon
-
Cabot Corporation
-
Arkema
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für carbonnanoröhren-verstärkte Polymere Unternehmen in diesem Bericht
- Arkema
- Avient Corporation
- Birla Carbon
- Cabot Corporation
- CARBICE CORPORATION
- Carbon Solutions, Inc.
- Cheap Tubes
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- LyondellBasell Industries N.V.
- Mechnano
- OCSiAl
- Resonac Corporation
- TORAY INDUSTRIES, INC.
- Zeon Corporation
Neueste Industrielle Entwicklungen in Markt für carbonnanoröhren-verstärkte Polymere
- Juli 2026: Eine neue Regel der US-amerikanischen Umweltschutzbehörde (EPA) über erhebliche neue Verwendungen (Significant New Use Rule, SNUR) gemäß dem Toxic Substances Control Act (TSCA) für eine bestimmte Klasse von mehrwandigen Carbonnanoröhren (MWCNTs) trat am 22. September 2026 in Kraft (veröffentlicht als 91 FR 46742). Die Regel verpflichtet jeden Hersteller, Importeur oder Verarbeiter der betroffenen MWCNT-Chemie, die EPA mindestens 90 Tage vor Beginn einer bezeichneten erheblichen neuen Verwendung zu benachrichtigen, und erweitert die regulatorische Aufsicht, da sich die Anwendungen carbonnanoröhren-verstärkter Polymere diversifizieren.
- November 2025: OCSiAl unterzeichnete einen langfristigen Grundstücksmietvertrag mit dem Staat Luxemburg und initiierte damit die Entwicklung seines Produktionszentrums für Graphen-Nanoröhren in Differdange. Die Anlage repräsentiert eine Investition von 300 Millionen USD, soll mehr als 300 Arbeitsplätze schaffen und ist geplant, den Betrieb stufenweise von 2028 bis 2030 aufzunehmen. Dies positioniert Europa als strategisches Fertigungszentrum für carbonnanoröhren-verstärkte Polymere und reduziert die Abhängigkeit europäischer OEMs von asiatischen Lieferungen.
Globaler Berichtsumfang für den Markt für carbonnanoröhren-verstärkte Polymere
Carbonnanoröhren-verstärkte Polymere (CNTRPs) sind Verbundwerkstoffe, die durch Einbetten von Carbonnanoröhren (CNTs), also zylindrischen Kohlenstoffstrukturen, in eine Polymermatrix hergestellt werden. CNTs sind bekannt für ihre hohe Zugfestigkeit, ihr geringes Gewicht und ihre elektrische Leitfähigkeit, was sie zu wirksamen Verstärkungsmitteln in Polymersystemen macht.
Der Markt für carbonnanoröhren-verstärkte Polymere ist nach Polymertyp, Endverbraucherbranche und Geografie segmentiert. Nach Polymertyp ist der Markt in Thermoplaste, Duroplaste und Elastomere segmentiert. Nach Endverbraucherbranche ist der Markt in Elektro und Elektronik, Energie, Automobil, Luft- und Raumfahrt sowie Verteidigung, Industrie und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für carbonnanoröhren-verstärkte Polymere in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Thermoplaste |
| Duroplaste |
| Elastomere |
| Elektro und Elektronik |
| Energie |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Industrie |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Polymertyp | Thermoplaste | |
| Duroplaste | ||
| Elastomere | ||
| Nach Endverbraucherbranche | Elektro und Elektronik | |
| Energie | ||
| Automobil | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industrie | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für carbonnanoröhren-verstärkte Polymere?
Die Marktgröße für carbonnanoröhren-verstärkte Polymere wurde im Jahr 2026 auf 3,24 Milliarden USD geschätzt und wird voraussichtlich von 3,54 Milliarden USD im Jahr 2027 auf 5,56 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,45% während des Prognosezeitraums (2027–2032).
Welcher Polymertyp führt bei carbonnanoröhren-verstärkten Polymeren?
Thermoplaste führten im Jahr 2026 mit einem Anteil von 34,67%, da sie sich für hochvolumige ESD-Verpackungen, Automobilkomponenten und Elektronikgehäuse eignen.
Welche Endverbraucheranwendung wächst am schnellsten bei CNT-verstärkten Polymeren?
Energie wird bis 2032 voraussichtlich mit einer CAGR von 10,67% wachsen, unterstützt durch leitfähige Batterienetzwerke und Batteriemodulkomponenten.
Welche Region führt bei der Nachfrage nach carbonnanoröhren-verstärkten Polymeren?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 56,12% und wird bis 2032 voraussichtlich mit einer CAGR von 10,43% wachsen.