
Tamanho e Participação do Mercado de Alojamento Estudantil no Canadá
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
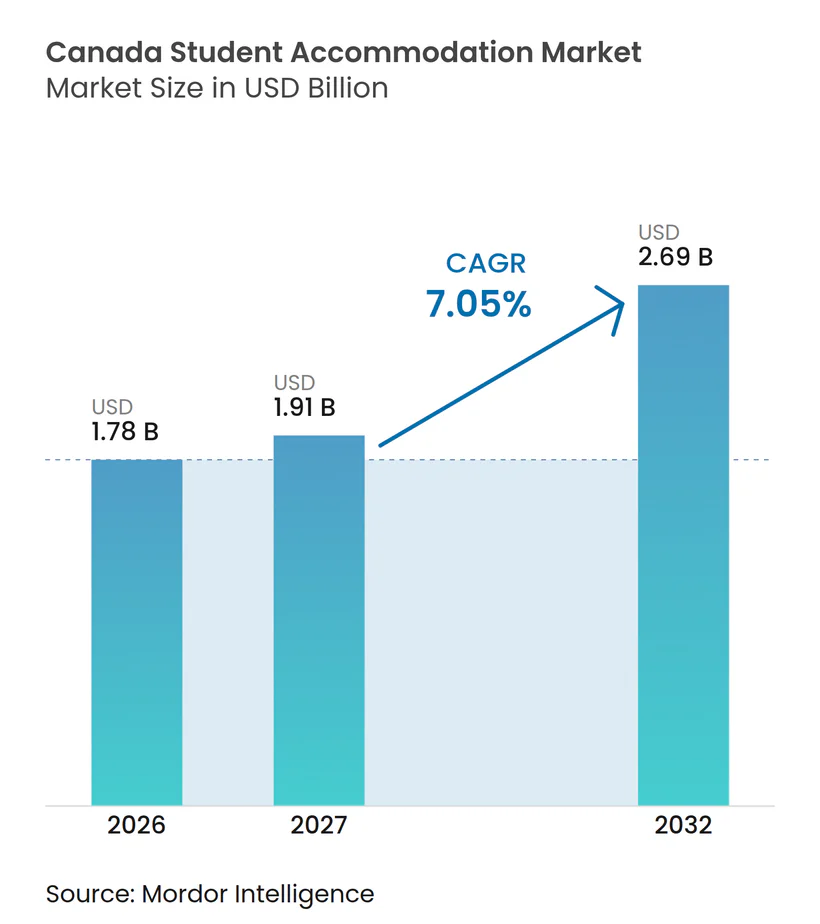
| Tamanho do mercado no ano base (2026) | 1.78 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.69 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.05 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alojamento Estudantil no Canadá por Mordor Intelligence
O tamanho do Mercado de Alojamento Estudantil no Canadá tem projeção de 1,78 bilhões de USD em 2026, 1,91 bilhões de USD em 2027, e deverá atingir 2,69 bilhões de USD até 2032, crescendo a um CAGR de 7,05% de 2027 a 2032.
Uma escassez persistente de leitos de uso exclusivo para estudantes sustenta a ocupação e os preços para residências geridas profissionalmente próximas a grandes universidades. O Canadá possui 2,21 milhões de estudantes de ensino superior e 169.000 leitos de uso exclusivo nos seus 24 maiores mercados estudantis, deixando uma lacuna substancial entre a demanda dos estudantes e a oferta dedicada. O mercado de alojamento estudantil no Canadá também está atraindo capital institucional e parcerias universitárias, que podem antecipar projetos quando os orçamentos operacionais das universidades são limitados. Os limites federais sobre autorizações de estudo reduzem a demanda internacional de curto prazo, particularmente em locais com forte exposição a faculdades, enquanto o crescimento das matrículas domésticas oferece suporte nas universidades. Os custos de desenvolvimento, os preços dos terrenos e os prazos de aprovação continuam a restringir a oferta em Ontário e na Colúmbia Britânica, preservando o desequilíbrio que molda o mercado de alojamento estudantil no Canadá.
Principais Conclusões do Relatório
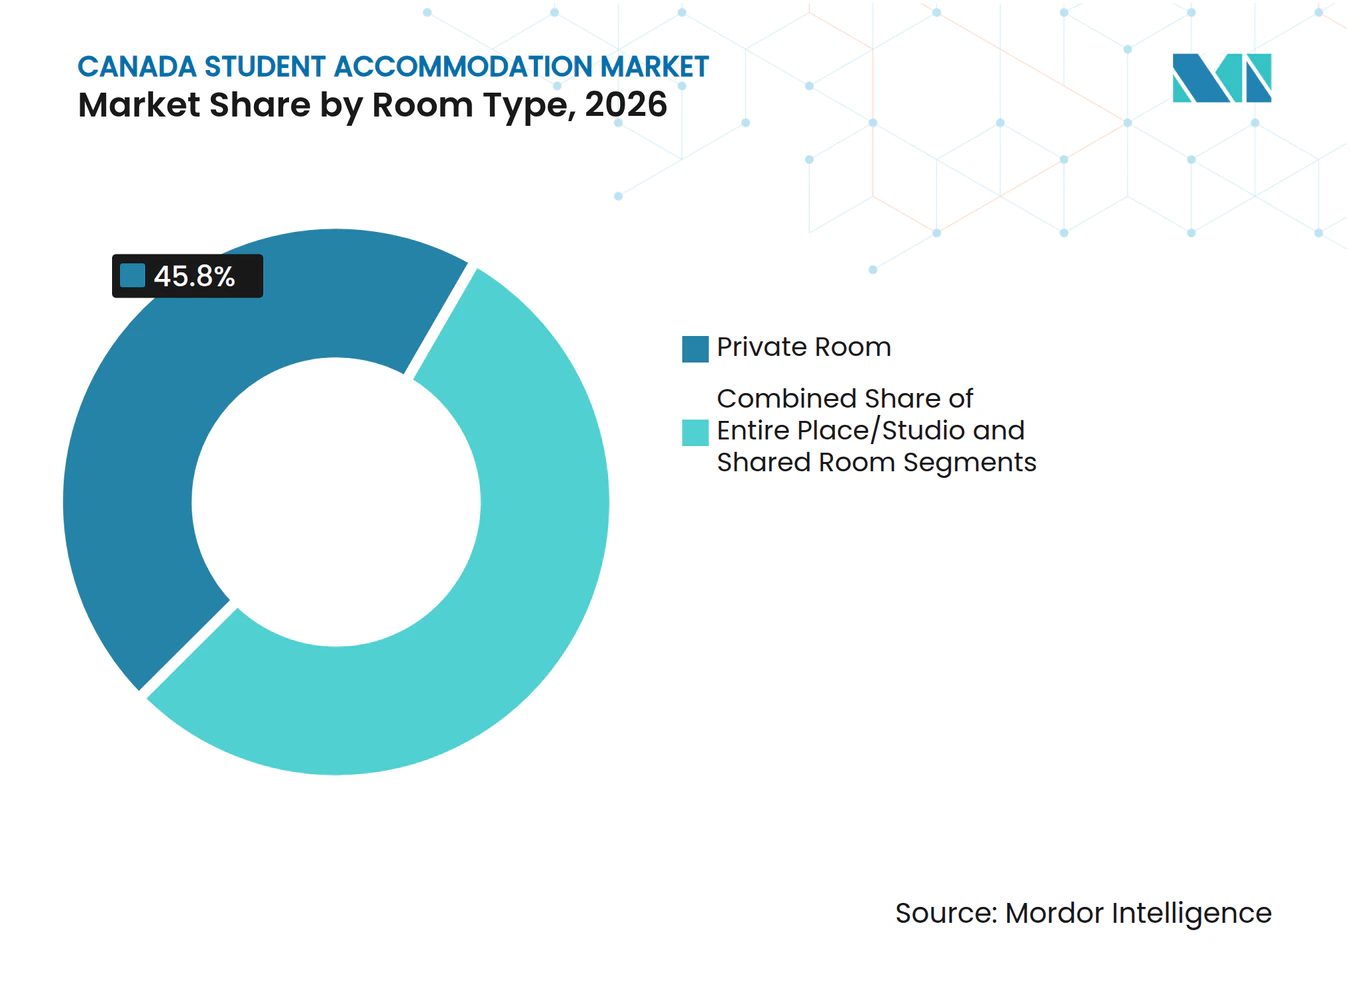
- Por tipo de quarto, os quartos privativos detinham 45,8% da participação do mercado de alojamento estudantil no Canadá em 2026, enquanto as unidades de espaço inteiro ou estúdio têm projeção de crescimento a um CAGR de 7,98% até 2032.
- Por tipo de estudante, os estudantes domésticos representavam 54,6% da participação do mercado de alojamento estudantil no Canadá em 2026, enquanto os estudantes internacionais têm previsão de crescimento a um CAGR de 7,55% até 2032.
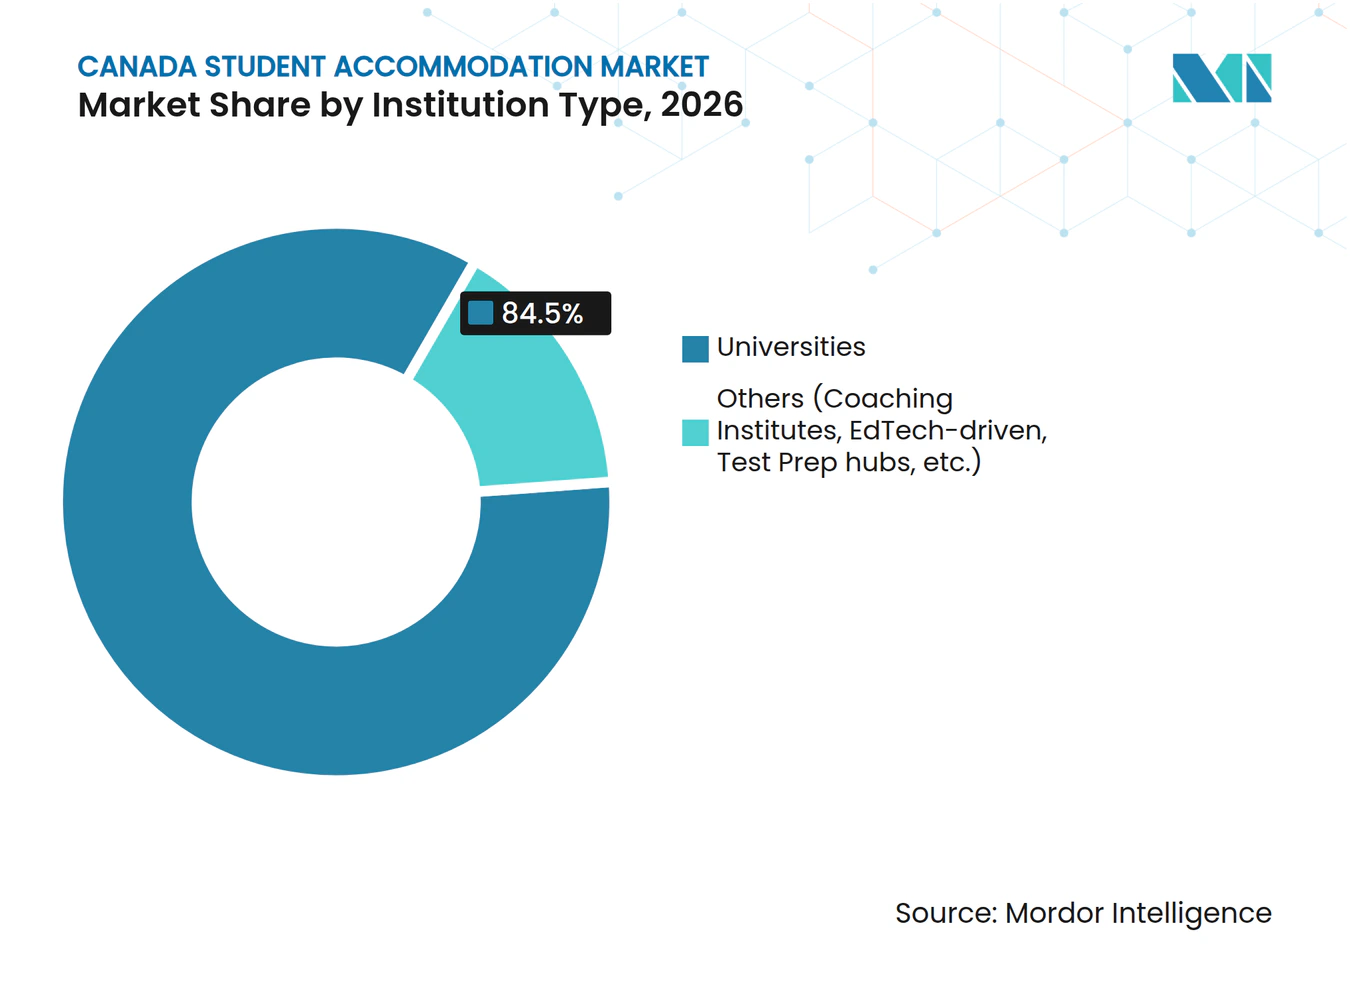
- Por tipo de instituição, as universidades representavam 84,5% do tamanho do mercado de alojamento estudantil no Canadá em 2026, enquanto outros tipos de instituição têm previsão de crescimento a um CAGR de 7,49% até 2032.
- Por província, Ontário detinha 43,1% da participação do setor de alojamento estudantil no Canadá em 2026, enquanto Alberta tem previsão de crescimento a um CAGR de 7,89% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Oferta Limitada de Alojamento Estudantil de Uso Exclusivo | +3.5% | Global, concentrado em Ontário, Colúmbia Britânica, Quebec e Alberta | Longo prazo (≥ 4 anos) |
| Investimento Institucional em Alojamento Estudantil | +1.5% | Nacional, com ganhos líderes em Ontário, Colúmbia Britânica e Alberta | Médio prazo (2-4 anos) |
| Parcerias Universitárias com Promotores Privados | +0.8% | Ontário, Alberta, Quebec | Médio prazo (2-4 anos) |
| Mercados de Arrendamento Convencional Restritivos | +0.7% | Mercados centrais de Ontário, Colúmbia Britânica e Alberta | Curto prazo (≤ 2 anos) |
| Preferência por Alojamento Seguro e com Comodidades | +0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Mobilidade de Estudantes Domésticos entre Províncias | +0.3% | Alberta, Ontário, Canadá Atlântico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Défice Estrutural de Oferta Sustenta a Demanda de Longo Prazo
A oferta de alojamento estudantil dedicado no Canadá permanece materialmente abaixo das necessidades da sua população de ensino superior. A Forum Asset Management reportou 169.000 leitos de uso exclusivo nos 24 maiores mercados estudantis para 2,21 milhões de estudantes[1]. O mercado de alojamento estudantil no Canadá depende, portanto, fortemente de residências de arrendamento convencional e residências universitárias que não satisfazem toda a demanda. A Forum também reportou que 64% da oferta de uso exclusivo existente é controlada por universidades, enquanto as universidades enfrentam um passivo de manutenção diferida de 7,2 bilhões de USD. Esta combinação limita a capacidade das residências universitárias mais antigas de absorver matrículas adicionais e direciona a demanda para novos projetos privados e liderados por parcerias.
O Investimento Institucional Apoia a Oferta Profissional
Grandes plataformas de investimento estão a expandir o seu papel no alojamento estudantil canadiano. O Forum Real Estate Income and Impact Fund adquiriu o fundo de investimento imobiliário (REIT) Alignvest Student Housing, com uma carteira de 17 propriedades e 7.159 leitos, em janeiro de 2025[2]. A Brookfield Asset Management comprometeu posteriormente até 100 milhões de USD ao Forum Real Estate Income and Impact Fund para apoiar a integração da carteira. Proprietários de maior dimensão podem aplicar sistemas operacionais em várias propriedades e podem ter maior capacidade para financiar melhorias ou novos desenvolvimentos. A Forum reportou que a sua carteira utilizou ferramentas de arrendamento habilitadas por inteligência artificial durante 2025, o que eleva as expectativas em matéria de resposta ao arrendamento, gestão de receitas e serviço aos residentes. Esta base de financiamento confere ao mercado de alojamento estudantil no Canadá um grupo mais alargado de compradores e parceiros de desenvolvimento.
As Parcerias Universitárias Ampliam as Opções de Entrega
As parcerias universitárias estão a criar uma via para adicionar leitos sem exigir que as instituições financiem e gerenciem cada projeto por conta própria. A Toronto Metropolitan University estabeleceu uma parceria com a Cedar Podium e o Building Ontario Fund para uma residência de 1.370 leitos em Toronto, apoiada por 59,8 milhões de USD em financiamento provincial. A Fengate Asset Management e a Tilbury Properties também alcançaram o encerramento financeiro em 2025 para uma residência de 311 leitos no Lambton College em Sarnia. Estas estruturas permitem que as universidades contribuam com terrenos, arrendamentos ou visibilidade da demanda, enquanto os parceiros privados fornecem capacidade de desenvolvimento e operação. O acordo pode melhorar a viabilidade do projeto quando as condições de financiamento tornam o desenvolvimento autónomo mais difícil. Também alarga o pipeline para além dos maiores sistemas de residências universitárias.
Os Mercados de Arrendamento Restritivos Reforçam a Demanda por Alojamento de Uso Exclusivo
O mercado de arrendamento convencional continua a ser uma alternativa importante para estudantes que não conseguem aceder a residências universitárias. O Statistics Canada reportou rendas de quarto mais elevadas em várias cidades no terceiro trimestre de 2025, incluindo Sherbrooke, Fredericton e Winnipeg[3]. Em Alberta, esta pressão coincide com o aumento das populações estudantis e candidaturas recorde para alojamento em instituições de Calgary. As residências de uso exclusivo podem oferecer mobiliário, serviços, condições de arrendamento previsíveis e acesso mais próximo às instalações do campus. Estes atributos continuam relevantes onde os estudantes enfrentam listagens de arrendamento limitadas ou precisam de uma residência antes de chegar a uma nova cidade. O mercado de alojamento estudantil no Canadá beneficia quando tanto o alojamento no campus como a oferta de arrendamento nas proximidades permanecem limitados.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições às Autorizações de Estudo Internacionais | -0.8% | Ontário, Colúmbia Britânica, Nova Escócia | Curto prazo (≤ 2 anos) |
| Custos Elevados de Construção e Aquisição de Terrenos | -0.6% | Ontário, Colúmbia Britânica, com extensão ao Quebec | Longo prazo (≥ 4 anos) |
| Restrições de Zoneamento Municipal e Aprovações de Planeamento | -0.4% | Ontário, Colúmbia Britânica | Médio prazo (2-4 anos) |
| Taxas de Alojamento Elevadas em Relação aos Orçamentos dos Estudantes | -0.2% | Nacional, mais acentuado em Toronto e Vancouver | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
As Restrições às Autorizações Internacionais Limitam a Demanda de Curto Prazo
A política federal reduziu o conjunto de novos estudantes internacionais a curto prazo. O Immigration, Refugees and Citizenship Canada estabeleceu um limite de 309.670 espaços para candidaturas de autorização de estudo em 2026 e planeou 155.000 novas chegadas de estudantes. O Statistics Canada reportou que as matrículas universitárias internacionais diminuíram 6,1% em 2024/25, enquanto as matrículas universitárias domésticas aumentaram 1,8%. O efeito difere por instituição, porque universidades e faculdades servem diferentes perfis de estudantes e têm diferentes níveis de matrícula internacional. As propriedades próximas a universidades de investigação têm mais suporte das matrículas domésticas e podem estar menos expostas do que o alojamento que serve agrupamentos de faculdades. Os requisitos de conformidade para instituições de ensino designadas também tornam o planeamento de matrículas mais importante para os operadores e os seus parceiros universitários.
Os Custos de Construção Restringem a Viabilidade de Novos Projetos
Os elevados custos de construção, terrenos e financiamento limitam o número de projetos de alojamento estudantil que podem avançar. A Canada Mortgage and Housing Corporation constatou que o acesso a capital para aquisição de terrenos era uma barreira principal para o desenvolvimento de arrendamento em 2025. O seu inquérito também reportou que os promotores de habitação especializada esperavam aumentos significativos nos custos de construção relacionados com tarifas. A Universidade de Victoria reportou que o adiamento do financiamento provincial deslocou a sua residência de 510 leitos de uma conclusão planeada para 2029 para 2034. Tais atrasos prolongam o período durante o qual a demanda local deve depender das residências existentes e do mercado de arrendamento secundário. A disciplina de custos e o acesso a financiamento público continuarão a ser centrais para a expansão do mercado de alojamento estudantil no Canadá.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Quarto:
Os Quartos Privativos Lideram à Medida que os Estudantes Procuram PrivacidadeOs quartos privativos detinham 45,8% da participação do setor de alojamento estudantil no Canadá em 2026, tornando-os o formato de quarto líder. Esta posição reflete o equilíbrio que oferecem entre espaço pessoal e um custo abaixo de um estúdio autónomo. Os quartos privativos também permitem que os operadores forneçam áreas de estudo, fitness e convívio partilhadas, mantendo o quarto privado. Este formato pode adequar-se a estudantes domésticos, estudantes que se deslocam entre províncias e estudantes que pretendem acesso ao campus sem celebrar um contrato de arrendamento de apartamento completo. O tamanho do mercado de alojamento estudantil no Canadá associado aos quartos privativos é suportado por esta ampla base de clientes. Os quartos partilhados mantêm um papel para estudantes com orçamentos mais reduzidos, especialmente estudantes do primeiro ano que priorizam custos de alojamento mais baixos. No entanto, os quartos partilhados enfrentam uma posição mais difícil quando os estudantes têm acesso a alternativas privadas. O seu apelo depende dos preços, da localização e da qualidade das áreas comuns.
As unidades de espaço inteiro e estúdio têm previsão de registar a taxa de crescimento mais elevada, com um CAGR de 7,98% até 2032. Estas unidades satisfazem a demanda de estudantes de pós-graduação e estudantes com mobilidade doméstica que precisam de uma habitação autónoma. Os estúdios mobilados também podem atrair estudantes internacionais que pretendem menos custos de instalação após a chegada. Os operadores podem utilizar uma estratégia de quartos mistos para servir estudantes com diferentes orçamentos numa única propriedade. A utilização pela Forum de ferramentas de arrendamento habilitadas por inteligência artificial em toda a sua carteira demonstra como os grandes operadores procuram corresponder as configurações de quartos à demanda mais rapidamente. Esta capacidade pode ajudar os proprietários a definir rendas e gerir a disponibilidade em quartos privativos, quartos partilhados e estúdios. Uma carteira com vários formatos pode reduzir o risco de depender de um único grupo de estudantes. A nova oferta deverá favorecer layouts que protejam a privacidade enquanto mantêm serviços de edifício partilhados.



Por Tipo de Estudante:
Os Estudantes Domésticos Fornecem uma Base EstávelOs estudantes domésticos representavam 54,6% da participação do setor de alojamento estudantil no Canadá em 2026. O Statistics Canada reportou que as matrículas universitárias domésticas aumentaram 20.976 estudantes, ou 1,8%, em 2024/25. Este crescimento oferece uma base de demanda estável durante um período de redução de chegadas de estudantes internacionais. Os estudantes que se deslocam entre províncias podem ter uma maior necessidade de residência ou alojamento de arrendamento porque não podem deslocar-se a partir das suas casas existentes. Alberta e Ontário beneficiam desta mobilidade através de grandes sistemas universitários e crescimento populacional contínuo. Os estudantes domésticos também podem ser mais propensos a comparar as opções de residência com o alojamento de arrendamento local antes de tomar uma decisão. Os operadores precisam, portanto, de pacotes de preços, duração de arrendamento e comodidades que permaneçam práticos para estudantes apoiados por rendimento familiar ou trabalho a tempo parcial. Este grupo fornece uma base importante para edifícios próximos a universidades com recrutamento provincial crescente.
Os estudantes internacionais têm projeção de ser o segmento de estudantes de crescimento mais rápido, com um CAGR de 7,55% até 2032. As suas perspetivas imediatas continuam afetadas pelos limites de autorização, mas a demanda focada em universidades tem condições diferentes da demanda focada em faculdades. O Immigration, Refugees and Citizenship Canada está a direcionar o seu programa através de um quadro plurianual que também aborda a conformidade das instituições de ensino designadas. Os estudantes internacionais frequentemente valorizam habitações mobiladas, serviços incluídos e acordos de entrada claros. Estas preferências criam espaço para propriedades de uso exclusivo com pacotes de serviços completos. O mercado de alojamento estudantil no Canadá pode servir tanto os grupos domésticos como os internacionais através de combinações de quartos flexíveis em vez de edifícios separados. Tal flexibilidade é útil quando as mudanças de política alteram o calendário ou a composição das chegadas de estudantes. Também ajuda os operadores a manter a ocupação ao longo dos ciclos académicos.
Por Tipo de Instituição:
As Universidades Permanecem o Centro de Demanda PrincipalAs universidades representavam 84,5% do tamanho do mercado de alojamento estudantil no Canadá em 2026. A sua escala, atividade de investigação e sistemas de residência estabelecidos conferem-lhes um papel central na demanda de alojamento estudantil dedicado. A Forum reportou que as matrículas a tempo inteiro nas 20 principais universidades servidas pela sua carteira aumentaram 3,2% no ano académico de 2025/26. A Universidade de Guelph registou um aumento de 7,5% nos números de matrícula reportados pela carteira. As áreas universitárias podem oferecer maior visibilidade da demanda para os promotores porque as matrículas, os planos de campus e a capacidade de residência são regularmente acompanhados. Estas localizações também apoiam parcerias onde as instituições fornecem terrenos ou compromissos de demanda a longo prazo. O mercado de alojamento estudantil no Canadá mantém a sua base mais sólida em torno de grandes universidades públicas com oferta limitada nas proximidades. A sua necessidade de residências seguras e acessíveis também apoia discussões de projetos em curso com promotores privados.
Outros tipos de instituição têm previsão de crescer a um CAGR de 7,49% até 2032. Este grupo inclui institutos de preparação, centros de aprendizagem de tecnologia educacional e locais de preparação para exames. Estes estudantes podem precisar de arrendamentos mais curtos, datas de chegada flexíveis e alojamento mobilado. O requisito do produto pode diferir de uma residência universitária convencional construída em torno de um ano académico completo. Uma oferta dedicada para este grupo permanece limitada em muitos corredores urbanos. A Canada Mortgage and Housing Corporation incluiu formalmente o alojamento de arrendamento estudantil no seu glossário em 2025, refletindo um maior reconhecimento da categoria dentro da política habitacional. No entanto, os promotores de projetos ainda precisam de trabalhar através de requisitos de zoneamento municipal e institucionais que variam por localização. Arrendamentos flexíveis e preços transparentes podem ajudar os fornecedores a alcançar este grupo de demanda menor, mas em crescimento.

Análise Geográfica
Ontário
Ontário detinha 43,1% da participação do setor de alojamento estudantil no Canadá em 2026 e continua a ser a maior geografia provincial. As suas grandes universidades de investigação criam demanda recorrente por alojamento no campus, afiliado e gerido de forma privada. Os mercados de arrendamento restritivos da província podem empurrar os estudantes para residências de uso exclusivo quando estas oferecem certeza de localização e serviços incluídos. A Toronto Metropolitan University, a Cedar Podium e o Building Ontario Fund estão a desenvolver uma residência de 1.370 leitos apoiada por 59,8 milhões de USD em financiamento provincial. O projeto demonstra um modelo de entrega que combina uma instituição, um promotor privado e apoio provincial. A Manulife Investment Management e a Cedar Podium também estão a desenvolver um projeto de alojamento estudantil de carbono zero com 389 quartos próximo da Queen's University. O projeto visa a certificação de Design de Carbono Zero do Canada Green Building Council, demonstrando que os padrões ambientais estão a tornar-se parte do posicionamento de novos projetos. O Projeto de Lei 185 também reduz o atrito no planeamento para habitação em terrenos institucionais, conferindo influência regulatória à resposta de oferta mais ampla da província. A oportunidade de Ontário permanece forte, mas os elevados custos de construção e terrenos exigem que os promotores assegurem financiamento fiável e parceiros institucionais.
Alberta
Alberta tem projeção de crescer a um CAGR de 7,89% até 2032. O crescimento das matrículas em Edmonton e Calgary apoia uma demanda menos dependente das chegadas de estudantes internacionais do que nalgumas outras províncias. A avaliação de necessidades de Edmonton indica um aumento considerável de estudantes nas suas maiores instituições de ensino superior até 2028/29. O incentivo do centro da cidade utiliza capital do Fundo Acelerador de Habitação federal para encorajar novas unidades estudantis. Esta é uma resposta política local prática porque o programa liga subsídios a prazos de licença de construção. A parceria do University of Calgary Properties Group com a Truman acrescenta um exemplo adicional de terreno institucional e capital privado a trabalhar em conjunto. Os inícios de construção de habitação de arrendamento em Alberta aumentaram 37% em 2025 em comparação com 2024, o que proporciona um contexto mais favorável para nova construção. Um pipeline de desenvolvimento funcional pode ajudar a província a responder à demanda sem depender apenas do mercado de arrendamento secundário. Os operadores podem diferenciar-se em Alberta oferecendo localizações convenientes, unidades mobiladas e serviços adequados a estudantes que se deslocam de outras províncias.
Quebec, Colúmbia Britânica e o Restante do Canadá
Quebec está a utilizar o desenvolvimento sem fins lucrativos para adicionar alojamento estudantil de uso exclusivo em Montreal. A UTILE, uma promotora de alojamento estudantil sem fins lucrativos, iniciou a construção do projeto Griffintown de 285 unidades em 2025 e o projeto Des Carrières de 149 apartamentos em 2026, com ambos os edifícios a visar a ocupação no verão de 2027. Este modelo combina financiamento público e privado e integra a acessibilidade no design do projeto. A Colúmbia Britânica enfrenta um padrão diferente porque o projeto de 510 leitos da Universidade de Victoria foi deslocado para 2034 após a retirada do financiamento. O atraso prolonga a necessidade de alojamento no stock de residências e arrendamento existente de Victoria. As cidades universitárias mais pequenas também mostram pressão nas rendas de quartos, incluindo Sherbrooke, Fredericton e Winnipeg no terceiro trimestre de 2025. Estas localizações demonstram que o mercado de alojamento estudantil no Canadá não se limita às maiores áreas metropolitanas. As instituições locais, os municípios e os fornecedores sem fins lucrativos podem utilizar estruturas de entrega adaptadas onde o capital institucional de grande escala ainda não se expandiu.
Panorama Competitivo
Concentração do Mercado
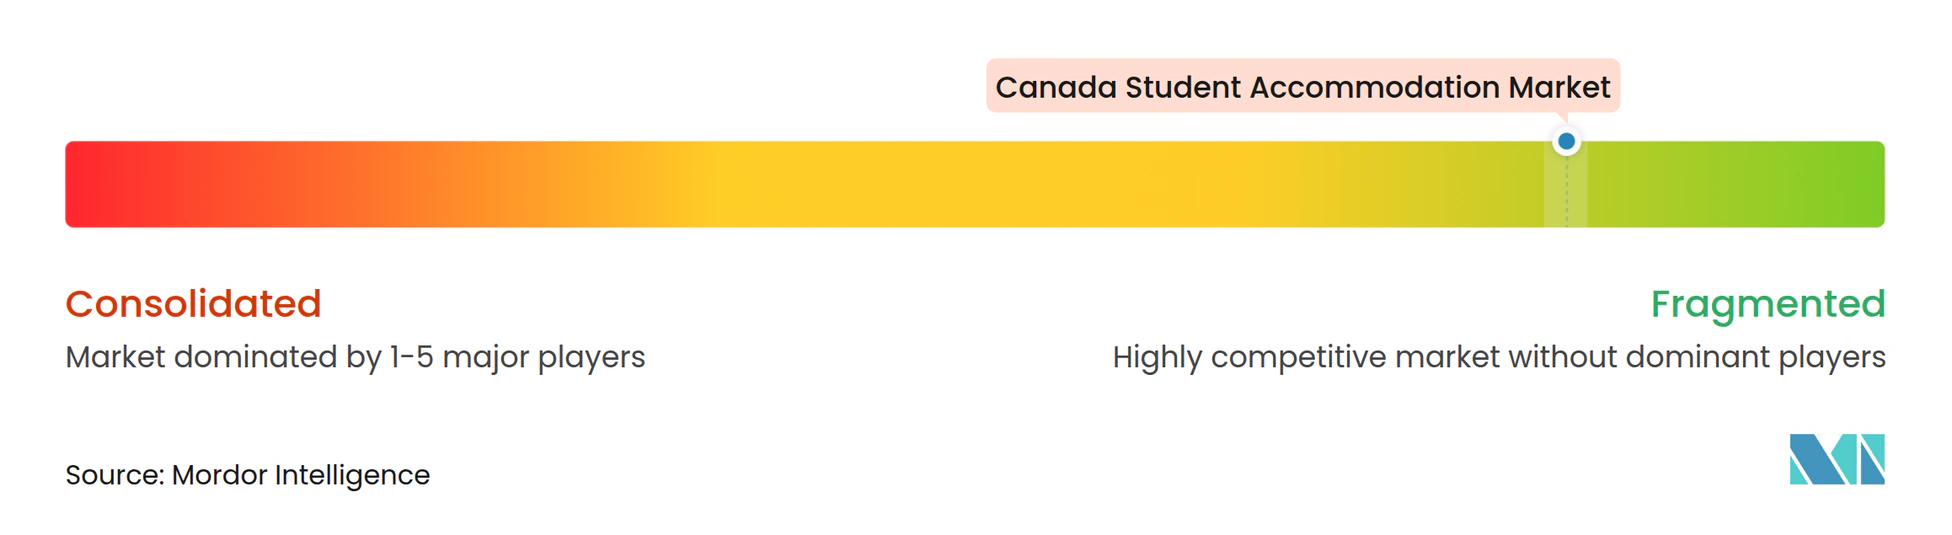
O mercado de alojamento para estudantes no Canadá é fragmentado, embora grandes plataformas estejam a expandir-se através de aquisições e escala operacional. O Forum Real Estate Income and Impact Fund detinha aproximadamente 11.200 camas e 2,1 bilhões de USD em valor bruto de ativos no primeiro trimestre de 2026. A sua aquisição do Alignvest Student Housing REIT acrescentou 17 propriedades e 7.159 camas em 7 mercados universitários. O negócio reforçou a posição do Forum, mas não criou um operador nacional dominante, uma vez que a oferta permanece distribuída entre universidades, proprietários de menor dimensão e promotores regionais. A tecnologia de arrendamento reportada pelo Forum confere a uma plataforma de escala uma vantagem operacional na conversão de leads e na gestão de ocupação. A concorrência combina, portanto, escala de portfólio com relações locais e a capacidade de operar edifícios especializados.
A formação de capital está a tornar-se um fator competitivo a par da capacidade de desenvolvimento. O Forum Student Living Fund I apresentou um prospeto preliminar de oferta pública inicial em abril de 2026 para 28,8 milhões de USD a 54 milhões de USD em unidades vinculadas a 4 propriedades geradoras de rendimento em Ontário. O compromisso de investimento da Brookfield acrescenta outra fonte de capital à plataforma do Forum. Promotores como Cedar Podium, Tilbury Properties e Fengate concorrem através de projetos liderados por parcerias que respondem a requisitos universitários ou do setor público. A Tilbury concluiu a residência Rodzik Hall, com 452 camas, na Universidade de Windsor em 2025. A Fengate e a Tilbury também alcançaram o encerramento financeiro do projeto do Lambton College, com ocupação prevista para 2027. Estes movimentos demonstram que promotores especializados podem competir mesmo onde grandes proprietários têm maior capacidade de aquisição.
As estruturas de parceria criam espaço para vários tipos de concorrentes no mercado de alojamento para estudantes no Canadá. O Programa de Empréstimo para Construção de Apartamentos da Canada Mortgage and Housing Corporation inclui uma vertente de alojamento para estudantes que exige limites de aumento de renda por pelo menos 10 anos a partir da primeira ocupação. Este programa pode apoiar projetos que cumpram os requisitos de acessibilidade pública, garantindo simultaneamente financiamento institucional. A UTILE utiliza um modelo sem fins lucrativos em Montreal, enquanto promotores ligados a universidades recorrem a terrenos e relações institucionais de longo prazo em Ontário e Alberta. Nenhum operador detém uma quota dominante da oferta nacional, uma vez que o alojamento permanece distribuído entre proprietários universitários, privados e sem fins lucrativos. Os resultados competitivos dependerão do acesso ao capital, das aprovações de planeamento, da qualidade operacional e da capacidade de entregar propriedades alinhadas com os padrões de matrícula locais.
Líderes do Setor de Alojamento Estudantil no Canadá
-
Campus Living Centres
-
Forum Asset Management
-
Canadian Student Living
-
The Marq
-
Canadian Campus Communities
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alojamento para Estudantes no Canadá Empresas cobertas neste relatório
- Campus Living Centres
- Forum Asset Management
- Canadian Student Living
- The Marq
- Canadian Campus Communities
- Campus Suites
- Envie Student
- Domus Student Housing
- Rez-One
- London Property Corp.
- UTILE
- GEC Living
- Varsity Communities
- Knightstone Capital Management
- Alignvest Student Housing REIT
- Harrington Housing
- CampusOne
- Parkside Student Residence
- CAPREIT Student Housing
- University Apartments
Desenvolvimentos industriais recentes em Mercado de Alojamento para Estudantes no Canadá
- Maio de 2026: A UTILE, a Cidade de Montreal e a Association étudiante de Polytechnique iniciaram as obras do UTILE Des Carrières, um projeto de alojamento estudantil sem fins lucrativos de 149 apartamentos e 235 leitos no bairro Plateau-Mont-Royal de Montreal, representando um investimento de 34,6 milhões de USD com um empréstimo hipotecário de primeiro grau da Desjardins de 28,1 milhões de USD. A ocupação prevista é para o outono de 2027.
- Abril de 2026: A Forum Asset Management apresentou um prospeto preliminar de oferta pública inicial (IPO) para o Forum Student Living Fund I, visando um mínimo de 28,8 milhões de USD e um máximo de 54 milhões de USD em unidades de Classe A e Classe F focadas em 4 propriedades de alojamento estudantil de uso exclusivo geradoras de rendimento em Ontário. Este é o primeiro veículo de investimento de retalho comercializado publicamente para alojamento estudantil de uso exclusivo canadiano, alargando a base de capital e sinalizando a maturação do setor.
- Março de 2026: O relatório do quarto trimestre de 2025 do Forum Real Estate Income and Impact Fund descreveu uma carteira de 32 propriedades com aproximadamente 2,1 bilhões de USD em valor bruto de ativos. As matrículas a tempo inteiro nas 20 principais universidades servidas pelos seus ativos aumentaram 3,2% para o ano académico de 2025/26.
Âmbito do Relatório do Mercado de Alojamento Estudantil no Canadá
Visão geral da segmentação
| Espaço Inteiro/Estúdio |
| Quarto Privativo |
| Quarto Partilhado |
| Doméstico |
| Internacional |
| Universidades |
| Outros Tipos de Instituição (Institutos de Preparação, Orientados por Tecnologia Educacional, Centros de Preparação para Exames, etc.) |
| Ontário |
| Quebec |
| Colúmbia Britânica |
| Alberta |
| Restante do Canadá |
| Por Tipo de Quarto | Espaço Inteiro/Estúdio |
| Quarto Privativo | |
| Quarto Partilhado | |
| Por Estudante | Doméstico |
| Internacional | |
| Por Tipo de Instituição | Universidades |
| Outros Tipos de Instituição (Institutos de Preparação, Orientados por Tecnologia Educacional, Centros de Preparação para Exames, etc.) | |
| Por Província | Ontário |
| Quebec | |
| Colúmbia Britânica | |
| Alberta | |
| Restante do Canadá |
Principais Questões Respondidas no Relatório
O que está a impulsionar a demanda por alojamento estudantil no Canadá?
A escassez de leitos dedicados próximos das principais instituições é um fator central. O Canadá tinha 2,21 milhões de estudantes de ensino superior e 169.000 leitos de uso exclusivo nos seus 24 maiores mercados estudantis em 2026. A capacidade limitada das residências universitárias, os arrendamentos nas proximidades limitados e os atrasos na nova construção mantêm as opções de uso exclusivo importantes para muitos estudantes. Esta demanda é mais forte onde as grandes instituições operam em bairros urbanos densos que oferecem poucas alternativas de arrendamento adequadas para estudantes recém-chegados.
Qual é a taxa de crescimento projetada para o alojamento estudantil canadiano?
O mercado de alojamento estudantil no Canadá tem projeção de crescer a um CAGR de 7,05% de 2027 a 2032. A previsão reflete uma demanda duradoura por alojamento dedicado enquanto a oferta permanece limitada nas principais localizações universitárias. O capital institucional, as parcerias universitárias e os modelos operacionais de uso exclusivo estão a ajudar a responder a esta necessidade, mas não eliminam rapidamente o défice.
Qual tipo de quarto tem a maior participação no Canadá?
Os quartos privativos lideraram com uma participação de 45,8% em 2026. As unidades de espaço inteiro e estúdio têm expectativa de registar o CAGR mais elevado de 7,98% até 2032, refletindo a demanda por privacidade, mobiliário e habitação autónoma entre alguns grupos de estudantes.
Qual grupo de estudantes tem a maior participação na demanda de alojamento?
Os estudantes domésticos representavam 54,6% do valor em 2026. A sua base de demanda é apoiada por um aumento de 1,8% nas matrículas universitárias domésticas em 2024/25, e os estudantes que se deslocam entre províncias frequentemente necessitam de residência ou alojamento de arrendamento próximo da sua instituição.
Qual província lidera o setor de alojamento estudantil do Canadá?
Ontário liderou com uma participação de 43,1% em 2026, apoiada pela sua grande base universitária e mercados de arrendamento urbano restritivos. Os projetos de parceria e as medidas de planeamento para terrenos institucionais visam melhorar o pipeline, embora os custos de entrega permaneçam uma restrição. Ontário continua, portanto, a ser uma localização chave para investidores e operadores que possam combinar conhecimento de desenvolvimento local com relações institucionais de longo prazo.
Qual província tem expectativa de crescer mais rapidamente até 2032?
Alberta tem previsão de crescer a um CAGR de 7,89% até 2032. As suas perspetivas são apoiadas pelo crescimento das matrículas e pelos incentivos locais para novo alojamento estudantil. As parcerias de desenvolvimento ligadas a universidades e um ambiente de construção de arrendamento mais ativo também apoiam a capacidade de entrega da província. Estas condições conferem a Alberta um caminho mais claro para adicionar leitos à medida que os estudantes procuram alojamento próximo dos campus em expansão em Edmonton e Calgary.