
Taille et part du marché des logements étudiants au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.78 Milliards de dollars |
| Taille du Marché (2027) | 1.91 Milliards de dollars |
| Taille du Marché (2032) | 2.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.05 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logements étudiants au Canada par Mordor Intelligence
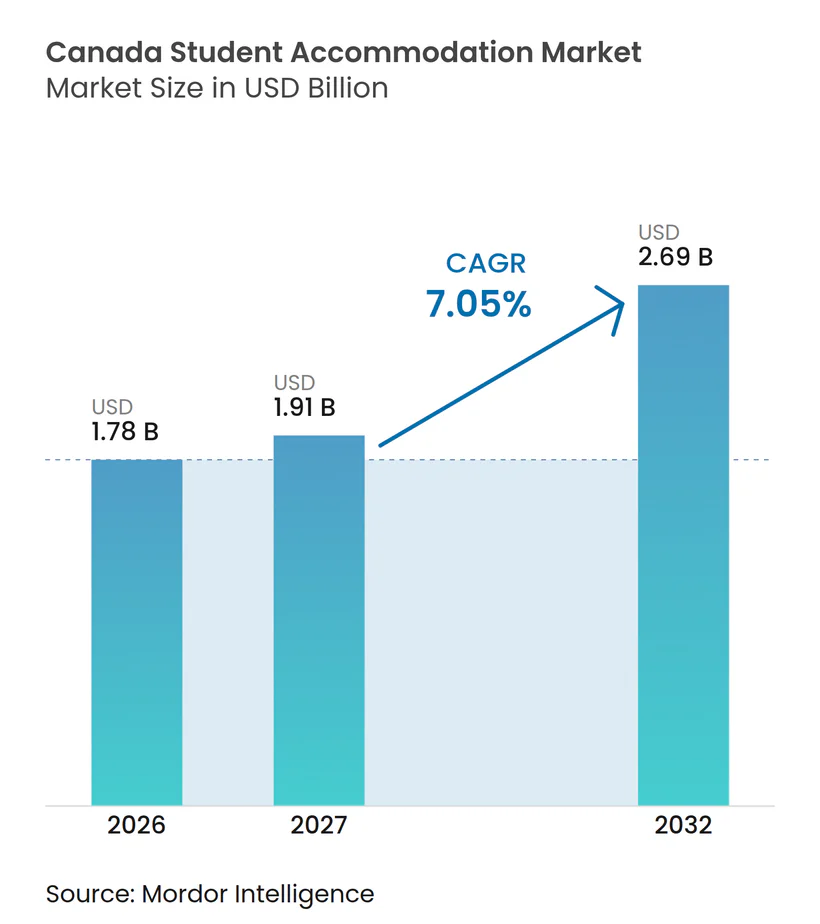
La taille du marché des logements étudiants au Canada est projetée à 1,78 milliard USD en 2026, 1,91 milliard USD en 2027, et devrait atteindre 2,69 milliards USD d'ici 2032, avec une croissance à un CAGR de 7,05 % de 2027 à 2032.
Une pénurie persistante de lits construits à cet effet soutient le taux d'occupation et la tarification des résidences gérées de manière professionnelle à proximité des grandes universités. Le Canada compte 2,21 millions d'étudiants postsecondaires et 169 000 lits construits à cet effet dans ses 24 plus grands marchés étudiants, laissant un écart substantiel entre la demande étudiante et l'offre dédiée. Le marché des logements étudiants au Canada attire également des capitaux institutionnels et des partenariats universitaires, qui peuvent faire avancer les projets lorsque les budgets de fonctionnement des universités sont contraints. Les limites fédérales sur les permis d'études réduisent la demande internationale à court terme, en particulier dans les endroits fortement exposés aux collèges, tandis que la croissance des inscriptions nationales apporte un soutien dans les universités. Les coûts de développement, les prix des terrains et les délais d'approbation continuent de restreindre l'offre en Ontario et en Colombie-Britannique, préservant le déséquilibre qui caractérise le marché des logements étudiants au Canada.
Principaux enseignements du rapport
- Par type de chambre, les chambres privées détenaient 45,8 % de la part du marché des logements étudiants au Canada en 2026, tandis que les logements entiers ou studios devraient croître à un CAGR de 7,98 % jusqu'en 2032.
- Par type d'étudiant, les étudiants nationaux représentaient 54,6 % de la part du marché des logements étudiants au Canada en 2026, tandis que les étudiants internationaux devraient croître à un CAGR de 7,55 % jusqu'en 2032.
- Par type d'établissement, les universités représentaient 84,5 % de la taille du marché des logements étudiants au Canada en 2026, tandis que les autres types d'établissements devraient croître à un CAGR de 7,49 % jusqu'en 2032.
- Par province, l'Ontario détenait 43,1 % de la part du secteur des logements étudiants au Canada en 2026, tandis que l'Alberta devrait croître à un CAGR de 7,89 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Offre limitée de logements étudiants construits à cet effet | +3.5% | Mondial, concentré en Ontario, en Colombie-Britannique, au Québec et en Alberta | Long terme (≥ 4 ans) |
| Investissement institutionnel dans les logements étudiants | +1.5% | National, avec des gains principaux en Ontario, en Colombie-Britannique et en Alberta | Moyen terme (2-4 ans) |
| Partenariats universitaires avec des promoteurs privés | +0.8% | Ontario, Alberta, Québec | Moyen terme (2-4 ans) |
| Marchés locatifs conventionnels tendus | +0.7% | Marchés principaux de l'Ontario, de la Colombie-Britannique et de l'Alberta | Court terme (≤ 2 ans) |
| Préférence pour des logements sécurisés et dotés d'équipements | +0.4% | National | Long terme (≥ 4 ans) |
| Mobilité des étudiants nationaux entre les provinces | +0.3% | Alberta, Ontario, Canada atlantique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le déficit structurel d'offre soutient la demande à long terme
L'offre de logements étudiants dédiés au Canada reste sensiblement inférieure aux besoins de sa population postsecondaire. Forum Asset Management a recensé 169 000 lits construits à cet effet dans les 24 plus grands marchés étudiants pour 2,21 millions d'étudiants[1]. Le marché des logements étudiants au Canada s'appuie donc largement sur les logements locatifs conventionnels et les résidences universitaires qui ne répondent pas à toute la demande. Forum a également indiqué que 64 % de l'offre existante construite à cet effet est contrôlée par les universités, tandis que celles-ci font face à un arriéré de maintenance différée de 7,2 milliards USD. Cette combinaison limite la capacité des résidences universitaires plus anciennes à absorber des inscriptions supplémentaires et oriente la demande vers de nouveaux projets privés et menés en partenariat.
L'investissement institutionnel soutient une offre professionnelle
De grandes plateformes d'investissement élargissent leur rôle dans le logement étudiant canadien. Forum Real Estate Income and Impact Fund a acquis le portefeuille de 17 propriétés et 7 159 lits du fonds de placement immobilier (FPI) Alignvest Student Housing en janvier 2025[2]. Brookfield Asset Management s'est ensuite engagé à investir jusqu'à 100 millions USD dans Forum Real Estate Income and Impact Fund pour soutenir l'intégration du portefeuille. Les propriétaires de plus grande taille peuvent appliquer des systèmes d'exploitation à plusieurs propriétés et disposer d'une plus grande capacité à financer des améliorations ou de nouveaux développements. Forum a indiqué que son portefeuille a utilisé des outils de location assistés par intelligence artificielle en 2025, ce qui rehausse les attentes en matière de réactivité à la location, de gestion des revenus et de service aux résidents. Cette base de financement offre au marché des logements étudiants au Canada un groupe plus large d'acheteurs et de partenaires de développement.
Les partenariats universitaires élargissent les options de livraison
Les partenariats universitaires créent une voie pour ajouter des lits sans que les établissements aient à financer et gérer chaque projet eux-mêmes. L'Université métropolitaine de Toronto s'est associée à Cedar Podium et au Fonds pour la construction en Ontario pour une résidence de 1 370 lits à Toronto, soutenue par 59,8 millions USD de financement provincial. Fengate Asset Management et Tilbury Properties ont également atteint la clôture financière en 2025 pour une résidence de 311 lits au Collège Lambton à Sarnia. Ces structures permettent aux universités d'apporter des terrains, des baux ou une visibilité sur la demande, tandis que les partenaires privés fournissent la capacité de développement et d'exploitation. L'arrangement peut améliorer la faisabilité des projets lorsque les conditions de prêt rendent le développement autonome plus difficile. Il élargit également le pipeline au-delà des plus grands systèmes de résidences appartenant aux universités.
Les marchés locatifs tendus renforcent la demande de logements construits à cet effet
Le marché locatif conventionnel reste une alternative importante pour les étudiants qui ne peuvent pas accéder aux résidences universitaires. Statistique Canada a signalé des loyers demandés plus élevés pour les chambres dans plusieurs villes au troisième trimestre de 2025, notamment Sherbrooke, Fredericton et Winnipeg[3]. En Alberta, cette pression coïncide avec une population étudiante croissante et des demandes record de logements dans les établissements de Calgary. Les résidences construites à cet effet peuvent offrir des meubles, des services, des conditions de bail prévisibles et un accès plus proche des installations universitaires. Ces attributs restent pertinents là où les étudiants font face à des annonces locatives limitées ou ont besoin d'une résidence avant d'arriver dans une nouvelle ville. Le marché des logements étudiants au Canada bénéficie lorsque les logements sur le campus et l'offre locative à proximité restent tous deux contraints.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Restrictions sur les permis d'études internationaux | -0.8% | Ontario, Colombie-Britannique, Nouvelle-Écosse | Court terme (≤ 2 ans) |
| Coûts élevés de construction et d'acquisition foncière | -0.6% | Ontario, Colombie-Britannique, débordement vers le Québec | Long terme (≥ 4 ans) |
| Restrictions de zonage municipal et approbations d'urbanisme | -0.4% | Ontario, Colombie-Britannique | Moyen terme (2-4 ans) |
| Frais de logement élevés par rapport aux budgets étudiants | -0.2% | National, plus aigu à Toronto et Vancouver | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les restrictions sur les permis internationaux limitent la demande à court terme
La politique fédérale a réduit le bassin à court terme de nouveaux étudiants internationaux. Immigration, Réfugiés et Citoyenneté Canada a fixé un plafond de 309 670 espaces de demandes de permis d'études pour 2026 et a planifié 155 000 nouvelles arrivées d'étudiants. Statistique Canada a rapporté que les inscriptions universitaires internationales ont diminué de 6,1 % en 2024/25, tandis que les inscriptions universitaires nationales ont augmenté de 1,8 %. L'effet diffère selon l'établissement, car les universités et les collèges servent des profils d'étudiants différents et ont des niveaux d'inscription internationale différents. Les propriétés situées près des universités de recherche bénéficient d'un plus grand soutien des inscriptions nationales et peuvent être moins exposées que les logements qui desservent des regroupements de collèges. Les exigences de conformité pour les établissements d'enseignement désignés rendent également la planification des inscriptions plus importante pour les opérateurs et leurs partenaires universitaires.
Les coûts de construction limitent la faisabilité des nouveaux projets
Les coûts élevés de construction, de terrain et de financement limitent le nombre de projets de logements étudiants pouvant être réalisés. La Société canadienne d'hypothèques et de logement a constaté que l'accès au capital pour l'acquisition de terrains était un obstacle majeur au développement locatif en 2025. Son enquête a également indiqué que les promoteurs de logements spécialisés s'attendaient à des augmentations significatives des coûts de construction liées aux droits de douane. L'Université de Victoria a indiqué que le report du financement provincial a déplacé sa résidence de 510 lits d'une livraison prévue en 2029 à 2034. Ces retards prolongent la période pendant laquelle la demande locale doit s'appuyer sur les résidences existantes et le marché locatif secondaire. La discipline en matière de coûts et l'accès au financement public resteront essentiels pour développer le marché des logements étudiants au Canada.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de chambre :
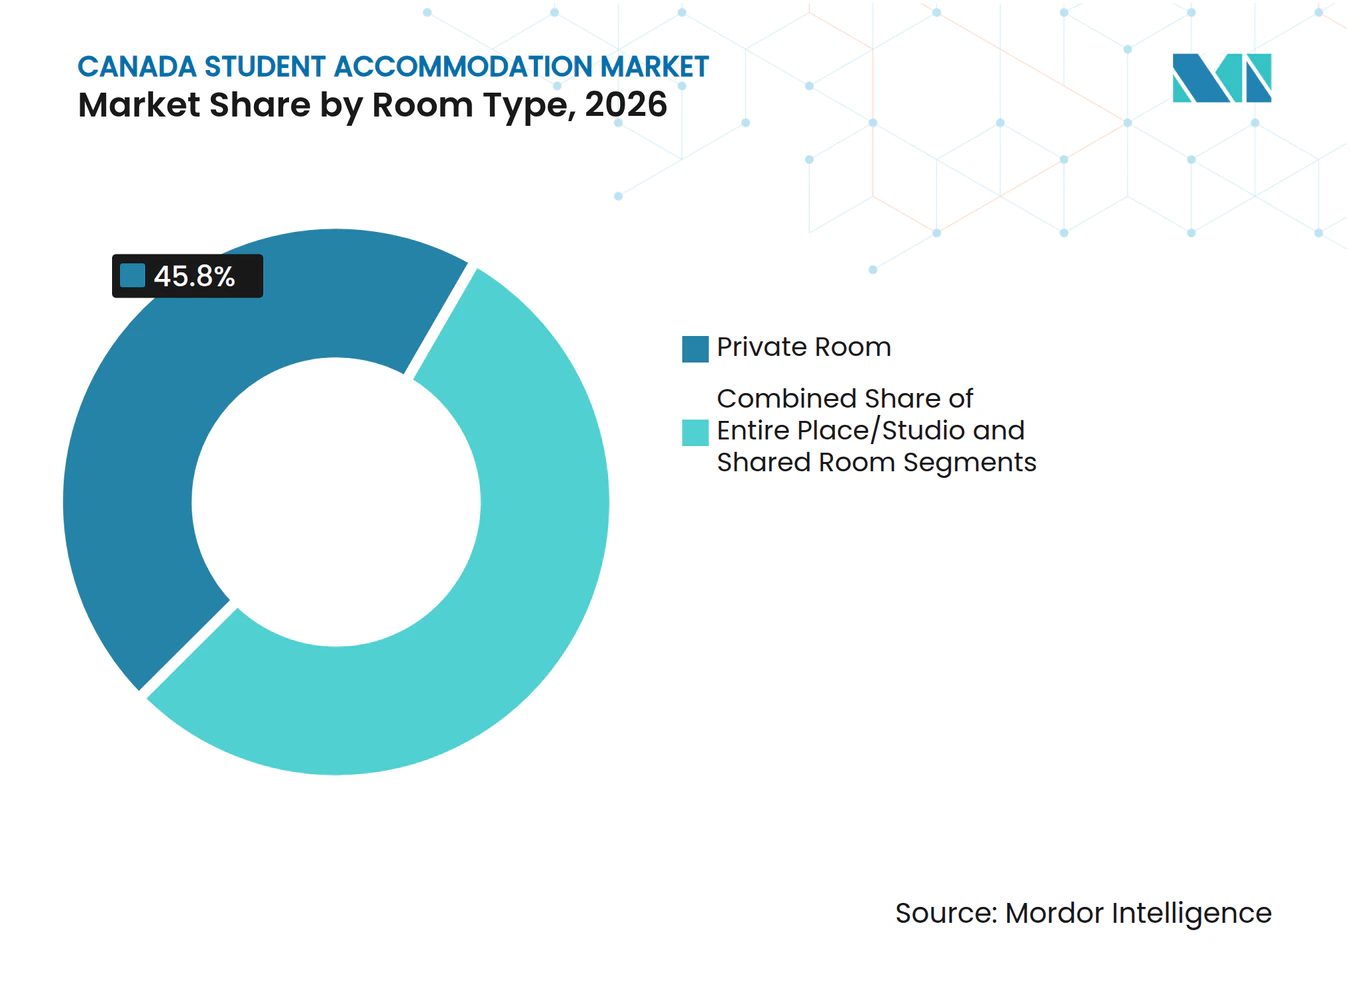
les chambres privées dominent car les étudiants recherchent l'intimitéLes chambres privées détenaient 45,8 % de la part du secteur des logements étudiants au Canada en 2026, ce qui en fait le format de chambre dominant. Cette position reflète l'équilibre qu'elles offrent entre espace personnel et un coût inférieur à celui d'un studio indépendant. Les chambres privées permettent également aux opérateurs de proposer des espaces d'étude, de fitness et de socialisation partagés tout en préservant l'intimité de la chambre. Ce format peut convenir aux étudiants nationaux, aux étudiants se déplaçant entre les provinces et aux étudiants souhaitant accéder au campus sans souscrire un bail d'appartement complet. La taille du marché des logements étudiants au Canada liée aux chambres privées est soutenue par cette large base de clientèle. Les chambres partagées conservent un rôle pour les étudiants aux budgets plus serrés, en particulier les étudiants de première année qui privilégient des coûts de logement plus bas. Cependant, les chambres partagées se trouvent dans une position plus difficile lorsque les étudiants ont accès à des alternatives privées. Leur attrait dépend du prix, de l'emplacement et de la qualité des espaces communs.
Les logements entiers et les studios devraient enregistrer le taux de croissance le plus élevé avec un CAGR de 7,98 % jusqu'en 2032. Ces unités répondent à la demande des étudiants diplômés et des étudiants mobiles sur le plan national qui ont besoin d'un logement indépendant. Les studios meublés peuvent également séduire les étudiants internationaux qui souhaitent réduire les coûts d'installation à leur arrivée. Les opérateurs peuvent utiliser une stratégie de mixité des chambres pour servir des étudiants aux budgets différents au sein d'une même propriété. L'utilisation par Forum d'outils de location assistés par intelligence artificielle dans l'ensemble de son portefeuille montre comment les grands opérateurs cherchent à faire correspondre plus rapidement les configurations de chambres à la demande. Cette capacité peut aider les propriétaires à fixer les loyers et à gérer la disponibilité des chambres privées, des chambres partagées et des studios. Un portefeuille comprenant plusieurs formats peut réduire le risque de dépendre d'un seul groupe d'étudiants. La nouvelle offre favorisera probablement des agencements qui préservent l'intimité tout en maintenant des services communs dans l'immeuble.



Par type d'étudiant :
les étudiants nationaux constituent une base stableLes étudiants nationaux représentaient 54,6 % de la part du secteur des logements étudiants au Canada en 2026. Statistique Canada a rapporté que les inscriptions universitaires nationales ont augmenté de 20 976 étudiants, soit 1,8 %, en 2024/25. Cette croissance offre une base de demande stable pendant une période de réduction des arrivées d'étudiants internationaux. Les étudiants se déplaçant entre les provinces peuvent avoir un besoin plus grand de résidence ou de logement locatif car ils ne peuvent pas faire la navette depuis leur domicile actuel. L'Alberta et l'Ontario bénéficient de cette mobilité grâce à de grands systèmes universitaires et à une croissance démographique continue. Les étudiants nationaux peuvent également être plus enclins à comparer les options de résidence avec le marché locatif local avant de prendre une décision. Les opérateurs doivent donc proposer des prix, des durées de bail et des offres d'équipements qui restent pratiques pour les étudiants soutenus par des revenus familiaux ou un travail à temps partiel. Ce groupe constitue une base importante pour les immeubles situés près des universités dont le recrutement provincial est en croissance.
Les étudiants internationaux devraient constituer le segment étudiant à la croissance la plus rapide avec un CAGR de 7,55 % jusqu'en 2032. Leurs perspectives immédiates restent affectées par les limites de permis, mais la demande axée sur les universités présente des conditions différentes de la demande axée sur les collèges. Immigration, Réfugiés et Citoyenneté Canada oriente son programme à travers un cadre pluriannuel qui aborde également la conformité des établissements d'enseignement désignés. Les étudiants internationaux accordent souvent de la valeur aux logements meublés, aux services groupés et aux modalités d'emménagement claires. Ces préférences créent des possibilités pour les propriétés construites à cet effet avec des forfaits de services tout compris. Le marché des logements étudiants au Canada peut servir à la fois les cohortes nationales et internationales grâce à des mixités de chambres flexibles plutôt qu'à des immeubles séparés. Cette flexibilité est utile lorsque les changements de politique modifient le calendrier ou la composition des arrivées d'étudiants. Elle aide également les opérateurs à maintenir le taux d'occupation tout au long des cycles académiques.
Par type d'établissement :
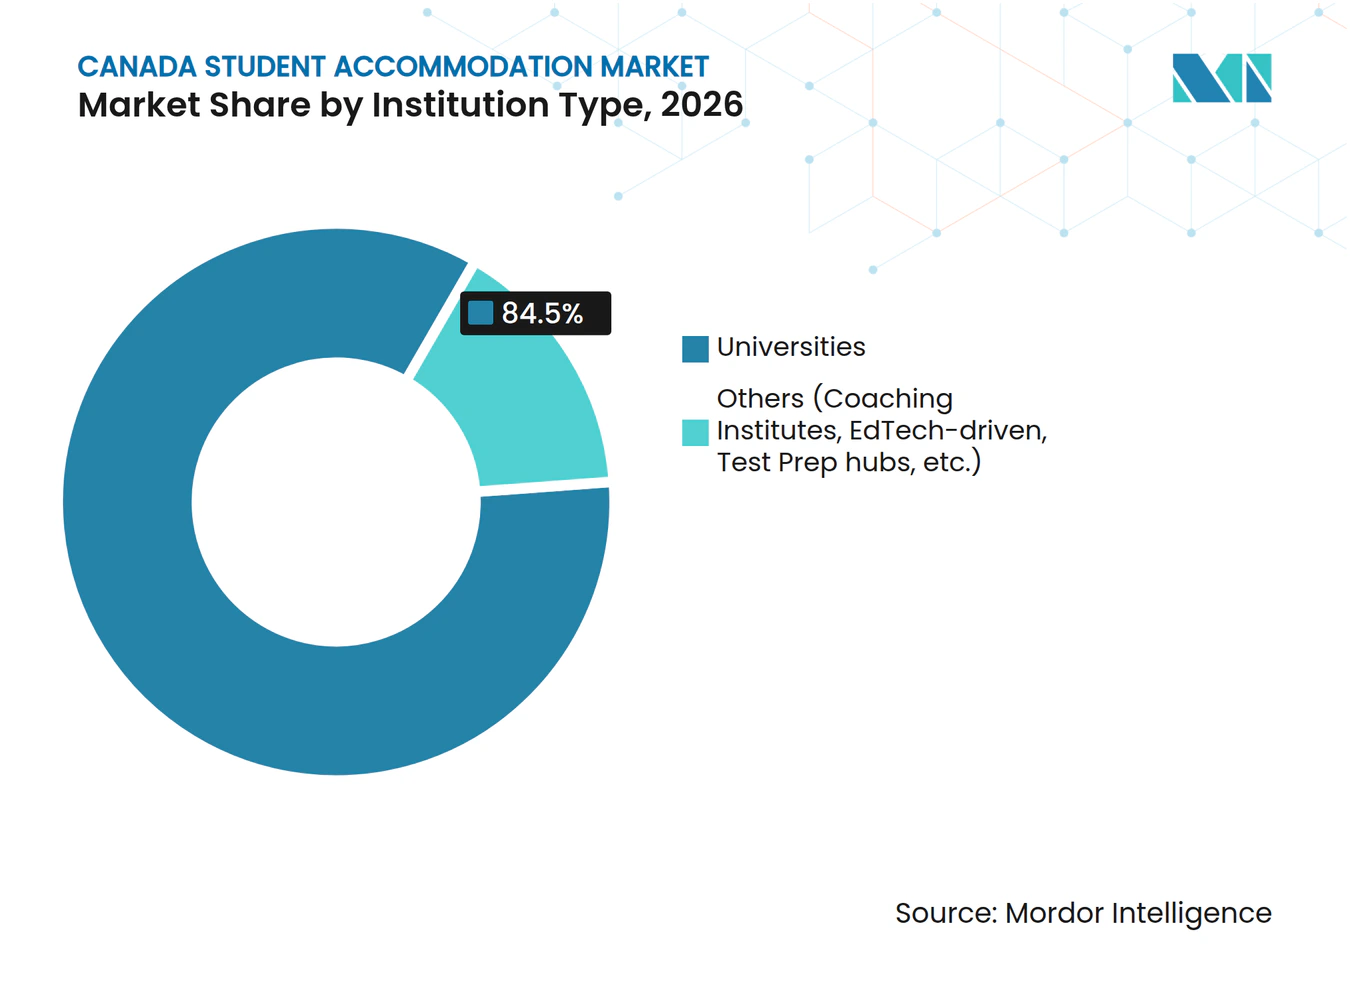
les universités restent le principal centre de demandeLes universités représentaient 84,5 % de la taille du marché des logements étudiants au Canada en 2026. Leur envergure, leur activité de recherche et leurs systèmes de résidences établis leur confèrent un rôle central dans la demande de logements étudiants dédiés. Forum a indiqué que les inscriptions à temps plein dans les 20 meilleures universités desservies par son portefeuille ont augmenté de 3,2 % pour l'année académique 2025/26. L'Université de Guelph a enregistré une augmentation de 7,5 % dans les chiffres d'inscription rapportés par ce portefeuille. Les zones universitaires peuvent offrir une meilleure visibilité de la demande pour les promoteurs car les inscriptions, les plans de campus et la capacité des résidences sont régulièrement suivis. Ces emplacements soutiennent également les partenariats où les établissements fournissent des terrains ou des engagements de demande à long terme. Le marché des logements étudiants au Canada conserve ses fondations les plus solides autour des grandes universités publiques avec une offre à proximité limitée. Leur besoin de résidences sûres et accessibles soutient également les discussions de projets en cours avec des promoteurs privés.
Les autres types d'établissements devraient croître à un CAGR de 7,49 % jusqu'en 2032. Ce groupe comprend les instituts de coaching, les centres d'apprentissage axés sur les technologies éducatives et les centres de préparation aux examens. Ces apprenants peuvent avoir besoin de baux plus courts, de dates d'arrivée flexibles et d'un hébergement meublé. Les exigences en matière de produits peuvent différer d'une résidence universitaire conventionnelle construite autour d'une année académique complète. Une offre dédiée à ce groupe reste limitée dans de nombreux corridors urbains. La Société canadienne d'hypothèques et de logement a officiellement inclus les logements locatifs étudiants dans son glossaire en 2025, reflétant une plus grande reconnaissance de la catégorie dans la politique du logement. Cependant, les promoteurs de projets doivent encore naviguer dans les exigences de zonage municipal et institutionnel qui varient selon l'emplacement. Des baux flexibles et une tarification transparente peuvent aider les fournisseurs à atteindre ce bassin de demande plus restreint mais en croissance.

Analyse géographique
Ontario
L'Ontario détenait 43,1 % de la part du secteur des logements étudiants au Canada en 2026 et reste la plus grande géographie provinciale. Ses grandes universités de recherche créent une demande récurrente pour des logements sur le campus, affiliés et gérés de manière privée. Les marchés locatifs contraints de la province peuvent pousser les étudiants vers des résidences construites à cet effet lorsqu'elles offrent une certitude d'emplacement et des services groupés. L'Université métropolitaine de Toronto, Cedar Podium et le Fonds pour la construction en Ontario développent une résidence de 1 370 lits soutenue par 59,8 millions USD de financement provincial. Le projet démontre un modèle de livraison qui combine un établissement, un promoteur privé et un soutien provincial. Manulife Investment Management et Cedar Podium développent également un projet de logements étudiants zéro carbone de 389 chambres près de l'Université Queen's. Le projet vise la certification Conception zéro carbone du Conseil du bâtiment durable du Canada, montrant que les normes environnementales font désormais partie du positionnement des nouveaux projets. Le projet de loi 185 réduit également les frictions en matière d'urbanisme pour les logements sur les terrains institutionnels, donnant une influence réglementaire à la réponse plus large de la province en matière d'offre. Les perspectives de l'Ontario restent solides, mais les coûts élevés de construction et de terrain obligent les promoteurs à sécuriser un financement fiable et des partenaires institutionnels.
Alberta
L'Alberta devrait croître à un CAGR de 7,89 % jusqu'en 2032. La croissance des inscriptions à Edmonton et Calgary soutient une demande moins dépendante des arrivées d'étudiants internationaux que dans certaines autres provinces. L'évaluation des besoins d'Edmonton indique une augmentation significative du nombre d'étudiants dans ses plus grands établissements postsecondaires d'ici 2028/29. L'incitatif pour le centre-ville de la ville utilise le capital du Fonds pour accélérer la construction de logements fédéral pour encourager de nouvelles unités étudiantes. Il s'agit d'une réponse politique locale pratique car le programme lie les subventions aux délais de permis de construire. Le partenariat du University of Calgary Properties Group avec Truman ajoute un autre exemple de terrain institutionnel et de capital privé travaillant ensemble. Les mises en chantier de logements locatifs en Alberta ont augmenté de 37 % en 2025 par rapport à 2024, ce qui offre un contexte plus favorable à la nouvelle construction. Un pipeline de développement fonctionnel peut aider la province à répondre à la demande sans s'appuyer uniquement sur le marché locatif secondaire. Les opérateurs peuvent se différencier en Alberta en offrant des emplacements pratiques, des unités meublées et des services adaptés aux étudiants venant d'autres provinces.
Québec, Colombie-Britannique et le reste du Canada
Le Québec utilise le développement à but non lucratif pour ajouter des logements étudiants construits à cet effet à Montréal. UTILE, un promoteur de logements étudiants à but non lucratif, a commencé la construction du projet Griffintown de 285 unités en 2025 et du projet Des Carrières de 149 appartements en 2026, les deux immeubles visant une occupation à l'été 2027. Ce modèle combine des financements publics et privés et intègre l'accessibilité financière dans la conception du projet. La Colombie-Britannique fait face à un schéma différent car le projet de 510 lits de l'Université de Victoria a été reporté à 2034 après le retrait du financement. Le retard prolonge le besoin de logements dans le parc de résidences et de locations existant à Victoria. Les villes universitaires plus petites montrent également une pression sur les loyers des chambres, notamment Sherbrooke, Fredericton et Winnipeg au troisième trimestre de 2025. Ces emplacements montrent que le marché des logements étudiants au Canada ne se limite pas aux plus grandes zones métropolitaines. Les établissements locaux, les municipalités et les fournisseurs à but non lucratif peuvent utiliser des structures de livraison adaptées là où les grands capitaux institutionnels n'ont pas encore pris de l'ampleur.
Paysage concurrentiel
Concentration du Marché
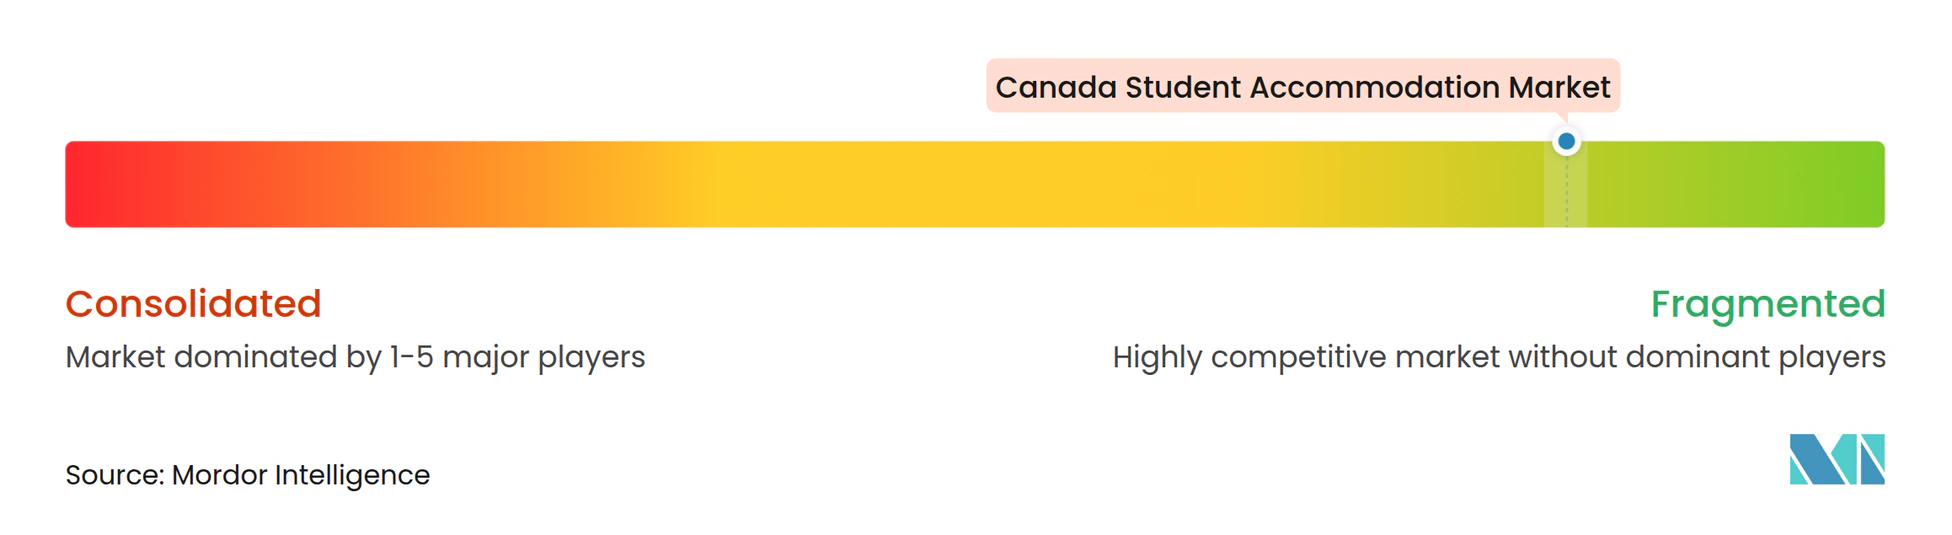
Le marché du logement étudiant au Canada est fragmenté, bien que les grandes plateformes se développent par le biais d'acquisitions et d'économies d'échelle opérationnelles. Forum Real Estate Income and Impact Fund détenait environ 11 200 lits et 2,1 milliards USD en valeur brute d'actifs au premier trimestre 2026. Son acquisition d'Alignvest Student Housing REIT a ajouté 17 propriétés et 7 159 lits dans 7 marchés universitaires. Cette transaction a renforcé la position de Forum sans pour autant créer un opérateur national dominant, car l'offre reste répartie entre les universités, les propriétaires de plus petite taille et les promoteurs régionaux. La technologie de location rapportée par Forum confère à une plateforme de grande envergure un avantage opérationnel en matière de conversion des prospects et de gestion du taux d'occupation. La concurrence combine donc l'échelle du portefeuille avec les relations locales et la capacité à exploiter des immeubles spécialisés.
La formation de capital devient un facteur concurrentiel au même titre que la capacité de développement. Forum Student Living Fund I a déposé un prospectus préliminaire d'introduction en bourse en avril 2026 pour un montant de 28,8 millions USD à 54 millions USD en parts liées à 4 propriétés génératrices de revenus en Ontario. L'engagement d'investissement de Brookfield apporte une source de capital supplémentaire à la plateforme de Forum. Des promoteurs tels que Cedar Podium, Tilbury Properties et Fengate se positionnent par le biais de projets menés en partenariat répondant aux exigences des universités ou du secteur public. Tilbury a achevé la résidence Rodzik Hall de 452 lits à l'Université de Windsor en 2025. Fengate et Tilbury ont également finalisé le financement du projet du Lambton College, dont l'occupation est prévue pour 2027. Ces initiatives démontrent que les promoteurs spécialisés peuvent rester compétitifs même lorsque les grands propriétaires disposent d'une plus grande capacité d'acquisition.
Les structures de partenariat ouvrent la voie à plusieurs types de concurrents sur le marché du logement étudiant au Canada. Le Programme de prêts pour la construction d'appartements de la Société canadienne d'hypothèques et de logement comprend un volet logement étudiant qui impose des plafonds de hausse de loyer pendant au moins 10 ans à compter de la première occupation. Ce programme peut soutenir des projets répondant aux exigences d'accessibilité publique tout en garantissant un financement institutionnel. UTILE utilise un modèle à but non lucratif à Montréal, tandis que les promoteurs liés aux universités s'appuient sur le foncier et les relations institutionnelles à long terme en Ontario et en Alberta. Aucun opérateur ne détient une part dominante de l'offre nationale, le logement restant réparti entre les propriétaires universitaires, privés et à but non lucratif. Les résultats concurrentiels dépendront de l'accès au capital, des autorisations d'urbanisme, de la qualité opérationnelle et de la capacité à livrer des propriétés en adéquation avec les tendances locales d'inscription.
Leaders du secteur des logements étudiants au Canada
-
Campus Living Centres
-
Forum Asset Management
-
Canadian Student Living
-
The Marq
-
Canadian Campus Communities
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du logement étudiant au Canada Entreprises couvertes dans ce rapport
- Campus Living Centres
- Forum Asset Management
- Canadian Student Living
- The Marq
- Canadian Campus Communities
- Campus Suites
- Envie Student
- Domus Student Housing
- Rez-One
- London Property Corp.
- UTILE
- GEC Living
- Varsity Communities
- Knightstone Capital Management
- Alignvest Student Housing REIT
- Harrington Housing
- CampusOne
- Parkside Student Residence
- CAPREIT Student Housing
- University Apartments
Développements industriels récents dans Marché du logement étudiant au Canada
- Mai 2026 : UTILE, la Ville de Montréal et l'Association étudiante de Polytechnique ont procédé à la mise en chantier d'UTILE Des Carrières, un projet de logements étudiants à but non lucratif de 149 appartements et 235 lits dans le quartier Plateau-Mont-Royal de Montréal, représentant un investissement de 34,6 millions USD avec un prêt hypothécaire de premier rang de Desjardins de 28,1 millions USD. L'occupation ciblée est à l'automne 2027.
- Avril 2026 : Forum Asset Management a déposé un prospectus préliminaire d'offre publique initiale (OPI) pour Forum Student Living Fund I, ciblant un minimum de 28,8 millions USD et un maximum de 54 millions USD en parts de catégorie A et de catégorie F axées sur 4 propriétés génératrices de revenus de logements étudiants construits à cet effet en Ontario. Il s'agit du premier véhicule d'investissement de détail commercialisé publiquement pour les logements étudiants construits à cet effet au Canada, élargissant la base de capital et signalant la maturité du secteur.
- Mars 2026 : Le rapport du quatrième trimestre 2025 de Forum Real Estate Income and Impact Fund décrivait un portefeuille de 32 propriétés avec environ 2,1 milliards USD de valeur brute des actifs. Les inscriptions à temps plein dans les 20 meilleures universités desservies par ses actifs ont augmenté de 3,2 % pour l'année académique 2025/26.
Périmètre du rapport sur le marché des logements étudiants au Canada
Aperçu de la segmentation
| Logement entier/Studio |
| Chambre privée |
| Chambre partagée |
| National |
| International |
| Universités |
| Autres types d'établissements (instituts de coaching, axés sur les technologies éducatives, centres de préparation aux examens, etc.) |
| Ontario |
| Québec |
| Colombie-Britannique |
| Alberta |
| Reste du Canada |
| Par type de chambre | Logement entier/Studio |
| Chambre privée | |
| Chambre partagée | |
| Par étudiant | National |
| International | |
| Par type d'établissement | Universités |
| Autres types d'établissements (instituts de coaching, axés sur les technologies éducatives, centres de préparation aux examens, etc.) | |
| Par province | Ontario |
| Québec | |
| Colombie-Britannique | |
| Alberta | |
| Reste du Canada |
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de logements étudiants au Canada ?
La pénurie de lits dédiés à proximité des grands établissements est un facteur central. Le Canada comptait 2,21 millions d'étudiants postsecondaires et 169 000 lits construits à cet effet dans ses 24 plus grands marchés étudiants en 2026. La capacité limitée des résidences universitaires, les locations à proximité contraintes et les retards dans la nouvelle construction maintiennent l'importance des options construites à cet effet pour de nombreux étudiants. Cette demande est la plus forte là où de grands établissements opèrent dans des quartiers urbains denses qui offrent peu d'alternatives locatives adaptées aux étudiants entrants.
Quel est le taux de croissance prévu pour les logements étudiants canadiens ?
Le marché des logements étudiants au Canada devrait croître à un CAGR de 7,05 % de 2027 à 2032. Les prévisions reflètent une demande durable pour des logements dédiés alors que l'offre reste limitée dans les principaux emplacements universitaires. Les capitaux institutionnels, les partenariats universitaires et les modèles d'exploitation construits à cet effet contribuent à répondre à ce besoin, mais ils ne comblent pas rapidement le déficit.
Quel type de chambre détient la plus grande part au Canada ?
Les chambres privées étaient en tête avec une part de 45,8 % en 2026. Les logements entiers et les studios devraient afficher le CAGR le plus élevé de 7,98 % jusqu'en 2032, reflétant la demande d'intimité, de mobilier et de vie indépendante parmi certains groupes d'étudiants.
Quel groupe d'étudiants détient la plus grande part de la demande de logements ?
Les étudiants nationaux représentaient 54,6 % de la valeur en 2026. Leur base de demande est soutenue par une augmentation de 1,8 % des inscriptions universitaires nationales en 2024/25, et les étudiants qui se déplacent entre les provinces ont souvent besoin d'une résidence ou d'un logement locatif à proximité de leur établissement.
Quelle province est en tête du secteur des logements étudiants au Canada ?
L'Ontario était en tête avec une part de 43,1 % en 2026, soutenu par sa grande base universitaire et ses marchés locatifs urbains contraints. Les projets de partenariat et les mesures d'urbanisme pour les terrains institutionnels visent à améliorer le pipeline, bien que les coûts de livraison restent une contrainte. L'Ontario demeure donc un emplacement clé pour les investisseurs et les opérateurs capables de combiner une connaissance locale du développement avec des relations institutionnelles à long terme.
Quelle province devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Alberta devrait croître à un CAGR de 7,89 % jusqu'en 2032. Ses perspectives sont soutenues par la croissance des inscriptions et les incitatifs locaux pour les nouveaux logements étudiants. Les partenariats de développement liés aux universités et un environnement de construction locative plus actif soutiennent également la capacité de livraison de la province. Ces conditions donnent à l'Alberta une voie plus claire pour ajouter des lits alors que les étudiants cherchent des logements à proximité des campus en expansion à Edmonton et Calgary.