
Marktgröße und Marktanteile des kanadischen Studierendenunterkünfte-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.78 Milliarden US-Dollar |
| Marktgröße (2027) | 1.91 Milliarden US-Dollar |
| Marktgröße (2032) | 2.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.05 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des kanadischen Studierendenunterkünfte-Markts von Mordor Intelligence
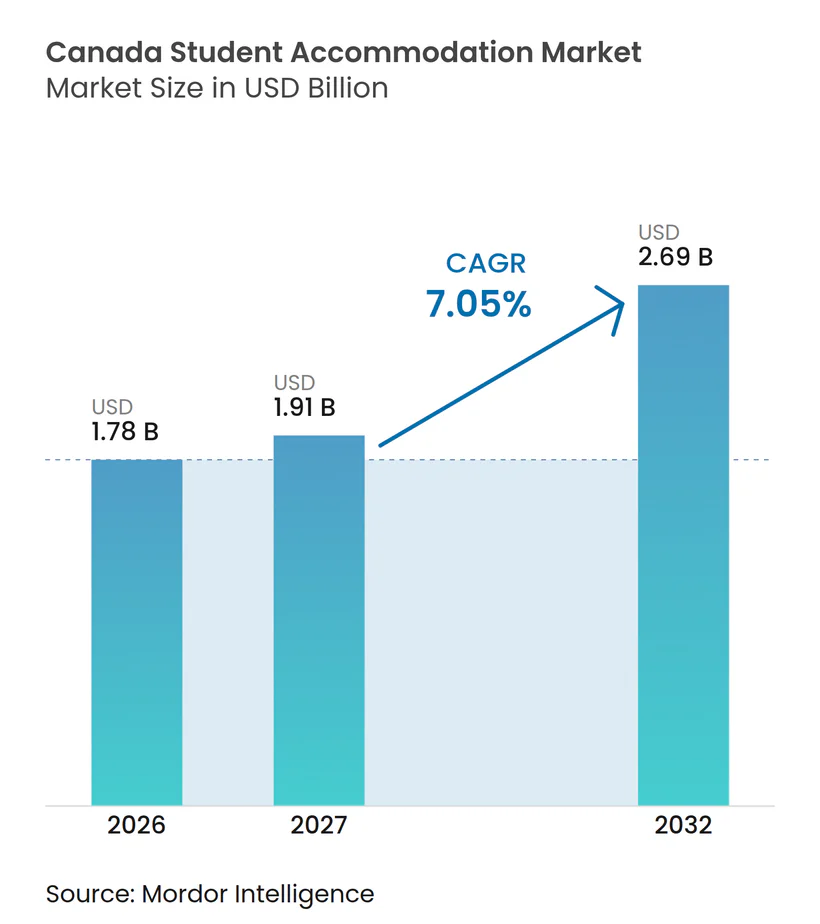
Die Marktgröße des kanadischen Studierendenunterkünfte-Markts wird für 2026 auf 1,78 Milliarden USD, für 2027 auf 1,91 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 2,69 Milliarden USD erreichen, mit einer CAGR von 7,05 % von 2027 bis 2032.
Ein anhaltender Mangel an zweckgebundenen Betten stützt die Auslastung und Preisgestaltung professionell verwalteter Wohnheime in der Nähe großer Universitäten. Kanada verfügt über 2,21 Millionen Studierende im postsekundären Bereich und 169.000 zweckgebundene Betten in seinen 24 größten Studierendenmärkten, was eine erhebliche Lücke zwischen der Studierendennachfrage und dem dedizierten Angebot hinterlässt. Der kanadische Studierendenunterkünfte-Markt zieht zudem institutionelles Kapital und Universitätspartnerschaften an, die Projekte voranbringen können, wenn die Betriebsbudgets der Universitäten eingeschränkt sind. Bundesweite Beschränkungen für Studiengenehmigungen reduzieren den kurzfristigen internationalen Bedarf, insbesondere an Standorten mit starker Hochschulpräsenz, während das Wachstum der inländischen Einschreibungen an Universitäten Unterstützung bietet. Baukosten, Grundstückspreise und Genehmigungsfristen schränken das Angebot in Ontario und British Columbia weiterhin ein und erhalten das Ungleichgewicht aufrecht, das den kanadischen Studierendenunterkünfte-Markt prägt.
Wichtigste Erkenntnisse des Berichts
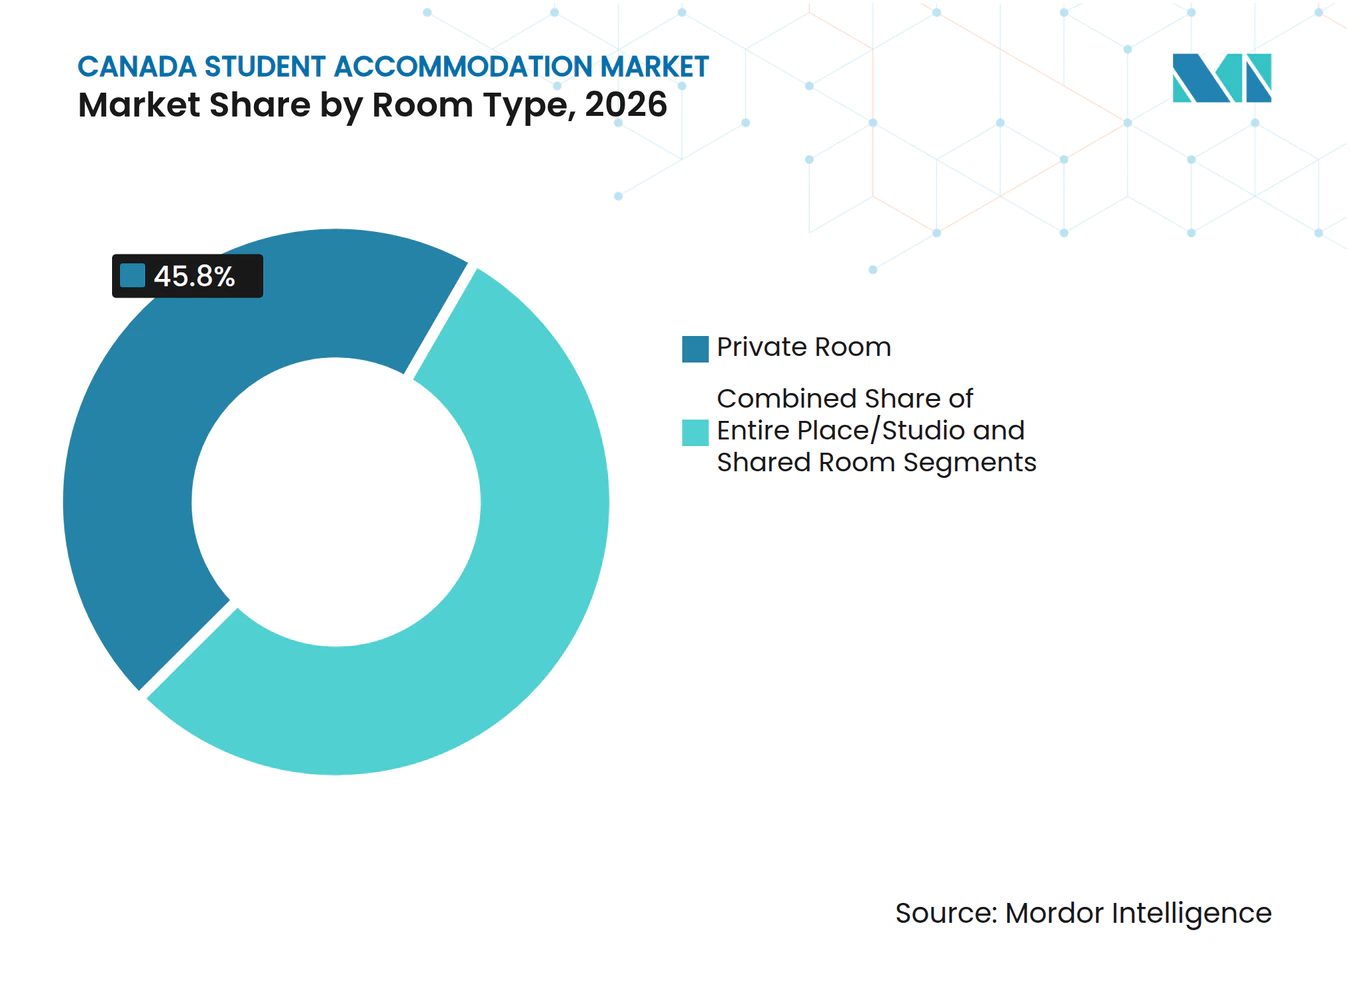
- Nach Zimmertyp hielten Privatzimmer im Jahr 2026 einen Marktanteil von 45,8 % am kanadischen Studierendenunterkünfte-Markt, während Gesamtunterkünfte oder Studioeinheiten bis 2032 voraussichtlich mit einer CAGR von 7,98 % wachsen werden.
- Nach Studierendentyp entfielen im Jahr 2026 54,6 % des Marktanteils am kanadischen Studierendenunterkünfte-Markt auf inländische Studierende, während internationale Studierende bis 2032 voraussichtlich mit einer CAGR von 7,55 % wachsen werden.
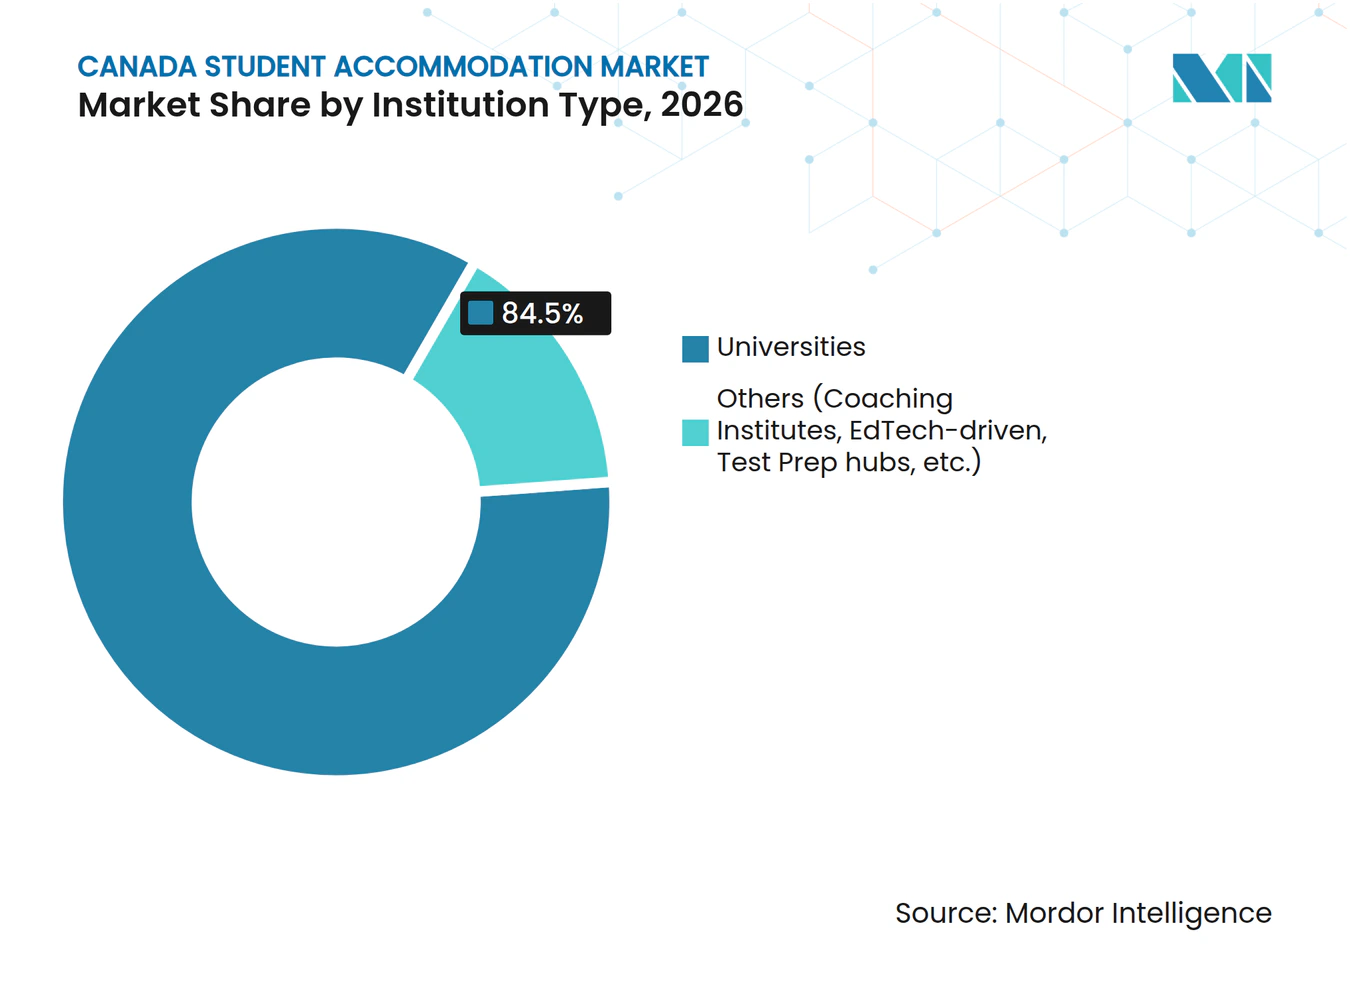
- Nach Institutionstyp entfielen im Jahr 2026 84,5 % der Marktgröße des kanadischen Studierendenunterkünfte-Markts auf Universitäten, während sonstige Institutionstypen bis 2032 voraussichtlich mit einer CAGR von 7,49 % wachsen werden.
- Nach Provinz hielt Ontario im Jahr 2026 einen Anteil von 43,1 % am kanadischen Studierendenunterkünfte-Sektor, während Alberta bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenztes Angebot an zweckgebundenen Studierendenunterkünften | +3.5% | Global, konzentriert in Ontario, British Columbia, Quebec und Alberta | Langfristig (≥ 4 Jahre) |
| Institutionelle Investitionen in Studierendenunterkünfte | +1.5% | National, mit führenden Gewinnen in Ontario, British Columbia und Alberta | Mittelfristig (2–4 Jahre) |
| Universitätspartnerschaften mit privaten Entwicklern | +0.8% | Ontario, Alberta, Quebec | Mittelfristig (2–4 Jahre) |
| Angespannte konventionelle Mietmärkte | +0.7% | Kernmärkte Ontario, British Columbia, Alberta | Kurzfristig (≤ 2 Jahre) |
| Präferenz für sichere, ausstattungsreiche Unterkünfte | +0.4% | National | Langfristig (≥ 4 Jahre) |
| Mobilität inländischer Studierender zwischen Provinzen | +0.3% | Alberta, Ontario, Atlantisches Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strukturelles Angebotsdefizit stützt die langfristige Nachfrage
Kanadas Angebot an dedizierten Studierendenunterkünften bleibt deutlich unter dem Bedarf seiner postsekundären Bevölkerung. Forum Asset Management meldete 169.000 zweckgebundene Betten in den 24 größten Studierendenmärkten für 2,21 Millionen Studierende[1]. Der kanadische Studierendenunterkünfte-Markt ist daher stark auf konventionelle Mietwohnungen und Universitätswohnheime angewiesen, die nicht die gesamte Nachfrage decken. Forum berichtete außerdem, dass 64 % des bestehenden zweckgebundenen Angebots universitätskontrolliert ist, während Universitäten einen aufgeschobenen Wartungsrückstand von 7,2 Milliarden USD aufweisen. Diese Kombination schränkt die Fähigkeit älterer Campuswohnheime ein, zusätzliche Einschreibungen aufzunehmen, und lenkt die Nachfrage auf neue private und partnerschaftlich geführte Projekte.
Institutionelle Investitionen stützen professionelles Angebot
Große Investitionsplattformen weiten ihre Rolle im kanadischen Studierendenunterkünfte-Markt aus. Forum Real Estate Income and Impact Fund erwarb im Januar 2025 das Portfolio von Alignvest Student Housing Real Estate Investment Trust (REIT) mit 17 Immobilien und 7.159 Betten[2]. Brookfield Asset Management verpflichtete sich später zu einer Investition von bis zu 100 Millionen USD in Forum Real Estate Income and Impact Fund zur Unterstützung der Portfoliointegration. Größere Eigentümer können Betriebssysteme über mehrere Immobilien hinweg anwenden und verfügen möglicherweise über mehr Kapazität zur Finanzierung von Modernisierungen oder Neubauten. Forum berichtete, dass sein Portfolio im Jahr 2025 KI-gestützte Vermietungstools einsetzte, was die Erwartungen an Vermietungsreaktionen, Ertragsmanagement und Mieterservice erhöht. Diese Finanzierungsbasis verschafft dem kanadischen Studierendenunterkünfte-Markt eine breitere Gruppe von Käufern und Entwicklungspartnern.
Universitätspartnerschaften erweitern die Lieferoptionen
Universitätspartnerschaften schaffen einen Weg, Betten hinzuzufügen, ohne dass Institutionen jedes Projekt selbst finanzieren und verwalten müssen. Die Toronto Metropolitan University kooperierte mit Cedar Podium und dem Building Ontario Fund für ein Wohnheim mit 1.370 Betten in Toronto, unterstützt durch 59,8 Millionen USD an Provinzförderung. Fengate Asset Management und Tilbury Properties erzielten 2025 ebenfalls einen finanziellen Abschluss für ein Wohnheim mit 311 Betten am Lambton College in Sarnia. Diese Strukturen ermöglichen es Universitäten, Grundstücke, Pachtverträge oder Nachfragesicherheit beizusteuern, während private Partner Entwicklungs- und Betriebskapazitäten bereitstellen. Die Vereinbarung kann die Projektrealisierbarkeit verbessern, wenn Kreditbedingungen eigenständige Entwicklungen erschweren. Sie erweitert auch die Pipeline über die größten universitätseigenen Wohnheimsysteme hinaus.
Angespannte Mietmärkte stärken die Nachfrage nach zweckgebundenen Unterkünften
Der konventionelle Mietmarkt bleibt eine wichtige Alternative für Studierende, die keinen Zugang zu Campuswohnheimen haben. Statistics Canada meldete im dritten Quartal 2025 höhere Zimmerangebotsmieten in mehreren Städten, darunter Sherbrooke, Fredericton und Winnipeg[3]. In Alberta fällt dieser Druck mit wachsenden Studierendenzahlen und Rekordbewerbungen für Unterkünfte an Calgarer Institutionen zusammen. Zweckgebundene Wohnheime können Möblierung, Dienstleistungen, vorhersehbare Mietbedingungen und einen näheren Zugang zu Campuseinrichtungen bieten. Diese Eigenschaften bleiben relevant, wo Studierende nur begrenzte Mietangebote vorfinden oder eine Unterkunft benötigen, bevor sie in eine neue Stadt ziehen. Der kanadische Studierendenunterkünfte-Markt profitiert, wenn sowohl campusnahe Unterkünfte als auch nahegelegene Mietangebote knapp bleiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschränkungen für internationale Studiengenehmigungen | -0.8% | Ontario, British Columbia, Nova Scotia | Kurzfristig (≤ 2 Jahre) |
| Erhöhte Bau- und Grundstückserwerbskosten | -0.6% | Ontario, British Columbia, Ausstrahlungseffekte auf Quebec | Langfristig (≥ 4 Jahre) |
| Kommunale Bebauungsvorschriften und Planungsgenehmigungen | -0.4% | Ontario, British Columbia | Mittelfristig (2–4 Jahre) |
| Hohe Unterkunftsgebühren im Verhältnis zu Studierendenbudgets | -0.2% | National, am stärksten ausgeprägt in Toronto und Vancouver | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschränkungen für internationale Genehmigungen begrenzen die kurzfristige Nachfrage
Die Bundespolitik hat den kurzfristigen Pool neuer internationaler Studierender reduziert. Immigration, Refugees and Citizenship Canada legte für 2026 eine Obergrenze von 309.670 Antragsplätzen für Studiengenehmigungen fest und plante 155.000 neue Studierendenanreisen. Statistics Canada meldete, dass die internationale Universitätseinschreibung im Jahr 2024/25 um 6,1 % zurückging, während die inländische Universitätseinschreibung um 1,8 % zunahm. Der Effekt unterscheidet sich je nach Institution, da Universitäten und Hochschulen unterschiedliche Studierendenprofile und unterschiedliche Anteile internationaler Einschreibungen aufweisen. Immobilien in der Nähe von Forschungsuniversitäten erhalten mehr Unterstützung durch inländische Einschreibungen und sind möglicherweise weniger exponiert als Unterkünfte, die Hochschulcluster bedienen. Compliance-Anforderungen für designierte Lerneinrichtungen machen die Einschreibungsplanung auch für Betreiber und ihre Universitätspartner wichtiger.
Baukosten schränken die Realisierbarkeit neuer Projekte ein
Hohe Bau-, Grundstücks- und Finanzierungskosten begrenzen die Anzahl der Studierendenunterkünfte-Projekte, die realisiert werden können. Die Canada Mortgage and Housing Corporation stellte fest, dass der Zugang zu Kapital für den Grundstückserwerb im Jahr 2025 ein führendes Hindernis für die Mietwohnungsentwicklung war. Ihre Umfrage ergab auch, dass spezialisierte Wohnungsbauträger erhebliche tarifbedingte Baukostensteigerungen erwarteten. Die University of Victoria berichtete, dass die Verschiebung der Provinzförderung ihr Wohnheim mit 510 Betten von einer geplanten Fertigstellung 2029 auf 2034 verschob. Solche Verzögerungen verlängern den Zeitraum, in dem die lokale Nachfrage auf bestehende Wohnheime und den sekundären Mietmarkt angewiesen ist. Kostendisziplin und Zugang zu öffentlicher Finanzierung werden für die Erweiterung des kanadischen Studierendenunterkünfte-Markts zentral bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zimmertyp:
Privatzimmer führen, da Studierende Privatsphäre suchenPrivatzimmer hielten im Jahr 2026 einen Anteil von 45,8 % am kanadischen Studierendenunterkünfte-Sektor und sind damit das führende Zimmerformat. Diese Position spiegelt die Balance wider, die sie zwischen persönlichem Raum und Kosten unterhalb einer eigenständigen Studioeinheit bieten. Privatzimmer ermöglichen es Betreibern auch, gemeinsame Lern-, Fitness- und Gemeinschaftsbereiche anzubieten, während das Schlafzimmer privat bleibt. Dieses Format kann für inländische Studierende, Studierende, die zwischen Provinzen wechseln, und Studierende geeignet sein, die Campuszugang ohne einen vollständigen Wohnungsmietvertrag wünschen. Die Marktgröße des kanadischen Studierendenunterkünfte-Markts, die mit Privatzimmern verbunden ist, wird durch diese breite Kundenbasis gestützt. Gemeinschaftszimmer behalten eine Rolle für Studierende mit knapperen Budgets, insbesondere Erstsemester, die niedrigere Unterkunftskosten priorisieren. Gemeinschaftszimmer befinden sich jedoch in einer schwierigeren Position, wenn Studierende Zugang zu privaten Alternativen haben. Ihre Attraktivität hängt von Preisgestaltung, Lage und der Qualität der Gemeinschaftsbereiche ab.
Gesamtunterkünfte und Studioeinheiten werden voraussichtlich die höchste Wachstumsrate mit einer CAGR von 7,98 % bis 2032 verzeichnen. Diese Einheiten decken die Nachfrage von Masterstudierenden und inländisch mobilen Studierenden, die ein eigenständiges Zuhause benötigen. Möblierte Studios können auch internationale Studierende ansprechen, die nach der Ankunft weniger Einrichtungskosten wünschen. Betreiber können eine gemischte Zimmerstrategie nutzen, um Studierende mit unterschiedlichen Budgets innerhalb einer Immobilie zu bedienen. Forums Einsatz von KI-gestützten Vermietungstools in seinem Portfolio zeigt, wie große Betreiber versuchen, Zimmerkonfigurationen schneller mit der Nachfrage abzustimmen. Diese Fähigkeit kann Eigentümern helfen, Mieten festzulegen und die Verfügbarkeit über Privatzimmer, Gemeinschaftszimmer und Studios hinweg zu verwalten. Ein Portfolio mit mehreren Formaten kann das Risiko der Abhängigkeit von einer einzigen Studierendengruppe reduzieren. Neues Angebot wird wahrscheinlich Grundrisse bevorzugen, die die Privatsphäre schützen und gleichzeitig gemeinsame Gebäudedienstleistungen erhalten.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Studierendentyp:
Inländische Studierende bieten eine stabile BasisInländische Studierende repräsentierten im Jahr 2026 54,6 % des Marktanteils am kanadischen Studierendenunterkünfte-Sektor. Statistics Canada meldete, dass die inländische Universitätseinschreibung im Jahr 2024/25 um 20.976 Studierende bzw. 1,8 % zunahm. Dieses Wachstum bietet eine stabile Nachfragebasis in einer Phase reduzierter internationaler Studierendenanreisen. Studierende, die zwischen Provinzen wechseln, haben möglicherweise einen größeren Bedarf an Wohnheim- oder Mietwohnungen, da sie nicht von ihren bestehenden Wohnorten pendeln können. Alberta und Ontario profitieren von dieser Mobilität durch große Universitätssysteme und anhaltendes Bevölkerungswachstum. Inländische Studierende vergleichen Wohnheimoptionen möglicherweise auch eher mit lokalem Mietwohnungsangebot, bevor sie eine Entscheidung treffen. Betreiber benötigen daher Preisgestaltungs-, Mietlaufzeit- und Ausstattungspakete, die für Studierende, die durch Familieneinkommen oder Teilzeitarbeit unterstützt werden, praktikabel bleiben. Diese Gruppe bietet eine wichtige Basis für Gebäude in der Nähe von Universitäten mit wachsender provinzieller Rekrutierung.
Internationale Studierende werden voraussichtlich das am schnellsten wachsende Studierendensegment mit einer CAGR von 7,55 % bis 2032 sein. Ihre unmittelbaren Aussichten bleiben durch Genehmigungsbeschränkungen beeinflusst, doch universitätsorientierte Nachfrage hat andere Bedingungen als hochschulorientierte Nachfrage. Immigration, Refugees and Citizenship Canada steuert sein Programm durch einen mehrjährigen Rahmen, der auch die Compliance designierter Lerneinrichtungen adressiert. Internationale Studierende legen oft Wert auf möblierte Wohnungen, gebündelte Nebenkosten und klare Einzugsregelungen. Diese Präferenzen schaffen Spielraum für zweckgebundene Immobilien mit Rundum-Servicepaketen. Der kanadische Studierendenunterkünfte-Markt kann sowohl inländische als auch internationale Kohorten durch flexible Zimmermischungen statt separater Gebäude bedienen. Eine solche Flexibilität ist nützlich, wenn politische Änderungen den Zeitpunkt oder die Zusammensetzung der Studierendenanreisen verändern. Sie hilft Betreibern auch, die Auslastung über akademische Zyklen hinweg aufrechtzuerhalten.
Nach Institutionstyp:
Universitäten bleiben das zentrale NachfragezentrumUniversitäten entfielen im Jahr 2026 auf 84,5 % der Marktgröße des kanadischen Studierendenunterkünfte-Markts. Ihre Größe, Forschungsaktivität und etablierten Wohnheimsysteme geben ihnen eine zentrale Rolle in der dedizierten Studierendenunterkünfte-Nachfrage. Forum berichtete, dass die Vollzeiteinschreibung an den 20 größten Universitäten, die von seinem Portfolio bedient werden, im Studienjahr 2025/26 um 3,2 % stieg. Die University of Guelph verzeichnete in den gemeldeten Einschreibungszahlen dieses Portfolios einen Anstieg von 7,5 %. Universitätsstandorte können Entwicklern eine klarere Nachfragesichtbarkeit bieten, da Einschreibungen, Campuspläne und Wohnheimkapazitäten regelmäßig erfasst werden. Diese Standorte unterstützen auch Partnerschaften, bei denen Institutionen Grundstücke oder langfristige Nachfrageverpflichtungen einbringen. Der kanadische Studierendenunterkünfte-Markt behält sein stärkstes Fundament rund um große öffentliche Universitäten mit begrenztem nahegelegenem Angebot. Ihr Bedarf an sicheren, zugänglichen Wohnheimen unterstützt auch laufende Projektgespräche mit privaten Entwicklern.
Sonstige Institutionstypen werden bis 2032 voraussichtlich mit einer CAGR von 7,49 % wachsen. Diese Gruppe umfasst Nachhilfeinstitute, Bildungstechnologie-Lernzentren und Testvorbeitungsstandorte. Diese Lernenden benötigen möglicherweise kürzere Mietverträge, flexible Anreisedaten und möblierte Unterkünfte. Die Produktanforderung kann sich von einem konventionellen Universitätswohnheim unterscheiden, das auf ein vollständiges akademisches Jahr ausgerichtet ist. Ein dediziertes Angebot für diese Gruppe bleibt in vielen städtischen Korridoren begrenzt. Die Canada Mortgage and Housing Corporation nahm studentische Mietwohnungen 2025 offiziell in ihr Glossar auf, was eine stärkere Anerkennung der Kategorie innerhalb der Wohnungspolitik widerspiegelt. Projektentwickler müssen jedoch weiterhin kommunale Bebauungsvorschriften und institutionelle Anforderungen bewältigen, die je nach Standort variieren. Flexible Mietverträge und transparente Preisgestaltung können Anbietern helfen, diesen kleineren, aber wachsenden Nachfragepool zu erreichen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
Ontario
Ontario hielt im Jahr 2026 einen Anteil von 43,1 % am kanadischen Studierendenunterkünfte-Sektor und bleibt die größte Provinzgeografie. Seine großen Forschungsuniversitäten schaffen wiederkehrende Nachfrage nach campusnahen, angegliederten und privat verwalteten Unterkünften. Die angespannten Mietmärkte der Provinz können Studierende in Richtung zweckgebundener Wohnheime drängen, wenn diese Standortsicherheit und gebündelte Dienstleistungen bieten. Die Toronto Metropolitan University, Cedar Podium und der Building Ontario Fund entwickeln ein Wohnheim mit 1.370 Betten, das durch 59,8 Millionen USD an Provinzförderung unterstützt wird. Das Projekt demonstriert ein Liefermodell, das eine Institution, einen privaten Entwickler und provinzielle Unterstützung kombiniert. Manulife Investment Management und Cedar Podium entwickeln auch ein emissionsfreies Studierendenunterkünfte-Projekt mit 389 Schlafzimmern in der Nähe der Queen's University. Das Projekt strebt die Zero Carbon Design-Zertifizierung des Canada Green Building Council an, was zeigt, dass Umweltstandards Teil der Positionierung neuer Projekte werden. Bill 185 reduziert auch Planungsreibungen für Wohnungen auf institutionellem Land und gibt der breiteren Angebotsreaktion der Provinz regulatorischen Einfluss. Ontarios Chancen bleiben stark, aber hohe Bau- und Grundstückskosten erfordern, dass Entwickler verlässliche Finanzierungen und institutionelle Partner sichern.
Alberta
Alberta wird bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen. Das Einschreibungswachstum in Edmonton und Calgary stützt eine Nachfrage, die weniger von internationalen Studierendenanreisen abhängig ist als in einigen anderen Provinzen. Edmontons Bedarfsanalyse zeigt einen erheblichen Anstieg der Studierenden an seinen größten postsekundären Institutionen bis 2028/29. Das städtische Innenstadt-Anreizprogramm nutzt Kapital aus dem bundesweiten Housing Accelerator Fund, um neue Studierendeneinheiten zu fördern. Dies ist eine praktische lokale politische Reaktion, da das Programm Zuschüsse mit Baugenehmigungsfristen verknüpft. Die Partnerschaft der University of Calgary Properties Group mit Truman bietet ein weiteres Beispiel für institutionelles Land und privates Kapital, die zusammenarbeiten. Die Mietwohnungsstarts in Alberta stiegen 2025 im Vergleich zu 2024 um 37 %, was ein unterstützenderes Umfeld für Neubauten bietet. Eine funktionierende Entwicklungspipeline kann der Provinz helfen, auf die Nachfrage zu reagieren, ohne sich ausschließlich auf den sekundären Mietmarkt zu verlassen. Betreiber können sich in Alberta durch günstige Lagen, möblierte Einheiten und Dienstleistungen differenzieren, die für Studierende aus anderen Provinzen geeignet sind.
Quebec, British Columbia und das übrige Kanada
Quebec nutzt gemeinnützige Entwicklung, um zweckgebundene Studierendenunterkünfte in Montreal hinzuzufügen. UTILE, ein gemeinnütziger Studierendenunterkünfte-Entwickler, begann 2025 mit dem Bau des 285-Einheiten-Projekts Griffintown und 2026 mit dem 149-Wohnungen-Projekt Des Carrières, wobei beide Gebäude eine Belegung im Sommer 2027 anstreben. Dieses Modell kombiniert öffentliche und private Finanzierung und verankert Erschwinglichkeit im Projektdesign. British Columbia steht vor einem anderen Muster, da das 510-Betten-Projekt der University of Victoria nach dem Rückzug der Förderung auf 2034 verschoben wurde. Die Verzögerung verlängert den Bedarf an Unterkünften in Victorias bestehendem Wohnheim- und Mietwohnungsbestand. Kleinere Universitätsstädte zeigen ebenfalls Druck bei Zimmermieten, darunter Sherbrooke, Fredericton und Winnipeg im dritten Quartal 2025. Diese Standorte zeigen, dass der kanadische Studierendenunterkünfte-Markt nicht auf die größten Ballungsräume beschränkt ist. Lokale Institutionen, Kommunen und gemeinnützige Anbieter können maßgeschneiderte Lieferstrukturen nutzen, wo großes institutionelles Kapital noch nicht skaliert hat.
Wettbewerbslandschaft
Marktkonzentration
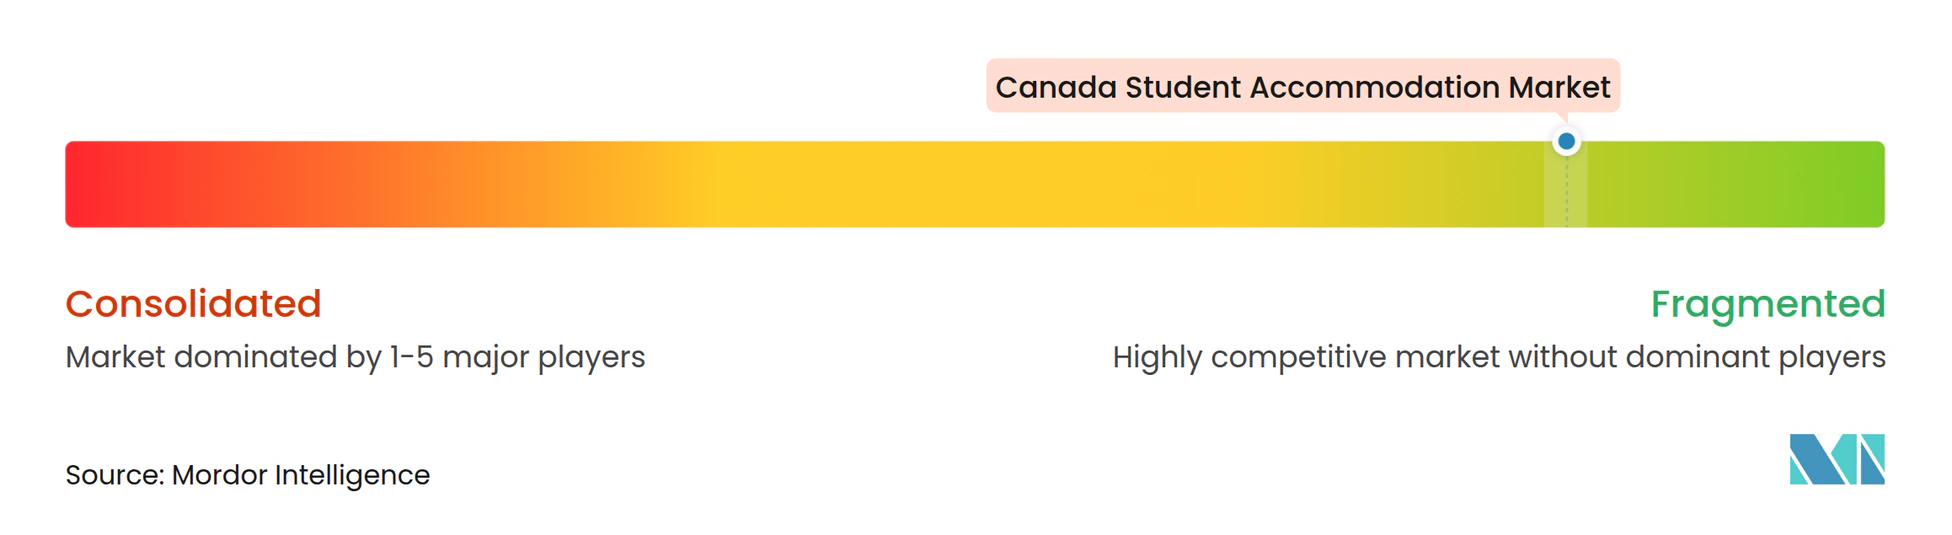
Der kanadische Markt für Studentenunterkünfte ist fragmentiert, obwohl große Plattformen durch Akquisitionen und operative Skalierung expandieren. Forum Real Estate Income and Impact Fund hielt zum ersten Quartal 2026 rund 11.200 Betten und einen Bruttoanlagewert von 2,1 Milliarden USD. Die Übernahme von Alignvest Student Housing REIT fügte 17 Immobilien und 7.159 Betten in 7 Universitätsmärkten hinzu. Der Deal stärkte die Position von Forum, schuf jedoch keinen dominanten nationalen Betreiber, da das Angebot weiterhin auf Universitäten, kleinere Eigentümer und regionale Entwickler verteilt ist. Die von Forum gemeldete Vermietungstechnologie verschafft einer skalierten Plattform einen operativen Vorteil bei der Lead-Konvertierung und dem Belegungsmanagement. Der Wettbewerb verbindet daher Portfolioumfang mit lokalen Beziehungen und der Fähigkeit, spezialisierte Gebäude zu betreiben.
Die Kapitalbildung entwickelt sich neben der Entwicklungskompetenz zu einem Wettbewerbsfaktor. Forum Student Living Fund I reichte im April 2026 einen vorläufigen Börsenprospekt für Einheiten im Wert von 28,8 Millionen USD bis 54 Millionen USD ein, die mit 4 ertragsgenerierenden Immobilien in Ontario verknüpft sind. Brookfields Investitionszusage fügt der Plattform von Forum eine weitere Kapitalquelle hinzu. Entwickler wie Cedar Podium, Tilbury Properties und Fengate konkurrieren durch partnerschaftlich geführte Projekte, die auf die Anforderungen von Universitäten oder des öffentlichen Sektors eingehen. Tilbury schloss 2025 den Bau des Wohnheims Rodzik Hall mit 452 Betten an der University of Windsor ab. Fengate und Tilbury erzielten zudem den finanziellen Abschluss für das Lambton College-Projekt, das für eine Belegung im Jahr 2027 vorgesehen ist. Diese Schritte zeigen, dass spezialisierte Entwickler auch dort wettbewerbsfähig sein können, wo große Eigentümer über eine höhere Akquisitionskapazität verfügen.
Partnerschaftsstrukturen schaffen Raum für verschiedene Arten von Wettbewerbern im kanadischen Markt für Studentenunterkünfte. Das Apartment Construction Loan Program der Canada Mortgage and Housing Corporation umfasst einen Studentenwohnungsbereich, der für mindestens 10 Jahre ab dem Erstbezug Mieterhöhungsbeschränkungen vorschreibt. Dieses Programm kann Projekte unterstützen, die öffentliche Anforderungen an die Erschwinglichkeit erfüllen und gleichzeitig eine institutionelle Finanzierung sichern. UTILE nutzt ein gemeinnütziges Modell in Montreal, während universitätsnahe Entwickler in Ontario und Alberta auf Grundstücke und langfristige institutionelle Beziehungen setzen. Kein Betreiber hält einen dominanten Anteil am nationalen Angebot, da der Wohnraum weiterhin auf universitäre, private und gemeinnützige Eigentümer verteilt ist. Wettbewerbsergebnisse werden von dem Zugang zu Kapital, Baugenehmigungen, der Betriebsqualität und der Fähigkeit abhängen, Immobilien bereitzustellen, die den lokalen Einschreibungsmustern entsprechen.
Branchenführer im kanadischen Studierendenunterkünfte-Markt
-
Campus Living Centres
-
Forum Asset Management
-
Canadian Student Living
-
The Marq
-
Canadian Campus Communities
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kanadischer Markt für Studentenunterkünfte Unternehmen in diesem Bericht
- Campus Living Centres
- Forum Asset Management
- Canadian Student Living
- The Marq
- Canadian Campus Communities
- Campus Suites
- Envie Student
- Domus Student Housing
- Rez-One
- London Property Corp.
- UTILE
- GEC Living
- Varsity Communities
- Knightstone Capital Management
- Alignvest Student Housing REIT
- Harrington Housing
- CampusOne
- Parkside Student Residence
- CAPREIT Student Housing
- University Apartments
Neueste Industrielle Entwicklungen in Kanadischer Markt für Studentenunterkünfte
- Mai 2026: UTILE, die Stadt Montreal und die Association étudiante de Polytechnique begannen mit dem Bau von UTILE Des Carrières, einem gemeinnützigen Studierendenunterkünfte-Projekt mit 149 Wohnungen und 235 Betten im Montrealer Stadtteil Plateau-Mont-Royal, das eine Investition von 34,6 Millionen USD mit einem Desjardins-Erstrangdarlehen von 28,1 Millionen USD darstellt. Die angestrebte Belegung ist Herbst 2027.
- April 2026: Forum Asset Management reichte einen vorläufigen Börseneinführungsprospekt für Forum Student Living Fund I ein, mit einem Mindestziel von 28,8 Millionen USD und einem Maximum von 54 Millionen USD in Klasse-A- und Klasse-F-Anteilen, die auf 4 ertragsbringende zweckgebundene Studierendenunterkünfte-Immobilien in Ontario ausgerichtet sind. Dies ist das erste öffentlich vermarktete Privatanleger-Investitionsvehikel für kanadische zweckgebundene Studierendenunterkünfte, das die Kapitalbasis verbreitert und die Reifung des Sektors signalisiert.
- März 2026: Der Bericht für das vierte Quartal 2025 von Forum Real Estate Income and Impact Fund beschrieb ein Portfolio von 32 Immobilien mit einem Bruttoanlagewert von rund 2,1 Milliarden USD. Die Vollzeiteinschreibung an den 20 größten Universitäten, die von seinen Vermögenswerten bedient werden, stieg im Studienjahr 2025/26 um 3,2 %.
Berichtsumfang des kanadischen Studierendenunterkünfte-Markts
Segmentierungsübersicht
| Gesamte Unterkunft/Studio |
| Privatzimmer |
| Gemeinschaftszimmer |
| Inländisch |
| International |
| Universitäten |
| Sonstige Institutionstypen (Nachhilfeinstitute, EdTech-gesteuert, Testvorbeitungszentren usw.) |
| Ontario |
| Quebec |
| British Columbia |
| Alberta |
| Übriges Kanada |
| Nach Zimmertyp | Gesamte Unterkunft/Studio |
| Privatzimmer | |
| Gemeinschaftszimmer | |
| Nach Studierendentyp | Inländisch |
| International | |
| Nach Institutionstyp | Universitäten |
| Sonstige Institutionstypen (Nachhilfeinstitute, EdTech-gesteuert, Testvorbeitungszentren usw.) | |
| Nach Provinz | Ontario |
| Quebec | |
| British Columbia | |
| Alberta | |
| Übriges Kanada |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Studierendenunterkünften in Kanada an?
Ein Mangel an dedizierten Betten in der Nähe großer Institutionen ist ein zentraler Faktor. Kanada verfügte im Jahr 2026 über 2,21 Millionen postsekundäre Studierende und 169.000 zweckgebundene Betten in seinen 24 größten Studierendenmärkten. Begrenzte Universitätswohnheimkapazitäten, angespannte nahegelegene Mietmärkte und Verzögerungen bei Neubauten machen zweckgebundene Optionen für viele Studierende weiterhin wichtig. Diese Nachfrage ist am stärksten dort, wo große Institutionen in dichten städtischen Vierteln tätig sind, die wenige geeignete Mietalternativen für ankommende Studierende bieten.
Wie hoch ist die prognostizierte Wachstumsrate für kanadische Studierendenunterkünfte?
Der kanadische Studierendenunterkünfte-Markt wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,05 % wachsen. Die Prognose spiegelt eine dauerhafte Nachfrage nach dedizierten Unterkünften wider, während das Angebot an wichtigen Universitätsstandorten begrenzt bleibt. Institutionelles Kapital, Universitätspartnerschaften und zweckgebundene Betriebsmodelle helfen, diesen Bedarf zu decken, beseitigen das Defizit jedoch nicht schnell.
Welcher Zimmertyp hat den größten Anteil in Kanada?
Privatzimmer führten im Jahr 2026 mit einem Anteil von 45,8 %. Gesamtunterkünfte und Studioeinheiten werden bis 2032 voraussichtlich die höchste CAGR von 7,98 % verzeichnen, was die Nachfrage nach Privatsphäre, Möblierung und eigenständigem Wohnen bei einigen Studierendengruppen widerspiegelt.
Welche Studierendengruppe hat den größten Anteil an der Unterkunftsnachfrage?
Inländische Studierende entfielen im Jahr 2026 auf 54,6 % des Werts. Ihre Nachfragebasis wird durch einen Anstieg der inländischen Universitätseinschreibung um 1,8 % im Jahr 2024/25 gestützt, und Studierende, die zwischen Provinzen wechseln, benötigen häufig Wohnheim- oder Mietwohnungen in der Nähe ihrer Institution.
Welche Provinz führt Kanadas Studierendenunterkünfte-Sektor an?
Ontario führte im Jahr 2026 mit einem Anteil von 43,1 %, gestützt durch seine große Universitätsbasis und angespannte städtische Mietmärkte. Partnerschaftsprojekte und Planungsmaßnahmen für institutionelles Land zielen darauf ab, die Pipeline zu verbessern, obwohl Lieferkosten eine Einschränkung bleiben. Ontario bleibt daher ein wichtiger Standort für Investoren und Betreiber, die lokales Entwicklungs-Know-how mit langfristigen institutionellen Beziehungen kombinieren können.
Welche Provinz wird bis 2032 voraussichtlich am schnellsten wachsen?
Alberta wird bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen. Die Aussichten werden durch Einschreibungswachstum und lokale Anreize für neue Studierendenunterkünfte gestützt. Universitätsverbundene Entwicklungspartnerschaften und ein aktiveres Mietwohnungsbauumfeld unterstützen ebenfalls die Lieferkapazität der Provinz. Diese Bedingungen geben Alberta einen klareren Weg, Betten hinzuzufügen, da Studierende Unterkünfte in der Nähe wachsender Campusse in Edmonton und Calgary suchen.