
カナダ学生向け宿泊市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.78 十億米ドル |
| 市場規模 (2027) | 1.91 十億米ドル |
| 市場規模 (2032) | 2.69 十億米ドル |
| 成長率 (2027 - 2032) | 7.05 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ学生向け宿泊市場分析
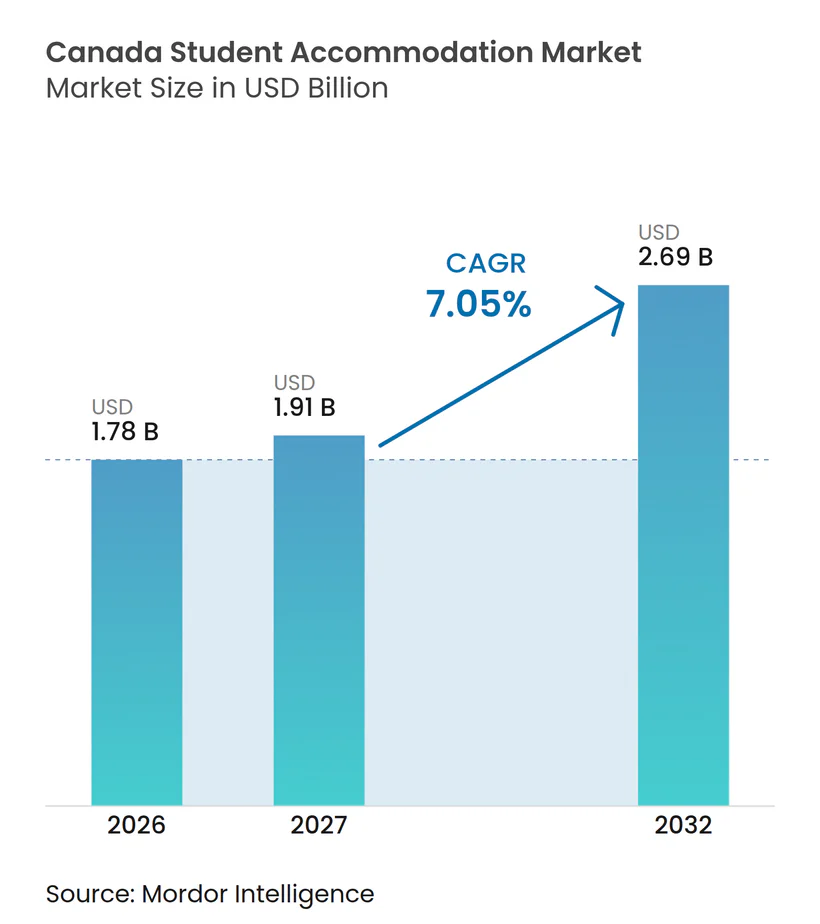
カナダ学生向け宿泊市場規模は、2026年に1.78 ビリオン 米ドル、2027年に1.91 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 7.05%で成長し、2032年までに2.69 ビリオン 米ドルに達する見込みです。
目的建設型ベッドの慢性的な不足が、大規模大学近隣のプロフェッショナル管理型住居の稼働率と価格を支えています。カナダには221万人の高等教育在学生がおり、24の主要学生市場において169,000床の目的建設型ベッドが存在し、学生需要と専用供給の間に大きなギャップが生じています。カナダ学生向け宿泊市場は機関投資家の資本と大学とのパートナーシップも引き付けており、大学の運営予算が制約される場合にプロジェクトを前進させることができます。留学許可証に関する連邦政府の制限は、特にカレッジへの依存度が高い地域において、近期の国際需要を抑制していますが、国内の入学者数の増加が大学において需要を支えています。開発コスト、土地価格、および認可のタイムラインは引き続きオンタリオ州とブリティッシュコロンビア州における供給を制限しており、カナダ学生向け宿泊市場を形成する需給不均衡を維持しています。
主要レポートのポイント
- 部屋タイプ別では、個室が2026年のカナダ学生向け宿泊市場シェアの45.8%を占め、専有スペース/スタジオユニットは2032年までにCAGR 7.98%で成長すると予測されています。
- 学生タイプ別では、国内学生が2026年のカナダ学生向け宿泊市場シェアの54.6%を占め、留学生は2032年までにCAGR 7.55%で成長すると予測されています。
- 教育機関タイプ別では、大学が2026年のカナダ学生向け宿泊市場規模の84.5%を占め、その他の教育機関タイプは2032年までにCAGR 7.49%で成長すると予測されています。
- 州別では、オンタリオ州が2026年のカナダ学生向け宿泊セクターシェアの43.1%を占め、アルバータ州は2032年までにCAGR 7.89%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 目的建設型学生向け宿泊施設の供給不足 | +3.5% | グローバル、オンタリオ州・ブリティッシュコロンビア州・ケベック州・アルバータ州に集中 | 長期(4年以上) |
| 学生向け住宅への機関投資 | +1.5% | 全国、オンタリオ州・ブリティッシュコロンビア州・アルバータ州で先行利益 | 中期(2〜4年) |
| 民間デベロッパーとの大学パートナーシップ | +0.8% | オンタリオ州、アルバータ州、ケベック州 | 中期(2〜4年) |
| 逼迫した一般賃貸市場 | +0.7% | オンタリオ州・ブリティッシュコロンビア州・アルバータ州のコア市場 | 短期(2年以内) |
| 安全でアメニティ豊富な住宅への需要 | +0.4% | 全国 | 長期(4年以上) |
| 州間における国内学生の移動 | +0.3% | アルバータ州、オンタリオ州、大西洋岸カナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
構造的な供給不足が長期需要を支える
カナダの専用学生向け住宅の供給は、高等教育在学生の需要を大幅に下回っています。Forum Asset Managementは、221万人の学生に対して24の主要学生市場全体で169,000床の目的建設型ベッドがあると報告しています[1]。そのため、カナダ学生向け宿泊市場はすべての需要を満たすことができない一般賃貸住宅や大学寮に大きく依存しています。Forumはまた、既存の目的建設型供給の64%が大学管理下にある一方、大学は72億 米ドルの繰延メンテナンス積み残しを抱えていると報告しています。この組み合わせにより、老朽化したキャンパス寮が追加入学者を吸収する能力が制限され、需要は新たな民間・パートナーシップ主導のプロジェクトへと向かっています。
機関投資がプロフェッショナルな供給を支援
大規模な投資プラットフォームがカナダの学生向け住宅における役割を拡大しています。Forum Real Estate Income and Impact Fundは、2025年1月にAlignvest Student Housing不動産投資信託(REIT)の17物件・7,159床のポートフォリオを取得しました[2]。その後、Brookfield Asset Managementはポートフォリオ統合を支援するためにForum Real Estate Income and Impact Fundへ最大1億 米ドルのコミットメントを行いました。大規模なオーナーは複数の物件にわたって運営システムを適用でき、アップグレードや新規開発への資金調達能力が高い場合があります。Forumは2025年中にそのポートフォリオで人工知能対応のリーシングツールを使用したと報告しており、リーシング対応、収益管理、および入居者サービスへの期待が高まっています。この資金基盤により、カナダ学生向け宿泊市場には購入者と開発パートナーの幅広いグループが参入しています。
大学パートナーシップが供給オプションを拡大
大学パートナーシップは、教育機関がすべてのプロジェクトを自ら資金調達・管理することなくベッドを追加するルートを生み出しています。トロント・メトロポリタン大学はCedar PodiumおよびBuilding Ontario Fundと協力し、5,980万 米ドルの州資金援助を受けてトロントに1,370床の学生寮を開発しています。Fengate Asset ManagementとTilbury Propertiesも2025年にサーアのランブトン・カレッジに311床の学生寮のファイナンシャルクローズを達成しました。これらの構造により、大学は土地、リース、または需要の可視性を提供し、民間パートナーが開発・運営能力を提供することができます。この取り決めは、融資条件が単独開発を困難にする場合にプロジェクトの実現可能性を向上させることができます。また、最大規模の大学所有寮システムを超えてパイプラインを拡大します。
逼迫した賃貸市場が目的建設型需要を強化
一般賃貸市場は、キャンパス寮にアクセスできない学生にとって引き続き重要な代替手段です。カナダ統計局は、2025年第3四半期にシャーブルック、フレデリクトン、ウィニペグを含む複数の都市で部屋の募集賃料が上昇したと報告しています[3]。アルバータ州ではこの圧力が学生人口の増加とカルガリーの教育機関への住宅申請記録と重なっています。目的建設型住居は、家具付き、サービス付き、予測可能なリース条件、およびキャンパス施設へのより近いアクセスを提供できます。これらの特性は、学生が限られた賃貸物件に直面している場合や、新しい都市に到着する前に住居が必要な場合に引き続き関連性があります。カナダ学生向け宿泊市場は、キャンパス内住宅と近隣の賃貸供給の両方が制約されたままである場合に恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際留学許可証の制限 | -0.8% | オンタリオ州、ブリティッシュコロンビア州、ノバスコシア州 | 短期(2年以内) |
| 建設費および土地取得コストの高騰 | -0.6% | オンタリオ州、ブリティッシュコロンビア州、ケベック州への波及 | 長期(4年以上) |
| 自治体のゾーニング規制と都市計画認可 | -0.4% | オンタリオ州、ブリティッシュコロンビア州 | 中期(2〜4年) |
| 学生の予算に対して高い宿泊費 | -0.2% | 全国、特にトロントとバンクーーで顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国際許可証の制限が近期需要を抑制
連邦政府の政策により、新規留学生の近期プールが縮小しています。カナダ移民・難民・市民権省は2026年の留学許可証申請枠を309,670件に設定し、155,000人の新規学生到着を計画しました。カナダ統計局は、2024/25年度の国際大学入学者数が6.1%減少した一方、国内大学入学者数が1.8%増加したと報告しています。大学とカレッジは異なる学生プロファイルと異なる国際入学者数レベルを持つため、教育機関によって影響が異なります。研究大学近隣の物件は国内入学者数からより多くの支援を受けており、カレッジクラスターにサービスを提供する宿泊施設よりも影響を受けにくい可能性があります。指定学習機関のコンプライアンス要件も、オペレーターとその大学パートナーにとって入学計画をより重要にしています。
建設コストが新規プロジェクトの実現可能性を制限
高い建設費、土地代、および資金調達コストが、進行可能な学生向け住宅プロジェクトの数を制限しています。カナダ住宅金融公社は、2025年の賃貸開発における主要な障壁として土地取得のための資本へのアクセスを挙げました。同調査では、専門住宅デベロッパーが関税関連の建設コスト増加を大幅に予想していることも報告されています。ビクトリア大学は、州資金の延期により510床の学生寮の完成予定が2029年から2034年に移動したと報告しました。このような遅延は、地域の需要が既存の寮と二次賃貸市場に依存しなければならない期間を延長します。コスト規律と公的資金へのアクセスは、カナダ学生向け宿泊市場の拡大において引き続き中心的な課題となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
部屋タイプ別:
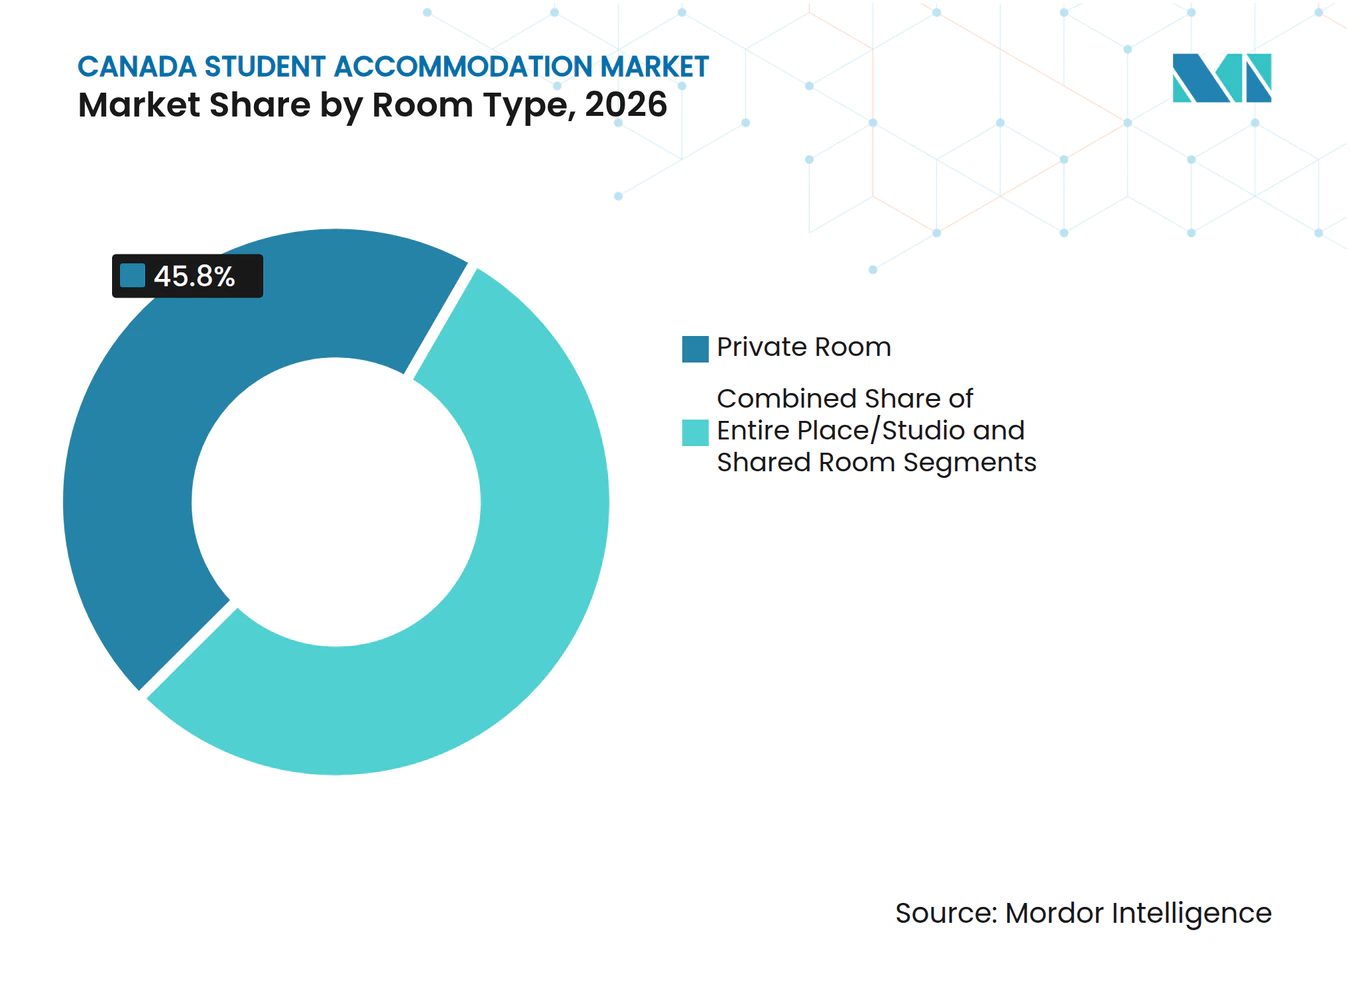
個室がプライバシーを求める学生の需要をリード個室は2026年のカナダ学生向け宿泊セクターシェアの45.8%を占め、主要な部屋形式となっています。この地位は、個人スペースと自己完結型スタジオよりも低いコストのバランスを反映しています。個室はまた、オペレーターが共有の学習、フィットネス、および社交エリアを提供しながら寝室をプライベートに保つことを可能にします。この形式は、国内学生、州間を移動する学生、およびフルアパートのリースを取らずにキャンパスへのアクセスを望む学生に適しています。個室に関連するカナダ学生向け宿泊市場規模は、この幅広い顧客基盤によって支えられています。相部屋は、特に宿泊コストを優先する1年生など、予算が限られた学生にとって引き続き役割を果たしています。ただし、相部屋は学生が個室の代替手段にアクセスできる場合、より困難な立場に置かれます。その魅力は価格、立地、および共用エリアの質に依存します。
専有スペースおよびスタジオユニットは、2032年までにCAGR 7.98%で最高の成長率を記録すると予測されています。これらのユニットは、自己完結型の住居を必要とする大学院生や国内移動学生の需要を満たします。家具付きスタジオはまた、到着後のセットアップコストを少なくしたい留学生にも魅力的です。オペレーターは混合部屋戦略を使用して、1つの物件内で異なる予算の学生にサービスを提供できます。Forumのポートフォリオ全体での人工知能対応リーシングツールの使用は、大規模オペレーターが部屋の構成を需要により迅速に合わせようとしていることを示しています。この能力は、オーナーが個室、相部屋、スタジオ全体の賃料設定と空室管理行うのに役立ちます。複数の形式を持つポートフォリオは、単一の学生グループへの依存リスクを軽減する可能性があります。新規供給は、共有建物サービスを維持しながらプライバシーを保護するレイアウトを優先する可能性が高いです。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
学生タイプ別:
国内学生が安定した基盤を提供国内学生は2026年のカナダ学生向け宿泊セクターシェアの54.6%を占めました。カナダ統計局は、2024/25年度の国内大学入学者数が20,976人(1.8%)増加したと報告しています。この成長は、国際学生の到着が減少している時期に安定した需要基盤を提供します。州間を移動する学生は、既存の自宅から通学できないため、寮や賃貸住宅の必要性が高い場合があります。アルバータ州とオンタリオ州は、大規模な大学システムと継続的な人口増加を通じてこの移動から恩恵を受けています。国内学生はまた、決定を下す前に寮の選択肢と地元の賃貸住宅を比較する可能性が高いです。そのため、オペレーターは家族収入やアルバイトで生活する学生にとって実用的な価格設定、リース期間、およびアメニティパッケージを提供する必要があります。このグループは、入学者数が増加している大学近隣の建物にとって重要な基盤を提供します。
留学生は2032年までにCAGR 7.55%で最も成長の速い学生セグメントになると予測されています。許可証の制限により近期の見通しは影響を受けていますが、大学に焦点を当てた需要はカレッジに焦点を当てた需要とは異なる条件を持っています。カナダ移民・難民・市民権省は、指定学習機関のコンプライアンスにも対応する複数年フレームワークを通じてプログラムを指導しています。留学生は多くの場合、家具付き住宅、光熱費込み、および明確な入居手続きに価値を置きます。これらの好みは、オールインクルーシブのサービスパッケージを持つ目的建設型物件の余地を生み出します。カナダ学生向け宿泊市場は、別々の建物ではなく柔軟な部屋ミックスを通じて国内および国際学生の両方のコホートにサービスを提供できます。このような柔軟性は、政策変更が学生到着のタイミングや構成を変える場合に有用です。また、オペレーターが学年サイクル全体で稼働率を維持するのに役立ちます。
教育機関タイプ別:
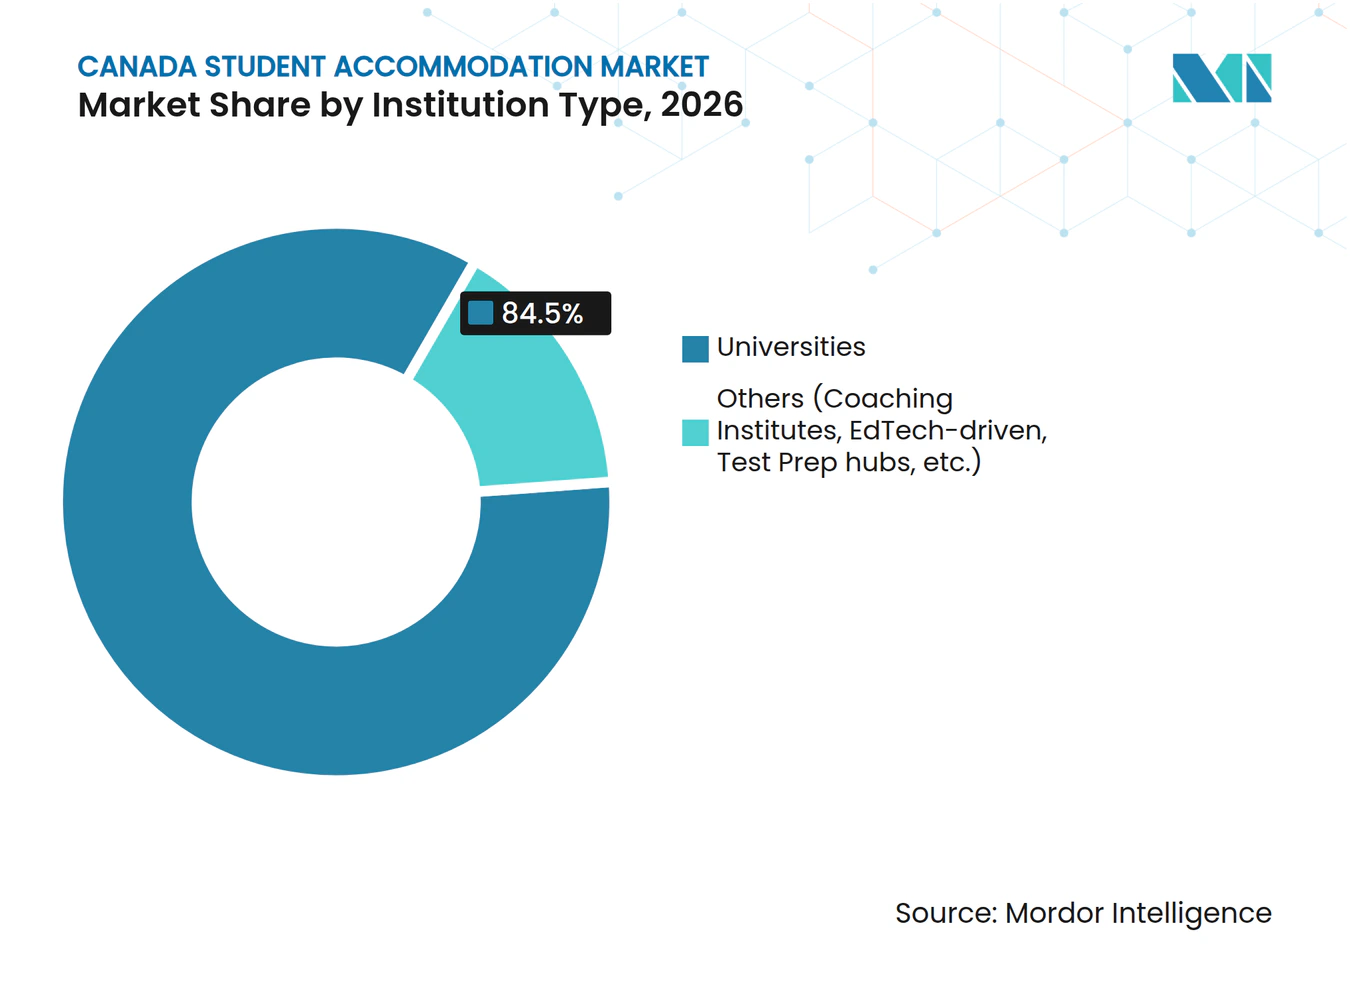
大学が中核的な需要センターとして維持大学は2026年のカナダ学生向け宿泊市場規模の84.5%を占めました。その規模、研究活動、および確立された寮システムにより、専用学生向け住宅需要において中心的な役割を果たしています。Forumは、そのポートフォリオが提供する上位20大学の全日制入学者数が2025/26学年度に3.2%増加したと報告しています。グエルフ大学は、そのポートフォリオの報告された入学者数で7.5%の増加を記録しました。大学エリアは、入学者数、キャンパス計画、および寮の収容能力が定期的に追跡されるため、デベロッパーにとってより明確な需要の可視性を提供できます。これらの立はまた、教育機関が土地や長期的な需要コミットメントを提供するパートナーシップを支援します。カナダ学生向け宿泊市場は、近隣供給が限られた大規模公立大学の周辺に最も強固な基盤を維持しています。安全でアクセスしやすい住居への需要も、民間デベロッパーとの継続的なプロジェクト協議を支援しています。
その他の教育機関タイプは2032年までにCAGR 7.49%で成長すると予測されています。このグループには、コーチング機関、教育技術学習センター、および試験準備施設が含まれます。これらの学習者は、より短いリース、柔軟な到着日、および家具付き宿泊施設を必要とする場合があります。製品要件は、完全な学年を中心に構築された従来の大学寮とは異なる場合があります。このグループ向けの専用オファーは、多くの都市回廊でまだ限られています。カナダ住宅金融公社は2025年に用語集に学生向け賃貸住宅を正式に含め、住宅政策内でのカテゴリーの認知度が高まっていることを反映しています。ただし、プロジェクトデベロッパーは依然として場所によって異なる自治体のゾーニングおよび教育機関の要件を処理する必要があります。柔軟なリースと透明な価格設定は、プロバイダーがこの小規模ながら成長している需要プールにリーチするのに役立ちます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
オンタリオ州
オンタリオ州は2026年のカナダ学生向け宿泊セクターシェアの43.1%を占め、最大の州地域として維持されています。大規模な研究大学がキャンパス内、関連施設、および民間管理型住宅への継続的な需要を生み出しています。州の逼迫した賃貸市場は、目的建設型住居が立地の確実性とバンドルサービスを提供する場合に学生をそちらへ向かわせる可能性があります。トロント・メトロポリタン大学、Cedar Podium、およびBuilding Ontario Fundは、5,980万 米ドルの州資金援助を受けた1,370床の学生寮を開発しています。このプロジェクトは、教育機関、民間デベロッパー、および州の支援を組み合わせた供給モデルを示しています。Manulife Investment ManagementとCedar Podiumもクイーンズ大学近隣にゼロカーボン学生向け住宅プロジェクト(389ベッドルーム)を開発しています。このプロジェクトはカナダグリーンビルディング協議会のゼロカーボンデザイン認証を目指しており、環境基準が新規プロジクトのポジショニングの一部になりつつあることを示しています。法案185はまた、教育機関の土地における住宅の計画上の摩擦を軽減し、州の広範な供給対応に規制上の影響を与えています。オンタリオ州の機会は依然として強力ですが、高い建設費と土地コストにより、デベロッパーは信頼できる資金調達と教育機関パートナーを確保する必要があります。
アルバータ州
アルバータ州は2032年までにCAGR 7.89%で成長すると予測されています。エドモントンとカルガリーの入学者数の増加は、他の一部の州よりも国際学生の到着に依存しない需要を支えています。エドモントンのニーズ評価は、2028/29年までに最大の高等教育機関の学生数が大幅に増加することを示しています。市のダウンタウン奨励策は、連邦住宅加速基金の資本を使用して新しい学生ユニットを奨励しています。このプログラムは建築許可の期限に補助金を結びつけるため、実用的な地域政策対応です。カルガリー大学プロパティーズグループとTrumanのパートナーシップは、教育機関の土地と民間資本が協力する別の例を加えています。アルバータ州の賃貸住宅着工件数は2025年に2024年比で37%増加し、新規建設にとってより支持的な環境を提供しています。機能する開発パイプラインは、州が二次賃貸市場のみに依存することなく需要に対応するのに役立ちます。オペレーターは、他の州から移動してくる学生に適した便利な立地、家具付きユニット、およびサービスを提供することでアルバータ州で差別化できます。
ケベック州、ブリティッシュコロンビア州、およびその他のカナダ
ケベック州はモントリオールに目的建設型学生向け住宅を追加するために非営利開発を活用しています。非営利学生向け住宅デベロッパーのUTILEは、2025年に285ユニットのグリフィンタウンプロジェクトの建設を開始し、2026年に149アパートのデ・カリエールプロジェクトを開始しました。両建物とも2027年夏の入居を目標としています。このモデルは公的資金と民間資金を組み合わせ、プロジェクト設計に手頃な価格を組み込んでいます。ブリティッシュコロンビア州は異なるパターンに直面しており、ビクトリア大学の510床プロジェクトは資金が撤回された後2034年に移動しました。この遅延は、ビクトリアの既存の寮と賃貸住宅ストックへの宿泊需要の期間を延長します。シャーブルック、フレデリクトン、ウィニペグなど、2025年第3四半期に部屋賃料の圧力を示す小規模な大学都市もあります。これらの立地は、カナダ学生向け宿泊市場が最大の都市圏に限定されていないことを示しています。地域の教育機関、自治体、および非営利プロバイダーは、大規模な機関資本がまだ拡大していない場所で、カスタマイズされた供給構造を使用できます。
競争環境
市場集中度
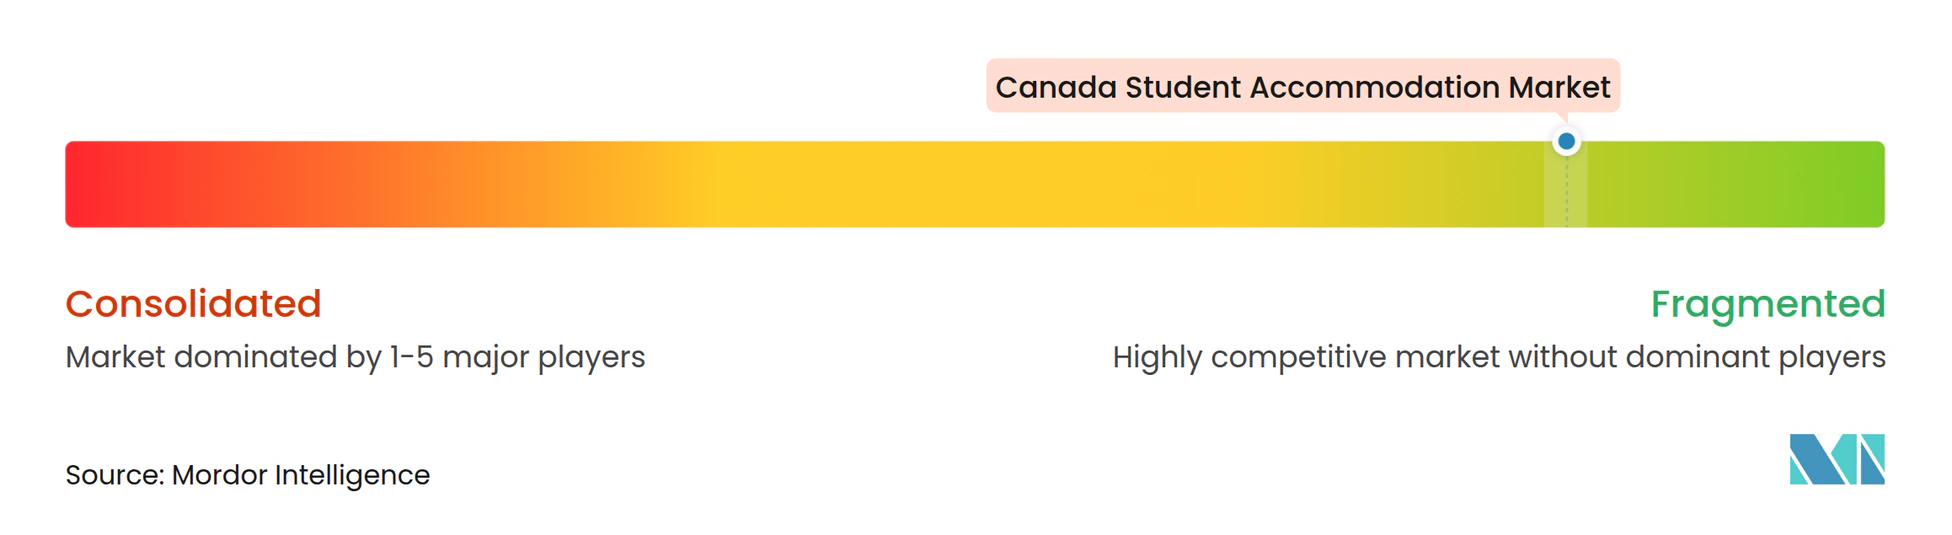
カナダ学生向け宿泊施設市場は分散した構造を持つが、大規模プラットフォームは買収と運営規模の拡大を通じて成長を続けている。Forum Real Estate Income and Impact Fundは2026年第1四半期時点で約11,200床および21億米ドルの総資産価値を保有していた。Alignvest Student Housing REITの買収により、7つの大学市場にわたる17物件・7,159床が加わった。この取引によりForumの市場ポジションは強化されたが、供給が大学、中小規模オーナー、地域デベロッパーに分散しているため、全国的な支配的オペレーターは誕生しなかった。Forumが導入したリーシングテクノロジーは、リード転換率および稼働管理において規模化されたプラットフォームに運営上の優位性をもたらしている。したがって、競争はポートフォリオ規模と地域との関係性、および専門的な建物を運営する能力を組み合わせた形で展開されている。
資本調達は開発能力と並ぶ競争要因となりつつある。Forum Student Living Fund Iは2026年4月、オンタリオ州の4つの収益物件に連動した2,880万米ドルから5,400万米ドルのユニットに関する新規株式公開の予備目論見書を提出した。BrookfieldによるForumプラットフォームへの投資コミットメントは、さらなる資本源を加えることとなった。Cedar Podium、Tilbury Properties、Fengateなどのデベロッパーは、大学または公共セクターの要件に対応するパートナーシップ主導型プロジェクトを通じて競争している。Tilburyは2025年にウィンザー大学において452床のRodzik Hall学生寮を完成させた。FengateとTilburyはまた、2027年の入居開始が予定されているLambton Collegeプロジェクトのファイナンシャルクローズを達成した。これらの動きは、大規模オーナーが高い買収能力を持つ場合においても、専門デベロッパーが競争力を発揮きることを示している。
パートナーシップ構造は、カナダ学生向け宿泊施設市場においてさまざまな種類の競合事業者が参入する余地を生み出している。カナダ住宅金融公社のアパート建設ローンプログラムには学生住宅向けの枠組みが含まれており、初回入居から少なくとも10年間の家賃上昇制限が求められる。このプログラムは、公的な住宅負担可能性要件を満たしながら機関投資家向けファイナンスを確保するプロジェクトを支援することができる。UTILEはモントリオールで非営利モデルを採用しており、大学関連デベロッパーはオンタリオ州およびアルバータ州において土地と長期的な機関との関係を活用している。住宅供給が大学、民間、非営利オーナーに分散しているため、全国供給において支配的なシェアを持つオペレーターは存在しない。競争上の成果は、資本へのアクセス、開発許可の取得、運営品質、および地域の入学者数動向に合致した物件を供給する能力に左右されることになる。
カナダ学生向け宿泊産業リーダー
-
Campus Living Centres
-
Forum Asset Management
-
Canadian Student Living
-
The Marq
-
Canadian Campus Communities
- 注:主要企業の掲載順は順位を示すものではありません。
カナダ学生向け宿泊施設市場 このレポートでカバーされる企業
- Campus Living Centres
- Forum Asset Management
- Canadian Student Living
- The Marq
- Canadian Campus Communities
- Campus Suites
- Envie Student
- Domus Student Housing
- Rez-One
- London Property Corp.
- UTILE
- GEC Living
- Varsity Communities
- Knightstone Capital Management
- Alignvest Student Housing REIT
- Harrington Housing
- CampusOne
- Parkside Student Residence
- CAPREIT Student Housing
- University Apartments
最近の産業開発事情 カナダ学生向け宿泊施設市場
- 2026年5月:UTILE、モントリオール市、およびポリテクニーク学生協会が、モントリオールのプラトー・モン・ロワイヤル地区に149アパート・235床の非営利学生向け住宅プロジェクト「UTILE Des Carrières」の起工式を行いました。これは3,460万 米ドルの投資であり、デジャルダンの第一抵当ローン2,810万 米ドルが含まれています。入居目標は2027年秋です。
- 2026年4月:Forum Asset Managementは、オンタリオ州の4つの収益物件に焦点を当てたクラスAおよびクラスFユニットで最低2,880万 米ドル、最大5,400万 米ドルを目標とするForum Student Living Fund Iの予備新規株式公開(IPO)目論見書を提出しました。これはカナダの目的建設型学生向け宿泊施設向けに公開販売された最初の小売投資ビークルであり、資本基盤を拡大し、セクターの成熟を示しています。
- 2026年3月:Forum Real Estate Income and Impact Fundの2025年第4四半期レポートは、約21億 米ドルの総資産価値を持つ32物件のポートフォリオを説しました。その資産が提供する上位20大学の全日制入学者数は2025/26学年度に3.2%増加しました。
カナダ学生向け宿泊市場レポートの範囲
セグメンテーション概要
| 専有スペース/スタジオ |
| 個室 |
| 相部屋 |
| 国内学生 |
| 留学生 |
| 大学 |
| その他の教育機関タイプ(コーチング機関、教育技術主導、試験準備ハブなど) |
| オンタリオ州 |
| ケベック州 |
| ブリティッシュコロンビア州 |
| アルバータ州 |
| その他のカナダ |
| 部屋タイプ別 | 専有スペース/スタジオ |
| 個室 | |
| 相部屋 | |
| 学生別 | 国内学生 |
| 留学生 | |
| 教育機関タイプ別 | 大学 |
| その他の教育機関タイプ(コーチング機関、教育技術主導、試験準備ハブなど) | |
| 州別 | オンタリオ州 |
| ケベック州 | |
| ブリティッシュコロンビア州 | |
| アルバータ州 | |
| その他のカナダ |
レポートで回答される主要な質問
カナダにおける学生向け宿泊需要を促進しているものは何ですか?
主要教育機関近隣の専用ベッドの不足が中心的な要因です。カナダは2026年に221万人の高等教育在学生と24の主要学生市場全体で169,000床の目的建設型ベッドを有していました。大学寮の収容能力の制限、近隣賃貸の逼迫、および新規建設の遅延により、多くの学生にとって目的建設型の選択肢が引き続き重要です。この需要は、大規模な教育機関が新入学生にとっ適切な賃貸の代替手段が少ない密集した都市地区内で運営している場所で最も強くなっています。
カナダの学生向け住宅の予測成長率はどのくらいですか?
カナダ学生向け宿泊市場は2027年から2032年にかけてCAGR 7.05%で成長すると予測されています。この予測は、主要大学の立地において供給が限られたままである中での専用宿泊施設への持続的な需要を反映しています。機関資本、大学パートナーシップ、および目的建設型運営モデルがこのニーズへの対応を支援していますが、不足を迅速に解消するものではありません。
カナダで最大のシェアを持つ部屋タイプはどれですか?
個室は2026年に45.8%のシェアでリードしました。専有スペースおよびスタジオユニットは、一部の学生グループにおけるプライバシー、家具付き、および自己完結型生活への需要を反映して、2032年までに最高のCAGR 7.98%を記録すると予測されています。
宿泊需要で最大のシェアを持つ学生グループはどれですか?
国内学生は2026年の価値の54.6%を占めました。その需要基盤は2024/25年度の国内大学入学者数の1.8%増加によって支えられており、州間を移動する学生は多くの場合、教育機関近隣の寮や賃貸宿泊施設を必要とします。
カナダの学生向け宿泊セクターをリードしている州はどこですか?
オンタリオ州は2026年に43.1%のシェアでリードし、大規模な大学基盤と逼迫した都市賃貸市場によって支えられています。教育機関の土地に関するパートナーシッププロジェクトと計画措置がパイプラインの改善を目指していますが、供給コストは依然として制約となっています。したがって、オンタリオ州は地域の開発知識と長期的な教育機関関係を組み合わせることができる投資家とオペレーターにとって引き続き重要な立地です。
2032年までに最も速く成長すると予測されている州はどこですか?
アルバータ州は2032年までにCAGR 7.89%で成長すると予測されています。その見通しは入学者数の増加と新規学生向け住宅への地域奨励策によって支えられています。大学連携の開発パートナーシップとより活発な賃貸建設環境も州の供給能力を支援しています。これらの条件により、エドモントンとカルガリーの拡大するキャンパス近隣で宿泊施設を求める学生に対応するためのベッドを追加するより明確な道筋がアルバータ州に与えられています。