
Tamaño y Participación del Mercado de Alojamiento Estudiantil en Canadá
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
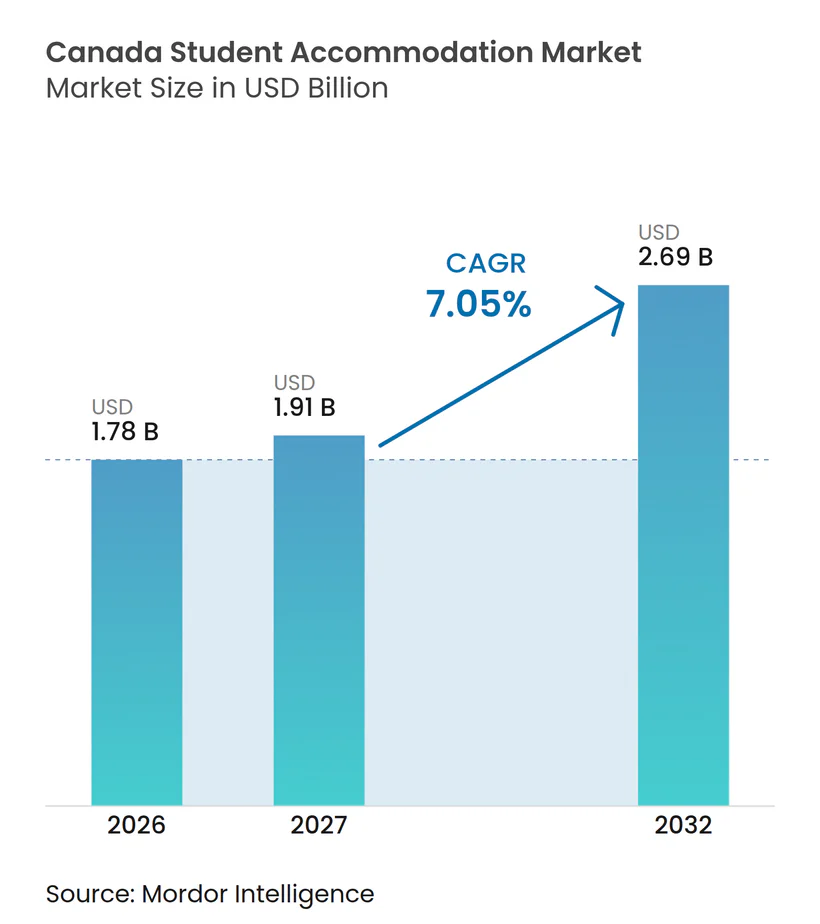
| Tamaño del mercado en el año base (2026) | 1.78 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.05 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alojamiento Estudiantil en Canadá por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Alojamiento Estudiantil en Canadá sea de 1,78 mil millones de USD en 2026, 1,91 mil millones de USD en 2027, y alcance los 2,69 mil millones de USD para 2032, creciendo a una CAGR del 7,05% de 2027 a 2032.
Una escasez persistente de camas de construcción específica respalda la ocupación y los precios de las residencias gestionadas profesionalmente cerca de las grandes universidades. Canadá cuenta con 2,21 millones de estudiantes de educación postsecundaria y 169.000 camas de construcción específica en sus 24 mercados estudiantiles más grandes, lo que deja una brecha sustancial entre la demanda estudiantil y la oferta dedicada. El mercado de alojamiento estudiantil en Canadá también está atrayendo capital institucional y asociaciones universitarias, que pueden impulsar proyectos cuando los presupuestos operativos universitarios son limitados. Los límites federales sobre los permisos de estudio reducen la demanda internacional a corto plazo, particularmente en ubicaciones con una fuerte exposición a colegios universitarios, mientras que el crecimiento de la matrícula nacional brinda apoyo en las universidades. Los costos de desarrollo, los precios del suelo y los plazos de aprobación continúan restringiendo la oferta en Ontario y Columbia Británica, preservando el desequilibrio que da forma al mercado de alojamiento estudiantil en Canadá.
Conclusiones Clave del Informe
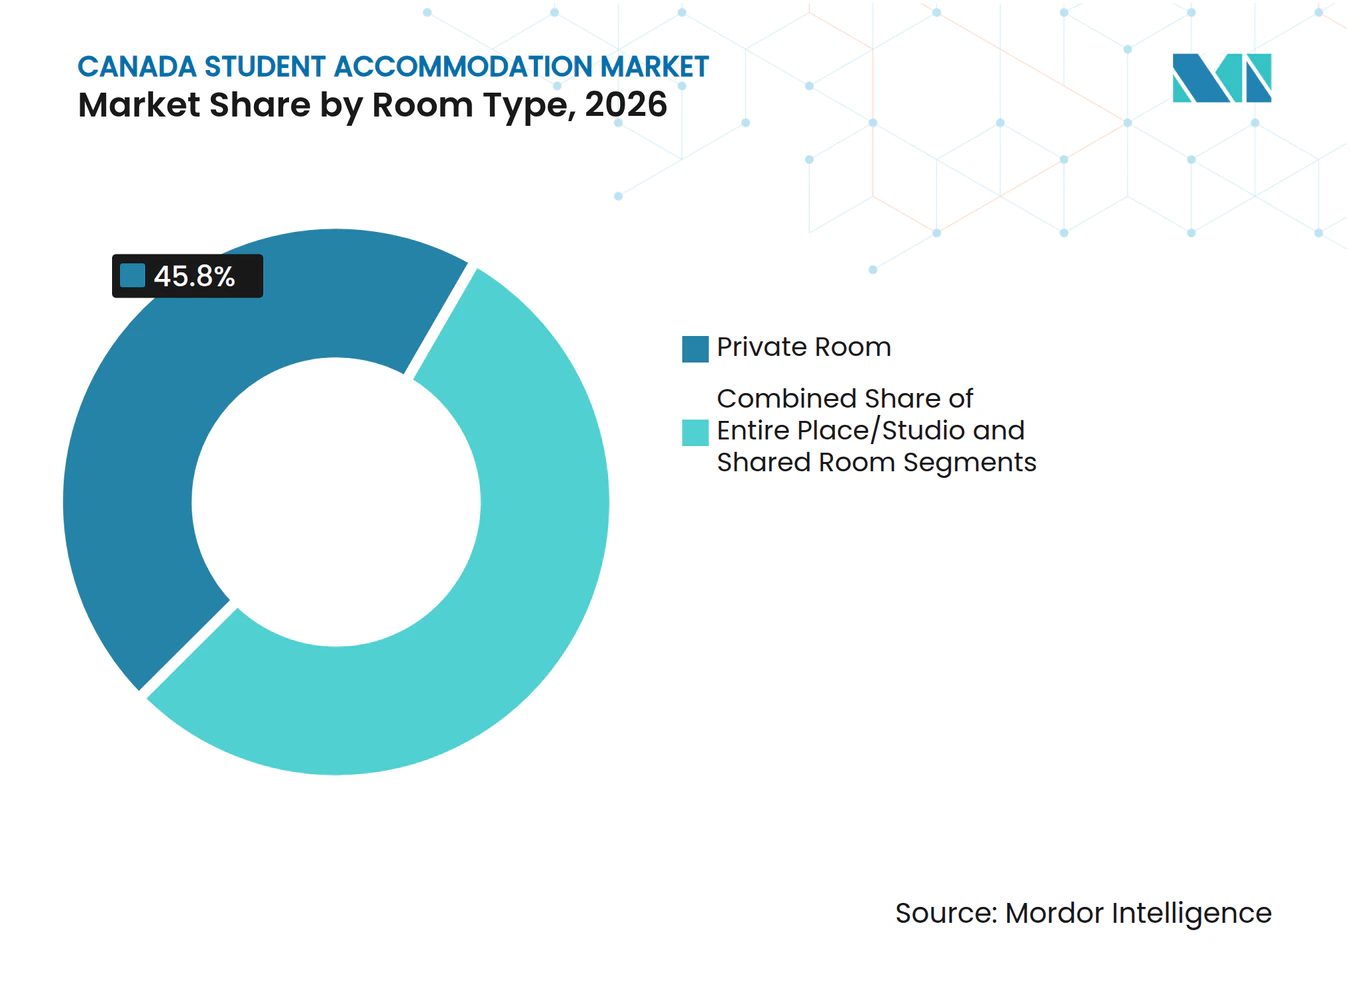
- Por tipo de habitación, las habitaciones privadas representaron el 45,8% de la participación del mercado de alojamiento estudiantil en Canadá en 2026, mientras que se proyecta que las unidades de lugar completo o estudio crezcan a una CAGR del 7,98% hasta 2032.
- Por tipo de estudiante, los estudiantes nacionales representaron el 54,6% de la participación del mercado de alojamiento estudiantil en Canadá en 2026, mientras que se prevé que los estudiantes internacionales crezcan a una CAGR del 7,55% hasta 2032.
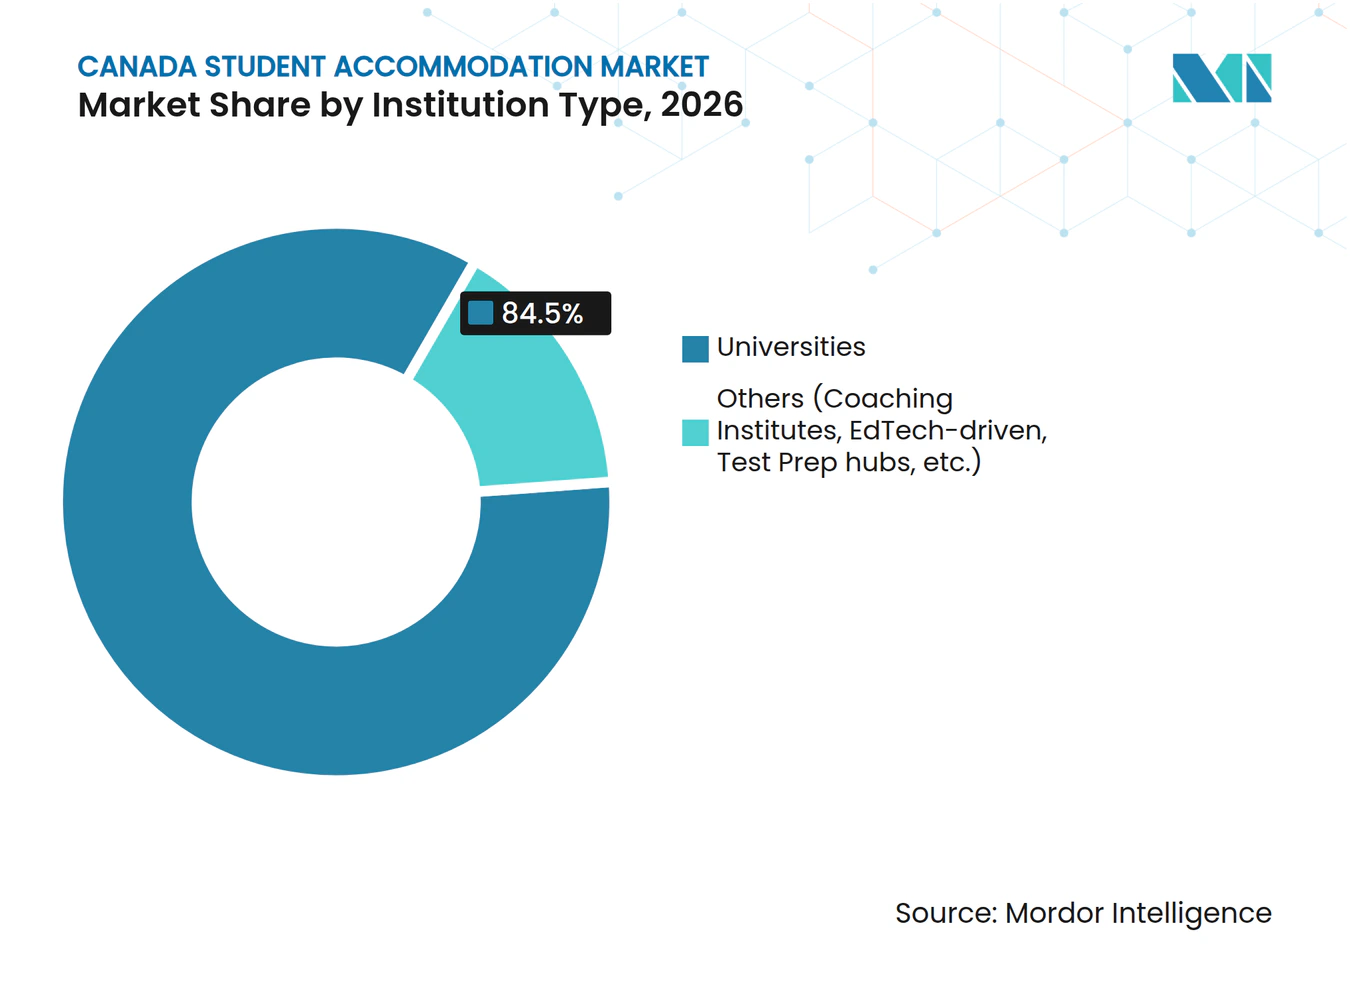
- Por tipo de institución, las universidades representaron el 84,5% del tamaño del mercado de alojamiento estudiantil en Canadá en 2026, mientras que se prevé que otros tipos de instituciones crezcan a una CAGR del 7,49% hasta 2032.
- Por provincia, Ontario mantuvo el 43,1% de la participación del sector de alojamiento estudiantil en Canadá en 2026, mientras que se prevé que Alberta crezca a una CAGR del 7,89% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Oferta Limitada de Alojamiento Estudiantil de Construcción Específica | +3.5% | Global, concentrado en Ontario, Columbia Británica, Quebec y Alberta | Largo plazo (≥ 4 años) |
| Inversión Institucional en Alojamiento Estudiantil | +1.5% | Nacional, con mayores ganancias en Ontario, Columbia Británica y Alberta | Mediano plazo (2-4 años) |
| Asociaciones Universitarias con Promotores Privados | +0.8% | Ontario, Alberta, Quebec | Mediano plazo (2-4 años) |
| Mercados de Alquiler Convencional Ajustados | +0.7% | Mercados principales de Ontario, Columbia Británica y Alberta | Corto plazo (≤ 2 años) |
| Preferencia por Alojamiento Seguro y con Servicios | +0.4% | Nacional | Largo plazo (≥ 4 años) |
| Movilidad de Estudiantes Nacionales entre Provincias | +0.3% | Alberta, Ontario, Canadá Atlántico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Déficit Estructural de Oferta Sostiene la Demanda a Largo Plazo
La oferta de alojamiento estudiantil dedicado en Canadá sigue siendo materialmente inferior a las necesidades de su población postsecundaria. Forum Asset Management reportó 169.000 camas de construcción específica en los 24 mercados estudiantiles más grandes para 2,21 millones de estudiantes[1]. El mercado de alojamiento estudiantil en Canadá depende, por tanto, en gran medida de viviendas de alquiler convencionales y residencias universitarias que no satisfacen toda la demanda. Forum también reportó que el 64% de la oferta de construcción específica existente está controlada por universidades, mientras que estas enfrentan un atraso en mantenimiento diferido de 7,2 mil millones de USD. Esta combinación limita la capacidad de las residencias universitarias más antiguas para absorber matrículas adicionales y dirige la demanda hacia nuevos proyectos privados y liderados por asociaciones.
La Inversión Institucional Apoya la Oferta Profesional
Las grandes plataformas de inversión están ampliando su papel en el alojamiento estudiantil canadiense. Forum Real Estate Income and Impact Fund adquirió la cartera de 17 propiedades y 7.159 camas del fideicomiso de inversión inmobiliaria (REIT) Alignvest Student Housing en enero de 2025[2]. Brookfield Asset Management se comprometió posteriormente con hasta 100 millones de USD para Forum Real Estate Income and Impact Fund con el fin de apoyar la integración de la cartera. Los propietarios más grandes pueden aplicar sistemas operativos en varias propiedades y pueden tener mayor capacidad para financiar mejoras o nuevos desarrollos. Forum reportó que su cartera utilizó herramientas de arrendamiento habilitadas por inteligencia artificial durante 2025, lo que eleva las expectativas en materia de respuesta de arrendamiento, gestión de ingresos y servicio a los residentes. Esta base de financiamiento otorga al mercado de alojamiento estudiantil en Canadá un grupo más amplio de compradores y socios de desarrollo.
Las Asociaciones Universitarias Amplían las Opciones de Entrega
Las asociaciones universitarias están creando una vía para agregar camas sin que las instituciones tengan que financiar y gestionar cada proyecto por sí mismas. La Universidad Metropolitana de Toronto se asoció con Cedar Podium y el Building Ontario Fund en una residencia de 1.370 camas en Toronto, respaldada por 59,8 millones de USD en financiamiento provincial. Fengate Asset Management y Tilbury Properties también alcanzaron el cierre financiero en 2025 para una residencia de 311 camas en el Lambton College en Sarnia. Estas estructuras permiten a las universidades aportar terrenos, arrendamientos o visibilidad de la demanda, mientras que los socios privados proporcionan capacidad de desarrollo y operación. El acuerdo puede mejorar la viabilidad del proyecto cuando las condiciones de financiamiento dificultan el desarrollo independiente. También amplía el flujo de proyectos más allá de los sistemas de residencias universitarias más grandes.
Los Mercados de Alquiler Ajustados Refuerzan la Demanda de Construcción Específica
El mercado de alquiler convencional sigue siendo una alternativa importante para los estudiantes que no pueden acceder a las residencias universitarias. Statistics Canada reportó precios de alquiler de habitaciones más altos en varias ciudades en el tercer trimestre de 2025, incluyendo Sherbrooke, Fredericton y Winnipeg[3]. En Alberta, esta presión coincide con el aumento de las poblaciones estudiantiles y las solicitudes récord de alojamiento en las instituciones de Calgary. Las residencias de construcción específica pueden ofrecer mobiliario, servicios, condiciones de arrendamiento predecibles y un acceso más cercano a las instalaciones del campus. Estos atributos siguen siendo relevantes donde los estudiantes enfrentan listados de alquiler limitados o necesitan una residencia antes de llegar a una nueva ciudad. El mercado de alojamiento estudiantil en Canadá se beneficia cuando tanto el alojamiento en el campus como la oferta de alquiler cercana permanecen limitados.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones a los Permisos de Estudio Internacionales | -0.8% | Ontario, Columbia Británica, Nueva Escocia | Corto plazo (≤ 2 años) |
| Elevados Costos de Construcción y Adquisición de Terrenos | -0.6% | Ontario, Columbia Británica, con efectos secundarios en Quebec | Largo plazo (≥ 4 años) |
| Restricciones de Zonificación Municipal y Aprobaciones de Planificación | -0.4% | Ontario, Columbia Británica | Mediano plazo (2-4 años) |
| Tarifas de Alojamiento Elevadas en Relación con los Presupuestos Estudiantiles | -0.2% | Nacional, más agudo en Toronto y Vancouver | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Restricciones a los Permisos Internacionales Limitan la Demanda a Corto Plazo
La política federal ha reducido el grupo de nuevos estudiantes internacionales a corto plazo. Inmigración, Refugiados y Ciudadanía de Canadá estableció un límite de 309.670 espacios para solicitudes de permisos de estudio en 2026 y planificó 155.000 nuevas llegadas de estudiantes. Statistics Canada reportó que la matrícula universitaria internacional disminuyó un 6,1% en 2024/25, mientras que la matrícula universitaria nacional aumentó un 1,8%. El efecto difiere según la institución, porque las universidades y los colegios universitarios atienden a diferentes perfiles de estudiantes y tienen diferentes niveles de matrícula internacional. Las propiedades cercanas a universidades de investigación cuentan con mayor apoyo de la matrícula nacional y pueden estar menos expuestas que el alojamiento que sirve a grupos de colegios universitarios. Los requisitos de cumplimiento para las instituciones de aprendizaje designadas también hacen que la planificación de la matrícula sea más importante para los operadores y sus socios universitarios.
Los Costos de Construcción Restringen la Viabilidad de Nuevos Proyectos
Los altos costos de construcción, terrenos y financiamiento limitan el número de proyectos de alojamiento estudiantil que pueden avanzar. La Corporación Hipotecaria y de Vivienda de Canadá encontró que el acceso a capital para la adquisición de terrenos era una barrera principal para el desarrollo de alquileres en 2025. Su encuesta también reportó que los promotores de vivienda especializada esperaban aumentos significativos en los costos de construcción relacionados con aranceles. La Universidad de Victoria reportó que el aplazamiento del financiamiento provincial trasladó su residencia de 510 camas de una finalización planificada en 2029 a 2034. Tales retrasos prolongan el período durante el cual la demanda local debe depender de las residencias existentes y el mercado de alquiler secundario. La disciplina de costos y el acceso a financiamiento público seguirán siendo fundamentales para expandir el mercado de alojamiento estudiantil en Canadá.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Habitación:
Las Habitaciones Privadas Lideran a Medida que los Estudiantes Buscan PrivacidadLas habitaciones privadas representaron el 45,8% de la participación del sector de alojamiento estudiantil en Canadá en 2026, convirtiéndolas en el formato de habitación líder. Esta posición refleja el equilibrio que ofrecen entre el espacio personal y un costo inferior al de un estudio independiente. Las habitaciones privadas también permiten a los operadores proporcionar áreas de estudio, fitness y sociales compartidas mientras mantienen el dormitorio privado. Este formato puede adaptarse a estudiantes nacionales, estudiantes que se trasladan entre provincias y estudiantes que desean acceso al campus sin tomar un arrendamiento de apartamento completo. El tamaño del mercado de alojamiento estudiantil en Canadá vinculado a las habitaciones privadas está respaldado por esta amplia base de clientes. Las habitaciones compartidas conservan un papel para los estudiantes con presupuestos más ajustados, especialmente los estudiantes de primer año que priorizan costos de alojamiento más bajos. Sin embargo, las habitaciones compartidas enfrentan una posición más difícil cuando los estudiantes tienen acceso a alternativas privadas. Su atractivo depende del precio, la ubicación y la calidad de las áreas comunes.
Se prevé que las unidades de lugar completo y estudio registren la tasa de crecimiento más alta con una CAGR del 7,98% hasta 2032. Estas unidades satisfacen la demanda de estudiantes de posgrado y estudiantes con movilidad nacional que necesitan un hogar independiente. Los estudios amueblados también pueden atraer a estudiantes internacionales que desean menos costos de instalación tras su llegada. Los operadores pueden utilizar una estrategia de habitaciones mixtas para atender a estudiantes con diferentes presupuestos dentro de una misma propiedad. El uso de herramientas de arrendamiento habilitadas por inteligencia artificial de Forum en toda su cartera muestra cómo los grandes operadores buscan hacer coincidir las configuraciones de habitaciones con la demanda más rápidamente. Esta capacidad puede ayudar a los propietarios a establecer alquileres y gestionar la disponibilidad en habitaciones privadas, habitaciones compartidas y estudios. Una cartera con varios formatos puede reducir el riesgo de depender de un único grupo de estudiantes. Es probable que la nueva oferta favorezca diseños que protejan la privacidad mientras se mantienen los servicios compartidos del edificio.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Estudiante:
Los Estudiantes Nacionales Proporcionan una Base EstableLos estudiantes nacionales representaron el 54,6% de la participación del sector de alojamiento estudiantil en Canadá en 2026. Statistics Canada reportó que la matrícula universitaria nacional aumentó en 20.976 estudiantes, o un 1,8%, en 2024/25. Este crecimiento ofrece una base de demanda estable durante un período de reducción de llegadas de estudiantes internacionales. Los estudiantes que se trasladan entre provincias pueden tener una mayor necesidad de residencia o alojamiento de alquiler porque no pueden desplazarse desde sus hogares actuales. Alberta y Ontario se benefician de esta movilidad a través de grandes sistemas universitarios y un crecimiento continuo de la población. Los estudiantes nacionales también pueden ser más propensos a comparar las opciones de residencia con el alojamiento de alquiler local antes de tomar una decisión. Los operadores, por tanto, necesitan paquetes de precios, duración de arrendamiento y servicios que sigan siendo prácticos para los estudiantes respaldados por ingresos familiares o trabajo a tiempo parcial. Este grupo proporciona una base importante para los edificios cercanos a universidades con un crecimiento creciente de reclutamiento provincial.
Se proyecta que los estudiantes internacionales sean el segmento de estudiantes de más rápido crecimiento con una CAGR del 7,55% hasta 2032. Su perspectiva inmediata sigue afectada por los límites de permisos, aunque la demanda centrada en universidades tiene condiciones diferentes a la demanda centrada en colegios universitarios. Inmigración, Refugiados y Ciudadanía de Canadá está dirigiendo su programa a través de un marco plurianual que también aborda el cumplimiento de las instituciones de aprendizaje designadas. Los estudiantes internacionales a menudo valoran los hogares amueblados, los servicios incluidos y los acuerdos claros de mudanza. Estas preferencias crean margen para propiedades de construcción específica con paquetes de servicios todo incluido. El mercado de alojamiento estudiantil en Canadá puede atender tanto a grupos nacionales como internacionales a través de combinaciones de habitaciones flexibles en lugar de edificios separados. Dicha flexibilidad es útil cuando los cambios de política alteran el momento o la composición de las llegadas de estudiantes. También ayuda a los operadores a mantener la ocupación a lo largo de los ciclos académicos.
Por Tipo de Institución:
Las Universidades Siguen Siendo el Centro Principal de DemandaLas universidades representaron el 84,5% del tamaño del mercado de alojamiento estudiantil en Canadá en 2026. Su escala, actividad de investigación y sistemas de residencias establecidos les otorgan un papel central en la demanda de alojamiento estudiantil dedicado. Forum reportó que la matrícula a tiempo completo en las 20 principales universidades atendidas por su cartera aumentó un 3,2% en el año académico 2025/26. La Universidad de Guelph registró un aumento del 7,5% en las cifras de matrícula reportadas de esa cartera. Las áreas universitarias pueden ofrecer una visibilidad de demanda más clara para los promotores porque la matrícula, los planes del campus y la capacidad de residencia se rastrean regularmente. Estas ubicaciones también apoyan asociaciones donde las instituciones proporcionan terrenos o compromisos de demanda a largo plazo. El mercado de alojamiento estudiantil en Canadá mantiene su base más sólida alrededor de las grandes universidades públicas con oferta cercana limitada. Su necesidad de residencias seguras y accesibles también apoya las discusiones de proyectos en curso con promotores privados.
Se prevé que otros tipos de instituciones crezcan a una CAGR del 7,49% hasta 2032. Este grupo incluye institutos de preparación, centros de aprendizaje de tecnología educativa y ubicaciones de preparación para exámenes. Estos estudiantes pueden necesitar arrendamientos más cortos, fechas de llegada flexibles y alojamiento amueblado. El requisito del producto puede diferir de una residencia universitaria convencional construida en torno a un año académico completo. Una oferta dedicada para este grupo sigue siendo limitada en muchos corredores urbanos. La Corporación Hipotecaria y de Vivienda de Canadá incluyó formalmente el alojamiento de alquiler estudiantil en su glosario en 2025, lo que refleja un mayor reconocimiento de la categoría dentro de la política de vivienda. Sin embargo, los promotores de proyectos aún necesitan trabajar a través de la zonificación municipal y los requisitos institucionales que varían según la ubicación. Los arrendamientos flexibles y los precios transparentes pueden ayudar a los proveedores a llegar a este grupo de demanda más pequeño pero en crecimiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Ontario
Ontario mantuvo el 43,1% de la participación del sector de alojamiento estudiantil en Canadá en 2026 y sigue siendo la mayor geografía provincial. Sus grandes universidades de investigación crean una demanda recurrente de alojamiento en el campus, afiliado y gestionado de forma privada. Los mercados de alquiler restringidos de la provincia pueden empujar a los estudiantes hacia residencias de construcción específica cuando estas ofrecen certeza de ubicación y servicios incluidos. La Universidad Metropolitana de Toronto, Cedar Podium y el Building Ontario Fund están desarrollando una residencia de 1.370 camas respaldada por 59,8 millones de USD en financiamiento provincial. El proyecto demuestra un modelo de entrega que combina una institución, un promotor privado y apoyo provincial. Manulife Investment Management y Cedar Podium también están desarrollando un proyecto de alojamiento estudiantil de cero emisiones de carbono de 389 dormitorios cerca de la Universidad Queen's. El proyecto apunta a la certificación de Diseño de Cero Carbono del Consejo de Edificios Verdes de Canadá, lo que demuestra que los estándares ambientales se están convirtiendo en parte del posicionamiento de nuevos proyectos. El Proyecto de Ley 185 también reduce la fricción en la planificación para viviendas en terrenos institucionales, otorgando influencia regulatoria a la respuesta de oferta más amplia de la provincia. La oportunidad de Ontario sigue siendo sólida, pero los altos costos de construcción y terrenos requieren que los promotores aseguren financiamiento confiable y socios institucionales.
Alberta
Se proyecta que Alberta crezca a una CAGR del 7,89% hasta 2032. El crecimiento de la matrícula en Edmonton y Calgary apoya una demanda que depende menos de las llegadas de estudiantes internacionales que en algunas otras provincias. La evaluación de necesidades de Edmonton indica un aumento considerable de estudiantes en sus instituciones postsecundarias más grandes para 2028/29. El incentivo del centro de la ciudad utiliza capital del Fondo Acelerador de Vivienda federal para fomentar nuevas unidades estudiantiles. Esta es una respuesta política local práctica porque el programa conecta las subvenciones con los plazos de permisos de construcción. La asociación del Grupo de Propiedades de la Universidad de Calgary con Truman añade otro ejemplo de terreno institucional y capital privado trabajando juntos. Los inicios de construcción de viviendas de alquiler en Alberta aumentaron un 37% en 2025 en comparación con 2024, lo que proporciona un entorno más favorable para la nueva construcción. Un flujo de desarrollo funcional puede ayudar a la provincia a responder a la demanda sin depender únicamente del mercado de alquiler secundario. Los operadores pueden diferenciarse en Alberta ofreciendo ubicaciones convenientes, unidades amuebladas y servicios que se adapten a los estudiantes que se trasladan desde otras provincias.
Quebec, Columbia Británica y el Resto de Canadá
Quebec está utilizando el desarrollo sin fines de lucro para agregar alojamiento estudiantil de construcción específica en Montreal. UTILE, un promotor de alojamiento estudiantil sin fines de lucro, comenzó la construcción del proyecto Griffintown de 285 unidades en 2025 y el proyecto Des Carrières de 149 apartamentos en 2026, con ambos edificios apuntando a una ocupación en el verano de 2027. Este modelo combina financiamiento público y privado e incorpora la asequibilidad en el diseño del proyecto. Columbia Británica enfrenta un patrón diferente porque el proyecto de 510 camas de la Universidad de Victoria se ha trasladado a 2034 después de que se retirara el financiamiento. El retraso prolonga la necesidad de alojamiento en las residencias existentes y el parque de alquiler de Victoria. Las ciudades universitarias más pequeñas también muestran presión en los alquileres de habitaciones, incluyendo Sherbrooke, Fredericton y Winnipeg en el tercer trimestre de 2025. Estas ubicaciones demuestran que el mercado de alojamiento estudiantil en Canadá no se limita a las áreas metropolitanas más grandes. Las instituciones locales, los municipios y los proveedores sin fines de lucro pueden utilizar estructuras de entrega adaptadas donde el capital institucional grande aún no ha escalado.
Panorama Competitivo
Concentración del Mercado
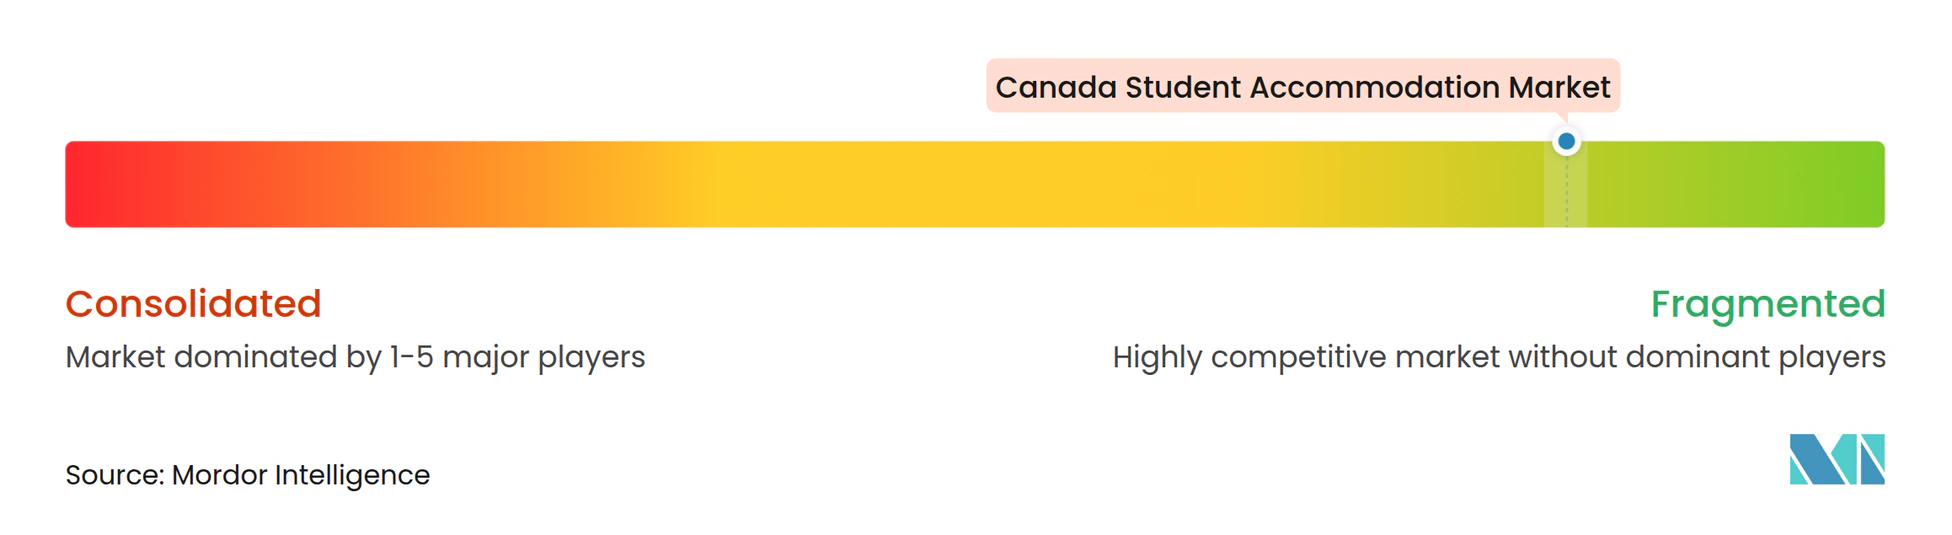
El mercado de alojamiento estudiantil en Canadá está fragmentado, aunque las grandes plataformas se están expandiendo mediante adquisiciones y economías de escala operativa. Forum Real Estate Income and Impact Fund contaba con aproximadamente 11.200 camas y 2,1 mil millones de USD en valor bruto de activos al cierre del primer trimestre de 2026. Su adquisición de Alignvest Student Housing REIT incorporó 17 propiedades y 7.159 camas en 7 mercados universitarios. La operación fortaleció la posición de Forum, pero no creó un operador nacional dominante, dado que la oferta sigue distribuida entre universidades, propietarios más pequeños y promotores regionales. La tecnología de arrendamiento reportada por Forum otorga a una plataforma de escala una ventaja operativa en la conversión de prospectos y la gestión de la ocupación. La competencia combina, por tanto, escala de cartera con relaciones locales y la capacidad de operar edificios especializados.
La formación de capital se está convirtiendo en un factor competitivo junto con la capacidad de desarrollo. Forum Student Living Fund I presentó un prospecto preliminar de oferta pública inicial en abril de 2026 por entre 28,8 millones de USD y 54 millones de USD en unidades vinculadas a 4 propiedades generadoras de ingresos en Ontario. El compromiso de inversión de Brookfield añade otra fuente de capital a la plataforma de Forum. Promotores como Cedar Podium, Tilbury Properties y Fengate compiten a través de proyectos liderados por asociaciones que responden a los requisitos de universidades o del sector público. Tilbury completó la residencia Rodzik Hall de 452 camas en la Universidad de Windsor en 2025. Fengate y Tilbury también lograron el cierre financiero del proyecto de Lambton College, cuya ocupación está prevista para 2027. Estos movimientos demuestran que los promotores especializados pueden competir incluso cuando los grandes propietarios cuentan con mayor capacidad de adquisición.
Las estructuras de asociación crean espacio para varios tipos de competidores en el mercado de alojamiento estudiantil en Canadá. El Programa de Préstamos para la Construcción de Apartamentos de la Corporación Hipotecaria y de Vivienda de Canadá incluye una línea específica para vivienda estudiantil que exige límites en los incrementos de renta durante al menos 10 años desde la primera ocupación. Este programa puede respaldar proyectos que cumplan los requisitos de asequibilidad pública al tiempo que aseguran financiación institucional. UTILE opera bajo un modelo sin fines de lucro en Montreal, mientras que los promotores vinculados a universidades utilizan terrenos y relaciones institucionales a largo plazo en Ontario y Alberta. Ningún operador ostenta una participación dominante en la oferta nacional, ya que la vivienda sigue distribuida entre propietarios universitarios, privados y sin fines de lucro. Los resultados competitivos dependerán del acceso al capital, las aprobaciones urbanísticas, la calidad operativa y la capacidad de entregar propiedades que se ajusten a los patrones de matrícula locales.
Líderes de la Industria de Alojamiento Estudiantil en Canadá
-
Campus Living Centres
-
Forum Asset Management
-
Canadian Student Living
-
The Marq
-
Canadian Campus Communities
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alojamiento Estudiantil en Canadá Empresas cubiertas en este informe
- Campus Living Centres
- Forum Asset Management
- Canadian Student Living
- The Marq
- Canadian Campus Communities
- Campus Suites
- Envie Student
- Domus Student Housing
- Rez-One
- London Property Corp.
- UTILE
- GEC Living
- Varsity Communities
- Knightstone Capital Management
- Alignvest Student Housing REIT
- Harrington Housing
- CampusOne
- Parkside Student Residence
- CAPREIT Student Housing
- University Apartments
Desarrollos recientes de la industria en Mercado de Alojamiento Estudiantil en Canadá
- Mayo de 2026: UTILE, la Ciudad de Montreal y la Association étudiante de Polytechnique iniciaron la construcción de UTILE Des Carrières, un proyecto de alojamiento estudiantil sin fines de lucro de 149 apartamentos y 235 camas en el distrito Plateau-Mont-Royal de Montreal, representando una inversión de 34,6 millones de USD con un préstamo hipotecario de primer rango de Desjardins de 28,1 millones de USD. La ocupación prevista es para el otoño de 2027.
- Abril de 2026: Forum Asset Management presentó un prospecto preliminar de oferta pública inicial (OPI) para Forum Student Living Fund I, con un objetivo mínimo de 28,8 millones de USD y un máximo de 54 millones de USD en unidades de Clase A y Clase F centradas en 4 propiedades de alojamiento estudiantil de construcción específica generadoras de ingresos en Ontario. Este es el primer vehículo de inversión minorista comercializado públicamente para el alojamiento estudiantil de construcción específica canadiense, ampliando la base de capital y señalando la maduración del sector.
- Marzo de 2026: El informe del cuarto trimestre de 2025 de Forum Real Estate Income and Impact Fund describió una cartera de 32 propiedades con aproximadamente 2,1 mil millones de USD en valor bruto de activos. La matrícula a tiempo completo en las 20 principales universidades atendidas por sus activos aumentó un 3,2% para el año académico 2025/26.
Alcance del Informe del Mercado de Alojamiento Estudiantil en Canadá
Resumen de la segmentación
| Lugar Completo/Estudio |
| Habitación Privada |
| Habitación Compartida |
| Nacional |
| Internacional |
| Universidades |
| Otros Tipos de Instituciones (Institutos de Preparación, Impulsados por Tecnología Educativa, Centros de Preparación para Exámenes, etc.) |
| Ontario |
| Quebec |
| Columbia Británica |
| Alberta |
| Resto de Canadá |
| Por Tipo de Habitación | Lugar Completo/Estudio |
| Habitación Privada | |
| Habitación Compartida | |
| Por Estudiante | Nacional |
| Internacional | |
| Por Tipo de Institución | Universidades |
| Otros Tipos de Instituciones (Institutos de Preparación, Impulsados por Tecnología Educativa, Centros de Preparación para Exámenes, etc.) | |
| Por Provincia | Ontario |
| Quebec | |
| Columbia Británica | |
| Alberta | |
| Resto de Canadá |
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de alojamiento estudiantil en Canadá?
La escasez de camas dedicadas cerca de las principales instituciones es un factor central. Canadá contaba con 2,21 millones de estudiantes de educación postsecundaria y 169.000 camas de construcción específica en sus 24 mercados estudiantiles más grandes en 2026. La capacidad limitada de las residencias universitarias, los alquileres cercanos restringidos y los retrasos en la nueva construcción mantienen las opciones de construcción específica como importantes para muchos estudiantes. Esta demanda es más fuerte donde las grandes instituciones operan dentro de vecindarios urbanos densos que ofrecen pocas alternativas de alquiler adecuadas para los estudiantes entrantes.
¿Cuál es la tasa de crecimiento proyectada para el alojamiento estudiantil canadiense?
Se proyecta que el mercado de alojamiento estudiantil en Canadá crezca a una CAGR del 7,05% de 2027 a 2032. El pronóstico refleja una demanda duradera de alojamiento dedicado mientras la oferta sigue siendo limitada en las principales ubicaciones universitarias. El capital institucional, las asociaciones universitarias y los modelos operativos de construcción específica están ayudando a abordar esta necesidad, pero no eliminan el déficit rápidamente.
¿Qué tipo de habitación tiene la mayor participación en Canadá?
Las habitaciones privadas lideraron con una participación del 45,8% en 2026. Se espera que las unidades de lugar completo y estudio registren la CAGR más alta del 7,98% hasta 2032, lo que refleja la demanda de privacidad, mobiliario y vida independiente entre algunos grupos de estudiantes.
¿Qué grupo de estudiantes tiene la mayor participación en la demanda de alojamiento?
Los estudiantes nacionales representaron el 54,6% del valor en 2026. Su base de demanda está respaldada por un aumento del 1,8% en la matrícula universitaria nacional en 2024/25, y los estudiantes que se trasladan entre provincias a menudo requieren residencia o alojamiento de alquiler cerca de su institución.
¿Qué provincia lidera el sector de alojamiento estudiantil en Canadá?
Ontario lideró con una participación del 43,1% en 2026, respaldado por su gran base universitaria y los mercados de alquiler urbano restringidos. Los proyectos de asociación y las medidas de planificación para terrenos institucionales buscan mejorar el flujo de proyectos, aunque los costos de entrega siguen siendo una limitación. Ontario, por tanto, sigue siendo una ubicación clave para los inversores y operadores que pueden combinar el conocimiento del desarrollo local con relaciones institucionales a largo plazo.
¿Qué provincia se espera que crezca más rápido hasta 2032?
Se prevé que Alberta crezca a una CAGR del 7,89% hasta 2032. Su perspectiva está respaldada por el crecimiento de la matrícula y los incentivos locales para el nuevo alojamiento estudiantil. Las asociaciones de desarrollo vinculadas a universidades y un entorno de construcción de alquiler más activo también apoyan la capacidad de entrega de la provincia. Estas condiciones le dan a Alberta un camino más claro para agregar camas a medida que los estudiantes buscan alojamiento cerca de los campus en expansión en Edmonton y Calgary.