
Tamanho e Participação do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) do Canadá
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
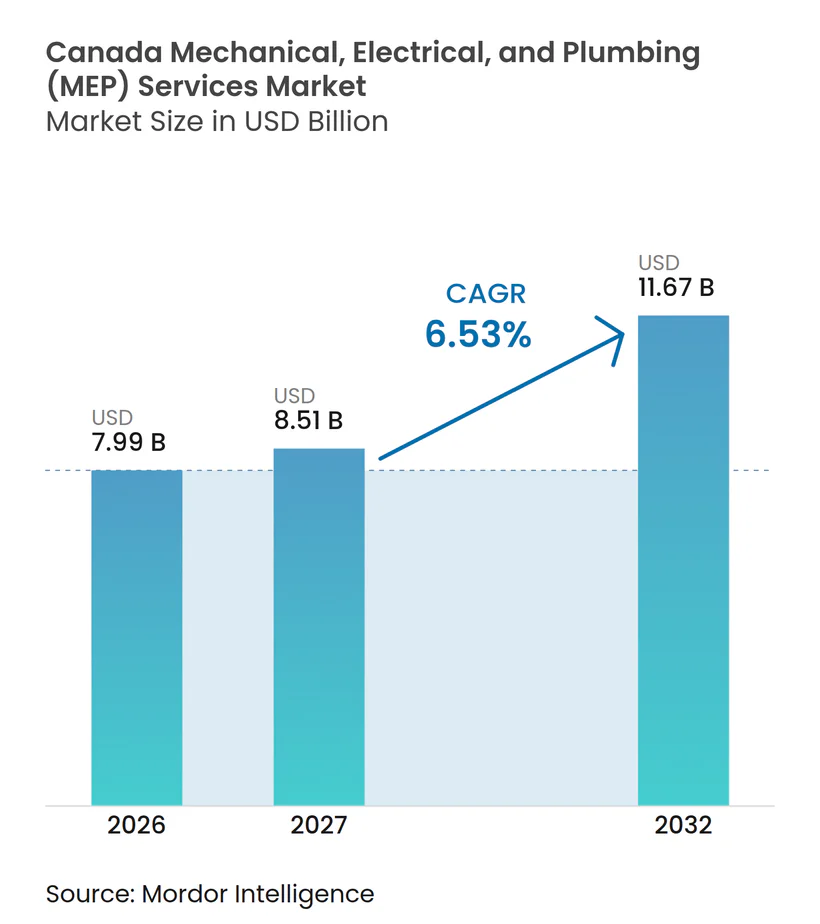
| Tamanho do mercado no ano base (2026) | 7.99 Bilhões de dólares |
| Tamanho do Mercado (2027) | 8.51 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.67 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.53 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) do Canadá por Mordor Intelligence
O tamanho do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos do Canadá foi avaliado em 7,99 bilhões de USD em 2026 e estima-se que cresça de 8,51 bilhões de USD em 2027 para atingir 11,67 bilhões de USD até 2032, a um CAGR de 6,53% durante o período de previsão (2027-2032).
Programas federais de infraestrutura, regulamentações de descarbonização de edifícios e o desenvolvimento de centros de dados estão transformando o trabalho disponível para os empreiteiros canadenses. Os Códigos Nacionais Modelo de 2025 incorporam requisitos de redução de gases de efeito estufa ao Código Nacional de Construção e ao Código Nacional de Energia para Edifícios, elevando os requisitos técnicos tanto para novas construções quanto para reformas. Essa mudança favorece empresas capazes de modelar o desempenho energético, coordenar sistemas e comissionar projetos concluídos. O mercado de serviços MEP do Canadá também está se orientando para contratos baseados em desempenho, o que pode afastar as contratações do menor lance inicial em direção à capacidade técnica. Restrições de mão de obra e longos prazos de entrega de equipamentos elétricos e mecânicos continuam a moldar as decisões de licitação, programação e aquisição em todo o mercado de serviços MEP do Canadá.
Principais Conclusões do Relatório
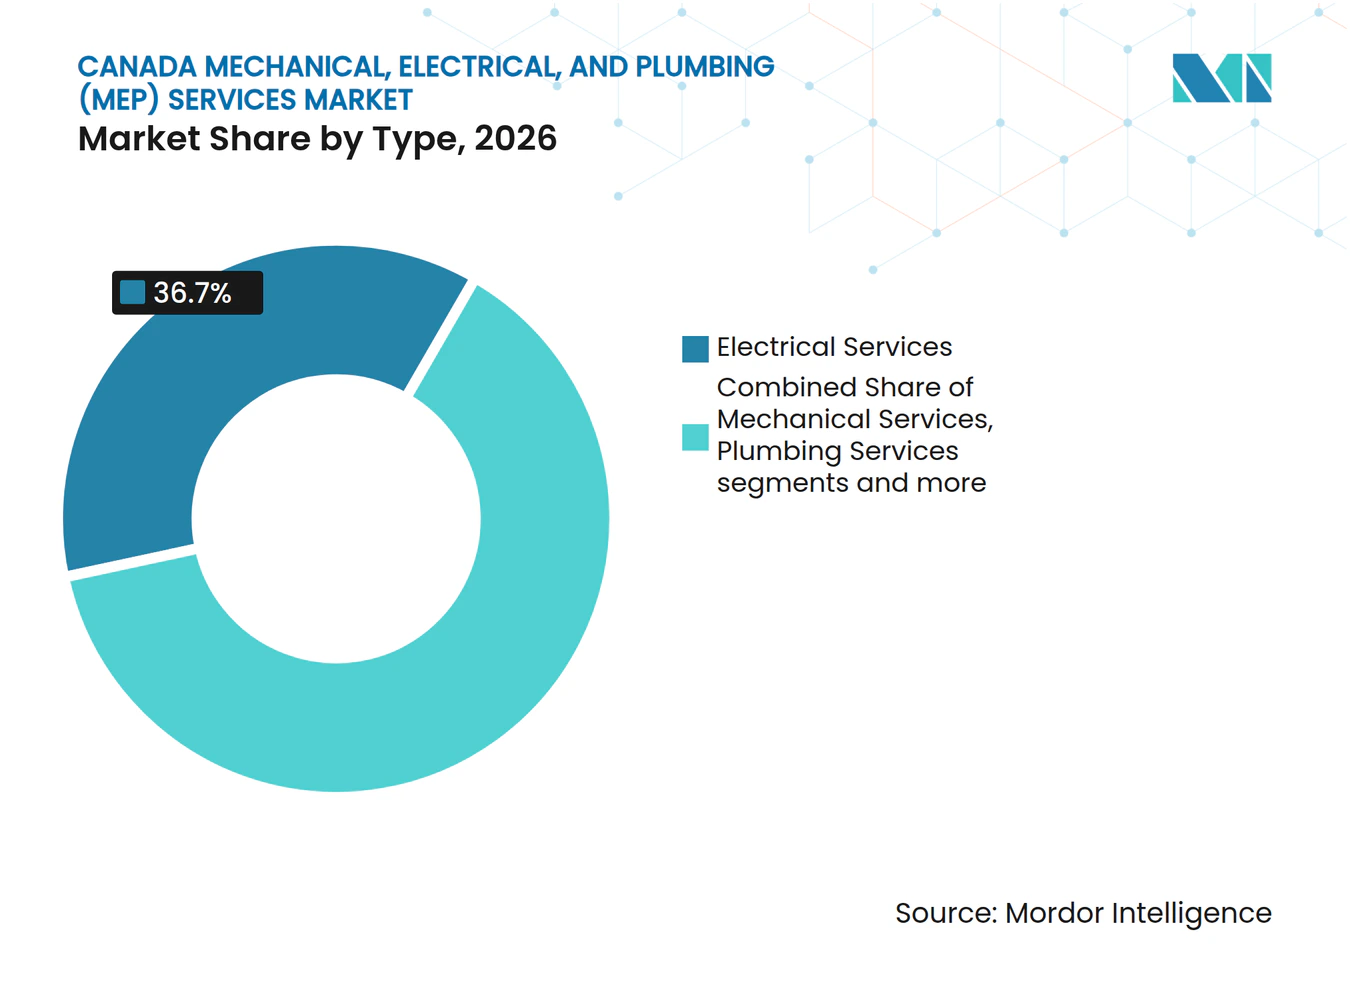
- Por tipo, os serviços elétricos detinham 36,7% da participação do mercado de serviços MEP do Canadá em 2026, enquanto os serviços MEP integrados têm previsão de crescer a um CAGR de 7,32% até 2032.
- Por tipo de serviço, projeto e engenharia detinham 34,6% da participação do mercado de serviços MEP do Canadá em 2026, enquanto os serviços gerenciados/baseados em desempenho têm previsão de crescer a um CAGR de 7,45% até 2032.
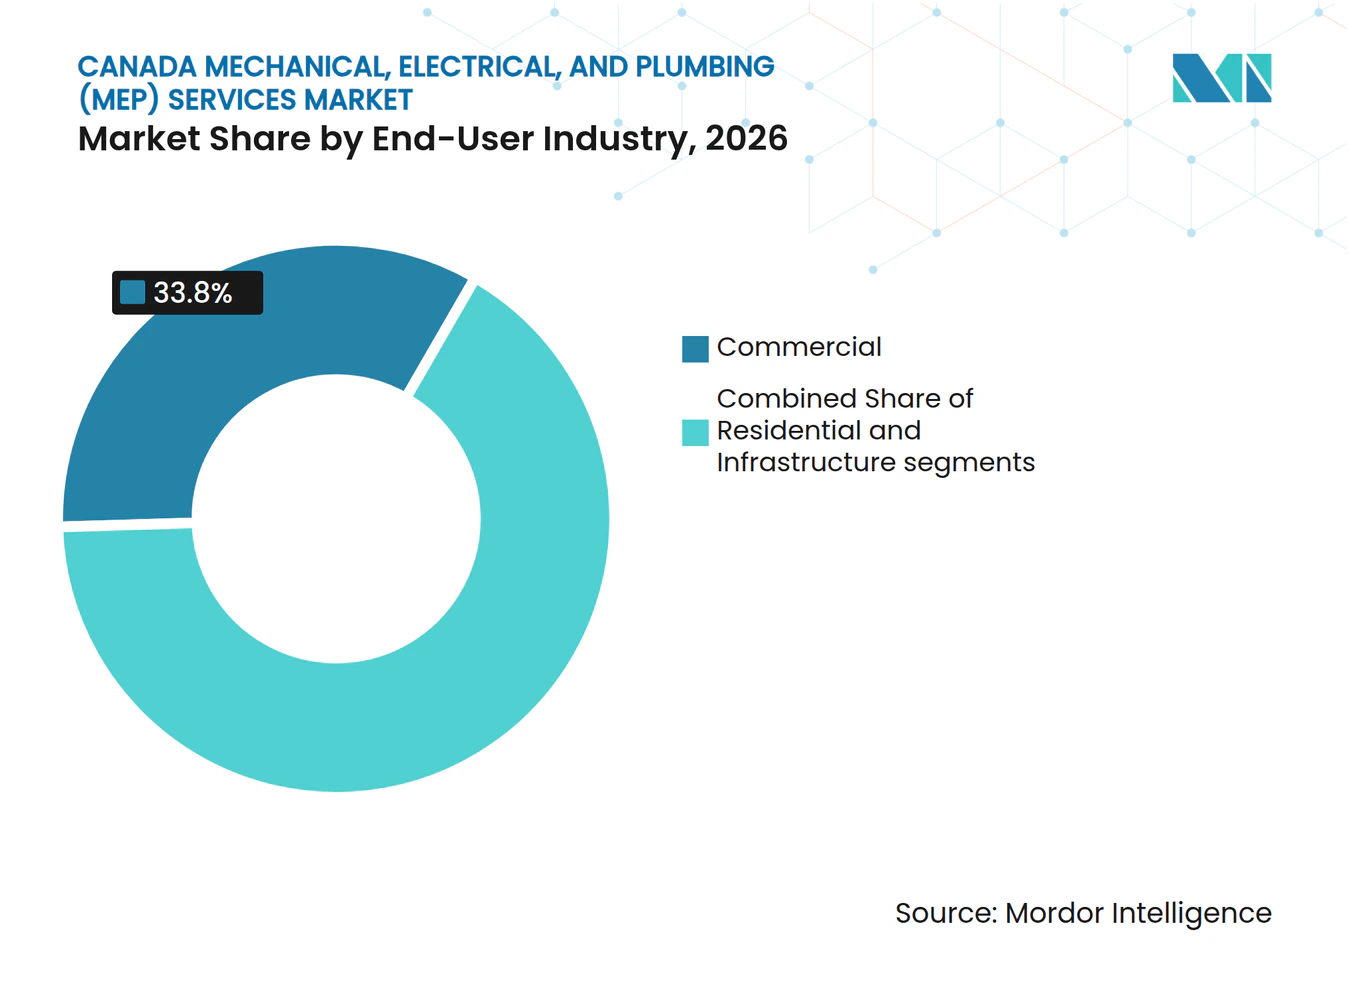
- Por setor de usuário final, o segmento comercial representou 33,8% do tamanho do mercado de serviços MEP do Canadá em 2026, enquanto a infraestrutura tem previsão de crescer a um CAGR de 7,56% até 2032.
- Por província, Ontário detinha 39,1% do mercado de serviços MEP do Canadá em 2026, enquanto Alberta tem previsão de crescer a um CAGR de 7,88% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construção Comercial e Industrial Sustentando a Demanda por Instalação de MEP em Novas Obras | +1.2% | Ontário, Alberta, Colúmbia Britânica, com extensão para Quebec e Canadá Atlântico | Curto prazo (≤ 2 anos) |
| Descarbonização de Edifícios Apoiando a Eletrificação de HVAC | +1.1% | Colúmbia Britânica, Quebec, Ontário e demanda emergente em Alberta | Médio prazo (2-4 anos) |
| Estoque de Edifícios Envelhecidos Apoiando a Demanda por Retrofit e Substituição | +0.9% | Ontário e Quebec, particularmente em áreas com alta concentração institucional | Médio prazo (2-4 anos) |
| Normas de Eficiência Energética Mais Rígidas Elevando os Requisitos dos Sistemas | +0.8% | Nacional, com ganhos iniciais nas províncias que adotam os Códigos Nacionais Modelo de 2025 | Longo prazo (≥ 4 anos) |
| Expansão de Centros de Dados Elevando a Demanda por Infraestrutura Elétrica e de Resfriamento | +0.7% | Alberta e Saskatchewan, com demanda secundária em Quebec e Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| Investimento em Saúde e Infraestrutura Institucional Apoiando Projetos MEP Complexos | +0.6% | Colúmbia Britânica, Ontário e Quebec | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Construção Comercial e Industrial Sustentando os Volumes de MEP em Novas Obras
A atividade de construção comercial e industrial do Canadá está gerando demanda constante por serviços de instalação mecânica, elétrica e hidráulica (MEP). Reformas internas de escritórios corporativos, instalações logísticas e campi industriais sustentáveis estão ampliando as oportunidades de projetos disponíveis para os empreiteiros de MEP. A reforma interna realizada pela JCB Construction Canada para a nova sede da CN Rail no centro de Montreal ilustra como as relocações corporativas podem exigir extensas melhorias mecânicas, elétricas e hidráulicas em múltiplos andares. Esses projetos exigem estreita coordenação, pois os sistemas de aquecimento, resfriamento, iluminação, distribuição de energia, hidráulica, controles e proteção contra incêndio devem operar de forma integrada em ambientes de escritório ocupados.
Os projetos industriais também estão se tornando mais complexos à medida que os incorporadores buscam padrões de eficiência energética e sustentabilidade. A MONTONI e o Fonds immobilier de solidarité FTQ têm previsão de iniciar a construção do Écoparc Laval 15 em setembro de 2025. O projeto é um campus industrial multifásico em Laval, Quebec, projetado para atender aos requisitos de certificação LEED Silver e Zero Carbon Building. Edifícios que atendem a esses padrões requerem sistemas de HVAC eficientes, equipamentos de recuperação de calor, controles prediais, iluminação avançada e infraestrutura elétrica de maior capacidade. Esses requisitos aumentam o valor do trabalho de MEP em relação a armazéns convencionais. Um portfólio geograficamente diversificado de projetos de escritórios, logística e industriais pode proporcionar aos empreiteiros regionais um fluxo mais consistente de trabalho de instalação, reduzindo sua dependência de um número limitado de grandes projetos.
Iniciativas de Descarbonização de Edifícios Estão Acelerando a Eletrificação de HVAC
A transição do Canadá para edifícios de menor emissão de carbono está criando demanda por retrofits de bombas de calor e sistemas de aquecimento, ventilação e ar-condicionado (HVAC) eletrificados. A Building Decarbonization Alliance relatou em 2026 que as remessas de bombas de calor superaram as de ar-condicionado no Canadá e que as bombas de calor eram a principal fonte de aquecimento em 8% das residências. A demanda varia por província, pois os incentivos, a capacidade da rede elétrica e os sistemas de aquecimento existentes não são uniformes. A Colúmbia Britânica e Quebec oferecem condições mais consolidadas para trabalhos de eletrificação, enquanto Alberta ainda apresenta vantagens de custo decorrentes da infraestrutura de gás natural. Essa diferença regional leva os empreiteiros a alinhar a expertise em equipamentos e a alocação de pessoal às políticas locais e às condições das concessionárias. O Sistema de Energia de Distrito da Região da Capital Nacional modernizado demonstra a escala dos trabalhos vinculados à descarbonização de edifícios públicos. O projeto substituiu a infraestrutura de vapor envelhecida por água quente de baixa temperatura e resfriadores elétricos em mais de 14 quilômetros de tubulação[1]. Tais projetos exigem que os trabalhos mecânicos, elétricos, de controles e de comissionamento sejam planejados como um único sistema. Um estudo de Energia e Edifícios de 2026 constatou que as bombas de calor geotérmicas reduziram o consumo de energia em 29% e as emissões de gases de efeito estufa em 78% em relação às linhas de base de gás natural em aplicações residenciais canadenses. Esses resultados sustentam o argumento técnico para retrofits eletrificados, mesmo que as taxas de adoção permaneçam desiguais.
Estoque de Edifícios Envelhecidos Impulsionando a Demanda por Retrofit e Substituição de MEP
Propriedades comerciais e institucionais mais antigas estão gerando demanda pela substituição de caldeiras, painéis elétricos, colunas hidráulicas e equipamentos de tratamento de ar. Muitos desses sistemas foram instalados antes dos requisitos energéticos atuais e agora se aproximam do fim de sua vida útil. O trabalho de retrofit difere da nova construção porque os empreiteiros devem proteger as operações do edifício e trabalhar dentro de um acesso limitado ao canteiro de obras. Essas condições valorizam mais a coordenação, os cronogramas confiáveis e a gestão de ofícios do que apenas o custo de mão de obra. O mercado de serviços MEP do Canadá pode, portanto, suportar trabalhos mais especializados em instalações que permanecem ocupadas durante a construção. Um projeto de otimização de resfriadores hospitalares em Nanaimo em 2026 ilustra esse tipo de escopo combinado. O trabalho incluiu resfriadores com recuperação de calor, revisão de tubulações hidráulicas, painéis elétricos e trabalhos estruturais[2]. Os diferentes sistemas não podem ser tratados como pacotes isolados, pois cada um afeta os demais durante a instalação e a operação. Empreiteiros com experiência em coordenação de pré-construção, fabricação fora do canteiro e comissionamento em saúde podem estar melhor posicionados para esse trabalho. Os projetos de retrofit podem ter um volume bruto menor do que grandes edifícios novos, mas suas restrições operacionais podem reduzir a concorrência direta por preço.
Normas de Eficiência Energética Mais Rígidas Reformulando as Especificações dos Sistemas
Os Códigos Nacionais Modelo de 2025 incorporam limites operacionais de gases de efeito estufa aos requisitos de construção canadenses pela primeira vez. Os códigos abrangem o Código Nacional de Construção, o Código Nacional de Hidráulica, o Código Nacional de Incêndio e o Código Nacional de Energia para Edifícios. Níveis de desempenho mais elevados exigem especificações mais cuidadosas de recuperação de calor, controles, ventilação, bombas e sistemas elétricos. A mudança aumenta a importância do conhecimento atualizado dos códigos e da modelagem energética durante o projeto e a construção. Também eleva os requisitos técnicos para empresas que trabalham em projetos que buscam desempenho superior no Código Nacional de Energia para Edifícios. A Recursos Naturais do Canadá propôs padrões de produtos atualizados na Emenda 19 dos Regulamentos de Eficiência Energética em junho de 2026. A proposta abrange equipamentos de HVAC, refrigeração comercial e motores industriais[3]. Padrões de produtos mais elevados podem influenciar as especificações dos projetos muito antes de os equipamentos serem instalados. Empreiteiros e engenheiros devem considerar a disponibilidade de equipamentos, a compatibilidade de controles e os requisitos de instalação ao selecionar sistemas. O mercado de serviços MEP do Canadá tende a favorecer empresas que mantêm o conhecimento de códigos e produtos atualizado em todas as províncias.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Qualificada Limitando a Capacidade dos Empreiteiros e Elevando os Custos de Mão de Obra | -1.0% | Nacional, mais aguda em Ontário e Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Custos de Construção Elevados Reduzem a Viabilidade dos Projetos | -0.8% | Ontário e Colúmbia Britânica, com efeitos estruturais nos principais centros | Médio prazo (2-4 anos) |
| Longos Prazos de Entrega para Equipamentos Elétricos e Mecânicos Especializados | -0.5% | Portfólio de centros de dados de Alberta e Saskatchewan, além de Ontário | Curto prazo (≤ 2 anos) |
| Diferenças Provinciais em Códigos e Licenciamento Aumentando a Complexidade de Conformidade | -0.4% | Empreiteiros que operam em Quebec, Ontário e Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada Restringindo a Capacidade dos Empreiteiros
A disponibilidade de mão de obra qualificada continua sendo uma restrição central para a entrega de serviços MEP no Canadá. Ela afeta a disponibilidade de equipes, os preços das licitações, os cronogramas dos projetos e a capacidade dos empreiteiros de aceitar trabalhos adicionais. Atingir as metas federais de habitação e infraestrutura exigirá entre 410.000 e 520.000 novos profissionais de ofícios até 2030, com as necessidades de recrutamento esperadas para aumentar ainda mais quando as aposentadorias forem consideradas. Essas pressões tornam a alocação previsível de pessoal mais valiosa para empresas que trabalham em múltiplos projetos. Elas também fortalecem o apelo dos contratos de serviço que permitem que as equipes sejam designadas por períodos mais longos. A escassez não afeta apenas o número de trabalhadores disponíveis em um canteiro de obras. Ela pode aumentar a importância do treinamento, da retenção, da pré-fabricação e do sequenciamento cuidadoso. Empresas com portfólios de serviços gerenciados podem distribuir os custos de treinamento ao longo de relacionamentos mais duradouros com os clientes. Elas também podem manter uma utilização de equipes mais estável do que empresas que dependem apenas de pacotes de construção pontuais. Isso cria uma vantagem prática para empreiteiros que combinam trabalho de instalação com obrigações de manutenção e desempenho no mercado de serviços MEP do Canadá.
Custos de Construção Elevados Comprimindo a Viabilidade dos Projetos
Os custos de construção mais elevados continuam a limitar o número de projetos que podem prosseguir conforme planejado. A pressão salarial, a incerteza na cadeia de suprimentos e a volatilidade dos preços dos metais podem alterar os orçamentos dos projetos após a elaboração das estimativas iniciais de custo. Os proprietários de edifícios podem atrasar, redimensionar ou reempacotar os trabalhos quando os custos aumentam. Isso intensifica a concorrência pelos projetos que permanecem viáveis e pode reduzir as margens nos trabalhos padrão por taxa unitária. O efeito é mais forte onde o alto conteúdo de equipamentos e componentes importados representa uma grande parte do orçamento de um projeto. A pressão de custos também muda os serviços que os empreiteiros buscam oferecer. A entrega integrada e os acordos de serviço agrupados podem mostrar aos proprietários o valor operacional total de um sistema, em vez de apenas seu custo inicial de instalação. Essa abordagem pode sustentar relacionamentos de receita mais longos, onde manutenção, controles e desempenho energético estão incluídos. Ela não elimina os limites de acessibilidade, mas pode dar aos proprietários uma base mais clara para avaliar os custos do ciclo de vida. O mercado de serviços MEP do Canadá, portanto, tem um incentivo para avançar em direção a escopos que combinam projeto, instalação e operação contínua.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Serviços Elétricos Lideram enquanto os Serviços MEP Integrados Ganham TerrenoOs serviços elétricos detinham 36,7% em 2026, sustentados pelos gastos com distribuição de energia, painéis elétricos e sistemas de iluminação. Edifícios comerciais, campi de saúde e centros de dados necessitam de capacidade elétrica confiável e controles cada vez mais complexos. O carregamento de veículos elétricos, as bombas de calor e as cargas computacionais aumentam a necessidade de melhorias. Empreiteiros com experiência em engenharia de alta tensão e média tensão são, portanto, participantes importantes nesta parte do setor de serviços MEP do Canadá. O escopo elétrico também exige aquisição antecipada, pois os painéis elétricos e os equipamentos relacionados podem afetar os cronogramas de construção.
Os serviços MEP integrados são o tipo de crescimento mais rápido, com um CAGR de 7,32% até 2032. No mercado de serviços MEP do Canadá, os clientes utilizam um único fornecedor para reduzir o risco de interface em trabalhos mecânicos, elétricos e hidráulicos em projetos complexos. Esse modelo pode melhorar a coordenação quando as decisões de projeto afetam múltiplos sistemas prediais. Os serviços mecânicos continuam sendo sustentados por retrofits de HVAC e pela adoção de bombas de calor. Os serviços hidráulicos têm uma contribuição de receita menor, mas as alterações ao Código Nacional de Hidráulica de 2025 também se aplicam a reformas de edifícios existentes. A entrega com assistência de projeto e o envolvimento antecipado do empreiteiro favorecem fornecedores capazes de coordenar modelos BIM e fabricação fora do canteiro.



Por Tipo de Serviço:
Serviços Gerenciados/Baseados em Desempenho Aceleram enquanto Projeto e Engenharia Mantêm EscalaProjeto e engenharia representaram 34,6% em 2026. Projetos institucionais, de saúde e de infraestrutura necessitam de engenharia MEP detalhada antes da adjudicação dos contratos de construção. Esse trabalho determina a seleção de equipamentos, as interfaces dos sistemas, os controles e os requisitos de comissionamento. Também pode reduzir alterações posteriores na construção quando o projeto é coordenado antecipadamente. O projeto da Faculdade de Ciências da Saúde da Universidade de Ottawa pela WSP demonstrou a densidade do trabalho institucional, com sistemas mecânicos, elétricos, civis e de tecnologia da informação entregues sob um arranjo de projeto principal.
Os serviços gerenciados/baseados em desempenho são o tipo de serviço de crescimento mais rápido, com um CAGR de 7,45% até 2032. No mercado de serviços MEP do Canadá, esse modelo utiliza arranjos plurianuais nos quais os empreiteiros têm responsabilidade contínua pelo tempo de atividade e pelo desempenho energético. O Sistema de Energia de Distrito da Região da Capital Nacional opera por meio de uma parceria público-privada de 35 anos que inclui Equans Canada, PCL Construction e Black & McDonald. Instalação, testes e comissionamento continuam vinculados a novos edifícios e grandes retrofits. O trabalho de manutenção, reparo e retrofit também está se tornando mais importante à medida que os proprietários estendem a vida útil dos ativos e buscam metas energéticas. O trabalho da Plan Group na Academia de Medicina e Saúde Integrada da Universidade de Toronto Scarborough utilizou conjuntos de bombas pré-fabricados, conjuntos de caldeiras e sequenciamento BIM 4D.
Por Setor de Usuário Final:
Comercial Lidera o Mercado enquanto Infraestrutura Registra o Crescimento Mais RápidoO segmento comercial detinha 33,8% em 2026, sustentado por reformas internas de escritórios, estabelecimentos de varejo, instalações de saúde e edifícios de ensino superior. Esses ambientes requerem trabalhos mecânicos, elétricos e hidráulicos que suportem o conforto, a segurança, as operações e os sistemas digitais dos ocupantes. Muitas propriedades comerciais também estão abordando equipamentos envelhecidos e novas expectativas de desempenho energético. O setor de serviços MEP do Canadá se beneficia quando os proprietários investem em melhorias em vez de apenas em novos espaços. Os grandes centros urbanos retêm a mais ampla variedade de trabalhos de manutenção, renovação e reforma interna comercial.
A infraestrutura é o segmento de usuário final de crescimento mais rápido, com um CAGR de 7,56% até 2032. No mercado de serviços MEP do Canadá, centros de dados, melhorias no tratamento de água e eletrificação do transporte público requerem um escopo mais intensivo em engenharia do que projetos civis convencionais. O desenvolvimento proposto de um centro de dados de 300 MW em Saskatchewan ilustra a necessidade de distribuição de energia de alta capacidade, resfriamento de precisão e redundância elétrica. Os campi de saúde mostram uma sobreposição semelhante entre requisitos institucionais e de infraestrutura. O projeto da Universidade de Toronto Scarborough e os trabalhos de renovação hospitalar em Ontário e Colúmbia Britânica exigem alto tempo de atividade e coordenação detalhada dos sistemas. A demanda residencial permanece relevante, embora o enfraquecimento dos novos inícios de construção residencial privada em 2026 tenha moderado seu crescimento em comparação com infraestrutura e comercial.

Análise Geográfica
Ontário detinha 39,1% da participação de mercado em 2026, sustentado por grandes programas de aquisição institucional e de infraestrutura. Projetos de saúde, transporte público e ensino superior necessitam de capacidade integrada de projeto e construção, o que restringe o campo para os maiores contratos. A província também fornece capacidade de engenharia para trabalhos em outras partes do Canadá. Alberta tem previsão de registrar o crescimento provincial mais rápido, com um CAGR de 7,88% durante 2027–2032. Projetos de centros de dados e infraestrutura energética estão expandindo a necessidade de distribuição elétrica, resfriamento e sistemas mecânicos de precisão. Alberta, portanto, oferece trabalhos que diferem da contratação convencional de plantas de processo e areias betuminosas.
A Colúmbia Britânica possui um portfólio sustentado de projetos institucionais totalmente elétricos. O Hospital do Vale Quw'utsun requer sistemas integrados de aquecimento e resfriamento, incluindo resfriadores de recuperação de calor água-água e bombas de calor de fonte de ar. Essas escolhas de sistemas exigem que os empreiteiros coordenem equipamentos, controles, tubulações, serviço elétrico e comissionamento. Quebec opera sob um ambiente distinto de trabalho e licenciamento administrado pela Commission de la Construction du Québec. Esse quadro pode criar um limiar de entrada mais elevado para empresas de outras províncias. A atividade contínua nos setores de saúde e infraestrutura civil de Quebec sustenta a demanda, mesmo que partes do investimento privado permaneçam cautelosas.
Saskatchewan, Manitoba, o Canadá Atlântico e os territórios representaram uma parcela menor do mercado de serviços MEP do Canadá em 2026. Seus portfólios de projetos ainda criam oportunidades onde sistemas especializados ou condições de entrega remota estão envolvidos. O desenvolvimento de centros de dados em Saskatchewan pode sustentar a demanda futura por trabalhos elétricos e de resfriamento de alta capacidade. Os trabalhos de infraestrutura de águas residuais de Manitoba podem atrair capacidade nacional de engenharia e construção. A Aecon recebeu uma adjudicação em julho de 2026 para a melhoria do Centro de Controle de Poluição da Água do Norte da Cidade de Winnipeg, com a Stantec fornecendo serviços de projeto. As províncias atlânticas oferecem uma carga de trabalho mais voltada para retrofit, pois a eletrificação de edifícios está avançando nessa região. Empreiteiros com experiência em bombas de calor para climas frios podem se diferenciar nesse contexto. As estratégias regionais devem considerar os códigos locais, a disponibilidade de mão de obra, as condições das concessionárias e o fornecimento de equipamentos.
Cenário Competitivo
Concentração do Mercado
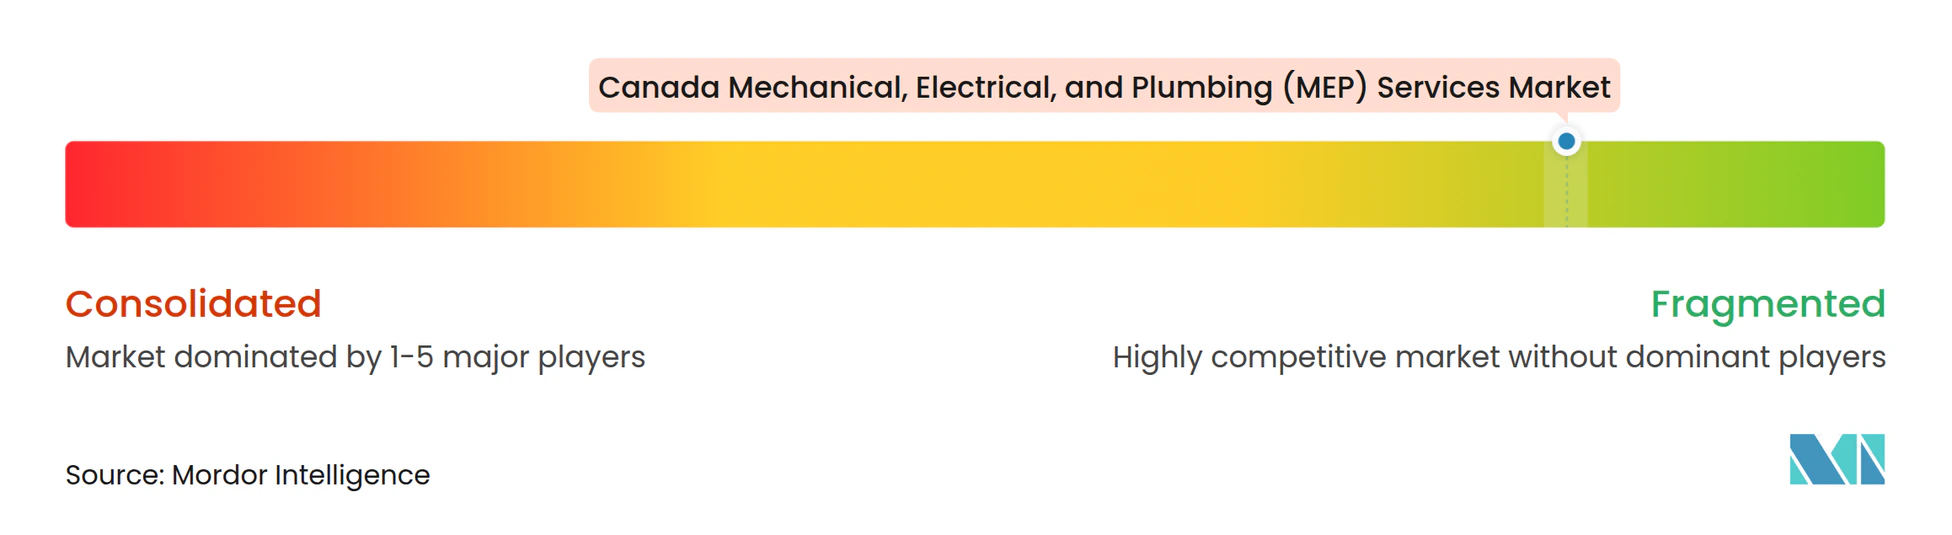
O mercado de serviços MEP do Canadá é fragmentado, com empreiteiros especializados regionais e empresas de engenharia competindo em diferentes tipos de projetos. A concorrência é mais concentrada em grandes projetos institucionais e de infraestrutura, que exigem amplas capacidades técnicas e capacidade de entrega plurianual. EllisDon, Black & McDonald, Modern Niagara, Plan Group e Equans Canada competem por contratos de projeto-construção, serviços gerenciados e múltiplos ofícios, apoiados por operações interprovinciais, entrega digital de projetos e capacidades de serviço pós-construção.
As aquisições estão ajudando as empresas a fortalecer suas capacidades técnicas. Em setembro de 2026, a Englobe adquiriu a Reinbold Engineering Group, sediada em Calgary, adicionando mais de 90 profissionais especializados em modelagem energética, comissionamento e projeto mecânico sustentável. Isso reflete a demanda por serviços integrados que conectam projeto, construção, desempenho do sistema e comissionamento. Os especialistas regionais também competem por meio de expertise focada e coordenação digital. O projeto da Plan Group na Universidade de Toronto Scarborough utilizou sequenciamento de Modelagem de Informação da Construção (BIM) 4D e conjuntos mecânicos pré-fabricados.
Grandes contratos baseados em desempenho, como o Sistema de Energia de Distrito da Região da Capital Nacional, favorecem empresas com capacidade financeira e operacional para fornecer serviços contínuos. A expertise em códigos, ferramentas de modelagem energética e credenciais de comissionamento estão se tornando cada vez mais importantes em licitações competitivas. Oportunidades permanecem em contratos de desempenho de médio porte e módulos MEP fora do canteiro para comunidades remotas e indígenas. No geral, empresas especializadas podem competir por meio de diferenciação técnica e entrega eficiente de projetos, embora contratos complexos favoreçam empresas com recursos mais amplos.
Líderes do Setor de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) do Canadá
-
Ainsworth Inc.
-
Black & McDonald Limited
-
Bird Construction Inc.
-
EllisDon Corporation
-
Enersolv Design & Build Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) do Canadá Empresas cobertas neste relatório
- Ainsworth Inc.
- Black & McDonald Limited
- Bird Construction Inc.
- EllisDon Corporation
- Enersolv Design & Build Ltd.
- Equans Canada
- Modern Niagara Group Inc.
- Plan Group Inc.
- PCL Construction
- Stantec Inc.
- WSP Global Inc.
- AECOM Canada ULC
- MCW Group of Companies
- Williams Engineering Canada Inc.
- Smith + Andersen
- DIALOG
- Dillon Consulting Limited
- Morrison Hershfield
- AtkinsRéalis
- Jacobs
- Le Groupe Conseil Génipur Inc.
- HIDI Group
- MAGH Engineering Inc.
- D.B.K. Engineering Ltd.
- Mansour Engineering Ltd.
- Integral Group
Desenvolvimentos industriais recentes em Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) do Canadá
- Setembro de 2026: A Englobe adquiriu a Reinbold Engineering Group, uma empresa de engenharia mecânica e desempenho predial sediada em Calgary, com mais de 90 profissionais. A aquisição expandiu a capacidade da Englobe para modelagem energética, comissionamento e projeto MEP sustentável no Oeste do Canadá e em Ontário. A equipe adquirida possui escritórios em Calgary, Edmonton, Vancouver, Kelowna e Toronto, proporcionando à Englobe uma cobertura mais ampla nos principais centros regionais de projetos.
- Setembro de 2026: O Banco de Infraestrutura do Canadá (BIC) concluiu o fechamento financeiro de um empréstimo de CAD 100 milhões (aproximadamente USD 71 milhões) com a Morguard Corporation, estabelecendo o Fundo Morguard ReNew de CAD 145 milhões (aproximadamente USD 103 milhões) para apoiar retrofits de energia profunda em aproximadamente 30 propriedades residenciais multifamiliares, de varejo, escritórios e industriais em Ontário e Quebec. As melhorias planejadas de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) incluem otimização de sistemas mecânicos, substituição de combustível por bombas de calor e integração de energia de distrito com a NERVA Energy, projetando e implementando os trabalhos com meta de redução mínima de 30% nas emissões de GEE e aproximadamente 35.246 toneladas de economia anual de CO₂e.
- Maio de 2026: A Bird Construction foi selecionada como parceira de construção preferencial da Bell AI Fabric para um centro de dados de alta densidade de 300 MW e CAD 1,7 bilhão (aproximadamente USD 1,21 bilhão) no Município Rural de Sherwood, Saskatchewan, o maior centro de dados construído especificamente para esse fim no Canadá no momento do anúncio. A construção está em andamento nos quatro edifícios, com duas salas de dados previstas para entrar em operação no primeiro semestre de 2027, sustentando um escopo MEP substancial em energia elétrica, resfriamento e infraestrutura mecânica.
Escopo do Relatório do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) do Canadá
Visão geral da segmentação
| Serviços Mecânicos |
| Serviços Elétricos |
| Serviços Hidráulicos |
| Serviços MEP Integrados |
| Projeto e Engenharia |
| Instalação, Testes e Comissionamento |
| Manutenção, Reparo e Retrofit |
| Serviços Gerenciados/Baseados em Desempenho |
| Residencial |
| Comercial |
| Infraestrutura |
| Ontário |
| Quebec |
| Colúmbia Britânica |
| Alberta |
| Restante do Canadá |
| Por Tipo | Serviços Mecânicos |
| Serviços Elétricos | |
| Serviços Hidráulicos | |
| Serviços MEP Integrados | |
| Por Tipo de Serviço | Projeto e Engenharia |
| Instalação, Testes e Comissionamento | |
| Manutenção, Reparo e Retrofit | |
| Serviços Gerenciados/Baseados em Desempenho | |
| Por Setor de Usuário Final | Residencial |
| Comercial | |
| Infraestrutura | |
| Por Província | Ontário |
| Quebec | |
| Colúmbia Britânica | |
| Alberta | |
| Restante do Canadá |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada para os serviços MEP do Canadá até 2032?
O mercado de serviços MEP do Canadá tem previsão de crescer a um CAGR de 6,53% de 2027 a 2032, atingindo 11,67 bilhões de USD.
Qual tipo de serviço deve crescer mais rapidamente no Canadá?
Os serviços gerenciados/baseados em desempenho devem crescer a um CAGR de 7,45% até 2032, à medida que os proprietários utilizam contratos mais longos para tempo de atividade e desempenho energético.
Qual tipo de serviço MEP detinha a maior participação em 2026?
Os serviços elétricos lideraram por tipo com uma participação de 36,7% em 2026, sustentados por distribuição de energia, controles e melhorias de eletrificação.
Por que os retrofits de edifícios são importantes para os fornecedores de MEP canadenses?
As instalações envelhecidas necessitam de substituição de equipamentos, enquanto os requisitos de descarbonização aumentam a demanda por sistemas eficientes de aquecimento, resfriamento, elétricos e de controle.
Qual província oferece o crescimento esperado mais rápido para serviços MEP?
Alberta tem previsão de expandir a um CAGR de 7,88% até 2032, sustentado pela atividade de centros de dados e infraestrutura energética.
Como os códigos nacionais de construção estão afetando os empreiteiros de MEP?
Os Códigos Nacionais Modelo de 2025 elevam a importância da modelagem energética, seleção de equipamentos, controles e comissionamento para projetos em conformidade com os códigos.