
Taille et part du marché des services mécaniques, électriques et de plomberie (MEP) au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 7.99 Milliards de dollars |
| Taille du Marché (2027) | 8.51 Milliards de dollars |
| Taille du Marché (2032) | 11.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.53 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services mécaniques, électriques et de plomberie (MEP) au Canada par Mordor Intelligence
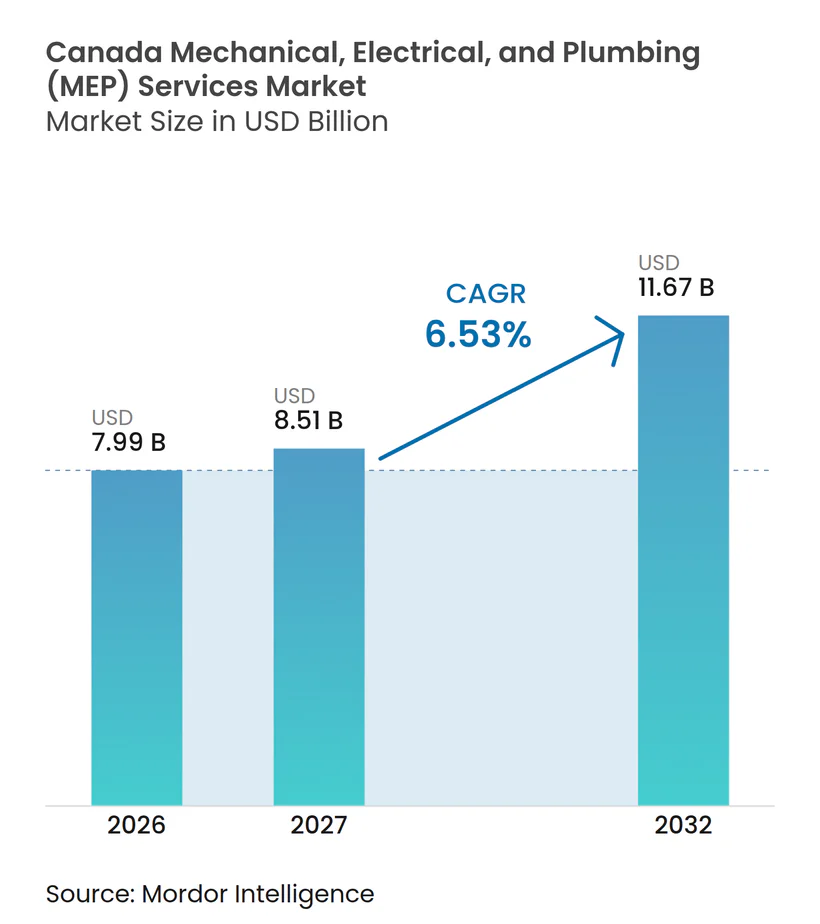
La taille du marché des services mécaniques, électriques et de plomberie (MEP) au Canada était évaluée à 7,99 milliards USD en 2026 et devrait croître de 8,51 milliards USD en 2027 pour atteindre 11,67 milliards USD d'ici 2032, à un CAGR de 6,53 % pendant la période de prévision (2027-2032).
Les programmes fédéraux d'infrastructure, les règles de décarbonation des bâtiments et le développement des centres de données transforment les opportunités de travail disponibles pour les entrepreneurs canadiens. Les Codes modèles nationaux 2025 intègrent des exigences de réduction des gaz à effet de serre dans le Code national du bâtiment et le Code national de l'énergie pour les bâtiments, ce qui relève les exigences techniques pour les nouvelles constructions comme pour les rénovations. Ce changement favorise les entreprises capables de modéliser la performance énergétique, de coordonner les systèmes et de mettre en service les projets achevés. Le marché des services MEP au Canada évolue également vers des contrats basés sur la performance, ce qui peut orienter les appels d'offres en s'éloignant de la soumission initiale la plus basse pour privilégier la capacité technique. Les contraintes de main-d'œuvre et les longs délais de livraison des équipements électriques et mécaniques continuent de façonner les décisions d'appel d'offres, de planification et d'approvisionnement sur l'ensemble du marché des services MEP au Canada.
Points clés du rapport
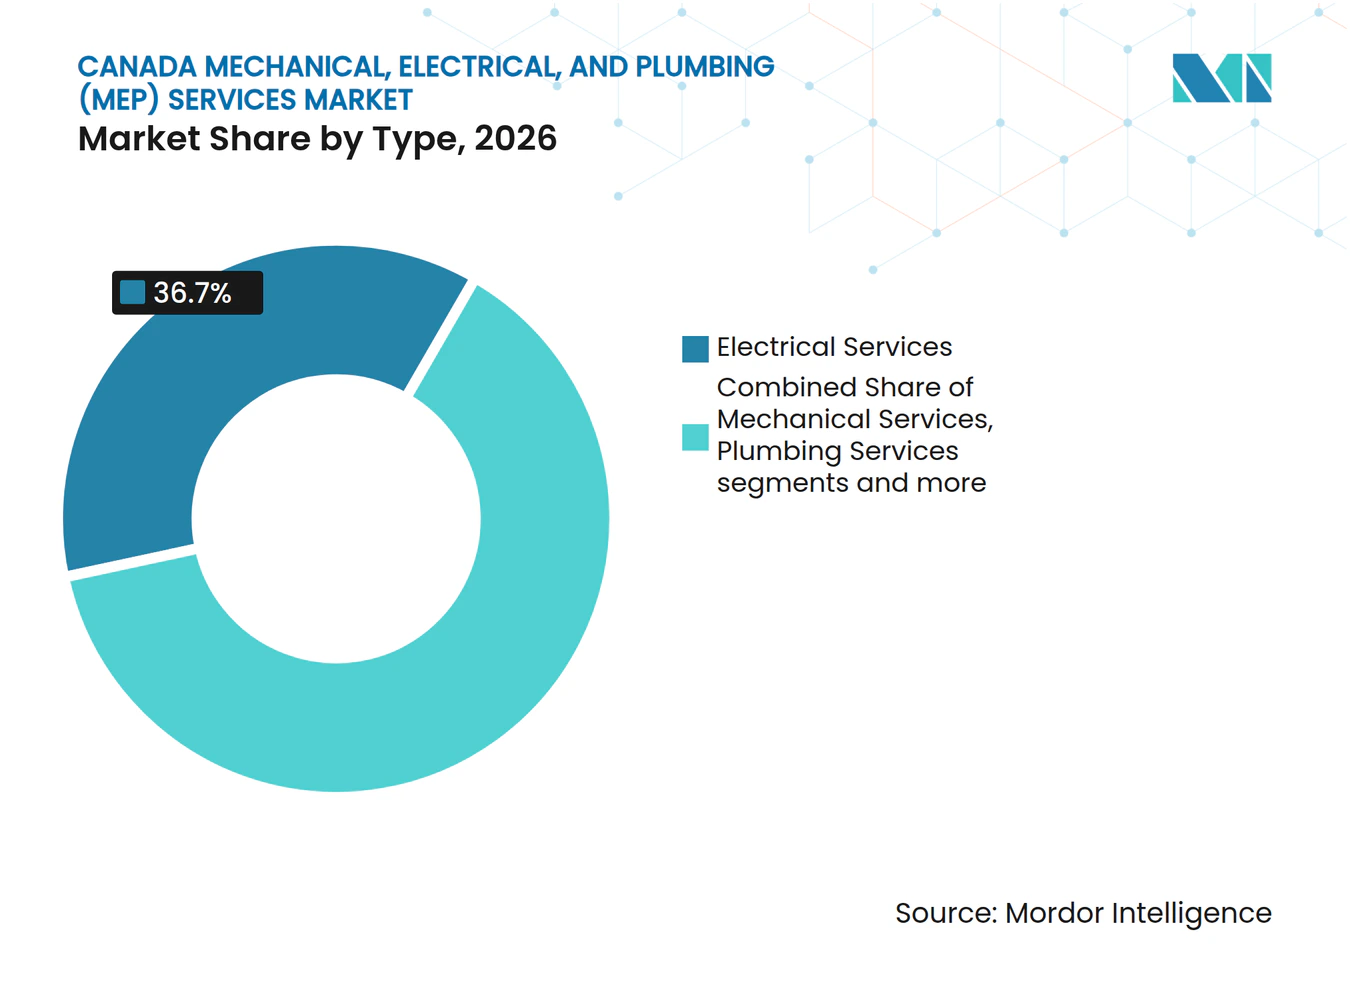
- Par type, les services électriques détenaient 36,7 % de la part du marché des services MEP au Canada en 2026, tandis que les services MEP intégrés devraient croître à un CAGR de 7,32 % jusqu'en 2032.
- Par type de service, la conception et l'ingénierie détenaient 34,6 % de la part du marché des services MEP au Canada en 2026, tandis que les services gérés / basés sur la performance devraient croître à un CAGR de 7,45 % jusqu'en 2032.
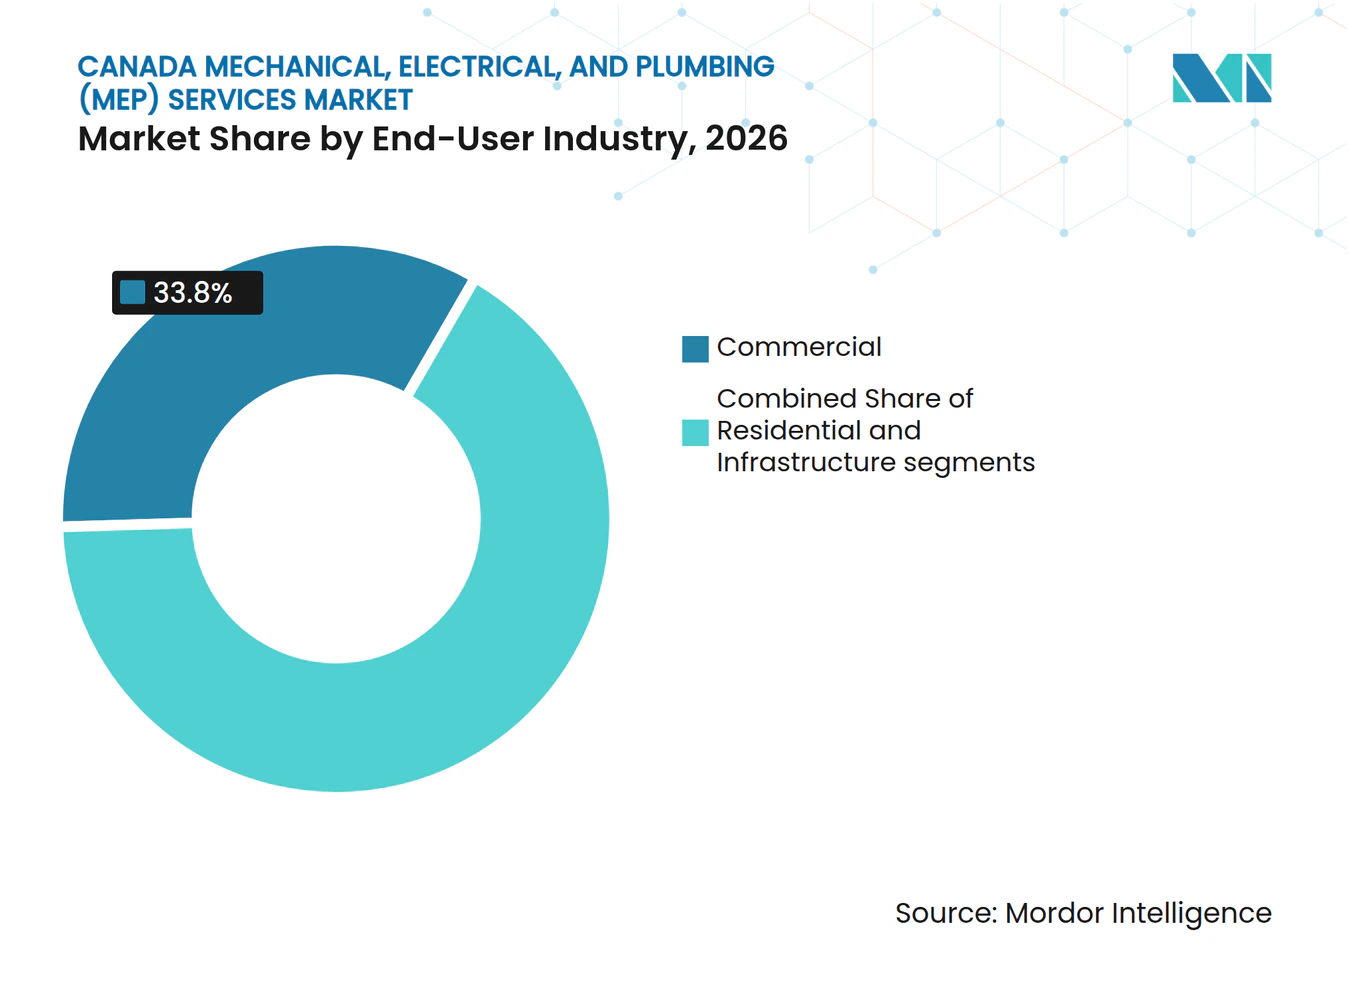
- Par secteur d'utilisation final, le commercial représentait 33,8 % de la taille du marché des services MEP au Canada en 2026, tandis que l'infrastructure devrait croître à un CAGR de 7,56 % jusqu'en 2032.
- Par province, l'Ontario détenait 39,1 % du marché des services MEP au Canada en 2026, tandis que l'Alberta devrait croître à un CAGR de 7,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction commerciale et industrielle soutenant la demande d'installation MEP dans les nouvelles constructions | +1.2% | Ontario, Alberta, Colombie-Britannique, avec des retombées au Québec et dans les provinces de l'Atlantique | Court terme (≤ 2 ans) |
| Décarbonation des bâtiments soutenant l'électrification des systèmes CVC | +1.1% | Colombie-Britannique, Québec, Ontario et demande émergente en Alberta | Moyen terme (2-4 ans) |
| Vieillissement du parc immobilier soutenant la demande de rénovation et de remplacement | +0.9% | Ontario et Québec, notamment dans les zones à forte concentration institutionnelle | Moyen terme (2-4 ans) |
| Normes d'efficacité énergétique plus strictes relevant les exigences des systèmes | +0.8% | National, avec des gains précoces dans les provinces adoptant les Codes modèles nationaux 2025 | Long terme (≥ 4 ans) |
| Expansion des centres de données accroissant la demande d'infrastructure électrique et de refroidissement | +0.7% | Alberta et Saskatchewan, avec une demande secondaire au Québec et en Colombie-Britannique | Court terme (≤ 2 ans) |
| Investissement dans les soins de santé et les institutions soutenant les projets MEP complexes | +0.6% | Colombie-Britannique, Ontario et Québec | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La construction commerciale et industrielle soutient les volumes MEP dans les nouvelles constructions
L'activité de construction commerciale et industrielle au Canada génère une demande soutenue pour les services d'installation mécanique, électrique et de plomberie (MEP). Les aménagements intérieurs de bureaux d'entreprise, les installations logistiques et les campus industriels durables élargissent les opportunités de projets disponibles pour les entrepreneurs MEP. L'aménagement intérieur réalisé par JCB Construction Canada pour le nouveau siège social de CN Rail dans le centre-ville de Montréal illustre comment les relocalisations d'entreprises peuvent nécessiter d'importants travaux de mise à niveau mécanique, électrique et de plomberie sur plusieurs étages. Ces projets exigent une coordination étroite, car les systèmes de chauffage, de refroidissement, d'éclairage, de distribution électrique, de plomberie, de contrôle et de protection incendie doivent fonctionner de manière transparente dans des environnements de bureaux occupés.
Les projets industriels deviennent également plus complexes à mesure que les promoteurs poursuivent des normes d'efficacité énergétique et de durabilité. MONTONI et le Fonds immobilier de solidarité FTQ doivent commencer la construction d'Écoparc Laval 15 en septembre 2025. Le projet est un campus industriel à plusieurs phases à Laval, au Québec, conçu pour répondre aux exigences de certification LEED Argent et Bâtiment à zéro carbone. Les bâtiments répondant à ces normes nécessitent des systèmes CVC efficaces, des équipements de récupération de chaleur, des contrôles de bâtiment, un éclairage avancé et une infrastructure électrique de plus grande capacité. Ces exigences augmentent la valeur des travaux MEP par rapport aux entrepôts conventionnels. Un pipeline géographiquement diversifié de projets de bureaux, de logistique et d'industrie peut offrir aux entrepreneurs régionaux un flux plus régulier de travaux d'installation tout en réduisant leur dépendance à un nombre limité de grands projets.
Les initiatives de décarbonation des bâtiments accélèrent l'électrification des systèmes CVC
La transition du Canada vers des bâtiments à faible émission de carbone crée une demande pour les rénovations de pompes à chaleur et les systèmes de chauffage, de ventilation et de climatisation (CVC) électrifiés. La Building Decarbonization Alliance a rapporté en 2026 que les expéditions de pompes à chaleur dépassaient les expéditions de climatiseurs au Canada et que les pompes à chaleur constituaient la principale source de chauffage dans 8 % des foyers. La demande varie selon les provinces en raison de la non-uniformité des incitatifs, de la capacité du réseau électrique et des systèmes de chauffage existants. La Colombie-Britannique et le Québec offrent des conditions plus établies pour les travaux d'électrification, tandis que l'Alberta conserve encore des avantages de coût grâce à son infrastructure de gaz naturel. Cette différence régionale incite les entrepreneurs à aligner leur expertise en équipements et leurs effectifs sur les politiques locales et les conditions des services publics. Le Système de distribution d'énergie de la région de la capitale nationale modernisé illustre l'ampleur des travaux liés à la décarbonation des bâtiments publics. Le projet a remplacé l'infrastructure de vapeur vieillissante par de l'eau chaude basse température et des refroidisseurs électriques sur plus de 14 kilomètres de canalisations[1]. De tels projets nécessitent que les travaux mécaniques, électriques, de contrôle et de mise en service soient planifiés comme un seul système. Une étude de 2026 publiée dans Energy and Buildings a révélé que les pompes à chaleur géothermiques réduisaient la consommation d'énergie de 29 % et les émissions de gaz à effet de serre de 78 % par rapport aux références au gaz naturel dans les applications résidentielles canadiennes. Ces résultats soutiennent l'argumentaire technique en faveur des rénovations électrifiées, même si les taux d'adoption restent inégaux.
Le vieillissement du parc immobilier stimule la demande de rénovation et de remplacement MEP
Les propriétés commerciales et institutionnelles plus anciennes créent une demande de remplacement des chaufferies, des appareillages de commutation électrique, des colonnes montantes de plomberie et des équipements de traitement d'air. Bon nombre de ces systèmes ont été installés avant les exigences énergétiques actuelles et approchent maintenant de la fin de leur durée de vie utile. Les travaux de rénovation diffèrent des nouvelles constructions car les entrepreneurs doivent protéger les opérations du bâtiment et travailler dans un accès limité au chantier. Ces conditions accordent plus de valeur à la coordination, aux calendriers fiables et à la gestion des corps de métier qu'au seul coût de la main-d'œuvre. Le marché des services MEP au Canada peut donc soutenir des travaux plus spécialisés dans des installations qui restent occupées pendant la construction. Un projet d'optimisation des refroidisseurs d'un hôpital à Nanaimo en 2026 illustre ce type de portée combinée. Les travaux comprenaient des refroidisseurs à récupération de chaleur, une révision des canalisations hydroniques, des panneaux électriques et des travaux de structure[2]. Les différents systèmes ne peuvent pas être traités comme des ensembles isolés car chacun affecte les autres pendant l'installation et l'exploitation. Les entrepreneurs ayant une expérience en coordination de préconstruction, en fabrication hors site et en mise en service dans le secteur de la santé peuvent être mieux positionnés pour ces travaux. Les projets de rénovation peuvent avoir un volume brut inférieur à celui des grands bâtiments neufs, mais leurs contraintes opérationnelles peuvent réduire la concurrence directe sur les prix.
Des normes d'efficacité énergétique plus strictes redéfinissent les spécifications des systèmes
Les Codes modèles nationaux 2025 intègrent pour la première fois des limites opérationnelles de gaz à effet de serre dans les exigences des bâtiments canadiens. Les codes couvrent le Code national du bâtiment, le Code national de la plomberie, le Code national de prévention des incendies et le Code national de l'énergie pour les bâtiments. Les niveaux de performance plus élevés exigent une spécification plus rigoureuse des systèmes de récupération de chaleur, de contrôle, de ventilation, de pompes et d'installations électriques. Ce changement accroît l'importance de la connaissance des codes en vigueur et de la modélisation énergétique lors de la conception et de la construction. Il relève également les exigences techniques pour les entreprises travaillant sur des projets visant des niveaux de performance plus élevés du Code national de l'énergie pour les bâtiments. Ressources naturelles Canada a proposé des normes de produits mises à jour dans l'Amendement 19 du Règlement sur l'efficacité énergétique en juin 2026. La proposition couvre les équipements CVC, la réfrigération commerciale et les moteurs industriels[3]. Des normes de produits plus élevées peuvent influencer les spécifications des projets bien avant que les équipements ne soient installés. Les entrepreneurs et les ingénieurs doivent tenir compte de la disponibilité des équipements, de la compatibilité des contrôles et des exigences d'installation lors de la sélection des systèmes. Le marché des services MEP au Canada favorisera probablement les entreprises qui maintiennent leurs connaissances des codes et des produits à jour dans toutes les provinces.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre qualifiée limitant la capacité des entrepreneurs et augmentant les coûts de main-d'œuvre | -1.0% | National, plus aigu en Ontario et en Colombie-Britannique | Long terme (≥ 4 ans) |
| Des coûts de construction élevés réduisent la faisabilité des projets | -0.8% | Ontario et Colombie-Britannique, avec des effets structurels dans les grands centres | Moyen terme (2-4 ans) |
| Longs délais de livraison pour les équipements électriques et mécaniques spécialisés | -0.5% | Pipeline de centres de données en Alberta et en Saskatchewan, ainsi qu'en Ontario | Court terme (≤ 2 ans) |
| Différences provinciales en matière de codes et de licences augmentant la complexité de la conformité | -0.4% | Entrepreneurs opérant au Québec, en Ontario et en Colombie-Britannique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les pénuries de main-d'œuvre qualifiée contraignent la capacité des entrepreneurs
La disponibilité de la main-d'œuvre qualifiée demeure une contrainte centrale pour la livraison des services MEP au Canada. Elle affecte la disponibilité des équipes, la tarification des soumissions, les calendriers de projet et la capacité des entrepreneurs à accepter des travaux supplémentaires. La réalisation des objectifs fédéraux en matière de logement et d'infrastructure nécessitera entre 410 000 et 520 000 nouveaux travailleurs de métier d'ici 2030, les besoins en recrutement devant augmenter davantage lorsque les départs à la retraite sont pris en compte. Ces pressions rendent la dotation en personnel prévisible plus précieuse pour les entreprises qui travaillent sur plusieurs projets simultanément. Elles renforcent également l'attrait des contrats de service qui permettent d'affecter des équipes sur de plus longues périodes. Une pénurie n'affecte pas seulement le nombre de travailleurs disponibles sur un chantier. Elle peut accroître l'importance de la formation, de la rétention, de la préfabrication et d'un séquençage rigoureux. Les entreprises disposant de portefeuilles de services gérés peuvent répartir les coûts de formation sur des relations clients plus longues. Elles peuvent également maintenir une utilisation plus stable des équipes que les entreprises qui dépendent uniquement de contrats de construction ponctuels. Cela crée un avantage pratique pour les entrepreneurs qui combinent les travaux d'installation avec des obligations de maintenance et de performance sur le marché des services MEP au Canada.
La hausse des coûts de construction comprime la faisabilité des projets
La hausse des coûts de construction continue de limiter le nombre de projets pouvant se dérouler comme prévu. La pression salariale, l'incertitude de la chaîne d'approvisionnement et la volatilité des prix des métaux peuvent modifier les budgets de projet après la préparation des premières estimations de coûts. Les propriétaires de bâtiments peuvent retarder, redimensionner ou reconditionner les travaux lorsque les coûts augmentent. Cela intensifie la concurrence pour les projets qui restent viables et peut réduire les marges sur les travaux standard à prix unitaire. L'effet est le plus fort là où la teneur élevée en équipements et les composants importés représentent une grande partie du budget d'un projet. La pression sur les coûts modifie également les services que les entrepreneurs cherchent à fournir. La livraison intégrée et les accords de service groupés peuvent montrer aux propriétaires la valeur opérationnelle totale d'un système plutôt que son seul coût d'installation initial. Cette approche peut soutenir des relations de revenus plus longues où la maintenance, les contrôles et la performance énergétique sont inclus. Elle ne supprime pas les limites d'accessibilité financière, mais elle peut donner aux propriétaires une base plus claire pour évaluer les coûts du cycle de vie. Le marché des services MEP au Canada a donc intérêt à évoluer vers des portées qui combinent conception, installation et exploitation continue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les services électriques sont en tête tandis que les services MEP intégrés gagnent du terrainLes services électriques détenaient 36,7 % en 2026, soutenus par les dépenses en distribution électrique, en appareillages de commutation et en systèmes d'éclairage. Les bâtiments commerciaux, les campus de soins de santé et les centres de données ont besoin d'une capacité électrique fiable et de contrôles de plus en plus complexes. La recharge de véhicules électriques, les pompes à chaleur et les charges informatiques s'ajoutent au besoin de mises à niveau. Les entrepreneurs ayant une expérience en ingénierie haute tension et moyenne tension sont donc des participants importants dans cette partie du secteur des services MEP au Canada. La portée électrique nécessite également un approvisionnement précoce car les appareillages de commutation et les équipements connexes peuvent affecter les calendriers de construction.
Les services MEP intégrés constituent le type à la croissance la plus rapide avec un CAGR de 7,32 % jusqu'en 2032. Sur le marché des services MEP au Canada, les clients font appel à un seul prestataire pour réduire le risque d'interface entre les travaux mécaniques, électriques et de plomberie sur des projets complexes. Ce modèle peut améliorer la coordination lorsque les décisions de conception affectent plusieurs systèmes du bâtiment. Les services mécaniques restent soutenus par les rénovations CVC et l'adoption des pompes à chaleur. Les services de plomberie ont une contribution aux revenus plus modeste, mais les modifications apportées au Code national de la plomberie 2025 s'appliquent également aux modifications des bâtiments existants. La livraison en conception assistée et l'implication précoce des entrepreneurs favorisent les prestataires capables de coordonner les modèles BIM et la fabrication hors site.



Par type de service :
les services gérés / basés sur la performance s'accélèrent tandis que la conception et l'ingénierie maintiennent leur envergureLa conception et l'ingénierie représentaient 34,6 % en 2026. Les projets institutionnels, de soins de santé et d'infrastructure nécessitent une ingénierie MEP détaillée avant l'attribution des contrats de construction. Ces travaux déterminent la sélection des équipements, les interfaces des systèmes, les contrôles et les exigences de mise en service. Ils peuvent également réduire les modifications ultérieures lors de la construction lorsque la conception est coordonnée en amont. Le projet de la Faculté des sciences de la santé de l'Université d'Ottawa réalisé par WSP a illustré la densité des travaux institutionnels, avec des systèmes mécaniques, électriques, civils et de technologie de l'information livrés dans le cadre d'un arrangement de conception principale.
Les services gérés / basés sur la performance constituent le type de service à la croissance la plus rapide avec un CAGR de 7,45 % jusqu'en 2032. Sur le marché des services MEP au Canada, ce modèle utilise des arrangements pluriannuels dans lesquels les entrepreneurs ont une responsabilité continue en matière de disponibilité et de performance énergétique. Le Système de distribution d'énergie de la région de la capitale nationale fonctionne dans le cadre d'un partenariat public-privé de 35 ans qui comprend Equans Canada, PCL Construction et Black & McDonald. L'installation, les tests et la mise en service restent liés aux nouveaux bâtiments et aux grandes rénovations. Les travaux de maintenance, de réparation et de rénovation deviennent également plus importants à mesure que les propriétaires prolongent la durée de vie des actifs et poursuivent leurs objectifs énergétiques. Les travaux de Plan Group à l'Académie de médecine et de santé intégrée de l'Université de Toronto Scarborough ont utilisé des ensembles de pompes préfabriqués, des assemblages de chaudières et un séquençage BIM 4D.
Par secteur d'utilisation final :
le commercial domine le marché tandis que l'infrastructure enregistre la croissance la plus rapideLe commercial détenait 33,8 % en 2026, soutenu par les aménagements de bureaux, les commerces de détail, les établissements de soins de santé et les bâtiments postsecondaires. Ces environnements nécessitent des travaux mécaniques, électriques et de plomberie qui soutiennent le confort des occupants, la sécurité, les opérations et les systèmes numériques. De nombreuses propriétés commerciales s'attaquent également au vieillissement des équipements et aux nouvelles exigences de performance énergétique. Le secteur des services MEP au Canada bénéficie lorsque les propriétaires investissent dans des mises à niveau plutôt que dans de nouveaux espaces de plancher. Les grands centres urbains conservent la plus grande variété de travaux de maintenance, de rénovation et d'aménagement commercial.
L'infrastructure est le segment d'utilisation final à la croissance la plus rapide avec un CAGR de 7,56 % jusqu'en 2032. Sur le marché des services MEP au Canada, les centres de données, les mises à niveau des installations de traitement des eaux et l'électrification des transports en commun nécessitent une portée plus intensive en ingénierie que les projets civils conventionnels. Le projet de développement d'un centre de données de 300 MW en Saskatchewan illustre le besoin en distribution électrique à haute capacité, en refroidissement de précision et en redondance électrique. Les campus de soins de santé présentent un chevauchement similaire entre les exigences institutionnelles et d'infrastructure. Le projet de l'Université de Toronto Scarborough et les travaux de renouvellement hospitalier en Ontario et en Colombie-Britannique exigent une haute disponibilité et une coordination détaillée des systèmes. La demande résidentielle reste significative, bien que la faiblesse des mises en chantier privées en 2026 ait modéré sa croissance par rapport à l'infrastructure et au commercial.

Analyse géographique
L'Ontario détenait 39,1 % de la part de marché en 2026, soutenu par d'importants programmes d'approvisionnement institutionnels et d'infrastructure. Les projets de soins de santé, de transport en commun et postsecondaires nécessitent des capacités intégrées de conception et de construction, ce qui réduit le champ des plus grands contrats. La province fournit également une capacité d'ingénierie pour travailler dans d'autres parties du Canada. L'Alberta devrait enregistrer la croissance provinciale la plus rapide, avec un CAGR de 7,88 % pendant la période 2027-2032. Les projets de centres de données et d'infrastructure énergétique élargissent le besoin en distribution électrique, en refroidissement et en systèmes mécaniques de précision. L'Alberta offre donc des travaux qui diffèrent de la contractualisation conventionnelle dans les usines de traitement et les sables bitumineux.
La Colombie-Britannique dispose d'un pipeline soutenu de projets institutionnels entièrement électriques. L'hôpital de la vallée Quw'utsun nécessite des systèmes de chauffage et de refroidissement intégrés, notamment des refroidisseurs à récupération de chaleur eau-eau et des pompes à chaleur à source d'air. Ces choix de systèmes exigent que les entrepreneurs coordonnent les équipements, les contrôles, la tuyauterie, l'alimentation électrique et la mise en service. Le Québec opère dans un environnement distinct en matière de main-d'œuvre et de licences, administré par la Commission de la construction du Québec. Ce cadre peut créer un seuil d'entrée plus élevé pour les entreprises d'autres provinces. L'activité continue dans les secteurs de la santé et de l'infrastructure civile au Québec soutient la demande, même si certaines parties de l'investissement privé restent prudentes.
La Saskatchewan, le Manitoba, les provinces de l'Atlantique et les territoires représentaient une part plus modeste du marché des services MEP au Canada en 2026. Leurs pipelines de projets créent néanmoins des opportunités lorsque des systèmes spécialisés ou des conditions de livraison à distance sont impliqués. Le développement de centres de données en Saskatchewan peut soutenir la demande future de travaux électriques et de refroidissement à haute capacité. Les travaux d'infrastructure d'eaux usées au Manitoba peuvent mobiliser des capacités nationales d'ingénierie et de construction. Aecon a reçu un contrat en juillet 2026 pour la mise à niveau du Centre de contrôle de la pollution des eaux du secteur nord de la Ville de Winnipeg, Stantec fournissant les services de conception. Les provinces de l'Atlantique offrent une charge de travail davantage axée sur la rénovation car l'électrification des bâtiments y progresse. Les entrepreneurs ayant une expérience des pompes à chaleur en climat froid peuvent se différencier dans ce contexte. Les stratégies régionales doivent tenir compte des codes locaux, de la disponibilité de la main-d'œuvre, des conditions des services publics et de l'approvisionnement en équipements.
Paysage concurrentiel
Concentration du Marché
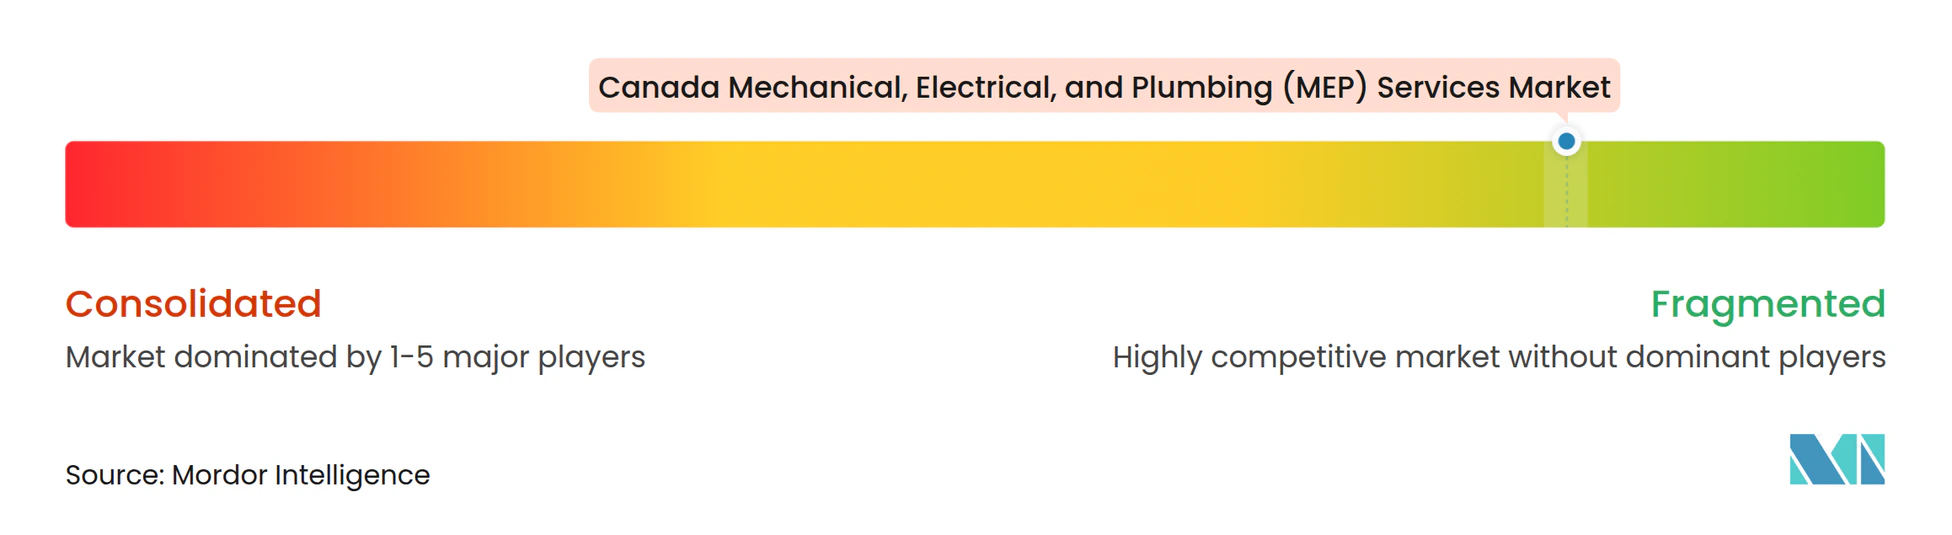
Le marché des services MEP au Canada est fragmenté, avec des entrepreneurs spécialisés régionaux et des cabinets d'ingénierie en concurrence sur différents types de projets. La concurrence est plus concentrée dans les grands projets institutionnels et d'infrastructure, qui nécessitent de larges capacités techniques et une capacité de livraison pluriannuelle. EllisDon, Black & McDonald, Modern Niagara, Plan Group et Equans Canada se disputent les contrats de conception-construction, de services gérés et multi-corps de métier, soutenus par des opérations interprovinciales, une livraison de projets numérique et des capacités de service après construction.
Les acquisitions aident les entreprises à renforcer leurs capacités techniques. En septembre 2026, Englobe a acquis Reinbold Engineering Group, basé à Calgary, ajoutant plus de 90 professionnels spécialisés dans la modélisation énergétique, la mise en service et la conception mécanique durable. Cela reflète la demande de services intégrés qui relient la conception, la construction, la performance des systèmes et la mise en service. Les spécialistes régionaux se démarquent également grâce à une expertise ciblée et à une coordination numérique. Le projet de l'Université de Toronto Scarborough réalisé par Plan Group a utilisé le séquençage par modélisation des données du bâtiment (BIM) 4D et des assemblages mécaniques préfabriqués.
Les grands contrats basés sur la performance, tels que le Système de distribution d'énergie de la région de la capitale nationale, favorisent les entreprises disposant de la capacité financière et opérationnelle pour fournir des services continus. L'expertise en matière de codes, les outils de modélisation énergétique et les accréditations de mise en service deviennent de plus en plus importants dans les appels d'offres concurrentiels. Des opportunités subsistent dans les contrats de performance de taille intermédiaire et les modules MEP hors site pour les communautés éloignées et autochtones. Dans l'ensemble, les entreprises spécialisées peuvent se démarquer par la différenciation technique et une livraison de projets efficace, bien que les contrats complexes favorisent les entreprises disposant de ressources plus larges.
Leaders du secteur des services mécaniques, électriques et de plomberie (MEP) au Canada
-
Ainsworth Inc.
-
Black & McDonald Limited
-
Bird Construction Inc.
-
EllisDon Corporation
-
Enersolv Design & Build Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services mécaniques, électriques et de plomberie (MEP) au Canada Entreprises couvertes dans ce rapport
- Ainsworth Inc.
- Black & McDonald Limited
- Bird Construction Inc.
- EllisDon Corporation
- Enersolv Design & Build Ltd.
- Equans Canada
- Modern Niagara Group Inc.
- Plan Group Inc.
- PCL Construction
- Stantec Inc.
- WSP Global Inc.
- AECOM Canada ULC
- MCW Group of Companies
- Williams Engineering Canada Inc.
- Smith + Andersen
- DIALOG
- Dillon Consulting Limited
- Morrison Hershfield
- AtkinsRéalis
- Jacobs
- Le Groupe Conseil Génipur Inc.
- HIDI Group
- MAGH Engineering Inc.
- D.B.K. Engineering Ltd.
- Mansour Engineering Ltd.
- Integral Group
Développements industriels récents dans Marché des services mécaniques, électriques et de plomberie (MEP) au Canada
- Septembre 2026 : Englobe a acquis Reinbold Engineering Group, une entreprise d'ingénierie mécanique et de performance des bâtiments basée à Calgary, comptant plus de 90 professionnels. L'acquisition a élargi la capacité d'Englobe en matière de modélisation énergétique, de mise en service et de conception MEP durable dans l'Ouest canadien et en Ontario. L'équipe acquise dispose de bureaux à Calgary, Edmonton, Vancouver, Kelowna et Toronto, offrant à Englobe une couverture plus large dans les principaux centres de projets régionaux.
- Septembre 2026 : La Banque de l'infrastructure du Canada (BIC) a atteint la clôture financière d'un prêt de 100 millions CAD (environ 71 millions USD) avec la Corporation Morguard, établissant le Fonds Morguard ReNew de 145 millions CAD (environ 103 millions USD) pour soutenir des rénovations énergétiques profondes dans environ 30 propriétés résidentielles à logements multiples, commerciales, de bureaux et industrielles en Ontario et au Québec. Les mises à niveau mécaniques, électriques et de plomberie (MEP) prévues comprennent l'optimisation des systèmes mécaniques, la conversion aux pompes à chaleur et l'intégration au réseau de distribution d'énergie de quartier avec NERVA Energy, qui conçoit et met en œuvre les travaux visant une réduction minimale de 30 % des émissions de GES et environ 35 246 tonnes d'économies annuelles de CO₂e.
- Mai 2026 : Bird Construction a été sélectionné comme partenaire de construction privilégié de Bell AI Fabric pour un centre de données haute densité de 300 MW et 1,7 milliard CAD (environ 1,21 milliard USD) dans la municipalité rurale de Sherwood, en Saskatchewan, le plus grand centre de données à usage spécifique au Canada au moment de l'annonce. La construction est en cours dans les quatre bâtiments, deux salles de données étant ciblées pour la mise en service au premier semestre 2027, soutenant une portée MEP substantielle couvrant l'alimentation électrique, le refroidissement et l'infrastructure mécanique.
Portée du rapport sur le marché des services mécaniques, électriques et de plomberie (MEP) au Canada
Aperçu de la segmentation
| Services mécaniques |
| Services électriques |
| Services de plomberie |
| Services MEP intégrés |
| Conception et ingénierie |
| Installation, tests et mise en service |
| Maintenance, réparation et rénovation |
| Services gérés / basés sur la performance |
| Résidentiel |
| Commercial |
| Infrastructure |
| Ontario |
| Québec |
| Colombie-Britannique |
| Alberta |
| Reste du Canada |
| Par type | Services mécaniques |
| Services électriques | |
| Services de plomberie | |
| Services MEP intégrés | |
| Par type de service | Conception et ingénierie |
| Installation, tests et mise en service | |
| Maintenance, réparation et rénovation | |
| Services gérés / basés sur la performance | |
| Par secteur d'utilisation final | Résidentiel |
| Commercial | |
| Infrastructure | |
| Par province | Ontario |
| Québec | |
| Colombie-Britannique | |
| Alberta | |
| Reste du Canada |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services MEP au Canada jusqu'en 2032 ?
Le marché des services MEP au Canada devrait croître à un CAGR de 6,53 % de 2027 à 2032, pour atteindre 11,67 milliards USD.
Quel type de service devrait connaître la croissance la plus rapide au Canada ?
Les services gérés / basés sur la performance devraient croître à un CAGR de 7,45 % jusqu'en 2032, les propriétaires ayant recours à des contrats plus longs pour la disponibilité et la performance énergétique.
Quel type de service MEP détenait la plus grande part en 2026 ?
Les services électriques étaient en tête par type avec une part de 36,7 % en 2026, soutenus par la distribution électrique, les contrôles et les mises à niveau d'électrification.
Pourquoi les rénovations de bâtiments sont-elles importantes pour les prestataires MEP canadiens ?
Les installations vieillissantes ont besoin d'équipements de remplacement, tandis que les exigences de décarbonation accroissent la demande pour des systèmes de chauffage, de refroidissement, électriques et de contrôle plus efficaces.
Quelle province offre la croissance la plus rapide prévue pour les services MEP ?
L'Alberta devrait se développer à un CAGR de 7,88 % jusqu'en 2032, soutenue par l'activité des centres de données et de l'infrastructure énergétique.
Comment les codes nationaux du bâtiment affectent-ils les entrepreneurs MEP ?
Les Codes modèles nationaux 2025 renforcent l'importance de la modélisation énergétique, de la sélection des équipements, des contrôles et de la mise en service pour les projets conformes aux codes.