
Tamaño y Participación del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Canadá
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
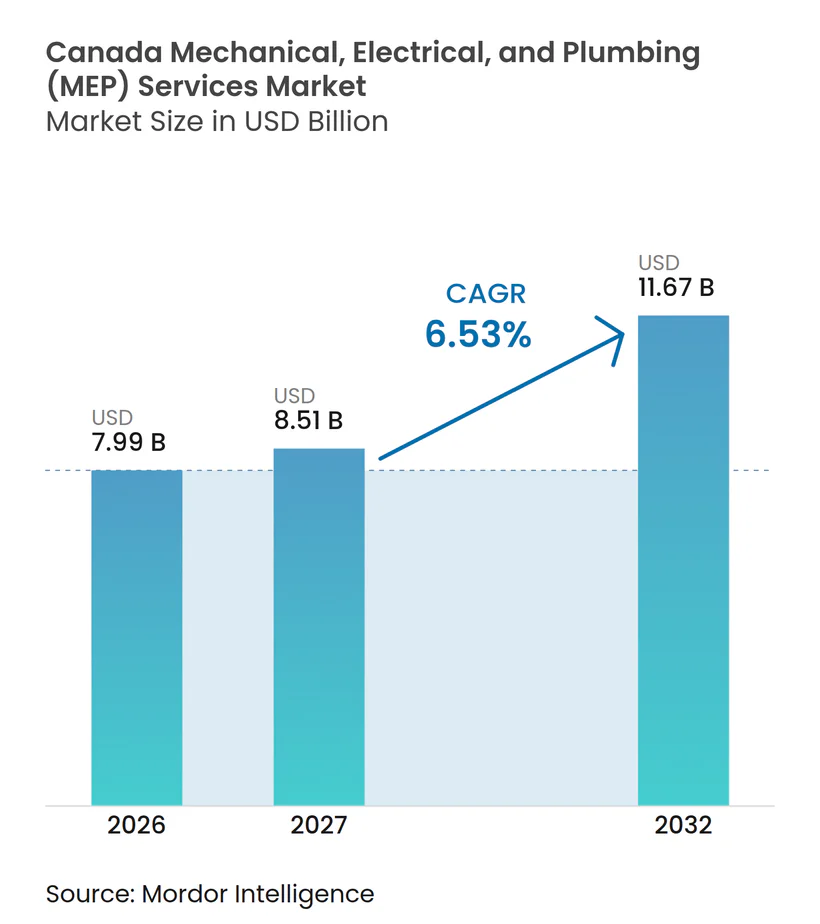
| Tamaño del mercado en el año base (2026) | 7.99 Mil millones de dólares |
| Tamaño del Mercado (2027) | 8.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.53 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Canadá por Mordor Intelligence
El tamaño del Mercado de Servicios Mecánicos, Eléctricos y de Plomería de Canadá fue valorado en 7,99 mil millones de USD en 2026 y se estima que crecerá desde 8,51 mil millones de USD en 2027 hasta alcanzar los 11,67 mil millones de USD para 2032, a una CAGR del 6,53% durante el período de pronóstico (2027-2032).
Los programas federales de infraestructura, las normas de descarbonización de edificios y el desarrollo de centros de datos están transformando el trabajo disponible para los contratistas canadienses. Los Códigos Modelo Nacionales de 2025 incorporan requisitos de reducción de gases de efecto invernadero al Código Nacional de Construcción y al Código Nacional de Energía para Edificios, lo que eleva los requisitos técnicos tanto para la nueva construcción como para las renovaciones. Este cambio favorece a las empresas capaces de modelar el rendimiento energético, coordinar sistemas y poner en marcha proyectos terminados. El mercado de servicios MEP de Canadá también avanza hacia contratos basados en desempeño, lo que puede desplazar la contratación del precio inicial más bajo hacia la capacidad técnica. Las limitaciones de mano de obra y los largos plazos de entrega de equipos eléctricos y mecánicos continúan influyendo en las decisiones de licitación, programación y adquisición en todo el mercado de servicios MEP de Canadá.
Conclusiones Clave del Informe
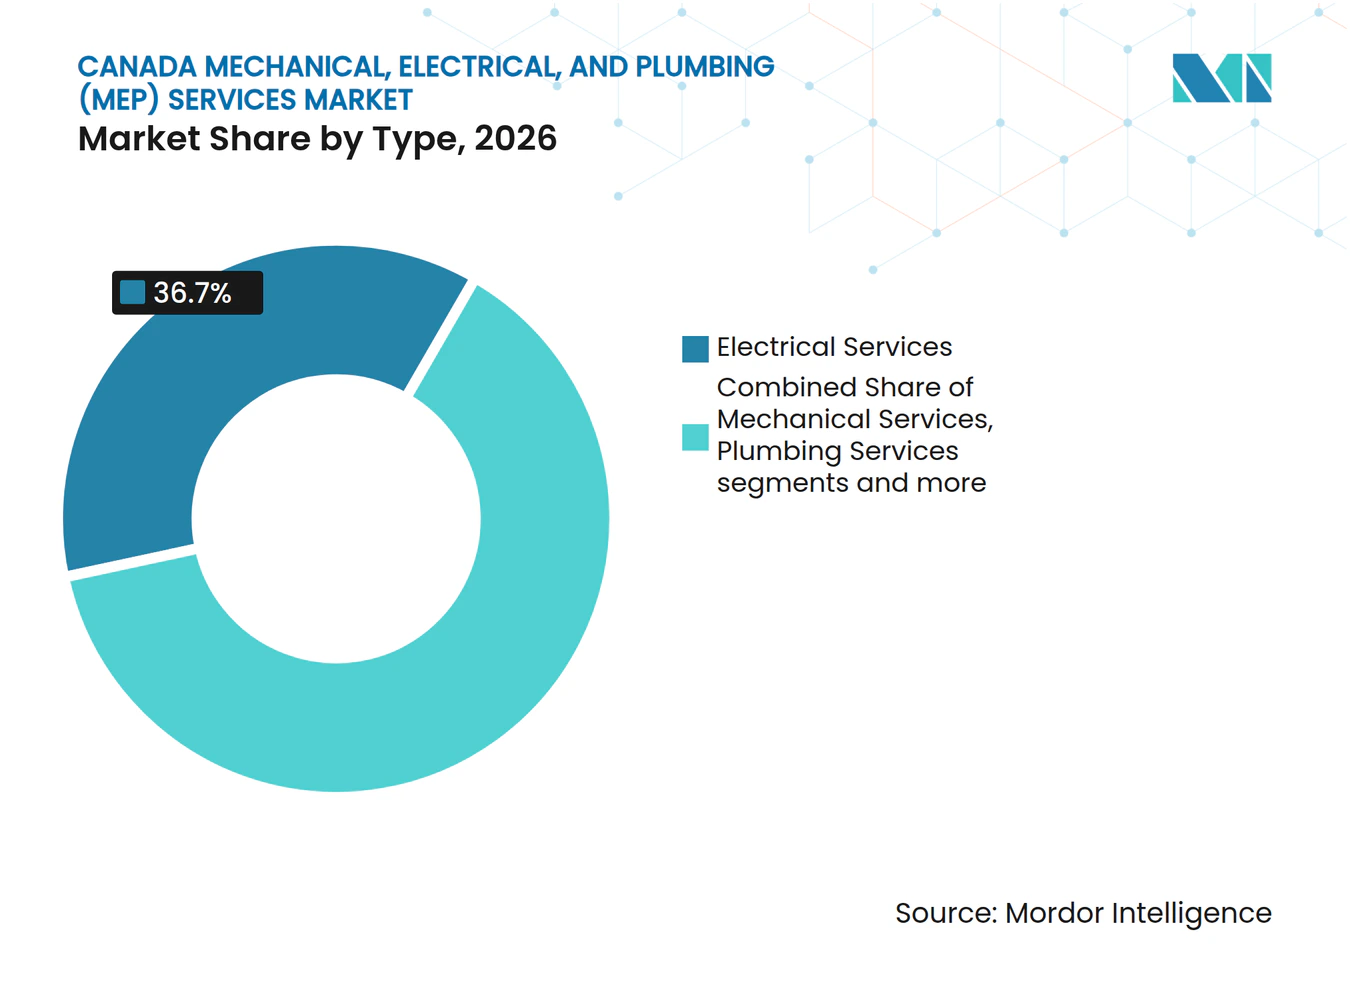
- Por tipo, los servicios eléctricos representaron el 36,7% de la participación del mercado de servicios MEP de Canadá en 2026, mientras que se prevé que los servicios MEP integrados crezcan a una CAGR del 7,32% hasta 2032.
- Por tipo de servicio, el diseño e ingeniería representó el 34,6% de la participación del mercado de servicios MEP de Canadá en 2026, mientras que se prevé que los servicios gestionados / basados en desempeño crezcan a una CAGR del 7,45% hasta 2032.
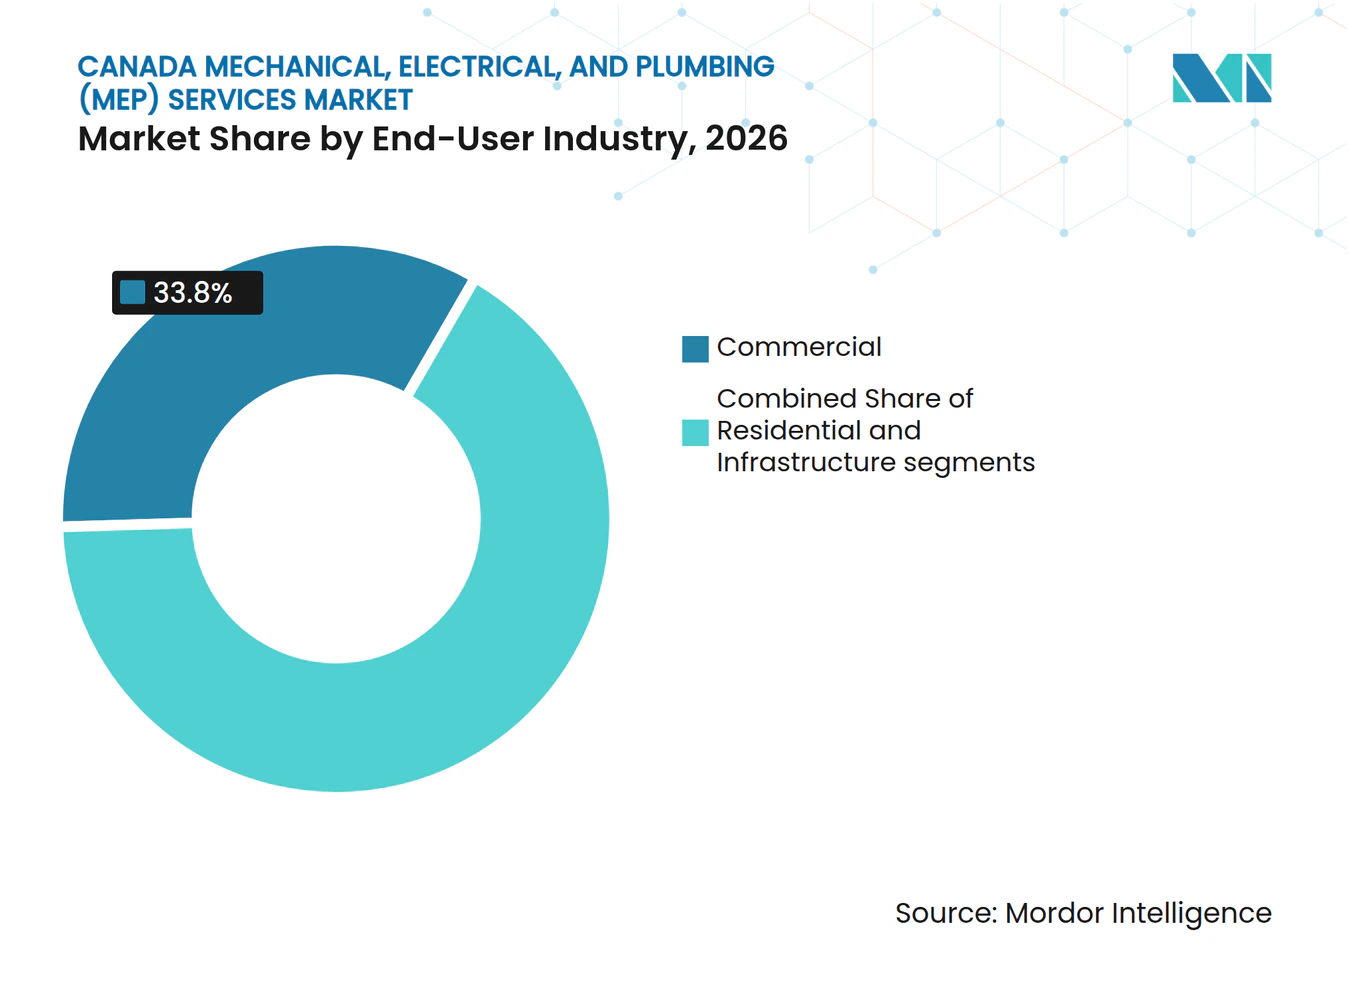
- Por industria de usuario final, el sector comercial representó el 33,8% del tamaño del mercado de servicios MEP de Canadá en 2026, mientras que se prevé que la infraestructura crezca a una CAGR del 7,56% hasta 2032.
- Por provincia, Ontario representó el 39,1% del mercado de servicios MEP de Canadá en 2026, mientras que se prevé que Alberta crezca a una CAGR del 7,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Construcción Comercial e Industrial que Sustenta la Demanda de Instalación MEP en Nuevas Obras | +1.2% | Ontario, Alberta, Columbia Británica, con extensión a Quebec y el Atlántico canadiense | Corto plazo (≤ 2 años) |
| Descarbonización de Edificios que Impulsa la Electrificación de Sistemas HVAC | +1.1% | Columbia Británica, Quebec, Ontario y la demanda emergente en Alberta | Mediano plazo (2-4 años) |
| Antigüedad del Parque Inmobiliario que Sustenta la Demanda de Renovación y Reemplazo | +0.9% | Ontario y Quebec, particularmente en zonas con alta concentración institucional | Mediano plazo (2-4 años) |
| Normas de Eficiencia Energética más Estrictas que Elevan los Requisitos de los Sistemas | +0.8% | Nacional, con avances tempranos en las provincias que adoptan los Códigos Modelo Nacionales de 2025 | Largo plazo (≥ 4 años) |
| Expansión de Centros de Datos que Incrementa la Demanda de Infraestructura Eléctrica y de Refrigeración | +0.7% | Alberta y Saskatchewan, con demanda secundaria en Quebec y Columbia Británica | Corto plazo (≤ 2 años) |
| Inversión en Salud e Infraestructura Institucional que Sustenta Proyectos MEP Complejos | +0.6% | Columbia Británica, Ontario y Quebec | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Construcción Comercial e Industrial Sostiene los Volúmenes de Instalación MEP en Nuevas Obras
La actividad de construcción comercial e industrial de Canadá está generando una demanda sostenida de servicios de instalación mecánica, eléctrica y de plomería (MEP). Los acondicionamientos de oficinas corporativas, las instalaciones logísticas y los campus industriales sostenibles están ampliando las oportunidades de proyectos disponibles para los contratistas MEP. El acondicionamiento interior realizado por JCB Construction Canada para la nueva sede de CN Rail en el centro de Montreal ilustra cómo las reubicaciones corporativas pueden requerir extensas mejoras mecánicas, eléctricas y de plomería en múltiples pisos. Estos proyectos requieren una estrecha coordinación, ya que los sistemas de calefacción, refrigeración, iluminación, distribución eléctrica, plomería, controles y protección contra incendios deben operar de manera integrada en entornos de oficinas ocupadas.
Los proyectos industriales también se están volviendo más complejos a medida que los promotores persiguen estándares de eficiencia energética y sostenibilidad. MONTONI y el Fonds immobilier de solidarité FTQ tienen previsto iniciar la construcción de Écoparc Laval 15 en septiembre de 2025. El proyecto es un campus industrial multietapa en Laval, Quebec, diseñado para cumplir con los requisitos de certificación LEED Silver y Zero Carbon Building. Los edificios que cumplen estos estándares requieren sistemas HVAC eficientes, equipos de recuperación de calor, controles de edificios, iluminación avanzada e infraestructura eléctrica de mayor capacidad. Estos requisitos incrementan el valor del trabajo MEP en comparación con los almacenes convencionales. Una cartera de proyectos geográficamente diversa de oficinas, logística e industria puede proporcionar a los contratistas regionales un flujo más constante de trabajo de instalación, reduciendo su dependencia de un número limitado de grandes proyectos.
Las Iniciativas de Descarbonización de Edificios Están Acelerando la Electrificación de Sistemas HVAC
El avance de Canadá hacia edificios con menor huella de carbono está creando demanda de renovaciones con bombas de calor y sistemas de calefacción, ventilación y aire acondicionado (HVAC) electrificados. La Building Decarbonization Alliance informó en 2026 que los envíos de bombas de calor superaron a los de aires acondicionados en Canadá y que las bombas de calor eran la fuente de calefacción principal en el 8% de los hogares. La demanda varía por provincia debido a que los incentivos, la capacidad de la red eléctrica y los sistemas de calefacción existentes no son uniformes. Columbia Británica y Quebec ofrecen condiciones más consolidadas para los trabajos de electrificación, mientras que Alberta aún presenta ventajas de costo derivadas de su infraestructura de gas natural. Esta diferencia regional da a los contratistas razones para alinear su experiencia en equipos y su dotación de personal con las condiciones locales de política y servicios públicos. El Sistema de Energía de Distrito de la Región de la Capital Nacional modernizado ilustra la escala de los trabajos vinculados a la descarbonización de edificios públicos. El proyecto reemplazó la infraestructura de vapor envejecida por agua caliente a baja temperatura y enfriadores eléctricos a lo largo de más de 14 kilómetros de tuberías[1]. Dichos proyectos requieren que los trabajos mecánicos, eléctricos, de controles y de puesta en marcha se planifiquen como un único sistema. Un estudio de Energía y Edificios de 2026 encontró que las bombas de calor geotérmicas redujeron el consumo de energía en un 29% y las emisiones de gases de efecto invernadero en un 78% en comparación con las líneas de base de gas natural en aplicaciones residenciales canadienses. Estos resultados respaldan el argumento técnico a favor de las renovaciones electrificadas, aunque las tasas de adopción siguen siendo desiguales.
El Envejecimiento del Parque Inmobiliario Impulsa la Demanda de Renovación y Reemplazo MEP
Las propiedades comerciales e institucionales más antiguas están generando demanda de reemplazo de plantas de calderas, tableros eléctricos de distribución, columnas de plomería y equipos de manejo de aire. Muchos de estos sistemas fueron instalados antes de los requisitos energéticos actuales y se aproximan al final de su vida útil. Los trabajos de renovación difieren de la nueva construcción porque los contratistas deben proteger las operaciones del edificio y trabajar dentro de un acceso limitado al sitio. Estas condiciones otorgan mayor valor a la coordinación, los cronogramas confiables y la gestión de oficios que al costo de mano de obra por sí solo. El mercado de servicios MEP de Canadá puede, por tanto, sustentar trabajos más especializados en instalaciones que permanecen ocupadas durante la construcción. Un proyecto de optimización de enfriadores hospitalarios en Nanaimo en 2026 ilustra este tipo de alcance combinado. El trabajo incluyó enfriadores con recuperación de calor, tuberías hidrónicas revisadas, tableros eléctricos y trabajos estructurales[2]. Los diferentes sistemas no pueden tratarse como paquetes aislados porque cada uno afecta a los demás durante la instalación y la operación. Los contratistas con experiencia en coordinación previa a la construcción, fabricación fuera del sitio y puesta en marcha en entornos de salud pueden estar mejor posicionados para este trabajo. Los proyectos de renovación pueden tener un volumen bruto menor que los grandes edificios nuevos, pero sus restricciones operativas pueden reducir la competencia directa por precio.
Normas de Eficiencia Energética más Estrictas que Reconfiguran las Especificaciones de los Sistemas
Los Códigos Modelo Nacionales de 2025 incorporan por primera vez límites operativos de gases de efecto invernadero como parte de los requisitos de construcción canadienses. Los códigos abarcan el Código Nacional de Construcción, el Código Nacional de Plomería, el Código Nacional de Incendios y el Código Nacional de Energía para Edificios. Los niveles de desempeño más elevados requieren una especificación más cuidadosa de la recuperación de calor, los controles, la ventilación, las bombas y los sistemas eléctricos. El cambio incrementa la importancia del conocimiento actualizado de los códigos y del modelado energético durante el diseño y la construcción. También eleva los requisitos técnicos para las empresas que trabajan en proyectos que buscan un mayor desempeño según el Código Nacional de Energía para Edificios. Recursos Naturales de Canadá propuso estándares de productos actualizados en la Enmienda 19 del Reglamento de Eficiencia Energética en junio de 2026. La propuesta abarca equipos HVAC, refrigeración comercial y motores industriales[3]. Los estándares de productos más elevados pueden influir en las especificaciones de los proyectos mucho antes de que se instale el equipo. Los contratistas e ingenieros deben tener en cuenta la disponibilidad de equipos, la compatibilidad de controles y los requisitos de instalación al seleccionar los sistemas. Es probable que el mercado de servicios MEP de Canadá favorezca a las empresas que mantienen actualizados sus conocimientos de códigos y productos en todas las provincias.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra Calificada que Limita la Capacidad de los Contratistas y Eleva los Costos Laborales | -1.0% | Nacional, más aguda en Ontario y Columbia Británica | Largo plazo (≥ 4 años) |
| Elevados Costos de Construcción que Reducen la Viabilidad de los Proyectos | -0.8% | Ontario y Columbia Británica, con efectos estructurales en los principales centros urbanos | Mediano plazo (2-4 años) |
| Largos Plazos de Entrega de Equipos Eléctricos y Mecánicos Especializados | -0.5% | Cartera de centros de datos en Alberta y Saskatchewan, más Ontario | Corto plazo (≤ 2 años) |
| Diferencias Provinciales en Códigos y Licencias que Incrementan la Complejidad del Cumplimiento | -0.4% | Contratistas que operan en Quebec, Ontario y Columbia Británica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Calificada que Restringe la Capacidad de los Contratistas
La disponibilidad de mano de obra calificada sigue siendo una restricción central para la prestación de servicios MEP en Canadá. Afecta la disponibilidad de cuadrillas, los precios de licitación, los cronogramas de proyectos y la capacidad de los contratistas para aceptar trabajo adicional. Alcanzar los objetivos federales de vivienda e infraestructura requerirá entre 410.000 y 520.000 nuevos trabajadores de oficios para 2030, y se espera que las necesidades de contratación aumenten aún más cuando se consideren las jubilaciones. Estas presiones hacen que la dotación de personal predecible sea más valiosa para las empresas que trabajan en múltiples proyectos. También refuerzan el atractivo de los contratos de servicio que permiten asignar cuadrillas durante períodos más prolongados. La escasez no solo afecta el número de trabajadores disponibles en un sitio. Puede incrementar la importancia de la capacitación, la retención, la prefabricación y la secuenciación cuidadosa. Las empresas con carteras de servicios gestionados pueden distribuir los costos de capacitación a lo largo de relaciones más duraderas con los clientes. También pueden mantener una utilización de cuadrillas más estable que las empresas que dependen únicamente de paquetes de construcción puntuales. Esto crea una ventaja práctica para los contratistas que combinan trabajos de instalación con obligaciones de mantenimiento y desempeño en el mercado de servicios MEP de Canadá.
Elevados Costos de Construcción que Comprimen la Viabilidad de los Proyectos
Los mayores costos de construcción continúan limitando el número de proyectos que pueden avanzar según lo planificado. La presión salarial, la incertidumbre en la cadena de suministro y la volatilidad de los precios de los metales pueden modificar los presupuestos de los proyectos después de que se preparan las estimaciones de costos iniciales. Los propietarios de edificios pueden retrasar, redimensionar o reestructurar los trabajos cuando los costos aumentan. Esto incrementa la competencia por los proyectos que siguen siendo viables y puede reducir los márgenes en los trabajos estándar por tarifa unitaria. El efecto es más pronunciado donde el alto contenido de equipos y los componentes importados representan una gran parte del presupuesto de un proyecto. La presión de costos también modifica los servicios que los contratistas buscan ofrecer. La entrega integrada y los acuerdos de servicio agrupados pueden mostrar a los propietarios el valor operativo total de un sistema en lugar de solo su costo inicial instalado. Este enfoque puede sustentar relaciones de ingresos más prolongadas donde se incluyen el mantenimiento, los controles y el desempeño energético. No elimina los límites de asequibilidad, pero puede dar a los propietarios una base más clara para evaluar los costos del ciclo de vida. El mercado de servicios MEP de Canadá tiene, por tanto, un incentivo para avanzar hacia alcances que combinen diseño, instalación y operación continua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Servicios Eléctricos Lideran mientras los Servicios MEP Integrados Ganan TerrenoLos servicios eléctricos representaron el 36,7% en 2026, respaldados por el gasto en distribución eléctrica, tableros de distribución e iluminación. Los edificios comerciales, los campus de salud y los centros de datos necesitan capacidad eléctrica confiable y controles cada vez más complejos. La carga de vehículos eléctricos, las bombas de calor y las cargas informáticas incrementan la necesidad de mejoras. Los contratistas con experiencia en ingeniería de alta y media tensión son, por tanto, participantes importantes en esta parte de la industria de servicios MEP de Canadá. El alcance eléctrico también requiere una adquisición temprana porque los tableros de distribución y los equipos relacionados pueden afectar los cronogramas de construcción.
Los servicios MEP integrados son el tipo de mayor crecimiento, con una CAGR del 7,32% hasta 2032. En el mercado de servicios MEP de Canadá, los clientes utilizan un único proveedor para reducir el riesgo de interfaz en los trabajos mecánicos, eléctricos y de plomería en proyectos complejos. Este modelo puede mejorar la coordinación cuando las decisiones de diseño afectan a múltiples sistemas del edificio. Los servicios mecánicos siguen respaldados por las renovaciones de HVAC y la adopción de bombas de calor. Los servicios de plomería tienen una contribución de ingresos menor, pero los cambios al Código Nacional de Plomería de 2025 también se aplican a las modificaciones de edificios existentes. La entrega con asistencia de diseño y la participación temprana del contratista favorecen a los proveedores que pueden coordinar modelos BIM y fabricación fuera del sitio.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
Los Servicios Gestionados / Basados en Desempeño se Aceleran mientras el Diseño e Ingeniería Mantiene su EscalaEl diseño e ingeniería representó el 34,6% en 2026. Los proyectos institucionales, de salud e infraestructura requieren ingeniería MEP detallada antes de que se adjudiquen los contratos de construcción. Este trabajo determina la selección de equipos, las interfaces de sistemas, los controles y los requisitos de puesta en marcha. También puede reducir los cambios posteriores durante la construcción cuando el diseño se coordina con anticipación. El proyecto de la Facultad de Ciencias de la Salud de la Universidad de Ottawa de WSP mostró la densidad del trabajo institucional, con sistemas mecánicos, eléctricos, civiles y de tecnología de la información entregados bajo un acuerdo de diseño principal.
Los servicios gestionados / basados en desempeño son el tipo de servicio de mayor crecimiento, con una CAGR del 7,45% hasta 2032. En el mercado de servicios MEP de Canadá, este modelo utiliza acuerdos plurianuales en los que los contratistas tienen responsabilidad continua sobre el tiempo de actividad y el desempeño energético. El Sistema de Energía de Distrito de la Región de la Capital Nacional opera a través de una asociación público-privada de 35 años que incluye a Equans Canada, PCL Construction y Black & McDonald. La instalación, las pruebas y la puesta en marcha siguen vinculadas a nuevos edificios y grandes renovaciones. El trabajo de mantenimiento, reparación y renovación también está adquiriendo mayor importancia a medida que los propietarios extienden la vida útil de los activos y persiguen objetivos energéticos. El trabajo de Plan Group en la Academia de Medicina y Salud Integrada de la Universidad de Toronto Scarborough utilizó skids de bombas prefabricados, conjuntos de calderas y secuenciación BIM 4D.
Por Industria de Usuario Final:
El Sector Comercial Lidera el Mercado mientras la Infraestructura Registra el Crecimiento más RápidoEl sector comercial representó el 33,8% en 2026, respaldado por acondicionamientos de oficinas, locales comerciales, instalaciones de salud y edificios de educación postsecundaria. Estos entornos requieren trabajos mecánicos, eléctricos y de plomería que sustenten el confort, la seguridad, las operaciones y los sistemas digitales de los ocupantes. Muchas propiedades comerciales también están abordando el envejecimiento de los equipos y las nuevas expectativas de desempeño energético. La industria de servicios MEP de Canadá se beneficia cuando los propietarios invierten en mejoras en lugar de solo en nueva superficie de piso. Los grandes centros urbanos concentran la mayor variedad de trabajos de mantenimiento, renovación y acondicionamiento comercial.
La infraestructura es el segmento de usuario final de mayor crecimiento, con una CAGR del 7,56% hasta 2032. En el mercado de servicios MEP de Canadá, los centros de datos, las mejoras en el tratamiento de agua y la electrificación del transporte requieren un alcance más intensivo en ingeniería que los proyectos civiles convencionales. El desarrollo propuesto de un centro de datos de 300 MW en Saskatchewan ilustra la necesidad de distribución eléctrica de alta capacidad, refrigeración de precisión y redundancia eléctrica. Los campus de salud muestran una superposición similar entre los requisitos institucionales y de infraestructura. El proyecto de la Universidad de Toronto Scarborough y los trabajos de renovación hospitalaria en Ontario y Columbia Británica requieren un alto tiempo de actividad y una coordinación detallada de los sistemas. La demanda residencial sigue siendo relevante, aunque el debilitamiento de los inicios de vivienda privada en 2026 moderó su crecimiento en comparación con la infraestructura y el sector comercial.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Ontario representó el 39,1% de la participación de mercado en 2026, respaldado por importantes programas de adquisición institucional e infraestructura. Los proyectos de salud, transporte y educación postsecundaria requieren capacidad integrada de diseño y construcción, lo que reduce el campo para los contratos más grandes. La provincia también suministra capacidad de ingeniería para trabajos en otras partes de Canadá. Se prevé que Alberta registre el crecimiento provincial más rápido, con una CAGR del 7,88% durante 2027–2032. Los proyectos de centros de datos e infraestructura energética están ampliando la necesidad de distribución eléctrica, refrigeración y sistemas mecánicos de precisión. Alberta ofrece, por tanto, trabajos que difieren de la contratación convencional en plantas de proceso y arenas petrolíferas.
Columbia Británica cuenta con una cartera sostenida de proyectos institucionales totalmente eléctricos. El Hospital del Valle Quw'utsun requiere sistemas integrados de calefacción y refrigeración, incluidos enfriadores de recuperación de calor agua-agua y bombas de calor de fuente de aire. Estas elecciones de sistemas requieren que los contratistas coordinen equipos, controles, tuberías, servicio eléctrico y puesta en marcha. Quebec opera bajo un entorno laboral y de licencias distinto, administrado por la Commission de la Construction du Québec. Este marco puede crear un umbral de entrada más elevado para las empresas de otras provincias. La actividad continua en los sectores de salud e infraestructura civil de Quebec sustenta la demanda, incluso cuando partes de la inversión privada se mantienen cautelosas.
Saskatchewan, Manitoba, el Atlántico canadiense y los territorios representaron una participación menor del mercado de servicios MEP de Canadá en 2026. Sus carteras de proyectos siguen creando oportunidades donde están involucrados sistemas especializados o condiciones de entrega en zonas remotas. El desarrollo de centros de datos en Saskatchewan puede sustentar la demanda futura de trabajos eléctricos y de refrigeración de alta capacidad. Los trabajos de infraestructura de aguas residuales en Manitoba pueden atraer capacidad nacional de ingeniería y construcción. Aecon recibió un contrato en julio de 2026 para la mejora del Centro de Control de Contaminación del Agua del Norte de la Ciudad de Winnipeg, con Stantec proporcionando servicios de diseño. Las provincias del Atlántico ofrecen una carga de trabajo más orientada a la renovación porque la electrificación de edificios está avanzando allí. Los contratistas con experiencia en bombas de calor para climas fríos pueden diferenciarse en este entorno. Las estrategias regionales deben tener en cuenta los códigos locales, la disponibilidad de mano de obra, las condiciones de los servicios públicos y el suministro de equipos.
Panorama Competitivo
Concentración del Mercado
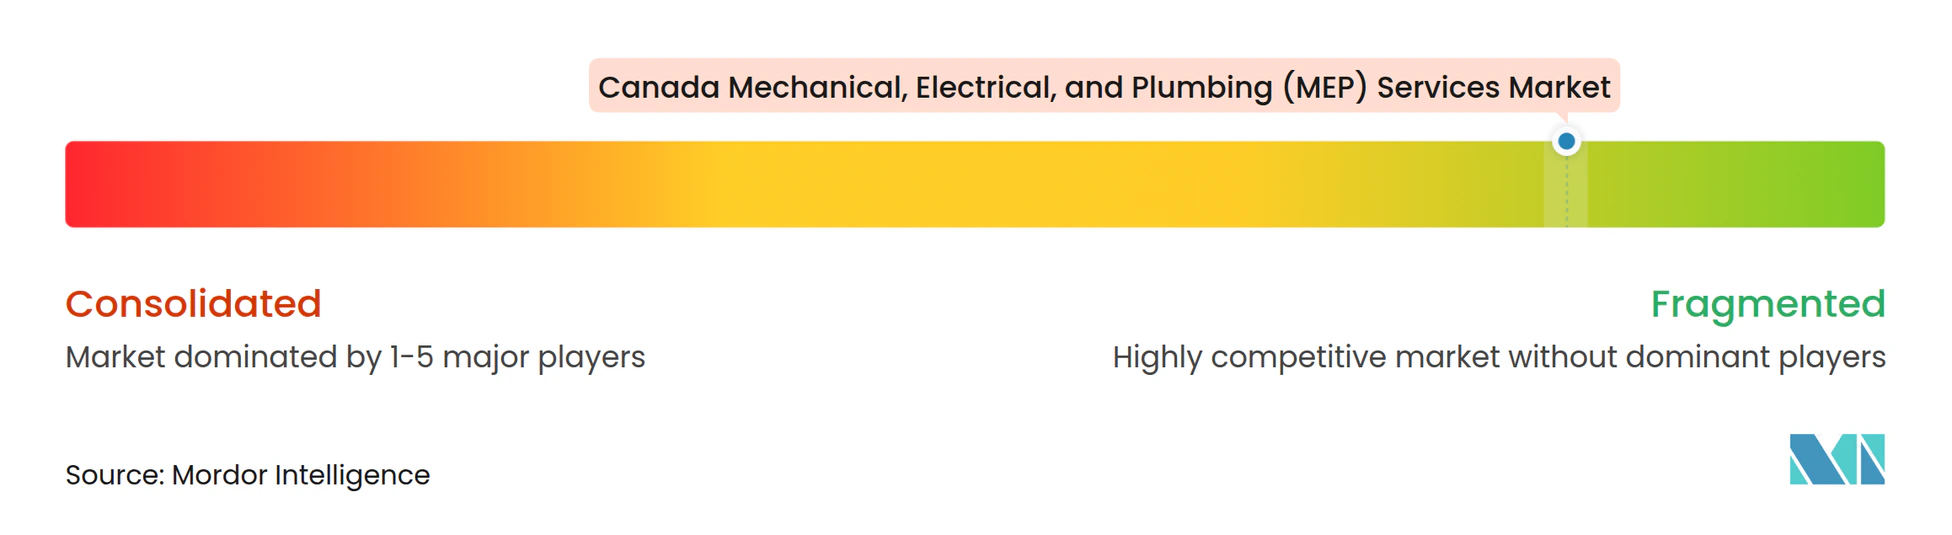
El mercado de servicios MEP de Canadá está fragmentado, con contratistas especializados regionales y empresas de ingeniería que compiten en distintos tipos de proyectos. La competencia está más concentrada en los grandes proyectos institucionales y de infraestructura, que requieren amplias capacidades técnicas y capacidad de entrega plurianual. EllisDon, Black & McDonald, Modern Niagara, Plan Group y Equans Canada compiten por contratos de diseño-construcción, servicios gestionados y múltiples oficios, respaldados por operaciones interprovinciales, entrega digital de proyectos y capacidades de servicio posventa.
Las adquisiciones están ayudando a las empresas a fortalecer sus capacidades técnicas. En septiembre de 2026, Englobe adquirió Reinbold Engineering Group, con sede en Calgary, incorporando a más de 90 profesionales especializados en modelado energético, puesta en marcha y diseño mecánico sostenible. Esto refleja la demanda de servicios integrados que conectan diseño, construcción, desempeño de sistemas y puesta en marcha. Los especialistas regionales también compiten a través de experiencia especializada y coordinación digital. El proyecto de la Universidad de Toronto Scarborough de Plan Group utilizó secuenciación de Modelado de Información de Construcción (BIM) 4D y conjuntos mecánicos prefabricados.
Los grandes contratos basados en desempeño, como el Sistema de Energía de Distrito de la Región de la Capital Nacional, favorecen a las empresas con la capacidad financiera y operativa para prestar servicios continuos. La experiencia en códigos, las herramientas de modelado energético y las credenciales de puesta en marcha son cada vez más importantes en las licitaciones competitivas. Las oportunidades persisten en contratos de desempeño para el mercado intermedio y módulos MEP fuera del sitio para comunidades remotas e indígenas. En general, las empresas especializadas pueden competir a través de la diferenciación técnica y la entrega eficiente de proyectos, aunque los contratos complejos favorecen a las empresas con recursos más amplios.
Líderes de la Industria de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Canadá
-
Ainsworth Inc.
-
Black & McDonald Limited
-
Bird Construction Inc.
-
EllisDon Corporation
-
Enersolv Design & Build Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Canadá Empresas cubiertas en este informe
- Ainsworth Inc.
- Black & McDonald Limited
- Bird Construction Inc.
- EllisDon Corporation
- Enersolv Design & Build Ltd.
- Equans Canada
- Modern Niagara Group Inc.
- Plan Group Inc.
- PCL Construction
- Stantec Inc.
- WSP Global Inc.
- AECOM Canada ULC
- MCW Group of Companies
- Williams Engineering Canada Inc.
- Smith + Andersen
- DIALOG
- Dillon Consulting Limited
- Morrison Hershfield
- AtkinsRéalis
- Jacobs
- Le Groupe Conseil Génipur Inc.
- HIDI Group
- MAGH Engineering Inc.
- D.B.K. Engineering Ltd.
- Mansour Engineering Ltd.
- Integral Group
Desarrollos recientes de la industria en Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Canadá
- Septiembre de 2026: Englobe adquirió Reinbold Engineering Group, una empresa de ingeniería mecánica y desempeño de edificios con sede en Calgary y más de 90 profesionales. La adquisición amplió la capacidad de Englobe para el modelado energético, la puesta en marcha y el diseño MEP sostenible en el oeste de Canadá y Ontario. El equipo adquirido tiene oficinas en Calgary, Edmonton, Vancouver, Kelowna y Toronto, lo que otorga a Englobe una cobertura más amplia en los principales centros regionales de proyectos.
- Septiembre de 2026: El Banco de Infraestructura de Canadá (BIC) alcanzó el cierre financiero de un préstamo de 100 millones de CAD (aproximadamente 71 millones de USD) con Morguard Corporation, estableciendo el Fondo Morguard ReNew de 145 millones de CAD (aproximadamente 103 millones de USD) para apoyar renovaciones energéticas profundas en aproximadamente 30 propiedades residenciales multifamiliares, comerciales, de oficinas e industriales en Ontario y Quebec. Las mejoras planificadas de Servicios Mecánicos, Eléctricos y de Plomería (MEP) incluyen la optimización de sistemas mecánicos, el cambio de combustible a bombas de calor y la integración de energía de distrito con NERVA Energy, diseñando e implementando los trabajos con el objetivo de lograr una reducción mínima del 30% en las emisiones de GEI y aproximadamente 35.246 toneladas de ahorro anual de CO₂e.
- Mayo de 2026: Bird Construction fue seleccionada como socio de construcción preferido de Bell AI Fabric para un centro de datos de alta densidad de 300 MW y 1.700 millones de CAD (aproximadamente 1.210 millones de USD) en el Municipio Rural de Sherwood, Saskatchewan, el mayor centro de datos construido específicamente para ese fin en Canadá en el momento del anuncio. La construcción está en marcha en los cuatro edificios, con dos salas de datos previstas para entrar en servicio en la primera mitad de 2027, lo que sustenta un alcance MEP sustancial en energía eléctrica, refrigeración e infraestructura mecánica.
Alcance del Informe del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Canadá
Resumen de la segmentación
| Servicios Mecánicos |
| Servicios Eléctricos |
| Servicios de Plomería |
| Servicios MEP Integrados |
| Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha |
| Mantenimiento, Reparación y Renovación |
| Servicios Gestionados / Basados en Desempeño |
| Residencial |
| Comercial |
| Infraestructura |
| Ontario |
| Quebec |
| Columbia Británica |
| Alberta |
| Resto de Canadá |
| Por Tipo | Servicios Mecánicos |
| Servicios Eléctricos | |
| Servicios de Plomería | |
| Servicios MEP Integrados | |
| Por Tipo de Servicio | Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha | |
| Mantenimiento, Reparación y Renovación | |
| Servicios Gestionados / Basados en Desempeño | |
| Por Industria de Usuario Final | Residencial |
| Comercial | |
| Infraestructura | |
| Por Provincia | Ontario |
| Quebec | |
| Columbia Británica | |
| Alberta | |
| Resto de Canadá |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para los servicios MEP de Canadá hasta 2032?
Se prevé que el mercado de servicios MEP de Canadá crezca a una CAGR del 6,53% de 2027 a 2032, alcanzando los 11,67 mil millones de USD.
¿Qué tipo de servicio se espera que crezca más rápido en Canadá?
Se espera que los servicios gestionados / basados en desempeño crezcan a una CAGR del 7,45% hasta 2032, a medida que los propietarios utilizan contratos más largos para el tiempo de actividad y el desempeño energético.
¿Qué tipo de servicio MEP tuvo la mayor participación en 2026?
Los servicios eléctricos lideraron por tipo con una participación del 36,7% en 2026, respaldados por la distribución eléctrica, los controles y las mejoras de electrificación.
¿Por qué son importantes las renovaciones de edificios para los proveedores de servicios MEP canadienses?
Las instalaciones envejecidas necesitan equipos de reemplazo, mientras que los requisitos de descarbonización incrementan la demanda de sistemas eficientes de calefacción, refrigeración, eléctricos y de control.
¿Qué provincia ofrece el crecimiento esperado más rápido para los servicios MEP?
Se prevé que Alberta se expanda a una CAGR del 7,88% hasta 2032, respaldada por la actividad de centros de datos e infraestructura energética.
¿Cómo están afectando los códigos nacionales de construcción a los contratistas MEP?
Los Códigos Modelo Nacionales de 2025 incrementan la importancia del modelado energético, la selección de equipos, los controles y la puesta en marcha para proyectos que cumplen con los códigos.