
Marktgröße und Marktanteile für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Kanada
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
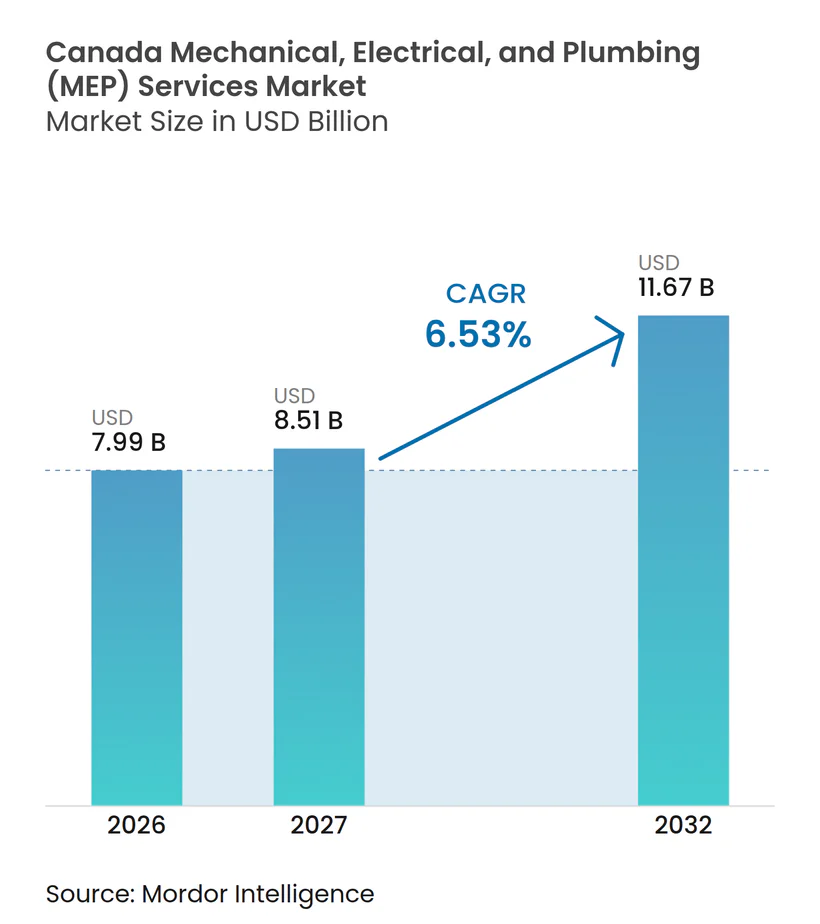
| Marktgröße im Basisjahr (2026) | 7.99 Milliarden US-Dollar |
| Marktgröße (2027) | 8.51 Milliarden US-Dollar |
| Marktgröße (2032) | 11.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.53 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Kanada von Mordor Intelligence
Die Marktgröße für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Kanada wurde im Jahr 2026 auf 7,99 Milliarden USD geschätzt und wird voraussichtlich von 8,51 Milliarden USD im Jahr 2027 auf 11,67 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,53 % während des Prognosezeitraums (2027–2032).
Bundesinfrastrukturprogramme, Vorschriften zur Dekarbonisierung von Gebäuden und die Entwicklung von Rechenzentren verändern das Auftragsvolumen für kanadische Auftragnehmer. Die Nationalen Musterbauvorschriften 2025 integrieren Anforderungen zur Reduzierung von Treibhausgasemissionen in den Nationalen Baucode und den Nationalen Energiecode für Gebäude, was die technischen Anforderungen sowohl für Neubauten als auch für Sanierungen erhöht. Diese Änderung begünstigt Unternehmen, die Energieleistungen modellieren, Systeme koordinieren und abgeschlossene Projekte in Betrieb nehmen können. Der Markt für MEP-Dienstleistungen in Kanada entwickelt sich zudem in Richtung leistungsbasierter Verträge, die die Auftragsvergabe weg vom niedrigsten Anfangsangebot hin zu technischer Kompetenz verlagern können. Fachkräftemangel und lange Lieferzeiten für elektrische und mechanische Ausrüstungen prägen weiterhin Angebots-, Planungs- und Beschaffungsentscheidungen im gesamten Markt für MEP-Dienstleistungen in Kanada.
Wichtigste Erkenntnisse des Berichts
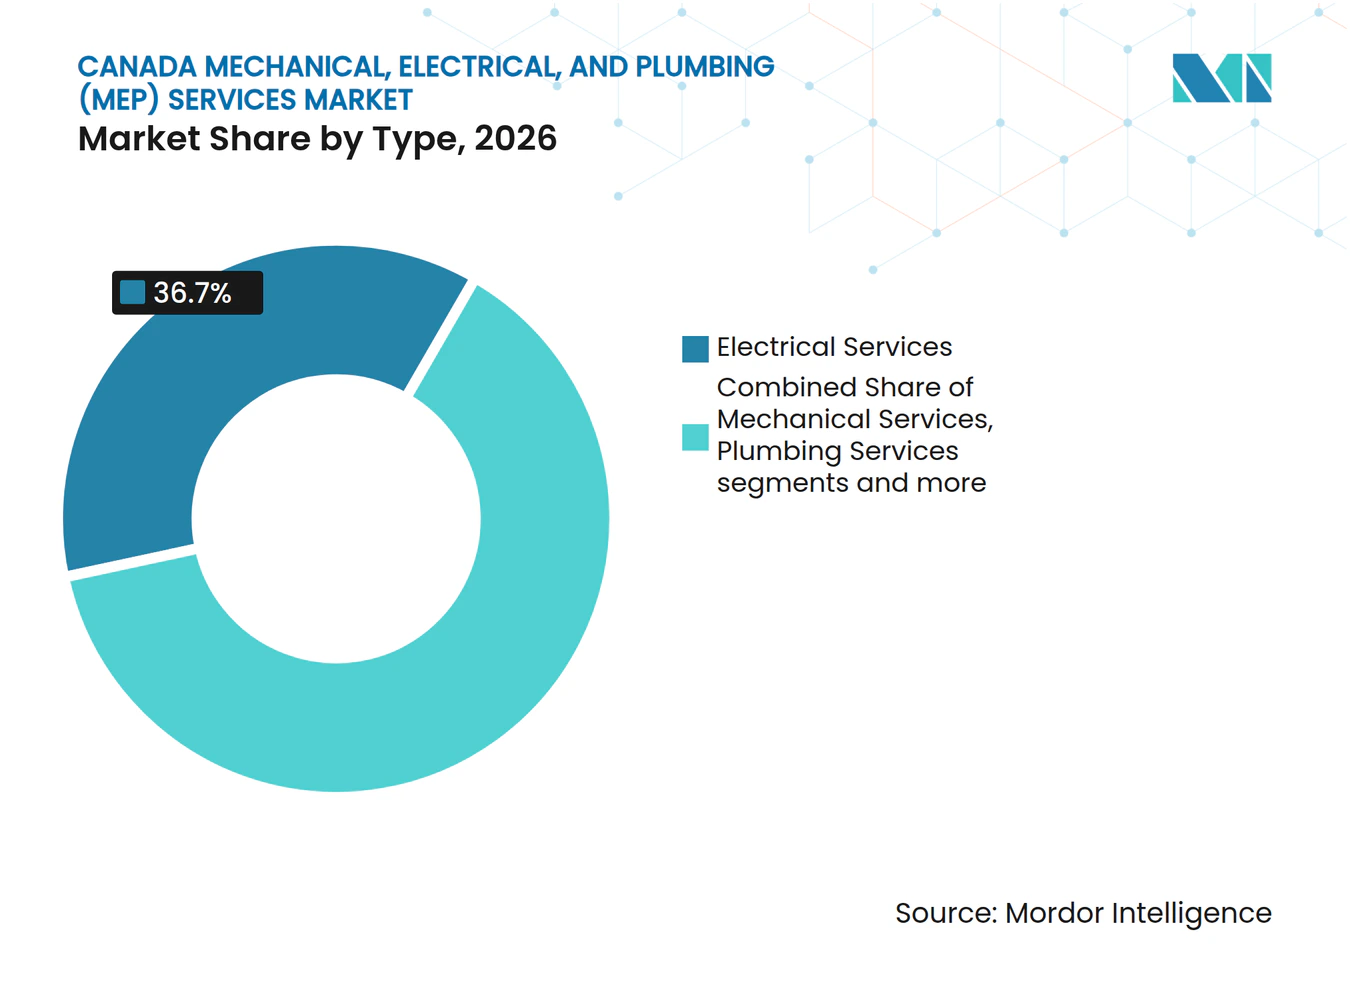
- Nach Typ hielt der Bereich elektrische Dienstleistungen im Jahr 2026 einen Marktanteil von 36,7 % am Markt für MEP-Dienstleistungen in Kanada, während integrierte MEP-Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 7,32 % wachsen werden.
- Nach Dienstleistungsart hielt der Bereich Design und Engineering im Jahr 2026 einen Marktanteil von 34,6 % am Markt für MEP-Dienstleistungen in Kanada, während verwaltete / leistungsbasierte Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 7,45 % wachsen werden.
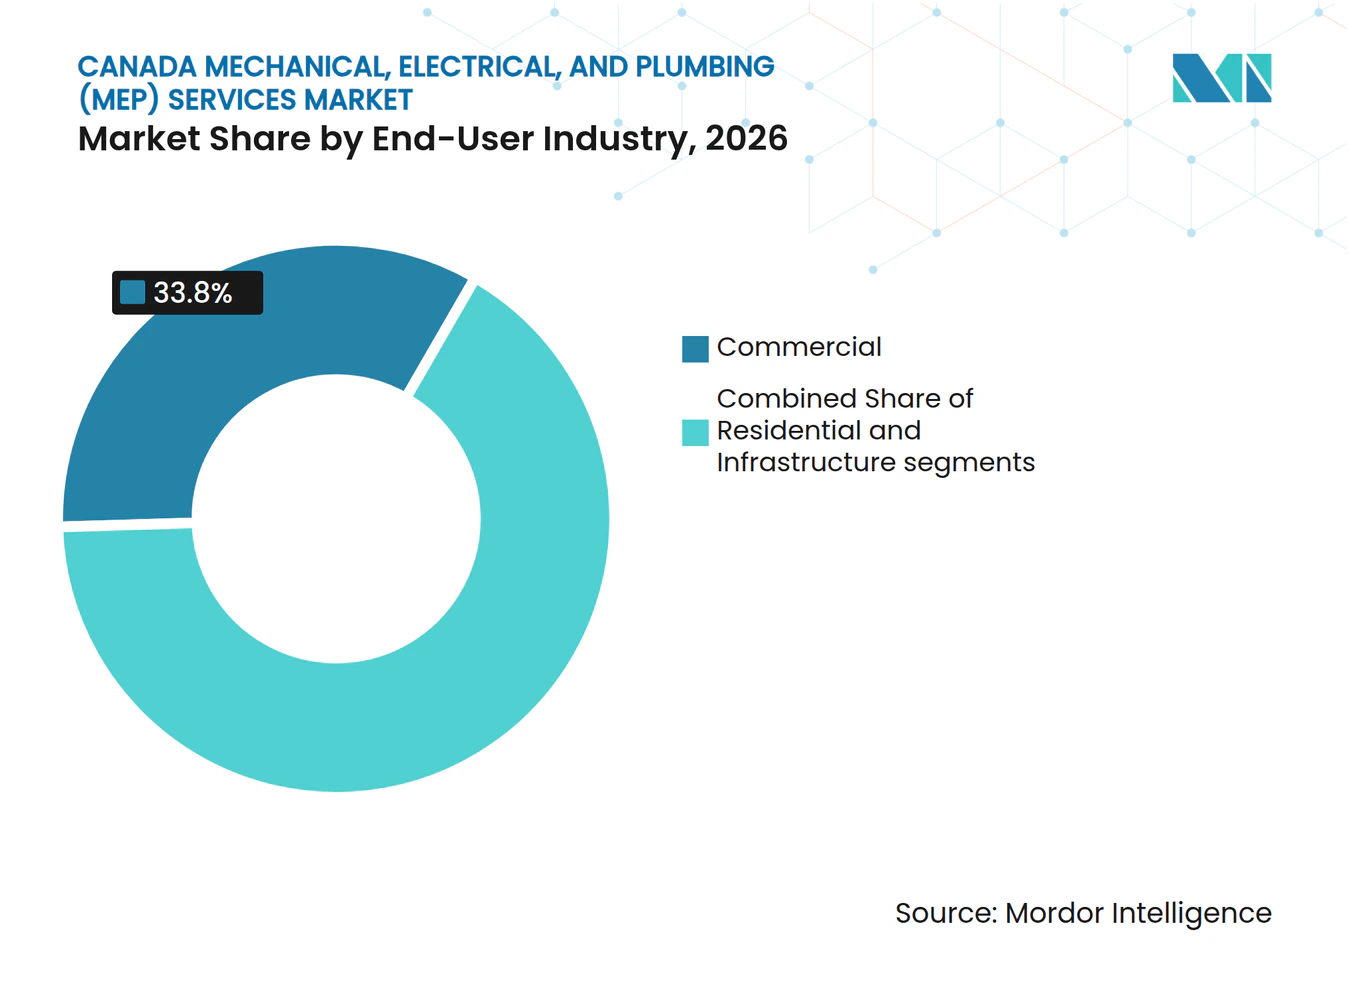
- Nach Endverbraucherbranche entfiel auf den Gewerbebereich im Jahr 2026 ein Anteil von 33,8 % an der Marktgröße für MEP-Dienstleistungen in Kanada, während der Infrastrukturbereich bis 2032 voraussichtlich mit einem CAGR von 7,56 % wachsen wird.
- Nach Provinz hielt Ontario im Jahr 2026 einen Anteil von 39,1 % am Markt für MEP-Dienstleistungen in Kanada, während Alberta bis 2032 voraussichtlich mit einem CAGR von 7,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewerblicher und industrieller Hochbau als Stütze der Nachfrage nach MEP-Installationen im Neubau | +1.2% | Ontario, Alberta, British Columbia, mit Ausstrahlungseffekten auf Quebec und das atlantische Kanada | Kurzfristig (≤ 2 Jahre) |
| Gebäudedekarbonisierung als Treiber der HVAC-Elektrifizierung | +1.1% | British Columbia, Quebec, Ontario und die aufkommende Nachfrage in Alberta | Mittelfristig (2–4 Jahre) |
| Alternder Gebäudebestand als Treiber der Nachfrage nach Sanierung und Ersatz | +0.9% | Ontario und Quebec, insbesondere in Gebieten mit hohem Anteil an institutionellen Gebäuden | Mittelfristig (2–4 Jahre) |
| Strengere Energieeffizienzstandards erhöhen die Systemanforderungen | +0.8% | National, mit frühen Gewinnen in Provinzen, die die Nationalen Musterbauvorschriften 2025 übernehmen | Langfristig (≥ 4 Jahre) |
| Expansion von Rechenzentren erhöht die Nachfrage nach elektrischer und Kühlinfrastruktur | +0.7% | Alberta und Saskatchewan, mit sekundärer Nachfrage in Quebec und British Columbia | Kurzfristig (≤ 2 Jahre) |
| Investitionen in das Gesundheits- und Institutionswesen als Stütze komplexer MEP-Projekte | +0.6% | British Columbia, Ontario und Quebec | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewerblicher und industrieller Hochbau als Stütze des MEP-Volumens im Neubau
Die gewerbliche und industrielle Bautätigkeit in Kanada erzeugt eine stetige Nachfrage nach mechanischen, elektrischen und sanitären (MEP) Installationsdienstleistungen. Büroausbauten für Unternehmen, Logistikeinrichtungen und nachhaltige Industriecampus erweitern die Projektmöglichkeiten für MEP-Auftragnehmer. Der Innenausbau von JCB Construction Canada für das neue Hauptquartier von CN Rail in der Innenstadt von Montreal veranschaulicht, wie Unternehmensumzüge umfangreiche mechanische, elektrische und sanitäre Aufrüstungen über mehrere Stockwerke hinweg erfordern können. Diese Projekte erfordern eine enge Koordination, da Heizungs-, Kühlungs-, Beleuchtungs-, Stromverteilungs-, Sanitär-, Steuerungs- und Brandschutzsysteme in genutzten Büroumgebungen nahtlos zusammenarbeiten müssen.
Industrieprojekte werden ebenfalls komplexer, da Entwickler Energieeffizienz- und Nachhaltigkeitsstandards anstreben. MONTONI und der Fonds immobilier de solidarité FTQ planen den Baubeginn des Écoparc Laval 15 im September 2025. Das Projekt ist ein mehrstufiger Industriecampus in Laval, Quebec, der die Anforderungen der LEED-Silber- und Zero-Carbon-Building-Zertifizierung erfüllen soll. Gebäude, die diese Standards erfüllen, erfordern effiziente HVAC-Systeme, Wärmerückgewinnungsanlagen, Gebäudesteuerungen, fortschrittliche Beleuchtung und eine leistungsfähigere elektrische Infrastruktur. Diese Anforderungen erhöhen den Wert der MEP-Arbeiten im Vergleich zu konventionellen Lagerhallen. Eine geografisch diversifizierte Pipeline aus Büro-, Logistik- und Industrieprojekten kann regionalen Auftragnehmern einen gleichmäßigeren Strom von Installationsaufträgen bieten und gleichzeitig ihre Abhängigkeit von einer begrenzten Anzahl großer Projekte verringern.
Initiativen zur Gebäudedekarbonisierung beschleunigen die HVAC-Elektrifizierung
Kanadas Wandel hin zu kohlenstoffärmeren Gebäuden schafft Nachfrage nach Wärmepumpen-Sanierungen und elektrifizierten Heizungs-, Lüftungs- und Klimatisierungssystemen (HVAC). Die Building Decarbonization Alliance berichtete im Jahr 2026, dass die Wärmepumpenlieferungen die Klimaanlagenlieferungen in Kanada überstiegen und dass Wärmepumpen in 8 % der Haushalte die primäre Heizquelle darstellten. Die Nachfrage unterscheidet sich je nach Provinz, da Anreize, Netzkapazitäten und bestehende Heizsysteme nicht einheitlich sind. British Columbia und Quebec bieten etabliertere Bedingungen für Elektrifizierungsarbeiten, während Alberta aufgrund der Erdgasinfrastruktur noch Kostenvorteile hat. Dieser regionale Unterschied gibt Auftragnehmern Anlass, ihre Gerätekompetenz und Personalausstattung an die lokalen Richtlinien und Versorgungsbedingungen anzupassen. Das modernisierte Fernwärmesystem der National Capital Region zeigt das Ausmaß der Arbeiten im Zusammenhang mit der Dekarbonisierung öffentlicher Gebäude. Das Projekt ersetzte die veraltete Dampfinfrastruktur durch Niedertemperatur-Heißwasser und elektrische Kältemaschinen über mehr als 14 Kilometer Rohrleitungen[1]. Solche Projekte erfordern, dass mechanische, elektrische, steuerungstechnische und Inbetriebnahmearbeiten als ein System geplant werden. Eine Studie aus dem Jahr 2026 in Energy and Buildings ergab, dass Erdwärmepumpen den Energieverbrauch um 29 % und die Treibhausgasemissionen um 78 % gegenüber Erdgas-Referenzwerten in kanadischen Wohnanwendungen reduzierten. Diese Ergebnisse unterstützen den technischen Fall für elektrifizierte Sanierungen, auch wenn die Adoptionsraten uneinheitlich bleiben.
Alternder Gebäudebestand treibt die Nachfrage nach MEP-Sanierung und -Ersatz an
Ältere Gewerbe- und Institutionsgebäude erzeugen Nachfrage nach dem Ersatz von Kesselanlagen, elektrischen Schaltanlagen, Sanitärsteigleitungen und Lüftungsgeräten. Viele dieser Systeme wurden vor den aktuellen Energieanforderungen installiert und nähern sich nun dem Ende ihrer Nutzungsdauer. Sanierungsarbeiten unterscheiden sich vom Neubau, da Auftragnehmer den Gebäudebetrieb schützen und innerhalb begrenzter Zugangsmöglichkeiten arbeiten müssen. Diese Bedingungen legen mehr Wert auf Koordination, zuverlässige Zeitpläne und Gewerkemanagement als auf Arbeitskosten allein. Der Markt für MEP-Dienstleistungen in Kanada kann daher spezialisierteren Arbeiten in Einrichtungen unterstützen, die während der Bauarbeiten in Betrieb bleiben. Ein Krankenhaus-Kältemaschinen-Optimierungsprojekt aus dem Jahr 2026 in Nanaimo veranschaulicht diese Art von kombiniertem Leistungsumfang. Die Arbeiten umfassten Wärmerückgewinnungs-Kältemaschinen, überarbeitete Hydronik-Rohrleitungen, Elektrotafeln und Strukturarbeiten[2]. Die verschiedenen Systeme können nicht als isolierte Pakete behandelt werden, da jedes die anderen während der Installation und des Betriebs beeinflusst. Auftragnehmer mit Erfahrung in der Vorplanungskoordination, der Vorfertigung außerhalb der Baustelle und der Inbetriebnahme im Gesundheitswesen können für diese Arbeiten besser positioniert sein. Sanierungsprojekte haben möglicherweise ein geringeres Bruttovolumen als große Neubauten, aber ihre betrieblichen Einschränkungen können den direkten Preiswettbewerb reduzieren.
Strengere Energieeffizienzstandards gestalten Systemspezifikationen neu
Die Nationalen Musterbauvorschriften 2025 machen operative Treibhausgasgrenzen erstmals zu einem Bestandteil der kanadischen Bauanforderungen. Die Vorschriften umfassen den Nationalen Baucode, den Nationalen Sanitärcode, den Nationalen Brandschutzcode und den Nationalen Energiecode für Gebäude. Höhere Leistungsstufen erfordern eine sorgfältigere Spezifikation von Wärmerückgewinnung, Steuerungen, Lüftung, Pumpen und elektrischen Systemen. Die Änderung erhöht die Bedeutung aktueller Kenntnisse der Bauvorschriften und der Energiemodellierung während der Planung und des Baus. Sie erhöht auch die technischen Anforderungen an Unternehmen, die an Projekten arbeiten, die eine höhere Leistung gemäß dem Nationalen Energiecode für Gebäude anstreben. Natural Resources Canada schlug im Juni 2026 aktualisierte Produktstandards in Änderung 19 der Energieeffizienzvorschriften vor. Der Vorschlag umfasst HVAC-Geräte, gewerbliche Kälteanlagen und Industriemotoren[3]. Höhere Produktstandards können Projektspezifikationen lange vor der Installation der Geräte beeinflussen. Auftragnehmer und Ingenieure müssen bei der Systemauswahl die Geräteverfügbarkeit, die Steuerungskompatibilität und die Installationsanforderungen berücksichtigen. Der Markt für MEP-Dienstleistungen in Kanada wird voraussichtlich Unternehmen begünstigen, die ihre Kenntnisse über Vorschriften und Produkte in allen Provinzen aktuell halten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel begrenzt die Auftragnehmerkapazität und erhöht die Arbeitskosten | -1.0% | National, am stärksten ausgeprägt in Ontario und British Columbia | Langfristig (≥ 4 Jahre) |
| Erhöhte Baukosten verringern die Projektrealisierbarkeit | -0.8% | Ontario und British Columbia, mit strukturellen Auswirkungen in großen Ballungszentren | Mittelfristig (2–4 Jahre) |
| Lange Lieferzeiten für spezialisierte elektrische und mechanische Ausrüstungen | -0.5% | Pipeline für Rechenzentren in Alberta und Saskatchewan sowie Ontario | Kurzfristig (≤ 2 Jahre) |
| Unterschiede in den Provinzbauvorschriften und Lizenzierungsanforderungen erhöhen die Compliance-Komplexität | -0.4% | Auftragnehmer, die in Quebec, Ontario und British Columbia tätig sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel schränkt die Auftragnehmerkapazität ein
Die Verfügbarkeit von Fachkräften bleibt eine zentrale Einschränkung für die MEP-Lieferung in Kanada. Sie beeinflusst die Verfügbarkeit von Arbeitskräften, die Angebotspreise, die Projektzeitpläne und die Fähigkeit der Auftragnehmer, zusätzliche Aufträge anzunehmen. Um die bundesstaatlichen Wohnungs- und Infrastrukturziele zu erreichen, werden bis 2030 zwischen 410.000 und 520.000 neue Fachkräfte benötigt, wobei der Rekrutierungsbedarf bei Berücksichtigung von Rentenabgängen voraussichtlich weiter steigen wird. Dieser Druck macht eine planbare Personalbesetzung für Unternehmen, die an mehreren Projekten gleichzeitig arbeiten, wertvoller. Er stärkt auch die Attraktivität von Serviceverträgen, die eine längerfristige Zuweisung von Arbeitskräften ermöglichen. Ein Fachkräftemangel betrifft nicht nur die Anzahl der auf einer Baustelle verfügbaren Arbeitskräfte. Er kann die Bedeutung von Ausbildung, Mitarbeiterbindung, Vorfertigung und sorgfältiger Ablaufplanung erhöhen. Unternehmen mit verwalteten Serviceportfolios können Ausbildungskosten über längere Kundenbeziehungen verteilen. Sie können auch eine gleichmäßigere Auslastung der Arbeitskräfte aufrechterhalten als Unternehmen, die ausschließlich auf einmalige Baupakete angewiesen sind. Dies schafft einen praktischen Vorteil für Auftragnehmer, die Installationsarbeiten mit Wartungs- und Leistungsverpflichtungen im Markt für MEP-Dienstleistungen in Kanada kombinieren.
Erhöhte Baukosten komprimieren die Projektrealisierbarkeit
Höhere Baukosten schränken weiterhin die Anzahl der Projekte ein, die wie geplant realisiert werden können. Lohndruck, Lieferkettenungewissheit und Metallpreisvolatilität können Projektbudgets nach der Erstellung früher Kostenschätzungen verändern. Gebäudeeigentümer können Arbeiten verzögern, verkleinern oder neu bündeln, wenn die Kosten steigen. Dies erhöht den Wettbewerb um Projekte, die weiterhin realisierbar sind, und kann die Margen bei standardisierten Einheitspreisarbeiten verringern. Der Effekt ist am stärksten dort, wo ein hoher Geräteanteil und importierte Komponenten einen großen Teil eines Projektbudgets ausmachen. Kostendruck verändert auch die Dienstleistungen, die Auftragnehmer anbieten möchten. Integrierte Lieferung und gebündelte Servicevereinbarungen können Eigentümern den gesamten Betriebswert eines Systems aufzeigen, anstatt nur die anfänglichen Installationskosten. Dieser Ansatz kann längere Umsatzbeziehungen unterstützen, bei denen Wartung, Steuerungen und Energieleistung eingeschlossen sind. Er beseitigt keine Erschwinglichkeitsgrenzen, kann aber Eigentümern eine klarere Grundlage für die Bewertung von Lebenszykluskosten bieten. Der Markt für MEP-Dienstleistungen in Kanada hat daher einen Anreiz, sich hin zu Leistungsumfängen zu entwickeln, die Design, Installation und laufenden Betrieb kombinieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Elektrische Dienstleistungen führen, während integrierte MEP-Dienstleistungen an Bedeutung gewinnenElektrische Dienstleistungen hielten im Jahr 2026 einen Anteil von 36,7 %, gestützt durch Ausgaben für Stromverteilung, Schaltanlagen und Beleuchtungssysteme. Gewerbegebäude, Gesundheitscampus und Rechenzentren benötigen zuverlässige elektrische Kapazitäten und zunehmend komplexe Steuerungen. Ladestationen für Elektrofahrzeuge, Wärmepumpen und Rechenlasten erhöhen den Bedarf an Aufrüstungen. Auftragnehmer mit Erfahrung in der Hoch- und Mittelspannungstechnik sind daher wichtige Akteure in diesem Teil der MEP-Dienstleistungsbranche in Kanada. Der elektrische Leistungsumfang erfordert auch eine frühzeitige Beschaffung, da Schaltanlagen und zugehörige Ausrüstungen die Bauzeitpläne beeinflussen können.
Integrierte MEP-Dienstleistungen sind der am schnellsten wachsende Typ mit einem CAGR von 7,32 % bis 2032. Im Markt für MEP-Dienstleistungen in Kanada nutzen Kunden einen einzigen Anbieter, um das Schnittstellenrisiko bei mechanischen, elektrischen und sanitären Arbeiten an komplexen Projekten zu reduzieren. Dieses Modell kann die Koordination verbessern, wenn Designentscheidungen mehrere Gebäudesysteme betreffen. Mechanische Dienstleistungen werden weiterhin durch HVAC-Sanierungen und die Einführung von Wärmepumpen gestützt. Sanitärdienstleistungen haben einen geringeren Umsatzbeitrag, aber Änderungen am Nationalen Sanitärcode 2025 gelten auch für Umbauten bestehender Gebäude. Design-Assist-Lieferung und frühzeitige Einbindung von Auftragnehmern begünstigen Anbieter, die BIM-Modelle und Vorfertigung außerhalb der Baustelle koordinieren können.



Nach Dienstleistungsart:
Verwaltete / leistungsbasierte Dienstleistungen beschleunigen sich, während Design und Engineering die Größe beibehältDesign und Engineering machten im Jahr 2026 einen Anteil von 34,6 % aus. Institutionelle, Gesundheits- und Infrastrukturprojekte benötigen detailliertes MEP-Engineering, bevor Bauverträge vergeben werden. Diese Arbeit bestimmt die Geräteauswahl, Systemschnittstellen, Steuerungen und Inbetriebnahmeanforderungen. Sie kann auch spätere Bauänderungen reduzieren, wenn das Design frühzeitig koordiniert wird. Das Projekt der Fakultät für Gesundheitswissenschaften der Universität Ottawa von WSP zeigte die Dichte institutioneller Arbeiten, bei denen mechanische, elektrische, bautechnische und informationstechnische Systeme im Rahmen einer Hauptdesignvereinbarung geliefert wurden.
Verwaltete / leistungsbasierte Dienstleistungen sind die am schnellsten wachsende Dienstleistungsart mit einem CAGR von 7,45 % bis 2032. Im Markt für MEP-Dienstleistungen in Kanada nutzt dieses Modell mehrjährige Vereinbarungen, bei denen Auftragnehmer eine laufende Verantwortung für Betriebszeit und Energieleistung tragen. Das Fernwärmesystem der National Capital Region wird im Rahmen einer 35-jährigen öffentlich-privaten Partnerschaft betrieben, an der Equans Canada, PCL Construction und Black & McDonald beteiligt sind. Installation, Prüfung und Inbetriebnahme bleiben an Neubauten und große Sanierungen gebunden. Wartungs-, Reparatur- und Sanierungsarbeiten werden ebenfalls wichtiger, da Eigentümer die Lebensdauer von Anlagen verlängern und Energieziele verfolgen. Die Arbeiten von Plan Group an der Academy of Medicine and Integrated Health der University of Toronto Scarborough nutzten vorgefertigte Pumpensätze, Kesselanlagen und 4D-BIM-Ablaufplanung.
Nach Endverbraucherbranche:
Gewerbe führt den Markt an, während Infrastruktur das schnellste Wachstum verzeichnetGewerbe hielt im Jahr 2026 einen Anteil von 33,8 %, gestützt durch Büroausbauten, Einzelhandelsstandorte, Gesundheitseinrichtungen und Gebäude für weiterführende Bildung. Diese Umgebungen erfordern mechanische, elektrische und sanitäre Arbeiten, die den Komfort, die Sicherheit, den Betrieb und die digitalen Systeme der Nutzer unterstützen. Viele Gewerbeimmobilien befassen sich auch mit alternden Anlagen und neuen Energieleistungserwartungen. Der Markt für MEP-Dienstleistungen in Kanada profitiert, wenn Eigentümer in Aufrüstungen investieren, anstatt nur neue Nutzflächen zu schaffen. Große städtische Zentren behalten das breiteste Spektrum an gewerblichen Wartungs-, Renovierungs- und Ausbauarbeiten.
Infrastruktur ist das am schnellsten wachsende Endverbrauchersegment mit einem CAGR von 7,56 % bis 2032. Im Markt für MEP-Dienstleistungen in Kanada erfordern Rechenzentren, Wasseraufbereitungsaufrüstungen und die Elektrifizierung des öffentlichen Nahverkehrs einen technisch intensiveren Leistungsumfang als konventionelle Tiefbauprojekte. Die geplante Entwicklung eines 300-MW-Rechenzentrums in Saskatchewan veranschaulicht den Bedarf an leistungsstarker Stromverteilung, Präzisionskühlung und elektrischer Redundanz. Gesundheitscampus zeigen eine ähnliche Überschneidung zwischen institutionellen und infrastrukturellen Anforderungen. Das Projekt der University of Toronto Scarborough und die Krankenhaussanierungsarbeiten in Ontario und British Columbia erfordern hohe Betriebszeiten und eine detaillierte Systemkoordination. Die Wohnungsnachfrage bleibt bedeutend, obwohl schwächere private Wohnungsbaubeginne im Jahr 2026 ihr Wachstum im Vergleich zu Infrastruktur und Gewerbe gedämpft haben.

Geografische Analyse
Ontario hielt im Jahr 2026 einen Marktanteil von 39,1 %, gestützt durch große institutionelle und infrastrukturelle Beschaffungsprogramme. Gesundheits-, Verkehrs- und Hochschulprojekte erfordern integrierte Design- und Baukompetenz, was das Feld für die größten Aufträge einschränkt. Die Provinz liefert auch Ingenieurkapazitäten für Arbeiten in anderen Teilen Kanadas. Für Alberta wird das schnellste Provinzwachstum mit einem CAGR von 7,88 % im Zeitraum 2027–2032 prognostiziert. Rechenzentren und Energieinfrastrukturprojekte erweitern den Bedarf an elektrischer Verteilung, Kühlung und präzisen mechanischen Systemen. Alberta bietet daher Arbeiten, die sich von konventionellen Prozessanlagen- und Ölsandaufträgen unterscheiden.
British Columbia verfügt über eine nachhaltige Pipeline von rein elektrischen institutionellen Projekten. Das Quw'utsun Valley Hospital erfordert integrierte Heizungs- und Kühlsysteme, einschließlich Wasser-Wasser-Wärmerückgewinnungs-Kältemaschinen und luftgekühlten Wärmepumpen. Diese Systemauswahl erfordert von Auftragnehmern die Koordination von Geräten, Steuerungen, Rohrleitungen, elektrischer Versorgung und Inbetriebnahme. Quebec operiert in einem eigenen Arbeits- und Lizenzierungsumfeld, das von der Commission de la Construction du Québec verwaltet wird. Dieser Rahmen kann für Unternehmen aus anderen Provinzen eine höhere Eintrittsbarriere schaffen. Die anhaltende Aktivität in Quebecs Gesundheits- und Zivilinfrastruktursektoren stützt die Nachfrage, auch wenn Teile der privaten Investitionen vorsichtig bleiben.
Saskatchewan, Manitoba, das atlantische Kanada und die Territorien machten im Jahr 2026 einen kleineren Anteil am Markt für MEP-Dienstleistungen in Kanada aus. Ihre Projektpipelines schaffen dennoch Möglichkeiten, wo spezialisierte Systeme oder abgelegene Lieferbedingungen eine Rolle spielen. Saskatchewans Rechenzentrumsentwicklung kann die künftige Nachfrage nach leistungsstarken elektrischen und Kühlarbeiten unterstützen. Manitobas Abwasserinfrastrukturarbeiten können nationale Ingenieur- und Baukapazitäten anziehen. Aecon erhielt im Juli 2026 einen Auftrag für die Aufrüstung des North End Water Pollution Control Centre der Stadt Winnipeg, wobei Stantec Planungsdienstleistungen erbringt. Die atlantischen Provinzen bieten eine stärker sanierungsorientierte Arbeitslast, da die Gebäudeelektrifizierung dort voranschreitet. Auftragnehmer mit Erfahrung mit Wärmepumpen in Kälteklimata können sich in diesem Umfeld differenzieren. Regionale Strategien müssen lokale Vorschriften, Arbeitsverfügbarkeit, Versorgungsbedingungen und Geräteversorgung berücksichtigen.
Wettbewerbslandschaft
Marktkonzentration
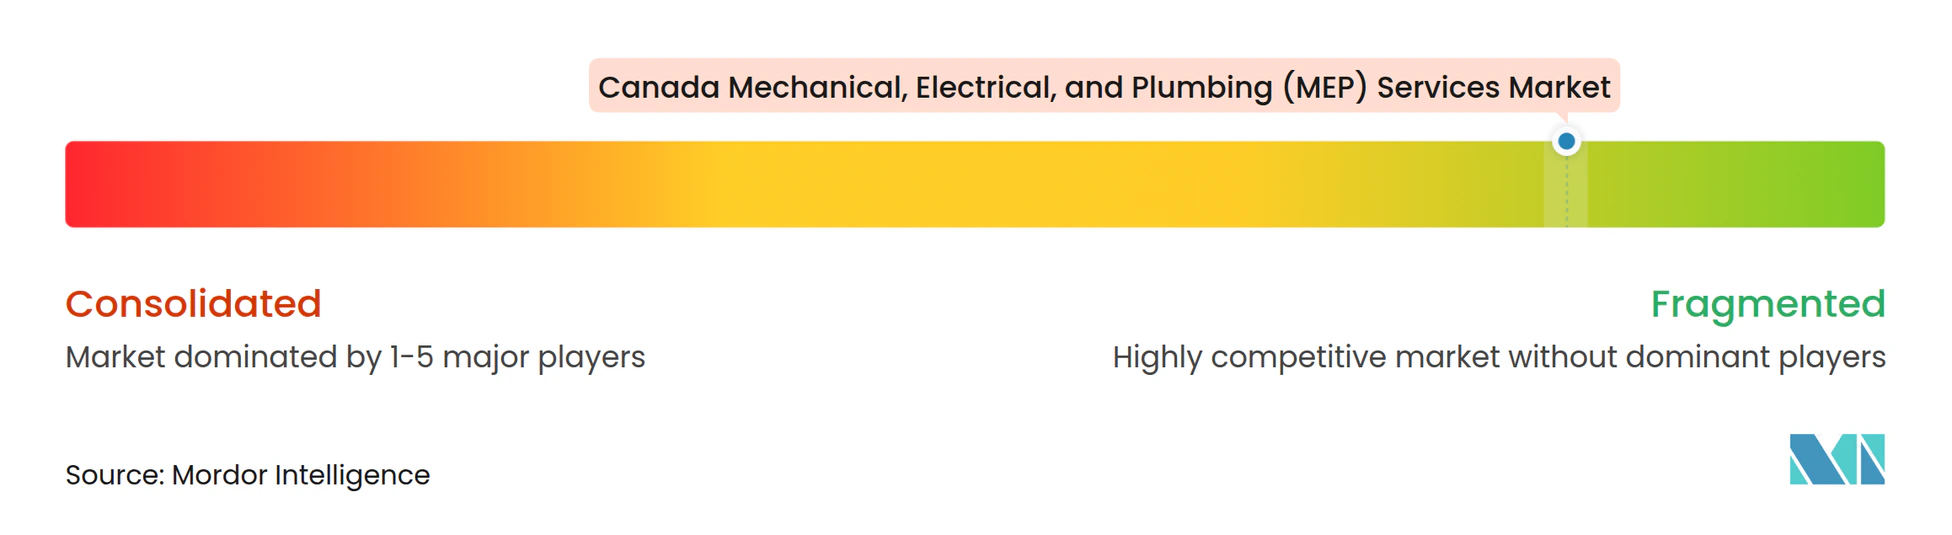
Der Markt für MEP-Dienstleistungen in Kanada ist fragmentiert, wobei regionale Spezialauftragnehmer und Ingenieurbüros über verschiedene Projekttypen hinweg konkurrieren. Der Wettbewerb ist bei großen institutionellen und infrastrukturellen Projekten konzentrierter, die breite technische Fähigkeiten und mehrjährige Lieferkapazitäten erfordern. EllisDon, Black & McDonald, Modern Niagara, Plan Group und Equans Canada konkurrieren um Design-Build-, verwaltete Dienstleistungs- und Multi-Gewerke-Verträge, unterstützt durch provinzübergreifende Aktivitäten, digitale Projektabwicklung und Servicefähigkeiten nach der Fertigstellung.
Akquisitionen helfen Unternehmen, ihre technischen Fähigkeiten zu stärken. Im September 2026 erwarb Englobe die in Calgary ansässige Reinbold Engineering Group und fügte damit mehr als 90 Fachleute hinzu, die auf Energiemodellierung, Inbetriebnahme und nachhaltiges mechanisches Design spezialisiert sind. Dies spiegelt die Nachfrage nach integrierten Dienstleistungen wider, die Design, Bau, Systemleistung und Inbetriebnahme miteinander verbinden. Regionale Spezialisten konkurrieren auch durch fokussierte Expertise und digitale Koordination. Das Projekt der University of Toronto Scarborough von Plan Group nutzte 4D-Building-Information-Modeling-Ablaufplanung und vorgefertigte mechanische Baugruppen.
Große leistungsbasierte Verträge, wie das Fernwärmesystem der National Capital Region, begünstigen Unternehmen mit der finanziellen und operativen Kapazität, kontinuierliche Dienstleistungen zu erbringen. Kenntnisse der Bauvorschriften, Energiemodellierungstools und Inbetriebnahmenachweise werden in Wettbewerbsangeboten zunehmend wichtiger. Möglichkeiten bestehen weiterhin bei mittelgroßen Leistungsverträgen und vorgefertigten MEP-Modulen für abgelegene und indigene Gemeinschaften. Insgesamt können Spezialunternehmen durch technische Differenzierung und effiziente Projektabwicklung konkurrieren, obwohl komplexe Verträge Unternehmen mit breiteren Ressourcen begünstigen.
Branchenführer im Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Kanada
-
Ainsworth Inc.
-
Black & McDonald Limited
-
Bird Construction Inc.
-
EllisDon Corporation
-
Enersolv Design & Build Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Kanada Unternehmen in diesem Bericht
- Ainsworth Inc.
- Black & McDonald Limited
- Bird Construction Inc.
- EllisDon Corporation
- Enersolv Design & Build Ltd.
- Equans Canada
- Modern Niagara Group Inc.
- Plan Group Inc.
- PCL Construction
- Stantec Inc.
- WSP Global Inc.
- AECOM Canada ULC
- MCW Group of Companies
- Williams Engineering Canada Inc.
- Smith + Andersen
- DIALOG
- Dillon Consulting Limited
- Morrison Hershfield
- AtkinsRéalis
- Jacobs
- Le Groupe Conseil Génipur Inc.
- HIDI Group
- MAGH Engineering Inc.
- D.B.K. Engineering Ltd.
- Mansour Engineering Ltd.
- Integral Group
Neueste Industrielle Entwicklungen in Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Kanada
- September 2026: Englobe erwarb die Reinbold Engineering Group, ein in Calgary ansässiges Unternehmen für mechanisches Engineering und Gebäudeleistung mit mehr als 90 Fachleuten. Die Akquisition erweiterte Englobes Kapazitäten für Energiemodellierung, Inbetriebnahme und nachhaltiges MEP-Design in Westkanada und Ontario. Das erworbene Team verfügt über Büros in Calgary, Edmonton, Vancouver, Kelowna und Toronto, was Englobe eine breitere Abdeckung der wichtigsten regionalen Projektzentren ermöglicht.
- September 2026: Die Canada Infrastructure Bank (CIB) erzielte den finanziellen Abschluss eines Darlehens in Höhe von 100 Millionen CAD (ca. 71 Millionen USD) mit der Morguard Corporation und richtete damit den Morguard ReNew Fund in Höhe von 145 Millionen CAD (ca. 103 Millionen USD) ein, um tiefgreifende Energiesanierungen an rund 30 Mehrfamilienwohn-, Einzelhandels-, Büro- und Industrieimmobilien in Ontario und Quebec zu unterstützen. Geplante Aufrüstungen der mechanischen, elektrischen und sanitären (MEP) Systeme umfassen die Optimierung mechanischer Systeme, den Wechsel zu Wärmepumpen als Brennstoff und die Integration in das Fernwärmenetz mit NERVA Energy, wobei die Arbeiten auf eine Reduzierung der Treibhausgasemissionen um mindestens 30 % und jährliche CO₂e-Einsparungen von ca. 35.246 Tonnen abzielen.
- Mai 2026: Bird Construction wurde als bevorzugter Baupartner von Bell AI Fabric für ein 300-MW-Hochdichte-Rechenzentrum im Wert von 1,7 Milliarden CAD (ca. 1,21 Milliarden USD) in der Rural Municipality of Sherwood, Saskatchewan, ausgewählt – zum Zeitpunkt der Ankündigung das größte zweckgebaute Rechenzentrum in Kanada. Der Bau läuft in allen vier Gebäuden, wobei zwei Datenhallen für die erste Hälfte des Jahres 2027 für den Betrieb vorgesehen sind und einen erheblichen MEP-Leistungsumfang in den Bereichen elektrische Energie, Kühlung und mechanische Infrastruktur unterstützen.
Berichtsumfang für den Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Kanada
Segmentierungsübersicht
| Mechanische Dienstleistungen |
| Elektrische Dienstleistungen |
| Sanitärdienstleistungen |
| Integrierte MEP-Dienstleistungen |
| Design und Engineering |
| Installation, Prüfung und Inbetriebnahme |
| Wartung, Reparatur und Sanierung |
| Verwaltete / leistungsbasierte Dienstleistungen |
| Wohngebäude |
| Gewerbe |
| Infrastruktur |
| Ontario |
| Quebec |
| British Columbia |
| Alberta |
| Übriges Kanada |
| Nach Typ | Mechanische Dienstleistungen |
| Elektrische Dienstleistungen | |
| Sanitärdienstleistungen | |
| Integrierte MEP-Dienstleistungen | |
| Nach Dienstleistungsart | Design und Engineering |
| Installation, Prüfung und Inbetriebnahme | |
| Wartung, Reparatur und Sanierung | |
| Verwaltete / leistungsbasierte Dienstleistungen | |
| Nach Endverbraucherbranche | Wohngebäude |
| Gewerbe | |
| Infrastruktur | |
| Nach Provinz | Ontario |
| Quebec | |
| British Columbia | |
| Alberta | |
| Übriges Kanada |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für MEP-Dienstleistungen in Kanada bis 2032?
Der Markt für MEP-Dienstleistungen in Kanada wird voraussichtlich mit einem CAGR von 6,53 % von 2027 bis 2032 wachsen und 11,67 Milliarden USD erreichen.
Welche Dienstleistungsart wird in Kanada voraussichtlich am schnellsten wachsen?
Verwaltete / leistungsbasierte Dienstleistungen werden voraussichtlich bis 2032 mit einem CAGR von 7,45 % wachsen, da Eigentümer längere Verträge für Betriebszeit und Energieleistung nutzen.
Welche MEP-Dienstleistungsart hatte im Jahr 2026 den größten Marktanteil?
Elektrische Dienstleistungen führten nach Typ mit einem Anteil von 36,7 % im Jahr 2026, gestützt durch Stromverteilung, Steuerungen und Elektrifizierungsaufrüstungen.
Warum sind Gebäudesanierungen für kanadische MEP-Anbieter wichtig?
Ältere Einrichtungen benötigen Ersatzausrüstungen, während Dekarbonisierungsanforderungen die Nachfrage nach effizienten Heizungs-, Kühlungs-, Elektro- und Steuerungssystemen erhöhen.
Welche Provinz bietet das schnellste erwartete Wachstum für MEP-Dienstleistungen?
Für Alberta wird bis 2032 ein CAGR von 7,88 % prognostiziert, gestützt durch Rechenzentren und Energieinfrastrukturaktivitäten.
Wie beeinflussen die nationalen Bauvorschriften MEP-Auftragnehmer?
Die Nationalen Musterbauvorschriften 2025 erhöhen die Bedeutung von Energiemodellierung, Geräteauswahl, Steuerungen und Inbetriebnahme für vorschriftskonforme Projekte.