
カナダ機械・電気・配管(MEP)サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 7.99 十億米ドル |
| 市場規模 (2027) | 8.51 十億米ドル |
| 市場規模 (2032) | 11.67 十億米ドル |
| 成長率 (2027 - 2032) | 6.53 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
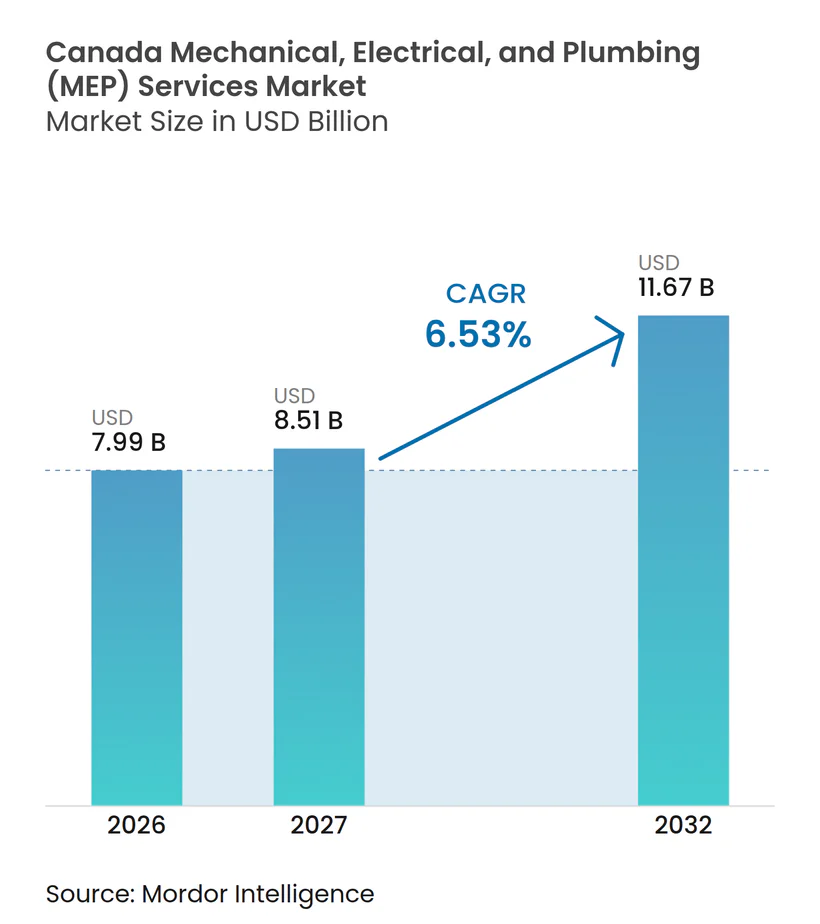
Mordor Intelligenceによるカナダ機械・電気・配管(MEP)サービス市場分析
カナダ機械・電気・配管(MEP)サービス市場規模は2026年に79.9億米ドルと評価され、2027年の85.1億米ドルから2032年には116.7億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.53%です。
連邦インフラプログラム、建物脱炭素化規制、およびデータセンター開発が、カナダの建設業者が受注できる業務内容を変えつつあります。2025年国家モデルコードは、温室効果ガス削減要件を国家建築基準法および建物向け国家エネルギーコードに組み込んでおり、新築工事と改修工事の両方に対する技術要件を引き上げています。この変化は、エネルギー性能のモデリング、システムの調整、および完成プロジェクトの試運転が可能な企業に有利に働きます。カナダMEPサービス市場は、性能ベースの契約へと移行しつつあり、これにより調達が最低初期入札価格から技術的能力を重視する方向へシフトする可能性があります。電気・機械設備の労働力不足と長い納期は、カナダMEPサービス市場全体の入札スケジューリング、および調達の意思決定に引き続き影響を与えています。
主要レポートのポイント
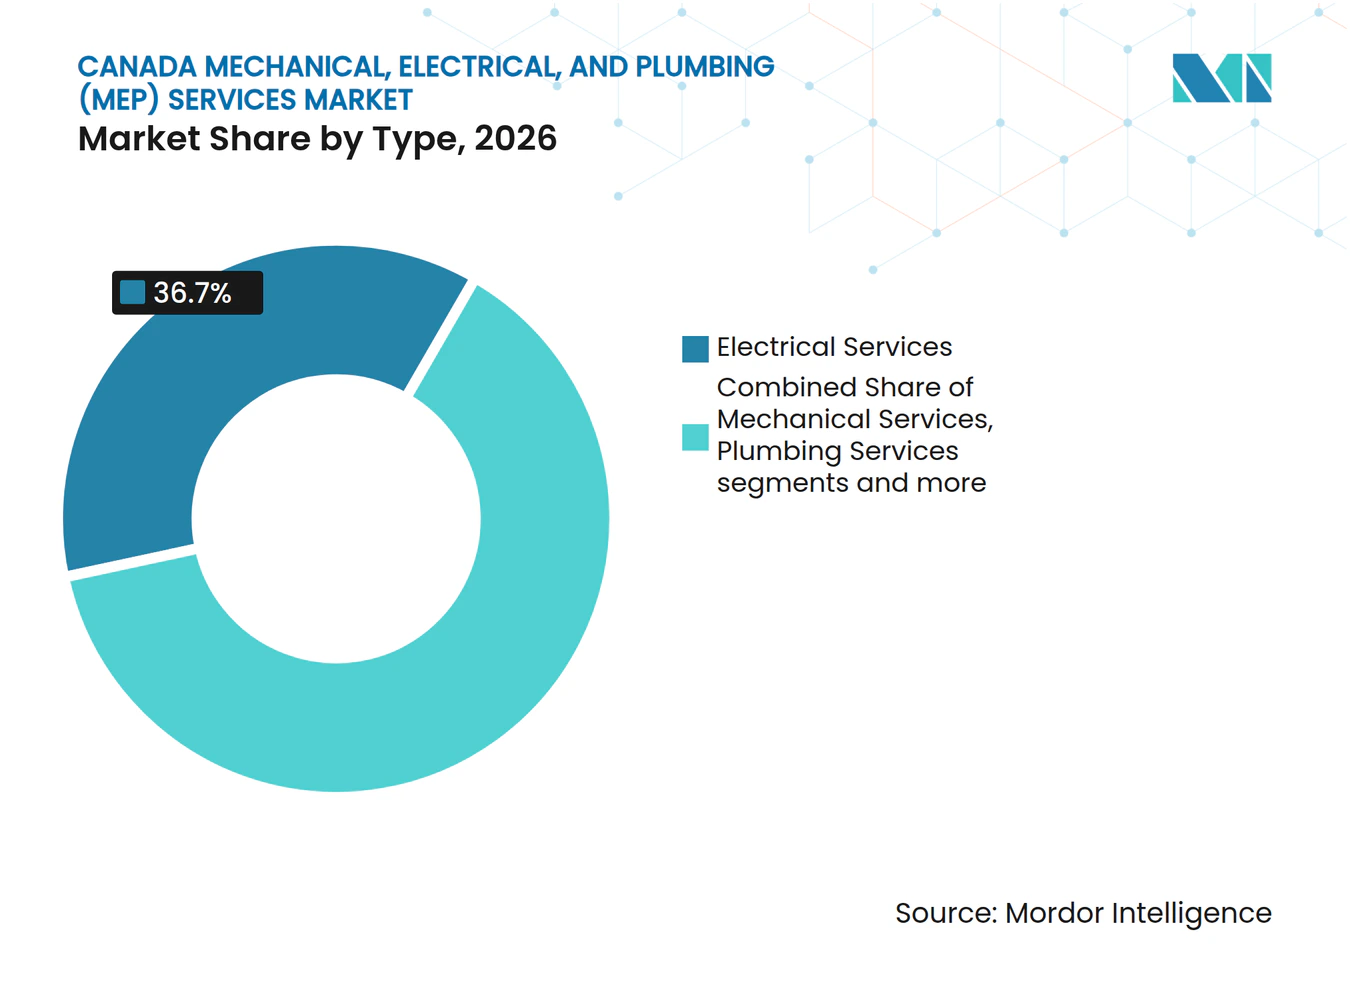
- タイプ別では、電気サービスが2026年のカナダMEPサービス市場シェアの36.7%を占め、統合MEPサービスは2032年までに7.32%のCAGRで成長すると予測されています。
- サービスタイプ別では、設計・エンジニアリングが2026年のカナダMEPサービス市場シェアの34.6%を占め、マネージド・性能ベースサービスは2032年までに7.45%のCAGRで成長すると予測されています。
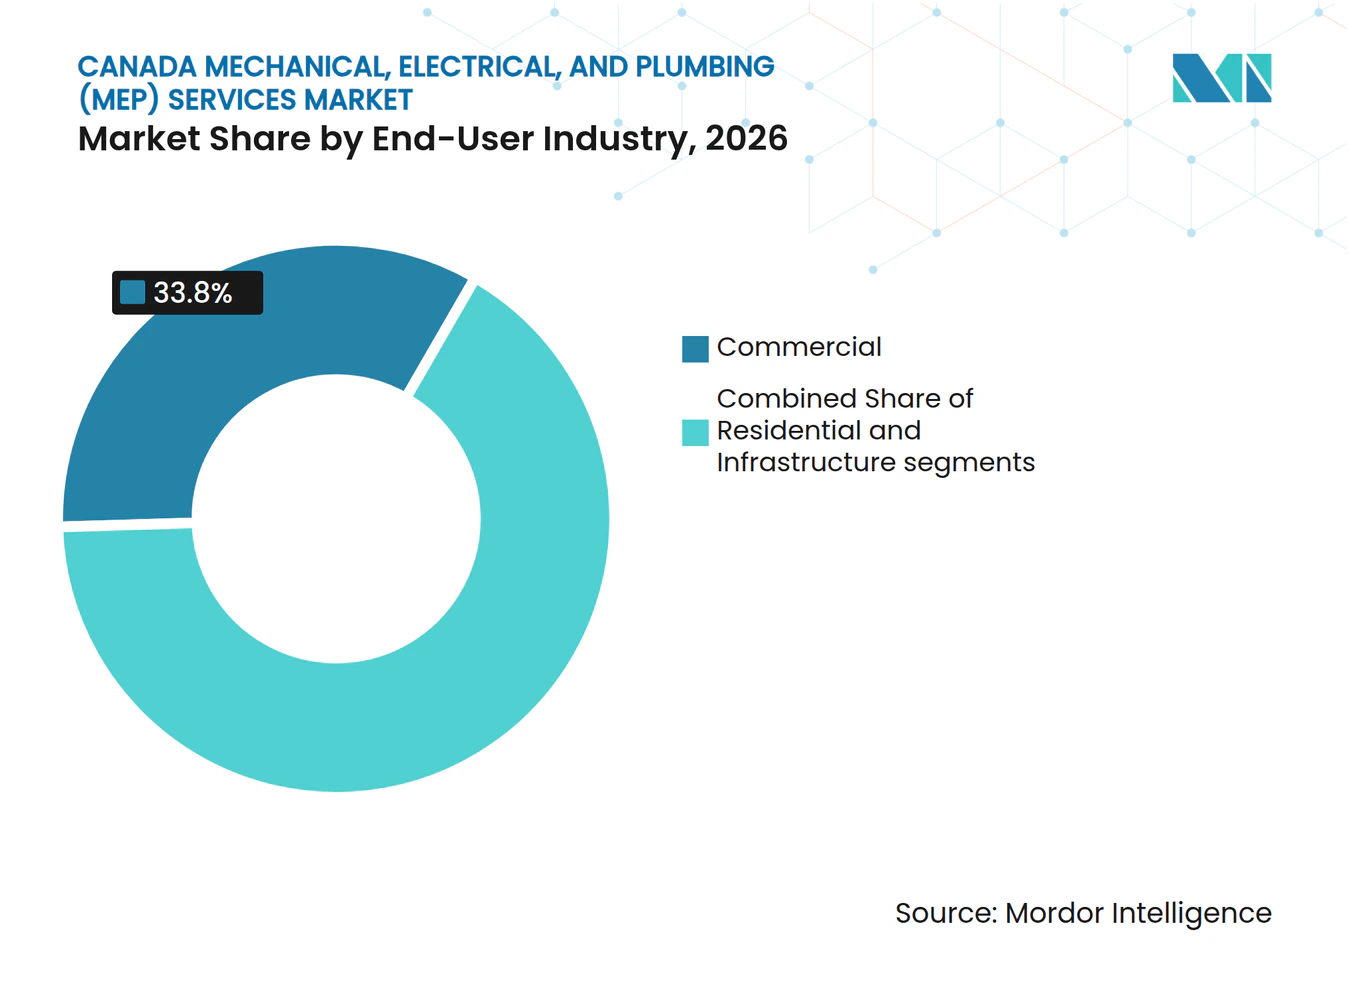
- エンドユーザー産業別では、商業が2026年のカナダMEPサービス市場規模の33.8%を占め、インフラは2032年までに7.56%のCAGRで成長すると予測されています。
- 州別では、オンタリオ州が2026年のカナダMEPサービス市場の39.1%を占め、アルバータ州は2032年までに7.88%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業・産業建設による 新築MEP設置需要の支援 | +1.2% | オンタリオ州、アルバータ州、ブリティッシュコロンビア州、ケベック州および大西洋岸カナダへの波及 | 短期(2年以内) |
| 建物脱炭素化による HVAC電化の支援 | +1.1% | ブリティッシュコロンビア州、ケベック州、オンタリオ州、およびアルバータ州の新興需要 | 中期(2〜4年) |
| 老朽化建物ストックによる 改修・交換需要の支援 | +0.9% | オンタリオ州およびケベック州、特に公共施設が集中するエリア | 中期(2〜4年) |
| より厳格なエネルギー効率基準による システム要件の引き上げ | +0.8% | 全国規模、2025年国家モデルコードを採用した州での早期効果 | 長期(4年以上) |
| データセンター拡大による 電気・冷却インフラ需要の増加 | +0.7% | アルバータ州およびサスカチュワン州、ケベック州およびブリティッシュコロンビア州での二次需要 | 短期(2年以内) |
| 医療・公共施設投資による 複合MEPプロジェクトの支援 | +0.6% | ブリティッシュコロンビア州、オンタリオ州、ケベック州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
商業・産業建設による新築MEP工事量の維持
カナダの商業・産業建設活動は、機械・電気・配管(MEP)設置サービスへの安定した需要を生み出しています。企業オフィスの内装工事、物流施設、および持続可能な産業キャンパスが、MEP建設業者が利用できるプロジェクト機会を拡大しています。JCB Construction Canadaがモントリオール中心部のCN Railの新本社向けに行った内装工事は、企業移転が複数フロアにわたる大規模な機械・電気・配管のアップグレードを必要とする場合があることを示しています。これらのプロジェクトは、暖房、冷房、照明、電力配分、配管、制御、および防火システムが、使用中のオフィス環境内でシームレスに機能しなければならないため、緊密な調整が求められます。
開発業者がエネルギー効率と持続可能性の基準を追求するにつれ、産業プロジェクトも複雑化しています。MONTONIとFonds immobilier de solidarité FTQは、2025年9月にÉcoparc Laval 15の建設を開始する予定です。このプロジェトは、ケベック州ラヴァルにある多段階の産業キャンパスで、LEEDシルバーおよびゼロカーボンビルディング認証要件を満たすよう設計されています。これらの基準を満たす建物には、効率的なHVACシステム、熱回収設備、建物制御、高度な照明、および大容量の電気インフラが必要です。これらの要件により、従来の倉庫と比較してMEP工事の価値が高まります。オフィス、物流、産業プロジェクトの地理的に多様なパイプラインは、地域の建設業者に対してより安定した設置工事の流れを提供し、少数の大型プロジェクトへの依存を軽減することができます。
建物脱炭素化の取り組みがHVAC電化を加速
カナダの低炭素建物へのシフトが、ヒートポンプの改修および電化された暖房・換気・空調(HVAC)システムへの需要を生み出しています。建物脱炭素化アライアンスは2026年に、カナダでのヒートポンプ出荷台数がエアコン出荷台数を上回り、ヒートポンプが住宅の8%で主要暖房源となったと報告しました。インセンティブ、系統容量、および既存の暖房システムが均一でないため、需要は州によって異ります。ブリティッシュコロンビア州とケベック州は電化工事に対してより確立された条件を提供しており、アルバータ州は依然として天然ガスインフラによるコスト優位性を持っています。この地域差により、建設業者は地域の政策や電力会社の条件に合わせて設備の専門知識とスタッフを配置する理由が生まれます。近代化された首都圏地区エネルギーシステムは、公共建物の脱炭素化に関連する工事の規模を示しています。このプロジェクトは、14キロメートル以上のパイプにわたって老朽化した蒸気インフラを低温温水および電気チラーに置き換えました[1]。このようなプロジェクトでは、機械、電気、制御、および試運転の作業を一つのシステムとして計画する必要があります。2026年のエネルギーと建物に関する研究では、カナダの住宅用途において地中熱ヒートポンプが天然ガスを基準としてエネルギー使用量を29%削減し、温室効果ガス排出量を78%削減したことが明らかになりました。これらの結果は、採用率が依然として不均一であるにもかかわらず、電化改修の技術的根拠を支持しています。
老朽化建物ストックがMEP改修・交換需要を牽引
老朽化した商業・公共施設が、ボイラープラント、電気開閉装置、配管立て管、および空気処理設備の交換需要を生み出しています。これらのシステムの多くは現在のエネルギー要件が制定される以前に設置されており、現在は耐用年数の終わりに近づいています。改修工事は新築工事とは異なり、建設業者は建物の運営を保護しながら限られたサイトアクセスの中で作業しなければなりません。これらの条件は、労働コストだけでなく、調整、信頼性の高いスケジュール、および職種管理をより重視します。したがって、カナダMEPサービス市場は、建設中も使用が継続される施設においてより専門的な工を支援することができます。2026年のナナイモにおける病院チラー最適化プロジェクトは、このような複合的な工事範囲を示しています。この工事には熱回収チラー、改修された水力配管、電気パネル、および構造工事が含まれていました[2]。各システムは設置・運用中に相互に影響するため、独立したパッケージとして扱うことはできません。事前施工調整、オフサイト製作、および医療施設の試運転経験を持つ建設業者は、この工事においてより有利な立場に置かれる可能性があります。改修プロジェクトは大型新築建物よりも総工事量が少ない場合がありますが、その運用上の制約により直接的な価格競争が緩和される可能性があります。
より厳格なエネルギー効率基準がシテム仕様を再形成
2025年国家モデルコードは、カナダの建築要件に初めて運用上の温室効果ガス制限を組み込みました。このコードは、国家建築基準法、国家配管基準法、国家消防基準法、および建物向け国家エネルギーコードを対象としています。より高い性能ティアは、熱回収、制御、換気、ポンプ、および電気システムのより慎重な仕様策定を必要とします。この変化により、設計・施工段階における最新のコード知識とエネルギーモデリングの重要性が高まります。また、建物向け国家エネルギーコードのより高い性能を目指すプロジェクトに取り組む企業の技術要件も引き上げられます。カナダ天然資源省は、2026年6月にエネルギー効率規制の改正第19号においてHVAC機器、商業用冷凍、および産業用モーターに関する製品基準の更新案を提案しました[3]。より高い製品基準は、設備が設置されるずっと前からプロジェクト仕様に影響を与える可能性があります。建設業者とエンジニアは、システムを選定する際に設備の入手可能性、制御の互換性、および設置要件を考慮しなければなりません。カナダMEPサービス市場は、州をまたいでコードと製品知識を最新の状態に保つ企業を優遇する可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練職人不足による 建設業者の能力制限と労働コスト上昇 | -1.0% | 全国規模、オンタリオ州およびブリティッシュコロンビア州で最も深刻 | 長期(4年以上) |
| 建設コスト上昇による プロジェクト実現可能性の低下 | -0.8% | オンタリオ州およびブリティッシュコロンビア州、主要都市圏での構造的影響 | 中期(2〜4年) |
| 専門的な電気・機械設備の 長い納期 | -0.5% | アルバータ州およびサスカチュワン州のデータセンターパイプライン、オンタリオ州も含む | 短期(2年以内) |
| 州ごとのコードおよびライセンスの違いによる コンプライアンスの複雑化 | -0.4% | ケベック州、オンタリオ州、ブリティッシュコロンビア州をまたいで事業を展開する建設業者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練職人不足による建設業者の能力制約
熟練職人の確保は、カナダにおけるMEP提供の中心的な制約として残っています。これは、作業員の確保、入札価格、プロジェクトスケジュール、および建設業者が追加工事を受注する能力に影響します。連邦政府の住宅・インフラ目標を達成するには、2030年までに41万人から52万人の新たな職人が必要であり、退職者を考慮するとさらに採用ニーズが増加すると予想されます。これらのプレッシャーにより、複数のプロジェクトにまたがって働く企業にとって、予測可能な人員配置がより価値を持つようになります。また、より長期間にわたって作業員を配置できるサービス契約の魅力も高まります。人材不足は、サイトで利用可能な作業員数だけに影響するわけではありません。それは、訓練、定着、プレファブリケーション、および慎重な工程管理の重要性を高める可能性があります。マネージドサービスのポートフォリオを持つ企は、より長い顧客関係にわたって訓練コストを分散させることができます。また、一回限りの建設パッケージのみに依存する企業よりも安定した作業員の稼働率を維持できる可能性があります。これにより、カナダMEPサービス市場において設置工事とメンテナンス・性能義務を組み合わせる建設業者に実際的な優位性が生まれます。
建設コスト上昇によるプロジェクト実現可能性の圧迫
建設コストの上昇は、計画通りに進められるプロジェクト数を引き続き制限しています。賃金圧力、サプライチェーンの不確実性、および金属価格の変動は、初期コスト見積もりが作成された後にプロジェクト予算を変更する可能性があります。コストが上昇すると、建物オーナーは工事を延期、縮小、または再パッケージ化する場合があります。これにより、実行可能なプロジェクトをめぐる競争が激化し、標準的な単価工事のマージンが低下する可能性があります。この影響は、設備コンテンツが高く、輸入部品がプロジェクト予算の大部分を占める場合に最も強く現れます。コスト圧力は、建設業者が提供しよとするサービスも変化させます。統合デリバリーとバンドルサービス契約は、初期設置コストだけでなく、システムの総運用価値をオーナーに示すことができます。このアプローチは、メンテナンス、制御、およびエネルギー性能が含まれる場合に、より長い収益関係を支援することができます。これは手頃な価格の制限を取り除くものではありませんが、オーナーにライフサイクルコストを評価するためのより明確な根拠を提供することができます。したがって、カナダMEPサービス市場は、設計、設置、および継続的な運用を組み合わせた工事範囲へと移行するインセンティブを持っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
電気サービスがリードし、統合MEPサービスが台頭電気サービスは2026年に36.7%を占め、電力配分、開閉装置、および照明システムへの支出に支えられています。商業ビル、医療キャンパス、およびデータセンターは、信頼性の高い電気容量とますます複雑化する制御を必要としています。電気自動車の充電、ヒートポンプ、およびコンピューティング負荷がアップグレードの必性を高めています。したがって、高圧・中圧エンジニアリングの経験を持つ建設業者は、カナダMEPサービス産業のこの部分において重要な参加者となっています。電気工事の範囲は、開閉装置および関連設備が建設スケジュールに影響を与える可能性があるため、早期調達も必要とします。
統合MEPサービスは、2032年までに7.32%のCAGRで最も急成長しているタイプです。カナダMEPサービス市場では、クライアントが単一のプロバイダーを使用して、複雑なプロジェクトにおける機械、電気、配管工事のインターフェースリスクを低減しています。このモデルは、設計上の決定が複数の建物システムに影響を与える場合の調整を改善することができます。機械サービスはHVAC改修とヒートポンプの採用によって引き続き支援されています。配管サービスの収益貢献は小さいですが、2025年国家配管基準法の変更は既存建物の改修にも適用されます。デザインアシストデリバリーと早期建設業者参加は、BIMモデルとオフサイト製作を調整できるプロバイダーを優遇します。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
サービスタイプ別:
マネージド・性能ベースサービスが加速し、設計・エンジニアリングが規模を維持設計・エンジニアリングは2026年に34.6%を占めました。公共施設、医療、およびインフラプロジェクトは、建設契約が締結される前に詳細なMEPエンジニアリングを必要とします。この作業は、設備の選定、システムインターフェース、制御、および試運転要件を決定します。また、設計が早期に調整されている場合、後の建設変更を減らすことができます。WSPのオタワ大学健康科学部プロジェクトは、機械、電気、土木、および情報技術シテムが主設計契約のもとで提供された、公共施設工事の密度を示しました。
マネージド・性能ベースサービスは、2032年までに7.45%のCAGRで最も急成長しているサービスタイプです。カナダMEPサービス市場では、このモデルは建設業者が稼働率とエネルギー性能に対して継続的な責任を持つ複数年の契約を使用します。首都圏地区エネルギーシステムは、Equans Canada、PCL Construction、およびBlack & McDonaldを含む35年間の官民パートナーシップを通じて運営されています。設置、試験、および試運転は引き続き新築建物と大規模改修に結びついています。オーナーが資産寿命を延ばしエネルギー目標を追求するにつれ、メンテナンス、修理、および改修工事もより重要になっています。Plan Groupのトロントスカーバラアカデミーオブメディシンおよびインテグレーテッドヘルスでの工事では、プレファブリケーションされたポンプスキッド、ボイラーアセンブリ、および4D BIMシーケンシングが使用されました。
エンドユーザー産業別:
商業が市場をリードし、インフラが最速成長を記録商業は2026年に33.8%をめ、オフィスの内装工事、小売店舗、医療施設、および高等教育機関の建物に支えられています。これらの環境では、居住者の快適性、安全性、運営、およびデジタルシステムをサポートする機械・電気・配管工事が必要です。多くの商業施設も老朽化した設備と新しいエネルギー性能要件に対応しています。カナダMEPサービス産業は、オーナーが新しい床面積だけでなくアップグレードに投資する場合に恩恵を受けます。大都市圏は、商業メンテナンス、改修、および内装工事の最も幅広い範囲を維持しています。
インフラは、2032年までに7.56%のCAGRで最も急成長しているエンドユーザーセグメントです。カナダMEPサービス市場では、データセンター、水処理アップグレード、および交通機関の電化が、従来の土木プロジェクトよりもエンジニアリング集約的な工事範囲を必要とします。提案されている300MWのサスカチュワン州データセンター開発は、大容量電力配分、精密冷却、および電気的冗長性の必要性を示しています。医療キャンパスは、公共施設とインフラ要件の間に同様の重複を示していますトロントスカーバラプロジェクトおよびオンタリオ州とブリティッシュコロンビア州での病院更新工事は、高い稼働率と詳細なシステム調整を必要とします。住宅需要は依然として重要ですが、2026年の民間住宅着工の低迷により、インフラおよび商業と比較してその成長は緩やかになりました。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
オンタリオ州は2026年に市場シェアの39.1%を占め、主要な公共施設・インフラ調達プログラムに支えられています。医療、交通機関、および高等教育プロジェクトは統合れた設計・建設能力を必要とし、これにより最大規模の契約の競合企業が絞られます。同州はまた、カナダの他の地域での工事に対応するエンジニアリング能力も提供しています。アルバータ州は、2027年から2032年の期間中に7.88%のCAGRで最も速い州成長を記録すると予測されています。データセンターおよびエネルギーインフラプロジェクトが、電力配分、冷却、および精密機械システムへの需要を拡大しています。したがって、アルバータ州は従来のプロセスプラントおよびオイルサンド建設とは異なる工事を提供しています。
ブリティッシュコロンビア州は、全電化公共施設プロジェクトの持続的なパイプラインを持っています。Quw'utsun Valley Hospitalは、水対水熱回収チラーおよび空気熱源ヒートポンプを含む統合された暖房・冷房システムを必要とします。これらのシステムの選択により、建設業者は設備、制御、配管、電気サービス、および試運転を調整する必要があります。ケベック州は、Commission de la Construction du Québecが管理する独自の労働・ライセンス環境のもとで運営されています。このフレムワークは、他の州からの企業にとってより高い参入障壁を生み出す可能性があります。民間投資の一部が慎重な姿勢を維持しているにもかかわらず、ケベック州の医療・土木インフラセクターでの継続的な活動が需要を支えています。
サスカチュワン州、マニトバ州、大西洋岸カナダ、および準州は、2026年のカナダMEPサービス市場においてより小さなシェアを占めていました。これらのプロジェクトパイプラインは、専門的なシステムや遠隔地での提供条件が関わる場合に依然として機会を生み出します。サスカチュワン州のデータセンター開発は、大容量電気・冷却工事への将来の需要を支援することができます。マニトバ州の廃水インフラ工事は、全国的なエンジニアリング・建設能力を引き付けることができます。Aeconは2026年7月にウィニペグ市の北端水質汚染管理センターのアップグレードの受注を受け、Stantecが設計サービスを提供しています。大西洋岸諸州は、建物の電化が進んでいるため、より改修重視の工事量を提供しています。寒冷地ヒートポンプの経験を持つ建設業者は、この環境で別化を図ることができます。地域戦略は、地域のコード、労働力の確保、電力会社の条件、および設備供給を考慮しなければなりません。
競争環境
市場集中度
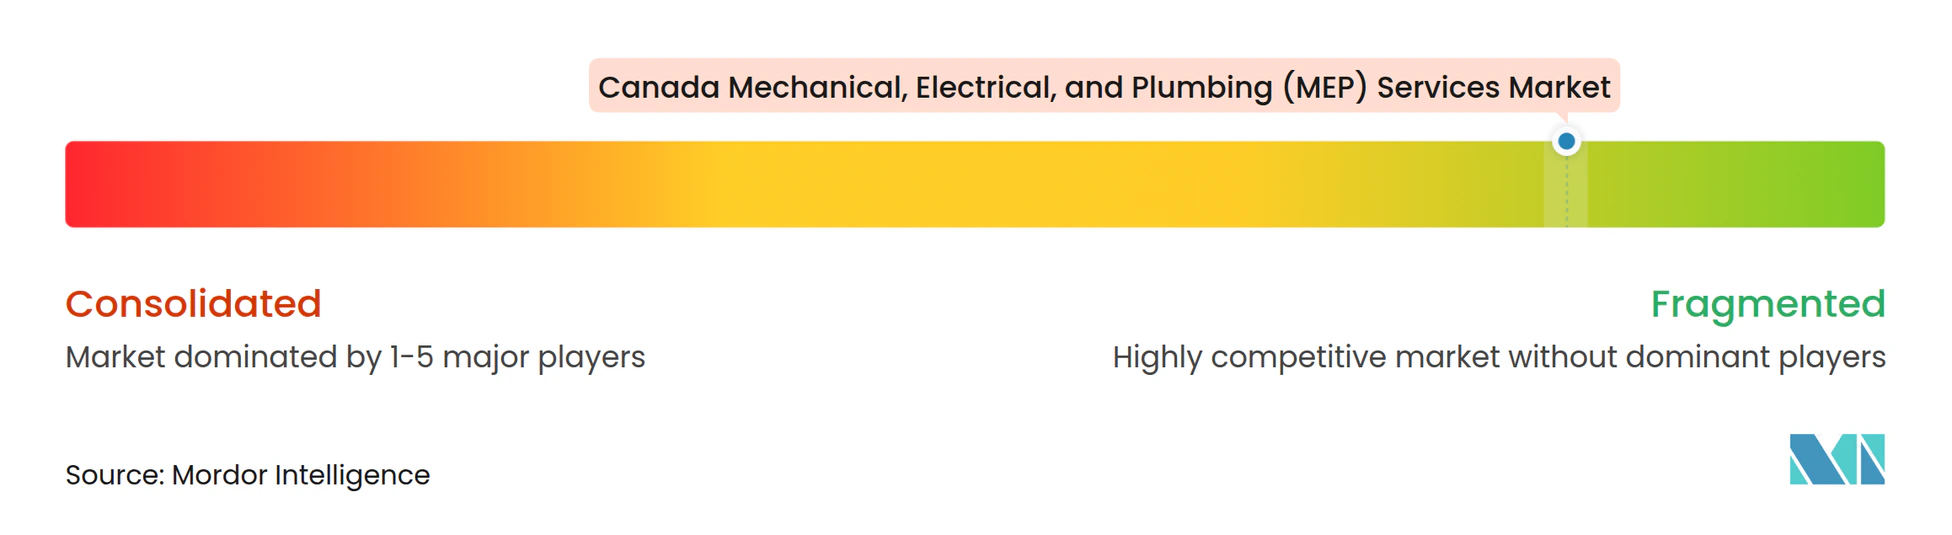
カナダMEPサービス市場は断片化しており、地域の専門建設業者とエンジニアリング会社がプロジェクトタイプをまたいで競争しています。大型の公共施設・インフラプロジェクトでは競争がより集中しており、幅広い技術能力と複数年にわたる提供能力が必要です。EllisDon、Black & McDonald、Modern Niagara、Plan Group、およびEquans Canadaは、州をまたいだ事業、デジタルプロジェクト提供、および建設後のサービス能力に支えられ、デザインビルド、マネージドサービス、およびマルチトレード契約を競い合っています。
買収により、企業は技術能力を強化しています。2026年9月、Englobeはカルガリーを拠点とするReinbold Engineering Groupを買収し、エネルギーモデリング、試運転、および持続可能な機械設計を専門とする90名以上の専門家を加えました。これは、設計、建設、システム性能、および試運転を結びつける統合サービスへの需要を反映しています。地域の専門企業も、集中した専門知識とデジタル調整を通じて競争しています。Plan GroupのトロントスカーバラプロジェクトでのBIM(ビルディングインフォメーションモデリング)4Dシーケンシングとプレファブリケーションされた機械アセンブリの使用がその例です。
首都圏地区エネルギーシステムのような大型の性能ベース契約は、継続的なサービスを提供するための財務・運用能力を持つ企業を優遇します。コードの専門知識、エネルギーモデリングツール、および試運転資格は、競争入札においてますます重要になっています。中規模の性能契約および遠隔地・先住民コミュニティ向けのオフサイトMEPモジュールに機会が残っています。全体として、専門企業は技術的差別化と効率的なプロジェクト提供を通じて競争することができますが、複雑な契約はより広範なリソースを持つ企業を優遇します。
カナダ機械・電気・配管(MEP)サービス産業のリーダー企業
-
Ainsworth Inc.
-
Black & McDonald Limited
-
Bird Construction Inc.
-
EllisDon Corporation
-
Enersolv Design & Build Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
カナダ機械・電気・配管(MEP)サービス市場 このレポートでカバーされる企業
- Ainsworth Inc.
- Black & McDonald Limited
- Bird Construction Inc.
- EllisDon Corporation
- Enersolv Design & Build Ltd.
- Equans Canada
- Modern Niagara Group Inc.
- Plan Group Inc.
- PCL Construction
- Stantec Inc.
- WSP Global Inc.
- AECOM Canada ULC
- MCW Group of Companies
- Williams Engineering Canada Inc.
- Smith + Andersen
- DIALOG
- Dillon Consulting Limited
- Morrison Hershfield
- AtkinsRéalis
- Jacobs
- Le Groupe Conseil Génipur Inc.
- HIDI Group
- MAGH Engineering Inc.
- D.B.K. Engineering Ltd.
- Mansour Engineering Ltd.
- Integral Group
最近の産業開発事情 カナダ機械・電気・配管(MEP)サービス市場
- 2026年9月:Englobeは、カルガリーを拠点とする機械エンジニアリングおよび建物性能会社であるReinbold Engineering Groupを買収しました。同社は90名以上の専門家を擁しています。この買収により、Englobeの西カナダおよびオンタリオ州全体でのエネルギーモデリング、試運転、および持続可能なMEP設計の能力が拡大しました。買収したチームはカルガリー、エドモントン、バンクーバー、ケロウナ、およびトロントにオフィスを持ち、Englobeに主要な地域プロジェクトセンターにわたるより広いカバレッジを提供しています。
- 2026年9月:カナダインフラ銀行(CIB)はMorguard Corporationとの1億カナダドル(約7,100万米ドル)のローンのファイナンシャルクローズに達し、オンタリオ州とケベック州の約30件の複合住宅、小売、オフィス、および産業施設にわたる深度エネルギー改修支援するための1億4,500万カナダドル(約1億300万米ドル)のMorguard ReNewファンドを設立しました。計画されている機械・電気・配管(MEP)のアップグレードには、機械システムの最適化、ヒートポンプへの燃料転換、およびNERVA Energyとの地区エネルギー統合が含まれており、最低30%のGHG排出削減と年間約35,246トンのCO₂e削減を目標として設計・実施されます。
- 2026年5月:Bird Constructionは、カナダ最大の目的建設型データセンターとして発表時点で、サスカチュワン州シャーウッド農村自治体に建設される300MW、17億カナダドル(約12.1億米ドル)の高密度データセンターのBell AI Fabricの優先建設パートナーとして選定されました。全4棟にわたって建設が進行中であり、2棟のデータホールが2027年上半期のサービス開始を目標としており、電力、冷却、および機械インフラにわたる大規模なMEP工事範囲を支援しています。
カナダ機械・電気・配管(MEP)サービス市場レポートの範囲
セグメンテーション概要
| 機械サービス |
| 電気サービス |
| 配管サービス |
| 統合MEPサービス |
| 設計・エンジニアリング |
| 設置、試験、および試運転 |
| メンテナンス、修理、および改修 |
| マネージド・性能ベースサービス |
| 住宅 |
| 商業 |
| インフラ |
| オンタリオ州 |
| ケベック州 |
| ブリティッシュコロンビア州 |
| アルバータ州 |
| カナダその他 |
| タイプ別 | 機械サービス |
| 電気サービス | |
| 配管サービス | |
| 統合MEPサービス | |
| サービスタイプ別 | 設計・エンジニアリング |
| 設置、試験、および試運転 | |
| メンテナンス、修理、および改修 | |
| マネージド・性能ベースサービス | |
| エンドユーザー産業別 | 住宅 |
| 商業 | |
| インフラ | |
| 州別 | オンタリオ州 |
| ケベック州 | |
| ブリティッシュコロンビア州 | |
| アルバータ州 | |
| カナダその他 |
レポートで回答される主要な質問
2032年までのカナダMEPサービスの予想成長率は?
カナダMEPサービス市場は2027年から2032年にかけて6.53%のCAGRで成長し、116.7億米ドルに達すると予測されています。
カナダで最も速く成長すると予想されるサービスタイプは?
マネージド・性能ベースサービスは、オーナーが稼働率とエネルギー性能のためにより長期の契約を使用するにつれ、2032年までに7.45%のCAGRで成長すると予想されています。
2026年に最大のシェアを持っていたMEPサービスタイプは?
電気サービスは2026年にタイプ別で36.7%のシェアでリードし、電力配分、制御、および電化アップグレードに支えられていました。
建物改修がカナダのMEPプロバイダーにとって重要な理由は?
老朽化した施設は交換設備を必要とし、脱炭素化要件が効率的な暖房、冷房、電気、および制御システムへの需要を高めています。
MEPサービスで最も速い成長が期待される州は?
アルバータ州は、データセンターおよびエネルギーインフラ活動に支えられ、2032年までに7.88%のCAGRで拡大すると予測されています。
国家建築基準法がMEP建設業者にどのような影響を与えているか?
2025年国家モデルコードは、コード準拠プロジェクトにおけるエネルギーモデリング、設備選定、制御、および試運転の重要性を高めています。