
Tamanho e Participação do Mercado de Cabos e Acessórios
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
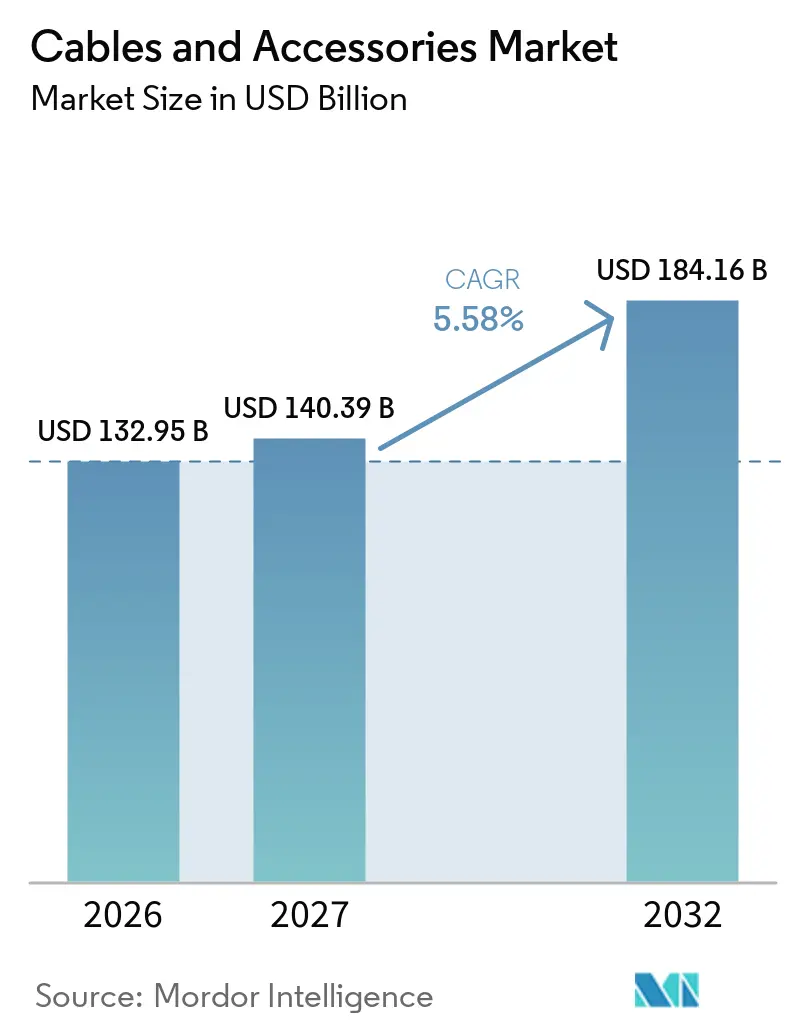
| Tamanho do Mercado (2027) | 140.39 Bilhões de dólares |
| Tamanho do Mercado (2032) | 184.16 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.58 % |
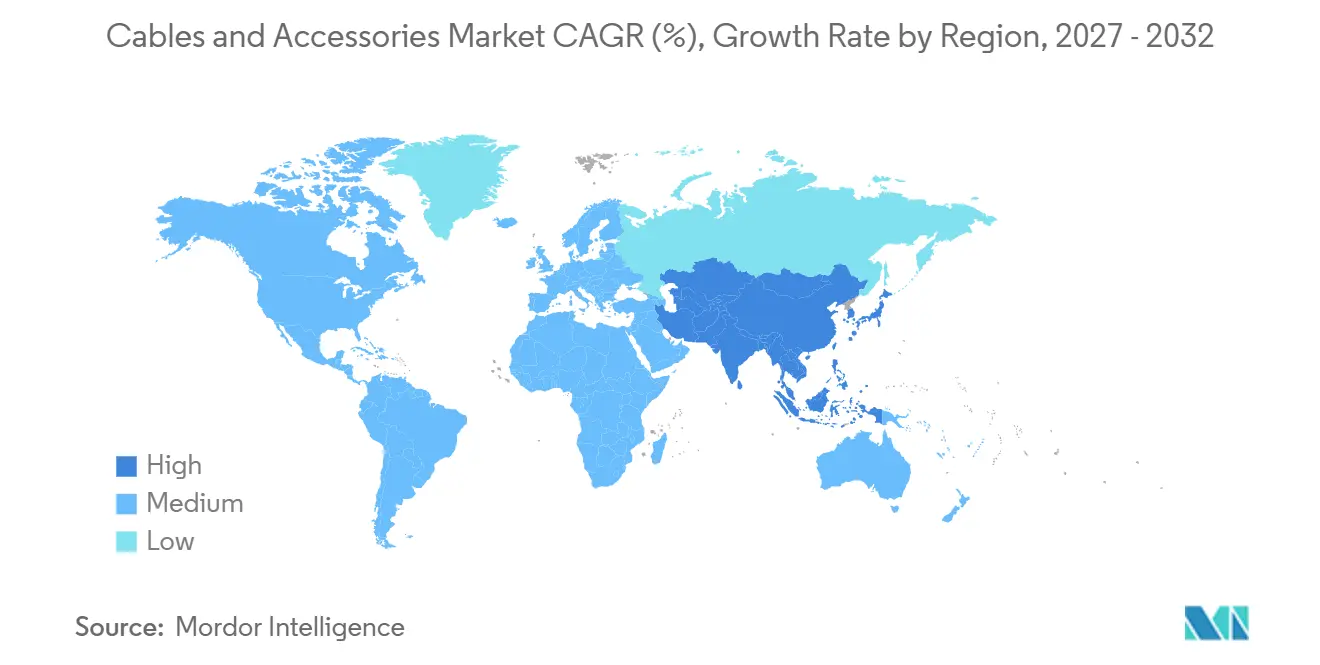
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
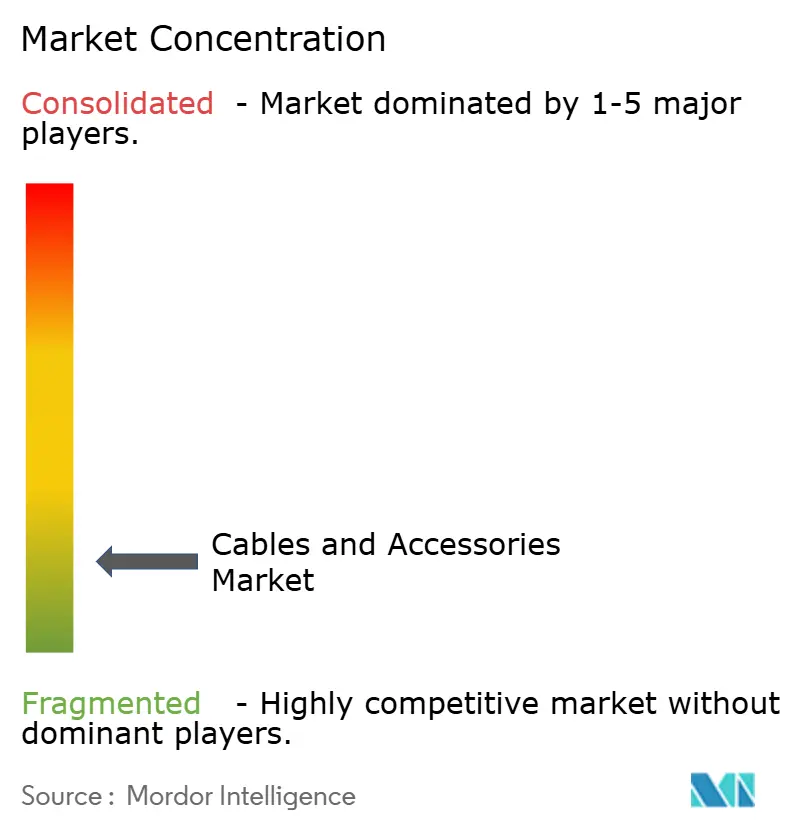
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cabos e Acessórios por Mordor Intelligence
Espera-se que o tamanho do Mercado de Cabos e Acessórios aumente de 132,95 bilhões de USD em 2026 para 140,39 bilhões de USD em 2027 e atinja 184,16 bilhões de USD até 2032, a um CAGR de 5,58% no período de 2027 a 2032. A renovação da rede elétrica, a energia eólica offshore, a construção de centros de dados e a eletrificação mais ampla estão aumentando a demanda simultaneamente. Essa sobreposição está pressionando uma cadeia de suprimentos que permanece limitada para sistemas de alta tensão e submarinos. Concessionárias e desenvolvedores de projetos estão respondendo com cronogramas de aquisição mais longos e contratos de fornecimento indexados. Fabricantes com produtos de alta tensão testados, equipes de instalação certificadas e capacidade de lançamento de cabos estão em posição mais favorável para garantir projetos complexos. O mercado de cabos e acessórios está, portanto, sendo moldado tanto pelo aumento dos gastos em infraestrutura quanto pela disponibilidade de fornecimento qualificado.
Principais Conclusões do Relatório
- Por tipo de produto, os cabos detinham 82,3% da participação do mercado de cabos e acessórios em 2026, enquanto o segmento de cabos tem previsão de crescer a um CAGR de 5,9% até 2032.
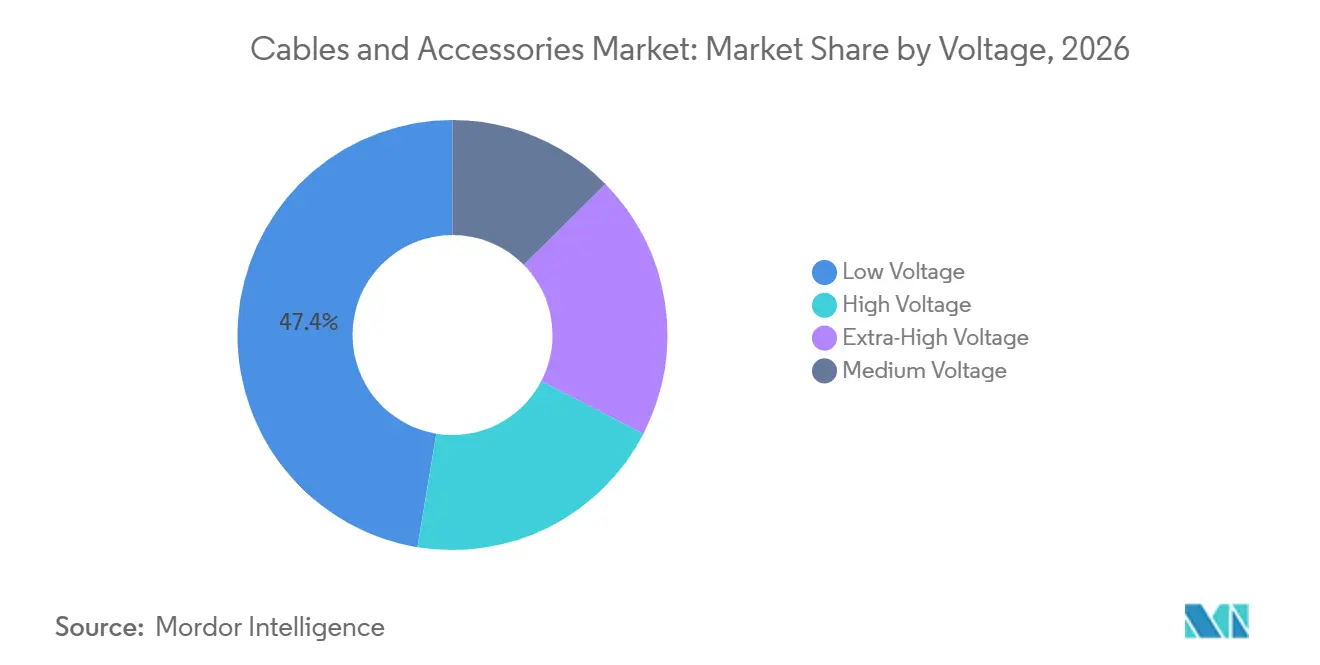
- Por tensão, os cabos de baixa tensão responderam por 47,4% da receita em 2026, enquanto os cabos de extra-alta tensão têm projeção de registrar o maior CAGR de 6,5% até 2032.
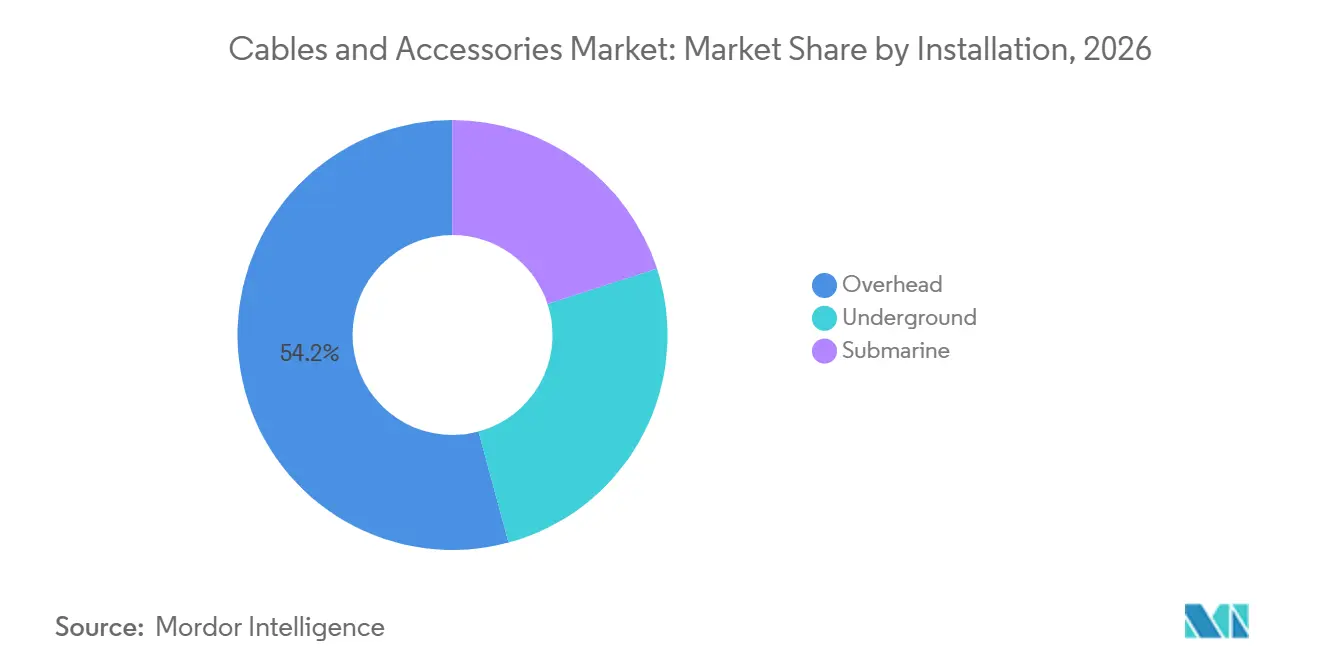
- Por instalação, as redes aéreas responderam por 54,2% da receita em 2026, enquanto a instalação subterrânea tem previsão de expandir a um CAGR de 6,1% até 2032.
- Por aplicação, a transmissão e distribuição de energia detinha 30,3% da receita em 2026, enquanto a energia renovável tem projeção de crescer a um CAGR de 8,2% até 2032.
- Por geografia, a Ásia-Pacífico capturou 45,3% da receita em 2026 e tem previsão de crescer a um CAGR de 7,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica e Substituição da Infraestrutura de T&D Envelhecida | +1.2% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Energia Eólica Offshore, Interconectores HVDC e Integração de Energias Renováveis | +1.1% | Europa, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Centros de Dados, Cargas de Trabalho de IA e Expansão da Largura de Banda de Fibra Óptica | +0.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Eletrificação do Transporte, Edifícios e Indústria | +0.7% | Global, liderado pela Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de Rede Inteligente, Acessórios Sensorizados e Manutenção Preditiva | +0.5% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Soterramento de Cabos, Resiliência e Requisitos de Desenho Urbano | +0.6% | Áreas urbanas da América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede Elétrica e Substituição da Infraestrutura de Transmissão e Distribuição (T&D) Envelhecida
A modernização da rede elétrica está aumentando as aquisições de condutores, cabos de energia, junções e equipamentos de rede relacionados. As concessionárias de energia privadas dos EUA planejaram 1,1 trilhão de USD em melhorias e expansão da rede ao longo de 5 anos, de acordo com o Edison Electric Institute, uma associação de concessionárias. Em setembro de 2026, o Departamento de Energia dos EUA anunciou 5,25 bilhões de USD para 31 projetos em 26 estados por meio de sua iniciativa Speed to Power.[1] Espera-se que os projetos reconstruam ou reconduzam mais de 1.500 milhas de linhas de transmissão e implantem tecnologias de aprimoramento de rede em quase 21.000 milhas.[2] A recondução utiliza faixas de servidão já existentes e favorece especificações de condutores de alta capacidade, o que pode criar períodos de compra concentrados. O mercado de cabos e acessórios se beneficia porque as concessionárias precisam tanto de nova capacidade de cabos quanto de equipamentos compatíveis para as redes existentes.
Energia Eólica Offshore, Interconectores de Corrente Contínua de Alta Tensão (HVDC) e Integração de Energias Renováveis
Os projetos de energia eólica offshore e de interconectores requerem cabos submarinos especializados e sistemas de corrente contínua de alta tensão. Turbinas maiores e distâncias de transmissão mais longas estão elevando os requisitos técnicos para os sistemas de cabos de exportação. Sistemas de tensão mais alta também requerem junções, terminações e procedimentos de teste compatíveis. Os requisitos de cabos e acessórios aumentam quando os proprietários de projetos migram para novas classes de tensão. O mercado de cabos e acessórios se beneficia dessa mudança porque mais valor do projeto está concentrado em produtos que requerem projetos testados e instalação experiente. A necessidade de capacidade qualificada de produção e instalação também pode prolongar os ciclos de aquisição para trabalhos offshore complexos.
Centros de Dados, Cargas de Trabalho de IA e Expansão da Largura de Banda de Fibra Óptica
A construção de centros de dados cria demanda por cabos de energia e fibra óptica nas mesmas instalações. A Agência Internacional de Energia espera que o consumo de eletricidade por servidores acelerados, principalmente associados à inteligência artificial, cresça 30% ao ano.[3] Isso eleva a infraestrutura elétrica necessária dentro e ao redor de grandes campi. A Prysmian comprometeu 1,25 bilhão de EUR, equivalente a 1,4 bilhão de USD, para mais que dobrar a capacidade de cabos de fibra e ópticos nos EUA até 2031.[4] A empresa também divulgou acordos de fornecimento com hiperescaladores com mais de 10 bilhões de EUR em valor incremental cumulativo projetado até 2035. Esses investimentos mostram como a infraestrutura digital pode sustentar a demanda em diversas categorias de cabos no mercado de cabos e acessórios.
Eletrificação do Transporte, Edifícios e Indústria
A eletrificação está ampliando a base de demanda por sistemas de cabos de baixa e média tensão. O Grupo Banco Europeu de Investimento comprometeu mais de 75 bilhões de EUR, equivalente a 81,5 bilhões de USD, ao longo de 3 anos para a eletrificação em larga escala da indústria, edifícios e transporte. O programa inclui redes e armazenamento necessários para gerenciar a maior demanda de eletricidade. O carregamento de veículos elétricos e as reformas de edifícios requerem conexões de distribuição e conjuntos de cabos flexíveis. A eletrificação industrial também requer cabos que possam operar de forma confiável em condições operacionais exigentes. Isso expõe o mercado de cabos e acessórios a uma demanda que vai além dos principais projetos de transmissão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Cobre, Alumínio e Insumos Poliméricos | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Restrições de Capacidade de Fabricação de Alta Tensão, Embarcações e Instalação | -0.7% | Europa, América do Norte e cadeias de suprimentos globais | Médio prazo (2 a 4 anos) |
| Atrasos em Licenciamento, Desembarque, Aprovações Ambientais e Transfronteiriças | -0.6% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Ônus de Qualificação, Teste e Compatibilidade para Acessórios Avançados | -0.4% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Cobre, Alumínio e Insumos Poliméricos
Os custos de matérias-primas podem afetar as margens quando os contratos não repassam integralmente as variações de preço. Cobre, alumínio e compostos poliméricos são insumos importantes na fabricação de cabos. Os fornecedores também precisam gerenciar as diferenças entre as cláusulas de preço de metais e outros custos de materiais nos contratos com distribuidores. Isso pode tornar os projetos de preço fixo menos atrativos quando os preços dos insumos sobem. Os contratos indexados estão se tornando mais importantes para concessionárias, empresas de engenharia e fabricantes. O mercado de cabos e acessórios está em melhor posição quando os termos contratuais refletem a estrutura de custos dos produtos fornecidos.
Restrições de Capacidade de Fabricação de Alta Tensão, Embarcações e Instalação
Os projetos de alta tensão e submarinos dependem de fábricas qualificadas, embarcações de instalação e pessoal de campo especializado. Esses recursos são limitados em comparação com a demanda por projetos de energia eólica offshore e HVDC. A Prysmian atingiu sua meta de margem de transmissão de 18% em 2025, 3 anos antes do prazo original, refletindo o valor de sua capacidade qualificada. A instalação também depende de montadores treinados e equipes que possam trabalhar conforme os requisitos específicos do projeto. A entrega de cabos não conclui um projeto se o trabalho de conexão necessário não puder ser agendado. Essas restrições podem atrasar o reconhecimento de receita em todo o mercado de cabos e acessórios, mesmo quando a demanda por projetos permanece forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Cabos Lideram a Receita Enquanto Acessórios Agregam Valor ao SistemaOs cabos responderam por 82,3% da participação do mercado de cabos e acessórios em 2026 e têm previsão de crescer a um CAGR de 5,9% até 2032. Seu amplo uso em diferentes níveis de tensão e ambientes de instalação explica sua posição de liderança. Os cabos de energia fornecem o maior volume em aplicações de distribuição, construção e industriais. Os sistemas de cabos submarinos geram maior receita por quilômetro porque requerem fabricação e instalação especializadas. Os cabos de comunicação e dados também estão se beneficiando dos investimentos em centros de dados. O programa de capacidade nos EUA da Prysmian mostra a escala do interesse atual em produtos de fibra e ópticos. A demanda por cabos especiais vem da automação industrial, petróleo e gás e usos marinhos. Essas aplicações requerem produtos que atendam a requisitos específicos de operação e ciclos de flexão. Essa gama de produtos expõe o mercado de cabos e acessórios tanto à demanda por volume quanto a projetos tecnicamente exigentes.
Os acessórios para cabos representaram 17,7% da receita em 2026. Sua importância aumenta à medida que projetos de alta tensão e HVDC requerem junções, terminações e conectores específicos para cada projeto. Cada transição para uma nova classe de tensão pode exigir nova qualificação e equipamentos de conexão compatíveis. A PFISTERER recebeu uma patente alemã em junho de 2026 para um conector HVDC plugável projetado para tensões de até 525 kV. O projeto visa reduzir o tempo de instalação em estações conversoras offshore e junções de reparo. Os acessórios também suportam o monitoramento da rede quando incluem tecnologia de sensores. Seu papel é, portanto, maior do que sua participação na receita sugere. Essa parte do setor de cabos e acessórios pode criar relacionamentos recorrentes quando as concessionárias utilizam informações de monitoramento ao longo da vida útil operacional de uma rede.
Por Tensão:
Baixa Tensão Lidera a Receita Enquanto Extra-Alta Tensão Cresce Mais RapidamenteOs cabos de baixa tensão detinham 47,4% da receita em 2026. Eles atendem a aplicações residenciais, comerciais, industriais e de infraestrutura. Seu amplo uso torna a demanda menos dependente de um pequeno número de grandes projetos. Os cabos de média tensão conectam subestações a usuários industriais, campi de centros de dados e ativos de energia renovável. Os cabos de alta tensão suportam a transmissão de longa distância e grandes projetos de concessionárias. Os cabos de extra-alta tensão têm o maior CAGR projetado, de 6,5%, até 2032. O tamanho do mercado de cabos e acessórios para essa classe está sendo sustentado por conexões offshore e requisitos de transmissão de longa distância. A NKT qualificou seu cabo submarino de polietileno reticulado (XLPE) de 525 kV para operação a 90°C em agosto de 2026. A qualificação suporta maior capacidade de transmissão dentro da mesma seção transversal do cabo.
Os sistemas de alta tensão dependem da conformidade com os requisitos técnicos de teste e compatibilidade do sistema. A norma IEC 62895 da Comissão Eletrotécnica Internacional aplica-se a sistemas de cabos HVDC, enquanto a IEC 60840 aplica-se a sistemas de cabos terrestres de alta tensão. Esses requisitos podem atuar como barreira de entrada no mercado para grandes projetos. Fornecedores sem as qualificações necessárias não conseguem competir facilmente em licitações de extra-alta tensão. O resultado é um conjunto menor de fornecedores qualificados na extremidade mais alta da faixa de tensão. Isso sustenta uma capacidade mais restrita e condições de licitação mais estruturadas. O mercado de cabos e acessórios é, consequentemente, mais concentrado em produtos de extra-alta tensão do que em produtos de tensão mais baixa. Adições de capacidade podem alterar essa posição após o comissionamento, mas os requisitos de aprovação e teste permanecerão relevantes.
Por Instalação:
Redes Aéreas Lideram Enquanto Sistemas Subterrâneos Ganham ImpulsoA instalação aérea respondeu por 54,2% da participação do mercado de cabos e acessórios em 2026. Ela continua sendo econômica em áreas de menor densidade e é bem adequada para trabalhos de recondução. A iniciativa Speed to Power do Departamento de Energia dos EUA apoia melhorias nas rotas de transmissão existentes. As faixas de servidão existentes podem reduzir o tempo necessário para adicionar capacidade em comparação com novas rotas. Isso favorece produtos condutores de alta capacidade no curto prazo. Também suporta a demanda por acessórios para atualizações e interconexões de rede. A Agência Internacional de Energia (AIE) declarou que o investimento anual em redes precisa aumentar 50% a partir de uma linha de base de 400 bilhões de USD até 2030 para atender à demanda de eletricidade. Esse requisito de gastos sustenta a posição dos projetos aéreos no mercado de cabos e acessórios.
A instalação subterrânea tem previsão de crescer a um CAGR de 6,1% até 2032. Está ganhando interesse em cidades densas e regiões expostas a incêndios florestais, tempestades ou tufões. Os sistemas subterrâneos requerem isolamento especializado, junções, terminações, obras civis e planejamento de rotas. Esses requisitos elevam o valor do sistema instalado. Eles também tornam a preparação do projeto mais longa e complexa do que muitas atualizações aéreas. A instalação submarina permanece menor em volume, mas tem alto valor unitário porque os sistemas offshore utilizam conjuntos especializados. Cada conjunto deve atender aos requisitos de rota, tensão e instalação. Essas condições conferem aos projetos subterrâneos e submarinos um papel importante no mercado mais amplo de cabos e acessórios.
Por Aplicação:
Transmissão e Distribuição de Energia Lidera Enquanto Energia Renovável Expande Mais RapidamenteA transmissão e distribuição de energia respondeu por 30,3% da receita em 2026. As concessionárias estão substituindo ativos envelhecidos e adicionando capacidade para novas cargas de eletricidade. Isso cria demanda em transmissão, distribuição e equipamentos de conexão relacionados. Os projetos industriais também requerem cabos de instrumentação blindados e produtos flexíveis. Os centros de dados precisam de sistemas integrados de energia e fibra, desde conexões internas até a distribuição de média tensão. Esses requisitos são frequentemente adquiridos como sistemas coordenados, em vez de produtos de commodities separados. A participação do mercado de cabos e acessórios detida pela transmissão e distribuição reflete esse amplo papel nas redes elétricas. A categoria fornece a demanda base para grandes programas de aquisição de concessionárias. Também vincula a demanda de construção, instalações industriais e modernização da rede.
A energia renovável tem previsão de crescer a um CAGR de 8,2% até 2032, a taxa mais rápida entre as aplicações listadas. A energia eólica offshore requer cabos de exportação, cabos de arranjo e acessórios de alta tensão compatíveis. Os empreendimentos solares utilizam circuitos de coleta de corrente contínua, enquanto o armazenamento de energia requer interconexão à rede. O carregamento de veículos elétricos também está criando demanda por cabos de distribuição e conjuntos flexíveis. A norma IEC 61851-23 abrange equipamentos de carregamento condutivo para tensões de até 1.000 V CA ou 1.500 V CC. A Agência Internacional de Energia também descreve os requisitos de infraestrutura de carregamento em seu Panorama Global de Veículos Elétricos 2026. Essa gama de projetos sustenta o crescimento contínuo das aplicações no mercado de cabos e acessórios.
Análise Geográfica
A Ásia-Pacífico detinha 45,3% da participação do mercado de cabos e acessórios em 2026 e tem projeção de crescer a um CAGR de 7,3% até 2032. A China permanece a maior fonte nacional de demanda na região porque combina expansão de energias renováveis com extensos investimentos em rede elétrica. Seu pipeline de projetos solares e eólicos sustenta a demanda por cabos de interligação de média tensão, sistemas de transmissão de alta tensão e acessórios. A Índia tem um perfil de demanda diferente porque as lacunas de distribuição permanecem grandes em relação às suas necessidades. Sua meta de 500 GW de capacidade de combustíveis não fósseis até 2030 sustenta requisitos em vários níveis de tensão. Vietnã, Indonésia e Tailândia também estão expandindo seus sistemas de rede elétrica à frente da capacidade de fabricação local de alta tensão. Esses mercados podem continuar a necessitar de sistemas de extra-alta tensão importados. A escala e a variedade de projetos da região a tornam central para o mercado de cabos e acessórios.
A Europa é um importante centro para o desenvolvimento de cabos HVDC e de energia eólica offshore. A TenneT Alemanha investiu 10 bilhões de EUR, equivalente a 10,8 bilhões de USD, em infraestrutura de rede em 2025, 46% a mais do que os 6,9 bilhões de EUR, equivalente a 7,4 bilhões de USD, em 2024. A empresa planejou um aumento adicional de baixos dois dígitos percentuais em 2026. A Nexans garantiu um contrato-quadro no valor de mais de 1 bilhão de EUR, equivalente a 1,1 bilhão de USD, da RTE em março de 2025 para o fornecimento de cabos HVDC para projetos de energia eólica offshore franceses. O programa de rede da Polônia e o interconector do Golfo da Biscaia acrescentam à atividade regional. A NKT concluiu seus primeiros puxamentos de cabos em Lemóniz, Espanha, em março de 2026 para o Interconector do Golfo da Biscaia. A Europa permanece importante porque os projetos exigem sistemas qualificados, além de volumes significativos de cabos.
A América do Norte está se expandindo à medida que os programas de capital das concessionárias sustentam o investimento em transmissão e distribuição. A Avangrid anunciou 18,5 bilhões de USD para infraestrutura de redes elétricas e de gás até 2028. O Departamento de Energia dos EUA também está apoiando atualizações de recondução e entrega de energia. A mitigação de incêndios florestais está aumentando o interesse em sistemas subterrâneos e acessórios relacionados. A América do Sul está emergindo como um mercado importador de produtos de extra-alta tensão por meio de petróleo offshore, eletrificação de mineração e projetos eólicos. O Oriente Médio e a África estão crescendo por meio de investimentos na Arábia Saudita e nos Emirados Árabes Unidos, enquanto Marrocos e Egito estão se desenvolvendo como centros de interconexão. Em conjunto, essas regiões ampliam a base de projetos para o mercado de cabos e acessórios.
Cenário Competitivo
O mercado de cabos e acessórios é fragmentado. Prysmian, Nexans e NKT detêm posições fortes em sistemas de extra-alta tensão e submarinos porque possuem certificações, capacidade de fabricação e capacidades de instalação. Suas carteiras de pedidos se estendem de 3 a 5 anos no segmento de alta tensão. Os produtos de média e baixa tensão são mais fragmentados entre fornecedores regionais. Hengtong, ZTT, APAR Industries, Southwire e Tele-Fonika Kable competem nessas categorias por meio de preço, prazo de entrega e conformidade local. O segmento de alta tensão dá maior importância à capacidade técnica comprovada. Isso cria uma lacuna entre fornecedores de sistemas de transmissão complexos e fornecedores de produtos de cabos padrão. A Prysmian elevou sua orientação de EBITDA ajustado para 2026 para entre 2,8 bilhões de EUR e 2,9 bilhões de EUR após seu melhor desempenho trimestral registrado.
As empresas líderes estão investindo em capacidade, qualificações técnicas e entrega integrada de projetos. A Prysmian comprometeu 1,25 bilhão de EUR, equivalente a 1,4 bilhão de USD, para expandir a capacidade de cabos de fibra e ópticos nos EUA até 2031. A Nexans qualificou um sistema de cabo de impregnação em massa HVDC de 525 kV para profundidades de água de 3.000 metros em agosto de 2026. Essa qualificação abre opções para rotas de projetos em águas profundas. A NKT qualificou um sistema de cabo submarino de energia HVDC de polietileno reticulado (XLPE) de 525 kV para operação a 90°C em agosto de 2026. Esses movimentos mostram que o desempenho do produto e a capacidade de entrega são centrais para a competição no mercado de cabos e acessórios. Eles também ajudam os fornecedores a atender às necessidades de projetos que não podem ser atendidas por cabos padrão.
Os acessórios estão se tornando uma área mais importante de diferenciação. O Nexans Smart Cable Guard e as soluções digitais da Prysmian utilizam abordagens baseadas em sensores para monitorar as condições dos cabos. Esses produtos podem suportar o monitoramento de descargas parciais e a manutenção planejada. A patente do conector HVDC de 525 kV da PFISTERER mostra o foco em reduzir o tempo de instalação e melhorar o projeto de conexão. A extremidade de alta tensão do mercado de cabos e acessórios está concentrada entre fornecedores com as qualificações e ativos necessários. As categorias de tensão mais baixa permanecem mais fragmentadas porque as barreiras de produção e conformidade são menores. Essa divisão explica por que os fornecedores líderes buscam estratégias de capacidade, tecnologia e instalação ao mesmo tempo.
Líderes do Setor de Cabos e Acessórios
-
Prysmian S.p.A.
-
Nexans SA
-
LS Cable & System Ltd.
-
Sumitomo Electric Industries, Ltd.
-
NKT A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cabos e Acessórios Empresas cobertas neste relatório
- ABB Ltd.
- APAR Industries Limited
- Dubai Cable Company Pvt. Ltd.
- Elsewedy Electric Co.
- Eland Cables Ltd.
- Encore Wire Corporation
- Furukawa Electric Co., Ltd.
- Hengtong Group
- LEONI AG
- LS Cable & System Ltd.
- Nexans SA
- NKT A/S
- Prysmian S.p.A.
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
- Taihan Electric Wire Co., Ltd.
- TE Connectivity Ltd.
- Tele-Fonika Kable S.A.
- ZTT Group
- 3M Company
Desenvolvimentos industriais recentes em Mercado de Cabos e Acessórios
- Agosto de 2026: A Nexans concluiu a qualificação de um sistema de cabo de impregnação em massa HVDC de 525 kV para uma profundidade de água de 3.000 metros, abrindo rotas em águas profundas anteriormente excluídas da engenharia de projetos.
- Agosto de 2026: A NKT qualificou seu cabo submarino de polietileno reticulado (XLPE) HVDC de 525 kV para operação a 90°C usando LE0650DC, que foi codesenvolvido com a Borouge International e permite maior capacidade de transmissão a partir da mesma seção transversal do cabo.
- Junho de 2026: O projeto Champlain Hudson Power Express da NKT na América do Norte entrou em operação comercial, fornecendo energia renovável à cidade de Nova York por meio de transmissão HVDC.
- Junho de 2026: A PFISTERER recebeu uma patente alemã por seu conector plugável HVDC projetado para até 525 kV.
Escopo do Relatório Global do Mercado de Cabos e Acessórios
O Mercado de Cabos e Acessórios abrange o setor global envolvido na fabricação, distribuição e instalação de fios elétricos, linhas de fibra óptica e hardware de suporte utilizados para transmitir energia e dados. Este mercado inclui sistemas de cabeamento físico que variam desde fios de construção de cobre de baixa tensão até linhas de transmissão de energia subterrânea de alta tensão e fibras ópticas de telecomunicações, juntamente com os acessórios necessários para instalá-los, conectá-los, protegê-los e mantê-los. Os acessórios incluem junções de cabos, terminações, emendas, conectores, prensa-cabos e equipamentos de ligação cruzada, garantindo continuidade elétrica, proteção mecânica e integridade do isolamento nas redes elétricas.
O relatório global do mercado de cabos e acessórios é segmentado por tipo de produto em cabos e acessórios para cabos, e por tensão em categorias baixa, média, alta e extra-alta. Com base na instalação, o mercado é dividido em métodos aéreo, subterrâneo e submarino, enquanto as aplicações abrangem transmissão e distribuição de energia, energia renovável, telecomunicações, industrial e outros setores. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de cabos e acessórios em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Cabos | Cabos de Energia |
| Cabos de Comunicação e Dados | |
| Cabos de Controle e Instrumentação | |
| Cabos Especiais | |
| Cabos Submarinos | |
| Outros Cabos | |
| Acessórios para Cabos | Junções e Emendas de Cabos |
| Terminações de Cabos | |
| Conectores de Cabos | |
| Terminais de Cabos | |
| Prensa-Cabos | |
| Abraçadeiras e Grampos para Cabos | |
| Outros Acessórios para Cabos |
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Extra-Alta Tensão |
| Aéreo |
| Subterrâneo |
| Submarino |
| Transmissão e Distribuição de Energia |
| Geração de Energia |
| Telecomunicações e Centros de Dados |
| Energia Renovável |
| Petróleo e Gás |
| Industrial |
| Transporte e Ferrovias |
| Construção e Infraestrutura |
| Mineração e Metais |
| Marítimo e Offshore |
| Infraestrutura de Carregamento de Veículos Elétricos |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Cabos | Cabos de Energia |
| Cabos de Comunicação e Dados | ||
| Cabos de Controle e Instrumentação | ||
| Cabos Especiais | ||
| Cabos Submarinos | ||
| Outros Cabos | ||
| Acessórios para Cabos | Junções e Emendas de Cabos | |
| Terminações de Cabos | ||
| Conectores de Cabos | ||
| Terminais de Cabos | ||
| Prensa-Cabos | ||
| Abraçadeiras e Grampos para Cabos | ||
| Outros Acessórios para Cabos | ||
| Por Tensão | Baixa Tensão | |
| Média Tensão | ||
| Alta Tensão | ||
| Extra-Alta Tensão | ||
| Por Instalação | Aéreo | |
| Subterrâneo | ||
| Submarino | ||
| Por Aplicação | Transmissão e Distribuição de Energia | |
| Geração de Energia | ||
| Telecomunicações e Centros de Dados | ||
| Energia Renovável | ||
| Petróleo e Gás | ||
| Industrial | ||
| Transporte e Ferrovias | ||
| Construção e Infraestrutura | ||
| Mineração e Metais | ||
| Marítimo e Offshore | ||
| Infraestrutura de Carregamento de Veículos Elétricos | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do setor global de cabos e acessórios até 2032?
Tem projeção de atingir 184,16 bilhões de USD até 2032, crescendo a um CAGR de 5,58% a partir de 2027.
Qual categoria de produto liderou a receita em 2026?
Os cabos lideraram com 82,3% da receita em 2026 e têm previsão de crescer a um CAGR de 5,9% até 2032.
Qual classe de tensão tem expectativa de crescer mais rapidamente?
Os cabos de extra-alta tensão têm projeção de crescer a um CAGR de 6,5% até 2032.
Por que os sistemas de cabos subterrâneos estão ganhando demanda?
As necessidades de resiliência, o desenvolvimento urbano denso e as limitações nas rotas aéreas estão sustentando a instalação subterrânea, que tem previsão de crescer a um CAGR de 6,1%.
Qual aplicação tem previsão de expandir mais rapidamente?
A energia renovável tem previsão de expandir a um CAGR de 8,2% até 2032, sustentada por energia eólica offshore, solar, armazenamento e interconexões de rede.
Qual região lidera a receita global e o crescimento?
A Ásia-Pacífico detinha 45,3% da receita em 2026 e tem projeção de crescer a um CAGR de 7,3% até 2032.