
Tamaño y Participación del Mercado de Cables y Accesorios
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 140.39 Mil millones de dólares |
| Tamaño del Mercado (2032) | 184.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.58 % |
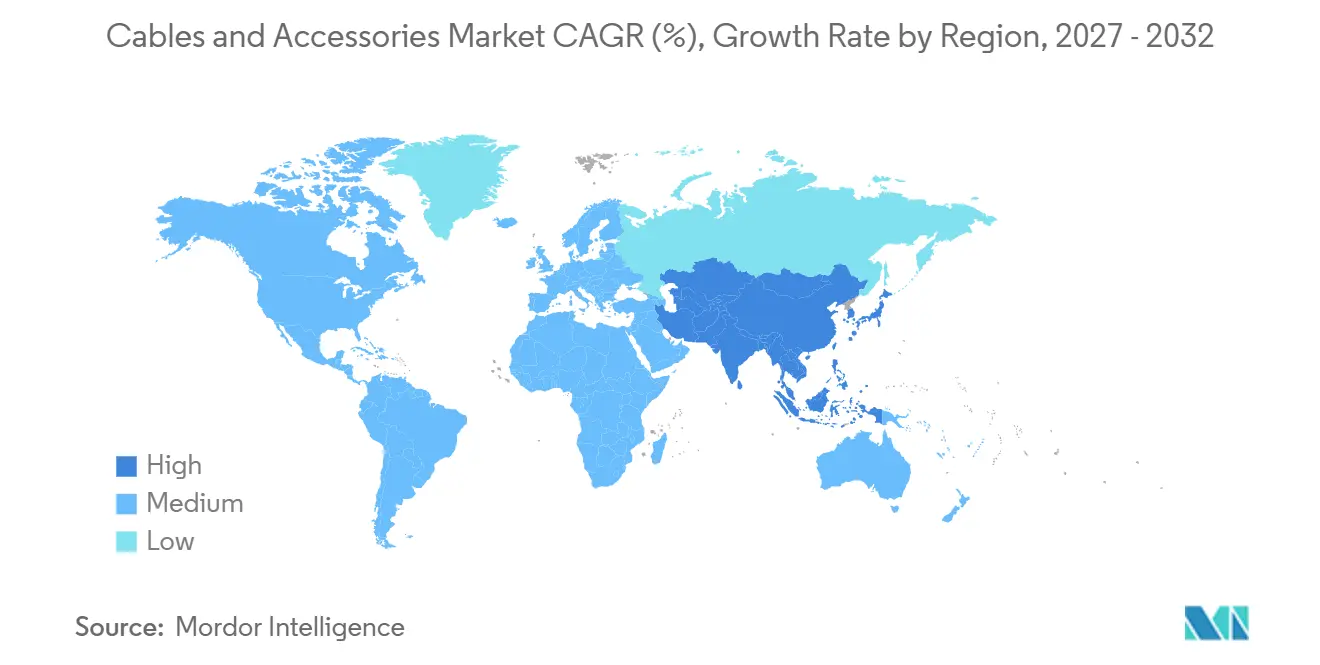
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
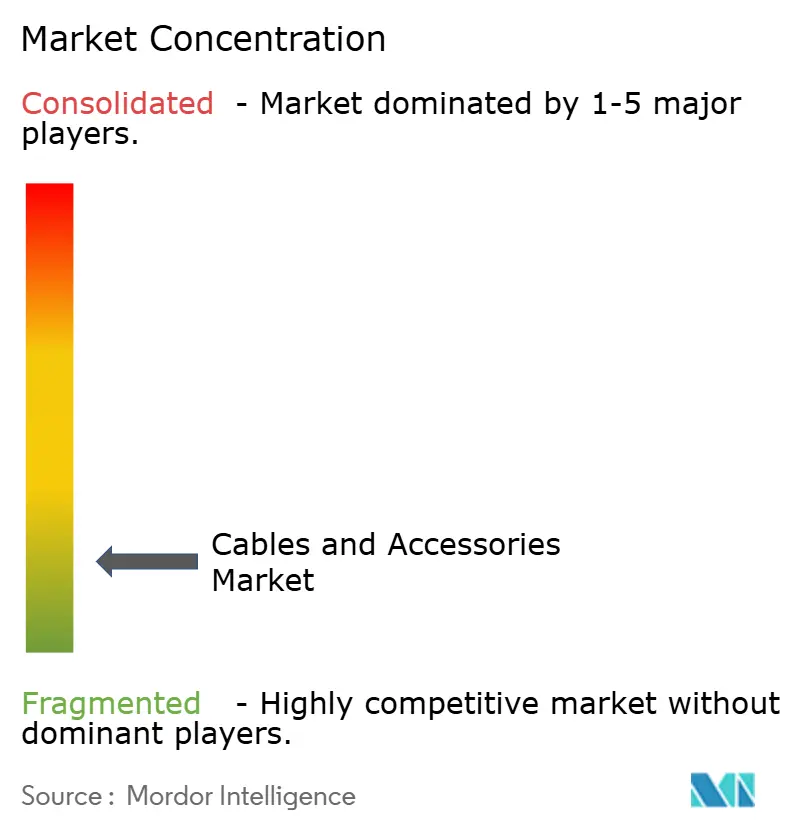
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cables y Accesorios por Mordor Intelligence
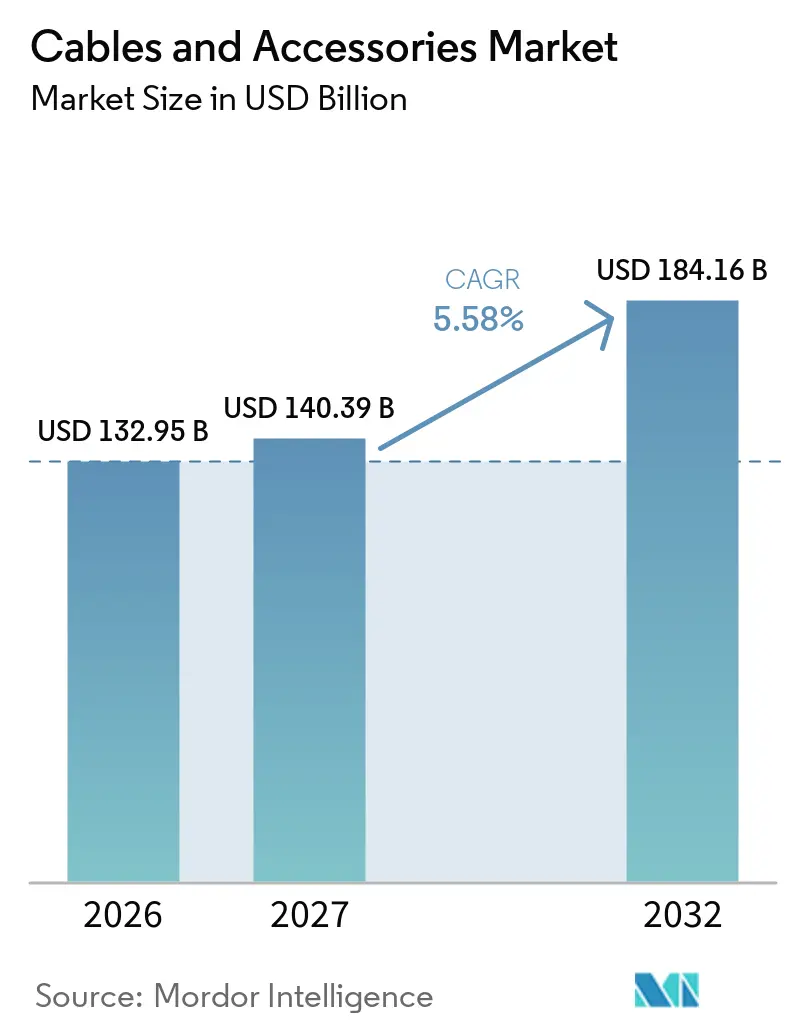
Se espera que el tamaño del Mercado de Cables y Accesorios aumente de 132,95 mil millones de USD en 2026 a 140,39 mil millones de USD en 2027 y alcance los 184,16 mil millones de USD para 2032, a una CAGR del 5,58% durante 2027-2032. La renovación de la red, la energía eólica marina, la construcción de centros de datos y una electrificación más amplia están incrementando la demanda simultáneamente. Esta convergencia está ejerciendo presión sobre una cadena de suministro que sigue siendo limitada para los sistemas de alta tensión y submarinos. Las empresas de servicios públicos y los promotores de proyectos están respondiendo con calendarios de adquisición más largos y acuerdos de suministro indexados. Los fabricantes con productos de alta tensión probados, equipos de instalación certificados y capacidad de tendido de cables están en una posición más sólida para asegurar proyectos complejos. El mercado de cables y accesorios está, por tanto, siendo moldeado tanto por un mayor gasto en infraestructura como por la disponibilidad de suministro cualificado.
Conclusiones Clave del Informe
- Por tipo de producto, los cables representaron el 82,3% de la participación del mercado de cables y accesorios en 2026, mientras que se prevé que el segmento de cables crezca a una CAGR del 5,9% hasta 2032.
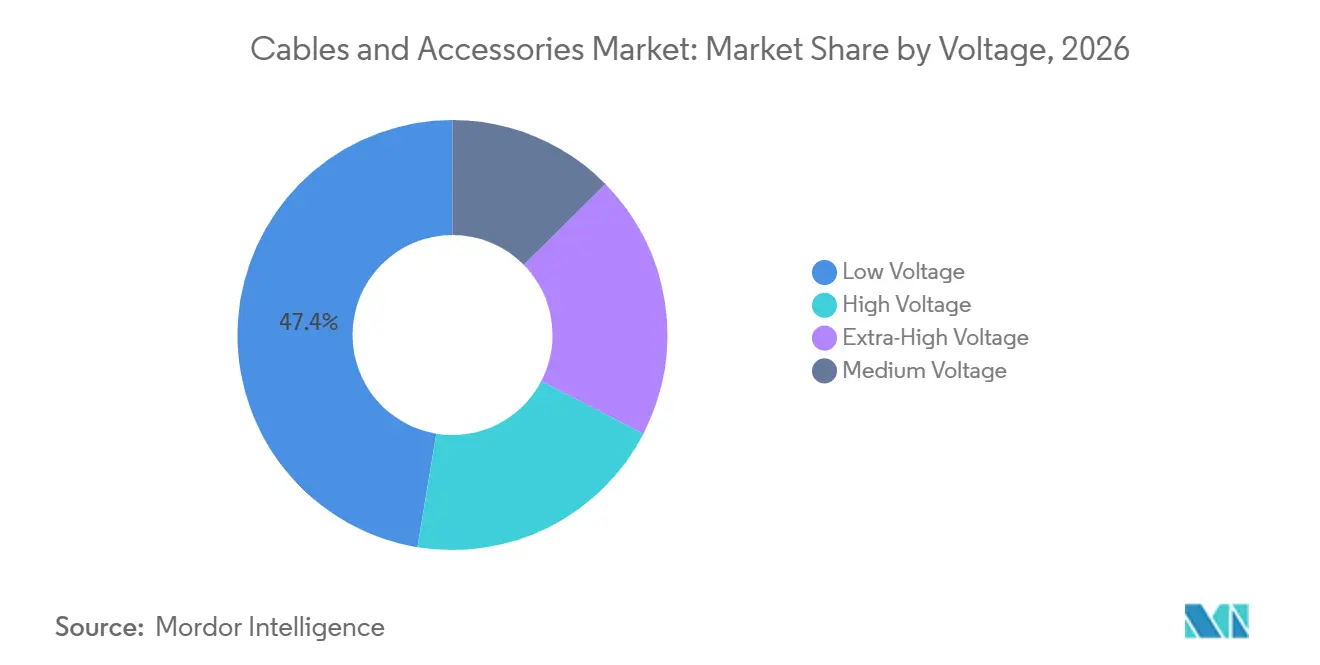
- Por voltaje, los cables de baja tensión representaron el 47,4% de los ingresos en 2026, mientras que se proyecta que los cables de extra-alta tensión registren la CAGR más alta del 6,5% hasta 2032.
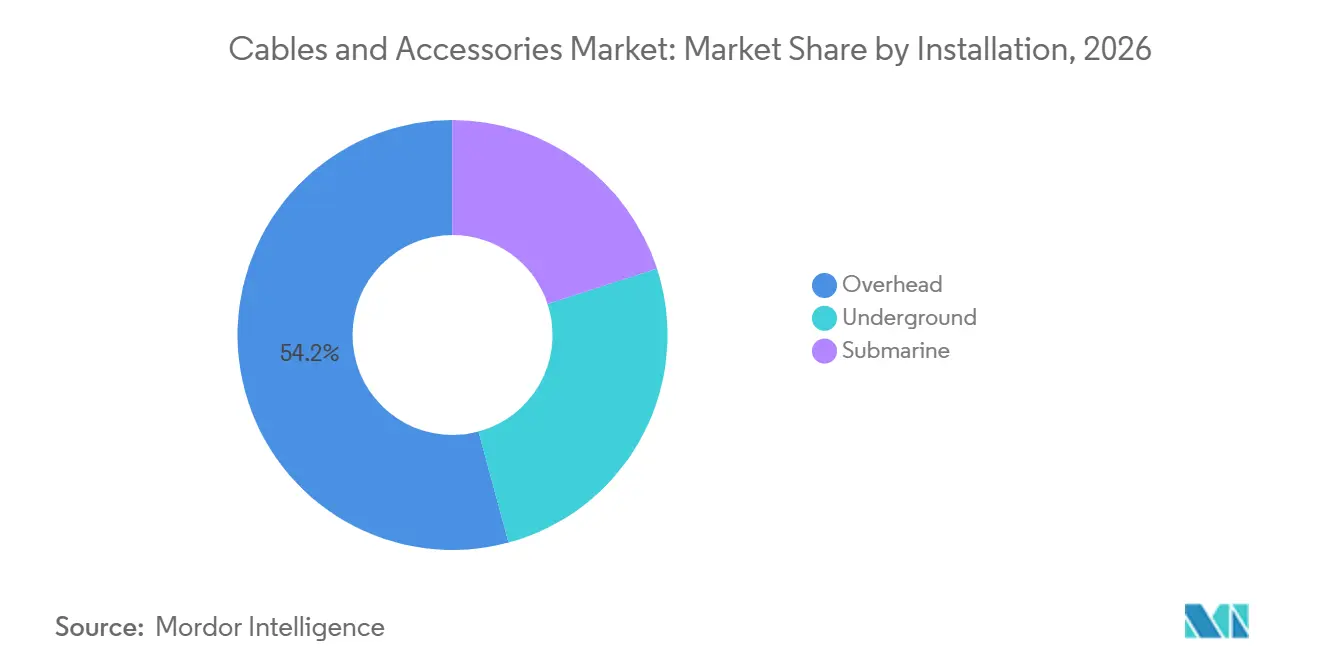
- Por instalación, las redes aéreas representaron el 54,2% de los ingresos en 2026, mientras que se prevé que la instalación subterránea se expanda a una CAGR del 6,1% hasta 2032.
- Por aplicación, la transmisión y distribución de energía representó el 30,3% de los ingresos en 2026, mientras que se proyecta que las energías renovables crezcan a una CAGR del 8,2% hasta 2032.
- Por geografía, Asia-Pacífico capturó el 45,3% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red y Sustitución de la Infraestructura de T&D Envejecida | +1.2% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Energía Eólica Marina, Interconectores HVDC e Integración de Energías Renovables | +1.1% | Europa, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Centros de Datos, Cargas de Trabajo de IA y Expansión del Ancho de Banda de Fibra Óptica | +0.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Electrificación del Transporte, los Edificios y la Industria | +0.7% | Global, liderado por Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Redes Inteligentes, Accesorios Sensorizados y Mantenimiento Predictivo | +0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Soterramiento, Resiliencia y Requisitos de Diseño Urbano | +0.6% | Áreas urbanas de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red y Sustitución de la Infraestructura de Transmisión y Distribución (T&D) Envejecida
La modernización de la red está incrementando la adquisición de conductores, cables de energía, empalmes y equipos de red relacionados. Las empresas de servicios públicos de propiedad de inversores de EE. UU. planificaron 1,1 billones de USD en mejora y expansión de la red durante 5 años, según el Edison Electric Institute, una asociación de empresas de servicios públicos. En septiembre de 2026, el Departamento de Energía de EE. UU. anunció 5,25 mil millones de USD para 31 proyectos en 26 estados a través de su iniciativa Speed to Power.[1] Se espera que los proyectos reconstruyan o reconductoricen más de 1.500 millas de líneas de transmisión e implementen tecnologías de mejora de la red en casi 21.000 millas.[2] La reconductorización utiliza servidumbres de paso existentes y favorece especificaciones de conductores de alta capacidad, lo que puede crear períodos de compra concentrados. El mercado de cables y accesorios se beneficia porque las empresas de servicios públicos necesitan tanto nueva capacidad de cables como equipos compatibles para las redes existentes.
Energía Eólica Marina, Interconectores de Corriente Continua de Alta Tensión (HVDC) e Integración de Energías Renovables
Los proyectos de energía eólica marina e interconectores requieren cables submarinos especializados y sistemas de corriente continua de alta tensión. Las turbinas más grandes y las mayores distancias de transmisión están elevando los requisitos técnicos para los sistemas de cables de exportación. Los sistemas de mayor tensión también requieren empalmes, terminaciones y procedimientos de prueba compatibles. Los requisitos de cables y accesorios aumentan cuando los propietarios de proyectos pasan a nuevas clases de tensión. El mercado de cables y accesorios se beneficia de este cambio porque más valor del proyecto se concentra en productos que requieren diseños probados e instalación experimentada. La necesidad de capacidad de producción e instalación cualificada también puede alargar los ciclos de compra para trabajos complejos en alta mar.
Centros de Datos, Cargas de Trabajo de IA y Expansión del Ancho de Banda de Fibra Óptica
La construcción de centros de datos genera demanda de cables de energía y fibra óptica en las mismas instalaciones. La Agencia Internacional de Energía espera que el consumo de electricidad de los servidores acelerados, principalmente asociados con la inteligencia artificial, crezca un 30% anualmente.[3] Esto eleva la infraestructura eléctrica necesaria dentro y alrededor de los grandes campus. Prysmian S.p.A. comprometió 1,25 mil millones de EUR, equivalentes a 1,4 mil millones de USD, para más que duplicar la capacidad de cables de fibra y ópticos en EE. UU. para 2031.[4] La empresa también reveló acuerdos de suministro con hiperescaladores con más de 10 mil millones de EUR en valor incremental acumulado proyectado hasta 2035. Estas inversiones muestran cómo la infraestructura digital puede sostener la demanda en varias categorías de cables en el mercado de cables y accesorios.
Electrificación del Transporte, los Edificios y la Industria
La electrificación está ampliando la base de demanda de sistemas de cables de baja y media tensión. El Grupo del Banco Europeo de Inversiones comprometió más de 75 mil millones de EUR, equivalentes a 81,5 mil millones de USD, durante 3 años para la electrificación a gran escala de la industria, los edificios y el transporte. El programa incluye redes y almacenamiento necesarios para gestionar una mayor demanda de electricidad. La carga de vehículos eléctricos y las renovaciones de edificios requieren conexiones de distribución y conjuntos de cables flexibles. La electrificación industrial también requiere cables que puedan operar de manera confiable en condiciones de operación exigentes. Esto expone al mercado de cables y accesorios a una demanda que se extiende más allá de los grandes proyectos de transmisión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Cobre, el Aluminio y los Insumos Poliméricos | -0.8% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Capacidad de Fabricación de Alta Tensión, Embarcaciones e Instalación | -0.7% | Europa, América del Norte y cadenas de suministro globales | Mediano plazo (2-4 años) |
| Retrasos en Permisos, Desembarco, Aprobaciones Ambientales y Transfronterizas | -0.6% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Carga de Calificación, Pruebas y Compatibilidad para Accesorios Avanzados | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cobre, el Aluminio y los Insumos Poliméricos
Los costos de materias primas pueden afectar los márgenes cuando los contratos no trasladan completamente los cambios de precio. El cobre, el aluminio y los compuestos poliméricos son insumos importantes en la fabricación de cables. Los proveedores también deben gestionar las diferencias entre las cláusulas de precio de metales y otros costos de materiales en los contratos de distribuidores. Esto puede hacer que el trabajo a precio fijo sea menos atractivo cuando los precios de los insumos suben. Los acuerdos indexados están adquiriendo mayor importancia para las empresas de servicios públicos, las empresas de ingeniería y los fabricantes. El mercado de cables y accesorios está mejor posicionado donde los términos contractuales reflejan la estructura de costos de los productos suministrados.
Restricciones de Capacidad de Fabricación de Alta Tensión, Embarcaciones e Instalación
Los proyectos de alta tensión y submarinos dependen de fábricas cualificadas, embarcaciones de instalación y personal de campo especializado. Estos recursos son limitados en comparación con la demanda de proyectos de energía eólica marina y HVDC. Prysmian S.p.A. alcanzó su objetivo de margen de transmisión del 18% en 2025, 3 años antes de su objetivo original, lo que refleja el valor de su capacidad cualificada. La instalación también depende de empatadores capacitados y equipos que puedan trabajar según los requisitos específicos del proyecto. La entrega de cables no completa un proyecto si el trabajo de conexión necesario no puede programarse. Estas restricciones pueden retrasar el reconocimiento de ingresos en todo el mercado de cables y accesorios incluso cuando la demanda de proyectos sigue siendo sólida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Cables Lideran los Ingresos Mientras que los Accesorios Añaden Valor al SistemaLos cables representaron el 82,3% de la participación del mercado de cables y accesorios en 2026 y se prevé que crezcan a una CAGR del 5,9% hasta 2032. Su amplio uso en todos los niveles de tensión y entornos de instalación explica su posición de liderazgo. Los cables de energía proporcionan el mayor volumen en aplicaciones de distribución, construcción e industriales. Los sistemas de cables submarinos generan mayores ingresos por kilómetro porque requieren fabricación e instalación especializadas. Los cables de comunicación y datos también están ganando terreno gracias a la inversión en centros de datos. El programa de capacidad en EE. UU. de Prysmian S.p.A. muestra la escala del interés actual en productos de fibra y ópticos. La demanda de cables especiales proviene de la automatización industrial, el petróleo y el gas, y los usos marinos. Estas aplicaciones requieren productos que cumplan con requisitos específicos de operación y ciclos de flexión. Esta gama de productos expone al mercado de cables y accesorios tanto a la demanda de volumen como a proyectos técnicamente exigentes.
Los accesorios para cables representaron el 17,7% de los ingresos en 2026. Su importancia aumenta a medida que los proyectos de alta tensión y HVDC requieren empalmes, terminaciones y conectores específicos para cada proyecto. Cada transición a una nueva clase de tensión puede requerir una nueva calificación y equipos de conexión compatibles. PFISTERER recibió una patente alemana en junio de 2026 para un conector HVDC enchufable diseñado para tensiones de hasta 525 kV. El diseño tiene como objetivo reducir el tiempo de instalación en estaciones convertidoras en alta mar y empalmes de reparación. Los accesorios también apoyan la monitorización de la red cuando incluyen tecnología de sensores. Su papel es, por tanto, mayor de lo que sugiere su participación en los ingresos. Esta parte de la industria de cables y accesorios puede crear relaciones recurrentes cuando las empresas de servicios públicos utilizan información de monitorización durante la vida operativa de una red.
Por Voltaje:
La Baja Tensión Lidera los Ingresos Mientras que la Extra-Alta Tensión Crece Más RápidoLos cables de baja tensión representaron el 47,4% de los ingresos en 2026. Sirven a aplicaciones residenciales, comerciales, industriales y de infraestructura. Su amplio uso hace que la demanda sea menos dependiente de un pequeño número de grandes proyectos. Los cables de media tensión conectan subestaciones con usuarios industriales, campus de centros de datos y activos renovables. Los cables de alta tensión apoyan la transmisión a larga distancia y los grandes proyectos de servicios públicos. Los cables de extra-alta tensión tienen la CAGR proyectada más alta del 6,5% hasta 2032. El tamaño del mercado de cables y accesorios para esta clase está siendo respaldado por conexiones en alta mar y requisitos de transmisión a larga distancia. NKT calificó su cable submarino de polietileno reticulado (XLPE) de 525 kV para operación a 90°C en agosto de 2026. La calificación respalda una mayor capacidad de transmisión dentro de la misma sección transversal del cable.
Los sistemas de alta tensión dependen del cumplimiento de los requisitos técnicos de prueba y compatibilidad del sistema. La norma IEC 62895 de la Comisión Electrotécnica Internacional (IEC) se aplica a los sistemas de cables HVDC, mientras que la IEC 60840 se aplica a los sistemas de cables terrestres de alta tensión. Estos requisitos pueden actuar como una barrera de entrada al mercado para grandes proyectos. Los proveedores sin las calificaciones requeridas no pueden competir fácilmente por licitaciones de extra-alta tensión. El resultado es un conjunto más reducido de proveedores cualificados en el extremo más alto del rango de tensión. Esto favorece una capacidad más ajustada y condiciones de licitación más estructuradas. El mercado de cables y accesorios está, en consecuencia, más concentrado en productos de extra-alta tensión que en productos de menor tensión. Las adiciones de capacidad pueden cambiar esta posición tras la puesta en servicio, pero los requisitos de aprobación y prueba seguirán siendo relevantes.
Por Instalación:
Las Redes Aéreas Lideran Mientras que los Sistemas Subterráneos Ganan ImpulsoLa instalación aérea representó el 54,2% de la participación del mercado de cables y accesorios en 2026. Sigue siendo rentable en áreas de menor densidad y es muy adecuada para trabajos de reconductorización. La iniciativa Speed to Power del Departamento de Energía de EE. UU. apoya las mejoras en las rutas de transmisión existentes. Las servidumbres de paso existentes pueden reducir el tiempo necesario para añadir capacidad en comparación con nuevas rutas. Esto favorece los productos conductores de alta capacidad a corto plazo. También apoya la demanda de accesorios para mejoras de red e interconexiones. La Agencia Internacional de Energía (AIE) declaró que la inversión anual en redes necesita aumentar un 50% desde una base de 400 mil millones de USD hasta 2030 para satisfacer la demanda de electricidad. Este requisito de gasto respalda la posición de los proyectos aéreos en el mercado de cables y accesorios.
Se prevé que la instalación subterránea crezca a una CAGR del 6,1% hasta 2032. Está ganando interés en ciudades densas y regiones expuestas a incendios forestales, tormentas o tifones. Los sistemas subterráneos requieren aislamiento especializado, empalmes, terminaciones, obras civiles y planificación de rutas. Estos requisitos elevan el valor del sistema instalado. También hacen que la preparación del proyecto sea más larga y compleja que muchas mejoras aéreas. La instalación submarina sigue siendo menor en volumen pero tiene un alto valor unitario porque los sistemas en alta mar utilizan conjuntos especializados. Cada conjunto debe cumplir con los requisitos de ruta, tensión e instalación. Estas condiciones otorgan a los proyectos subterráneos y submarinos un papel importante en el mercado más amplio de cables y accesorios.
Por Aplicación:
La Transmisión y Distribución de Energía Lidera Mientras que las Energías Renovables se Expanden Más RápidoLa transmisión y distribución de energía representó el 30,3% de los ingresos en 2026. Las empresas de servicios públicos están reemplazando activos envejecidos y añadiendo capacidad para nuevas cargas eléctricas. Esto genera demanda en transmisión, distribución y equipos de conexión relacionados. Los proyectos industriales también requieren cables de instrumentación apantallados y productos flexibles. Los centros de datos necesitan sistemas integrados de energía y fibra desde las conexiones internas hasta la distribución de media tensión. Estos requisitos a menudo se adquieren como sistemas coordinados en lugar de productos básicos separados. La participación del mercado de cables y accesorios en poder de la transmisión y distribución refleja este amplio papel en las redes eléctricas. La categoría proporciona la demanda base para los grandes programas de adquisición de servicios públicos. También vincula la demanda de construcción, instalaciones industriales y modernización de la red.
Se prevé que las energías renovables crezcan a una CAGR del 8,2% hasta 2032, la tasa más rápida entre las aplicaciones enumeradas. La energía eólica marina requiere cables de exportación, cables de conjunto y accesorios de alta tensión compatibles. Los desarrollos solares utilizan circuitos de recolección de corriente continua, mientras que el almacenamiento de baterías requiere interconexión a la red. La carga de vehículos eléctricos también está generando demanda de cables de distribución y conjuntos flexibles. La norma IEC 61851-23 cubre los equipos de carga conductiva para tensiones de hasta 1.000 V CA o 1.500 V CC. La Agencia Internacional de Energía también describe los requisitos de infraestructura de carga en su Perspectiva Global de Vehículos Eléctricos 2026. Esta gama de proyectos respalda un crecimiento sostenido de las aplicaciones dentro del mercado de cables y accesorios.
Análisis Geográfico
Asia-Pacífico representó el 45,3% de la participación del mercado de cables y accesorios en 2026 y se proyecta que crezca a una CAGR del 7,3% hasta 2032. China sigue siendo la mayor fuente nacional de demanda en la región porque combina la expansión de las energías renovables con una extensa inversión en redes. Su cartera de proyectos solares y eólicos respalda la demanda de cables de interconexión de media tensión, sistemas de transmisión de alta tensión y accesorios. India tiene un perfil de demanda diferente porque las brechas de distribución siguen siendo grandes en relación con sus necesidades. Su objetivo de 500 GW de capacidad de combustibles no fósiles para 2030 respalda los requisitos en varios niveles de tensión. Vietnam, Indonesia y Tailandia también están expandiendo sus sistemas de red por delante de la capacidad de fabricación local de alta tensión. Estos mercados pueden seguir requiriendo sistemas de extra-alta tensión importados. La escala y la variada combinación de proyectos de la región la hacen central para el mercado de cables y accesorios.
Europa es un importante centro para el desarrollo de cables HVDC y de energía eólica marina. TenneT Germany invirtió 10 mil millones de EUR, equivalentes a 10,8 mil millones de USD, en infraestructura de red en 2025, un 46% más que los 6,9 mil millones de EUR, equivalentes a 7,4 mil millones de USD, en 2024. La empresa planificó un aumento adicional de un porcentaje bajo de dos dígitos en 2026. Nexans SA aseguró un acuerdo marco por más de 1 mil millones de EUR, equivalentes a 1,1 mil millones de USD, de RTE en marzo de 2025 para el suministro de cables HVDC para proyectos de energía eólica marina en Francia. El programa de red de Polonia y el interconector del Golfo de Vizcaya añaden actividad regional. NKT A/S completó sus primeras introducciones de cables en Lemóniz, España, en marzo de 2026 para el Interconector del Golfo de Vizcaya. Europa sigue siendo importante porque los proyectos demandan sistemas cualificados además de volúmenes significativos de cables.
América del Norte se está expandiendo a medida que los programas de capital de las empresas de servicios públicos respaldan la inversión en transmisión y distribución. Avangrid anunció 18,5 mil millones de USD para infraestructura de redes eléctricas y de gas hasta 2028. El Departamento de Energía de EE. UU. también está apoyando la reconductorización y las mejoras en la entrega de energía. La mitigación de incendios forestales está aumentando el interés en los sistemas subterráneos y los accesorios relacionados. América del Sur está emergiendo como un mercado de importación de productos de extra-alta tensión a través del petróleo en alta mar, la electrificación minera y los proyectos eólicos. Oriente Medio y África están creciendo a través de la inversión en Arabia Saudita y los Emiratos Árabes Unidos, mientras que Marruecos y Egipto se están desarrollando como centros de interconexión. En conjunto, estas regiones amplían la base de proyectos para el mercado de cables y accesorios.
Panorama Competitivo
El mercado de cables y accesorios está fragmentado. Prysmian S.p.A., Nexans SA y NKT A/S mantienen posiciones sólidas en sistemas de extra-alta tensión y submarinos porque cuentan con certificaciones, capacidad de fabricación y capacidades de instalación. Sus carteras de pedidos se extienden de 3 a 5 años en el segmento de alta tensión. Los productos de media y baja tensión están más fragmentados entre proveedores regionales. Hengtong Group, ZTT Group, APAR Industries Limited, Southwire Company, LLC y Tele-Fonika Kable S.A. compiten en estas categorías a través del precio, la entrega y el cumplimiento local. El segmento de alta tensión otorga mayor importancia a la capacidad técnica demostrada. Esto crea una brecha entre los proveedores de sistemas de transmisión complejos y los proveedores de productos de cables estándar. Prysmian S.p.A. elevó su orientación de EBITDA ajustado para 2026 a entre 2,8 mil millones de EUR y 2,9 mil millones de EUR tras su mejor desempeño trimestral registrado.
Las empresas líderes están invirtiendo en capacidad, calificaciones técnicas y entrega integrada de proyectos. Prysmian S.p.A. ha comprometido 1,25 mil millones de EUR, equivalentes a 1,4 mil millones de USD, para expandir la capacidad de cables de fibra y ópticos en EE. UU. para 2031. Nexans SA calificó un sistema de cables HVDC de masa impregnada de 525 kV para profundidades de agua de 3.000 metros en agosto de 2026. Esta calificación abre opciones para rutas de proyectos en aguas profundas. NKT A/S calificó un sistema de cables submarinos de energía HVDC de polietileno reticulado (XLPE) de 525 kV para operación a 90°C en agosto de 2026. Estos movimientos muestran que el rendimiento del producto y la capacidad de entrega son fundamentales para la competencia en el mercado de cables y accesorios. También ayudan a los proveedores a satisfacer las necesidades de proyectos que no pueden ser atendidas por cables estándar.
Los accesorios se están convirtiendo en un área de diferenciación más importante. Nexans Smart Cable Guard y las soluciones digitales de Prysmian S.p.A. utilizan enfoques basados en sensores para monitorizar el estado de los cables. Estos productos pueden respaldar la monitorización de descargas parciales y el mantenimiento planificado. La patente del conector HVDC enchufable de 525 kV de PFISTERER muestra el enfoque en reducir el tiempo de instalación y mejorar el diseño de conexiones. El extremo de alta tensión del mercado de cables y accesorios está concentrado entre los proveedores con las calificaciones y activos requeridos. Las categorías de menor tensión siguen estando más fragmentadas porque las barreras de producción y cumplimiento son menores. Esta división explica por qué los proveedores líderes persiguen estrategias de capacidad, tecnología e instalación al mismo tiempo.
Líderes de la Industria de Cables y Accesorios
-
Prysmian S.p.A.
-
Nexans SA
-
LS Cable & System Ltd.
-
Sumitomo Electric Industries, Ltd.
-
NKT A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cables y Accesorios Empresas cubiertas en este informe
- ABB Ltd.
- APAR Industries Limited
- Dubai Cable Company Pvt. Ltd.
- Elsewedy Electric Co.
- Eland Cables Ltd.
- Encore Wire Corporation
- Furukawa Electric Co., Ltd.
- Hengtong Group
- LEONI AG
- LS Cable & System Ltd.
- Nexans SA
- NKT A/S
- Prysmian S.p.A.
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
- Taihan Electric Wire Co., Ltd.
- TE Connectivity Ltd.
- Tele-Fonika Kable S.A.
- ZTT Group
- 3M Company
Desarrollos recientes de la industria en Mercado de Cables y Accesorios
- Agosto de 2026: Nexans SA completó la calificación de un sistema de cables HVDC de masa impregnada de 525 kV para una profundidad de agua de 3.000 metros, abriendo rutas en aguas profundas previamente excluidas de la ingeniería de proyectos.
- Agosto de 2026: NKT A/S calificó su cable submarino HVDC de polietileno reticulado (XLPE) de 525 kV para operación a 90°C utilizando LE0650DC, que fue codesarrollado con Borouge International y permite una mayor capacidad de transmisión desde la misma sección transversal del cable.
- Junio de 2026: El proyecto Champlain Hudson Power Express de NKT A/S en América del Norte alcanzó la operación comercial, suministrando energía renovable a la ciudad de Nueva York a través de la transmisión HVDC.
- Junio de 2026: PFISTERER recibió una patente alemana por su conector enchufable HVDC diseñado para hasta 525 kV.
Alcance del Informe del Mercado Global de Cables y Accesorios
El Mercado de Cables y Accesorios abarca la industria global involucrada en la fabricación, distribución e instalación de cables eléctricos, líneas de fibra óptica y hardware de soporte utilizado para transmitir energía y datos. Este mercado incluye sistemas de cableado físico que van desde cables de construcción de cobre de baja tensión hasta líneas de transmisión de energía subterránea de alta tensión y fibras ópticas de telecomunicaciones, junto con los accesorios necesarios para instalarlos, conectarlos, protegerlos y mantenerlos. Los accesorios incluyen empalmes de cables, terminaciones, conectores, prensaestopas y equipos de conexión cruzada, que garantizan la continuidad eléctrica, la protección mecánica y la integridad del aislamiento en las redes de la red eléctrica.
El informe del mercado global de cables y accesorios está segmentado por tipo de producto en cables y accesorios para cables, y por voltaje en categorías de baja, media, alta y extra-alta tensión. Según la instalación, el mercado se divide en métodos aéreos, subterráneos y submarinos, mientras que las aplicaciones abarcan la transmisión y distribución de energía, las energías renovables, las telecomunicaciones, los industriales y otros sectores. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de cables y accesorios en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Cables | Cables de Energía |
| Cables de Comunicación y Datos | |
| Cables de Control e Instrumentación | |
| Cables Especiales | |
| Cables Submarinos | |
| Otros Cables | |
| Accesorios para Cables | Empalmes y Conectores de Cables |
| Terminaciones de Cables | |
| Conectores de Cables | |
| Terminales de Cables | |
| Prensaestopas de Cables | |
| Abrazaderas y Sujeciones de Cables | |
| Otros Accesorios para Cables |
| Baja Tensión |
| Media Tensión |
| Alta Tensión |
| Extra-Alta Tensión |
| Aéreo |
| Subterráneo |
| Submarino |
| Transmisión y Distribución de Energía |
| Generación de Energía |
| Telecomunicaciones y Centros de Datos |
| Energías Renovables |
| Petróleo y Gas |
| Industrial |
| Transporte y Ferrocarriles |
| Construcción e Infraestructura |
| Minería y Metales |
| Marina y Alta Mar |
| Infraestructura de Carga para Vehículos Eléctricos |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Cables | Cables de Energía |
| Cables de Comunicación y Datos | ||
| Cables de Control e Instrumentación | ||
| Cables Especiales | ||
| Cables Submarinos | ||
| Otros Cables | ||
| Accesorios para Cables | Empalmes y Conectores de Cables | |
| Terminaciones de Cables | ||
| Conectores de Cables | ||
| Terminales de Cables | ||
| Prensaestopas de Cables | ||
| Abrazaderas y Sujeciones de Cables | ||
| Otros Accesorios para Cables | ||
| Por Voltaje | Baja Tensión | |
| Media Tensión | ||
| Alta Tensión | ||
| Extra-Alta Tensión | ||
| Por Instalación | Aéreo | |
| Subterráneo | ||
| Submarino | ||
| Por Aplicación | Transmisión y Distribución de Energía | |
| Generación de Energía | ||
| Telecomunicaciones y Centros de Datos | ||
| Energías Renovables | ||
| Petróleo y Gas | ||
| Industrial | ||
| Transporte y Ferrocarriles | ||
| Construcción e Infraestructura | ||
| Minería y Metales | ||
| Marina y Alta Mar | ||
| Infraestructura de Carga para Vehículos Eléctricos | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del sector global de cables y accesorios para 2032?
Se proyecta que alcance los 184,16 mil millones de USD para 2032, creciendo a una CAGR del 5,58% desde 2027.
¿Qué categoría de producto lideró los ingresos en 2026?
Los cables lideraron con el 82,3% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 5,9% hasta 2032.
¿Qué clase de voltaje se espera que crezca más rápido?
Se proyecta que los cables de extra-alta tensión crezcan a una CAGR del 6,5% hasta 2032.
¿Por qué los sistemas de cables subterráneos están ganando demanda?
Las necesidades de resiliencia, el desarrollo urbano denso y las limitaciones en las rutas aéreas están respaldando la instalación subterránea, que se prevé que crezca a una CAGR del 6,1%.
¿Qué aplicación se prevé que se expanda más rápido?
Se prevé que las energías renovables se expandan a una CAGR del 8,2% hasta 2032, respaldadas por la energía eólica marina, la solar, el almacenamiento y las interconexiones de red.
¿Qué región lidera los ingresos y el crecimiento global?
Asia-Pacífico representó el 45,3% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 7,3% hasta 2032.