
ケーブルおよびアクセサリー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 140.39 十億米ドル |
| 市場規模 (2032) | 184.16 十億米ドル |
| 成長率 (2027 - 2032) | 5.58 % |
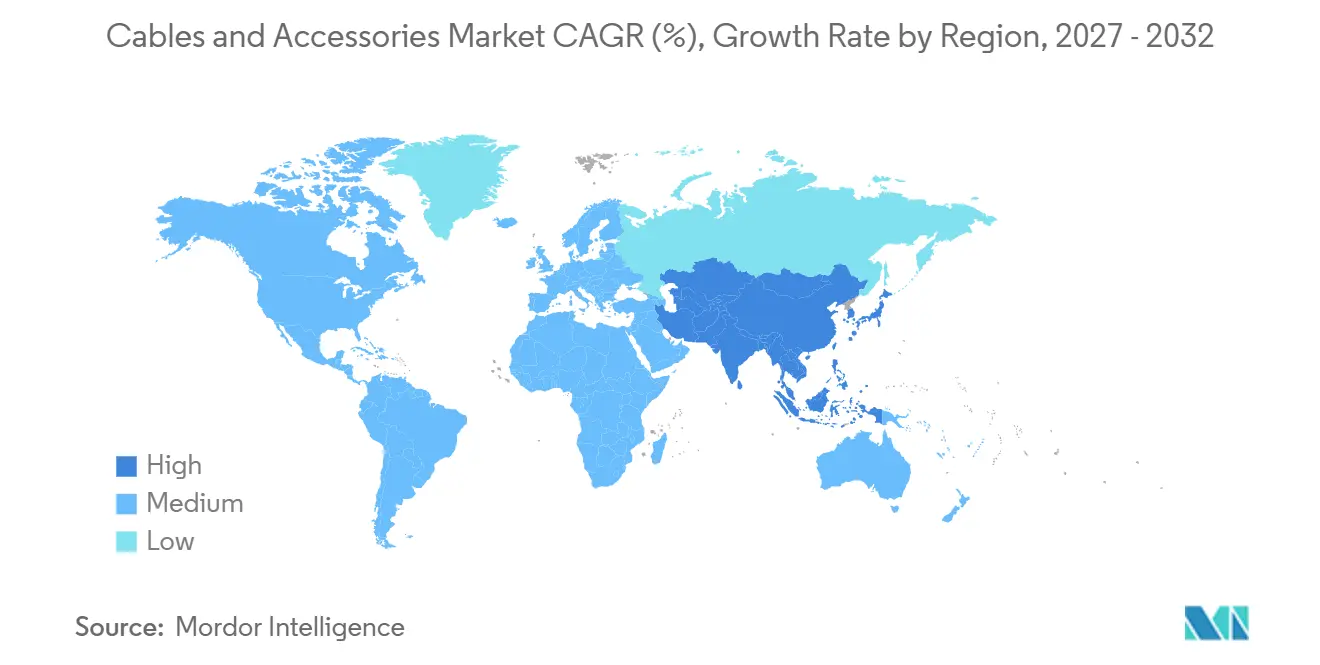
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
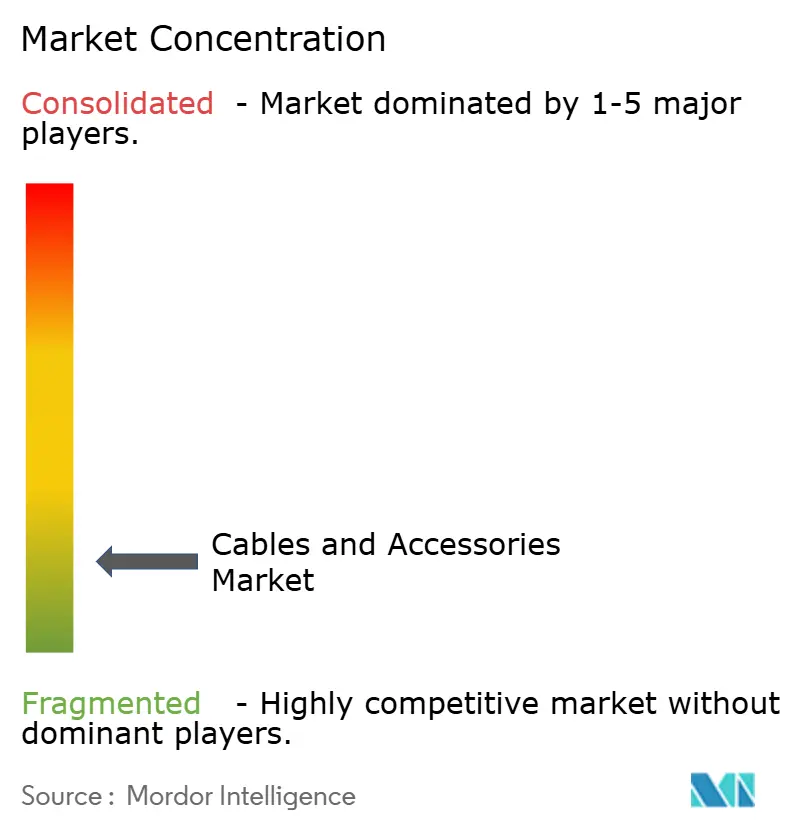
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケーブルおよびアクセサリー市場分析
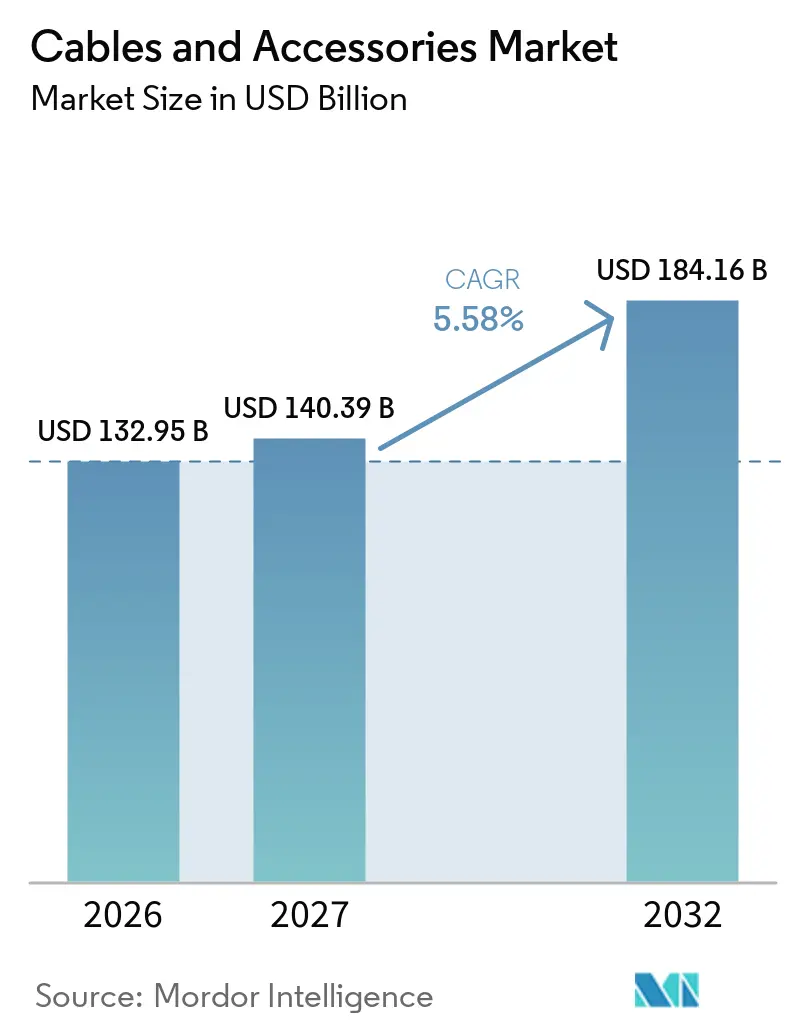
ケーブルおよびアクセサリー市場規模は、2026年の132.95 ビリオン 米ドルから2027年には140.39 ビリオン 米ドルに拡大し、2032年までに184.16 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.58%で成長する見込みです。電力網の更新、洋上風力、データセンター建設、および広範な電化が同時に需要を押し上げています。この重複は、高圧および海底システムにおいて依然として限られているサプライチェーンに圧力をかけています。電力会社とプロジェクト開発者は、より長い調達スケジュールおよびインデックス連動型供給契約で対応しています。実証済みの高圧製品、認定された設置チーム、およびケーブル敷設能力を持つメーカーは、複雑なプロジェクトを受注するうえでより有利な立場にあります。したがって、ケーブおよびアクセサリー市場は、インフラ支出の増加と有資格サプライヤーの供給可能性の両方によって形成されています。
主要レポートのポイント
- 製品タイプ別では、ケーブルが2026年のケーブルおよびアクセサリー市場シェアの82.3%を占め、ケーブルセグメントは2032年にかけてCAGR 5.9%で成長すると予測されています。
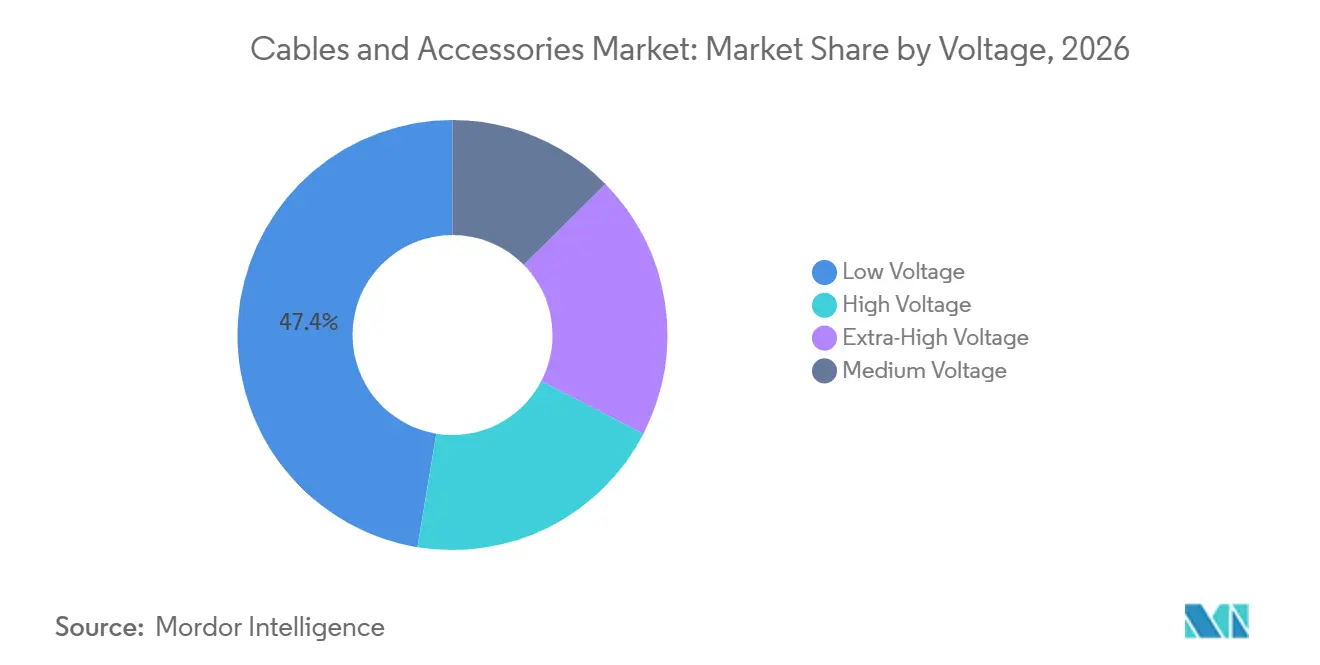
- 電圧別では、低圧ケーブルが2026年の収益の47.4%を占め、超高圧ケーブルは2032年にかけて最高のCAGR 6.5%を記録すると予測されています。
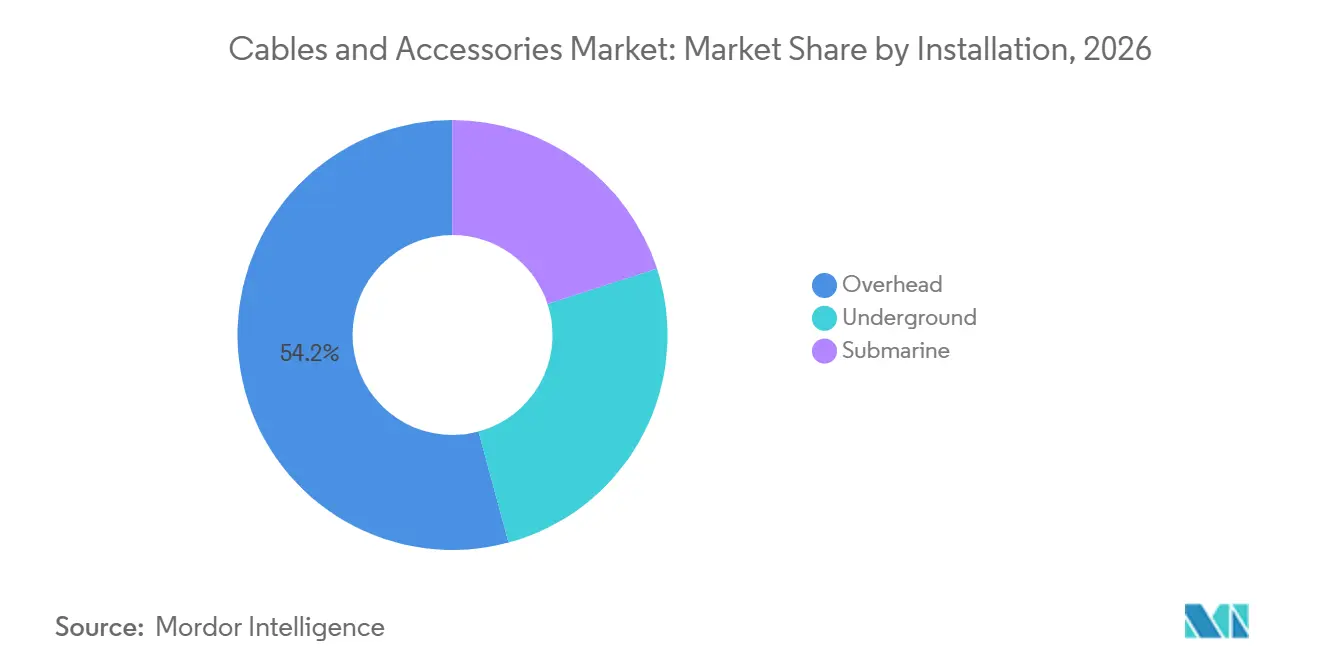
- 設置方法別では、架空ネットワークが2026年の収益の54.2%を占め、地中設置は2032年にかけてCAGR 6.1%で拡大すると予測されています。
- 用途別では、電力送配電が2026年の収益の30.3%を占め、再生可能エネルギーは2032年にかけてCAGR 8.2%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の45.3%を占め、2032年にかけてCAGR 7.3%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網の近代化および老朽化した送配電インフラの更新 | +1.2% | グローバル、特に北米、欧州、アジア太平洋に集中 | 短期(2年以内) |
| 洋上風力、HVDCインターコネクターおよび再生可能エネルギー統合 | +1.1% | 欧州、アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| データセンター、AIワークロードおよび光ファイバー帯域幅の拡大 | +0.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 輸送、建物および産業の電化 | +0.7% | グローバル、欧州およびアジア太平洋が主導 | 中期(2〜4年) |
| スマートグリッド、センサー搭載アクセサリーおよび予知保全の採用 | +0.5% | 北米および欧州 | 中期(2〜4年) |
| 地中化、レジリエンスおよび都市設計要件 | +0.6% | 北米、欧州、アジア太平洋の都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力網の近代化および老朽化した送電・配電(T&D)インフラの更新
電力網の近代化により、導体、電力ケーブル、接続部、および関連ネットワーク機器の調達が増加しています。電力会社の業界団体であるエジソン電気協会によると、米国の投資家所有の電会社は5年間で電力網の強化・拡張に1.1 トリリオン 米ドルを計画していました。2026年9月、米国エネルギー省はSpeed to Powerイニシアチブを通じて26州の31プロジェクトに5.25 ビリオン 米ドルを発表しました。[1] これらのプロジェクトは1,500マイル以上の送電線を再建または再導体化し、約21,000マイルにわたってグリッド強化技術を展開することが期待されています。[2] 再導体化は既存の用地を使用し、高容量導体仕様を優先するため、集中的な購買期間が生じる可能性があります。電力会社は新しいケーブル容量と既存ネットワーク向けの互換機器の両方を必要とするため、ケーブルおよびアクセサリー市場はその恩恵を受けます。
洋上風力、高圧直流(HVDC)インターコネクターおよび再生可能エネルギー統合
洋上風力およびインターコネクタープロジェクトには、特殊な海底ケーブルおよび高圧直流システムが必要です。大型タービンと長距離送電により、エクスポートケーブルシステムの技術要件が高まっています。高電圧システムには、互換性のある接続部、終端部、および試験手順も必要です。プロジェクトオーナーが新しい電圧クラスに移行する際には、ケーブルおよびアクセサリーの要件が増加します。より多くのプロジェクト価値が、実証済みの設計と経験豊富な設置を必要とする製品に集中するため、ケーブルおよびアクセサリー市場はこの変化から恩恵を受けます。有資格の生産・設置能力の必要性は、複雑な洋上作業の購買サイクルを長期化させる可能性もあります。
データセンター、AIワークロードおよび光ファイバー帯域幅の拡大
データセンターの建設は、同一施設内での電力ケーブルおよび光ファイバーの需要を生み出します。国際エネルギー機関は、主に人工知能に関連する高速サーバーからの電力使用量が年率30%で成長すると予測しています。[3] これにより、大規模キャンパスの内外で必要な電気インフラが増加します。Prysmianは、2031年までに米国の光ファイバーおよび光ケーブル容量を2倍以上に拡大するために、1.4 ビリオン 米ドル相当の12.5 ビリオン ユーロを投資することを約束しました。[4] 同社はまた、2035年までに100 ビリオン ユーロを超える累積増分価値が見込まれるハイパースケーラーとの供給契約も開示しました。これらの投資は、デジタルインフラがケーブルおよびアクセサリー市場における複数のケーブルカテゴリーにわたる需要をどのように支えるかを示しています。
輸送、建物および産業の電化
電化は、低圧および中圧ケーブルシステムの需要基盤を拡大しています。欧州投資銀行グループは、産業、建物、輸送の大規模電化のために3年間で81.5 ビリオン 米ドル相当の750 ビリオン ユーロ超を投資することを約束しました。このプログラムには、より高い電力需要を管理するために必要な電力網と蓄電設備が含まれています。電気自動車の充電および建物の改修には、配電接続と柔軟なケーブルアセンブリが必要です。産業の電化には、過酷な運転条件下で確実に動作できるケーブルも必要です。これにより、ケーブルおよびアクセサリー市場は、主要な送電プロジェクトを超えた需要にさらされることになります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅、アルミニウムおよびリマー原材料価格の変動 | -0.8% | グローバル | 短期(2年以内) |
| 高圧製造、船舶および設置能力の制約 | -0.7% | 欧州、北米、およびグローバルサプライチェーン | 中期(2〜4年) |
| 許認可、陸揚げ、環境および国境を越えた承認の遅延 | -0.6% | 欧州および北米 | 長期(4年以上) |
| 先進アクセサリーの認定、試験および互換性の負担 | -0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
銅、アルミニウムおよびポリマー原材料価格の変動
契約が価格変動を完全に転嫁しない場合、原材料コストがマージンに影響を与える可能性があります。銅、アルミニウム、およびポリマー化合物はケーブル製造における重要な原材料です。サプライヤーはまた、販売店契約における金属価格条項とその他の材料コストの差異を管理する必要があります。これにより、原材料価格が上昇した場合、固定価格のプロジェクト受注が魅力的でなくなる可能性があります。電力会社、エンジニアリング会社、およびメーカーにとって、インデックス連動型契約がより重要になっています。ケーブルおよびアクセサリー市場は、契約条件が供給される製品のコスト構造を反映している場合に、より良い立場に置かれます。
高圧製造、船舶および設置能力の制約
高圧および海底プロジェクトは、有資格の工場、設置船、および専門的な現場要員に依存しています。これらのリソースは、洋上風力およびHVDCプロジェクトの需要と比較して限られています。Prysmianは、当初の目標より3年早い2025年に18%の送電マージン目標を達成し、有資格能力の価値を示しました。設置はまた、プロジェクト固有の要件に従って作業できる訓練を受けた接続工やクルーにも依存しています。必要な接続作業をスケジュールできない場合、ケーブルの納品だけではプロジェクトを完了できません。これらの制約は、プロジェクト需要が強い場合でも、ケーブルおよびアクセサリー市場全体での収益認識を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ケーブルが収益をリードし、アクセサリーがシステム価値を付加ケーブルは2026年のケーブルおよびアクセサリー市場シェアの82.3%を占め、2032年にかけてCAGR 5.9%で成長すると予測されています。電圧レベルおよび設置環境を問わず広く使用されていることが、その主導的な地位を説明しています。電力ケーブルは、配電、建設、および産業用途にわたって最大の量を提供します。海底ケーブルシステムは、特殊な製造と設置を必要とするため、1キロメートルあたりの収益が高くなります。通信・データケーブルもデータセンター投資から恩恵を受けています。PrysmianのU.S.能力プログラムは、光ファイバーおよび光製品への現在の関心の規模を示しています。特殊ケーブルの需要は、産業オートメーション、石油・ガス、および海洋用途から生まれています。これらの用途には、特定の動作およびフレックスサイクル要件を満たす製品が必要です。この製品範囲により、ケーブルおよびアクセサリー市場は量需要と技術的に要求の高いプロジェクトの両方にさらされています。
ケーブルアクセサリーは2026年の収益の17.7%を占めました。高圧およびHVDCプロジェクトがプロジェクト固有の接続部、終端部、およびコネクターを必要とするにつれて、その重要性は高まっています。新しい電圧クラスへの移行のたびに、新たな認定と互換性のある接続機器が必要になる場合があります。PFISTERERは2026年6月に、最大525 kVの電圧向けに設計されたプラグイン式HVDCコネクターのドイツ特許を取得しました。この設計は、洋上変換ステーションおよび修理接続部における設置時間を短縮することを目的としています。アクセサリーはセンサー技術を含む場合、ネットワーク監視もサポートします。したがって、その役割は収益シェアが示す以上に大きいです。ケーブルおよびアクセサリー産業のこの部分は、電力会社がネットワークの運用期間にわたって監視情報を使用する場合、継続的な関係を生み出す可能性があります。
電圧別:
低圧が収益をリードし、超高圧が最速成長低圧ケーブルは2026年の収益の47.4%を占めました。住宅、商業、産業、およびインフラ用途に対応しています。その広範な使用により、需要は少数の大型プロジェクトに依存しにくくなっています。中圧ケーブルは変電所と産業ユーザー、データセンターキャンパス、および再生可能エネルギー資産を接続します。高圧ケーブルは長距離送電および大型電力会社プロジェクトをサポートします。超高圧ケーブルは2032年にかけてCAGR 6.5%と最高の予測成長率を持っています。このクラスのケーブルおよびアクセサリー市場規模は、洋上接続および長距離送電要件によって支えられています。NKTは2026年8月に、525 kV架橋ポリエチレン(XLPE)海底ケーブルの90°C動作認定を取得しました。この認定は、同じケーブル断面積内でより高い送電容量をサポートします。
高圧システムは、試験およびシステム互換性に関する技術要件への準拠に依存しています。国際電気標準会議(IEC)62895はHVDCケーブルシステムに適用され、IEC 60840は高圧陸上ケーブルシステムに適用されます。これらの要件は、大型プロジェクトへの市場参入障壁として機能する可能性があります。必要な認定を持たないサプライヤーは、超高圧入札に容易に参加できません。その結果、電圧範囲の最高端では有資格サプライヤーの数が少なくなります。これにより、より厳しい能力と構造化された入札条件が維持されます。したがって、ケーブルおよびアクセサリー市場は、低電圧製品よりも超高圧製品においてより集中しています。能力の追加は試運転後にこの状況を変える可能性がありますが、承認および試験要件は引き続き関連性を持ちます。
設置方法別:
架空ネットワークがリードし、地中システムが勢いを増す架空設置は2026年のケーブルおよびアクセサリー市場シェアの54.2%を占めました。低密度地域では引き続きコスト効率が高く、再導体化作業に適しています。米国エネルギー省のSpeed to Powerイニシアチブは、既存の送電ルートの改良を支援しています。既存の用地は、新しいルートと比較して容量追加に必要な時間を短縮できます。これにより、近期的には高容量導体製品が優先されます。また、ネットワークのアップグレードおよび相互接続のためのアクセサリー需要もサポートします。国際エネルギー機関(IEA)は、電力需要を満たすために2030年までに400 ビリオン 米ドルのベースラインから年間グリッド投資を50%増加させる必要があると述べています。この支要件は、ケーブルおよびアクセサリー市場における架空プロジェクトの地位を支えています。
地中設置は2032年にかけてCAGR 6.1%で成長すると予測されています。密集した都市や山火事、嵐、台風にさらされた地域で関心が高まっています。地中システムには、特殊な絶縁材、接続部、終端部、土木工事、およびルート計画が必要です。これらの要件により、設置システムの価値が高まります。また、多くの架空アップグレードよりもプロジェクト準備が長く複雑になります。海底設置は量的には小さいですが、洋上システムが特殊なアセンブリを使用するため、単位価値が高くなります。各アセンブリはルート、電圧、および設置要件を満たす必要があります。これらの条件により、地中および海底プロジェクトはケーブルおよびアクセサリー市場全体において重要な役割を果たしています。
用途別:
電力送配電がリードし、再生可能エネルギーが最速拡大電力送配電は2026年の収益の30.3%を占めました。電力会社は老朽化した資産を更新し、新しい電力負荷のための容量を追加しています。これにより、送電、配電、および関連接続機器にわたる需要が生まれます。産業プロジェクトにはシールド計装ケーブルおよびフレキシブル製品も必要です。データセンターは内部接続から中圧配電まで、統合された電力および光ファイバーシステムを必要とします。これらの要件は、個別のコモディティ製品ではなく、協調されたシステムとして購入されることが多いです。送配電が保有するケーブルおよびアクセサリー市場シェアは、電力ネットワークにおけるこの広範な役割を反映しています。このカテゴリーは、大型電力会社の調達プログラムの基本需要を提供します。また、建設、産業施設、および電力網近代化からの需要も結びつけています。
再生可能エネルギーは、記載された用途の中で最速の成長率として2032年にかけてCAGR 8.2%で成長すると予測されています。洋上風力にはエクスポートケーブル、アレイケーブル、および互換性のある高圧アクセサリーが必要です。太陽光発電は直流集電回路を使用し、蓄電池は電力網との相互接続を必要とします。電気自動車の充電も配電ケーブルおよびフレキシブルアセンブリの需要を生み出しています。IEC 61851-23は、最大1,000 V交流または1,500 V直流の電圧向けの導電性充電機器をカバーしています。国際エネルギー機関もグローバルEVアウトルック2026において充電インフラ要件を説明しています。このプロジェクト範囲は、ケーブルおよびアクセサリー市場内での持続的な用途成長を支えています。
地域分析
アジア太平洋は2026年のケーブルおよびアクセサリー市場シェアの45.3%を占め、2032年にかけてCAGR 7.3%で成長すると予測されています。中国は再生可能エネルギーの拡大と大規模な電力網投資を組み合わせているため、地域内で最大の国別需要源であり続けています。太陽光・風力プロジェクトのパイプラインは、中圧アレイ間ケーブル、高圧送電システム、およびアクセサリーの需要を支えています。インドは配電格差が需要に対して依然として大きいため、異なる需要プロファイルを持っています。2030年までに500 GWの非化石燃料容量という目標は、複数の電圧レベルにわたる要件を支えています。ベトナム、インドネシア、タイも地域の高圧製造能力に先行して電力網システムを拡大しています。これらの市場は引き続き超高圧システムの輸入を必要とする可能性があります。地域の規模と多様なプロジェクト構成は、ケーブルおよびアクセサリー市場の中心となっています。
欧州はHVDCおよび洋上風力ケーブル開発の主要拠点です。TenneT Germanyは2025年に電力網インフラに10.8 ビリオン 米ドル相当の100 ビリオン ユーロを投資し、2024年の7.4 ビリオン 米ドル相当の69 ビリオン ユーロより46%増加しました。同社は2026年にさらに低い二桁台のパーセンテージ増加を計画していました。Nexansは2025年3月にRTEからフランスの洋上風力プロジェクト向けHVDCケーブル供給のために1.1 ビリオン 米ドル相当の10 ビリオン ユーロ超のフレームワーク契約を獲得しました。ポーランドの電力網プログラムおよびビスケー湾インターコネクターが地域の活動に加わっています。NKTは2026年3月にビスケー湾インターコネクター向けにスペインのレモニスで最初のケーブル引き込みを完了しました。欧州は、プロジェクトが有資格システムと大量のケーブルの両方を必要とするため、引き続き重要です。
北米は、電力会社の資本プログラムが送配電投資を支援するにつれて拡大しています。Avangridは2028年までの電気・ガスネットワークインフラに18.5 ビリオン 米ドルを発表しました。米国エネルギー省も再導体化および電力供給のアップグレードを支援しています。山火事対策は地中システムおよび関連アクセサリーへの関心を高めています。南米は洋上石油、鉱業の電化、および風力プロジェクトを通じて超高圧製品の輸入市場として台頭しています。中東・アフリカはサウジアラビアおよびアラブ首長国連邦への投資を通じて成長しており、モロッコおよびエジプトは相互接続ハブとして発展しています。これらの地域が合わさることで、ケーブルおよびアクセサリー市場のプロジェクト基盤が広がります。
競合ランドスケープ
ケーブルおよびアクセサリー市場は断片化しています。Prysmian、Nexans、およびNKTは、認定、製造能力、および設置能力を持つため、超高圧および海底システムで強固な地位を占めています。彼らの受注残は高圧セグメントで3〜5年に及びます。中圧および低圧製品は地域サプライヤー間でより断片化しています。Hengtong、ZTT、APAR Industries、Southwire、およびTele-Fonika Kableは、価格、納期、および地域コンプライアンスを通じてこれらのカテゴリーで競争しています。高圧セグメントは実証済みの技術能力をより重視します。これにより、複雑な送電システムのサプライヤーと標準ケーブル製品のサプライヤーの間にギャップが生じます。Prysmianは過去最高の四半期業績を受けて、2026年の調整後EBITDAガイダンスを28 ビリオン ユーロから29 ビリオン ユーロに引き上げました。
主要企業は能力、技術認定、および統合プロジェクト納品に投資しています。Prysmianは2031年までに米国の光ファイバーおよび光ケーブル容量を拡大するために1.4 ビリオン 米ドル相当の12.5 ビリオン ユーロを投資することを約束しました。Nexansは2026年8月に水深3,000メートルに対応する525 kV HVDC含浸ケーブルシステムの認定を取得しました。この認定により、以前はプロジェクトエンジニアリングから除外されていた深海ルートの選択肢が開かれます。NKTは2026年8月に525 kV HVDC XLPEの海底電力ケーブルシステムの90°C動作認定を取得しました。これらの動きは、製品性能と納品能力がケーブルおよびアクセサリー市場における競争の中心であることを示しています。また、標準ケーブルでは対応できないプロジェクトニーズにサプライヤーが対応するのにも役立ちます。
アクセサリーは差別化のより重要な領域になっています。NexansスマートケーブルガードおよびPrysmianデジタルソリューションは、センサーベースのアプローチを使用してケーブル状態を監視します。これらの製品は部分放電監視および計画的メンテナンスをサポートできます。PFISTERERの525 kV HVDCコネクター特許は、設置時間の短縮と接続設計の改善への注力を示しています。ケーブルおよびアクセサリー市場の高圧端は、必要な認定と資産を持つサプライヤーに集中しています。低電圧カテゴリーは、生産およびコンプライアンスの障壁が低いため、より断片化したままです。この分割が、主要サプライヤーが同時に能力、技術、および設置戦略を追求する理由を説明しています。
ケーブルおよびアクセサリー産業のリーダー企業
-
Prysmian S.p.A.
-
Nexans SA
-
LS Cable & System Ltd.
-
Sumitomo Electric Industries, Ltd.
-
NKT A/S
- 注:主要企業の掲載順は順位を示すものではありません。
ケーブルおよびアクセサリー市場 このレポートでカバーされる企業
- ABB Ltd.
- APAR Industries Limited
- Dubai Cable Company Pvt. Ltd.
- Elsewedy Electric Co.
- Eland Cables Ltd.
- Encore Wire Corporation
- Furukawa Electric Co., Ltd.
- Hengtong Group
- LEONI AG
- LS Cable & System Ltd.
- Nexans SA
- NKT A/S
- Prysmian S.p.A.
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
- Taihan Electric Wire Co., Ltd.
- TE Connectivity Ltd.
- Tele-Fonika Kable S.A.
- ZTT Group
- 3M Company
最近の産業開発事情 ケーブルおよびアクセサリー市場
- 2026年8月:Nexansは水深3,000メートル対応する525 kV HVDC含浸ケーブルシステムの認定を完了し、以前はプロジェクトエンジニアリングから除外されていた深海ルートを開拓しました。
- 2026年8月:NKTは、Borouge Internationalと共同開発したLE0650DCを使用して525 kV HVDC架橋ポリエチレン(XLPE)海底ケーブルの90°C動作認定を取得し、同じケーブル断面積からより高い送電容量を実現します。
- 2026年6月:北米におけるNKTのシャンプレーン・ハドソン・パワー・エクスプレスプロジェクトが商業運転を開始し、HVDC送電を通じてニューヨーク市に再生可能エネルギーを供給しています。
- 2026年6月:PFISTERERは最大525 kV対応のHVDCプラグイン式コネクターのドイツ特許を取得しました。
グローバルケーブルおよびアクセサリー市場レポートの範囲
ケーブルおよびアクセサリー市場は、電力とデータを送信するために使用される電線、光ファイバー回線、および支持ハードウェアの製造、流通、および設置に関わるグローバル産業をカバーしています。この市場には、低圧銅製建物用電線から高圧地中電力送電線および通信光ファイバーまでの物理的なケーブルシステム、ならびにそれらを設置、接続、保護、および維持するために必要なアクセサリーが含まれます。アクセサリーには、ケーブル接続部、終端部、スプライス、コネクター、グランド、およびクロスボンディング機器が含まれ、電力網全体にわたる電気的連続性、機械的保護、および絶縁完全性を確保します。
グローバルケーブルおよびアクセサリー市場レポートは、製品タイプ別にケーブルとケーブルアクセサリーに、電圧別に低圧、中圧、高圧、超高圧カテゴリーに分類されています。設置方法に基づいて、市場は架空、地中、海底方式に分けられ、用途は電力送配電、再生可能エネルギー、通信、産業、およびその他のセクターにわたります。本レポートはまた、主要地域の26カ国にわたるグローバルケーブルおよびアクセサリー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ケーブル | 電力ケーブル |
| 通信・データケーブル | |
| 制御・計装ケーブル | |
| 特殊ケーブル | |
| 海底ケーブル | |
| その他のケーブル | |
| ケーブルアクセサリー | ケーブル接続部およびスプライス |
| ケーブル終端部 | |
| ケーブルコネクター | |
| ケーブルラグ | |
| ケーブルグランド | |
| ケーブルクリートおよびクランプ | |
| その他のケーブルアクセサリー |
| 低圧 |
| 中圧 |
| 高圧 |
| 超高圧 |
| 架空 |
| 地中 |
| 海底 |
| 電力送配電 |
| 発電 |
| 通信・データセンター |
| 再生可能エネルギー |
| 石油・ガス |
| 産業 |
| 輸送・鉄道 |
| 建設・インフラ |
| 鉱業・金属 |
| 海洋・洋上 |
| EV充電インフラ |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ケーブル | 電力ケーブル |
| 通信・データケーブル | ||
| 制御・計装ケーブル | ||
| 特殊ケーブル | ||
| 海底ケーブル | ||
| その他のケーブル | ||
| ケーブルアクセサリー | ケーブル接続部およびスプライス | |
| ケーブル終端部 | ||
| ケーブルコネクター | ||
| ケーブルラグ | ||
| ケーブルグランド | ||
| ケーブルクリートおよびクランプ | ||
| その他のケーブルアクセサリー | ||
| 電圧別 | 低圧 | |
| 中圧 | ||
| 高圧 | ||
| 超高圧 | ||
| 設置方法別 | 架空 | |
| 地中 | ||
| 海底 | ||
| 用途別 | 電力送配電 | |
| 発電 | ||
| 通信・データセンター | ||
| 再生可能エネルギー | ||
| 石油・ガス | ||
| 産業 | ||
| 輸送・鉄道 | ||
| 建設・インフラ | ||
| 鉱業・金属 | ||
| 海洋・洋上 | ||
| EV充電インフラ | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのグローバルケーブルおよびアクセサリーセクターの予測規模は?
2027年からCAGR 5.58%で成長し、2032年までに184.16 ビリオン 米ドルに達すると予測されています。
2026年に収益をリードした製品カテゴリーはどれですか?
ケーブルが2026年の収益の82.3%をリードし、2032年にかけてCAGR 5.9%で成長すると予測されています。
最も速く成長すると予測される電圧クラスはどれですか?
超高圧ケーブルは2032年にかけてCAGR 6.5%で成長すると予測されています。
地中ケーブルシステムの需要が高まっている理由は何ですか?
レジリエンスの必要性、密集した都市開発、および架空ルートの制限が地中設置を支えており、CAGR 6.1%で成長すると予測されています。
最も速く拡大すると予測される用途はどれですか?
再生可能エネルギーは洋上風力、太陽光、蓄電、および電力網相互接続に支えられ、2032年にかけてCAGR 8.2%で拡大すると予測されています。
グローバル収益と成長をリードする地域はどこですか?
アジア太平洋は2026年の収益の45.3%を占め、2032年にかけてCAGR 7.3%で成長すると予測されています。