
Taille et Part du Marché des Câbles et Accessoires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 140.39 Milliards de dollars |
| Taille du Marché (2032) | 184.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Câbles et Accessoires par Mordor Intelligence
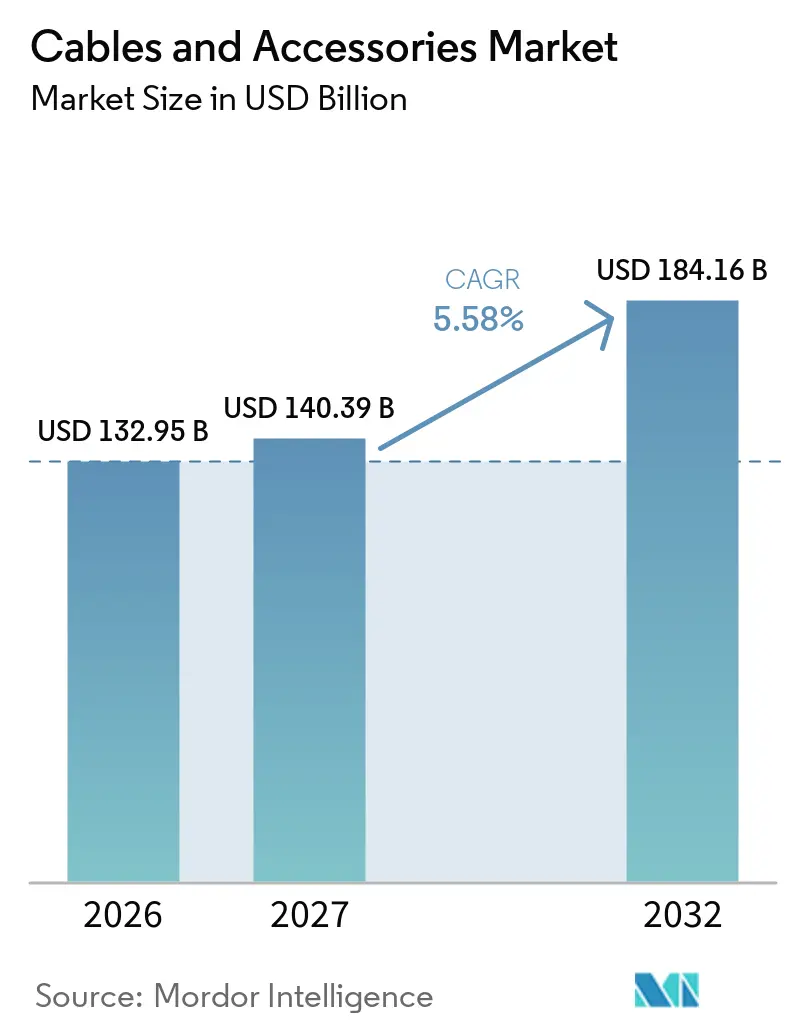
La taille du Marché des Câbles et Accessoires devrait augmenter de 132,95 milliards USD en 2026 à 140,39 milliards USD en 2027 et atteindre 184,16 milliards USD d'ici 2032, à un CAGR de 5,58% sur la période 2027-2032. Le renouvellement du réseau, l'éolien offshore, la construction de centres de données et l'électrification plus large font croître la demande simultanément. Ce chevauchement exerce une pression sur une chaîne d'approvisionnement qui reste limitée pour les systèmes haute tension et sous-marins. Les services publics et les développeurs de projets répondent par des calendriers d'approvisionnement plus longs et des accords d'approvisionnement indexés. Les fabricants disposant de produits haute tension testés, d'équipes d'installation certifiées et d'une capacité de pose de câbles sont mieux positionnés pour décrocher des projets complexes. Le marché des câbles et accessoires est donc façonné à la fois par une augmentation des dépenses d'infrastructure et par la disponibilité d'une offre qualifiée.
Points Clés du Rapport
- Par type de produit, les câbles détenaient 82,3% de la part du marché des câbles et accessoires en 2026, tandis que le segment des câbles devrait croître à un CAGR de 5,9% jusqu'en 2032.
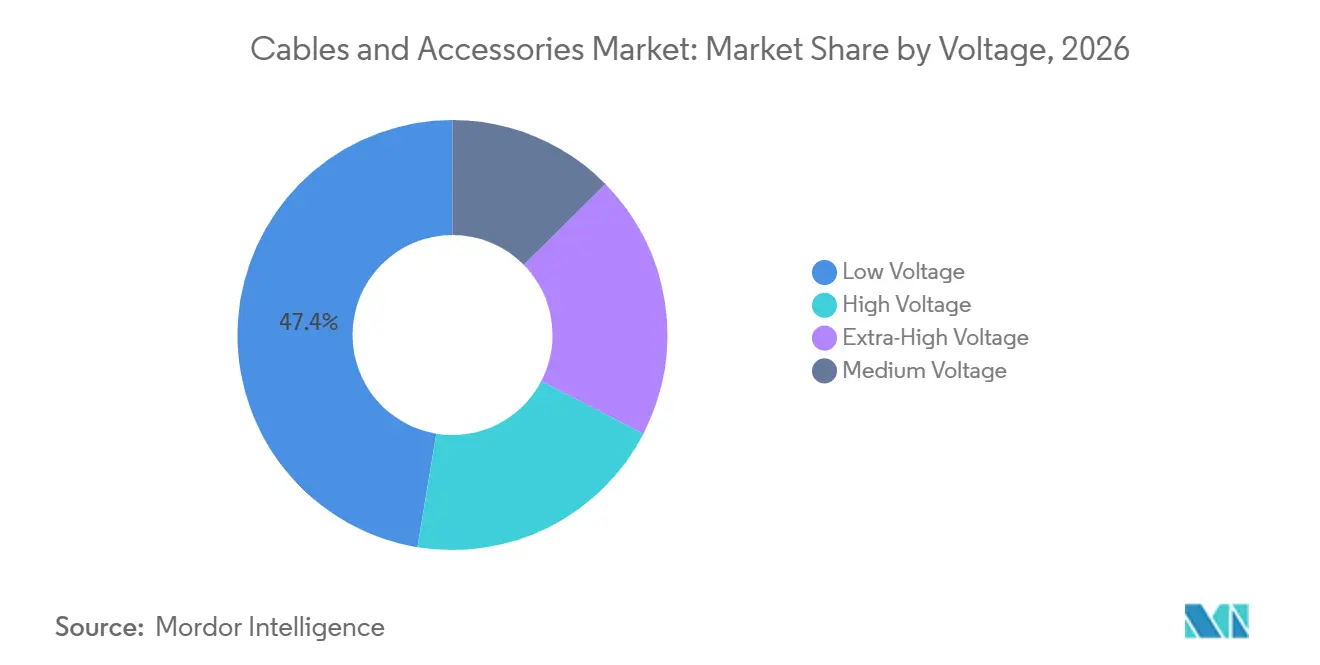
- Par tension, les câbles basse tension représentaient 47,4% du chiffre d'affaires en 2026, tandis que les câbles très haute tension devraient enregistrer le CAGR le plus élevé de 6,5% jusqu'en 2032.
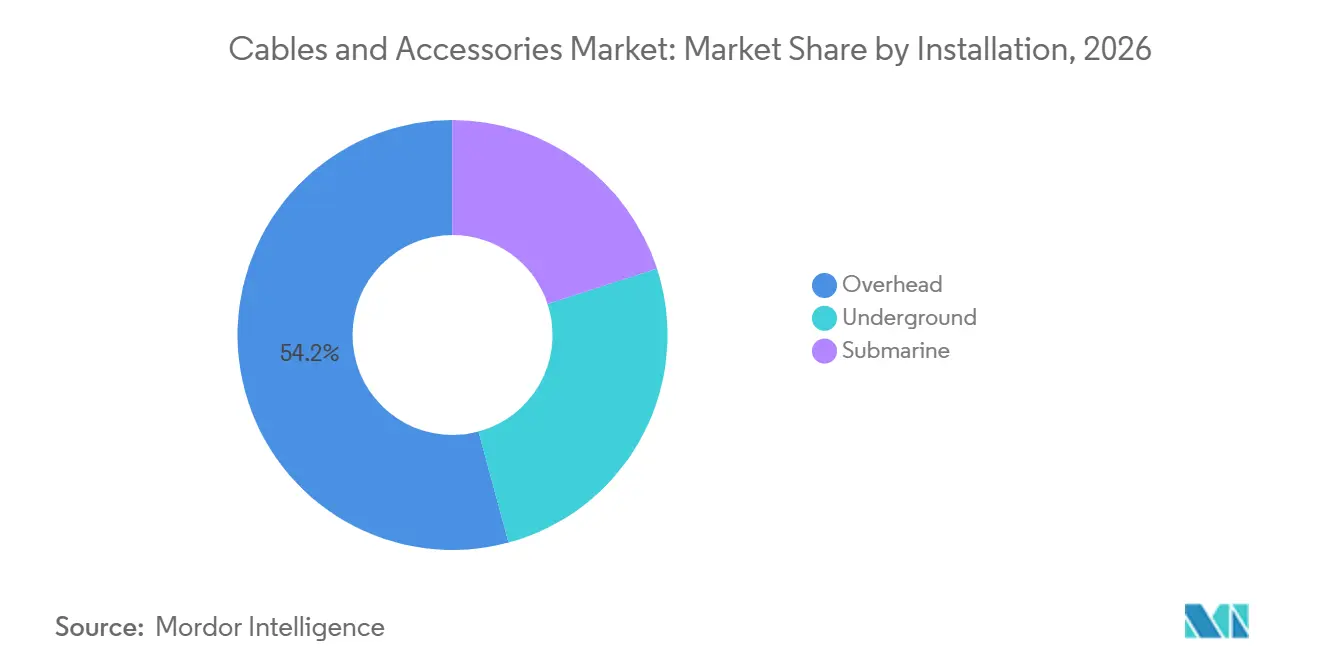
- Par installation, les réseaux aériens représentaient 54,2% du chiffre d'affaires en 2026, tandis que l'installation souterraine devrait se développer à un CAGR de 6,1% jusqu'en 2032.
- Par application, le transport et la distribution d'énergie détenaient 30,3% du chiffre d'affaires en 2026, tandis que les énergies renouvelables devraient croître à un CAGR de 8,2% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a capté 45,3% du chiffre d'affaires en 2026 et devrait croître à un CAGR de 7,3% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Modernisation du Réseau et Remplacement des Infrastructures de Transport et Distribution Vieillissantes | +1.2% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Éolien Offshore, Interconnecteurs HVDC et Intégration des Énergies Renouvelables | +1.1% | Europe, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Centres de Données, Charges de Travail d'Intelligence Artificielle et Expansion de la Bande Passante Fibre Optique | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Électrification des Transports, des Bâtiments et de l'Industrie | +0.7% | Mondial, porté par l'Europe et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des Réseaux Intelligents, des Accessoires Sensorisés et de la Maintenance Prédictive | +0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Enfouissement, Résilience et Exigences de Conception Urbaine | +0.6% | Zones urbaines d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation du Réseau et Remplacement des Infrastructures Vieillissantes de Transport et Distribution (T&D)
La modernisation du réseau accroît les achats de conducteurs, de câbles d'énergie, de jonctions et d'équipements de réseau connexes. Les services publics américains détenus par des investisseurs ont planifié 1,1 billion USD d'améliorations et d'extensions du réseau sur 5 ans, selon l'Edison Electric Institute, une association de services publics. En septembre 2026, le Département américain de l'Énergie a annoncé 5,25 milliards USD pour 31 projets dans 26 États dans le cadre de son initiative Speed to Power.[1] Les projets devraient reconstruire ou reconductoriser plus de 1 500 miles de lignes de transport et déployer des technologies d'amélioration du réseau sur près de 21 000 miles.[2] La reconductorisation utilise les droits de passage existants et favorise les spécifications de conducteurs à haute capacité, ce qui peut créer des périodes d'achat concentrées. Le marché des câbles et accessoires en bénéficie car les services publics ont besoin à la fois de nouvelles capacités de câblage et d'équipements compatibles pour les réseaux existants.
Éolien Offshore, Interconnecteurs à Courant Continu Haute Tension (HVDC) et Intégration des Énergies Renouvelables
Les projets éoliens offshore et d'interconnecteurs nécessitent des câbles sous-marins spécialisés et des systèmes à courant continu haute tension. Des turbines plus grandes et des distances de transmission plus longues augmentent les exigences techniques pour les systèmes de câbles d'exportation. Les systèmes à tension plus élevée nécessitent également des jonctions, des terminaisons et des procédures de test compatibles. Les exigences en matière de câbles et d'accessoires augmentent lorsque les maîtres d'ouvrage passent à de nouvelles classes de tension. Le marché des câbles et accessoires bénéficie de ce changement car une plus grande valeur de projet est concentrée dans des produits qui nécessitent des conceptions testées et une installation expérimentée. Le besoin de capacités de production et d'installation qualifiées peut également allonger les cycles d'achat pour les travaux offshore complexes.
Centres de Données, Charges de Travail d'Intelligence Artificielle et Expansion de la Bande Passante Fibre Optique
La construction de centres de données crée une demande de câbles d'énergie et de fibres optiques dans les mêmes installations. L'Agence Internationale de l'Énergie prévoit que la consommation d'électricité des serveurs accélérés, principalement associés à l'intelligence artificielle, croîtra de 30% par an.[3] Cela augmente l'infrastructure électrique nécessaire à l'intérieur et autour des grands campus. Prysmian s'est engagé à investir 1,25 milliard EUR, soit l'équivalent de 1,4 milliard USD, pour plus que doubler la capacité de câbles à fibres et optiques aux États-Unis d'ici 2031.[4] La société a également divulgué des accords d'approvisionnement avec des hyperscalers d'une valeur incrémentielle cumulée projetée de plus de 10 milliards EUR d'ici 2035. Ces investissements montrent comment l'infrastructure numérique peut soutenir la demande dans plusieurs catégories de câbles sur le marché des câbles et accessoires.
Électrification des Transports, des Bâtiments et de l'Industrie
L'électrification élargit la base de la demande pour les systèmes de câbles basse et moyenne tension. Le Groupe Banque Européenne d'Investissement s'est engagé à investir plus de 75 milliards EUR, soit l'équivalent de 81,5 milliards USD, sur 3 ans pour l'électrification à grande échelle de l'industrie, des bâtiments et des transports. Le programme comprend les réseaux et le stockage nécessaires pour gérer une demande d'électricité plus élevée. La recharge des véhicules électriques et la rénovation des bâtiments nécessitent des connexions de distribution et des assemblages de câbles flexibles. L'électrification industrielle nécessite également des câbles capables de fonctionner de manière fiable dans des conditions d'exploitation exigeantes. Cela expose le marché des câbles et accessoires à une demande qui s'étend au-delà des grands projets de transport.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix du Cuivre, de l'Aluminium et des Intrants Polymères | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Contraintes de Capacité de Fabrication Haute Tension, de Navires et d'Installation | -0.7% | Europe, Amérique du Nord et chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Retards d'Autorisation, d'Atterrissage, Environnementaux et d'Approbation Transfrontalière | -0.6% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Charge de Qualification, de Test et de Compatibilité pour les Accessoires Avancés | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix du Cuivre, de l'Aluminium et des Intrants Polymères
Les coûts des matières premières peuvent affecter les marges lorsque les contrats ne répercutent pas entièrement les variations de prix. Le cuivre, l'aluminium et les composés polymères sont des intrants importants dans la fabrication de câbles. Les fournisseurs doivent également gérer les différences entre les clauses de prix des métaux et les autres coûts des matériaux dans les contrats de distribution. Cela peut rendre les travaux à prix fixe moins attractifs lorsque les prix des intrants augmentent. Les accords indexés deviennent plus importants pour les services publics, les bureaux d'études et les fabricants. Le marché des câbles et accessoires est mieux positionné là où les conditions contractuelles reflètent la structure de coûts des produits fournis.
Contraintes de Capacité de Fabrication Haute Tension, de Navires et d'Installation
Les projets haute tension et sous-marins dépendent d'usines qualifiées, de navires d'installation et de personnel de terrain spécialisé. Ces ressources sont limitées par rapport à la demande pour les projets éoliens offshore et HVDC. Prysmian a atteint son objectif de marge de transmission de 18% en 2025, 3 ans avant son objectif initial, reflétant la valeur de sa capacité qualifiée. L'installation dépend également de monteurs qualifiés et d'équipes capables de travailler selon les exigences spécifiques au projet. La livraison de câbles ne complète pas un projet si les travaux de connexion nécessaires ne peuvent pas être planifiés. Ces contraintes peuvent retarder la comptabilisation des revenus sur l'ensemble du marché des câbles et accessoires, même lorsque la demande de projets reste forte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Câbles Dominent le Chiffre d'Affaires Tandis que les Accessoires Ajoutent de la Valeur SystèmeLes câbles représentaient 82,3% de la part du marché des câbles et accessoires en 2026 et devraient croître à un CAGR de 5,9% jusqu'en 2032. Leur large utilisation à travers les niveaux de tension et les environnements d'installation explique leur position dominante. Les câbles d'énergie représentent le plus grand volume dans les applications de distribution, de construction et industrielles. Les systèmes de câbles sous-marins génèrent un chiffre d'affaires plus élevé par kilomètre car ils nécessitent une fabrication et une installation spécialisées. Les câbles de communication et de données bénéficient également des investissements dans les centres de données. Le programme de capacité américain de Prysmian illustre l'ampleur de l'intérêt actuel pour les produits à fibres et optiques. La demande de câbles spéciaux provient de l'automatisation industrielle, du pétrole et du gaz, et des usages marins. Ces applications nécessitent des produits répondant à des exigences spécifiques de fonctionnement et de cycles de flexion. Cette gamme de produits expose le marché des câbles et accessoires à la fois à une demande en volume et à des projets techniquement exigeants.
Les accessoires de câbles représentaient 17,7% du chiffre d'affaires en 2026. Leur importance augmente à mesure que les projets haute tension et HVDC nécessitent des jonctions, des terminaisons et des connecteurs spécifiques au projet. Chaque transition vers une nouvelle classe de tension peut nécessiter une nouvelle qualification et des équipements de connexion compatibles. PFISTERER a reçu un brevet allemand en juin 2026 pour un connecteur HVDC enfichable conçu pour des tensions allant jusqu'à 525 kV. La conception vise à réduire le temps d'installation dans les stations de conversion offshore et les jonctions de réparation. Les accessoires soutiennent également la surveillance du réseau lorsqu'ils intègrent une technologie de capteurs. Leur rôle est donc plus important que leur part de chiffre d'affaires ne le suggère. Cette partie du secteur des câbles et accessoires peut créer des relations récurrentes lorsque les services publics utilisent les informations de surveillance tout au long de la durée de vie opérationnelle d'un réseau.
Par Tension :
La Basse Tension Domine le Chiffre d'Affaires Tandis que la Très Haute Tension Croît le Plus ViteLes câbles basse tension détenaient 47,4% du chiffre d'affaires en 2026. Ils servent les applications résidentielles, commerciales, industrielles et d'infrastructure. Leur large utilisation rend la demande moins dépendante d'un petit nombre de grands projets. Les câbles moyenne tension relient les sous-stations aux utilisateurs industriels, aux campus de centres de données et aux actifs renouvelables. Les câbles haute tension soutiennent le transport longue distance et les grands projets de services publics. Les câbles très haute tension affichent le CAGR projeté le plus élevé à 6,5% jusqu'en 2032. La taille du marché des câbles et accessoires pour cette classe est soutenue par les connexions offshore et les exigences de transport longue distance. NKT a qualifié son câble sous-marin en polyéthylène réticulé (XLPE) 525 kV pour une exploitation à 90°C en août 2026. La qualification permet une capacité de transport plus élevée dans la même section transversale de câble.
Les systèmes haute tension dépendent de la conformité aux exigences techniques de test et de compatibilité système. La norme IEC 62895 de la Commission Électrotechnique Internationale s'applique aux systèmes de câbles HVDC, tandis que la norme IEC 60840 s'applique aux systèmes de câbles terrestres haute tension. Ces exigences peuvent constituer une barrière à l'entrée sur le marché pour les grands projets. Les fournisseurs ne disposant pas des qualifications requises ne peuvent pas facilement concourir pour les appels d'offres très haute tension. Il en résulte un ensemble plus restreint de fournisseurs qualifiés à l'extrémité supérieure de la gamme de tension. Cela favorise une capacité plus serrée et des conditions d'appel d'offres plus structurées. Le marché des câbles et accessoires est par conséquent plus concentré sur les produits très haute tension que sur les produits à tension inférieure. Les ajouts de capacité pourraient modifier cette position après la mise en service, mais les exigences d'approbation et de test resteront pertinentes.
Par Installation :
Les Réseaux Aériens Dominent Tandis que les Systèmes Souterrains Prennent de l'ÉlanL'installation aérienne représentait 54,2% de la part du marché des câbles et accessoires en 2026. Elle reste rentable dans les zones à faible densité et est bien adaptée aux travaux de reconductorisation. L'initiative Speed to Power du Département américain de l'Énergie soutient les mises à niveau des routes de transport existantes. Les droits de passage existants peuvent réduire le temps nécessaire pour ajouter de la capacité par rapport aux nouvelles routes. Cela favorise les produits conducteurs à haute capacité à court terme. Cela soutient également la demande d'accessoires pour les mises à niveau et les interconnexions de réseau. L'Agence Internationale de l'Énergie (AIE) a déclaré que l'investissement annuel dans le réseau doit augmenter de 50% par rapport à une base de 400 milliards USD d'ici 2030 pour répondre à la demande d'électricité. Cette exigence de dépenses soutient la position des projets aériens sur le marché des câbles et accessoires.
L'installation souterraine devrait croître à un CAGR de 6,1% jusqu'en 2032. Elle suscite un intérêt croissant dans les villes denses et les régions exposées aux incendies de forêt, aux tempêtes ou aux typhons. Les systèmes souterrains nécessitent une isolation spécialisée, des jonctions, des terminaisons, des travaux de génie civil et une planification des tracés. Ces exigences augmentent la valeur du système installé. Elles rendent également la préparation des projets plus longue et plus complexe que de nombreuses mises à niveau aériennes. L'installation sous-marine reste plus faible en volume mais présente une valeur unitaire élevée car les systèmes offshore utilisent des assemblages spécialisés. Chaque assemblage doit répondre aux exigences de tracé, de tension et d'installation. Ces conditions confèrent aux projets souterrains et sous-marins un rôle important sur le marché plus large des câbles et accessoires.
Par Application :
Le Transport et la Distribution d'Énergie Dominent Tandis que les Énergies Renouvelables se Développent le Plus ViteLe transport et la distribution d'énergie représentaient 30,3% du chiffre d'affaires en 2026. Les services publics remplacent les actifs vieillissants et ajoutent de la capacité pour les nouvelles charges électriques. Cela crée une demande dans le transport, la distribution et les équipements de connexion associés. Les projets industriels nécessitent également des câbles d'instrumentation blindés et des produits flexibles. Les centres de données ont besoin de systèmes intégrés d'énergie et de fibres, des connexions internes à la distribution moyenne tension. Ces exigences sont souvent achetées sous forme de systèmes coordonnés plutôt que de produits de base séparés. La part du marché des câbles et accessoires détenue par le transport et la distribution reflète ce rôle large dans les réseaux électriques. La catégorie fournit la demande de base pour les grands programmes d'approvisionnement des services publics. Elle relie également la demande de la construction, des installations industrielles et de la modernisation du réseau.
Les énergies renouvelables devraient croître à un CAGR de 8,2% jusqu'en 2032, le taux le plus rapide parmi les applications répertoriées. L'éolien offshore nécessite des câbles d'exportation, des câbles de réseau interne et des accessoires haute tension compatibles. Les projets solaires utilisent des circuits de collecte en courant continu, tandis que le stockage par batteries nécessite une interconnexion au réseau. La recharge des véhicules électriques crée également une demande de câbles de distribution et d'assemblages flexibles. La norme IEC 61851-23 couvre les équipements de charge par conduction pour des tensions allant jusqu'à 1 000 V CA ou 1 500 V CC. L'Agence Internationale de l'Énergie décrit également les exigences en matière d'infrastructure de recharge dans son Rapport mondial sur les véhicules électriques 2026. Cette gamme de projets soutient une croissance soutenue des applications au sein du marché des câbles et accessoires.
Analyse Géographique
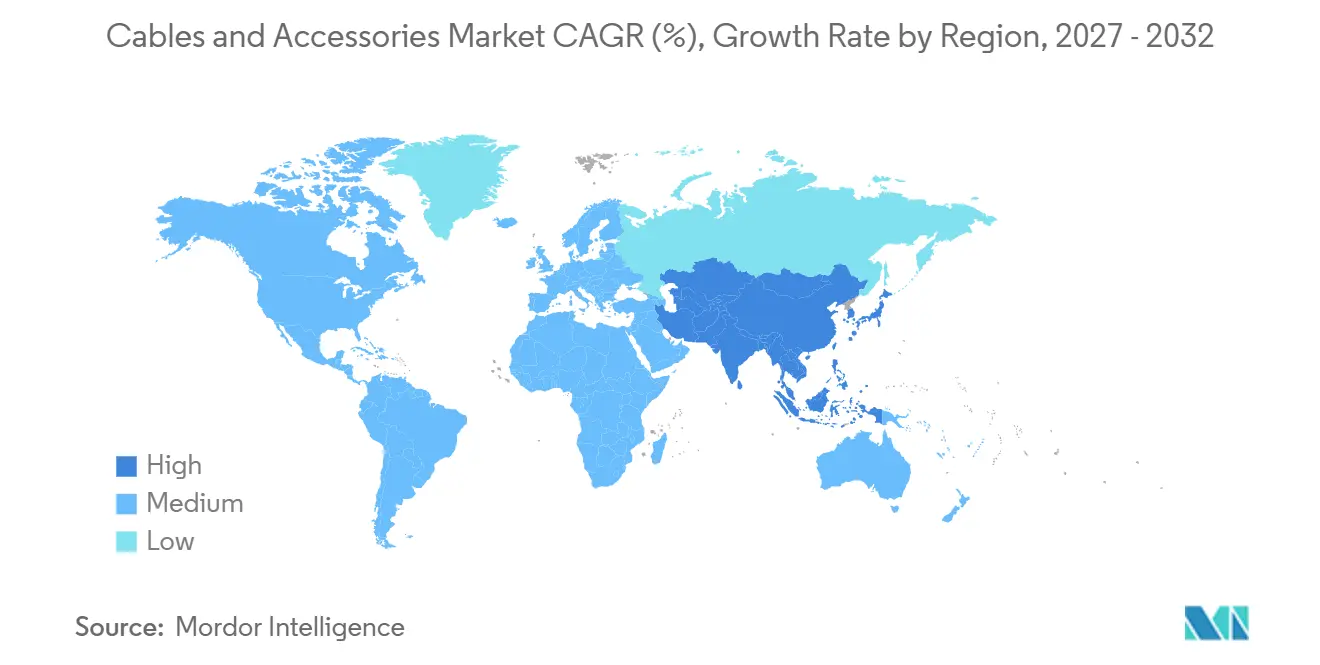
L'Asie-Pacifique détenait 45,3% de la part du marché des câbles et accessoires en 2026 et devrait croître à un CAGR de 7,3% jusqu'en 2032. La Chine reste la plus grande source nationale de demande dans la région car elle combine l'expansion des énergies renouvelables avec d'importants investissements dans le réseau. Son pipeline de projets solaires et éoliens soutient la demande de câbles inter-réseau moyenne tension, de systèmes de transport haute tension et d'accessoires. L'Inde présente un profil de demande différent car les lacunes de distribution restent importantes par rapport à ses besoins. Son objectif de 500 GW de capacité non fossile d'ici 2030 soutient les besoins à plusieurs niveaux de tension. Le Vietnam, l'Indonésie et la Thaïlande développent également leurs réseaux électriques en avance sur leur capacité de fabrication locale haute tension. Ces marchés pourraient continuer à nécessiter des systèmes très haute tension importés. L'échelle et la diversité des projets de la région en font un acteur central du marché des câbles et accessoires.
L'Europe est un centre majeur pour le développement de câbles HVDC et éoliens offshore. TenneT Allemagne a investi 10 milliards EUR, soit l'équivalent de 10,8 milliards USD, dans l'infrastructure de réseau en 2025, soit 46% de plus que les 6,9 milliards EUR, soit l'équivalent de 7,4 milliards USD, investis en 2024. La société prévoyait une nouvelle augmentation à deux chiffres en 2026. Nexans a obtenu un accord-cadre d'une valeur de plus de 1 milliard EUR, soit l'équivalent de 1,1 milliard USD, auprès de RTE en mars 2025 pour la fourniture de câbles HVDC pour les projets éoliens offshore français. Le programme de réseau polonais et l'interconnecteur du Golfe de Gascogne s'ajoutent à l'activité régionale. NKT a achevé ses premiers tirages de câbles à Lemóniz, en Espagne, en mars 2026 pour l'Interconnecteur du Golfe de Gascogne. L'Europe reste importante car les projets exigent des systèmes qualifiés ainsi que des volumes de câbles significatifs.
L'Amérique du Nord se développe à mesure que les programmes d'investissement des services publics soutiennent les investissements dans le transport et la distribution. Avangrid a annoncé 18,5 milliards USD pour l'infrastructure de réseau électrique et gazier jusqu'en 2028. Le Département américain de l'Énergie soutient également la reconductorisation et les mises à niveau de la distribution d'énergie. La lutte contre les incendies de forêt accroît l'intérêt pour les systèmes souterrains et les accessoires associés. L'Amérique du Sud émerge comme un marché d'importation pour les produits très haute tension à travers le pétrole offshore, l'électrification minière et les projets éoliens. Le Moyen-Orient et l'Afrique se développent grâce aux investissements en Arabie Saoudite et aux Émirats Arabes Unis, tandis que le Maroc et l'Égypte se développent comme des pôles d'interconnexion. Ensemble, ces régions élargissent la base de projets pour le marché des câbles et accessoires.
Paysage Concurrentiel
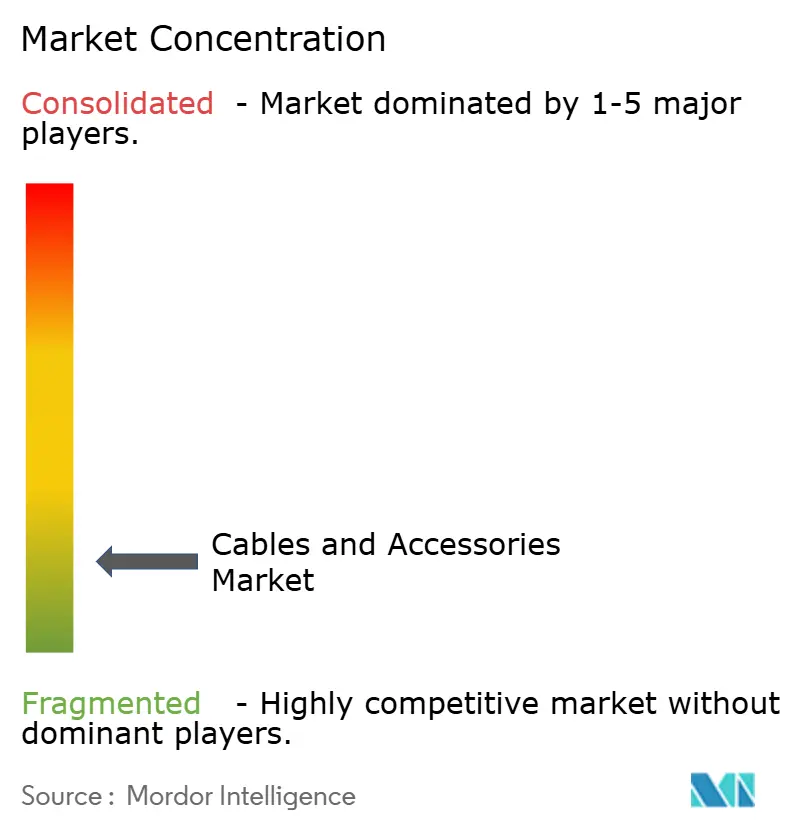
Le marché des câbles et accessoires est fragmenté. Prysmian, Nexans et NKT occupent des positions solides dans les systèmes très haute tension et sous-marins grâce à leurs certifications, leur capacité de fabrication et leurs capacités d'installation. Leurs carnets de commandes s'étendent sur 3 à 5 ans dans le segment haute tension. Les produits moyenne et basse tension sont plus fragmentés entre les fournisseurs régionaux. Hengtong, ZTT, APAR Industries, Southwire et Tele-Fonika Kable sont en concurrence dans ces catégories par le prix, la livraison et la conformité locale. Le segment haute tension accorde une plus grande importance aux capacités techniques éprouvées. Cela crée un écart entre les fournisseurs de systèmes de transport complexes et les fournisseurs de produits câblés standard. Prysmian a relevé ses prévisions d'EBITDA ajusté 2026 à 2,8 à 2,9 milliards EUR après sa meilleure performance trimestrielle jamais enregistrée.
Les entreprises leaders investissent dans la capacité, les qualifications techniques et la livraison intégrée de projets. Prysmian s'est engagé à investir 1,25 milliard EUR, soit l'équivalent de 1,4 milliard USD, pour développer la capacité de câbles à fibres et optiques aux États-Unis d'ici 2031. Nexans a qualifié un système de câbles HVDC à imprégnation massive 525 kV pour des profondeurs d'eau de 3 000 mètres en août 2026. Cette qualification ouvre des options pour les tracés de projets en eaux profondes. NKT a qualifié un système de câbles sous-marins HVDC en polyéthylène réticulé (XLPE) 525 kV pour une exploitation à 90°C en août 2026. Ces initiatives montrent que la performance des produits et la capacité de livraison sont au cœur de la concurrence sur le marché des câbles et accessoires. Elles aident également les fournisseurs à répondre aux besoins des projets qui ne peuvent pas être satisfaits par des câbles standard.
Les accessoires deviennent un domaine de différenciation de plus en plus important. Nexans Smart Cable Guard et les solutions numériques de Prysmian utilisent des approches basées sur des capteurs pour surveiller l'état des câbles. Ces produits peuvent soutenir la surveillance des décharges partielles et la maintenance planifiée. Le brevet de connecteur HVDC 525 kV de PFISTERER illustre l'accent mis sur la réduction du temps d'installation et l'amélioration de la conception des connexions. L'extrémité haute tension du marché des câbles et accessoires est concentrée parmi les fournisseurs disposant des qualifications et des actifs requis. Les catégories à tension inférieure restent plus fragmentées car les barrières à la production et à la conformité sont plus faibles. Cette division explique pourquoi les fournisseurs leaders poursuivent simultanément des stratégies de capacité, de technologie et d'installation.
Leaders du Secteur des Câbles et Accessoires
-
Prysmian S.p.A.
-
Nexans SA
-
LS Cable & System Ltd.
-
Sumitomo Electric Industries, Ltd.
-
NKT A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Câbles et Accessoires Entreprises couvertes dans ce rapport
- ABB Ltd.
- APAR Industries Limited
- Dubai Cable Company Pvt. Ltd.
- Elsewedy Electric Co.
- Eland Cables Ltd.
- Encore Wire Corporation
- Furukawa Electric Co., Ltd.
- Hengtong Group
- LEONI AG
- LS Cable & System Ltd.
- Nexans SA
- NKT A/S
- Prysmian S.p.A.
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
- Taihan Electric Wire Co., Ltd.
- TE Connectivity Ltd.
- Tele-Fonika Kable S.A.
- ZTT Group
- 3M Company
Développements industriels récents dans Marché des Câbles et Accessoires
- Août 2026 : Nexans a achevé la qualification d'un système de câbles HVDC à imprégnation massive 525 kV pour une profondeur d'eau de 3 000 mètres, ouvrant des tracés en eaux profondes précédemment exclus de l'ingénierie de projet.
- Août 2026 : NKT a qualifié son câble sous-marin HVDC en polyéthylène réticulé (XLPE) 525 kV pour une exploitation à 90°C en utilisant LE0650DC, co-développé avec Borouge International, permettant une capacité de transport plus élevée à partir de la même section transversale de câble.
- Juin 2026 : Le projet Champlain Hudson Power Express de NKT en Amérique du Nord a atteint sa mise en service commerciale, acheminant de l'énergie renouvelable vers New York via le transport HVDC.
- Juin 2026 : PFISTERER a reçu un brevet allemand pour son connecteur HVDC enfichable conçu pour des tensions allant jusqu'à 525 kV.
Périmètre du Rapport sur le Marché Mondial des Câbles et Accessoires
Le Marché des Câbles et Accessoires couvre le secteur mondial impliqué dans la fabrication, la distribution et l'installation de fils électriques, de lignes à fibres optiques et de matériel de support utilisés pour transmettre l'énergie et les données. Ce marché comprend les systèmes de câblage physique allant des fils de bâtiment en cuivre basse tension aux lignes de transport d'énergie souterraines haute tension et aux fibres optiques de télécommunication, ainsi que les accessoires nécessaires à leur installation, connexion, protection et maintenance. Les accessoires comprennent les jonctions de câbles, les terminaisons, les épissures, les connecteurs, les presse-étoupes, et les équipements de liaison transversale, assurant la continuité électrique, la protection mécanique et l'intégrité de l'isolation à travers les réseaux électriques.
Le rapport sur le marché mondial des câbles et accessoires est segmenté par type de produit en câbles et accessoires de câbles, et par tension en catégories basse, moyenne, haute et très haute. Sur la base de l'installation, le marché est divisé en méthodes aériennes, souterraines et sous-marines, tandis que les applications couvrent le transport et la distribution d'énergie, les énergies renouvelables, les télécommunications, l'industrie et d'autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des câbles et accessoires dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Câbles | Câbles d'Énergie |
| Câbles de Communication et de Données | |
| Câbles de Contrôle et d'Instrumentation | |
| Câbles Spéciaux | |
| Câbles Sous-marins | |
| Autres Câbles | |
| Accessoires de Câbles | Jonctions et Épissures de Câbles |
| Terminaisons de Câbles | |
| Connecteurs de Câbles | |
| Cosses de Câbles | |
| Presse-Étoupes de Câbles | |
| Colliers et Pinces de Câbles | |
| Autres Accessoires de Câbles |
| Basse Tension |
| Moyenne Tension |
| Haute Tension |
| Très Haute Tension |
| Aérien |
| Souterrain |
| Sous-marin |
| Transport et Distribution d'Énergie |
| Production d'Énergie |
| Télécommunications et Centres de Données |
| Énergies Renouvelables |
| Pétrole et Gaz |
| Industrie |
| Transport et Chemins de Fer |
| Construction et Infrastructure |
| Mines et Métaux |
| Marine et Offshore |
| Infrastructure de Recharge pour Véhicules Électriques |
| Autres Applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Câbles | Câbles d'Énergie |
| Câbles de Communication et de Données | ||
| Câbles de Contrôle et d'Instrumentation | ||
| Câbles Spéciaux | ||
| Câbles Sous-marins | ||
| Autres Câbles | ||
| Accessoires de Câbles | Jonctions et Épissures de Câbles | |
| Terminaisons de Câbles | ||
| Connecteurs de Câbles | ||
| Cosses de Câbles | ||
| Presse-Étoupes de Câbles | ||
| Colliers et Pinces de Câbles | ||
| Autres Accessoires de Câbles | ||
| Par Tension | Basse Tension | |
| Moyenne Tension | ||
| Haute Tension | ||
| Très Haute Tension | ||
| Par Installation | Aérien | |
| Souterrain | ||
| Sous-marin | ||
| Par Application | Transport et Distribution d'Énergie | |
| Production d'Énergie | ||
| Télécommunications et Centres de Données | ||
| Énergies Renouvelables | ||
| Pétrole et Gaz | ||
| Industrie | ||
| Transport et Chemins de Fer | ||
| Construction et Infrastructure | ||
| Mines et Métaux | ||
| Marine et Offshore | ||
| Infrastructure de Recharge pour Véhicules Électriques | ||
| Autres Applications | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du secteur mondial des câbles et accessoires d'ici 2032 ?
Il devrait atteindre 184,16 milliards USD d'ici 2032, avec un CAGR de 5,58% à partir de 2027.
Quelle catégorie de produits a dominé le chiffre d'affaires en 2026 ?
Les câbles ont dominé avec 82,3% du chiffre d'affaires en 2026 et devraient croître à un CAGR de 5,9% jusqu'en 2032.
Quelle classe de tension devrait croître le plus vite ?
Les câbles très haute tension devraient croître à un CAGR de 6,5% jusqu'en 2032.
Pourquoi les systèmes de câbles souterrains gagnent-ils en demande ?
Les besoins de résilience, le développement urbain dense et les limites des tracés aériens soutiennent l'installation souterraine, qui devrait croître à un CAGR de 6,1%.
Quelle application devrait se développer le plus vite ?
Les énergies renouvelables devraient se développer à un CAGR de 8,2% jusqu'en 2032, soutenues par l'éolien offshore, le solaire, le stockage et les interconnexions de réseau.
Quelle région domine le chiffre d'affaires mondial et la croissance ?
L'Asie-Pacifique détenait 45,3% du chiffre d'affaires en 2026 et devrait croître à un CAGR de 7,3% jusqu'en 2032.