
Marktgröße und Marktanteile für Kabel und Zubehör
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 140.39 Milliarden US-Dollar |
| Marktgröße (2032) | 184.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
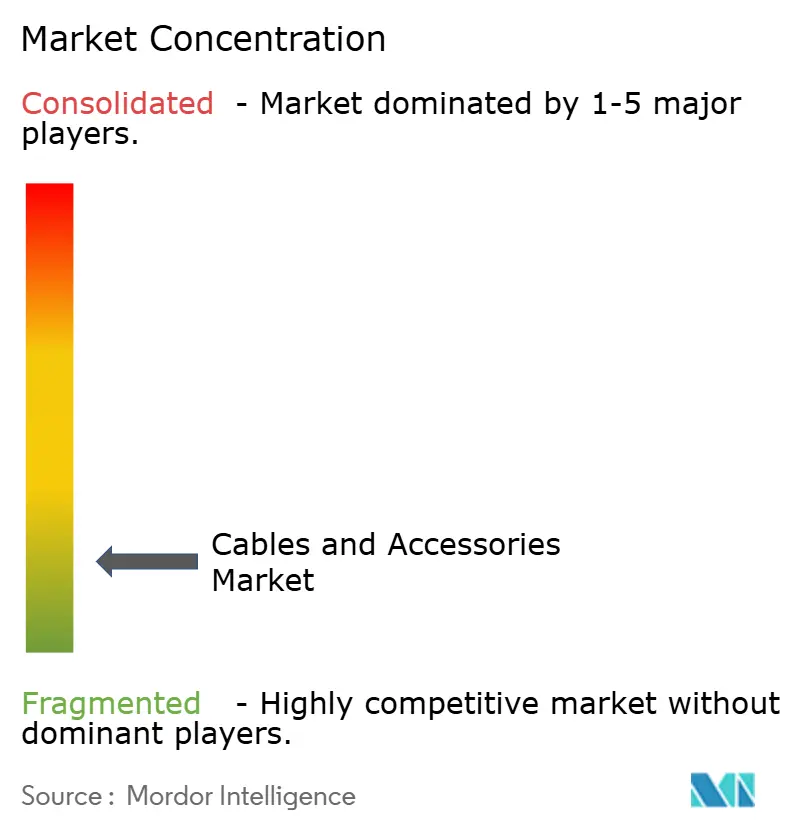
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kabel und Zubehör von Mordor Intelligence
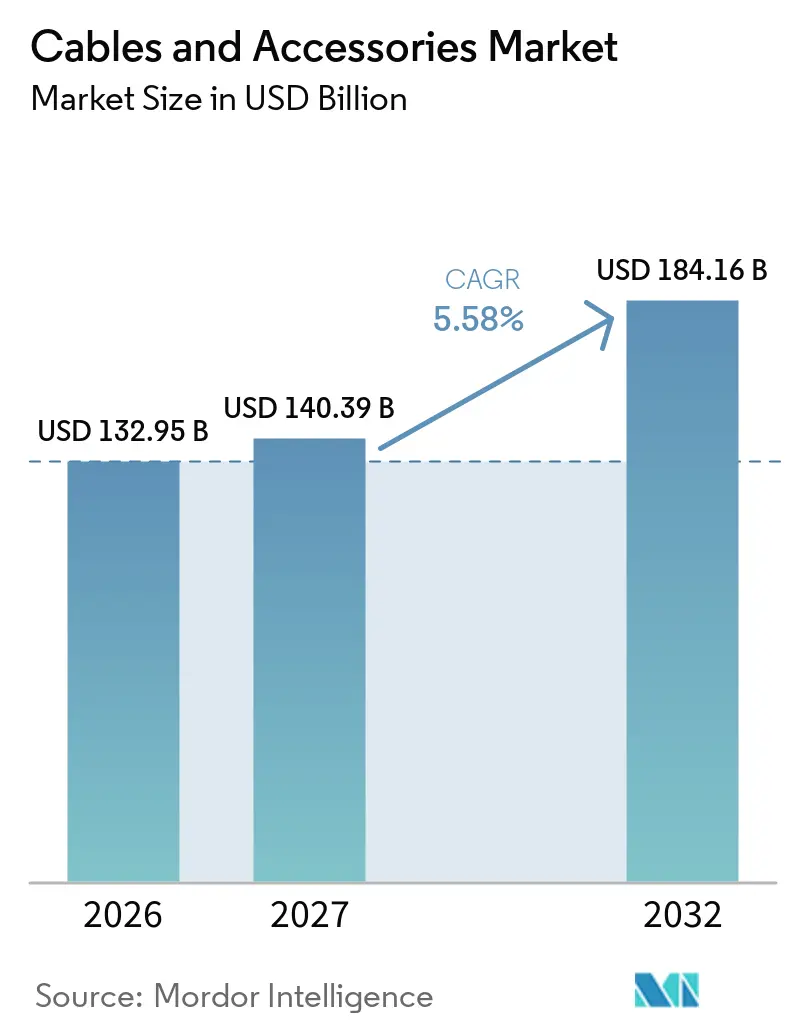
Die Marktgröße für Kabel und Zubehör wird voraussichtlich von 132,95 Milliarden USD im Jahr 2026 auf 140,39 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 184,16 Milliarden USD erreichen, bei einem CAGR von 5,58 % über den Zeitraum 2027–2032. Netzerneuerung, Offshore-Wind, Rechenzentrumsbau und eine breitere Elektrifizierung steigern gleichzeitig die Nachfrage. Diese Überschneidung belastet eine Lieferkette, die für Hochspannungs- und Seekabelsysteme nach wie vor begrenzt ist. Versorgungsunternehmen und Projektentwickler reagieren mit längeren Beschaffungszyklen und indexierten Liefervereinbarungen. Hersteller mit geprüften Hochspannungsprodukten, zertifizierten Installationsteams und Kabelverlegekapazitäten sind in einer stärkeren Position, um komplexe Projekte zu sichern. Der Markt für Kabel und Zubehör wird daher sowohl durch höhere Infrastrukturausgaben als auch durch die Verfügbarkeit qualifizierter Lieferanten geprägt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2026 82,3 % des Marktanteils für Kabel und Zubehör auf Kabel, während das Kabelsegment bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen wird.
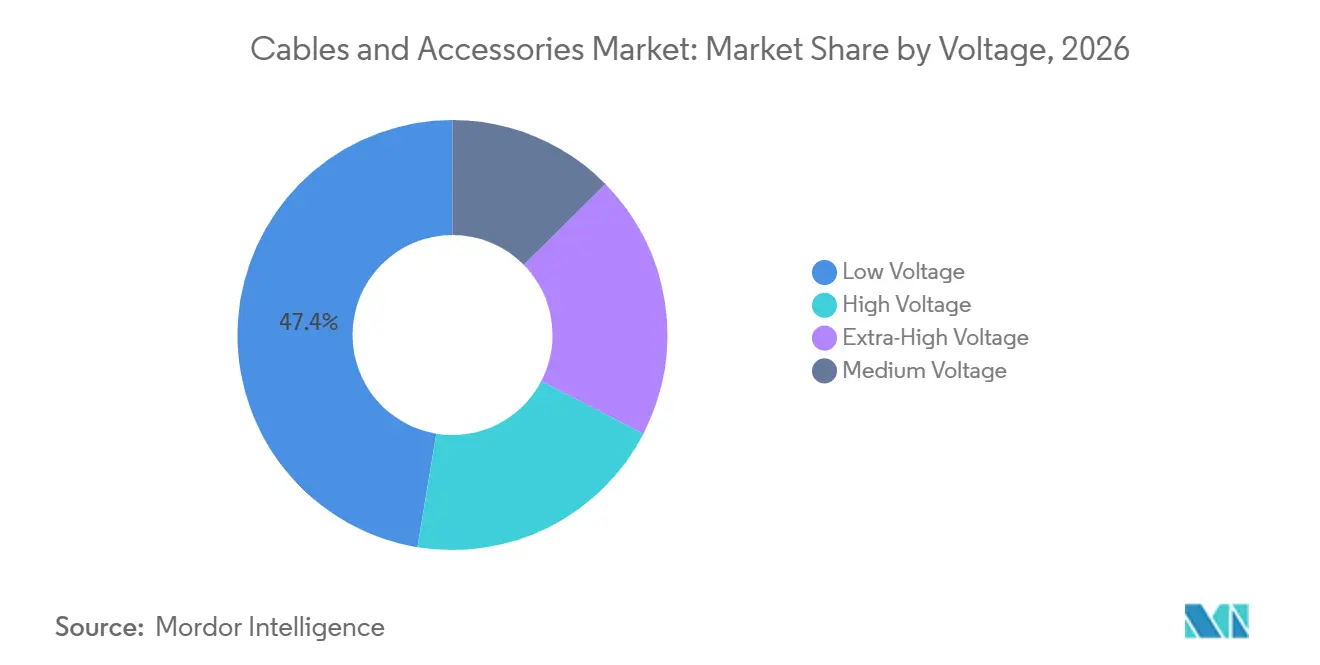
- Nach Spannung entfielen im Jahr 2026 47,4 % des Umsatzes auf Niederspannungskabel, während Höchstspannungskabel bis 2032 den höchsten CAGR von 6,5 % verzeichnen sollen.
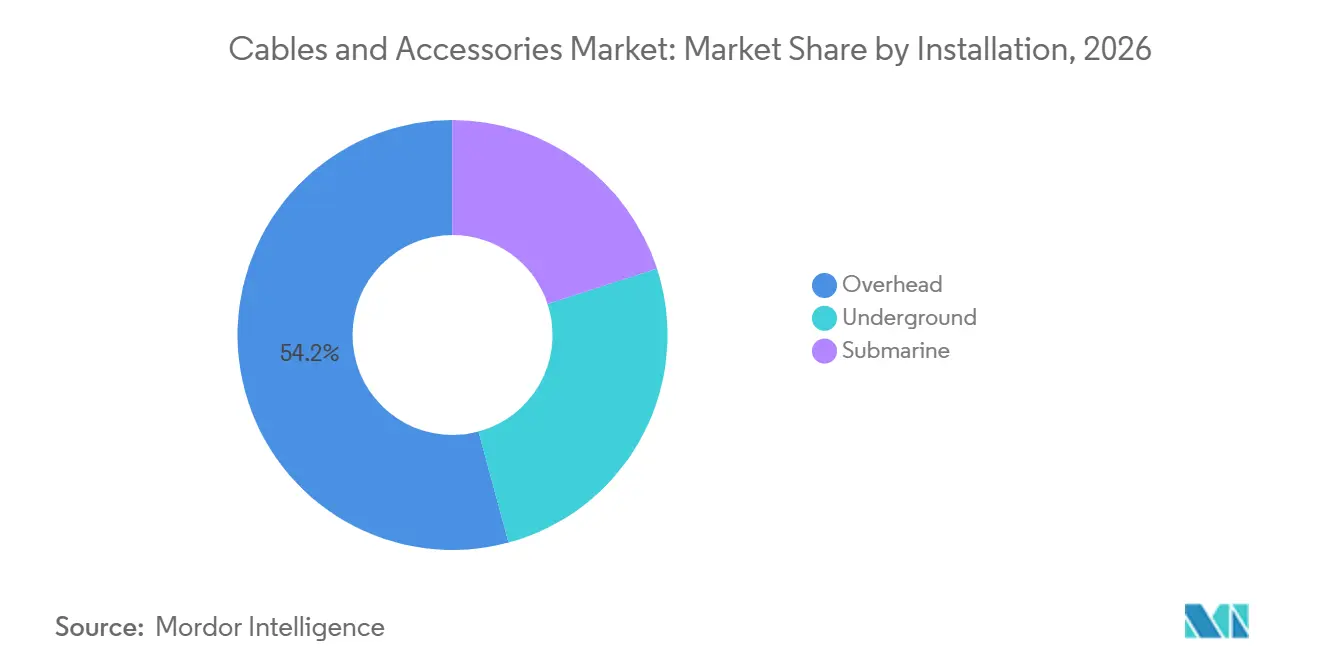
- Nach Installation entfielen im Jahr 2026 54,2 % des Umsatzes auf Freileitungsnetze, während die Erdkabelinstallation bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2026 30,3 % des Umsatzes auf Stromübertragung und -verteilung, während erneuerbare Energien bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen werden.
- Nach Geografie erzielte Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 45,3 % und soll bis 2032 mit einem CAGR von 7,3 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung des Stromnetzes und Ersatz alternder Übertragungs- und Verteilungsinfrastruktur | +1.2% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Offshore-Wind, HVDC-Verbindungsleitungen und Integration erneuerbarer Energien | +1.1% | Europa, Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Rechenzentren, KI-Workloads und Ausbau der Glasfaserbandbreite | +0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Verkehr, Gebäuden und Industrie | +0.7% | Global, angeführt von Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung von Smart-Grid, sensorisiertem Zubehör und vorausschauender Wartung | +0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Erdverkabelung, Resilienz und städtebauliche Anforderungen | +0.6% | Städtische Gebiete in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung des Stromnetzes und Ersatz alternder Übertragungs- und Verteilungsinfrastruktur
Die Modernisierung des Stromnetzes steigert die Beschaffung von Leitern, Energiekabeln, Verbindungsmuffen und zugehörigen Netzkomponenten. Laut dem Edison Electric Institute, einem Verband der Versorgungsunternehmen, planten US-amerikanische investorengeführte Versorgungsunternehmen über 5 Jahre Investitionen von 1,1 Billionen USD in die Verbesserung und den Ausbau des Stromnetzes. Im September 2026 kündigte das US-Energieministerium 5,25 Milliarden USD für 31 Projekte in 26 Bundesstaaten im Rahmen seiner Initiative „Speed to Power” an.[1] Die Projekte sollen mehr als 1.500 Meilen Übertragungsleitungen neu aufbauen oder neu beseilen und netzverstärkende Technologien auf fast 21.000 Meilen einsetzen.[2] Die Neubeseilerung nutzt bestehende Trassenrechte und begünstigt Hochkapazitätsleiter-Spezifikationen, was zu konzentrierten Kaufzeiträumen führen kann. Der Markt für Kabel und Zubehör profitiert davon, weil Versorgungsunternehmen sowohl neue Kabelkapazitäten als auch kompatibles Equipment für bestehende Netze benötigen.
Offshore-Wind, Hochspannungsgleichstrom (HVDC)-Verbindungsleitungen und Integration erneuerbarer Energien
Offshore-Wind- und Verbindungsleitungsprojekte erfordern spezialisierte Seekabel und Hochspannungsgleichstromsysteme. Größere Turbinen und längere Übertragungsdistanzen erhöhen die technischen Anforderungen an Exportkabelsysteme. Höhere Spannungssysteme erfordern zudem kompatible Verbindungsmuffen, Endverschlüsse und Prüfverfahren. Die Kabel- und Zubehöranforderungen steigen, wenn Projektbetreiber auf neue Spannungsklassen umsteigen. Der Markt für Kabel und Zubehör profitiert von diesem Wandel, da ein größerer Projektwert auf Produkte entfällt, die geprüfte Designs und erfahrene Installation erfordern. Der Bedarf an qualifizierter Produktions- und Installationskapazität kann auch die Beschaffungszyklen für komplexe Offshore-Arbeiten verlängern.
Rechenzentren, KI-Workloads und Ausbau der Glasfaserbandbreite
Der Bau von Rechenzentren schafft in denselben Einrichtungen Nachfrage nach Energiekabeln und Glasfasern. Die Internationale Energieagentur erwartet, dass der Stromverbrauch durch beschleunigte Server, hauptsächlich im Zusammenhang mit künstlicher Intelligenz, jährlich um 30 % wächst.[3] Dies erhöht die elektrische Infrastruktur, die innerhalb und um große Campus-Anlagen benötigt wird. Prysmian hat 1,25 Milliarden EUR, entsprechend 1,4 Milliarden USD, zugesagt, um die US-amerikanische Glasfaser- und Lichtwellenleiterkabelkapazität bis 2031 mehr als zu verdoppeln.[4] Das Unternehmen gab außerdem Hyperscaler-Liefervereinbarungen mit einem prognostizierten kumulativen inkrementellen Wert von mehr als 10 Milliarden EUR bis 2035 bekannt. Diese Investitionen zeigen, wie digitale Infrastruktur die Nachfrage über mehrere Kabelkategorien im Markt für Kabel und Zubehör hinweg stützen kann.
Elektrifizierung von Verkehr, Gebäuden und Industrie
Die Elektrifizierung verbreitert die Nachfragebasis für Nieder- und Mittelspannungskabelsysteme. Die Europäische Investitionsbank-Gruppe hat über 3 Jahre mehr als 75 Milliarden EUR, entsprechend 81,5 Milliarden USD, für die großflächige Elektrifizierung von Industrie, Gebäuden und Verkehr zugesagt. Das Programm umfasst Netze und Speicher, die zur Bewältigung der höheren Stromnachfrage erforderlich sind. Das Laden von Elektrofahrzeugen und die Gebäudesanierung erfordern Verteilungsanschlüsse und flexible Kabelbaugruppen. Die Industrieelektrifizierung erfordert zudem Kabel, die unter anspruchsvollen Betriebsbedingungen zuverlässig funktionieren. Dies verschafft dem Markt für Kabel und Zubehör Zugang zu einer Nachfrage, die über große Übertragungsprojekte hinausgeht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Kupfer, Aluminium und Polymer-Vorprodukten | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Hochspannungsfertigung, bei Verlegeschiffen und bei der Installationskapazität | -0.7% | Europa, Nordamerika und globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Genehmigungen, Landungsrechten, Umweltauflagen und grenzüberschreitenden Zulassungen | -0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Qualifikations-, Prüf- und Kompatibilitätsaufwand für fortschrittliches Zubehör | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Kupfer, Aluminium und Polymer-Vorprodukten
Rohstoffkosten können die Margen belasten, wenn Verträge Preisänderungen nicht vollständig weitergeben. Kupfer, Aluminium und Polymerverbindungen sind wichtige Vorprodukte in der Kabelherstellung. Lieferanten müssen zudem Unterschiede zwischen Metallpreisklauseln und anderen Materialkosten in Händlerverträgen managen. Dies kann Festpreisprojekte weniger attraktiv machen, wenn die Inputpreise steigen. Indexierte Vereinbarungen gewinnen für Versorgungsunternehmen, Ingenieurbüros und Hersteller zunehmend an Bedeutung. Der Markt für Kabel und Zubehör ist besser aufgestellt, wenn die Vertragsbedingungen die Kostenstruktur der gelieferten Produkte widerspiegeln.
Engpässe bei der Hochspannungsfertigung, bei Verlegeschiffen und bei der Installationskapazität
Hochspannungs- und Seekabelprojekte sind auf qualifizierte Werke, Verlegeschiffe und spezialisiertes Feldpersonal angewiesen. Diese Ressourcen sind im Vergleich zur Nachfrage nach Offshore-Wind- und HVDC-Projekten begrenzt. Prysmian erreichte sein Übertragungsmargen-Ziel von 18 % im Jahr 2025, drei Jahre vor dem ursprünglichen Ziel, was den Wert seiner qualifizierten Kapazität widerspiegelt. Die Installation hängt auch von ausgebildeten Verbindungsmonteuren und Crews ab, die projektspezifische Anforderungen erfüllen können. Die Kabellieferung schließt ein Projekt nicht ab, wenn die notwendigen Verbindungsarbeiten nicht eingeplant werden können. Diese Engpässe können die Umsatzrealisierung im gesamten Markt für Kabel und Zubehör verzögern, selbst wenn die Projektnachfrage stark bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kabel führen beim Umsatz, während Zubehör den Systemwert steigertKabel entfielen im Jahr 2026 auf 82,3 % des Marktanteils für Kabel und Zubehör und sollen bis 2032 mit einem CAGR von 5,9 % wachsen. Ihr breiter Einsatz über Spannungsebenen und Installationsumgebungen hinweg erklärt ihre führende Position. Energiekabel liefern das größte Volumen in Verteilungs-, Bau- und Industrieanwendungen. Seekabelsysteme erzielen höhere Umsätze pro Kilometer, da sie eine spezialisierte Fertigung und Installation erfordern. Kommunikations- und Datenkabel profitieren ebenfalls von Rechenzentrumsinvestitionen. Prysmians US-Kapazitätsprogramm zeigt das Ausmaß des aktuellen Interesses an Glasfaser- und Lichtwellenleiterprodukten. Die Nachfrage nach Spezialkabeln kommt aus der Industrieautomation, der Öl- und Gasindustrie sowie dem Schifffahrtsbereich. Diese Anwendungen erfordern Produkte, die spezifische Betriebs- und Biegezyklus-Anforderungen erfüllen. Diese Produktpalette verschafft dem Markt für Kabel und Zubehör Zugang sowohl zur Volumenachfrage als auch zu technisch anspruchsvollen Projekten.
Kabelzubehör entfiel im Jahr 2026 auf 17,7 % des Umsatzes. Seine Bedeutung steigt, da Hochspannungs- und HVDC-Projekte projektspezifische Verbindungsmuffen, Endverschlüsse und Steckverbinder erfordern. Jeder Übergang zu einer neuen Spannungsklasse kann eine neue Qualifizierung und kompatibles Verbindungsequipment erfordern. PFISTERER erhielt im Juni 2026 ein deutsches Patent für einen steckbaren HVDC-Steckverbinder, der für Spannungen bis zu 525 kV ausgelegt ist. Das Design soll die Installationszeit in Offshore-Konverterstationen und Reparaturmuffen reduzieren. Zubehör unterstützt auch die Netzüberwachung, wenn es Sensortechnologie enthält. Seine Rolle ist daher größer, als sein Umsatzanteil vermuten lässt. Dieser Teil der Kabel- und Zubehörbranche kann wiederkehrende Beziehungen schaffen, wenn Versorgungsunternehmen Überwachungsinformationen über die Betriebslebensdauer eines Netzes nutzen.
Nach Spannung:
Niederspannung führt beim Umsatz, während Höchstspannung am schnellsten wächstNiederspannungskabel hielten im Jahr 2026 einen Umsatzanteil von 47,4 %. Sie bedienen Wohn-, Gewerbe-, Industrie- und Infrastrukturanwendungen. Ihre breite Nutzung macht die Nachfrage weniger abhängig von einer kleinen Anzahl großer Projekte. Mittelspannungskabel verbinden Umspannwerke mit Industrienutzern, Rechenzentrums-Campussen und erneuerbaren Energieanlagen. Hochspannungskabel unterstützen die Fernübertragung und große Versorgungsprojekte. Höchstspannungskabel weisen den höchsten prognostizierten CAGR von 6,5 % bis 2032 auf. Die Marktgröße für Kabel und Zubehör in dieser Klasse wird durch Offshore-Verbindungen und Anforderungen an die Fernübertragung gestützt. NKT qualifizierte sein 525-kV-Seekabel aus vernetztem Polyethylen (VPE) für den Betrieb bei 90 °C im August 2026. Die Qualifizierung unterstützt eine höhere Übertragungskapazität bei gleichem Kabelquerschnitt.
Hochspannungssysteme sind auf die Einhaltung technischer Anforderungen für Prüfung und Systemkompatibilität angewiesen. Die Norm IEC 62895 der Internationalen Elektrotechnischen Kommission gilt für HVDC-Kabelsysteme, während IEC 60840 für Hochspannungserdkabelsysteme gilt. Diese Anforderungen können als Markteintrittsbarriere für große Projekte wirken. Lieferanten ohne die erforderlichen Qualifikationen können bei Höchstspannungsausschreibungen nicht ohne Weiteres mitbieten. Das Ergebnis ist eine kleinere Gruppe qualifizierter Lieferanten am oberen Ende des Spannungsbereichs. Dies stützt eine engere Kapazitätsauslastung und strukturiertere Ausschreibungsbedingungen. Der Markt für Kabel und Zubehör ist bei Höchstspannungsprodukten folglich stärker konzentriert als bei Produkten niedrigerer Spannungsklassen. Kapazitätserweiterungen können diese Position nach der Inbetriebnahme verändern, aber Zulassungs- und Prüfanforderungen werden weiterhin relevant bleiben.
Nach Installation:
Freileitungsnetze führen, während Erdkabelsysteme an Dynamik gewinnenDie Freileitungsinstallation entfiel im Jahr 2026 auf 54,2 % des Marktanteils für Kabel und Zubehör. Sie bleibt in Gebieten mit geringerer Bebauungsdichte kosteneffizient und eignet sich gut für Neubeseilerungsarbeiten. Die Initiative „Speed to Power” des US-Energieministeriums unterstützt Upgrades bestehender Übertragungstrassen. Bestehende Trassenrechte können die Zeit zur Kapazitätserweiterung im Vergleich zu neuen Trassen verkürzen. Dies begünstigt kurzfristig Hochkapazitätsleiterprodukte. Es stützt auch die Zubehörnachfrage für Netzaufrüstungen und Verbindungsleitungen. Die Internationale Energieagentur (IEA) erklärte, dass die jährlichen Netzinvestitionen bis 2030 ausgehend von einer Basis von 400 Milliarden USD um 50 % steigen müssen, um die Stromnachfrage zu decken. Dieser Investitionsbedarf stützt die Position von Freileitungsprojekten im Markt für Kabel und Zubehör.
Die Erdkabelinstallation soll bis 2032 mit einem CAGR von 6,1 % wachsen. Sie gewinnt in dicht besiedelten Städten und Regionen, die Waldbränden, Stürmen oder Taifunen ausgesetzt sind, an Interesse. Erdkabelsysteme erfordern spezialisierte Isolierung, Verbindungsmuffen, Endverschlüsse, Tiefbauarbeiten und Trassenplanung. Diese Anforderungen erhöhen den Wert des installierten Systems. Sie machen die Projektvorbereitung auch länger und komplexer als viele Freileitungsaufrüstungen. Die Seekabelinstallation bleibt volumenmäßig kleiner, hat aber einen hohen Stückwert, da Offshore-Systeme spezialisierte Baugruppen verwenden. Jede Baugruppe muss Trassen-, Spannungs- und Installationsanforderungen erfüllen. Diese Bedingungen verleihen Erdkabel- und Seekabelprojekten eine wichtige Rolle im breiteren Markt für Kabel und Zubehör.
Nach Anwendung:
Stromübertragung und -verteilung führt, während erneuerbare Energien am schnellsten wachsenStromübertragung und -verteilung entfiel im Jahr 2026 auf 30,3 % des Umsatzes. Versorgungsunternehmen ersetzen alternde Anlagen und bauen Kapazitäten für neue Stromlasten auf. Dies schafft Nachfrage in den Bereichen Übertragung, Verteilung und zugehörige Verbindungsausrüstung. Industrieprojekte erfordern auch abgeschirmte Instrumentierungskabel und flexible Produkte. Rechenzentren benötigen integrierte Strom- und Glasfasersysteme von internen Verbindungen bis zur Mittelspannungsverteilung. Diese Anforderungen werden häufig als koordinierte Systeme statt als separate Standardprodukte beschafft. Der Marktanteil für Kabel und Zubehör, der auf Übertragung und Verteilung entfällt, spiegelt diese breite Rolle in Stromnetzen wider. Die Kategorie liefert die Basisnachfrage für große Beschaffungsprogramme von Versorgungsunternehmen. Sie verbindet auch die Nachfrage aus Bau, Industrieanlagen und Netzmodernisierung.
Erneuerbare Energien sollen bis 2032 mit einem CAGR von 8,2 % wachsen – die höchste Rate unter den aufgeführten Anwendungen. Offshore-Wind erfordert Exportkabel, Array-Kabel und kompatibles Hochspannungszubehör. Solaranlagen nutzen Gleichstrom-Sammelkreise, während Batteriespeicher eine Netzanbindung erfordern. Das Laden von Elektrofahrzeugen schafft ebenfalls Nachfrage nach Verteilungskabeln und flexiblen Baugruppen. Die Norm IEC 61851-23 deckt leitungsgebundene Ladeausrüstung für Spannungen bis zu 1.000 V Wechselstrom oder 1.500 V Gleichstrom ab. Die Internationale Energieagentur beschreibt auch Anforderungen an die Ladeinfrastruktur in ihrem Global EV Outlook 2026. Diese Bandbreite an Projekten stützt ein nachhaltiges Anwendungswachstum im Markt für Kabel und Zubehör.
Geografische Analyse
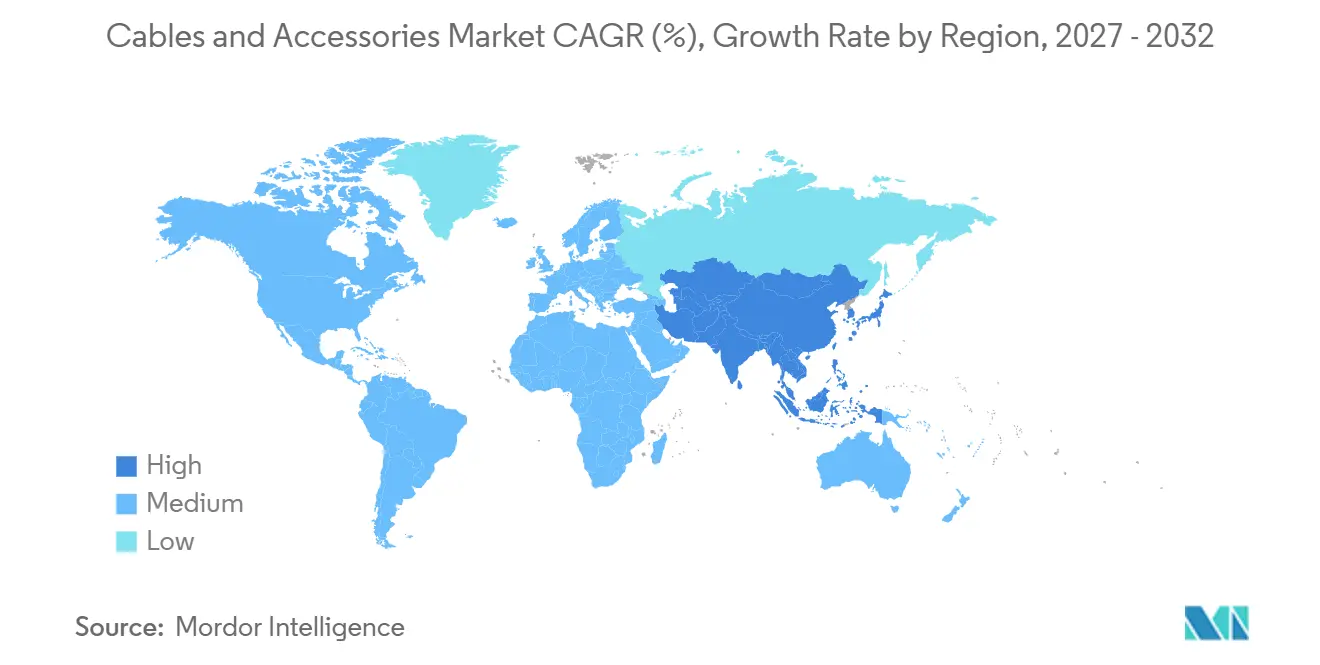
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 45,3 % für Kabel und Zubehör und soll bis 2032 mit einem CAGR von 7,3 % wachsen. China bleibt die größte nationale Nachfragequelle in der Region, da es den Ausbau erneuerbarer Energien mit umfangreichen Netzinvestitionen verbindet. Seine Solar- und Windprojektpipeline stützt die Nachfrage nach Mittelspannungs-Array-Kabeln, Hochspannungsübertragungssystemen und Zubehör. Indien hat ein anderes Nachfrageprofil, da Verteilungslücken im Verhältnis zu seinem Bedarf nach wie vor groß sind. Sein Ziel von 500 GW nicht-fossiler Brennstoffkapazität bis 2030 stützt Anforderungen über mehrere Spannungsebenen hinweg. Vietnam, Indonesien und Thailand bauen ebenfalls Netzsysteme aus, bevor lokale Hochspannungsfertigungskapazitäten vorhanden sind. Diese Märkte könnten weiterhin importierte Höchstspannungssysteme benötigen. Das Ausmaß und die vielfältige Projektmischung der Region machen sie zu einem zentralen Element des Marktes für Kabel und Zubehör.
Europa ist ein wichtiges Zentrum für die Entwicklung von HVDC- und Offshore-Windkabeln. TenneT Deutschland investierte im Jahr 2025 10 Milliarden EUR, entsprechend 10,8 Milliarden USD, in die Netzinfrastruktur – 46 % mehr als 6,9 Milliarden EUR, entsprechend 7,4 Milliarden USD, im Jahr 2024. Das Unternehmen plante für 2026 einen weiteren Anstieg im niedrigen zweistelligen Prozentbereich. Nexans sicherte sich im März 2025 einen Rahmenvertrag im Wert von mehr als 1 Milliarde EUR, entsprechend 1,1 Milliarden USD, von RTE für die HVDC-Kabelversorgung für französische Offshore-Windprojekte. Das polnische Netzprogramm und der Biscaya-Golf-Verbindungsleiter tragen zur regionalen Aktivität bei. NKT schloss im März 2026 seinen ersten Kabeleinzug in Lemóniz, Spanien, für den Biscaya-Golf-Verbindungsleiter ab. Europa bleibt wichtig, weil Projekte sowohl qualifizierte Systeme als auch erhebliche Kabelvolumina erfordern.
Nordamerika expandiert, da Kapitalinvestitionsprogramme der Versorgungsunternehmen Übertragungs- und Verteilungsinvestitionen stützen. Avangrid kündigte 18,5 Milliarden USD für Strom- und Gasnetzinfrastruktur bis 2028 an. Das US-Energieministerium unterstützt auch Neubeseilerung und Verbesserungen der Stromversorgung. Die Waldbrandprävention steigert das Interesse an Erdkabelsystemen und zugehörigem Zubehör. Südamerika entwickelt sich als Importmarkt für Höchstspannungsprodukte durch Offshore-Öl, Bergbauelectrifizierung und Windprojekte. Der Nahe Osten und Afrika wachsen durch Investitionen in Saudi-Arabien und den Vereinigten Arabischen Emiraten, während Marokko und Ägypten sich als Verbindungsleitungs-Hubs entwickeln. Zusammen verbreitern diese Regionen die Projektbasis für den Markt für Kabel und Zubehör.
Wettbewerbslandschaft
Der Markt für Kabel und Zubehör ist fragmentiert. Prysmian, Nexans und NKT halten starke Positionen bei Höchstspannungs- und Seekabelsystemen, da sie über Zertifizierungen, Fertigungskapazitäten und Installationsfähigkeiten verfügen. Ihre Auftragsbücher erstrecken sich im Hochspannungssegment über 3 bis 5 Jahre. Mittel- und Niederspannungsprodukte sind stärker über regionale Lieferanten fragmentiert. Hengtong, ZTT, APAR Industries, Southwire und Tele-Fonika Kable konkurrieren in diesen Kategorien über Preis, Lieferung und lokale Compliance. Das Hochspannungssegment legt größeren Wert auf nachgewiesene technische Kompetenz. Dies schafft eine Lücke zwischen Lieferanten komplexer Übertragungssysteme und Lieferanten von Standardkabelprodukten. Prysmian erhöhte seine Prognose für das bereinigte EBITDA 2026 auf 2,8 Milliarden EUR bis 2,9 Milliarden EUR nach seiner stärksten Quartalsleistung aller Zeiten.
Führende Unternehmen investieren in Kapazitäten, technische Qualifikationen und integrierte Projektabwicklung. Prysmian hat 1,25 Milliarden EUR, entsprechend 1,4 Milliarden USD, zugesagt, um die US-amerikanische Glasfaser- und Lichtwellenleiterkabelkapazität bis 2031 auszubauen. Nexans qualifizierte im August 2026 ein 525-kV-HVDC-masseimprägniertes Kabelsystem für Wassertiefen von 3.000 Metern. Diese Qualifizierung eröffnet Optionen für Tiefwasserprojekttrassen. NKT qualifizierte im August 2026 ein 525-kV-HVDC-Seekabelsystem aus vernetztem Polyethylen (VPE) für den Betrieb bei 90 °C. Diese Schritte zeigen, dass Produktleistung und Lieferfähigkeit zentral für den Wettbewerb im Markt für Kabel und Zubehör sind. Sie helfen Lieferanten auch dabei, Projektanforderungen zu erfüllen, die mit Standardkabeln nicht erfüllt werden können.
Zubehör wird zu einem immer wichtigeren Differenzierungsbereich. Nexans Smart Cable Guard und digitale Lösungen von Prysmian nutzen sensorbasierte Ansätze zur Überwachung des Kabelzustands. Diese Produkte können die Teilentladungsüberwachung und geplante Wartung unterstützen. PFISTERERs Patent für den 525-kV-HVDC-Steckverbinder zeigt den Fokus auf die Reduzierung der Installationszeit und die Verbesserung des Verbindungsdesigns. Das Hochspannungsende des Marktes für Kabel und Zubehör ist unter Lieferanten mit den erforderlichen Qualifikationen und Anlagen konzentriert. Niederspannungskategorien bleiben stärker fragmentiert, da Produktions- und Compliance-Hürden geringer sind. Diese Aufteilung erklärt, warum führende Lieferanten gleichzeitig Kapazitäts-, Technologie- und Installationsstrategien verfolgen.
Marktführer in der Kabel- und Zubehörbranche
-
Prysmian S.p.A.
-
Nexans SA
-
LS Cable & System Ltd.
-
Sumitomo Electric Industries, Ltd.
-
NKT A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kabel und Zubehör Unternehmen in diesem Bericht
- ABB Ltd.
- APAR Industries Limited
- Dubai Cable Company Pvt. Ltd.
- Elsewedy Electric Co.
- Eland Cables Ltd.
- Encore Wire Corporation
- Furukawa Electric Co., Ltd.
- Hengtong Group
- LEONI AG
- LS Cable & System Ltd.
- Nexans SA
- NKT A/S
- Prysmian S.p.A.
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
- Taihan Electric Wire Co., Ltd.
- TE Connectivity Ltd.
- Tele-Fonika Kable S.A.
- ZTT Group
- 3M Company
Neueste Industrielle Entwicklungen in Markt für Kabel und Zubehör
- August 2026: Nexans schloss die Qualifizierung eines 525-kV-HVDC-masseimprägnierten Kabelsystems für eine Wassertiefe von 3.000 Metern ab und eröffnet damit Tiefwassertrassen, die bisher von der Projektplanung ausgeschlossen waren.
- August 2026: NKT qualifizierte sein 525-kV-HVDC-Seekabelsystem aus vernetztem Polyethylen (VPE) für den Betrieb bei 90 °C unter Verwendung von LE0650DC, das gemeinsam mit Borouge International entwickelt wurde und eine höhere Übertragungskapazität bei gleichem Kabelquerschnitt ermöglicht.
- Juni 2026: NKTs Champlain Hudson Power Express-Projekt in Nordamerika nahm den kommerziellen Betrieb auf und liefert erneuerbare Energie über HVDC-Übertragung nach New York City.
- Juni 2026: PFISTERER erhielt ein deutsches Patent für seinen HVDC-Steckverbinder, der für bis zu 525 kV ausgelegt ist.
Umfang des globalen Marktberichts für Kabel und Zubehör
Der Markt für Kabel und Zubehör umfasst die globale Industrie, die an der Herstellung, dem Vertrieb und der Installation von elektrischen Leitungen, Glasfaserleitungen und unterstützender Hardware beteiligt ist, die zur Übertragung von Strom und Daten verwendet werden. Dieser Markt umfasst physische Kabelsysteme, die von Niederspannungs-Kupfergebäudeleitungen bis hin zu Hochspannungs-Erdkabel-Stromübertragungsleitungen und Telekommunikations-Glasfasern reichen, zusammen mit Zubehör, das für deren Installation, Verbindung, Schutz und Wartung erforderlich ist. Zum Zubehör gehören Kabelverbindungsmuffen, Endverschlüsse, Spleißverbindungen, Steckverbinder, Kabelverschraubungen und Kreuzverbindungsausrüstung, die elektrische Kontinuität, mechanischen Schutz und Isolationsintegrität in Netzwerken gewährleisten.
Der globale Bericht über den Markt für Kabel und Zubehör ist nach Produkttyp in Kabel und Kabelzubehör segmentiert sowie nach Spannung in Niederspannungs-, Mittelspannungs-, Hochspannungs- und Höchstspannungskategorien. Basierend auf der Installation ist der Markt in Freileitungs-, Erdkabel- und Seekabelmethoden unterteilt, während die Anwendungen Stromübertragung und -verteilung, erneuerbare Energien, Telekommunikation, Industrie und andere Sektoren umfassen. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Kabel und Zubehör in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgrößen und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Kabel | Energiekabel |
| Kommunikations- und Datenkabel | |
| Steuer- und Instrumentierungskabel | |
| Spezialkabel | |
| Seekabel | |
| Sonstige Kabel | |
| Kabelzubehör | Kabelverbindungsmuffen und Spleißverbindungen |
| Kabelendverschlüsse | |
| Kabelsteckverbinder | |
| Kabelschuhe | |
| Kabelverschraubungen | |
| Kabelschellen und Klemmen | |
| Sonstiges Kabelzubehör |
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Höchstspannung |
| Freileitung |
| Erdkabel |
| Seekabel |
| Stromübertragung und -verteilung |
| Stromerzeugung |
| Telekommunikation und Rechenzentren |
| Erneuerbare Energien |
| Öl und Gas |
| Industrie |
| Verkehr und Eisenbahn |
| Bau und Infrastruktur |
| Bergbau und Metalle |
| Marine und Offshore |
| Ladeinfrastruktur für Elektrofahrzeuge |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Kabel | Energiekabel |
| Kommunikations- und Datenkabel | ||
| Steuer- und Instrumentierungskabel | ||
| Spezialkabel | ||
| Seekabel | ||
| Sonstige Kabel | ||
| Kabelzubehör | Kabelverbindungsmuffen und Spleißverbindungen | |
| Kabelendverschlüsse | ||
| Kabelsteckverbinder | ||
| Kabelschuhe | ||
| Kabelverschraubungen | ||
| Kabelschellen und Klemmen | ||
| Sonstiges Kabelzubehör | ||
| Nach Spannung | Niederspannung | |
| Mittelspannung | ||
| Hochspannung | ||
| Höchstspannung | ||
| Nach Installation | Freileitung | |
| Erdkabel | ||
| Seekabel | ||
| Nach Anwendung | Stromübertragung und -verteilung | |
| Stromerzeugung | ||
| Telekommunikation und Rechenzentren | ||
| Erneuerbare Energien | ||
| Öl und Gas | ||
| Industrie | ||
| Verkehr und Eisenbahn | ||
| Bau und Infrastruktur | ||
| Bergbau und Metalle | ||
| Marine und Offshore | ||
| Ladeinfrastruktur für Elektrofahrzeuge | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des globalen Marktes für Kabel und Zubehör bis 2032?
Es wird prognostiziert, dass er bis 2032 einen Wert von 184,16 Milliarden USD erreicht und von 2027 an mit einem CAGR von 5,58 % wächst.
Welche Produktkategorie führte im Jahr 2026 beim Umsatz?
Kabel führten im Jahr 2026 mit 82,3 % des Umsatzes und sollen bis 2032 mit einem CAGR von 5,9 % wachsen.
Welche Spannungsklasse soll am schnellsten wachsen?
Höchstspannungskabel sollen bis 2032 mit einem CAGR von 6,5 % wachsen.
Warum gewinnen Erdkabelsysteme an Nachfrage?
Resilienzanforderungen, dichte städtische Entwicklung und Einschränkungen bei Freileitungstrassen stützen die Erdkabelinstallation, die voraussichtlich mit einem CAGR von 6,1 % wachsen wird.
Welche Anwendung soll am schnellsten wachsen?
Erneuerbare Energien sollen bis 2032 mit einem CAGR von 8,2 % wachsen, gestützt durch Offshore-Wind, Solar, Speicher und Netzverbindungen.
Welche Region führt beim globalen Umsatz und Wachstum?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 45,3 % und soll bis 2032 mit einem CAGR von 7,3 % wachsen.