
Tamanho e Participação do Mercado de Serviços de Transbordo a Granel de Ferrovia para Caminhão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.04 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Transbordo a Granel de Ferrovia para Caminhão por Mordor Intelligence
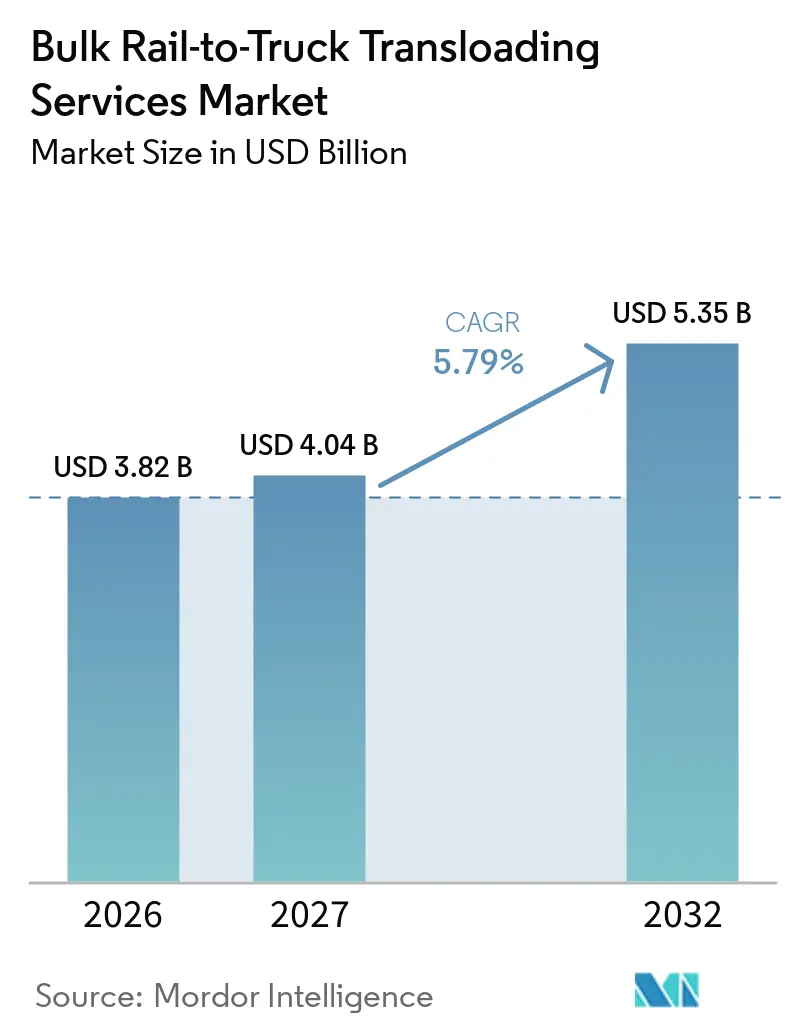
O tamanho do mercado de serviços de transbordo a granel de ferrovia para caminhão é avaliado em 3,82 bilhões de USD em 2026 e estima-se que cresça de 4,04 bilhões de USD em 2027 para atingir 5,35 bilhões de USD até 2032, a um CAGR de 5,79% durante o período de previsão (2027-2032).
O mercado de serviços de transbordo a granel de ferrovia para caminhão se beneficia da diferença de custo entre o transporte ferroviário de longa distância e a entrega por caminhão na última milha. As tarifas ferroviárias ajustadas pela inflação foram 46% mais baixas em 2025 do que em 1981, enquanto o frete ferroviário moveu 1 tonelada a quase 500 milhas por galão de combustível em média. Este modelo operacional é relevante quando os embarcadores não têm acesso ferroviário direto na origem ou no destino. O mercado de serviços de transbordo a granel de ferrovia para caminhão também recebe suporte do nearshoring, do desenvolvimento industrial ao longo de ferrovias de curta distância e da demanda por manuseio de líquidos e produtos químicos. Os operadores estão respondendo por meio da expansão de terminais, equipamentos especializados de manuseio e serviços que combinam armazenamento, inspeção e transporte local por caminhão.
Principais Conclusões do Relatório
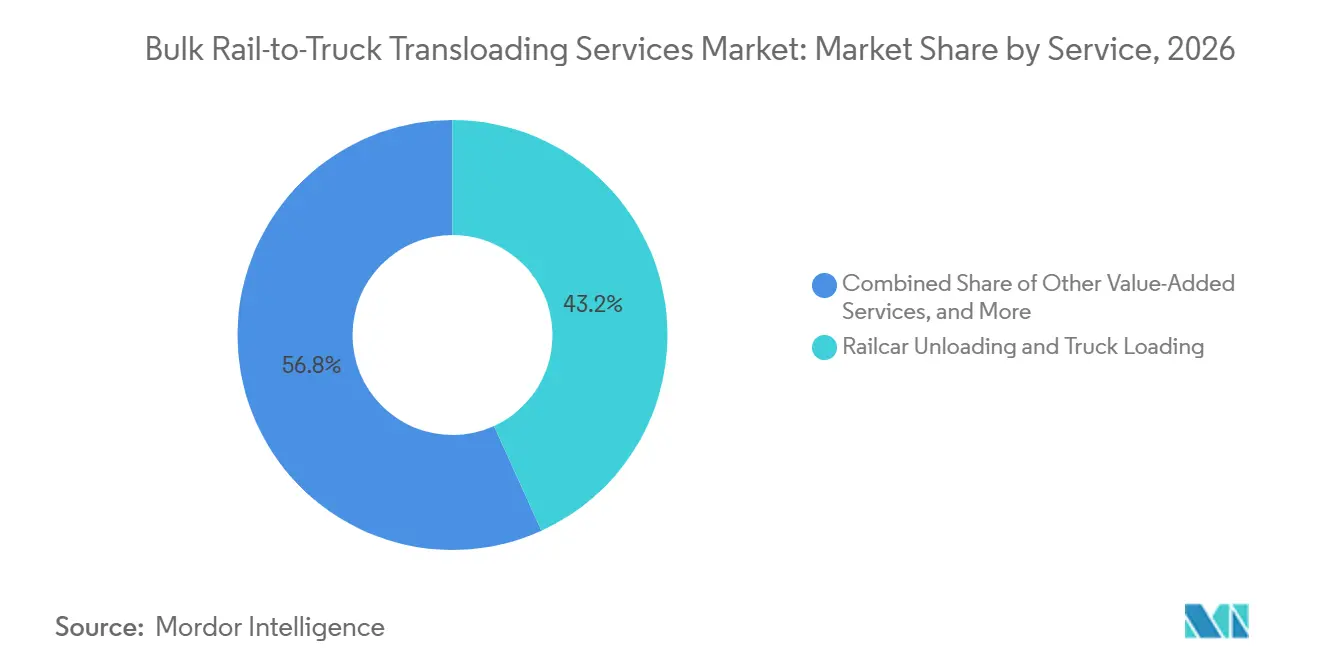
- Por serviço, a descarga de vagões e o carregamento de caminhões lideraram com 43,25% da participação do mercado de serviços de transbordo a granel de ferrovia para caminhão em 2026, enquanto outros serviços de valor agregado têm previsão de expansão a um CAGR de 7,29% até 2032.
- Por tipo de mercadoria, o granel seco liderou com 78,10% do tamanho do mercado de serviços de transbordo a granel de ferrovia para caminhão em 2026, enquanto o granel líquido tem previsão de expansão a um CAGR de 7,53% até 2032.
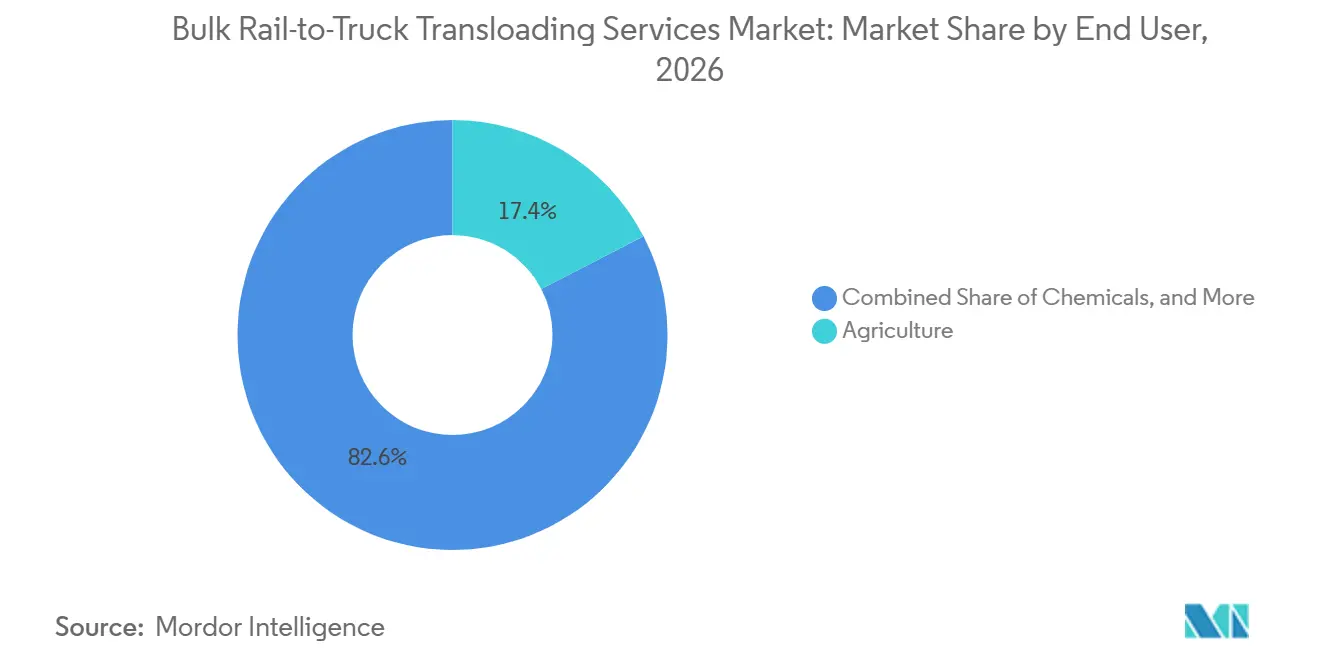
- Por usuário final, a agricultura liderou com 17,40% da participação do mercado de serviços de transbordo a granel de ferrovia para caminhão em 2026, enquanto os produtos químicos têm previsão de expansão a um CAGR de 7,71% até 2032.
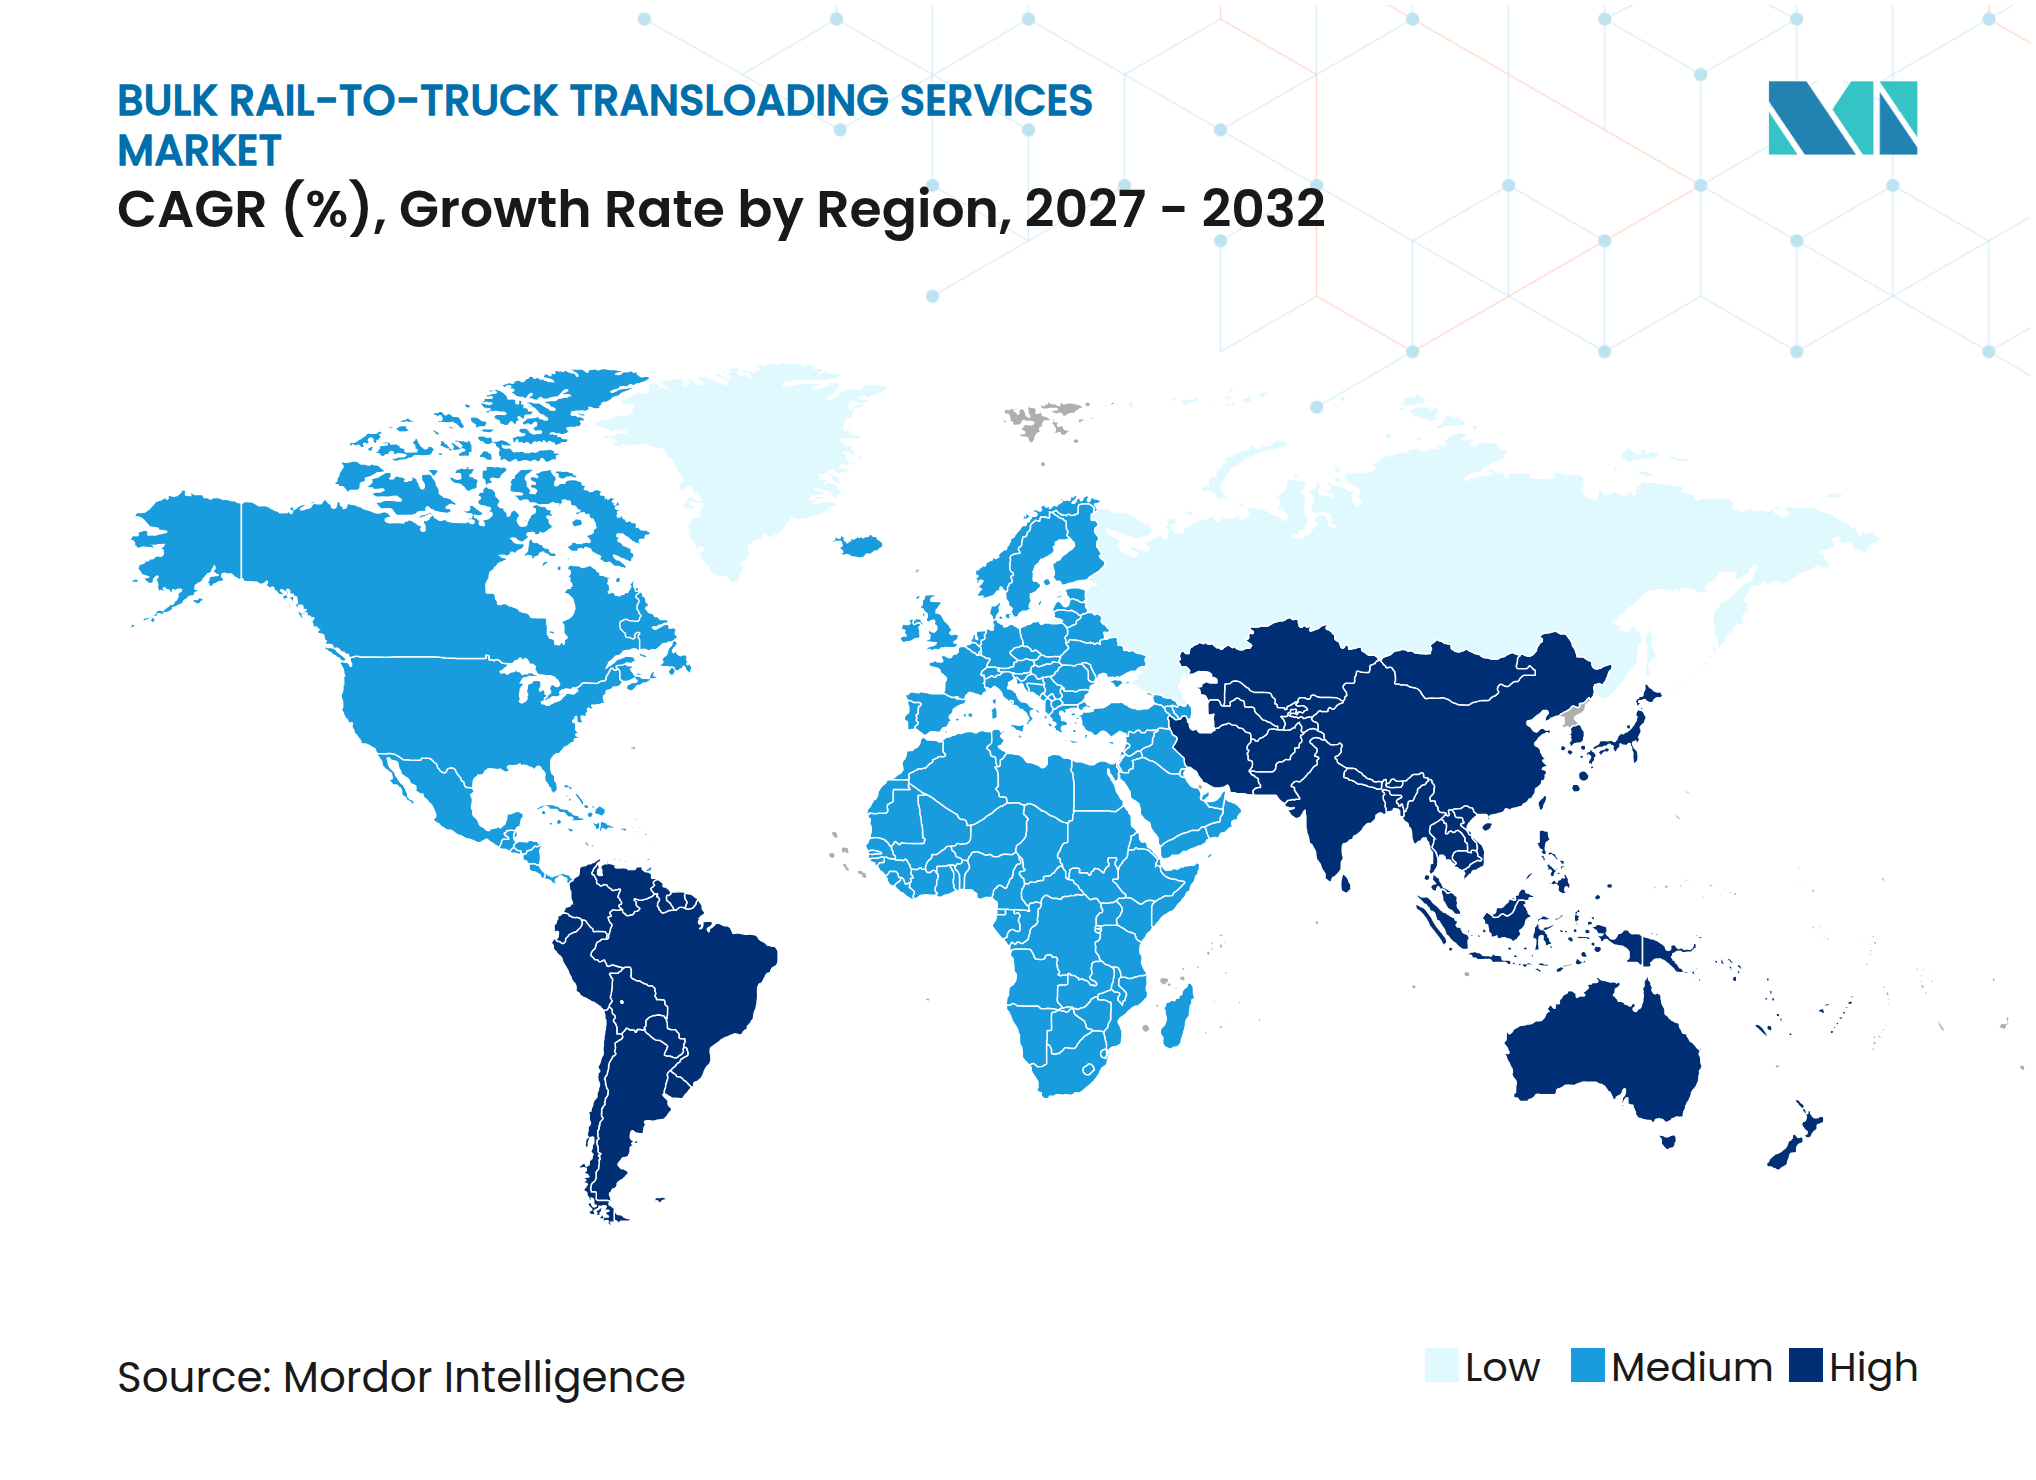
- Por geografia, a América do Norte liderou com 36,35% de participação na receita em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 7,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vantagem de Custo Ferroviário de Longa Distância e Flexibilidade do Caminhão na Última Milha | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Acesso Ferroviário Direto Limitado na Origem e no Destino | +1.4% | Global | Médio prazo (2-4 anos) |
| Escassez de Capacidade de Caminhões e Custos Mais Elevados de Transporte Rodoviário | +0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Nearshoring e Crescimento do Frete a Granel Transfronteiriço | +0.8% | América do Norte e transbordamento para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Capacidade Subutilizada de Ferrovias de Curta Distância como Ativo de Captação para Transbordo | +0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Requisitos de Descarbonização do Transbordo Ferrovia-Caminhão para Frete de Escopo 3 | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vantagem de Custo Ferroviário de Longa Distância Combinada com Flexibilidade do Caminhão na Última Milha
O mercado de serviços de transbordo a granel de ferrovia para caminhão utiliza a ferrovia para o trecho longo de uma remessa e caminhões para coleta ou entrega final. As tarifas ferroviárias ajustadas pela inflação foram 46% mais baixas em 2025 do que em 1981, com base nos dados de receita por tonelada-milha do Surface Transportation Board citados pela Association of American Railroads. As tarifas ferroviárias também permaneceram essencialmente estáveis durante os 5 anos anteriores, ao contrário das tarifas de transporte rodoviário, que respondem rapidamente aos custos de combustível e à disponibilidade de motoristas. O frete ferroviário moveu 1 tonelada a quase 500 milhas por galão de combustível em média e era de 3 a 4 vezes mais eficiente em termos de combustível do que o transporte rodoviário. O caso econômico é mais forte para movimentações a granel acima de 500 milhas, especialmente de áreas de produção no interior para destinos de exportação ou costeiros. A Federal Railroad Administration relatou que as mercadorias a granel representaram 52% dos vagões de frete ferroviário, o que proporcionou aos terminais de transbordo uma base consistente de frete adequado em cadeias de suprimentos agrícolas, de mineração, de construção e de energia.
Acesso Ferroviário Direto Limitado na Origem e no Destino
O mercado de serviços de transbordo a granel de ferrovia para caminhão atende instalações que não possuem ramais ferroviários privados. A rede de frete dos Estados Unidos cobria quase 140.000 milhas de rotas por meio de 6 ferrovias Classe I, 22 ferrovias regionais e 584 ferrovias locais e de curta distância, mas muitos locais industriais e agrícolas permaneciam fora do acesso ferroviário direto.[1] Esses embarcadores devem usar frete exclusivamente rodoviário ou utilizar um terminal para acessar a ferrovia no trecho principal. A construção de um ramal ferroviário ou a mudança de um local operacional requer capital significativo, o que sustenta a demanda nos terminais estabelecidos. O Congressional Research Service estimou que até 23 milhões de cargas de caminhão de frete compatível com intermodalidade percorrendo de 250 a 750 milhas poderiam migrar do transporte exclusivamente rodoviário se os embarcadores optassem por fazê-lo, onde os terminais poderiam fornecer o acesso ferroviário necessário. O financiamento federal para uma instalação planejada com acesso ferroviário no Condado de Stafford, Kansas, demonstrou que os programas públicos também reconheceram a lacuna de acesso.
Escassez de Capacidade de Caminhões e Custos Elevados de Transporte Rodoviário
O mercado de serviços de transbordo a granel de ferrovia para caminhão torna-se mais competitivo quando a capacidade de transporte rodoviário se reduz. A American Trucking Associations relatou que a capacidade de transporte rodoviário havia caído mais de 10% em relação aos níveis de 2022 no final de 2025, à medida que os custos operacionais mais elevados e as tarifas de frete fracas pressionavam as transportadoras menores. As ações de fiscalização federal envolvendo habilitações comerciais de motoristas não domiciliados adicionaram incerteza de curto prazo para a disponibilidade de motoristas em 2025. Os custos de transporte rodoviário por milha subiram mais rapidamente do que a inflação, mesmo enquanto as tarifas de frete permaneciam contidas, o que aumentou a pressão sobre as margens das frotas. Os terminais vinculados à ferrovia podem reduzir a distância rodoviária necessária para frete pesado e não urgente. As instalações existentes estão posicionadas para capturar demanda quando os embarcadores buscam capacidade durante uma recuperação nas tarifas de caminhões, especialmente onde as cargas podem ser consolidadas em locais com acesso ferroviário.
Nearshoring e Crescimento do Frete a Granel Transfronteiriço
O mercado de serviços de transbordo a granel de ferrovia para caminhão recebeu suporte do investimento em manufatura no México e das cadeias de suprimentos transfronteiriças. Os caminhões transportaram 450 bilhões de USD em mercadorias pela fronteira entre os Estados Unidos e o México em 2025, em comparação com 350 bilhões de USD em 2019.[2] O investimento estrangeiro direto no México atingiu 21,4 bilhões de USD no primeiro trimestre de 2025, 5,4% acima do primeiro trimestre de 2024. Novas plantas de componentes automotivos, produtos químicos, materiais de construção e bens de consumo precisam de materiais de entrada e logística de saída quando as escolhas de localização priorizam o acesso à mão de obra e a proximidade com o cliente. A rede de linha única da CPKC conectou o Canadá, os Estados Unidos e o México em mais de 20.000 milhas de rotas. O frete bilateral entre os Estados Unidos e o México atingiu 71,1 bilhões de USD em novembro de 2025, sustentando a demanda por terminais próximos aos corredores de entrada do Texas e da Califórnia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital para Terminais, Trilhos e Equipamentos Especializados | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Variabilidade do Serviço Ferroviário, Tempo de Espera e Gargalos na Rede | -0.6% | América do Norte e núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Desequilíbrio Sazonal de Volume e Concentração de Mercadorias | -0.4% | América do Norte e América do Sul | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com Materiais Perigosos, Ambientais e de Grau Alimentar | -0.3% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade do Serviço Ferroviário, Tempo de Espera e Gargalos na Rede
O mercado de serviços de transbordo a granel de ferrovia para caminhão depende de entrega previsível de vagões e janelas de despacho de caminhões. O Surface Transportation Board introduziu relatórios obrigatórios de serviço para ferrovias Classe I porque a confiabilidade do serviço havia se tornado uma preocupação para clientes e terminais.[3] As principais ferrovias Classe I registraram taxas de chegada pontual de manifesto de 84% a 89% no primeiro trimestre de 2025. Esse intervalo deixou de 11% a 16% das remessas fora das janelas de chegada programadas. O tempo de espera não planejado pode gerar custos de retenção e afetar o agendamento de mão de obra, pátio e caminhões. Em setembro de 2025, o conselho propôs a divulgação do tempo estimado de chegada original e métricas de posicionamento e retirada do setor para fortalecer a visibilidade do serviço de primeira e última milha. Os dados podem melhorar a supervisão, mas não eliminam totalmente a incerteza operacional para terminais que lidam com frete urgente ou que trabalham com frotas de caminhões limitadas.
Custos de Conformidade com Materiais Perigosos, Ambientais e de Grau Alimentar
O mercado de serviços de transbordo a granel de ferrovia para caminhão tem custos adicionais de conformidade quando as instalações manuseiam carga perigosa ou de grau alimentar. Produtos químicos líquidos requerem equipamentos certificados, análise de rotas, planos de resposta a emergências e práticas de manuseio documentadas. A Pipeline and Hazardous Materials Safety Administration regula o transporte de materiais perigosos sob as Partes 171 a 180 do 49 CFR.[4] Terminais de alimentos e grãos podem exigir inspeção e controles de qualidade. A instalação da CPKC em Schiller Park oferece suporte in loco do USDA e do Federal Grain Inspection Service para fluxos de grau alimentar e agrícola. Esses requisitos elevam os custos, mas também favorecem operadores experientes que podem oferecer serviços especializados e em conformidade, treinamento de pessoal e procedimentos operacionais detalhados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por serviço:
O manuseio central ancora a participação, as capacidades de valor agregado lideram o crescimentoA descarga de vagões e o carregamento de caminhões detiveram 43,25% da participação do mercado de serviços de transbordo a granel de ferrovia para caminhão em 2026. O serviço é a atividade padrão dos terminais em todos os grupos de mercadorias e clientes no setor de serviços de transbordo a granel de ferrovia para caminhão. Os operadores descarregam vagões tolva, vagões-tanque ou outros equipamentos ferroviários e transferem o frete para reboques ou tanques de caminhão. O acesso ao ramal ferroviário, o tempo de rotatividade dos caminhões, a capacidade de processamento e a área disponível determinam o desempenho da instalação.
Outros serviços de valor agregado têm projeção de registrar um CAGR de 7,29% até 2032 no mercado de serviços de transbordo a granel de ferrovia para caminhão. A transferência e o manuseio de materiais a granel incluem transporte por esteira, bombeamento e condicionamento para grãos de grau alimentar, fertilizante líquido e produtos químicos. O armazenamento temporário e a preparação separam os horários de chegada ferroviária dos cronogramas de despacho de caminhões. A mistura, os testes, o reembalamento e a rotulagem permitem que as instalações desempenhem um papel mais amplo na cadeia de suprimentos. Os serviços de inspeção da CPKC em Schiller Park ilustram como o suporte à conformidade pode ampliar a oferta de serviços de um terminal.

Por tipo de mercadoria:
O granel seco ancora o volume, o granel líquido muda o vetor de crescimentoO granel seco representou 78,10% do tamanho do mercado de serviços de transbordo a granel de ferrovia para caminhão em 2026. Grãos, carvão, agregados, cimento, fertilizantes e areia se encaixam na economia de transporte de alto volume da ferrovia. As mercadorias a granel representaram 52% dos vagões de frete ferroviário, sustentando a grande base instalada do segmento. A colheita de 2025 gerou demanda significativa nas instalações de transbordo agrícola em todo o Centro-Oeste.
O granel líquido tem previsão de registrar um CAGR de 7,53% até 2032 no mercado de serviços de transbordo a granel de ferrovia para caminhão. A expansão petroquímica, a produção de biocombustíveis e a fabricação de produtos químicos especiais com nearshoring sustentam esse crescimento. Os terminais de líquidos precisam de tanques isolados ou aquecidos, bombas e sistemas de conformidade com materiais perigosos. A carga fracionada e o granel de projetos abrangem bobinas de aço, madeira, grandes equipamentos e cargas comparáveis. Sua atividade está vinculada ao investimento em construção e bens de capital, enquanto a contabilização de emissões na cadeia de transporte incentiva escolhas modais documentadas.
Por usuário final:
A agricultura lidera o volume, os produtos químicos impulsionam a expansão mais rápidaA agricultura deteve 17,40% da participação do mercado de serviços de transbordo a granel de ferrovia para caminhão em 2026. A produção de grãos dos Estados Unidos está concentrada no Centro-Oeste e nas Grandes Planícies, onde muitas instalações não têm acesso ferroviário direto. O transbordo permite que os comerciantes de grãos utilizem a ferrovia para o transporte de longa distância e caminhões para entrega a plantas de etanol, moinhos e elevadores de exportação. A mineração e os metais também geram volumes de minério de ferro, concentrados de cobre, potassa, produtos siderúrgicos e minerais industriais.
Os produtos químicos têm projeção de registrar um CAGR de 7,71% até 2032, a taxa mais alta entre os usuários finais no mercado de serviços de transbordo a granel de ferrovia para caminhão. A construção utiliza terminais para movimentar agregados, cimento e cinzas volantes para locais sem serviço ferroviário direto. Produtos químicos especiais com nearshoring, fluxos de fertilizantes e matérias-primas para biocombustíveis sustentam essa expansão. As regras sobre materiais perigosos recompensam especialistas com equipamentos adequados e sistemas de planejamento. Energia, alimentos e bebidas, manufatura e outros setores adicionam vagões à medida que os padrões de abastecimento mudam.
Análise Geográfica
Mercado de Serviços de Transbordo a Granel de Ferrovia para Caminhão na América do Norte
A América do Norte deteve 36,35% do tamanho do mercado de serviços de transbordo a granel de ferrovia para caminhão em 2026. A região combina ampla cobertura ferroviária de Classe I, grandes áreas de produção agrícola e industrial e investimentos consolidados em terminais. A rede dos Estados Unidos cobria cerca de 140.000 milhas de rotas e incluía 584 ferrovias de linha curta e locais. O Canadá acrescenta frete de mineração e agrícola por meio de Alberta, das províncias das Pradarias e dos corredores de silvicultura. O México fortalece a demanda regional por meio da integração da cadeia de suprimentos, e o frete entre os Estados Unidos e o México é avaliado em 71,1 bilhões de USD em novembro de 2025.
Mercado de Serviços de Transbordo a Granel de Ferrovia para Caminhão na Europa e na Ásia-Pacífico
A Ásia-Pacífico tem previsão de registrar um CAGR de 7,78% até 2032, a taxa regional mais elevada. A Europa é moldada pela base industrial da Alemanha, pelos corredores de silvicultura nórdicos e pelo manuseio de materiais vinculado a portos. O Reino Unido, a França, a Itália e a Espanha utilizam terminais para acesso a portos, materiais de construção e frete agrícola. O redirecionamento da rede russa em 2025 alterou alguns padrões de frete de commodities. Os planos ferroviários da Índia, os investimentos multimodais da China, os fluxos de exportação australianos e a industrialização do Sudeste Asiático sustentam as perspectivas regionais.
Mercado de Serviços de Transbordo a Granel de Ferrovia para Caminhão na América do Sul e no MEA
A América do Sul está centrada nos corredores de soja e grãos do Brasil e nos produtos de mineração do Chile. A Argentina e o Peru acrescentam volumes minerais e agrícolas, enquanto outros países apresentam atividades incipientes de mineração e lítio. Os estados do Conselho de Cooperação do Golfo são o centro da demanda no Oriente Médio e na África, pois a diversificação industrial apoiou investimentos em manuseio a granel em 2025. Os corredores de exportação da África do Sul e a rede de logística agrícola da Nigéria oferecem oportunidades de longo prazo.
Cenário Competitivo
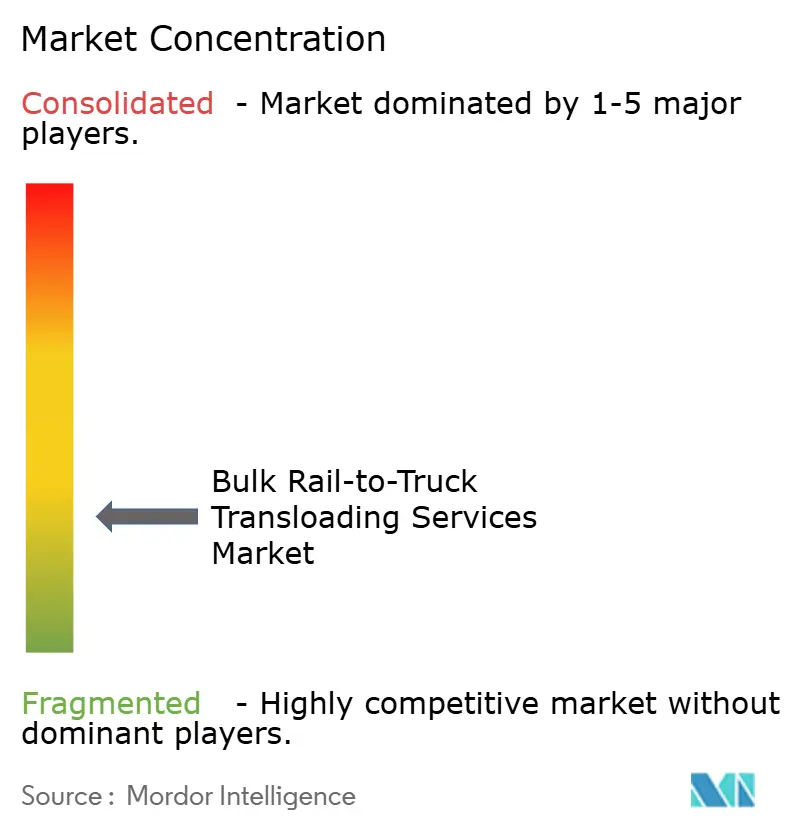
O mercado de serviços de transbordo a granel de ferrovia para caminhão é fragmentado porque os principais operadores têm posições regionais fortes, mas não uma presença global completa. As operações da Loup Logistics e da BNSF Railway competem com Watco, Genesee & Wyoming e Savage por meio de acesso à rede, especialização e relacionamentos com corredores ferroviários. CRMS, RSI Logistics, OmniTRAX, Patriot Rail e Travero fornecem serviços localizados, frequentemente em torno de um corredor ou tipo de carga específico. A localização das instalações, o acesso ferroviário e os equipamentos disponíveis criam vantagens locais significativas. O mercado de serviços de transbordo a granel de ferrovia para caminhão recompensa os operadores que alinham as capacidades dos terminais às necessidades de frete dos clientes.
Os operadores utilizam sistemas de inventário, ferramentas de visibilidade de vagões e plataformas de agendamento para melhorar o uso de equipamentos e a comunicação com os clientes. USD Partners anunciou a venda esperada de seu Terminal Ferroviário de Hardisty em janeiro de 2025, à medida que alternativas de oleodutos foram desenvolvidas. Isso criou potencial para operadores que diversificam em direção a produtos químicos líquidos, biocombustíveis e produtos químicos de base. A Watco recebeu mais de 600 milhões de USD em investimento de participação minoritária em junho de 2025 para apoiar a expansão. O investimento apoiou a propriedade integral da Watco dos ativos da Industrial Rail Services em 6 instalações da Dow Chemical.
BNSF Railway e Spearpoint Logistics anunciaram uma parceria no planejado Barstow International Gateway de 4.500 acres em setembro de 2026. O RailGreen da Norfolk Southern adicionou uma opção de serviço relacionada a emissões para clientes de frete. As regras da PHMSA e os relatórios do Surface Transportation Board favorecem operadores maiores em categorias especializadas. As redes de terminais regionais e o acesso a ferrovias de curta distância continuam a apoiar um amplo grupo de provedores.
Líderes do Setor de Serviços de Transbordo a Granel de Ferrovia para Caminhão
-
Union Pacific Railroad
-
BNSF Railway
-
CSX Transportation
-
Norfolk Southern Railway
-
Canadian National Railway
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Transbordo a Granel de Ferrovia para Caminhão Empresas cobertas neste relatório
- Union Pacific Railroad
- BNSF Railway
- CSX Transportation
- Norfolk Southern Railway
- Canadian National Railway
- Canadian Pacific Kansas City
- Genesee & Wyoming
- RSI Logistics
- CRMS
- Cando Rail & Terminals
- Watco
- Savage
- USD Group
- OmniTRAX
- Patriot Rail
- Twin Eagle Terminals and Logistics
- Travero
- Precision Terminal Logistics
- Kenan Advantage Group
- USA Rail Terminals
- WSI
- Intermont Group
- ShipNorthAmerica (Tandet Group)
Desenvolvimentos industriais recentes em Mercado de Serviços de Transbordo a Granel de Ferrovia para Caminhão
- Setembro de 2026: BNSF Railway e Spearpoint Logistics anunciaram uma parceria estratégica no Barstow International Gateway em Barstow, Califórnia. A parceria integra capacidades ferroviárias, logísticas e de distribuição na instalação planejada de 4.500 acres da BNSF, projetada para transferir frete internacional para contêineres domésticos e fornecer acesso a armazéns de transbordo.
- Agosto de 2026: O Surface Transportation Board adotou um cronograma processual para análise da aplicação revisada de fusão da Union Pacific e Norfolk Southern. A combinação proposta de 85 bilhões de USD operará em 43 estados e cobrirá 52.215 milhas de rotas, com previsão de conclusão em meados de 2027.
- Junho de 2026: BNSF Railway recebeu aprovação do conselho municipal de Barstow, Califórnia, para seu hub intermodal e de transbordo Barstow International Gateway de 4 bilhões de USD. A NFI Industries foi nomeada como parceira logística inicial.
- Fevereiro de 2026: A CPKC lançou sua instalação de transbordo de múltiplas mercadorias em Schiller Park, próxima ao seu hub intermodal de Bensenville na área metropolitana de Chicago. O local lida com produtos agrícolas, aço, madeira e mercadorias de fluxo livre e oferece serviços de inspeção in loco do USDA e do FGIS.
Escopo do Relatório Global do Mercado de Serviços de Transbordo a Granel de Ferrovia para Caminhão
Visão geral da segmentação
| Descarga de Vagões e Carregamento de Caminhões |
| Transferência e Manuseio de Materiais a Granel |
| Armazenamento Temporário e Preparação |
| Outros Serviços de Valor Agregado |
| Granel Seco |
| Granel Líquido |
| Carga Fracionada e Granel de Projetos |
| Agricultura |
| Mineração e Metais |
| Construção |
| Produtos Químicos |
| Energia |
| Alimentos e Bebidas |
| Manufatura |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Serviço | Descarga de Vagões e Carregamento de Caminhões | |
| Transferência e Manuseio de Materiais a Granel | ||
| Armazenamento Temporário e Preparação | ||
| Outros Serviços de Valor Agregado | ||
| Por Tipo de Mercadoria | Granel Seco | |
| Granel Líquido | ||
| Carga Fracionada e Granel de Projetos | ||
| Por Usuário Final | Agricultura | |
| Mineração e Metais | ||
| Construção | ||
| Produtos Químicos | ||
| Energia | ||
| Alimentos e Bebidas | ||
| Manufatura | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços de transbordo a granel de ferrovia para caminhão até 2032?
O setor tem previsão de atingir 5,35 bilhões de USD até 2032, crescendo a partir de 4,04 bilhões de USD em 2027 a um CAGR de 5,79%.
Por que os embarcadores utilizam o transbordo de ferrovia para caminhão?
Ele combina a economia ferroviária para percursos longos com o acesso por caminhão para locais sem ramais ferroviários privados.
Qual categoria de serviço deteve a maior participação em 2026?
A descarga de vagões e o carregamento de caminhões lideraram o mix de serviços com 43,25% de participação na receita em 2026.
Qual tipo de mercadoria está crescendo mais rapidamente até 2032?
O granel líquido tem previsão de registrar um CAGR de 7,53%, sustentado pela atividade química, de biocombustíveis e petroquímica.
Qual usuário final está se expandindo mais rapidamente?
Os produtos químicos têm projeção de registrar um CAGR de 7,71% até 2032, liderados por produtos químicos especiais, fluxos de fertilizantes e matérias-primas para biocombustíveis.
Qual região tem o crescimento projetado mais rápido?
A Ásia-Pacífico tem previsão de registrar um CAGR de 7,78% até 2032, sustentada pelo desenvolvimento de infraestrutura ferroviária e multimodal.